
Tamaño y Participación del Mercado de Logística de Productos Prefabricados de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.99 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.48 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Productos Prefabricados de Canadá por Mordor Intelligence
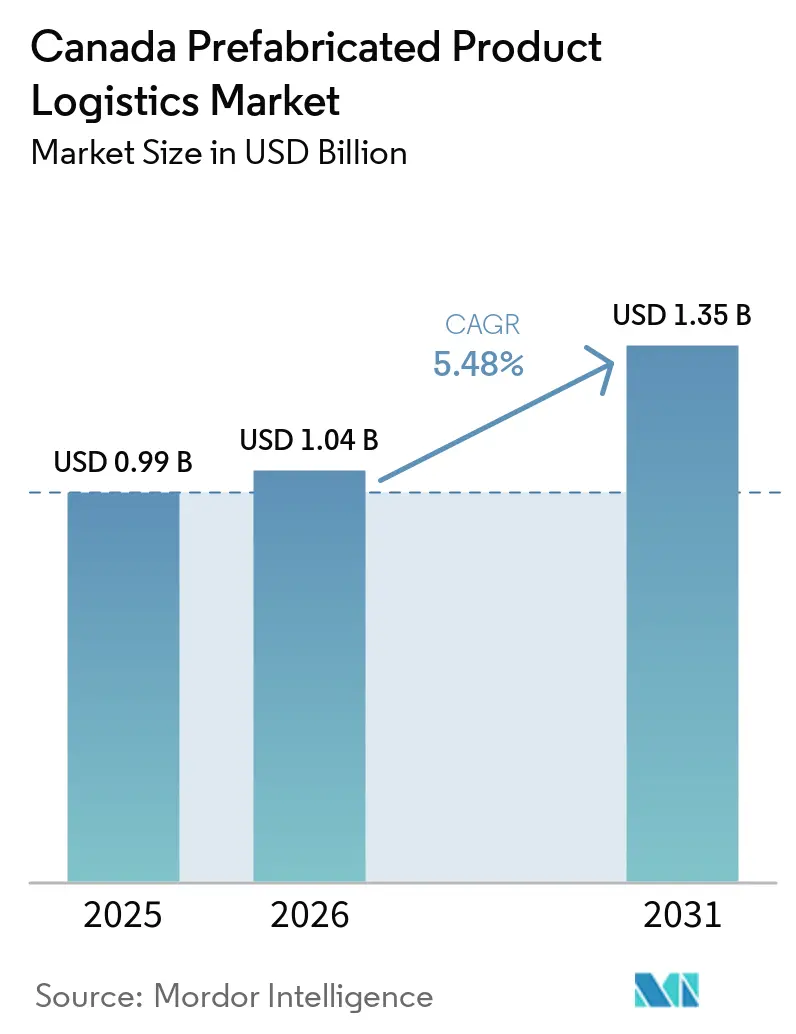
El tamaño del mercado de logística de productos prefabricados de Canadá fue valorado en 990 millones de USD en 2025 y se estima que crecerá desde 1,04 mil millones de USD en 2026 hasta alcanzar 1,35 mil millones de USD en 2031, a una CAGR del 5,48% durante el período de pronóstico (2026-2031).
Las viviendas construidas en fábrica, las instalaciones industriales modulares y los sistemas de construcción panelizados requieren redes logísticas capaces de mover cargas de gran tamaño en secuencia, evitando retrasos y daños. La política federal de vivienda incorporó los métodos de construcción modernos dentro de una agenda habitacional a largo plazo, lo que impulsó la demanda de transporte y manejo especializados. Los acuerdos de suministro recurrentes favorecieron volúmenes de flete más predecibles y proporcionaron a los transportistas una base más clara para invertir en equipos dedicados. El mercado de logística de productos prefabricados de Canadá también enfrentó limitaciones derivadas de la disponibilidad de conductores, la desigualdad en los permisos provinciales y las interrupciones climáticas en las rutas del norte y las praderas. Estas condiciones favorecieron a los proveedores que combinaban capacidad de transporte con planificación de rutas, gestión de permisos, seguimiento y coordinación en obra.
Conclusiones Clave del Informe
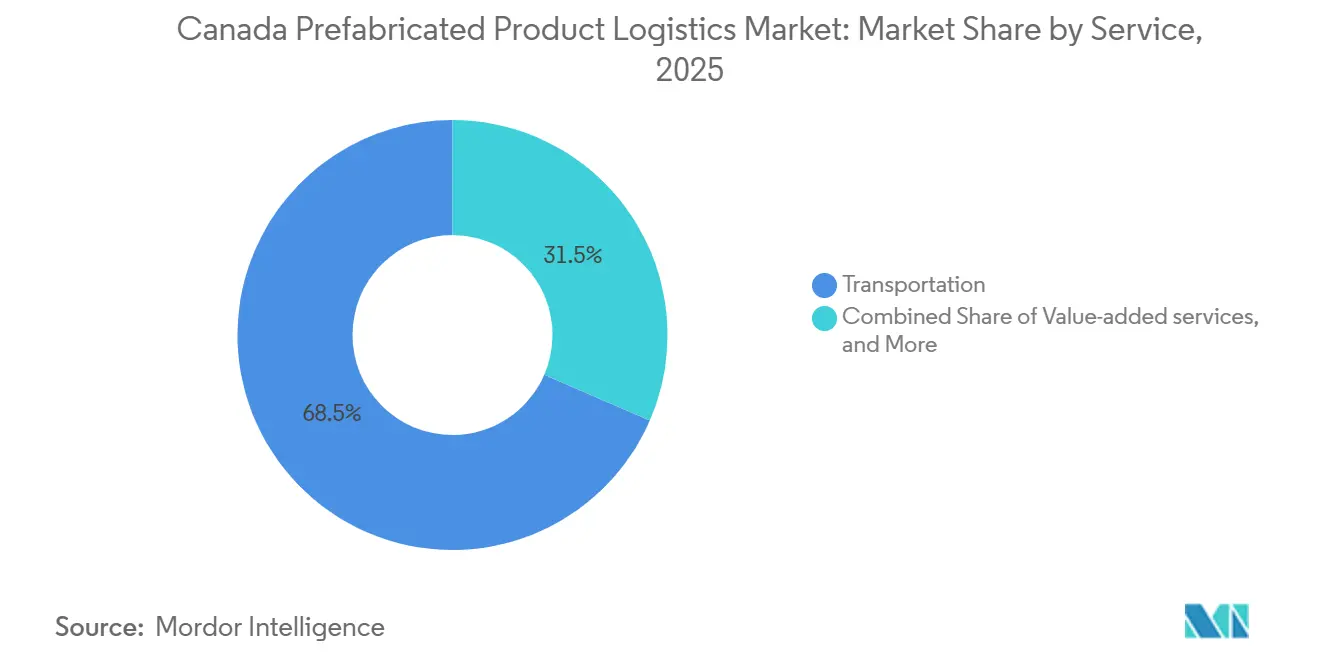
- Por servicio, el transporte representó el 68,50% de la participación del mercado de logística de productos prefabricados de Canadá en 2025, mientras que los servicios de valor agregado registraron la CAGR proyectada más alta del 7,10% hasta 2031.
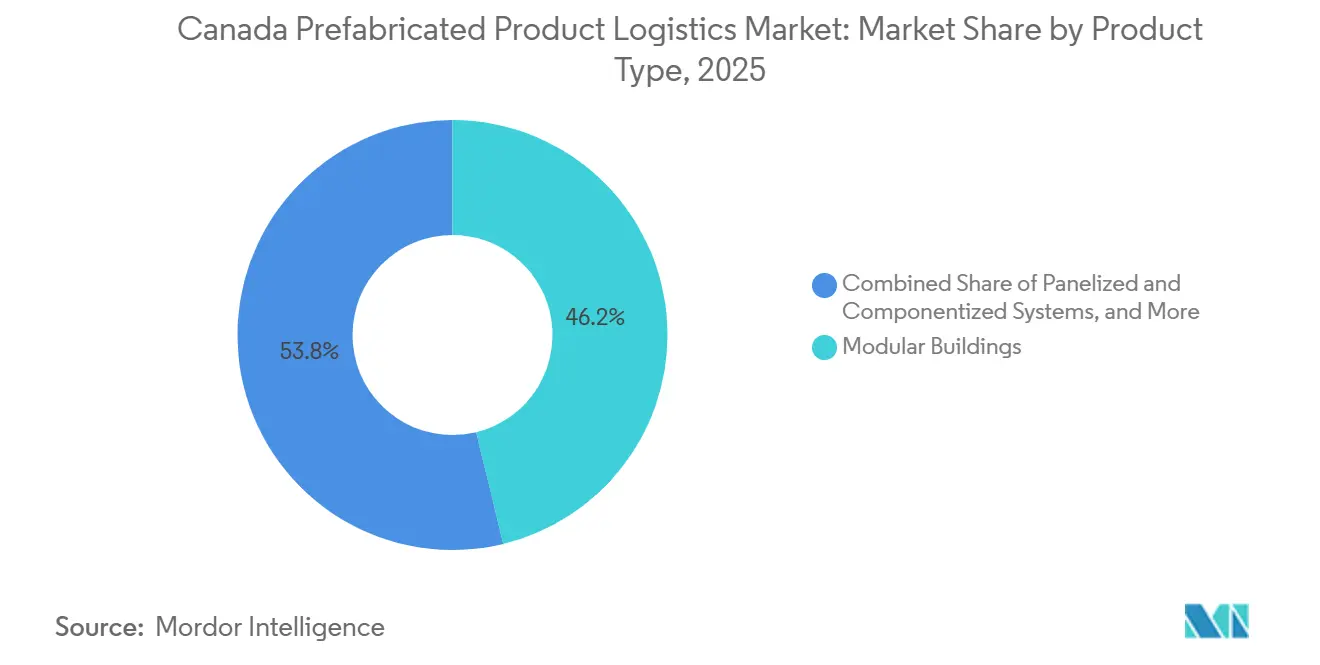
- Por tipo de producto, los edificios modulares representaron el 46,20% del tamaño del mercado de logística de productos prefabricados de Canadá en 2025, mientras que los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 6,98% hasta 2031.
- Por aplicación, los edificios residenciales representaron el 47,55% de la participación del mercado de logística de productos prefabricados de Canadá en 2025, mientras que los edificios comerciales registraron la CAGR proyectada más alta del 7,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Productos Prefabricados de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de las Entregas de Viviendas Modulares | +1.6% | Nacional, concentrado en Columbia Británica, Alberta y Ontario | Corto plazo (≤ 2 años) |
| Crecimiento en la Prefabricación Industrial y Comercial | +1.1% | Sitios industriales de Alberta, centros de datos y atención médica de Ontario | Mediano plazo (2-4 años) |
| Demanda de Transporte con Tiempo Garantizado y Secuenciación en Obra | +0.8% | Nacional | Mediano plazo (2-4 años) |
| Gasto en Infraestructura para la Logística del Norte | +0.7% | Territorios del Noroeste, Nunavut, norte de Alberta y Columbia Británica | Largo plazo (≥ 4 años) |
| Externalización de Permisos e Ingeniería de Rutas | +0.5% | Nacional, con ganancias tempranas en Alberta y Saskatchewan | Corto plazo (≤ 2 años) |
| Seguimiento Digitalizado para Cargas de Gran Tamaño | +0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de las Entregas de Viviendas Modulares en Canadá
Los programas federales de vivienda convirtieron las viviendas construidas en fábrica en una fuente más duradera de demanda de flete para el mercado de logística de productos prefabricados de Canadá. Build Canada Homes fue establecido en septiembre de 2025, con gastos en efectivo planificados de 9,4 mil millones de USD hasta 2031. La Oficina Presupuestaria del Parlamento describió el papel del programa en las perspectivas de los programas de vivienda en el marco del Presupuesto 2025. En febrero de 2026, Build Canada Homes buscó empresas que pudieran respaldar acuerdos de suministro modular y priorizó arreglos plurianuales, proporcionando a fabricantes y proveedores logísticos una base de planificación recurrente. La asociación con Alberta cubrió al menos 1.460 viviendas asequibles utilizando métodos de construcción modernos, reforzando los corredores de transporte del oeste. Estos acuerdos trasladaron parte del requisito de flete desde movimientos de proyectos aislados hacia volúmenes repetidos que respaldaron la inversión en plataformas bajas y plataformas planas especializadas.
Crecimiento en las Carteras de Construcción Industrial y Comercial Prefabricada
Los proyectos industriales y comerciales generaron demanda para el mercado de logística de productos prefabricados de Canadá a través de un conjunto diferente de necesidades de transporte en comparación con la vivienda. El mantenimiento de arenas petrolíferas, las expansiones mineras y los proyectos relacionados con la energía utilizaron equipos de proceso que requerían movimientos de carga pesada y calendarios de instalación precisos. Estos movimientos implicaban rutas más largas, cargas más pesadas y una secuenciación en obra más estricta que muchas entregas residenciales. Mammoet completó el reemplazo del castillete de extracción de Jansen en Saskatchewan durante abril de 2026, trasladando secciones prefabricadas desde Alberta e instalando una estructura de 2.090 toneladas con transportadores modulares autopropulsados y grúas de oruga. La atención médica y la infraestructura pública también respaldaron la construcción modular en áreas rurales y remotas donde la mano de obra y la logística en obra eran limitadas.[1]Recursos Naturales de Canadá, "Canadá Invierte en Infraestructura Ártica para Llevar Minerales Críticos al Mercado y Fortalecer las Comunidades del Norte," Gobierno de Canadá, canada.ca La CMHC seleccionó 11 proyectos en Quebec con un total de 336 unidades para entrega en verano de 2026 bajo su Iniciativa de Vivienda Multifamiliar Altamente Prefabricada.
Demanda de Transporte con Tiempo Garantizado, Control de Daños y Secuenciación en Obra
Los proyectos prefabricados acortaron el trabajo en obra porque los módulos y paneles llegaban listos para su instalación. Esto depositó una mayor responsabilidad en los transportistas dentro del mercado de logística de productos prefabricados de Canadá para cumplir con las ventanas de entrega y mantener las condiciones de carga. Una unidad tardía o dañada podía dejar inactivos a los equipos de instalación y perturbar el trabajo posterior. Por ello, los clientes utilizaron términos de nivel de servicio que cubrían tiempos de entrega, verificaciones de condición, seguimiento en tiempo real y responsabilidad por daños. Los servicios de valor agregado crecieron un 7,10% anual hasta 2031 porque las inspecciones, la coordinación de secuenciación en obra y los protocolos de responsabilidad se convirtieron en elementos centrales de la entrega de proyectos. El memorando interprovincial de transporte por carretera de 2026 estableció un estándar de información común para las solicitudes de permisos de carga de gran tamaño, apoyando un intercambio de información más coherente entre jurisdicciones.
Gasto en Infraestructura que Respalda la Logística de Proyectos Remotos y del Norte
El gasto en infraestructura del norte creó una cartera de proyectos a largo plazo para el mercado de logística de productos prefabricados de Canadá. Los proyectos remotos a menudo dependían de la prefabricación porque contaban con mano de obra local limitada, condiciones climáticas severas y ventanas de construcción reducidas. El Presupuesto 2025 anunció 1,1 mil millones de USD para el Fondo de Primera y Última Milla con el fin de conectar proyectos mineros y de recursos con los corredores de transporte. La Oficina Presupuestaria del Parlamento estimó el gasto federal en infraestructura en 115 mil millones de USD desde 2025-26 hasta 2029-30. El compromiso de 292 millones de USD para la Carretera del Valle Mackenzie respaldó el acceso terrestre durante todo el año en los Territorios del Noroeste.[2]"Actualización del Gasto Federal en Infraestructura," Oficina Presupuestaria del Parlamento, pbo-dpb.ca La mejora del acceso durante todas las estaciones podría aumentar la viabilidad del despliegue de flotas específicas por ruta para entregas remotas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desequilibrio en el Viaje de Retorno de Transportes Especializados | -0.4% | Nacional, más agudo en el oeste de Canadá | Mediano plazo (2-4 años) |
| Escasez de Conductores de Carga de Gran Tamaño y Equipos de Escolta | -0.3% | Nacional, concentrado en Alberta y Columbia Británica | Corto plazo (≤ 2 años) |
| Complejidad de Permisos Provinciales y Cuellos de Botella en Corredores | -0.3% | Nacional, particularmente en corredores multijurisdiccionales | Corto plazo (≤ 2 años) |
| Interrupciones Climáticas en Entregas de Larga Distancia | -0.2% | Provincias de las praderas y norte de Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Desequilibrio en el Viaje de Retorno de Transportes Especializados
El transporte modular especializado frecuentemente se realizaba cargado en una dirección y regresaba con poca o ninguna carga. Los remolques de plataforma baja, los transportadores multieje y los convoyes de carga ancha tenían opciones de uso limitadas en el viaje de retorno una vez completada la entrega de un proyecto. Este patrón era particularmente difícil en el oeste de Canadá, donde la actividad se concentraba en corredores seleccionados de construcción y recursos. El mercado de logística de productos prefabricados de Canadá, por tanto, tenía menos oportunidades de construir rutas circulares eficientes que las redes de flete estándar. Los movimientos de retorno vacíos reducían la utilización de la flota y hacían que las adiciones de capacidad fueran menos atractivas para los operadores.[3] "Todo se Mueve por Camión," Statistics Canada, statcan.gc.ca Hasta que la demanda generara cargas de retorno confiables, esta restricción mantuvo alta la presión de costos para los transportistas especializados.
Disponibilidad Limitada de Conductores Especializados en Carga de Gran Tamaño y Equipos de Escolta
El transporte de cargas de gran tamaño dependía de conductores y equipos de escolta con licencias especializadas, capacidad de lectura de rutas y experiencia en seguridad. Statistics Canada reportó 13.310 puestos vacantes de conductores de camiones de transporte en el primer trimestre de 2026, en comparación con 11.780 en el primer trimestre de 2025. Casi el 30% de estas vacantes habían sido anunciadas durante 90 días o más. Trucking HR Canada informó en mayo de 2026 que el número de conductores que buscaban activamente empleo disminuyó en 900 desde abril de 2025. Los requisitos de licencias provinciales y los requisitos de cumplimiento de seguridad redujeron aún más el grupo de candidatos calificados para operadores de carga pesada. La escasez restringió la rapidez con que el mercado de logística de productos prefabricados de Canadá podía añadir capacidad especializada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte Ancla el Volumen mientras los Servicios de Valor Agregado se Expanden
El transporte representó el 68,50% de la participación del mercado de logística de productos prefabricados de Canadá en 2025. Esta participación reflejó la necesidad directa de trasladar módulos, paneles y componentes desde las fábricas hasta los sitios de proyecto. El transporte por carretera siguió siendo el modo principal para la construcción prefabricada porque servía a una amplia gama de ubicaciones de origen y destino. Los módulos volumétricos en Columbia Británica y Alberta se transportaban habitualmente en remolques de plataforma plana o plataforma baja. Los sistemas panelizados se transportaban en plataformas planas estándar y podían llegar a sitios no aptos para módulos de tamaño completo. El ferroviario proporcionó una alternativa para movimientos de paneles y componentes de mayor distancia donde los tiempos de tránsito lo permitían.
Los servicios de valor agregado registraron la CAGR proyectada más alta del 7,10% hasta 2031 en el mercado de logística de productos prefabricados de Canadá. El almacenamiento y depósito respaldó la preparación previa a la entrega justo a tiempo en sitios con espacio de almacenamiento limitado. El transporte aéreo atendió entregas urgentes a sitios remotos del norte, mientras que el marítimo y las vías navegables interiores respaldaron secciones de gran tamaño destinadas a ubicaciones costeras o accesibles por barcaza. Los clientes buscaron inspección previa a la entrega, coordinación de secuenciación de instalación, verificación de seguros y procesos de responsabilidad por daños. Los proveedores que suministraban registros de seguimiento, documentación de cronogramas y coordinación a nivel de obra tenían ventaja sobre los transportistas de flete estándar. El memorando de transporte por carretera de 2026 respaldó este modelo operativo mediante un estándar de información común para solicitudes de permisos interprovinciales de carga de gran tamaño.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Edificios Modulares Lideran mientras los Sistemas Panelizados Ganan Terreno
Los edificios modulares representaron el 46,20% del tamaño del mercado de logística de productos prefabricados de Canadá por tipo de producto en 2025. Esta posición en el tamaño del mercado reflejó la demanda de unidades volumétricas en la construcción residencial, de mano de obra y del sector de recursos. Los movimientos de edificios modulares eran más intensivos en transporte porque las unidades frecuentemente superaban los anchos legales de carretera. Dichas cargas requerían permisos, vehículos piloto, horarios de circulación restringidos e ingeniería de rutas.[4]"Informe de la Industria de Construcción Modular Permanente Canadiense 2026," Modular Building Institute, modular.org Alberta, Columbia Británica y Manitoba respaldaron una actividad sustancial de transporte modular a través de viviendas para campamentos mineros, proyectos de comunidades indígenas y desarrollo suburbano. El apoyo de políticas cubrió aplicaciones de atención médica, educación y vivienda asequible, con un papel significativo para las ubicaciones rurales y remotas.
Los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 6,98% hasta 2031. Estos productos podían transportarse en plataformas planas estándar sin las obligaciones de escolta y horarios restringidos asociadas con muchos módulos volumétricos. Esto les dio acceso a una base de transportistas más amplia y respaldó las entregas urbanas donde las normas de carga de gran tamaño eran más restrictivas. La industria de logística de productos prefabricados de Canadá se benefició porque los paneles también llegaban a sitios que no podían aceptar módulos completos. Otros tipos de prefabricados incluían estructuras de acero preingenierizado y paneles de hormigón prefabricado. Estos productos suministraron volúmenes estables para obras comerciales e infraestructura, particularmente en Ontario y Quebec.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: El Volumen Residencial Respalda el Crecimiento Comercial
Los edificios residenciales representaron el 47,55% de la participación del mercado de logística de productos prefabricados de Canadá en 2025. La demanda de vivienda en las provincias canadienses mantuvo las viviendas construidas en fábrica dentro de la cartera de construcción. Los programas de Build Canada Homes y la CMHC crearon una base plurianual para los movimientos de viviendas modulares y panelizadas. La asociación entre Alberta y Build Canada Homes cubrió al menos 1.460 viviendas asequibles utilizando métodos de construcción modernos. Esta actividad respaldó movimientos recurrentes entre las ubicaciones de fabricación y los sitios de proyectos residenciales. Los proyectos residenciales también requerían entregas alineadas con la disponibilidad del sitio y la secuenciación de la instalación.
Los edificios comerciales registraron la CAGR proyectada más alta del 7,23% hasta 2031. Los centros de datos, las instalaciones de atención médica, los módulos minoristas modulares y las unidades industriales ligeras utilizan cada vez más sistemas construidos en fábrica para acortar la entrega de proyectos. Los módulos comerciales eran más pesados y de geometría más variada que muchas unidades residenciales. También tenían requisitos de entrega más estrictos vinculados a los calendarios de puesta en marcha. Estas características aumentaron el valor del equipo especializado y el transporte con control de condiciones dentro del mercado de logística de productos prefabricados de Canadá. La otra categoría de aplicación, que incluye infraestructura, educación y construcción militar, proporcionó demanda especializada en ubicaciones gubernamentales y de recursos remotos.
Análisis Geográfico
El oeste de Canadá fue el área más activa para el mercado de logística de productos prefabricados de Canadá. El Corazón Industrial de Alberta y los corredores de construcción de Edmonton hacia el norte generaron demanda de carga pesada para equipos de proceso, viviendas para la fuerza laboral y estructuras industriales. Mammoet Canada Western trasladó dos reactores de óxido de etileno de 670 toneladas a la instalación Scotford de Shell en 2025, con un peso bruto total de 1,76 millones de kilogramos. Columbia Británica añadió pasos de montaña, rutas de transbordadores costeros y restricciones de entrega en el Gran Vancouver al desafío operativo. Estas condiciones requerían capacidad de ingeniería de rutas en terrenos variados y modos de transporte diversos.
Ontario y Quebec representaron las mayores áreas de construcción combinadas, y la adopción de prefabricados incrementó los volúmenes logísticos relacionados. Los principales centros urbanos de Ontario generaron entregas modulares residenciales e institucionales que necesitaban ventanas de entrega restringidas alrededor del Área Metropolitana de Toronto y los corredores de tránsito de Ottawa. Quebec seleccionó 11 proyectos con un total de 336 unidades para entrega en verano de 2026 a través de la Iniciativa de Vivienda Multifamiliar Altamente Prefabricada. La densidad urbana limitó el acceso al sitio y los horarios de entrega, lo que respaldó la demanda de proveedores de servicios coordinados. La actividad de construcción en estas provincias respaldó un alto volumen de movimientos de fábrica a obra.
El norte de Canadá incluía los Territorios del Noroeste, Nunavut, Yukón y las áreas remotas del norte de Ontario y Quebec. La construcción prefabricada era práctica en estas ubicaciones porque la mano de obra en obra era limitada, el clima era severo y algunas comunidades dependían de caminos de hielo estacionales o flete aéreo. La Agencia Canadiense de Desarrollo Económico del Norte ha incluido cadenas de suministro del norte más sólidas y mayor capacidad logística entre sus prioridades para 2026. El gasto federal en infraestructura y la mejora del acceso durante todas las estaciones respaldan una futura expansión de las rutas de transporte especializadas. El mercado de logística de productos prefabricados de Canadá podría beneficiarse de estos corredores a medida que mejore el acceso. Los proveedores de carga pesada del oeste ya establecidos estaban posicionados para atender proyectos remotos porque ya gestionaban rutas complejas y cargas especializadas.
Panorama Competitivo
El mercado de logística de productos prefabricados de Canadá estaba moderadamente fragmentado y operaba en 3 grupos distintos de proveedores. Los transportistas pancanadienses como TFI International y Mullen Group tenían ventajas en escala, densidad de rutas y capacidad de inversión en flota. Sus operaciones estándar no siempre estaban diseñadas para unidades de gran tamaño y entregas modulares secuenciadas. Los especialistas en carga pesada como Mammoet Canada Western suministraban transportadores modulares autopropulsados, gatos de cable y configuraciones multieje con ingeniería de rutas. El trabajo de Mammoet en abril de 2026 en la mina Jansen de BHP demostró la capacidad técnica requerida para grandes movimientos de proyectos prefabricados. Las empresas logísticas multinacionales contaban con capacidades de almacenamiento y flete general, mientras que su participación especializada en carga de gran tamaño seguía siendo más limitada.
Mullen Group completó la adquisición de Lac La Biche Transport Ltd., con vigencia a partir del 1 de enero de 2026, y adquirió el 70% restante de Thrive Fluid Management Group Ltd., con vigencia a partir del 1 de febrero de 2026. Estas adquisiciones ampliaron sus capacidades logísticas en el sector energético y la industria especializada en el oeste de Canadá. En julio de 2026, Mullen Group reportó ingresos de 439 millones de USD y añadió 36 millones de USD a su programa de capital para 2026. Mammoet también completó en marzo de 2026 la fase de la Unidad 4 del programa de Reemplazo de Componentes Principales de Bruce Power, proporcionando servicios de elevación, transporte y deslizamiento con gato. Estos movimientos ilustraron la importancia del equipo especializado, la experiencia en proyectos industriales y el alcance de la red regional. El mercado de logística de productos prefabricados de Canadá recompensó a los transportistas que podían combinar equipos con disciplina operativa.
Las ofertas integradas crearon un punto de diferenciación claro en el mercado de logística de productos prefabricados de Canadá. Los transportistas que gestionaban el transporte de carga pesada, los permisos, el seguimiento de la cadena de custodia y la secuenciación de la instalación ofrecían un servicio más completo que los operadores de flete de productos básicos. El memorando federal-provincial-territorial de 2026 respaldó estándares de información comunes para las solicitudes de permisos de carga de gran tamaño. Una mejor información sobre permisos podría reducir la fricción administrativa en las rutas interprovinciales con el tiempo. Los operadores competían en conocimiento de rutas, disponibilidad de equipos especializados, controles de seguridad y capacidad para cumplir calendarios de entrega estrictos. La actividad de adquisiciones de Mullen y la ejecución de grandes proyectos de Mammoet mostraron 2 vías hacia un posicionamiento más sólido dentro de la industria de logística de productos prefabricados de Canadá.
Líderes de la Industria de Logística de Productos Prefabricados de Canadá
Mullen Group Ltd.
TFI International Inc.
Mammoet Canada Western Ltd.
Manitoulin Transport
Day & Ross
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Mammoet Canada Western completó el reemplazo del castillete de extracción en la mina de potasa Jansen de BHP en Saskatchewan, transportando secciones prefabricadas desde Alberta e instalando una estructura de 2.090 toneladas utilizando transportadores modulares autopropulsados y grúas de oruga. El enfoque modular redujo los requisitos de mano de obra en obra y permitió flujos de trabajo paralelos para acortar el cronograma del proyecto en comparación con los métodos de construcción convencionales.
- Marzo de 2026: Mammoet Canada Western regresó a la instalación nuclear de Bruce Power en Ontario para ejecutar la fase de la Unidad 4 del programa de Reemplazo de Componentes Principales, proporcionando servicios de elevación, transporte y deslizamiento con gato utilizando una grúa de anillo PTC-35 de 1.600 toneladas. La operación de seis meses incluyó el despliegue de transportadores modulares autopropulsados para trasladar generadores de vapor descomisionados a almacenamiento a largo plazo.
- Marzo de 2026: Titanium Transportation Group completó su transacción de privatización liderada por la dirección, con todas las acciones adquiridas a 2,22 CAD (1,60 USD) por acción, una prima del 41% sobre el cierre previo al anuncio por parte de TTNM Management Acquisition Limited y Trunkeast Investments Canada. La empresa fue posteriormente retirada de la Bolsa de Valores de Toronto, eliminando un transportista especializado canadiense cotizado en bolsa de los informes financieros visibles al mercado.
- Agosto de 2025: DSV inauguró el mayor centro logístico multicliente de Canadá en Innisfil, Ontario, con una superficie aproximada de 1,3 millones de pies cuadrados, paneles solares que cubren aproximadamente el 16% del techo y acceso directo a la Autopista 400. La instalación fue la más grande entre las 22 ubicaciones canadienses de DSV, creó más de 200 empleos permanentes y está posicionada como un nodo de distribución estratégico para el flete de Ontario.


Alcance del Informe del Mercado de Logística de Productos Prefabricados de Canadá
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Depósito | |
| Servicios de Valor Agregado |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Prefabricados |
| Edificios Residenciales |
| Edificios Comerciales |
| Otros |
| Por Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Producto | Edificios Modulares | |
| Sistemas Panelizados y Componentizados | ||
| Otros Tipos de Prefabricados | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál era el tamaño de la logística de productos prefabricados de Canadá en 2026?
El sector fue valorado en 1,04 mil millones de USD en 2026 y se pronosticó que alcanzaría 1,35 mil millones de USD en 2031 a una CAGR del 5,48%. Sus requisitos logísticos incluían despacho desde fábrica, transporte de larga distancia especializado, preparación regional y entrega en obra. La demanda abarcó viviendas, módulos industriales y sistemas panelizados que se desplazaban entre sitios de producción y ubicaciones de instalación.
¿Qué servicio generó la mayor participación en los ingresos?
El transporte representó el 68,50% de los ingresos en 2025 porque las unidades y componentes construidos en fábrica necesitaban ser trasladados directamente desde los sitios de producción hasta las ubicaciones de los proyectos. La carretera transportó la mayoría de los módulos volumétricos y paneles. El ferroviario, el aéreo y el transporte marítimo atendieron movimientos seleccionados de mayor distancia, urgentes, costeros y en áreas remotas.
¿Qué categoría de producto creció más rápido hasta 2031?
Los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 6,98% hasta 2031. Podían transportarse en plataformas planas estándar y evitaban muchos requisitos de escolta, ingeniería de rutas y horarios restringidos. Esto los hacía adecuados para sitios urbanos donde las entregas volumétricas más anchas enfrentaban restricciones operativas.
¿Qué aplicación tuvo la mayor tasa de crecimiento?
Los edificios comerciales registraron la CAGR proyectada más alta del 7,23% hasta 2031. Los centros de datos, las instalaciones de atención médica, los módulos minoristas modulares y las unidades industriales ligeras utilizaron modelos de entrega construidos en fábrica. Sus requisitos de entrega incluían cargas más pesadas, plazos más estrictos y coordinación detallada en obra.
¿Qué factores restringieron la capacidad de transporte prefabricado especializado?
El desequilibrio en el viaje de retorno, la disponibilidad limitada de conductores y escoltas calificados para carga de gran tamaño, la complejidad de los permisos y las interrupciones climáticas limitaron el crecimiento de la capacidad. El primer trimestre de 2026 registró 13.310 puestos vacantes de conductores de camiones de transporte. Casi el 30% de las vacantes habían sido anunciadas durante 90 días o más.
¿Qué regiones generaron la mayor actividad de flete?
El oeste de Canadá fue el área más activa porque Alberta respaldó la actividad de carga pesada industrial y Columbia Británica añadió complejidad de montaña, transbordador y entrega urbana. Ontario y Quebec respaldaron volúmenes institucionales y residenciales. El norte de Canadá dependía de la prefabricación, donde las condiciones de mano de obra, clima y acceso limitaban la construcción en obra.
Última actualización de la página el:



