
Taille et part du marché des micropousses au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
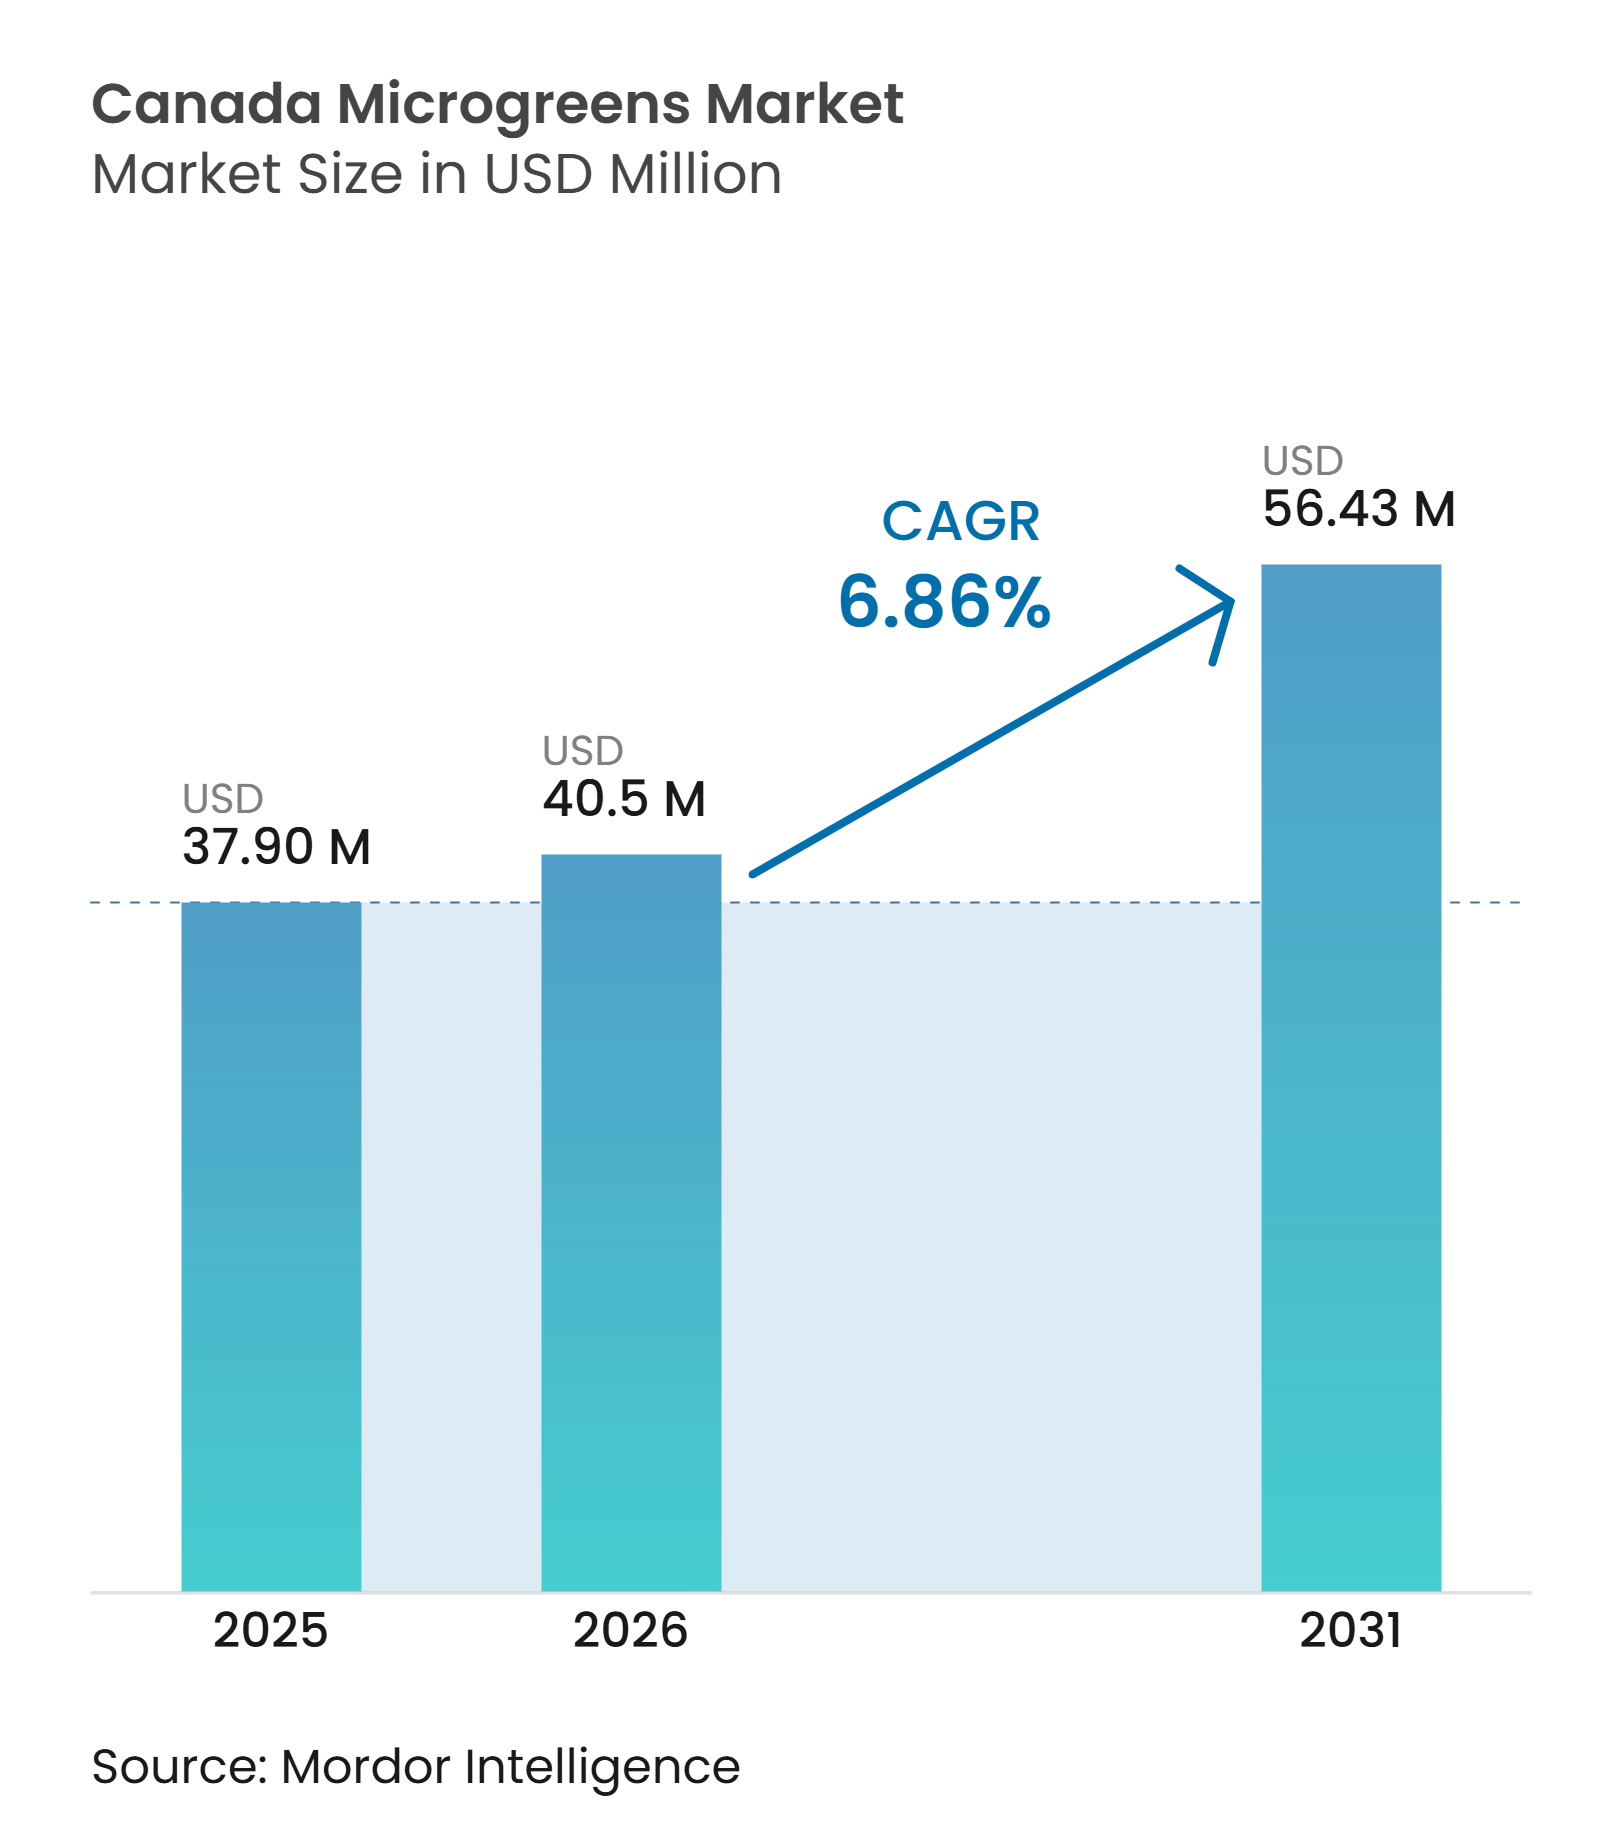
| Taille du marché de l'année de base (2025) | 37.90 Millions de dollars américains |
| Taille du Marché (2026) | 40.5 Millions de dollars américains |
| Taille du Marché (2031) | 56.43 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des micropousses au Canada par Mordor Intelligence
Le marché des micropousses au Canada était évalué à 37,90 millions USD en 2025 et devrait croître de 40,50 millions USD en 2026 à 56,43 millions USD d'ici 2031, enregistrant un CAGR de 6,86 % au cours de la période de prévision 2026–2031. La période hivernale de 6 mois au Canada limite l'offre intérieure de produits frais cultivés en plein air, ce qui soutient la demande pour les cultures en environnement contrôlé telles que les micropousses. Les producteurs peuvent récolter localement tout au long de l'année, offrant aux détaillants et aux acheteurs de la restauration une alternative plus fraîche aux produits transportés sur de longues distances. La demande urbaine est concentrée à Toronto, Montréal, Vancouver et Calgary, où les restaurants et les épiceries représentent les circuits commerciaux les plus établis. En 2025, la préférence accrue des consommateurs pour les produits cultivés au Canada a renforcé la visibilité des fournisseurs nationaux à la suite de mesures commerciales ayant affecté certaines importations de produits frais en provenance des États-Unis. Le marché des micropousses au Canada favorise donc les opérateurs qui combinent une production de proximité, une gestion fiable de la chaîne du froid et des relations établies avec les détaillants ou les chefs cuisiniers.
Points clés du rapport
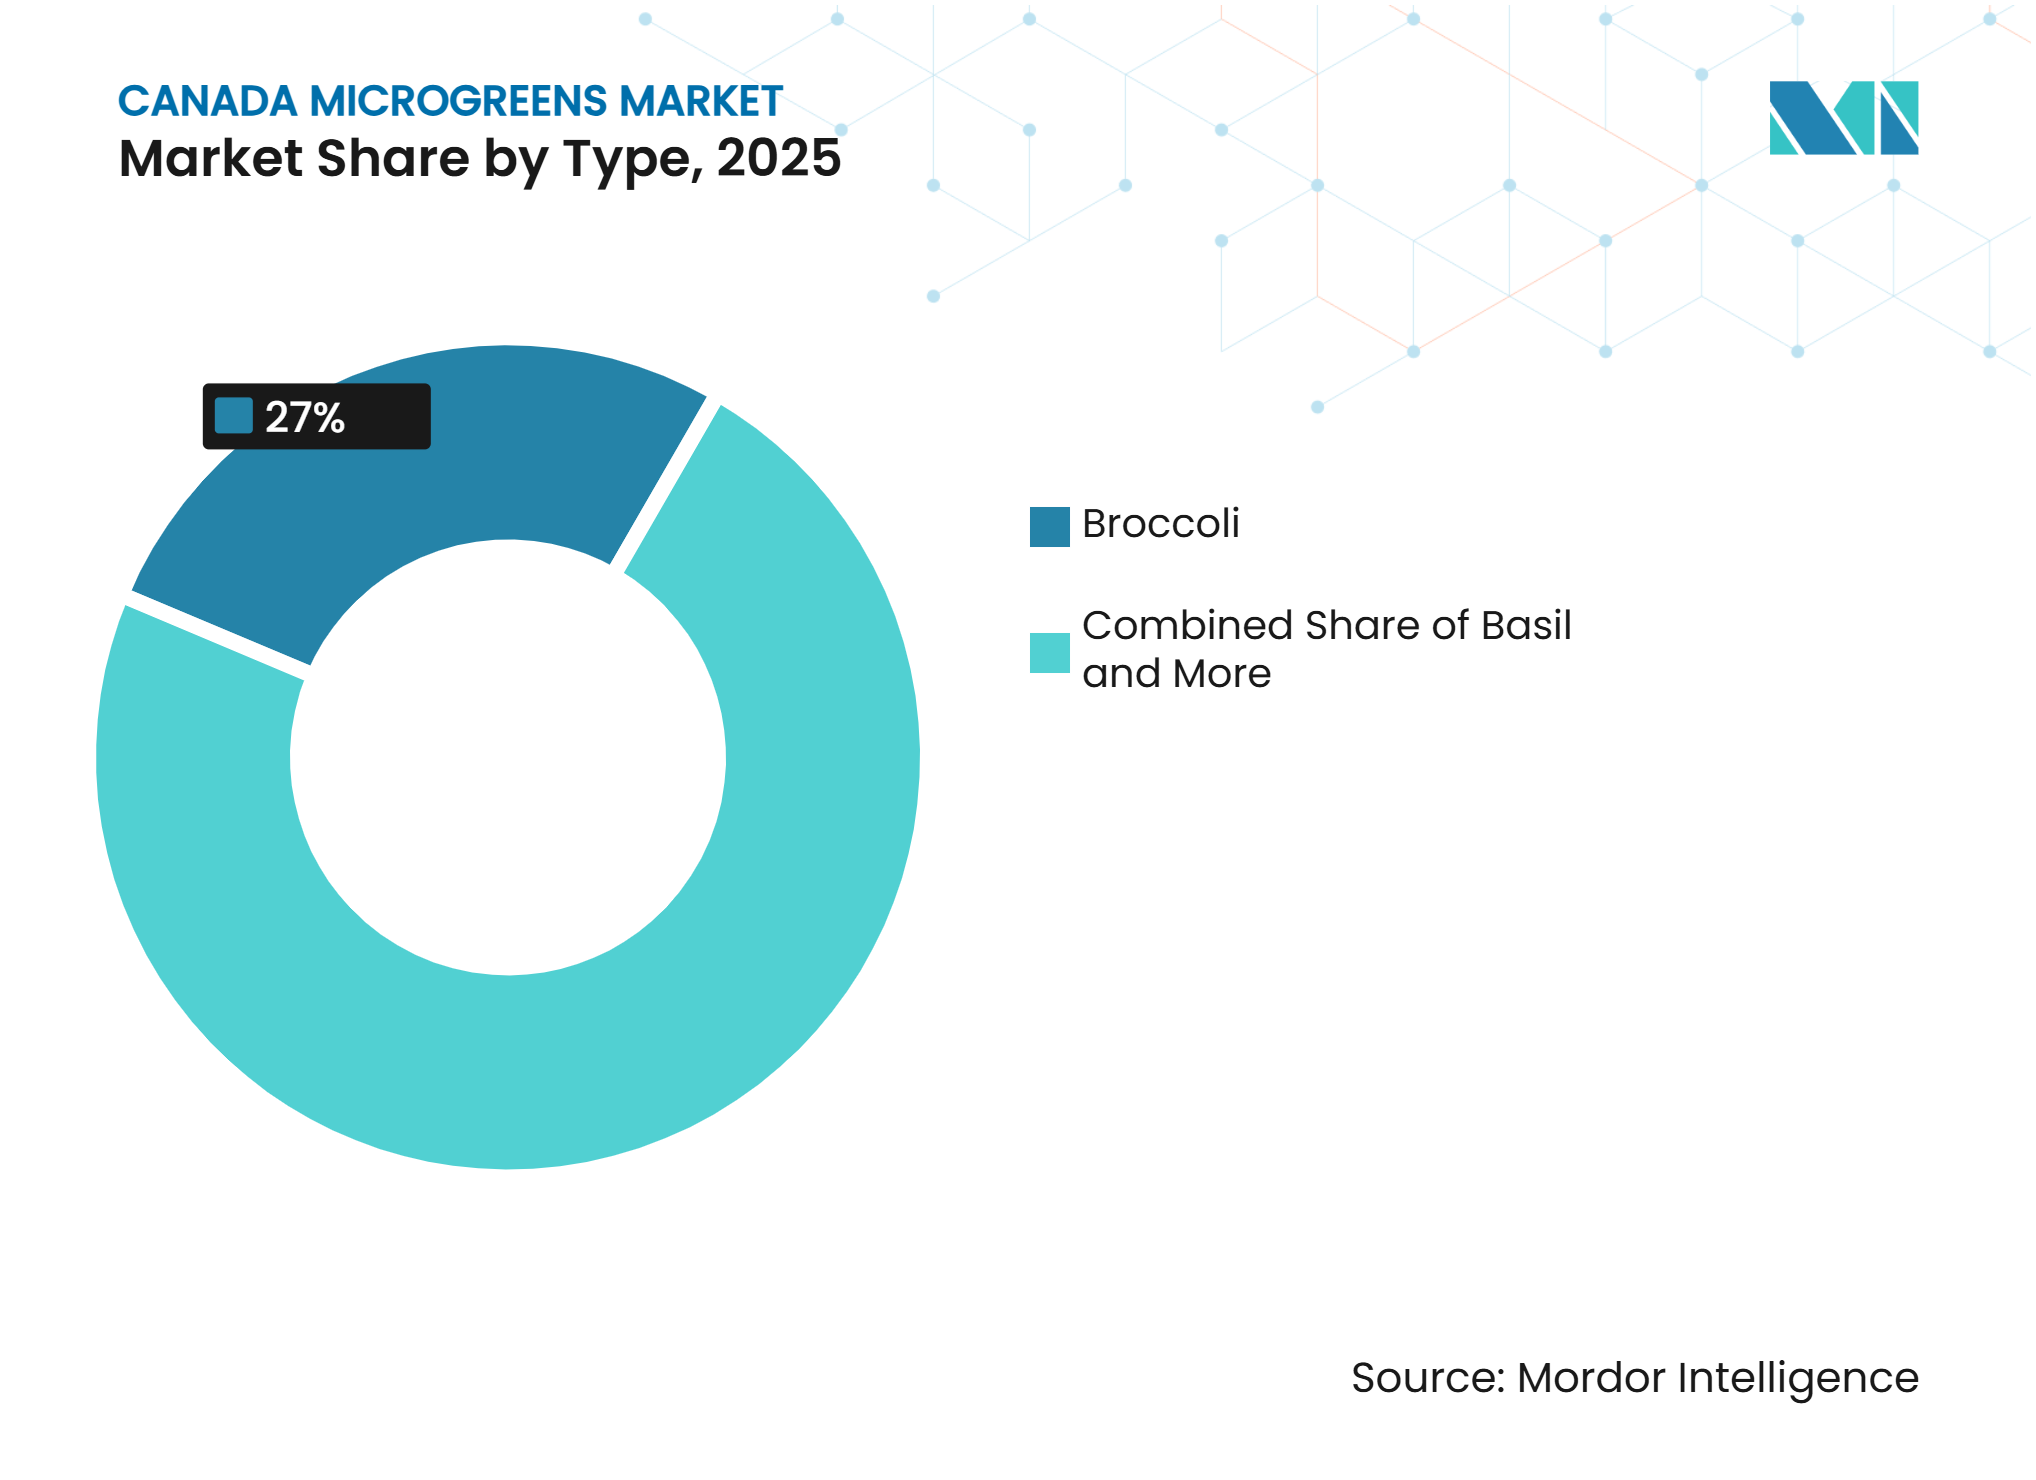
- Par type, le brocoli était le segment le plus important et détenait 27,0 % de la part du marché des micropousses au Canada en 2025, tandis que le basilic est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 14,5 % entre 2026 et 2031.
- Par méthode de culture, l'agriculture intérieure était le segment le plus important et représentait 48,0 % de la taille du marché des micropousses au Canada en 2025, tandis que l'agriculture verticale est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 19,7 % entre 2026 et 2031.
- Par substrat de croissance, la tourbe était le segment le plus important et détenait 33,2 % de la part de marché en 2025, tandis que la fibre de coco est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 15,5 % entre 2026 et 2031.
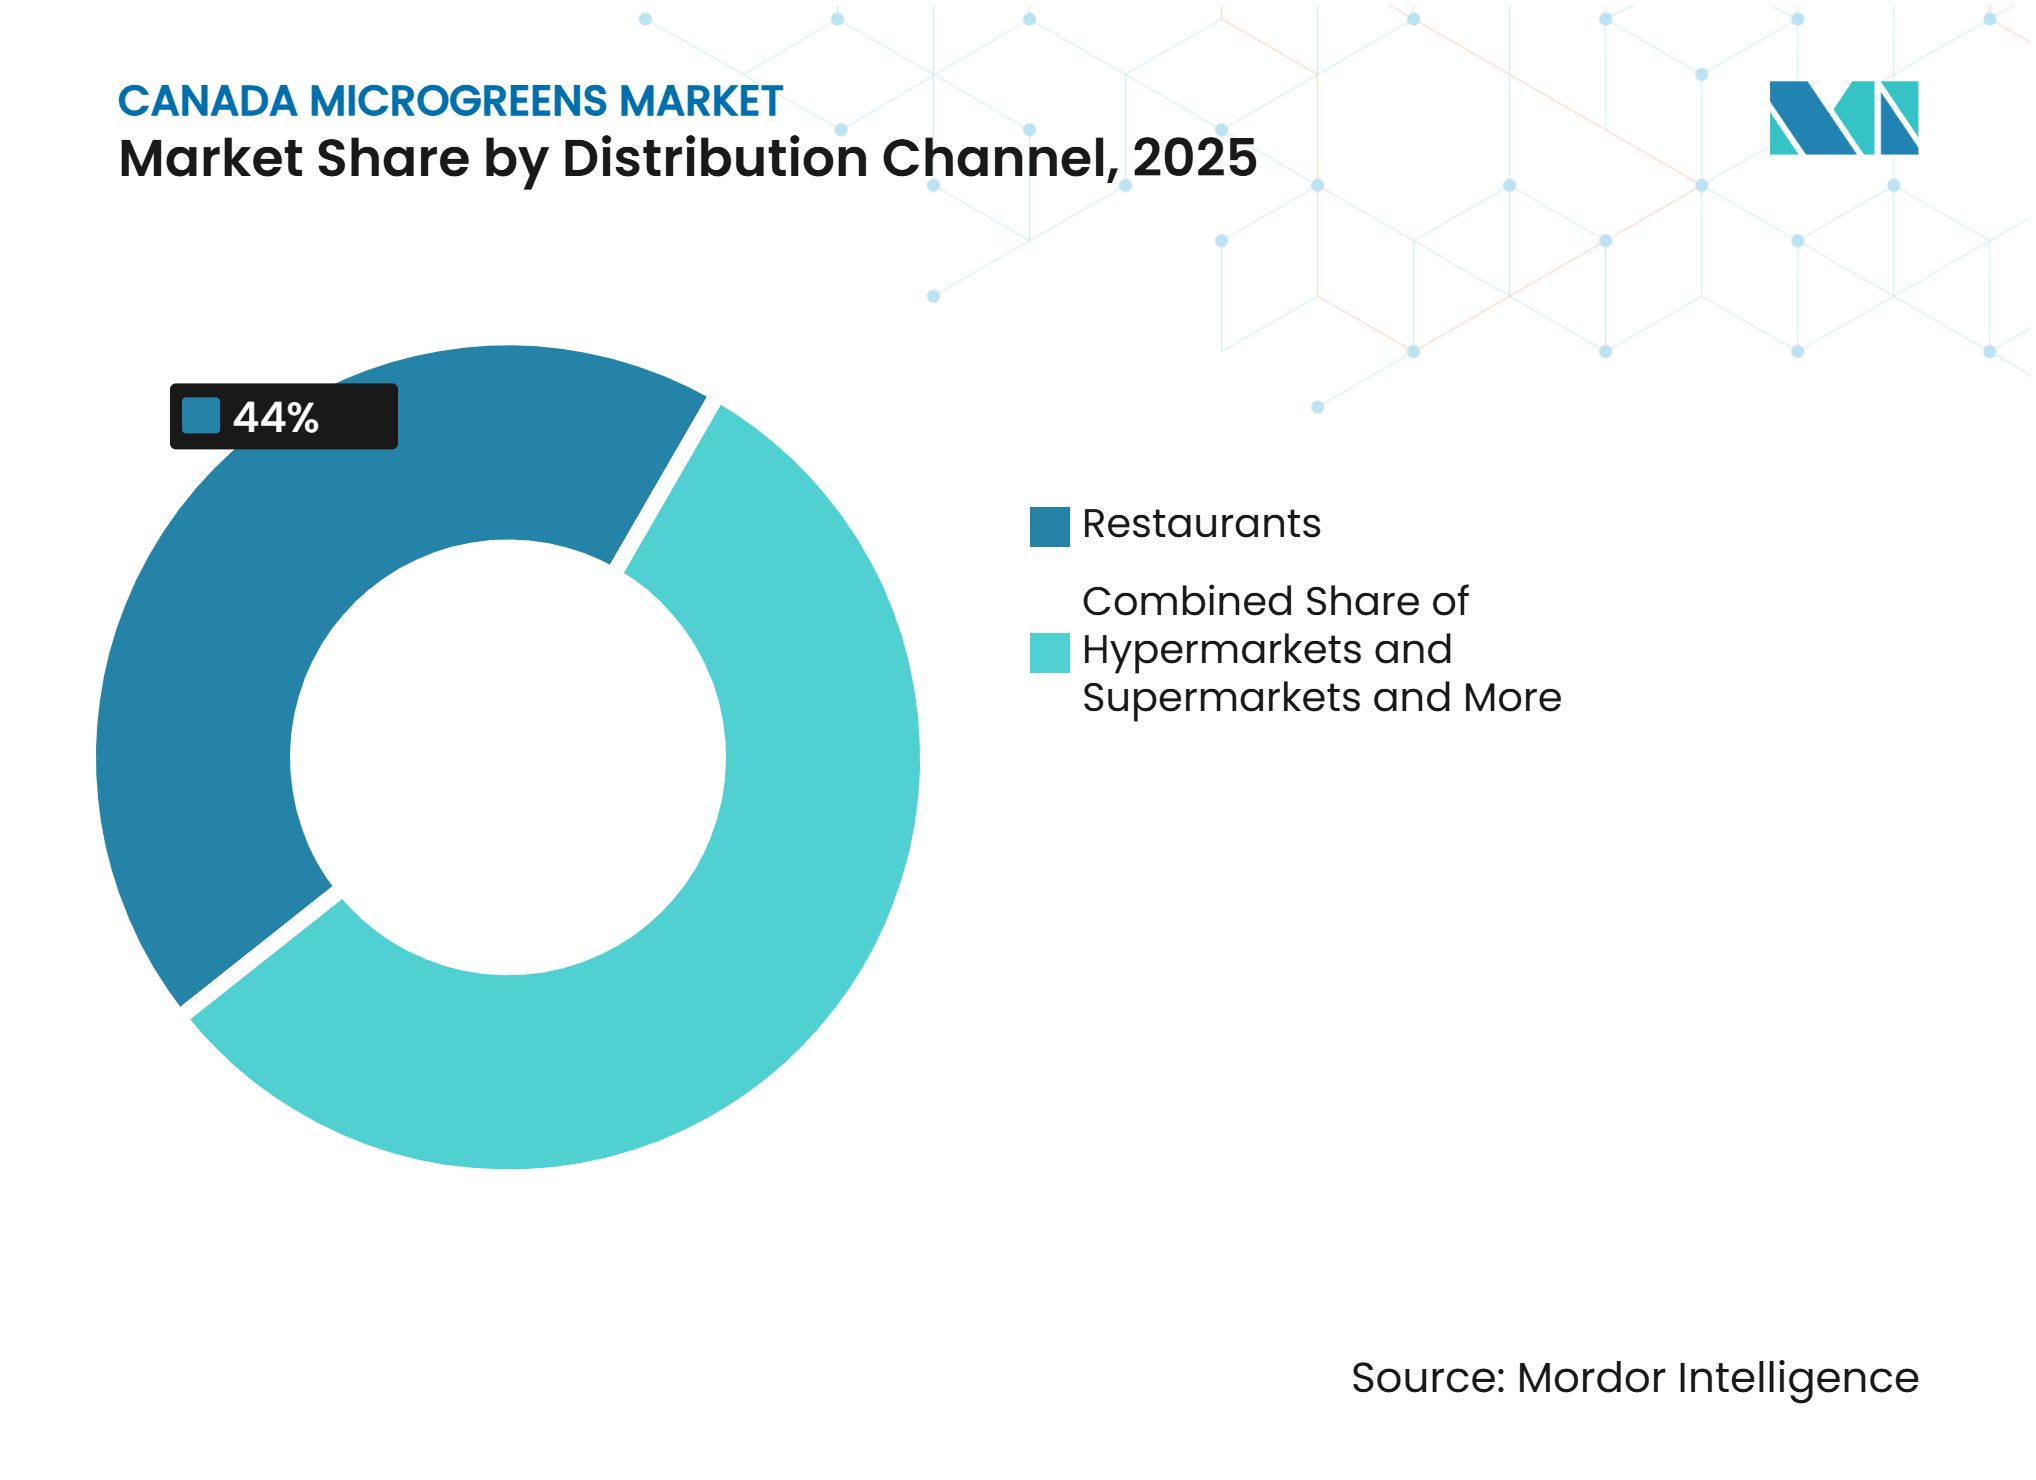
- Par canal de distribution, les restaurants étaient le segment le plus important et détenaient 44,0 % de la part de marché en 2025, tandis que les supermarchés et hypermarchés sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 11,7 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande hivernale pour les micropousses produites localement | +1.2% | National, plus fort en Ontario et au Québec de novembre à avril | Court terme (≤ 2 ans) |
| Expansion de la production intérieure en Ontario, au Québec, en Alberta et en Colombie-Britannique | +1.5% | Ontario, Québec, Alberta et Colombie-Britannique | Moyen terme (2-4 ans) |
| Adoption par les chefs et la restauration à Toronto, Montréal, Vancouver et Calgary | +1.1% | Toronto, Montréal, Vancouver et Calgary | Court terme (≤ 2 ans) |
| Référencement en grande distribution de micropousses emballées cultivées au Canada | +1.0% | Ontario et Colombie-Britannique, avec expansion vers le Québec | Moyen terme (2-4 ans) |
| Résilience de l'approvisionnement national lors des perturbations transfrontalières des produits frais | +0.9% | National, avec des gains précoces en Ontario et en Colombie-Britannique | Court terme (≤ 2 ans) |
| Production à l'année près des centres de consommation canadiens à forte densité | +0.7% | Toronto, Montréal, Vancouver et Ottawa-Gatineau | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande hivernale pour les micropousses produites localement
Le climat froid du Canada et les limitations saisonnières de la production de produits frais en plein air soutiennent la demande pour les micropousses produites localement pendant la saison hivernale. Les installations d'agriculture en environnement contrôlé (AEC) peuvent maintenir une production à l'année sous des conditions contrôlées de température, d'éclairage, d'humidité et d'irrigation, permettant aux producteurs d'approvisionner en micropousses fraîches lorsque la culture en plein air est limitée. Statistique Canada a rapporté que la superficie totale des serres au Canada a augmenté de 1,4 % pour atteindre 35,9 millions de mètres carrés en 2025, tandis que les superficies de serres consacrées à la laitue et aux fines herbes ont augmenté respectivement de 8,1 % et 11,2 %, indiquant un investissement continu dans la culture protégée[1]. Cette infrastructure de production en expansion soutient la disponibilité des légumes verts frais cultivés localement en hiver et peut réduire la dépendance aux produits transportés depuis des régions de culture éloignées. GoodLeaf Farms a rapporté que la demande pour ses légumes verts cultivés au Canada a presque doublé en avril 2025, reflétant un intérêt accru des consommateurs pour les légumes verts frais produits localement. La combinaison des contraintes de production hivernale, de l'expansion des capacités d'AEC et de la préférence des consommateurs pour les produits cultivés au Canada soutient donc la demande hivernale pour les micropousses au Canada.
Expansion de la production intérieure en Ontario, au Québec, en Alberta et en Colombie-Britannique
L'expansion des capacités d'agriculture en environnement contrôlé (AEC) dans les principales provinces canadiennes renforce la base d'approvisionnement national en micropousses et autres légumes verts frais. L'Ontario, le Québec, l'Alberta et la Colombie-Britannique ont développé une activité d'agriculture urbaine et intérieure, avec des installations situées à proximité des principaux centres de population et de restauration. Le Québec offre une indication claire de cette tendance. Le portrait 2025 d'AU/LAB a recensé 202 entreprises d'agriculture urbaine, contre 175 en 2024, tandis que plus de 60 % des entreprises produisaient en environnement contrôlé, notamment des légumes feuilles et des micropousses. Le nombre d'entreprises de culture maraîchère intérieure est également passé de 20 en 2024 à 38 en 2025. La concentration de la production intérieure autour des grands marchés urbains peut raccourcir les distances de livraison, améliorer la rapidité de mise en marché après récolte et permettre aux producteurs d'assurer un approvisionnement local régulier aux restaurants, détaillants et autres acheteurs de la restauration. Par conséquent, la poursuite des investissements dans les capacités d'agriculture intérieure distribuée dans les principaux centres de population du Canada devrait soutenir la disponibilité et l'adoption commerciale des micropousses produites localement.
Adoption par les chefs et la restauration à Toronto, Montréal, Vancouver et Calgary
L'adoption croissante des micropousses par les restaurants et les opérateurs de restauration soutient la demande pour des produits frais approvisionnés localement dans les principaux marchés urbains du Canada. Les chefs peuvent utiliser les micropousses comme ingrédients dans les salades, les entrées, les sandwichs et les plats dressés, avec des exigences souvent variables selon la variété, la saveur, l'apparence et la fraîcheur à la récolte. Goldfarm Canada Inc. approvisionne directement les chefs et les restaurants de la région de Toronto depuis sa ferme basée à Guelph, tandis que Kyan Culture Inc. produit des micropousses à Vankleek Hill et sert des clients dans tout le corridor Montréal–Ottawa-Gatineau. Ces modèles de vente directe à la ferme permettent aux producteurs de se démarquer par la fraîcheur, la variété des produits, les commandes personnalisées et la réactivité des livraisons plutôt que par la seule échelle de production. À mesure que les restaurants et les opérateurs de restauration haut de gamme intègrent de plus en plus des légumes verts spéciaux cultivés localement dans leurs menus, les centres de demande urbains établis et les corridors de production environnants peuvent offrir aux producteurs de micropousses des opportunités de développer des relations B2B récurrentes sans nécessiter de réseaux de distribution à l'échelle nationale.
Référencement en grande distribution de micropousses emballées cultivées au Canada
La grande distribution constitue un circuit important pour les micropousses emballées de marque afin d'atteindre une large base de consommateurs, tandis que l'expansion des produits cultivés au Canada peut renforcer le positionnement des alternatives produites localement. En mars 2025, le Gouvernement du Canada a annoncé des tarifs douaniers de 25 % sur 20,9 milliards USD de marchandises importées des États-Unis, les fruits et légumes étant inclus dans une liste plus large considérée pour des contre-mesures supplémentaires, soulignant l'importance de la résilience de l'approvisionnement alimentaire national[2]. Cependant, les tarifs initiaux de la liste du 4 mars ont été supprimés avec effet au 1er septembre 2025. GoodLeaf Farms avait déjà établi une large présence en grande distribution, ses micropousses et jeunes pousses étant disponibles chez les principaux détaillants ontariens, notamment Loblaws, Sobeys, Metro, Whole Foods et Real Canadian Superstore. Au Québec, Avril Supermarché Santé exploite un système d'agriculture verticale en magasin dans son établissement de Laval, qui produit des micropousses pour ses huit magasins et leurs bistrots, tout en signalant une augmentation de 20 à 25 % des ventes dans la catégorie des micropousses après l'introduction de sa propre production. Ces relations commerciales établies et ces modèles de production intégrée en magasin peuvent créer des barrières pour les petits producteurs cherchant à accéder aux rayons des supermarchés, bien que les détaillants régionaux et les marchés insuffisamment desservis continuent d'offrir des opportunités pour les micropousses emballées cultivées au Canada.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Courte durée de conservation lors de la distribution interprovinciale | -0.7% | National, plus aigu dans les provinces de l'Atlantique et dans les Prairies | Court terme (≤ 2 ans) |
| Coûts d'électricité, de chauffage et de main-d'œuvre dans les fermes canadiennes en environnement contrôlé | -0.8% | Alberta, Ontario et provinces de l'Atlantique | Long terme (≥ 4 ans) |
| Exigences HACCP et de contrôle microbien spécifiques au site | -0.4% | National | Moyen terme (2-4 ans) |
| Infrastructure de distribution et de vente au détail inégale en dehors des provinces principales | -0.4% | Provinces de l'Atlantique, Prairies et territoires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Courte durée de conservation lors de la distribution interprovinciale
La courte durée de conservation après récolte des micropousses crée une contrainte logistique importante pour la distribution interprovinciale au Canada, car la qualité du produit peut se détériorer rapidement sans contrôle approprié de la température et une manipulation soigneuse. Des circuits de distribution plus longs peuvent réduire la fenêtre de vente commercialement disponible pour les détaillants et les acheteurs de la restauration, en particulier lorsque les produits sont transportés depuis les principaux centres de production vers des marchés éloignés tels que les provinces de l'Atlantique et les provinces des Prairies. Le maintien de la fraîcheur sur ces circuits peut également accroître les exigences en matière de transport réfrigéré, d'emballage protecteur, de coordination des stocks et de livraison rapide, augmentant ainsi les coûts de distribution pour les producteurs. Par conséquent, le marché des micropousses au Canada reste plus favorable commercialement aux producteurs opérant à proximité des principaux centres de consommation, où des distances de livraison plus courtes peuvent contribuer à préserver la qualité du produit et à réduire les pertes après récolte.
Coûts d'électricité, de chauffage et de main-d'œuvre dans les fermes canadiennes en environnement contrôlé
La hausse des coûts d'électricité, de chauffage et de main-d'œuvre accroît les pressions opérationnelles pour les producteurs en environnement contrôlé au Canada, en particulier pour les installations nécessitant un contrôle environnemental continu et une production à l'année. Statistique Canada a rapporté que les dépenses d'exploitation totales des serres ont augmenté de 4,3 % pour atteindre 4,2 milliards CAD (3,1 milliards USD) en 2025, reflétant des coûts d'intrants et de production plus élevés. Les coûts d'électricité ont augmenté de 21,2 % au cours de l'année, tandis que les coûts du gaz naturel, des autres combustibles et du mazout ont également augmenté, ajoutant une pression sur les marges de production[3]. Les petits opérateurs de micropousses peuvent avoir moins de capacité à absorber ces augmentations ou à investir dans des systèmes d'éclairage écoénergétiques, des systèmes de contrôle climatique et l'automatisation. Par conséquent, le marché des micropousses au Canada accorde une plus grande importance aux systèmes de production écoénergétiques, aux cycles de culture optimisés et à la productivité de la main-d'œuvre, tandis que des coûts d'exploitation plus élevés peuvent contraindre l'expansion dans les régions où la production en environnement contrôlé est plus coûteuse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le brocoli est en tête tandis que le basilic enregistre la croissance la plus rapideLe brocoli détenait 27,0 % de la part du marché des micropousses au Canada par type en 2025, soutenu par son utilisation établie dans les mélanges de vente au détail, les salades et les menus de restaurants. Sa saveur familière et son positionnement nutritionnel le rendent accessible aux consommateurs qui découvrent les micropousses, tandis que sa compatibilité avec les assortiments mixtes soutient une adoption plus large en grande distribution. Le chou, la roquette et les micropousses de pois forment le groupe établi suivant, la roquette offrant une saveur poivrée, les pois une douceur légère et le chou servant de base relativement neutre pour les produits mélangés. Le radis reste pertinent pour le contraste visuel et une saveur plus prononcée dans la gastronomie, tandis que le tournesol et d'autres variétés soutiennent les circuits artisanaux, les abonnements et les marchés de producteurs.
Le basilic devrait se développer à un CAGR de 14,5 % entre 2026 et 2031, le taux de croissance le plus rapide parmi les types sur le marché des micropousses au Canada. Son arôme et sa saveur distinctifs soutiennent des applications dans la cuisine méditerranéenne et italienne, la restauration haut de gamme, les salades et les garnitures, tandis que sa compatibilité avec la production hydroponique et en environnement contrôlé soutient la culture à l'année. Le cresson, la mizuna, le cerfeuil et d'autres variétés spéciales continuent de servir les chefs à la recherche de saveurs, de couleurs et de textures différenciées. Leurs volumes de production plus faibles rendent les relations directes avec les restaurants et les détaillants spécialisés importantes, en particulier dans les grands marchés urbains. Le marché des micropousses au Canada combine donc une demande établie pour le brocoli avec des opportunités de croissance plus rapide pour le basilic et d'autres variétés spéciales, la différenciation des produits et un approvisionnement fiable à l'année soutenant l'expansion dans les circuits de vente au détail et de restauration.



Par méthode de culture :
l'agriculture intérieure est en tête tandis que l'agriculture verticale se développe le plus rapidementL'agriculture intérieure représentait 48,0 % de la taille du marché des micropousses au Canada par méthode de culture en 2025, soutenue par la production à l'année, les conditions de culture contrôlées et la proximité des principaux centres de demande urbaine. Cette méthode permet aux producteurs de gérer l'éclairage, la température, l'humidité, l'irrigation et les calendriers de récolte indépendamment des conditions météorologiques extérieures, ce qui est particulièrement important pour les micropousses nécessitant des cycles de production fréquents et des livraisons fiables. Les installations intérieures contrôlées peuvent également accueillir plusieurs variétés dans le même environnement de production, permettant aux producteurs d'approvisionner les restaurants, les détaillants et les circuits de vente directe aux consommateurs avec une qualité de produit constante. Les serres restent une alternative importante pour les producteurs régionaux car elles peuvent assurer une production à l'année avec des exigences d'infrastructure moindres que les systèmes entièrement intérieurs, en particulier là où l'accès au capital et les coûts énergétiques contraignent le développement des fermes verticales.
L'agriculture verticale devrait se développer à un CAGR de 19,7 % entre 2026 et 2031, la croissance la plus rapide parmi les méthodes de culture sur le marché des micropousses au Canada. La culture sur plusieurs niveaux permet aux producteurs d'augmenter la production dans une superficie limitée, tandis que les contrôles environnementaux automatisés permettent une gestion précise des conditions de culture et du calendrier de récolte. Les opérations commerciales de GoodLeaf Farms démontrent le potentiel de la production verticale en environnement contrôlé pour approvisionner les détaillants canadiens en micropousses et autres légumes verts frais tout au long de l'année. Ce modèle est particulièrement adapté aux marchés densément peuplés où la proximité des consommateurs peut soutenir des délais de livraison plus courts et des produits plus frais. Les systèmes de culture en magasin représentent un autre format émergent, Avril Supermarché Santé utilisant la technologie de culture verticale dans ses magasins québécois pour produire des micropousses fraîches à proximité du point d'achat. Le marché des micropousses au Canada soutient donc plusieurs modèles de production, l'agriculture intérieure fournissant la base de production établie et l'agriculture verticale offrant une expansion plus rapide grâce à une meilleure efficacité spatiale, une culture à l'année et une proximité avec les consommateurs urbains.
Par substrat de croissance :
la tourbe est en tête tandis que la fibre de coco gagne du terrainLa tourbe détenait 33,2 % de la part du marché des micropousses au Canada par substrat de croissance en 2025, soutenue par son utilisation établie dans la culture à cycle court et ses propriétés de rétention d'humidité et de gestion du pH. Ses caractéristiques physiques constantes permettent aux producteurs de maintenir des conditions d'humidité appropriées pendant la période de croissance rapide des micropousses, soutenant une production fiable pour les variétés courantes. Le sol reste pertinent pour les producteurs en serre et à petite échelle, en particulier là où les producteurs utilisent des pratiques de culture conventionnelles, tandis que le papier de soie et d'autres substrats inertes servent les producteurs spécialisés à la recherche de substrats de culture propres et faciles à manipuler. Le choix du substrat dépend des exigences de la culture, des pratiques d'irrigation, des procédures de sécurité alimentaire et du système de production utilisé par le producteur. Le marché des micropousses au Canada conserve donc plusieurs options de substrats de croissance, les producteurs équilibrant les performances de culture, les exigences opérationnelles et les préférences des clients.
La fibre de coco devrait se développer à un CAGR de 15,5 % entre 2026 et 2031, la croissance la plus rapide parmi les substrats de croissance sur le marché des micropousses au Canada. Sa capacité de rétention d'eau, son origine renouvelable et son adéquation à la culture hors-sol en font une alternative à la production établie à base de tourbe. La fibre de coco peut également aider les producteurs souhaitant réduire leur dépendance à la tourbe tout en maintenant la disponibilité en humidité pendant les cycles de production courts. Le Manuel de serre 11.0 de CanadaGAP, publié en 2026, identifie les micropousses comme une culture pouvant être produite en substrat ou en aéroponie et inclut les substrats de culture dans la planification de la sécurité alimentaire en serre. Cela renforce l'importance de la sélection et de la gestion des substrats de croissance dans le cadre du système de production global plutôt que comme simple décision d'achat d'intrants. Le marché des micropousses au Canada devrait donc connaître une adoption croissante de la fibre de coco aux côtés de la tourbe établie, les producteurs sélectionnant les substrats en fonction des performances de production, des exigences de sécurité alimentaire, des objectifs de durabilité et des spécifications des clients.
Par canal de distribution :
les restaurants sont en tête tandis que les supermarchés et hypermarchés se développent le plus rapidementLes restaurants détenaient 44,0 % de la part du marché des micropousses au Canada par canal de distribution en 2025, soutenus par la demande pour des produits spécifiques à chaque variété, des récoltes fraîches et des relations directes avec les producteurs. Les cuisines haut de gamme peuvent spécifier des exigences telles que la variété, la saveur, l'apparence, le stade de récolte, le format d'emballage et le calendrier de livraison, favorisant les producteurs situés à proximité des principaux centres de restauration. Les relations directes avec les chefs permettent également aux producteurs d'approvisionner en variétés spéciales et d'ajuster les volumes de commandes en fonction des besoins des menus. Ce circuit peut soutenir des prix premium car les micropousses sont souvent intégrées dans la présentation des menus et la préparation des plats plutôt qu'achetées comme une marchandise standardisée. Le marché des micropousses au Canada bénéficie donc de la demande des restaurants pour la fraîcheur, la différenciation des produits et des modèles d'approvisionnement réactifs de la ferme au chef.
Les supermarchés et hypermarchés devraient se développer à un CAGR de 11,7 % entre 2026 et 2031, le canal de distribution à la croissance la plus rapide sur le marché des micropousses au Canada. Les réseaux de grande distribution établis offrent aux producteurs un accès à une base de consommateurs ménagers plus large et créent des opportunités pour les micropousses emballées de dépasser les circuits de restauration et de spécialité. Les grands détaillants tels que Loblaws, Sobeys et Metro assurent une distribution nationale ou multi-provinciale, bien que les fournisseurs doivent satisfaire à des exigences standardisées en matière d'emballage, de sécurité alimentaire, de régularité des livraisons et de durée de conservation. Les marchés de producteurs, les abonnements à l'agriculture soutenue par la communauté et la livraison directe aux consommateurs restent pertinents pour les producteurs régionaux cherchant des relations plus étroites avec les clients et une plus grande différenciation des produits. Le marché des micropousses au Canada combine donc une demande spécialisée portée par les restaurants avec un accès croissant aux supermarchés et hypermarchés, permettant aux micropousses emballées d'atteindre une base de consommateurs plus large tandis que les circuits régionaux continuent de soutenir les petits producteurs et les producteurs spécialisés.

Analyse géographique
L'Ontario détenait 39,0 % de la part du marché des micropousses au Canada par géographie en 2025, ce qui en fait le plus grand marché provincial. Sa position est soutenue par une production en environnement contrôlé établie, la grande base de restaurants et de restauration de Toronto, et un large accès à la grande distribution. Les micropousses et jeunes pousses de GoodLeaf étaient disponibles dans plus de 600 points de vente au détail en Ontario, notamment Loblaws, Sobeys, Metro, Zehrs, Real Canadian Superstore, Foodland, Longo's et d'autres enseignes d'épicerie. Le réseau de production et de distribution de GoodLeaf, ainsi que sa présence en grande distribution dans les principales enseignes d'épicerie, renforcent la position de l'Ontario en tant que marché mature pour les ventes en restauration et en vente au détail emballée.
Le Québec devrait se développer à un CAGR de 8,5 % entre 2026 et 2031, le taux le plus élevé parmi les segments géographiques. Le portrait 2025 d'AU/LAB a recensé 202 entreprises d'agriculture urbaine, contre 175 en 2024, tandis que légèrement plus de 60 % de ces entreprises opéraient en environnement contrôlé, incluant la production de légumes feuilles et de micropousses. Le nombre d'entreprises de culture maraîchère intérieure est passé de 20 à 38 au cours de 2025, tandis que les entreprises d'agriculture urbaine du Québec ont généré environ 60 millions CAD (43,8 millions USD) de revenus. Ces développements indiquent un écosystème de production urbaine en croissance pouvant soutenir les micropousses et d'autres cultures à cycle court à proximité des principaux centres de population. L'Alberta assure la production de l'Ouest canadien grâce aux opérations de GoodLeaf à Calgary, tandis que la Colombie-Britannique soutient les producteurs spécialisés desservant les grands marchés tels que Vancouver et Victoria. Le marché des micropousses au Canada combine donc l'échelle établie de l'Ontario avec l'écosystème d'agriculture urbaine en expansion du Québec et les bases de production régionales dans l'Ouest canadien.
Les autres provinces et territoires, notamment les provinces de l'Atlantique, la Saskatchewan, le Manitoba et les territoires du Nord, représentent des marchés plus petits avec des réseaux de production et de distribution plus localisés. La Nouvelle-Écosse dispose d'une production en serre à l'année desservant les clients régionaux de la restauration et de la vente au détail, tandis que les investissements dans la logistique réfrigérée peuvent améliorer les connexions entre les centres de production et de consommation. En octobre 2025, CN et Congebec ont annoncé des plans pour développer une installation d'entreposage frigorifique de pointe au parc logistique de CN à Calgary, tandis qu'Americold a ouvert une installation intégrée de chaîne du froid au port de Saint John en juin 2026, reliant le stockage à température contrôlée avec l'infrastructure portuaire et ferroviaire. Ces développements peuvent améliorer la fiabilité de la distribution réfrigérée, bien que des distances de transport plus longues puissent encore réduire la fenêtre de vente utilisable pour les micropousses. Par conséquent, la production régionale reste importante dans les marchés plus petits, tandis que l'Ontario, le Québec, l'Alberta et la Colombie-Britannique offrent de meilleures opportunités en raison de leur concentration de population, de la demande de restauration, des capacités en environnement contrôlé et des réseaux de distribution de produits frais établis.
Paysage concurrentiel
Concentration du Marché
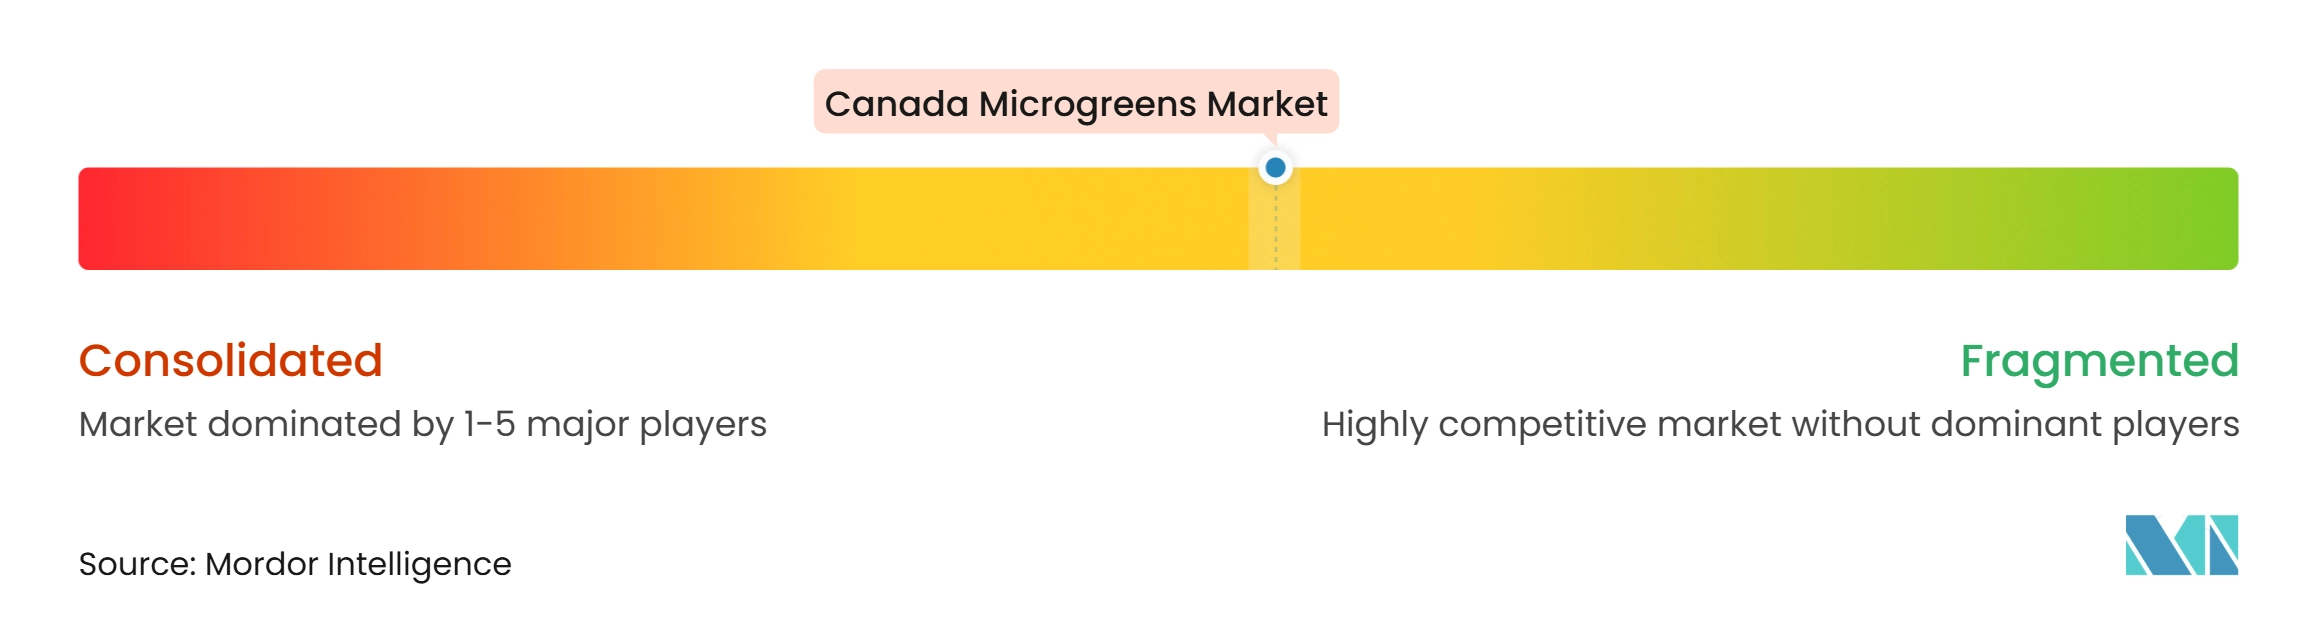
Le marché des micropousses au Canada est modérément consolidé, avec une concurrence répartie entre des producteurs établis en environnement contrôlé, des fermes spécialisées régionales et de plus petits producteurs locaux desservant les restaurants, les détaillants, les marchés de producteurs et les clients directs. GoodLeaf Community Farms Limited, Kyan Culture Inc., Goldfarm Canada Inc., Living Earth Farm Inc. et Bramble Hill Farm Inc. font partie des entreprises opérant sur le marché. GoodLeaf Community Farms Limited, filiale en propriété exclusive de TruLeaf Sustainable Agriculture Ltd., combine l'agriculture verticale avec une large distribution en grande distribution et exploite des installations de production desservant plusieurs marchés canadiens. Goldfarm Canada se concentre sur l'approvisionnement direct aux chefs depuis sa ferme basée à Guelph vers les restaurants de la région de Toronto, tandis que Kyan Culture produit des micropousses à Vankleek Hill et approvisionne des clients dans tout le corridor Montréal–Ottawa-Gatineau. Bramble Hill Farm dessert le marché du Canada atlantique grâce à des micropousses produites localement et des produits de culture connexes. Le marché accueille donc à la fois des opérateurs disposant de capacités de distribution multi-marchés et des spécialistes régionaux se démarquant par la fraîcheur, la variété des produits, l'approvisionnement personnalisé et la proximité avec les clients.
La technologie, l'expansion de la production et les partenariats de distribution façonnent également le positionnement concurrentiel. En novembre 2025, GoodLeaf Farms a annoncé un financement par actions de 52 millions CAD (38 millions USD) pour soutenir l'expansion des capacités dans ses fermes d'Alberta et du Québec et établir un Centre d'excellence agricole à Guelph, en Ontario, reliant la production commerciale à la recherche et au développement. La société mère de GoodLeaf, TruLeaf Sustainable Agriculture Ltd., a développé le Système Smart Plant utilisé dans ses opérations d'agriculture en environnement contrôlé. La production orientée vers la vente au détail émerge également à travers l'agriculture verticale en magasin, Avril Supermarché Santé exploitant un système en magasin qui produit des micropousses pour ses huit magasins québécois et leurs bistrots. Goldfarm Canada et Kyan Culture illustrent une autre approche concurrentielle en maintenant des relations directes avec les chefs et les clients de la restauration, permettant aux producteurs d'approvisionner en variétés spéciales et de répondre aux exigences spécifiques des clients en matière de récolte et de livraison.
La structure concurrentielle est donc divisée entre les grands opérateurs en environnement contrôlé disposant d'une distribution en grande distribution plus large, les producteurs régionaux avec des relations établies dans la restauration, et les petits producteurs desservant des marchés localisés. Les grands fournisseurs peuvent se démarquer par la production à l'année, les conditions de culture contrôlées, l'emballage standardisé, les capacités de sécurité alimentaire et la portée de distribution, tandis que les opérateurs régionaux peuvent se différencier par des distances de livraison plus courtes, la fraîcheur à la récolte, les variétés personnalisées et les relations directes avec les chefs et les détaillants. Le positionnement biologique offre une voie supplémentaire de différenciation, Infinity Greens & Produce Ltd. en Colombie-Britannique détenant le statut certifié biologique et approvisionnant les clients de la vente au détail et de la restauration. De plus petits producteurs tels que Bramble Hill Farm et Petite Rivière Farming Company se démarquent également par une production localisée et des offres de produits spécialisés. Par conséquent, le marché des micropousses au Canada reste accessible aux spécialistes régionaux et aux nouveaux producteurs intérieurs, bien que l'expansion vers les grands comptes de grande distribution et de restauration nécessite de plus en plus un approvisionnement fiable à l'année, une qualité constante, des pratiques de sécurité alimentaire appropriées et une distribution réfrigérée efficace.
Leaders du secteur des micropousses au Canada
-
GoodLeaf Community Farms Limited (TruLeaf Sustainable Agriculture Ltd.)
-
Kyan Culture Inc.
-
Goldfarm Canada Inc.
-
Living Earth Farm Inc.
-
Bramble Hill Farm Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des micropousses au Canada Entreprises couvertes dans ce rapport
- GoodLeaf Community Farms Limited (TruLeaf Sustainable Agriculture Ltd.)
- Goldfarm Canada Inc.
- Living Earth Farm Inc.
- Kyan Culture Inc.
- Micro Verdure Inc.
- Micro Acres Ltd.
- Bramble Hill Farm Inc.
- Petite Riviere Farming Company Ltd.
- Infinity Greens & Produce Ltd.
- MPA Farm LTD
- Ugrogreens Ltd.
Développements industriels récents dans Marché des micropousses au Canada
- Juin 2026 : Le Gouvernement du Canada a lancé sa Stratégie nationale de sécurité alimentaire, incluant 750 millions CAD (547 millions USD) pour développer la production de fruits et légumes à l'année grâce aux serres, aux fermes verticales et à d'autres systèmes de culture en enceinte fermée. La stratégie vise à réduire la dépendance aux produits importés et à raccourcir les longues chaînes d'approvisionnement, créant un environnement politique favorable aux producteurs canadiens en environnement contrôlé, y compris les producteurs de micropousses.
- Novembre 2025 : GoodLeaf Farms a finalisé un financement par actions de 52 millions CAD (38 millions USD). Les fonds sont utilisés pour développer les capacités de production dans ses fermes d'Alberta et du Québec et établir un Centre d'excellence agricole à Guelph, en Ontario. GoodLeaf a déclaré que les deux plus grandes fermes étaient prévues pour doubler leur capacité en 2026, soutenant une production supplémentaire de jeunes pousses et de micropousses. Les investisseurs comprenaient Financement agricole Canada, Power Sustainable Lios et McCain Foods.
- Janvier 2025 : GoodLeaf a annoncé Financement agricole Canada comme nouvel investisseur stratégique. L'investissement a suivi l'expansion de GoodLeaf à plus de 280 000 pieds carrés de capacité de production répartis sur trois fermes, incluant ses installations d'Alberta et du Québec récemment mises en service.
Périmètre du rapport sur le marché des micropousses au Canada
Les micropousses sont de jeunes plantes comestibles récoltées peu après la germination, généralement après le développement des feuilles cotylédonaires et, chez certaines espèces, des premières vraies feuilles. Elles sont produites à partir des graines de légumes, d'herbes, de céréales et d'autres plantes comestibles et sont généralement récoltées à un stade de croissance précoce, avant d'atteindre la maturité.
Le rapport sur le marché des micropousses au Canada est segmenté par type (brocoli, laitue et chicorée, roquette, basilic, fenouil, et plus), par méthode de culture (agriculture intérieure, agriculture verticale, et plus), par substrat de croissance (tourbe, sol, fibre de coco, et plus), et par canal de distribution (hypermarchés/supermarchés, restaurants, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Brocoli |
| Laitue et chicorée |
| Roquette |
| Basilic |
| Fenouil |
| Carottes |
| Tournesol |
| Radis |
| Pois |
| Autres types |
| Agriculture intérieure |
| Agriculture verticale |
| Serres commerciales |
| Autres méthodes de culture |
| Tourbe |
| Sol |
| Fibre de coco |
| Papier de soie |
| Autres substrats de croissance |
| Hypermarchés et supermarchés |
| Restaurants |
| Autres circuits |
| Par type | Brocoli |
| Laitue et chicorée | |
| Roquette | |
| Basilic | |
| Fenouil | |
| Carottes | |
| Tournesol | |
| Radis | |
| Pois | |
| Autres types | |
| Par méthode de culture | Agriculture intérieure |
| Agriculture verticale | |
| Serres commerciales | |
| Autres méthodes de culture | |
| Par substrat de croissance | Tourbe |
| Sol | |
| Fibre de coco | |
| Papier de soie | |
| Autres substrats de croissance | |
| Par canal de distribution | Hypermarchés et supermarchés |
| Restaurants | |
| Autres circuits |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des micropousses au Canada ?
La taille du marché des micropousses au Canada est de 40,50 millions USD en 2026 et devrait atteindre 56,43 millions USD d'ici 2031 à un CAGR de 6,86 %.
Quelle province dispose de la plus grande base de ventes de micropousses au Canada ?
L'Ontario était en tête avec 39,0 % des revenus en 2025, soutenu par les capacités en environnement contrôlé, la demande de restauration et la distribution en grande distribution.
Quel canal de distribution est en tête des ventes de micropousses au Canada ?
Les restaurants constituent le principal canal, tandis que la vente au détail devrait connaître la croissance la plus rapide à un CAGR de 11,7 % entre 2026 et 2031.
Quels sont les principaux défis pour les producteurs canadiens de micropousses ?
Une durée de conservation de 7 à 14 jours et des coûts plus élevés d'électricité, de chauffage et de main-d'œuvre rendent la distribution à distance et les opérations à petite échelle plus difficiles.