
Tamaño y Participación del Mercado de Microvegetales de Canadá
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
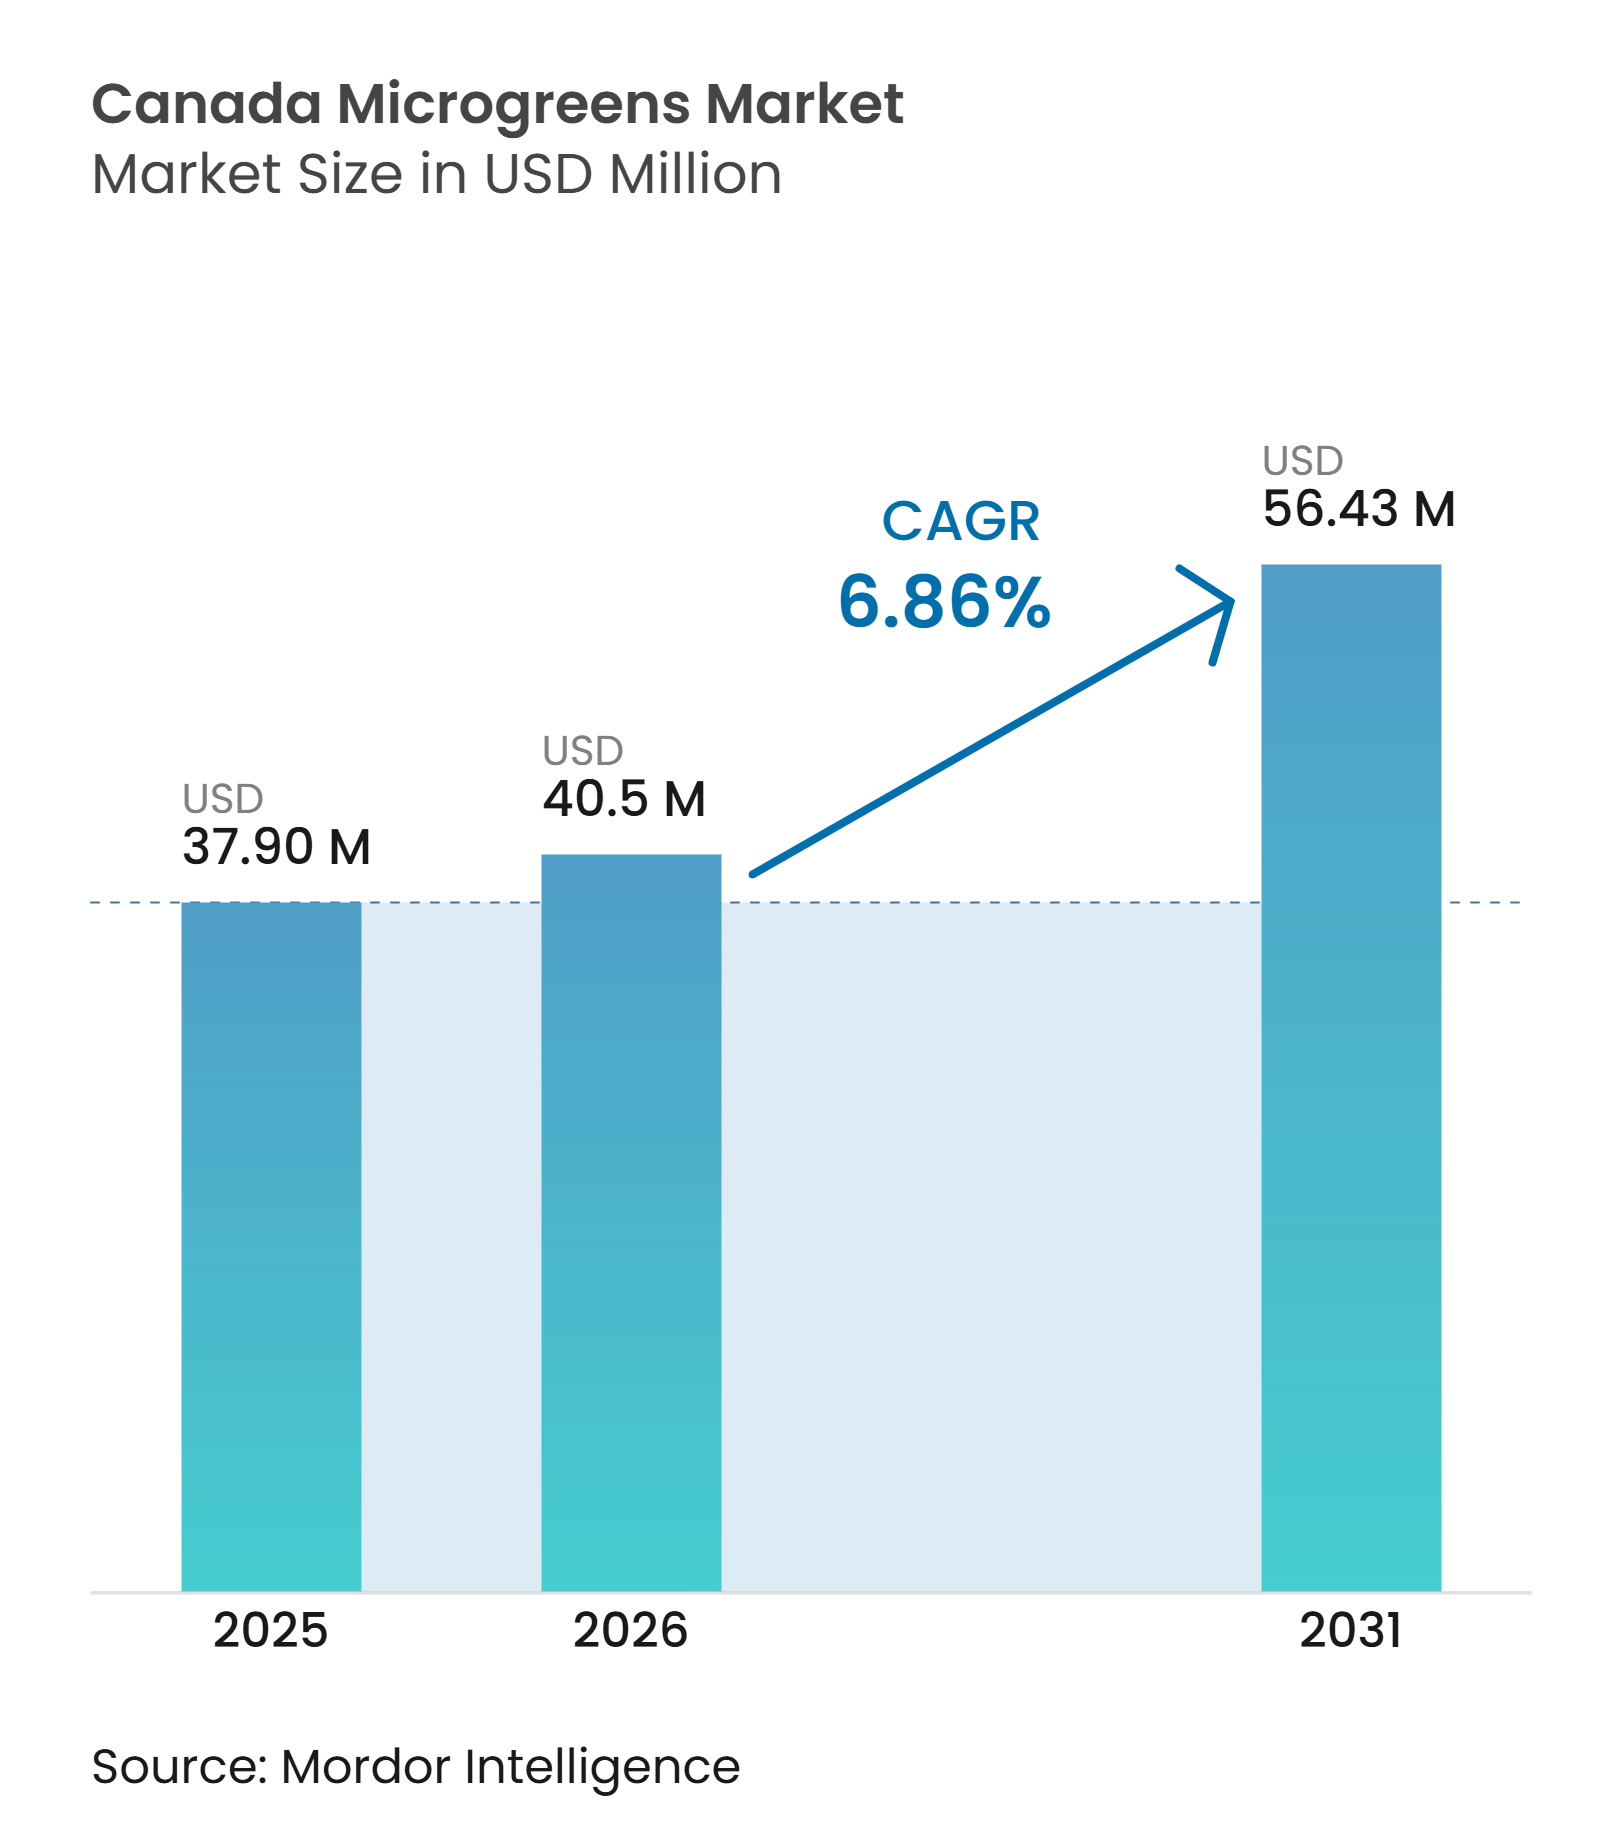
| Tamaño del mercado en el año base (2025) | 37.90 Millones de dólares |
| Tamaño del Mercado (2026) | 40.5 Millones de dólares |
| Tamaño del Mercado (2031) | 56.43 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microvegetales de Canadá por Mordor Intelligence
El mercado de microvegetales de Canadá fue valorado en 37,90 millones de USD en 2025 y se proyecta que crezca de 40,50 millones de USD en 2026 a 56,43 millones de USD en 2031, registrando una CAGR del 6,86% durante el período de pronóstico 2026–2031. El período invernal de 6 meses de Canadá limita la oferta doméstica de productos frescos al aire libre, lo que respalda la demanda de cultivos en entornos controlados como los microvegetales. Los productores pueden cosechar localmente durante todo el año, ofreciendo a los minoristas y compradores del sector de servicios de alimentación una alternativa más fresca a los productos transportados a largas distancias. La demanda urbana se concentra en Toronto, Montreal, Vancouver y Calgary, donde los restaurantes y las tiendas de comestibles representan las rutas de mercado más consolidadas. En 2025, el aumento de la preferencia de los consumidores por productos cultivados en Canadá incrementó la visibilidad de los proveedores nacionales tras las medidas comerciales que afectaron a determinadas importaciones de productos frescos de los Estados Unidos. El mercado de microvegetales de Canadá favorece, por tanto, a los operadores que combinan producción cercana, manejo confiable de la cadena de frío y relaciones establecidas con minoristas o chefs directos.
Conclusiones Clave del Informe
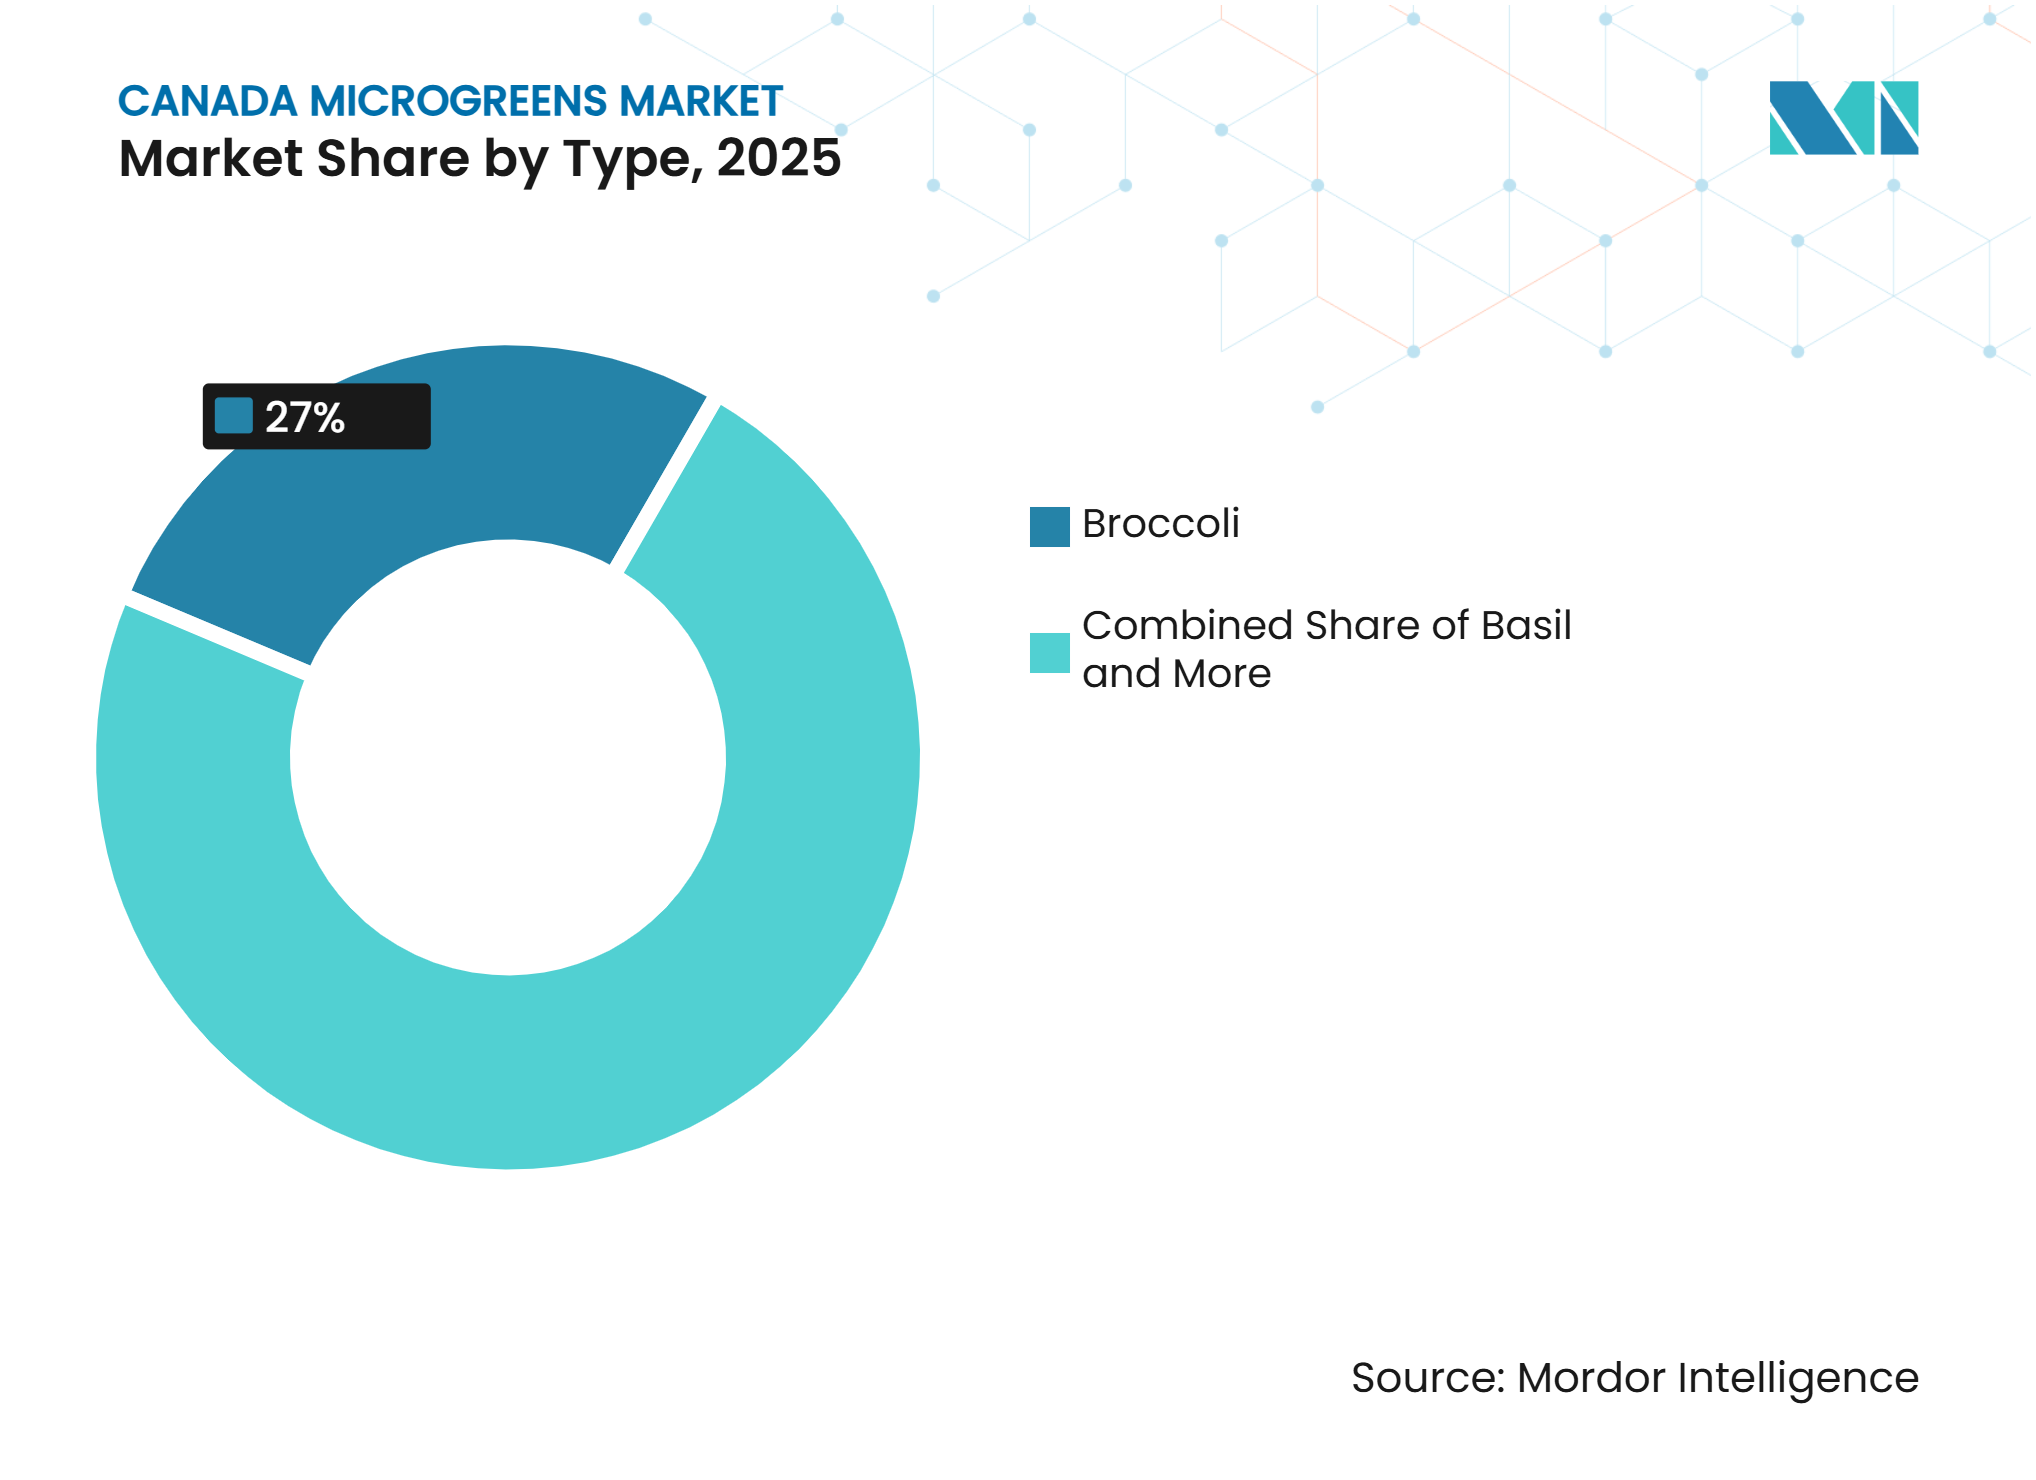
- Por tipo, el brócoli fue el segmento más grande y representó el 27,0% de la participación del mercado de microvegetales de Canadá en 2025, mientras que la albahaca es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 14,5% entre 2026 y 2031.
- Por método de cultivo, la agricultura interior fue el segmento más grande y representó el 48,0% del tamaño del mercado de microvegetales de Canadá en 2025, mientras que la agricultura vertical es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 19,7% entre 2026 y 2031.
- Por medio de crecimiento, el musgo de turba fue el segmento más grande y representó el 33,2% de la participación del mercado en 2025, mientras que la fibra de coco es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 15,5% entre 2026 y 2031.
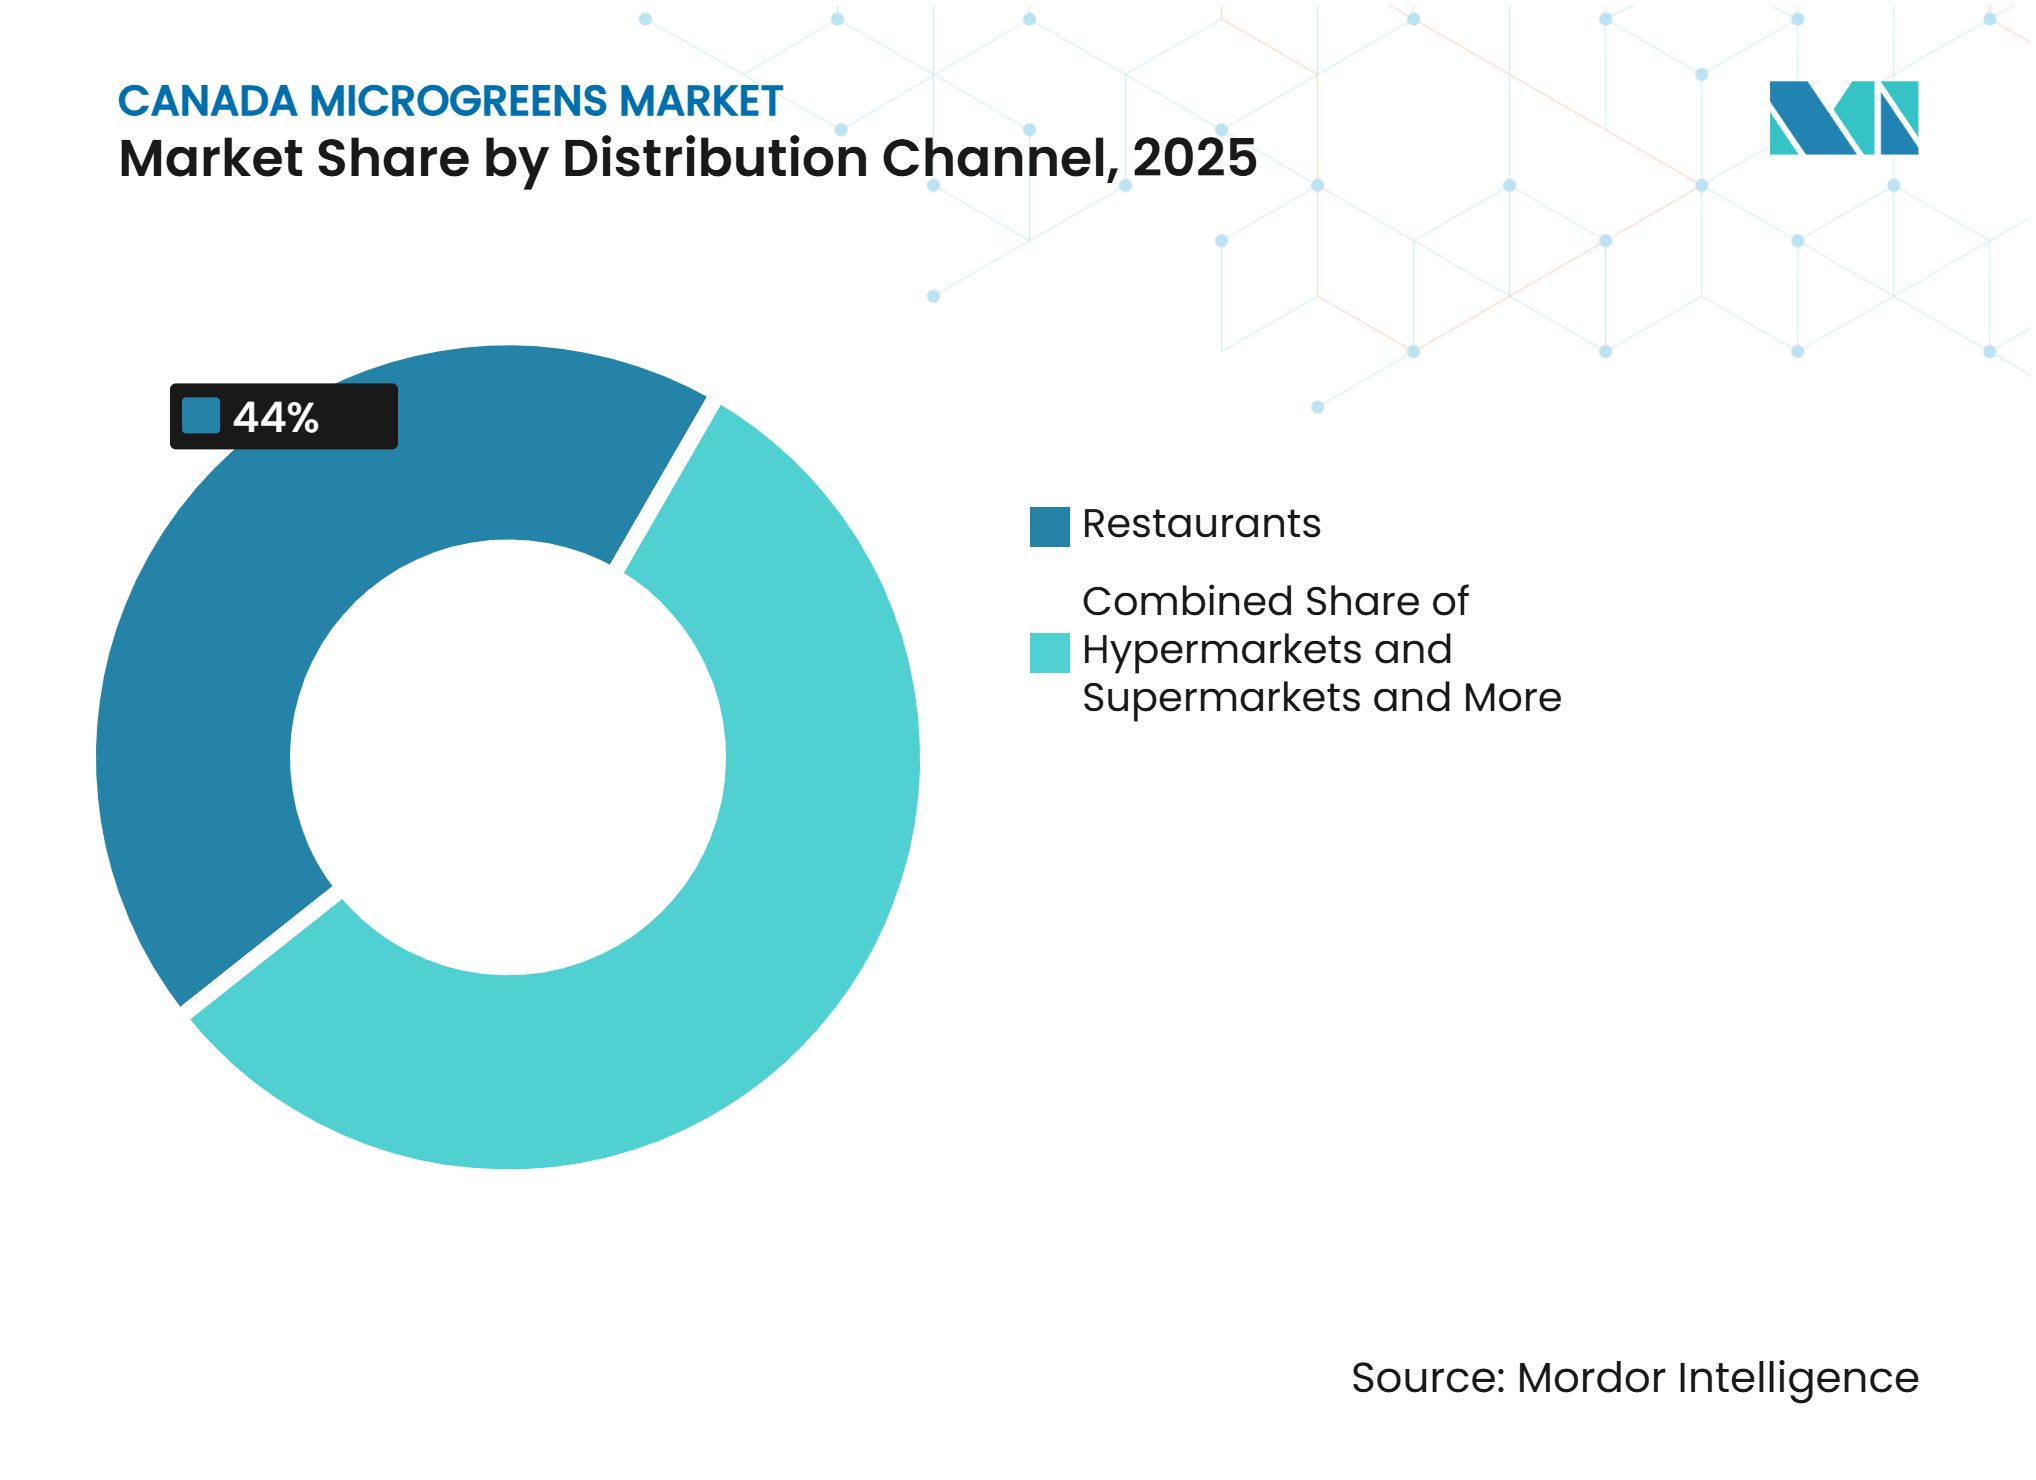
- Por canal de distribución, los restaurantes fueron el segmento más grande y representaron el 44,0% de la participación del mercado en 2025, mientras que los supermercados e hipermercados son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 11,7% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda en temporada invernal de microvegetales producidos localmente | +1.2% | Nacional, más fuerte en Ontario y Quebec de noviembre a abril | Corto plazo (≤ 2 años) |
| Expansión de la producción interior en Ontario, Quebec, Alberta y Columbia Británica | +1.5% | Ontario, Quebec, Alberta y Columbia Británica | Mediano plazo (2-4 años) |
| Adopción por parte de chefs y el sector de servicios de alimentación en Toronto, Montreal, Vancouver y Calgary | +1.1% | Toronto, Montreal, Vancouver y Calgary | Corto plazo (≤ 2 años) |
| Colocación en comercios minoristas de microvegetales envasados cultivados en Canadá | +1.0% | Ontario y Columbia Británica, con expansión hacia Quebec | Mediano plazo (2-4 años) |
| Resiliencia del suministro doméstico durante interrupciones transfronterizas de productos frescos | +0.9% | Nacional, con ganancias tempranas en Ontario y Columbia Británica | Corto plazo (≤ 2 años) |
| Producción durante todo el año cerca de los centros de consumo canadienses de alta densidad | +0.7% | Toronto, Montreal, Vancouver y Ottawa-Gatineau | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda en Temporada Invernal de Microvegetales Producidos Localmente
El clima frío de Canadá y las limitaciones estacionales en la producción de productos frescos al aire libre respaldan la demanda de microvegetales producidos localmente durante la temporada invernal. Las instalaciones de agricultura en entornos controlados pueden mantener la producción durante todo el año bajo condiciones controladas de temperatura, iluminación, humedad e irrigación, lo que permite a los productores suministrar microvegetales frescos cuando el cultivo al aire libre está restringido. Statistics Canada informó que la superficie total de invernaderos de Canadá aumentó un 1,4% hasta 35,9 millones de metros cuadrados en 2025, mientras que las áreas de invernadero dedicadas a la lechuga y las hierbas finas aumentaron un 8,1% y un 11,2%, respectivamente, lo que indica una inversión continua en cultivo protegido[1]. Esta infraestructura de producción en expansión respalda la disponibilidad de verduras frescas cultivadas localmente durante el invierno y puede reducir la dependencia de productos transportados desde regiones de cultivo distantes. GoodLeaf Farms informó que la demanda de sus verduras cultivadas en Canadá casi se duplicó en abril de 2025, lo que refleja un mayor interés de los consumidores en productos frescos cultivados localmente. La combinación de restricciones de producción invernal, la expansión de la capacidad de agricultura en entornos controlados y la preferencia de los consumidores por productos cultivados en Canadá respalda, por tanto, la demanda de microvegetales en temporada invernal en Canadá.
Expansión de la Producción Interior en Ontario, Quebec, Alberta y Columbia Británica
La expansión de la capacidad de agricultura en entornos controlados en las principales provincias canadienses está fortaleciendo la base de suministro doméstico de microvegetales y otras verduras frescas. Ontario, Quebec, Alberta y Columbia Británica cuentan con actividad agrícola urbana e interior establecida, con instalaciones ubicadas cerca de los principales centros de población y servicios de alimentación. Quebec ofrece una indicación clara de esta tendencia. El retrato 2025 de AU/LAB identificó 202 empresas de agricultura urbana, frente a 175 en 2024, mientras que más del 60% de las empresas producían en entornos controlados, incluidas verduras de hoja y microvegetales. El número de empresas de cultivo interior de hortalizas también aumentó de 20 en 2024 a 38 en 2025. La concentración de la producción interior en torno a los principales mercados urbanos puede acortar las distancias de entrega, mejorar la velocidad de cosecha al mercado y permitir a los productores proporcionar un suministro local consistente a restaurantes, minoristas y otros compradores del sector de servicios de alimentación. En consecuencia, se espera que la inversión continua en capacidad de agricultura interior distribuida en los principales centros de población de Canadá respalde la disponibilidad y la adopción comercial de microvegetales producidos localmente.
Adopción por Parte de Chefs y el Sector de Servicios de Alimentación en Toronto, Montreal, Vancouver y Calgary
La creciente adopción de microvegetales por parte de restaurantes y operadores del sector de servicios de alimentación está respaldando la demanda de productos frescos suministrados localmente en los principales mercados urbanos de Canadá. Los chefs pueden utilizar los microvegetales como ingredientes en ensaladas, entrantes, sándwiches y platos elaborados, con requisitos que a menudo varían según la variedad, el sabor, la apariencia y la frescura en el momento de la cosecha. Goldfarm Canada Inc. suministra microvegetales directamente a chefs y restaurantes en el área de Toronto desde su granja en Guelph, mientras que Kyan Culture Inc. produce microvegetales en Vankleek Hill y atiende a clientes en el corredor Montreal–Ottawa-Gatineau. Estos modelos de venta directa desde la granja permiten a los productores competir a través de la frescura, la variedad de productos, los pedidos personalizados y la capacidad de respuesta en la entrega, en lugar de basarse únicamente en la escala. A medida que los restaurantes y los operadores premium del sector de servicios de alimentación incorporan cada vez más verduras especiales cultivadas localmente en sus menús, los centros de demanda urbana establecidos y los corredores de producción circundantes pueden ofrecer a los productores de microvegetales oportunidades para desarrollar relaciones B2B recurrentes sin necesidad de redes de distribución a nivel nacional.
Colocación en Comercios Minoristas de Microvegetales Envasados Cultivados en Canadá
El comercio minorista de comestibles proporciona una ruta importante para que los microvegetales envasados de marca lleguen a una amplia base de consumidores, mientras que la expansión de los productos cultivados en Canadá puede fortalecer el posicionamiento de las alternativas producidas localmente. En marzo de 2025, el Gobierno de Canadá anunció aranceles del 25% sobre 20.900 millones de USD en bienes importados de los Estados Unidos, con frutas y verduras incluidas en una lista más amplia considerada para contramedidas adicionales, destacando la importancia de la resiliencia del suministro alimentario doméstico[2]. Sin embargo, los aranceles iniciales de la lista del 4 de marzo fueron posteriormente eliminados con vigencia a partir del 1 de septiembre de 2025. GoodLeaf Farms ya había establecido una amplia presencia minorista, con sus microvegetales y verduras baby disponibles a través de los principales minoristas de Ontario, incluidos Loblaws, Sobeys, Metro, Whole Foods y Real Canadian Superstore. En Quebec, Avril Supermarché Santé opera un sistema de agricultura vertical en tienda en su ubicación de Laval que produce microvegetales para sus ocho tiendas y sus bistrós, mientras informa un aumento del 20–25% en las ventas en la categoría de microvegetales tras introducir su propia producción. Estas relaciones minoristas establecidas y los modelos de producción integrados en tienda pueden crear barreras para los productores más pequeños que buscan espacio en las estanterías de los supermercados, aunque los minoristas regionales y los mercados desatendidos continúan ofreciendo oportunidades para los microvegetales envasados cultivados en Canadá.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vida útil corta durante la distribución interprovincial | -0.7% | Nacional, más aguda en el Atlántico canadiense y las Praderas | Corto plazo (≤ 2 años) |
| Costos de electricidad, calefacción y mano de obra en granjas canadienses de entornos controlados | -0.8% | Alberta, Ontario y el Atlántico canadiense | Largo plazo (≥ 4 años) |
| Requisitos específicos de HACCP y control microbiano por instalación | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Infraestructura minorista y de distribución desigual fuera de las provincias principales | -0.4% | Atlántico canadiense, las Praderas y los territorios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vida Útil Corta Durante la Distribución Interprovincial
La corta vida útil poscosecha de los microvegetales crea una restricción logística significativa para la distribución interprovincial en Canadá, ya que la calidad del producto puede deteriorarse rápidamente sin un control de temperatura adecuado y un manejo cuidadoso. Las rutas de distribución más largas pueden reducir la ventana de venta comercialmente disponible para los minoristas y compradores del sector de servicios de alimentación, especialmente cuando los productos se transportan desde los principales centros de producción a mercados distantes como el Atlántico canadiense y las provincias de las Praderas. Mantener la frescura a lo largo de estas rutas también puede aumentar los requisitos de transporte refrigerado, embalaje protector, coordinación de inventario y entrega rápida, elevando los costos de distribución para los productores. En consecuencia, el mercado de microvegetales de Canadá sigue siendo comercialmente más favorable para los productores que operan cerca de los principales centros de consumo, donde las distancias de entrega más cortas pueden ayudar a preservar la calidad del producto y reducir las pérdidas poscosecha.
Costos de Electricidad, Calefacción y Mano de Obra en Granjas Canadienses de Entornos Controlados
El aumento de los costos de electricidad, calefacción y mano de obra está incrementando las presiones operativas para los productores en entornos controlados en Canadá, especialmente para las instalaciones que requieren control ambiental continuo y producción durante todo el año. Statistics Canada informó que los gastos operativos totales de invernaderos aumentaron un 4,3% hasta 4.200 millones de CAD (3.100 millones de USD) en 2025, lo que refleja mayores costos de insumos y producción. Los costos de electricidad aumentaron un 21,2% durante el año, mientras que los costos de gas natural, otros combustibles y aceite de calefacción también aumentaron, añadiendo presión a los márgenes de producción[3]. Los operadores más pequeños de microvegetales pueden tener menor capacidad para absorber estos aumentos o invertir en iluminación energéticamente eficiente, sistemas de control climático y automatización. En consecuencia, el mercado de microvegetales de Canadá otorga mayor importancia a los sistemas de producción energéticamente eficientes, los ciclos de cultivo optimizados y la productividad laboral, mientras que los mayores costos operativos pueden restringir la expansión en regiones donde la producción en entornos controlados es más costosa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Brócoli Lidera Mientras la Albahaca Registra el Crecimiento Más RápidoEl brócoli representó el 27,0% de la participación del mercado de microvegetales de Canadá por tipo en 2025, respaldado por su uso establecido en mezclas minoristas, ensaladas y menús de restaurantes. Su sabor familiar y su posicionamiento nutricional lo hacen accesible a los consumidores que son nuevos en los microvegetales, mientras que su compatibilidad con paquetes mixtos respalda una adopción minorista más amplia. El repollo, la rúcula y los microvegetales de guisante forman el siguiente grupo establecido, con la rúcula aportando un sabor picante, los guisantes ofreciendo una dulzura suave y el repollo sirviendo como base relativamente neutra para productos mezclados. El rábano sigue siendo relevante por el contraste visual y el sabor más intenso en la alta gastronomía, mientras que el girasol y otras variedades respaldan los canales artesanales, de suscripción y de mercados de agricultores.
Se prevé que la albahaca se expanda a una CAGR del 14,5% entre 2026 y 2031, la tasa de crecimiento más rápida entre los tipos en el mercado de microvegetales de Canadá. Su aroma y sabor distintivos respaldan aplicaciones en la cocina mediterránea e italiana, los servicios de alimentación premium, las ensaladas y las guarniciones, mientras que su compatibilidad con la producción hidropónica y en entornos controlados respalda el cultivo durante todo el año. El berro, la mizuna, el perifollo y otras variedades especiales continúan sirviendo a los chefs que buscan sabores, colores y texturas diferenciados. Sus menores volúmenes de producción hacen que las relaciones directas con restaurantes y minoristas especializados sean importantes, especialmente en los principales mercados urbanos. El mercado de microvegetales de Canadá combina, por tanto, la demanda establecida de brócoli con oportunidades de crecimiento más rápido para la albahaca y otras variedades especiales, con la diferenciación de productos y el suministro confiable durante todo el año respaldando la expansión en los canales minoristas y de servicios de alimentación.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Método de Cultivo:
La Agricultura Interior Lidera Mientras la Agricultura Vertical se Expande Más RápidoLa agricultura interior representó el 48,0% del tamaño del mercado de microvegetales de Canadá por método de cultivo en 2025, respaldada por la producción durante todo el año, las condiciones de cultivo controladas y la proximidad a los principales centros de demanda urbana. El método permite a los productores gestionar la iluminación, la temperatura, la humedad, la irrigación y los calendarios de cosecha independientemente de las condiciones climáticas exteriores, lo que es especialmente importante para los microvegetales que requieren ciclos de producción frecuentes y entregas confiables. Las instalaciones interiores controladas también pueden admitir múltiples variedades dentro del mismo entorno de producción, lo que permite a los productores suministrar a restaurantes, minoristas y canales de venta directa al consumidor con una calidad de producto consistente. Los invernaderos siguen siendo una alternativa importante para los productores regionales porque pueden proporcionar producción durante todo el año con menores requisitos de infraestructura que los sistemas completamente interiores, especialmente donde el acceso al capital y los costos de energía restringen el desarrollo de granjas verticales.
Se prevé que la agricultura vertical se expanda a una CAGR del 19,7% entre 2026 y 2031, el crecimiento más rápido entre los métodos de cultivo en el mercado de microvegetales de Canadá. El cultivo en múltiples niveles permite a los productores aumentar la producción dentro de un espacio limitado, mientras que los controles ambientales automatizados permiten una gestión precisa de las condiciones del cultivo y el momento de la cosecha. Las operaciones comerciales de GoodLeaf Farms demuestran el potencial de la producción vertical controlada para suministrar a los minoristas canadienses microvegetales y otras verduras frescas durante todo el año. El modelo es especialmente adecuado para mercados densamente poblados donde la proximidad a los consumidores puede favorecer tiempos de entrega más cortos y productos más frescos. Los sistemas de cultivo en tienda representan otro formato emergente, con Avril Supermarché Santé utilizando tecnología de cultivo vertical en sus tiendas de Quebec para producir microvegetales frescos cerca del punto de compra. El mercado de microvegetales de Canadá respalda, por tanto, múltiples modelos de producción, con la agricultura interior proporcionando la base de producción establecida y la agricultura vertical ofreciendo una expansión más rápida gracias a una mayor eficiencia del espacio, el cultivo durante todo el año y la proximidad a los consumidores urbanos.
Por Medio de Crecimiento:
El Musgo de Turba Lidera Mientras la Fibra de Coco Gana TerrenoEl musgo de turba representó el 33,2% de la participación del mercado de microvegetales de Canadá por medio de crecimiento en 2025, respaldado por su uso establecido en el cultivo de ciclo corto y sus propiedades de retención de humedad y gestión del pH. Sus características físicas consistentes permiten a los productores mantener condiciones de humedad adecuadas durante el rápido período de crecimiento de los microvegetales, lo que respalda una producción confiable en variedades comunes. El suelo sigue siendo relevante para los productores en invernadero y a pequeña escala, especialmente donde los productores utilizan prácticas de cultivo convencionales, mientras que el papel tisú y otros medios inertes sirven a los productores especializados que buscan sustratos de cultivo limpios y de fácil manejo. La elección del medio depende de los requisitos del cultivo, las prácticas de irrigación, los procedimientos de seguridad alimentaria y el sistema de producción utilizado por el productor. El mercado de microvegetales de Canadá retiene, por tanto, múltiples opciones de medios de crecimiento a medida que los productores equilibran el rendimiento del cultivo, los requisitos operativos y las preferencias de los clientes.
Se prevé que la fibra de coco se expanda a una CAGR del 15,5% entre 2026 y 2031, el crecimiento más rápido entre los medios de crecimiento en el mercado de microvegetales de Canadá. Su capacidad de retención de agua, su origen renovable y su idoneidad para el cultivo sin suelo la convierten en una alternativa a la producción establecida a base de turba. La fibra de coco también puede ayudar a los productores que buscan reducir la dependencia de la turba manteniendo la disponibilidad de humedad durante los ciclos de producción cortos. El Manual de Invernadero 11.0 de CanadaGAP, publicado en 2026, identifica los microvegetales como un cultivo que puede producirse en sustrato o aeropónicamente e incluye los medios de cultivo dentro de la planificación de seguridad alimentaria en invernaderos. Esto refuerza la importancia de seleccionar y gestionar los medios de cultivo como parte del sistema de producción general, en lugar de considerarlos únicamente como una decisión de compra de insumos. Es probable, por tanto, que el mercado de microvegetales de Canadá experimente una adopción creciente de fibra de coco junto con el musgo de turba establecido, con los productores seleccionando medios según el rendimiento de producción, los requisitos de seguridad alimentaria, los objetivos de sostenibilidad y las especificaciones de los clientes.
Por Canal de Distribución:
Los Restaurantes Lideran Mientras los Supermercados e Hipermercados se Expanden Más RápidoLos restaurantes representaron el 44,0% de la participación del mercado de microvegetales de Canadá por canal de distribución en 2025, respaldados por la demanda de productos específicos por variedad, cosechas frescas y relaciones directas con los productores. Las cocinas premium pueden especificar requisitos como variedad, sabor, apariencia, etapa de cosecha, formato de embalaje y momento de entrega, favoreciendo a los productores ubicados cerca de los principales centros de servicios de alimentación. Las relaciones directas con los chefs también permiten a los productores suministrar variedades especiales y ajustar los volúmenes de pedidos según los requisitos del menú. Este canal puede respaldar precios premium porque los microvegetales a menudo se incorporan en la presentación del menú y la preparación de platos en lugar de comprarse como un producto básico estandarizado. El mercado de microvegetales de Canadá se beneficia, por tanto, de la demanda de los restaurantes de frescura, diferenciación de productos y modelos de suministro responsivos de granja a chef.
Se prevé que los supermercados e hipermercados se expandan a una CAGR del 11,7% entre 2026 y 2031, el canal de distribución de más rápido crecimiento en el mercado de microvegetales de Canadá. Las redes de comestibles establecidas proporcionan a los productores acceso a una base de consumidores domésticos más amplia y crean oportunidades para que los microvegetales envasados vayan más allá de los canales de restaurantes y especializados. Los principales minoristas como Loblaws, Sobeys y Metro proporcionan distribución a nivel nacional o multiprovincial, aunque los proveedores deben cumplir con requisitos estandarizados de embalaje, seguridad alimentaria, consistencia en la entrega y vida útil. Los mercados de agricultores, las suscripciones de agricultura con apoyo comunitario y la entrega directa al consumidor siguen siendo relevantes para los productores regionales que buscan relaciones más cercanas con los clientes y una mayor diferenciación de productos. El mercado de microvegetales de Canadá combina, por tanto, la demanda especializada liderada por los restaurantes con el acceso en expansión a supermercados e hipermercados, lo que permite que los microvegetales envasados lleguen a una base de consumidores más amplia mientras los canales regionales continúan apoyando a los productores más pequeños y especializados.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Ontario representó el 39,0% de la participación del mercado de microvegetales de Canadá por geografía en 2025, convirtiéndose en el mayor mercado provincial. Su posición está respaldada por la producción establecida en entornos controlados, la gran base de restaurantes y servicios de alimentación de Toronto y el amplio acceso a tiendas de comestibles. Los microvegetales y verduras baby de GoodLeaf estaban disponibles en más de 600 ubicaciones minoristas de Ontario, incluidos Loblaws, Sobeys, Metro, Zehrs, Real Canadian Superstore, Foodland, Longo's y otros establecimientos de comestibles. La red de producción y distribución de GoodLeaf, junto con su presencia minorista en los principales establecimientos de comestibles, fortalece la posición de Ontario como un mercado maduro tanto para las ventas en servicios de alimentación como en el comercio minorista envasado.
Se prevé que Quebec se expanda a una CAGR del 8,5% entre 2026 y 2031, la tasa más alta entre los segmentos geográficos. El retrato 2025 de AU/LAB identificó 202 empresas de agricultura urbana, en comparación con 175 en 2024, mientras que algo más del 60% de estas empresas operaban en entornos controlados, incluida la producción de verduras de hoja y microvegetales. El número de empresas de producción interior de hortalizas aumentó de 20 a 38 durante 2025, mientras que las empresas de agricultura urbana de Quebec generaron aproximadamente 60 millones de CAD (43,8 millones de USD) en ingresos. Estos desarrollos indican un ecosistema de producción urbana en crecimiento que puede respaldar los microvegetales y otros cultivos de ciclo corto cerca de los principales centros de población. Alberta proporciona producción en el oeste de Canadá a través de las operaciones de GoodLeaf en Calgary, mientras que Columbia Británica apoya a los productores especializados que atienden a los principales mercados como Vancouver y Victoria. El mercado de microvegetales de Canadá combina, por tanto, la escala establecida de Ontario con el ecosistema de agricultura urbana en expansión de Quebec y las bases de producción regionales en el oeste de Canadá.
Otras provincias y territorios, incluido el Atlántico canadiense, Saskatchewan, Manitoba y los territorios del norte, representan mercados más pequeños con redes de producción y distribución más localizadas. Nueva Escocia cuenta con producción en invernadero durante todo el año que atiende a clientes regionales de servicios de alimentación y comercio minorista, mientras que las inversiones en logística refrigerada pueden mejorar las conexiones entre los centros de producción y consumo. En octubre de 2025, CN y Congebec anunciaron planes para desarrollar una instalación de almacenamiento en frío de última generación en el Parque Logístico de CN en Calgary, mientras que Americold inauguró una instalación integrada de cadena de frío en el Puerto de Saint John en junio de 2026, conectando el almacenamiento a temperatura controlada con la infraestructura portuaria y ferroviaria. Estos desarrollos pueden mejorar la confiabilidad de la distribución refrigerada, aunque las distancias de transporte más largas aún pueden reducir la ventana de venta útil para los microvegetales. En consecuencia, la producción regional sigue siendo importante en los mercados más pequeños, mientras que Ontario, Quebec, Alberta y Columbia Británica ofrecen oportunidades más sólidas debido a su concentración de población, demanda de servicios de alimentación, capacidad de entornos controlados y redes de distribución de productos frescos establecidas.
Panorama Competitivo
Concentración del Mercado
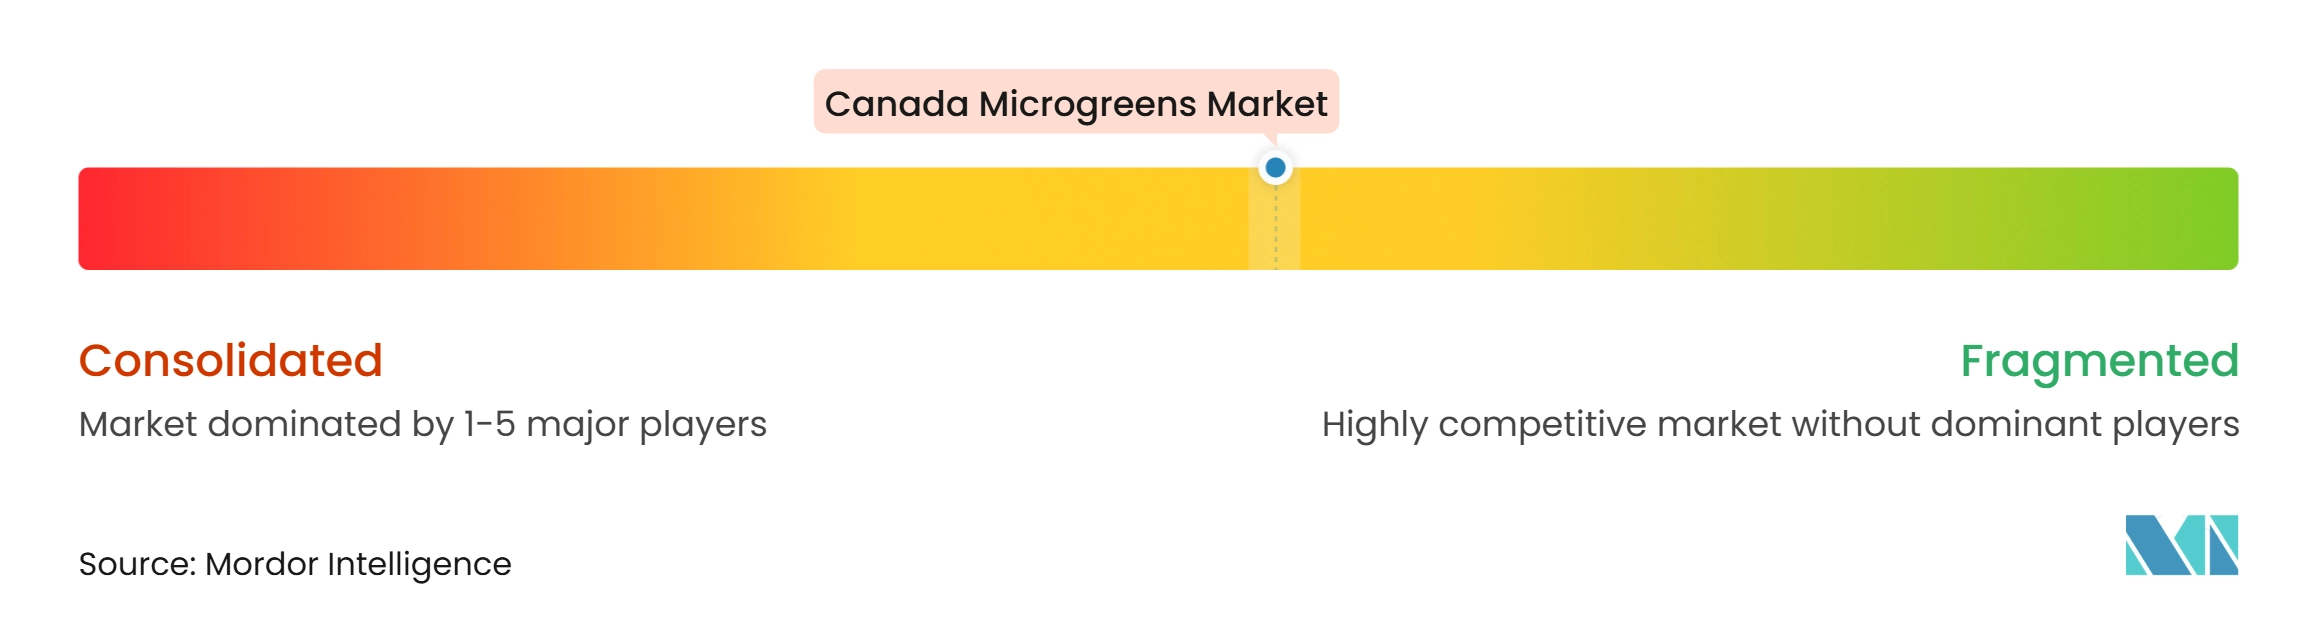
El mercado de microvegetales de Canadá está moderadamente consolidado, con competencia distribuida entre productores establecidos en entornos controlados, granjas especializadas regionales y productores locales más pequeños que atienden a restaurantes, minoristas, mercados de agricultores y clientes directos. GoodLeaf Community Farms Limited, Kyan Culture Inc., Goldfarm Canada Inc., Living Earth Farm Inc. y Bramble Hill Farm Inc. se encuentran entre las empresas que operan en el mercado. GoodLeaf Community Farms Limited, una subsidiaria de propiedad total de TruLeaf Sustainable Agriculture Ltd., combina la agricultura vertical con una amplia distribución en tiendas de comestibles y opera instalaciones de producción que atienden a múltiples mercados canadienses. Goldfarm Canada se centra en el suministro directo a chefs desde su granja en Guelph a restaurantes en el área de Toronto, mientras que Kyan Culture produce microvegetales en Vankleek Hill y suministra a clientes en el corredor Montreal–Ottawa-Gatineau. Bramble Hill Farm atiende al mercado del Atlántico canadiense a través de microvegetales producidos localmente y productos de cultivo relacionados. El mercado acomoda, por tanto, tanto a operadores con capacidades de distribución en múltiples mercados como a especialistas regionales que compiten a través de la frescura, la variedad de productos, el suministro personalizado y la proximidad a los clientes.
La tecnología, la expansión de la producción y las asociaciones de canal también están configurando el posicionamiento competitivo. En noviembre de 2025, GoodLeaf Farms anunció una financiación de capital de 52 millones de CAD (38 millones de USD) para respaldar la expansión de capacidad en sus granjas de Alberta y Quebec y establecer un Centro de Excelencia Agrícola en Guelph, Ontario, vinculando la producción comercial con la investigación y el desarrollo. La empresa matriz de GoodLeaf, TruLeaf Sustainable Agriculture Ltd., desarrolló el Sistema Smart Plant utilizado en sus operaciones de agricultura en entornos controlados. La producción orientada al comercio minorista también está emergiendo a través de la agricultura vertical en tienda, con Avril Supermarché Santé operando un sistema en tienda que produce microvegetales para sus ocho tiendas de Quebec y sus bistrós. Goldfarm Canada y Kyan Culture demuestran otro enfoque competitivo al mantener relaciones directas con chefs y clientes del sector de servicios de alimentación, lo que permite a los productores suministrar variedades especiales y responder a los requisitos específicos de cosecha y entrega de los clientes.
La estructura competitiva está, por tanto, dividida entre operadores más grandes en entornos controlados con una distribución minorista más amplia, productores regionales con relaciones establecidas en el sector de servicios de alimentación y productores más pequeños que atienden a mercados localizados. Los proveedores más grandes pueden competir a través de la producción durante todo el año, las condiciones de cultivo controladas, el embalaje estandarizado, las capacidades de seguridad alimentaria y el alcance de distribución, mientras que los operadores regionales pueden diferenciarse a través de distancias de entrega más cortas, frescura en la cosecha, variedades personalizadas y relaciones directas con chefs y minoristas. El posicionamiento orgánico proporciona una vía adicional de diferenciación, con Infinity Greens & Produce Ltd. en Columbia Británica contando con certificación orgánica y suministrando a clientes minoristas y del sector de servicios de alimentación. Productores más pequeños como Bramble Hill Farm y Petite Rivière Farming Company también compiten a través de la producción localizada y ofertas de productos especializados. En consecuencia, el mercado de microvegetales de Canadá sigue siendo accesible para los especialistas regionales y los productores interiores emergentes, aunque la expansión hacia las principales cuentas de comestibles y servicios de alimentación requiere cada vez más un suministro confiable durante todo el año, calidad consistente, prácticas adecuadas de seguridad alimentaria y distribución refrigerada eficiente.
Líderes de la Industria de Microvegetales de Canadá
-
GoodLeaf Community Farms Limited (TruLeaf Sustainable Agriculture Ltd.)
-
Kyan Culture Inc.
-
Goldfarm Canada Inc.
-
Living Earth Farm Inc.
-
Bramble Hill Farm Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microvegetales de Canadá Empresas cubiertas en este informe
- GoodLeaf Community Farms Limited (TruLeaf Sustainable Agriculture Ltd.)
- Goldfarm Canada Inc.
- Living Earth Farm Inc.
- Kyan Culture Inc.
- Micro Verdure Inc.
- Micro Acres Ltd.
- Bramble Hill Farm Inc.
- Petite Riviere Farming Company Ltd.
- Infinity Greens & Produce Ltd.
- MPA Farm LTD
- Ugrogreens Ltd.
Desarrollos recientes de la industria en Mercado de Microvegetales de Canadá
- Junio de 2026: El Gobierno de Canadá lanzó su Estrategia Nacional de Seguridad Alimentaria, que incluye 750 millones de CAD (547 millones de USD) para expandir la producción de frutas y verduras durante todo el año a través de invernaderos, granjas verticales y otros sistemas de cultivo cerrados. La estrategia tiene como objetivo reducir la dependencia de los productos importados y acortar las largas cadenas de suministro, creando un entorno político favorable para los productores canadienses en entornos controlados, incluidos los productores de microvegetales.
- Noviembre de 2025: GoodLeaf Farms completó 52 millones de CAD (38 millones de USD) en financiación de capital. Los fondos se están utilizando para expandir la capacidad de producción en sus granjas de Alberta y Quebec y establecer un Centro de Excelencia Agrícola en Guelph, Ontario. GoodLeaf declaró que las dos granjas más grandes tenían previsto duplicar su capacidad en 2026, respaldando la producción adicional de verduras baby y microvegetales. Los inversores incluyeron Farm Credit Canada, Power Sustainable Lios y McCain Foods.
- Enero de 2025: GoodLeaf anunció a Farm Credit Canada como nuevo inversor estratégico. La inversión siguió a la expansión de GoodLeaf a más de 280.000 pies cuadrados de capacidad de producción en tres granjas, incluidas sus instalaciones de Alberta y Quebec recientemente comercializadas.
Alcance del Informe del Mercado de Microvegetales de Canadá
Los microvegetales son plantas jóvenes y comestibles cosechadas poco después de la germinación, típicamente tras el desarrollo de las hojas cotiledonares y, en algunas especies, las primeras hojas verdaderas. Se producen a partir de semillas de verduras, hierbas, cereales y otras plantas comestibles y generalmente se cosechan en una etapa de crecimiento temprana, antes de alcanzar la madurez.
El Informe del Mercado de Microvegetales de Canadá está Segmentado por Tipo (Brócoli, Lechuga y Achicoria, Rúcula, Albahaca, Hinojo y Más), por Método de Cultivo (Agricultura Interior, Agricultura Vertical y Más), por Medio de Crecimiento (Musgo de Turba, Suelo, Fibra de Coco y Más) y por Canal de Distribución (Hipermercados/Supermercados, Restaurantes y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Brócoli |
| Lechuga y Achicoria |
| Rúcula |
| Albahaca |
| Hinojo |
| Zanahorias |
| Girasol |
| Rábano |
| Guisantes |
| Otros Tipos |
| Agricultura Interior |
| Agricultura Vertical |
| Invernaderos Comerciales |
| Otros Métodos de Cultivo |
| Musgo de Turba |
| Suelo |
| Fibra de Coco |
| Papel Tisú |
| Otros Medios de Crecimiento |
| Hipermercados y Supermercados |
| Restaurantes |
| Otros Canales |
| Por Tipo | Brócoli |
| Lechuga y Achicoria | |
| Rúcula | |
| Albahaca | |
| Hinojo | |
| Zanahorias | |
| Girasol | |
| Rábano | |
| Guisantes | |
| Otros Tipos | |
| Por Método de Cultivo | Agricultura Interior |
| Agricultura Vertical | |
| Invernaderos Comerciales | |
| Otros Métodos de Cultivo | |
| Por Medio de Crecimiento | Musgo de Turba |
| Suelo | |
| Fibra de Coco | |
| Papel Tisú | |
| Otros Medios de Crecimiento | |
| Por Canal de Distribución | Hipermercados y Supermercados |
| Restaurantes | |
| Otros Canales |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de microvegetales de Canadá?
El tamaño del mercado de microvegetales de Canadá es de 40,50 millones de USD en 2026 y se prevé que alcance los 56,43 millones de USD en 2031 a una CAGR del 6,86%.
¿Qué provincia tiene la mayor base de ventas de microvegetales en Canadá?
Ontario lideró con el 39,0% de los ingresos en 2025, respaldado por la capacidad de entornos controlados, la demanda de restaurantes y la distribución en tiendas de comestibles.
¿Qué canal de distribución lidera las ventas de microvegetales en Canadá?
Los restaurantes son el canal más grande, mientras que se prevé que el comercio minorista crezca más rápido a una CAGR del 11,7% entre 2026 y 2031.
¿Cuáles son los principales desafíos para los productores canadienses de microvegetales?
Una vida útil de 7 a 14 días y los mayores costos de electricidad, calefacción y mano de obra hacen que la distribución a distancia y las operaciones a pequeña escala sean más difíciles.