
Marktgröße und Marktanteile des kanadischen Microgreens-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 37.90 Millionen US-Dollar |
| Marktgröße (2026) | 40.5 Millionen US-Dollar |
| Marktgröße (2031) | 56.43 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Microgreens-Marktes von Mordor Intelligence
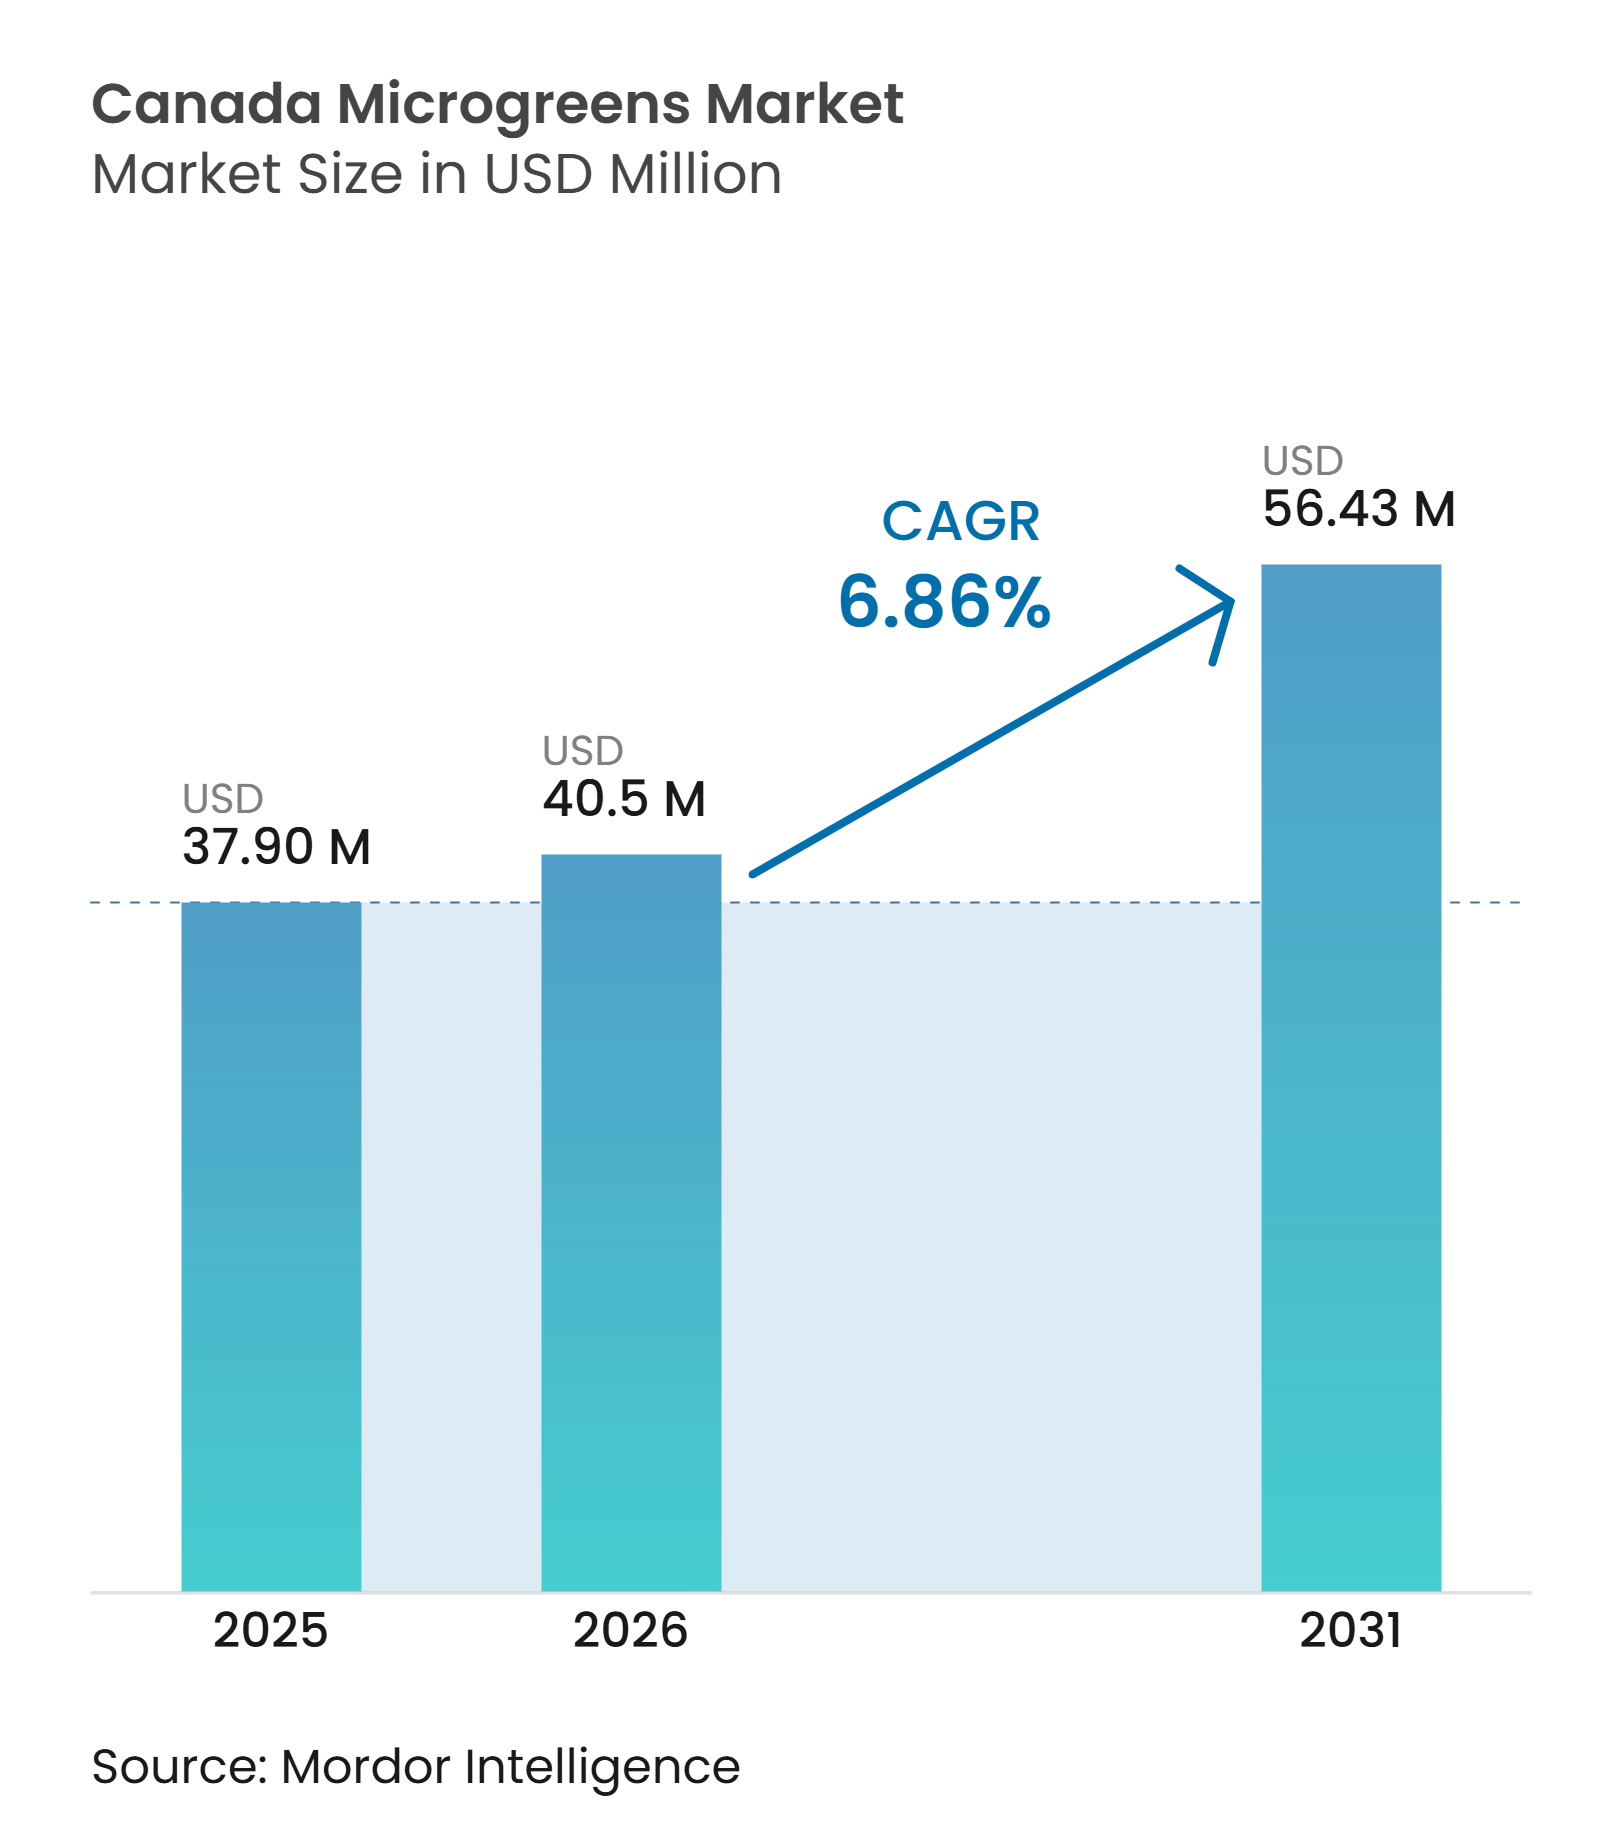
Der kanadische Microgreens-Markt wurde im Jahr 2025 auf 37,90 Millionen USD bewertet und soll von 40,50 Millionen USD im Jahr 2026 auf 56,43 Millionen USD bis 2031 wachsen, was einer CAGR von 6,86 % im Prognosezeitraum 2026–2031 entspricht. Kanadas sechsmonatige Winterperiode schränkt das inländische Angebot an Frischprodukten aus dem Freilandanbau ein, was die Nachfrage nach Kulturen aus kontrollierter Umgebung wie Microgreens stützt. Erzeuger können das ganze Jahr über lokal ernten und bieten Einzelhändlern sowie Käufern aus dem Gastronomiebereich eine frischere Alternative zu Produkten, die über weite Strecken transportiert werden. Die städtische Nachfrage konzentriert sich auf Toronto, Montreal, Vancouver und Calgary, wo Restaurants und Lebensmittelgeschäfte die etabliertesten Vertriebswege darstellen. Im Jahr 2025 erhöhte die gestiegene Verbraucherpräferenz für in Kanada angebaute Produkte die Sichtbarkeit inländischer Lieferanten infolge von Handelsmaßnahmen, die ausgewählte Frischproduktimporte aus den Vereinigten Staaten betrafen. Der kanadische Microgreens-Markt begünstigt daher Betreiber, die nahe gelegene Produktion, zuverlässige Kühlkettenabwicklung und etablierte Beziehungen zu Einzelhändlern oder direkt zu Köchen miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
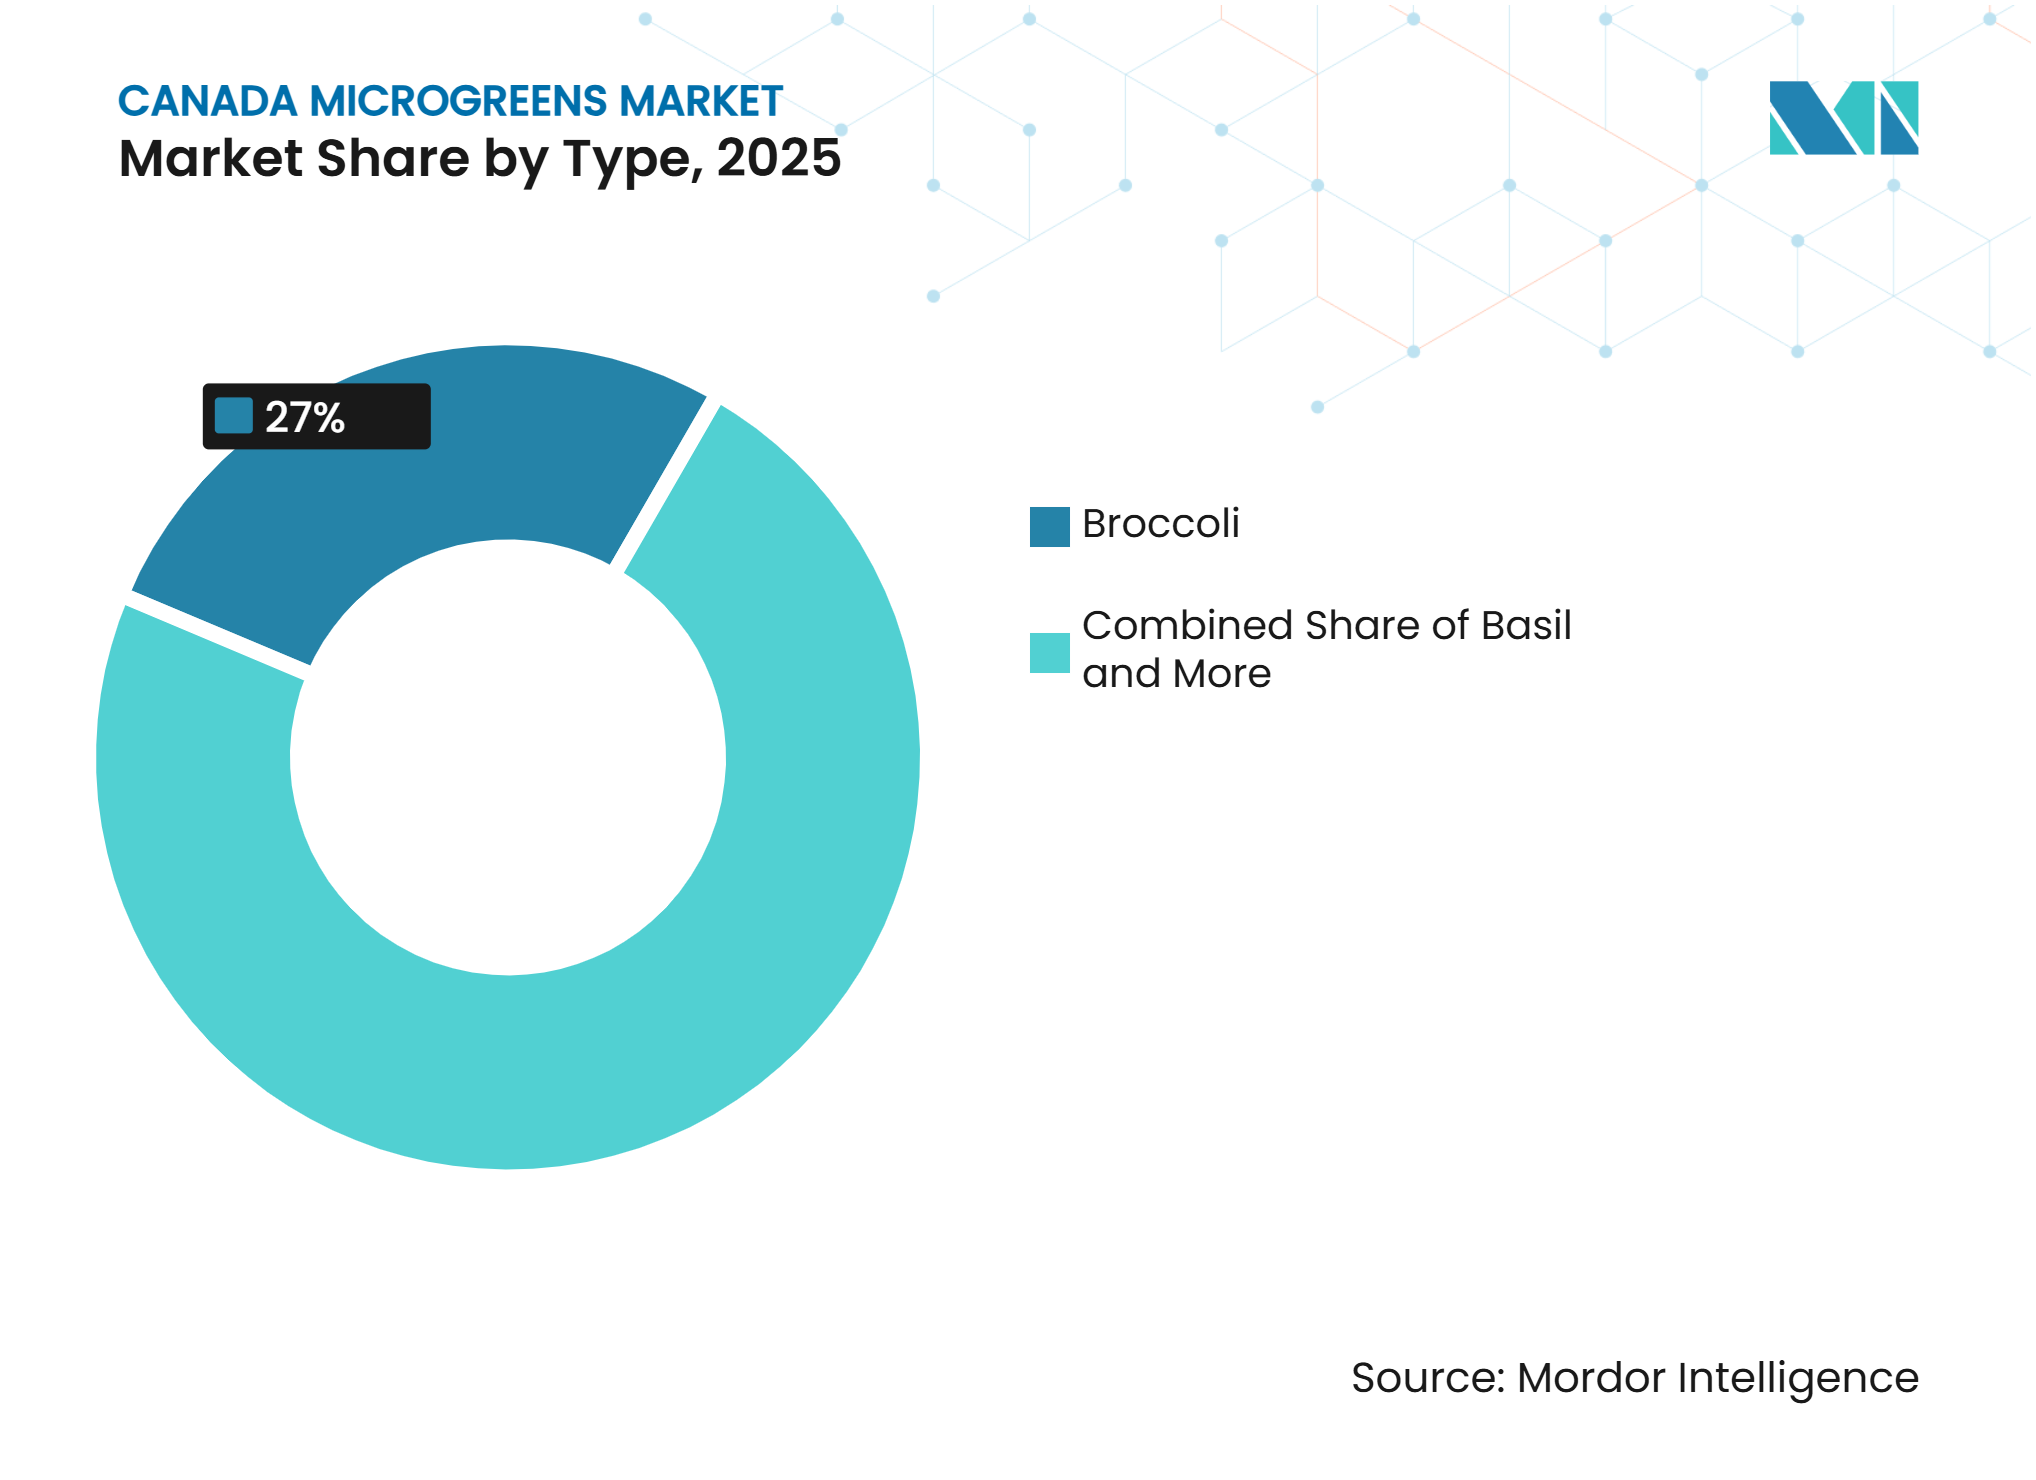
- Nach Typ war Brokkoli das größte Segment und hielt im Jahr 2025 einen Anteil von 27,0 % am kanadischen Microgreens-Markt, während Basilikum das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,5 % expandieren wird.
- Nach Anbaumethode war der Innenraumanbau das größte Segment und hielt im Jahr 2025 einen Anteil von 48,0 % an der Marktgröße des kanadischen Microgreens-Marktes, während die vertikale Landwirtschaft das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 19,7 % expandieren wird.
- Nach Wachstumsmedium war Torfmoos das größte Segment und hielt im Jahr 2025 einen Marktanteil von 33,2 %, während Kokosfaser das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 15,5 % expandieren wird.
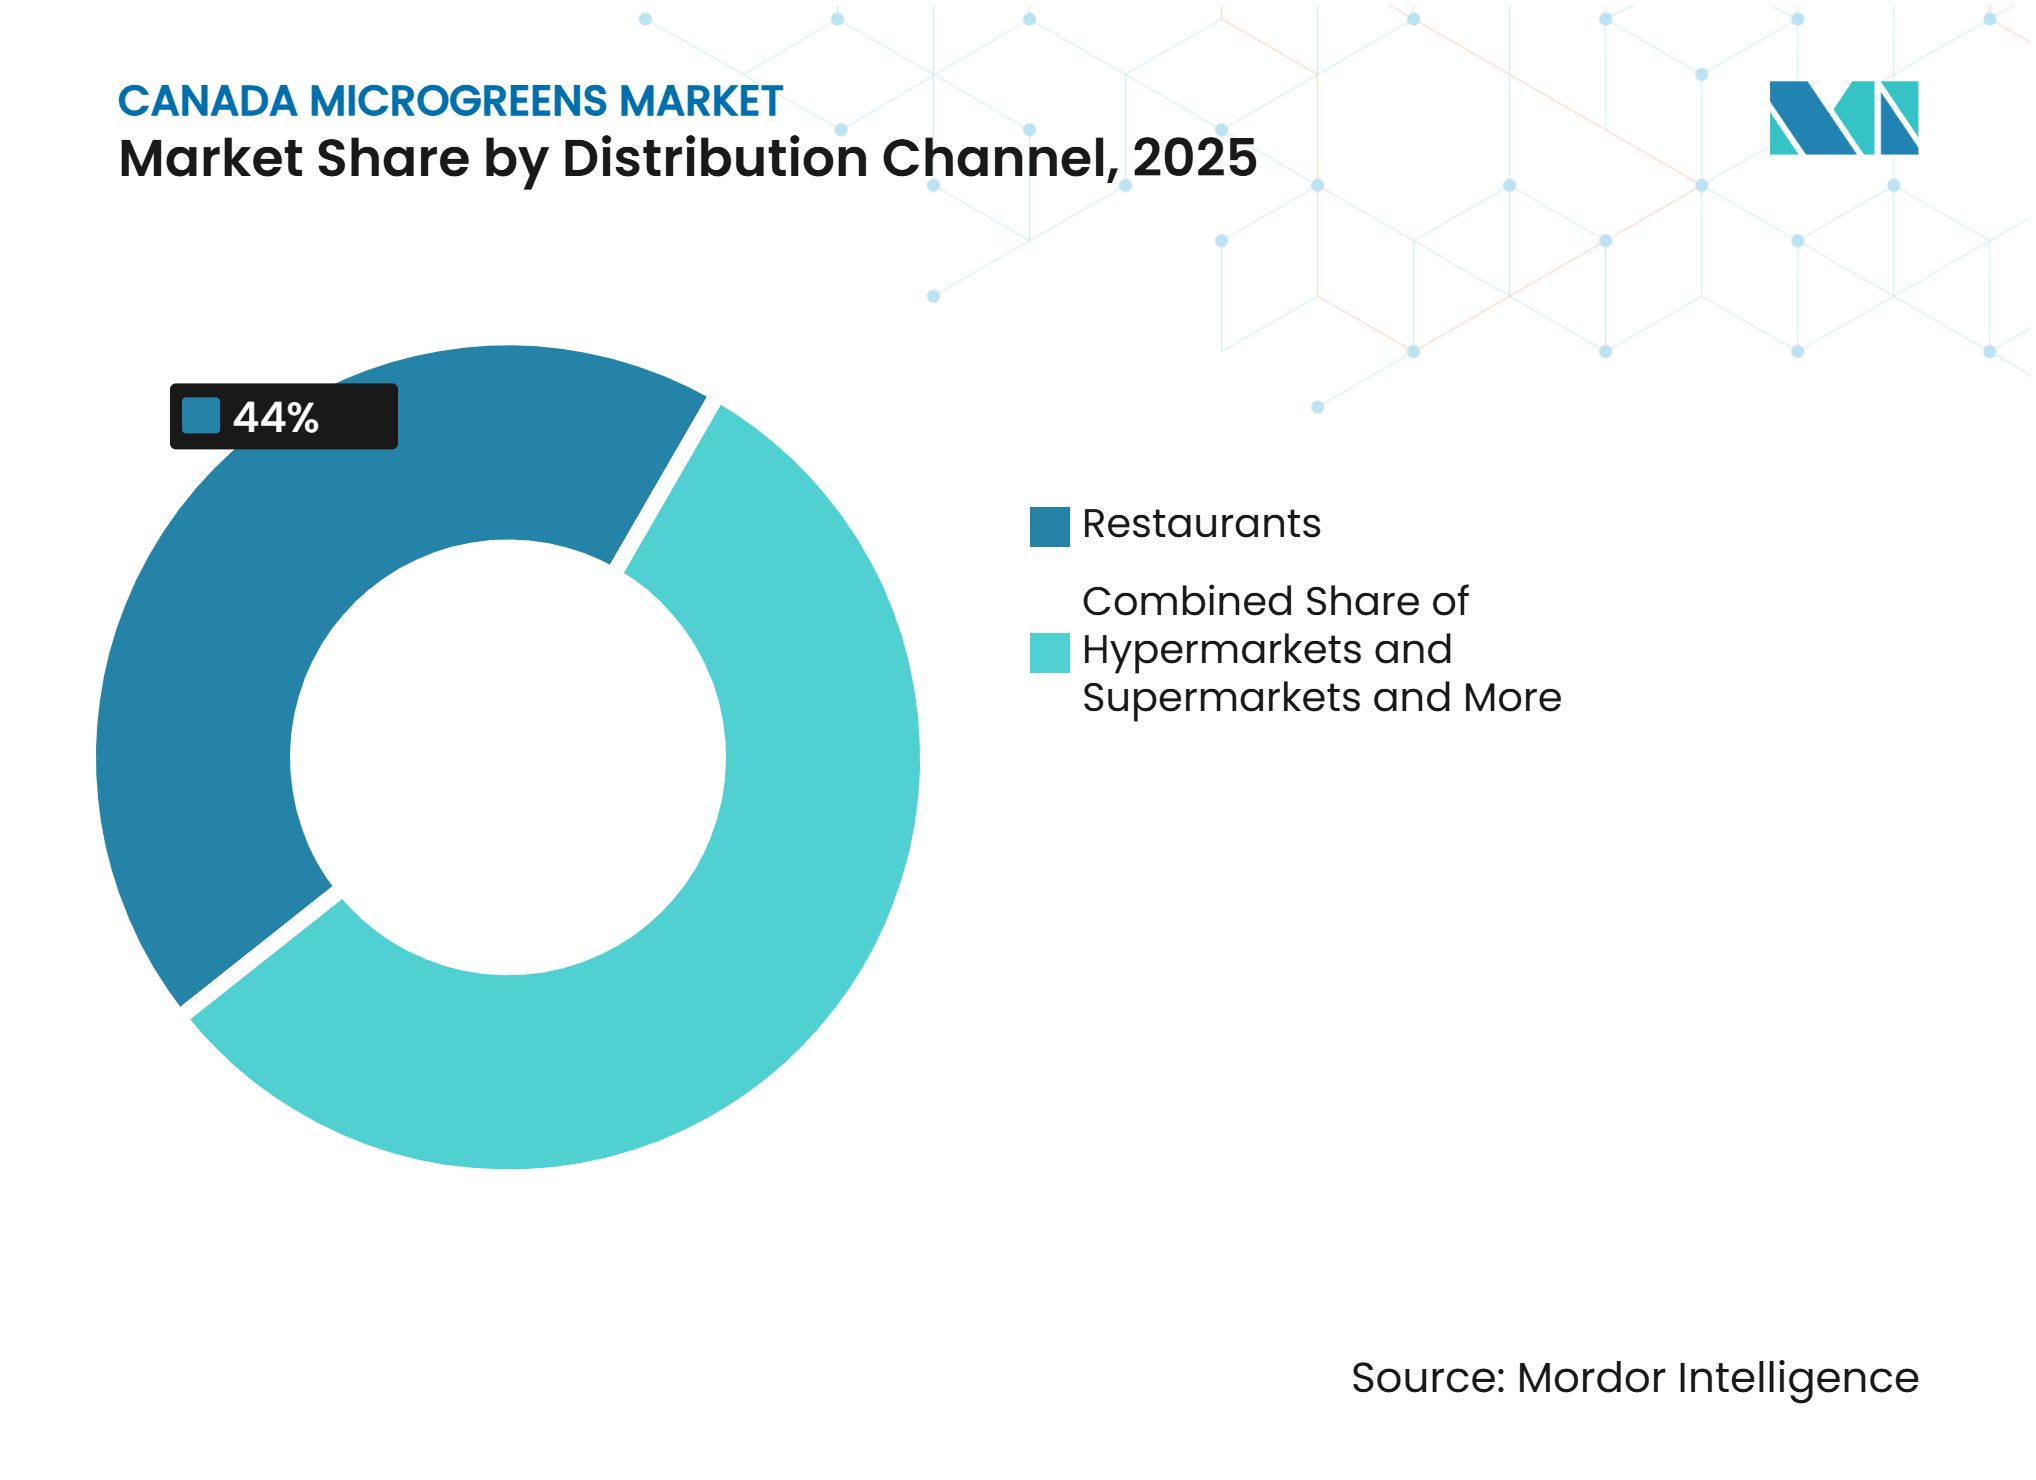
- Nach Vertriebskanal waren Restaurants das größte Segment und hielten im Jahr 2025 einen Marktanteil von 44,0 %, während Supermärkte und Hypermärkte das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,7 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wintersaisonale Nachfrage nach lokal produzierten Microgreens | +1.2% | National, am stärksten in Ontario und Quebec von November bis April | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Innenraumproduktion in Ontario, Quebec, Alberta und British Columbia | +1.5% | Ontario, Quebec, Alberta und British Columbia | Mittelfristig (2–4 Jahre) |
| Übernahme durch Köche und Gastronomie in Toronto, Montreal, Vancouver und Calgary | +1.1% | Toronto, Montreal, Vancouver und Calgary | Kurzfristig (≤ 2 Jahre) |
| Platzierung verpackter, in Kanada angebauter Microgreens im Lebensmitteleinzelhandel | +1.0% | Ontario und British Columbia, mit Ausweitung nach Quebec | Mittelfristig (2–4 Jahre) |
| Resilienz der inländischen Versorgung bei grenzüberschreitenden Störungen im Frischprodukthandel | +0.9% | National, mit frühen Gewinnen in Ontario und British Columbia | Kurzfristig (≤ 2 Jahre) |
| Ganzjährige Produktion in der Nähe von Ballungszentren mit hohem kanadischen Verbrauch | +0.7% | Toronto, Montreal, Vancouver und Ottawa-Gatineau | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wintersaisonale Nachfrage nach lokal produzierten Microgreens
Kanadas kaltes Klima und die saisonalen Einschränkungen bei der Freilandproduktion von Frischprodukten stützen die Nachfrage nach lokal produzierten Microgreens in der Wintersaison. Anlagen der kontrollierten Umgebungslandwirtschaft (CEA) können die ganzjährige Produktion unter kontrollierten Temperatur-, Beleuchtungs-, Feuchtigkeits- und Bewässerungsbedingungen aufrechterhalten und ermöglichen es den Erzeugern, frische Microgreens zu liefern, wenn der Freilandanbau eingeschränkt ist. Statistics Canada meldete, dass Kanadas gesamte Gewächshausfläche im Jahr 2025 um 1,4 % auf 35,9 Millionen Quadratmeter gestiegen ist, während die Gewächshausflächen für Salat und Feingemüse um 8,1 % bzw. 11,2 % zunahmen, was auf anhaltende Investitionen in den geschützten Anbau hindeutet[1]. Diese wachsende Produktionsinfrastruktur unterstützt die Verfügbarkeit von lokal angebautem Frischgemüse im Winter und kann die Abhängigkeit von Produkten aus weit entfernten Anbauregionen verringern. GoodLeaf Farms berichtete, dass die Nachfrage nach seinen in Kanada angebauten Grünpflanzen bis April 2025 fast doppelt so hoch war, was auf ein stärkeres Verbraucherinteresse an lokal produzierten Frischpflanzen hindeutet. Die Kombination aus winterlichen Produktionsbeschränkungen, wachsender CEA-Kapazität und Verbraucherpräferenz für in Kanada angebaute Produkte stützt daher die wintersaisonale Nachfrage nach Microgreens in Kanada.
Ausbau der Innenraumproduktion in Ontario, Quebec, Alberta und British Columbia
Der Ausbau der Kapazitäten der kontrollierten Umgebungslandwirtschaft (CEA) in den wichtigsten kanadischen Provinzen stärkt die inländische Versorgungsbasis für Microgreens und andere Frischpflanzen. Ontario, Quebec, Alberta und British Columbia verfügen über etablierte städtische und Innenraumanbauaktivitäten, mit Anlagen in der Nähe großer Bevölkerungs- und Gastronomienzentren. Quebec liefert einen klaren Hinweis auf diesen Trend. Das Porträt von AU/LAB aus dem Jahr 2025 identifizierte 202 städtische Agrarunternehmen, gegenüber 175 im Jahr 2024, während mehr als 60 % der Unternehmen in kontrollierten Umgebungen produzierten, darunter Blattgemüse und Microgreens. Die Anzahl der Unternehmen für den Innenraumgemüseanbau stieg ebenfalls von 20 im Jahr 2024 auf 38 im Jahr 2025. Die Konzentration der Innenraumproduktion rund um große städtische Märkte kann die Lieferwege verkürzen, die Geschwindigkeit vom Erntezeitpunkt bis zur Markteinführung verbessern und es den Erzeugern ermöglichen, Restaurants, Einzelhändlern und anderen Gastronomieeinkäufern eine konsistente lokale Versorgung zu bieten. Folglich wird erwartet, dass anhaltende Investitionen in dezentrale Innenraumanbaukapazitäten in Kanadas wichtigsten Ballungszentren die Verfügbarkeit und kommerzielle Akzeptanz von lokal produzierten Microgreens unterstützen werden.
Übernahme durch Köche und Gastronomie in Toronto, Montreal, Vancouver und Calgary
Die wachsende Akzeptanz von Microgreens durch Restaurants und Gastronomiebetreiber stützt die Nachfrage nach frischen, lokal gelieferten Produkten in Kanadas wichtigsten städtischen Märkten. Köche können Microgreens als Zutaten in Salaten, Hauptgerichten, Sandwiches und angerichteten Speisen verwenden, wobei die Anforderungen häufig je nach Sorte, Geschmack, Aussehen und Erntefrische variieren. Goldfarm Canada Inc. beliefert Köche und Restaurants im Großraum Toronto direkt mit Microgreens von seinem in Guelph ansässigen Betrieb, während Kyan Culture Inc. Microgreens in Vankleek Hill produziert und Kunden entlang des Korridors Montreal–Ottawa-Gatineau beliefert. Diese direkten Hofliefermodelle ermöglichen es den Erzeugern, durch Frische, Produktvielfalt, individuelle Bestellungen und Lieferflexibilität zu konkurrieren, anstatt allein auf Skalierung zu setzen. Da Restaurants und Premium-Gastronomiebetreiber zunehmend lokal angebautes Spezialgemüse in ihre Speisekarten aufnehmen, können etablierte städtische Nachfragezentren und umliegende Produktionskorridore Microgreens-Erzeugern Möglichkeiten bieten, wiederkehrende B2B-Beziehungen aufzubauen, ohne landesweite Vertriebsnetze zu benötigen.
Platzierung verpackter, in Kanada angebauter Microgreens im Lebensmitteleinzelhandel
Der Lebensmitteleinzelhandel bietet einen wichtigen Weg für verpackte Marken-Microgreens, um eine breite Verbraucherbasis zu erreichen, während die Ausweitung in Kanada angebauter Produkte die Positionierung lokal produzierter Alternativen stärken kann. Im März 2025 kündigte die Regierung Kanadas Zölle von 25 % auf Waren im Wert von 20,9 Milliarden USD an, die aus den Vereinigten Staaten importiert werden, wobei Obst und Gemüse in einer umfassenderen Liste berücksichtigt wurden, die für zusätzliche Gegenmaßnahmen in Betracht gezogen wurde, was die Bedeutung der Resilienz der inländischen Lebensmittelversorgung unterstreicht[2]. Die anfänglichen Zölle auf der Liste vom 4. März wurden jedoch mit Wirkung zum 1. September 2025 wieder aufgehoben. GoodLeaf Farms hatte bereits eine breite Einzelhandelspräsenz aufgebaut, wobei seine Microgreens und Babygrünpflanzen über wichtige Ontario-Einzelhändler wie Loblaws, Sobeys, Metro, Whole Foods und Real Canadian Superstore erhältlich waren. In Quebec betreibt Avril Supermarché Santé an seinem Standort in Laval ein Vertikalanbausystem im Geschäft, das Microgreens für alle acht Filialen und deren Bistros produziert, und berichtete nach der Einführung der eigenen Produktion von einem Umsatzanstieg von 20–25 % in der Microgreens-Kategorie. Solche etablierten Einzelhandelsbeziehungen und integrierten Produktionsmodelle im Geschäft können für kleinere Erzeuger, die Supermarktregalflächen anstreben, Eintrittsbarrieren schaffen, obwohl regionale Einzelhändler und unterversorgte Märkte weiterhin Möglichkeiten für verpackte, in Kanada angebaute Microgreens bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit bei der interprovincial Verteilung | -0.7% | National, am stärksten ausgeprägt in Atlantik-Kanada und den Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Strom-, Heizungs- und Arbeitskosten in kanadischen Anlagen der kontrollierten Umgebungslandwirtschaft | -0.8% | Alberta, Ontario und Atlantik-Kanada | Langfristig (≥ 4 Jahre) |
| Standortspezifische HACCP- und Anforderungen zur mikrobiellen Kontrolle | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Einzelhandels- und Vertriebsinfrastruktur außerhalb der Kernprovinzen | -0.4% | Atlantik-Kanada, die Prärieprovinzen und die Territorien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit bei der interprovincial Verteilung
Die kurze Haltbarkeit von Microgreens nach der Ernte stellt eine erhebliche logistische Einschränkung für die interprovinciale Verteilung in Kanada dar, da sich die Produktqualität ohne angemessene Temperaturkontrolle und sorgfältige Handhabung schnell verschlechtern kann. Längere Vertriebswege können das kommerziell nutzbare Verkaufsfenster für Einzelhändler und Gastronomieeinkäufer verringern, insbesondere wenn Produkte von großen Produktionszentren in entfernte Märkte wie Atlantik-Kanada und die Prärieprovinzen transportiert werden. Die Aufrechterhaltung der Frische auf diesen Routen kann auch die Anforderungen an Kühltransporte, Schutzverpackungen, Bestandskoordination und schnelle Lieferung erhöhen, was die Vertriebskosten für die Erzeuger steigert. Folglich bleibt der kanadische Microgreens-Markt für Erzeuger, die in der Nähe großer Verbrauchszentren tätig sind, kommerziell günstiger, da kürzere Lieferwege dazu beitragen können, die Produktqualität zu erhalten und Nachernteverluste zu reduzieren.
Strom-, Heizungs- und Arbeitskosten in kanadischen Anlagen der kontrollierten Umgebungslandwirtschaft
Steigende Strom-, Heizungs- und Arbeitskosten erhöhen den Betriebsdruck für Erzeuger in kontrollierten Umgebungen in Kanada, insbesondere für Anlagen, die eine kontinuierliche Umgebungskontrolle und ganzjährige Produktion erfordern. Statistics Canada meldete, dass die gesamten Betriebskosten für Gewächshäuser im Jahr 2025 um 4,3 % auf 4,2 Milliarden CAD (3,1 Milliarden USD) gestiegen sind, was auf höhere Betriebsmittel- und Produktionskosten zurückzuführen ist. Die Stromkosten stiegen im Laufe des Jahres um 21,2 %, während auch die Kosten für Erdgas, andere Brennstoffe und Heizöl stiegen, was den Druck auf die Produktionsmargen erhöhte[3]. Kleinere Microgreens-Betreiber verfügen möglicherweise über weniger Kapazität, um diese Kostensteigerungen aufzufangen oder in energieeffiziente Beleuchtung, Klimasteuerungssysteme und Automatisierung zu investieren. Folglich misst der kanadische Microgreens-Markt energieeffizienten Produktionssystemen, optimierten Erntzyklen und Arbeitsproduktivität eine größere Bedeutung bei, während höhere Betriebskosten die Expansion in Regionen einschränken können, in denen die Produktion in kontrollierten Umgebungen teurer ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Brokkoli führt, während Basilikum das schnellste Wachstum verzeichnetBrokkoli hielt im Jahr 2025 einen Anteil von 27,0 % am kanadischen Microgreens-Markt nach Typ, gestützt durch seine etablierte Verwendung in Einzelhandelsmischungen, Salaten und Restaurantspeisekarten. Sein vertrauter Geschmack und seine ernährungsphysiologische Positionierung machen ihn für Verbraucher zugänglich, die neu bei Microgreens sind, während seine Kompatibilität mit gemischten Packungen eine breitere Akzeptanz im Einzelhandel unterstützt. Kohl, Rucola und Erbsen-Microgreens bilden die nächste etablierte Gruppe, wobei Rucola einen pfeffrigen Geschmack bietet, Erbsen eine milde Süße und Kohl als relativ neutrale Basis für gemischte Produkte dient. Radieschen bleiben für visuellen Kontrast und stärkeren Geschmack in der gehobenen Gastronomie relevant, während Sonnenblumen und andere Sorten handwerkliche, Abonnement- und Wochenmarktkanäle unterstützen.
Basilikum soll zwischen 2026 und 2031 mit einer CAGR von 14,5 % expandieren, was die schnellste Wachstumsrate unter den Typen im kanadischen Microgreens-Markt darstellt. Sein charakteristisches Aroma und sein Geschmack unterstützen Anwendungen in der mediterranen und italienischen Küche, in der Premium-Gastronomie, in Salaten und als Garnitur, während seine Kompatibilität mit hydroponischer und kontrollierter Umgebungsproduktion den ganzjährigen Anbau unterstützt. Kresse, Mizuna, Kerbel und andere Spezialitätensorten bedienen weiterhin Köche, die nach differenzierten Aromen, Farben und Texturen suchen. Ihre geringeren Produktionsmengen machen direkte Beziehungen zu Restaurants und Spezialitätenhändlern wichtig, insbesondere in großen städtischen Märkten. Der kanadische Microgreens-Markt kombiniert daher die etablierte Nachfrage nach Brokkoli mit schneller wachsenden Möglichkeiten für Basilikum und andere Spezialitätensorten, wobei Produktdifferenzierung und zuverlässige ganzjährige Versorgung die Expansion in Einzelhandels- und Gastronomiekanälen unterstützen.



Nach Anbaumethode:
Innenraumanbau führt, während vertikale Landwirtschaft am schnellsten expandiertDer Innenraumanbau hielt im Jahr 2025 einen Anteil von 48,0 % an der Marktgröße des kanadischen Microgreens-Marktes nach Anbaumethode, gestützt durch ganzjährige Produktion, kontrollierte Anbaubedingungen und die Nähe zu großen städtischen Nachfragezentren. Die Methode ermöglicht es den Erzeugern, Beleuchtung, Temperatur, Feuchtigkeit, Bewässerung und Erntepläne unabhängig von den Außenwetterbedingungen zu steuern, was besonders wichtig für Microgreens ist, die häufige Produktionszyklen und zuverlässige Lieferungen erfordern. Kontrollierte Innenanlagen können auch mehrere Sorten innerhalb derselben Produktionsumgebung unterstützen, sodass Erzeuger Restaurants, Einzelhändler und Direktverbraucherkanäle mit konsistenter Produktqualität beliefern können. Gewächshäuser bleiben eine wichtige Alternative für regionale Erzeuger, da sie eine ganzjährige Produktion mit geringeren Infrastrukturanforderungen als vollständige Innenanlagen ermöglichen können, insbesondere dort, wo der Zugang zu Kapital und Energiekosten die Entwicklung von Vertikalfarmen einschränken.
Die vertikale Landwirtschaft soll zwischen 2026 und 2031 mit einer CAGR von 19,7 % expandieren, was das schnellste Wachstum unter den Anbaumethoden im kanadischen Microgreens-Markt darstellt. Der mehrstufige Anbau ermöglicht es den Erzeugern, die Produktion auf begrenzter Fläche zu steigern, während automatisierte Umgebungssteuerungen eine präzise Verwaltung der Kulturbedingungen und des Erntezeitpunkts ermöglichen. Die kommerziellen Aktivitäten von GoodLeaf Farms demonstrieren das Potenzial der kontrollierten Vertikalproduktion, kanadische Einzelhändler das ganze Jahr über mit Microgreens und anderen Frischpflanzen zu versorgen. Das Modell eignet sich besonders für dicht besiedelte Märkte, in denen die Nähe zu den Verbrauchern kürzere Lieferzeiten und frischere Produkte unterstützen kann. Anbausysteme im Geschäft stellen ein weiteres aufstrebendes Format dar, wobei Avril Supermarché Santé in seinen Quebec-Filialen Vertikalanbautechnologie einsetzt, um frische Microgreens in der Nähe des Verkaufspunkts zu produzieren. Der kanadische Microgreens-Markt unterstützt daher mehrere Produktionsmodelle, wobei der Innenraumanbau die etablierte Produktionsbasis bildet und die vertikale Landwirtschaft durch höhere Flächeneffizienz, ganzjährigen Anbau und die Nähe zu städtischen Verbrauchern eine schnellere Expansion bietet.
Nach Wachstumsmedium:
Torfmoos führt, während Kokosfaser an Boden gewinntTorfmoos hielt im Jahr 2025 einen Anteil von 33,2 % am kanadischen Microgreens-Markt nach Wachstumsmedium, gestützt durch seine etablierte Verwendung im Kurzzyklusanbau sowie seine Feuchtigkeitsspeicher- und pH-Regulierungseigenschaften. Seine konsistenten physikalischen Eigenschaften ermöglichen es den Erzeugern, während der schnellen Wachstumsphase von Microgreens geeignete Feuchtigkeitsbedingungen aufrechtzuerhalten und eine zuverlässige Produktion bei gängigen Sorten zu unterstützen. Erde bleibt für Gewächshaus- und Kleinerzeuger relevant, insbesondere dort, wo Erzeuger konventionelle Anbaumethoden verwenden, während Seidenpapier und andere inerte Medien Spezialerzeuger bedienen, die saubere und leicht handhabbare Wachstumssubstrate suchen. Die Wahl des Mediums hängt von den Kulturanforderungen, den Bewässerungspraktiken, den Lebensmittelsicherheitsverfahren und dem vom Erzeuger verwendeten Produktionssystem ab. Der kanadische Microgreens-Markt behält daher mehrere Wachstumsmediumoptionen bei, da die Erzeuger Anbaueffizienz, Betriebsanforderungen und Kundenpräferenzen abwägen.
Kokosfaser soll zwischen 2026 und 2031 mit einer CAGR von 15,5 % expandieren, was das schnellste Wachstum unter den Wachstumsmedien im kanadischen Microgreens-Markt darstellt. Ihre Wasserhaltekapazität, ihr erneuerbarer Ursprung und ihre Eignung für den erdlosen Anbau machen sie zu einer Alternative zur etablierten torfbasierten Produktion. Kokosfaser kann auch Erzeuger unterstützen, die die Abhängigkeit von Torf reduzieren möchten, während die Feuchtigkeitsverfügbarkeit während kurzer Produktionszyklen aufrechterhalten wird. Das Gewächshaushandbuch 11.0 von CanadaGAP, das 2026 veröffentlicht wurde, identifiziert Microgreens als eine Kultur, die in Substrat oder aeroponisch produziert werden kann, und bezieht Wachstumsmedien in die Lebensmittelsicherheitsplanung für Gewächshäuser ein. Dies unterstreicht die Bedeutung der Auswahl und Verwaltung von Wachstumsmedien als Teil des gesamten Produktionssystems und nicht nur als Beschaffungsentscheidung für Betriebsmittel. Der kanadische Microgreens-Markt wird daher voraussichtlich eine zunehmende Akzeptanz von Kokosfaser neben dem etablierten Torfmoos erleben, wobei die Erzeuger Medien entsprechend Produktionsleistung, Lebensmittelsicherheitsanforderungen, Nachhaltigkeitszielen und Kundenspezifikationen auswählen.
Nach Vertriebskanal:
Restaurants führen, während Supermärkte und Hypermärkte am schnellsten expandierenRestaurants hielten im Jahr 2025 einen Anteil von 44,0 % am kanadischen Microgreens-Markt nach Vertriebskanal, gestützt durch die Nachfrage nach sortenspezifischen Produkten, frischen Ernten und direkten Beziehungen zu Erzeugern. Premium-Küchen können Anforderungen wie Sorte, Geschmack, Aussehen, Erntestadium, Verpackungsformat und Lieferzeitpunkt festlegen, was Erzeuger begünstigt, die sich in der Nähe großer Gastronomienzentren befinden. Direkte Köche-Beziehungen ermöglichen es den Erzeugern auch, Spezialitätensorten zu liefern und Bestellmengen entsprechend den Speisekartenanforderungen anzupassen. Dieser Kanal kann Premium-Preise unterstützen, da Microgreens häufig in die Menüpräsentation und Gerichtszubereitung einbezogen werden, anstatt als standardisierte Ware eingekauft zu werden. Der kanadische Microgreens-Markt profitiert daher von der Restaurantnachfrage nach Frische, Produktdifferenzierung und reaktionsschnellen Direktliefermodellen vom Hof zum Koch.
Supermärkte und Hypermärkte sollen zwischen 2026 und 2031 mit einer CAGR von 11,7 % expandieren, was den am schnellsten wachsenden Vertriebskanal im kanadischen Microgreens-Markt darstellt. Etablierte Lebensmittelnetze bieten Erzeugern Zugang zu einer breiteren Haushaltskonsumentenbasis und schaffen Möglichkeiten für verpackte Microgreens, über Restaurant- und Spezialitätenkanäle hinaus zu expandieren. Große Einzelhändler wie Loblaws, Sobeys und Metro bieten landesweite oder mehrprovinzielle Verteilung, obwohl Lieferanten standardisierte Anforderungen an Verpackung, Lebensmittelsicherheit, Lieferkonsistenz und Haltbarkeit erfüllen müssen. Wochenmärkte, Abonnements für gemeinschaftsunterstützte Landwirtschaft und Direktlieferungen an Verbraucher bleiben für regionale Erzeuger relevant, die engere Kundenbeziehungen und eine stärkere Produktdifferenzierung anstreben. Der kanadische Microgreens-Markt kombiniert daher die restaurantgeführte Spezialnachfrage mit dem wachsenden Supermarkt- und Hypermarktzugang, sodass verpackte Microgreens eine breitere Verbraucherbasis erreichen können, während regionale Kanäle weiterhin kleinere und Spezialitätenerzeuger unterstützen.

Geografische Analyse
Ontario hielt im Jahr 2025 einen Anteil von 39,0 % am kanadischen Microgreens-Markt nach Geografie und war damit der größte Provinzmarkt. Seine Position wird durch etablierte Produktion in kontrollierten Umgebungen, Torontos große Restaurant- und Gastronomiebasis sowie einen breiten Lebensmittelzugang gestützt. GoodLeafs Microgreens und Babygrünpflanzen waren in mehr als 600 Ontario-Einzelhandelsstandorten erhältlich, darunter Loblaws, Sobeys, Metro, Zehrs, Real Canadian Superstore, Foodland, Longo's und andere Lebensmittelketten. GoodLeafs Produktions- und Vertriebsnetz sowie seine Einzelhandelspräsenz bei großen Lebensmittelketten stärken Ontarios Position als reifen Markt sowohl für den Gastronomie- als auch für den verpackten Einzelhandelsverkauf.
Quebec soll zwischen 2026 und 2031 mit einer CAGR von 8,5 % expandieren, was die höchste Rate unter den geografischen Segmenten darstellt. Das Porträt von AU/LAB aus dem Jahr 2025 identifizierte 202 städtische Agrarunternehmen, verglichen mit 175 im Jahr 2024, während etwas mehr als 60 % dieser Unternehmen in kontrollierten Umgebungen tätig waren, einschließlich der Produktion von Blattgemüse und Microgreens. Die Anzahl der Unternehmen für den Innenraumgemüseanbau stieg im Jahr 2025 von 20 auf 38, während Quebecs städtische Agrarunternehmen einen Umsatz von rund 60 Millionen CAD (43,8 Millionen USD) erzielten. Diese Entwicklungen deuten auf ein wachsendes städtisches Produktionsökosystem hin, das Microgreens und andere Kurzzykluserntepflanzen in der Nähe großer Bevölkerungszentren unterstützen kann. Alberta bietet westkanadische Produktion durch GoodLeafs Betrieb in Calgary, während British Columbia Spezialitätenerzeuger unterstützt, die große Märkte wie Vancouver und Victoria bedienen. Der kanadische Microgreens-Markt kombiniert daher Ontarios etablierte Größe mit Quebecs wachsendem städtischen Landwirtschaftsökosystem und regionalen Produktionsbasen in Westkanada.
Andere Provinzen und Territorien, darunter Atlantik-Kanada, Saskatchewan, Manitoba und die nördlichen Territorien, stellen kleinere Märkte mit stärker lokalisierten Produktions- und Vertriebsnetzen dar. Nova Scotia verfügt über eine ganzjährige Gewächshausproduktion, die regionale Gastronomie- und Einzelhandelskunden bedient, während Investitionen in Kühltransporte die Verbindungen zwischen Produktions- und Verbrauchszentren verbessern können. Im Oktober 2025 kündigten CN und Congebec Pläne zur Entwicklung einer hochmodernen Kühllageranlage im CN Calgary Logistics Park an, während Americold im Juni 2026 eine integrierte Kühlkettenanlage im Hafen von Saint John eröffnete, die temperaturkontrollierte Lagerung mit Hafen- und Schieneninfrastruktur verbindet. Diese Entwicklungen können die Zuverlässigkeit der Kühldistribution verbessern, obwohl längere Transportwege das nutzbare Verkaufsfenster für Microgreens weiterhin verringern können. Folglich bleibt die regionale Produktion in kleineren Märkten wichtig, während Ontario, Quebec, Alberta und British Columbia aufgrund ihrer Bevölkerungskonzentration, Gastronomenachfrage, Kapazität für kontrollierten Umgebungsanbau und etablierten Frischproduktvertriebsnetzen stärkere Möglichkeiten bieten.
Wettbewerbslandschaft
Marktkonzentration
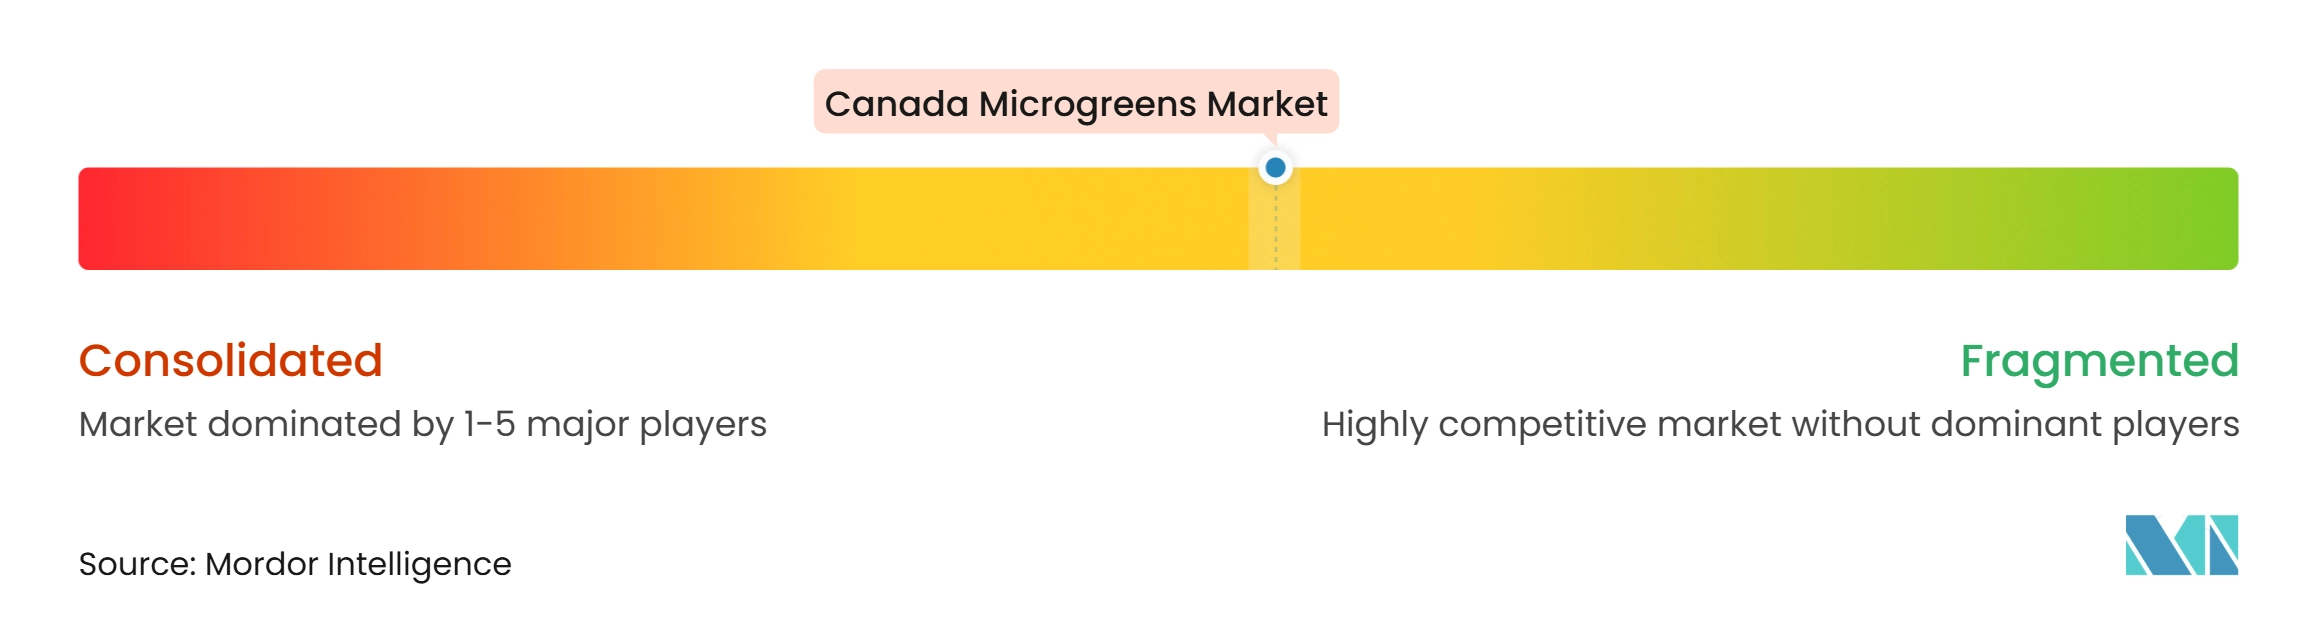
Der kanadische Microgreens-Markt ist mäßig konsolidiert, wobei der Wettbewerb auf etablierte Erzeuger in kontrollierten Umgebungen, regionale Spezialitätenbetriebe und kleinere lokale Erzeuger verteilt ist, die Restaurants, Einzelhändler, Wochenmärkte und Direktkunden bedienen. GoodLeaf Community Farms Limited, Kyan Culture Inc., Goldfarm Canada Inc., Living Earth Farm Inc. und Bramble Hill Farm Inc. gehören zu den auf dem Markt tätigen Unternehmen. GoodLeaf Community Farms Limited, eine hundertprozentige Tochtergesellschaft von TruLeaf Sustainable Agriculture Ltd., kombiniert vertikale Landwirtschaft mit breiter Lebensmittelverteilung und betreibt Produktionsanlagen, die mehrere kanadische Märkte bedienen. Goldfarm Canada konzentriert sich auf die Direktbelieferung von Köchen von seinem in Guelph ansässigen Betrieb an Restaurants im Großraum Toronto, während Kyan Culture Microgreens in Vankleek Hill produziert und Kunden entlang des Korridors Montreal–Ottawa-Gatineau beliefert. Bramble Hill Farm bedient den atlantisch-kanadischen Markt durch lokal produzierte Microgreens und verwandte Anbauprodukte. Der Markt bietet daher sowohl Betreibern mit Mehrmarktvertriebskapazitäten als auch regionalen Spezialisten Platz, die durch Frische, Produktvielfalt, individuelle Versorgung und Kundennähe konkurrieren.
Technologie, Produktionsausbau und Kanalpartnerschaften prägen ebenfalls die Wettbewerbspositionierung. Im November 2025 kündigte GoodLeaf Farms eine Eigenkapitalfinanzierung in Höhe von 52 Millionen CAD (38 Millionen USD) an, um die Kapazitätserweiterung seiner Betriebe in Alberta und Quebec zu unterstützen und ein Agricultural Centre of Excellence in Guelph, Ontario, zu errichten, das kommerzielle Produktion mit Forschung und Entwicklung verbindet. Die Muttergesellschaft von GoodLeaf, TruLeaf Sustainable Agriculture Ltd., entwickelte das Smart Plant System, das in seinen Anlagen für kontrollierten Umgebungsanbau eingesetzt wird. Einzelhandelsorientierte Produktion entsteht auch durch Vertikalanbausysteme im Geschäft, wobei Avril Supermarché Santé ein Innenraumsystem betreibt, das Microgreens für seine acht Quebec-Filialen und deren Bistros produziert. Goldfarm Canada und Kyan Culture demonstrieren einen weiteren Wettbewerbsansatz, indem sie direkte Beziehungen zu Köchen und Gastronomieeinkäufern pflegen, sodass Erzeuger Spezialitätensorten liefern und auf kundenspezifische Ernte- und Lieferanforderungen reagieren können.
Die Wettbewerbsstruktur ist daher aufgeteilt zwischen größeren Betreibern in kontrollierten Umgebungen mit breiterem Einzelhandelsvertrieb, regionalen Erzeugern mit etablierten Gastronomiebeziehungen und kleineren Erzeugern, die lokalisierte Märkte bedienen. Größere Lieferanten können durch ganzjährige Produktion, kontrollierte Anbaubedingungen, standardisierte Verpackung, Lebensmittelsicherheitsfähigkeiten und Vertriebsreichweite konkurrieren, während regionale Betreiber durch kürzere Lieferwege, Erntefrische, individuelle Sorten und direkte Beziehungen zu Köchen und Einzelhändlern differenzieren können. Biologische Positionierung bietet einen zusätzlichen Differenzierungsweg, wobei Infinity Greens & Produce Ltd. in British Columbia einen zertifiziert-biologischen Status hält und Einzelhandels- und Gastronomieeinkäufer beliefert. Kleinere Erzeuger wie Bramble Hill Farm und Petite Rivière Farming Company konkurrieren ebenfalls durch lokalisierte Produktion und spezialisierte Produktangebote. Folglich bleibt der kanadische Microgreens-Markt für regionale Spezialisten und aufstrebende Innenraumerzeuger zugänglich, obwohl die Expansion in große Lebensmittel- und Gastronomiekonten zunehmend eine zuverlässige ganzjährige Versorgung, konsistente Qualität, angemessene Lebensmittelsicherheitspraktiken und eine effiziente Kühldistribution erfordert.
Marktführer der kanadischen Microgreens-Branche
-
GoodLeaf Community Farms Limited (TruLeaf Sustainable Agriculture Ltd.)
-
Kyan Culture Inc.
-
Goldfarm Canada Inc.
-
Living Earth Farm Inc.
-
Bramble Hill Farm Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer Microgreens-Markt Unternehmen in diesem Bericht
- GoodLeaf Community Farms Limited (TruLeaf Sustainable Agriculture Ltd.)
- Goldfarm Canada Inc.
- Living Earth Farm Inc.
- Kyan Culture Inc.
- Micro Verdure Inc.
- Micro Acres Ltd.
- Bramble Hill Farm Inc.
- Petite Riviere Farming Company Ltd.
- Infinity Greens & Produce Ltd.
- MPA Farm LTD
- Ugrogreens Ltd.
Neueste Industrielle Entwicklungen in Kanadischer Microgreens-Markt
- Juni 2026: Die Regierung Kanadas startete ihre Nationale Lebensmittelsicherheitsstrategie, einschließlich 750 Millionen CAD (547 Millionen USD) zur Ausweitung der ganzjährigen Obst- und Gemüseproduktion durch Gewächshäuser, Vertikalfarmen und andere geschlossene Anbausysteme. Die Strategie zielt darauf ab, die Abhängigkeit von importierten Produkten zu verringern und lange Lieferketten zu verkürzen, was ein günstiges politisches Umfeld für kanadische Erzeuger in kontrollierten Umgebungen, einschließlich Microgreens-Produzenten, schafft.
- November 2025: GoodLeaf Farms schloss eine Eigenkapitalfinanzierung in Höhe von 52 Millionen CAD (38 Millionen USD) ab. Die Mittel werden verwendet, um die Produktionskapazitt seiner Betriebe in Alberta und Quebec zu erweitern und ein Agricultural Centre of Excellence in Guelph, Ontario, zu errichten. GoodLeaf erklärte, dass die beiden größten Betriebe geplant seien, ihre Kapazität im Jahr 2026 zu verdoppeln, um die zusätzliche Produktion von Babygrünpflanzen und Microgreens zu unterstützen. Zu den Investoren gehörten Farm Credit Canada, Power Sustainable Lios und McCain Foods.
- Januar 2025: GoodLeaf gab Farm Credit Canada als neuen strategischen Investor bekannt. Die Investition folgte GoodLeafs Expansion auf mehr als 280.000 Quadratfuß Produktionskapazität über drei Betriebe, einschließlich seiner kürzlich in Betrieb genommenen Anlagen in Alberta und Quebec.
Berichtsumfang des kanadischen Microgreens-Marktes
Microgreens sind junge, essbare Pflanzen, die kurz nach der Keimung geerntet werden, typischerweise nach der Entwicklung der Keimblätter und bei einigen Arten der ersten echten Blätter. Sie werden aus den Samen von Gemüse, Kräutern, Getreide und anderen essbaren Pflanzen produziert und werden im Allgemeinen in einem frühen Wachstumsstadium geerntet, bevor sie die Reife erreichen.
Der Bericht über den kanadischen Microgreens-Markt ist segmentiert nach Typ (Brokkoli, Salat und Chicorée, Rucola, Basilikum, Fenchel und weitere), nach Anbaumethode (Innenraumanbau, vertikale Landwirtschaft und weitere), nach Wachstumsmedium (Torfmoos, Erde, Kokosfaser und weitere) sowie nach Vertriebskanal (Hypermärkte/Supermärkte, Restaurants und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Brokkoli |
| Salat und Chicorée |
| Rucola |
| Basilikum |
| Fenchel |
| Karotten |
| Sonnenblume |
| Radieschen |
| Erbsen |
| Sonstige Typen |
| Innenraumanbau |
| Vertikale Landwirtschaft |
| Kommerzielle Gewächshäuser |
| Sonstige Anbaumethoden |
| Torfmoos |
| Erde |
| Kokosfaser |
| Seidenpapier |
| Sonstige Wachstumsmedien |
| Hypermärkte und Supermärkte |
| Restaurants |
| Sonstige Kanäle |
| Nach Typ | Brokkoli |
| Salat und Chicorée | |
| Rucola | |
| Basilikum | |
| Fenchel | |
| Karotten | |
| Sonnenblume | |
| Radieschen | |
| Erbsen | |
| Sonstige Typen | |
| Nach Anbaumethode | Innenraumanbau |
| Vertikale Landwirtschaft | |
| Kommerzielle Gewächshäuser | |
| Sonstige Anbaumethoden | |
| Nach Wachstumsmedium | Torfmoos |
| Erde | |
| Kokosfaser | |
| Seidenpapier | |
| Sonstige Wachstumsmedien | |
| Nach Vertriebskanal | Hypermärkte und Supermärkte |
| Restaurants | |
| Sonstige Kanäle |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Microgreens-Markt?
Die Marktgröße des kanadischen Microgreens-Marktes beträgt im Jahr 2026 40,50 Millionen USD und soll bis 2031 bei einer CAGR von 6,86 % einen Wert von 56,43 Millionen USD erreichen.
Welche Provinz hat die größte Microgreens-Umsatzbasis in Kanada?
Ontario führte im Jahr 2025 mit einem Umsatzanteil von 39,0 %, gestützt durch Kapazitäten für kontrollierten Umgebungsanbau, Restaurantnachfrage und Lebensmittelverteilung.
Welcher Vertriebskanal führt den Microgreens-Verkauf in Kanada an?
Restaurants sind der größte Kanal, während der Einzelhandel voraussichtlich am schnellsten mit einer CAGR von 11,7 % zwischen 2026 und 2031 wachsen wird.
Was sind die größten Herausforderungen für kanadische Microgreens-Erzeuger?
Eine Haltbarkeit von 7 bis 14 Tagen sowie höhere Strom-, Heizungs- und Arbeitskosten erschweren die Fernverteilung und den Kleinbetrieb.