
Taille et part du marché des voiturettes de golf au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 163.85 Millions de dollars américains |
| Taille du Marché (2027) | 176.34 Millions de dollars américains |
| Taille du Marché (2032) | 254.57 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voiturettes de golf au Canada par Mordor Intelligence
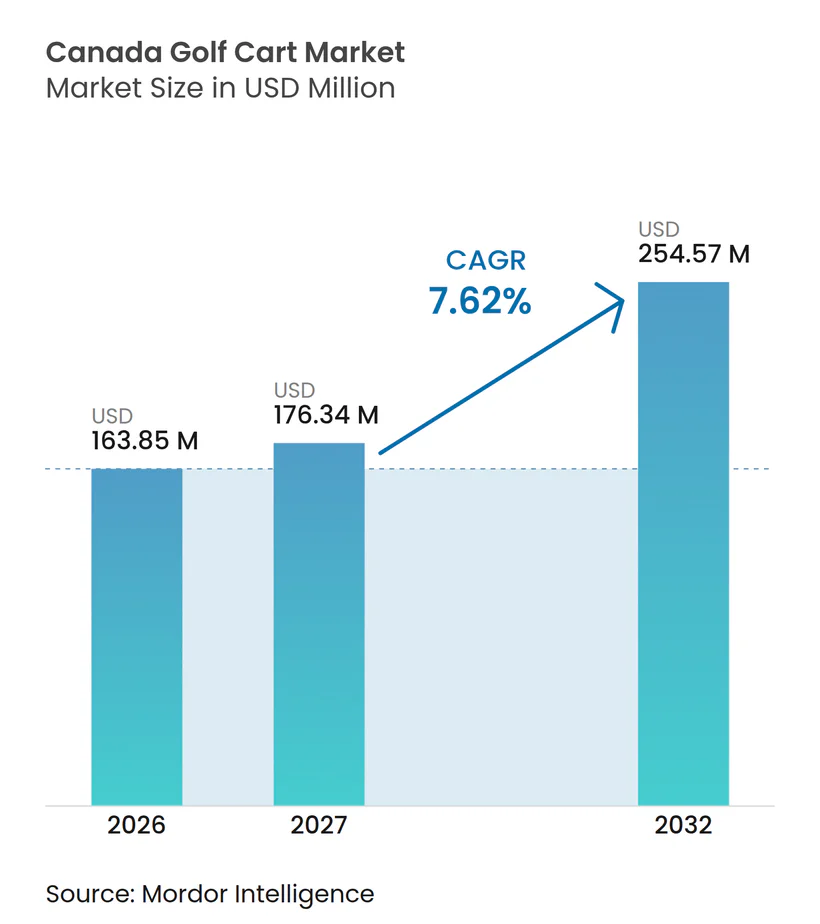
La taille du marché des voiturettes de golf au Canada était évaluée à 163,85 millions USD en 2026 et devrait croître de 176,34 millions USD en 2027 à 254,57 millions USD d'ici 2032, à un CAGR de 7,62 % durant la période 2027-2032. La hausse de la participation au golf et de l'utilisation des terrains a soutenu la demande de remplacement. En revanche, l'utilisation plus large dans les complexes hôteliers, les campus et les applications commerciales a élargi la base de clientèle, renforcé la justification des flottes polyvalentes et réduit la dépendance du marché à un seul contexte d'utilisation finale. Les opérateurs canadiens évaluent de plus en plus les équipements électriques pour réduire les besoins de maintenance et améliorer la disponibilité des flottes, notamment lorsque le stockage hivernal, les plages horaires de fonctionnement matinal, la charge de travail du personnel, les performances des batteries, et l'expérience des clients réguliers déterminent si une flotte de terrain ou de complexe peut répondre à la demande quotidienne. Les programmes d'utilisation routière provinciaux créent des opportunités localisées pour les véhicules à basse vitesse. Ils compliquent toutefois également la planification de la distribution et de la conformité, car les opérateurs doivent traiter l'éligibilité des itinéraires, la documentation, l'assurance, la configuration des véhicules, le soutien après-vente et le statut des arrangements pilotes locaux avant d'engager des capitaux. Les fabricants établis s'appuient sur des réseaux de service concessionnaires, tandis que les nouveaux fournisseurs se démarquent par des modèles électriques, des fonctionnalités de flotte connectée, des configurations personnalisées et des produits conçus pour les conditions d'exploitation canadiennes, faisant de la disponibilité des produits et du soutien après-vente des considérations concurrentielles étroitement liées. Le marché des voiturettes de golf au Canada est également confronté à une couverture de service inégale et à une incertitude autour des programmes pilotes provinciaux, ce qui peut ralentir les investissements en flotte en dehors des principales provinces et accroître la valeur des fournisseurs capables d'assurer pièces, techniciens, conseils en conformité, équipements pour temps froid et soutien continu dans différentes régions.
Principaux enseignements du rapport
- Par type de véhicule, les voiturettes de golf standard détenaient 58,23 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que les véhicules électriques de quartier et les véhicules à basse vitesse homologués pour la route devraient croître à un CAGR de 10,11 % jusqu'en 2032.
- Par groupe motopropulseur, les véhicules électriques à batterie représentaient 67,87 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que les autres groupes motopropulseurs devraient croître à un CAGR de 9,38 % jusqu'en 2032.
- Par type de batterie, les batteries au phosphate de fer lithium détenaient 45,18 % de la part du marché des voiturettes de golf au Canada en 2026 et devraient croître à un CAGR de 10,62 % jusqu'en 2032, la croissance la plus rapide parmi les types de batteries.
- Par tension de batterie, les configurations 48 volts représentaient 57,91 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que les configurations 72 volts devraient croître à un CAGR de 8,67 % jusqu'en 2032.
- Par capacité d'assise, les véhicules 2 places représentaient 56,84 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que les véhicules 6 places devraient croître à un CAGR de 7,89 % jusqu'en 2032.
- Par application, les terrains de golf et les clubs de campagne représentaient 51,54 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que les installations commerciales et industrielles devraient croître à un CAGR de 7,91 % jusqu'en 2032.
- Par modèle de propriété et modèle commercial, l'achat de véhicules neufs représentait 57,62 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que la location de flotte devrait croître à un CAGR de 8,28 % jusqu'en 2032.
- Par canal de vente, les canaux hors ligne représentaient 81,48 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que les canaux en ligne devraient croître à un CAGR de 8,11 % jusqu'en 2032.
- Par géographie, l'Ontario détenait 38,38 % de la part du marché des voiturettes de golf au Canada en 2026, tandis que l'Alberta devrait croître à un CAGR de 7,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification portée par la réduction des coûts d'exploitation des flottes | +2.3% | National, avec un impact concentré en Ontario et en Colombie-Britannique | Moyen terme (2 à 4 ans) |
| Hausse de la participation au golf et de l'utilisation des terrains | +2.1% | National, avec les gains les plus importants dans l'Ouest et le Canada atlantique | Court terme (≤ 2 ans) |
| Ingénierie pour climat froid et différenciation par le lithium prêt pour l'hiver | +1.0% | National, avec un impact disproportionné dans les Prairies et le Nord du Canada | Moyen terme (2 à 4 ans) |
| Expansion des programmes pilotes municipaux et de voiturettes de golf sur routes contrôlées | +0.9% | Alberta, Ontario, Québec, Saskatchewan | Court terme (≤ 2 ans) |
| Demande de mobilité dans les complexes hôteliers, les terrains de camping et les communautés planifiées | +0.8% | Colombie-Britannique, Ontario, Alberta, Canada atlantique | Moyen terme (2 à 4 ans) |
| Télématique des voiturettes de golf et optimisation des flottes par les données | +0.5% | National, avec des gains précoces en Ontario et en Colombie-Britannique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification portée par la réduction des coûts d'exploitation des flottes
La réduction des besoins de maintenance fait passer les flottes électriques d'une préférence environnementale à une décision opérationnelle sur le marché des voiturettes de golf au Canada. La voiturette électrique au lithium coûte nettement moins cher à exploiter dans le temps qu'une voiturette à essence comparable. Les batteries LiFePO4 peuvent offrir substantiellement plus de cycles que les batteries plomb-acide inondées dans des conditions d'utilisation comparables. Leur faible autodécharge peut réduire les besoins de charge hors saison, ce qui est pertinent pendant la longue période de stockage hivernal au Canada. Une flotte au lithium peut également réduire les opérations d'arrosage, les vérifications de corrosion et les interruptions de charge qui limitent la disponibilité pendant les périodes de pointe des départs. Ces avantages opérationnels sont particulièrement pertinents pour les terrains et les complexes qui gèrent des flottes plus importantes et nécessitent une utilisation quotidienne prévisible.
Hausse de la participation au golf et de l'utilisation des terrains
La participation au golf reste supérieure aux niveaux d'avant la pandémie, soutenant une base plus large de demande de flotte sur le marché des voiturettes de golf au Canada. Golf Canada a enregistré un record de 11,2 millions de scores soumis en 2025, avec plus de 360 000 membres répartis dans 1 550 clubs membres [1]. L'augmentation de l'utilisation annuelle a raccourci les cycles de remplacement des flottes dans les établissements à fort volume, notamment ceux où les voiturettes servent plusieurs parties par jour. Les établissements ont également enregistré une hausse des revenus de droits de jeu et de location de voiturettes, renforçant leur capacité à financer les renouvellements de flotte. Le rapport Pulse 2026 de l'NGCOA Canada indique une croissance continue des revenus pour les établissements de golf canadiens, soutenant une activité d'approvisionnement continue [2].
Ingénierie pour climat froid et différenciation par le lithium prêt pour l'hiver
Les performances par temps froid constituent une considération produit importante sur le marché des voiturettes de golf au Canada. Les batteries LiFePO4 conservent une part nettement plus élevée de leur capacité nominale à très basses températures, tandis que les batteries plomb-acide inondées délivrent considérablement moins dans des conditions similaires. Des recherches évaluées par des pairs ont documenté l'effet de la température sur les performances de charge et de décharge des batteries lithium-fer-phosphate. Les batteries plomb-acide peuvent également subir des dommages de gel lorsqu'elles sont déchargées pendant un stockage par temps froid. Les batteries au lithium nécessitent une protection lors de la charge à des températures inférieures à zéro, car la charge à basse température peut endommager les cellules. Les fabricants qui intègrent des systèmes de gestion de batterie avec capacité d'auto-chauffage offrent une configuration plus adaptée aux Prairies et au Nord du Canada. Cette distinction peut influencer la sélection des équipements lorsque le stockage hivernal fiable et la disponibilité au printemps sont des exigences d'achat essentielles.
Expansion des programmes pilotes municipaux et de voiturettes de golf sur routes contrôlées
Les règles provinciales d'utilisation routière créent une nouvelle demande au-delà des terrains de golf sur le marché des voiturettes de golf au Canada. Le programme de voiturettes de golf de l'Alberta permet aux municipalités d'autoriser leur utilisation sur les routes publiques désignées avec des limites de vitesse de 50 km/h ou moins. La modification de 2026 inclut les opérations de complexes hôteliers commerciaux et d'hôtels là où les règlements municipaux le permettent [3]. Le programme pilote de véhicules à basse vitesse de l'Ontario est en vigueur jusqu'au 29 juin 2027, tandis que le Québec autorise les véhicules à basse vitesse sur certaines routes avec des limites allant jusqu'à 50 km/h. Ces cadres donnent aux complexes hôteliers, aux communautés de retraite et aux opérateurs de terrains de camping une base plus claire pour l'approvisionnement en flotte. Ils exigent également que les fournisseurs gèrent les différences provinciales en matière de spécification des véhicules, d'assurance, de règles d'exploitation et de soutien des concessionnaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition élevés et coûts de remplacement des batteries | -2.0% | National, le plus aigu dans le Canada atlantique et les marchés plus petits | Court terme (≤ 2 ans) |
| Réglementation provinciale fragmentée sur l'utilisation routière et contraintes d'exploitation saisonnières | -1.2% | National, avec les opérateurs interprovinciaaux les plus touchés | Moyen terme (2 à 4 ans) |
| Limitations de charge, de stockage et d'autonomie par temps froid | -0.8% | Prairies, Nord du Canada, Québec | Moyen terme (2 à 4 ans) |
| Couverture limitée du service et des pièces au Canada en dehors des principales provinces | -0.5% | Nord du Canada, Canada atlantique, Saskatchewan, Manitoba | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition élevés et coûts de remplacement des batteries
Les coûts d'acquisition élevés restent un facteur limitant pour les petits opérateurs sur le marché des voiturettes de golf au Canada. Les coûts de remplacement des batteries pour les systèmes plomb-acide inondés sont nettement inférieurs à ceux des kits LiFePO4 installés. Les différences de change, la logistique et les taxes provinciales peuvent encore augmenter les coûts des équipements au Canada. Les opérateurs qui choisissent des systèmes plomb-acide pour réduire les dépenses initiales peuvent faire face à des remplacements de batteries plus fréquents, à des coûts de main-d'œuvre pour l'arrosage et à des coûts de maintenance liés à l'hiver. Cette contrainte est la plus visible dans les flottes de voiturettes standard, où les batteries plomb-acide inondées représentent encore une part significative des revenus. Les véhicules au lithium haute tension peuvent offrir de meilleures performances opérationnelles, mais leurs coûts initiaux plus élevés peuvent retarder le renouvellement des flottes dans les établissements aux budgets contraints.
Réglementation provinciale fragmentée sur l'utilisation routière et contraintes d'exploitation saisonnières
La diversité des réglementations provinciales complique la planification nationale pour les fournisseurs et les propriétaires de flottes sur le marché des voiturettes de golf au Canada. Les itinéraires autorisés, les exigences d'âge des opérateurs, les règles d'assurance, les limites de vitesse et les obligations de déclaration diffèrent selon les juridictions. Le programme pilote de véhicules à basse vitesse de l'Ontario devrait expirer à court terme, créant une incertitude de planification pour les opérateurs envisageant des investissements pluriannuels. Les conditions saisonnières limitent l'utilisation sur route à quelques mois dans de nombreuses provinces, prolongeant les périodes de remboursement des investissements. Transports Canada fixe le seuil national d'équipement pour les véhicules à basse vitesse, mais les provinces contrôlent où les véhicules peuvent circuler. Cette charge de conformité favorise les distributeurs capables de fournir des conseils locaux, un service et une documentation dans chaque province.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
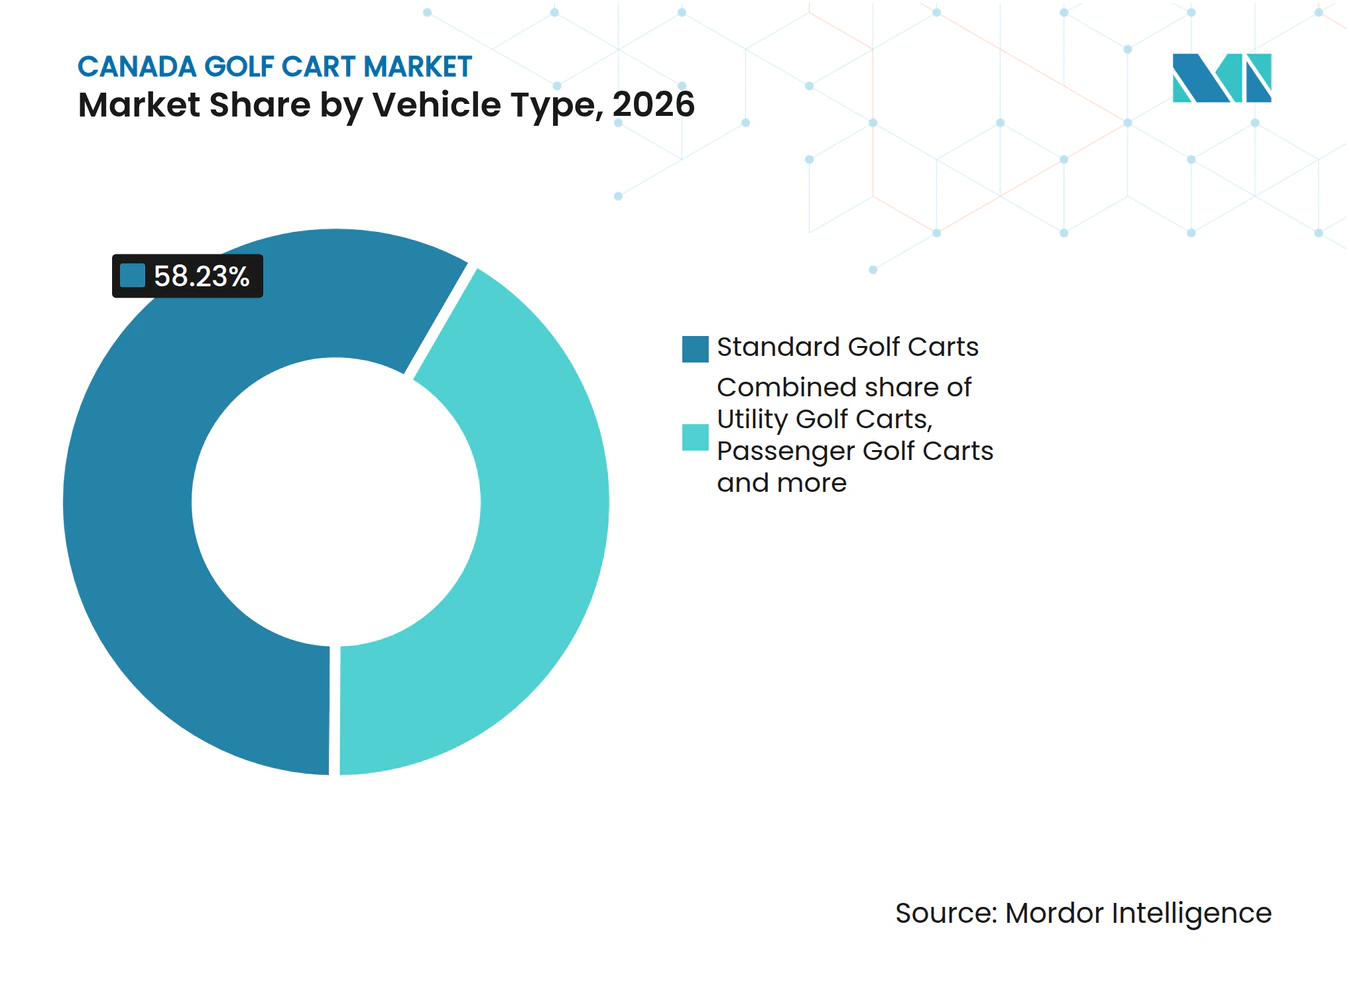
les véhicules électriques de quartier élargissent la demande au-delà des flottes de terrainLes voiturettes de golf standard représentaient 58,23 % des revenus du marché des voiturettes de golf au Canada en 2026. Leur position dominante reflète les besoins établis des flottes de terrain et la familiarité des opérateurs avec ce format de véhicule. Les véhicules électriques de quartier et les véhicules à basse vitesse homologués pour la route devraient être la catégorie de véhicules à la croissance la plus rapide, à un CAGR de 10,11 % jusqu'en 2032. Le programme révisé de l'Alberta et le programme pilote actif de l'Ontario ont élargi l'utilisation potentielle dans les complexes hôteliers, les communautés de retraite et les terrains de camping. Ces véhicules peuvent répondre à des besoins de mobilité locale que les voiturettes de terrain standard ne satisfont pas toujours sur les routes publiques. Le marché des voiturettes de golf au Canada présente donc un ensemble plus large d'exigences en matière de véhicules que les flottes réservées aux terrains.
Les voiturettes utilitaires continuent de jouer un rôle stable dans l'entretien des espaces verts et le déplacement de matériaux sur les grandes propriétés. Les voiturettes de transport de passagers et les variantes cargo servent également le transport aéroportuaire, les campus industriels et les opérations de complexes hôteliers. Simolo Customs a commencé à livrer une grande flotte de voiturettes au complexe Predator Ridge Resort, avec un centre de service sur site pour les soutenir. Ce déploiement a démontré comment les opérateurs de complexes peuvent utiliser des flottes électriques sur mesure sur des terrains variés et dans des conditions d'exploitation diverses. La sélection des véhicules dépend de plus en plus de l'éligibilité routière, de la capacité de transport, de la charge utile et du soutien de service local. Ces facteurs font évoluer les décisions d'approvisionnement au-delà du choix traditionnel entre une voiturette de base à deux places et un véhicule utilitaire.



Par groupe motopropulseur :
l'électrique à batterie en tête tandis que les sites isolés ajoutent des options solairesLes véhicules électriques à batterie représentaient 67,87 % des revenus du marché des voiturettes de golf au Canada en 2026. Leur rôle dominant reflète la réduction des besoins opérationnels et l'intérêt croissant des flottes pour la technologie au lithium. Les autres groupes motopropulseurs devraient croître à un CAGR de 9,38 % jusqu'en 2032, la croissance la plus rapide parmi les groupes motopropulseurs. Parmi les véhicules électriques à batterie, les modèles à assistance solaire séduisent les terrains de camping et les propriétés isolées où l'accès à une charge fixe peut être limité. Une étude académique récente a révélé qu'un système de charge solaire automatiquement extensible réduisait le temps de charge de plusieurs heures par rapport à un système à panneaux fixes. Les panneaux solaires fonctionnent principalement comme des prolongateurs d'autonomie plutôt que comme un remplacement de la charge conventionnelle, aidant les opérateurs à maintenir les véhicules disponibles lors d'une utilisation prolongée en extérieur.
Les voiturettes à essence conservent un rôle là où l'infrastructure de charge est indisponible, notamment dans les zones isolées. Cependant, leur position est sous pression en raison de l'économie opérationnelle des batteries au lithium et de la disponibilité croissante de configurations électriques pour temps froid. Les opérateurs en zones isolées doivent équilibrer la commodité du ravitaillement en carburant avec les coûts de maintenance, la consommation d'énergie et les exigences locales en matière de durabilité en évolution. Les systèmes à assistance solaire peuvent répondre à des défis opérationnels spécifiques sans nécessiter de modifications de l'infrastructure électrique du site. Le marché des voiturettes de golf au Canada n'est donc pas défini uniquement par un passage de l'essence à l'électrique, mais englobe également une gamme d'approches de charge et d'énergie adaptées aux propriétés saisonnières, aux terrains de camping et aux installations dispersées.
Par type de batterie :
le LFP améliore les performances des flottes en hiverLes batteries au phosphate de fer lithium représentaient 45,18 % des revenus du marché des voiturettes de golf au Canada en 2026 et devraient croître à un CAGR de 10,62 % jusqu'en 2032, la croissance la plus rapide parmi les types de batteries. Les batteries plomb-acide inondées détenaient 37,94 %, leur coût d'achat inférieur restant important pour les remplacements de flotte sensibles aux prix. Les batteries LFP conservent une part significative de leur capacité nominale à des températures inférieures à zéro et peuvent offrir plusieurs milliers de cycles.
Les batteries plomb-acide inondées nécessitent un arrosage régulier et des vérifications de corrosion, ajoutant des coûts de main-d'œuvre pour les flottes plus importantes. Les batteries plomb-acide à tapis de verre absorbant et gel offrent une option intermédiaire avec une meilleure rétention de capacité par temps froid que les produits inondés. Cependant, leur durée de vie plus courte par rapport aux batteries LFP affaiblit l'argument de propriété à long terme pour les flottes à forte utilisation. Les autres chimies lithium-ion restent pertinentes pour les applications à plus haute énergie, notamment certains véhicules à basse vitesse axés sur la performance et les navettes aéroportuaires. Les exigences en matière d'incendie et de stockage peuvent également influencer les décisions relatives aux batteries dans les installations de flotte fermées. La sélection des batteries dépend de plus en plus d'une combinaison de coût initial, de performances par temps froid, de charge de maintenance, d'exigences de charge et de durée de vie prévue du véhicule.
Par tension de batterie :
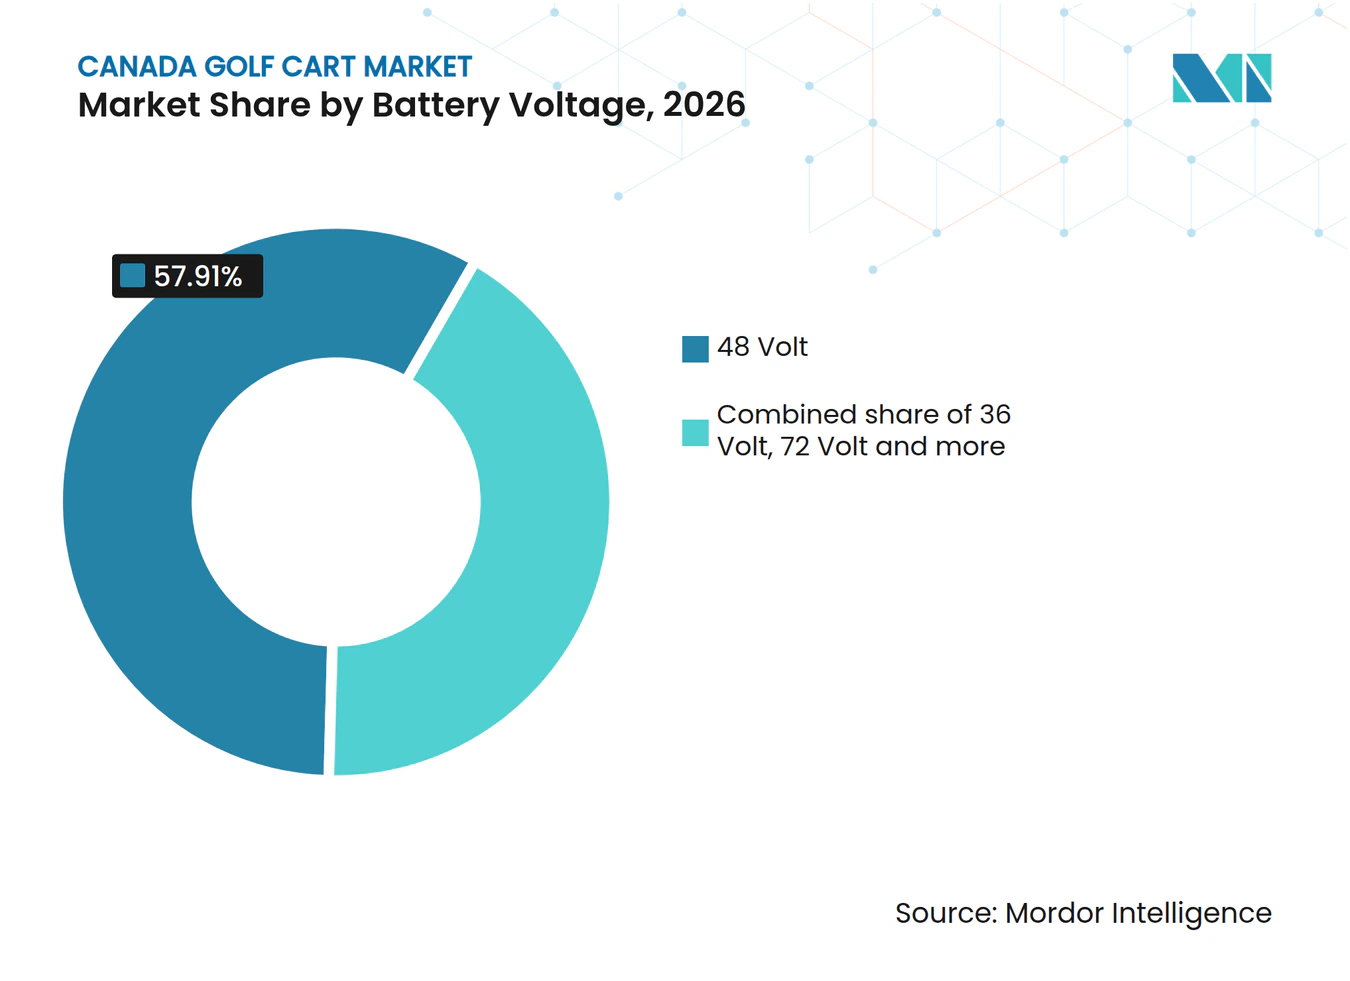
les systèmes 72 volts répondent aux besoins plus exigeantsLa configuration 48 volts représentait 57,91 % des revenus du marché des voiturettes de golf au Canada en 2026. Elle reste la plateforme standard pour de nombreuses flottes de terrains de golf et voiturettes électriques personnelles. Le segment 72 volts devrait croître à un CAGR de 8,67 % jusqu'en 2032, la croissance la plus rapide parmi les niveaux de tension. Le développement de systèmes haute tension est lié aux besoins en puissance plus importants des véhicules à basse vitesse opérant sur des terrains de complexes plus vallonnés et dans des applications commerciales. Les modèles NXT au lithium de Simolo associent des systèmes de batteries haute tension à des moteurs à courant alternatif. Les configurations haute tension soutiennent une autonomie étendue et de meilleures performances en montée.
La plateforme à tension intermédiaire bénéficie de la large disponibilité de chargeurs, de pièces de rechange et de contrôleurs solaires, ce qui en fait un choix pratique pour les opérateurs remplaçant des flottes existantes sans modifications majeures de l'infrastructure. WAEV a lancé sa gamme commerciale Fusion à mi-2025 avec des batteries au lithium isolées et chauffées conçues pour une utilisation par temps froid. La catégorie basse tension est plus étroitement associée aux anciennes flottes plomb-acide et aux remplacements axés sur le budget. Les systèmes au-dessus de la plage de tension intermédiaire restent une catégorie plus restreinte, servant les environnements industriels et aéroportuaires avec des exigences de charge utile et de cycle de service plus lourdes. La sélection de la tension devrait continuer à refléter la distinction entre l'utilisation standard sur terrain de golf et les applications de mobilité commerciale plus exigeantes.

Par capacité d'assise :
les véhicules plus grands soutiennent le transport dans les complexes hôteliersLe segment 2 places représentait 56,84 % des revenus du marché des voiturettes de golf au Canada en 2026, correspondant au besoin standard de transporter deux golfeurs et leur équipement dans les flottes de terrain. La configuration 6 places devrait croître à un CAGR de 7,89 % jusqu'en 2032, la croissance la plus rapide parmi les formats d'assise. Les complexes hôteliers, les campus et les opérateurs commerciaux utilisent des véhicules plus grands pour déplacer plus de passagers avec moins d'unités. La gamme Fusion de WAEV comprend des versions passagers 2+2, 4+2 et 6+2 avec conversion cargo à siège rabattable. Cette flexibilité convient aux propriétés qui ont besoin de transport de passagers à certains moments et de capacité de chargement à d'autres.
Les véhicules à quatre places, qui détenaient 32,47 % des revenus en 2026, servent les acheteurs personnels, les familles et les communautés résidentielles qui ont besoin de places supplémentaires. Les véhicules à huit places et plus répondent à un besoin spécialisé dans les aéroports et les grandes opérations de navette de complexes hôteliers. Une capacité de transport plus élevée peut améliorer l'efficacité des itinéraires lorsque les arrêts sont planifiés et que les véhicules fonctionnent selon des horaires répétés. L'intégration de Yamaha avec Joyride offre des fonctionnalités connectées pour l'accès sans clé, le suivi des véhicules et les locations numériques. Ces outils peuvent aider les opérateurs à gérer des flottes plus importantes avec des charges de passagers variables. Les choix d'assise sont de plus en plus étroitement liés à la logistique des propriétés, et pas seulement à l'utilisation conventionnelle sur terrain de golf.
Par application :
les installations commerciales élargissent la base de clientèleLes terrains de golf et les clubs de campagne représentaient 51,54 % des revenus du marché des voiturettes de golf au Canada en 2026. Le golf reste l'application centrale car les établissements ont besoin d'une disponibilité fiable de la flotte tout au long de la saison de jeu. Les installations commerciales et industrielles devraient croître à un CAGR de 7,91 % jusqu'en 2032, la croissance la plus rapide parmi les applications. Les sites logistiques, les entrepôts, les aéroports et les campus universitaires utilisent des voiturettes pour les déplacements à courte distance au sein de grandes propriétés. Ces acheteurs se concentrent sur l'endurance du cycle de service, la charge utile et les besoins opérationnels totaux. WAEV, Club Car et Textron E-Z-GO disposent de portefeuilles qui répondent à la fois aux utilisations commerciales et liées au golf.
Les complexes hôteliers et les propriétés d'accueil constituent une application intermédiaire importante car ils nécessitent une flotte à grande échelle et recherchent souvent une expérience client distincte. Les véhicules construits localement et personnalisés peuvent être pertinents là où la marque du complexe et le service sur site influencent les décisions d'achat. Les aéroports et les hubs de transport ont des volumes unitaires plus faibles mais peuvent fournir des démonstrations visibles d'une électrification plus large du site. Les agences fédérales et provinciales louent également des voiturettes de golf et des véhicules à basse vitesse pour les grands événements. L'utilisation récréative personnelle s'étend également à mesure que les règles routières permettent une utilisation plus large dans les communautés résidentielles. Les flottes institutionnelles restent la base de demande la plus importante car elles nécessitent des achats multi-véhicules, des arrangements de service et des routines d'exploitation définies.
Par modèle de propriété et modèle commercial :
la location de flotte gagne en acceptationL'achat de véhicules neufs représentait 57,62 % des revenus du marché des voiturettes de golf au Canada en 2026. La propriété directe reste familière aux opérateurs de terrains de golf qui souhaitent contrôler le remplacement de la flotte et l'utilisation des actifs. La location de flotte devrait croître à un CAGR de 8,28 % jusqu'en 2032, la croissance la plus rapide parmi les modèles de propriété. La location peut réduire les besoins en capital initial et offrir une planification de remplacement plus prévisible pour les véhicules au lithium. Elle peut également aider les opérateurs à adapter la taille de la flotte à l'utilisation saisonnière ou aux exigences des grands événements. Cette approche est pertinente là où les valeurs résiduelles des nouveaux systèmes de batteries sont encore en cours d'établissement. Le marché des voiturettes de golf au Canada voit un intérêt croissant pour les arrangements de flotte basés sur les services en parallèle de la propriété directe.
L'achat de véhicules d'occasion sert les acheteurs cherchant un accès à moindre coût aux flottes de terrain retirées. La location à court terme est importante dans les complexes hôteliers et les terrains de camping où l'utilisation atteint son pic pendant les mois d'été. La location à long terme et l'abonnement de flotte restent moins établis mais peuvent bénéficier des plateformes de flotte connectée. L'intégration de Yamaha avec Joyride prend en charge l'accès sans clé, le suivi GPS, l'analyse de flotte et les locations numériques. Ces fonctionnalités peuvent aider les opérateurs à allouer les véhicules et à surveiller l'utilisation dans les complexes hôteliers, les campus et les lieux d'événements. Les décisions de propriété sont de plus en plus étroitement liées aux flux de trésorerie, à la demande saisonnière, au risque lié aux batteries et à la disponibilité des programmes de flotte soutenus par les concessionnaires.
Par canal de vente :
l'achat numérique croît aux côtés des réseaux de concessionnairesLes canaux hors ligne représentaient 81,48 % des ventes du marché des voiturettes de golf au Canada en 2026. Les réseaux de concessionnaires restent essentiels pour les commandes de flottes importantes qui nécessitent des démonstrations, de la maintenance, des pièces et un service local. Les canaux en ligne devraient croître à un CAGR de 8,11 % jusqu'en 2032, la croissance la plus rapide parmi les canaux de vente. Les canaux numériques sont plus pertinents pour les acheteurs personnels et les clients de véhicules à basse vitesse qui comparent les configurations avant de visiter un concessionnaire. ICON EV a présenté sa gamme X-Series au PGA Show 2026, utilisant l'événement et la promotion numérique pour susciter l'intérêt avant la disponibilité en production. Cette approche montre comment les lancements de produits peuvent atteindre les acheteurs en dehors des visites traditionnelles chez les concessionnaires. La recherche en ligne aide également les acheteurs à évaluer les caractéristiques des véhicules, l'autonomie, les places assises et les accessoires.
Les ventes hors ligne devraient rester la principale voie pour l'approvisionnement institutionnel en flotte car le service local est une exigence centrale. Les opérateurs de terrain ont généralement besoin d'une relation avec un concessionnaire capable de fournir des pièces, l'accès à des techniciens et une maintenance planifiée. La croissance en ligne est plus susceptible d'affecter les segments de véhicules personnels et électriques de quartier que la structure globale des ventes. Les fabricants doivent équilibrer l'engagement numérique direct avec le soutien des concessionnaires nécessaire pour les flottes canadiennes plus importantes. Le marché des voiturettes de golf au Canada devrait continuer à utiliser les deux voies car les besoins des acheteurs diffèrent selon l'application. La combinaison de canaux dépendra de la priorité accordée par les clients à la comparaison immédiate des véhicules ou à la couverture de service continue.
Analyse géographique
L'Ontario représentait 38,38 % des revenus du marché des voiturettes de golf au Canada en 2026. Sa position dominante reflète un réseau dense d'installations de golf, de communautés de retraite et de développements résidentiels planifiés. Le programme pilote de voiturettes de golf et le programme pilote de véhicules à basse vitesse de l'Ontario créent des opportunités définies pour l'utilisation sur les routes locales dans les communautés participantes. Le programme pilote de véhicules à basse vitesse est en vigueur jusqu'au 29 juin 2027, créant une échéance visible pour les opérateurs évaluant des investissements en flotte à plus long terme. L'Ontario dispose également d'une couverture concentrée de concessionnaires et de techniciens pour les flottes Club Car et E-Z-GO. Ce soutien est important pour les acheteurs institutionnels et d'entreprise exploitant plusieurs véhicules au lithium.
L'Alberta devrait croître à un CAGR de 7,98 % jusqu'en 2032, la croissance la plus rapide parmi les provinces, soutenue par son cadre d'utilisation routière municipal et la modification commerciale des complexes hôteliers et hôtels de 2026. La Colombie-Britannique présente un profil d'opportunité différent, façonné par la densité des complexes hôteliers et la production locale. La livraison de 200 voiturettes de Simolo au Predator Ridge Resort dans la vallée de l'Okanagan a établi une grande flotte construite localement avec un service dédié sur site. Ces déploiements donnent aux opérateurs de complexes un point de référence pour l'adoption de voiturettes électriques et les modèles de service canadiens.
Le Québec autorise les véhicules à basse vitesse sur certaines routes avec des limites de vitesse allant jusqu'à 50 km/h, bien que les exigences de conformité bilingue et de distribution restent applicables aux fournisseurs. La Saskatchewan, le Manitoba et le Canada atlantique sont des zones plus petites avec un potentiel d'utilisation dans les terrains de camping, les complexes hôteliers et la mobilité locale. WAEV propose sa gamme commerciale Fusion aux acheteurs publics canadiens via le programme d'approvisionnement Canoe. Le Nord du Canada fait face aux conditions de batterie et de service les plus exigeantes car les températures hivernales peuvent atteindre −30 °C à −40 °C. Les véhicules dans ces zones ont besoin d'un chauffage efficace des batteries, d'une capacité de stockage hivernal et d'un soutien fiable en pièces. La croissance en dehors des plus grandes provinces dépendra des règles provinciales, de la capacité des concessionnaires locaux et des produits adaptés aux opérations par temps froid.
Paysage concurrentiel
Concentration du Marché
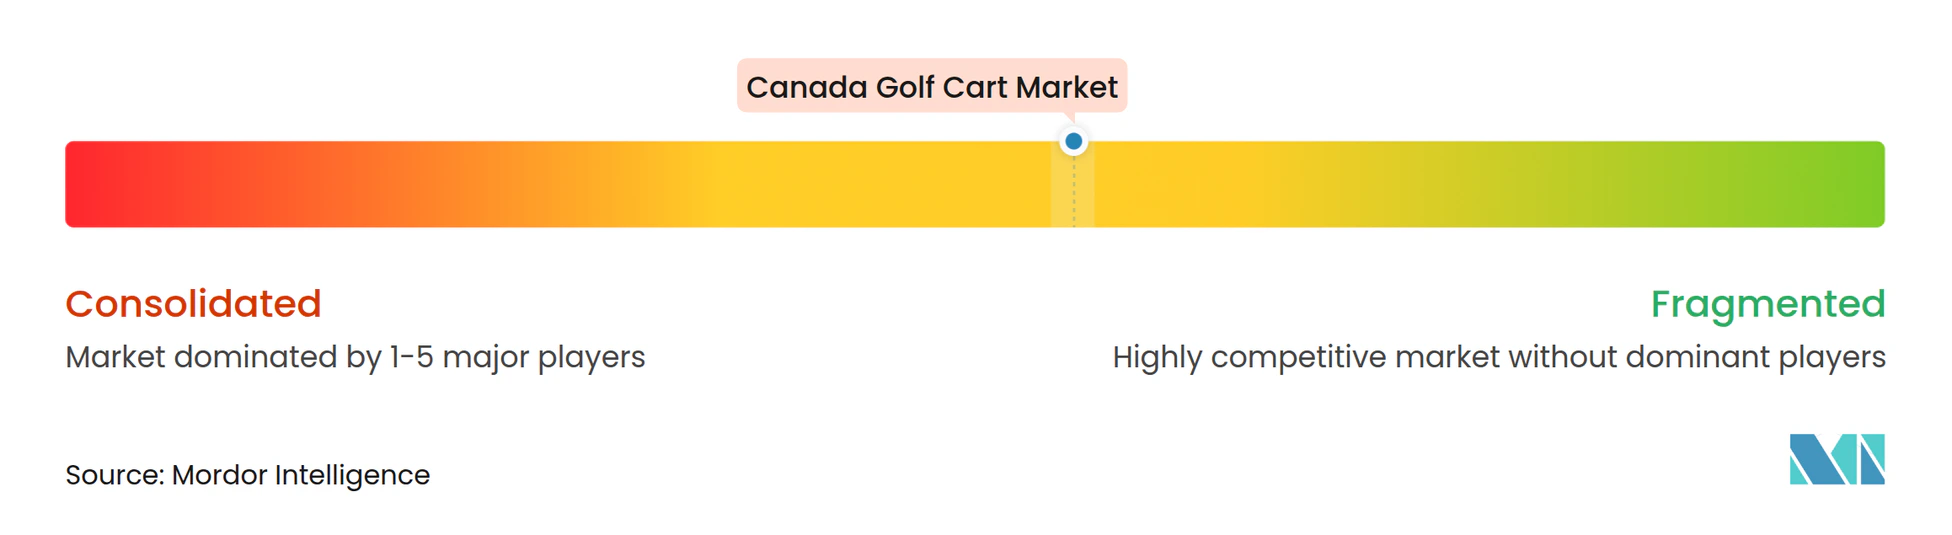
Le marché des voiturettes de golf au Canada est modérément concentré, avec Club Car, Textron E-Z-GO et Yamaha desservant les terrains de golf via des réseaux établis de concessionnaires et de services. La concurrence est plus intense dans les catégories d'utilisation personnelle, de véhicules à basse vitesse et d'utilitaires commerciaux. ICON EV, WAEV, Star EV, Evolution Electric Vehicles et HDK Electric Vehicles se font concurrence sur les caractéristiques des produits, le style, le prix et les configurations électriques. Club Car a lancé l'option CRU Lithium en juillet 2025, indiquant qu'elle peut parcourir trois fois plus loin grâce à une utilisation plus efficace de l'énergie. Textron E-Z-GO a présenté le RXV amélioré pour l'année modèle 2026 avec des batteries au lithium Samsung SDI ELiTE et une garantie de huit ans.
L'approvisionnement en véhicules à basse vitesse pour climat froid, les fonctions de flotte connectée et la couverture de service dans le Canada atlantique et le Nord du Canada restent des domaines avec une marge de développement supplémentaire. Simolo Customs occupe une position distincte en tant que fabricant national de véhicules à basse vitesse conformes aux exigences de Transports Canada. Son installation au Predator Ridge Resort a combiné une flotte de 200 voiturettes construites localement avec un service sur site, répondant à un besoin que les véhicules importés ne peuvent souvent pas satisfaire. WAEV a lancé six modèles commerciaux Fusion en juillet 2025, comprenant des configurations passagers et utilitaires avec des batteries au lithium chauffées et isolées. Ces lancements indiquent que les fabricants adaptent leurs offres de produits pour une utilisation commerciale et en hiver. Les fournisseurs sans service localisé ou sans connaissance de la conformité canadienne peuvent se trouver dans une position plus faible lors des appels d'offres de flotte.
Les services connectés font également partie de la concurrence entre les fabricants établis et les fournisseurs de logiciels. L'intégration de Yamaha avec Joyride a introduit l'accès sans clé, le suivi GPS en temps réel, le géorepérage, l'analyse de flotte et les fonctions de location numérique pour les voiturettes de golf. Les exigences de Transports Canada pour les véhicules à basse vitesse forment un seuil national d'équipement, tandis que les règles provinciales déterminent où les véhicules conformes peuvent circuler. Ce système réglementaire à deux niveaux fait de la capacité de conformité un élément important d'une stratégie de distribution canadienne. L'avantage concurrentiel dépend des performances des véhicules, de l'accès local aux pièces, de la couverture des concessionnaires et de la capacité à soutenir les clients après la livraison. Le marché des voiturettes de golf au Canada comprend donc à la fois des fabricants de véhicules et des réseaux de service capables de répondre aux besoins opérationnels régionaux.
Leaders du secteur des voiturettes de golf au Canada
-
Club Car LLC
-
Textron Inc.
-
Yamaha Motor Co., Ltd.
-
ICON EV
-
Simolo Customs Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des voiturettes de golf au Canada Entreprises couvertes dans ce rapport
- Club Car LLC
- Textron Inc.
- Yamaha Motor Co., Ltd.
- ICON EV
- Simolo Customs Ltd.
- Garia ApS
- Polaris Inc.
- Star EV Corporation
- Evolution Electric Vehicles
- HDK Electric Vehicles
- Columbia Vehicle Group Inc.
- WAEV Inc.
- FTR Golf
- Albion Golf Cars
- Westrock Battery Ltd.
Développements industriels récents dans Marché des voiturettes de golf au Canada
- Juin 2026 : ICON EV a lancé le i40FX, une voiturette de golf électrique à quatre passagers orientés vers l'avant avec un écran tactile de 10,1 pouces et Apple CarPlay et Android Auto, vendue via son réseau de concessionnaires nord-américain.
- Avril 2026 : Le Predator Ridge Resort en Colombie-Britannique a ouvert sa saison de golf 2026 avec une flotte de 200 voiturettes de golf construites localement par Simolo Customs, basée à Vernon, soutenue par des ventes et un service sur site.
- Janvier 2026 : ICON EV a dévoilé sa gamme de voiturettes de golf X-Series, comprenant les i20X, i40X et i60LX, au PGA Show 2026.
- Août 2025 : E-Z-GO a présenté son RXV amélioré pour l'année modèle 2026, avec des modèles ELiTE utilisant des batteries au lithium Samsung SDI couvertes par une garantie de huit ans sur les batteries.
Périmètre du rapport sur le marché des voiturettes de golf au Canada
Le rapport sur le marché des voiturettes de golf au Canada est segmenté par type de véhicule (voiturettes de golf standard, voiturettes utilitaires, véhicules électriques de quartier et véhicules à basse vitesse homologués pour la route, voiturettes de transport de passagers, et voiturettes cargo et de maintenance), groupe motopropulseur (véhicule électrique à batterie, essence et autre), type de batterie (plomb-acide inondé, plomb-acide à tapis de verre absorbant et gel, phosphate de fer lithium et autres chimies lithium-ion), tension de batterie (36 volts, 48 volts, 72 volts et au-dessus de 72 volts), capacité d'assise (2 places, 4 places, 6 places et 8 places et plus), application (terrains de golf et clubs de campagne, complexes hôteliers et accueil, installations commerciales et industrielles, aéroports et hubs de transport, loisirs et récréation personnels et autres), modèle de propriété et modèle commercial (achat de véhicule neuf, achat de véhicule d'occasion, location de flotte, location à court terme et location à long terme et abonnement de flotte), canal de vente (hors ligne et en ligne) et géographie (Ontario, Québec, Colombie-Britannique, Alberta, Saskatchewan, Manitoba, Canada atlantique et Nord du Canada). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Voiturettes de golf standard |
| Voiturettes utilitaires |
| Véhicules électriques de quartier et véhicules à basse vitesse homologués pour la route |
| Voiturettes de transport de passagers |
| Voiturettes cargo et de maintenance |
| Électrique à batterie |
| Essence |
| Autre |
| Plomb-acide inondé |
| Plomb-acide à tapis de verre absorbant et gel |
| Phosphate de fer lithium |
| Autres chimies lithium-ion |
| 36 volts |
| 48 volts |
| 72 volts |
| Au-dessus de 72 volts |
| 2 places |
| 4 places |
| 6 places |
| 8 places et plus |
| Terrains de golf et clubs de campagne |
| Complexes hôteliers et accueil |
| Installations commerciales et industrielles |
| Aéroports et hubs de transport |
| Loisirs et récréation personnels |
| Autre |
| Achat de véhicule neuf |
| Achat de véhicule d'occasion |
| Location de flotte |
| Location à court terme |
| Location à long terme et abonnement de flotte |
| Hors ligne |
| En ligne |
| Ontario |
| Québec |
| Colombie-Britannique |
| Alberta |
| Saskatchewan |
| Manitoba |
| Canada atlantique |
| Nord du Canada |
| Par type de véhicule | Voiturettes de golf standard |
| Voiturettes utilitaires | |
| Véhicules électriques de quartier et véhicules à basse vitesse homologués pour la route | |
| Voiturettes de transport de passagers | |
| Voiturettes cargo et de maintenance | |
| Par groupe motopropulseur | Électrique à batterie |
| Essence | |
| Autre | |
| Par type de batterie | Plomb-acide inondé |
| Plomb-acide à tapis de verre absorbant et gel | |
| Phosphate de fer lithium | |
| Autres chimies lithium-ion | |
| Par tension de batterie | 36 volts |
| 48 volts | |
| 72 volts | |
| Au-dessus de 72 volts | |
| Par capacité d'assise | 2 places |
| 4 places | |
| 6 places | |
| 8 places et plus | |
| Par application | Terrains de golf et clubs de campagne |
| Complexes hôteliers et accueil | |
| Installations commerciales et industrielles | |
| Aéroports et hubs de transport | |
| Loisirs et récréation personnels | |
| Autre | |
| Par modèle de propriété et modèle commercial | Achat de véhicule neuf |
| Achat de véhicule d'occasion | |
| Location de flotte | |
| Location à court terme | |
| Location à long terme et abonnement de flotte | |
| Par canal de vente | Hors ligne |
| En ligne | |
| Par géographie | Ontario |
| Québec | |
| Colombie-Britannique | |
| Alberta | |
| Saskatchewan | |
| Manitoba | |
| Canada atlantique | |
| Nord du Canada |
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché des voiturettes de golf au Canada jusqu'en 2032 ?
Le marché des voiturettes de golf au Canada devrait atteindre 254,57 millions USD d'ici 2032 contre 176,34 millions USD en 2027, avec une croissance à un CAGR de 7,62 %.
Quelle catégorie de véhicules est en tête des ventes de voiturettes de golf au Canada ?
Les voiturettes de golf standard étaient en tête avec 58,23 % des revenus en 2026, soutenues par la demande établie des flottes de terrains de golf.
Pourquoi les voiturettes de golf électriques gagnent-elles du terrain au Canada ?
Les flottes électriques peuvent réduire les besoins de maintenance et conviennent aux établissements qui évaluent une exploitation quotidienne de flotte moins coûteuse et plus fiable.
Qu'est-ce qui stimule la demande de véhicules électriques de quartier au Canada ?
Les cadres provinciaux d'utilisation routière augmentent l'utilisation dans les complexes hôteliers, les communautés de retraite et les terrains de camping où des itinéraires éligibles sont disponibles.
Quels défis affectent l'adoption des voiturettes électriques dans les régions canadiennes plus froides ?
Le froid peut réduire les performances des batteries, et les batteries au lithium nécessitent une charge protégée en dessous de 0 °C, ce qui rend le chauffage des batteries et le service local importants.