
Größe und Marktanteil des kanadischen Golfwagen-Marktes
Marktübersicht
| Studienzeitraum | 2019 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
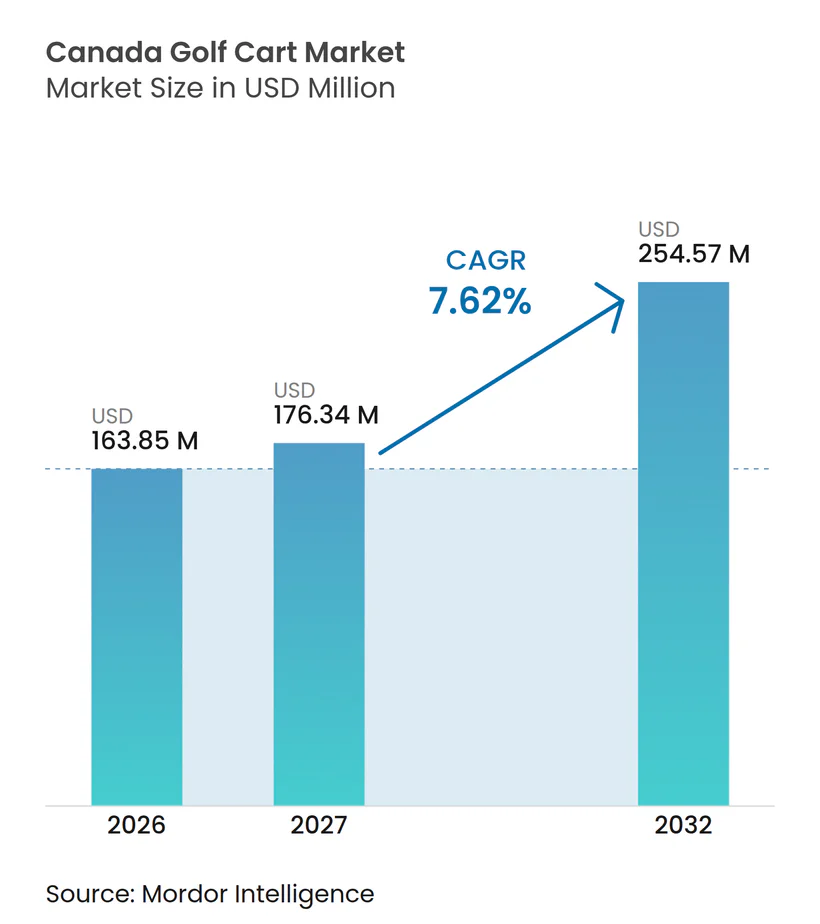
| Marktgröße im Basisjahr (2026) | 163.85 Millionen US-Dollar |
| Marktgröße (2027) | 176.34 Millionen US-Dollar |
| Marktgröße (2032) | 254.57 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Golfwagen-Marktes von Mordor Intelligence
Die Größe des kanadischen Golfwagen-Marktes wurde im Jahr 2026 auf 163,85 Millionen USD geschätzt und wird voraussichtlich von 176,34 Millionen USD im Jahr 2027 auf 254,57 Millionen USD bis 2032 wachsen, mit einer CAGR von 7,62 % im Zeitraum 2027–2032. Eine höhere Golfbeteiligung und Platzauslastung haben die Ersatznachfrage gestützt. Im Gegensatz dazu hat die breitere Nutzung in Resorts, auf Campusgeländen und im gewerblichen Bereich die Kundenbasis erweitert, die Grundlage für Mehrzweckflotten gestärkt und die Abhängigkeit des Marktes von einem einzigen Endnutzungsbereich verringert. Kanadische Betreiber prüfen zunehmend elektrische Geräte, um den Wartungsaufwand zu reduzieren und die Flottenverfügbarkeit zu verbessern, insbesondere wenn Winterlagerung, morgendliche Betriebsfenster, Personalbelastung, Batterieleistung und die Erfahrung von Stammkunden darüber entscheiden, ob eine Platz- oder Resortflotte die tägliche Nachfrage erfüllen kann. Provinzielle Straßennutzungsprogramme schaffen lokalisierte Möglichkeiten für Fahrzeuge mit niedriger Geschwindigkeit. Sie erschweren jedoch auch die Distributions- und Compliance-Planung, da Betreiber Routenberechtigung, Dokumentation, Versicherung, Fahrzeugkonfiguration, Serviceunterstützung und den Status lokaler Pilotvereinbarungen klären müssen, bevor sie Kapital einsetzen. Etablierte Hersteller stützen sich auf Händlerservicenetzwerke, während neuere Anbieter durch Elektromodelle, vernetzte Flottenmerkmale, individuelle Konfigurationen und für kanadische Betriebsbedingungen entwickelte Produkte konkurrieren, was Produktverfügbarkeit und Kundendienst zu eng miteinander verbundenen Wettbewerbsaspekten macht. Der kanadische Golfwagen-Markt sieht sich zudem mit ungleichmäßiger Serviceabdeckung und Unsicherheiten rund um provinzielle Pilotprogramme konfrontiert, was Flotteninvestitionen außerhalb der größten Provinzen verlangsamen und den Wert von Anbietern erhöhen kann, die Ersatzteile, Techniker, Compliance-Beratung, Kälteschutzausrüstung und laufenden Support in verschiedenen Regionen bereitstellen können.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Standardgolfwagen im Jahr 2026 einen Marktanteil von 58,23 % am kanadischen Golfwagen-Markt, während Elektrofahrzeuge für Wohngebiete und straßenzugelassene Fahrzeuge mit niedriger Geschwindigkeit bis 2032 voraussichtlich mit einer CAGR von 10,11 % wachsen werden.
- Nach Antriebsart entfielen batterieelektrische Fahrzeuge im Jahr 2026 auf 67,87 % des Marktanteils am kanadischen Golfwagen-Markt, während andere Antriebsarten bis 2032 voraussichtlich mit einer CAGR von 9,38 % wachsen werden.
- Nach Batterietyp hielten Lithiumeisenphosphat-Batterien im Jahr 2026 einen Marktanteil von 45,18 % am kanadischen Golfwagen-Markt und werden bis 2032 voraussichtlich mit einer CAGR von 10,62 % wachsen – dem schnellsten Wachstum unter den Batterietypen.
- Nach Batteriespannung entfielen 48-Volt-Konfigurationen im Jahr 2026 auf 57,91 % des Marktanteils am kanadischen Golfwagen-Markt, während 72-Volt-Konfigurationen bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen werden.
- Nach Sitzkapazität entfielen 2-Sitzer-Fahrzeuge im Jahr 2026 auf 56,84 % des Marktanteils am kanadischen Golfwagen-Markt, während 6-Sitzer-Fahrzeuge bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen werden.
- Nach Anwendung entfielen Golfplätze und Countryclub-Einrichtungen im Jahr 2026 auf 51,54 % des Marktanteils am kanadischen Golfwagen-Markt, während gewerbliche und industrielle Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 7,91 % wachsen werden.
- Nach Eigentums- und Geschäftsmodell entfiel der Neukauf von Fahrzeugen im Jahr 2026 auf 57,62 % des Marktanteils am kanadischen Golfwagen-Markt, während Flottenleasing bis 2032 voraussichtlich mit einer CAGR von 8,28 % wachsen wird.
- Nach Vertriebskanal entfielen Offline-Kanäle im Jahr 2026 auf 81,48 % des Marktanteils am kanadischen Golfwagen-Markt, während Online-Kanäle bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen werden.
- Nach Geografie hielt Ontario im Jahr 2026 einen Marktanteil von 38,38 % am kanadischen Golfwagen-Markt, während Alberta bis 2032 voraussichtlich mit einer CAGR von 7,98 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung durch niedrigere Flottenbetriebskosten | +2.3% | National, mit konzentrierter Wirkung in Ontario und British Columbia | Mittelfristig (2–4 Jahre) |
| Steigende Golfbeteiligung und Platzauslastung | +2.1% | National, mit den stärksten Zuwächsen in West- und Atlantikkanada | Kurzfristig (≤ 2 Jahre) |
| Kälteklimatechnik und winterfeste Lithium-Differenzierung | +1.0% | National, mit überproportionaler Wirkung in den Prärien und Nordkanada | Mittelfristig (2–4 Jahre) |
| Ausweitung kommunaler und kontrollierter Straßen-Golfwagen-Pilotprojekte | +0.9% | Alberta, Ontario, Quebec, Saskatchewan | Kurzfristig (≤ 2 Jahre) |
| Mobilitätsbedarf in Resorts, Campingplätzen und geplanten Wohnanlagen | +0.8% | British Columbia, Ontario, Alberta, Atlantikkanada | Mittelfristig (2–4 Jahre) |
| Golfwagen-Telematik und datengestützte Flottenoptimierung | +0.5% | National, mit frühen Zuwächsen in Ontario und British Columbia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung durch niedrigere Flottenbetriebskosten
Geringere Wartungsanforderungen verlagern elektrische Flotten im kanadischen Golfwagen-Markt von einer Umweltpräferenz hin zu einer Betriebsentscheidung. Der Lithium-Elektrowagen verursacht im Laufe der Zeit deutlich geringere Betriebskosten als ein vergleichbarer Benzinwagen. LiFePO4-Batterien können unter vergleichbaren Nutzungsbedingungen wesentlich mehr Ladezyklen liefern als geflutete Blei-Säure-Batterien. Ihre geringere Selbstentladung kann den Ladebedarf in der Nebensaison reduzieren, was während Kanadas langer Winterlagerungsperiode relevant ist. Eine Lithiumflotte kann zudem den Aufwand für Wassernachfüllung, Korrosionsprüfungen und Ladeunterbrechungen reduzieren, die die Verfügbarkeit in Spitzenzeiten einschränken. Diese Betriebsvorteile sind besonders relevant für Plätze und Resorts, die größere Flotten verwalten und eine zuverlässige tägliche Auslastung benötigen.
Steigende Golfbeteiligung und Platzauslastung
Die Golfbeteiligung liegt weiterhin über dem Niveau vor der Pandemie und stützt eine breitere Basis der Flottennachfrage im kanadischen Golfwagen-Markt. Golf Canada meldete im Jahr 2025 einen Rekord von 11,2 Millionen eingetragenen Ergebnissen mit mehr als 360.000 Mitgliedern in 1.550 Mitgliedsclubs [1]. Die gestiegene jährliche Nutzung hat die Flottenersatzzyklen bei Hochvolumenbetrieben verkürzt, insbesondere dort, wo Wagen mehrere Runden pro Tag absolvieren. Einrichtungen verzeichneten auch höhere Greenfee- und Wageneinnahmen, was ihre Fähigkeit zur Finanzierung von Flottenerneurungen verbessert. Der NGCOA Canada Pulse Report 2026 weist auf ein anhaltendes Umsatzwachstum für kanadische Golfanlagen hin und unterstützt damit laufende Beschaffungsaktivitäten [2].
Kälteklimatechnik und winterfeste Lithium-Differenzierung
Kältewetterleistung ist ein wichtiges Produktmerkmal im kanadischen Golfwagen-Markt. LiFePO4-Batterien behalten bei sehr niedrigen Temperaturen einen deutlich höheren Anteil ihrer Nennkapazität, während geflutete Blei-Säure-Batterien unter ähnlichen Bedingungen erheblich weniger leisten. Peer-reviewed-Forschung hat den Einfluss der Temperatur auf die Lade- und Entladeleistung von Lithiumeisenphosphat-Batterien dokumentiert. Blei-Säure-Batterien können bei entladenem Zustand während der Kältlagerung auch Frostschäden erleiden. Lithiumbatterien benötigen beim Laden bei Temperaturen unter null Grad Schutz, da das Laden bei niedrigen Temperaturen die Zellen beschädigen kann. Hersteller, die Batteriemanagementsysteme mit Selbsterwärmungsfunktion integrieren, bieten eine geeignetere Konfiguration für die Prärien und Nordkanada. Diese Unterscheidung kann die Geräteauswahl beeinflussen, wenn zuverlässige Winterlagerung und Frühjahrsbereitschaft zentrale Kaufanforderungen sind.
Ausweitung kommunaler und kontrollierter Straßen-Golfwagen-Pilotprojekte
Provinzielle Straßennutzungsregeln schaffen im kanadischen Golfwagen-Markt neue Nachfrage jenseits von Golfplätzen. Albertas Golfwagenprogramm erlaubt Gemeinden, die Nutzung auf ausgewiesenen öffentlichen Straßen mit Geschwindigkeitsbegrenzungen von 50 km/h oder weniger zu genehmigen. Die Änderung von 2026 umfasst gewerbliche Resort- und Hotelbetriebe, sofern kommunale Satzungen dies erlauben [3]. Ontarios Pilotprojekt für Fahrzeuge mit niedriger Geschwindigkeit läuft bis zum 29. Juni 2027, während Quebec Fahrzeuge mit niedriger Geschwindigkeit auf bestimmten Straßen mit Geschwindigkeitsbegrenzungen bis zu 50 km/h erlaubt. Diese Rahmenbedingungen geben Resorts, Seniorengemeinschaften und Campingplatzbetreibern eine klarere Grundlage für die Flottenbeschaffung. Sie erfordern von Lieferanten auch die Verwaltung provinzieller Unterschiede bei Fahrzeugspezifikation, Versicherung, Betriebsregeln und Händlerunterstützung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Batterieersatzkosten | -2.0% | National, am stärksten in Atlantikkanada und kleineren Märkten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte provinzielle Straßennutzungsregeln und saisonale Betriebsbeschränkungen | -1.2% | National, mit grenzüberschreitend tätigen Betreibern am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Einschränkungen beim Laden, der Lagerung und der Reichweite bei Kältewetter | -0.8% | Prärien, Nordkanada, Quebec | Mittelfristig (2–4 Jahre) |
| Begrenzte kanadische Service- und Ersatzteilabdeckung außerhalb der größten Provinzen | -0.5% | Nordkanada, Atlantikkanada, Saskatchewan, Manitoba | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Batterieersatzkosten
Hohe Anschaffungskosten bleiben für kleinere Betreiber im kanadischen Golfwagen-Markt ein limitierender Faktor. Die Batterieersatzkosten für geflutete Blei-Säure-Systeme sind deutlich niedriger als für installierte LiFePO4-Kits. Währungsunterschiede, Logistik und provinzielle Steuern können die Gerätekosten in Kanada weiter erhöhen. Betreiber, die Blei-Säure-Systeme zur Reduzierung der Anfangsinvestitionen wählen, können mit häufigerem Batterieersatz, Wassernachfüllungsaufwand und winterbedingten Wartungskosten konfrontiert werden. Diese Einschränkung ist am deutlichsten bei Standardwagenflotten sichtbar, wo geflutete Blei-Säure-Batterien noch immer einen erheblichen Umsatzanteil ausmachen. Lithiumfahrzeuge mit höherer Spannung können eine stärkere Betriebsleistung bieten, aber ihre höheren Anschaffungskosten können den Flottenersatz bei budgetbeschränkten Einrichtungen verzögern.
Fragmentierte provinzielle Straßennutzungsregeln und saisonale Betriebsbeschränkungen
Unterschiedliche provinzielle Vorschriften erschweren die nationale Planung für Lieferanten und Flottenbesitzer im kanadischen Golfwagen-Markt. Erlaubte Routen, Altersanforderungen für Fahrer, Versicherungsregeln, Geschwindigkeitsbegrenzungen und Meldepflichten unterscheiden sich je nach Zuständigkeitsbereich. Ontarios Pilotprojekt für Fahrzeuge mit niedriger Geschwindigkeit soll in naher Zukunft auslaufen, was für Betreiber, die mehrjährige Investitionen erwägen, Planungsunsicherheit schafft. Saisonale Bedingungen begrenzen die Straßennutzung in vielen Provinzen auf wenige Monate und verlängern die Amortisationszeiten von Investitionen. Transport Canada legt den nationalen Gerätestandard für Fahrzeuge mit niedriger Geschwindigkeit fest, aber die Provinzen kontrollieren, wo Fahrzeuge betrieben werden dürfen. Diese Compliance-Belastung begünstigt Händler, die in jeder Provinz lokale Beratung, Service und Dokumentation anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
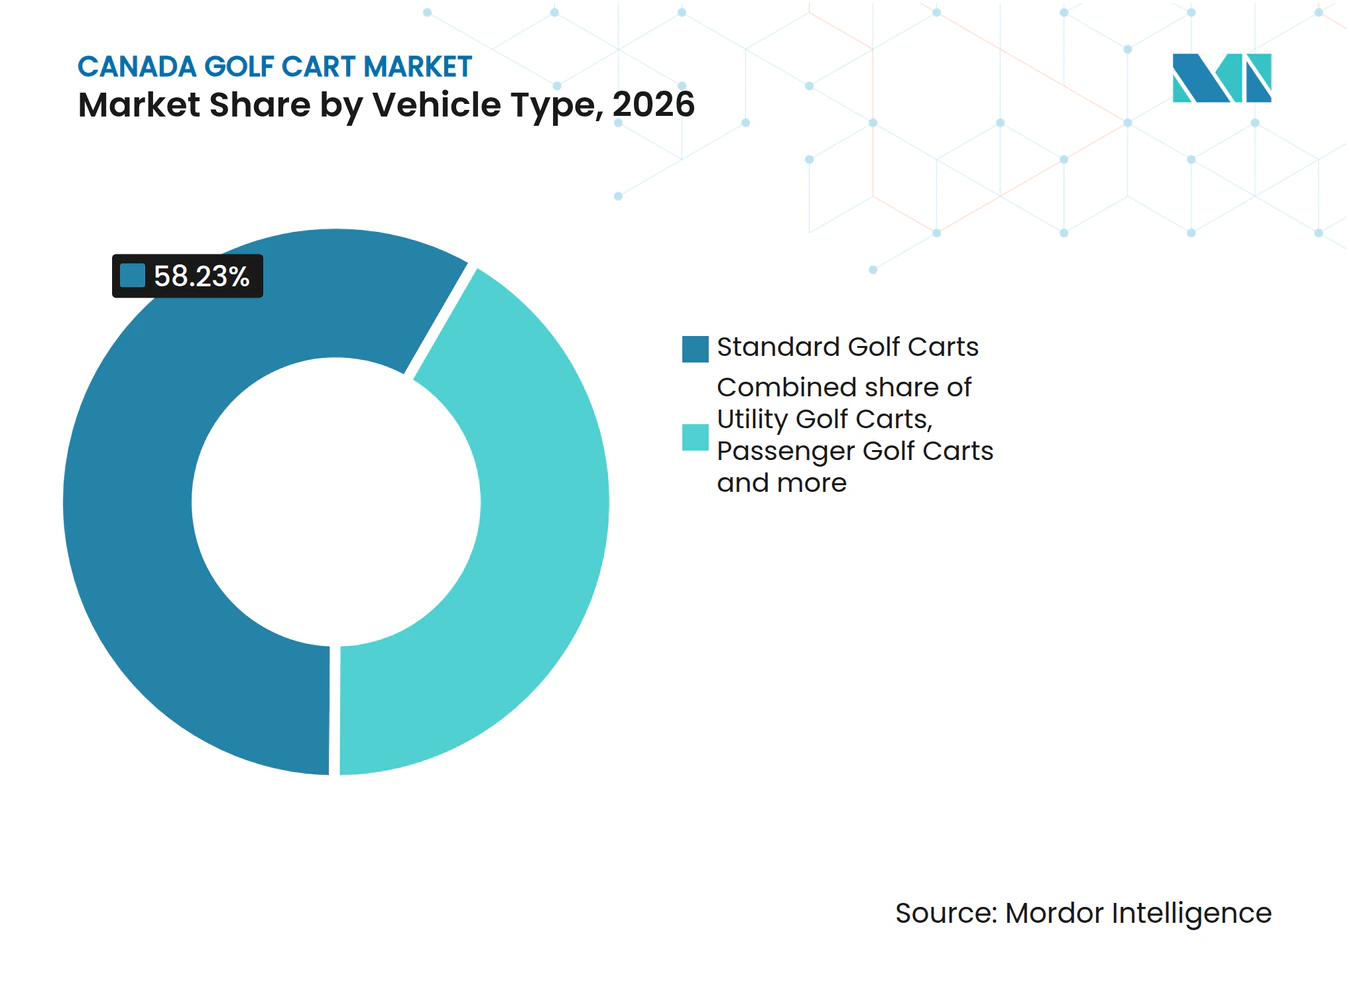
Elektrofahrzeuge für Wohngebiete erweitern die Nachfrage über Platzflotten hinausStandardgolfwagen erzielten im Jahr 2026 58,23 % des Umsatzes im kanadischen Golfwagen-Markt. Ihre führende Position spiegelt den etablierten Bedarf an Platzflotten und die Vertrautheit der Betreiber mit diesem Fahrzeugformat wider. Elektrofahrzeuge für Wohngebiete und straßenzugelassene Fahrzeuge mit niedriger Geschwindigkeit werden voraussichtlich die am schnellsten wachsende Fahrzeugkategorie sein, mit einer CAGR von 10,11 % bis 2032. Albertas überarbeitetes Programm und Ontarios aktives Pilotprojekt haben die potenzielle Nutzung in Resorts, Seniorengemeinschaften und auf Campingplätzen erweitert. Diese Fahrzeuge können lokale Mobilitätsbedürfnisse erfüllen, die Standardplatzkarts auf öffentlichen Straßen möglicherweise nicht immer erfüllen. Der kanadische Golfwagen-Markt hat daher ein breiteres Spektrum an Fahrzeuganforderungen als reine Platzflotten.
Nutzungsgolfwagen spielen weiterhin eine stabile Rolle bei der Pflege von Grünflächen und dem Materialtransport auf großen Grundstücken. Personengolfwagen und Frachtversionen dienen auch dem Flughafentransport, Industriegeländen und Resortbetrieben. Simolo Customs begann mit der Lieferung einer großen Wagenflotte an das Predator Ridge Resort, mit einem Vor-Ort-Servicecenter zu deren Unterstützung. Dieser Einsatz zeigte, wie Resortbetreiber zweckgebaute Elektroflotten in unterschiedlichem Gelände und unter verschiedenen Betriebsbedingungen einsetzen können. Die Fahrzeugauswahl hängt zunehmend von Straßenberechtigung, Fahrgastkapazität, Nutzlast und lokalem Serviceunterstützung ab. Diese Faktoren verlagern Beschaffungsentscheidungen über die traditionelle Wahl zwischen einem einfachen Zweisitzerwagen und einem Nutzfahrzeug hinaus.



Nach Antriebsart:
Batterieelektrisch führend, während abgelegene Standorte Solaroptionen hinzufügenBatterieelektrische Fahrzeuge entfielen im Jahr 2026 auf 67,87 % des Umsatzes im kanadischen Golfwagen-Markt. Ihre führende Rolle spiegelt geringere Betriebsanforderungen und das wachsende Flotteninteresse an Lithiumtechnologie wider. Andere Antriebsarten werden bis 2032 voraussichtlich mit einer CAGR von 9,38 % wachsen – dem schnellsten Wachstum unter den Antriebsarten. Innerhalb der batterieelektrischen Fahrzeuge sprechen solarbetriebene Modelle Campingplätze und abgelegene Grundstücke an, wo der Zugang zu festen Ladestationen begrenzt sein kann. Eine aktuelle akademische Studie ergab, dass ein automatisch erweiterbares Solarladesystem die Ladezeit im Vergleich zu einem Festpanelsystem um mehrere Stunden reduzierte. Solarpanele fungieren in erster Linie als Reichweitenverlängerer und nicht als Ersatz für konventionelles Laden und helfen Betreibern, Fahrzeuge während längerer Außeneinsätze verfügbar zu halten.
Benzinbetriebene Wagen behalten eine Rolle dort, wo keine Ladeinfrastruktur verfügbar ist, insbesondere in abgelegenen Gebieten. Ihre Position steht jedoch unter Druck durch die Betriebswirtschaft von Lithiumbatterien und die wachsende Verfügbarkeit von Kältewetter-Elektrokonfigurationen. Abgelegene Betreiber müssen den Betankungskomfort gegen Wartungskosten, Energieverbrauch und sich entwickelnde lokale Nachhaltigkeitsanforderungen abwägen. Solarunterstützte Systeme können spezifische betriebliche Herausforderungen angehen, ohne Änderungen an der Standortstrominfrastruktur zu erfordern. Der kanadische Golfwagen-Markt ist daher nicht allein durch einen Wechsel von Benzin- zu Elektrofahrzeugen definiert, sondern umfasst auch eine Reihe von Lade- und Energieansätzen, die für saisonale Grundstücke, Campingplätze und verteilte Einrichtungen geeignet sind.
Nach Batterietyp:
LFP verbessert die WinterflottenleistungLithiumeisenphosphat-Batterien entfielen im Jahr 2026 auf 45,18 % des Umsatzes im kanadischen Golfwagen-Markt und werden bis 2032 voraussichtlich mit einer CAGR von 10,62 % wachsen – dem schnellsten Wachstum unter den Batterietypen. Geflutete Blei-Säure-Batterien hielten 37,94 %, da ihre niedrigeren Anschaffungskosten für preissensible Flottenersätze weiterhin wichtig sind. LFP-Batterien behalten bei Temperaturen unter null Grad einen erheblichen Teil ihrer Nennkapazität und können mehrere tausend Ladezyklen liefern.
Geflutete Blei-Säure-Batterien erfordern regelmäßige Wassernachfüllung und Korrosionsprüfungen, was bei größeren Flotten Arbeitskosten verursacht. Absorbierendes Glasvlies- und Gel-Blei-Säure-Batterien bieten eine Zwischenlösung mit besserer Kapazitätserhaltung bei Kältewetter als geflutete Produkte. Ihre kürzere Lebensdauer im Vergleich zu LFP schwächt jedoch das langfristige Eigentumsszenario für Hochnutzungsflotten. Andere Lithium-Ionen-Chemien bleiben für Hochenergieanwendungen relevant, einschließlich einiger leistungsorientierter Fahrzeuge mit niedriger Geschwindigkeit und Flughafenshuttlenutzung. Brand- und Lagerungsanforderungen können auch Batterieentscheidungen in geschlossenen Flotteneinrichtungen beeinflussen. Die Batterieauswahl hängt zunehmend von einer Kombination aus Anschaffungskosten, Kältewetterleistung, Wartungsaufwand, Ladeanforderungen und der erwarteten Fahrzeuglebensdauer ab.
Nach Batteriespannung:
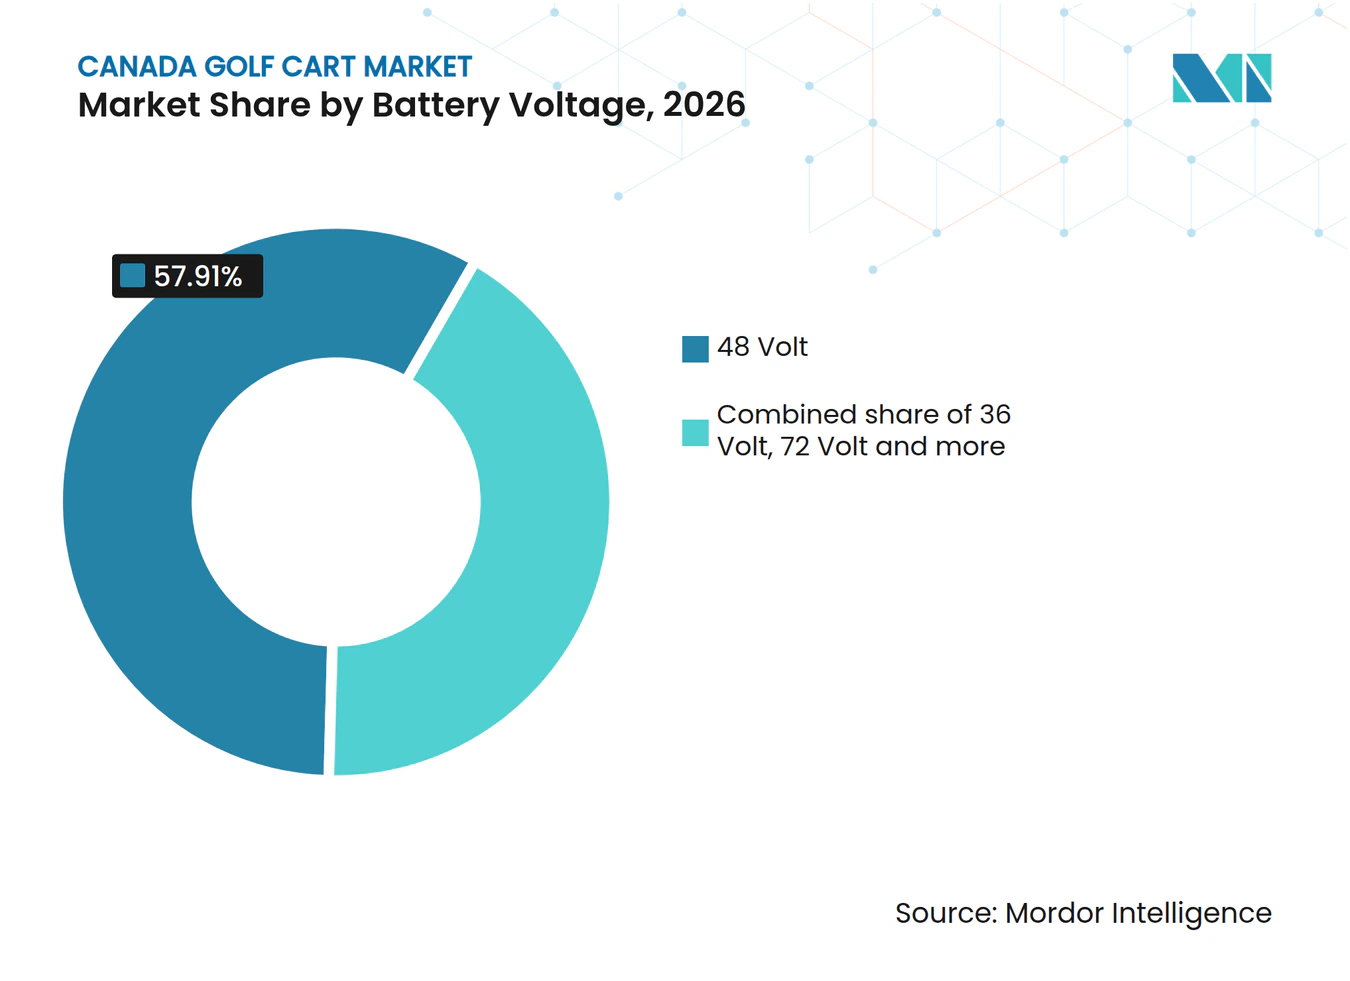
72-Volt-Systeme erfüllen höhere LeistungsanforderungenDie 48-Volt-Konfiguration entfiel im Jahr 2026 auf 57,91 % des Umsatzes im kanadischen Golfwagen-Markt. Sie bleibt die Standardplattform für viele Golfplatzflotten und private Elektrowagen. Das 72-Volt-Segment wird bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen – dem schnellsten Wachstum unter den Spannungsstufen. Die Entwicklung von Hochspannungssystemen ist mit dem höheren Leistungsbedarf von Fahrzeugen mit niedriger Geschwindigkeit verbunden, die in hügeligem Resortgelände und gewerblichen Anwendungen eingesetzt werden. Simolos NXT-Lithiummodelle kombinieren Hochspannungsbatteriesysteme mit Wechselstrommotoren. Hochspannungskonfigurationen unterstützen erweiterte Reichweite und stärkere Bergauffahrleistung.
Die mittlere Spannungsplattform profitiert von der breiten Verfügbarkeit von Ladegeräten, Aftermarket-Teilen und Solarreglern, was sie zu einer praktischen Wahl für Betreiber macht, die bestehende Flotten ohne größere Infrastrukturänderungen ersetzen. WAEV brachte Mitte 2025 seine gewerbliche Fusion-Familie mit isolierten und beheizten Lithiumbatterien für den Kältewettereinsatz auf den Markt. Die Niederspannungskategorie ist stärker mit älteren Blei-Säure-Flotten und budgetorientierten Ersätzen verbunden. Systeme oberhalb des mittleren Spannungsbereichs bleiben eine kleinere Kategorie und bedienen industrielle und Flughafenumgebungen mit höheren Nutzlast- und Betriebszyklusanforderungen. Die Spannungsauswahl wird wahrscheinlich weiterhin den Unterschied zwischen standardmäßiger Golfnutzung und anspruchsvolleren gewerblichen Mobilitätsanwendungen widerspiegeln.

Nach Sitzkapazität:
Größere Fahrzeuge unterstützen den ResortverkehrDas 2-Sitzer-Segment entfiel im Jahr 2026 auf 56,84 % des Umsatzes im kanadischen Golfwagen-Markt und entspricht dem Standardbedarf, zwei Golfer und ihre Ausrüstung über Platzflotten zu befördern. Die 6-Sitzer-Konfiguration wird bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen – dem schnellsten Wachstum unter den Sitzformaten. Resorts, Campusgeländen und gewerbliche Betreiber nutzen größere Fahrzeuge, um mehr Fahrgäste mit weniger Einheiten zu befördern. WAEVs Fusion-Familie umfasst 2+2-, 4+2- und 6+2-Fahrgastversionen mit Klappsitz-Frachtumrüstung. Diese Flexibilität unterstützt Grundstücke, die zu manchen Zeiten Fahrgasttransport und zu anderen Zeiten Frachtkapazität benötigen.
Viersitige Fahrzeuge, die im Jahr 2026 32,47 % des Umsatzes hielten, bedienen Privatkäufer, Familien und Wohngemeinschaften, die zusätzlichen Fahrgastraum benötigen. Acht- und mehrsitzige Fahrzeuge decken einen spezialisierten Bedarf bei Flughäfen und großen Resortshuttlebetrieben ab. Höhere Fahrgastkapazität kann die Routeneffizienz verbessern, wo Haltestellen geplant sind und Fahrzeuge nach Wiederholungsfahrplänen betrieben werden. Yamahas Integration mit Joyride bietet vernetzte Funktionen für schlüssellosen Zugang, Fahrzeugverfolgung und digitale Vermietungen. Diese Tools können Betreibern helfen, größere Flotten mit unterschiedlichen Fahrgastlasten zu verwalten. Sitzentscheidungen werden zunehmend enger mit der Grundstückslogistik verknüpft, nicht nur mit der konventionellen Golfplatznutzung.
Nach Anwendung:
Gewerbliche Einrichtungen erweitern die KundenbasisGolfplätze und Countryclub-Einrichtungen entfielen im Jahr 2026 auf 51,54 % des Umsatzes im kanadischen Golfwagen-Markt. Golf bleibt die zentrale Anwendung, da Einrichtungen während der Spielsaison eine zuverlässige Flottenverfügbarkeit benötigen. Gewerbliche und industrielle Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 7,91 % wachsen – dem schnellsten Wachstum unter den Anwendungen. Logistikstandorte, Lagerhäuser, Flughäfen und Universitätscampusse nutzen Wagen für Kurzstreckenbewegungen innerhalb großer Grundstücke. Diese Käufer konzentrieren sich auf Betriebszyklusausdauer, Nutzlast und Gesamtbetriebsanforderungen. WAEV, Club Car und Textron E-Z-GO verfügen über Portfolios, die sowohl gewerbliche als auch golfrelevante Nutzungen abdecken.
Resorts und Gastgewerbeimmobilien sind eine wichtige mittlere Anwendung, da sie Flottenmaßstab erfordern und häufig ein besonderes Gästeerlebnis anstreben. Lokal gebaute und individuell fertiggestellte Fahrzeuge können relevant sein, wo Resort-Branding und Vor-Ort-Service Kaufentscheidungen beeinflussen. Flughäfen und Verkehrsknotenpunkte haben geringere Stückzahlen, können aber sichtbare Demonstrationen einer breiteren Standortelektrifizierung liefern. Bundes- und Provinzbehörden mieten auch Golfwagen und Fahrzeuge mit niedriger Geschwindigkeit für Großveranstaltungen. Die persönliche Freizeitnutzung expandiert ebenfalls, da Straßenregeln mehr Nutzung in Wohngemeinschaften ermöglichen. Institutionelle Flotten bleiben die größere Nachfragebasis, da sie Mehrzeugeinkäufe, Servicevereinbarungen und definierte Betriebsroutinen erfordern.
Nach Eigentums- und Geschäftsmodell:
Flottenleasing gewinnt an AkzeptanzDer Neukauf von Fahrzeugen entfiel im Jahr 2026 auf 57,62 % des Umsatzes im kanadischen Golfwagen-Markt. Direkteigentum bleibt Golfplatzbetreibern vertraut, die die Kontrolle über Flottenersatz und Anlagennutzung behalten möchten. Flottenleasing wird bis 2032 voraussichtlich mit einer CAGR von 8,28 % wachsen – dem schnellsten Wachstum unter den Eigentumsmodellen. Leasing kann den anfänglichen Kapitalbedarf reduzieren und eine besser planbare Ersatzplanung für Lithiumfahrzeuge ermöglichen. Es kann Betreibern auch helfen, die Flottengröße an saisonale Nutzung oder Großveranstaltungsanforderungen anzupassen. Dieser Ansatz ist relevant, wo Restwerte für neuere Batteriesysteme noch im Entstehen begriffen sind. Der kanadische Golfwagen-Markt verzeichnet neben dem Direkteigentum ein wachsendes Interesse an servicebasierten Flottenarrangements.
Der Gebrauchtwagenkauf bedient Käufer, die einen kostengünstigeren Zugang zu ausgemusterten Platzflotten suchen. Kurzfristige Vermietung ist wichtig in Resorts und auf Campingplätzen, wo die Nutzung in den Sommermonaten ihren Höhepunkt erreicht. Langfristige Vermietung und Flottenabonnements sind weniger etabliert, können aber von vernetzten Flottenplattformen profitieren. Yamahas Joyride-Integration unterstützt schlüssellosen Zugang, GPS-Verfolgung, Flottenanalysen und digitale Vermietungen. Diese Funktionen können Betreibern helfen, Fahrzeuge zuzuweisen und die Nutzung in Resorts, auf Campusgeländen und bei Veranstaltungsorten zu überwachen. Eigentumsentscheidungen werden zunehmend enger mit Cashflow, saisonaler Nachfrage, Batterierisiko und der Verfügbarkeit von händlerunterstützten Flottenprogrammen verknüpft.
Nach Vertriebskanal:
Digitaler Kauf wächst neben HändlernetzwerkenOffline-Kanäle entfielen im Jahr 2026 auf 81,48 % der Verkäufe im kanadischen Golfwagen-Markt. Händlernetzwerke bleiben für größere Flottenbestellungen unerlässlich, die Vorführungen, Wartung, Ersatzteile und lokalen Service erfordern. Online-Kanäle werden bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen – dem schnellsten Wachstum unter den Vertriebswegen. Digitale Kanäle sind für Privatkäufer und Kunden von Fahrzeugen mit niedriger Geschwindigkeit relevanter, die Konfigurationen vergleichen, bevor sie einen Händler besuchen. ICON EV stellte seine X-Serie auf der PGA Show 2026 vor und nutzte die Veranstaltung und digitale Werbung, um Interesse vor der Produktionsverfügbarkeit zu wecken. Dieser Ansatz zeigt, wie Produkteinführungen Käufer außerhalb traditioneller Händlerbesuche erreichen können. Online-Recherche hilft Käufern auch dabei, Fahrzeugmerkmale, Reichweite, Sitzplätze und Zubehör zu bewerten.
Offline-Verkäufe werden voraussichtlich der führende Weg für die institutionelle Flottenbeschaffung bleiben, da lokaler Service eine zentrale Anforderung ist. Platzbetreiber benötigen in der Regel eine Händlerbeziehung, die Ersatzteile, Technikerzugang und planmäßige Wartung unterstützen kann. Online-Wachstum wird wahrscheinlich eher die privaten und Wohngebiet-Elektrofahrzeugsegmente als die Gesamtvertriebsstruktur beeinflussen. Hersteller müssen direktes digitales Engagement mit der Händlerunterstützung in Einklang bringen, die für größere kanadische Flotten erforderlich ist. Der kanadische Golfwagen-Markt wird voraussichtlich weiterhin beide Wege nutzen, da sich die Käuferbedürfnisse je nach Anwendung unterscheiden. Der Kanalmix wird davon abhängen, ob Kunden den sofortigen Fahrzeugvergleich oder die laufende Serviceabdeckung priorisieren.
Geografische Analyse
Ontario entfiel im Jahr 2026 auf 38,38 % des Umsatzes im kanadischen Golfwagen-Markt. Seine führende Position spiegelt ein dichtes Netzwerk von Golfanlagen, Seniorengemeinschaften und geplanten Wohnentwicklungen wider. Ontarios Golfwagen-Pilotprojekt und das Pilotprojekt für Fahrzeuge mit niedriger Geschwindigkeit schaffen definierte Möglichkeiten für die lokale Straßennutzung in teilnehmenden Gemeinden. Das Pilotprojekt für Fahrzeuge mit niedriger Geschwindigkeit läuft bis zum 29. Juni 2027 und schafft eine sichtbare Frist für Betreiber, die längerfristige Flotteninvestitionen prüfen. Ontario verfügt auch über eine konzentrierte Händler- und Technikerabdeckung für Club Car- und E-Z-GO-Flotten. Diese Unterstützung ist wichtig für Unternehmens- und institutionelle Käufer, die mehrere Lithiumfahrzeuge betreiben.
Alberta wird bis 2032 voraussichtlich mit einer CAGR von 7,98 % wachsen – dem schnellsten Wachstum unter den Provinzen – unterstützt durch seinen kommunalen Straßennutzungsrahmen und die gewerbliche Resort- und Hoteländerung von 2026. British Columbia hat ein anderes Chancenprofil, das durch Resortdichte und lokale Produktion geprägt ist. Simolos Lieferung von 200 Wagen an das Predator Ridge Resort im Okanagan Valley etablierte eine große lokal gebaute Flotte mit dediziertem Vor-Ort-Service. Diese Einsätze geben Resortbetreibern einen Referenzpunkt für die Einführung von Elektrowagen und kanadische Servicemodelle.
Quebec erlaubt Fahrzeuge mit niedriger Geschwindigkeit auf bestimmten Straßen mit Geschwindigkeitsbegrenzungen bis zu 50 km/h, obwohl zweisprachige Compliance- und Vertriebsanforderungen für Lieferanten weiterhin gelten. Saskatchewan, Manitoba und Atlantikkanada sind kleinere Gebiete mit Potenzial für die Nutzung auf Campingplätzen, in Resorts und für lokale Mobilität. WAEV bietet seine gewerbliche Fusion-Linie kanadischen öffentlichen Käufern über das Canoe-Beschaffungsprogramm an. Nordkanada steht vor den anspruchsvollsten Batterie- und Servicebedingungen, da die Wintertemperaturen −30 °C bis −40 °C erreichen können. Fahrzeuge in diesen Gebieten benötigen effektive Batterieheizung, Winterlagerungsfähigkeit und zuverlässige Ersatzteilunterstützung. Das Wachstum außerhalb der größten Provinzen wird von provinziellen Regeln, lokalisierter Händlerkapazität und für Kältewetterbetrieb geeigneten Produkten abhängen.
Wettbewerbslandschaft
Marktkonzentration
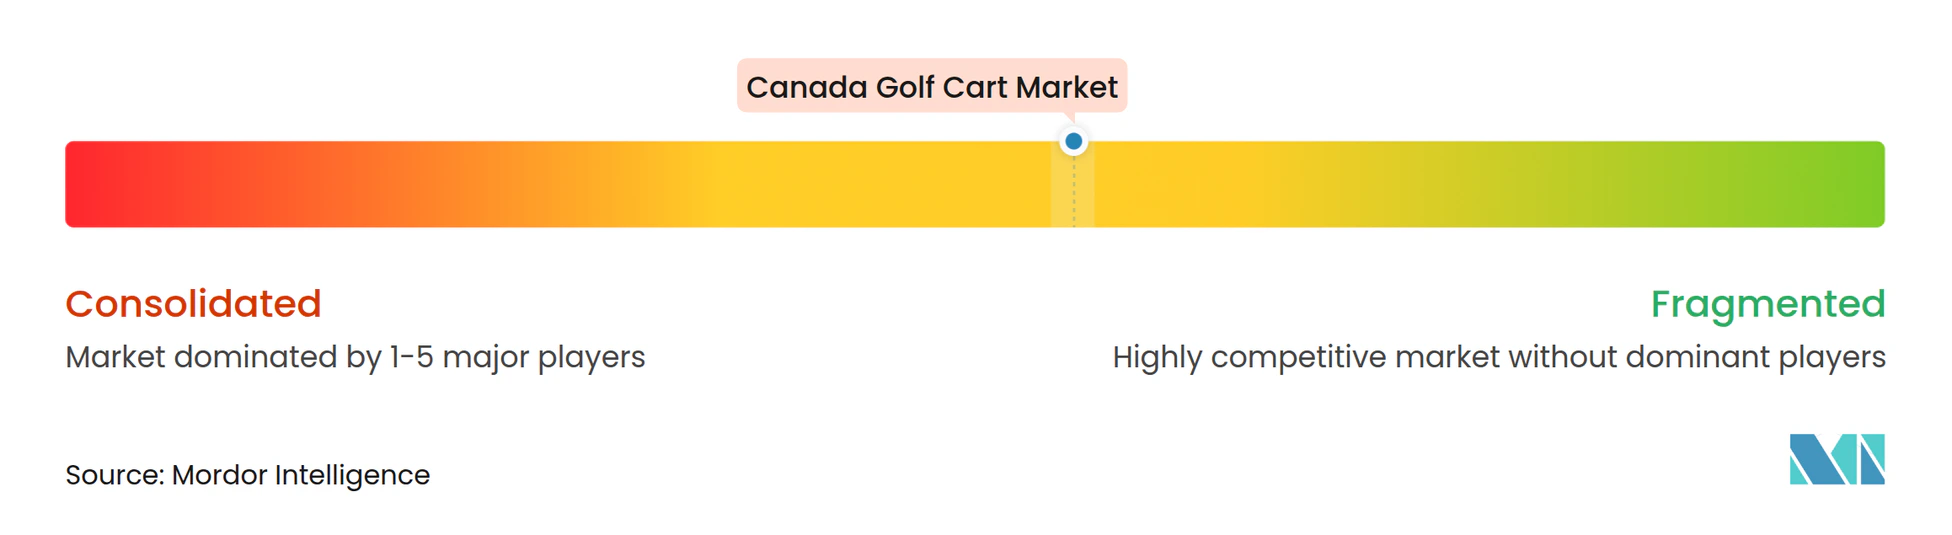
Der kanadische Golfwagen-Markt ist mäßig konzentriert, wobei Club Car, Textron E-Z-GO und Yamaha Golfplätze über etablierte Händler- und Servicenetzwerke bedienen. Der Wettbewerb ist in den Kategorien Privatnutzung, Fahrzeuge mit niedriger Geschwindigkeit und gewerbliche Nutzfahrzeuge intensiver. ICON EV, WAEV, Star EV, Evolution Electric Vehicles und HDK Electric Vehicles konkurrieren über Produktmerkmale, Design, Preis und Elektrokonfigurationen. Club Car brachte im Juli 2025 die CRU-Lithiumoption auf den Markt und erklärte, dass sie durch effizientere Energienutzung dreimal weiter fahren kann. Textron E-Z-GO stellte den verbesserten RXV für das Modelljahr 2026 mit Samsung SDI ELiTE-Lithiumbatterien und einer Achtjahresgarantie vor.
Die Versorgung mit Fahrzeugen mit niedriger Geschwindigkeit für Kälteklima, vernetzte Flottenfunktionen und Serviceabdeckung in Atlantik- und Nordkanada bleiben Bereiche mit Raum für weitere Entwicklung. Simolo Customs hält eine besondere Position als inländischer Hersteller von Transport Canada-konformen Fahrzeugen mit niedriger Geschwindigkeit. Die Predator Ridge-Installation kombinierte eine lokal gebaute 200-Wagen-Flotte mit Vor-Ort-Service und deckte einen Bedarf ab, den importierte Fahrzeuge oft nicht erfüllen können. WAEV brachte im Juli 2025 sechs gewerbliche Fusion-Modelle auf den Markt, darunter Fahrgast- und Nutzfahrzeugkonfigurationen mit beheizten, isolierten Lithiumbatterien. Diese Einführungen zeigen, dass Hersteller ihre Produktangebote für den gewerblichen Einsatz und den Winterbetrieb anpassen. Lieferanten ohne lokalisierten Service oder kanadisches Compliance-Wissen können bei Flottenausschreibungen eine schwächere Position einnehmen.
Vernetzte Dienste werden auch Teil des Wettbewerbs zwischen etablierten Herstellern und Softwareanbietern. Yamahas Integration mit Joyride führte schlüssellosen Zugang, Echtzeit-GPS-Verfolgung, Geofencing, Flottenanalysen und digitale Mietfunktionen für Golfwagen ein. Transport Canadas Anforderungen für Fahrzeuge mit niedriger Geschwindigkeit bilden eine nationale Geräteschwelle, während provinzielle Regeln bestimmen, wo konforme Fahrzeuge betrieben werden dürfen. Dieses zweistufige Regulierungssystem macht Compliance-Fähigkeit zu einem wichtigen Element einer kanadischen Vertriebsstrategie. Wettbewerbsvorteile hängen von Fahrzeugleistung, lokalem Ersatzteilzugang, Händlerabdeckung und der Fähigkeit ab, Kunden nach der Lieferung zu unterstützen. Der kanadische Golfwagen-Markt umfasst daher sowohl Fahrzeughersteller als auch Servicenetzwerke, die in der Lage sind, regionale Betriebsanforderungen zu erfüllen.
Marktführer der kanadischen Golfwagen-Branche
-
Club Car LLC
-
Textron Inc.
-
Yamaha Motor Co., Ltd.
-
ICON EV
-
Simolo Customs Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer Golfwagen-Markt Unternehmen in diesem Bericht
- Club Car LLC
- Textron Inc.
- Yamaha Motor Co., Ltd.
- ICON EV
- Simolo Customs Ltd.
- Garia ApS
- Polaris Inc.
- Star EV Corporation
- Evolution Electric Vehicles
- HDK Electric Vehicles
- Columbia Vehicle Group Inc.
- WAEV Inc.
- FTR Golf
- Albion Golf Cars
- Westrock Battery Ltd.
Neueste Industrielle Entwicklungen in Kanadischer Golfwagen-Markt
- Juni 2026: ICON EV brachte den i40FX auf den Markt, einen vorwärtsgerichteten vierpassagierigen Elektrogolfwagen mit einem 10,1-Zoll-Touchscreen sowie Apple CarPlay und Android Auto, der über sein nordamerikanisches Händlernetzwerk verkauft wird.
- April 2026: Das Predator Ridge Resort in British Columbia eröffnete seine Golfsaison 2026 mit einer Flotte von 200 lokal gebauten Golfwagen des in Vernon ansässigen Unternehmens Simolo Customs, unterstützt durch Vor-Ort-Verkauf und -Service.
- Januar 2026: ICON EV stellte seine X-Serie von Golfwagen vor, bestehend aus dem i20X, i40X und i60LX, auf der PGA Show 2026.
- August 2025: E-Z-GO stellte seinen verbesserten RXV-Golfwagen für das Modelljahr 2026 vor, wobei ELiTE-Modelle Samsung SDI-Lithiumbatterien mit einer Achtjahres-Batteriegarantie verwenden.
Berichtsumfang des kanadischen Golfwagen-Marktes
Der Bericht über den kanadischen Golfwagen-Markt ist segmentiert nach Fahrzeugtyp (Standardgolfwagen, Nutzungsgolfwagen, Elektrofahrzeuge für Wohngebiete und straßenzugelassene Fahrzeuge mit niedriger Geschwindigkeit, Personengolfwagen sowie Fracht- und Wartungsgolfwagen), Antriebsart (Batterieelektrisch, Benzin und andere), Batterietyp (Geflutete Blei-Säure, Absorbierendes Glasvlies und Gel-Blei-Säure, Lithiumeisenphosphat und andere Lithium-Ionen-Chemien), Batteriespannung (36 Volt, 48 Volt, 72 Volt und über 72 Volt), Sitzkapazität (2-Sitzer, 4-Sitzer, 6-Sitzer sowie 8-Sitzer und mehr), Anwendung (Golfplätze und Countryclub-Einrichtungen, Resorts und Gastgewerbe, Gewerbliche und industrielle Einrichtungen, Flughäfen und Verkehrsknotenpunkte, Persönliche Freizeit und Erholung sowie andere), Eigentums- und Geschäftsmodell (Neukauf von Fahrzeugen, Gebrauchtwagenkauf, Flottenleasing, Kurzfristige Vermietung sowie Langfristige Vermietung und Flottenabonnement), Vertriebskanal (Offline und Online) und Geografie (Ontario, Quebec, British Columbia, Alberta, Saskatchewan, Manitoba, Atlantikkanada und Nordkanada). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) bereitgestellt.
Segmentierungsübersicht
| Standardgolfwagen |
| Nutzungsgolfwagen |
| Elektrofahrzeuge für Wohngebiete und straßenzugelassene Fahrzeuge mit niedriger Geschwindigkeit |
| Personengolfwagen |
| Fracht- und Wartungsgolfwagen |
| Batterieelektrisch |
| Benzin |
| Sonstige |
| Geflutete Blei-Säure |
| Absorbierendes Glasvlies und Gel-Blei-Säure |
| Lithiumeisenphosphat |
| Andere Lithium-Ionen-Chemien |
| 36 Volt |
| 48 Volt |
| 72 Volt |
| Über 72 Volt |
| 2-Sitzer |
| 4-Sitzer |
| 6-Sitzer |
| 8-Sitzer und mehr |
| Golfplätze und Countryclub-Einrichtungen |
| Resorts und Gastgewerbe |
| Gewerbliche und industrielle Einrichtungen |
| Flughäfen und Verkehrsknotenpunkte |
| Persönliche Freizeit und Erholung |
| Sonstige |
| Neukauf von Fahrzeugen |
| Gebrauchtwagenkauf |
| Flottenleasing |
| Kurzfristige Vermietung |
| Langfristige Vermietung und Flottenabonnement |
| Offline |
| Online |
| Ontario |
| Quebec |
| British Columbia |
| Alberta |
| Saskatchewan |
| Manitoba |
| Atlantikkanada |
| Nordkanada |
| Nach Fahrzeugtyp | Standardgolfwagen |
| Nutzungsgolfwagen | |
| Elektrofahrzeuge für Wohngebiete und straßenzugelassene Fahrzeuge mit niedriger Geschwindigkeit | |
| Personengolfwagen | |
| Fracht- und Wartungsgolfwagen | |
| Nach Antriebsart | Batterieelektrisch |
| Benzin | |
| Sonstige | |
| Nach Batterietyp | Geflutete Blei-Säure |
| Absorbierendes Glasvlies und Gel-Blei-Säure | |
| Lithiumeisenphosphat | |
| Andere Lithium-Ionen-Chemien | |
| Nach Batteriespannung | 36 Volt |
| 48 Volt | |
| 72 Volt | |
| Über 72 Volt | |
| Nach Sitzkapazität | 2-Sitzer |
| 4-Sitzer | |
| 6-Sitzer | |
| 8-Sitzer und mehr | |
| Nach Anwendung | Golfplätze und Countryclub-Einrichtungen |
| Resorts und Gastgewerbe | |
| Gewerbliche und industrielle Einrichtungen | |
| Flughäfen und Verkehrsknotenpunkte | |
| Persönliche Freizeit und Erholung | |
| Sonstige | |
| Nach Eigentums- und Geschäftsmodell | Neukauf von Fahrzeugen |
| Gebrauchtwagenkauf | |
| Flottenleasing | |
| Kurzfristige Vermietung | |
| Langfristige Vermietung und Flottenabonnement | |
| Nach Vertriebskanal | Offline |
| Online | |
| Nach Geografie | Ontario |
| Quebec | |
| British Columbia | |
| Alberta | |
| Saskatchewan | |
| Manitoba | |
| Atlantikkanada | |
| Nordkanada |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den kanadischen Golfwagen-Markt bis 2032?
Der kanadische Golfwagen-Markt wird voraussichtlich bis 2032 254,57 Millionen USD von 176,34 Millionen USD im Jahr 2027 erreichen und mit einer CAGR von 7,62 % wachsen.
Welche Fahrzeugkategorie führt die Golfwagenverkäufe in Kanada an?
Standardgolfwagen führten im Jahr 2026 mit 58,23 % des Umsatzes, gestützt durch die etablierte Nachfrage nach Golfplatzflotten.
Warum gewinnen Elektrogolfwagen in Kanada an Bedeutung?
Elektrische Flotten können den Wartungsaufwand reduzieren und eignen sich für Einrichtungen, die einen kostengünstigeren und zuverlässigeren täglichen Flottenbetrieb prüfen.
Was treibt die Nachfrage nach Elektrofahrzeugen für Wohngebiete in Kanada an?
Provinzielle Straßennutzungsrahmen erhöhen die Nutzung in Resorts, Seniorengemeinschaften und auf Campingplätzen, wo geeignete Routen verfügbar sind.
Welche Herausforderungen beeinflussen die Einführung von Elektrowagen in kälteren kanadischen Regionen?
Kältewetter kann die Batterieleistung reduzieren, und Lithiumbatterien benötigen geschütztes Laden unter 0 °C, was Batterieheizung und lokalen Service wichtig macht.