
Tamaño y participación del mercado de carritos de golf en Canadá
Visión General del Mercado
| Período de Estudio | 2019 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 163.85 Millones de dólares |
| Tamaño del Mercado (2027) | 176.34 Millones de dólares |
| Tamaño del Mercado (2032) | 254.57 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de carritos de golf en Canadá por Mordor Intelligence
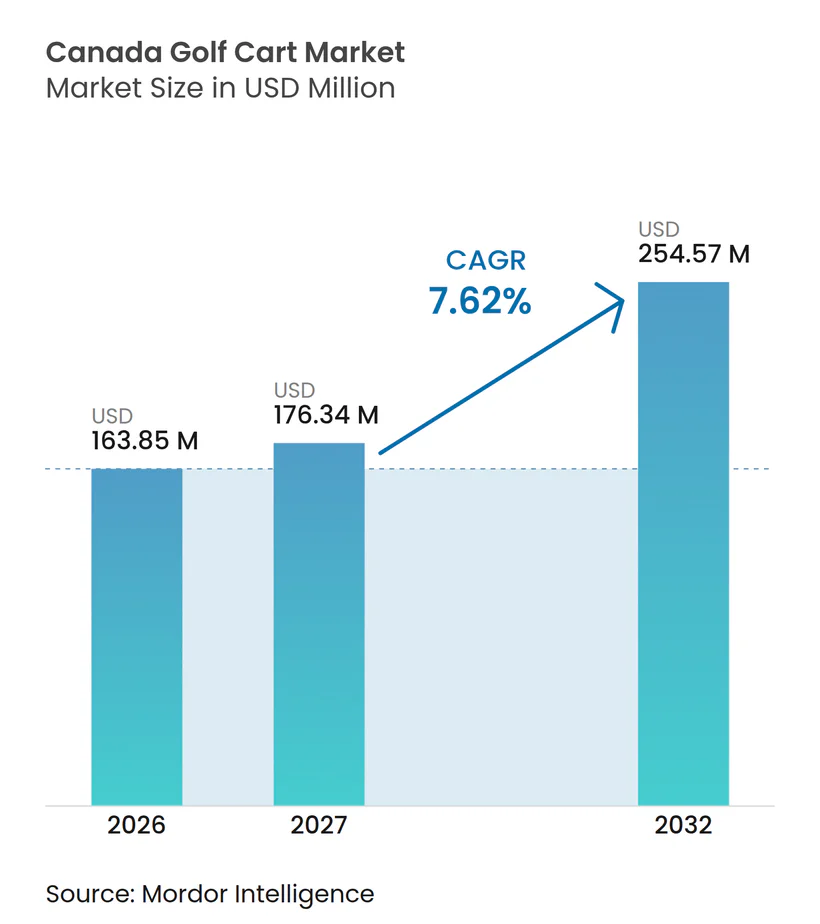
El tamaño del mercado de carritos de golf en Canadá fue valorado en 163,85 millones de USD en 2026 y se espera que crezca desde 176,34 millones de USD en 2027 hasta 254,57 millones de USD en 2032, a una CAGR del 7,62% durante 2027-2032. El aumento de la participación en el golf y el uso de los campos ha respaldado la demanda de reemplazo. En contraste, el uso más amplio en centros turísticos, campus y entornos comerciales ha expandido la base de clientes, ha fortalecido la justificación de las flotas multipropósito y ha reducido la dependencia del mercado de un único entorno de uso final. Los operadores canadienses evalúan cada vez más los equipos eléctricos para reducir los requisitos de mantenimiento y mejorar la disponibilidad de la flota, especialmente cuando el almacenamiento invernal, las ventanas de operación matutinas, la carga de trabajo del personal, el rendimiento de las baterías y la experiencia del cliente recurrente determinan si una flota de campo o centro turístico puede satisfacer la demanda diaria. Los programas provinciales de uso en carreteras crean oportunidades localizadas para vehículos de baja velocidad. Sin embargo, también complican la planificación de distribución y cumplimiento normativo, ya que los operadores deben abordar la elegibilidad de rutas, la documentación, los seguros, la configuración del vehículo, el soporte de servicio y el estado de los acuerdos piloto locales antes de comprometer capital. Los fabricantes establecidos dependen de redes de servicio de distribuidores, mientras que los nuevos proveedores compiten a través de modelos eléctricos, funciones de flota conectada, configuraciones personalizadas y productos diseñados para las condiciones operativas canadienses, lo que hace que la disponibilidad del producto y el soporte posventa sean consideraciones competitivas estrechamente vinculadas. El mercado de carritos de golf en Canadá también enfrenta una cobertura de servicio desigual e incertidumbre en torno a los programas piloto provinciales, lo que puede ralentizar la inversión en flotas fuera de las principales provincias y aumentar el valor de los proveedores que pueden ofrecer repuestos, técnicos, orientación sobre cumplimiento normativo, equipos para climas fríos y soporte continuo en diferentes regiones.
Conclusiones clave del informe
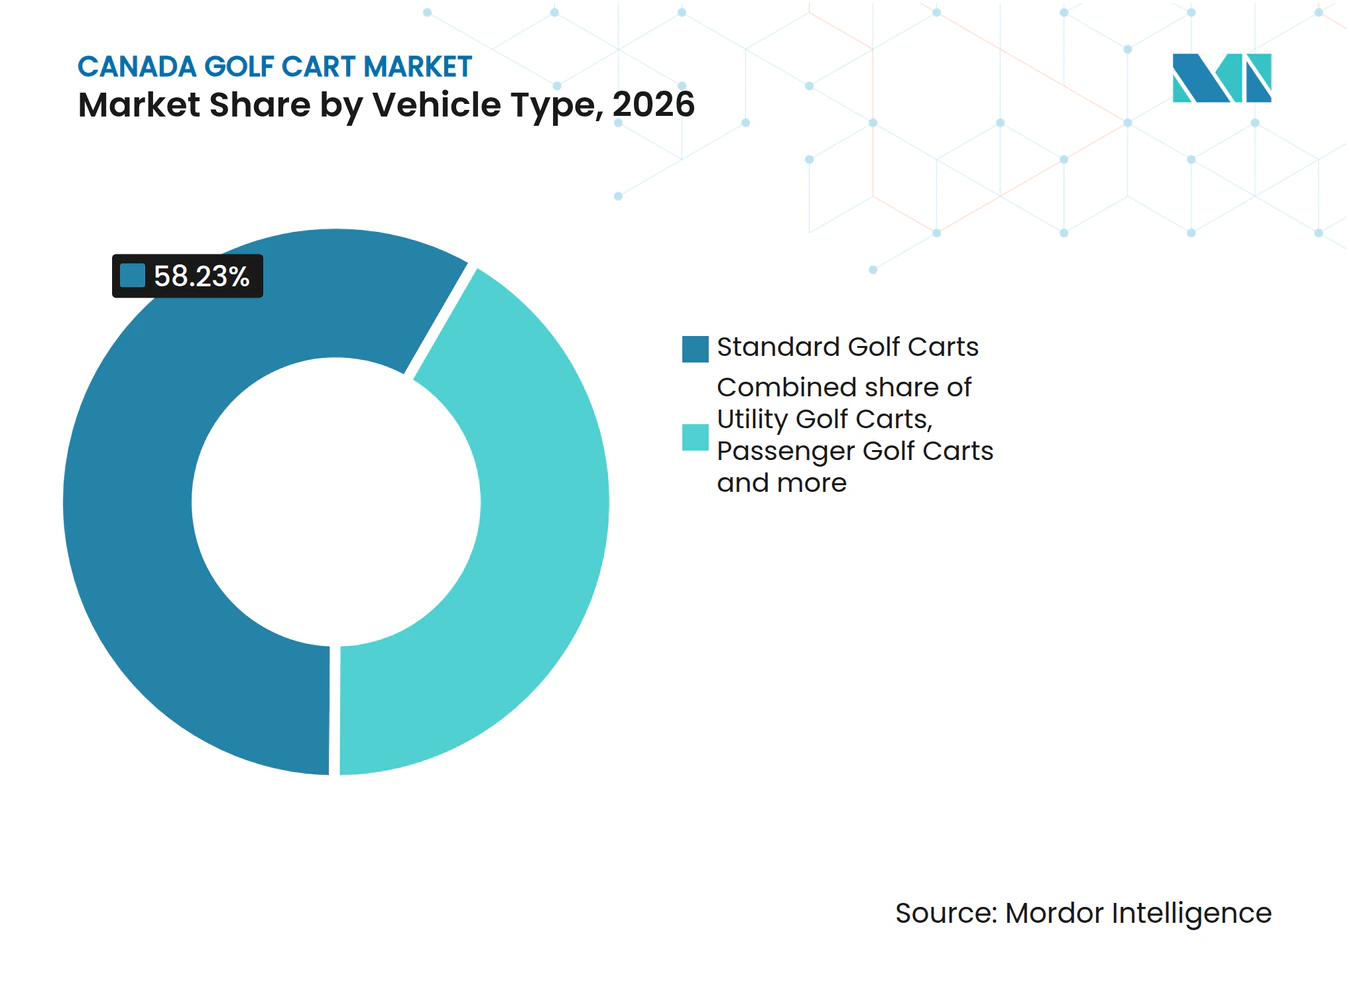
- Por tipo de vehículo, los carritos de golf estándar representaron el 58,23% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que los vehículos eléctricos de vecindario y los vehículos de baja velocidad legales para circular en carretera crezcan a una CAGR del 10,11% hasta 2032.
- Por tren motriz, los vehículos eléctricos de batería representaron el 67,87% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que otros trenes motrices crezcan a una CAGR del 9,38% hasta 2032.
- Por tipo de batería, las baterías de fosfato de hierro y litio representaron el 45,18% de la participación del mercado de carritos de golf en Canadá en 2026 y se proyecta que crezcan a una CAGR del 10,62% hasta 2032, la más rápida entre los tipos de batería.
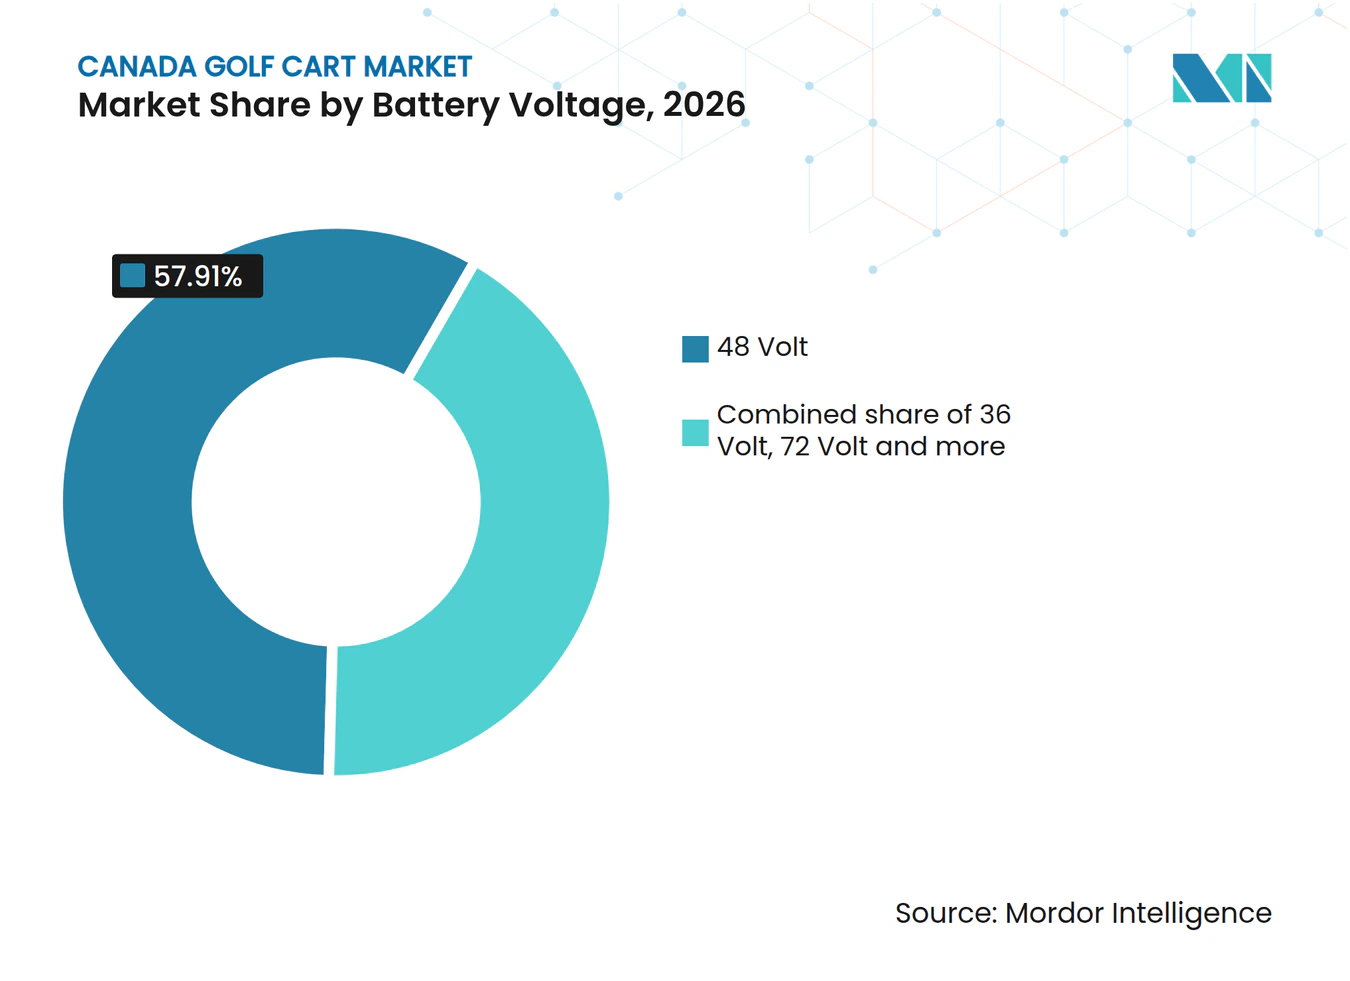
- Por voltaje de batería, las configuraciones de 48 voltios representaron el 57,91% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que las configuraciones de 72 voltios crezcan a una CAGR del 8,67% hasta 2032.
- Por capacidad de asientos, los vehículos de 2 plazas representaron el 56,84% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que los vehículos de 6 plazas crezcan a una CAGR del 7,89% hasta 2032.
- Por aplicación, los campos de golf y clubes de campo representaron el 51,54% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que las instalaciones comerciales e industriales crezcan a una CAGR del 7,91% hasta 2032.
- Por modelo de propiedad y negocio, la compra de vehículos nuevos representó el 57,62% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que el arrendamiento de flotas crezca a una CAGR del 8,28% hasta 2032.
- Por canal de ventas, los canales fuera de línea representaron el 81,48% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que los canales en línea crezcan a una CAGR del 8,11% hasta 2032.
- Por geografía, Ontario representó el 38,38% de la participación del mercado de carritos de golf en Canadá en 2026, mientras que se proyecta que Alberta crezca a una CAGR del 7,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Electrificación impulsada por menores costos operativos de la flota | +2.3% | Nacional, con impacto concentrado en Ontario y Columbia Británica | Mediano plazo (2 a 4 años) |
| Aumento de la participación en el golf y la utilización de los campos | +2.1% | Nacional, con mayores ganancias en el oeste y el Atlántico de Canadá | Corto plazo (≤ 2 años) |
| Ingeniería para climas fríos y diferenciación de litio preparado para el invierno | +1.0% | Nacional, con impacto desproporcionado en las Praderas y el norte de Canadá | Mediano plazo (2 a 4 años) |
| Expansión de los programas piloto municipales y de carritos de golf en carreteras controladas | +0.9% | Alberta, Ontario, Quebec, Saskatchewan | Corto plazo (≤ 2 años) |
| Demanda de movilidad en centros turísticos, campamentos y comunidades planificadas | +0.8% | Columbia Británica, Ontario, Alberta, Canadá Atlántico | Mediano plazo (2 a 4 años) |
| Telemática de carritos de golf y optimización de flotas basada en datos | +0.5% | Nacional, con ganancias tempranas en Ontario y Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación impulsada por menores costos operativos de la flota
Las menores necesidades de mantenimiento están convirtiendo las flotas eléctricas de una preferencia ambiental a una decisión operativa en el mercado de carritos de golf en Canadá. El carrito eléctrico de litio cuesta significativamente menos de operar a lo largo del tiempo que un carrito de gasolina comparable. Las baterías LiFePO4 pueden proporcionar sustancialmente más ciclos que las baterías de plomo-ácido inundadas en condiciones de uso comparables. Su menor autodescarga puede reducir las necesidades de carga fuera de temporada, lo cual es relevante durante el prolongado período de almacenamiento invernal de Canadá. Una flota de litio también puede reducir el riego, las revisiones de corrosión y las interrupciones de carga que limitan la disponibilidad durante los períodos pico de horarios de salida. Estos beneficios operativos son particularmente relevantes para los campos y centros turísticos que gestionan flotas más grandes y requieren una utilización diaria predecible.
Aumento de la participación en el golf y la utilización de los campos
La participación en el golf se mantiene por encima de los niveles anteriores a la pandemia, lo que respalda una base más amplia de demanda de flotas en el mercado de carritos de golf en Canadá. Golf Canada reportó un récord de 11,2 millones de puntuaciones registradas en 2025, con más de 360.000 miembros en 1.550 clubes afiliados [1]. El mayor uso anual ha acortado los ciclos de reemplazo de flotas en instalaciones de alto volumen, particularmente aquellas donde los carritos sirven múltiples rondas por día. Las instalaciones también registraron mayores ingresos por tarifas de green y carritos, mejorando su capacidad para financiar renovaciones de flotas. El Informe Pulse 2026 de NGCOA Canada señala un crecimiento continuo de los ingresos para las instalaciones de golf canadienses, lo que respalda la actividad de adquisición en curso [2].
Ingeniería para climas fríos y diferenciación de litio preparado para el invierno
El rendimiento en climas fríos es una consideración importante del producto en el mercado de carritos de golf en Canadá. Las baterías LiFePO4 retienen una proporción significativamente mayor de su capacidad nominal a temperaturas muy bajas, mientras que las baterías de plomo-ácido inundadas entregan considerablemente menos en condiciones similares. Investigaciones revisadas por pares han documentado el efecto de la temperatura en el rendimiento de carga y descarga de las baterías de litio-hierro-fosfato. Las baterías de plomo-ácido también pueden sufrir daños por congelación cuando se descargan durante el almacenamiento en frío. Las baterías de litio requieren protección durante la carga a temperaturas bajo cero, ya que la carga a baja temperatura puede dañar las celdas. Los fabricantes que integran sistemas de gestión de baterías con capacidad de autocalentamiento ofrecen una configuración más adecuada para las Praderas y el norte de Canadá. Esta distinción puede afectar la selección de equipos donde el almacenamiento invernal confiable y la preparación para la primavera son requisitos de compra centrales.
Expansión de los programas piloto municipales y de carritos de golf en carreteras controladas
Las normas provinciales de uso en carreteras están creando nueva demanda más allá de los campos de golf en el mercado de carritos de golf en Canadá. El programa de carritos de golf de Alberta permite a los municipios autorizar el uso en carreteras públicas designadas con límites de velocidad de 50 km/h o menos. El cambio de 2026 incluye operaciones comerciales de centros turísticos y hoteles donde los reglamentos municipales lo permitan [3]. El programa piloto de vehículos de baja velocidad de Ontario se extiende hasta el 29 de junio de 2027, mientras que Quebec permite vehículos de baja velocidad en ciertas carreteras con límites de hasta 50 km/h. Estos marcos dan a los centros turísticos, comunidades de jubilados y operadores de campamentos una base más clara para la adquisición de flotas. También requieren que los proveedores gestionen las diferencias provinciales en especificaciones de vehículos, seguros, normas de operación y soporte de distribuidores.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Altos costos iniciales de compra y reemplazo de baterías | -2.0% | Nacional, más agudo en el Canadá Atlántico y los mercados más pequeños | Corto plazo (≤ 2 años) |
| Normas provinciales fragmentadas de uso en carreteras y restricciones operativas estacionales | -1.2% | Nacional, con operadores interprovinciales más afectados | Mediano plazo (2 a 4 años) |
| Limitaciones de carga, almacenamiento y autonomía en climas fríos | -0.8% | Praderas, norte de Canadá, Quebec | Mediano plazo (2 a 4 años) |
| Cobertura limitada de servicio y repuestos canadienses fuera de las principales provincias | -0.5% | Norte de Canadá, Canadá Atlántico, Saskatchewan, Manitoba | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos iniciales de compra y reemplazo de baterías
Los altos costos de adquisición siguen siendo un factor limitante para los operadores más pequeños en el mercado de carritos de golf en Canadá. Los costos de reemplazo de baterías para sistemas de plomo-ácido inundado son notablemente más bajos que los de los kits LiFePO4 instalados. Las diferencias cambiarias, la logística y los impuestos provinciales pueden aumentar aún más los costos de los equipos en Canadá. Los operadores que seleccionan sistemas de plomo-ácido para reducir el gasto inicial pueden enfrentar reemplazos de baterías más frecuentes, mano de obra para el riego y costos de mantenimiento relacionados con el invierno. Esta restricción es más visible en las flotas de carritos estándar, donde las baterías de plomo-ácido inundadas aún representan una parte significativa de los ingresos. Los vehículos de litio de mayor voltaje pueden ofrecer un rendimiento operativo más sólido, pero sus mayores costos iniciales pueden retrasar el reemplazo de flotas en instalaciones con presupuesto limitado.
Normas provinciales fragmentadas de uso en carreteras y restricciones operativas estacionales
Las regulaciones provinciales variables complican la planificación nacional para proveedores y propietarios de flotas en el mercado de carritos de golf en Canadá. Las rutas permitidas, los requisitos de edad del operador, las normas de seguro, los límites de velocidad y las obligaciones de reporte difieren según la jurisdicción. El programa piloto de vehículos de baja velocidad de Ontario está programado para expirar en el corto plazo, lo que crea incertidumbre de planificación para los operadores que consideran inversiones a varios años. Las condiciones estacionales limitan el uso en carretera a unos pocos meses en muchas provincias, extendiendo los períodos de recuperación de la inversión. Transport Canada establece la línea de base nacional de equipos para vehículos de baja velocidad, pero las provincias controlan dónde pueden operar los vehículos. Esta carga de cumplimiento favorece a los distribuidores que pueden proporcionar asesoramiento local, servicio y documentación en cada provincia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vehículo:
los vehículos eléctricos de vecindario amplían la demanda más allá de las flotas de campoLos carritos de golf estándar representaron el 58,23% de los ingresos del mercado de carritos de golf en Canadá en 2026. Su posición de liderazgo refleja los requisitos establecidos de las flotas de campo y la familiaridad de los operadores con este formato de vehículo. Se proyecta que los vehículos eléctricos de vecindario y los vehículos de baja velocidad legales para circular en carretera sean la categoría de vehículos de más rápido crecimiento, con una CAGR del 10,11% hasta 2032. El programa revisado de Alberta y el programa piloto activo de Ontario han ampliado el uso potencial en centros turísticos, comunidades de jubilados y campamentos. Estos vehículos pueden satisfacer necesidades de movilidad local que los carritos de campo estándar no siempre pueden cubrir en carreteras públicas. El mercado de carritos de golf en Canadá, por lo tanto, tiene un conjunto más amplio de requisitos de vehículos que las flotas exclusivas de campo.
Los carritos de golf utilitarios continúan desempeñando un papel estable en el mantenimiento de terrenos y el movimiento de materiales en propiedades grandes. Los carritos de golf de pasajeros y las variantes de carga también sirven para el transporte en aeropuertos, campus industriales y operaciones de centros turísticos. Simolo Customs comenzó a entregar una gran flota de carritos a Predator Ridge Resort, con un centro de servicio en el lugar para apoyarlos. Este despliegue demostró cómo los operadores de centros turísticos pueden usar flotas eléctricas de propósito específico en terrenos variados y condiciones operativas. La selección de vehículos depende cada vez más de la elegibilidad vial, la capacidad de pasajeros, la carga útil y el soporte de servicio local. Estos factores están desplazando las decisiones de adquisición más allá de la elección tradicional entre un carrito básico de dos plazas y una unidad utilitaria.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tren motriz:
el eléctrico de batería lidera mientras los sitios remotos añaden opciones solaresLos vehículos eléctricos de batería representaron el 67,87% de los ingresos del mercado de carritos de golf en Canadá en 2026. Su papel de liderazgo refleja menores requisitos operativos y el creciente interés de las flotas en la tecnología de litio. Se proyecta que otros trenes motrices crezcan a una CAGR del 9,38% hasta 2032, la más rápida entre los trenes motrices. Dentro de los vehículos eléctricos de batería, los modelos asistidos por energía solar atraen a campamentos y propiedades remotas donde el acceso a la carga fija puede ser limitado. Un estudio académico reciente encontró que un sistema de carga solar automáticamente expandible redujo el tiempo de carga en varias horas en comparación con un sistema de paneles fijos. Los paneles solares funcionan principalmente como extensores de autonomía en lugar de un reemplazo de la carga convencional, lo que ayuda a los operadores a mantener los vehículos disponibles durante el uso prolongado al aire libre.
Los carritos de gasolina conservan un papel donde la infraestructura de carga no está disponible, particularmente en áreas remotas. Sin embargo, su posición está bajo presión por la economía operativa de las baterías de litio y la creciente disponibilidad de configuraciones eléctricas para climas fríos. Los operadores remotos deben equilibrar la conveniencia del reabastecimiento de combustible frente a los costos de mantenimiento, el uso de energía y los requisitos de sostenibilidad local en evolución. Los sistemas asistidos por energía solar pueden abordar desafíos operativos específicos sin requerir cambios en la infraestructura de energía del sitio. El mercado de carritos de golf en Canadá, por lo tanto, no se define únicamente por un cambio de vehículos de gasolina a eléctricos, sino que también abarca una gama de enfoques de carga y energía adecuados para propiedades estacionales, campamentos e instalaciones dispersas.
Por tipo de batería:
las baterías LFP mejoran el rendimiento de la flota en inviernoLas baterías de fosfato de hierro y litio representaron el 45,18% de los ingresos del mercado de carritos de golf en Canadá en 2026 y se proyecta que crezcan a una CAGR del 10,62% hasta 2032, la más rápida entre los tipos de batería. Las baterías de plomo-ácido inundadas representaron el 37,94%, ya que su menor costo de compra sigue siendo importante para los reemplazos de flotas sensibles al precio. Las baterías LFP retienen una parte significativa de su capacidad nominal a temperaturas bajo cero y pueden proporcionar varios miles de ciclos.
Las baterías de plomo-ácido inundadas requieren riego regular y revisiones de corrosión, lo que añade costos de mano de obra en flotas más grandes. Las baterías de plomo-ácido de tapón absorbente de vidrio y gel ofrecen una opción intermedia con mejor retención de capacidad en climas fríos que los productos inundados. Sin embargo, su menor vida útil en comparación con las LFP debilita el caso de propiedad a largo plazo para flotas de alto uso. Otras químicas de iones de litio siguen siendo relevantes para aplicaciones de mayor energía, incluidos algunos vehículos de baja velocidad orientados al rendimiento y el uso en lanzaderas de aeropuerto. Los requisitos de incendio y almacenamiento también pueden influir en las decisiones sobre baterías en instalaciones de flotas cerradas. La selección de baterías depende cada vez más de una combinación de costo inicial, rendimiento en climas fríos, carga de trabajo de mantenimiento, requisitos de carga y vida útil esperada del vehículo.
Por voltaje de batería:
los sistemas de 72 voltios satisfacen necesidades de mayor exigenciaLa configuración de 48 voltios representó el 57,91% de los ingresos del mercado de carritos de golf en Canadá en 2026. Sigue siendo la plataforma estándar para muchas flotas de campos de golf y carritos eléctricos personales. Se proyecta que el segmento de 72 voltios crezca a una CAGR del 8,67% hasta 2032, la más rápida entre los niveles de voltaje. El desarrollo de sistemas de mayor voltaje está vinculado a los mayores requisitos de potencia de los vehículos de baja velocidad que operan en terrenos de centros turísticos más accidentados y aplicaciones comerciales. Los modelos NXT de litio de Simolo combinan sistemas de batería de mayor voltaje con motores de corriente alterna. Las configuraciones de mayor voltaje admiten mayor autonomía y un rendimiento más sólido en subidas.
La plataforma de voltaje medio se beneficia de la amplia disponibilidad de cargadores, repuestos de posventa y controladores solares, lo que la convierte en una opción práctica para los operadores que reemplazan flotas existentes sin cambios importantes en la infraestructura. WAEV lanzó su familia comercial Fusion a mediados de 2025 con baterías de litio aisladas y calefaccionadas diseñadas para uso en climas fríos. La categoría de menor voltaje está más estrechamente asociada con flotas antiguas de plomo-ácido y reemplazos orientados al presupuesto. Los sistemas por encima del rango de voltaje medio siguen siendo una categoría más pequeña, que sirve a entornos industriales y aeroportuarios con mayores requisitos de carga útil y ciclo de trabajo. Es probable que la selección de voltaje continúe reflejando la distinción entre el uso estándar de golf y las aplicaciones de movilidad comercial más exigentes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por capacidad de asientos:
los vehículos más grandes apoyan el transporte en centros turísticosEl segmento de 2 plazas representó el 56,84% de los ingresos del mercado de carritos de golf en Canadá en 2026, satisfaciendo la necesidad estándar de transportar a dos golfistas y su equipo en las flotas de campo. Se proyecta que la configuración de 6 plazas crezca a una CAGR del 7,89% hasta 2032, la más rápida entre los formatos de asientos. Los centros turísticos, campus y operadores comerciales utilizan vehículos más grandes para mover más pasajeros con menos unidades. La familia Fusion de WAEV incluye versiones de pasajeros 2+2, 4+2 y 6+2 con conversión de carga de asiento abatible. Esta flexibilidad apoya a las propiedades que necesitan transporte de pasajeros en algunos momentos y capacidad de carga en otros.
Los vehículos de cuatro plazas, que representaron el 32,47% de los ingresos en 2026, sirven a compradores personales, familias y comunidades residenciales que necesitan espacio adicional para pasajeros. Los vehículos de ocho plazas y más abordan una necesidad especializada en aeropuertos y operaciones de lanzaderas de grandes centros turísticos. Una mayor capacidad de pasajeros puede mejorar la eficiencia de las rutas donde las paradas están planificadas y los vehículos operan en horarios repetidos. La integración de Yamaha con Joyride proporciona funciones conectadas para acceso sin llave, seguimiento de vehículos y alquileres digitales. Estas herramientas pueden ayudar a los operadores a gestionar flotas más grandes con cargas de pasajeros variables. Las opciones de asientos están cada vez más vinculadas a la logística de la propiedad, no solo al uso convencional en campos de golf.
Por aplicación:
las instalaciones comerciales amplían la base de clientesLos campos de golf y clubes de campo representaron el 51,54% de los ingresos del mercado de carritos de golf en Canadá en 2026. El golf sigue siendo la aplicación central porque las instalaciones necesitan disponibilidad confiable de la flota durante toda la temporada de juego. Se proyecta que las instalaciones comerciales e industriales crezcan a una CAGR del 7,91% hasta 2032, la más rápida entre las aplicaciones. Los sitios logísticos, almacenes, aeropuertos y campus universitarios utilizan carritos para el movimiento de corta distancia dentro de grandes propiedades. Estos compradores se centran en la resistencia del ciclo de trabajo, la carga útil y los requisitos operativos totales. WAEV, Club Car y Textron E-Z-GO tienen carteras que abordan tanto usos comerciales como relacionados con el golf.
Los centros turísticos y las propiedades de hospitalidad son una aplicación intermedia importante porque requieren escala de flota y a menudo buscan una experiencia distintiva para los huéspedes. Los vehículos fabricados localmente y con acabados personalizados pueden ser relevantes donde la marca del centro turístico y el servicio en el lugar afectan las decisiones de compra. Los aeropuertos y centros de transporte tienen volúmenes de unidades más bajos, pero pueden proporcionar demostraciones visibles de una electrificación más amplia del sitio. Las agencias federales y provinciales también alquilan carritos de golf y vehículos de baja velocidad para grandes eventos. El uso recreativo personal también se está expandiendo a medida que las normas viales permiten un mayor uso en comunidades residenciales. Las flotas institucionales siguen siendo la base de demanda más grande porque requieren compras de múltiples vehículos, acuerdos de servicio y rutinas operativas definidas.
Por modelo de propiedad y negocio:
el arrendamiento de flotas gana aceptaciónLa compra de vehículos nuevos representó el 57,62% de los ingresos del mercado de carritos de golf en Canadá en 2026. La propiedad directa sigue siendo familiar para los operadores de campos de golf que desean control sobre el reemplazo de la flota y el uso de activos. Se proyecta que el arrendamiento de flotas crezca a una CAGR del 8,28% hasta 2032, la más rápida entre los modelos de propiedad. El arrendamiento puede reducir los requisitos de capital inicial y proporcionar una planificación de reemplazo más predecible para los vehículos de litio. También puede ayudar a los operadores a ajustar el tamaño de la flota al uso estacional o a los requisitos de grandes eventos. Este enfoque es relevante donde los valores residuales de los sistemas de baterías más nuevos aún se están estableciendo. El mercado de carritos de golf en Canadá está viendo más interés en acuerdos de flota basados en servicios junto con la propiedad directa.
La compra de vehículos usados sirve a los compradores que buscan acceso de menor costo a flotas de campo retiradas. El alquiler a corto plazo es importante en centros turísticos y campamentos donde el uso alcanza su punto máximo durante los meses de verano. El alquiler a largo plazo y la suscripción de flotas siguen siendo menos establecidos, pero pueden beneficiarse de las plataformas de flotas conectadas. La integración de Yamaha con Joyride admite acceso sin llave, seguimiento por GPS, análisis de flotas y alquileres digitales. Estas funciones pueden ayudar a los operadores a asignar vehículos y monitorear el uso en centros turísticos, campus y lugares de eventos. Las decisiones de propiedad están cada vez más vinculadas al flujo de caja, la demanda estacional, el riesgo de la batería y la disponibilidad de programas de flota respaldados por distribuidores.
Por canal de ventas:
la compra digital crece junto con las redes de distribuidoresLos canales fuera de línea representaron el 81,48% de las ventas del mercado de carritos de golf en Canadá en 2026. Las redes de distribuidores siguen siendo esenciales para los pedidos de flotas más grandes que requieren demostraciones, mantenimiento, repuestos y servicio local. Se proyecta que los canales en línea crezcan a una CAGR del 8,11% hasta 2032, la más rápida entre las rutas de ventas. Los canales digitales son más relevantes para los compradores personales y los clientes de vehículos de baja velocidad que comparan configuraciones antes de visitar a un distribuidor. ICON EV presentó su línea X-Series en el PGA Show 2026, utilizando el evento y la promoción digital para generar interés antes de la disponibilidad de producción. Este enfoque muestra cómo los lanzamientos de productos pueden llegar a los compradores fuera de las visitas tradicionales a los concesionarios. La investigación en línea también ayuda a los compradores a evaluar las características del vehículo, la autonomía, los asientos y los accesorios.
Se espera que las ventas fuera de línea sigan siendo la ruta principal para la adquisición de flotas institucionales porque el servicio local es un requisito central. Los operadores de campos generalmente necesitan una relación con un distribuidor que pueda apoyar repuestos, acceso a técnicos y mantenimiento programado. Es más probable que el crecimiento en línea afecte a los segmentos de vehículos personales y eléctricos de vecindario que a la estructura general de ventas. Los fabricantes deben equilibrar el compromiso digital directo con el soporte de distribuidores necesario para las flotas canadienses más grandes. Se espera que el mercado de carritos de golf en Canadá continúe utilizando ambas rutas a medida que las necesidades de los compradores difieren según la aplicación. La combinación de canales dependerá de si los clientes priorizan la comparación inmediata de vehículos o la cobertura de servicio continua.
Análisis geográfico
Ontario representó el 38,38% de los ingresos del mercado de carritos de golf en Canadá en 2026. Su posición de liderazgo refleja una densa red de instalaciones de golf, comunidades de jubilados y desarrollos residenciales planificados. El programa piloto de carritos de golf y el programa piloto de vehículos de baja velocidad de Ontario crean oportunidades definidas para el uso en carreteras locales en las comunidades participantes. El programa piloto de vehículos de baja velocidad se extiende hasta el 29 de junio de 2027, creando un plazo visible para los operadores que evalúan inversiones de flota a más largo plazo. Ontario también tiene una cobertura concentrada de distribuidores y técnicos para las flotas de Club Car y E-Z-GO. Este soporte es importante para los compradores corporativos e institucionales que operan múltiples vehículos de litio.
Se proyecta que Alberta crezca a una CAGR del 7,98% hasta 2032, la más rápida entre las provincias, respaldada por su marco de uso en carreteras municipales y el cambio comercial de centros turísticos y hoteles de 2026. Columbia Británica tiene un perfil de oportunidad diferente, moldeado por la densidad de centros turísticos y la producción local. La entrega de 200 carritos de Simolo en Predator Ridge en el Valle de Okanagan estableció una gran flota fabricada localmente con servicio dedicado en el lugar. Estos despliegues dan a los operadores de centros turísticos un punto de referencia para la adopción de carritos eléctricos y los modelos de servicio canadienses.
Quebec permite vehículos de baja velocidad en ciertas carreteras con límites de velocidad de hasta 50 km/h, aunque los requisitos de cumplimiento bilingüe y distribución siguen siendo aplicables a los proveedores. Saskatchewan, Manitoba y el Canadá Atlántico son áreas más pequeñas con potencial de uso en campamentos, centros turísticos y movilidad local. WAEV ofrece su línea comercial Fusion a los compradores públicos canadienses a través del programa de adquisición Canoe. El norte de Canadá enfrenta las condiciones más exigentes de batería y servicio porque las temperaturas invernales pueden alcanzar −30 °C a −40 °C. Los vehículos en estas áreas necesitan calefacción efectiva de la batería, capacidad de almacenamiento invernal y soporte confiable de repuestos. El crecimiento fuera de las provincias más grandes dependerá de las normas provinciales, la capacidad localizada de los distribuidores y los productos adecuados para operaciones en climas fríos.
Panorama competitivo
Concentración del Mercado
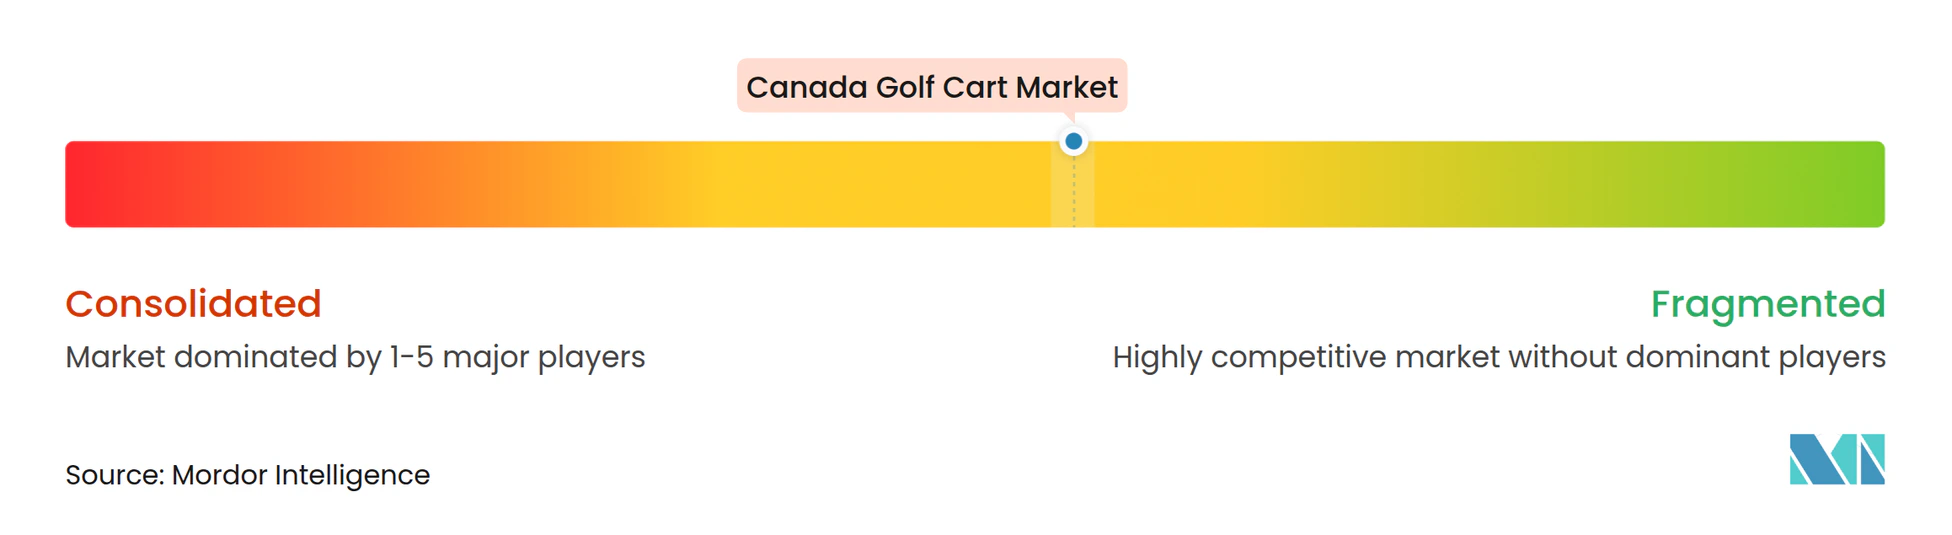
El mercado de carritos de golf en Canadá está moderadamente concentrado, con Club Car, Textron E-Z-GO y Yamaha atendiendo a los campos de golf a través de redes establecidas de distribuidores y servicio. La competencia es más intensa en las categorías de uso personal, vehículos de baja velocidad y utilidad comercial. ICON EV, WAEV, Star EV, Evolution Electric Vehicles y HDK Electric Vehicles compiten en características del producto, estilo, precio y configuraciones eléctricas. Club Car lanzó la opción CRU Lithium en julio de 2025, afirmando que puede recorrer tres veces más distancia gracias a un uso de energía más eficiente. Textron E-Z-GO introdujo el RXV mejorado para el año modelo 2026 con baterías de litio Samsung SDI ELiTE y una garantía de ocho años.
El suministro de vehículos de baja velocidad para climas fríos, las funciones de flota conectada y la cobertura de servicio en el Canadá Atlántico y el norte de Canadá siguen siendo áreas con margen para un mayor desarrollo. Simolo Customs ocupa una posición distintiva como fabricante nacional de vehículos de baja velocidad que cumplen con los requisitos de Transport Canada. Su instalación en Predator Ridge combinó una flota de 200 carritos fabricados localmente con servicio en el lugar, abordando una necesidad que los vehículos importados a menudo no pueden satisfacer. WAEV lanzó seis modelos comerciales Fusion en julio de 2025, incluidas configuraciones de pasajeros y utilitarias con baterías de litio calefaccionadas y aisladas. Estos lanzamientos indican que los fabricantes están adaptando sus ofertas de productos para uso comercial y operación invernal. Los proveedores sin servicio localizado o conocimiento de cumplimiento normativo canadiense pueden enfrentar una posición más débil en las licitaciones de flotas.
Los servicios conectados también se están convirtiendo en parte de la competencia entre los fabricantes establecidos y los proveedores de software. La integración de Yamaha con Joyride introdujo acceso sin llave, seguimiento GPS en tiempo real, geovallado, análisis de flotas y funciones de alquiler digital para carritos de golf. Los requisitos de vehículos de baja velocidad de Transport Canada forman un umbral nacional de equipos, mientras que las normas provinciales determinan dónde pueden operar los vehículos que cumplen con los requisitos. Este sistema regulatorio de dos niveles hace que la capacidad de cumplimiento sea un elemento importante de una estrategia de distribución canadiense. La ventaja competitiva depende del rendimiento del vehículo, el acceso local a repuestos, la cobertura de distribuidores y la capacidad de apoyar a los clientes después de la entrega. El mercado de carritos de golf en Canadá, por lo tanto, incluye tanto a los fabricantes de vehículos como a las redes de servicio capaces de satisfacer las necesidades operativas regionales.
Líderes de la industria de carritos de golf en Canadá
-
Club Car LLC
-
Textron Inc.
-
Yamaha Motor Co., Ltd.
-
ICON EV
-
Simolo Customs Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de carritos de golf en Canadá Empresas cubiertas en este informe
- Club Car LLC
- Textron Inc.
- Yamaha Motor Co., Ltd.
- ICON EV
- Simolo Customs Ltd.
- Garia ApS
- Polaris Inc.
- Star EV Corporation
- Evolution Electric Vehicles
- HDK Electric Vehicles
- Columbia Vehicle Group Inc.
- WAEV Inc.
- FTR Golf
- Albion Golf Cars
- Westrock Battery Ltd.
Desarrollos recientes de la industria en Mercado de carritos de golf en Canadá
- Junio de 2026: ICON EV lanzó el i40FX, un carrito de golf eléctrico de cuatro pasajeros con orientación hacia adelante, con una pantalla táctil de 10,1 pulgadas y Apple CarPlay y Android Auto, vendido a través de su red de distribuidores en América del Norte.
- Abril de 2026: Predator Ridge Resort en Columbia Británica abrió su temporada de golf 2026 con una flota de 200 carritos de golf fabricados localmente por Simolo Customs, con sede en Vernon, respaldados por ventas y servicio en el lugar.
- Enero de 2026: ICON EV presentó su línea de carritos de golf X-Series, que comprende el i20X, i40X e i60LX, en el PGA Show 2026.
- Agosto de 2025: E-Z-GO introdujo su carrito de golf RXV mejorado para el año modelo 2026, con modelos ELiTE que utilizan baterías de litio Samsung SDI respaldadas por una garantía de batería de ocho años.
Alcance del informe del mercado de carritos de golf en Canadá
El informe del mercado de carritos de golf en Canadá está segmentado por tipo de vehículo (carritos de golf estándar, carritos de golf utilitarios, vehículos eléctricos de vecindario y vehículos de baja velocidad legales para circular en carretera, carritos de golf de pasajeros, y carritos de golf de carga y mantenimiento), tren motriz (eléctrico de batería, gasolina y otro), tipo de batería (plomo-ácido inundado, plomo-ácido de tapón absorbente de vidrio y gel, fosfato de hierro y litio, y otras químicas de iones de litio), voltaje de batería (36 voltios, 48 voltios, 72 voltios y más de 72 voltios), capacidad de asientos (2 plazas, 4 plazas, 6 plazas y 8 plazas y más), aplicación (campos de golf y clubes de campo, centros turísticos y hospitalidad, instalaciones comerciales e industriales, aeropuertos y centros de transporte, recreación personal y ocio, y otro), modelo de propiedad y negocio (compra de vehículo nuevo, compra de vehículo usado, arrendamiento de flota, alquiler a corto plazo y alquiler a largo plazo y suscripción de flota), canal de ventas (fuera de línea y en línea) y geografía (Ontario, Quebec, Columbia Británica, Alberta, Saskatchewan, Manitoba, Canadá Atlántico y norte de Canadá). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Carritos de golf estándar |
| Carritos de golf utilitarios |
| Vehículos eléctricos de vecindario y vehículos de baja velocidad legales para circular en carretera |
| Carritos de golf de pasajeros |
| Carritos de golf de carga y mantenimiento |
| Eléctrico de batería |
| Gasolina |
| Otro |
| Plomo-ácido inundado |
| Plomo-ácido de tapón absorbente de vidrio y gel |
| Fosfato de hierro y litio |
| Otras químicas de iones de litio |
| 36 voltios |
| 48 voltios |
| 72 voltios |
| Más de 72 voltios |
| 2 plazas |
| 4 plazas |
| 6 plazas |
| 8 plazas y más |
| Campos de golf y clubes de campo |
| Centros turísticos y hospitalidad |
| Instalaciones comerciales e industriales |
| Aeropuertos y centros de transporte |
| Recreación personal y ocio |
| Otro |
| Compra de vehículo nuevo |
| Compra de vehículo usado |
| Arrendamiento de flota |
| Alquiler a corto plazo |
| Alquiler a largo plazo y suscripción de flota |
| Fuera de línea |
| En línea |
| Ontario |
| Quebec |
| Columbia Británica |
| Alberta |
| Saskatchewan |
| Manitoba |
| Canadá Atlántico |
| Norte de Canadá |
| Por tipo de vehículo | Carritos de golf estándar |
| Carritos de golf utilitarios | |
| Vehículos eléctricos de vecindario y vehículos de baja velocidad legales para circular en carretera | |
| Carritos de golf de pasajeros | |
| Carritos de golf de carga y mantenimiento | |
| Por tren motriz | Eléctrico de batería |
| Gasolina | |
| Otro | |
| Por tipo de batería | Plomo-ácido inundado |
| Plomo-ácido de tapón absorbente de vidrio y gel | |
| Fosfato de hierro y litio | |
| Otras químicas de iones de litio | |
| Por voltaje de batería | 36 voltios |
| 48 voltios | |
| 72 voltios | |
| Más de 72 voltios | |
| Por capacidad de asientos | 2 plazas |
| 4 plazas | |
| 6 plazas | |
| 8 plazas y más | |
| Por aplicación | Campos de golf y clubes de campo |
| Centros turísticos y hospitalidad | |
| Instalaciones comerciales e industriales | |
| Aeropuertos y centros de transporte | |
| Recreación personal y ocio | |
| Otro | |
| Por modelo de propiedad y negocio | Compra de vehículo nuevo |
| Compra de vehículo usado | |
| Arrendamiento de flota | |
| Alquiler a corto plazo | |
| Alquiler a largo plazo y suscripción de flota | |
| Por canal de ventas | Fuera de línea |
| En línea | |
| Por geografía | Ontario |
| Quebec | |
| Columbia Británica | |
| Alberta | |
| Saskatchewan | |
| Manitoba | |
| Canadá Atlántico | |
| Norte de Canadá |
Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para el mercado de carritos de golf en Canadá hasta 2032?
Se proyecta que el mercado de carritos de golf en Canadá alcance los 254,57 millones de USD en 2032 desde los 176,34 millones de USD en 2027, creciendo a una CAGR del 7,62%.
¿Qué categoría de vehículos lidera las ventas de carritos de golf en Canadá?
Los carritos de golf estándar lideraron con el 58,23% de los ingresos en 2026, respaldados por la demanda establecida de flotas en campos de golf.
¿Por qué los carritos de golf eléctricos están ganando terreno en Canadá?
Las flotas eléctricas pueden reducir las necesidades de mantenimiento y son adecuadas para las instalaciones que evalúan una operación de flota diaria más económica y confiable.
¿Qué impulsa la demanda de vehículos eléctricos de vecindario en Canadá?
Los marcos provinciales de uso en carreteras están aumentando el uso en centros turísticos, comunidades de jubilados y campamentos donde hay rutas elegibles disponibles.
¿Qué desafíos afectan la adopción de carritos eléctricos en las regiones más frías de Canadá?
El clima frío puede reducir el rendimiento de la batería, y las baterías de litio necesitan carga protegida por debajo de 0 °C, lo que hace que la calefacción de la batería y el servicio local sean importantes.