
Taille et part du marché des serres commerciales au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
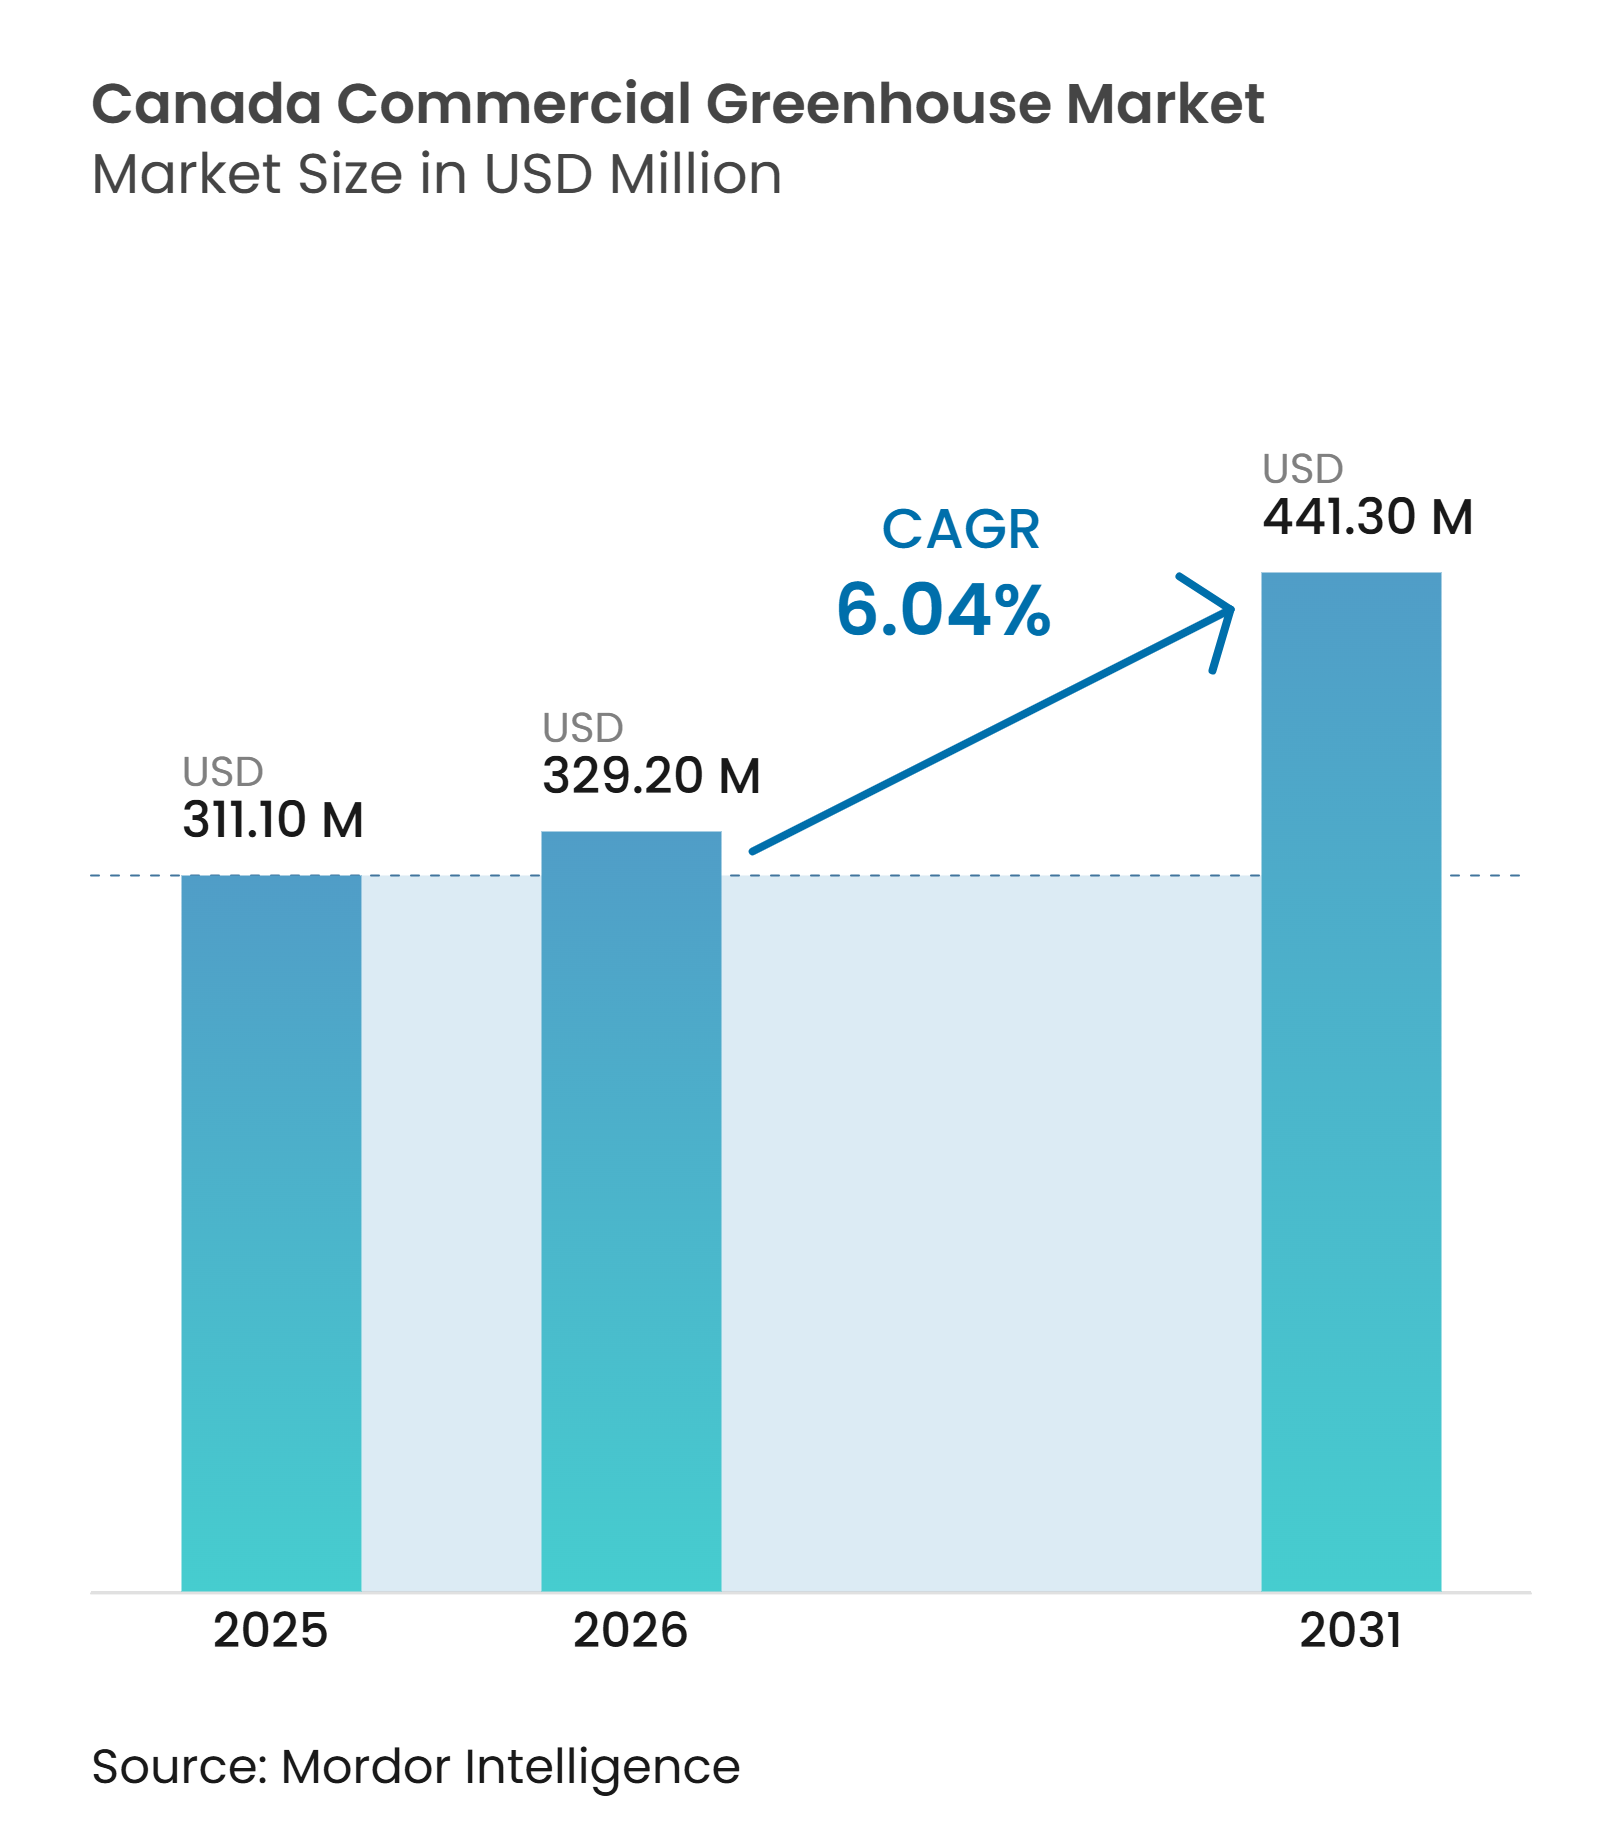
| Taille du marché de l'année de base (2025) | 311.10 Millions de dollars américains |
| Taille du Marché (2026) | 329.20 Millions de dollars américains |
| Taille du Marché (2031) | 441.30 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales au Canada par Mordor Intelligence
La taille du marché des serres commerciales au Canada était évaluée à 311,1 millions USD en 2025, est projetée à 329,2 millions USD en 2026, et devrait croître à un CAGR de 6 % de 2026 à 2031, pour atteindre 441,3 millions USD d'ici 2031. La demande intérieure de produits frais tout au long de l'année soutient l'investissement dans des structures complètes qui protègent la production pendant la saison hivernale, lorsque la disponibilité limitée des cultures en plein champ confère aux productions sous serre un rôle direct d'approvisionnement pour les détaillants et les acheteurs de la restauration. En 2024, Agriculture et Agroalimentaire Canada a recensé 974 exploitations commerciales de légumes sous serre ayant produit 866 484 tonnes métriques, soit 5 % de plus qu'en 2023. Les acheteurs se tournent vers des structures intégrées parce que la gestion de l'énergie, l'utilisation de la main-d'œuvre et la régularité des cultures dépendent de plus en plus de l'adéquation entre l'enveloppe du bâtiment et les systèmes de contrôle, plutôt que de la structure ou du lot d'équipements pris isolément. La hausse des dépenses d'électricité et de gaz naturel continue de resserrer l'économie des projets, orientant les achats vers des structures offrant de meilleures performances thermiques. Cet équilibre opérationnel façonne les priorités d'achat sur l'ensemble du marché des serres commerciales au Canada.
Principaux enseignements du rapport
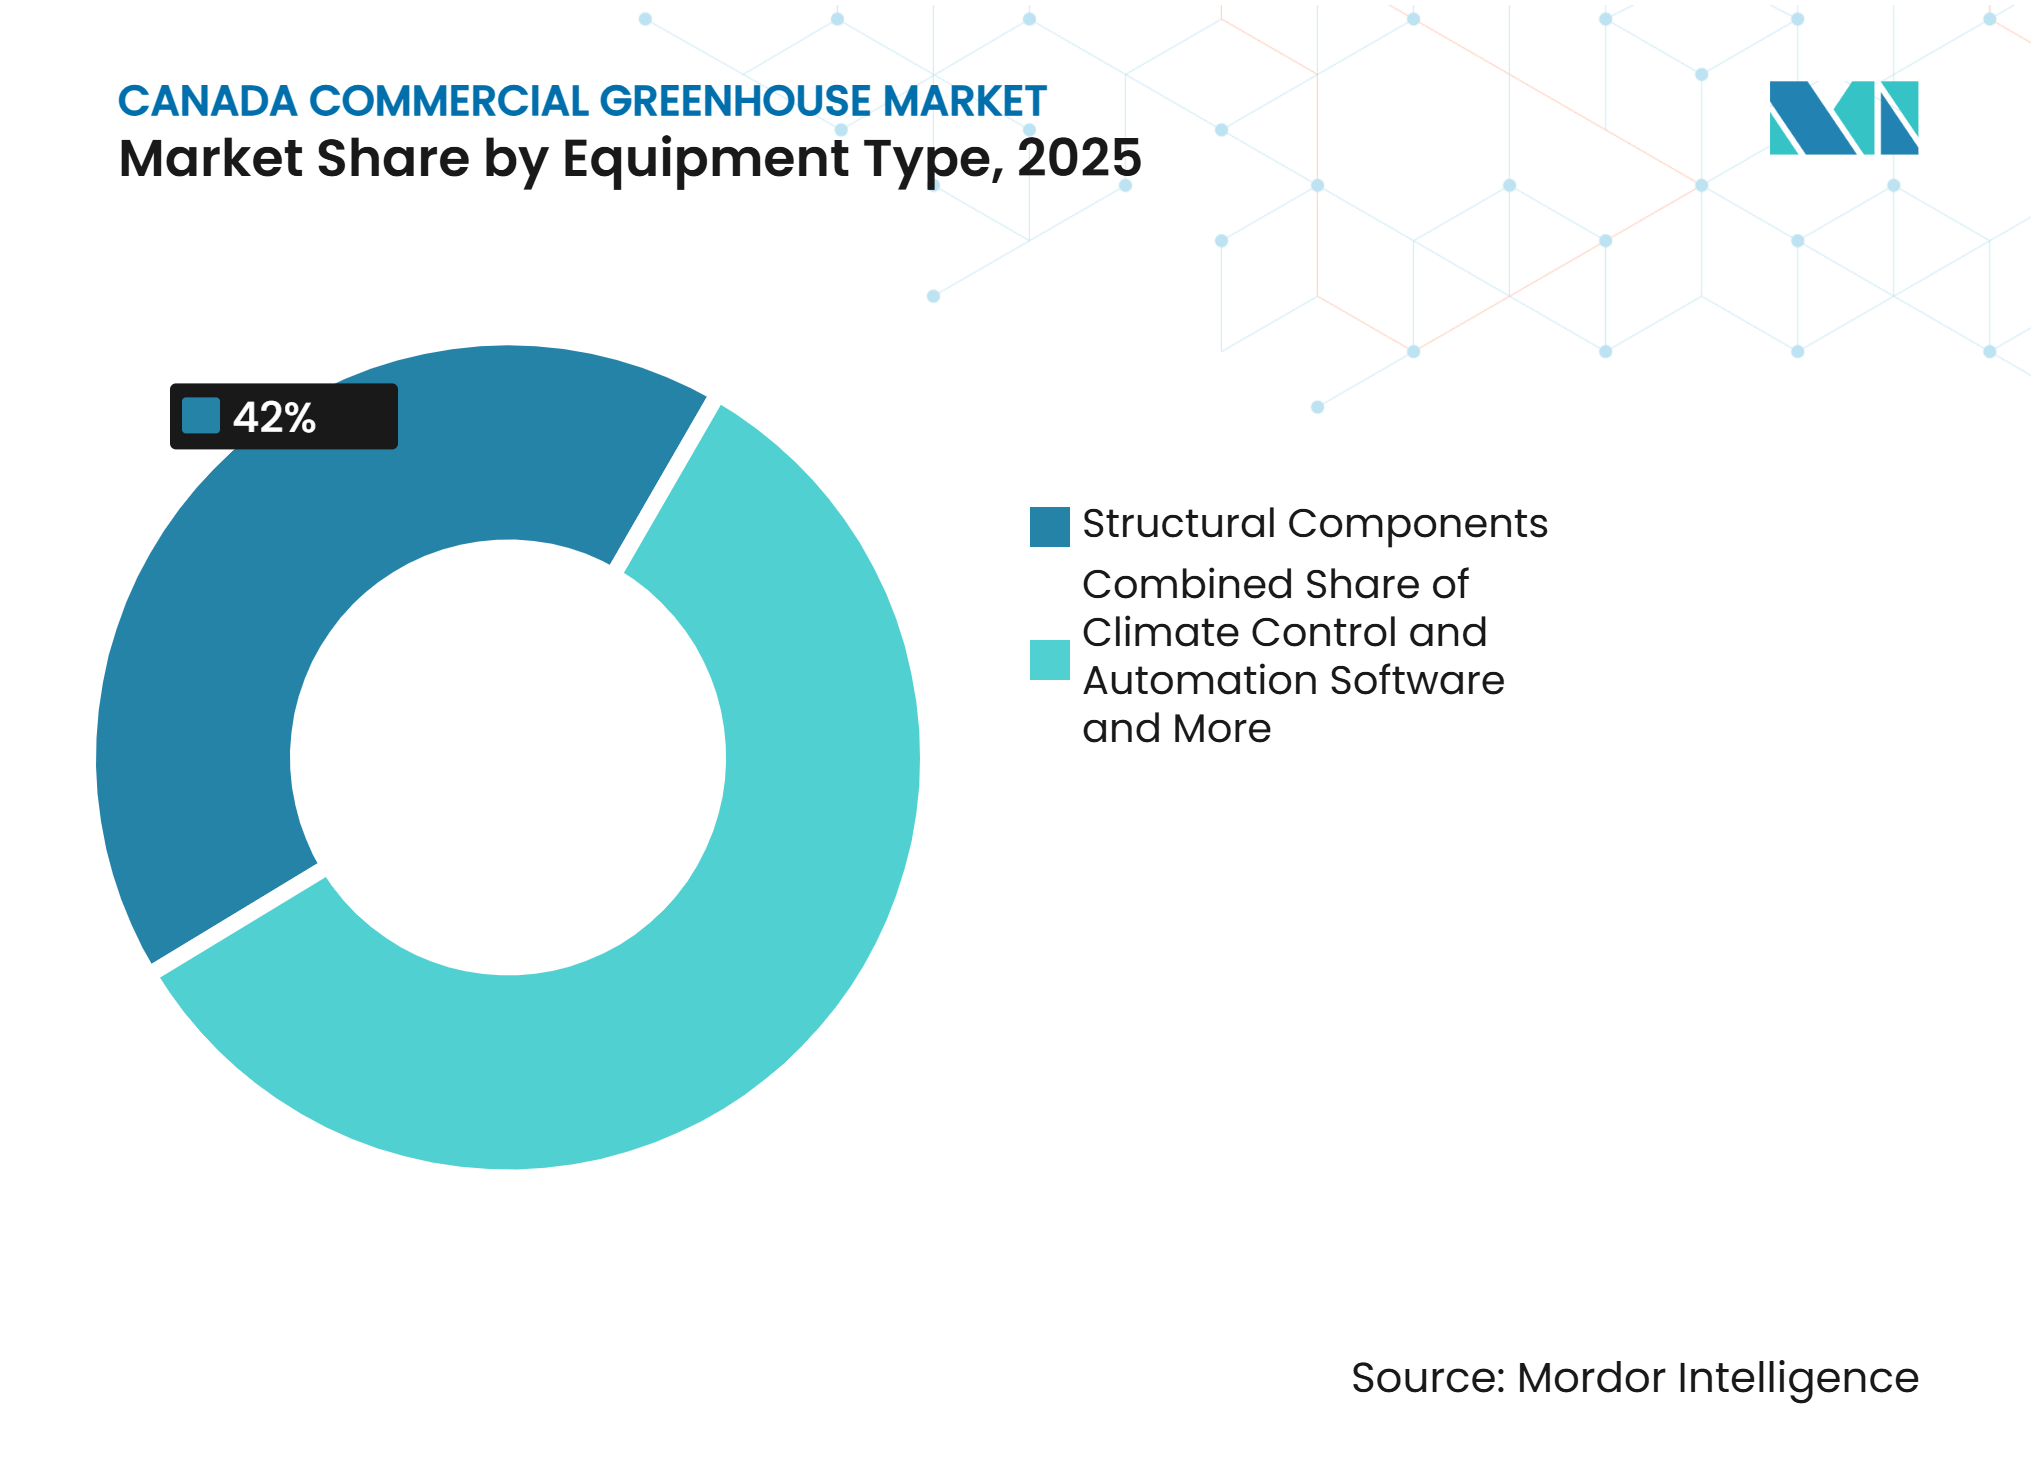
- Par type d'équipement, les composants structurels détenaient 42 % de la part du marché des serres commerciales au Canada en 2025, tandis que les logiciels de contrôle climatique et d'automatisation devraient croître au CAGR le plus rapide de 9,5 % de 2026 à 2031.
- Par type de culture, les fruits et légumes détenaient 71 % de la taille du marché des serres commerciales au Canada en 2025, tandis que le cannabis et les cultures spécialisées devraient croître au CAGR le plus rapide de 8,7 % de 2026 à 2031.
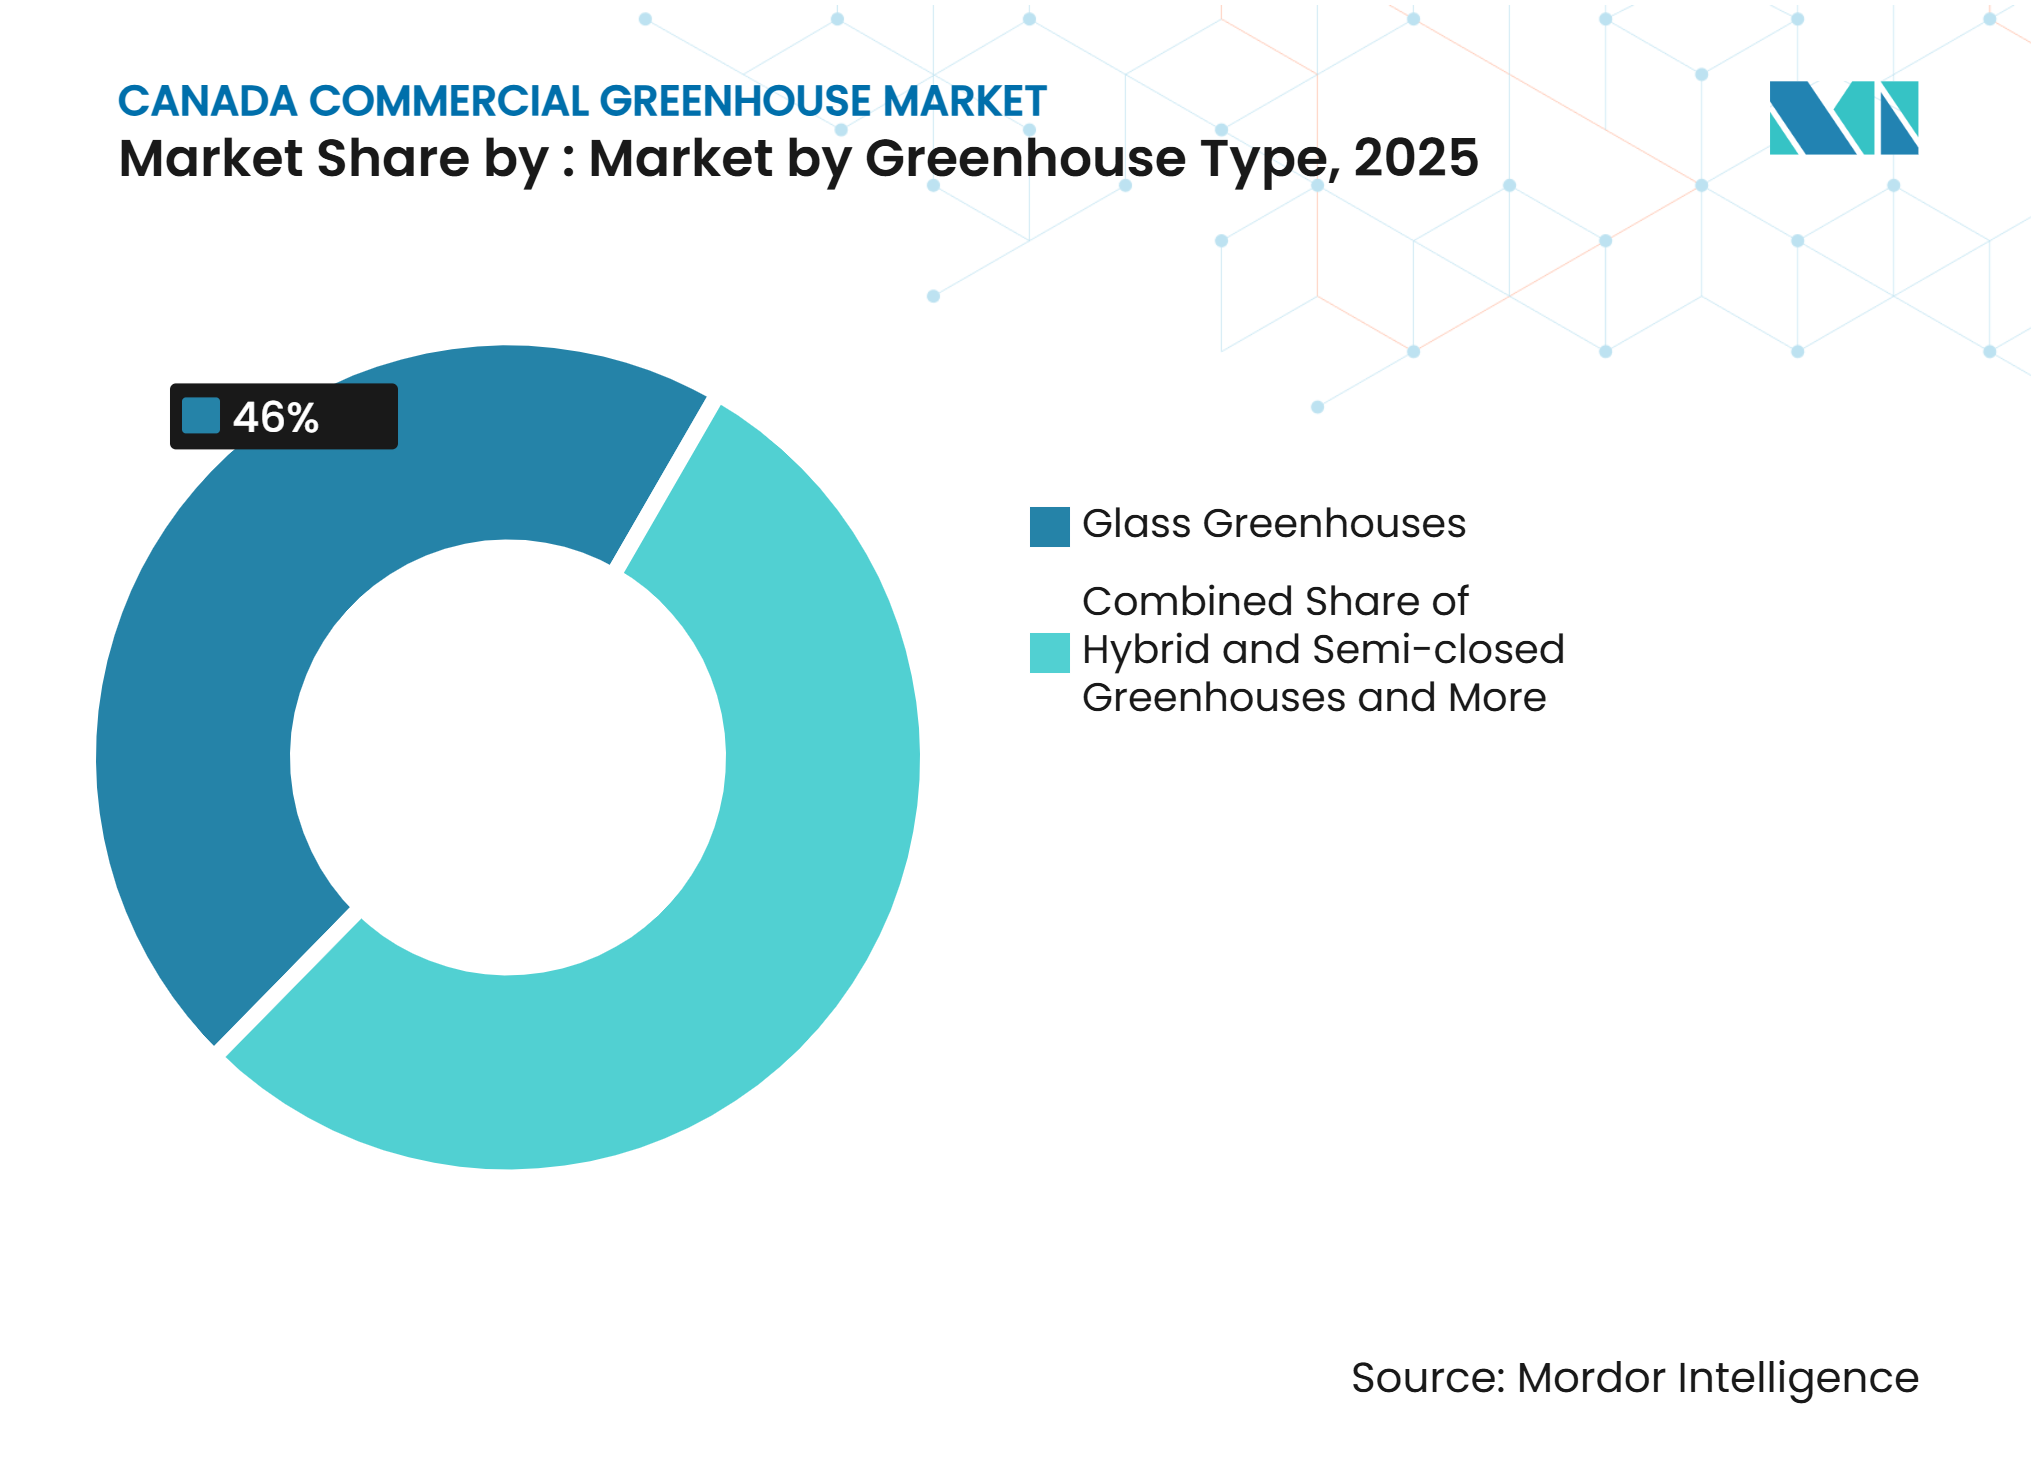
- Par type de serre, les serres en verre détenaient 46 % du marché 2025, tandis que le segment des serres hybrides et semi-fermées devrait croître au CAGR le plus rapide de 9,6 % de 2026 à 2031.
- Par technologie de culture, les systèmes hydroponiques détenaient 63 % du marché 2025, tandis que l'intégration hybride et verticale devrait croître au CAGR le plus rapide de 10,8 % de 2026 à 2031.
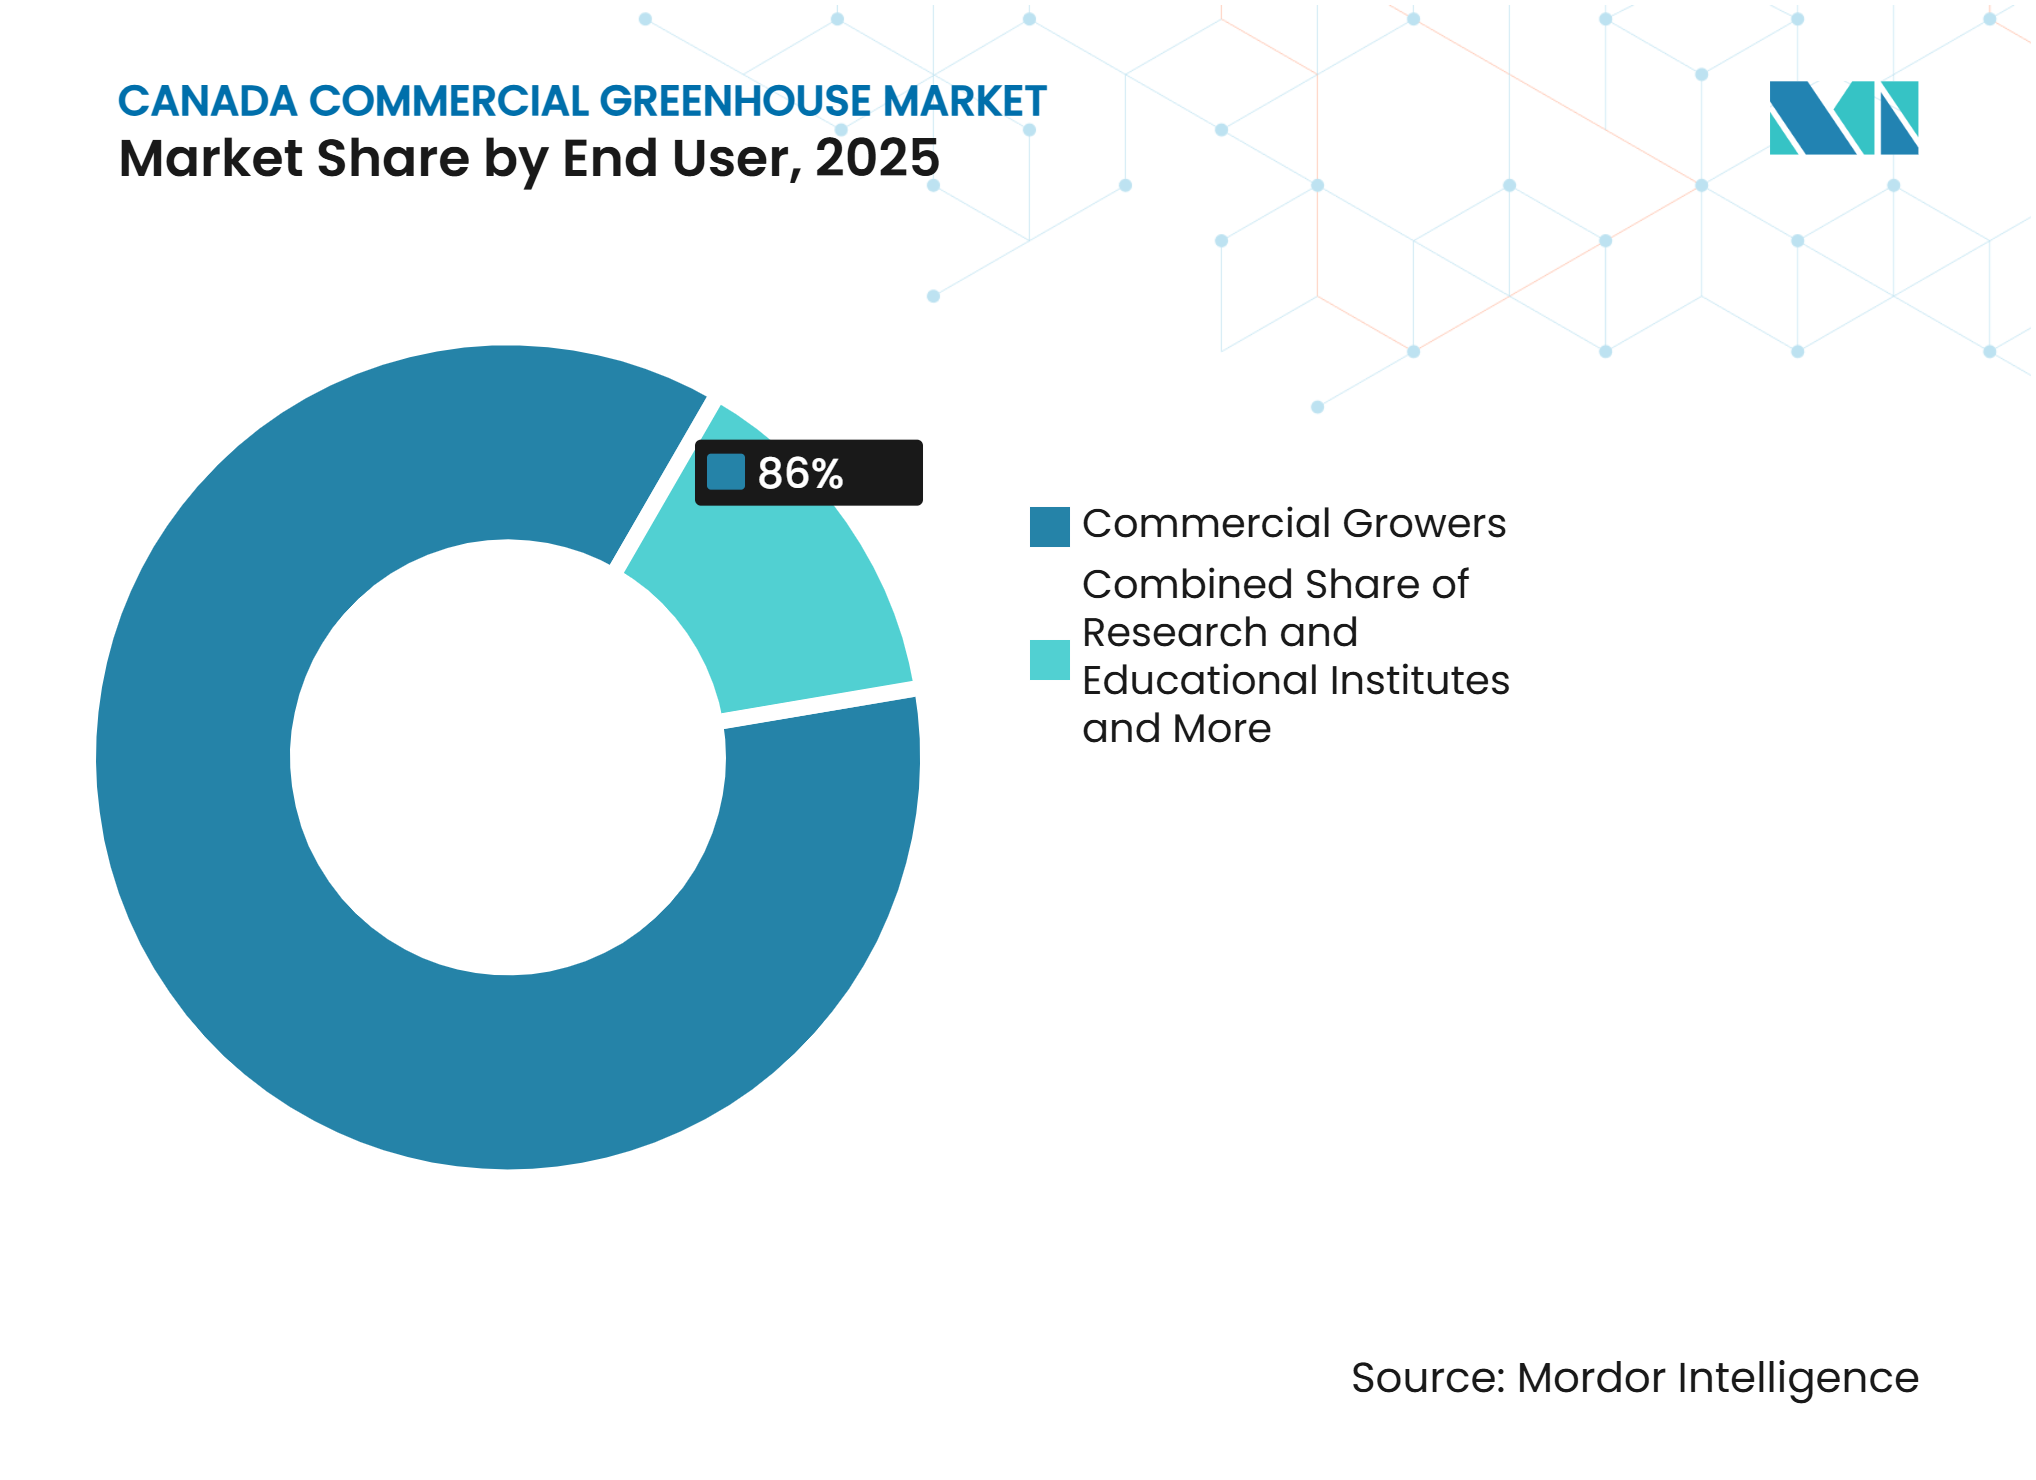
- Par utilisateur final, les producteurs commerciaux détenaient 86 % du marché 2025, tandis que le segment des instituts de recherche et d'enseignement devrait croître au CAGR le plus rapide de 8,6 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande intérieure de produits frais tout au long de l'année et substitution aux importations | +1.2% | Nationale, avec une forte pertinence en Ontario et au Québec où des marchés de consommation denses et des accords d'approvisionnement domestique soutiennent les nouvelles capacités. | Moyen terme (2 à 4 ans) |
| Expansion de la production sous serre et économie des exportations | +1.0% | L'Ontario et la Colombie-Britannique bénéficient de corridors logistiques établis et de pôles de production orientés vers l'exportation. | Court terme (≤ 2 ans) |
| Financement fédéral de l'agriculture en environnement contrôlé et déduction accélérée des dépenses de serre | +0.8% | Nationale, avec une adoption précoce en Ontario et au Québec car les opérateurs établis disposent de projets prêts à être exécutés. | Court terme (≤ 2 ans) |
| Amélioration de la productivité et de la main-d'œuvre par l'automatisation | +0.9% | Le sud de l'Ontario et la Colombie-Britannique font face à une forte exposition aux charges salariales et à une concurrence persistante pour les travailleurs agricoles. | Moyen terme (2 à 4 ans) |
| Structures résilientes au climat pour les conditions météorologiques extrêmes du Canada | +0.7% | Nationale, avec les besoins d'ingénierie les plus élevés dans le nord de l'Ontario, au Québec et dans les provinces des Prairies en raison des cycles de neige, de vent et de température. | Moyen terme (2 à 4 ans) |
| Fabrication localisée et livraison intégrée de projets | +0.5% | Le Québec et l'Ontario bénéficient de la concentration des capacités de fabrication et de livraison de projets. | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande intérieure de produits frais tout au long de l'année et substitution aux importations
Le Canada importait 72 % de ses légumes, les États-Unis fournissant 40 % de ce volume, selon Agriculture et Agroalimentaire Canada[1]. Cette dépendance aux importations confère aux structures domestiques un rôle clair pendant les mois où la production en plein champ est indisponible. Les accords d'approvisionnement de la grande distribution et de la restauration offrent aux producteurs une meilleure visibilité sur la demande hors saison et soutiennent les décisions d'investissement sur le marché canadien des serres commerciales. La superficie récoltée de fraises sous serre a augmenté de 45,5 % pour atteindre 1,2 million de m² en 2025, tandis que les superficies consacrées à la laitue et aux fines herbes ont également progressé. Un mix de cultures plus large nécessite des aménagements qui s'adaptent à des exigences variées en matière de lumière, d'irrigation et de climat sur les sites de production commerciale, notamment des travées qui permettent de modifier les calendriers de culture sans reconstruction extensive. Les nouvelles capacités s'orientent donc au-delà des programmes traditionnels de tomates et de concombres vers des structures conçues pour plusieurs catégories de cultures premium, avec des zones opérationnelles qui prennent en charge les légumes-feuilles, les baies, les herbes aromatiques et d'autres cultures aux exigences de récolte et d'environnement différentes.
Expansion de la production sous serre et économie des exportations
Les exportations canadiennes de légumes de serre sont passées de 1,6 milliard USD en 2020 à plus de 2,3 milliards USD en 2025, avec 99 % du volume d'exportation destiné aux États-Unis. L'Ontario a généré 1,71 milliard CAD (1,23 milliard USD) d'exportations de légumes de serre en 2024, portées par les expéditions de concombres et de tomates. Ces rendements soutiennent de grands projets à proximité des axes logistiques du sud de l'Ontario, où l'accès aux acheteurs, aux capacités de conditionnement et aux infrastructures frontalières réduit les frictions de distribution et soutient des calendriers d'expédition réguliers. L'exposition tarifaire accroît également la valeur des canaux de vente diversifiés et des installations construites pour répondre à des normes exigeantes en matière de cultures et de qualité. Le marché des serres commerciales au Canada bénéficie lorsque les producteurs axés sur l'exportation sélectionnent des structures à haute spécification qui préservent la régularité de la production. La même dépendance commerciale reste une contrainte car une modification de la politique bilatérale affecte rapidement la base de revenus des projets d'expansion, incitant les fournisseurs et les producteurs à envisager des structures qui s'adaptent aux cultures et aux normes de production convenant à un plus large éventail de clients.
Financement fédéral de l'agriculture en environnement contrôlé et déduction accélérée des dépenses de serre
La Stratégie nationale de sécurité alimentaire du gouvernement du Canada, en vigueur depuis juin 2026, prévoit 750 millions CAD (548 millions USD) pour le Programme de croissance de l'agriculture en environnement contrôlé sur 7 ans. Son volet d'adoption technologique de 650 millions CAD (475 millions USD) soutient la construction complète de serres, les rénovations et l'automatisation. Un volet rural distinct de 100 millions CAD (73 millions USD) oriente le soutien vers les communautés confrontées à des contraintes géographiques. La déduction immédiate permet aux opérateurs admissibles de déduire les coûts de construction l'année d'acquisition lorsque la production occupe au moins 90 % de la superficie au sol. Cette politique réduit le fardeau effectif du calendrier des investissements en capital et offre aux projets établis une voie plus claire de la planification à l'approvisionnement, notamment lorsqu'un producteur combine le renouvellement structurel avec la mise à niveau d'un système de contrôle. Financement agricole Canada offre également une facilité de financement de 1 milliard CAD (730 millions USD) pour les projets d'agriculture en environnement contrôlé.
Amélioration de la productivité et de la main-d'œuvre par l'automatisation
Le Réseau canadien d'automatisation et d'intelligence agroalimentaire a investi près de 41 millions CAD (29,5 millions USD) dans 55 projets jusqu'en 2026. Plus de la moitié des projets achevés ont atteint l'échelle commerciale, ce qui démontre la pertinence opérationnelle de l'automatisation dans les environnements de production canadiens. Les systèmes intégrés soutiennent une gestion des cultures plus régulière et réduisent l'intensité en main-d'œuvre des tâches courantes en serre, notamment la surveillance environnementale, le réglage de l'irrigation et le déplacement routinier des cultures. En juillet 2025, le Réseau indépendant d'électricité a signalé que le contrôle climatique autonome avait réduit la consommation d'énergie sur plusieurs cycles de culture de concombres sans réduire le rendement dans une exploitation commerciale. Cette preuve fait passer le contrôle climatique d'un élément de rénovation discrétionnaire à une exigence fondamentale dans les nouveaux projets. Les fournisseurs sur le marché des serres commerciales au Canada font donc face à une demande accrue pour des structures conçues autour de capteurs, de systèmes de contrôle, d'accès à l'éclairage et de voies de service, car un aménagement intégré facilite l'utilisation des données opérationnelles tout au long du cycle cultural.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Consommation d'énergie élevée et coûts carbone | -1.20% | Nationale, avec une exposition aiguë en Ontario et en Alberta car les exploitations à haute densité et à forte consommation de gaz naturel supportent des coûts de chauffage et d'électricité considérables. | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre et coûts d'exploitation élevés | -0.90% | Le sud de l'Ontario et la Colombie-Britannique subissent la pression la plus forte car les pôles de serres se disputent le même bassin de main-d'œuvre agricole. | Moyen terme (2 à 4 ans) |
| Goulets d'étranglement du réseau électrique, de l'eau et des infrastructures régionales | -0.70% | L'Alberta et les zones rurales font face à des délais de raccordement au réseau, à des limites de gaz naturel et à des contraintes locales en eau. | Long terme (≥ 4 ans) |
| Fragmentation des exigences en matière de permis, de fiscalité et d'aménagement | -0.50% | Nationale, car les règles provinciales et municipales diffèrent selon les sites de projet. | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Consommation d'énergie élevée et coûts carbone
Les dépenses d'électricité des serres ont augmenté de 21,2 % pour atteindre 181,9 millions CAD (131 millions USD) en 2025, tandis que les dépenses de gaz naturel ont progressé de 4,7 % pour atteindre 265,4 millions CAD (191 millions USD)[2]. Ces coûts influencent directement le bien-fondé de l'investissement dans des structures nécessitant un chauffage et un éclairage toute l'année, en particulier pour les projets dont les plans de culture dépendent de récoltes hivernales continues. Les taxes carbone exercent une pression supplémentaire sur les opérateurs qui s'appuient sur des systèmes de chauffage conventionnels. Les structures à film plastique de moindre spécification sont plus exposées là où les pertes de chaleur sont élevées. Les coûts énergétiques accroissent également l'intérêt pour le vitrage isolant, les enveloppes étanches et les systèmes qui contrôlent la demande de chauffage avec plus de précision. Les investissements s'orientent vers des constructions efficaces, bien que des coûts d'exploitation élevés retardent encore les projets pour ceux qui ont un accès limité au financement et favorisent les producteurs établis disposant des fonds nécessaires pour entreprendre des mises à niveau plus importantes sur le marché canadien des serres commerciales.
Goulets d'étranglement du réseau électrique, de l'eau et des infrastructures régionales
Les projets de serres à forte consommation d'énergie nécessitent un service électrique fiable, un accès au gaz naturel et une capacité en eau suffisante avant le début de la construction. L'Alberta fait face à une pression particulière liée au vieillissement des infrastructures du réseau électrique et aux raccordements au gaz naturel limités pour les exploitations intensives. Les sites ruraux à travers le Canada font également face à des processus de raccordement électrique plus longs et à des préoccupations relatives à la nappe phréatique locale. Ces problèmes allongent les calendriers de développement et augmentent le coût de préparation d'un site pour une serre commerciale complète, ce qui est particulièrement significatif lorsque les travaux de génie civil et les mises à niveau des services publics doivent être achevés avant l'installation. Les porteurs de projets doivent résoudre les questions de capacité des services publics avant de s'engager dans l'achat d'équipements de serre et de structures. Les conditions d'infrastructure réduisent la vitesse d'expansion du marché des serres commerciales au Canada au-delà des pôles de production établis et augmentent la valeur des sites où les services publics, l'accès à l'eau et les approbations locales soutiennent déjà la culture protégée intensive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les composants structurels sont en tête tandis que les logiciels d'automatisation progressentLes composants structurels détenaient 42 % de la part du marché des serres commerciales au Canada en 2025 par type d'équipement. Leur avance reflète l'intensité capitalistique des charpentes, des fermes, des supports de vitrage et des assemblages porteurs nécessaires aux conditions canadiennes, où la structure doit supporter en toute sécurité à la fois les charges environnementales et les équipements de production fixés. La neige, le vent et les cycles de température élèvent les spécifications d'ingénierie requises pour ces systèmes. Les systèmes de chauffage, de refroidissement et de ventilation représentent également une part substantielle de la conception des projets car les installations fonctionnent pendant de longues saisons froides. Les systèmes d'occultation et d'ombrage, ainsi que les systèmes d'irrigation et de fertirrigation, assurent le contrôle de la lumière et de l'apport en nutriments dans toute la structure.
Les logiciels de contrôle climatique et d'automatisation devraient croître au CAGR le plus rapide de 9,5 % de 2026 à 2031. Leur adoption est liée à la nécessité de réduire la consommation d'énergie par kilogramme de production tout en préservant les conditions de culture. Les plateformes de contrôle climatique combinent les données des capteurs avec des routines opérationnelles pour gérer la température, l'humidité, la ventilation et l'irrigation dans des conditions de culture changeantes. L'éclairage de croissance à diodes électroluminescentes (LED) gagne en pertinence dans les sites de légumes-feuilles qui nécessitent une production hivernale sous faible lumière naturelle. Le marché des serres commerciales au Canada s'oriente donc vers des lots d'équipements dans lesquels la conception du bâtiment et le contrôle numérique sont spécifiés conjointement.



Par type de culture :
les fruits et légumes ancrent la demande tandis que les cultures spécialisées connaissent la croissance la plus rapideLes fruits et légumes détenaient 71 % du marché 2025, faisant de ce segment le plus grand segment de cultures. Les tomates ont produit 350 907 tonnes métriques en 2024 et ont généré une valeur à la ferme de 938 millions CAD (688 millions USD). Les concombres ont généré 955 millions CAD (701 millions USD), tandis que les poivrons représentaient 22,7 % de la valeur à la ferme des légumes de serre. Ces cultures soutiennent des structures grandes et reproductibles avec des aménagements dédiés au climat et à l'irrigation. Les fleurs et plantes ornementales nécessitent des configurations différentes adaptées aux fleurs coupées destinées à la vente au détail, aux plantes en pot et aux plantes à massif.
Le cannabis et les cultures spécialisées devraient croître au CAGR le plus rapide de 8,7 % de 2026 à 2031. Santé Canada a recensé 1,45 million de m² de superficie de culture intérieure de cannabis sous licence fin 2024. Le Canada a exporté 276 tonnes métriques de cannabis médical en 2025, un sixième record annuel consécutif. Ce segment nécessite des environnements contrôlés conformes aux normes de production pharmaceutique et aux certifications d'exportation. Les herbes aromatiques, les micropousses, les semis et les cultures de propagation accroissent la demande de structures plus petites et plus spécialisées à proximité des clients urbains et horticoles.
Par type de serre :
les structures en verre occupent la position la plus importante tandis que les conceptions hybrides gagnent du terrainLes serres en verre détenaient 46 % du marché 2025 et représentaient le type de serre le plus important. Leur transmission lumineuse, leur longue durée de vie et leur adéquation aux cultures à haute valeur ajoutée soutiennent l'investissement des grands opérateurs commerciaux. La taille du marché des serres commerciales au Canada pour les structures en verre reflète la nécessité de conceptions qui s'adaptent aux systèmes environnementaux avancés. Le verre est également pertinent pour les producteurs qui poursuivent des normes exigeantes d'exportation et de production de cannabis médical. Les serres à film plastique conservent un rôle là où la rapidité d'installation et les exigences en capital initial plus faibles l'emportent sur les performances à long terme de l'enveloppe.
Le segment des serres hybrides et semi-fermées devrait croître au CAGR le plus rapide de 9,6 % de 2026 à 2031. Ces installations combinent un climat intérieur plus stable avec une structure à ventilation contrôlée. Leur conception réduit la demande de chauffage pendant les saisons intermédiaires et soutient des conditions régulières pour les cultures premium. Les serres en polycarbonate rigide occupent une position intermédiaire, offrant une meilleure isolation que le film plastique tout en coûtant moins cher que le verre. Le type de serre affecte désormais l'ensemble du lot d'équipements car le choix de la structure détermine la configuration d'éclairage, de climat et d'automatisation réalisable.

Par technologie de culture :
les systèmes hydroponiques établissent la norme actuelle tandis que l'intégration verticale se développeLes systèmes hydroponiques détenaient 63 % du marché 2025, faisant d'eux le plus grand segment de technologie de culture. La technique du film nutritif, la culture en eau profonde et l'hydroponique au goutte-à-goutte façonnent chacune l'aménagement intérieur d'une installation. Leur utilisation affecte les portées structurelles, la gestion de l'eau, l'infrastructure climatique et les voies d'automatisation, faisant du choix de la technologie de culture un élément central de la conception des installations plutôt qu'une décision opérationnelle en aval. Les systèmes non hydroponiques à base de sol et de substrat restent pertinents pour les plantes ornementales et les cultures de cannabis, où le sol, la fibre de coco ou la laine de roche influencent les choix de production. Le secteur des serres commerciales au Canada utilise ces systèmes de culture distincts pour adapter les structures aux exigences opérationnelles propres à chaque culture.
L'intégration hybride et verticale devrait croître au CAGR le plus rapide de 10,8 % de 2026 à 2031. La production de légumes-feuilles sur plusieurs niveaux utilise l'espace vertical dans les zones périurbaines où la disponibilité des terres est limitée. En avril 2025, une serre de légumes-feuilles entièrement automatisée a ouvert à King City, en Ontario, utilisant la technologie de gouttières mobiles, l'identification par radiofréquence (RFID) pour le suivi des cultures et un traitement sans contact. Ces installations nécessitent des structures portantes renforcées, un contrôle climatique uniforme et un accès pour les systèmes d'éclairage à plusieurs niveaux. La technologie soutient une catégorie distincte à haute spécification au sein du marché des serres commerciales au Canada.
Par utilisateur final :
les producteurs commerciaux constituent la base d'investissement tandis que les instituts de recherche se développentLes producteurs commerciaux détenaient 86 % du marché 2025 et représentaient le plus grand groupe d'utilisateurs finaux. Leur position reflète les exigences en capital et en compétences techniques de la production à grande échelle tout au long de l'année, notamment le développement du site, l'accès aux services publics, les systèmes de culture et la gestion opérationnelle continue. Les charges d'exploitation totales des serres ont atteint 4,2 milliards CAD (3,02 milliards USD) en 2025[3]. Les coûts des plants ont augmenté de 16,3 % pour atteindre 759,5 millions CAD (547 millions USD), illustrant l'échelle opérationnelle gérée par les sites de production commerciale. Les jardineries et pépinières de détail achètent des configurations adaptées à des cycles de production ornementale plus courts et à la demande de détail.
Le segment des instituts de recherche et d'enseignement devrait croître au CAGR le plus rapide de 8,6 % de 2026 à 2031. Les universités et les stations agricoles gouvernementales commandent des environnements à l'échelle commerciale pour évaluer les méthodes de culture hydroponique, automatisée et verticale. Les programmes de recherche connectent de plus en plus les essais contrôlés avec des conceptions d'installations que les producteurs utilisent à l'échelle commerciale. Ces sites nécessitent des conditions reproductibles et des systèmes intégrés qui ressemblent aux spécifications des producteurs. Ce groupe d'acheteurs élargit la base adressable pour les systèmes à pleine spécification sur le marché des serres commerciales au Canada.
Analyse géographique
L'Ontario représentait 64,9 % de la superficie totale des serres au Canada en 2025 et produisait 72 % des légumes du pays. Cette concentration fait du sud de l'Ontario le principal centre de demande pour le marché des serres commerciales au Canada. La région de Leamington combine une capacité d'installation spécialisée, une infrastructure de chaîne du froid et un accès aux postes frontaliers avec les États-Unis. La valeur à la ferme des légumes de serre de l'Ontario a atteint 1,85 milliard CAD (1,36 milliard USD) en 2024. La province soutient de grands projets intégrés qui desservent à la fois les détaillants nationaux et les clients à l'exportation, permettant aux fournisseurs de s'appuyer sur une base établie d'expertise en installation, maintenance et logistique.
La Colombie-Britannique détenait 17,4 % de la superficie des serres, tandis que le Québec en détenait 10,4 % en 2025. La vallée du Fraser en Colombie-Britannique soutient les exploitations maraîchères et ornementales et a généré 373 millions CAD (274 millions USD) de valeur à la ferme des légumes de serre en 2024. Une serre en verre de 5,2 hectares a été inaugurée à Sherrington, au Québec, en avril 2025, dans le cadre d'un investissement de 135 millions CAD (97 millions USD). L'Ontario, la Colombie-Britannique et le Québec représentaient respectivement 50,7 %, 25,8 % et 12,4 % des ventes de serres ornementales en 2025.
L'Ontario, la Colombie-Britannique et le Québec représentaient respectivement 50,7 %, 25,8 % et 12,4 % des ventes de serres ornementales en 2025. L'Alberta a produit 127 millions CAD (93 millions USD) de valeur à la ferme des légumes de serre en 2024. La fiabilité du réseau électrique et les raccordements au gaz naturel demeurent des contraintes importantes pour le développement des installations intensives dans la province. Le Canada atlantique et les provinces des Prairies ont ensemble produit 6 % des légumes nationaux, avec des sites plus petits répondant aux besoins locaux de substitution là où les coûts de transport réduisent la compétitivité de l'approvisionnement distant.
Paysage concurrentiel
Concentration du Marché
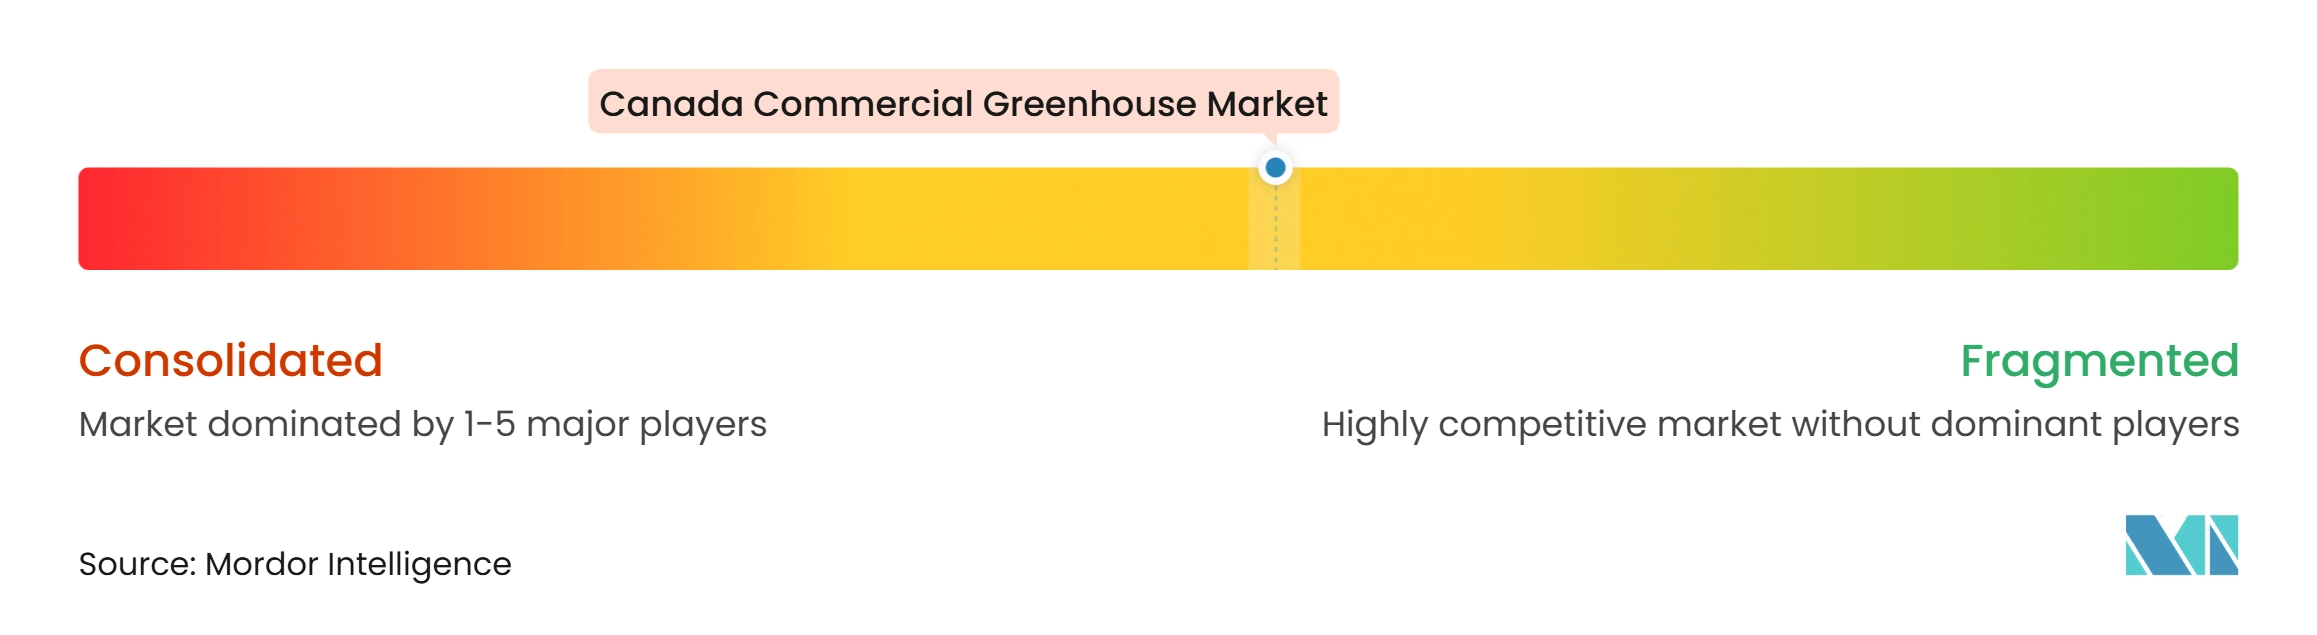
Le marché des serres commerciales au Canada est modérément fragmenté, avec une concurrence basée sur la fiabilité de l'ingénierie, la livraison intégrée, la fabrication localisée et le support après installation. Harnois Greenhouses, Prospiant LLC, GGS Structures Inc., SEF et Westland Greenhouse Solutions Inc. sont les principaux acteurs. Les entreprises sont également en concurrence avec Paul Boers Ltd. (OMNI Canada), Rogers Greenhouse, Ruthven Greenhouse Construction Ltd., Koning Greenhouses Ltd., Slip Tube Enterprises Ltd., CDN Buildings, KUBO Greenhouse Projects B.V. (KUBO Group B.V.), Dalsem B.V., Van der Hoeven Horticultural Projects et Havecon Horticultural Projects. La qualification des fournisseurs dépend de leur capacité à respecter les charges structurelles canadiennes, les exigences d'isolation et les normes de vitrage. Le champ concurrentiel favorise donc les entreprises qui combinent une connaissance locale des projets avec une livraison complète de serres commerciales.
Harnois Greenhouses a achevé l'installation de 12 structures autoportantes Ovaltech III dans une pépinière de Colombie-Britannique en juillet 2025 pour la première phase d'une expansion en plusieurs phases. Prospiant LLC exploite une installation de revêtement en poudre agrandie à Kingsville, en Ontario, qui a ajouté une capacité de fabrication canadienne depuis février 2026 et étend le service aux fournisseurs externes. Les fournisseurs européens, notamment KUBO Greenhouse Projects B.V. (KUBO Group B.V.), Dalsem B.V., Van der Hoeven Horticultural Projects et Havecon Horticultural Projects, sont en concurrence sur les projets à forte intensité technologique avec l'ingénierie de style Venlo et les systèmes horticoles intégrés. Ces positions stratégiques font de l'exécution clé en main, plutôt que de la seule fourniture de structures, un différenciateur important sur le marché des serres commerciales au Canada.
Les travaux de rénovation des anciennes installations à film plastique créent un domaine de concurrence distinct car les opérateurs ont besoin de mises à niveau de l'enveloppe et d'intégration de l'automatisation sans perdre de temps de production. Les projets en zones éloignées et nordiques créent une demande pour des conceptions adaptées à un accès limité aux services publics et au volet de financement rural. Les systèmes modulaires préfabriqués ciblent les sites commerciaux plus petits qui se situent en dessous de l'échelle habituelle des grands projets intégrés. Les fournisseurs qui coordonnent la conception structurelle, l'intégration des équipements, la mise en service et le support sur le terrain dans le cadre d'un seul contrat limitent les transferts de responsabilité pendant la construction. Ces exigences favorisent les prestataires qui alignent leur capacité d'ingénierie avec la livraison locale de projets.
Leaders du secteur des serres commerciales au Canada
-
Harnois Greenhouses
-
Prospiant LLC
-
GGS Structures Inc.
-
SEF
-
Westland Greenhouse Solutions Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales au Canada Entreprises couvertes dans ce rapport
- Harnois Greenhouses
- Prospiant LLC
- GGS Structures Inc.
- Paul Boers Ltd. (OMNI Canada)
- Westland Greenhouse Solutions Inc.
- Rogers Greenhouse
- Ruthven Greenhouse Construction Ltd.
- SEF
- Koning Greenhouses Ltd.
- Slip Tube Enterprises Ltd.
- CDN Buildings
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Dalsem B.V.
- Van der Hoeven Horticultural Projects
- Havecon Horticultural Projects
Développements industriels récents dans Marché des serres commerciales au Canada
- Février 2026 : Prospiant LLC exploite une installation de revêtement en poudre agrandie à son site de Kingsville, en Ontario, ajoutant une capacité de fabrication et étendant le service aux fournisseurs industriels externes.
- Juillet 2025 : Harnois Greenhouses a achevé l'installation de 12 structures de serres commerciales autoportantes Ovaltech III dans une pépinière de Colombie-Britannique lors de la première phase d'une expansion en plusieurs phases.
- Avril 2025 : Une serre en verre Vermax de 5,2 hectares a été inaugurée à Sherrington, au Québec, dans le cadre d'un investissement de 135 millions CAD (97 millions USD).
Périmètre du rapport sur le marché des serres commerciales au Canada
L'étude comptabilise les revenus générés par des structures en verre ou en plastique construites à cet effet, dans lesquelles la température, l'humidité, la lumière et la fertirrigation sont activement régulées pour cultiver des fruits, des légumes, des fleurs, des plantes ornementales, des herbes aromatiques et d'autres cultures spécialisées destinées à la vente aux détaillants, aux acheteurs de la restauration ou aux transformateurs.
Exclusion du périmètre : les serres de loisir pour particuliers et les installations purement académiques de moins de 200 m² ne sont pas incluses.
Le rapport sur le marché des serres commerciales est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance LED, systèmes d'irrigation et de fertirrigation, logiciels de contrôle climatique et d'automatisation, systèmes d'occultation et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes aromatiques et micropousses, et cannabis et cultures spécialisées), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (hydroponique, sol et substrat non hydroponiques, et intégration hybride et verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance LED | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'occultation et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Charpentes et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes-feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Sol et substrat non hydroponiques | Culture en sol |
| Substrat en fibre de coco et laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance LED | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'occultation et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Charpentes et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes-feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Sol et substrat non hydroponiques | Culture en sol | |
| Substrat en fibre de coco et laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des serres commerciales au Canada ?
Le marché des serres commerciales au Canada devrait atteindre 329,2 millions USD en 2026.
Pourquoi les aménagements spécifiques aux cultures sont-ils importants dans les serres commerciales canadiennes ?
Ils alignent les besoins en matière de climat, d'éclairage, d'irrigation et de récolte avec la culture produite.
Qu'est-ce qui retarde les projets de serres commerciales au Canada ?
Les limites des services publics, les contraintes en eau et les exigences en matière de permis allongent les délais des projets.
Pourquoi la livraison localisée est-elle importante pour les serres commerciales canadiennes ?
Elle améliore l'accès à la fabrication, aux pièces de rechange, au support sur le terrain et à la coordination des garanties.