
Tamaño y Participación del Mercado de Invernaderos Comerciales de Canadá
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
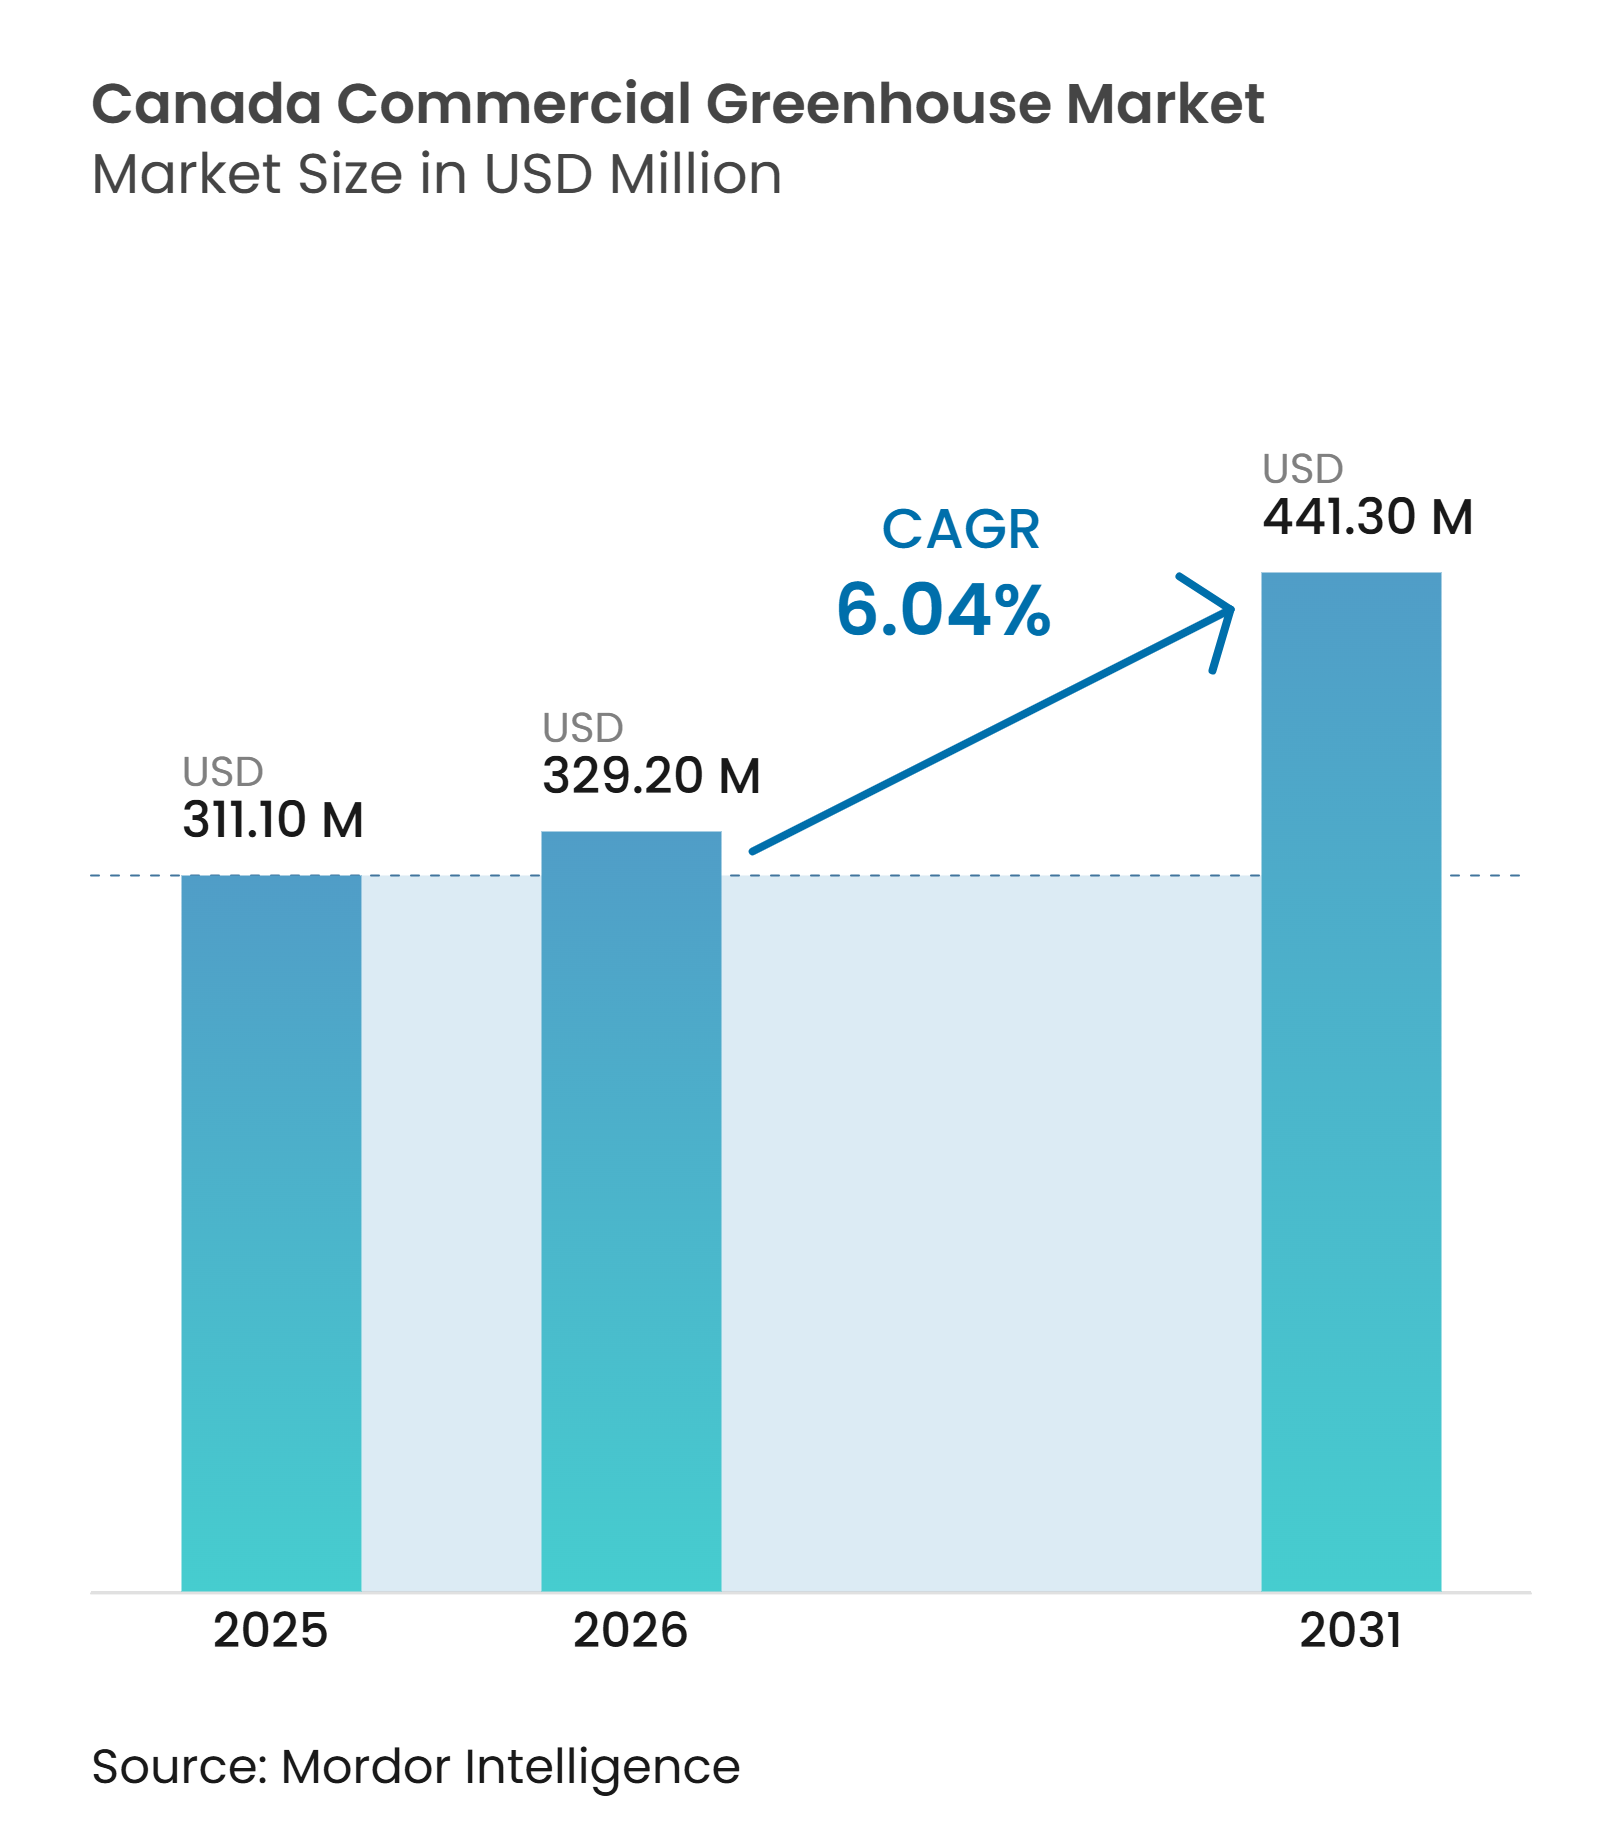
| Tamaño del mercado en el año base (2025) | 311.10 Millones de dólares |
| Tamaño del Mercado (2026) | 329.20 Millones de dólares |
| Tamaño del Mercado (2031) | 441.30 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.04 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales de Canadá por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales de Canadá fue valorado en 311,1 millones de USD en 2025, se proyecta en 329,2 millones de USD en 2026 y se prevé que crezca a una CAGR del 6% de 2026 a 2031, alcanzando 441,3 millones de USD en 2031. La demanda interna de productos frescos durante todo el año respalda la inversión en estructuras completas que protegen la producción durante la temporada invernal, cuando la disponibilidad limitada de cultivos de campo otorga a la producción de invernadero un papel directo de suministro para minoristas y compradores del sector de servicios de alimentación. En 2024, Agricultura y Agroalimentación de Canadá registró 974 operaciones comerciales de vegetales en invernadero que produjeron 866.484 toneladas métricas, un 5% más que en 2023. Los compradores se están orientando hacia estructuras integradas porque la gestión energética, el uso de mano de obra y la consistencia de los cultivos dependen cada vez más de la compatibilidad entre la envolvente del edificio y los sistemas de control, en lugar de la estructura o el paquete de equipos de forma aislada. El aumento de los gastos en electricidad y gas natural continúa ajustando la economía de los proyectos, dirigiendo las adquisiciones hacia estructuras con mayor rendimiento térmico. Este equilibrio operativo define las prioridades de compra en el mercado de invernaderos comerciales de Canadá.
Conclusiones Clave del Informe
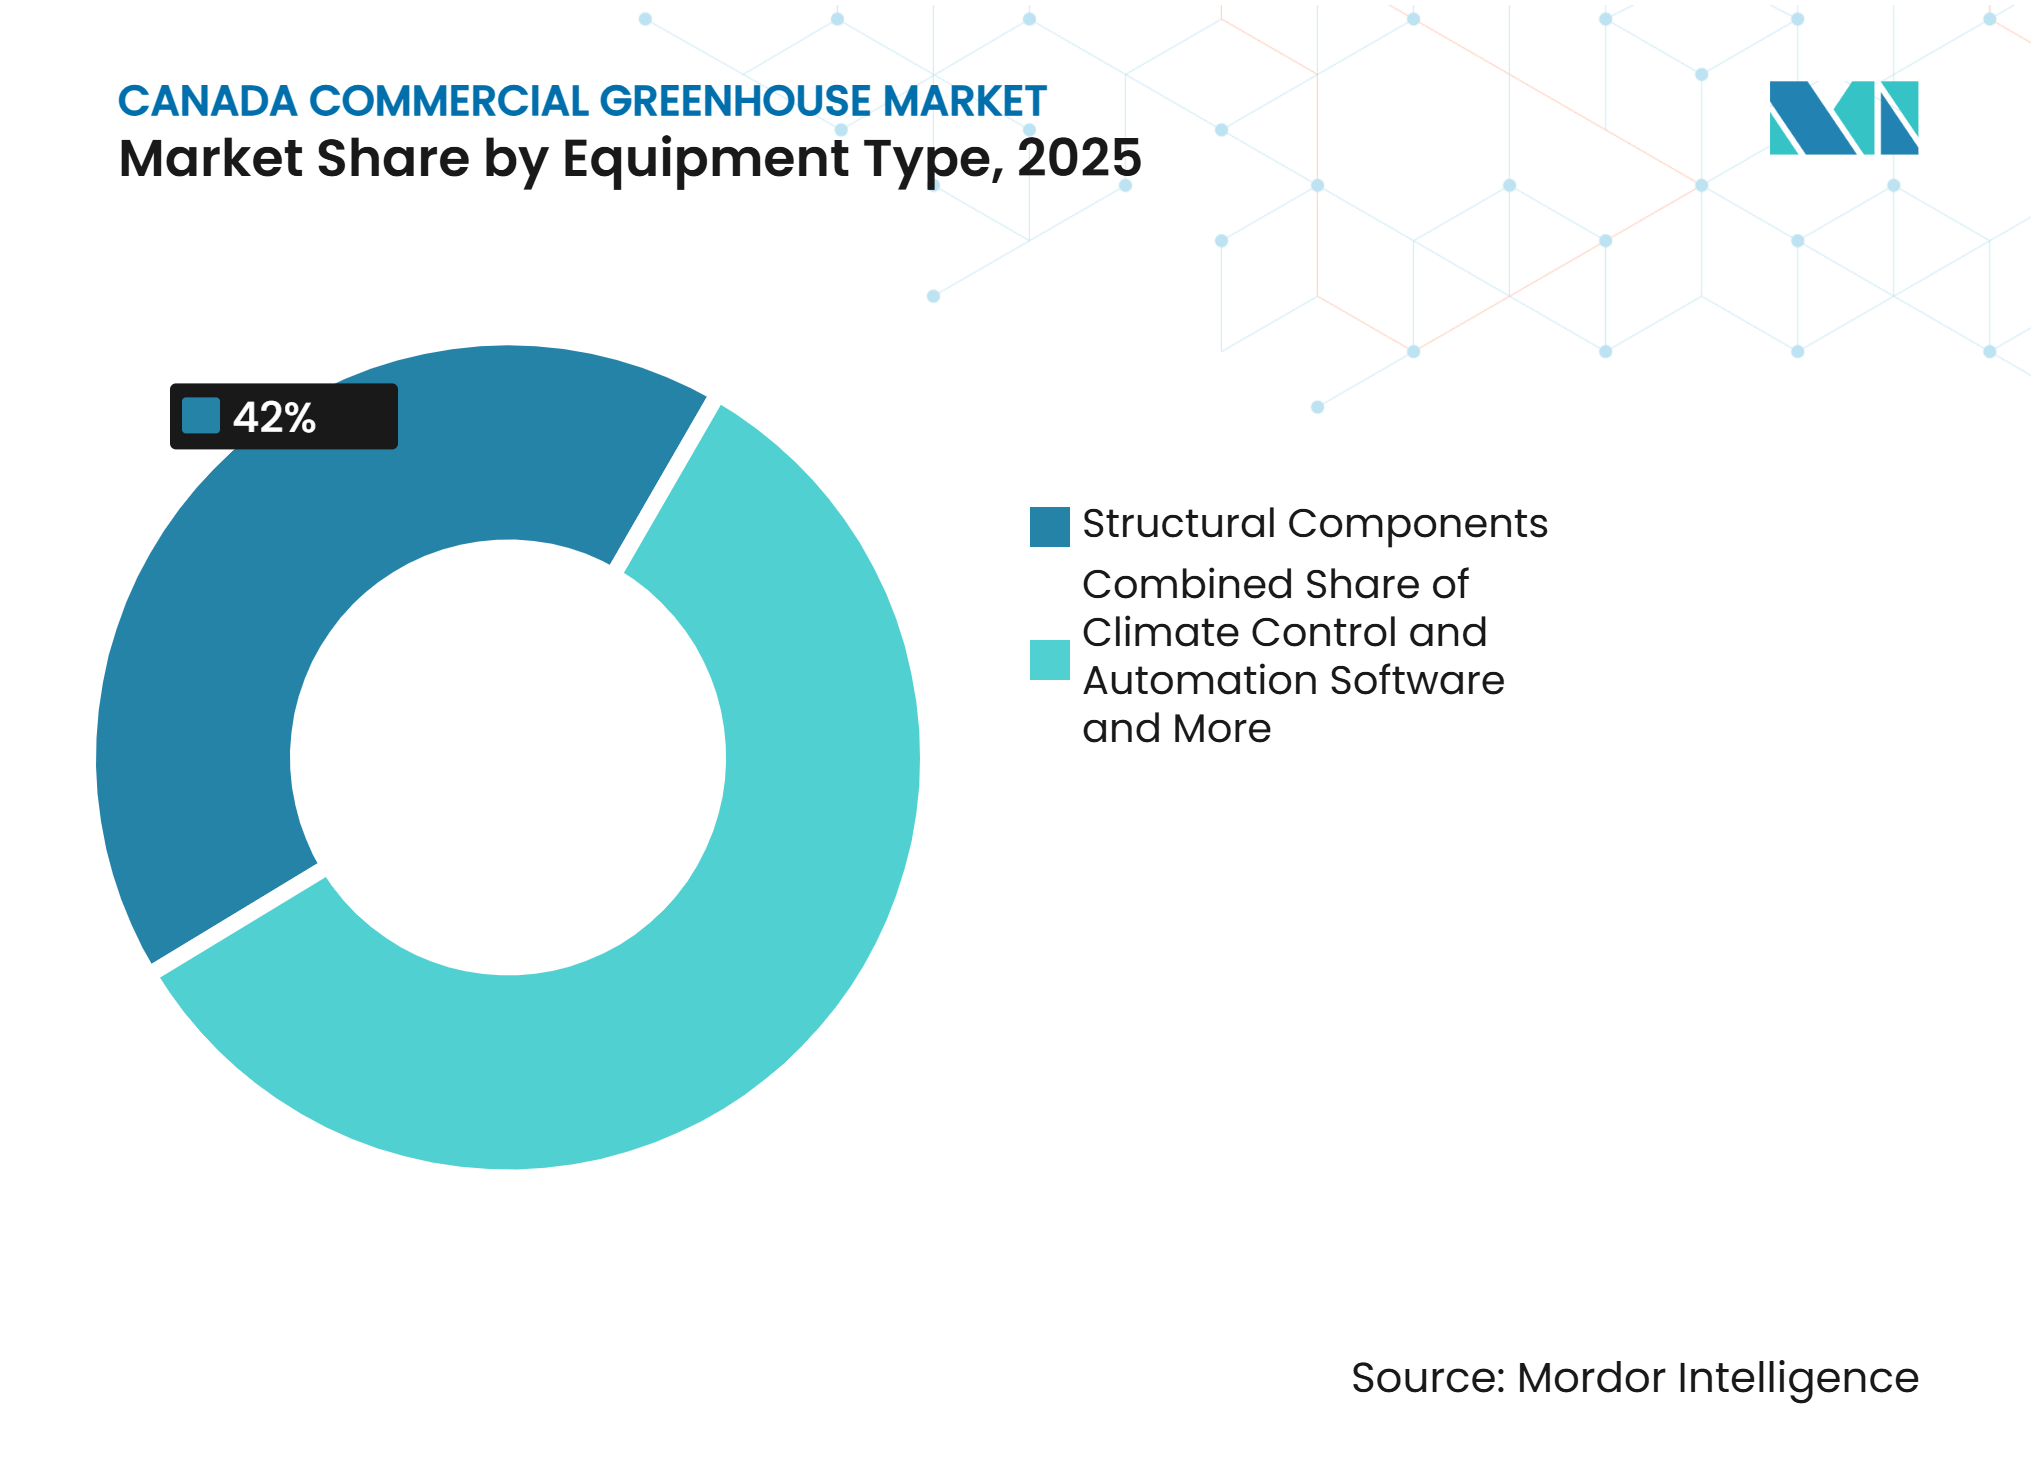
- Por tipo de equipo, los Componentes Estructurales representaron el 42% de la participación del mercado de invernaderos comerciales de Canadá en 2025, mientras que el Software de Control Climático y Automatización se prevé que crezca a la CAGR más rápida del 9,5% de 2026 a 2031.
- Por tipo de cultivo, Frutas y Verduras representaron el 71% del tamaño del mercado de invernaderos comerciales de Canadá en 2025, mientras que Cannabis y Cultivos Especializados se prevé que crezca a la CAGR más rápida del 8,7% de 2026 a 2031.
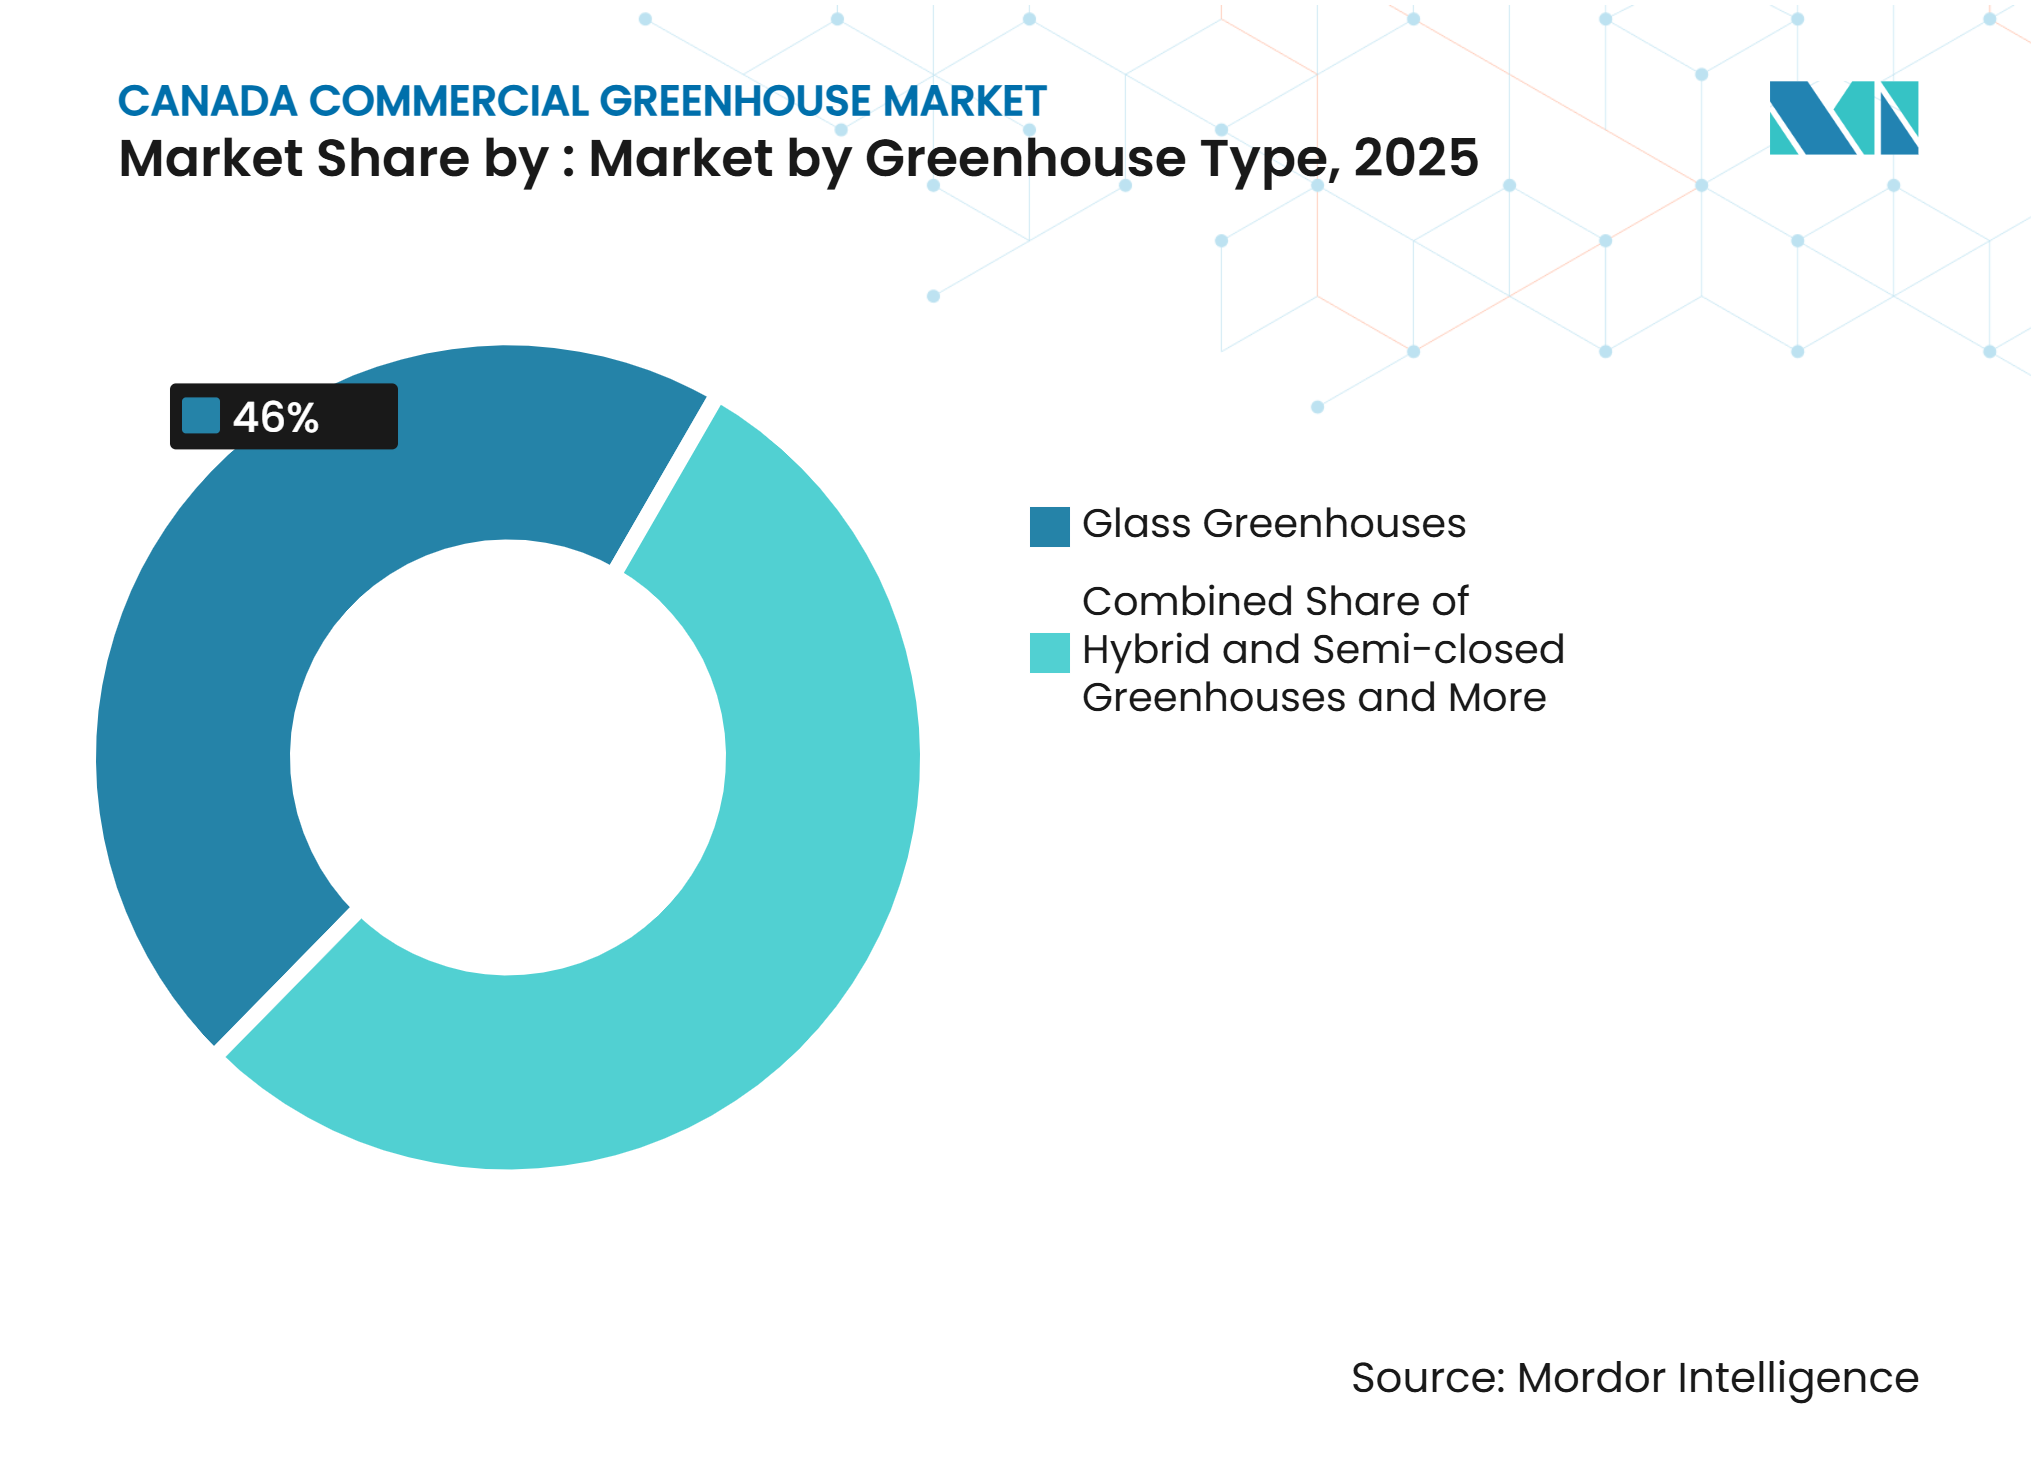
- Por tipo de invernadero, los Invernaderos de Vidrio representaron el 46% del mercado en 2025, mientras que el segmento de Invernaderos Híbridos y Semicerrados se prevé que crezca a la CAGR más rápida del 9,6% de 2026 a 2031.
- Por tecnología de cultivo, los sistemas Hidropónicos representaron el 63% del mercado en 2025, mientras que la Integración Híbrida y Vertical se prevé que crezca a la CAGR más rápida del 10,8% de 2026 a 2031.
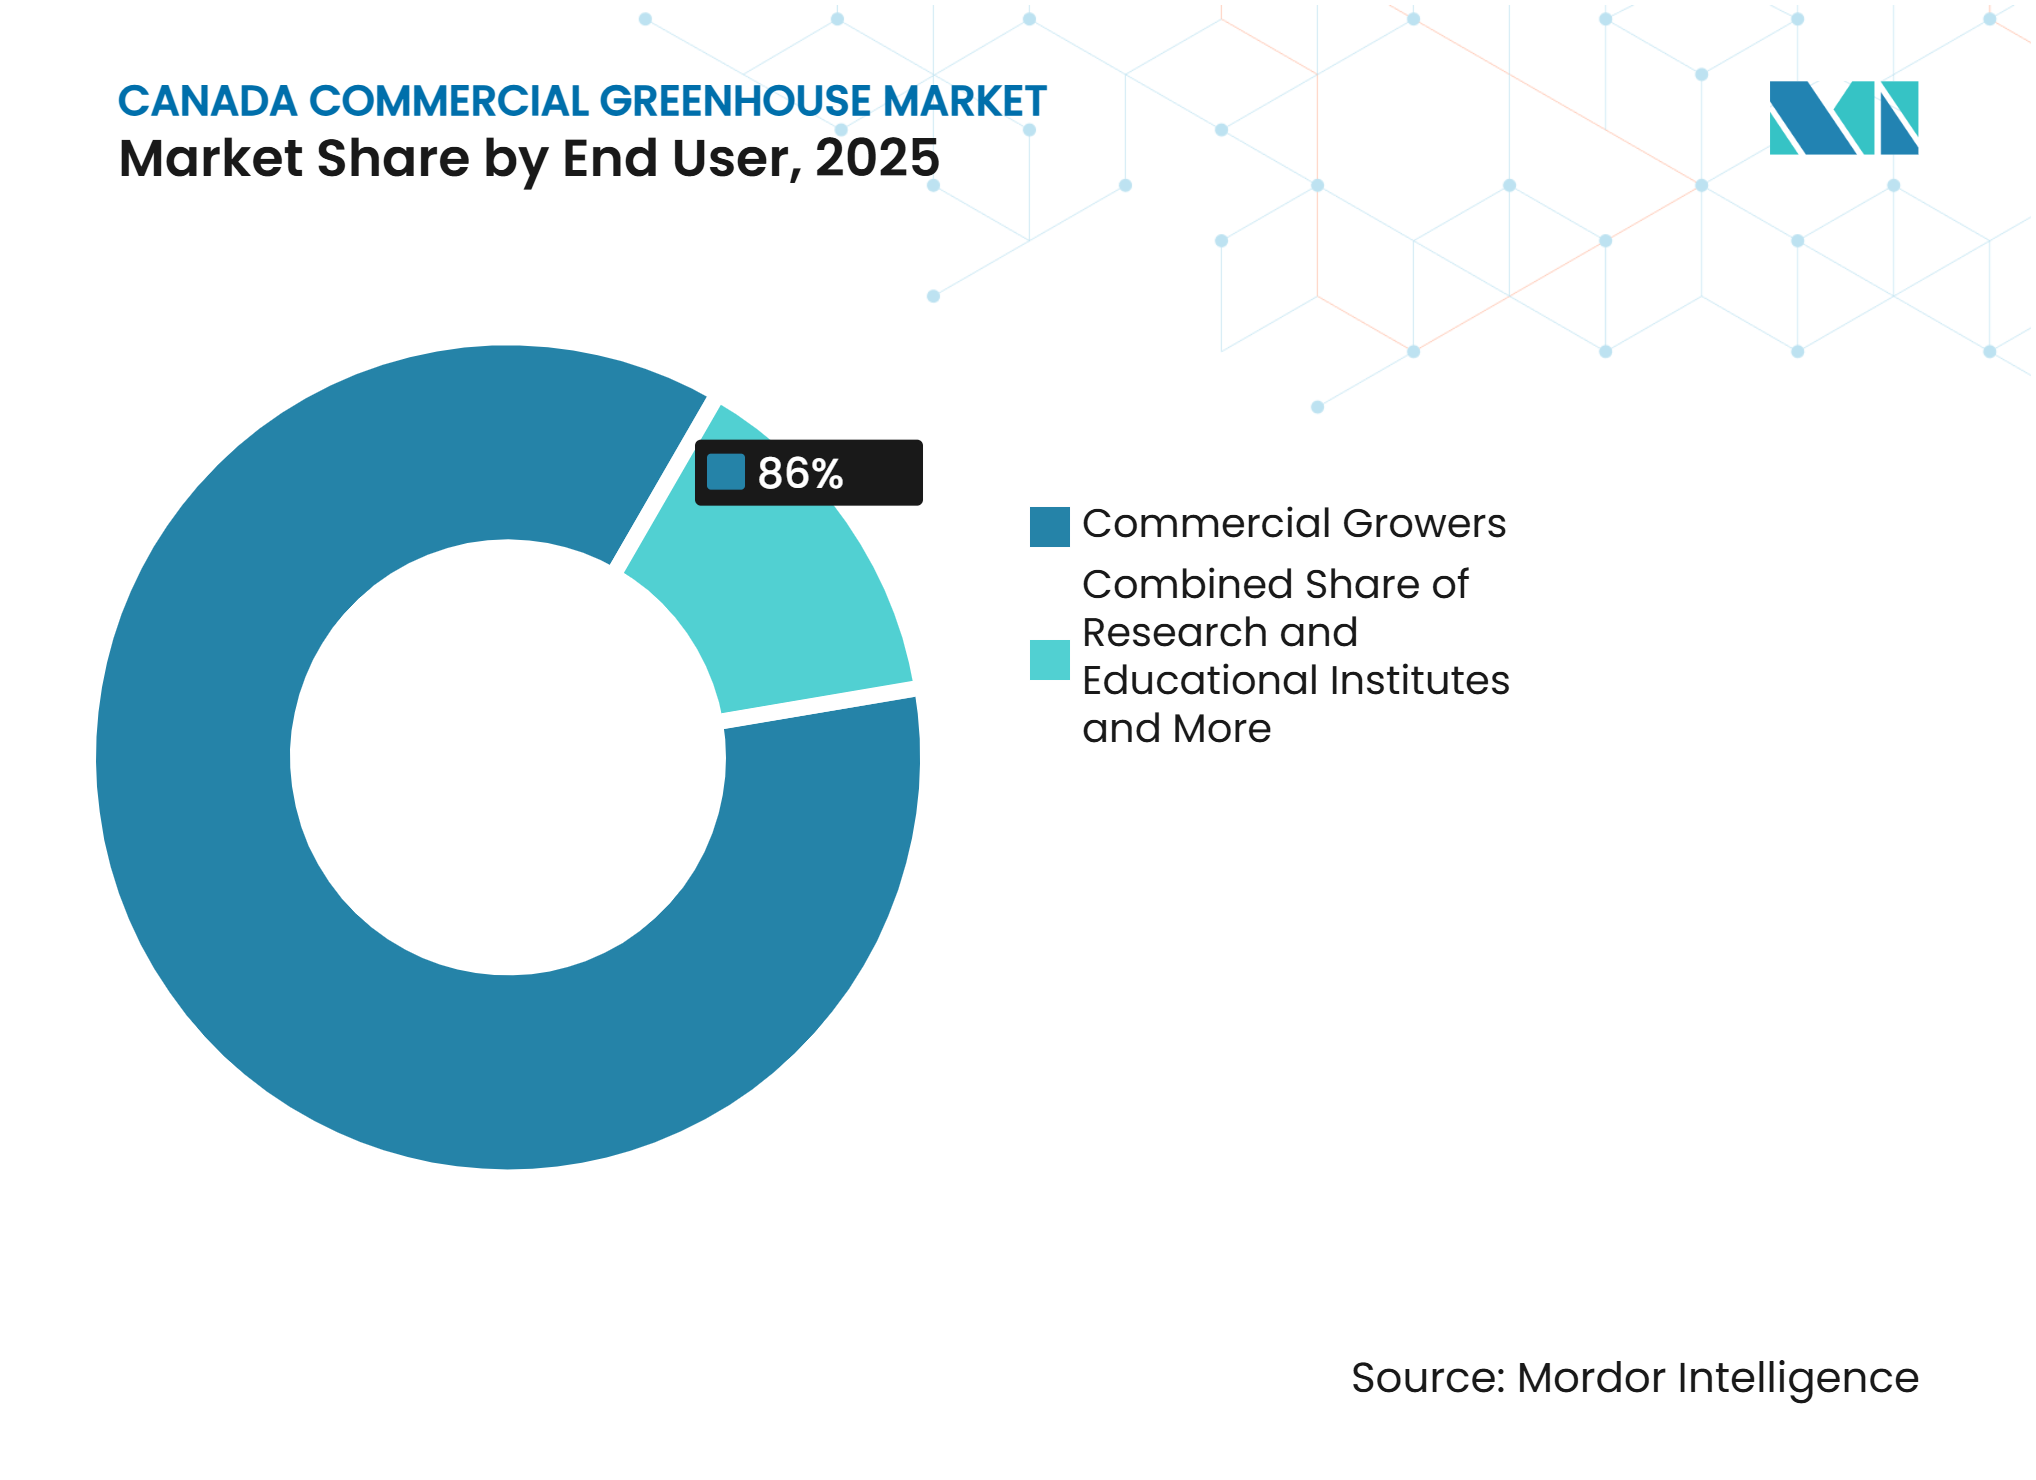
- Por usuario final, los Productores Comerciales representaron el 86% del mercado en 2025, mientras que el segmento de Institutos de Investigación y Educación se prevé que crezca a la CAGR más rápida del 8,6% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Interna de Productos Frescos durante Todo el Año y Sustitución de Importaciones | +1.2% | Nacional, con fuerte relevancia en Ontario y Quebec, donde los densos mercados de consumo y los acuerdos de adquisición doméstica respaldan la nueva capacidad. | Mediano plazo (2-4 años) |
| Expansión de la Producción de Invernadero y Economía de Exportación | +1.0% | Ontario y Columbia Británica se benefician de corredores logísticos establecidos y clústeres de producción orientados a la exportación. | Corto plazo (≤ 2 años) |
| Financiamiento Federal para Agricultura en Ambiente Controlado y Deducción Acelerada de Gastos en Invernaderos | +0.8% | Nacional, con adopción temprana en Ontario y Quebec porque los operadores establecidos tienen proyectos listos para su ejecución. | Corto plazo (≤ 2 años) |
| Mejora de la Productividad y la Mano de Obra mediante Automatización | +0.9% | El sur de Ontario y Columbia Británica enfrentan una alta exposición salarial y una competencia persistente por trabajadores agrícolas. | Mediano plazo (2-4 años) |
| Estructuras Resilientes al Clima para las Condiciones Climáticas Extremas de Canadá | +0.7% | Nacional, con las mayores necesidades de ingeniería en el norte de Ontario, Quebec y las provincias de las Praderas debido a los ciclos de nieve, viento y temperatura. | Mediano plazo (2-4 años) |
| Fabricación Localizada y Entrega Integrada de Proyectos | +0.5% | Quebec y Ontario se benefician de la concentración de capacidad de fabricación y entrega de proyectos. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Interna de Productos Frescos durante Todo el Año y Sustitución de Importaciones
Canadá importó el 72% de sus vegetales, con Estados Unidos suministrando el 40% de ese volumen, según Agricultura y Agroalimentación de Canadá[1]. Esta exposición a las importaciones otorga a las estructuras domésticas un papel claro durante los meses en que la producción de campo no está disponible. Los acuerdos de adquisición de minoristas y el sector de servicios de alimentación brindan a los productores mayor visibilidad sobre la demanda fuera de temporada y respaldan las decisiones de inversión en el mercado de invernaderos comerciales canadiense. El área cosechada de fresas en invernadero aumentó un 45,5% hasta 1,2 millones de m² en 2025, mientras que las áreas de lechuga y hierbas finas también aumentaron. Una mezcla de cultivos más amplia requiere diseños que acomoden diferentes requisitos de luz, irrigación y clima en los sitios de producción comercial, incluidas bahías que soporten calendarios de cultivo cambiantes sin necesidad de reconstrucciones extensas. La nueva capacidad, por lo tanto, está desplazándose más allá de los programas tradicionales de tomate y pepino hacia estructuras diseñadas para múltiples categorías de cultivos premium, con zonas operativas que soportan verduras de hoja, bayas, hierbas y otros cultivos con diferentes requisitos de cosecha y ambientales.
Expansión de la Producción de Invernadero y Economía de Exportación
Las exportaciones canadienses de vegetales de invernadero aumentaron de 1.600 millones de USD en 2020 a más de 2.300 millones de USD en 2025, con el 99% del volumen de exportación dirigido a Estados Unidos. Ontario generó 1.710 millones de CAD (1.230 millones de USD) en exportaciones de vegetales de invernadero en 2024, liderado por envíos de pepinos y tomates. Estos rendimientos respaldan grandes proyectos cerca de las rutas logísticas del sur de Ontario, donde el acceso a compradores, capacidad de empaque e infraestructura fronteriza reduce la fricción en la distribución y apoya calendarios regulares de envío. La exposición arancelaria también aumenta el valor de los canales de ventas diversificados y las instalaciones construidas para cumplir con exigentes estándares de cultivo y calidad. El mercado de invernaderos comerciales de Canadá se beneficia cuando los productores orientados a la exportación seleccionan estructuras de alta especificación que preservan la consistencia de la producción. La misma dependencia comercial sigue siendo una restricción porque un cambio en la política bilateral afecta rápidamente la base de ingresos de los proyectos de expansión, lo que lleva a proveedores y productores a considerar estructuras que acomoden cultivos y estándares de producción adecuados para un conjunto más amplio de clientes.
Financiamiento Federal para Agricultura en Ambiente Controlado y Deducción Acelerada de Gastos en Invernaderos
La Estrategia Nacional de Seguridad Alimentaria del Gobierno de Canadá, vigente desde junio de 2026, proporciona 750 millones de CAD (548 millones de USD) para la Vía de Crecimiento de la Agricultura en Ambiente Controlado durante 7 años. Su Programa de Adopción de Tecnología de 650 millones de CAD (475 millones de USD) apoya la construcción completa de invernaderos, reformas y automatización. Un programa rural separado de 100 millones de CAD (73 millones de USD) dirige el apoyo hacia comunidades con restricciones geográficas. La deducción inmediata permite a los operadores calificados deducir los costos de construcción en el año de adquisición cuando la producción ocupa al menos el 90% del espacio de piso. La política reduce la carga efectiva de tiempo de la inversión de capital y brinda a los proyectos establecidos un camino más claro desde la planificación hasta la adquisición, particularmente cuando un productor combina la renovación estructural con una actualización del sistema de control. Farm Credit Canada también proporciona una facilidad de financiamiento de 1.000 millones de CAD (730 millones de USD) para proyectos de agricultura en ambiente controlado.
Mejora de la Productividad y la Mano de Obra mediante Automatización
La Red Canadiense de Automatización e Inteligencia Agroalimentaria ha invertido casi 41 millones de CAD (29,5 millones de USD) en 55 proyectos hasta 2026. Más de la mitad de los proyectos completados alcanzaron escala comercial, lo que demuestra la relevancia operativa de la automatización en los entornos de cultivo canadienses. Los sistemas integrados apoyan una gestión de cultivos más consistente y reducen la intensidad de mano de obra de las tareas rutinarias en invernaderos, incluido el monitoreo ambiental, el ajuste de la irrigación y el movimiento rutinario de cultivos. En julio de 2025, el Operador Independiente del Sistema Eléctrico informó que el control climático autónomo redujo el uso de energía en múltiples ciclos de cultivo de pepino sin reducir el rendimiento en una operación comercial. Esta evidencia desplaza el control climático de un elemento de modernización discrecional hacia un requisito central en los nuevos proyectos. Los proveedores en el mercado de invernaderos comerciales de Canadá, por lo tanto, enfrentan una mayor demanda de estructuras diseñadas en torno a sensores, controles, acceso a iluminación y rutas de servicio, porque un diseño integrado facilita el uso de datos operativos a lo largo del ciclo de cultivo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Consumo de Energía y Costos de Carbono | -1.20% | Nacional, con exposición aguda en Ontario y Alberta porque las operaciones de alta densidad e intensivas en gas natural conllevan costos considerables de calefacción y energía. | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra y Altos Costos Operativos de Mano de Obra | -0.90% | El sur de Ontario y Columbia Británica experimentan la mayor presión porque los clústeres de invernaderos compiten por el mismo grupo de mano de obra agrícola. | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Red Eléctrica, el Agua y la Infraestructura Regional | -0.70% | Alberta y las zonas rurales enfrentan retrasos en la interconexión, limitaciones de gas natural y restricciones locales de agua. | Largo plazo (≥ 4 años) |
| Requisitos Fragmentados de Permisos, Impuestos y Desarrollo | -0.50% | Nacional, porque las normas provinciales y municipales difieren según la ubicación del proyecto. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía y Costos de Carbono
Los gastos de electricidad en invernaderos aumentaron un 21,2% hasta 181,9 millones de CAD (131 millones de USD) en 2025, mientras que los gastos de gas natural aumentaron un 4,7% hasta 265,4 millones de CAD (191 millones de USD)[2]. Estos costos influyen directamente en el caso de inversión para estructuras que requieren calefacción e iluminación durante todo el año, especialmente para proyectos cuyos planes de cultivo dependen de cosechas invernales continuas. Los cargos por carbono añaden presión para los operadores que dependen de sistemas de calefacción convencionales. Las estructuras de película plástica de menor especificación enfrentan mayor exposición donde la pérdida de calor es alta. Los costos de energía también aumentan el interés en el acristalamiento aislado, envolventes herméticas y sistemas que controlan la demanda de calefacción con mayor precisión. El capital se desplaza hacia construcciones eficientes, aunque los altos costos operativos aún retrasan proyectos para aquellos con acceso limitado a financiamiento y favorecen a los productores establecidos con los fondos para emprender actualizaciones más grandes en el mercado de invernaderos comerciales canadiense.
Cuellos de Botella en la Red Eléctrica, el Agua y la Infraestructura Regional
Los proyectos de invernaderos de alta energía requieren servicio eléctrico confiable, acceso a gas natural y capacidad de agua suficiente antes de que comience la construcción. Alberta enfrenta una presión particular por el envejecimiento de la infraestructura de la red eléctrica y las conexiones de gas natural restringidas para operaciones intensivas. Las ubicaciones rurales en todo Canadá también enfrentan procesos de interconexión eléctrica más largos y preocupaciones sobre el nivel freático local. Estos problemas alargan los calendarios de desarrollo y aumentan el costo de preparar un sitio para un invernadero comercial completo, lo que es particularmente relevante cuando las obras civiles y las mejoras de servicios públicos deben completarse antes de la instalación. Los patrocinadores de proyectos deben resolver la capacidad de los servicios públicos antes de comprometerse con equipos de invernadero y adquisición estructural. Las condiciones de infraestructura reducen la velocidad de expansión del mercado de invernaderos comerciales de Canadá más allá de los clústeres de producción establecidos y aumentan el valor de los sitios donde los servicios públicos, el acceso al agua y las aprobaciones locales ya respaldan el cultivo protegido intensivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Componentes Estructurales Lideran Mientras el Software de Automatización AvanzaLos Componentes Estructurales representaron el 42% de la participación del mercado de invernaderos comerciales de Canadá en 2025 por tipo de equipo. Su liderazgo refleja la intensidad de capital de marcos, cerchas, soportes de acristalamiento y ensamblajes de carga necesarios para las condiciones canadienses, donde la estructura debe soportar de forma segura tanto las cargas ambientales como los equipos de producción adjuntos. La nieve, el viento y los ciclos de temperatura elevan la especificación de ingeniería requerida para estos sistemas. Los Sistemas de Calefacción, Refrigeración y Ventilación también representan una parte sustancial del diseño del proyecto porque las instalaciones operan durante largas temporadas frías. Los Sistemas de Pantallas y Sombreado, además de los Sistemas de Irrigación y Fertigación, proporcionan control sobre la entrega de luz y nutrientes en toda la estructura.
Se prevé que el Software de Control Climático y Automatización crezca a la CAGR más rápida del 9,5% de 2026 a 2031. Su adopción está vinculada a la necesidad de reducir el uso de energía por kilogramo de producción mientras se preservan las condiciones del cultivo. Las plataformas de control climático combinan entradas de sensores con rutinas operativas para gestionar la temperatura, la humedad, la ventilación y la irrigación en condiciones de cultivo cambiantes. La iluminación de crecimiento de diodos emisores de luz (LED) está ganando relevancia en sitios de verduras de hoja que requieren producción invernal bajo baja luz natural. El mercado de invernaderos comerciales de Canadá está, en consecuencia, desplazándose hacia paquetes de equipos en los que el diseño del edificio y el control digital se especifican conjuntamente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Frutas y Verduras Anclan la Demanda Mientras los Cultivos Especializados Crecen Más RápidoFrutas y Verduras representaron el 71% del mercado en 2025, convirtiéndose en el segmento de cultivo más grande. Los tomates produjeron 350.907 toneladas métricas en 2024 y generaron un valor en puerta de granja de 938 millones de CAD (688 millones de USD). Los pepinos generaron 955 millones de CAD (701 millones de USD), mientras que los pimientos representaron el 22,7% del valor en puerta de granja de vegetales de invernadero. Estos cultivos respaldan estructuras grandes y repetibles con diseños dedicados de clima e irrigación. Las Flores y Plantas Ornamentales requieren configuraciones diferentes que se adaptan a flores cortadas orientadas al comercio minorista, plantas en maceta y plantas de jardín.
Se prevé que Cannabis y Cultivos Especializados crezcan a la CAGR más rápida del 8,7% de 2026 a 2031. Health Canada registró 1,45 millones de m² de área de cultivo de cannabis interior con licencia a finales de 2024. Canadá exportó 276 toneladas métricas de cannabis medicinal en 2025, un sexto récord anual consecutivo. Este segmento requiere entornos controlados que se alineen con los estándares de producción farmacéutica y la certificación de exportación. Las Hierbas, Microvegetales, Plántulas y Cultivos de Propagación aumentan la demanda de estructuras más pequeñas y especializadas cerca de clientes urbanos y hortícolas.
Por Tipo de Invernadero:
Las Estructuras de Vidrio Mantienen la Posición Más Grande Mientras los Diseños Híbridos Ganan TerrenoLos Invernaderos de Vidrio representaron el 46% del mercado en 2025 y representaron el tipo de invernadero más grande. Su transmisión de luz, larga vida útil y adecuación para cultivos de alto valor respaldan la inversión por parte de grandes operadores comerciales. El tamaño del mercado de invernaderos comerciales en Canadá para estructuras de vidrio refleja la necesidad de diseños que acomoden sistemas ambientales avanzados. El vidrio también es relevante para los productores que persiguen estándares exigentes de exportación y producción de cannabis medicinal. Los Invernaderos de Película Plástica mantienen un papel donde la instalación rápida y los menores requisitos de capital inicial superan el rendimiento de la envolvente a largo plazo.
Se prevé que el segmento de Invernaderos Híbridos y Semicerrados crezca a la CAGR más rápida del 9,6% de 2026 a 2031. Estas instalaciones combinan un clima interior más estable con una estructura de ventilación controlada. Su diseño reduce la demanda de calefacción durante las temporadas intermedias y apoya condiciones consistentes para cultivos premium. Los Invernaderos de Policarbonato Rígido ocupan una posición intermedia, ofreciendo un aislamiento más sólido que la película plástica a un costo menor que el vidrio. El tipo de invernadero ahora afecta el paquete completo de equipos porque la selección de la estructura determina la configuración factible de iluminación, clima y automatización.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Cultivo:
Los Sistemas Hidropónicos Establecen el Estándar Actual Mientras la Integración Vertical se ExpandeLos sistemas Hidropónicos representaron el 63% del mercado en 2025, convirtiéndolos en el segmento de tecnología de cultivo más grande. La Técnica de Película de Nutrientes, el Cultivo en Agua Profunda y la Hidroponía por Goteo dan forma al diseño interior de una instalación. Su uso afecta los tramos estructurales, el manejo del agua, la infraestructura climática y las rutas de automatización, haciendo que la elección del cultivo sea un insumo central para el diseño de la instalación en lugar de una decisión operativa posterior. Los Sistemas de Suelo y Sustrato no Hidropónicos siguen siendo relevantes para plantas ornamentales y cultivos de cannabis, donde el suelo, la fibra de coco o la lana de roca influyen en las decisiones de producción. La industria de invernaderos comerciales de Canadá utiliza estos distintos sistemas de cultivo para adaptar las estructuras a los requisitos operativos específicos de cada cultivo.
Se prevé que la Integración Híbrida y Vertical crezca a la CAGR más rápida del 10,8% de 2026 a 2031. La producción de verduras de hoja en múltiples niveles utiliza el espacio vertical en áreas periurbanas donde la disponibilidad de terreno es limitada. En abril de 2025, se inauguró en King City, Ontario, un invernadero de verduras de hoja totalmente automatizado que utiliza tecnología de canales móviles, identificación por radiofrecuencia (RFID) para el seguimiento de cultivos y procesamiento sin contacto. Estas instalaciones requieren estructuras de carga reforzadas, control climático uniforme y acceso para sistemas de iluminación escalonados. La tecnología respalda una categoría de alta especificación distinta dentro del mercado de invernaderos comerciales de Canadá.
Por Usuario Final:
Los Productores Comerciales Establecen la Base de Inversión Mientras los Institutos de Investigación se ExpandenLos Productores Comerciales representaron el 86% del mercado en 2025 y representaron el grupo de usuarios finales más grande. Su posición refleja los requisitos de capital y técnicos de la producción a escala durante todo el año, incluido el desarrollo del sitio, el acceso a servicios públicos, los sistemas de cultivo y la gestión operativa continua. Los gastos operativos totales de invernaderos alcanzaron 4.200 millones de CAD (3.020 millones de USD) en 2025[3]. Los costos de material vegetal aumentaron un 16,3% hasta 759,5 millones de CAD (547 millones de USD), mostrando la escala operativa gestionada por los sitios de producción comercial. Los Centros de Jardinería Minorista y Viveros adquieren configuraciones adecuadas para ciclos de producción ornamental más cortos y la demanda minorista.
Se prevé que el segmento de Institutos de Investigación y Educación crezca a la CAGR más rápida del 8,6% de 2026 a 2031. Las universidades y las estaciones agrícolas gubernamentales están encargando entornos a escala comercial para evaluar métodos de cultivo hidropónico, automatizado y vertical. Los programas de investigación conectan cada vez más los ensayos controlados con los diseños de instalaciones que los productores utilizan a escala comercial. Estos sitios requieren condiciones reproducibles y sistemas integrados que se asemejen a las especificaciones de los productores. Este grupo de compradores amplía la base direccionable para sistemas de especificación completa en el mercado de invernaderos comerciales de Canadá.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Ontario representó el 64,9% del área total de invernaderos de Canadá en 2025 y produjo el 72% de los vegetales del país. Esta concentración convierte al sur de Ontario en el centro de demanda principal del mercado de invernaderos comerciales de Canadá. El área de Leamington combina capacidad de instalación especializada, infraestructura de cadena de frío y acceso a los cruces fronterizos con Estados Unidos. El valor en puerta de granja de vegetales de invernadero de Ontario alcanzó 1.850 millones de CAD (1.360 millones de USD) en 2024. La provincia respalda grandes proyectos integrados que sirven tanto a minoristas domésticos como a clientes de exportación, permitiendo a los proveedores aprovechar una base establecida de experiencia en instalación, mantenimiento y logística.
Columbia Británica representó el 17,4% del área de invernaderos, mientras que Quebec representó el 10,4% en 2025. El Valle del Fraser de Columbia Británica apoya operaciones de vegetales y plantas ornamentales y generó 373 millones de CAD (274 millones de USD) en valor en puerta de granja de vegetales de invernadero durante 2024. Se inauguró un invernadero de vidrio de 5,2 hectáreas en Sherrington, Quebec, en abril de 2025 como parte de una inversión de 135 millones de CAD (97 millones de USD). Ontario, Columbia Británica y Quebec representaron el 50,7%, el 25,8% y el 12,4% de las ventas de invernaderos ornamentales en 2025, respectivamente.
Ontario, Columbia Británica y Quebec representaron el 50,7%, el 25,8% y el 12,4% de las ventas de invernaderos ornamentales en 2025, respectivamente. Alberta produjo 127 millones de CAD (93 millones de USD) en valor en puerta de granja de vegetales de invernadero durante 2024. La fiabilidad de la red eléctrica y las conexiones de gas natural siguen siendo restricciones de desarrollo importantes para las instalaciones intensivas en la provincia. El Canadá Atlántico y las provincias de las Praderas juntas produjeron el 6% de los vegetales nacionales, con sitios más pequeños que atienden necesidades de sustitución local donde los costos de transporte reducen la competitividad del suministro distante.
Panorama Competitivo
Concentración del Mercado
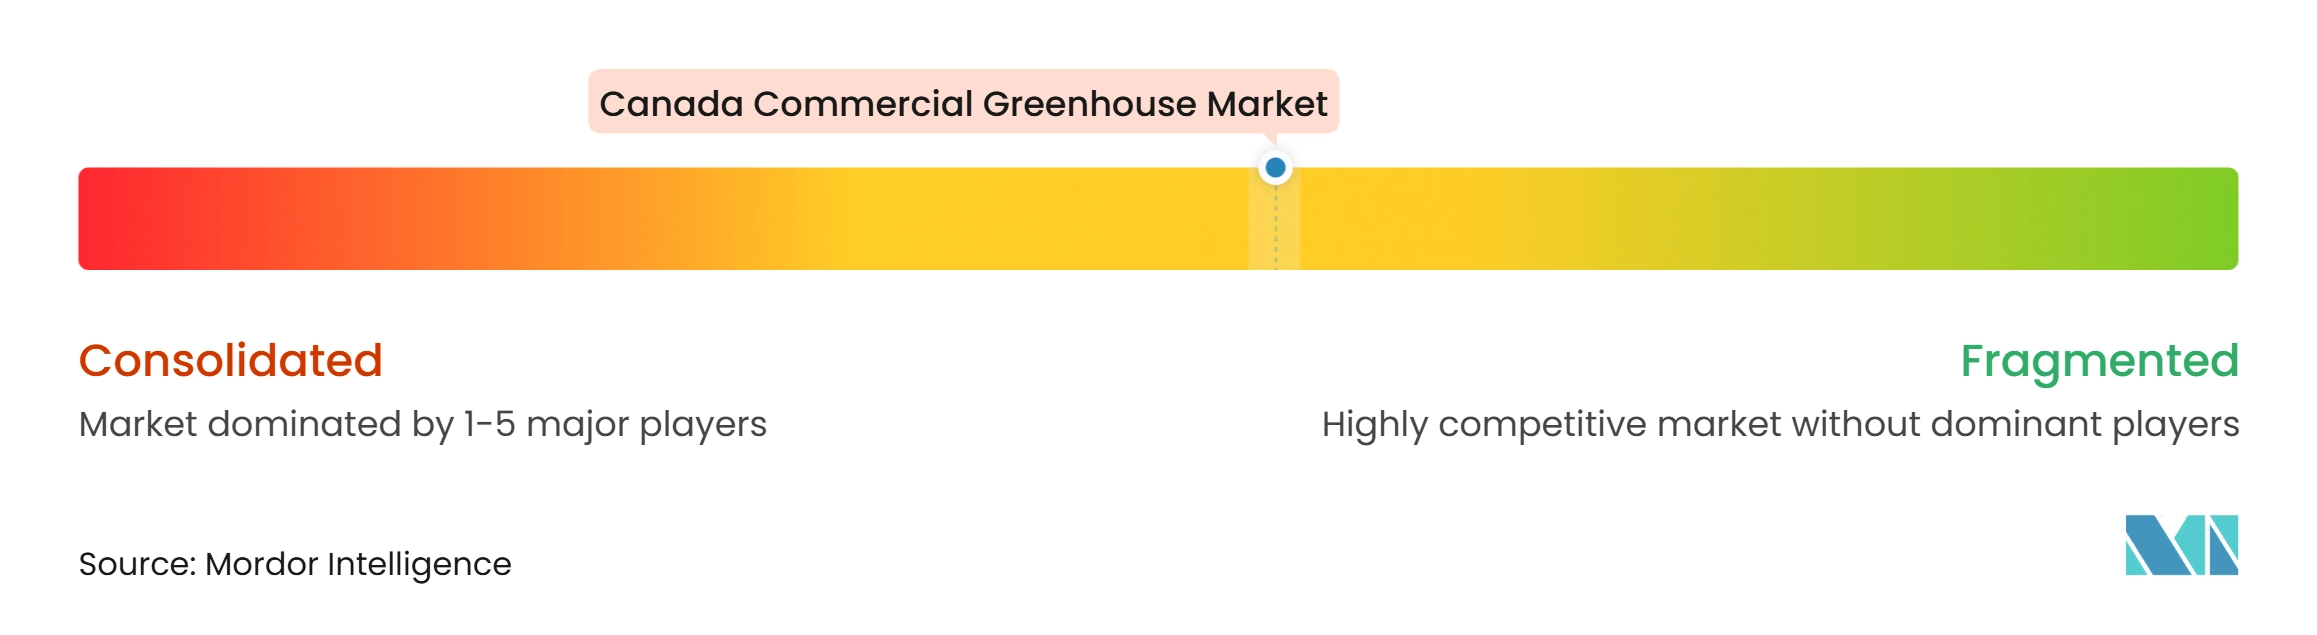
El mercado de invernaderos comerciales de Canadá está moderadamente fragmentado, con competencia basada en la fiabilidad de la ingeniería, la entrega integrada, la fabricación localizada y el soporte posterior a la instalación. Harnois Greenhouses, Prospiant LLC, GGS Structures Inc., SEF y Westland Greenhouse Solutions Inc. son los participantes líderes. Las empresas también compiten con Paul Boers Ltd. (OMNI Canada), Rogers Greenhouse, Ruthven Greenhouse Construction Ltd., Koning Greenhouses Ltd., Slip Tube Enterprises Ltd., CDN Buildings, KUBO Greenhouse Projects B.V. (KUBO Group B.V.), Dalsem B.V., Van der Hoeven Horticultural Projects y Havecon Horticultural Projects. La calificación de proveedores depende de la capacidad de cumplir con las cargas estructurales canadienses, los requisitos de aislamiento y los estándares de acristalamiento. El campo competitivo, por lo tanto, favorece a las empresas que combinan el conocimiento local del proyecto con la entrega completa de invernaderos comerciales.
Harnois Greenhouses completó 12 estructuras independientes Ovaltech III en un vivero de Columbia Británica en julio de 2025 para la primera fase de una expansión multifase. Prospiant LLC opera una instalación de recubrimiento en polvo ampliada en Kingsville, Ontario, que ha añadido capacidad de fabricación canadiense desde febrero de 2026 y extiende el servicio a proveedores externos. Los proveedores europeos, incluidos KUBO Greenhouse Projects B.V. (KUBO Group B.V.), Dalsem B.V., Van der Hoeven Horticultural Projects y Havecon Horticultural Projects, compiten en proyectos de alta tecnología con ingeniería estilo Venlo y sistemas hortícolas integrados. Estas posiciones estratégicas hacen que la ejecución llave en mano, en lugar del suministro de estructuras únicamente, sea un diferenciador importante en el mercado de invernaderos comerciales de Canadá.
El trabajo de modernización de instalaciones antiguas de película plástica crea un área de competencia distinta porque los operadores necesitan actualizaciones de la envolvente e integración de automatización sin perder tiempo de producción. Los proyectos remotos y del norte crean demanda de diseños que se adapten al acceso limitado a servicios públicos y al programa de financiamiento rural. Los sistemas modulares prefabricados se dirigen a sitios comerciales más pequeños que están por debajo de la escala habitual de los grandes proyectos integrados. Los proveedores que coordinan el diseño estructural, la integración de equipos, la puesta en marcha y el soporte en campo a través de un solo contrato limitan las transferencias durante la construcción. Estos requisitos favorecen a los proveedores que alinean la capacidad de ingeniería con la entrega local del proyecto.
Líderes de la Industria de Invernaderos Comerciales de Canadá
-
Harnois Greenhouses
-
Prospiant LLC
-
GGS Structures Inc.
-
SEF
-
Westland Greenhouse Solutions Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales de Canadá Empresas cubiertas en este informe
- Harnois Greenhouses
- Prospiant LLC
- GGS Structures Inc.
- Paul Boers Ltd. (OMNI Canada)
- Westland Greenhouse Solutions Inc.
- Rogers Greenhouse
- Ruthven Greenhouse Construction Ltd.
- SEF
- Koning Greenhouses Ltd.
- Slip Tube Enterprises Ltd.
- CDN Buildings
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Dalsem B.V.
- Van der Hoeven Horticultural Projects
- Havecon Horticultural Projects
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales de Canadá
- Febrero de 2026: Prospiant LLC opera una instalación de recubrimiento en polvo ampliada en su ubicación de Kingsville, Ontario, añadiendo capacidad de fabricación y extendiendo el servicio a proveedores industriales externos.
- Julio de 2025: Harnois Greenhouses completó la instalación de 12 estructuras de invernaderos comerciales independientes Ovaltech III en un vivero de Columbia Británica durante la primera fase de una expansión multifase.
- Abril de 2025: Se inauguró un invernadero de vidrio Vermax de 5,2 hectáreas en Sherrington, Quebec, como parte de una inversión de 135 millones de CAD (97 millones de USD).
Alcance del Informe del Mercado de Invernaderos Comerciales de Canadá
El estudio contabiliza los ingresos generados por estructuras de vidrio o plástico construidas específicamente donde la temperatura, la humedad, la luz y la fertigación se regulan activamente para cultivar frutas, verduras, flores, plantas ornamentales, hierbas y otros cultivos especializados para su venta a minoristas, compradores del sector de servicios de alimentación o procesadores.
Exclusión del alcance: Las casas de jardín de aficionados y las instalaciones puramente académicas de menos de 200 m² no están incluidas.
El Informe del Mercado de Invernaderos Comerciales está segmentado por Tipo de Equipo (Sistemas de Calefacción, Sistemas de Refrigeración y Ventilación, Iluminación de Crecimiento LED, Sistemas de Irrigación y Fertigación, Software de Control Climático y Automatización, Sistemas de Pantallas y Sombreado y Componentes Estructurales), por Tipo de Cultivo (Frutas y Verduras, Flores y Plantas Ornamentales, Hierbas y Microvegetales, y Cannabis y Cultivos Especializados), por Tipo de Invernadero (Invernadero de Vidrio, Invernaderos de Película Plástica, Invernaderos de Policarbonato Rígido e Invernaderos Híbridos y Semicerrados), por Tecnología de Cultivo (Hidropónico, Suelo y Sustrato no Hidropónico e Integración Híbrida y Vertical) y por Usuario Final (Productores Comerciales, Institutos de Investigación y Educación y Centros de Jardinería Minorista y Viveros). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | |
| Iluminación de Crecimiento LED | |
| Sistemas de Irrigación y Fertigación | |
| Software de Control Climático y Automatización | |
| Sistemas de Pantallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Bayas | |
| Flores y Plantas Ornamentales | Flores Cortadas |
| Plantas en Maceta y Plantas de Jardín | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos Especializados | Cannabis Medicinal |
| Plántulas y Cultivos de Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato no Hidropónico | Basado en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | ||
| Iluminación de Crecimiento LED | ||
| Sistemas de Irrigación y Fertigación | ||
| Software de Control Climático y Automatización | ||
| Sistemas de Pantallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Tipo de Cultivo | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Bayas | ||
| Flores y Plantas Ornamentales | Flores Cortadas | |
| Plantas en Maceta y Plantas de Jardín | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos Especializados | Cannabis Medicinal | |
| Plántulas y Cultivos de Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato no Hidropónico | Basado en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de invernaderos comerciales de Canadá?
Se proyecta que el mercado de invernaderos comerciales de Canadá alcance 329,2 millones de USD en 2026.
¿Por qué son importantes los diseños específicos por cultivo en los invernaderos comerciales canadienses?
Alinean las necesidades de clima, iluminación, irrigación y cosecha con el cultivo que se produce.
¿Qué retrasa los proyectos de invernaderos comerciales canadienses?
Los límites de servicios públicos, las restricciones de agua y los requisitos de permisos extienden los plazos de los proyectos.
¿Por qué es importante la entrega localizada para los invernaderos comerciales canadienses?
Mejora el acceso a la fabricación, las piezas de repuesto, el soporte en campo y la coordinación de garantías.