
Größe und Marktanteil des kanadischen kommerziellen Gewächshausmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
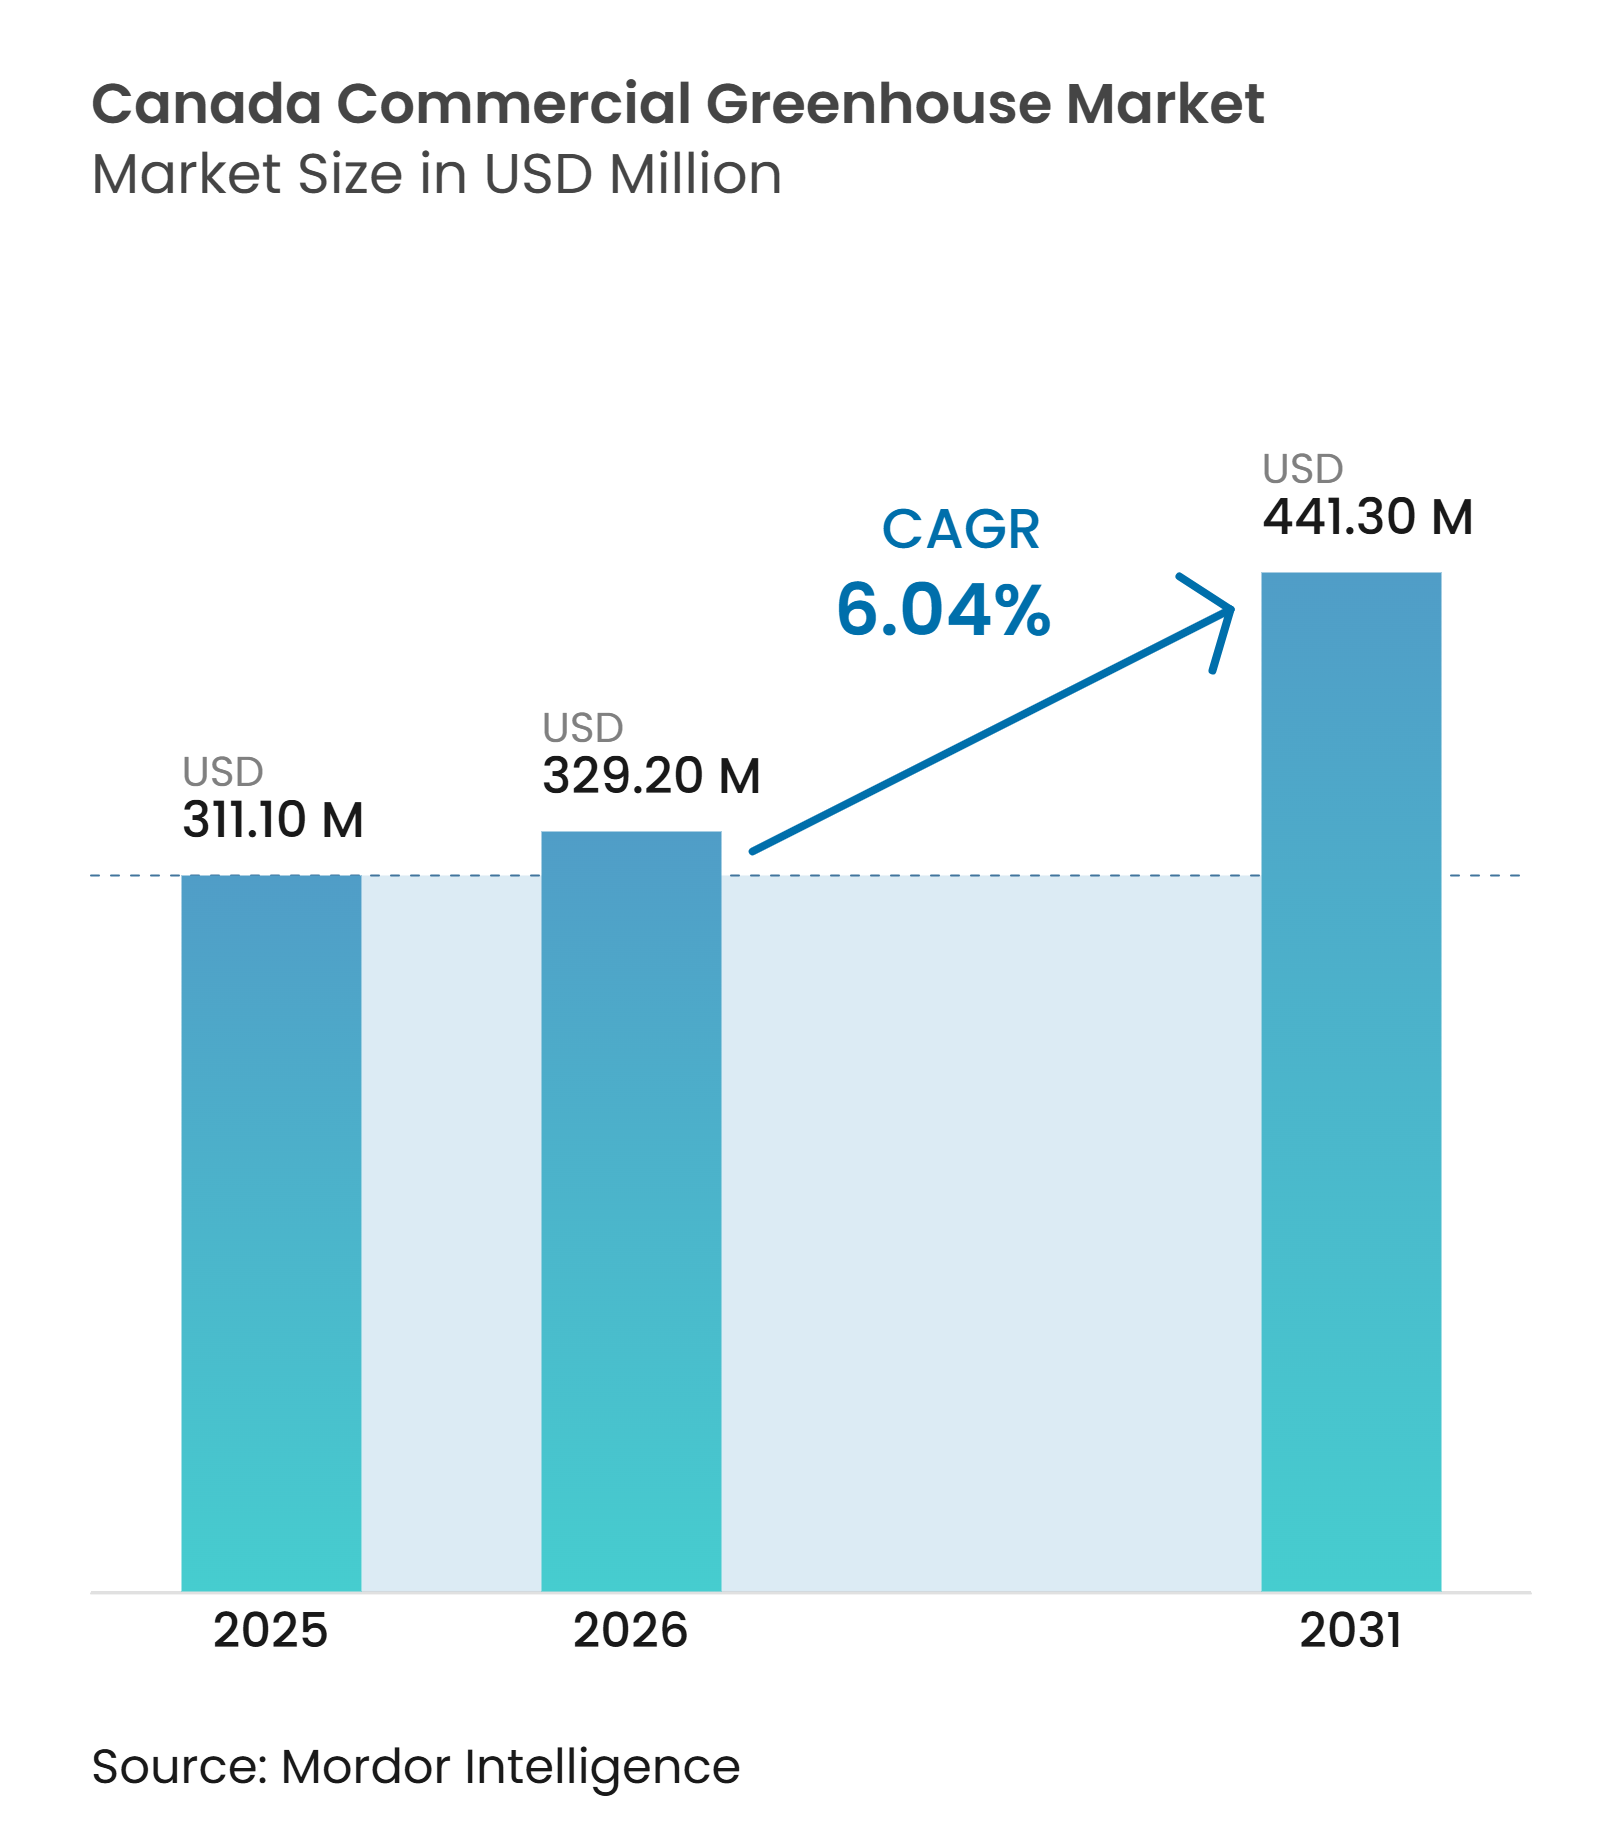
| Marktgröße im Basisjahr (2025) | 311.10 Millionen US-Dollar |
| Marktgröße (2026) | 329.20 Millionen US-Dollar |
| Marktgröße (2031) | 441.30 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.04 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen kommerziellen Gewächshausmarktes durch Mordor Intelligence
Die Größe des kanadischen kommerziellen Gewächshausmarktes wurde 2025 auf 311,1 Millionen USD geschätzt, wird 2026 auf 329,2 Millionen USD prognostiziert und soll von 2026 bis 2031 mit einem CAGR von 6 % wachsen und bis 2031 441,3 Millionen USD erreichen. Die ganzjährige inländische Nachfrage nach Frischprodukten unterstützt Investitionen in vollständige Strukturen, die die Produktion in der Wintersaison schützen, wenn das begrenzte Angebot an Feldkulturen der Gewächshausproduktion eine direkte Versorgungsrolle für Einzelhändler und Lebensmitteldienstleister verleiht. Im Jahr 2024 verzeichnete Agriculture and Agri-Food Canada 974 kommerzielle Gewächshausgemüsebetriebe, die 866.484 Tonnen produzierten, 5 % mehr als 2023. Käufer tendieren zu integrierten Strukturen, weil Energiemanagement, Arbeitseinsatz und Erntekonsistenz zunehmend von der Abstimmung zwischen Gebäudehülle und Steuerungssystemen abhängen, anstatt von der Struktur oder dem Gerätepaket isoliert betrachtet zu werden. Höhere Strom- und Erdgaskosten verschärfen weiterhin die Projektökonomie und lenken die Beschaffung hin zu Strukturen mit besserer Wärmeleistung. Dieses Betriebsgleichgewicht prägt die Beschaffungsprioritäten im gesamten kanadischen kommerziellen Gewächshausmarkt.
Wichtigste Erkenntnisse des Berichts
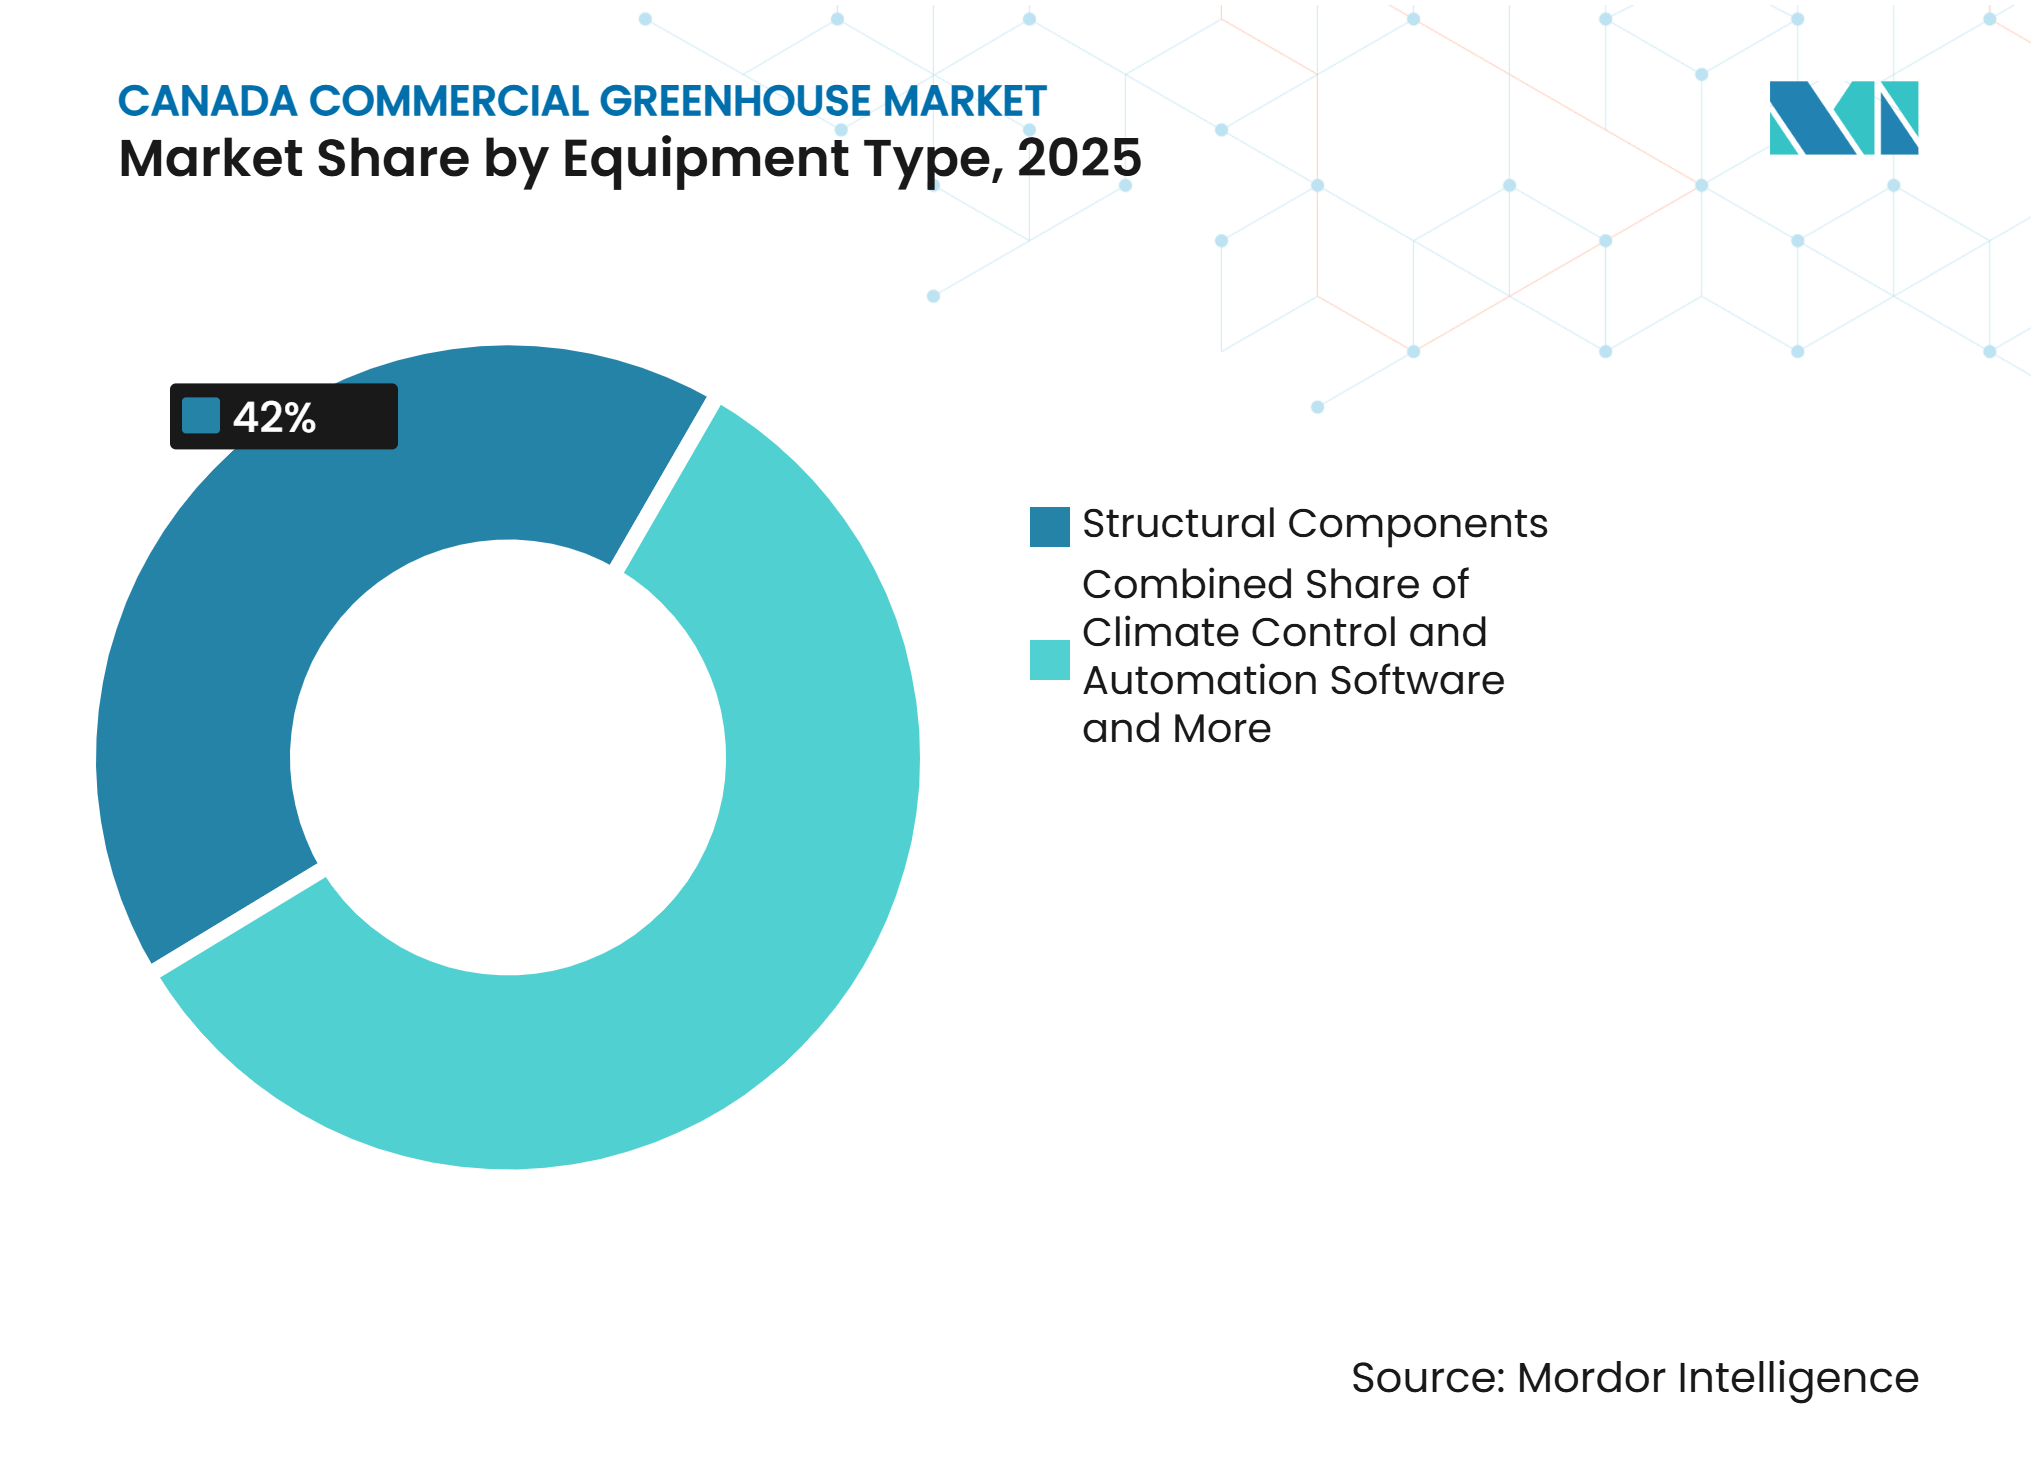
- Nach Gerätetyp hielten Strukturkomponenten 2025 einen Marktanteil von 42 % am kanadischen kommerziellen Gewächshausmarkt, während Klimasteuerung und Automatisierungssoftware von 2026 bis 2031 mit dem schnellsten CAGR von 9,5 % wachsen soll.
- Nach Kulturpflanzenart hielten Obst und Gemüse 2025 einen Anteil von 71 % an der Größe des kanadischen kommerziellen Gewächshausmarktes, während Cannabis und Spezialkulturen von 2026 bis 2031 mit dem schnellsten CAGR von 8,7 % wachsen sollen.
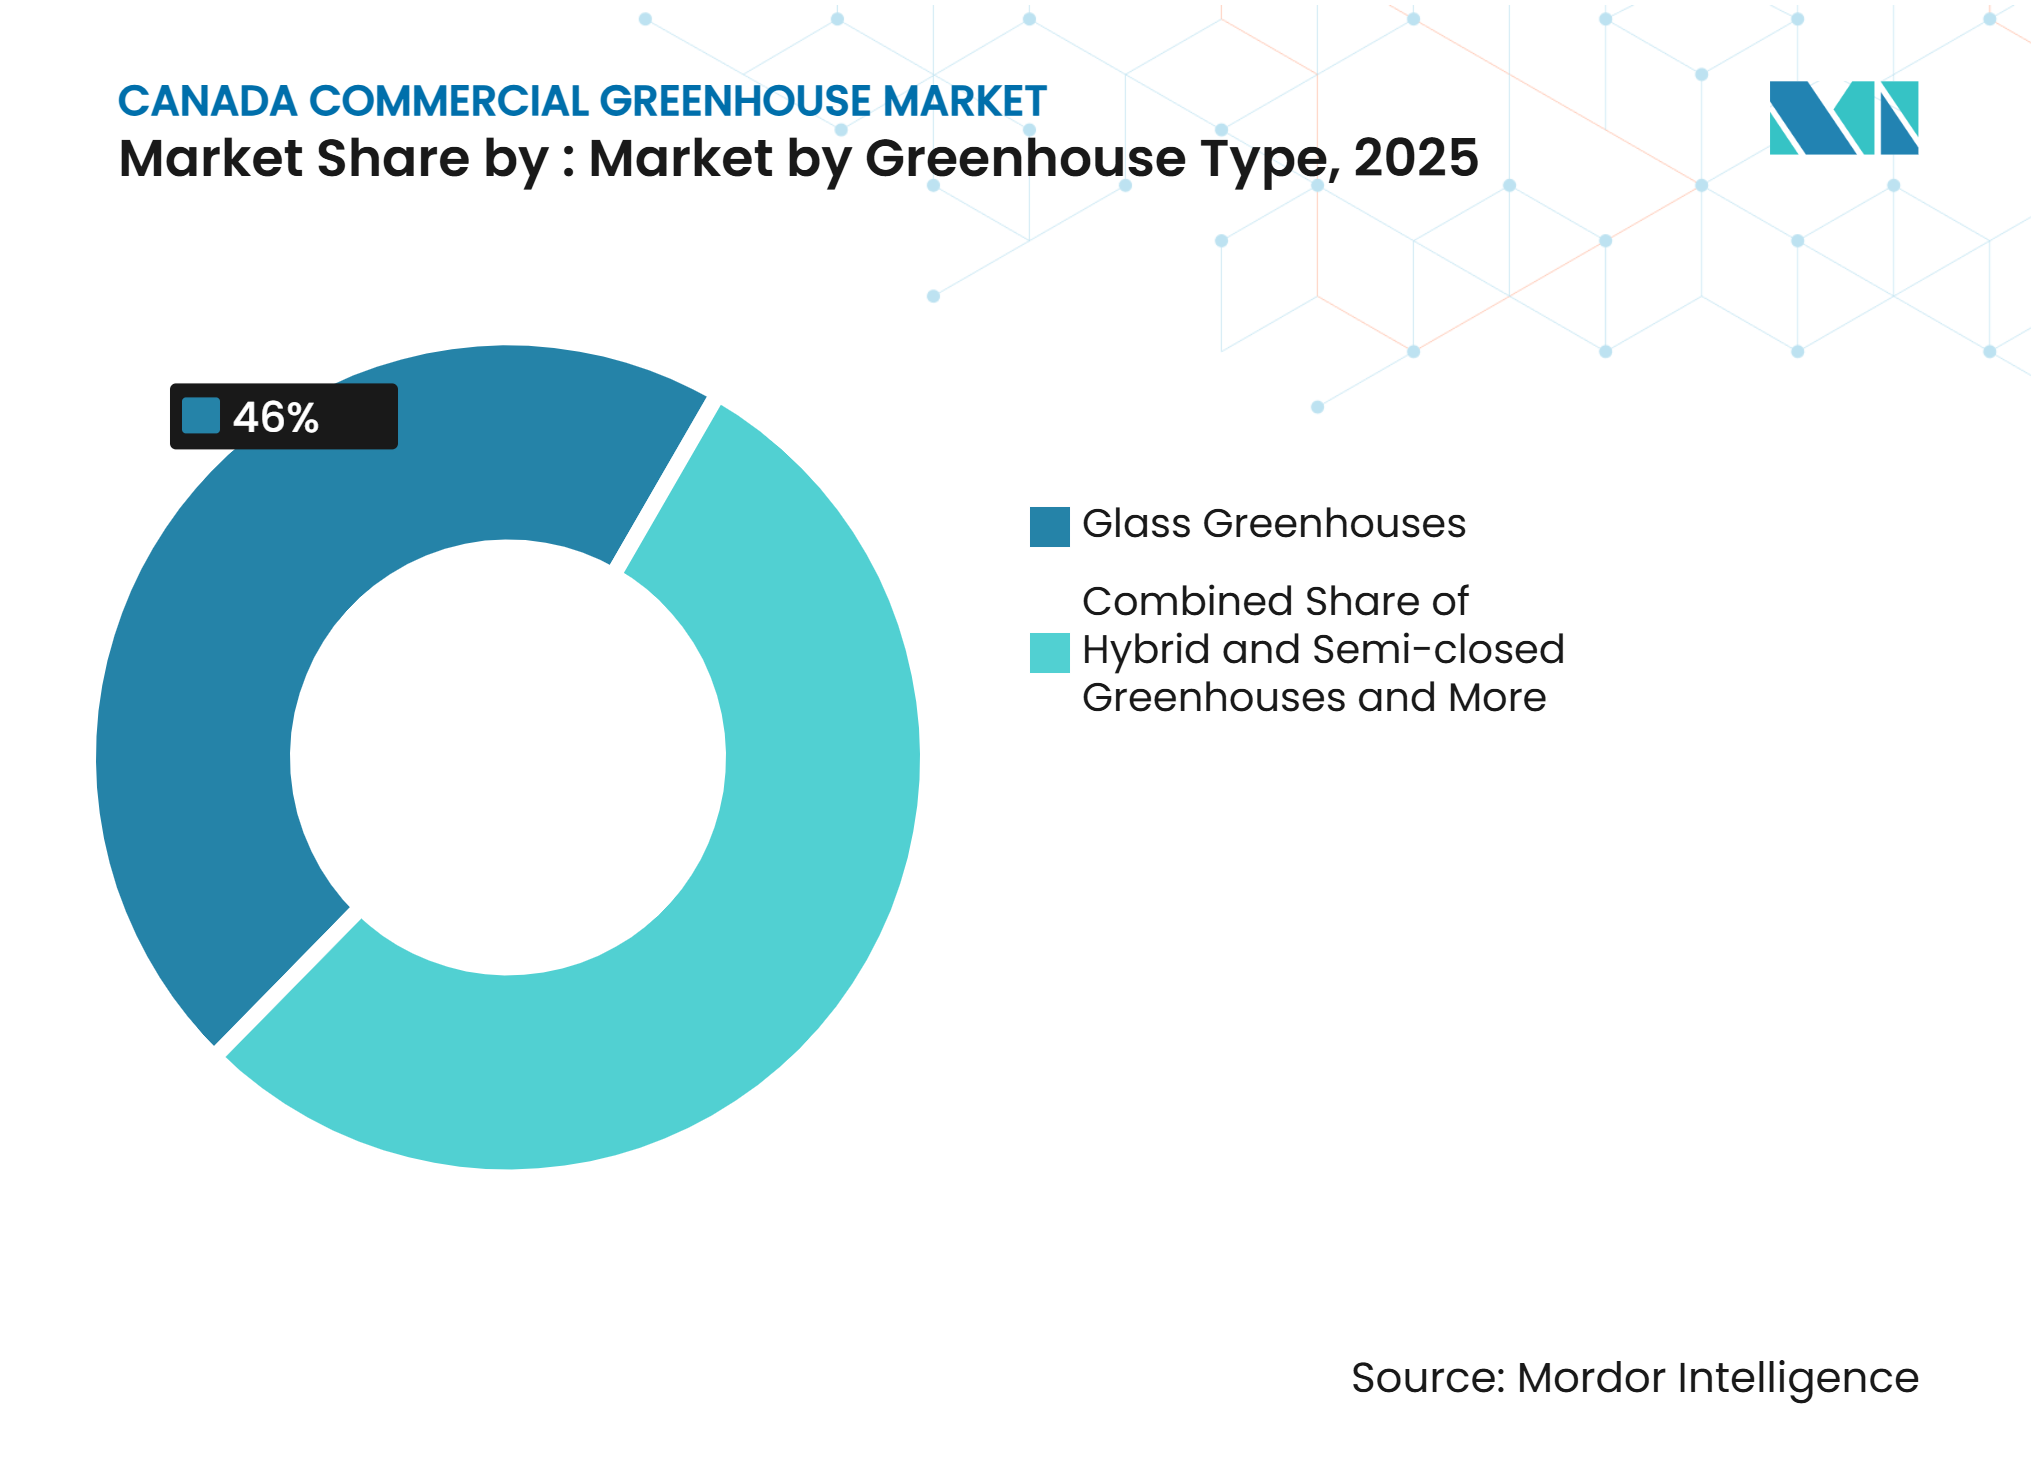
- Nach Gewächshaustyp hielten Glasgewächshäuser 2025 einen Marktanteil von 46 %, während das Segment Hybrid- und halbgeschlossene Gewächshäuser von 2026 bis 2031 mit dem schnellsten CAGR von 9,6 % wachsen soll.
- Nach Anbautechnologie hielten Hydroponiksysteme 2025 einen Marktanteil von 63 %, während Hybrid- und Vertikalintegration von 2026 bis 2031 mit dem schnellsten CAGR von 10,8 % wachsen soll.
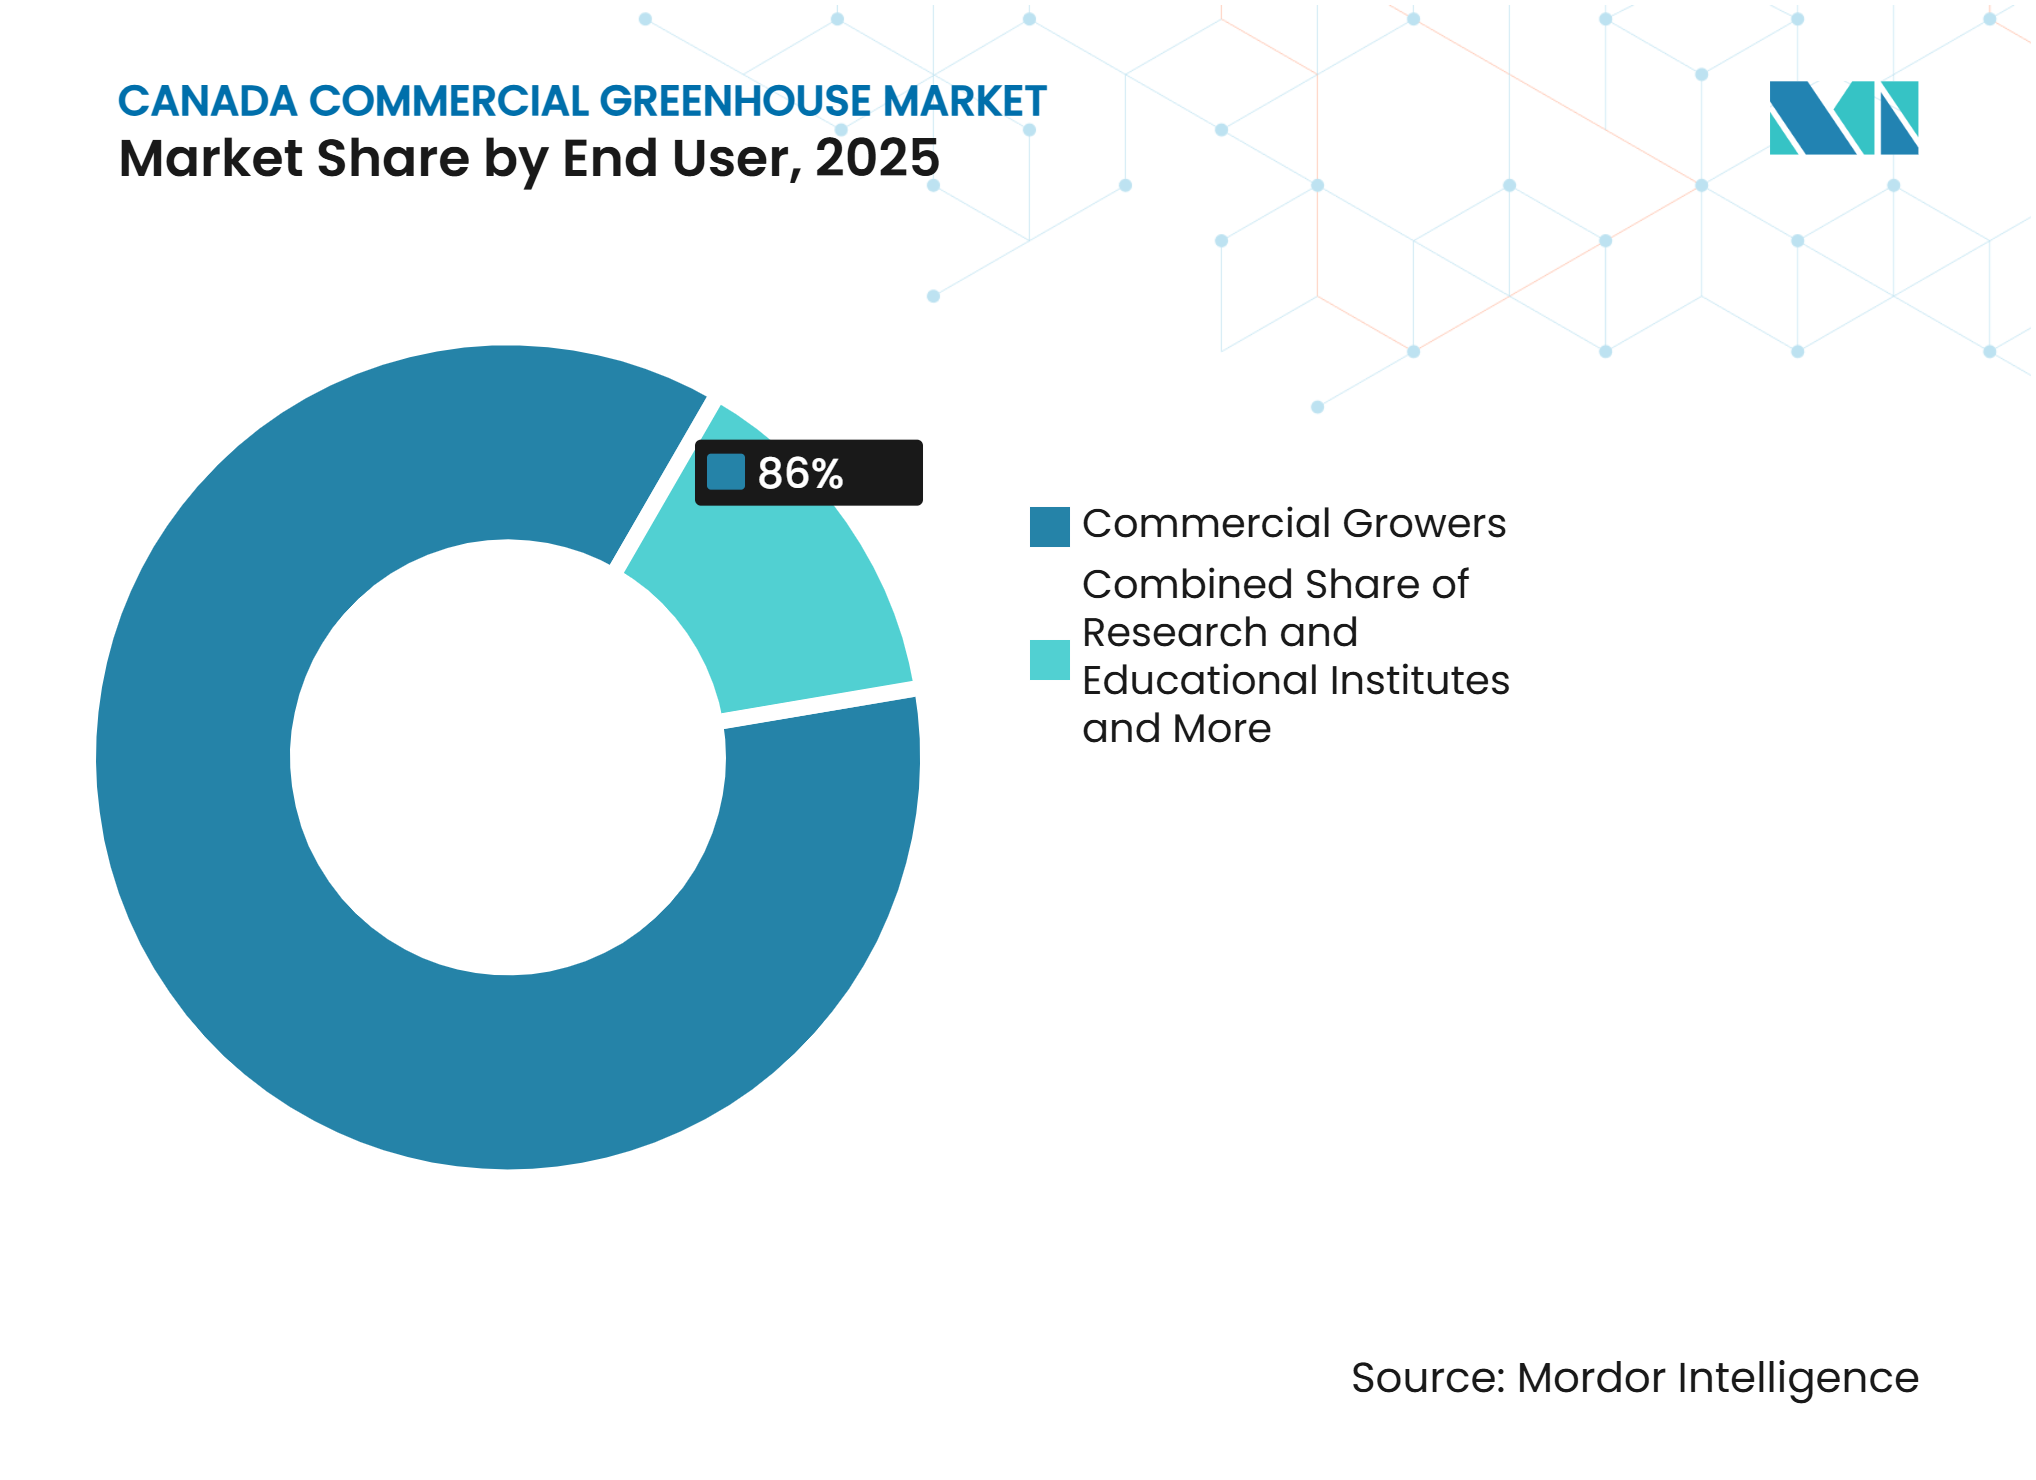
- Nach Endnutzer hielten kommerzielle Anbauer 2025 einen Marktanteil von 86 %, während das Segment Forschungs- und Bildungseinrichtungen von 2026 bis 2031 mit dem schnellsten CAGR von 8,6 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige inländische Nachfrage nach Frischprodukten und Importsubstitution | +1.2% | National, mit starker Relevanz in Ontario und Quebec, wo dichte Verbrauchermärkte und inländische Beschaffungsvereinbarungen neue Kapazitäten unterstützen. | Mittelfristig (2–4 Jahre) |
| Wachsende Gewächshausprodukte und Exportökonomie | +1.0% | Ontario und British Columbia profitieren von etablierten Logistikkorridoren und exportorientierten Produktionsclustern. | Kurzfristig (≤ 2 Jahre) |
| Bundesstaatliche Förderung für kontrollierte Umgebungslandwirtschaft und beschleunigte Gewächshausabschreibung | +0.8% | National, mit früher Inanspruchnahme in Ontario und Quebec, da etablierte Betreiber Projekte zur Ausführung bereit haben. | Kurzfristig (≤ 2 Jahre) |
| Automatisierungsgestützte Verbesserung von Arbeit und Produktivität | +0.9% | Südontario und British Columbia sind mit hohen Lohnkosten und anhaltendem Wettbewerb um landwirtschaftliche Arbeitskräfte konfrontiert. | Mittelfristig (2–4 Jahre) |
| Klimaresistente Strukturen für Kanadas extreme Wetterbedingungen | +0.7% | National, mit dem höchsten Ingenieurbedarf in Nordontario, Quebec und den Prärieprovinzen aufgrund von Schnee, Wind und Temperaturzyklen. | Mittelfristig (2–4 Jahre) |
| Lokalisierte Fertigung und integrierte Projektabwicklung | +0.5% | Quebec und Ontario profitieren von der Konzentration der Fertigungs- und Projektabwicklungskapazitäten. | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige inländische Nachfrage nach Frischprodukten und Importsubstitution
Kanada importierte 72 % seines Gemüses, wobei die Vereinigten Staaten 40 % dieses Volumens lieferten, laut Agriculture and Agri-Food Canada[1]. Diese Importabhängigkeit gibt inländischen Strukturen eine klare Rolle in den Monaten, in denen die Feldproduktion nicht verfügbar ist. Beschaffungsvereinbarungen im Einzel- und Lebensmitteldienstleistungshandel geben Erzeugern eine bessere Übersicht über die Nachfrage außerhalb der Saison und unterstützen Investitionsentscheidungen im kanadischen kommerziellen Gewächshausmarkt. Die geerntete Fläche für Gewächshauserdbeeren stieg 2025 um 45,5 % auf 1,2 Millionen m², während auch die Flächen für Salat und Kräuter zunahmen. Ein breiterer Kulturpflanzenmix erfordert Layouts, die unterschiedliche Licht-, Bewässerungs- und Klimaanforderungen an kommerziellen Produktionsstandorten berücksichtigen, einschließlich Buchten, die wechselnde Kulturpflanzenpläne ohne umfangreichen Umbau unterstützen. Neue Kapazitäten verlagern sich daher über die traditionellen Tomaten- und Gurkenprogramme hinaus hin zu Strukturen, die für mehrere Premium-Kulturpflanzenkategorien ausgelegt sind, mit Betriebszonen, die Blattgemüse, Beeren, Kräuter und andere Kulturen mit unterschiedlichen Ernte- und Umweltanforderungen unterstützen.
Wachsende Gewächshausprodukte und Exportökonomie
Die kanadischen Gewächshausgemüseexporte stiegen von 1,6 Milliarden USD im Jahr 2020 auf mehr als 2,3 Milliarden USD im Jahr 2025, wobei 99 % des Exportvolumens in die Vereinigten Staaten gingen. Ontario erzielte 2024 Gewächshausgemüseexporte im Wert von 1,71 Milliarden CAD (1,23 Milliarden USD), angeführt von Gurken- und Tomatensendungen. Diese Erträge unterstützen große Projekte in der Nähe der Logistikrouten in Südontario, wo der Zugang zu Käufern, Verpackungskapazitäten und Grenzinfrastruktur die Vertriebsreibung reduziert und regelmäßige Lieferpläne unterstützt. Die Zollbelastung erhöht auch den Wert diversifizierter Vertriebskanäle und Einrichtungen, die für anspruchsvolle Ernte- und Qualitätsstandards gebaut wurden. Der kanadische kommerzielle Gewächshausmarkt profitiert, wenn exportorientierte Erzeuger hochwertige Strukturen wählen, die die Produktionskonsistenz erhalten. Die gleiche Handelsabhängigkeit bleibt eine Einschränkung, da eine Änderung der bilateralen Politik die Einnahmenbasis für Expansionsprojekte schnell beeinflusst und Lieferanten und Erzeuger dazu veranlasst, Strukturen zu berücksichtigen, die Kulturen und Produktionsstandards für eine breitere Kundenbasis geeignet sind.
Bundesstaatliche Förderung für kontrollierte Umgebungslandwirtschaft und beschleunigte Gewächshausabschreibung
Die nationale Ernährungssicherheitsstrategie der Regierung Kanadas, die seit Juni 2026 in Kraft ist, stellt 750 Millionen CAD (548 Millionen USD) für den Wachstumspfad der kontrollierten Umgebungslandwirtschaft über 7 Jahre bereit. Der Technologieadoptionsstrom in Höhe von 650 Millionen CAD (475 Millionen USD) unterstützt den vollständigen Bau von Gewächshäusern, Nachrüstungen und Automatisierung. Ein separater ländlicher Strom in Höhe von 100 Millionen CAD (73 Millionen USD) richtet die Unterstützung auf Gemeinden mit geografischen Einschränkungen aus. Die sofortige Abschreibung ermöglicht es qualifizierten Betreibern, Baukosten im Jahr der Anschaffung abzuziehen, wenn die Produktion mindestens 90 % der Grundfläche belegt. Die Politik senkt die effektive zeitliche Belastung von Kapitalinvestitionen und gibt etablierten Projekten einen klareren Weg von der Planung zur Beschaffung, insbesondere wenn ein Erzeuger die strukturelle Erneuerung mit einem Steuerungssystem-Upgrade kombiniert. Farm Credit Canada stellt außerdem eine Finanzierungsfazilität in Höhe von 1 Milliarde CAD (730 Millionen USD) für Projekte der kontrollierten Umgebungslandwirtschaft bereit.
Automatisierungsgestützte Verbesserung von Arbeit und Produktivität
Das Canadian Agri-Food Automation and Intelligence Network hat bis 2026 fast 41 Millionen CAD (29,5 Millionen USD) in 55 Projekte investiert. Mehr als die Hälfte der abgeschlossenen Projekte erreichte kommerzielle Größenordnung, was die betriebliche Relevanz der Automatisierung in kanadischen Anbauumgebungen zeigt. Integrierte Systeme unterstützen ein konsistenteres Kulturpflanzenmanagement und reduzieren die Arbeitsintensität routinemäßiger Gewächshausaufgaben, einschließlich Umweltüberwachung, Bewässerungsanpassung und routinemäßiger Kulturpflanzenbewegung. Im Juli 2025 berichtete der Independent Electricity System Operator, dass autonome Klimasteuerung den Energieverbrauch über mehrere Gurkenerntzyklen hinweg reduzierte, ohne den Ertrag in einem kommerziellen Betrieb zu verringern. Diese Erkenntnisse verlagern die Klimasteuerung von einem optionalen Nachrüstelement hin zu einer Kernanforderung in neuen Projekten. Lieferanten im kanadischen kommerziellen Gewächshausmarkt sehen sich daher einer größeren Nachfrage nach Strukturen gegenüber, die um Sensoren, Steuerungen, Beleuchtungszugang und Servicerouten herum konzipiert sind, da ein integriertes Layout die Nutzung von Betriebsdaten während des gesamten Erntezyklus erleichtert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energieverbrauch und Kohlenstoffkosten | -1.20% | National, mit akuter Belastung in Ontario und Alberta, da energieintensive und erdgasintensive Betriebe erhebliche Heiz- und Stromkosten tragen. | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel und hohe Betriebslohnkosten | -0.90% | Südontario und British Columbia erfahren den höchsten Druck, da Gewächshauscluster um denselben landwirtschaftlichen Arbeitskräftepool konkurrieren. | Mittelfristig (2–4 Jahre) |
| Engpässe bei Stromnetz, Wasser und regionaler Infrastruktur | -0.70% | Alberta und ländliche Gebiete sind mit Netzanschlusssverzögerungen, Erdgasbeschränkungen und lokalen Wasserengpässen konfrontiert. | Langfristig (≥ 4 Jahre) |
| Fragmentierte Genehmigungsverfahren, Steuer- und Entwicklungsanforderungen | -0.50% | National, da sich die Vorschriften der Provinzen und Gemeinden je nach Projektstandort unterscheiden. | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energieverbrauch und Kohlenstoffkosten
Die Stromkosten für Gewächshäuser stiegen 2025 um 21,2 % auf 181,9 Millionen CAD (131 Millionen USD), während die Erdgaskosten um 4,7 % auf 265,4 Millionen CAD (191 Millionen USD) zunahmen[2]. Diese Kosten beeinflussen direkt die Investitionsrechnung für Strukturen, die ganzjährige Heizung und Beleuchtung erfordern, insbesondere für Projekte, deren Kulturpflanzenpläne von kontinuierlichen Winterernten abhängen. Kohlenstoffabgaben erhöhen den Druck auf Betreiber, die auf konventionelle Heizsysteme angewiesen sind. Kunststofffolienstrukturen mit niedrigerer Spezifikation sind stärker gefährdet, wo der Wärmeverlust hoch ist. Energiekosten steigern auch das Interesse an isolierter Verglasung, dichten Gebäudehüllen und Systemen, die den Heizbedarf präziser steuern. Das Kapital verlagert sich hin zu effizienten Bauten, obwohl hohe Betriebskosten Projekte für diejenigen mit begrenztem Finanzierungszugang weiterhin verzögern und etablierte Erzeuger mit den Mitteln für größere Upgrades im kanadischen kommerziellen Gewächshausmarkt begünstigen.
Engpässe bei Stromnetz, Wasser und regionaler Infrastruktur
Energieintensive Gewächshausprojekte erfordern eine zuverlässige Stromversorgung, Zugang zu Erdgas und ausreichende Wasserkapazität vor Baubeginn. Alberta steht vor besonderem Druck durch eine alternde Netzinfrastruktur und eingeschränkte Erdgasanschlüsse für intensive Betriebe. Ländliche Standorte in ganz Kanada sehen sich ebenfalls längeren elektrischen Netzanschlussprozessen und lokalen Grundwasserbedenken gegenüber. Diese Probleme verlängern die Entwicklungszeitpläne und erhöhen die Kosten für die Vorbereitung eines Standorts für ein vollständiges kommerzielles Gewächshaus, was besonders relevant ist, wenn Tiefbauarbeiten und Versorgungsupgrades vor der Installation abgeschlossen werden müssen. Projektträger müssen die Versorgungskapazität klären, bevor sie sich zu Gewächshausausrüstung und Strukturbeschaffung verpflichten. Die Infrastrukturbedingungen verlangsamen die Expansion des kanadischen kommerziellen Gewächshausmarktes über etablierte Produktionscluster hinaus und erhöhen den Wert von Standorten, an denen Versorgungseinrichtungen, Wasserzugang und lokale Genehmigungen bereits einen intensiven geschützten Anbau unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Strukturkomponenten führen, während Automatisierungssoftware voranschreitetStrukturkomponenten hielten 2025 einen Anteil von 42 % am kanadischen kommerziellen Gewächshausmarkt nach Gerätetyp. Ihre Führungsposition spiegelt die Kapitalintensität von Rahmen, Fachwerkträgern, Verglasungsträgern und tragenden Baugruppen wider, die für kanadische Bedingungen erforderlich sind, wo die Struktur sowohl Umweltlasten als auch angebrachte Produktionsausrüstung sicher tragen muss. Schnee, Wind und Temperaturzyklen erhöhen die erforderliche Ingenieurspezifikation für diese Systeme. Heizungs-, Kühlungs- und Lüftungssysteme machen ebenfalls einen wesentlichen Teil des Projektdesigns aus, da Einrichtungen lange, kalte Jahreszeiten überstehen müssen. Abschirmungs- und Beschattungssysteme sowie Bewässerungs- und Fertigationssysteme bieten Kontrolle über Licht- und Nährstoffzufuhr in der gesamten Struktur.
Klimasteuerung und Automatisierungssoftware soll von 2026 bis 2031 mit dem schnellsten CAGR von 9,5 % wachsen. Ihre Einführung ist mit der Notwendigkeit verbunden, den Energieverbrauch pro Kilogramm Ertrag zu senken und gleichzeitig die Erntebedingungen zu erhalten. Klimasteuerungsplattformen kombinieren Sensoreingaben mit Betriebsroutinen zur Verwaltung von Temperatur, Luftfeuchtigkeit, Belüftung und Bewässerung unter wechselnden Erntebedingungen. LED-Wachstumsbeleuchtung gewinnt an Bedeutung für Blattgemüsestandorte, die eine Winterproduktion bei geringem natürlichem Licht erfordern. Der kanadische kommerzielle Gewächshausmarkt verlagert sich daher hin zu Ausrüstungspaketen, bei denen Gebäudedesign und digitale Steuerung gemeinsam spezifiziert werden.



Nach Kulturpflanzenart:
Obst und Gemüse verankern die Nachfrage, während Spezialkulturen am schnellsten wachsenObst und Gemüse hielten 2025 einen Marktanteil von 71 % und sind damit das größte Kulturpflanzensegment. Tomaten produzierten 2024 350.907 Tonnen und erzielten einen Erzeugerpreiswert von 938 Millionen CAD (688 Millionen USD). Gurken erzielten 955 Millionen CAD (701 Millionen USD), während Paprika 22,7 % des Erzeugerpreiswertes von Gewächshausgemüse ausmachte. Diese Kulturen unterstützen große, wiederholbare Strukturen mit dedizierten Klima- und Bewässerungslayouts. Blumen und Zierpflanzen erfordern unterschiedliche Konfigurationen, die für einzelhandelsorientierte Schnittblumen, Topfpflanzen und Beetpflanzen geeignet sind.
Cannabis und Spezialkulturen sollen von 2026 bis 2031 mit dem schnellsten CAGR von 8,7 % wachsen. Health Canada verzeichnete Ende 2024 1,45 Millionen m² lizenzierte Innenanbaufläche für Cannabis. Kanada exportierte 2025 276 Tonnen medizinisches Cannabis, ein sechstes aufeinanderfolgendes Jahresrekord. Dieses Segment erfordert kontrollierte Umgebungen, die pharmazeutischen Produktionsstandards und Exportzertifizierungen entsprechen. Kräuter, Microgreens, Setzlinge und Vermehrungskulturen steigern die Nachfrage nach kleineren, spezialisierten Strukturen in der Nähe städtischer und gartenbaulicher Kunden.
Nach Gewächshaustyp:
Glasstrukturen halten die größte Position, während Hybriddesigns an Boden gewinnenGlasgewächshäuser hielten 2025 einen Marktanteil von 46 % und waren der größte Gewächshaustyp. Ihre Lichtdurchlässigkeit, lange Lebensdauer und Eignung für hochwertige Kulturen unterstützen Investitionen großer kommerzieller Betreiber. Die Größe des kommerziellen Gewächshausmarktes in Kanada für Glasstrukturen spiegelt den Bedarf an Designs wider, die fortschrittliche Umweltsysteme aufnehmen können. Glas ist auch für Erzeuger relevant, die strenge Export- und medizinische Cannabisproduktionsstandards anstreben. Kunststofffoliengewächshäuser behalten eine Rolle, wo schnelle Installation und geringere anfängliche Kapitalanforderungen die langfristige Hüllenleistung überwiegen.
Das Segment Hybrid- und halbgeschlossene Gewächshäuser soll von 2026 bis 2031 mit dem schnellsten CAGR von 9,6 % wachsen. Diese Einrichtungen kombinieren ein stabileres Innenklima mit einer kontrollierten Belüftungsstruktur. Ihr Design reduziert den Heizbedarf in den Übergangszeiten und unterstützt konsistente Bedingungen für Premium-Kulturen. Starre Polycarbonatgewächshäuser nehmen eine mittlere Position ein und bieten eine stärkere Isolierung als Kunststofffolie bei geringeren Kosten als Glas. Der Gewächshaustyp beeinflusst nun das gesamte Ausrüstungspaket, da die Strukturauswahl die machbare Beleuchtungs-, Klima- und Automatisierungskonfiguration bestimmt.

Nach Anbautechnologie:
Hydroponiksysteme setzen den aktuellen Standard, während die Vertikalintegration expandiertHydroponiksysteme hielten 2025 einen Marktanteil von 63 % und sind damit das größte Anbautechnologiesegment. Nährstofffilmtechnik, Tiefwasserkultur und Tropfhydroponik prägen jeweils das interne Layout einer Einrichtung. Ihre Verwendung beeinflusst strukturelle Spannweiten, Wasserhandhabung, Klimainfrastruktur und Automatisierungsrouten, wodurch die Wahl der Anbautechnologie zu einem zentralen Eingang für das Einrichtungsdesign wird und nicht zu einer nachgelagerten Betriebsentscheidung. Nicht-hydroponische Boden- und Substratsysteme bleiben für Zierpflanzen und Cannabiskulturen relevant, wo Erde, Kokosfaser oder Steinwolle die Produktionsentscheidungen beeinflusst. Die kanadische kommerzielle Gewächshausbranche nutzt diese unterschiedlichen Anbausysteme, um Strukturen mit kulturpflanzenspezifischen Betriebsanforderungen abzustimmen.
Hybrid- und Vertikalintegration soll von 2026 bis 2031 mit dem schnellsten CAGR von 10,8 % wachsen. Mehrstufige Blattgemüseproduktion nutzt vertikalen Raum in stadtnahen Gebieten, wo die Landverfügbarkeit eingeschränkt ist. Im April 2025 wurde in King City, Ontario, ein vollautomatisches Blattgemüsegewächshaus eröffnet, das mobile Rinnentechnologie, Radiofrequenzidentifikation (RFID) zur Kulturpflanzenverfolgung und berührungslose Verarbeitung verwendet. Diese Einrichtungen erfordern verstärkte tragende Strukturen, gleichmäßige Klimasteuerung und Zugang für mehrstufige Beleuchtungssysteme. Die Technologie unterstützt eine eigenständige Hochspezifikationskategorie im kanadischen kommerziellen Gewächshausmarkt.
Nach Endnutzer:
Kommerzielle Anbauer bilden die Investitionsbasis, während Forschungseinrichtungen expandierenKommerzielle Anbauer hielten 2025 einen Marktanteil von 86 % und waren die größte Endnutzergruppe. Ihre Position spiegelt die Kapital- und technischen Anforderungen der ganzjährigen Produktion in großem Maßstab wider, einschließlich Standortentwicklung, Versorgungszugang, Kulturpflanzensysteme und laufendes Betriebsmanagement. Die gesamten Betriebskosten für Gewächshäuser erreichten 2025 4,2 Milliarden CAD (3,02 Milliarden USD)[3]. Die Pflanzenmaterialkosten stiegen um 16,3 % auf 759,5 Millionen CAD (547 Millionen USD), was den Betriebsumfang zeigt, der von kommerziellen Produktionsstandorten verwaltet wird. Einzelhandels-Gartencenter und Baumschulen kaufen Konfigurationen, die für kürzere Zierpflanzenproduktionszyklen und Einzelhandelsnachfrage geeignet sind.
Das Segment Forschungs- und Bildungseinrichtungen soll von 2026 bis 2031 mit dem schnellsten CAGR von 8,6 % wachsen. Universitäten und staatliche Landwirtschaftsstationen beauftragen kommerzielle Umgebungen, um hydroponische, automatisierte und vertikale Anbaumethoden zu bewerten. Forschungsprogramme verbinden zunehmend kontrollierte Versuche mit Einrichtungsdesigns, die Erzeuger in kommerziellem Maßstab verwenden. Diese Standorte erfordern reproduzierbare Bedingungen und integrierte Systeme, die den Erzeuger-Spezifikationen ähneln. Diese Käufergruppe erweitert die adressierbare Basis für Vollspezifikationssysteme im kanadischen kommerziellen Gewächshausmarkt.
Geografische Analyse
Ontario machte 2025 64,9 % der gesamten Gewächshausfläche Kanadas aus und produzierte 72 % des Gemüses des Landes. Diese Konzentration macht Südontario zum Kernachfragezentrum für den kanadischen kommerziellen Gewächshausmarkt. Das Gebiet Leamington kombiniert spezialisierte Installationskapazitäten, Kühlketteninfrastruktur und Zugang zu Grenzübergängen in die Vereinigten Staaten. Der Erzeugerpreiswert von Gewächshausgemüse in Ontario erreichte 2024 1,85 Milliarden CAD (1,36 Milliarden USD). Die Provinz unterstützt große integrierte Projekte, die sowohl inländische Einzelhändler als auch Exportkunden bedienen, und ermöglicht es Lieferanten, auf eine etablierte Basis aus Installations-, Wartungs- und Logistikexpertise zurückzugreifen.
British Columbia hielt 2025 17,4 % der Gewächshausfläche, während Quebec 10,4 % hielt. Das Fraser Valley in British Columbia unterstützt Gemüse- und Zierpflanzenbetriebe und erzielte 2024 einen Erzeugerpreiswert von Gewächshausgemüse in Höhe von 373 Millionen CAD (274 Millionen USD). Im April 2025 wurde in Sherrington, Quebec, ein 5,2 Hektar großes Glasgewächshaus als Teil einer Investition von 135 Millionen CAD (97 Millionen USD) eingeweiht. Ontario, British Columbia und Quebec machten 2025 50,7 %, 25,8 % bzw. 12,4 % der Zierpflanzengewächshausumsätze aus.
Ontario, British Columbia und Quebec machten 2025 50,7 %, 25,8 % bzw. 12,4 % der Zierpflanzengewächshausumsätze aus. Alberta produzierte 2024 einen Erzeugerpreiswert von Gewächshausgemüse in Höhe von 127 Millionen CAD (93 Millionen USD). Netzzuverlässigkeit und Erdgasanschlüsse bleiben wichtige Entwicklungseinschränkungen für intensive Einrichtungen in der Provinz. Atlantikkanada und die Prärieprovinzen produzierten zusammen 6 % des nationalen Gemüses, wobei kleinere Standorte lokale Substitutionsbedürfnisse bedienen, wo Transportkosten die Wettbewerbsfähigkeit entfernter Versorgung verringern.
Wettbewerbslandschaft
Marktkonzentration
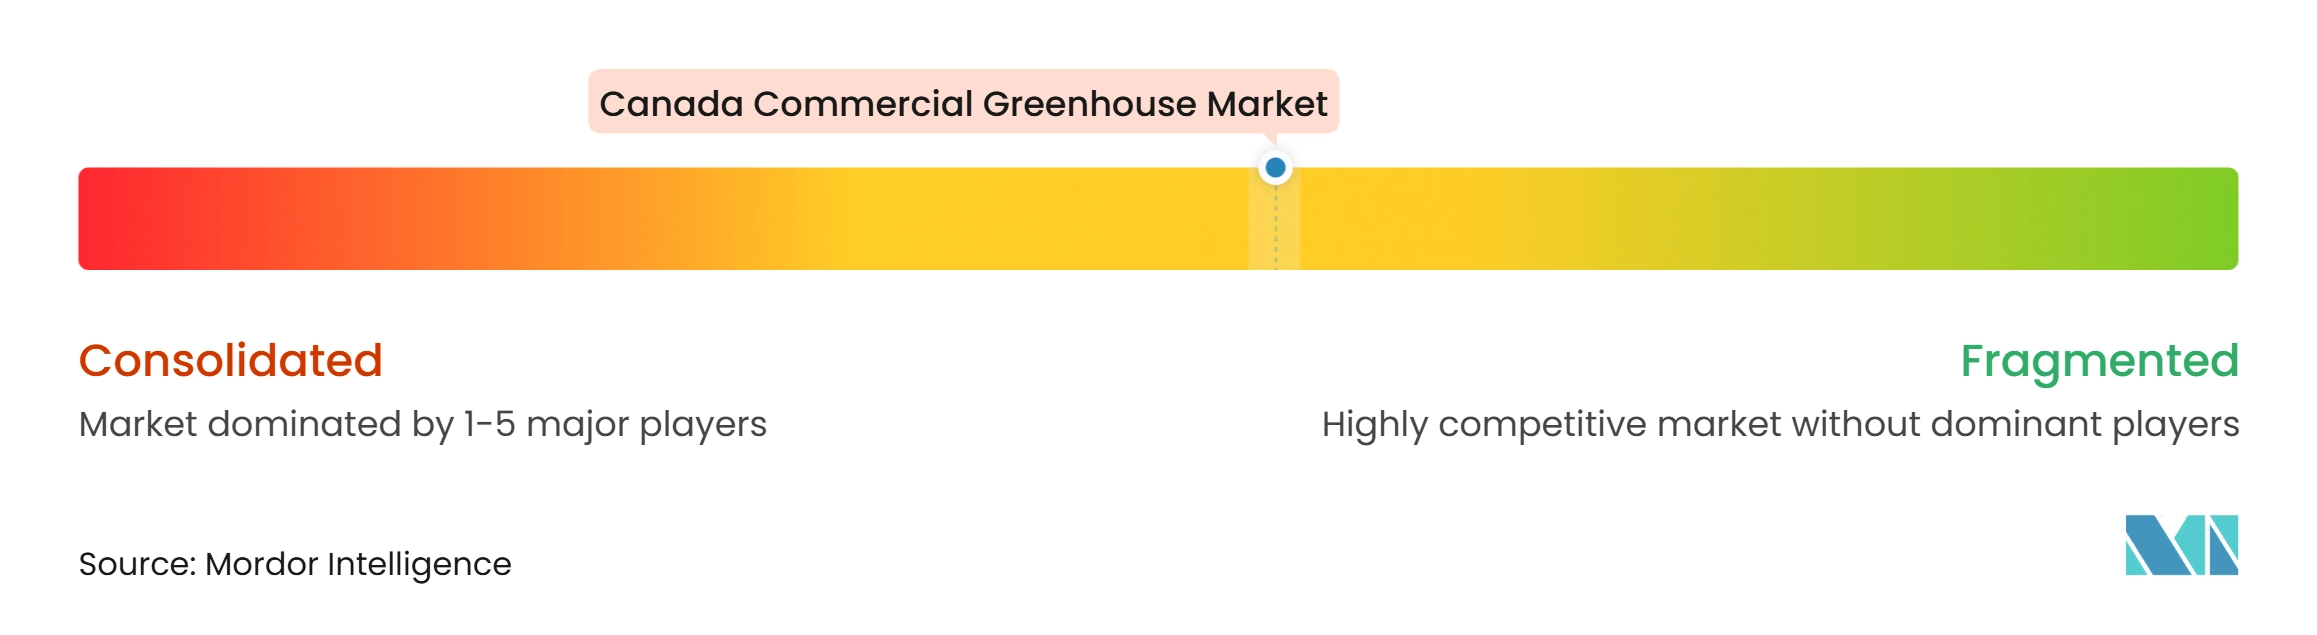
Der kanadische kommerzielle Gewächshausmarkt ist mäßig fragmentiert, wobei der Wettbewerb auf technischer Zuverlässigkeit, integrierter Lieferung, lokalisierter Fertigung und Kundendienst nach der Installation basiert. Harnois Greenhouses, Prospiant LLC, GGS Structures Inc., SEF und Westland Greenhouse Solutions Inc. sind führende Teilnehmer. Unternehmen konkurrieren auch mit Paul Boers Ltd. (OMNI Canada), Rogers Greenhouse, Ruthven Greenhouse Construction Ltd., Koning Greenhouses Ltd., Slip Tube Enterprises Ltd., CDN Buildings, KUBO Greenhouse Projects B.V. (KUBO Group B.V.), Dalsem B.V., Van der Hoeven Horticultural Projects und Havecon Horticultural Projects. Die Lieferantenqualifikation hängt von der Fähigkeit ab, kanadische Strukturlasten, Isolierungsanforderungen und Verglasungsstandards zu erfüllen. Das Wettbewerbsfeld begünstigt daher Unternehmen, die lokales Projektwissen mit vollständiger kommerzieller Gewächshauslieferung kombinieren.
Harnois Greenhouses schloss im Juli 2025 die Installation von 12 freistehenden Ovaltech III-Strukturen in einer Baumschule in British Columbia als erste Phase einer mehrstufigen Expansion ab. Prospiant LLC betreibt eine erweiterte Pulverbeschichtungsanlage in Kingsville, Ontario, die seit Februar 2026 kanadische Fertigungskapazitäten hinzugefügt hat und den Service auf externe Lieferanten ausweitet. Europäische Lieferanten, darunter KUBO Greenhouse Projects B.V. (KUBO Group B.V.), Dalsem B.V., Van der Hoeven Horticultural Projects und Havecon Horticultural Projects, konkurrieren bei technologieintensiven Projekten mit Venlo-Stil-Engineering und integrierten Gartenbausystemen. Diese strategischen Positionen machen die schlüsselfertige Ausführung, anstatt nur die Strukturlieferung, zu einem wichtigen Differenzierungsmerkmal im kanadischen kommerziellen Gewächshausmarkt.
Nachrüstarbeiten für ältere Kunststofffolieneinrichtungen schaffen einen eigenständigen Wettbewerbsbereich, da Betreiber Hüllenupgrades und Automatisierungsintegration ohne Produktionszeitverlust benötigen. Abgelegene und nördliche Projekte schaffen Nachfrage nach Designs, die für eingeschränkten Versorgungszugang und den ländlichen Förderstrom geeignet sind. Vorgefertigte modulare Systeme zielen auf kleinere kommerzielle Standorte ab, die unterhalb der üblichen Größenordnung großer integrierter Projekte liegen. Lieferanten, die Strukturdesign, Geräteintegration, Inbetriebnahme und Feldsupport über einen Vertrag koordinieren, begrenzen Übergaben während des Baus. Diese Anforderungen begünstigen Anbieter, die technische Kompetenz mit lokaler Projektabwicklung verbinden.
Branchenführer im kanadischen kommerziellen Gewächshausmarkt
-
Harnois Greenhouses
-
Prospiant LLC
-
GGS Structures Inc.
-
SEF
-
Westland Greenhouse Solutions Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- Harnois Greenhouses
- Prospiant LLC
- GGS Structures Inc.
- Paul Boers Ltd. (OMNI Canada)
- Westland Greenhouse Solutions Inc.
- Rogers Greenhouse
- Ruthven Greenhouse Construction Ltd.
- SEF
- Koning Greenhouses Ltd.
- Slip Tube Enterprises Ltd.
- CDN Buildings
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Dalsem B.V.
- Van der Hoeven Horticultural Projects
- Havecon Horticultural Projects
Neueste Industrielle Entwicklungen in Kanadischer kommerzieller Gewächshausmarkt
- Februar 2026: Prospiant LLC betreibt eine erweiterte Pulverbeschichtungsanlage an seinem Standort in Kingsville, Ontario, und fügt Fertigungskapazitäten hinzu und erweitert den Service auf externe Industrielieferanten.
- Juli 2025: Harnois Greenhouses schloss die Installation von 12 freistehenden kommerziellen Gewächshausstrukturen des Typs Ovaltech III in einer Baumschule in British Columbia während der ersten Phase einer mehrstufigen Expansion ab.
- April 2025: Ein 5,2 Hektar großes Vermax-Glasgewächshaus wurde in Sherrington, Quebec, als Teil einer Investition von 135 Millionen CAD (97 Millionen USD) eingeweiht.
Berichtsumfang des kanadischen kommerziellen Gewächshausmarktes
Die Studie erfasst Umsätze, die durch zweckgebaute Glas- oder Kunststoffstrukturen erzielt werden, in denen Temperatur, Luftfeuchtigkeit, Licht und Fertigation aktiv reguliert werden, um Obst, Gemüse, Blumen, Zierpflanzen, Kräuter und andere Spezialkulturen für den Verkauf an Einzelhändler, Lebensmitteldienstleister oder Verarbeiter anzubauen.
Ausschluss aus dem Umfang: Hobby-Gewächshäuser im Hinterhof und rein akademische Installationen unter 200 m² sind nicht enthalten.
Der Bericht über den kommerziellen Gewächshausmarkt ist segmentiert nach Gerätetyp (Heizsysteme, Kühlungs- und Lüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerung und Automatisierungssoftware, Abschirmungs- und Beschattungssysteme sowie Strukturkomponenten), nach Kulturpflanzenart (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Glasgewächshaus, Kunststofffoliengewächshäuser, starre Polycarbonatgewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponische Boden- und Substratsysteme sowie Hybrid- und Vertikalintegration) und nach Endnutzer (kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartencenter und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühlungs- und Lüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerung und Automatisierungssoftware | |
| Abschirmungs- und Beschattungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerkträger |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Setzlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponische Boden- und Substratsysteme | Bodenbasiert |
| Kokosfaser- und Steinwollsubstrat | |
| Hybrid- und Vertikalintegration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Nach Gerätetyp | Heizsysteme | |
| Kühlungs- und Lüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Abschirmungs- und Beschattungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerkträger | ||
| Nach Kulturpflanzenart | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Setzlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponische Boden- und Substratsysteme | Bodenbasiert | |
| Kokosfaser- und Steinwollsubstrat | ||
| Hybrid- und Vertikalintegration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische kommerzielle Gewächshaussektor?
Der kanadische kommerzielle Gewächshausmarkt wird 2026 auf 329,2 Millionen USD prognostiziert.
Warum sind kulturpflanzenspezifische Layouts in kanadischen kommerziellen Gewächshäusern wichtig?
Sie stimmen Klima-, Beleuchtungs-, Bewässerungs- und Ernteanforderungen mit der angebauten Kulturpflanze ab.
Was verzögert kanadische kommerzielle Gewächshausprojekte?
Versorgungsengpässe, Wassereinschränkungen und Genehmigungsanforderungen verlängern die Projektzeitpläne.
Warum ist lokalisierte Lieferung für kanadische kommerzielle Gewächshäuser wichtig?
Sie verbessert den Zugang zu Fertigung, Ersatzteilen, Feldsupport und Garantiekoordination.