
Taille et part du marché des baignoires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.82 Milliards de dollars |
| Taille du Marché (2031) | 17.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.73 % |
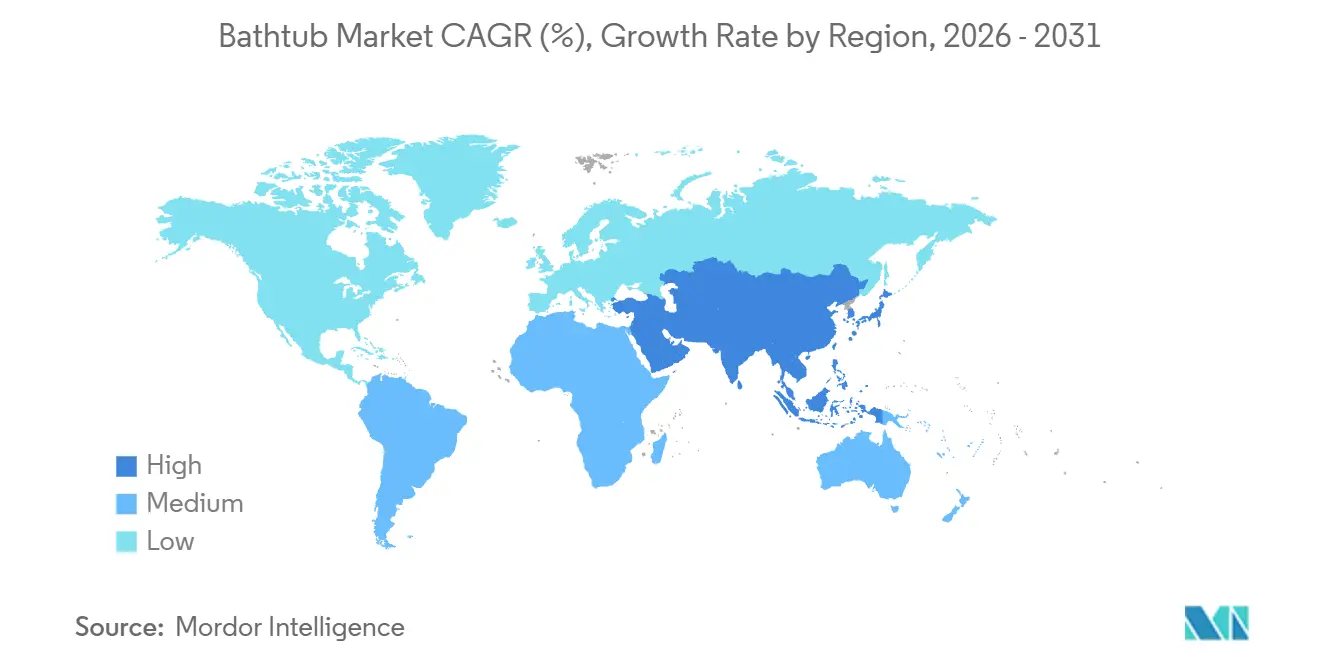
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
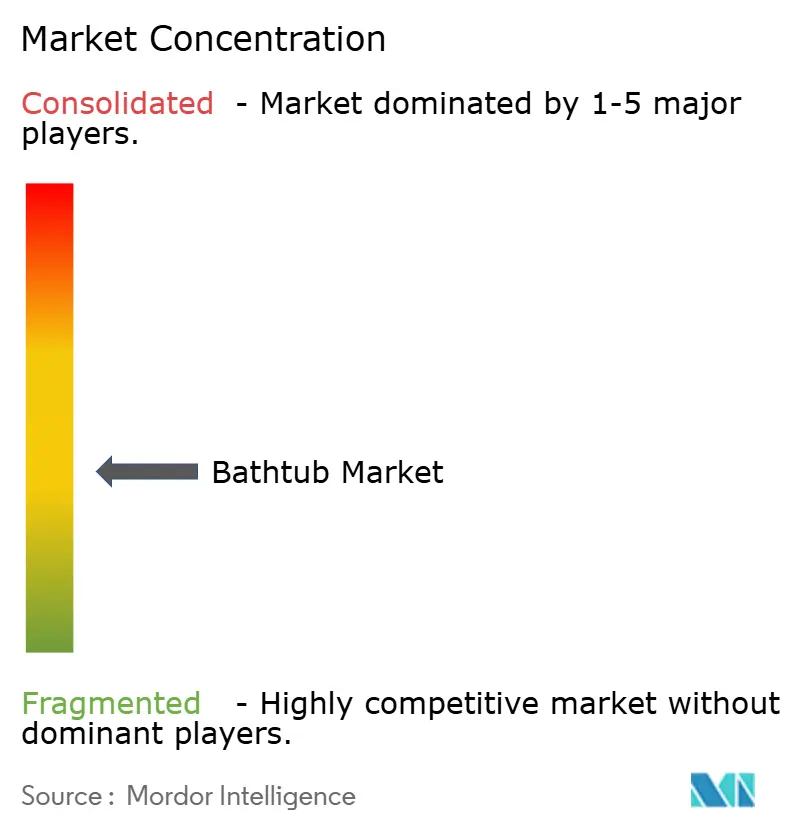
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des baignoires par Mordor Intelligence
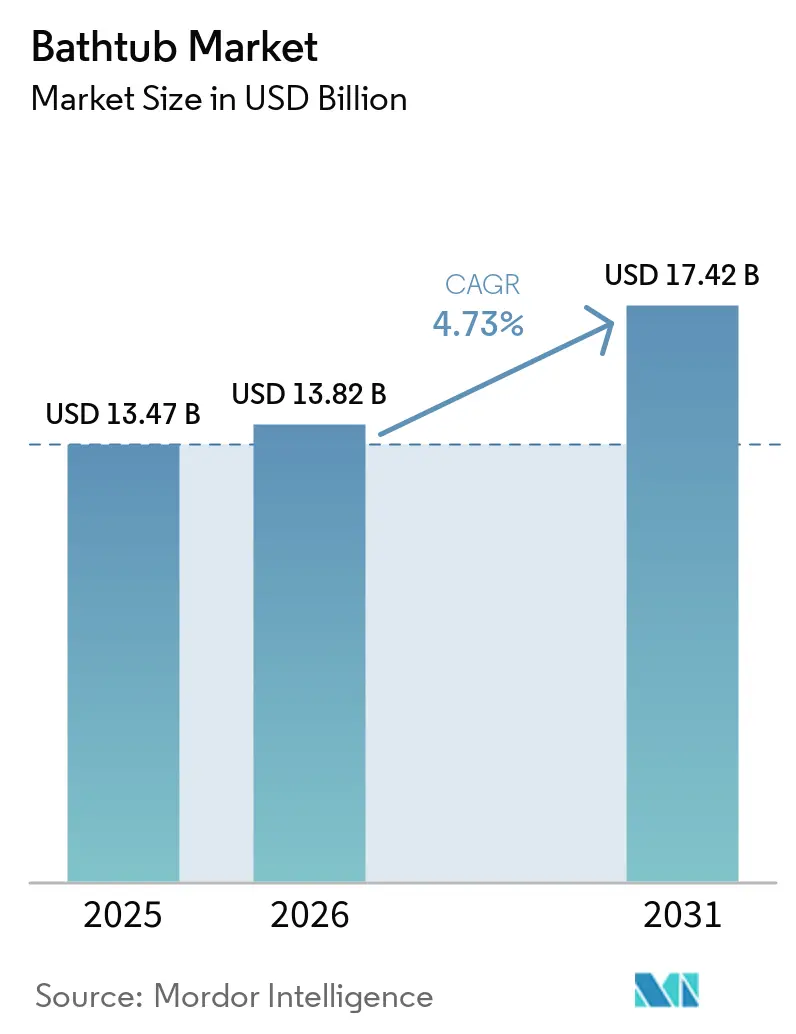
La taille du marché mondial des baignoires devrait s'étendre de 13,47 milliards USD en 2025 à 13,82 milliards USD en 2026 et devrait atteindre 17,42 milliards USD d'ici 2031, enregistrant un CAGR de 4,73 % entre 2026 et 2031. La demande de remplacement sur les marchés résidentiels établis demeure un contributeur clé au marché mondial des baignoires, soutenue par le vieillissement des infrastructures résidentielles et l'activité continue de rénovation des salles de bains. Les projets de rénovation intègrent de plus en plus des formats de baignoires à plus haute valeur ajoutée, notamment les modèles autoportants, à trempage, d'hydrothérapie et accessibles, les propriétaires accordant la priorité au confort, à la fonctionnalité et à la différenciation par le design. L'intégration croissante de fonctionnalités axées sur le bien-être dans les salles de bains résidentielles soutient davantage la demande de produits qui améliorent la relaxation et les expériences de bain thérapeutique. Au-delà des applications résidentielles, les achats dans les établissements hôteliers, les spas, les établissements de santé et les résidences pour personnes âgées constituent une source supplémentaire de demande sur le marché. Cependant, les coûts d'installation élevés et la préférence croissante pour les douches à l'italienne spacieuses continuent de freiner l'adoption, en particulier dans les logements à espace limité et les projets de rénovation sensibles aux coûts. Les catégories de baignoires haut de gamme restent comparativement différenciées par leur attrait esthétique, leurs caractéristiques spécialisées et leur alignement avec les rénovations de salles de bains axées sur le bien-être.
Principaux enseignements du rapport
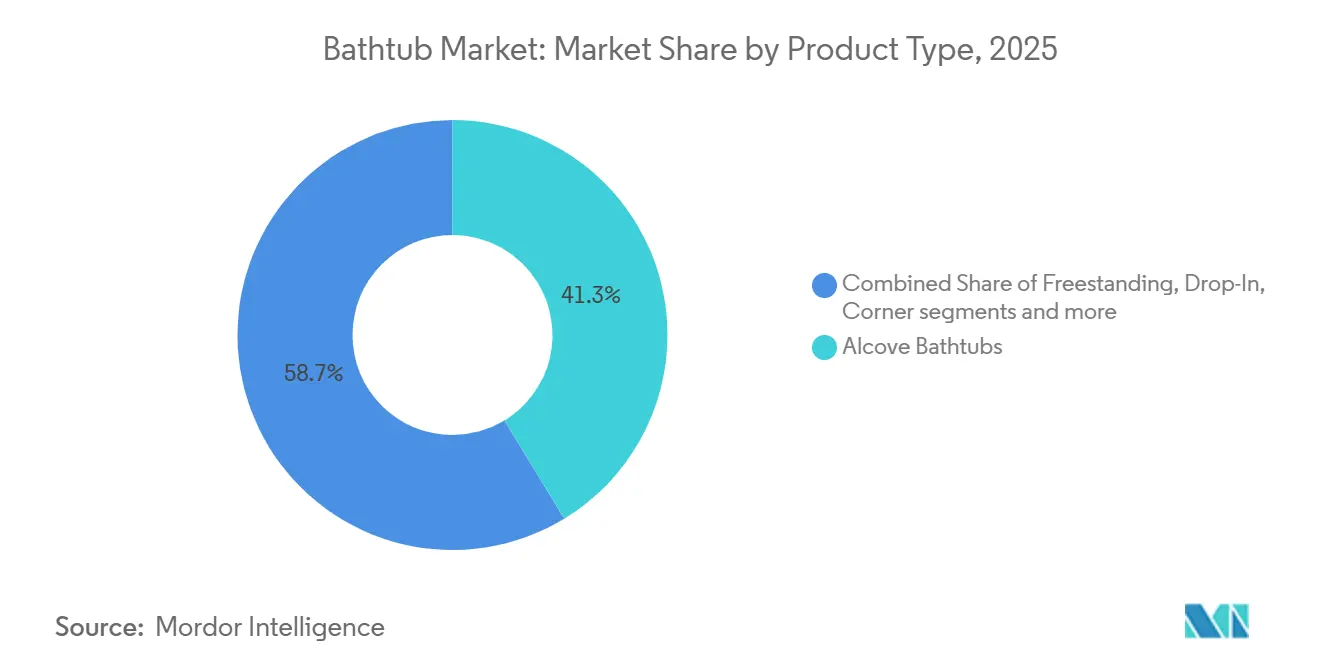
- Par type de produit, les baignoires encastrées en alcôve représentaient 41,25 % du marché des baignoires en 2025, tandis que les baignoires autoportantes devraient enregistrer un CAGR de 6,15 % jusqu'en 2031.
- Par matériau, l'acrylique représentait 43,56 % du marché en 2025, tandis que la surface solide et la résine de pierre devraient enregistrer un CAGR de 6,47 % jusqu'en 2031.
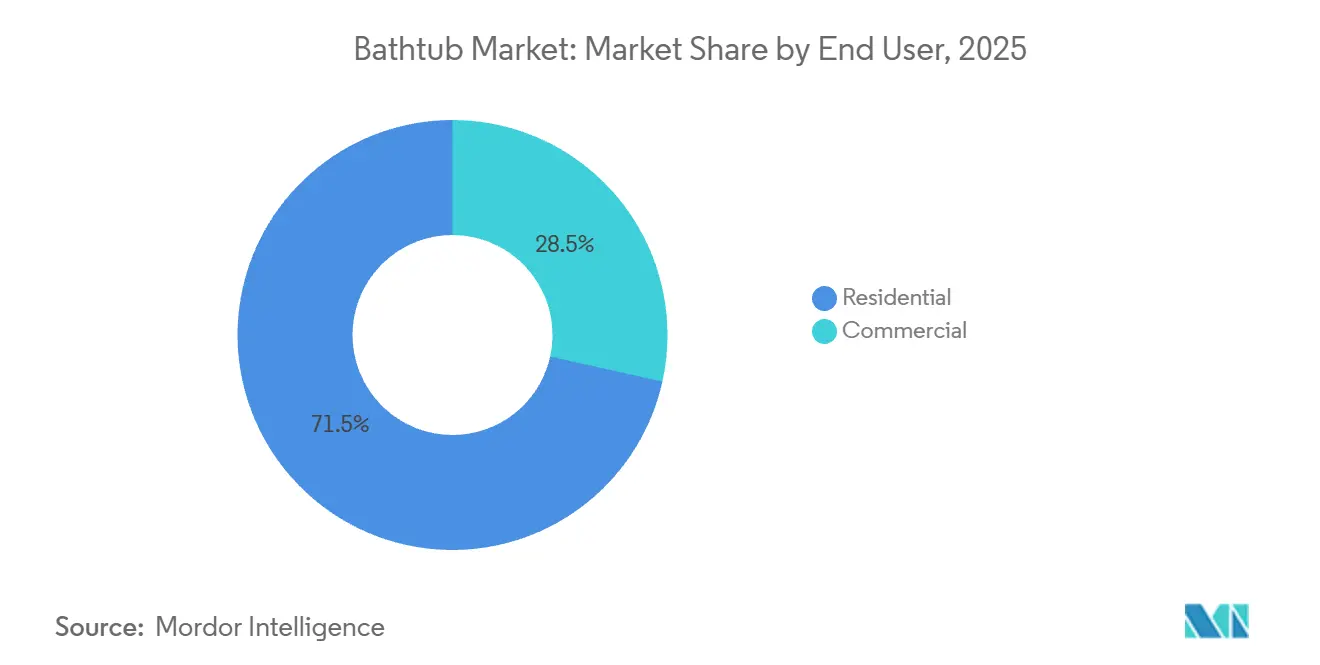
- Par utilisateur final, les utilisateurs résidentiels représentaient 71,53 % de la demande en 2025, tandis que les utilisateurs commerciaux devraient enregistrer un CAGR de 5,87 % jusqu'en 2031.
- Par canal de distribution, le B2C et la vente au détail représentaient 76,36 % de la demande en 2025 et devraient enregistrer un CAGR de 5,41 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 33,46 % de la demande en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 6,20 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rénovation des salles de bains et cycles de remplacement | +1.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Bain axé sur le bien-être et demande de spa à domicile | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Adoption d'alcôves économes en espace dans les logements urbains | +0.5% | Principalement Asie-Pacifique, avec extension vers l'Amérique du Sud | Moyen terme (2-4 ans) |
| Hôtellerie et construction multifamiliale haut de gamme | +0.6% | Moyen-Orient, Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Vieillissement à domicile et demande de bain accessible | +0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Bain intelligent et fonctionnalités d'hydrothérapie personnalisée | +0.3% | Mondial, avec gains précoces en Amérique du Nord et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La rénovation des salles de bains et les cycles de remplacement soutiennent la demande de base
L'amélioration de l'habitat reste une source durable de demande pour le marché des baignoires dans les économies matures. Le Harvard Joint Center for Housing Studies a projeté les dépenses de rénovation des propriétaires à 524 milliards USD début 2026, soutenues par l'activité de permis de construire et les ventes de maisons individuelles[1]. Le remplacement des équipements de salle de bains est soutenu par l'âge du parc immobilier et les cycles de rénovation qui incluent souvent la mise à niveau des carrelages, de la plomberie et des équipements. La National Kitchen & Bath Association a indiqué que les dépenses résidentielles américaines pour les cuisines et salles de bains devraient atteindre 235 milliards USD en 2025. Les projets de salle de bains à haute valeur ajoutée dépassant 60 000 USD devraient représenter 22 % de l'activité, soutenant la prescription de formats de baignoires haut de gamme[2].
Le bain axé sur le bien-être et la demande de spa à domicile reconfigurent le mix produit
La conception de salles de bains axée sur le bien-être oriente la demande vers des produits offrant une expérience de trempage ou d'hydrothérapie prolongée. La National Kitchen & Bath Association a indiqué que 70 % des designers constataient une hausse des demandes de baignoires à trempage liées à la récupération physique. Le même rapport a révélé que 72 % des designers identifiaient l'intégration de la vapeur et de la chromothérapie dans les bains et douches[3]. Ces préférences soutiennent les modèles autoportants, à remous et à trempage, qui peuvent être positionnés autour du confort et de la récupération plutôt que du nettoyage de routine. Le marché des baignoires bénéficie également lorsqu'une salle de bains principale est conçue comme un espace personnel distinct plutôt que comme une pièce utilitaire. Ce changement favorise les produits à forte valeur esthétique avec des bassins plus profonds, des commandes intégrées et des finitions de matériaux distinctives.
L'hôtellerie et la construction multifamiliale haut de gamme élargissent la prescription commerciale
Les projets commerciaux soutiennent le marché des baignoires lorsque la salle de bains contribue directement à l'expérience des clients et au positionnement de la propriété. Les hôtels de luxe et haut de gamme supérieur prescrivent souvent des formats autoportants, à trempage ou d'hydrothérapie à un taux plus élevé que les établissements économiques. Cela donne aux fabricants accès à des projets avec des délais de planification plus longs et des valeurs de prescription plus importantes. Les développements multifamiliaux haut de gamme utilisent également les équipements de salle de bains pour différencier les unités dans des emplacements urbains compétitifs. En Arabie Saoudite, les projets hôteliers de destination liés à Vision 2030 ont créé une demande pour des articles sanitaires et des produits de baignoires à haute spécification. Le projet Rosewood AMAALA a nommé Geberit, LAUFEN, Duravit et Kaldewei parmi ses fournisseurs d'équipements.
Le vieillissement à domicile et la demande de bain accessible ouvrent un sous-marché structurel
Les produits accessibles élargissent le marché des baignoires au-delà des améliorations esthétiques discrétionnaires. Les modèles à porte d'entrée utilisent un seuil d'entrée bas, des barres d'appui, un drainage rapide et des options d'hydrothérapie pour soutenir la sécurité et le confort du foyer. Le Bureau du recensement des États-Unis a indiqué que la population âgée de 65 ans et plus a atteint 61,2 millions en 2024, et la population âgée continue de croître[4]. Les rénovations axées sur le vieillissement à domicile peuvent donc favoriser les produits accessibles dans les maisons occupées par leurs propriétaires. Les établissements de santé et les résidences pour personnes âgées peuvent également prescrire des formats à porte d'entrée lors de la mise à jour d'infrastructures de salles de bains plus anciennes. Cette demande est particulièrement pertinente en Amérique du Nord et en Europe, où les dépenses de rénovation et les cohortes de propriétaires âgés sont significatives.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'installation, de plomberie et de modification structurelle | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Logistique des produits encombrants et exposition au fret | -0.2% | Mondial, plus aigu sur les marchés d'exportation | Moyen terme (2-4 ans) |
| Substitution par des douches plus grandes et des alternatives économes en espace | -0.3% | Europe, avec extension vers l'Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Longs cycles de remplissage, de vidange et de nettoyage dans les modèles accessibles et intelligents | -0.1% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés d'installation et de modification structurelle compriment la conversion du segment d'entrée de gamme
Les coûts d'installation restent un frein pour les achats de baignoires d'entrée et de milieu de gamme. Les projets de remplacement peuvent nécessiter des modifications de plomberie, un renforcement du plancher et des travaux de carrelage ou d'habillage en plus du coût de la baignoire. Ces ajouts peuvent augmenter le coût total du projet de 1 000 à 5 000 USD ou plus dans les contextes résidentiels typiques. Le secteur de la rénovation continue également de faire face à des contraintes de main-d'œuvre qualifiée, ce qui peut augmenter les coûts des projets et retarder les installations. Les baignoires à porte d'entrée peuvent représenter une charge d'installation plus importante en raison des joints de porte spécialisés, des systèmes de drainage et du support structurel. Le marché des baignoires est donc plus exposé dans les ménages à faibles revenus, où le coût d'installation peut l'emporter sur la valeur des améliorations de produits.
La substitution par les douches est le risque structurel le plus durable pour les volumes
Les grandes douches à l'italienne et les salles de bains humides sont en concurrence directe avec les formats de baignoires standard dans les nouvelles constructions et les rénovations. Cela est le plus évident dans les salles de bains urbaines compactes, où une douche peut offrir une plus grande surface au sol utilisable. Aux États-Unis, 53 % des designers ont déclaré avoir supprimé des baignoires pour créer de l'espace pour des douches plus grandes, selon la National Kitchen & Bath Association. Les produits autoportants, à trempage et d'hydrothérapie haut de gamme font face à une substitution directe moindre car ils répondent à un désir distinct de relaxation et de design visuel. Le frein est donc concentré dans les produits conventionnels en alcôve et de construction standard. Les fabricants peuvent réduire leur exposition en améliorant la valeur bien-être, accessibilité et design de l'offre du marché des baignoires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'alcôve domine la demande de remplacement, tandis que l'autoportante façonne le segment haut de gammeLes baignoires encastrées en alcôve détenaient 41,25 % de la part du marché des baignoires en 2025, soutenues par leur adéquation avec les configurations de salles de bains à trois murs courantes. Elles restent un choix pratique pour les projets de remplacement en Amérique du Nord et en Europe. Leur empreinte d'installation convient aux salles de bains familiales, aux logements locatifs et aux travaux de rénovation sensibles aux coûts. Les baignoires à encastrer servent les acheteurs qui souhaitent un habillage en carrelage intégré et un aspect encastré fini. Les modèles d'angle offrent une option pour les configurations d'appartements où le placement en diagonale améliore l'utilisation d'un espace au sol limité.
Les baignoires autoportantes devraient croître à un CAGR de 6,15 % jusqu'en 2031, le taux le plus rapide parmi les types de produits. Leur croissance est liée aux rénovations axées sur le bien-être et aux prescriptions hôtelières haut de gamme. La profondeur de trempage, la forme sculpturale et la flexibilité de placement rendent ces modèles proéminents dans les salles de bains à forte valeur esthétique. Les baignoires à porte d'entrée répondent aux besoins fonctionnels d'accessibilit grâce à des seuils d'entrée bas et des caractéristiques de sécurité. Les baignoires à remous sont également repositionnées comme produits thérapeutiques grâce à l'hydrothérapie, la chromothérapie et les fonctions de température contrôlée.

Par matériau :
l'acrylique domine les volumes, tandis que la surface solide et la résine de pierre créent de la valeurL'acrylique représentait 43,56 % de la part du marché des baignoires en 2025, ce qui en fait la principale catégorie de matériaux. Sa thermoformabilité permet des formes courbes et des rebords fins utilisés dans les modèles autoportants. L'acrylique reste également compétitif en termes de coûts pour la production de masse et de milieu de gamme. Le renforcement composite et les formulations de polymères améliorées contribuent à répondre aux préoccupations de durabilité. La fibre de verre continue de servir les installations en alcôve de construction standard où le faible poids et le faible coût initial sont importants.
La surface solide et la résine de pierre devraient croître à un CAGR de 6,47 % jusqu'en 2031, reflétant la demande de finitions haut de gamme et de rétention de chaleur. Le secteur des baignoires utilise ces matériaux pour offrir des options de poids, de texture et de couleur personnalisée qui diffèrent de l'acrylique standard. Leur utilisation dans les résidences haut de gamme et les projets hôteliers élargit la demande commerciale. La fonte conserve sa demande là où l'atténuation acoustique, la rétention de chaleur et la perception de permanence sont importantes. L'acier émaillé porcelaine et le marbre reconstitué restent pertinents dans les applications de remplacement orientées vers la valeur et les habillages intégrés.
Par utilisateur final :
le résidentiel conserve les volumes, tandis que l'usage commercial se développe plus rapidementLes utilisateurs résidentiels représentaient 71,53 % de la demande en 2025, faisant du canal de rénovation résidentielle le cœur du marché des baignoires. Le vieillissement du parc immobilier et les cycles de remplacement des salles de bains soutiennent cette base. Les ménages propriétaires sont plus susceptibles de choisir des formats autoportants, à trempage et à porte d'entrée lors de rénovations complètes. Les propriétés locatives et appartenant à des investisseurs privilégient généralement des produits en alcôve durables avec une complexité d'installation moindre. Les préférences des ménages pour un bain accessible soutiennent également la demande résidentielle dans les groupes de propriétaires âgés.
La demande commerciale devrait croître à un CAGR de 5,87 % jusqu'en 2031, soutenue par les hôtels, les spas, les établissements de santé et les résidences pour personnes âgées. Les hôtels et les complexes hôteliers utilisent des équipements de salle de bains haut de gamme dans le cadre du design des chambres et du positionnement du service. Les spas et les centres de bien-être prescrivent des équipements de trempage, d'hydrothérapie et de bain contrasté. Les établissements de santé et les résidences pour personnes âgées mettent à jour les salles de bains existantes avec des formats qui réduisent les obstacles à l'entrée. Les salles de sport et autres établissements commerciaux ajoutent de plus petits volumes à mesure que le bain axé sur la récupération devient plus largement proposé.
Par canal de distribution :
le B2C et la vente au détail restent centraux, tandis que la recherche numérique modifie les parcours d'achatLes canaux B2C et de vente au détail détenaient 76,36 % de la demande en 2025, couvrant les grandes surfaces de bricolage, les détaillants spécialisés en salle de bains, les showrooms et les détaillants en ligne. Le canal donne aux consommateurs accès à la comparaison visuelle, aux conseils de design et aux références d'installation. Les magasins physiques restent utiles pour inspecter les finitions, les dimensions et le confort avant l'achat. Les détaillants spécialisés soutiennent également les décisions de prescription pour les produits haut de gamme et accessibles. Les canaux B2B et directs servent les entrepreneurs, les hôtels, les acheteurs du secteur de la santé et d'autres clients basés sur des projets avec des exigences personnalisées.
Le canal B2C et de vente au détail devrait croître à un CAGR de 5,41 % jusqu'en 2031. La recherche en ligne façonne de plus en plus le choix du modèle avant qu'un consommateur ne visite un showroom. Les fabricants disposant de visuels de produits détaillés, de dessins techniques et d'outils de planification de pièces peuvent influencer ce processus plus tôt. Le contenu numérique est particulièrement important pour les grands équipements car les clients ont besoin d'être rassurés sur l'adéquation, la finition et les exigences d'installation. Le marché des baignoires peut bénéficier lorsque la découverte en ligne est connectée à un showroom local ou à un réseau d'installation.
Analyse géographique
Marché des Baignoires en Amérique du Nord
L'Amérique du Nord détenait 33,46 % de la part de marché des baignoires en 2025, soutenue par les dépenses de rénovation et un large parc de logements anciens. Les États-Unis représentent la plus grande part de la demande régionale, car les activités de rénovation et de remplacement des salles de bains sont bien établies. La National Kitchen & Bath Association a projeté des dépenses résidentielles américaines pour les cuisines et salles de bains de 235 milliards USD en 2025. Les rénovations de plus grande valeur soutiennent les produits autoportants, à trempage et accessibles. Le Canada suit des schémas de remplacement similaires, notamment dans les logements occupés par leurs propriétaires en milieu urbain et suburbain.
Marché des Baignoires en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,2 % jusqu'en 2031, soit le taux régional le plus rapide du marché des baignoires. Les investissements dans le logement urbain et l'intérêt croissant des consommateurs pour les produits modernes de salle de bains soutiennent les perspectives régionales. L'Inde émerge comme un marché pour la rénovation haut de gamme des salles de bains, incluant des produits de marques mondiales. Le Japon, la Corée du Sud, la Thaïlande, le Vietnam et l'Indonésie soutiennent la demande régionale grâce aux activités de rénovation, aux mises à niveau sensibles au design et à la hausse des revenus des ménages.
Marché des Baignoires en EMEA et en Amérique du Sud
L'Europe combine une demande portée par la rénovation dans les économies matures avec un potentiel de reprise en Espagne, en Pologne et dans la région du Benelux. La substitution par des douches reste une contrainte évidente dans les nouvelles constructions à salles de bains compactes, tandis que la modernisation des logements existants soutient le remplacement des baignoires. La région Moyen-Orient et Afrique est importante pour les projets hôteliers haut de gamme, notamment en Arabie Saoudite et aux Émirats Arabes Unis. La réglementation sur les bâtiments verts de Dubaï en 2025 impose des équipements économes en eau dans les nouveaux projets résidentiels et hôteliers. Le Brésil est en tête de l'Amérique du Sud, tandis que le Chili et le Pérou offrent une demande de rénovation haut de gamme plus stable, et l'adoption en Afrique reste concentrée dans les logements à revenus élevés.
Paysage concurrentiel
Le marché mondial des baignoires est fragmenté, avec des fabricants internationaux en concurrence aux côtés de spécialistes régionaux. Kohler, TOTO, LIXIL et Roca disposent de larges portefeuilles couvrant les types de produits, les gammes de prix et les zones géographiques. Kaldewei, Duravit et Villeroy & Boch sont fortement positionnés dans les canaux de prescription européens haut de gamme. MTI Baths, Aquatic, Hydro Systems et American Bath Group servent le segment résidentiel nord-américain de milieu à haut de gamme. Jacuzzi conserve une forte notoriét auprès des consommateurs dans les produits d'hydrothérapie.
La différenciation des produits est centrée sur l'innovation des matériaux, les fonctionnalités bien-être et les partenariats de design reconnus. Les composites à surface solide, la fonte minérale et la résine de pierre permettent aux fabricants de servir les clients à la recherche d'une finition tactile haut de gamme. Les jets d'hydrothérapie, la chromothérapie et les commandes d'eau numériques offrent une différenciation fonctionnelle au-delà de l'apparence. Kohler a présenté l'Ice Bath by Kohler x Remedy Place au KBIS 2025, étendant son portefeuille au bain axé sur la récupération. Le travail de design de Duravit avec Antonio Citterio et Patricia Urquiola illustre comment les marques établies utilisent les partenariats de design pour renforcer l'attrait de la prescription haut de gamme.
Les opportunités sont concentrées là où les fonctions d'accessibilité et de bien-être se recoupent, notamment dans les baignoires à porte d'entrée avec des caractéristiques thérapeutiques. Les marques grand public et les spécialistes de l'accessibilité servent actuellement différentes parties de cette demande, laissant de la place pour des propositions de produits plus larges. L'achat en ligne et la coordination de l'installation sont un autre domaine où une offre client claire et accessible est encore en développement. Les fabricants doivent également gérer la logistique des produits encombrants, l'exposition au fret et le support à l'installation pour préserver la conversion des clients.
Leaders du secteur des baignoires
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Jacuzzi Brands LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Baignoires Entreprises couvertes dans ce rapport
- Kohler Co.
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Jacuzzi Brands LLC
- Duravit AG
- Villeroy & Boch AG
- Geberit International AG
- American Bath Group
- RAK Ceramics PJSC
- Masco Corporation
- American Standard
- MTI Baths, Inc.
- MAAX Bath Inc.
- Aquatic
- Hydro Systems, Inc.
- Victoria + Albert Baths
- Kaldewei GmbH & Co. KG
- OVE Decors ULC
- Porcelanosa Grupo AIE
Développements industriels récents dans Marché des Baignoires
- Décembre 2025 : Villeroy & Boch et KASCHKASCH ont lancé la baignoire autoportante Antao. Fabriquée en composite minéral Quaryl®, la collection Antao présente une silhouette organique asymétrique, un remplissage intégré SilentFlow et une surface à toucher chaud dans des coloris incluant Morning Green et Stone White. Le lancement cible les segments résidentiel ultra-haut de gamme et hôtellerie de charme, où la différenciation des matériaux et la qualité tactile sont des critères clés.
- Juillet 2025 : Hydro Systems a lancé la baignoire autoportante Anson avec hydrothérapie intégrée. Le modèle de la collection Metro associe une esthétique inspirée des maisons de ville de Charleston à des options d'hydrothérapie Cold Plunge, Hydro Indulge et Thermal Air, construite en composite HydroLuxe™. Le lancement signale l'intention stratégique de Hydro Systems de concurrencer directement le segment des baignoires bien-être haut de gamme aux côtés de Kohler et Jacuzzi à l'intersection du design et du bain thérapeutique.
- Mai 2025 : Duravit a présenté la collection Balcoon par Patricia Urquiola. La gamme complète de salle de bains, incluant des baignoires en acrylique avec des bords ovales ergonomiques surélevés et des panneaux arrière intégraux, est positionnée dans les gammes de prix haut de gamme à milieu de gamme pour les contextes résidentiels et hôteliers. La collection intègre les technologies d'économie d'eau Minus Flow et Fresh Start, s'alignant sur les critères d'achat durables de plus en plus appliqués par les équipes d'approvisionnement des hôtels.
Périmètre du rapport mondial sur le marché des baignoires
Aperçu de la segmentation
| Baignoires autoportantes |
| Baignoires encastrées en alcôve |
| Baignoires à encastrer |
| Baignoires d'angle |
| Baignoires à porte d'entrée |
| Baignoires à remous |
| Autres types de produits |
| Acrylique |
| Fibre de verre |
| Fonte |
| Acier émaillé porcelaine |
| Surface solide et résine de pierre |
| Marbre reconstitué |
| Céramique et autres matériaux |
| Résidentiel | |
| Commercial | Hôtels et complexes hôteliers |
| Spas et centres de bien-être | |
| Établissements de santé et résidences pour personnes âgées | |
| Salles de sport et autres établissements commerciaux |
| B2C/Vente au détail | Grandes surfaces et magasins de bricolage |
| Magasins de détail spécialisés | |
| En ligne | |
| Autres canaux de distribution | |
| B2B/Direct auprès des fabricants |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Baignoires autoportantes | |
| Baignoires encastrées en alcôve | ||
| Baignoires à encastrer | ||
| Baignoires d'angle | ||
| Baignoires à porte d'entrée | ||
| Baignoires à remous | ||
| Autres types de produits | ||
| Par matériau | Acrylique | |
| Fibre de verre | ||
| Fonte | ||
| Acier émaillé porcelaine | ||
| Surface solide et résine de pierre | ||
| Marbre reconstitué | ||
| Céramique et autres matériaux | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtels et complexes hôteliers | |
| Spas et centres de bien-être | ||
| Établissements de santé et résidences pour personnes âgées | ||
| Salles de sport et autres établissements commerciaux | ||
| Par canal de distribution | B2C/Vente au détail | Grandes surfaces et magasins de bricolage |
| Magasins de détail spécialisés | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B/Direct auprès des fabricants | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur mondial des baignoires d'ici 2031 ?
Le marché mondial des baignoires devrait atteindre 17,42 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,73 % à partir de 2026. Les perspectives reflètent les besoins de remplacement dans les logements établis, les dépenses plus élevées pour les rénovations de salles de bains haut de gamme et les prescriptions commerciales des hôtels, spas, établissements de santé et résidences pour personnes âgées.
Quel type de produit de baignoire connaît la croissance la plus rapide ?
Les baignoires autoportantes devraient croître à un CAGR de 6,15 % jusqu'en 2031. Leur attrait provient des rénovations axées sur le bien-être, d'une utilisation plus profonde pour le trempage, des prescriptions hôtelières haut de gamme et de leur capacité à constituer un élément de design visible dans une salle de bains principale. Les baignoires en alcôve restent le produit leader en termes de part de marché.
Quel matériau domine la demande de baignoires ?
L'acrylique a dominé la demande avec une part de 43,56 % en 2025 car il permet des formes variées et reste compétitif en termes de coûts. Le renforcement composite et les formulations de polymères améliorées contribuent à étendre son adéquation aux produits grand public et de milieu de gamme. La surface solide et la résine de pierre constituent la catégorie de matériaux à la croissance la plus rapide.
Pourquoi les baignoires à porte d'entrée suscitent-elles un intérêt croissant ?
Les baignoires à porte d'entrée soutiennent les rénovations axées sur le vieillissement à domicile grâce à un accès à seuil bas, des barres d'appui, un drainage rapide et des fonctionnalités thérapeutiques. Elles peuvent servir les ménages, les établissements de santé et les résidences pour personnes âgées. Leur valeur est liée à la sécurité, au confort et au désir de rester dans un foyer familier.
Quelle région présente la plus forte demande de baignoires ?
L'Amérique du Nord a dominé la demande avec une part de 33,46 % en 2025, soutenue par une activité de rénovation et de remplacement bien établie. Sa demande inclut des produits à trempage haut de gamme et des formats accessibles. L'Asie-Pacifique devrait afficher la croissance régionale la plus rapide jusqu'en 2031, à mesure que les ménages urbains adoptent des équipements de salle de bains plus modernes.