
Badewannenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.82 Milliarden US-Dollar |
| Marktgröße (2031) | 17.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Badewannenmarkt Analyse von Mordor Intelligence
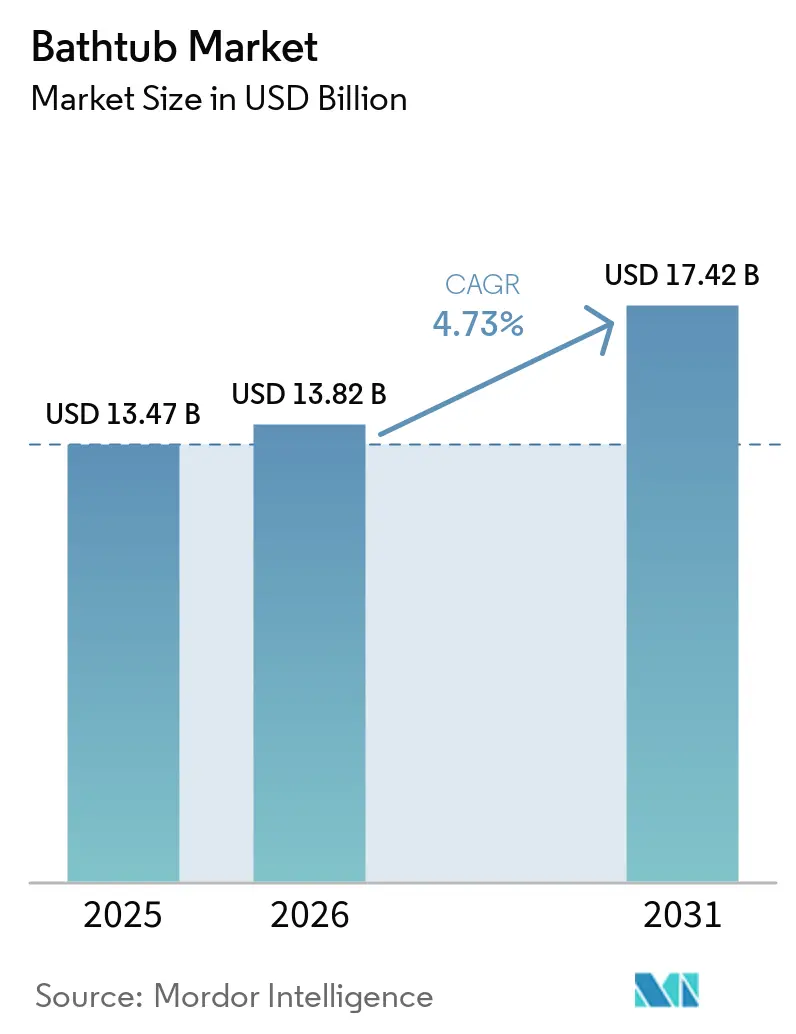
Die Größe des globalen Badewannenmarkts soll von 13,47 Milliarden USD im Jahr 2025 auf 13,82 Milliarden USD im Jahr 2026 wachsen und bis 2031 voraussichtlich 17,42 Milliarden USD erreichen, was einer CAGR von 4,73 % zwischen 2026 und 2031 entspricht. Die Ersatznachfrage in etablierten Wohnungsmärkten bleibt ein wesentlicher Treiber des globalen Badewannenmarkts, unterstützt durch alternde Wohninfrastruktur und anhaltende Badsanierungsaktivitäten. Renovierungsprojekte integrieren zunehmend höherwertige Badewannenformate, darunter freistehende, Einweich-, Hydrotherapie- und barrierefreie Modelle, da Hausbesitzer Komfort, Funktionalität und gestalterische Differenzierung priorisieren. Die wachsende Integration wellnessorientierter Merkmale in Wohnbäder unterstützt zusätzlich die Nachfrage nach Produkten, die Entspannung und therapeutische Badeerlebnisse fördern. Über den Wohnbereich hinaus liefert die Beschaffung in Hotellerie, Spa-, Gesundheits- und Seniorenwohneinrichtungen eine weitere Quelle der Marktnachfrage. Hohe Installationskosten und die zunehmende Präferenz für geräumige, begehbare Duschen schränken die Akzeptanz jedoch weiterhin ein, insbesondere in platzbeschränkten Wohnungen und kostensensiblen Renovierungsprojekten. Premium-Badewannenkategorien bleiben durch ihr Designappeal, spezialisierte Merkmale und die Ausrichtung auf wellnessorientierte Badezimmeraufwertungen vergleichsweise differenziert.
Wichtigste Erkenntnisse des Berichts
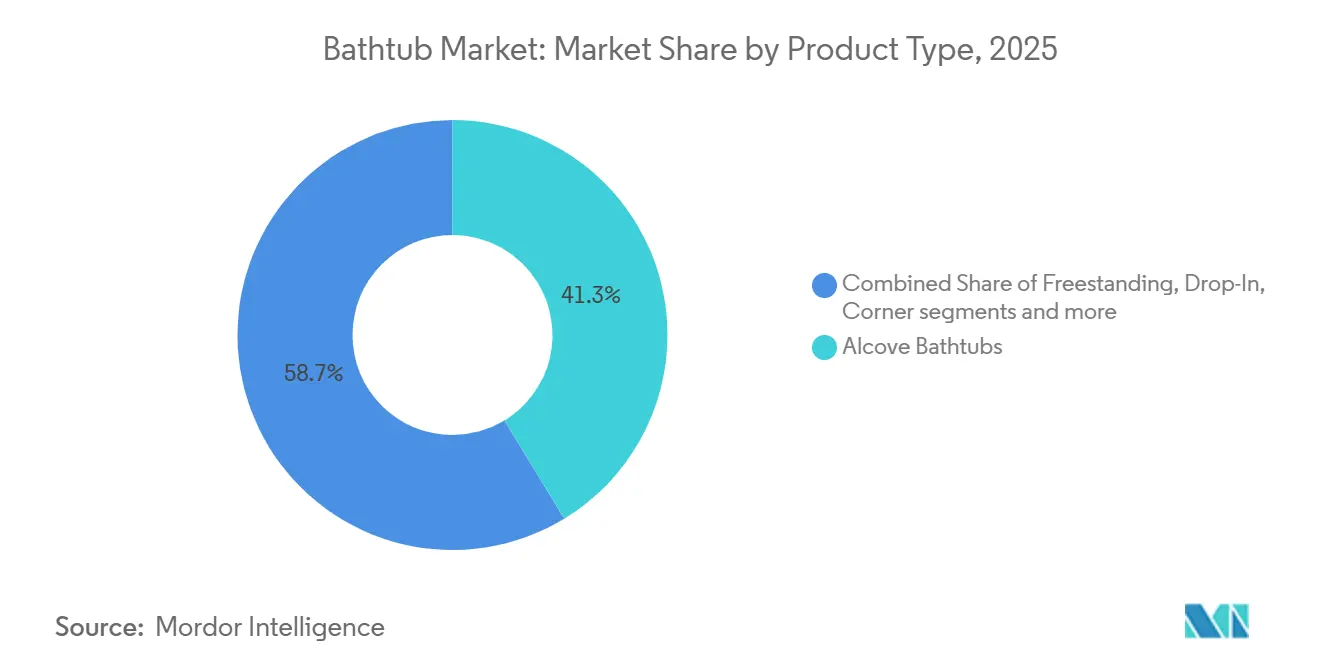
- Nach Produkttyp entfielen Alkoven-Badewannen im Jahr 2025 auf 41,25 % des Badewannenmarkts, während freistehende Badewannen bis 2031 voraussichtlich eine CAGR von 6,15 % verzeichnen werden.
- Nach Material entfiel Acryl im Jahr 2025 auf 43,56 % des Markts, während Solid Surface und Steinharz bis 2031 voraussichtlich eine CAGR von 6,47 % verzeichnen werden.
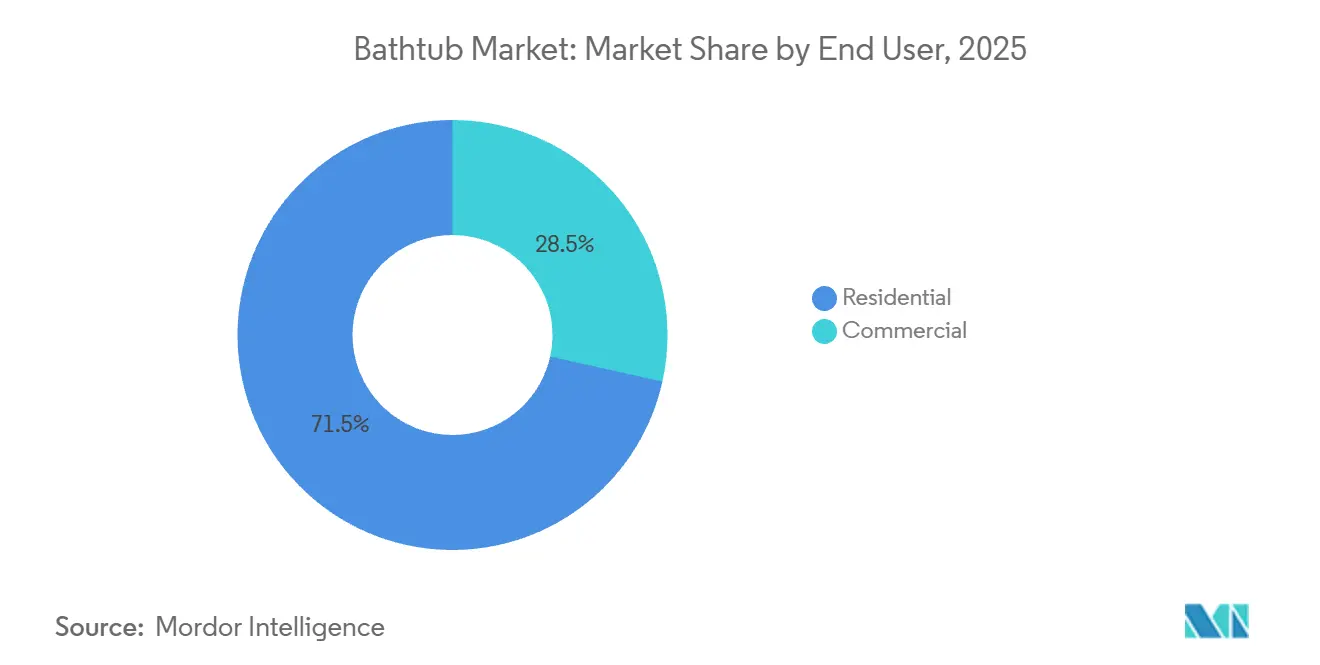
- Nach Endnutzer entfielen Wohnnutzer im Jahr 2025 auf 71,53 % der Nachfrage, während gewerbliche Nutzer bis 2031 voraussichtlich eine CAGR von 5,87 % verzeichnen werden.
- Nach Vertriebskanal entfielen B2C und Einzelhandel im Jahr 2025 auf 76,36 % der Nachfrage und sollen bis 2031 eine CAGR von 5,41 % verzeichnen.
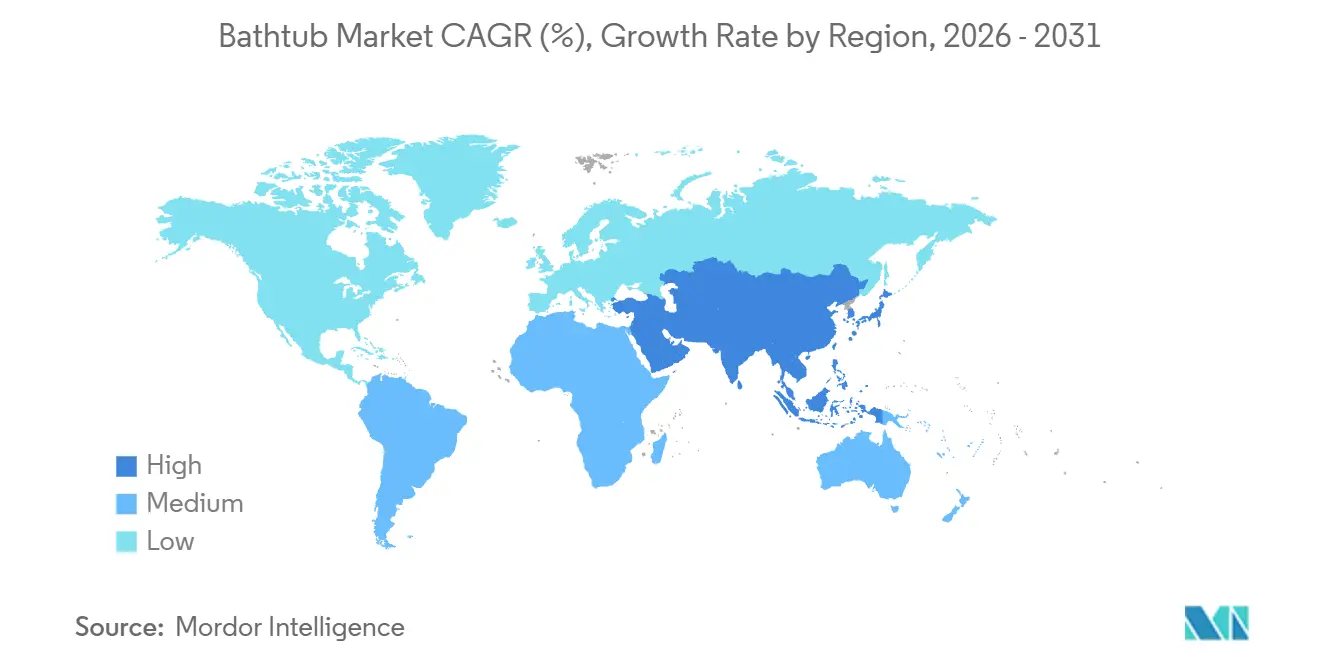
- Nach Geografie entfiel Nordamerika im Jahr 2025 auf 33,46 % der Nachfrage, während Asien-Pazifik bis 2031 voraussichtlich eine CAGR von 6,20 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Badsanierung und Ersatzzyklen | +1.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wellnessorientiertes Baden und Heimspa-Nachfrage | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Platzsparende Alkoven-Akzeptanz im städtischen Wohnungsbau | +0.5% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Hotellerie und Premium- Mehrfamilienbau | +0.6% | Naher Osten, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Altersgerechtes Wohnen und barrierefreie Badenachfrage | +0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Intelligentes Baden und personalisierte Hydrotherapiefunktionen | +0.3% | Global, mit frühen Gewinnen in Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Badsanierung und Ersatzzyklen treiben die Basisnachfrage
Heimverbesserung bleibt eine dauerhafte Nachfragequelle für den Badewannenmarkt in reifen Volkswirtschaften. Das Harvard Joint Center for Housing Studies prognostizierte die Renovierungsausgaben von Hausbesitzern auf 524 Milliarden USD Anfang 2026, unterstützt durch Genehmigungsaktivitäten und Verkäufe von Einfamilienhäusern[1]. Der Austausch von Badezimmerarmaturen wird durch das Alter des Wohnungsbestands und Renovierungszyklen unterstützt, die häufig Fliesen-, Sanitär- und Armaturenaufwertungen umfassen. Die National Kitchen & Bath Association berichtete, dass die Ausgaben für Küche und Bad in US-amerikanischen Privathaushalten voraussichtlich 235 Milliarden USD im Jahr 2025 erreichen würden. Hochwertige Badprojekte über 60.000 USD sollten voraussichtlich 22 % der Aktivitäten ausmachen und die Spezifikation von Premium-Badewannenformaten unterstützen[2].
Wellnessorientiertes Baden und Heimspa-Nachfrage gestalten den Produktmix neu
Wellnessorientiertes Badezimmerdesign verlagert die Nachfrage hin zu Produkten, die ein längeres Einweich- oder Hydrotherapieerlebnis bieten. Die National Kitchen & Bath Association berichtete, dass 70 % der Designer einen steigenden Bedarf an Einweichwannen im Zusammenhang mit körperlicher Erholung verzeichneten. Derselbe Bericht stellte fest, dass 72 % der Designer die Integration von Dampf- und Chromotherapie in Bäder und Duschen identifizierten[3]. Diese Präferenzen unterstützen freistehende, Whirlpool- und Einweichmodelle, die auf Komfort und Erholung statt auf routinemäßige Reinigung ausgerichtet werden können. Der Badewannenmarkt profitiert auch, wenn ein Hauptbadezimmer als separater persönlicher Raum und nicht als Nutzraum gestaltet wird. Diese Veränderung begünstigt designorientierte Produkte mit tieferen Becken, integrierten Steuerungen und markanten Materialoberflächen.
Hotellerie und Premium-Mehrfamilienbau erweitern die gewerbliche Spezifikation
Gewerbliche Projekte unterstützen den Badewannenmarkt dort, wo das Badezimmer direkt zum Gästeerlebnis und zur Positionierung der Immobilie beiträgt. Luxus- und gehobene Hotels spezifizieren häufig freistehende, Einweich- oder Hydrotherapieformate in höherem Maße als Economy-Objekte. Dies verschafft Herstellern Zugang zu Projekten mit längeren Planungszeiträumen und größeren Spezifikationswerten. Premium-Mehrfamilienentwicklungen nutzen ebenfalls Badezimmerarmaturen, um Einheiten in wettbewerbsintensiven städtischen Lagen zu differenzieren. In Saudi-Arabien haben Zieldestinationsprojekte im Bereich Hotellerie im Rahmen von Vision 2030 eine Nachfrage nach hochwertigen Sanitärprodukten und Badewannenprodukten geschaffen. Das Rosewood AMAALA-Projekt nannte Geberit, LAUFEN, Duravit und Kaldewei unter seinen Armaturenlieferanten.
Altersgerechtes Wohnen und barrierefreie Badenachfrage erschließen einen strukturellen Teilmarkt
Barrierefreie Produkte erweitern den Badewannenmarkt über diskretionäre Designaufwertungen hinaus. Begehbare Modelle nutzen niedrigschwelligen Einstieg, Haltegriffe, schnelle Entwässerung und Hydrotherapieoptionen zur Unterstützung von Haushaltssicherheit und Komfort. Das U.S. Census Bureau berichtete, dass die Bevölkerung im Alter von 65 Jahren und älter im Jahr 2024 61,2 Millionen erreichte, und die ältere Bevölkerung wächst weiter[4]. Altersgerechte Renovierungen können daher barrierefreie Produkte in selbstgenutzten Eigenheimen begünstigen. Gesundheits- und Seniorenwohneinrichtungen können ebenfalls begehbare Formate spezifizieren, wenn ältere Badezimmerinfrastruktur erneuert wird. Diese Nachfrage ist besonders relevant in Nordamerika und Europa, wo Renovierungsausgaben und ältere Hausbesitzerkohorten bedeutend sind.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations-, Sanitär- und Strukturmodifikationskosten | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Logistik für sperrige Produkte und Frachtexposition | -0.2% | Global, am stärksten in Exportmärkten | Mittelfristig (2–4 Jahre) |
| Substitution durch größere Duschen und platzsparende Alternativen | -0.3% | Europa, mit Ausstrahlungseffekten auf das städtische Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Lange Füll-, Ablass- und Reinigungszyklen bei barrierefreien und intelligenten Modellen | -0.1% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Strukturmodifikationskosten hemmen die Konversion im Einstiegssegment
Installationskosten bleiben ein Hemmnis für Badewannenkäufe im Einstiegs- und mittleren Preissegment. Ersatzprojekte können Sanitärarbeiten, Unterbodenverstärkungen sowie Fliesen- oder Verkleidungsarbeiten zusätzlich zu den Kosten der Wanne erfordern. Diese Zusatzarbeiten können die Gesamtprojektkosten in typischen Wohnumgebungen um 1.000 bis 5.000 USD oder mehr erhöhen. Der Renovierungssektor sieht sich zudem weiterhin mit Engpässen bei Fachkräften konfrontiert, was die Projektkosten erhöhen und Installationen verzögern kann. Begehbare Wannen können eine größere Installationsbelastung mit sich bringen, da spezialisierte Türdichtungen, Entwässerungssysteme und Strukturstützen erforderlich sind. Der Badewannenmarkt ist daher in einkommensschwächeren Haushalten stärker exponiert, wo die Installationskosten den Wert von Produktaufwertungen überwiegen können.
Duschensubstitution ist das dauerhafteste strukturelle Risiko für das Volumen
Größere begehbare Duschen und Nasszellen konkurrieren direkt mit Standard-Badewannenformaten im Neubau und bei Renovierungen. Dies zeigt sich am deutlichsten in kompakten städtischen Badezimmern, wo eine Dusche mehr nutzbare Bodenfläche bieten kann. In den Vereinigten Staaten berichteten laut der National Kitchen & Bath Association 53 % der Designer, Badewannen zu entfernen, um Platz für größere Duschen zu schaffen. Premium-freistehende, Einweich- und Hydrotherapieprodukte sind weniger direkter Substitution ausgesetzt, da sie einem separaten Wunsch nach Entspannung und visuellem Design entsprechen. Das Hemmnis konzentriert sich daher auf konventionelle Alkoven- und Bauträgerprodukte. Hersteller können die Exposition reduzieren, indem sie den Wellness-, Barrierefreiheits- und Designwert des Badewannenmarktangebots verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Alkoven führt die Ersatznachfrage an, während Freistehend das Premium-Segment prägtAlkoven-Badewannen hielten im Jahr 2025 einen Marktanteil von 41,25 % am Badewannenmarkt, unterstützt durch ihre Eignung für gängige Drei-Wand-Badezimmerlayouts. Sie bleiben eine praktische Wahl für Ersatzprojekte in Nordamerika und Europa. Ihr Installationsmaß eignet sich für Familienbäder, Mietwohnungen und kostensensible Renovierungsarbeiten. Eingelassene Wannen bedienen Käufer, die eine integrierte Fliesenverkleidung und ein fertiges Einbauaussehen wünschen. Eckmodelle bieten eine Option für Wohnungslayouts, bei denen eine diagonale Aufstellung die Nutzung begrenzter Bodenfläche verbessert.
Freistehende Badewannen sollen bis 2031 mit einer CAGR von 6,15 % wachsen, der schnellsten Rate unter den Produkttypen. Ihr Wachstum ist mit wellnessorientierten Neugestaltungen und Premium-Hotelleriespezifikationen verbunden. Einweichtiefe, skulpturale Form und Aufstellungsflexibilität machen diese Modelle in designorientierten Badezimmern prominent. Begehbare Wannen erfüllen funktionale Barrierefreiheitsbedürfnisse durch niedrigere Einstiegsschwellen und Sicherheitsmerkmale. Whirlpool-Wannen werden ebenfalls durch Hydrotherapie-, Chromotherapie- und Temperaturkontrollfunktionen als therapeutische Produkte neu positioniert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Acryl führt das Volumen an, während Solid Surface und Steinharz Wert aufbauenAcryl repräsentierte im Jahr 2025 43,56 % des Badewannenmarktanteils und ist damit die führende Materialkategorie. Seine Thermoformbarkeit unterstützt geschwungene Formen und schmale Ränder, die in freistehenden Modellen verwendet werden. Acryl bleibt zudem kostenwettbewerbsfähig für die Massen- und mittlere Preisklasse. Verstärkte Verbundstoffunterstützung und verbesserte Polymerformulierungen helfen, Bedenken hinsichtlich der Haltbarkeit zu begegnen. Fiberglas bedient weiterhin Alkoven-Installationen im Bauträgerbereich, wo geringeres Gewicht und niedrige Anfangskosten wichtig sind.
Solid Surface und Steinharz sollen bis 2031 mit einer CAGR von 6,47 % wachsen, was die Nachfrage nach Premium-Oberflächen und Wärmespeicherung widerspiegelt. Die Badewannenbranche nutzt diese Materialien, um Gewicht, Textur und individuelle Farboptionen anzubieten, die sich von Standard-Acryl unterscheiden. Ihr Einsatz in Premium-Wohnimmobilien und Hotellerieprojekten verbreitert die gewerbliche Nachfrage. Gusseisen behält seine Nachfrage dort, wo akustische Dämpfung, Wärmespeicherung und wahrgenommene Beständigkeit wichtig sind. Porzellan-emaillierter Stahl und kultivierter Marmor bleiben relevant in wertorientierten Ersatz- und integrierten Verkleidungsanwendungen.
Nach Endnutzer:
Wohnbereich behält das Volumen, während die gewerbliche Nutzung schneller wächstWohnnutzer machten im Jahr 2025 71,53 % der Nachfrage aus und machen den Heimrenovierungskanal zum Kern des Badewannenmarkts. Alternder Wohnungsbestand und Badezimmerersatzzyklen erhalten diese Basis aufrecht. Selbstnutzende Haushalte wählen bei vollständigen Renovierungen häufiger freistehende, Einweich- und begehbare Formate. Miet- und investoreneigene Immobilien priorisieren üblicherweise langlebige Alkovenprodukte mit geringerer Installationskomplexität. Haushaltspräferenzen für barrierefreies Baden unterstützen ebenfalls die Wohnraumnachfrage in älteren Hausbesitzergruppen.
Die gewerbliche Nachfrage soll bis 2031 mit einer CAGR von 5,87 % wachsen, unterstützt durch Hotels, Spas, Gesundheitseinrichtungen und Seniorenwohnimmobilien. Hotels und Resorts nutzen Premium-Badezimmerarmaturen als Teil des Zimmerdesigns und der Servicepositionierung. Spas und Wellnesszentren spezifizieren Einweich-, Hydrotherapie- und Kontrastbadeausstattung. Gesundheits- und Seniorenwohneinrichtungen aktualisieren veraltete Badezimmer mit Formaten, die Einstiegshürden reduzieren. Fitnessstudios und andere gewerbliche Einrichtungen fügen kleinere Volumina hinzu, da erholungsorientiertes Baden zunehmend angeboten wird.
Nach Vertriebskanal:
B2C und Einzelhandel bleiben zentral, während digitale Recherche die Kaufwege verändertB2C- und Einzelhandelskanäle hielten im Jahr 2025 76,36 % der Nachfrage und umfassen Heimwerkermärkte, spezialisierte Badfachhändler, Ausstellungsräume und Online-Händler. Der Kanal bietet Verbrauchern Zugang zu visuellem Vergleich, Designberatung und Installationsempfehlungen. Stationäre Geschäfte bleiben nützlich, um Oberflächen, Maßstab und Komfort vor dem Kauf zu prüfen. Fachhändler unterstützen auch Spezifikationsentscheidungen für Premium- und barrierefreie Produkte. B2B- und Direktkanäle bedienen Auftragnehmer, Hotels, Gesundheitskäufer und andere projektbasierte Kunden mit individuellen Anforderungen.
Der B2C- und Einzelhandelskanal soll bis 2031 mit einer CAGR von 5,41 % wachsen. Online-Recherche prägt zunehmend die Modellwahl, bevor ein Verbraucher einen Ausstellungsraum besucht. Hersteller mit detaillierten Produktvisualisierungen, technischen Zeichnungen und Raumplanungstools können diesen Prozess früher beeinflussen. Digitale Inhalte sind besonders wichtig für große Armaturen, da Kunden Sicherheit hinsichtlich Passform, Oberfläche und Installationsanforderungen benötigen. Der Badewannenmarkt kann profitieren, wenn die Online-Entdeckung mit einem lokalen Ausstellungsraum oder Installationsnetzwerk verbunden ist.
Geografische Analyse
Nordamerika Badewannenmarkt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 33,46 % am Badewannenmarkt, gestützt durch Renovierungsausgaben und einen großen Bestand an älteren Wohngebäuden. Die Vereinigten Staaten stellen den größten Anteil der regionalen Nachfrage, da Badezimmer-Renovierungen und Ersatzbeschaffungen gut etabliert sind. Die National Kitchen & Bath Association prognostizierte für die Vereinigten Staaten im Jahr 2025 Ausgaben für Wohnküchen und Badezimmer in Höhe von 235 Milliarden USD. Hochwertige Renovierungen fördern freistehende, Einweich- und barrierefreie Produkte. Kanada folgt ähnlichen Ersatzbeschaffungsmustern, insbesondere in städtischen und vorstädtischen selbstgenutzten Wohnimmobilien.
APAC Badewannenmarkt
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 6,2 % wachsen, der schnellsten regionalen Rate im Badewannenmarkt. Investitionen in den städtischen Wohnungsbau und das wachsende Verbraucherinteresse an modernen Badezimmerprodukten stützen den regionalen Ausblick. Indien entwickelt sich zu einem Markt für hochwertige Badsanierungen, einschließlich Produkten globaler Marken. Japan, Südkorea, Thailand, Vietnam und Indonesien unterstützen die regionale Nachfrage durch Renovierungsaktivitäten, designorientierte Upgrades und steigende Haushaltseinkommen.
EMEA und Südamerika Badewannenmarkt
Europa kombiniert renovierungsgetriebene Nachfrage in reifen Volkswirtschaften mit Erholungspotenzial in Spanien, Polen und der Benelux-Region. Die Substitution durch Duschen bleibt eine deutliche Einschränkung in kompakten Neubadbädern, während die Modernisierung von Bestandsimmobilien den Badewannenersatz unterstützt. Die Region Naher Osten und Afrika ist wichtig für hochwertige Hotelprojekte, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Dubais Grüne Bauvorschriften 2025 schreiben wassereffiziente Armaturen in neuen Wohn- und Hotelprojekten vor. Brasilien führt Südamerika an, während Chile und Peru eine stabilere Nachfrage nach hochwertigen Renovierungen bieten und die Akzeptanz in Afrika auf einkommensstärkere Wohnimmobilien konzentriert bleibt.
Wettbewerbslandschaft
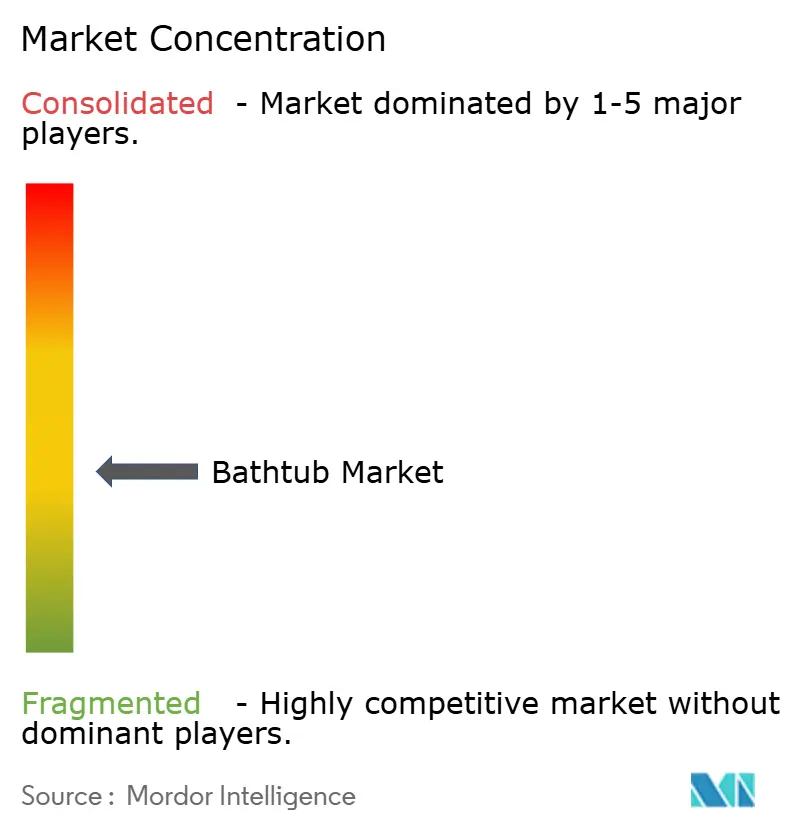
Der globale Badewannenmarkt ist fragmentiert, wobei internationale Hersteller neben regionalen Spezialisten konkurrieren. Kohler, TOTO, LIXIL und Roca verfügen über breite Portfolios über Produkttypen, Preispunkte und Geografien hinweg. Kaldewei, Duravit und Villeroy & Boch sind stark in Premium-europäischen Spezifikationskanälen positioniert. MTI Baths, Aquatic, Hydro Systems und American Bath Group bedienen den nordamerikanischen mittleren bis Premium-Wohnbereich. Jacuzzi behält eine starke Verbraucherbekanntheit bei Hydrotherapieprodukten.
Die Produktdifferenzierung konzentriert sich auf Materialinnovation, Wellnessfunktionen und anerkannte Designpartnerschaften. Solid-Surface-Verbundwerkstoffe, Mineralguss und Steinharz ermöglichen es Herstellern, Kunden zu bedienen, die eine hochwertige taktile Oberfläche suchen. Hydrotherapiedüsen, Chromotherapie und digitale Wassersteuerungen bieten funktionale Differenzierung über das Erscheinungsbild hinaus. Kohler stellte das Ice Bath by Kohler x Remedy Place auf der KBIS 2025 vor und erweiterte damit sein Portfolio in den erholungsorientierten Badebereich. Duravits Produktarbeit mit Antonio Citterio und Patricia Urquiola zeigt, wie etablierte Marken Designpartnerschaften nutzen, um die Premium-Spezifikationsattraktivität zu stärken.
Chancen konzentrieren sich dort, wo Barrierefreiheits- und Wellnessfunktionen sich überschneiden, insbesondere bei begehbaren Wannen mit therapeutischen Merkmalen. Mainstream-Marken und Barrierefreiheitsspezialisten bedienen derzeit unterschiedliche Teile dieser Nachfrage, was Raum für breitere Produktangebote lässt. Online-Kauf und Installationskoordination ist ein weiterer Bereich, in dem ein klares, zugängliches Kundenangebot noch in der Entwicklung ist. Hersteller müssen auch die Logistik für sperrige Produkte, Frachtexposition und Installationsunterstützung managen, um die Kundenkonversion zu erhalten.
Badewannenbranche Marktführer
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Jacuzzi Brands LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Badewannenmarkt Unternehmen in diesem Bericht
- Kohler Co.
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Jacuzzi Brands LLC
- Duravit AG
- Villeroy & Boch AG
- Geberit International AG
- American Bath Group
- RAK Ceramics PJSC
- Masco Corporation
- American Standard
- MTI Baths, Inc.
- MAAX Bath Inc.
- Aquatic
- Hydro Systems, Inc.
- Victoria + Albert Baths
- Kaldewei GmbH & Co. KG
- OVE Decors ULC
- Porcelanosa Grupo AIE
Neueste Industrielle Entwicklungen in Badewannenmarkt
- Dezember 2025: Villeroy & Boch und KASCHKASCH veröffentlichten die freistehende Badewanne Antao. Gefertigt aus dem Mineralverbundwerkstoff Quaryl®, zeichnet sich die Antao-Kollektion durch eine asymmetrische organische Silhouette, integrierte SilentFlow-Befüllung und eine warmfühlige Oberfläche in Farbtönen wie Morning Green und Stone White aus. Die Veröffentlichung zielt auf das Ultra-Premium-Wohn- und Boutique-Hotellerie-Segment ab, in dem Materialdifferenzierung und taktile Qualität entscheidende Kriterien sind.
- Juli 2025: Hydro Systems brachte die freistehende Wanne Anson mit integrierter Hydrotherapie auf den Markt. Das Modell der Metro Collection verbindet von Charlestoner Stadthäusern inspirierte Ästhetik mit den Hydrotherapieoptionen Cold Plunge, Hydro Indulge und Thermal Air und ist aus dem HydroLuxe™-Verbundwerkstoff gefertigt. Die Markteinführung signalisiert die strategische Absicht von Hydro Systems, im Premium-Wellness-Wannensegment direkt neben Kohler und Jacuzzi an der Schnittstelle von Design und therapeutischem Baden zu konkurrieren.
- Mai 2025: Duravit stellte die Balcoon-Kollektion von Patricia Urquiola vor. Das vollständige Badezimmersortiment, einschließlich Acrylbadewannen mit ergonomischen ovalen erhöhten Rändern und integrierten Rückwandpaneelen, ist im Premium-bis-mittleren Preissegment für Wohn- und Hotellerieanwendungen positioniert. Die Kollektion integriert die wassersparenden Armaturentechnologien Minus Flow und Fresh Start und entspricht damit den Nachhaltigkeitseinkaufskriterien, die zunehmend von Hoteleinkaufsteams angewendet werden.
Globaler Badewannenmarkt Berichtsumfang
Segmentierungsübersicht
| Freistehende Badewannen |
| Alkoven-Badewannen |
| Eingelassene Badewannen |
| Eck-Badewannen |
| Begehbare Badewannen |
| Whirlpool-Badewannen |
| Sonstige Produkttypen |
| Acryl |
| Fiberglas |
| Gusseisen |
| Porzellan-emaillierter Stahl |
| Solid Surface und Steinharz |
| Kultivierter Marmor |
| Keramik und sonstige Materialien |
| Wohnbereich | |
| Gewerbe | Hotels und Resorts |
| Spas und Wellnesszentren | |
| Gesundheitswesen und Seniorenwohnen | |
| Fitnessstudios und sonstige gewerbliche Einrichtungen |
| B2C/Einzelhandel | Großmärkte & Heimwerkermärkte |
| Spezialisierte Einzelhandelsgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Direktvertrieb vom Hersteller |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Rest von Asien-Pazifik | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten & Afrika |
| Nach Produkttyp | Freistehende Badewannen | |
| Alkoven-Badewannen | ||
| Eingelassene Badewannen | ||
| Eck-Badewannen | ||
| Begehbare Badewannen | ||
| Whirlpool-Badewannen | ||
| Sonstige Produkttypen | ||
| Nach Material | Acryl | |
| Fiberglas | ||
| Gusseisen | ||
| Porzellan-emaillierter Stahl | ||
| Solid Surface und Steinharz | ||
| Kultivierter Marmor | ||
| Keramik und sonstige Materialien | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Resorts | |
| Spas und Wellnesszentren | ||
| Gesundheitswesen und Seniorenwohnen | ||
| Fitnessstudios und sonstige gewerbliche Einrichtungen | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Großmärkte & Heimwerkermärkte |
| Spezialisierte Einzelhandelsgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Direktvertrieb vom Hersteller | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Rest von Asien-Pazifik | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten & Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Badewannensektor bis 2031 erreichen?
Der globale Badewannenmarkt soll bis 2031 einen Wert von 17,42 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,73 % wachsen. Der Ausblick spiegelt den Ersatzbedarf in etablierten Häusern, höhere Ausgaben für Premium-Badezimmeraufwertungen sowie gewerbliche Spezifikationen von Hotels, Spas, Gesundheitseinrichtungen und Seniorenwohnimmobilien wider.
Welcher Badewannen-Produkttyp wächst am schnellsten?
Freistehende Badewannen sollen bis 2031 mit einer CAGR von 6,15 % wachsen. Ihre Attraktivität ergibt sich aus wellnessorientierten Renovierungen, tieferem Einweichgebrauch, Premium-Hotelleriespezifikationen und der Fähigkeit, als sichtbares Designmerkmal in einem Hauptbadezimmer zu fungieren. Alkoven-Wannen bleiben das führende Produkt nach Marktanteil.
Welches Material führt die Badewannennachfrage an?
Acryl führte die Nachfrage im Jahr 2025 mit einem Anteil von 43,56 % an, da es vielfältige Formen unterstützt und kostenwettbewerbsfähig bleibt. Verstärkte Unterstützung und verbesserte Polymerformulierungen helfen, seine Eignung für Massen- und mittlere Preisklassenprodukte zu erweitern. Solid Surface und Steinharz sind die am schnellsten wachsende Materialkategorie.
Warum gewinnen begehbare Badewannen an Aufmerksamkeit?
Begehbare Wannen unterstützen altersgerechte Renovierungen durch niedrigschwelligen Zugang, Haltegriffe, schnelle Entwässerung und therapeutische Merkmale. Sie können Haushalte, Gesundheitseinrichtungen und Seniorenwohnimmobilien bedienen. Ihr Wert ist mit Sicherheit, Komfort und dem Wunsch verbunden, in einem vertrauten Zuhause zu bleiben.
Welche Region hat die größte Badewannennachfrage?
Nordamerika führte die Nachfrage im Jahr 2025 mit einem Anteil von 33,46 % an, unterstützt durch etablierte Renovierungs- und Ersatzaktivitäten. Die Nachfrage umfasst Premium-Einweichprodukte und barrierefreie Formate. Asien-Pazifik soll bis 2031 das schnellste regionale Wachstum verzeichnen, da städtische Haushalte modernere Badezimmerarmaturen übernehmen.