
Tamaño y Participación del Mercado de Bañeras
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
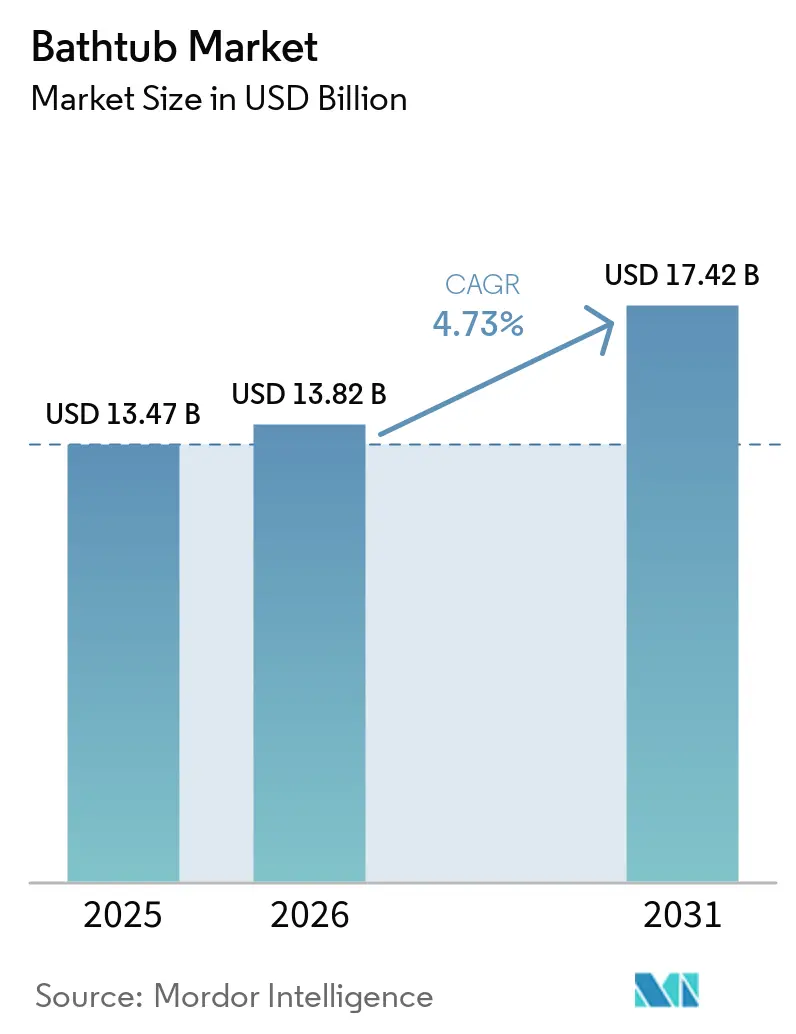
| Tamaño del Mercado (2026) | 13.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
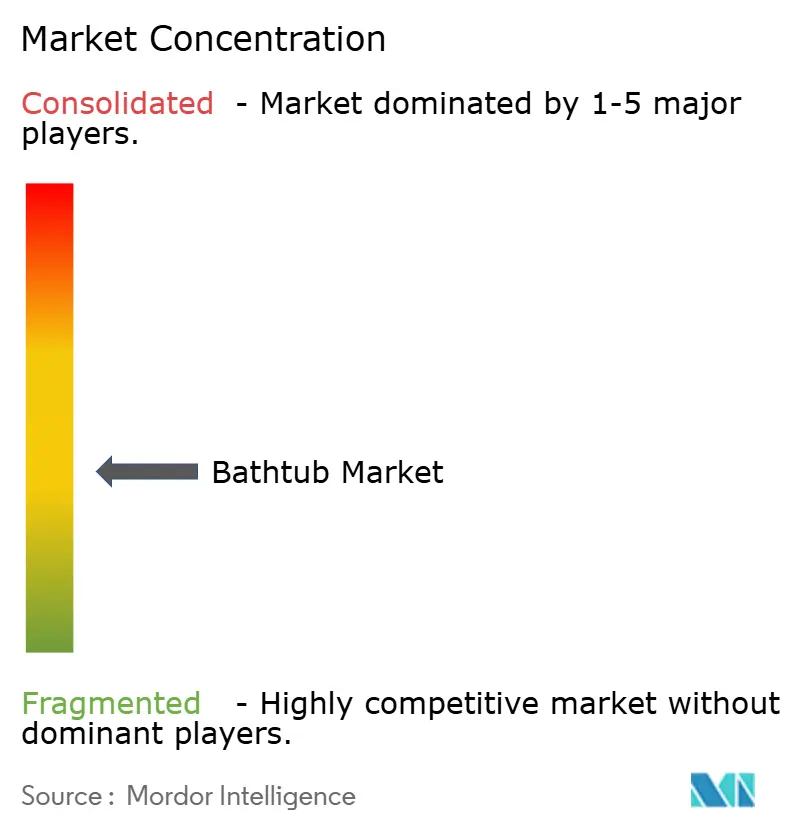
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bañeras por Mordor Intelligence
Se proyecta que el tamaño del mercado global de bañeras se expanda desde 13,47 mil millones de USD en 2025 hasta 13,82 mil millones de USD en 2026, y se prevé que alcance los 17,42 mil millones de USD en 2031, registrando una CAGR del 4,73% entre 2026 y 2031. La demanda de reemplazo en los mercados de vivienda consolidados sigue siendo un factor clave para el mercado global de bañeras, respaldada por la antigüedad de la infraestructura residencial y la continua actividad de renovación de baños. Los proyectos de renovación incorporan cada vez más formatos de bañeras de mayor valor, incluidos modelos independientes, de inmersión, de hidroterapia y accesibles, ya que los propietarios priorizan la comodidad, la funcionalidad y la diferenciación en el diseño. La creciente integración de características orientadas al bienestar en los baños residenciales respalda aún más la demanda de productos que mejoran la relajación y las experiencias de baño terapéutico. Más allá de las aplicaciones residenciales, las adquisiciones en instalaciones de hostelería, spas, atención sanitaria y residencias para personas mayores constituyen una fuente adicional de demanda del mercado. Sin embargo, los elevados costes de instalación y la creciente preferencia por duchas amplias con entrada accesible siguen limitando la adopción, especialmente en viviendas con espacio reducido y proyectos de renovación sensibles al coste. Las categorías de bañeras de gama alta se mantienen comparativamente diferenciadas por su atractivo de diseño, características especializadas y alineación con las reformas de baño orientadas al bienestar.
Conclusiones Clave del Informe
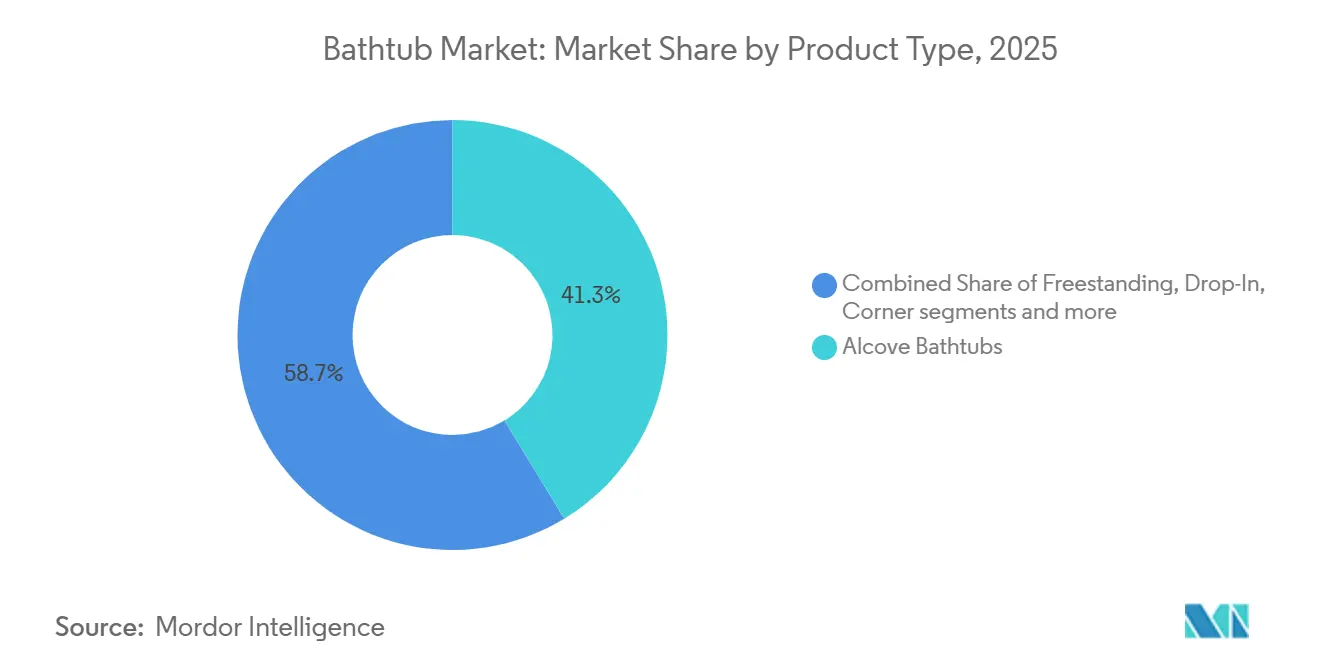
- Por tipo de producto, las bañeras empotradas representaron el 41,25% del mercado de bañeras en 2025, mientras que se proyecta que las bañeras independientes registren una CAGR del 6,15% hasta 2031.
- Por material, el acrílico representó el 43,56% del mercado en 2025, mientras que se proyecta que la superficie sólida y la resina de piedra registren una CAGR del 6,47% hasta 2031.
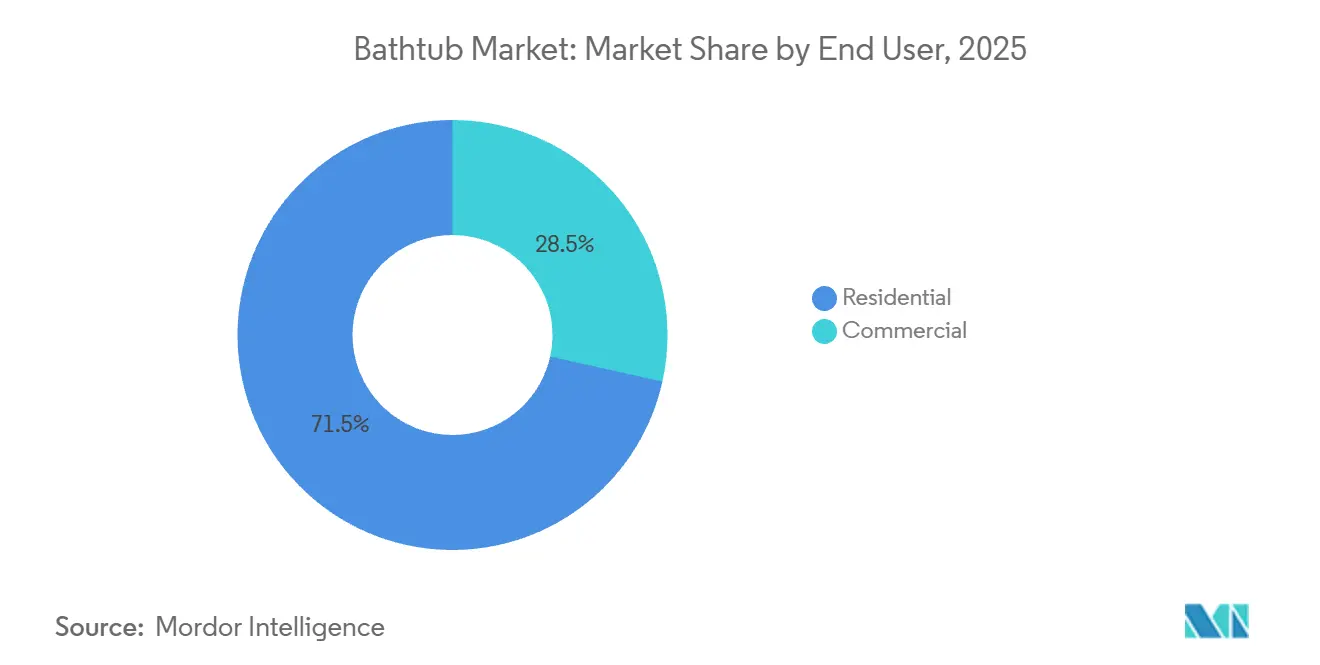
- Por usuario final, los usuarios residenciales representaron el 71,53% de la demanda en 2025, mientras que se proyecta que los usuarios comerciales registren una CAGR del 5,87% hasta 2031.
- Por canal de distribución, B2C y minorista representaron el 76,36% de la demanda en 2025 y se proyecta que registren una CAGR del 5,41% hasta 2031.
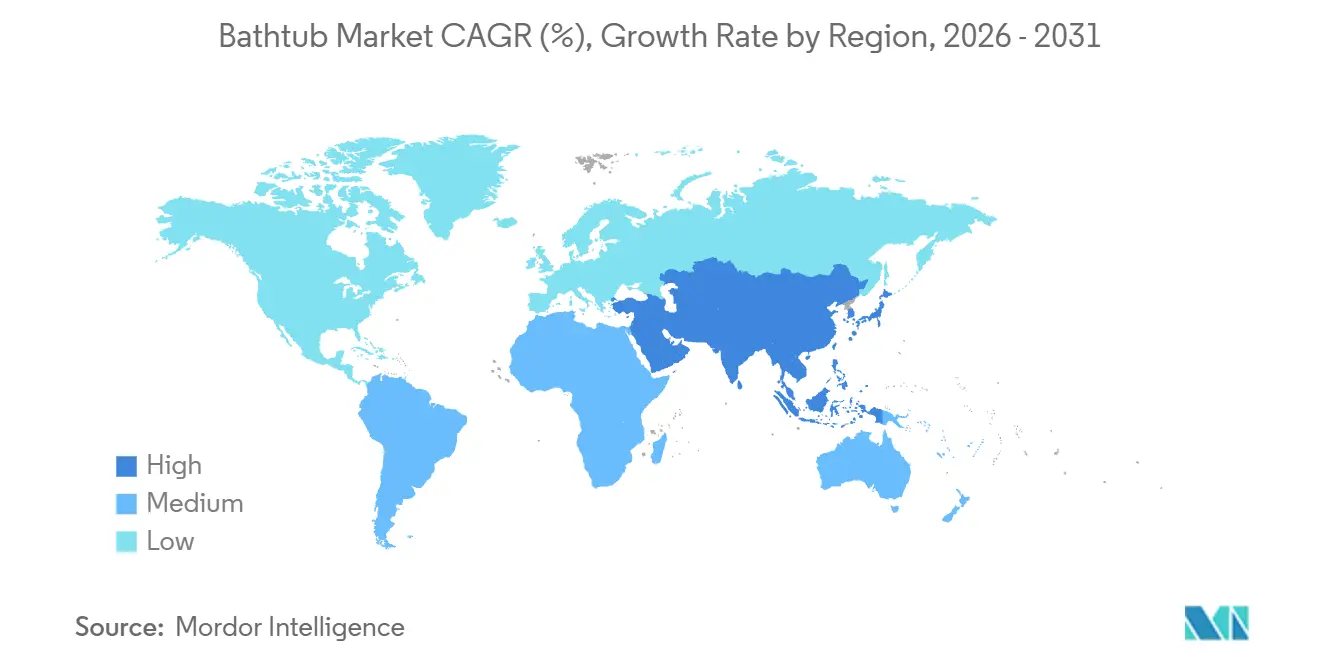
- Por geografía, América del Norte representó el 33,46% de la demanda en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 6,20% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Remodelación de Baños y Reemplazo | +1.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Baño Orientado al Bienestar y Demanda de Spa en el Hogar | +1.0% | Global | Mediano plazo (2-4 años) |
| Adopción de Bañeras Empotradas Eficientes en Espacio en Viviendas Urbanas | +0.5% | Núcleo de Asia-Pacífico, con expansión a América del Sur | Mediano plazo (2-4 años) |
| Construcción Hotelera y Residencial Multifamiliar Premium | +0.6% | Oriente Medio, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Envejecimiento en el Hogar y Demanda de Baño Accesible | +0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Baño Inteligente y Características de Hidroterapia Personalizada | +0.3% | Global, con ganancias tempranas en América del Norte y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Ciclos de Remodelación y Reemplazo de Baños Impulsan la Demanda Base
La mejora del hogar sigue siendo una fuente duradera de demanda para el mercado de bañeras en las economías maduras. El Centro Conjunto de Estudios de Vivienda de Harvard proyectó el gasto en remodelación de propietarios en 524 mil millones de USD a principios de 2026, respaldado por la actividad de permisos y las ventas de viviendas unifamiliares[1]. El reemplazo de accesorios de baño está respaldado por la antigüedad del parque de viviendas y los ciclos de renovación que a menudo incluyen mejoras en azulejos, fontanería y accesorios. La Asociación Nacional de Cocinas y Baños informó que se esperaba que el gasto residencial en cocinas y baños en Estados Unidos alcanzara los 235 mil millones de USD en 2025. Se esperaba que los proyectos de baño de alto valor por encima de los 60.000 USD representaran el 22% de la actividad, respaldando la especificación de formatos de bañeras premium[2].
El Baño Orientado al Bienestar y la Demanda de Spa en el Hogar Reconfiguran la Mezcla de Productos
El diseño de baños orientado al bienestar desplaza la demanda hacia productos que ofrecen una experiencia de inmersión o hidroterapia más prolongada. La Asociación Nacional de Cocinas y Baños informó que el 70% de los diseñadores observó un aumento en las solicitudes de bañeras de inmersión vinculadas a la recuperación física. El mismo informe encontró que el 72% de los diseñadores identificó la integración de vapor y cromoterapia en baños y duchas[3]. Estas preferencias respaldan los modelos independientes, de hidromasaje y de inmersión, que pueden posicionarse en torno a la comodidad y la recuperación en lugar de la higiene rutinaria. El mercado de bañeras también se beneficia cuando el baño principal se diseña como un espacio personal separado en lugar de una sala de servicio. Este cambio favorece los productos de diseño con cubetas más profundas, controles integrados y acabados de materiales distintivos.
La Construcción Hotelera y Residencial Multifamiliar Premium Amplía la Especificación Comercial
Los proyectos comerciales respaldan el mercado de bañeras cuando el baño contribuye directamente a la experiencia del huésped y al posicionamiento de la propiedad. Los hoteles de lujo y de categoría superior suelen especificar formatos independientes, de inmersión o de hidroterapia a una tasa más alta que las propiedades de economía. Esto da a los fabricantes acceso a proyectos con períodos de planificación más largos y mayores valores de especificación. Los desarrollos residenciales multifamiliares premium también utilizan accesorios de baño para diferenciar unidades en ubicaciones urbanas competitivas. En Arabia Saudita, los proyectos de hostelería de destino vinculados a la Visión 2030 han generado demanda de sanitarios y productos de bañeras de alta especificación. El proyecto Rosewood AMAALA nombró a Geberit, LAUFEN, Duravit y Kaldewei entre sus proveedores de accesorios.
El Envejecimiento en el Hogar y la Demanda de Baño Accesible Abren un Submercado Estructural
Los productos accesibles amplían el mercado de bañeras más allá de las mejoras de diseño discrecionales. Los modelos con entrada accesible utilizan umbrales de entrada bajos, barras de apoyo, drenaje rápido y opciones de hidroterapia para apoyar la seguridad y el confort del hogar. La Oficina del Censo de los Estados Unidos informó que la población de 65 años o más alcanzó los 61,2 millones en 2024, y la población mayor continúa creciendo[4]. Las renovaciones para el envejecimiento en el hogar pueden, por tanto, favorecer los productos accesibles en viviendas ocupadas por sus propietarios. Las instalaciones sanitarias y de vida para personas mayores también pueden especificar formatos con entrada accesible al actualizar infraestructuras de baño más antiguas. Esta demanda es especialmente relevante en América del Norte y Europa, donde el gasto en renovación y los grupos de propietarios de mayor edad son significativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costes de Instalación, Fontanería y Modificación Estructural | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Logística de Productos Voluminosos y Exposición al Flete | -0.2% | Global, más agudo en mercados de exportación | Mediano plazo (2-4 años) |
| Sustitución por Duchas Más Grandes y Alternativas que Ahorran Espacio | -0.3% | Europa, con expansión a Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Ciclos Largos de Llenado, Drenaje y Limpieza en Modelos Accesibles e Inteligentes | -0.1% | América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costes de Instalación y Modificación Estructural Comprimen la Conversión en el Segmento de Entrada
Los costes de instalación siguen siendo una restricción para las compras de bañeras de entrada y precio medio. Los proyectos de reemplazo pueden requerir cambios en la fontanería, refuerzo del subsuelo y trabajo en azulejos o revestimientos además del coste de la bañera. Estas adiciones pueden elevar el coste total del proyecto entre 1.000 y 5.000 USD o más en entornos residenciales típicos. El sector de la remodelación también continúa enfrentando restricciones de mano de obra cualificada, lo que puede aumentar los costes del proyecto y retrasar las instalaciones. Las bañeras con entrada accesible pueden conllevar una mayor carga de instalación debido a los sellos de puerta especializados, los sistemas de drenaje y el soporte estructural. El mercado de bañeras está, por tanto, más expuesto en los hogares de menores ingresos, donde el coste de instalación puede superar el valor de las mejoras del producto.
La Sustitución por Duchas es el Riesgo Estructural más Duradero para el Volumen
Las duchas con entrada accesible más grandes y los cuartos de baño húmedos compiten directamente con los formatos estándar de bañeras en la nueva construcción y las renovaciones. Esto es más evidente en los baños urbanos compactos, donde una ducha puede proporcionar más área útil de suelo. En Estados Unidos, el 53% de los diseñadores informó que eliminaba bañeras para crear espacio para duchas más grandes, según la Asociación Nacional de Cocinas y Baños. Los productos independientes, de inmersión e hidroterapia de gama alta enfrentan una sustitución directa menor porque satisfacen un deseo separado de relajación y diseño visual. La restricción se concentra, por tanto, en los productos empotrados convencionales y de construcción estándar. Los fabricantes pueden reducir la exposición mejorando el valor de bienestar, accesibilidad y diseño de la oferta del mercado de bañeras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Empotradas Lideran la Demanda de Reemplazo, Mientras que las Independientes Configuran el Segmento PremiumLas bañeras empotradas representaron el 41,25% de la participación del mercado de bañeras en 2025, respaldadas por su adaptación a los diseños de baño comunes de tres paredes. Siguen siendo una opción práctica para los proyectos de reemplazo en América del Norte y Europa. Su huella de instalación se adapta a los baños familiares, viviendas de alquiler y trabajos de renovación sensibles al coste. Las bañeras encastradas sirven a los compradores que desean un revestimiento de azulejos integrado y un aspecto empotrado acabado. Los modelos de esquina ofrecen una opción para los diseños de apartamentos donde la colocación diagonal mejora el uso del espacio limitado en el suelo.
Se prevé que las bañeras independientes crezcan a una CAGR del 6,15% hasta 2031, la tasa más rápida entre los tipos de productos. Su crecimiento está vinculado a los rediseños orientados al bienestar y las especificaciones de hostelería premium. La profundidad de inmersión, la forma escultórica y la flexibilidad de colocación hacen que estos modelos sean prominentes en los baños de diseño. Las bañeras con entrada accesible satisfacen las necesidades funcionales de accesibilidad a través de umbrales de entrada más bajos y características de seguridad. Las bañeras de hidromasaje también se están reposicionando como productos terapéuticos a través de funciones de hidroterapia, cromoterapia y temperatura controlada.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Material:
El Acrílico Lidera el Volumen, Mientras que la Superficie Sólida y la Resina de Piedra Generan ValorEl acrílico representó el 43,56% de la participación del mercado de bañeras en 2025, convirtiéndolo en la categoría de material líder. Su termoformabilidad admite formas curvas y bordes delgados utilizados en los modelos independientes. El acrílico también sigue siendo competitivo en costes para la producción masiva y de gama media. El respaldo compuesto reforzado y las formulaciones de polímeros mejoradas ayudan a abordar las preocupaciones sobre la durabilidad. La fibra de vidrio continúa sirviendo a las instalaciones empotradas de construcción estándar donde el menor peso y el bajo coste inicial son importantes.
Se prevé que la superficie sólida y la resina de piedra crezcan a una CAGR del 6,47% hasta 2031, reflejando la demanda de acabados premium y retención de calor. La industria de bañeras utiliza estos materiales para ofrecer opciones de peso, textura y color personalizado que difieren del acrílico estándar. Su uso en residencias premium y proyectos de hostelería amplía la demanda comercial. El hierro fundido mantiene la demanda donde importan la amortiguación acústica, la retención de calor y la percepción de permanencia. El acero esmaltado con porcelana y el mármol cultivado siguen siendo relevantes en aplicaciones de reemplazo orientadas al valor y de revestimiento integrado.
Por Usuario Final:
El Residencial Mantiene el Volumen, Mientras que el Uso Comercial se Expande Más RápidoLos usuarios residenciales representaron el 71,53% de la demanda en 2025, convirtiendo el canal de renovación del hogar en el núcleo del mercado de bañeras. El envejecimiento del parque de viviendas y los ciclos de reemplazo de baños sostienen esta base. Los hogares ocupados por sus propietarios tienen más probabilidades de seleccionar formatos independientes, de inmersión y con entrada accesible durante las renovaciones completas. Las propiedades de alquiler e inversión priorizan comúnmente los productos empotrados duraderos con menor complejidad de instalación. Las preferencias del hogar por el baño accesible también respaldan la demanda residencial en los grupos de propietarios de mayor edad.
Se prevé que la demanda comercial crezca a una CAGR del 5,87% hasta 2031, respaldada por hoteles, spas, instalaciones sanitarias y propiedades de vida para personas mayores. Los hoteles y centros turísticos utilizan accesorios de baño premium como parte del diseño de las habitaciones y el posicionamiento del servicio. Los spas y centros de bienestar especifican equipos de inmersión, hidroterapia y baño de contraste. Las instalaciones sanitarias y de vida para personas mayores están actualizando los baños heredados con formatos que reducen las barreras de entrada. Los gimnasios y otras instalaciones comerciales añaden volúmenes menores a medida que el baño orientado a la recuperación se ofrece más ampliamente.
Por Canal de Distribución:
B2C y Minorista Siguen siendo Centrales, Mientras que la Investigación Digital Cambia los Caminos de CompraLos canales B2C y minorista representaron el 76,36% de la demanda en 2025, cubriendo tiendas de mejoras para el hogar, minoristas especializados en baños, salas de exposición y minoristas en línea. El canal ofrece a los consumidores acceso a comparación visual, asesoramiento de diseño y referencias de instalación. Las tiendas físicas siguen siendo útiles para inspeccionar acabados, escala y comodidad antes de la compra. Los minoristas especializados también apoyan las decisiones de especificación para productos premium y accesibles. Los canales B2B y directos sirven a contratistas, hoteles, compradores de atención sanitaria y otros clientes basados en proyectos con requisitos personalizados.
Se prevé que el canal B2C y minorista crezca a una CAGR del 5,41% hasta 2031. La investigación en línea da forma cada vez más a la elección del modelo antes de que un consumidor visite una sala de exposición. Los fabricantes con imágenes detalladas de productos, planos técnicos y herramientas de planificación de espacios pueden influir en este proceso antes. El contenido digital es particularmente importante para los accesorios de gran tamaño porque los clientes necesitan confianza en el ajuste, el acabado y los requisitos de instalación. El mercado de bañeras puede beneficiarse cuando el descubrimiento en línea está conectado a una sala de exposición local o a una red de instalación.
Análisis Geográfico
Mercado de Bañeras en América del Norte
América del Norte concentró el 33,46% de la cuota del mercado de baeras en 2025, impulsada por el gasto en renovaciones y una amplia base instalada de viviendas envejecidas. Estados Unidos representa la mayor parte de la demanda regional, dado que la remodelación y sustitución de baños es una actividad bien consolidada. La Asociación Nacional de Cocinas y Baños proyectó un gasto residencial en cocinas y baños en Estados Unidos de 235 mil millones de USD en 2025. Las renovaciones de mayor valor impulsan los productos de bañeras exentas, de inmersión y accesibles. Canadá sigue patrones de sustitución similares, especialmente en viviendas de propietarios en zonas urbanas y suburbanas.
Mercado de Bañeras en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,2% hasta 2031, la tasa regional más alta del mercado de bañeras. La inversión en vivienda urbana y el creciente interés de los consumidores en productos modernos para el baño respaldan las perspectivas regionales. India está emergiendo como un mercado para la renovación de baños de gama alta, incluidos productos de marcas globales. Japón, Corea del Sur, Tailandia, Vietnam e Indonesia sostienen la demanda regional a través de la actividad de renovación, actualizaciones orientadas al diseño y el crecimiento de los ingresos de los hogares.
Mercado de Bañeras en EMEA y América del Sur
Europa combina una demanda impulsada por la renovación en economías maduras con potencial de recuperación en España, Polonia y la región del Benelux. La sustitución por duchas sigue siendo una limitación clara en los baños de nueva construcción de dimensiones reducidas, mientras que la modernización de viviendas existentes respalda la sustitución de bañeras. La región de Oriente Medio y África es relevante para proyectos de hostelería de alta especificación, especialmente en Arabia Saudita y los Emiratos Árabes Unidos. Las Regulaciones de Construcción Verde de Dubái para 2025 exigen instalaciones de uso eficiente del agua en nuevos proyectos residenciales y de hostelería. Brasil lidera América del Sur, mientras que Chile y Perú ofrecen una demanda de renovación premium más estable, y la adopción en África sigue concentrada en viviendas de ingresos más altos.
Panorama Competitivo
El mercado global de bañeras está fragmentado, con fabricantes internacionales que compiten junto a especialistas regionales. Kohler, TOTO, LIXIL y Roca tienen amplias carteras de productos en tipos de productos, rangos de precios y geografías. Kaldewei, Duravit y Villeroy & Boch están fuertemente posicionados en los canales de especificación europeos premium. MTI Baths, Aquatic, Hydro Systems y American Bath Group sirven al espacio residencial de gama media a premium de América del Norte. Jacuzzi mantiene un fuerte reconocimiento de los consumidores en productos de hidroterapia.
La diferenciación de productos se centra en la innovación de materiales, las características de bienestar y las asociaciones de diseño reconocidas. Los compuestos de superficie sólida, el mineral fundido y la resina de piedra permiten a los fabricantes atender a los clientes que buscan un acabado táctil premium. Los chorros de hidroterapia, la cromoterapia y los controles digitales del agua proporcionan diferenciación funcional más allá de la apariencia. Kohler presentó el Ice Bath by Kohler x Remedy Place en KBIS 2025, ampliando su cartera hacia el baño orientado a la recuperación. El trabajo de producto de Duravit con Antonio Citterio y Patricia Urquiola muestra cómo las marcas establecidas utilizan las asociaciones de diseño para fortalecer el atractivo de especificación premium.
Las oportunidades se concentran donde las funciones de accesibilidad y bienestar se superponen, particularmente en bañeras con entrada accesible con características terapéuticas. Las marcas principales y los especialistas en accesibilidad actualmente sirven a diferentes partes de esta demanda, dejando espacio para proposiciones de productos más amplias. La compra en línea y la coordinación de la instalación es otra área donde una oferta clara y accesible al cliente todavía se está desarrollando. Los fabricantes también necesitan gestionar la logística de productos voluminosos, la exposición al flete y el soporte de instalación para preservar la conversión de clientes.
Líderes de la Industria de Bañeras
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Jacuzzi Brands LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bañeras Empresas cubiertas en este informe
- Kohler Co.
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Jacuzzi Brands LLC
- Duravit AG
- Villeroy & Boch AG
- Geberit International AG
- American Bath Group
- RAK Ceramics PJSC
- Masco Corporation
- American Standard
- MTI Baths, Inc.
- MAAX Bath Inc.
- Aquatic
- Hydro Systems, Inc.
- Victoria + Albert Baths
- Kaldewei GmbH & Co. KG
- OVE Decors ULC
- Porcelanosa Grupo AIE
Desarrollos recientes de la industria en Mercado de Bañeras
- Diciembre de 2025: Villeroy & Boch y KASCHKASCH lanzaron la bañera independiente Antao. Fabricada en compuesto mineral Quaryl®, la colección Antao presenta una silueta orgánica asimétrica, llenado integrado SilentFlow y una superficie de tacto cálido en colores que incluyen Morning Green y Stone White. El lanzamiento apunta a los segmentos residenciales ultra-premium y de hostelería boutique, donde la diferenciación de materiales y la calidad táctil son criterios clave.
- Julio de 2025: Hydro Systems lanzó la bañera independiente Anson con hidroterapia integrada. El modelo de la Colección Metro combina una estética inspirada en las casas adosadas de Charleston con opciones de hidroterapia Cold Plunge, Hydro Indulge y Thermal Air, construida en compuesto HydroLuxe™. El lanzamiento señala la intención estratégica de Hydro Systems de competir directamente en el segmento de bañeras de bienestar premium junto a Kohler y Jacuzzi en la intersección del diseño y el baño terapéutico.
- Mayo de 2025: Duravit presentó la colección Balcoon de Patricia Urquiola. La gama completa de baño, que incluye bañeras acrílicas con bordes ovalados ergonómicos elevados y paneles traseros integrales, está posicionada en rangos de precios de premium a gama media para entornos residenciales y de hostelería. La colección integra tecnologías de grifo de ahorro de agua Minus Flow y Fresh Start, alineándose con los criterios de compra de sostenibilidad que aplican cada vez más los equipos de adquisiciones hoteleras.
Alcance del Informe Global del Mercado de Bañeras
Resumen de la segmentación
| Bañeras Independientes |
| Bañeras Empotradas |
| Bañeras Encastradas |
| Bañeras de Esquina |
| Bañeras con Entrada Accesible |
| Bañeras de Hidromasaje |
| Otros Tipos de Productos |
| Acrílico |
| Fibra de Vidrio |
| Hierro Fundido |
| Acero Esmaltado con Porcelana |
| Superficie Sólida y Resina de Piedra |
| Mármol Cultivado |
| Cerámica y Otros Materiales |
| Residencial | |
| Comercial | Hoteles y Centros Turísticos |
| Spas y Centros de Bienestar | |
| Atención Sanitaria y Vida para Personas Mayores | |
| Gimnasios y Otras Instalaciones Comerciales |
| B2C/Minorista | Grandes Superficies y Tiendas de Mejoras para el Hogar |
| Tiendas Minoristas Especializadas | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B/Directo de Fabricantes |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Bañeras Independientes | |
| Bañeras Empotradas | ||
| Bañeras Encastradas | ||
| Bañeras de Esquina | ||
| Bañeras con Entrada Accesible | ||
| Bañeras de Hidromasaje | ||
| Otros Tipos de Productos | ||
| Por Material | Acrílico | |
| Fibra de Vidrio | ||
| Hierro Fundido | ||
| Acero Esmaltado con Porcelana | ||
| Superficie Sólida y Resina de Piedra | ||
| Mármol Cultivado | ||
| Cerámica y Otros Materiales | ||
| Por Usuario Final | Residencial | |
| Comercial | Hoteles y Centros Turísticos | |
| Spas y Centros de Bienestar | ||
| Atención Sanitaria y Vida para Personas Mayores | ||
| Gimnasios y Otras Instalaciones Comerciales | ||
| Por Canal de Distribución | B2C/Minorista | Grandes Superficies y Tiendas de Mejoras para el Hogar |
| Tiendas Minoristas Especializadas | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B/Directo de Fabricantes | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector global de bañeras para 2031?
Se proyecta que el mercado global de bañeras alcance los 17,42 mil millones de USD en 2031, creciendo a una CAGR del 4,73% desde 2026. Las perspectivas reflejan las necesidades de reemplazo en viviendas consolidadas, un mayor gasto en mejoras de baños premium y las especificaciones comerciales de hoteles, spas, instalaciones sanitarias y propiedades de vida para personas mayores.
¿Qué tipo de producto de bañera está creciendo más rápido?
Se prevé que las bañeras independientes crezcan a una CAGR del 6,15% hasta 2031. Su atractivo proviene de la renovación orientada al bienestar, el uso de inmersión más profunda, la especificación de hostelería premium y la capacidad de actuar como un elemento de diseño visible en un baño principal. Las bañeras empotradas siguen siendo el producto líder por participación.
¿Qué material lidera la demanda de bañeras?
El acrílico lideró la demanda con una participación del 43,56% en 2025 porque admite formas variadas y sigue siendo competitivo en costes. El respaldo reforzado y las formulaciones de polímeros mejoradas ayudan a ampliar su idoneidad en productos de mercado masivo y de gama media. La superficie sólida y la resina de piedra son la categoría de material de más rápido crecimiento.
¿Por qué las bañeras con entrada accesible están ganando atención?
Las bañeras con entrada accesible respaldan las renovaciones para el envejecimiento en el hogar a través del acceso de entrada baja, barras de apoyo, drenaje rápido y características terapéuticas. Pueden servir a hogares, instalaciones sanitarias y propiedades de vida para personas mayores. Su valor está vinculado a la seguridad, la comodidad y el deseo de permanecer en un hogar familiar.
¿Qué región tiene la mayor demanda de bañeras?
América del Norte lideró la demanda con una participación del 33,46% en 2025, respaldada por la actividad de renovación y reemplazo consolidada. Su demanda incluye productos de inmersión premium y formatos accesibles. Se espera que Asia-Pacífico registre el crecimiento regional más rápido hasta 2031 a medida que los hogares urbanos adoptan accesorios de baño más modernos.