
Taille et part du marché des meubles de salle de bain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 29.60 Milliards de dollars |
| Taille du Marché (2031) | 40.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles de salle de bain par Mordor Intelligence
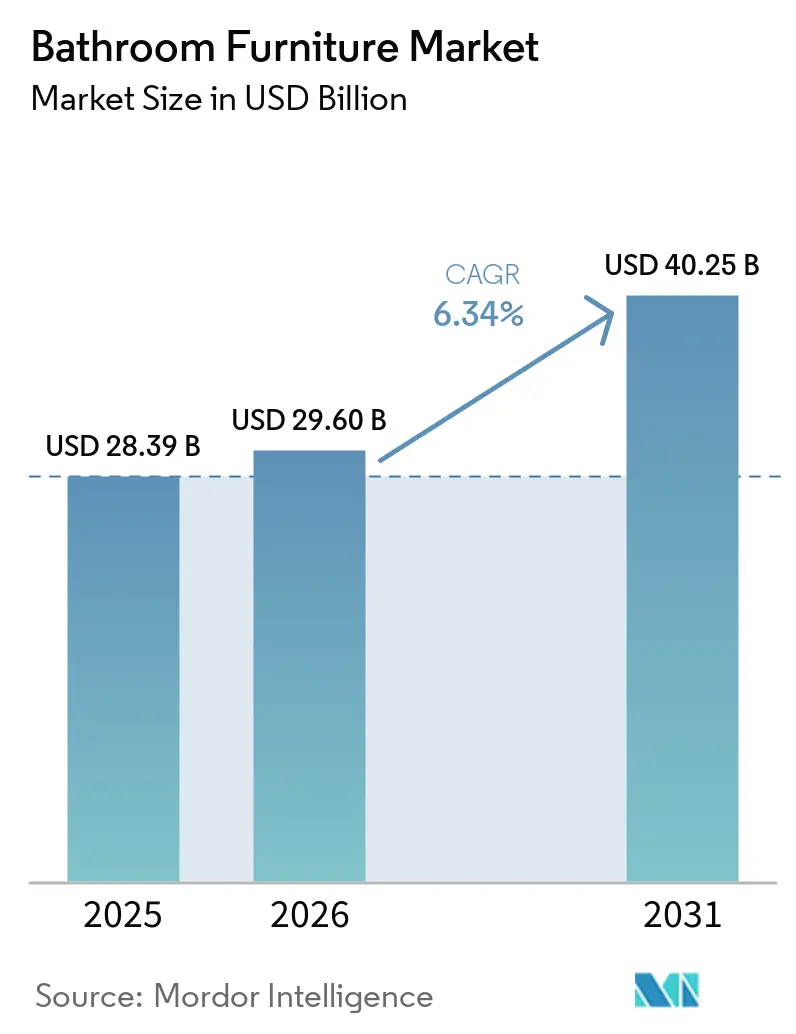
La taille du marché des meubles de salle de bain devrait croître de 28,39 milliards USD en 2025 à 29,60 milliards USD en 2026 et devrait atteindre 40,25 milliards USD d'ici 2031 à un CAGR de 6,34 % sur la période 2026-2031. L'activité de rénovation prend une importance croissante par rapport à la construction neuve dans les économies matures, ce qui confère au marché des meubles de salle de bain une base de remplacement plus stable. Les consommateurs européens considèrent de plus en plus la salle de bain comme un espace de bien-être domestique, soutenant les dépenses en armoires, meubles-lavabos et miroirs coordonnés[1]. Les ménages urbains en Asie-Pacifique et au Moyen-Orient raccourcissent leurs cycles de rénovation, ce qui élargit la demande de remplacement au-delà des livraisons de logements neufs. Les fournisseurs répondent en intégrant des meubles modulaires, des matériaux résistants à l'humidité et des fonctionnalités connectées dans des systèmes de salle de bain plus larges. Le marché des meubles de salle de bain est également confronté à des pressions sur les coûts des matériaux et à davantage d'importations à bas prix, ce qui favorise les fournisseurs établis disposant de processus certifiés et d'options d'approvisionnement plus larges.
Principaux enseignements du rapport
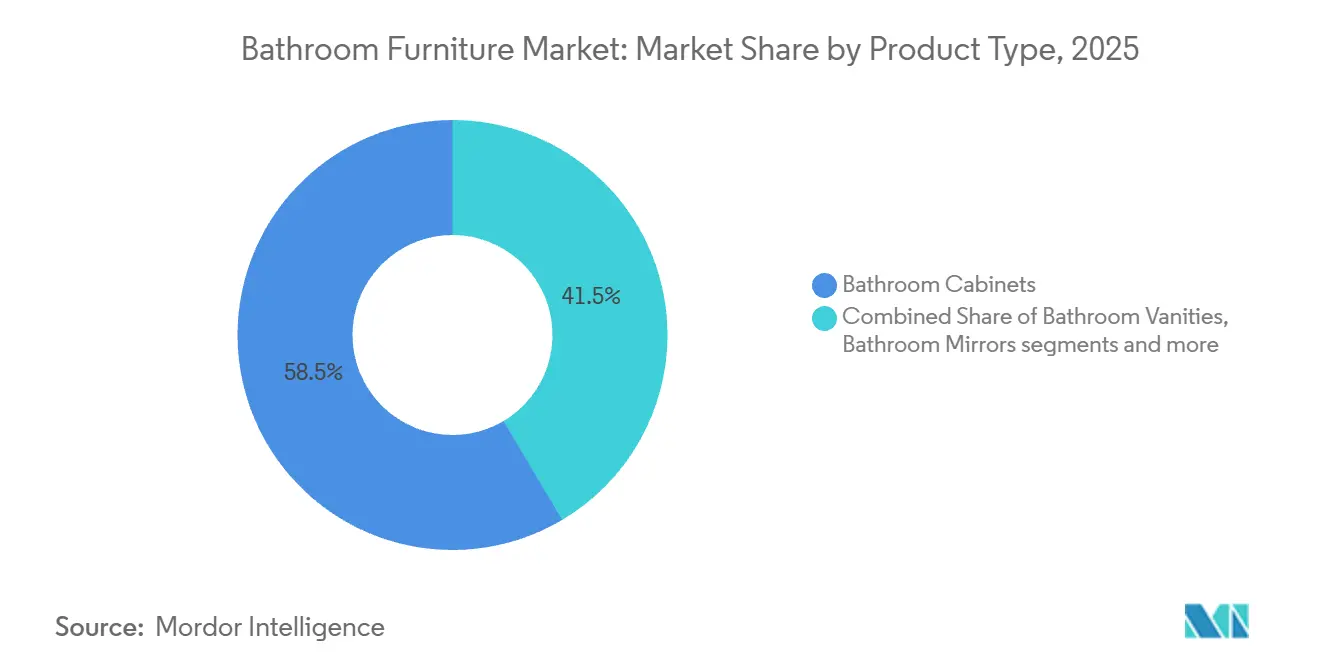
- Par type de produit, les armoires de salle de bain représentaient 58,5 % du marché des meubles de salle de bain en 2025, tandis que les meubles-lavabos de salle de bain devraient enregistrer un CAGR de 7,16 % jusqu'en 2031.
- Par matériau, le bois représentait 42,6 % du chiffre d'affaires de 2025, tandis que le plastique et le polymère devraient enregistrer un CAGR de 7,02 % jusqu'en 2031.
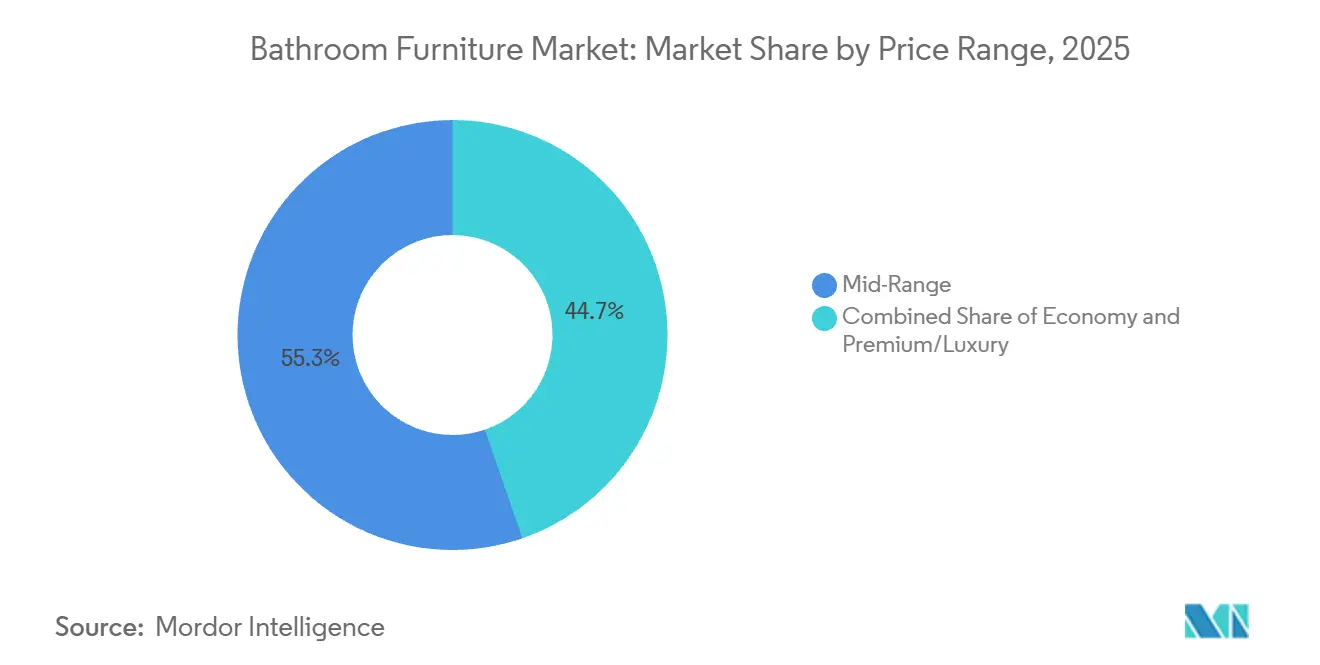
- Par gamme de prix, le segment milieu de gamme représentait 55,3 % du chiffre d'affaires de 2025, tandis que les produits premium et luxe devraient enregistrer un CAGR de 7,28 % jusqu'en 2031.
- Par utilisateur final, les clients résidentiels représentaient 73,4 % du chiffre d'affaires de 2025, tandis que les clients commerciaux devraient enregistrer un CAGR de 7,42 % jusqu'en 2031.
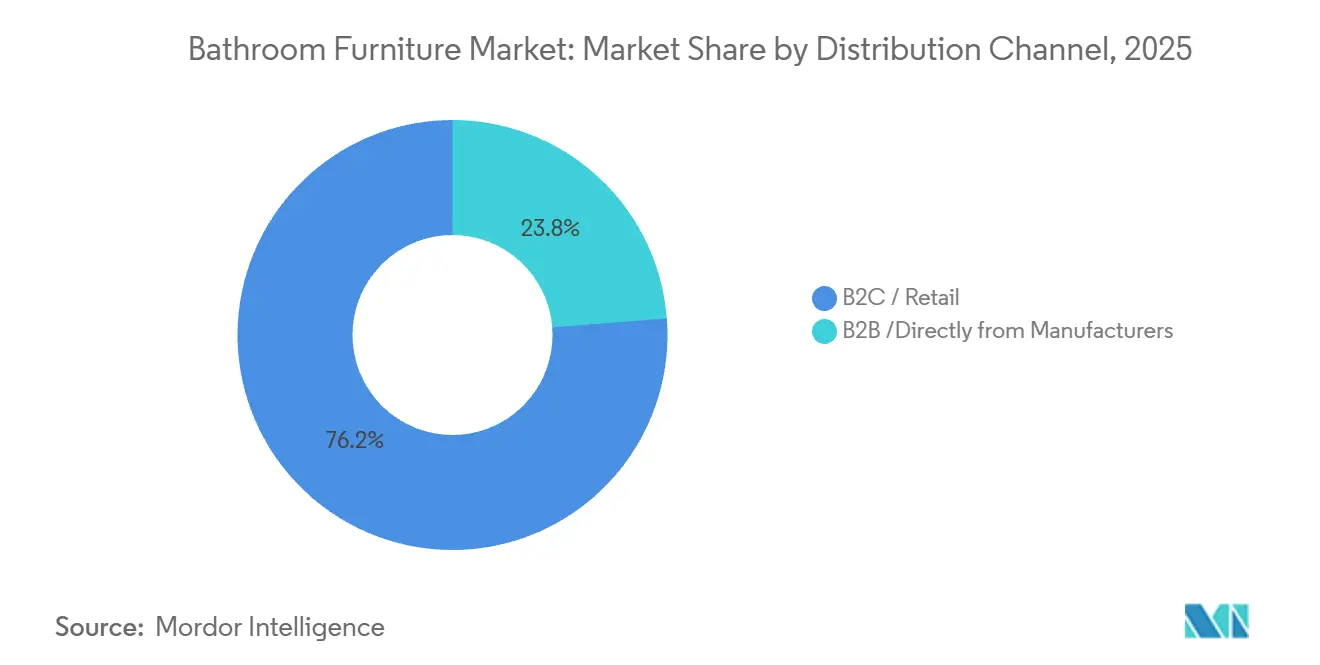
- Par canal de distribution, le B2C et la vente au détail représentaient 76,2 % du chiffre d'affaires de 2025 et devraient enregistrer un CAGR de 7,36 % jusqu'en 2031.
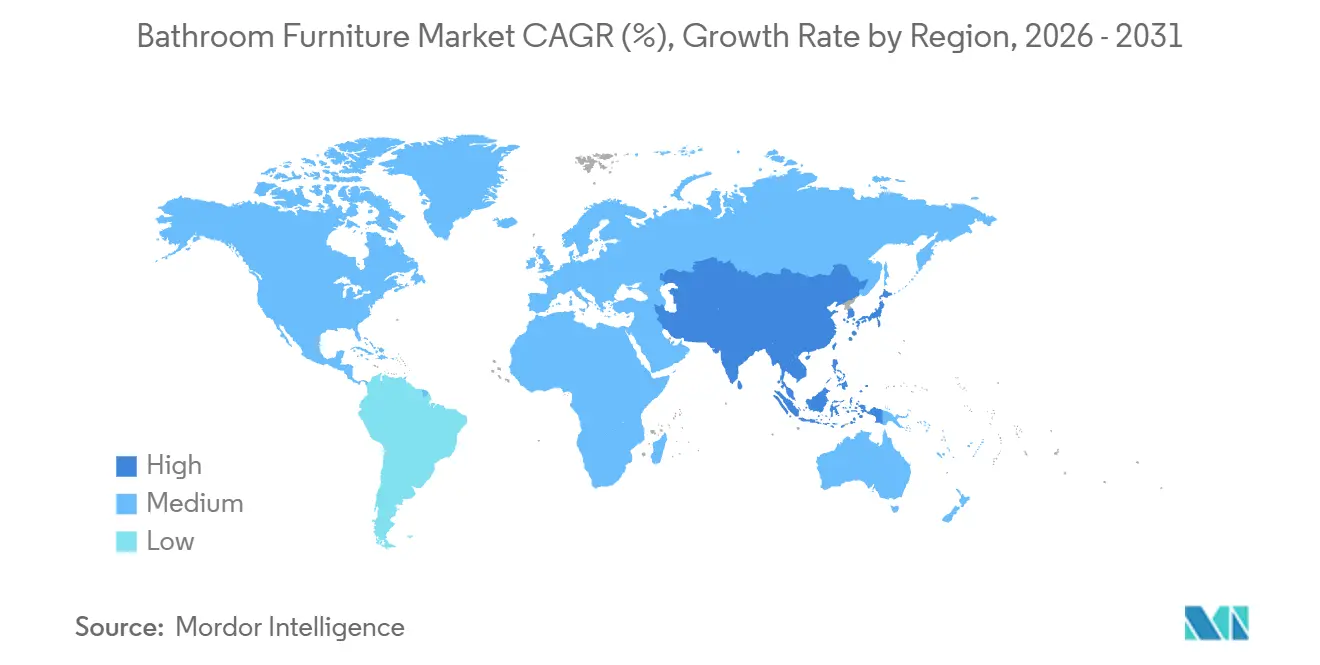
- Par géographie, l'Asie-Pacifique représentait 33,2 % du chiffre d'affaires de 2025 et devrait enregistrer un CAGR de 7,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycles de rénovation et de remplacement résidentiels | +1.6% | Mondial, avec une activité de pointe en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Demande de meubles résistants à l'eau et durables | +0.9% | Mondial, avec une forte substitution de matériaux dans les marchés tropicaux humides et côtiers | Moyen terme (2-4 ans) |
| Premiumisation des intérieurs de salle de bain | +1.2% | Amérique du Nord, Europe occidentale, GCC et villes de premier rang d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Systèmes de meubles-lavabos modulaires et personnalisables | +0.8% | Mondial, porté par les marchés de rénovation urbaine en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Meubles configurés numériquement et intelligents | +0.5% | Amérique du Nord, Asie de l'Est, Europe occidentale et segment luxe du Moyen-Orient | Long terme (≥ 4 ans) |
| Construction hôtelière et multifamiliale | +0.9% | Asie-Pacifique, GCC et l'ensemble du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cycles de rénovation et de remplacement des salles de bain résidentielles
L'activité de rénovation est une source majeure de demande de meubles de salle de bain dans les marchés immobiliers matures, notamment au Japon, aux États-Unis, au Canada et en Europe occidentale. Elle offre aux fournisseurs une demande moins dépendante des livraisons de logements neufs. Fortune Brands Innovations a déclaré un chiffre d'affaires net de 4 463,2 millions USD pour l'exercice 2025, la demande portée par les constructeurs représentant environ un quart de son activité, ce qui implique qu'environ trois quarts de la demande provenaient de la réparation, de la rénovation ou du remplacement. Les résultats de Geberit pour l'exercice 2025 montrent que la rénovation représentait environ 60 % des ventes du groupe, tandis que sa division Systèmes de salle de bain, incluant les meubles de salle de bain, a progressé de 6,1 % en données ajustées des effets de change pour atteindre 954,0 millions CHF (~1 207,6 millions USD)[2]. Ce résultat illustre l'ampleur de la demande de rénovation même dans un marché immobilier mature. Les achats de remplacement incluent souvent des armoires de rangement, des meubles-lavabos et des miroirs dans le cadre d'une rénovation complète de la pièce. Le marché des meubles de salle de bain bénéficie lorsque les fournisseurs proposent des collections coordonnées qui simplifient ces achats.
Demande croissante de meubles de salle de bain résistants à l'eau et durables
L'humidité, la condensation et l'exposition directe à l'eau font de la performance des matériaux un critère d'achat central pour les meubles de salle de bain. Les acheteurs accordent une priorité croissante aux panneaux d'ingénierie résistants à l'humidité, aux chants scellés, aux ferrures résistantes à la corrosion et aux finitions de surface durables qui préservent la stabilité structurelle et l'apparence sous une exposition répétée à l'humidité. Cette exigence est particulièrement forte dans les marchés tropicaux et côtiers, où l'humidité accélère le gonflement, le délaminage et la corrosion des matériaux insuffisamment spécifiés. La demande augmente également dans les projets hôteliers, de santé et institutionnels, où une utilisation intensive, un nettoyage fréquent et de longs cycles de remplacement augmentent le coût des défaillances prématurées. Les fournisseurs proposant des conceptions certifiées résistantes à l'humidité, des tests de produits documentés et des matériaux issus de sources responsables peuvent réduire le risque de garantie, soutenir une tarification premium et répondre aux exigences d'approvisionnement des acheteurs résidentiels, hôteliers et institutionnels.
Premiumisation des intérieurs de salle de bain
La premiumisation élargit la demande de meubles contribuant à un environnement de salle de bain coordonné. Kohler a lancé Kohler Health en octobre 2025, incluant Dekoda, un dispositif monté sur toilettes à 599 USD qui surveille l'hydratation et les indicateurs de santé intestinale via des capteurs optiques et une application smartphone[3]. Ce lancement positionne les produits de salle de bain dans une proposition de bien-être personnel plus large. De même, le 17 mars 2025, Duravit a lancé sa gamme de salle de bain Balcoon, développée avec Patricia Urquiola à l'ISH 2025. La collection premium associe meubles de salle de bain, céramiques et une finition raffinée, soutenant l'évolution vers des environnements de salle de bain coordonnés et axés sur le design.
Assobagno a rapporté que 57 % des consommateurs italiens décrivent la salle de bain comme le centre du bien-être domestique. Les groupes intégrés peuvent coordonner plus facilement les meubles-lavabos, le rangement, les miroirs, les céramiques et les robinetteries que les spécialistes de produits étroits. Cette capacité soutient les spécifications premium et offre aux acheteurs un langage de design plus cohérent.
Croissance des systèmes de meubles-lavabos modulaires et personnalisables
Les systèmes de meubles-lavabos modulaires et personnalisables gagnent des parts de marché à mesure que les acheteurs recherchent des solutions de salle de bain efficaces en termes d'espace, cohérentes sur le plan du design et évolutives. Les formats modulaires permettent aux fabricants et aux détaillants de répondre à des tailles de pièces, des configurations de plomberie et des besoins de rangement variés grâce à des armoires, des vasques, des miroirs et des accessoires configurables, réduisant la complexité des stocks tout en élargissant la demande adressable. La personnalisation couvrant les finitions, les matériaux de plan de travail, l'éclairage, la quincaillerie et les configurations de rangement soutient la premiumisation et permet la différenciation dans les projets résidentiels, hôteliers et institutionnels. Cette tendance est particulièrement pertinente dans les appartements urbains et les projets de rénovation, où les contraintes d'espace et le design coordonné de la salle de bain augmentent la demande de solutions de meubles-lavabos flexibles, fabriquées sur commande et évolutives.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques liés à l'humidité et à la qualité d'installation | -0.4% | Mondial, avec des risques de défaillance élevés en Asie du Sud-Est et dans les marchés côtiers du Moyen-Orient et de l'Afrique | Court terme (≤ 2 ans) |
| Volatilité des coûts du bois, des panneaux d'ingénierie, du verre, de la pierre et de la quincaillerie | -0.6% | Mondial, avec de forts effets sur les chaînes d'approvisionnement en Europe et en Asie du Sud et de l'Est | Moyen terme (2-4 ans) |
| Normes de qualité et de durabilité fragmentées | -0.3% | Mondial, notamment dans le commerce transfrontalier entre l'Europe, l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Défis d'élimination des meubles composites et stratifiés | -0.2% | Europe et Amérique du Nord, avec une pertinence croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du bois, des panneaux d'ingénierie, du verre, de la pierre et de la quincaillerie
Les variations des prix des matériaux restent un risque sur les marges pour les fournisseurs qui dépendent du MDF et des panneaux de particules. Le risque est le plus prononcé dans le segment milieu de gamme, où les acheteurs sont sensibles aux variations de prix et où les fabricants ont une flexibilité limitée pour répercuter les coûts. L'ordonnance de contrôle qualité sur le MDF en Inde a réduit les arrivées d'importations de 69 % en glissement annuel en 2025, resserrant l'offre de panneaux à bas coût et augmentant les coûts pour les fabricants de meubles-lavabos.[4]. De même, le 5 septembre 2025, le Vietnam a imposé des droits antidumping allant jusqu'à 39,88 % sur certaines importations chinoises de MDF, augmentant les coûts des intrants pour les fabricants de meubles et de meubles-lavabos. Ce changement a resserré l'offre pour les assembleurs d'armoires utilisant des panneaux importés à bas coût. Les fournisseurs disposant d'un approvisionnement régional, de portefeuilles de substrats diversifiés et de certifications reconnues sont mieux préparés aux perturbations des approvisionnements. La volatilité des coûts peut également favoriser les grands groupes qui achètent des matériaux dans plusieurs catégories de produits.
Risques liés à l'humidité et à la qualité d'installation
Les défaillances liées à l'humidité restent une contrainte pratique pour les meubles de salle de bain. Le gonflement, le délaminage et la corrosion des ferrures dissimulées peuvent résulter d'une mauvaise sélection des matériaux ou d'une installation inadéquate. La norme EN 14749 couvre les exigences de sécurité et les méthodes d'essai pour les unités de rangement domestiques, mais elle ne crée pas de norme mondiale unique de performance à l'humidité pour chaque catégorie de produits. La conformité incohérente rend la qualité plus difficile à évaluer dans les chaînes d'approvisionnement transfrontalières. Les défaillances précoces des produits peuvent réduire la confiance dans les produits moins chers lors du prochain cycle de rénovation. Les marques établies sont mieux positionnées lorsqu'elles fournissent des spécifications de performance claires et des processus certifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les armoires ancrent les revenus et les meubles-lavabos soutiennent la demande axée sur le designLes armoires de salle de bain détenaient 58,5 % de la part du marché des meubles de salle de bain en 2025, ce qui en fait la plus grande catégorie de produits. Les armoires restent centrales car elles fournissent la structure de rangement requise dans la plupart des configurations de salle de bain. Leur demande est soutenue par des projets de rénovation qui remplacent plusieurs éléments à la fois. Les meubles-lavabos de salle de bain devraient croître à 7,16 % jusqu'en 2031. Les acheteurs utilisent de plus en plus le meuble-lavabo comme point focal visuel d'une salle de bain rénovée. Cela favorise les designs coordonnés de plan de travail, de vasque, de rangement et de quincaillerie. Les collections intégrées peuvent renforcer le positionnement premium en réunissant ces éléments. Les miroirs et les accessoires de rangement peuvent augmenter la valeur des commandes lorsqu'ils sont vendus dans le cadre de la même collection.
Les miroirs de salle de bain sont de plus en plus étroitement liés à l'achat de meubles plutôt que d'être traités comme un accessoire séparé. La fonction antibuée et l'éclairage intégré rendent les armoires à miroir pertinentes à la fois pour les plans de rangement et d'éclairage de la salle de bain. Les fournisseurs peuvent utiliser ces fonctionnalités pour différencier les collections sans modifier le flux de travail de rénovation de base. Les meubles de rangement et les accessoires jouent un rôle similaire en complétant le design autour d'un meuble-lavabo ou d'une armoire. Le marché des meubles de salle de bain bénéficie lorsque les détaillants présentent ces articles comme des ensembles de pièces coordonnés. Cette approche peut faciliter la comparaison des finitions, des tailles et des choix de rangement pour les acheteurs. Elle soutient également les ventes via des showrooms spécialisés, des magasins de bricolage et des professionnels du design. Les fournisseurs de produits qui alignent les dimensions et les finitions sur l'ensemble des gammes peuvent répondre à la fois à la demande de remplacement et à la demande de construction neuve. Il en résulte une offre de produits plus large construite autour d'une seule décision de rénovation.

Par matériau :
le bois maintient sa position tandis que le polymère répond aux exigences fonctionnellesLe bois représentait 42,6 % de la taille du marché des meubles de salle de bain en 2025. Le matériau continue de séduire les acheteurs à la recherche de finitions naturelles dans les rénovations premium. Sa chaleur visuelle soutient des intérieurs coordonnés incluant des surfaces et des robinetteries à aspect bois. Les produits à base de bois s'intègrent également aux processus de fabrication d'armoires établis en Europe et en Amérique du Nord. Les produits en plastique et en polymère devraient croître à un CAGR de 7,02 % jusqu'en 2031. Leur résistance à l'humidité est particulièrement pertinente dans les environnements humides et dans les applications orientées vers la valeur. Le choix des matériaux dépend de plus en plus de l'exposition attendue à l'eau, de la qualité d'installation et du niveau de prix souhaité. La certification PEFC est pertinente pour le bois issu de sources responsables utilisé dans les meubles de salle de bain. La conformité RoHS et REACH peut également être importante pour les produits en PVC vendus sur les marchés européens.
Les matériaux polymères offrent aux fournisseurs une autre voie vers des produits de salle de bain durables et accessibles. Ils peuvent soutenir des projets de logements abordables où la résistance à l'humidité et la facilité de nettoyage importent plus que les finitions premium. Le marché des meubles de salle de bain peut donc répondre à différents besoins des acheteurs grâce aux gammes bois et polymère. Le métal continue d'occuper une niche axée sur le design, notamment dans les finitions noir mat et acier brossé. La pierre frittée et les résines composites sont utilisées comme surfaces de plan de travail premium. Ces matériaux peuvent soutenir une offre de meubles-lavabos plus différenciée lorsqu'ils sont associés à un rangement conçu à cet effet. Les choix de matériaux affectent également les politiques de livraison, d'assemblage et de garantie. Les fournisseurs qui expliquent clairement les performances des matériaux peuvent réduire l'incertitude des acheteurs. Cela est particulièrement important lorsque les produits sont commandés en ligne sans inspection en magasin.
Par gamme de prix :
la demande milieu de gamme soutient les volumes tandis que les produits premium se développentLe segment milieu de gamme détenait 55,3 % du chiffre d'affaires de 2025. Il reflète des budgets de rénovation qui recherchent un rangement fonctionnel et de meilleures finitions sans spécifications de luxe complètes. Ce segment offre aux fournisseurs des volumes substantiels sur les marchés développés et émergents. Il est également exposé à des pressions sur les coûts car les panneaux d'ingénierie, la quincaillerie et le fret représentent des parts significatives du coût du produit fini. Les produits premium et luxe devraient croître à un CAGR de 7,28 % jusqu'en 2031. La demande premium s'étend au-delà des marchés occidentaux matures vers les villes à forte croissance en Asie et au Moyen-Orient. Kohler a identifié l'Inde comme un cadre favorable à l'investissement dans les produits de salle de bain premium en 2026. Le développement résidentiel en hauteur, l'hôtellerie et la réhabilitation soutiennent cette demande.
Les produits premium dépendent du design, des finitions et d'une collection coordonnée plutôt que de la seule capacité de rangement. Ils dépendent également de la capacité à fournir une installation cohérente et un service après-vente. Le segment économique continue de servir les logements abordables et les grands marchés de remplacement dans les économies émergentes. Les substrats en PVC et en polymère peuvent rendre les meubles fonctionnels accessibles dans ces projets. Le secteur des meubles de salle de bain utilise une architecture de prix large car les budgets de rénovation diffèrent selon la géographie et le type de bâtiment. Les fournisseurs qui opèrent sur plusieurs segments peuvent préserver les relations clients à mesure que les acheteurs montent en gamme au fil du temps. Le segment milieu de gamme reste important car il combine performance pratique et design accessible. La croissance premium ne remplace pas ce segment, mais elle modifie la façon dont les fournisseurs définissent la valeur sur l'ensemble du portefeuille de produits.
Par utilisateur final :
la demande résidentielle est en tête tandis que les projets commerciaux croissent plus rapidementLes clients résidentiels représentaient 73,4 % du chiffre d'affaires de 2025. Le vieillissement du parc immobilier en Amérique du Nord et en Europe soutient la demande de remplacement, tandis que le développement urbain soutient la demande dans les économies à forte croissance. Les propriétaires achètent souvent des armoires, des meubles-lavabos, des miroirs et des accessoires ensemble lors d'une rénovation. Cela crée une opportunité plus large pour les fournisseurs disposant de collections compatibles. Les clients commerciaux devraient croître à un CAGR de 7,42 % jusqu'en 2031. Les projets hôteliers sont un contributeur majeur car chaque chambre d'hôtel nécessite une spécification de salle de bain reproductible. Le pipeline hôtelier du GCC crée une demande de produits combinant apparence, installation fiable et approvisionnement cohérent. Les acheteurs commerciaux accordent également plus d'importance à la conformité, à la maintenance et à la disponibilité des produits à long terme.
Les bâtiments de santé et d'éducation représentent des opportunités commerciales plus modestes mais peuvent soutenir des cycles de remplacement intégrant la technologie. TOTO a mis en avant les systèmes de salle de bain connectés pour les sanitaires commerciaux, montrant comment la surveillance pourrait affecter la gestion future des installations. Ces applications exigent des fournisseurs qu'ils prennent en compte la durabilité, l'accessibilité et la maintenance en plus du design visuel. Les achats commerciaux impliquent souvent des périodes de spécification plus longues que les achats au détail. Cela peut favoriser les fournisseurs qui maintiennent une documentation technique et des gammes de produits stables. La demande résidentielle reste la base de revenus principale, mais les projets commerciaux peuvent augmenter les valeurs moyennes des projets. Deux modèles d'achat différents soutiennent donc le marché des meubles de salle de bain. L'un est la mise à niveau par le propriétaire, et l'autre est un processus d'approvisionnement structuré pour des installations répétées.
Par canal de distribution :
la vente au détail est en tête tandis que la recherche numérique façonne les achatsLe B2C et la vente au détail détenaient 76,2 % du chiffre d'affaires de 2025 et devraient croître à un CAGR de 7,36 % jusqu'en 2031. La vente au détail reste centrale car les meubles de salle de bain nécessitent souvent que les acheteurs comparent les finitions, les dimensions et la qualité avant l'achat. Les magasins physiques soutiennent également les conseils en design et la planification de l'installation. Dans le même temps, la recherche en ligne est désormais une partie majeure du parcours d'achat. Assobagno a constaté que 97 % des consommateurs européens de rénovation de salle de bain commencent en ligne, tandis que 90 % finalisent encore leurs achats en magasin physique. Ce schéma exige des fournisseurs qu'ils fournissent des informations numériques précises sur les produits. Il soutient également les détaillants qui connectent la sélection en ligne à la confirmation en magasin.
Le canal en ligne peut améliorer la portée pour les produits modulaires standard. Il peut également faciliter la comparaison des dimensions, des finitions et des promesses de livraison. Cependant, les acheteurs de meubles peuvent encore avoir besoin d'assistance sur l'ajustement, les positions de plomberie et l'installation. Les ventes B2B directement auprès des fabricants restent importantes pour les hôtels et les grands projets résidentiels. Ces projets justifient des relations directes en raison de leurs engagements de volume et de leurs longues périodes de spécification. Les fabricants allemands ont signalé des améliorations modestes dans le commerce électronique et le commerce sanitaire spécialisé en 2025, tandis que les commandes de vente au détail plus larges sont restées modérées. Le mix de canaux évolue donc plutôt qu'il ne se déplace entièrement vers le numérique. Les fournisseurs qui soutiennent à la fois la découverte numérique et les conseils de vente spécialisés peuvent servir une plus grande partie du marché des meubles de salle de bain.
Analyse géographique
Marché du Mobilier de Salle de Bain en Asie-Pacifique
L'Asie-Pacifique a représenté 33,2 % des revenus de 2025 et devrait croître à un TCAC de 7,63 % jusqu'en 2031. La région combine urbanisation, hausse des revenus, développement hôtelier et demande de remplacement liée aux logements urbains anciens. Hansgrohe a annoncé en septembre 2025 des plans visant à quadrupler sa capacité de fabrication en Inde et à atteindre 10 % de ses ventes mondiales depuis l'Inde d'ici 2030. Cet investissement reflète la confiance des fournisseurs dans la demande indienne pour des produits de salle de bain de meilleure qualité. LIXIL a également signalé une croissance en Inde et au Moyen-Orient, tandis que la Chine est restée plus atone dans ses résultats du premier semestre de l'exercice fiscal 2026. Le Japon et la Corée du Sud soutiennent la demande de solutions économes en espace et intégrant des technologies. L'Asie du Sud-Est ajoute une demande commerciale portée par l'hôtellerie et la construction résidentielle urbaine.
Marché du Mobilier de Salle de Bain en Amérique et en Europe
L'Amérique du Nord et l'Europe sont principalement des marchés portés par la rénovation, avec des attentes élevées en matière de design produit et de soutien à la distribution. Kohler a étendu son réseau de distribution aux États-Unis à 53 points de vente en 2025, en ajoutant 10 magasins dans les marchés de la Sun Belt et les marchés d'entrée. Cet investissement soutient l'engagement en showroom dans un marché où les acheteurs cherchent souvent des conseils avant un achat de rénovation. Geberit a enregistré une croissance de son chiffre d'affaires net ajusté des effets de change de 4,8 % en 2025, tandis que le segment Bathroom Systems a progressé de 6,1 %. Les exportations italiennes ont affiché des conditions variées selon les destinations européennes, illustrant une demande régionale inégale. Le Brésil et le Mexique sont les principaux contributeurs en Amérique du Sud. Leur demande reste davantage concentrée sur les formats abordables et résidentiels.
Marché du Mobilier de Salle de Bain au Moyen-Orient, en Afrique et au Kazakhstan
Le Moyen-Orient et l'Afrique bénéficient d'une activité commerciale centrée sur le GCC. Plus de 400 000 chambres d'hôtel planifiées ou en cours de réalisation d'ici 2030 soutiennent des spécifications de salle de bain à plus haute valeur ajoutée. Roca Group a annoncé un investissement de 70 millions EUR (environ 82,3 millions USD) dans un complexe multi-usines à Kyzylorda, au Kazakhstan, incluant du mobilier de salle de bain et des produits connexes. RAK Ceramics a modernisé son installation de sanitaires aux Émirats arabes unis et a avancé ses projets de capacité en Arabie saoudite au cours de 2025. Ces investissements renforcent la base d'approvisionnement régionale pour les projets de salle de bain. En dehors du Golfe, la demande africaine est concentrée dans les segments du logement abordable et commercial au Nigeria, en Afrique du Sud et dans certaines villes d'Afrique de l'Est. Le marché du mobilier de salle de bain présente des moteurs régionaux différents, mais la rénovation, le développement urbain et l'hôtellerie restent les thèmes communs.
Paysage concurrentiel
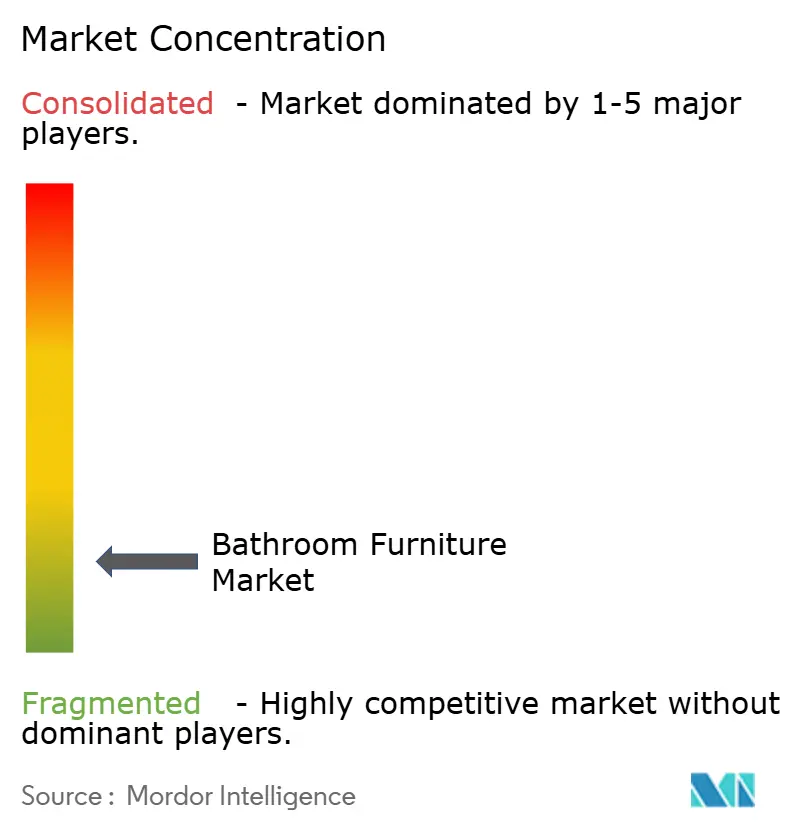
Le marché des meubles de salle de bain est fragmenté. Villeroy & Boch, LIXIL, TOTO, Geberit, Roca et Kohler sont en concurrence sur des portefeuilles de systèmes de salle de bain plus larges. Burgbad, ROYO, KEUCO et LAUFEN maintiennent des positions dans les canaux des architectes et des designers grâce à la personnalisation. Villeroy & Boch a déclaré une croissance de 13,4 % des ventes Salle de bain et Bien-être en Europe et au Moyen-Orient et en Afrique au troisième trimestre 2025 à la suite de l'intégration d'Ideal Standard. Ce résultat illustre comment l'échelle peut renforcer la portée géographique et l'étendue du portefeuille. Geberit a déclaré 144 brevets déposés au cours des 5 années précédentes et des dépenses annuelles de recherche et développement de 86 millions CHF (~108,9 millions USD). Ces capacités sont importantes sur les marchés portés par les spécifications, où la conception technique et la compatibilité des systèmes influencent le choix des fournisseurs.
Les entreprises utilisent des mouvements de portefeuille, des investissements en capacité et le développement de produits pour défendre leurs positions. En avril 2025, LIXIL et American Bath Group ont conclu un partenariat donnant à American Bath Group des droits exclusifs de production et de distribution pour certaines marques de bain LIXIL en Amérique du Nord. En octobre 2026, LIXIL a ouvert une usine de fabrication à Hyderabad pour soutenir son activité de technologie du logement en Asie du Sud et du Sud-Est. Roca Group a acquis Antonio Lupi Design et Phoenix Industries en 2025 tout en investissant dans la numérisation des usines, l'automatisation et la durabilité. Ces actions montrent comment les fournisseurs développent leur portée dans le design premium, la fabrication régionale et les capacités opérationnelles. La concurrence ne se limite pas aux armoires et aux meubles-lavabos. Elle inclut de plus en plus la capacité à offrir une proposition de salle de bain complète et fiable.
Des opportunités subsistent dans les meubles connectés pour les établissements de santé et d'éducation, les produits en matériaux circulaires et les solutions d'adaptation au vieillissement. Duravit a mis en service une usine de céramiques en Amérique du Nord à Matane, au Québec, en 2025, équipée d'un four à rouleaux électrique alimenté par de l'électricité renouvelable. Cet investissement reflète un besoin plus large de répondre à l'efficacité de production et à une fabrication à faible empreinte carbone. La certification de qualité des produits reste importante dans les achats hôteliers et institutionnels. Les normes ISO 9001 et EN 14749 peuvent aider les acheteurs à évaluer les fournisseurs au-delà du seul prix. Les normes fragmentées créent un travail supplémentaire pour les importateurs plus petits, tandis que les marques établies peuvent utiliser des processus certifiés comme avantage concurrentiel. L'environnement concurrentiel reste donc ouvert aux acteurs spécialisés, mais l'échelle et les portefeuilles intégrés offrent des avantages clairs. Le marché des meubles de salle de bain continue de récompenser les fournisseurs qui combinent crédibilité en matière de design, matériaux durables et livraison fiable.
Leaders du secteur des meubles de salle de bain
-
Kohler Co.
-
American Woodmark Corporation
-
Jaquar & Company Private Limited
-
LIXIL Corporation
-
Masco Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier de Salle de Bain Entreprises couvertes dans ce rapport
- Kohler Co.
- American Woodmark Corporation
- Duravit AG
- Geberit AG
- LIXIL Corporation
- TOTO Ltd.
- Villeroy & Boch AG
- Nilkamal Limited
- LAUFEN Bathrooms AG
- Roper Rhodes Ltd.
- ROYO Group
- burgbad AG
- Svedbergs i Dalstorp AB
- Ideal Standard International NV
- PORCELANOSA Grupo A.I.E.
- RAK Ceramics PJSC
- VitrA
- KEUCO GmbH & Co. KG
- Roca Sanitario, S.A.
- Jaquar & Company Private Limited
- Comercial Salgar, S.L.
- Scavolini S.p.A.
Développements industriels récents dans Marché du Mobilier de Salle de Bain
- Octobre 2026 : LIXIL a ouvert une nouvelle usine de fabrication à Hyderabad, en Inde, élargissant son activité de technologie du logement pour répondre à la demande croissante de salles de bain résidentielles et commerciales en Asie du Sud et du Sud-Est.
- Août 2026 : Kohler a étendu la technologie Heated BubbleMassage™ à ses collections de baignoires autoportantes Ceric® et Evok®, complétant la couverture d'hydrothérapie sur l'ensemble du portefeuille autoportant.
- Mai 2026 : Kohler et Studio McGee ont dévoilé la collection de salle de bain Claude, comprenant les toilettes intelligentes Claude, et ont ouvert un magasin de vente au détail en Utah de 9 584 pieds carrés avec 10 suites de salle de bain immersives.
- Février 2026 : Kohler a lancé Reveal by KOHLER, un service premium de rénovation de bain et de douche disponible via des revendeurs agréés aux États-Unis.
Périmètre du rapport mondial sur le marché des meubles de salle de bain
Aperçu de la segmentation
| Meubles-lavabos de salle de bain |
| Armoires de salle de bain |
| Miroirs de salle de bain |
| Meubles de rangement et accessoires |
| Bois |
| Métal |
| Plastique et polymère |
| Autres |
| Économique |
| Milieu de gamme |
| Premium/Luxe |
| Résidentiel | |
| Commercial | Hôtellerie |
| Commerce de détail et bureaux | |
| Santé et éducation | |
| Autres utilisateurs finaux commerciaux |
| B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins spécialisés en meubles | |
| En ligne | |
| Autres canaux de distribution | |
| B2B / Directement auprès des fabricants |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Meubles-lavabos de salle de bain | |
| Armoires de salle de bain | ||
| Miroirs de salle de bain | ||
| Meubles de rangement et accessoires | ||
| Par matériau | Bois | |
| Métal | ||
| Plastique et polymère | ||
| Autres | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium/Luxe | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtellerie | |
| Commerce de détail et bureaux | ||
| Santé et éducation | ||
| Autres utilisateurs finaux commerciaux | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins spécialisés en meubles | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B / Directement auprès des fabricants | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les meubles de salle de bain jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 6,34 % de 2026 à 2031 et atteindre 40,3 milliards USD en 2031.
Quelle catégorie de produits génère le plus de revenus ?
Les armoires de salle de bain dominent les revenus par produit avec 58,5 % des ventes de 2025.
Quel matériau connaît la croissance la plus rapide dans les meubles de salle de bain ?
Le plastique et le polymère devraient croître à un CAGR de 7,02 % jusqu'en 2031, soutenus par les besoins en résistance à l'humidité.
Pourquoi les rénovations sont-elles importantes pour les fournisseurs ?
Les rénovations stimulent la demande de remplacement d'armoires, de meubles-lavabos, de miroirs et de rangements connexes, notamment dans les marchés immobiliers matures.
Quelle région offre les perspectives de croissance les plus rapides ?
L'Asie-Pacifique devrait croître à un CAGR de 7,63 % jusqu'en 2031 et représentait 33,2 % du chiffre d'affaires de 2025.