
Badmöbelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
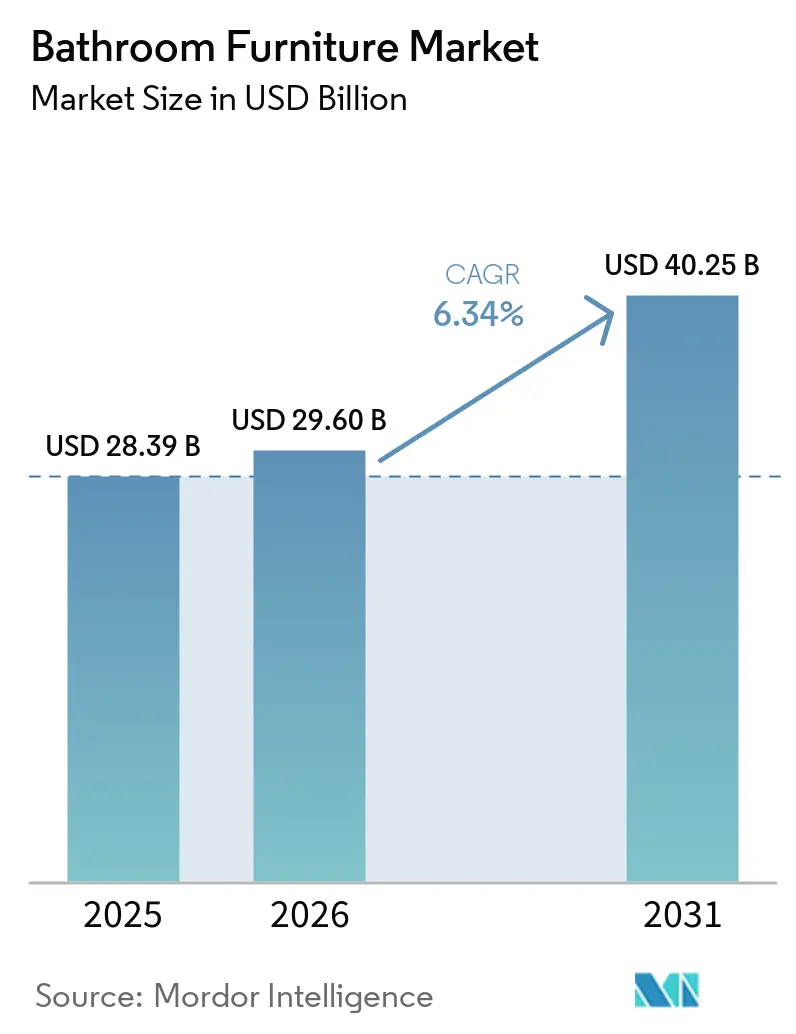
| Marktgröße (2026) | 29.60 Milliarden US-Dollar |
| Marktgröße (2031) | 40.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.34 % |
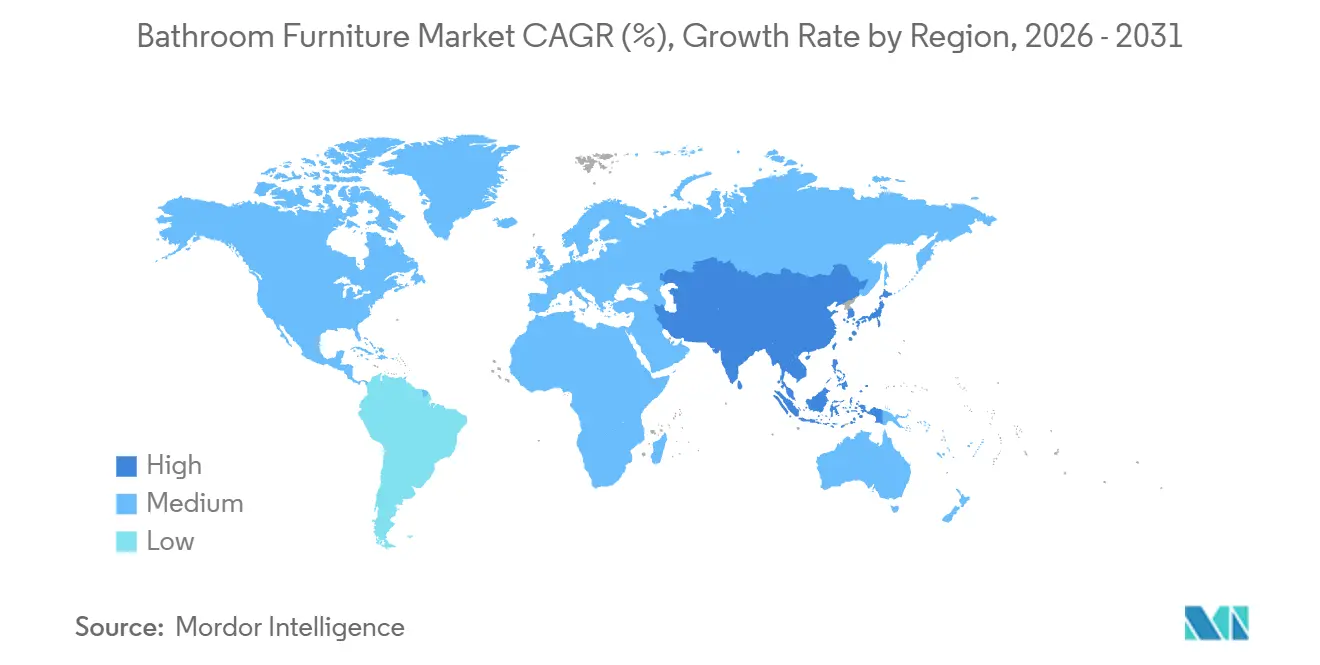
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Badmöbelmarkt Analyse von Mordor Intelligence
Die Größe des Badmöbelmarkts wird voraussichtlich von 28,39 Milliarden USD im Jahr 2025 auf 29,60 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,34 % über den Zeitraum 2026–2031 einen Wert von 40,25 Milliarden USD erreichen. Renovierungsaktivitäten gewinnen in reifen Volkswirtschaften gegenüber dem Neubau an Bedeutung, was dem Badmöbelmarkt eine stabilere Ersatznachfragebasis verschafft. Europäische Verbraucher betrachten Badezimmer zunehmend als Teil des häuslichen Wohlbefindens, was die Ausgaben für aufeinander abgestimmte Schränke, Waschtischunterschränke und Spiegel fördert[1]. Städtische Haushalte in Asien-Pazifik und dem Nahen Osten verkürzen ihre Renovierungszyklen, was die Ersatznachfrage über Neubauprojekte hinaus ausweitet. Anbieter reagieren darauf, indem sie modulare Möbel, feuchtigkeitsbeständige Materialien und vernetzte Funktionen in umfassendere Badsysteme integrieren. Der Badmöbelmarkt sieht sich zudem mit Materialkostendruck und mehr preisgünstigen Importen konfrontiert, was etablierte Anbieter mit zertifizierten Prozessen und breiteren Beschaffungsoptionen begünstigt.
Wichtigste Erkenntnisse des Berichts
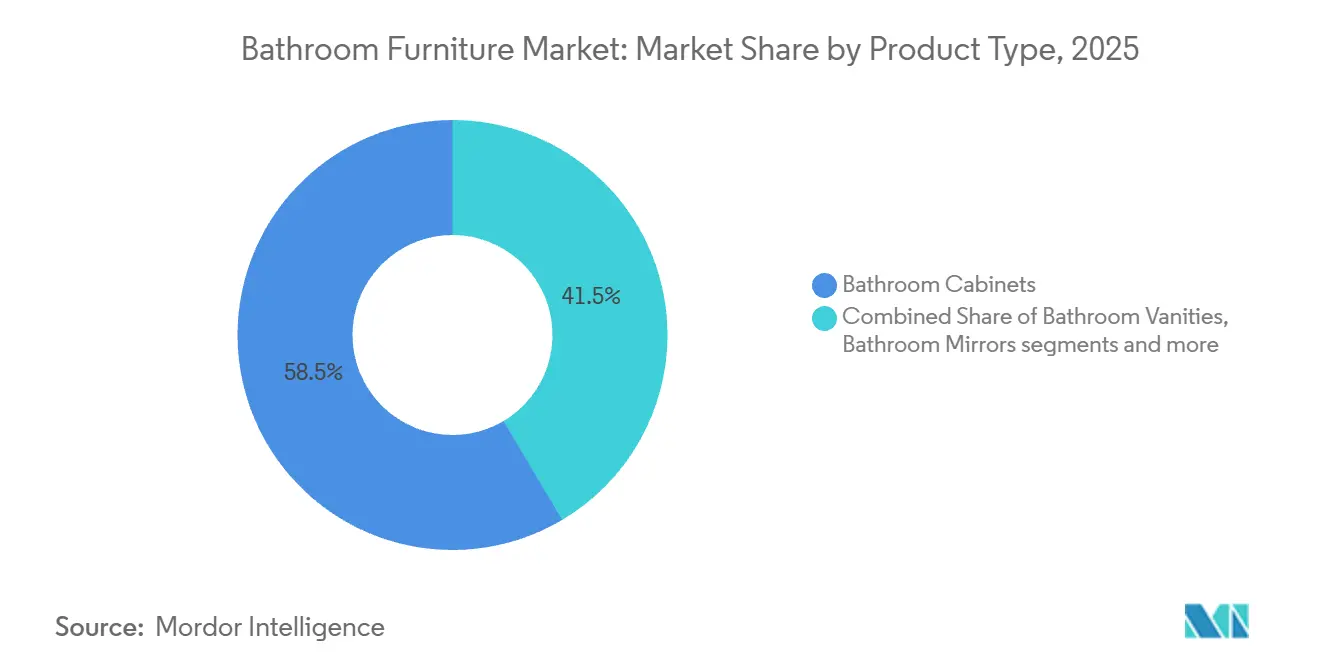
- Nach Produkttyp entfielen im Jahr 2025 58,5 % des Badmöbelmarkts auf Badezimmerschränke, während Waschtischunterschränke bis 2031 voraussichtlich eine CAGR von 7,16 % verzeichnen werden.
- Nach Material entfielen 42,6 % des Umsatzes 2025 auf Holz, während Kunststoff und Polymer bis 2031 voraussichtlich eine CAGR von 7,02 % verzeichnen werden.
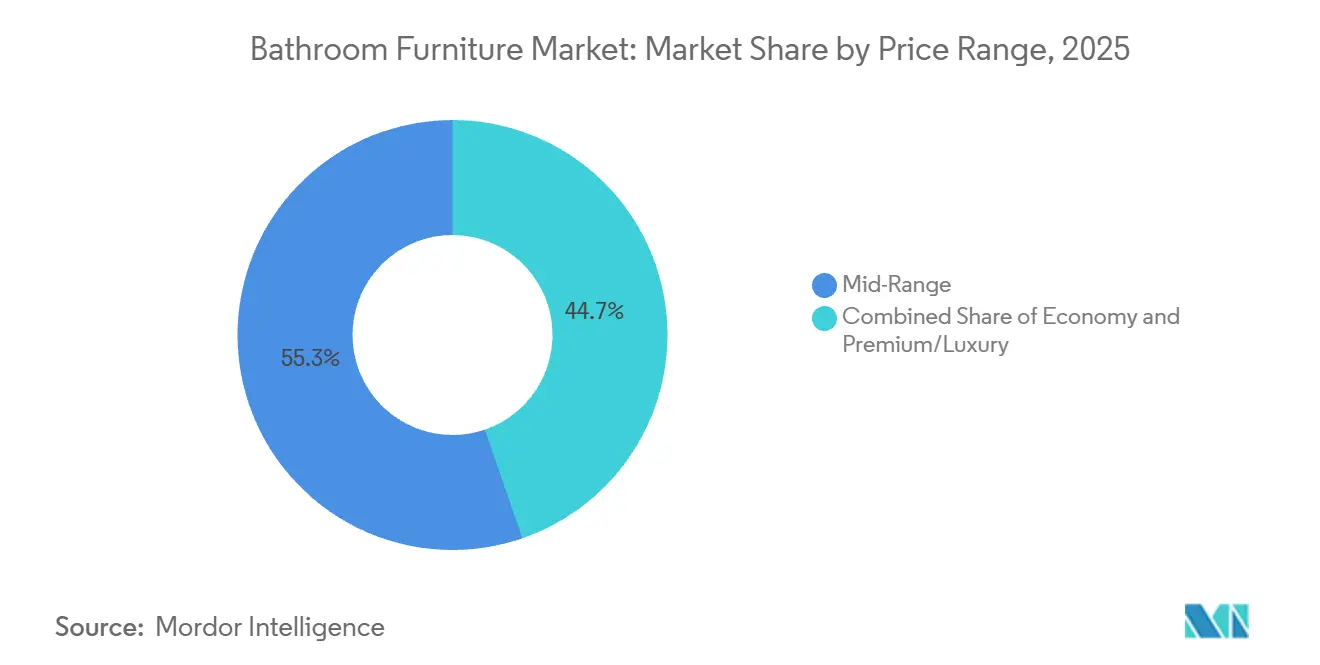
- Nach Preissegment entfiel auf das Mittelklassesegment ein Anteil von 55,3 % am Umsatz 2025, während Premium- und Luxusprodukte bis 2031 voraussichtlich eine CAGR von 7,28 % verzeichnen werden.
- Nach Endnutzer entfielen auf Privatkunden 73,4 % des Umsatzes 2025, während Gewerbekunden bis 2031 voraussichtlich eine CAGR von 7,42 % verzeichnen werden.
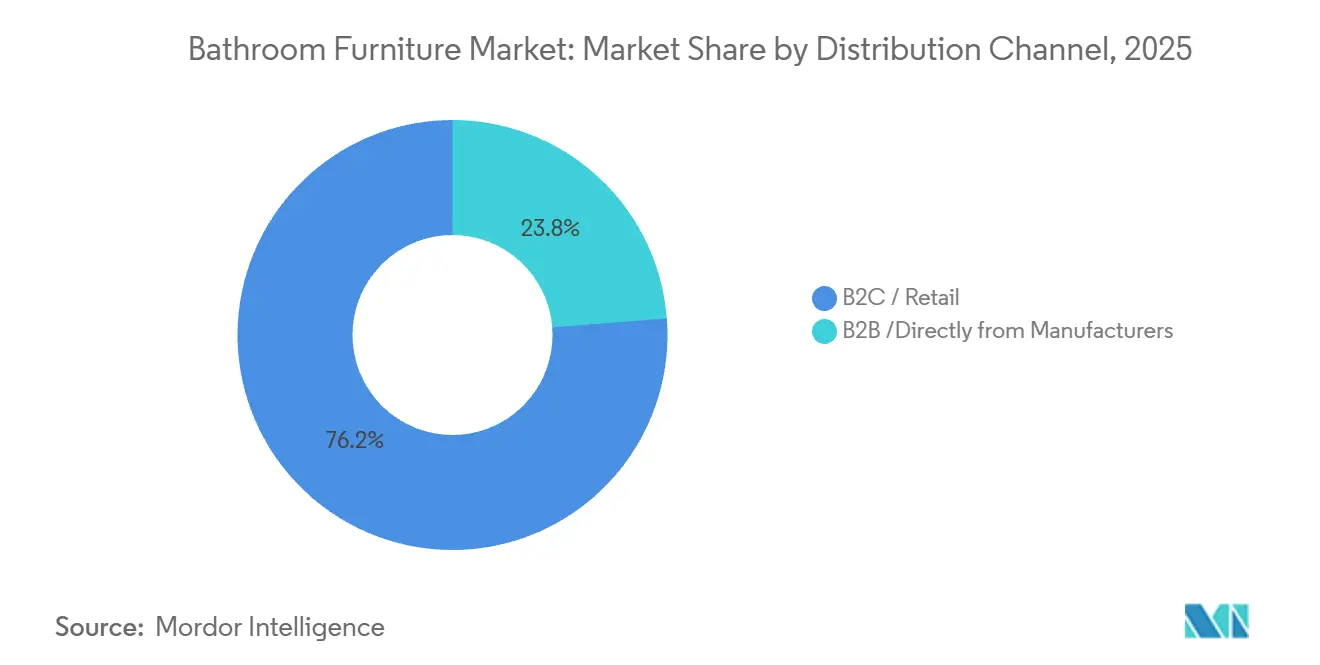
- Nach Vertriebskanal entfielen auf B2C und Einzelhandel 76,2 % des Umsatzes 2025, und es wird eine CAGR von 7,36 % bis 2031 prognostiziert.
- Nach Geografie entfiel auf Asien-Pazifik ein Anteil von 33,2 % am Umsatz 2025, und es wird eine CAGR von 7,63 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnrenovierung und Ersatzzyklen | +1.6% | Global, mit Schwerpunktaktivität in Asien-Pazifik, Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach wasserbeständigen und langlebigen Möbeln | +0.9% | Global, mit starker Materialumstellung in feuchttropischen und Küstenmärkten | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Badezimmereinrichtungen | +1.2% | Nordamerika, Westeuropa, GCC und Asien-Pazifik Tier-1-Städte | Mittelfristig (2–4 Jahre) |
| Modulare und anpassbare Waschtischsysteme | +0.8% | Global, angeführt von Europa und städtischen Renovierungsmärkten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digital konfigurierte und intelligente Möbel | +0.5% | Nordamerika, Ostasien, Westeuropa und das Luxussegment im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Gastgewerbe und Mehrfamilienhausbau | +0.9% | Asien-Pazifik, GCC und der weitere Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnbadezimmer-Renovierung und Ersatzzyklen
Renovierungsaktivitäten sind eine wichtige Quelle der Badmöbelnachfrage in reifen Wohnungsmärkten, insbesondere in Japan, den Vereinigten Staaten, Kanada und Westeuropa. Sie verschaffen Anbietern eine Nachfrage, die weniger von Neubauprojekten abhängig ist. Fortune Brands Innovations meldete für das Geschäftsjahr 2025 einen Nettoumsatz von 4.463,2 Millionen USD, wobei die bauträgerseitige Nachfrage etwa ein Viertel des Geschäfts ausmachte, was impliziert, dass etwa drei Viertel der Nachfrage auf Reparatur-, Umbau- oder Ersatzmaßnahmen entfielen. Geberits Ergebnisse für das Geschäftsjahr 2025 zeigen, dass Renovierungen etwa 60 % des Konzernumsatzes ausmachten, während die Division Bathroom Systems, einschließlich Badmöbel, um 6,1 % währungsbereinigt auf CHF 954,0 Millionen (~1.207,6 Millionen USD) wuchs[2]. Dieses Ergebnis zeigt das Ausmaß der Renovierungsnachfrage selbst in einem reifen Wohnungsmarkt. Ersatzkäufe umfassen häufig Aufbewahrungsschränke, Waschtischunterschränke und Spiegel als Teil einer einzigen Raumaufwertung. Der Badmöbelmarkt profitiert, wenn Anbieter aufeinander abgestimmte Kollektionen anbieten, die diese Käufe vereinfachen.
Steigende Nachfrage nach wasserbeständigen und langlebigen Badmöbeln
Feuchtigkeit, Kondensation und direkter Wasserkontakt machen die Materialleistung zu einem zentralen Kaufkriterium für Badmöbel. Käufer priorisieren zunehmend feuchtigkeitsbeständige Holzwerkstoffplatten, versiegelte Kanten, korrosionsbeständige Beschläge und langlebige Oberflächenveredelungen, die strukturelle Stabilität und Erscheinungsbild bei wiederholter Feuchtigkeitseinwirkung erhalten. Diese Anforderung ist besonders stark in tropischen und Küstenmärkten ausgeprägt, wo Feuchtigkeit Quellen, Delaminierung und Korrosion bei unzureichend spezifizierten Materialien beschleunigt. Die Nachfrage steigt auch im Gastgewerbe, im Gesundheitswesen und bei institutionellen Projekten, wo intensiver Gebrauch, häufige Reinigung und lange Ersatzzyklen die Kosten vorzeitiger Ausfälle erhöhen. Anbieter, die zertifizierte feuchtigkeitsbeständige Designs, dokumentierte Produkttests und verantwortungsvoll beschaffte Materialien anbieten, können das Garantierisiko reduzieren, Premiumpreise unterstützen und die Beschaffungsanforderungen von Wohn-, Gastgewerbe- und institutionellen Käufern erfüllen.
Premiumisierung von Badezimmereinrichtungen
Die Premiumisierung weitet die Nachfrage nach Möbeln aus, die zu einem koordinierten Badezimmerumfeld beitragen. Kohler lancierte im Oktober 2025 Kohler Health, einschließlich Dekoda, einem 599 USD teuren, am Toilettensitz montierten Gerät, das Hydrations- und Darmgesundheitsindikatoren über optische Sensoren und eine Smartphone-App überwacht[3]. Die Markteinführung positioniert Badezimmerprodukte innerhalb eines umfassenderen Angebots für persönliches Wohlbefinden. Ebenso lancierte Duravit am 17. März 2025 seine Badezimmerserie Balcoon, die gemeinsam mit Patricia Urquiola auf der ISH 2025 entwickelt wurde. Die Premiumkollektion kombiniert Badmöbel, Keramik und hochwertige Verarbeitung und unterstützt den Wandel hin zu koordinierten, designorientierten Badezimmerumgebungen.
Assobagno berichtete, dass 57 % der italienischen Verbraucher das Badezimmer als Mittelpunkt des häuslichen Wohlbefindens bezeichnen. Integrierte Unternehmensgruppen können Waschtischunterschränke, Aufbewahrung, Spiegel, Keramik und Armaturen leichter koordinieren als auf enge Produktsegmente spezialisierte Anbieter. Diese Fähigkeit unterstützt Premiumspezifikationen und gibt Käufern eine konsistentere Designsprache.
Wachstum modularer und anpassbarer Waschtischsysteme
Modulare und anpassbare Waschtischsysteme gewinnen Marktanteile, da Käufer raumeffiziente, designkonsistente und zukunftssichere Badlösungen suchen. Modulare Formate ermöglichen es Herstellern und Einzelhändlern, unterschiedliche Raumgrößen, Installationslayouts und Aufbewahrungsanforderungen durch konfigurierbare Schränke, Waschbecken, Spiegel und Zubehör zu bedienen, wodurch die Lagerkomplexität reduziert und die adressierbare Nachfrage erweitert wird. Individualisierungsmöglichkeiten bei Oberflächen, Arbeitsplattenmaterialien, Beleuchtung, Beschlägen und Aufbewahrungskonfigurationen unterstützen die Premiumisierung und ermöglichen Differenzierung bei Wohn-, Gastgewerbe- und institutionellen Projekten. Dieser Trend ist besonders relevant in städtischen Wohnungen und Renovierungsprojekten, wo Platzbeschränkungen und koordiniertes Badezimmerdesign die Nachfrage nach flexiblen, maßgefertigten und skalierbaren Waschtischlösungen erhöhen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Feuchtigkeits-, Luftfeuchtigkeits- und Installationsqualitätsrisiken | -0.4% | Global, mit erhöhten Ausfallrisiken in Südostasien und den Küstenmärkten des Nahen Ostens und Afrikas | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Holz, Holzwerkstoffplatten, Glas, Stein und Beschlägen | -0.6% | Global, mit starken Auswirkungen auf die Lieferketten in Europa sowie Süd- und Ostasien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Qualitäts- und Langlebigkeitsstandards | -0.3% | Global, insbesondere im grenzüberschreitenden Handel zwischen Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Entsorgungsherausforderungen bei Verbund- und Laminatmöbeln | -0.2% | Europa und Nordamerika, mit zunehmender Relevanz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Holz, Holzwerkstoffplatten, Glas, Stein und Beschlägen
Materialpreisänderungen bleiben ein Margenrisiko für Anbieter, die auf MDF und Spanplatten angewiesen sind. Das Risiko ist im Mittelklassesegment am ausgeprägtesten, wo Käufer preissensibel sind und Hersteller nur begrenzte Möglichkeiten haben, Kosten weiterzugeben. Indiens MDF-Qualitätskontrollverordnung reduzierte die Importmengen im Jahr 2025 um 69 % im Jahresvergleich, was das Angebot an kostengünstigen Platten verknappt und die Kosten für Waschtischhersteller erhöht hat.[4]. Ebenso verhängte Vietnam am 5. September 2025 Antidumpingzölle von bis zu 39,88 % auf bestimmte chinesische MDF-Importe, was die Inputkosten für Möbel- und Waschtischhersteller erhöhte. Die Änderung verknappt das Angebot für Schrankmonteure, die kostengünstige importierte Platten verwenden. Anbieter mit regionaler Beschaffung, diversifizierten Substratportfolios und anerkannten Zertifizierungen sind besser auf Beschaffungsunterbrechungen vorbereitet. Kostenvolatilität kann auch größere Unternehmensgruppen begünstigen, die Materialien über mehrere Produktkategorien hinweg einkaufen.
Feuchtigkeits-, Luftfeuchtigkeits- und Installationsqualitätsrisiken
Feuchtigkeitsbedingte Ausfälle bleiben eine praktische Einschränkung für Badmöbel. Quellen, Delaminierung und verdeckte Beschlagskorrosion können aus schlechter Materialauswahl oder unzureichender Installation resultieren. EN 14749 deckt Sicherheitsanforderungen und Prüfmethoden für häusliche Aufbewahrungseinheiten ab, schafft jedoch keinen einheitlichen globalen Feuchtigkeitsleistungsstandard für jede Produktkategorie. Inkonsistente Einhaltung erschwert die Qualitätsbewertung in grenzüberschreitenden Lieferketten. Frühe Produktausfälle können das Vertrauen in preisgünstigere Produkte beim nächsten Renovierungszyklus verringern. Etablierte Marken sind besser positioniert, wenn sie klare Leistungsspezifikationen und zertifizierte Prozesse bereitstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schränke sichern Umsätze und Waschtischunterschränke unterstützen designorientierte NachfrageBadezimmerschränke hielten im Jahr 2025 einen Marktanteil von 58,5 % am Badmöbelmarkt und sind damit die größte Produktkategorie. Schränke bleiben zentral, da sie die in den meisten Badezimmerlayouts erforderliche Aufbewahrungsstruktur bieten. Ihre Nachfrage wird durch Renovierungsprojekte gestützt, bei denen mehrere Artikel gleichzeitig ersetzt werden. Waschtischunterschränke werden bis 2031 voraussichtlich mit 7,16 % wachsen. Käufer nutzen den Waschtisch zunehmend als visuellen Mittelpunkt eines renovierten Badezimmers. Dies begünstigt aufeinander abgestimmte Designs für Arbeitsplatten, Waschbecken, Aufbewahrung und Beschläge. Integrierte Kollektionen können die Premiumpositionierung stärken, indem sie diese Elemente zusammenführen. Spiegel und Aufbewahrungszubehör können den Bestellwert erhöhen, wenn sie als Teil derselben Kollektion verkauft werden.
Badezimmerspiegel werden zunehmend enger mit dem Möbelkauf verbunden, anstatt als separates Zubehör behandelt zu werden. Antibeschlag-Funktion und integrierte Beleuchtung machen Spiegelschränke sowohl für Aufbewahrungs- als auch für Badezimmerbeleuchtungskonzepte relevant. Anbieter können diese Funktionen nutzen, um Kollektionen zu differenzieren, ohne den grundlegenden Renovierungsablauf zu verändern. Aufbewahrungsmöbel und Zubehör erfüllen eine ähnliche Rolle, indem sie das Design rund um einen Waschtisch oder Schrank vervollständigen. Der Badmöbelmarkt profitiert, wenn Einzelhändler diese Artikel als koordinierte Raumsets präsentieren. Dieser Ansatz kann es Käufern erleichtern, Oberflächen, Größen und Aufbewahrungsoptionen zu vergleichen. Er unterstützt auch den Verkauf über Fachausstellungsräume, Heimwerkermärkte und Designfachleute. Produktanbieter, die Abmessungen und Oberflächen über Sortimente hinweg aufeinander abstimmen, können sowohl Ersatz- als auch Neubauprojekte bedienen. Das Ergebnis ist ein breiteres Produktangebot, das auf einer einzigen Renovierungsentscheidung aufbaut.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Holz behauptet seine Position, während Polymer funktionale Anforderungen erfülltHolz machte im Jahr 2025 42,6 % der Badmöbelmarktgröße aus. Das Material spricht weiterhin Käufer an, die natürliche Oberflächen bei Premiumrenovierungen suchen. Seine visuelle Wärme unterstützt koordinierte Einrichtungen, die holzoptische Oberflächen und Armaturen umfassen. Holzbasierte Produkte passen auch zu etablierten Schrankfertigungsprozessen in Europa und Nordamerika. Kunststoff- und Polymerprodukte werden bis 2031 voraussichtlich mit einer CAGR von 7,02 % wachsen. Ihre Feuchtigkeitsbeständigkeit ist besonders relevant in feuchten Umgebungen und bei wertorientierten Anwendungen. Die Materialauswahl hängt zunehmend von der erwarteten Wasserexposition, der Installationsqualität und dem gewünschten Preispunkt ab. Die PEFC-Zertifizierung ist relevant für verantwortungsvoll beschafftes Holz, das in Badmöbeln verwendet wird. RoHS- und REACH-Konformität kann auch für PVC-Produkte relevant sein, die auf europäischen Märkten verkauft werden.
Polymermaterialien bieten Anbietern einen weiteren Weg zu langlebigen und zugänglichen Badprodukten. Sie können erschwingliche Wohnbauprojekte unterstützen, bei denen Feuchtigkeitsbeständigkeit und leichte Reinigung wichtiger sind als Premiumoberflächen. Der Badmöbelmarkt kann daher unterschiedliche Käuferbedürfnisse durch Holz- und Polymersortimente bedienen. Metall besetzt weiterhin eine designorientierte Nische, insbesondere in mattschwarz und gebürstetem Stahl. Gesinterter Stein und Verbundharze werden als Premiumarbeitsplattenoberflächen verwendet. Diese Materialien können ein differenzierteres Waschtischangebot unterstützen, wenn sie mit zweckentwickelter Aufbewahrung kombiniert werden. Materialentscheidungen beeinflussen auch Liefer-, Montage- und Garantierichtlinien. Anbieter, die die Materialleistung klar erläutern, können die Unsicherheit der Käufer reduzieren. Dies ist besonders wichtig, wenn Produkte online ohne Besichtigung im Geschäft bestellt werden.
Nach Preissegment:
Mittelklassenachfrage unterstützt das Volumen, während Premiumprodukte expandierenDas Mittelklassesegment hielt 55,3 % des Umsatzes 2025. Es spiegelt Renovierungsbudgets wider, die funktionale Aufbewahrung und bessere Oberflächen ohne vollständige Luxusspezifikationen anstreben. Dieses Segment verschafft Anbietern ein erhebliches Volumen in entwickelten und aufstrebenden Märkten. Es ist auch Kostendruck ausgesetzt, da Holzwerkstoffplatten, Beschläge und Fracht bedeutende Teile der Fertigproduktkosten darstellen. Premium- und Luxusprodukte werden bis 2031 voraussichtlich mit einer CAGR von 7,28 % wachsen. Die Premiumnachfrage weitet sich über reife westliche Märkte hinaus auf wachstumsstarke Städte in Asien und dem Nahen Osten aus. Kohler identifizierte Indien im Jahr 2026 als günstiges Umfeld für Premiumbadausstattungsinvestitionen. Hochhausresidenzentwicklung, Gastgewerbe und Sanierung unterstützen diese Nachfrage.
Premiumprodukte hängen von Design, Oberflächen und einer koordinierten Kollektion ab, nicht nur von der Aufbewahrungskapazität. Sie hängen auch von der Fähigkeit ab, konsistente Installation und Kundendienst nach dem Kauf zu liefern. Das Economy-Segment bedient weiterhin erschwingliche Wohnbauprojekte und große Ersatzmärkte in aufstrebenden Volkswirtschaften. PVC- und Polymersubstrate können funktionale Möbel in diesen Projekten zugänglich machen. Die Badmöbelbranche nutzt eine breite Preisarchitektur, da Renovierungsbudgets je nach Geografie und Gebäudetyp variieren. Anbieter, die in mehreren Segmenten tätig sind, können Kundenbeziehungen aufrechterhalten, wenn Käufer im Laufe der Zeit aufsteigen. Das Mittelklassesegment bleibt wichtig, da es praktische Leistung mit zugänglichem Design verbindet. Premiumwachstum ersetzt dieses Segment nicht, verändert aber, wie Anbieter den Wert über das gesamte Produktportfolio hinweg definieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Wohnbereichsnachfrage führt, während Gewerbeprojekte schneller wachsenPrivatkunden machten 73,4 % des Umsatzes 2025 aus. Alternder Wohnungsbestand in Nordamerika und Europa unterstützt die Ersatznachfrage, während städtische Entwicklung die Nachfrage in wachstumsstarken Volkswirtschaften stützt. Hausbesitzer kaufen bei Renovierungen häufig Schränke, Waschtischunterschränke, Spiegel und Zubehör gemeinsam. Dies schafft eine größere Chance für Anbieter mit kompatiblen Kollektionen. Gewerbekunden werden bis 2031 voraussichtlich mit einer CAGR von 7,42 % wachsen. Gastgewerbeprojekte sind ein wesentlicher Beitragsfaktor, da jedes Gästezimmer eine wiederholbare Badezimmerspezifikation erfordert. Die GCC-Hotelpipeline schafft Nachfrage nach Produkten, die Erscheinungsbild, zuverlässige Installation und konsistente Versorgung kombinieren. Gewerbliche Käufer legen auch größeren Wert auf Compliance, Wartung und langfristige Produktverfügbarkeit.
Gesundheits- und Bildungsgebäude sind kleinere gewerbliche Chancen, können aber technologiegestützte Ersatzzyklen unterstützen. TOTO hat vernetzte Badsysteme für gewerbliche Waschräume hervorgehoben und gezeigt, wie Monitoring das zukünftige Facility Management beeinflussen könnte. Diese Anwendungen erfordern von Anbietern, Langlebigkeit, Zugänglichkeit und Wartung neben dem visuellen Design zu berücksichtigen. Gewerbliche Beschaffung umfasst häufig längere Spezifikationszeiträume als Einzelhandelskäufe. Dies kann Anbieter begünstigen, die technische Dokumentation und stabile Produktsortimente pflegen. Die Wohnbereichsnachfrage bleibt die primäre Umsatzbasis, aber Gewerbeprojekte können die durchschnittlichen Projektwerte steigern. Zwei unterschiedliche Kaufmuster unterstützen daher den Badmöbelmarkt. Das eine ist die Hausbesitzeraufwertung, das andere ein strukturierter Beschaffungsprozess für wiederholte Installationen.
Nach Vertriebskanal:
Einzelhandel führt, während digitale Recherche Käufe beeinflusstB2C und Einzelhandel hielten 76,2 % des Umsatzes 2025 und werden bis 2031 voraussichtlich mit einer CAGR von 7,36 % wachsen. Der Einzelhandel bleibt zentral, da Badmöbelkäufer häufig Oberflächen, Abmessungen und Qualität vor dem Kauf vergleichen müssen. Physische Geschfte unterstützen auch Designberatung und Installationsplanung. Gleichzeitig ist Online-Recherche nun ein wesentlicher Teil der Kaufreise. Assobagno stellte fest, dass 97 % der europäischen Badezimmerrenovierungsverbraucher online beginnen, während 90 % den Kauf noch in physischen Geschäften abschließen. Dieses Muster erfordert von Anbietern, genaue digitale Produktinformationen bereitzustellen. Es unterstützt auch Einzelhändler, die Online-Auswahl mit Bestätigung im Geschäft verbinden.
Der Online-Kanal kann die Reichweite für standardisierte modulare Produkte verbessern. Er kann auch Abmessungen, Oberflächen und Lieferversprechen leichter vergleichbar machen. Möbelkäufer benötigen jedoch möglicherweise noch Unterstützung bei Passform, Installationspositionen und Montage. B2B-Verkäufe direkt von Herstellern bleiben für Hotels und große Wohnbauprojekte wichtig. Diese Projekte rechtfertigen direkte Beziehungen aufgrund ihrer Volumenverpflichtungen und langen Spezifikationszeiträume. Deutsche Hersteller meldeten bescheidene Verbesserungen im E-Commerce und im Fachsanitärhandel im Jahr 2025, während breitere Einzelhandelsaufträge verhalten blieben. Der Kanalmix entwickelt sich daher weiter, anstatt vollständig online zu wechseln. Anbieter, die sowohl digitale Entdeckung als auch Fachverkaufsberatung unterstützen, können mehr vom Badmöbelmarkt bedienen.
Geografische Analyse
APAC-Badmöbelmarkt
Asien-Pazifik entfiel 2025 auf 33,2 % des Umsatzes und soll bis 2031 mit einer CAGR von 7,63 % wachsen. Die Region verbindet Urbanisierung, steigende Einkommen, Hotelentwicklung und Ersatznachfrage aus älterem städtischen Wohnungsbestand. Hansgrohe gab im September 2025 Pläne bekannt, die Fertigungskapazität in Indien zu vervierfachen und bis 2030 10 % des weltweiten Umsatzes aus Indien zu erzielen. Die Investition spiegelt das Vertrauen der Lieferanten in die indische Nachfrage nach hochwertigen Badprodukten wider. LIXIL meldete ebenfalls Wachstum in Indien und im Nahen Osten, während China in den Ergebnissen des ersten Halbjahres des Geschäftsjahres 2026 schwächer blieb. Japan und Südkorea stützen die Nachfrage nach platzsparenden und technologisch integrierten Lösungen. Südostasien trägt durch das Gastgewerbe und den städtischen Wohnungsbau zur gewerblichen Nachfrage bei.
Badmöbelmarkt Amerika und Europa
Nordamerika und Europa sind in erster Linie renovierungsgetriebene Märkte mit hohen Erwartungen an Produktdesign und Vertriebsunterstützung. Kohler erweiterte sein Einzelhandelsnetz in den Vereinigten Staaten im Jahr 2025 auf 53 Standorte und eröffnete 10 neue Geschäfte in Sun-Belt- und Einfallstormärkten. Diese Investition unterstützt die showroomgestützte Kundenansprache in einem Markt, in dem Käufer vor einem Renovierungskauf häufig Beratung suchen. Geberit meldete für 2025 ein währungsbereinigtes Nettoumsatzwachstum von 4,8 %, während der Bereich Bathroom Systems um 6,1 % zulegte. Die Exporte Italiens zeigten unterschiedliche Bedingungen in den verschiedenen europäischen Zielmärkten, was eine ungleichmäßige regionale Nachfrage verdeutlicht. Brasilien und Mexiko sind die wichtigsten Beitragsmärkte in Südamerika. Ihre Nachfrage konzentriert sich stärker auf erschwingliche und wohnungsbauliche Formate.
Badmöbelmarkt Naher Osten und Afrika sowie Kasachstan
Der Nahe Osten und Afrika profitieren von gewerblichen Aktivitäten, die auf den GCC konzentriert sind. Mehr als 400.000 geplante oder im Bau befindliche Hotelzimmer bis 2030 unterstützen höherwertige Badausstattungen. Die Roca Group kündigte eine Investition von 70 Millionen EUR (ca. 82,3 Millionen USD) in einen Mehrfabrik-Komplex in Kyzylorda, Kasachstan, an, der unter anderem Badmöbel und verwandte Produkte umfasst. RAK Ceramics modernisierte seine Sanitäranlage in den Vereinigten Arabischen Emiraten und trieb im Jahr 2025 Pläne für Kapazitätserweiterungen in Saudi-Arabien voran. Diese Investitionen vertiefen die regionale Lieferbasis für Badprojekte. Außerhalb des Golfs konzentriert sich die afrikanische Nachfrage auf erschwingliche Wohnprojekte und gewerbliche Segmente in Nigeria, Südafrika und ausgewählten ostafrikanischen Städten. Der Badmöbelmarkt weist unterschiedliche regionale Treiber auf, doch Renovierung, Stadtentwicklung und Gastgewerbe bleiben die gemeinsamen Themen.
Wettbewerbslandschaft
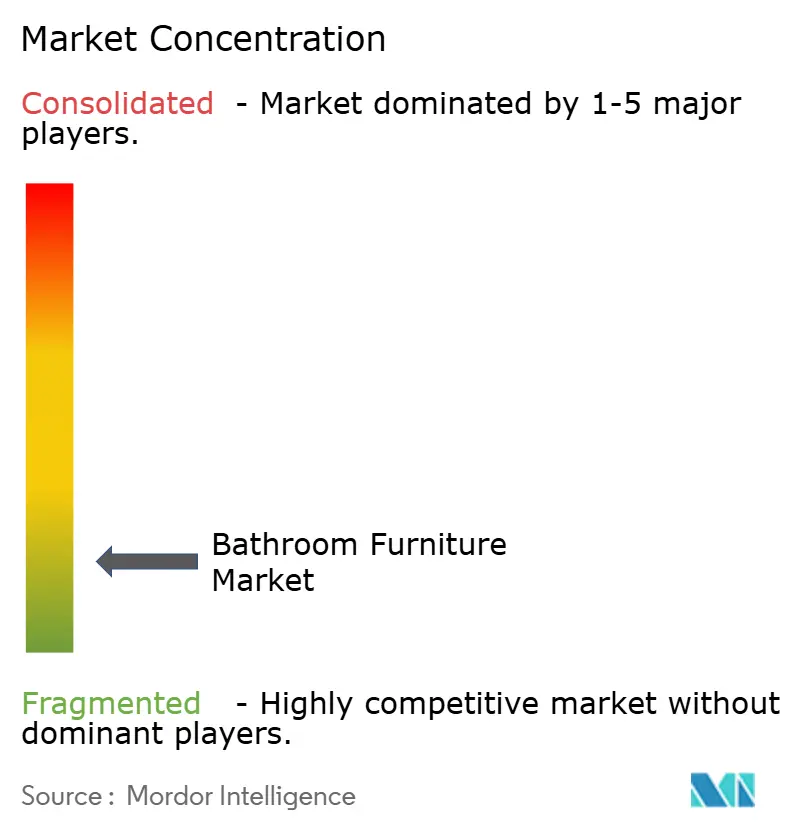
Der Badmöbelmarkt ist fragmentiert. Villeroy & Boch, LIXIL, TOTO, Geberit, Roca und Kohler konkurrieren über breitere Badsystemportfolios. Burgbad, ROYO, KEUCO und LAUFEN behaupten Positionen in Architekten- und Designerkanälen durch Individualisierung. Villeroy & Boch meldete im dritten Quartal 2025 ein Wachstum von 13,4 % im Bereich Badezimmer und Wellness in Europa sowie im Nahen Osten und Afrika nach der Integration von Ideal Standard. Das Ergebnis veranschaulicht, wie Skalierung die geografische Reichweite und die Portfoliobreite stärken kann. Geberit meldete 144 in den vorangegangenen 5 Jahren angemeldete Patente und jährliche Forschungs- und Entwicklungsausgaben von CHF 86 Millionen (~108,9 Millionen USD). Diese Fähigkeiten sind in spezifikationsgeführten Märkten wichtig, wo technisches Design und Systemkompatibilität die Anbieterwahl beeinflussen.
Unternehmen nutzen Portfoliobewegungen, Kapazitätsinvestitionen und Produktentwicklung, um ihre Positionen zu verteidigen. Im April 2025 gingen LIXIL und American Bath Group eine Partnerschaft ein, die American Bath Group exklusive Produktions- und Vertriebsrechte für ausgewählte LIXIL-Bademarken in Nordamerika einräumte. Im Oktober 2026 eröffnete LIXIL eine Fertigungsanlage in Hyderabad, um sein Wohnungstechnologiegeschäft in Süd- und Südostasien zu unterstützen. Roca Group erwarb Antonio Lupi Design und Phoenix Industries im Jahr 2025 und investierte gleichzeitig in Werksdigitalisierung, Automatisierung und Nachhaltigkeit. Diese Maßnahmen zeigen, wie Anbieter Reichweite im Premiumdesign, in der regionalen Fertigung und in der operativen Leistungsfähigkeit aufbauen. Der Wettbewerb beschränkt sich nicht auf Schränke und Waschtischunterschränke. Er umfasst zunehmend die Fähigkeit, ein vollständiges und zuverlässiges Badezimmerangebot zu machen.
Chancen bestehen weiterhin bei vernetzten Möbeln für Gesundheits- und Bildungseinrichtungen, Kreislaufmaterialprodukten und Lösungen für altersgerechtes Wohnen. Duravit nahm 2025 ein nordamerikanisches Keramikwerk in Matane, Quebec, mit einem elektrischen Rollenofen in Betrieb, der mit erneuerbarer Energie betrieben wird. Die Investition spiegelt einen breiteren Bedarf wider, Produktionseffizienz und emissionsärmere Fertigung anzugehen. Produktqualitätszertifizierung bleibt bei der Beschaffung im Gastgewerbe und in institutionellen Bereichen wichtig. ISO 9001 und EN 14749 können Käufern helfen, Anbieter über den Preis hinaus zu bewerten. Fragmentierte Standards schaffen zusätzlichen Aufwand für kleinere Importeure, während etablierte Marken zertifizierte Prozesse als Wettbewerbsvorteil nutzen können. Das Wettbewerbsumfeld bleibt daher offen für spezialisierte Akteure, aber Skalierung und integrierte Portfolios bieten klare Vorteile. Der Badmöbelmarkt belohnt weiterhin Anbieter, die Designglaubwürdigkeit, langlebige Materialien und zuverlässige Lieferung kombinieren.
Badmöbelbranche Marktführer
-
Kohler Co.
-
American Woodmark Corporation
-
Jaquar & Company Private Limited
-
LIXIL Corporation
-
Masco Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Badmöbelmarkt Unternehmen in diesem Bericht
- Kohler Co.
- American Woodmark Corporation
- Duravit AG
- Geberit AG
- LIXIL Corporation
- TOTO Ltd.
- Villeroy & Boch AG
- Nilkamal Limited
- LAUFEN Bathrooms AG
- Roper Rhodes Ltd.
- ROYO Group
- burgbad AG
- Svedbergs i Dalstorp AB
- Ideal Standard International NV
- PORCELANOSA Grupo A.I.E.
- RAK Ceramics PJSC
- VitrA
- KEUCO GmbH & Co. KG
- Roca Sanitario, S.A.
- Jaquar & Company Private Limited
- Comercial Salgar, S.L.
- Scavolini S.p.A.
Neueste Industrielle Entwicklungen in Badmöbelmarkt
- Oktober 2026: LIXIL eröffnete eine neue Fertigungsanlage in Hyderabad, Indien, und erweiterte damit sein Wohnungstechnologiegeschäft, um die steigende Wohn- und Gewerbebadnachfrage in Süd- und Südostasien zu bedienen.
- August 2026: Kohler erweiterte die Heated BubbleMassage™-Technologie auf seine freistehenden Badewannen-Kollektionen Ceric® und Evok® und vervollständigte damit die Hydrotherapieabdeckung über das gesamte freistehende Portfolio.
- Mai 2026: Kohler und Studio McGee präsentierten die Claude-Badezimmerkollektion mit dem intelligenten WC Claude und eröffneten ein 9.584 Quadratfuß großes Einzelhandelsgeschäft in Utah mit 10 immersiven Badezimmersuiten.
- Februar 2026: Kohler lancierte Reveal by KOHLER, einen Premium-Bad- und Duschsanierungsservice, der über autorisierte Händler in den gesamten Vereinigten Staaten erhältlich ist.
Globaler Badmöbelmarkt Berichtsumfang
Segmentierungsübersicht
| Waschtischunterschränke |
| Badezimmerschränke |
| Badezimmerspiegel |
| Aufbewahrungsmöbel & Zubehör |
| Holz |
| Metall |
| Kunststoff und Polymer |
| Sonstige |
| Economy |
| Mittelklasse |
| Premium/Luxus |
| Wohnbereich | |
| Gewerbe | Gastgewerbe |
| Einzelhandel und Büro | |
| Gesundheitswesen und Bildung | |
| Sonstige gewerbliche Endnutzer |
| B2C / Einzelhandel | Heimwerkermärkte |
| Facheinzelhandel für Möbel | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B / Direkt von Herstellern |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriges Asien-Pazifik | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten & Afrika |
| Nach Produkttyp | Waschtischunterschränke | |
| Badezimmerschränke | ||
| Badezimmerspiegel | ||
| Aufbewahrungsmöbel & Zubehör | ||
| Nach Material | Holz | |
| Metall | ||
| Kunststoff und Polymer | ||
| Sonstige | ||
| Nach Preissegment | Economy | |
| Mittelklasse | ||
| Premium/Luxus | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Gastgewerbe | |
| Einzelhandel und Büro | ||
| Gesundheitswesen und Bildung | ||
| Sonstige gewerbliche Endnutzer | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Heimwerkermärkte |
| Facheinzelhandel für Möbel | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B / Direkt von Herstellern | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten & Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Badmöbel bis 2031?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,34 % wachsen und 2031 einen Wert von 40,3 Milliarden USD erreichen.
Welche Produktkategorie erzielt den höchsten Umsatz?
Badezimmerschränke führen den Produktumsatz mit 58,5 % der Verkäufe im Jahr 2025 an.
Welches Material wächst im Badmöbelbereich am schnellsten?
Kunststoff und Polymer werden bis 2031 voraussichtlich mit einer CAGR von 7,02 % wachsen, unterstützt durch den Bedarf an Feuchtigkeitsbeständigkeit.
Warum sind Renovierungen für Anbieter wichtig?
Renovierungen treiben die Ersatznachfrage nach Schränken, Waschtischunterschränken, Spiegeln und verwandter Aufbewahrung an, insbesondere in reifen Wohnungsmärkten.
Welche Region bietet die schnellsten Wachstumsaussichten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 7,63 % wachsen und machte 33,2 % des Umsatzes 2025 aus.