
Tamaño y Participación del Mercado de Mobiliario de Baño
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
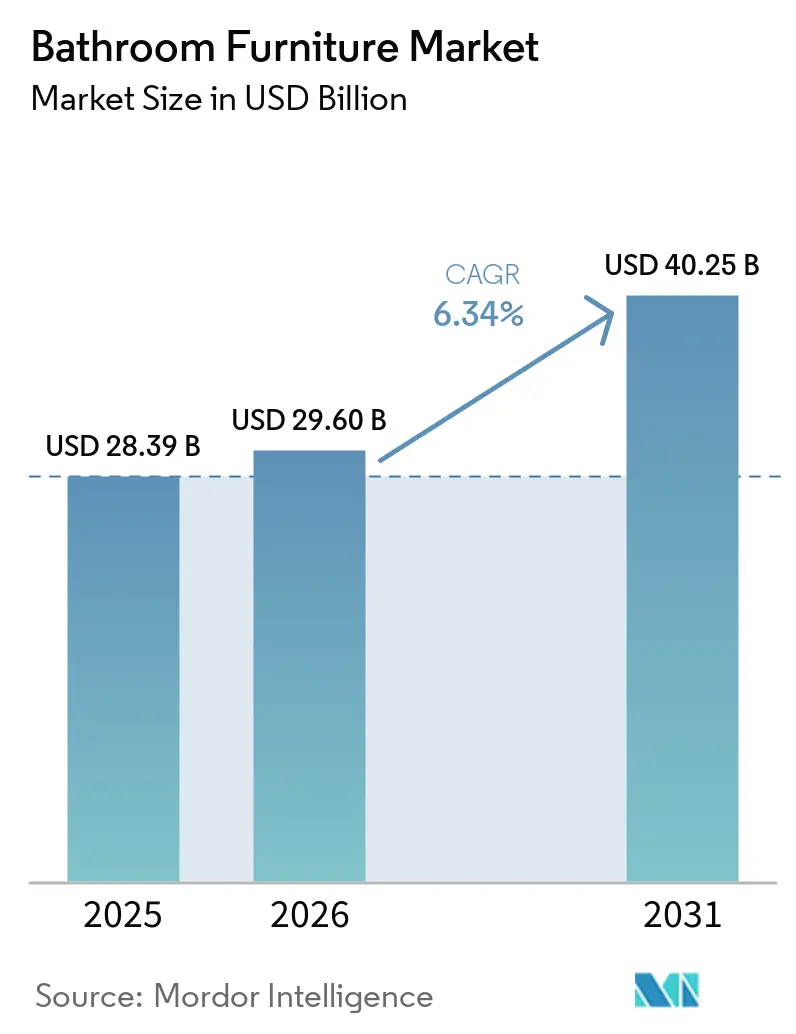
| Tamaño del Mercado (2026) | 29.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.34 % |
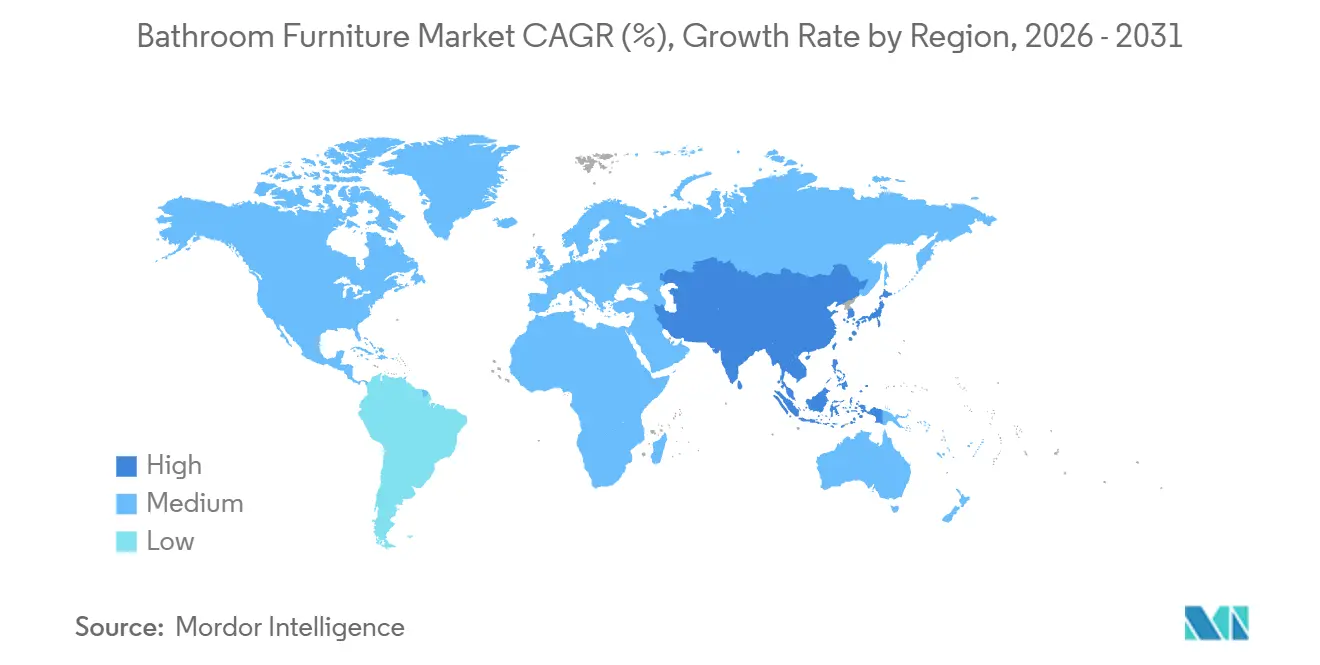
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
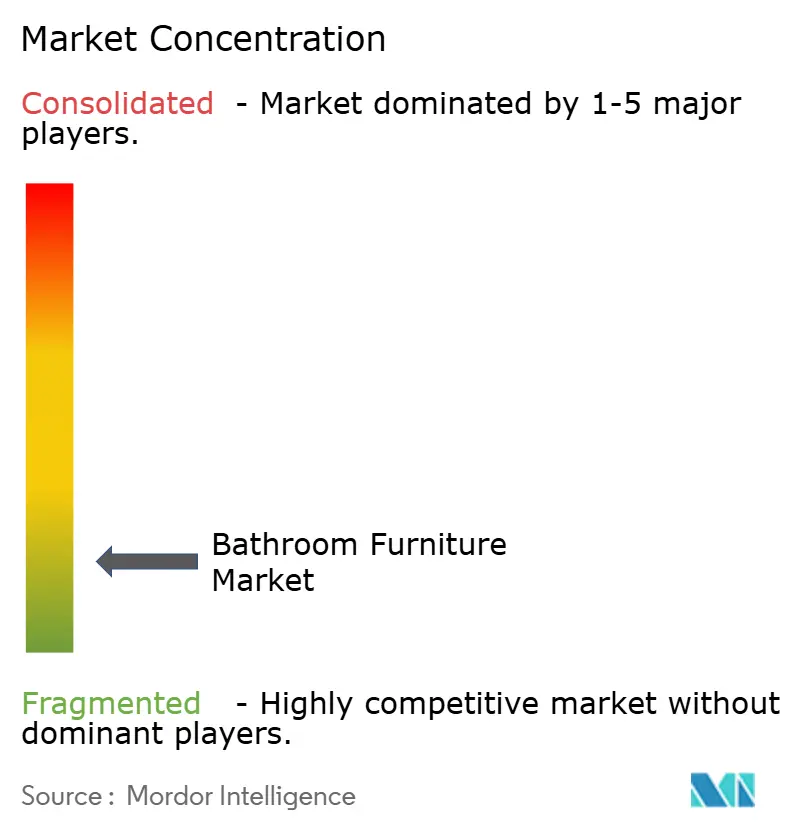
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mobiliario de Baño por Mordor Intelligence
Se espera que el tamaño del mercado de mobiliario de baño crezca de 28,39 mil millones de USD en 2025 a 29,60 mil millones de USD en 2026 y se prevé que alcance los 40,25 mil millones de USD en 2031 a una CAGR del 6,34% durante 2026-2031. La actividad de renovación está adquiriendo mayor importancia que la nueva construcción en las economías maduras, lo que proporciona al mercado de mobiliario de baño una base de reemplazo más estable. Los consumidores europeos tratan cada vez más los baños como parte del bienestar doméstico, lo que impulsa el gasto en gabinetes, tocadores y espejos coordinados[1]. Los hogares urbanos en Asia-Pacífico y Oriente Medio están acortando los ciclos de renovación, lo que amplía la demanda de reemplazo más allá de las nuevas viviendas terminadas. Los proveedores están respondiendo integrando mobiliario modular, materiales resistentes a la humedad y características conectadas en sistemas de baño más amplios. El mercado de mobiliario de baño también enfrenta presión sobre los costos de materiales y una mayor cantidad de importaciones de bajo precio, lo que favorece a los proveedores establecidos con procesos certificados y opciones de abastecimiento más amplias.
Conclusiones Clave del Informe
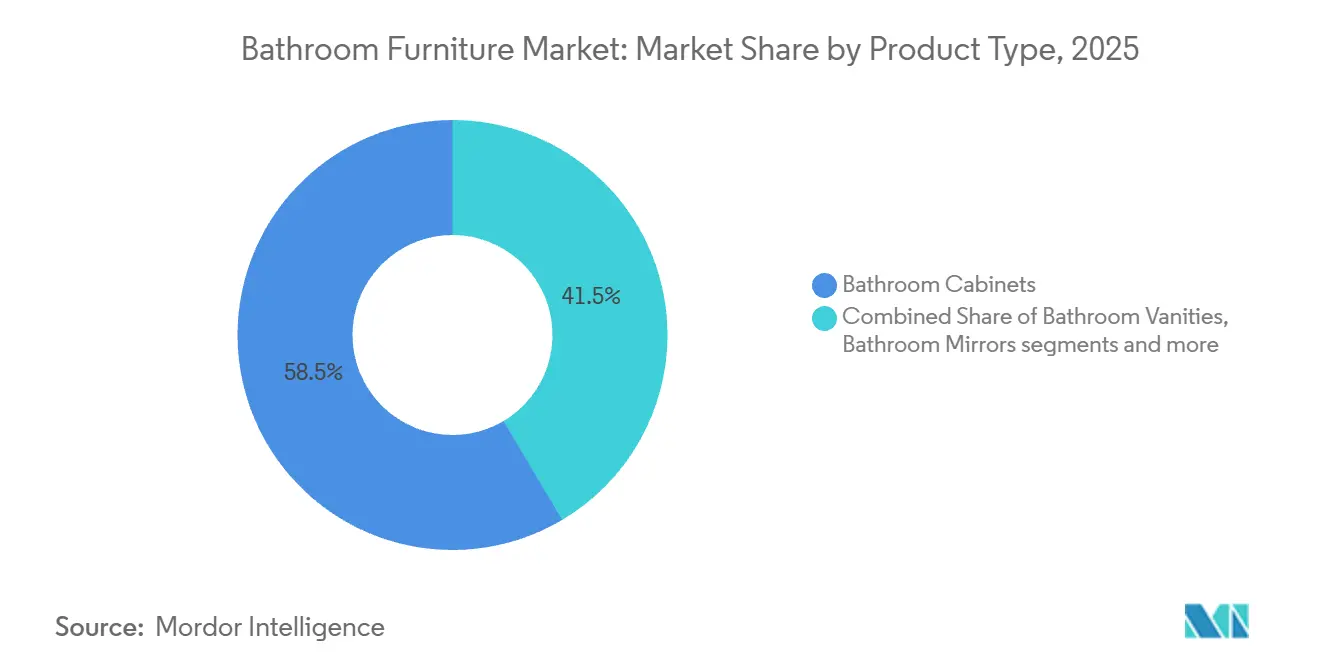
- Por tipo de producto, los gabinetes de baño representaron el 58,5% del mercado de mobiliario de baño en 2025, mientras que se proyecta que los tocadores de baño registren una CAGR del 7,16% hasta 2031.
- Por material, la madera representó el 42,6% de los ingresos de 2025, mientras que se proyecta que el plástico y el polímero registren una CAGR del 7,02% hasta 2031.
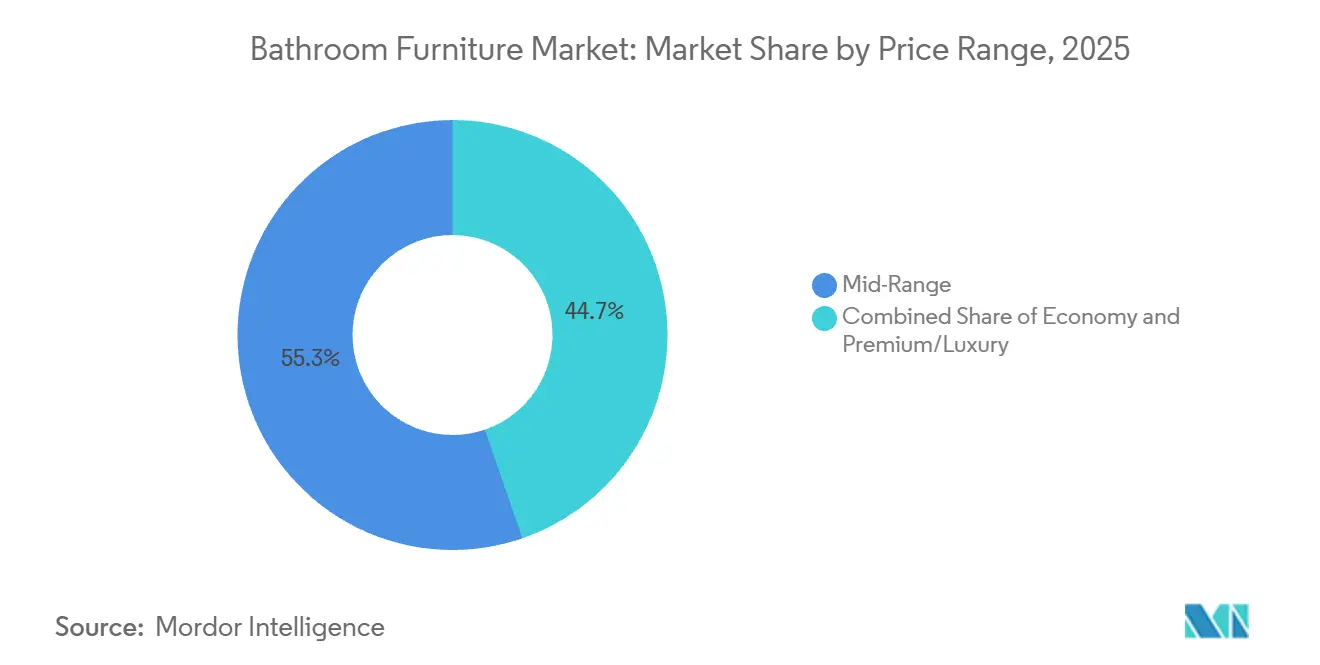
- Por rango de precio, el segmento de rango medio representó el 55,3% de los ingresos de 2025, mientras que se proyecta que los productos premium y de lujo registren una CAGR del 7,28% hasta 2031.
- Por usuario final, los clientes residenciales representaron el 73,4% de los ingresos de 2025, mientras que se proyecta que los clientes comerciales registren una CAGR del 7,42% hasta 2031.
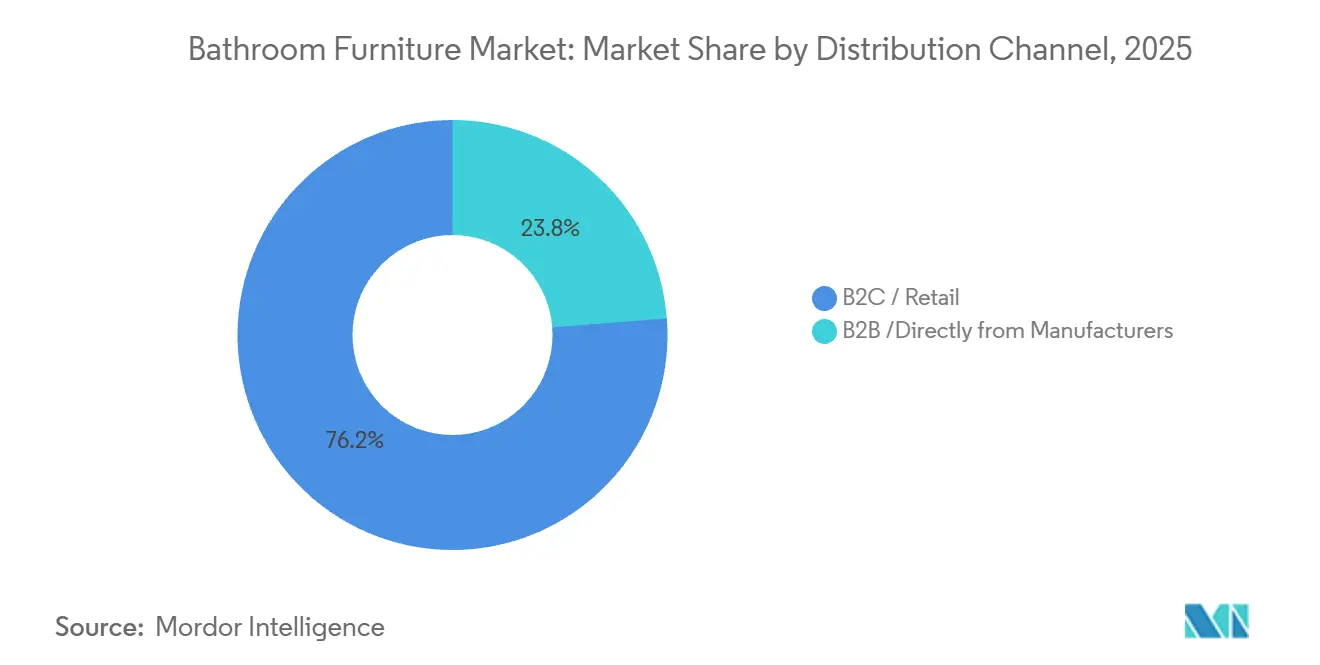
- Por canal de distribución, B2C y el comercio minorista representaron el 76,2% de los ingresos de 2025 y se proyecta que registren una CAGR del 7,36% hasta 2031.
- Por geografía, Asia-Pacífico representó el 33,2% de los ingresos de 2025 y se proyecta que registre una CAGR del 7,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Renovación y Reemplazo de Baños Residenciales | +1.6% | Global, con mayor actividad en Asia-Pacífico, América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Demanda de Mobiliario Resistente al Agua y Duradero | +0.9% | Global, con fuerte cambio de materiales en mercados tropicales húmedos y costeros | Mediano plazo (2-4 años) |
| Premiumización de los Interiores de Baño | +1.2% | América del Norte, Europa Occidental, GCC y ciudades de primer nivel de Asia-Pacífico | Mediano plazo (2-4 años) |
| Sistemas de Tocadores Modulares y Personalizables | +0.8% | Global, liderado por los mercados de renovación urbana de Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mobiliario Inteligente y Configurado Digitalmente | +0.5% | América del Norte, Asia Oriental, Europa Occidental y el segmento de lujo de Oriente Medio | Largo plazo (≥ 4 años) |
| Construcción Hotelera y Multifamiliar | +0.9% | Asia-Pacífico, GCC y el conjunto de Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Renovación y Reemplazo de Baños Residenciales
La actividad de renovación es una fuente importante de demanda de mobiliario de baño en los mercados inmobiliarios maduros, en particular Japón, Estados Unidos, Canadá y Europa Occidental. Proporciona a los proveedores una demanda menos dependiente de las nuevas viviendas terminadas. Fortune Brands Innovations reportó ventas netas del ejercicio fiscal 2025 de 4.463,2 millones de USD, con la demanda liderada por constructores representando aproximadamente una cuarta parte de su negocio, lo que implica que aproximadamente tres cuartas partes de la demanda fue impulsada por reparación, remodelación o reemplazo. Los resultados del ejercicio fiscal 2025 de Geberit muestran que la renovación representó alrededor del 60% de las ventas del grupo, mientras que su división de Sistemas de Baño, incluido el mobiliario de baño, creció un 6,1% ajustado por divisas hasta CHF 954,0 millones (~1.207,6 millones de USD)[2]. Este resultado muestra la escala de la demanda de renovación incluso en un mercado inmobiliario maduro. Las compras de reemplazo a menudo incluyen gabinetes de almacenamiento, tocadores y espejos como parte de una sola mejora de habitación. El mercado de mobiliario de baño se beneficia cuando los proveedores ofrecen colecciones coordinadas que simplifican esas compras.
Creciente Demanda de Mobiliario de Baño Resistente al Agua y Duradero
La humedad, la condensación y la exposición directa al agua hacen que el rendimiento del material sea un criterio de compra central para el mobiliario de baño. Los compradores priorizan cada vez más los tableros de ingeniería resistentes a la humedad, los bordes sellados, los herrajes resistentes a la corrosión y los acabados superficiales duraderos que preservan la estabilidad estructural y la apariencia bajo exposición repetida a la humedad. Este requisito es especialmente fuerte en los mercados tropicales y costeros, donde la humedad acelera el hinchamiento, la delaminación y la corrosión en materiales con especificaciones inadecuadas. La demanda también está aumentando en proyectos de hostelería, atención sanitaria e institucionales, donde el uso intensivo, la limpieza frecuente y los largos ciclos de reemplazo aumentan el costo de los fallos prematuros. Los proveedores que ofrecen diseños certificados resistentes a la humedad, pruebas de productos documentadas y materiales de origen responsable pueden reducir el riesgo de garantía, respaldar precios premium y cumplir con los requisitos de adquisición de compradores residenciales, de hostelería e institucionales.
Premiumización de los Interiores de Baño
La premiumización está ampliando la demanda de mobiliario que contribuye a un entorno de baño coordinado. Kohler lanzó Kohler Health en octubre de 2025, incluyendo Dekoda, un dispositivo montado en el inodoro con un precio de 599 USD que monitorea la hidratación e indicadores de salud intestinal a través de sensores ópticos y una aplicación para teléfonos inteligentes[3]. El lanzamiento sitúa los productos de baño dentro de una propuesta más amplia de bienestar personal. De manera similar, el 17 de marzo de 2025, Duravit lanzó su gama de baño Balcoon, desarrollada con Patricia Urquiola en ISH 2025. La colección premium combina mobiliario de baño, cerámica y artesanía refinada, apoyando el cambio hacia entornos de baño coordinados y orientados al diseño.
Assobagno informó que el 57% de los consumidores italianos describen el baño como el centro del bienestar doméstico. Los grupos integrados pueden coordinar tocadores, almacenamiento, espejos, cerámica y herrajes con mayor facilidad que los especialistas en productos de gama estrecha. Esta capacidad respalda las especificaciones premium y ofrece a los compradores un lenguaje de diseño más coherente.
Crecimiento de los Sistemas de Tocadores Modulares y Personalizables
Los sistemas de tocadores modulares y personalizables están ganando cuota de mercado a medida que los compradores buscan soluciones de baño eficientes en espacio, coherentes en diseño y preparadas para el futuro. Los formatos modulares permiten a los fabricantes y minoristas atender diferentes tamaños de habitación, distribuciones de plomería y requisitos de almacenamiento a través de gabinetes, lavabos, espejos y accesorios configurables, reduciendo la complejidad del inventario al tiempo que amplían la demanda potencial. La personalización que abarca acabados, materiales de encimera, iluminación, herrajes y configuraciones de almacenamiento respalda la premiumización y permite la diferenciación en proyectos residenciales, de hostelería e institucionales. Esta tendencia es especialmente relevante en apartamentos urbanos y proyectos de renovación, donde las limitaciones de espacio y el diseño coordinado del baño aumentan la demanda de soluciones de tocadores flexibles, hechas a medida y escalables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Humedad y Calidad de Instalación | -0.4% | Global, con riesgos de fallo elevados en el Sudeste Asiático y los mercados costeros de Oriente Medio y África | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos de Madera, Tableros de Ingeniería, Vidrio, Piedra y Herrajes | -0.6% | Global, con fuertes efectos en las cadenas de suministro de Europa y Asia del Sur y del Este | Mediano plazo (2-4 años) |
| Normas Fragmentadas de Calidad y Durabilidad | -0.3% | Global, especialmente en el comercio transfronterizo entre Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Desafíos de Eliminación de Mobiliario Compuesto y Laminado | -0.2% | Europa y América del Norte, con creciente relevancia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Madera, Tableros de Ingeniería, Vidrio, Piedra y Herrajes
Los cambios en los precios de los materiales siguen siendo un riesgo para los márgenes de los proveedores que dependen del MDF y el aglomerado. El riesgo es más pronunciado en el segmento de rango medio, donde los compradores son sensibles a los cambios de precio y los fabricantes tienen una flexibilidad limitada para trasladar los costos. La orden de control de calidad del MDF de India redujo las llegadas de importaciones en un 69% interanual en 2025, restringiendo el suministro de paneles de bajo costo y aumentando los costos para los fabricantes de tocadores.[4]. De manera similar, el 5 de septiembre de 2025, Vietnam impuso derechos antidumping de hasta el 39,88% sobre ciertas importaciones chinas de MDF, aumentando los costos de insumos para los productores de mobiliario y tocadores. El cambio restringió el suministro para los ensambladores de gabinetes que utilizan paneles importados de bajo costo. Los proveedores con abastecimiento regional, carteras de sustratos diversas y certificaciones reconocidas están mejor preparados para las interrupciones en la cadena de suministro. La volatilidad de los costos también puede favorecer a los grupos más grandes que adquieren materiales en varias categorías de productos.
Riesgos de Humedad y Calidad de Instalación
Los fallos relacionados con la humedad siguen siendo una limitación práctica para el mobiliario de baño. El hinchamiento, la delaminación y la corrosión de los herrajes ocultos pueden resultar de una selección inadecuada de materiales o de una instalación deficiente. La norma EN 14749 cubre los requisitos de seguridad y los métodos de prueba para las unidades de almacenamiento doméstico, pero no establece un estándar global único de rendimiento frente a la humedad para todas las categorías de productos. El cumplimiento inconsistente dificulta la evaluación de la calidad en las cadenas de suministro transfronterizas. Los fallos tempranos de los productos pueden reducir la confianza en los productos de menor precio durante el siguiente ciclo de renovación. Las marcas establecidas están mejor posicionadas cuando proporcionan especificaciones de rendimiento claras y procesos certificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Gabinetes Anclan los Ingresos y los Tocadores Respaldan la Demanda Orientada al DiseñoLos gabinetes de baño representaron el 58,5% de la participación del mercado de mobiliario de baño en 2025, convirtiéndolos en la categoría de producto más grande. Los gabinetes siguen siendo fundamentales porque proporcionan la estructura de almacenamiento requerida en la mayoría de las distribuciones de baño. Su demanda está respaldada por proyectos de renovación que reemplazan varios artículos a la vez. Se prevé que los tocadores de baño crezcan a un 7,16% hasta 2031. Los compradores utilizan cada vez más el tocador como el punto focal visual de un baño renovado. Esto favorece los diseños coordinados de encimera, lavabo, almacenamiento y herrajes. Las colecciones integradas pueden fortalecer el posicionamiento premium al reunir estos elementos. Los espejos y los accesorios de almacenamiento pueden aumentar el valor de los pedidos cuando se venden como parte de la misma colección.
Los espejos de baño están cada vez más vinculados a la compra de mobiliario en lugar de tratarse como un accesorio independiente. La capacidad antivaho y la iluminación integrada hacen que los armarios con espejo sean relevantes tanto para los planes de almacenamiento como de iluminación del baño. Los proveedores pueden utilizar estas características para diferenciar las colecciones sin cambiar el flujo de trabajo básico de renovación. El mobiliario de almacenamiento y los accesorios desempeñan un papel similar al completar el diseño alrededor de un tocador o gabinete. El mercado de mobiliario de baño se beneficia cuando los minoristas presentan estos artículos como conjuntos de habitación coordinados. Este enfoque puede facilitar a los compradores la comparación de acabados, tamaños y opciones de almacenamiento. También respalda las ventas a través de salas de exposición especializadas, tiendas de mejoras para el hogar y profesionales del diseño. Los proveedores de productos que alinean dimensiones y acabados en todas las gamas pueden atender tanto la demanda de reemplazo como la de nueva construcción. El resultado es una oferta de productos más amplia construida en torno a una única decisión de renovación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
La Madera Mantiene su Posición Mientras el Polímero Satisface los Requisitos FuncionalesLa madera representó el 42,6% del tamaño del mercado de mobiliario de baño en 2025. El material sigue siendo atractivo para los compradores que buscan acabados naturales en renovaciones premium. Su calidez visual respalda los interiores coordinados que incluyen superficies y herrajes con aspecto de madera. Los productos a base de madera también se adaptan a los procesos de fabricación de gabinetes establecidos en Europa y América del Norte. Se proyecta que los productos de plástico y polímero crezcan a una CAGR del 7,02% hasta 2031. Su resistencia a la humedad es especialmente relevante en entornos húmedos y en aplicaciones orientadas al valor. La selección de materiales depende cada vez más de la exposición esperada al agua, la calidad de la instalación y el precio deseado. La certificación PEFC es relevante para la madera de origen responsable utilizada en mobiliario de baño. La conformidad con RoHS y REACH también puede ser importante para los productos de PVC vendidos en los mercados europeos.
Los materiales poliméricos ofrecen a los proveedores otra vía hacia productos de baño duraderos y accesibles. Pueden respaldar proyectos de vivienda asequible donde la resistencia a la humedad y la facilidad de limpieza importan más que los acabados premium. El mercado de mobiliario de baño puede, por tanto, atender diferentes necesidades de los compradores a través de gamas tanto de madera como de polímero. El metal continúa ocupando un nicho orientado al diseño, particularmente en acabados negro mate y acero cepillado. La piedra sinterizada y las resinas compuestas se utilizan como superficies de encimera premium. Estos materiales pueden respaldar una oferta de tocadores más diferenciada cuando se combinan con almacenamiento diseñado específicamente. Las elecciones de materiales también afectan las políticas de entrega, montaje y garantía. Los proveedores que explican claramente el rendimiento de los materiales pueden reducir la incertidumbre del comprador. Esto es especialmente importante cuando los productos se piden en línea sin una inspección en tienda.
Por Rango de Precio:
La Demanda de Rango Medio Respalda el Volumen Mientras los Productos Premium se ExpandenEl segmento de rango medio representó el 55,3% de los ingresos de 2025. Refleja presupuestos de renovación que buscan almacenamiento funcional y mejores acabados sin especificaciones de lujo completas. Este segmento proporciona a los proveedores un volumen sustancial en los mercados desarrollados y emergentes. También está expuesto a la presión de costos porque los tableros de ingeniería, los herrajes y el flete representan partes significativas del costo del producto terminado. Se prevé que los productos premium y de lujo crezcan a una CAGR del 7,28% hasta 2031. La demanda premium se está extendiendo más allá de los mercados occidentales maduros hacia ciudades de alto crecimiento en Asia y Oriente Medio. Kohler identificó India como un entorno favorable para la inversión en artículos de baño premium en 2026. El desarrollo residencial en altura, la hostelería y la reurbanización respaldan esta demanda.
Los productos premium dependen del diseño, los acabados y una colección coordinada más que de la capacidad de almacenamiento por sí sola. También dependen de la capacidad de ofrecer una instalación consistente y un servicio posventa. El segmento económico continúa atendiendo la vivienda asequible y los grandes mercados de reemplazo en las economías emergentes. Los sustratos de PVC y polímero pueden hacer que el mobiliario funcional sea accesible en estos proyectos. La industria del mobiliario de baño utiliza una arquitectura de precios amplia porque los presupuestos de renovación difieren según la geografía y el tipo de edificio. Los proveedores que operan en varios segmentos pueden preservar las relaciones con los clientes a medida que los compradores ascienden con el tiempo. El segmento de rango medio sigue siendo importante porque combina rendimiento práctico con diseño accesible. El crecimiento premium no reemplaza este segmento, pero cambia la forma en que los proveedores definen el valor en toda la cartera de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Demanda Residencial Lidera Mientras los Proyectos Comerciales Crecen Más RápidoLos clientes residenciales representaron el 73,4% de los ingresos de 2025. El envejecimiento del parque inmobiliario en América del Norte y Europa respalda la demanda de reemplazo, mientras que el desarrollo urbano respalda la demanda en las economías de alto crecimiento. Los propietarios de viviendas a menudo compran gabinetes, tocadores, espejos y accesorios juntos durante la renovación. Esto crea una mayor oportunidad para los proveedores con colecciones compatibles. Se prevé que los clientes comerciales crezcan a una CAGR del 7,42% hasta 2031. Los proyectos de hostelería son un contribuyente importante porque cada habitación de huéspedes requiere una especificación de baño repetible. El canal de hoteles del GCC crea demanda de productos que combinan apariencia, instalación confiable y suministro consistente. Los compradores comerciales también otorgan mayor importancia al cumplimiento normativo, el mantenimiento y la disponibilidad del producto a largo plazo.
Los edificios de atención sanitaria y educación son oportunidades comerciales más pequeñas, pero pueden respaldar ciclos de reemplazo habilitados por tecnología. TOTO ha destacado los sistemas de baño conectados para aseos comerciales, mostrando cómo el monitoreo podría afectar la gestión futura de instalaciones. Estas aplicaciones requieren que los proveedores consideren la durabilidad, la accesibilidad y el mantenimiento junto con el diseño visual. La adquisición comercial a menudo implica períodos de especificación más largos que las compras minoristas. Esto puede favorecer a los proveedores que mantienen documentación técnica y gamas de productos estables. La demanda residencial sigue siendo la base de ingresos principal, pero los proyectos comerciales pueden elevar los valores promedio de los proyectos. Dos patrones de compra diferentes respaldan, por tanto, el mercado de mobiliario de baño. Uno es la mejora del propietario de vivienda, y el otro es un proceso de adquisición estructurado para instalaciones repetidas.
Por Canal de Distribución:
El Comercio Minorista Lidera Mientras la Investigación Digital Condiciona las ComprasB2C y el comercio minorista representaron el 76,2% de los ingresos de 2025 y se prevé que crezcan a una CAGR del 7,36% hasta 2031. El comercio minorista sigue siendo fundamental porque el mobiliario de baño a menudo requiere que los compradores comparen acabados, dimensiones y calidad antes de la compra. Las tiendas físicas también respaldan el asesoramiento en diseño y la planificación de la instalación. Al mismo tiempo, la investigación en línea es ahora una parte importante del proceso de compra. Assobagno encontró que el 97% de los consumidores europeos de renovación de baños comienzan en línea, mientras que el 90% aún completa las compras en tiendas físicas. Este patrón requiere que los proveedores proporcionen información digital precisa sobre los productos. También respalda a los minoristas que conectan la selección en línea con la confirmación en tienda.
El canal en línea puede mejorar el alcance para los productos modulares estándar. También puede facilitar la comparación de dimensiones, acabados y promesas de entrega. Sin embargo, los compradores de mobiliario pueden necesitar apoyo sobre el ajuste, las posiciones de plomería y la instalación. Las ventas B2B directamente de los fabricantes siguen siendo importantes para hoteles y grandes desarrollos residenciales. Estos proyectos justifican las relaciones directas debido a sus compromisos de volumen y largos períodos de especificación. Los fabricantes alemanes reportaron modestas mejoras en el comercio electrónico y el comercio sanitario especializado durante 2025, mientras que los pedidos minoristas más amplios se mantuvieron moderados. La combinación de canales está, por tanto, evolucionando en lugar de trasladarse completamente en línea. Los proveedores que respaldan tanto el descubrimiento digital como el asesoramiento de ventas especializado pueden atender a más del mercado de mobiliario de baño.
Análisis Geográfico
Mercado de Muebles de Baño en Asia-Pacífico
Asia-Pacífico representó el 33,2% de los ingresos de 2025 y se prevé que crezca a una CAGR del 7,63% hasta 2031. La región combina urbanización, aumento de ingresos, desarrollo hotelero y demanda de reemplazo proveniente de viviendas urbanas más antiguas. Hansgrohe anunció planes en septiembre de 2025 para cuadruplicar su capacidad de fabricación en India y alcanzar el 10% de las ventas globales desde India para 2030. La inversión refleja la confianza de los proveedores en la demanda india de mejores productos para el baño. LIXIL también reportó crecimiento en India y Oriente Medio, mientras que China se mantuvo más débil en sus resultados del primer semestre del ejercicio fiscal 2026. Japón y Corea del Sur impulsan la demanda de soluciones eficientes en espacio e integradas con tecnología. El Sudeste Asiático añade demanda comercial a través de la hostelería y la construcción residencial urbana.
Mercado de Muebles de Baño en América y Europa
América del Norte y Europa son mercados impulsados principalmente por la renovación, con altas expectativas en cuanto al diseño de productos y el soporte de distribución. Kohler amplió su red minorista en Estados Unidos a 53 ubicaciones en 2025, añadiendo 10 tiendas en los mercados del Sun Belt y ciudades de acceso. Esta inversión respalda la interacción en salas de exposición en un mercado donde los compradores suelen buscar asesoramiento antes de realizar una compra de renovación. Geberit reportó un crecimiento de ventas netas ajustado por tipo de cambio del 4,8% en 2025, mientras que el segmento de Sistemas de Baño creció un 6,1%. Las exportaciones de Italia mostraron condiciones variadas en los distintos destinos europeos, lo que ilustra una demanda regional desigual. Brasil y México son los principales contribuyentes en América del Sur. Su demanda sigue estando más concentrada en formatos asequibles y residenciales.
Mercado de Muebles de Baño en Oriente Medio, África y Kazajistán
Oriente Medio y África se benefician de la actividad comercial centrada en el GCC. Más de 400.000 habitaciones de hotel planificadas o en construcción hasta 2030 respaldan especificaciones de baño de mayor valor. Roca Group anunció una inversión de 70 millones de EUR (aproximadamente 82,3 millones de USD) en un complejo multifábrica en Kyzylorda, Kazajistán, que incluye muebles de baño y productos relacionados. RAK Ceramics modernizó su instalación de artículos sanitarios en los Emiratos Árabes Unidos y avanzó en sus planes de capacidad para Arabia Saudita durante 2025. Estas inversiones profundizan la base de suministro regional para proyectos de baño. Fuera del Golfo, la demanda africana se concentra en los segmentos de vivienda asequible y comercial en Nigeria, Sudáfrica y determinadas ciudades del África Oriental. El mercado de muebles de baño tiene diferentes impulsores regionales, pero la renovación, el desarrollo urbano y la hostelería siguen siendo los temas comunes.
Panorama Competitivo
El mercado de mobiliario de baño está fragmentado. Villeroy & Boch, LIXIL, TOTO, Geberit, Roca y Kohler compiten en carteras de sistemas de baño más amplias. Burgbad, ROYO, KEUCO y LAUFEN mantienen posiciones en los canales de arquitectos y diseñadores a través de la personalización. Villeroy & Boch reportó un crecimiento del 13,4% en las ventas de Baño y Bienestar en Europa, Oriente Medio y África en el tercer trimestre de 2025 tras la integración de Ideal Standard. El resultado ilustra cómo la escala puede fortalecer el alcance geográfico y la amplitud de la cartera. Geberit reportó 144 patentes presentadas en los 5 años anteriores y un gasto anual en investigación y desarrollo de CHF 86 millones (~108,9 millones de USD). Estas capacidades son importantes en los mercados liderados por especificaciones, donde el diseño técnico y la compatibilidad del sistema afectan la elección del proveedor.
Las empresas están utilizando movimientos de cartera, inversión en capacidad y desarrollo de productos para defender sus posiciones. En abril de 2025, LIXIL y American Bath Group establecieron una asociación que otorgó a American Bath Group derechos exclusivos de producción y distribución para marcas de baño seleccionadas de LIXIL en América del Norte. En octubre de 2026, LIXIL inauguró una instalación de fabricación en Hyderabad para respaldar su negocio de tecnología habitacional en el Sur y Sudeste de Asia. Roca Group adquirió Antonio Lupi Design y Phoenix Industries en 2025, al tiempo que invirtió en digitalización de plantas, automatización y sostenibilidad. Estas acciones muestran cómo los proveedores están construyendo alcance en diseño premium, fabricación regional y capacidad operativa. La competencia no se limita a gabinetes y tocadores. Incluye cada vez más la capacidad de ofrecer una propuesta de baño completa y confiable.
Las oportunidades permanecen en el mobiliario conectado para entornos de atención sanitaria y educación, productos de materiales circulares y soluciones para el envejecimiento en el hogar. Duravit puso en marcha una planta de cerámica en América del Norte en Matane, Quebec, en 2025 con un horno de rodillos eléctrico alimentado por electricidad renovable. La inversión refleja una necesidad más amplia de abordar la eficiencia de producción y la fabricación con menor huella de carbono. La certificación de calidad del producto sigue siendo importante en la adquisición para hostelería e instituciones. Las normas ISO 9001 y EN 14749 pueden ayudar a los compradores a evaluar a los proveedores más allá del precio. Los estándares fragmentados crean trabajo adicional para los importadores más pequeños, mientras que las marcas establecidas pueden utilizar los procesos certificados como ventaja competitiva. El entorno competitivo, por tanto, sigue siendo abierto para los actores especializados, pero la escala y las carteras integradas ofrecen claras ventajas. El mercado de mobiliario de baño continúa recompensando a los proveedores que combinan credibilidad en diseño, materiales duraderos y entrega confiable.
Líderes de la Industria de Mobiliario de Baño
-
Kohler Co.
-
American Woodmark Corporation
-
Jaquar & Company Private Limited
-
LIXIL Corporation
-
Masco Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Muebles de Baño Empresas cubiertas en este informe
- Kohler Co.
- American Woodmark Corporation
- Duravit AG
- Geberit AG
- LIXIL Corporation
- TOTO Ltd.
- Villeroy & Boch AG
- Nilkamal Limited
- LAUFEN Bathrooms AG
- Roper Rhodes Ltd.
- ROYO Group
- burgbad AG
- Svedbergs i Dalstorp AB
- Ideal Standard International NV
- PORCELANOSA Grupo A.I.E.
- RAK Ceramics PJSC
- VitrA
- KEUCO GmbH & Co. KG
- Roca Sanitario, S.A.
- Jaquar & Company Private Limited
- Comercial Salgar, S.L.
- Scavolini S.p.A.
Desarrollos recientes de la industria en Mercado de Muebles de Baño
- Octubre de 2026: LIXIL inauguró una nueva instalación de fabricación en Hyderabad, India, ampliando su negocio de tecnología habitacional para atender la creciente demanda de baños residenciales y comerciales en el Sur y Sudeste de Asia.
- Agosto de 2026: Kohler extendió la tecnología Heated BubbleMassage™ a sus colecciones de bañeras independientes Ceric® y Evok®, completando la cobertura de hidroterapia en toda la cartera de bañeras independientes.
- Mayo de 2026: Kohler y Studio McGee presentaron la colección de baño Claude, que incluye el inodoro inteligente Claude, y abrieron una tienda minorista en Utah de 9.584 pies cuadrados con 10 suites de baño inmersivas.
- Febrero de 2026: Kohler lanzó Reveal by KOHLER, un servicio premium de remodelación de baños y duchas disponible a través de distribuidores autorizados en todo Estados Unidos.
Alcance del Informe Global del Mercado de Mobiliario de Baño
Resumen de la segmentación
| Tocadores de Baño |
| Gabinetes de Baño |
| Espejos de Baño |
| Mobiliario de Almacenamiento y Accesorios |
| Madera |
| Metal |
| Plástico y Polímero |
| Otros |
| Económico |
| Rango Medio |
| Premium/Lujo |
| Residencial | |
| Comercial | Hostelería |
| Comercio Minorista y Oficinas | |
| Atención Sanitaria y Educación | |
| Otros Usuarios Finales Comerciales |
| B2C / Comercio Minorista | Grandes Superficies de Mejora del Hogar |
| Tiendas Especializadas en Mobiliario | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B / Directamente de los Fabricantes |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Tocadores de Baño | |
| Gabinetes de Baño | ||
| Espejos de Baño | ||
| Mobiliario de Almacenamiento y Accesorios | ||
| Por Material | Madera | |
| Metal | ||
| Plástico y Polímero | ||
| Otros | ||
| Por Rango de Precio | Económico | |
| Rango Medio | ||
| Premium/Lujo | ||
| Por Usuario Final | Residencial | |
| Comercial | Hostelería | |
| Comercio Minorista y Oficinas | ||
| Atención Sanitaria y Educación | ||
| Otros Usuarios Finales Comerciales | ||
| Por Canal de Distribución | B2C / Comercio Minorista | Grandes Superficies de Mejora del Hogar |
| Tiendas Especializadas en Mobiliario | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B / Directamente de los Fabricantes | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mobiliario de baño hasta 2031?
Se proyecta que el sector crezca a una CAGR del 6,34% de 2026 a 2031 y alcance los 40,3 mil millones de USD en 2031.
¿Qué categoría de producto genera más ingresos?
Los gabinetes de baño lideran los ingresos por producto con el 58,5% de las ventas de 2025.
¿Qué material está creciendo más rápido en el mobiliario de baño?
Se prevé que el plástico y el polímero crezcan a una CAGR del 7,02% hasta 2031, respaldados por las necesidades de resistencia a la humedad.
¿Por qué son importantes las renovaciones para los proveedores?
Las renovaciones impulsan la demanda de reemplazo de gabinetes, tocadores, espejos y almacenamiento relacionado, particularmente en los mercados inmobiliarios maduros.
¿Qué región ofrece las perspectivas de crecimiento más rápidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,63% hasta 2031 y representó el 33,2% de los ingresos de 2025.