
Tamaño y Cuota del Mercado de Muebles de Cocina de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 339.64 Millones de dólares |
| Tamaño del Mercado (2031) | 401.30 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles de Cocina de Vietnam por Mordor Intelligence
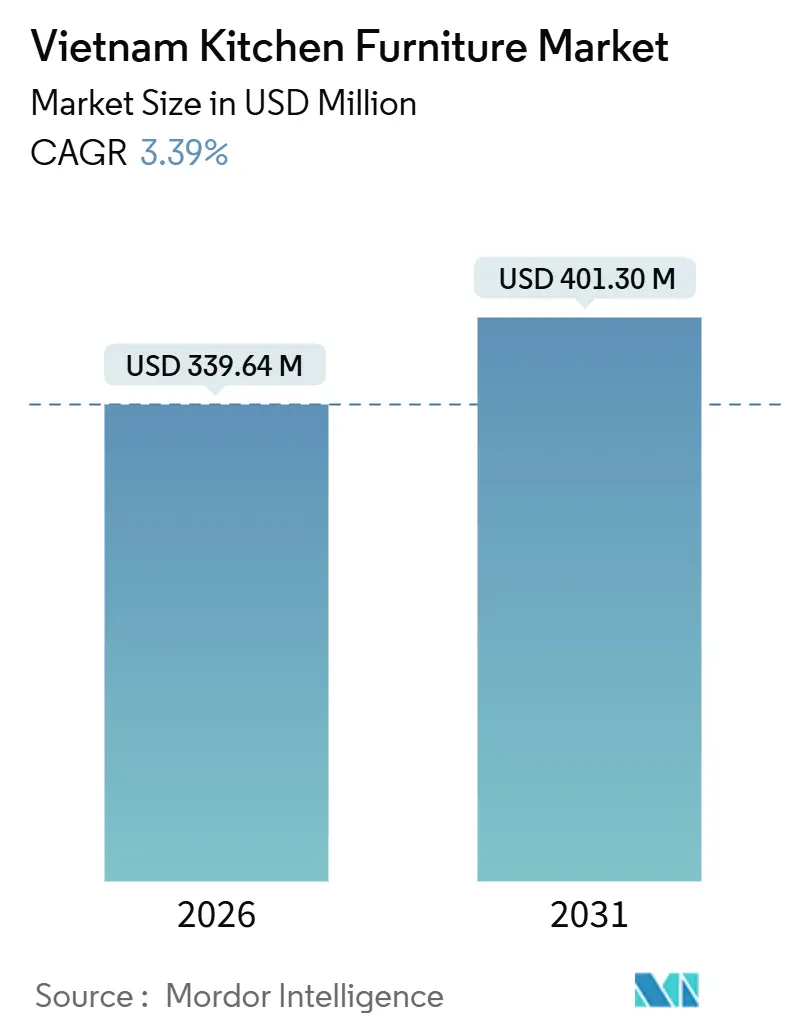
El tamaño del mercado de Muebles de Cocina de Vietnam es de USD 339,64 millones en 2026 y se proyecta que alcance USD 401,30 millones en 2031 a una CAGR del 3,39%, lo que refleja una expansión sostenida en valor a pesar de los cambios dinámicos en los canales. El crecimiento del Mercado de Muebles de Cocina de Vietnam está impulsado por el giro hacia los paquetes llave en mano integrados por promotores en proyectos de edificios de gran altura, que concentran el poder de especificación en los distribuidores de proyectos y acortan los ciclos de venta para los proveedores a escala. Esta estructura liderada por canales coexiste con una base minorista madura donde las experiencias en sala de exposición siguen siendo relevantes para acabados premium en madera y personalizados, aunque los catálogos digitales y las herramientas de asesoramiento remoto están mejorando la confianza del comprador para las compras en línea. La vía B2B/Proyecto, aunque una fracción menor en la actualidad, es el canal de mayor crecimiento a medida que los promotores estandarizan las cocinas para apoyar las preventas de unidades y los acabados interiores coordinados. La reforma de políticas que reduce los pasos de permisos de construcción para proyectos con aprobación de planificación 1/500, reduciendo los plazos entre tres y seis meses y los costes en un 5%, refuerza la ventaja de bloqueo anticipado para pedidos masivos de cocinas.
Conclusiones Clave del Informe
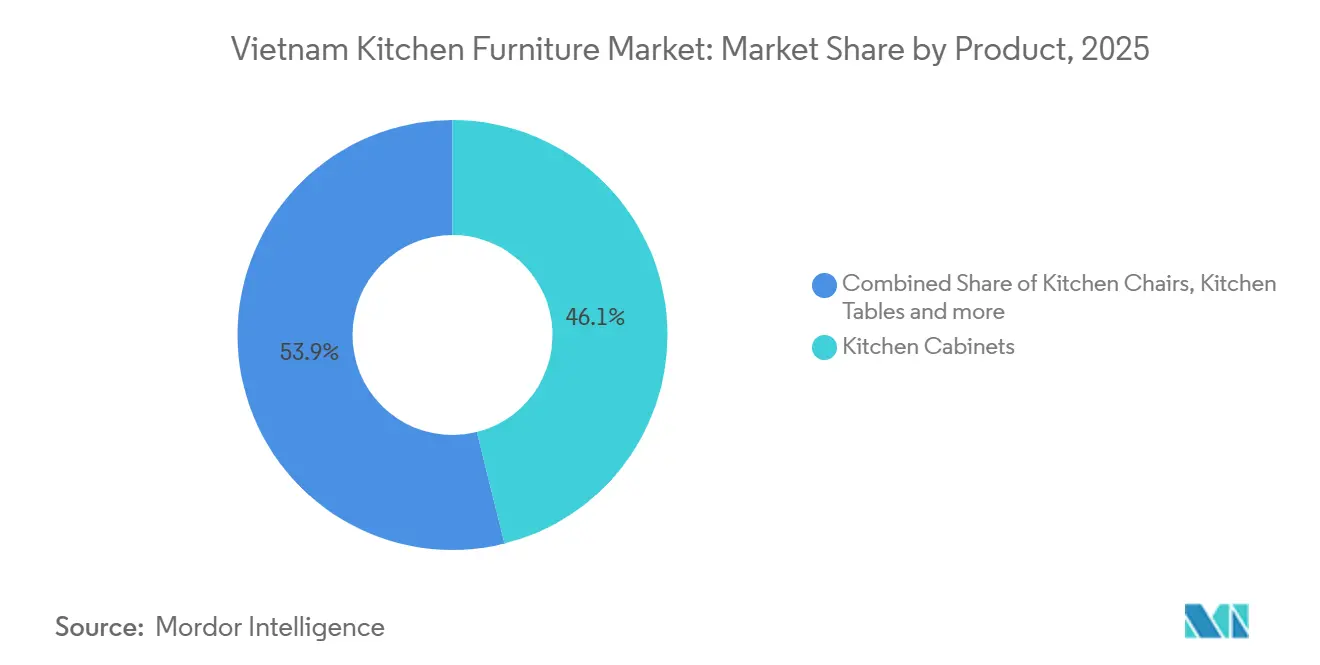
- Por producto, los gabinetes de cocina concentran el 46,11% de la cuota del mercado de muebles de cocina de Vietnam en 2025, mientras que las sillas de cocina registran el crecimiento más rápido con una CAGR del 3,91% hasta 2031.
- Por material, la madera representa el 71,42% de la cuota del mercado de muebles de cocina de Vietnam en 2025, mientras que el metal avanza a una CAGR del 4,17% hasta 2031.
- Por usuario final, el segmento residencial representa el 71,82% de la cuota del mercado de muebles de cocina de Vietnam en 2025, mientras que el comercial es el de mayor crecimiento con una CAGR del 4,76% hasta 2031.
- Por canal de distribución, B2C/Minorista mantiene el 70,41% de la cuota del mercado de muebles de cocina de Vietnam en 2025, mientras que B2B/Proyecto es el de mayor crecimiento con una CAGR del 4,28% hasta 2031.
- Por geografía, el Área Metropolitana de Ciudad Ho Chi Minh lidera con el 36,56% de la cuota del mercado de muebles de cocina de Vietnam en 2025, mientras que la Región Económica Clave Central registra la CAGR proyectada más alta del 3,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Muebles de Cocina de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Paquetes llave en mano de cocina integrados por promotores en nuevos lanzamientos de condominios | +1.2% | Concentrado en el Área Metropolitana de Ciudad Ho Chi Minh y Hanói y Delta del Río Rojo, en expansión hacia la Región Económica Clave Central. | Mediano plazo (2–4 años) |
| Campaña nacional de marca "Cocina Hecha en Vietnam" que impulsa la preferencia por marcas locales | +0.4% | Nacional, con mayor fuerza en el Área Metropolitana de Ciudad Ho Chi Minh y Hanói, en expansión hacia ciudades de segundo nivel a través de asociaciones minoristas. | Mediano plazo (2–4 años) |
| Expansión del comercio minorista moderno y los canales de comercio electrónico | +0.8% | Más fuerte en los núcleos urbanos de Ciudad Ho Chi Minh y Hanói, con expansión hacia ciudades de segundo nivel. | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para el procesamiento de madera y la inversión extranjera directa | +0.7% | Nacional, concentrado en las zonas de procesamiento de madera de Binh Duong, Dong Nai y Binh Phuoc. | Largo plazo (≥ 4 años) |
| Aumento en la adopción del hogar inteligente | +0.6% | Distritos acomodados del Área Metropolitana de Ciudad Ho Chi Minh y Hanói, con ganancias tempranas en desarrollos premium de Da Nang. | Mediano plazo (2–4 años) |
| Demanda acelerada de materiales con certificación verde | +0.5% | Ciudad Ho Chi Minh y Región Económica Clave Central (proyectos certificados LOTUS), en expansión nacional bajo el cumplimiento del EUDR. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Paquetes Llave en Mano de Cocina Integrados por Promotores en Nuevos Lanzamientos de Condominios
Las ofertas de cocina integradas por promotores transfieren el poder de especificación de los compradores individuales a los comercializadores de proyectos, lo que cambia quién decide los materiales, el herraje y la integración de electrodomésticos para torres enteras. En Hanói, se lanzaron 30.000 nuevos apartamentos en el primer semestre de 2025, la mayor oferta semestral en cinco años, y esta cartera de proyectos ayuda a normalizar los conjuntos de cocina llave en mano como actualizaciones estándar u opcionales en los segmentos medio y premium[1]Fuente: "Hanói Lidera la Nación en Crecimiento del Precio de Apartamentos," VietnamPlus, en.vietnamplus.vn. La amplitud del portafolio sustenta este modelo a escala, ilustrado por el enfoque de larga trayectoria de Casta en proyectos residenciales con amplias asociaciones con promotores en todo el país. El papel de ALC Corp (Casta) en el suministro a grandes promotores como Vinhomes, Masterise Homes y Gamuda Land muestra además cómo las relaciones basadas en proyectos integran las especificaciones de cocina en la fase inicial del ciclo de construcción. La simplificación de permisos para proyectos con aprobación de planificación 1/500 acorta los plazos de desarrollo entre tres y seis meses y reduce los costes en un 5%, permitiendo compromisos más tempranos en paquetes masivos de cocinas que aseguran visibilidad de volumen para los fabricantes. Los proveedores sin capacidad de producción suficiente y coordinación logística corren el riesgo de quedar excluidos de las torres de primer nivel, ya que los promotores priorizan a los socios que pueden cumplir calendarios de envío mensuales consistentes e hitos de instalación en múltiples obras.
Expansión del Comercio Minorista Moderno y los Canales de Comercio Electrónico
Los muebles de cocina han sido durante años liderados por las salas de exposición porque los compradores quieren ver el ajuste, el acabado y el color bajo iluminación real, aunque las mejoras omnicanal están reformando el proceso de descubrimiento y compra. La incorporación de 33 nuevas ubicaciones de distribuidores por parte de Hafele Vietnam en 2024, junto con catálogos digitales completos, señala un enfoque híbrido que mantiene los puntos de contacto físicos mientras permite la consideración remota y la configuración posterior a la visita. Los pagos suponen menos una barrera que antes, ya que el 87,08% de los adultos tienen cuentas bancarias, lo que reduce la fricción para las transacciones en línea de alto valor que implican depósitos y facturación por hitos para la carpintería integrada[2]Fuente: Ministerio de Información y Comunicaciones, "Informe sobre la Transformación Digital Nacional: Julio de 2024," MIC Vietnam, mic.gov.vn. El formato Creative Hub de An Cuong Wood-Working JSC amplía el acceso en ciudades de segundo nivel al combinar bibliotecas físicas de productos con catálogos electrónicos vinculados por códigos QR, lo que permite a los clientes completar sus selecciones sin desplazarse a Ciudad Ho Chi Minh. Este cambio omnicanal beneficia a las marcas de gabinetes modulares que pueden estandarizar acabados y módulos para plazos de entrega más rápidos, manteniendo al mismo tiempo la posibilidad de configuración que refleja las experiencias de asesoramiento en tienda. El Mercado de Muebles de Cocina de Vietnam ve, por tanto, cómo las herramientas digitales se utilizan para reducir la indecisión y acelerar la conversión de pedidos, especialmente en las geografías del Resto de Vietnam, donde los establecimientos independientes históricamente dominaban la demanda local.
Aumento en la Adopción del Hogar Inteligente
La adopción del hogar inteligente está reformando las expectativas para los acabados de cocina, ya que los compradores buscan movimiento, sensores y controles basados en aplicaciones que se integren con la iluminación, la ventilación y los electrodomésticos. Las aplicaciones específicas para cocinas, las placas de inducción habilitadas para IoT, los grifos activados por sensores y la iluminación de gabinetes controlada por aplicaciones están pasando de ser una novedad a una necesidad funcional, ya que los hogares con doble ingreso buscan automatización que ahorre tiempo. El anuncio de Apple y BYD en octubre de 2024 sobre una instalación de producción de dispositivos de hogar inteligente por valor de USD 413 millones en Phu Tho señala la confianza multinacional en los ecosistemas de fabricación local, lo que probablemente reducirá los costes de los dispositivos y acelerará la integración con las marcas de muebles domésticas. La reciente escalada de inversión de Hoa Phat Furniture en electrodomésticos de cocina es un ejemplo de expansión vertical alineada con los paquetes de cocina integrados, que son cada vez más comunes en proyectos de gama media y premium. Estas tendencias son más visibles en los distritos urbanos acomodados y en proyectos costeros selectos donde las expectativas de los compradores de vida conectada son más altas y los presupuestos pueden acomodar actualizaciones tecnológicas. A medida que la integración se profundiza, el Mercado de Muebles de Cocina de Vietnam favorece a los proveedores que pueden combinar carpintería con socios de herraje y electrodomésticos fiables para ofrecer soluciones cohesivas listas para el hogar inteligente en un único paquete.
Demanda Acelerada de Materiales con Certificación Verde
LOTUS, el estándar de construcción sostenible de Vietnam para nuevas construcciones e interiores, pone énfasis estricto en materiales con bajo contenido de compuestos orgánicos volátiles (COV) y en la eficiencia del ciclo de vida, lo que eleva el papel de los tableros, adhesivos y acabados certificados en los proyectos de cocina. El portafolio de An Cuong Wood-Working JSC incluye certificaciones GREENGUARD y Singapore Green Label que pueden agilizar las aprobaciones de materiales en proyectos registrados en LOTUS, lo que reduce la carga de pruebas y acelera los expedientes para los instaladores de proyectos. La silvicultura certificada por FSC se está expandiendo, con 520.000 hectáreas certificadas y un objetivo gubernamental de un millón de hectáreas para 2030, lo que respalda tanto el cumplimiento de exportaciones como los objetivos de construcción sostenible doméstica para los acabados de cocinas. La creciente alineación con los regímenes internacionales de trazabilidad moldea las políticas de adquisición de grandes promotores y cadenas hoteleras que especifican paquetes de cocina como parte de objetivos más amplios de sostenibilidad. El énfasis de larga trayectoria de Vina Cabinetry en los estándares de aire limpio, incluidos los acabados sin COV y los procesos de reciclaje de disolventes, muestra cómo las credenciales de sostenibilidad pueden diferenciar a los proveedores en las licitaciones de proyectos y el comercio minorista premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de la madera y los insumos | -0.7% | Global, afectando particularmente a los clústeres de producción del Área Metropolitana de Ciudad Ho Chi Minh y Binh Duong que dependen de la madera importada. | Corto plazo (≤ 2 años) |
| Fragmentación de la cadena de suministro y limitaciones de escala de las pequeñas y medianas empresas | -0.4% | Resto de Vietnam y ciudades de segundo nivel, donde los talleres de pequeñas y medianas empresas dominan; impacto mínimo en los canales de proyectos de Ciudad Ho Chi Minh/Hanói. | Mediano plazo (2–4 años) |
| Competencia de marcas premium importadas | -0.5% | Desarrollos de gran altura del Área Metropolitana de Ciudad Ho Chi Minh y Hanói; proyectos de hostelería de la Región Económica Clave Central que especifican marcas europeas. | Mediano plazo (2–4 años) |
| Escasez de mano de obra cualificada en carpintería | -0.8% | Zonas industriales de Binh Duong y Ciudad Ho Chi Minh; el Resto de Vietnam lucha con la retención ante la competencia del sector de la electrónica y los textiles. | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de la Madera y los Insumos
La base de procesamiento de madera de Vietnam depende en gran medida de materiales importados, lo que expone a los productores de muebles de cocina a las fluctuaciones del tipo de cambio y los ciclos de materias primas globales que se trasladan a los costes de tableros, chapas y herrajes. Los fabricantes integrados pueden amortiguar estos choques mediante la producción interna de tableros y acabados, una adquisición disciplinada y contratos a largo plazo con proveedores que suavizan los precios a lo largo de los trimestres. An Cuong Wood-Working JSC reportó un margen bruto de cinco años récord en 2024 manteniendo el crecimiento del volumen de forma conservadora, lo que refleja un enfoque estratégico en la ingeniería de valor y la exposición controlada a los insumos en un entorno de materiales volátil. Los talleres más pequeños que carecen de escala y reservas de capital de trabajo tienen más probabilidades de absorber los picos de costes o aumentar los precios al consumidor, lo que puede debilitar su competitividad frente a los paquetes de precio fijo de los promotores que se bloquean antes en el ciclo de construcción. Hasta que los mecanismos de compra a futuro y reparto de riesgos se conviertan en estándar para las pequeñas y medianas empresas, la volatilidad de los insumos seguirá siendo un lastre a corto plazo sobre los márgenes y el apetito inversor, especialmente fuera de los mayores clústeres de producción.
Fragmentación de la Cadena de Suministro y Limitaciones de Escala de las Pequeñas y Medianas Empresas
El Mercado de Muebles de Cocina de Vietnam incluye cientos de pequeñas y medianas empresas que operan con un rendimiento limitado en contenedores, acceso restringido a pruebas y certificación, y una adopción desigual de la automatización, lo que en conjunto limita su capacidad para cumplir con los plazos de grandes proyectos. La huella fabril de 20.000 metros cuadrados de Truong Thang Co. es un ejemplo de la escala necesaria para amortizar las inversiones en líneas CNC y de canteado que respaldan acabados consistentes en pedidos grandes[4]Fuente: Truong Thang Furniture, "Interiores de Madera Natural," Truong Thang, truongthang.vn. La infraestructura de producción y logística de Casta demuestra el rendimiento y la coordinación necesarios para el volumen agrupado por promotores, incluidos los modelos estandarizados y la planificación de envíos en múltiples proyectos activos. Los organismos del sector en Ciudad Ho Chi Minh y Binh Duong están trabajando más estrechamente para acelerar las transiciones hacia lo verde y lo digital, con objetivos de mayor cumplimiento de los estándares verdes para 2035, lo que podría respaldar la certificación agrupada y los modelos de servicios compartidos con el tiempo. Las marcas de herraje extranjeras están profundizando su presencia local, con Hettich Vietnam estableciendo una filial conjunta en 2025 para localizar el suministro y acortar los plazos de entrega de sistemas de cajones y herrajes utilizados en cocinas contemporáneas. Sin medidas de política que fomenten la transferencia de tecnología y la adquisición cooperativa, sin embargo, las disparidades de escala seguirán configurando los márgenes y el posicionamiento por segmento en el Mercado de Muebles de Cocina de Vietnam.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Gabinetes Anclan la Cuota Mientras el Sector de Asientos Acelera
Los Gabinetes de Cocina representan el 46,11% del valor en 2025, consolidando la categoría como la línea de productos más grande anclada tanto por los paquetes llave en mano de los promotores como por los proyectos de renovación, mientras que las Sillas de Cocina registran el crecimiento más rápido con una CAGR del 3,91% hasta 2031 en el Mercado de Muebles de Cocina de Vietnam. El tamaño del mercado de muebles de cocina de Vietnam para los gabinetes se ve reforzado por el énfasis en módulos estandarizados que permiten a los promotores escalar las instalaciones en torres manteniendo la consistencia de los acabados. En paralelo, el sector de asientos gana impulso a medida que la vida en planta abierta extiende la estética de la cocina a los espacios de comedor, lo que aumenta las tasas de vinculación de sillas y taburetes que combinan con los acabados de los gabinetes y los tonos del herraje. Las mesas se benefician de los mecanismos de extensión compactos adecuados para las superficies de los apartamentos, donde los diseños adaptables importan para los espacios multiusos que combinan zonas de cocina, comedor y trabajo. A medida que los catálogos se amplían, el Mercado de Muebles de Cocina de Vietnam recompensa a los proveedores de línea completa que pueden aumentar el valor del pedido agrupando asientos y mesas con carpintería, iluminación y herraje en paquetes únicos y coordinados.
El crecimiento de los gabinetes sigue siendo liderado por el volumen de proyectos de promotores, pero la expansión del margen depende de la vinculación de accesorios y herrajes, donde los corredores de cierre suave, los organizadores y la iluminación integrada elevan la realización del precio. El uso de especies de procedencia sostenible y maderas de ingeniería de Truong Thang Co. en sus ofertas premium respalda acabados duraderos y variedad estética para los compradores del mercado alto que desean texturas naturales equilibradas con geometría moderna. Los vínculos con el herraje y los electrodomésticos crean vías de venta adicional, como se ve en las líneas de lavavajillas y grifos de fregadero de Hafele Vietnam que complementan los diseños de los gabinetes e impulsan las ventas en paquete. Las sillas y otros artículos móviles permiten ciclos de renovación más rápidos en comparación con los elementos integrados, lo que ayuda a las marcas a mantener el compromiso con los compradores anteriores y a abordar los reemplazos por desgaste en intervalos más cortos. La industria de muebles de cocina de Vietnam también se beneficia de la convergencia de diseño donde las paletas de acabados y los tonos del herraje se alinean entre gabinetes, asientos y mesas, creando historias visuales consistentes que mejoran el valor percibido en las experiencias en sala de exposición y en línea.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Material: La Dominancia de la Madera Encuentra la Innovación del Metal
La madera mantiene una cuota del 71,42% en 2025, mientras que el Metal es el material de mayor crecimiento con una CAGR del 4,17% hasta 2031, a medida que los sistemas de acero inoxidable Inox 304 ganan terreno por su durabilidad e higiene en cocinas húmedas dentro del Mercado de Muebles de Cocina de Vietnam. Las dinámicas del tamaño del mercado de muebles de cocina de Vietnam reflejan el equilibrio entre el amplio atractivo de la madera y la adopción nicho pero creciente del metal para aplicaciones de grado comercial y costero, donde la resistencia a la corrosión es una prioridad. El suministro certificado por FSC respalda la posición dominante de la madera tanto en proyectos orientados a la exportación como domésticos, ya que los promotores y las cadenas hoteleras requieren trazabilidad documentada y bajas emisiones en los acabados interiores. Los requisitos de construcción sostenible LOTUS mantienen los materiales con bajo contenido de COV en primer plano para los créditos de interiores, lo que condiciona la selección de adhesivos y superficies en entornos de cocina. El Mercado de Muebles de Cocina de Vietnam ve, por tanto, una historia de materiales en dos vías, con la madera de ingeniería ampliando los estilos y los puntos de precio mientras que las líneas de metal se abre paso en el crecimiento de aplicaciones con alta humedad o comerciales.
La innovación en materiales es un diferenciador clave a medida que los proveedores amplían los códigos en tablero de partículas con cara de melamina, laminados, acrílicos y superficies 3D para ofrecer acabados premium con un rendimiento predecible. El catálogo en expansión de An Cuong Wood-Working JSC muestra cómo las soluciones de ingeniería pueden reducir la dependencia de la madera maciza mientras satisfacen los encargos de diseño que exigen texturas realistas y acabados duraderos para cocinas de uso intensivo. La adopción del metal se sustenta en la creciente conciencia sobre la higiene y el deseo de superficies fáciles de limpiar, especialmente en las provincias costeras y los establecimientos hoteleros que enfatizan la eficiencia del mantenimiento. Las opciones de plástico y polímero cubren los puntos de precio de entrada y se alinean con los requisitos de bajo contenido de COV en torres con presupuesto ajustado, donde las especificaciones del proyecto priorizan el cumplimiento y la vida útil sobre los acabados personalizados. A medida que los marcos de cumplimiento convergen, el Mercado de Muebles de Cocina de Vietnam ve cómo los materiales certificados y los procesos documentados se convierten en requisitos previos para las grandes licitaciones de proyectos e instalaciones comerciales de alta visibilidad.
Por Usuario Final: Estabilidad Residencial Frente al Impulso Comercial
El segmento Residencial representa el 71,82% en 2025, ya que la urbanización, los lanzamientos de condominios y los paquetes de interiores llave en mano sostienen una demanda estable dentro del Mercado de Muebles de Cocina de Vietnam. El segmento Comercial es el de mayor crecimiento con una CAGR del 4,76% hasta 2031, ya que hoteles, restaurantes y apartamentos gestionados actualizan o amplían su infraestructura de cocina para atender los flujos renovados de viajes y servicios de alimentos. La demanda residencial se concentra en los desarrollos de gran altura donde los promotores especifican cocinas estandarizadas para mejorar las preventas y entregar unidades listas para habitar que reducen los retrasos en el acabado posterior a la entrega para los compradores. Al mismo tiempo, las oportunidades de renovación persisten en los segmentos premium donde los compradores encargan acabados personalizados, herraje importado y diseños únicos que requieren talleres especializados y ventanas de instalación más largas.
La demanda comercial se beneficia del rebote de la hostelería y la continua expansión de los ecosistemas de alimentos y bebidas en corredores de rápido crecimiento, respaldada por especificaciones que enfatizan el acero inoxidable, la integración de ventilación y el herraje de uso intensivo. La Región Económica Clave Central, con Da Nang en su núcleo, ilustra cómo las carteras de proyectos de resort y los apartamentos de servicio impulsan paquetes de cocina de grado comercial mientras también moldean la demanda minorista adyacente para casas de vacaciones y alquileres. Los productores orientados a la exportación que se especializan en gabinetes listos para ensamblar con mínimos por contenedor demuestran cómo la fabricación estandarizada puede servir tanto a los canales internacionales como a los proyectos locales que favorecen la calidad consistente. En entornos urbanos más densos, los compradores residenciales tienen más probabilidades de aprovechar las redes de salas de exposición y los servicios de asesoramiento omnicanal para seleccionar materiales que se ajusten al presupuesto y las preferencias de sostenibilidad. A medida que estas dinámicas de usuario final evolucionan, la industria de muebles de cocina de Vietnam prioriza la planificación de capacidad y los catálogos diferenciados para satisfacer las distintas necesidades de escala residencial y durabilidad comercial.

Por Canal de Distribución: El Volumen de Proyectos Gana Terreno a la Madurez Minorista
Los canales B2C/Minorista representan el 70,41% del valor en 2025, lo que refleja los hábitos establecidos en las salas de exposición y un denso ecosistema de distribuidores, mientras que B2B/Proyecto crece más rápido con una CAGR del 4,28% hasta 2031, a medida que los promotores agrupan cocinas para estandarizar los acabados a escala en el Mercado de Muebles de Cocina de Vietnam. El comercio minorista sigue siendo la vía más diversa con grandes superficies del hogar, tiendas especializadas y salas de exposición propias de las marcas, respaldadas por catálogos digitales y herramientas de asesoramiento virtual que convierten la investigación en pedidos incluso en ciudades de segundo nivel. La alta penetración bancaria reduce la fricción de pago para las compras en línea, lo que ayuda a los minoristas y marcas más grandes a implementar modelos de comercio electrónico e híbridos para artículos de alto valor. La inversión de An Cuong Wood-Working JSC en los Creative Hubs subraya cómo las marcas acercan las bibliotecas de materiales a los clientes manteniendo la producción centralizada y la programación de entregas. El Mercado de Muebles de Cocina de Vietnam sostiene, por tanto, una mezcla de canales equilibrada, donde el comercio minorista ofrece amplitud y los proyectos consolidan la profundidad.
Los canales de proyectos concentran la influencia entre los fabricantes que pueden cumplir planes de envío mensuales consistentes, alinearse con las directrices de diseño de los promotores y coordinar la instalación en obra en múltiples torres. El amplio portafolio de proyectos de Casta destaca estas capacidades y proporciona un camino hacia un volumen recurrente con promotores nacionales. Las relaciones con los principales promotores como Vinhomes, Masterise Homes y Gamuda Land también demuestran la importancia estratégica de las asociaciones exclusivas o preferentes que aseguran los bloqueos de especificación anticipados. La simplificación de permisos para proyectos con aprobación de planificación 1/500 reduce la duración total de los proyectos y apoya los hitos de adquisición más tempranos, lo que favorece a los proveedores organizados que pueden comprometerse con el volumen y los plazos de entrega con menos contingencias. A medida que las carteras de proyectos se expanden hacia nuevos corredores, el Mercado de Muebles de Cocina de Vietnam verá cómo más distribuidores regionales se alinean con las redes de promotores, mientras que el comercio minorista continúa sirviendo a los compradores de diseño personalizado y las mejoras posteriores a la entrega.
Análisis Geográfico
El Área Metropolitana de Ciudad Ho Chi Minh mantiene una cuota del 36,56% en 2025, lo que refleja una combinación de escala en los lanzamientos residenciales y la proximidad a los clústeres de producción que permiten plazos de entrega más cortos y calendarios de instalación eficientes en el Mercado de Muebles de Cocina de Vietnam. La presencia local de los principales proveedores de cocina e interiores fortalece la cobertura logística y de servicio para los grandes promotores de proyectos en esta región, lo que respalda el crecimiento de los canales B2B/Proyecto y los estándares de producto consistentes. A medida que la escasez de suelo eleva los precios medios en los distritos centrales, los promotores recurren cada vez más a las cocinas llave en mano como mejoras de valor que respaldan ventas más rápidas y entregas más predecibles. Los procedimientos simplificados para las aprobaciones de construcción buscan reducir los retrasos y reducir los costes, reforzando los ciclos de adquisición y especificación anticipados para los paquetes de interiores, incluidas las cocinas. Las consideraciones de cumplimiento y sostenibilidad influyen en la elección de materiales, con acabados con bajo contenido de COV documentados y suministro de madera rastreable convirtiéndose en requisitos básicos para los grandes desarrollos.
La Región Económica Clave Central, anclada por Da Nang, registra el crecimiento más rápido con una CAGR del 3,83% hasta 2031, respaldada por la recuperación de la hostelería y los proyectos de uso mixto que especifican cocinas de grado comercial para hoteles y apartamentos de servicio dentro del Mercado de Muebles de Cocina de Vietnam. La exposición costera y las condiciones húmedas favorecen los sistemas de metal en determinadas aplicaciones, mientras que los proyectos residenciales premium combinan madera de ingeniería con herraje de mayor especificación e iluminación integrada para un equilibrio estético y funcional. Las reformas de permisos que acortan los ciclos de los proyectos permiten bloqueos más tempranos para los paquetes de cocina, lo que apoya una mejor programación de fábrica y planificación de inventario para los distribuidores regionales. A medida que se expanden las carteras de proyectos de resort y convenciones, la demanda de instalaciones de cocina se extiende a los mercados minoristas y de alquiler adyacentes que se benefician de los componentes estandarizados y el servicio posventa fiable. El cumplimiento de los marcos de construcción sostenible, en particular LOTUS, sigue condicionando la elección de materiales y adhesivos tanto en cocinas residenciales como comerciales, reforzando la demanda de insumos certificados.
Hanói y el Delta del Río Rojo entregaron 30.000 nuevos apartamentos en el primer semestre de 2025, la mayor oferta semestral en cinco años, pero la absorción de muebles de cocina se ve afectada por la prevalencia de unidades sin acabar en el segmento superior, donde los compradores a menudo encargan interiores personalizados después de la entrega en el Mercado de Muebles de Cocina de Vietnam. Esto crea una división en la que los canales de proyectos se centran en los volúmenes llave en mano de gama media, mientras que los compradores de altos ingresos buscan diseños personalizados a través de minoristas especializados y talleres. El perfil climático respalda la dominancia de la madera en las elecciones de materiales, con menos especificaciones con gran presencia de acero inoxidable en comparación con las provincias del sur, donde la humedad y las condiciones costeras fomentan la adopción del metal en zonas seleccionadas. El Resto de Vietnam, incluidas ciudades como Can Tho y Hai Phong, presenta un espacio de mercado sin explotar para la carpintería modular a medida que las marcas invierten en salas de exposición y asociaciones con distribuidores para estandarizar la calidad en mercados históricamente atendidos por carpinteros locales. La alta penetración bancaria reduce los umbrales para las compras de comercio electrónico e híbridas en estas ciudades, lo que apoya una mayor adopción de módulos basados en catálogo y flujos de trabajo de asesoramiento remoto que se adaptan a la demanda distribuida.
Panorama regulatorio
El cumplimiento normativo del mobiliario de cocina en Vietnam está definido por la Ley de Normas y Reglamentos Técnicos (2006, modificada por la Ley N.° 70/2025/QH15), que entra en vigor el 1 de enero de 2026 y refuerza el marco en el que las normas nacionales (TCVN) son generalmente voluntarias, mientras que los reglamentos técnicos (QCVN) son obligatorios. En cuanto al desempeño del producto y la alineación en seguridad, la norma TCVN 5373:2020 establece los requisitos técnicos para muebles de madera de interior, mientras que la TCVN 5372:2023 proporciona los métodos de ensayo para las propiedades de apariencia y físico-mecánicas utilizadas en la verificación de calidad.
En materia de vigilancia del mercado, la Circular N.° 01/2024/TT-BKHCN (vigente desde el 3 de marzo de 2024) refuerza la inspección estatal de calidad de los bienes en circulación en el mercado, lo que aumenta el valor del control de calidad documentado para gabinetes y otros artículos de cocina de alto valor vendidos a través de canales minoristas y de proyectos. El cumplimiento en importaciones y comercio también se centra en los procedimientos aduaneros y las normas de etiquetado (en particular el Decreto N.° 43/2017/NĐ-CP sobre etiquetado de bienes), lo cual afecta tanto al mobiliario de cocina terminado como a insumos clave como paneles, herrajes y accesorios que circulan a través de las redes de distribuidores.
Análisis de la cadena de valor
La cadena de valor comienza con la madera y los paneles de madera de ingeniería (además de adhesivos, laminados y acabados), respaldada por el marco de legalidad de Vietnam para el abastecimiento de madera a través del Sistema de Garantía de Legalidad de la Madera de Vietnam (VNTLAS) bajo el Decreto 102/ND-CP, y se extiende a los sistemas de herrajes metálicos, que cada vez más localizan su suministro para reducir los plazos de entrega. La fabricación se concentra en clústeres industriales del sur, como Binh Duong y Dong Nai, donde los productores combinan corte basado en CNC, canteado y acabado con trabajo personalizado más intensivo en mano de obra para proyectos premium. Las ventajas de escala ayudan a los proveedores a cumplir con los cronogramas de torres agrupadas por desarrolladores, que dependen de entregas mensuales consistentes e instalación coordinada.
En el eslabón posterior, la distribución se divide entre (i) canales B2B/de proyecto, donde los desarrolladores y distribuidores de proyectos especifican paquetes de cocina estandarizados desde el inicio del ciclo de construcción, y (ii) redes B2C/minoristas de salas de exhibición, distribuidores y catálogos en línea que impulsan las mejoras y la personalización posterior a la entrega. La logística y el rendimiento operativo se sustentan en la proximidad a puertas de entrada importantes, como Cat Lai y Cai Mep, lo que respalda tanto la reposición nacional como las corridas de producción vinculadas a la exportación que comparten capacidad con las líneas locales de gabinetes de cocina. Asociaciones sectoriales como HAWA, Viforest, BIFA y DOWA coordinan el desarrollo de capacidades y la preparación en materia de cumplimiento, mientras que los cuellos de botella recurrentes para los talleres más pequeños se centran en el acceso a la certificación, la mano de obra calificada en ebanistería y las necesidades de capital de trabajo vinculadas a pedidos de grandes proyectos.
Panorama Competitivo
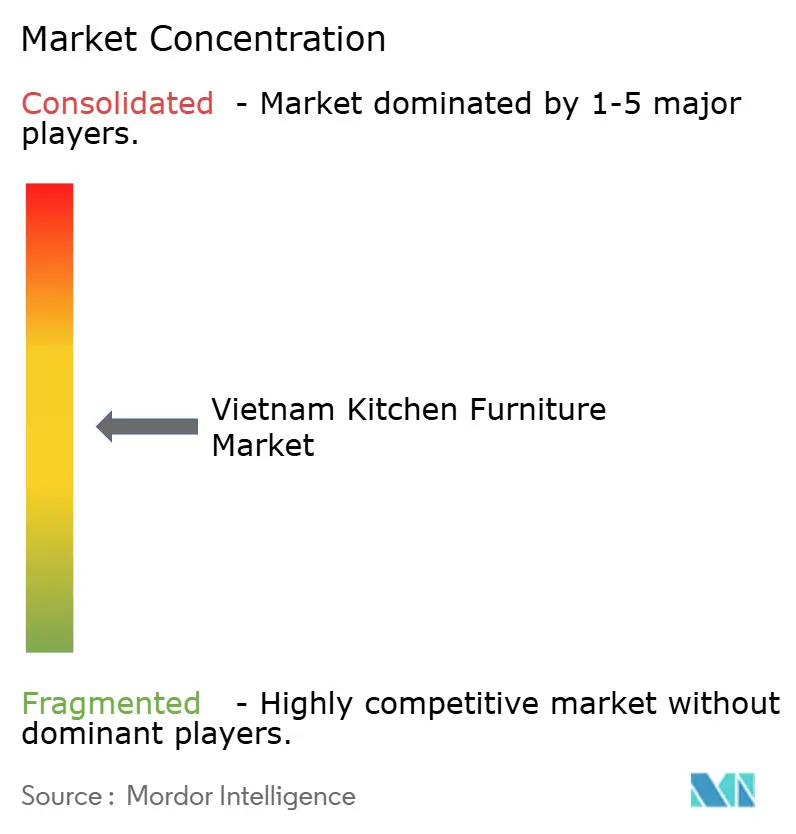
El Mercado de Muebles de Cocina de Vietnam muestra una concentración moderada, con los cinco principales proveedores representando aproximadamente el 52% del valor de 2025, lo que deja un margen significativo para que los actores regionales y especializados compitan por la cuota restante. El posicionamiento competitivo sigue las líneas de los canales, donde los actores consolidados alineados con los promotores enfatizan los bloqueos de especificación anticipados y las capacidades de servicio de proyectos, y las empresas orientadas a la exportación optimizan el rendimiento a nivel de contenedor y el cumplimiento de certificaciones. El desempeño de An Cuong Wood-Working JSC en 2024 ilustra la defensa del margen a través de la ingeniería de valor y la producción integrada de materiales, con la rentabilidad en un máximo de varios años incluso cuando el crecimiento de los ingresos se mantuvo moderado en un entorno de insumos volátil. Los líderes de componentes como Hettich Vietnam y Hafele Vietnam se centran en los ecosistemas de herraje y electrodomésticos, asociándose con fabricantes de gabinetes locales para integrar herrajes de mayor especificación que obtienen primas de precio mientras elevan la experiencia del usuario en cajones, bisagras e iluminación integrada. El Mercado de Muebles de Cocina de Vietnam, por tanto, recompensa a los proveedores que pueden ajustarse a los plazos de los promotores, mantener una calidad consistente a escala y diferenciarse a través de materiales sostenibles e integración de herraje.
Las oportunidades de mercado sin explotar son más visibles en los centros urbanos de segundo nivel donde la penetración de la carpintería modular aún se está construyendo, y los talleres locales tienen una capacidad limitada para cumplir con los estándares verdes y los requisitos de prueba para grandes proyectos. Las asociaciones del sector en Ciudad Ho Chi Minh y Binh Duong están impulsando operaciones más verdes y digitales con objetivos futuros que fomentan un cumplimiento más amplio entre los productores, lo que podría desplazar las adquisiciones hacia proveedores certificados a medida que esos objetivos se aproximen. Los fabricantes de equipos originales más grandes y las marcas internacionales invierten en líneas automatizadas y logística que reducen los plazos de entrega y permiten flujos de productos fiables tanto para los canales de proyectos como minoristas, algo que las empresas más pequeñas luchan por replicar. Las empresas conjuntas de herraje también ganan terreno a medida que las empresas globales localizan la producción para simplificar la distribución y adaptar los sistemas a las dimensiones y preferencias de diseño vietnamitas. A medida que las capacidades cambian, el Mercado de Muebles de Cocina de Vietnam continuará viendo la consolidación de canales en torno a proveedores con catálogos integrados y cobertura de servicio que se extiende desde la especificación hasta la instalación y el soporte posventa.
La colaboración a largo plazo con los principales promotores ancla la cuota para los actores consolidados que ofrecen un rendimiento probado y protocolos de instalación estandarizados en proyectos multifase. El portafolio de proyectos de Casta y su alineación con los principales promotores destacan cómo la colaboración proveedor-promotor se transforma en un volumen recurrente que suaviza la utilización de la fábrica y las adquisiciones. Las asociaciones de ALC Corp (Casta) en proyectos residenciales de alto perfil demuestran el valor estratégico del codesarrollo de especificaciones y la garantía de coordinación en obra que mantiene los calendarios de interiores en marcha. La expansión liderada por el comercio minorista de marcas de materiales y productos terminados continúa en paralelo, como se ve en los Creative Hubs de An Cuong Wood-Working JSC que acercan los catálogos a los clústeres de clientes más allá de las ciudades más grandes. A medida que los líderes de herraje profundizan su presencia en Vietnam y los fabricantes locales amplían las ofertas certificadas, la diferenciación competitiva se centrará en la trazabilidad de materiales, el cumplimiento de los COV y la capacidad de ofrecer paquetes de cocina coherentes y listos para el hogar inteligente a escala.
Líderes de la Industria de Muebles de Cocina de Vietnam
Vibuma
Pacific Craftworks
Ikea
Ixina
Star Marine Furniture Company Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de gabinetes modulares de gama media en ciudades de nivel 2 sigue siendo un espacio en blanco evidente, respaldada por formatos omnicanal que reducen la necesidad de salas de exhibición insignia a gran escala, al tiempo que permiten ventas basadas en configuración. Esto se refuerza con movimientos de proveedores que combinan puntos de contacto físicos con herramientas de selección digital (por ejemplo, despliegues de redes de distribuidores y enfoques de catálogos electrónicos vinculados a códigos QR referenciados en todo el mercado), que favorecen acabados estandarizados, plazos de entrega más cortos y mayor confianza del comprador para pedidos de instalación fija fuera de Ho Chi Minh y Hanói.
Una segunda oportunidad se encuentra en proyectos de mayor cumplimiento y especificación, que requieren trazabilidad y materiales de bajas emisiones, donde las especificaciones de interiores alineadas con LOTUS y la aplicación más amplia de normas elevan el estándar para tableros certificados, acabados y procesos documentados durante la evaluación de licitaciones. El desarrollo de capacidades a nivel sectorial también se vuelve más visible a través de plataformas y asociaciones: en marzo de 2026, la asunción de HAWA de la presidencia del Consejo de Industrias del Mueble de la ASEAN (mandato 2026-2027) y la escala de HawaExpo 2026 (700 expositores en una estrategia de sede única) apuntan a un mayor acceso al mercado regional y a un mayor impulso de productización para los fabricantes y proveedores con base en Vietnam. En el lado de los componentes, la localización del suministro de herrajes y accesorios preparados para el hogar inteligente amplía las opciones de empaquetado para los fabricantes de gabinetes que venden en paquetes llave en mano de desarrolladores, particularmente donde la instalación y la cobertura de servicio postventa son importantes para los compradores de proyectos.
Desarrollos recientes del sector
- Junio de 2026: Pacific Craftworks publicó documentación actualizada de fabricación y procesos que destaca el secado de madera en horno propio y la producción integrada en su planta de Binh Duong. La divulgación señala un enfoque continuo en la estabilidad controlable de la madera y la consistencia del acabado, lo que respalda las especificaciones de gabinetes personalizados premium para cocinas residenciales y de hostelería de alta gama.
- Enero de 2026: Hettich abrió su primera subsidiaria conjunta en Vietnam con FGV para establecer fabricación y distribución locales de sistemas de herrajes de cocina, incluidos sistemas de cajones y accesorios. El suministro localizado reduce los plazos de entrega para fabricantes de gabinetes e instaladores, respaldando la entrega de paquetes de cocina agrupados por desarrolladores en cronogramas fijos de obra.
- Junio de 2025: Woodsland JSC obtuvo un Certificado de Conformidad de Control de Producción en Fábrica para productos de contrachapado, reforzando el cumplimiento alineado con el marcado CE para el suministro de paneles certificados. Esto amplía el acceso a insumos documentados y conformes a normas utilizados en gabinetes de cocina, donde los desarrolladores y compradores comerciales exigen cada vez más trazabilidad y desempeño constante.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca los muebles centrados en la cocina y las unidades empotradas vendidas en Vietnam para cocinas residenciales y comerciales, medido como ingresos a precios actuales. Incluye artículos utilizados para almacenamiento, preparación y comedor dentro del espacio de la cocina.
Exclusiones de alcance: excluimos la decoración del hogar suelta, los electrodomésticos grandes independientes y la mano de obra de instalación que se facture por separado de la factura del mobiliario.
Descripción general de la segmentación
- Por Producto
- Gabinetes de Cocina
- Sillas de Cocina
- Mesas de Cocina
- Otros Productos (Carrito, Carro, Estantes de Despensa)
- Por Material
- Madera
- Metal
- Plástico y Polímero
- Otros Materiales
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- B2C / Minorista
- Grandes Superficies del Hogar
- Tiendas Especializadas de Muebles
- En Línea
- Otros Canales de Distribución
- B2B / Proyecto
- B2C / Minorista
- Por Geografía
- Área Metropolitana de Ciudad Ho Chi Minh
- Hanói y Delta del Río Rojo
- Región Económica Clave Central (Da Nang y alrededores)
- Resto de Vietnam
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con señales públicas que explican la demanda de mobiliario en Vietnam, y luego mapeamos esas señales hacia el consumo específico de cocina. Utilizamos fuentes como la Oficina General de Estadísticas de Vietnam para las entregas de vivienda y el contexto del gasto de los hogares, y estadísticas comerciales aduaneras para los flujos de importación y exportación relacionados con mobiliario que afectan el suministro y los precios locales.
Para mantener el modelo fundamentado, también revisamos fuentes como el Banco Mundial para indicadores macroeconómicos vinculados a la renovación y compra de viviendas, y UN Comtrade para verificar movimientos en categorías comerciales cuando fue relevante. Esto se complementó con informes de empresas y presentaciones a inversores para obtener pistas sobre la mezcla de ingresos, junto con actualizaciones de asociaciones y prensa reconocida sobre expansión minorista, penetración del comercio electrónico y carteras de proyectos de construcción. También hicimos referencia a suscripciones de pago para datos financieros de empresas e inteligencia de noticias, y a bases de datos de patentes cuando se necesitaba validar cambios de producto (materiales, diseños modulares). Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizaron para verificar qué se está vendiendo realmente, a qué precios y a través de qué canales, antes de fijar los totales del mercado. Hablamos con encuestados de toda Vietnam, incluidos operadores de canales minoristas, vendedores enfocados en proyectos, distribuidores y expertos del lado de la fabricación. Sus aportes se utilizaron luego para confirmar las divisiones de mezcla, los desencadenantes de la demanda y los supuestos realistas de movimiento de precios para el conjunto de valor del mobiliario de cocina en Vietnam.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó primero a partir del conjunto de demanda, donde las incorporaciones de vivienda y la actividad de renovación en Vietnam se traducen en necesidades de instalación y reemplazo de cocinas, y luego se expresan en valor utilizando la fijación de precios a nivel de categoría. Explicamos el enfoque de arriba hacia abajo de esta manera una sola vez porque la rotación de vivienda y los ciclos de renovación de cocinas son los anclajes más consistentes para la demanda de mobiliario de cocina en este país.
El modelo utiliza una combinación de insumos prácticos, como las entregas de nuevos apartamentos, la intensidad de la renovación residencial, las tasas típicas de adjunción de gabinetes de cocina y comedores, los cambios en la mezcla de canales entre el suministro de proyectos y el minorista, y el movimiento del precio de venta promedio por material y nivel de acabado. Para mantener los totales realistas, el resultado se corrobora con aproximaciones selectivas de abajo hacia arriba, incluidas consolidaciones de proveedores y minoristas obtenidas de entrevistas, listas de precios muestreadas que se normalizaron, y verificaciones simples de volumen frente a la producción y la dirección comercial.
Para la previsión, utilizamos análisis de escenarios respaldados por aportes de expertos, donde un caso base se enmarca en torno a las expectativas de la cartera de construcción y la dirección del gasto de los hogares, y luego se ajusta según ciclos de renovación más lentos o más rápidos. Cuando faltaba un dato de abajo hacia arriba para una ciudad o canal, la brecha se resolvió aplicando ratios de mezcla validados de clústeres urbanos similares, seguido de una nueva verificación con encuestados de campo para no sobreextender ningún supuesto individual.
Validación de datos y ciclo de actualización
La validación se realiza por etapas para que el valor final no dependa de un único conjunto de datos o de un único grupo de entrevistas. Comparamos los resultados de demanda y precios modelados con señales independientes como las finalizaciones de construcción, la dirección comercial y las observaciones de expansión minorista, y luego se revisan las anomalías hasta que la variación tenga una razón clara.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas de varias etapas que incluyen pruebas de supuestos, verificaciones de coherencia de tendencias año tras año y una reconciliación final de los ratios clave que afectan el valor, como las tasas de adjunción y la progresión de precios. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios drásticos en el inicio de viviendas, cambios de política que afectan los plazos inmobiliarios o movimientos súbitos en el costo de los insumos. Justo antes de la entrega, se realiza una nueva revisión del analista para que los clientes reciban la vista más actualizada disponible en ese momento.
Tamaño del mercado de mobiliario de cocina de Vietnam de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para el mobiliario de cocina de Vietnam pueden parecer muy dispares porque el límite de lo que se considera mobiliario de cocina no siempre es el mismo, y los anclajes de demanda también varían según el editor. Las diferencias suelen surgir de cómo se tratan las ventas de proyectos frente a las visiones exclusivamente minoristas, y de si artículos como encimeras y fregaderos se cuentan dentro del total de mobiliario.
Las tendencias de entrega de viviendas, las verificaciones de canales sobre la adquisición impulsada por proyectos y las observaciones de precios normalizadas son las señales que vinculan la estimación de Mordor Intelligence a un conjunto de demanda repetible en lugar de un proxy amplio de gasto en mobiliario. Una vez aplicadas esas verificaciones, la dispersión restante suele reducirse a lo que se cuenta como mobiliario de cocina, cómo se proyectan los ASP de un año a otro, y con qué frecuencia se actualizaron los supuestos en términos de moneda local.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 339,64 millones de USD (2026) | |
| Revista sectorial A | 191,78 millones de USD (2025) | Utiliza un alcance de cocina más estrecho, centrado en gabinetes y componentes relacionados, y el año base más antiguo puede subestimar la expansión de canales actual y la progresión de precios si no se revalida con vendedores locales. |
| Publicación sectorial B | 359,44 millones de USD (2030) | Reporta una cifra de un año futuro sin inclusiones de producto claras, y la proyección basada en la CAGR puede desviarse si los supuestos de la cartera de vivienda y del ciclo de renovación no se reconcilian con la mezcla de canales sobre el terreno y un movimiento realista del ASP. |
La comparación muestra que el momento temporal y el alcance son las dos palancas prácticas detrás de la mayoría de las brechas, seguidas de cómo se trasladan los precios a través de la previsión. Al mantener el mercado vinculado a las señales de vivienda y renovación, y al verificar directamente el comportamiento de los canales y las bandas de precios, la estimación final resulta más fácil de rastrear hasta sus impulsores reales y de reproducir con una cadencia de actualización anual.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del Mercado de Muebles de Cocina de Vietnam?
El tamaño del mercado de Muebles de Cocina de Vietnam es de USD 339,64 millones en 2026 y se proyecta que alcance USD 401,30 millones en 2031 a una CAGR del 3,39%, lo que refleja una expansión sostenida impulsada por la agrupación de promotores y las mejoras omnicanal del comercio minorista.
¿Qué categorías de productos lideran y cuáles están creciendo más rápido en el Mercado de Muebles de Cocina de Vietnam?
Los Gabinetes de Cocina lideran con el 46,11% del valor en 2025, mientras que las Sillas de Cocina registran el crecimiento más rápido con una CAGR del 3,91% hasta 2031, respaldadas por los diseños de vida en planta abierta y la demanda coordinada de asientos.
¿Cómo están cambiando los canales en el Mercado de Muebles de Cocina de Vietnam?
B2C/Minorista representa el 70,41% del valor en 2025, pero B2B/Proyecto se expande más rápido con una CAGR del 4,28%, ya que los promotores especifican cocinas llave en mano al inicio de los ciclos del proyecto para apoyar las preventas y las instalaciones estandarizadas.
¿Qué regiones son más importantes para la demanda en el Mercado de Muebles de Cocina de Vietnam?
El Área Metropolitana de Ciudad Ho Chi Minh mantiene una cuota del 36,56% en 2025 debido a la escala y los ecosistemas de promotores, mientras que la Región Económica Clave Central es la de mayor crecimiento con una CAGR del 3,83% impulsada por carteras de proyectos de hostelería y uso mixto.
¿Qué materiales están configurando las especificaciones en el Mercado de Muebles de Cocina de Vietnam?
La madera lidera con una cuota del 71,42% por su estética y suministro certificado, mientras que el Metal crece más rápido con una CAGR del 4,17%, ya que los sistemas de acero inoxidable ganan terreno por higiene y durabilidad, respaldados por los requisitos de construcción sostenible y las necesidades de trazabilidad.
Última actualización de la página el:



