
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
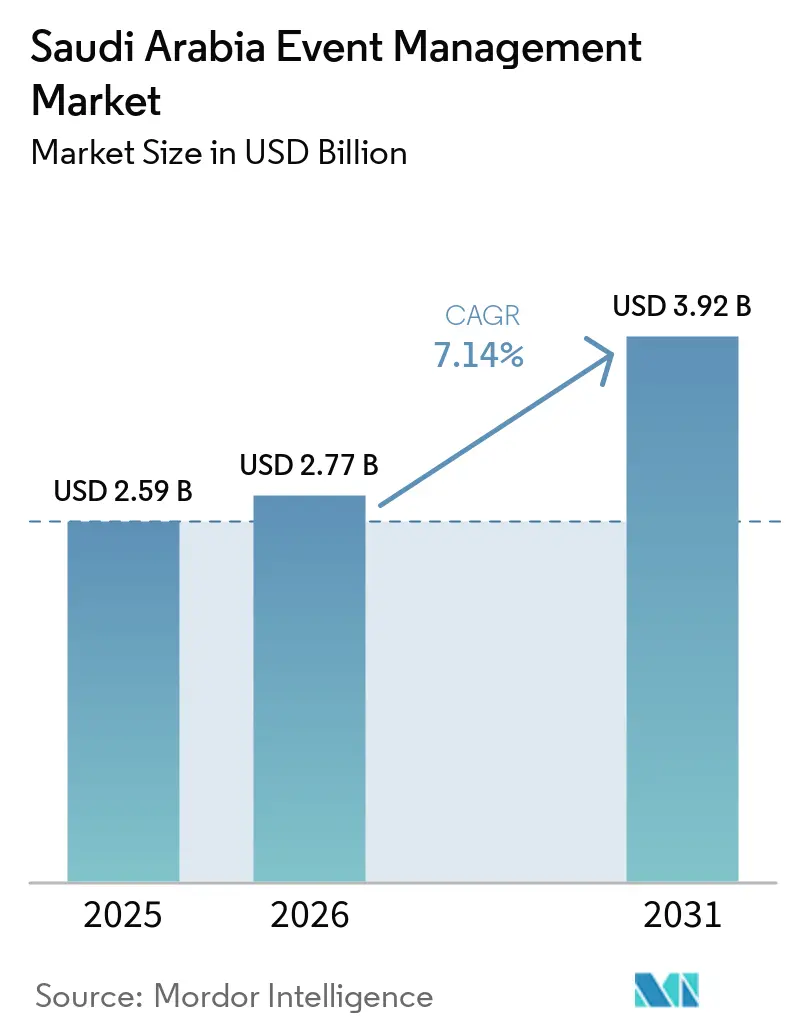
| Tamaño del mercado en el año base (2025) | 2.59 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.92 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.14 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Eventos de Arabia Saudita por Mordor Intelligence
Se espera que el tamaño del Mercado de Gestión de Eventos de Arabia Saudita crezca de USD 2,59 mil millones en 2025 a USD 2,77 mil millones en 2026 y se proyecta que alcance USD 3,92 mil millones en 2031 a una CAGR del 7,14% durante 2026-2031.
El crecimiento está respaldado por la rápida transición del sector desde un crecimiento incipiente hasta una escala consolidada. La Visión 2030 ha convertido la inversión pública y privada a gran escala en recintos, infraestructura digital y promoción del turismo en el catalizador central, mientras que la simplificación de los procesos de licenciamiento ahora permite a los organizadores extranjeros establecer subsidiarias locales en menos de una semana[1]. La construcción de estadios para la Copa Mundial de la FIFA 2034, el creciente turismo entrante y la localización de eventos corporativos multinacionales están creando una cartera duradera de reservas que ha elevado la utilización promedio de recintos al 68% en Riad y al 61% en Yeda a partir de 2025. Las plataformas de venta de entradas que aprovechan la inteligencia artificial (IA) han impulsado un incremento del 15% en los ingresos promedio por asistente mediante la personalización de ofertas y precios dinámicos, mientras que los ingresos por patrocinio crecen a tasas de dos dígitos a medida que las marcas globales buscan exposición ante la joven y digitalmente comprometida población del Reino.
Conclusiones Clave del Informe
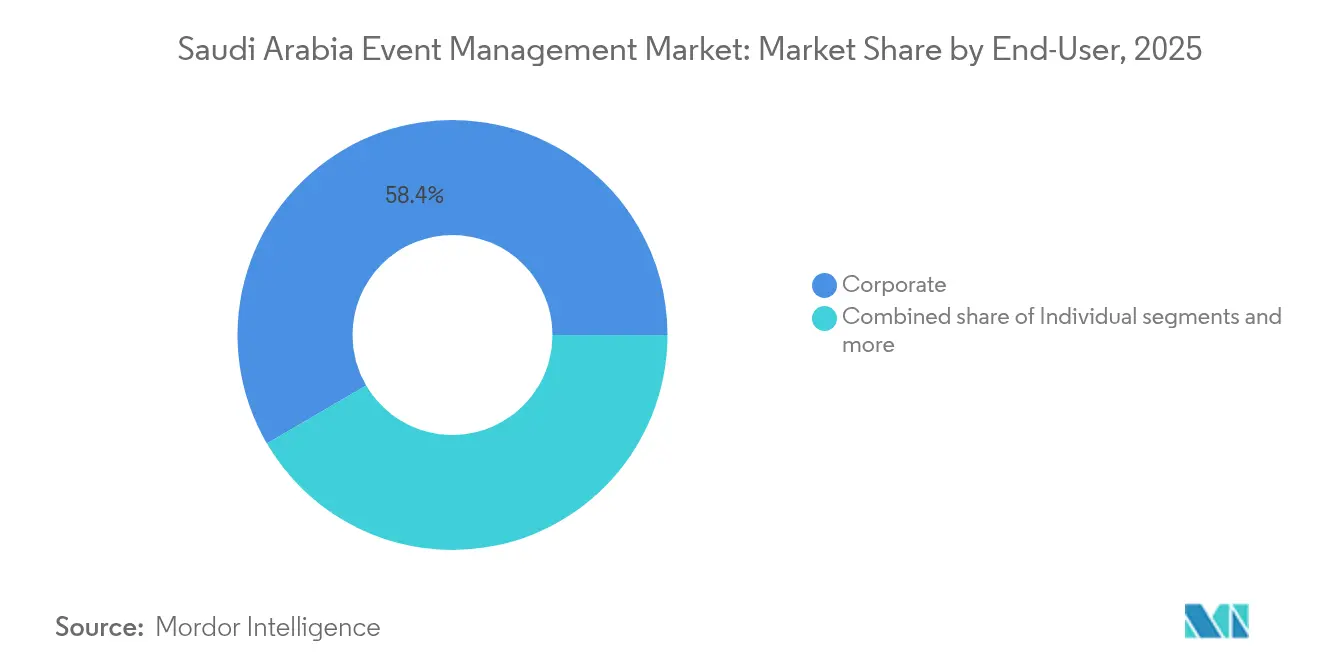
- Por usuario final, el segmento corporativo representó el 58,42% de la participación del mercado de gestión de eventos de Arabia Saudita en 2025, mientras que se proyecta que el segmento individual crezca a la CAGR más rápida del 11,74% entre 2026 y 2031.
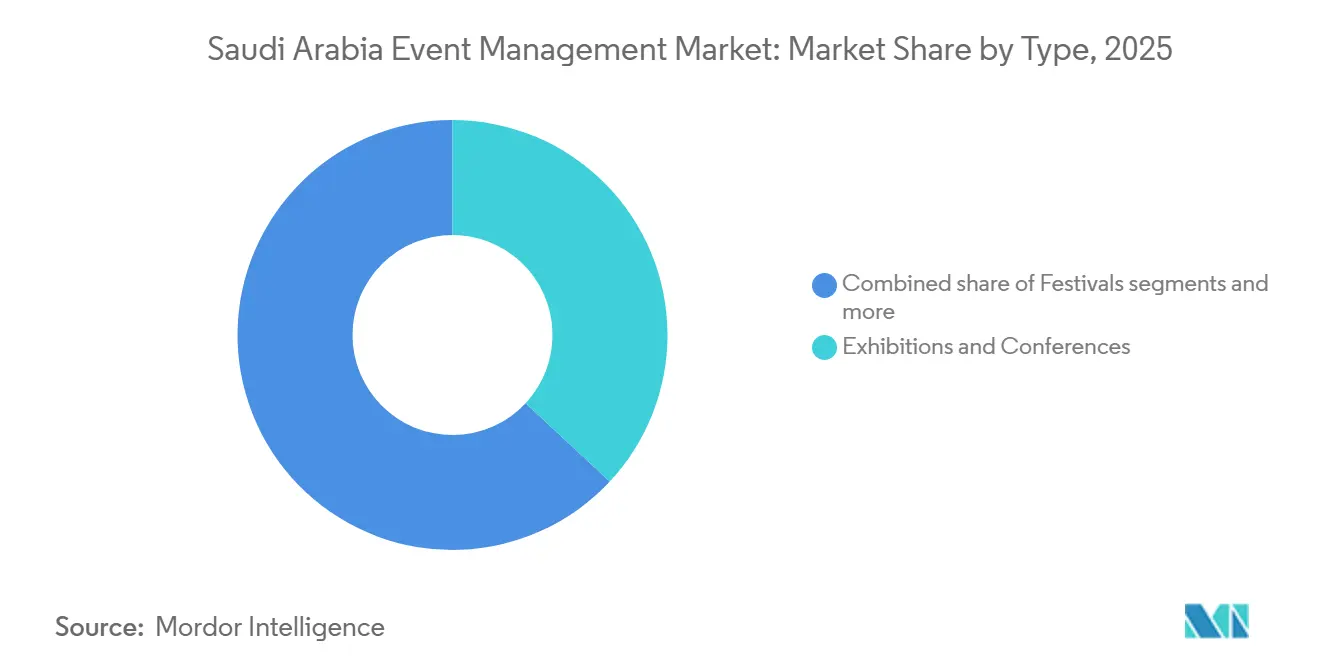
- Por tipo, las exposiciones y conferencias y los deportes capturaron conjuntamente el 36,94% de la participación del mercado de gestión de eventos de Arabia Saudita en 2025, mientras que se proyecta que las exposiciones y conferencias por sí solas se expandan a una CAGR del 13,79% durante 2026–2031.
- Por fuente de ingresos, la venta de entradas representó el 54,92% de la participación del mercado de gestión de eventos de Arabia Saudita en 2025, mientras que se espera que los patrocinios aumenten a una CAGR del 12,85% entre 2026 y 2031.
- Por geografía, las regiones Occidental, Norte y Central representaron conjuntamente el 42,05% de la participación del mercado de gestión de eventos de Arabia Saudita en 2025, mientras que se proyecta que la región Norte y Central crezca a la CAGR más alta del 11,23% durante 2026–2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida expansión de megaproyectos que impulsan la oferta de recintos | +2.1% | Riad, Yeda, NEOM | Largo plazo (≥ 4 años) |
| Objetivos turísticos de la Visión 2030 que impulsan la demanda entrante | +1.8% | A nivel nacional, efecto de derrame en el CCG | Mediano plazo (2-4 años) |
| Mandatos de localización corporativa que amplían el gasto en MICE | +1.2% | Riad, Yeda, Dammam | Corto plazo (≤ 2 años) |
| Copa Mundial de Esports que ancla eventos de juegos durante todo el año | +0.9% | Riad, alcance global en línea | Mediano plazo (2-4 años) |
| Mitigación de la estacionalidad mediante el modelo de festivales Saudi Seasons | +0.7% | Programa nacional en múltiples ciudades | Corto plazo (≤ 2 años) |
| Venta de entradas impulsada por IA y analítica de afluencia que mejoran el ROI del organizador | +0.5% | Recintos de vanguardia tecnológica a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de Megaproyectos que Impulsa la Oferta de Recintos
Más de 100 nuevas instalaciones preparadas para eventos están programadas para completarse en el marco de megaproyectos como NEOM, Qiddiya y el destino del Mar Rojo, incluido el graderío de 92.760 asientos del Estadio Internacional Rey Salman, que redefinirá los parámetros de capacidad en la región. Los hitos continuos de construcción generan una demanda recurrente de ceremonias de inauguración y presentaciones para partes interesadas, mientras que el respaldo del Fondo de Inversión Público reduce el riesgo de financiamiento para los organizadores. Se espera que el excedente de recintos resultante comprima las tarifas de alquiler y estimule la experimentación con formatos de nicho, impulsando el mercado de gestión de eventos de Arabia Saudita más allá de las reuniones corporativas centradas en el petróleo hacia las verticales de estilo de vida, cultura y tecnología.
Objetivos Turísticos de la Visión 2030 que Impulsan la Demanda Entrante
Arabia Saudita recibió 27,4 millones de visitantes internacionales en 2024, un incremento del 65% interanual, lo que señala un avance significativo hacia los objetivos de 150 millones de visitantes para 2030. Eventos de negocios a gran escala como LEAP atrajeron a 215.000 asistentes, validando la preparación del Reino para las megaconferencias. Los procesos simplificados de visado electrónico y las ventanas de licenciamiento de eventos de cinco días reducen la fricción para los planificadores globales, mientras que los grupos hoteleros han anunciado 80.000 nuevas habitaciones en construcción para alojar a los viajeros de MICE. El mercado de gestión de eventos de Arabia Saudita se beneficia, por tanto, de un grupo de prospectos ampliado que incluye tanto a turistas impulsados por el ocio como a delegados corporativos de alto gasto.
Mandatos de Localización Corporativa que Amplían el Gasto en MICE
Las cuotas de empleo del programa Nitaqat exigen que las multinacionales capaciten e involucren a ciudadanos sauditas, lo que impulsa un aumento en las conferencias internas, talleres y reuniones de accionistas celebradas localmente[2]. Las sesiones del consejo de administración y los lanzamientos de productos en el país constituyen ahora una práctica de cumplimiento normativo estándar, convirtiendo los eventos corporativos de un gasto discrecional en un imperativo regulatorio. Esta demanda predecible ha permitido a los proveedores de servicios suscribir acuerdos plurianuales, sustentando la visibilidad de los ingresos dentro del mercado de gestión de eventos de Arabia Saudita.
La Copa Mundial de Esports como Ancla de Eventos de Juegos durante Todo el Año
El patrocinio gubernamental de la Copa Mundial de Esports posiciona a Riad como un hub permanente en el circuito internacional de juegos, cubriendo las brechas del calendario entre los festivales estacionales. Las arenas de esports dedicadas con infraestructura de transmisión profesional respaldan eventos físico-digitales híbridos que monetizan tanto las entradas presenciales como los derechos de transmisión global. Los editores multinacionales que establecen estudios regionales agregan reuniones corporativas fuera de la oficina, hackathons y convenciones de fans, reforzando la diversificación del mercado de gestión de eventos de Arabia Saudita alejándose del entretenimiento en vivo puramente tradicional.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de profesionales certificados en gestión de eventos | −1.1% | A nivel nacional, aguda en los hubs de megaproyectos | Mediano plazo (2-4 años) |
| Elevados costos de control climático para eventos al aire libre | −0.8% | Regiones Central y Oriental | Largo plazo (≥ 4 años) |
| Fatiga de patrocinadores ante la proliferación de nuevos festivales | −0.6% | A nivel nacional, ciclos de presupuestación corporativa | Corto plazo (≤ 2 años) |
| Brechas de cumplimiento en materia de privacidad de datos en las pilas tecnológicas de eventos en rápido crecimiento | −0.3% | A nivel nacional, eventos de clientes internacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales Certificados en Gestión de Eventos
Los programas de formación de talento del Centro Nacional de Eventos generaron 3.200 egresados en 2025; sin embargo, la demanda laboral supera la oferta en una proporción de casi 2:1, especialmente en directores técnicos y gerentes de proyectos multilingües[3]. La inflación salarial del 12-15% en roles especializados está elevando los presupuestos de proyectos y alargando los plazos de planificación. Las agencias internacionales deben importar experiencia, lo que incrementa las bases de costos pero también acelera la transferencia de conocimiento al personal local, una dinámica que persistirá hasta que la capacidad de formación nacional escale.
Elevados Costos de Control Climático para Eventos al Aire Libre
Las temperaturas estivales que superan los 45 °C pueden elevar los gastos de refrigeración al 70% de los presupuestos operativos, con conciertos al aire libre de escala media que incurren en hasta USD 200.000 en desembolso temporal de HVAC[4]. Si bien los estadios de nueva generación integran sombreado pasivo y enfriadores solares, la modernización de los recintos heredados sigue siendo intensiva en capital. La compresión de la estacionalidad hacia los meses más frescos ejerce presión al alza sobre las tarifas de reserva y la disponibilidad, complicando la programación en todo el mercado de gestión de eventos de Arabia Saudita.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Usuario Final:
Los Eventos Corporativos Mantienen el Liderazgo EstructuralLas reuniones corporativas representaron el 58,42% del mercado de gestión de eventos de Arabia Saudita en 2025, lo que refleja los arraigados mandatos de localización y el ascenso del Reino como destino de sede regional. Las celebraciones individuales —bodas, graduaciones y fiestas de hitos— registraron la expansión proyectada más alta con una CAGR del 11,74%, lo que señala la liberalización cultural y el aumento del ingreso disponible entre los ciudadanos sauditas. Los eventos del sector público, aunque menores en valor absoluto, siguen siendo un impulsor constante del compromiso cívico y la construcción de la marca nacional. Se espera que el tamaño del mercado de gestión de eventos de Arabia Saudita para funciones corporativas aumente de USD 1,51 mil millones en 2026 a USD 2,06 mil millones en 2031, anclando la ocupación de recintos en Riad y Yeda.
Los clientes corporativos ahora exigen producción de nivel internacional, interpretación multilingüe y transmisión híbrida, elevando el gasto promedio por delegado. Los clientes individuales están migrando de celebraciones en el hogar a experiencias organizadas profesionalmente que incorporan decoración temática y entretenimiento en vivo. Las instituciones públicas continúan encargando exhibiciones culturales y celebraciones del día nacional a escala, creando una demanda base incluso durante las fluctuaciones económicas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo:
Las Exposiciones y Conferencias Superan a los Formatos DeportivosLas exposiciones y conferencias concentraron conjuntamente el 36,94% de los ingresos en 2025 y se proyecta que crezcan un 13,79% anualmente, superando a todos los demás tipos de eventos. Los eventos deportivos ostentan una visibilidad sustancial gracias a inversiones de alto perfil, aunque el retraso en la construcción de recintos mantiene la oferta ajustada hasta 2027. Los conciertos de música y los festivales han ganado impulso con las ampliadas opciones de visado para artistas internacionales. Se anticipa que la participación del mercado de gestión de eventos de Arabia Saudita correspondiente a exposiciones alcance el 40,62% en 2031, a medida que los organizadores de ferias comerciales trasladen las ediciones de Oriente Medio de Dubái a Riad para cumplir con los incentivos de adquisición en el país.
La rápida adopción de la tecnología de gemelo digital permite a los expositores ampliar su alcance a audiencias remotas, potenciando el atractivo del patrocinio. Los promotores deportivos se benefician de la garantía gubernamental de financiación de torneos de primer nivel, aunque los calendarios ajustados limitan la frecuencia. La música en vivo continúa floreciendo bajo el régimen simplificado de aprobación de contenidos de la Autoridad General de Entretenimiento, fomentando un vibrante ecosistema de venta de entradas, merchandising y ventas secundarias de hospitalidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Ingresos:
El Patrocinio se Acelera, las Entradas Siguen Siendo el NúcleoLa venta de entradas representó el 54,92% de la facturación de 2025, pero el patrocinio está en camino de alcanzar una CAGR del 12,85% a medida que las marcas globales y nacionales se alinean con la Visión 2030. La mercancía, los palcos de hospitalidad y los derechos de transmisión digital contribuyen conjuntamente con una participación creciente, impulsada por la segmentación de clientes habilitada por IA que maximiza el gasto per cápita. Se espera que el tamaño del mercado de gestión de eventos de Arabia Saudita para patrocinios supere los USD 1.000 millones en 2030, ilustrando el cambio hacia experiencias financiadas por marcas.
Los algoritmos de precios dinámicos integrados en las pasarelas de venta de entradas aprobadas por el gobierno han reducido el inventario promedio no vendido a menos del 8%, liberando capital de trabajo para los organizadores. Mientras tanto, los paquetes de hospitalidad combinados —que incluyen catering gourmet y acceso entre bastidores— exigen primas del 150-200% sobre la admisión estándar, con gran atractivo para los residentes de alto patrimonio y los ejecutivos visitantes.
Análisis Geográfico
Riad y sus regiones Norte y Central circundantes generaron el 42,05% de los ingresos del sector en 2025, un liderazgo reforzado por la concentración de ministerios gubernamentales, sedes corporativas y recintos emblemáticos como el Kingdom Arena. La CAGR proyectada del 11,23% de la región refleja inversiones multimillonarias en transporte y hostelería que agilizan la movilidad de los delegados. Yeda ancla la región occidental, aprovechando la capacidad ampliada del Aeropuerto Internacional Rey Abdulaziz y el continuo desarrollo del frente marítimo para atraer festivales culturales y eventos deportivos junto al mar. Se espera que el tamaño del mercado de gestión de eventos de Arabia Saudita en el corredor occidental aumente de USD 930 millones en 2026 a USD 1.350 millones en 2031, respaldado por el turismo de cruceros y el tráfico de derrame de la peregrinación.
La región oriental se beneficia de los clusters industriales alrededor de Dammam y Al Khobar, donde el ecosistema de proveedores de Saudi Aramco financia un flujo constante de conferencias técnicas y exposiciones para proveedores. Los nuevos estadios anunciados en Dammam diversificarán la combinación de eventos de la región y reducirán la dependencia de las reuniones corporativas. Las provincias del sur, como Asir y Jizan, permanecen en una etapa incipiente pero muestran un fuerte potencial como centros de turismo patrimonial y ecoturismo; las inversiones públicas en modernización de aeropuertos y recintos boutique señalan una intención estratégica de difundir los flujos de visitantes.
La rivalidad regional se intensifica a medida que cada zona busca cultivar un posicionamiento distinto: Riad para cumbres de política y tecnología, Yeda para eventos culturales y de estilo de vida internacionales, el este para ferias comerciales industriales y, próximamente, NEOM para reuniones de temática futurista y sostenible. El desarrollo regional equilibrado evita la saturación del calendario de la capital y amplía la base de clientes potenciales para los proveedores dentro del mercado de gestión de eventos de Arabia Saudita.
Panorama regulatorio
La actividad de eventos de entretenimiento en Arabia Saudita está regulada principalmente por la Autoridad General de Entretenimiento (GEA), establecida por Decreto Real N.º (A/133) el 7 de mayo de 2016. Para el entretenimiento en vivo comercial, festivales y eventos centrados en espectáculos, los organizadores y los proveedores de servicios de apoyo operan bajo las regulaciones y supervisión de la GEA, con licencias y permisos gestionados a través del Portal de Entretenimiento de la GEA como plataforma digital obligatoria para aprobaciones y cumplimiento.
En la práctica, la División de Gestión de Eventos de la GEA proporciona supervisión a lo largo del ciclo de vida del evento, incluyendo apoyo en la planificación, desarrollo de planes operativos y monitoreo de la ejecución previa al lanzamiento y en vivo. Este enfoque pone énfasis en la documentación conforme, los procedimientos operativos aprobados y la coordinación con el flujo de trabajo basado en el portal para cronogramas, dotación de personal y preparación de proveedores, especialmente para grandes eventos públicos y programas estacionales en múltiples sedes.
Análisis de la cadena de valor
La cadena de valor de la gestión de eventos en Arabia Saudita comienza con la regulación y habilitación del sector público, en particular la Autoridad General de Entretenimiento y su flujo de trabajo de licencias del Portal de Entretenimiento. A partir de ahí, la inversión pública y los desarrolladores de destinos construyen y agrupan sedes y distritos preparados para eventos, incluidos desarrolladores respaldados por el PIF como Saudi Entertainment Ventures (SEVEN), que ayudan a definir la oferta de sedes programables y atracciones ancla que alimentan calendarios de múltiples eventos.
Aguas abajo, los propietarios y operadores de eventos, incluidos MDLBEAST, Live Nation Middle East, SELA y Rotana Live, convierten el acceso a sedes y los derechos de contenido en formatos comercializables a través de festivales con entradas, programas corporativos y producciones híbridas. Los subcontratistas especializados luego cubren montaje, audiovisual y transmisión, seguridad, gestión de multitudes y hospitalidad. Las plataformas de venta de entradas y marketing se sitúan cerca de la interfaz con el consumidor y convierten la demanda mediante venta de entradas digital, precios dinámicos y análisis de audiencia, con una integración cada vez mayor en las operaciones de sedes y la activación de patrocinios para mejorar el rendimiento por asistente y la utilización del inventario.
Panorama Competitivo
Concentración del Mercado
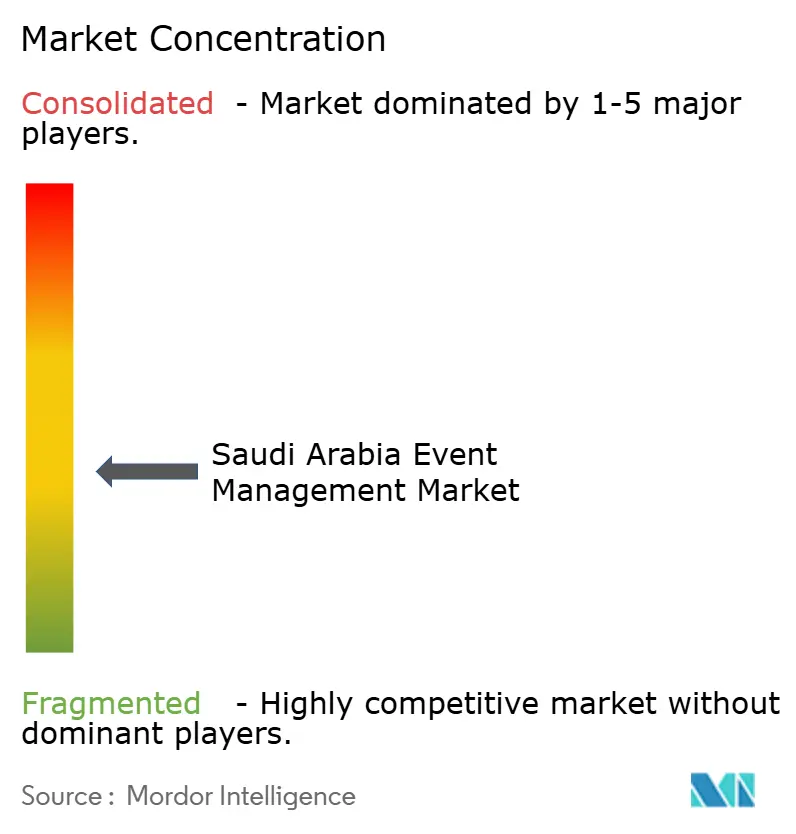
La Innovación y la Adaptabilidad Impulsan el Éxito Futuro
El éxito en el mercado de gestión de eventos de Arabia Saudita depende cada vez más de la capacidad de las empresas para adaptarse a las cambiantes preferencias de los consumidores y los avances tecnológicos. Los operadores consolidados se centran en fortalecer sus capacidades digitales, desarrollar experiencia especializada en categorías de eventos emergentes y construir relaciones sólidas con las partes interesadas clave en los sectores público y privado. La capacidad de ofrecer soluciones integradas —combinando la gestión de eventos tradicional con capacidades digitales y prácticas sostenibles— se está volviendo crucial para mantener la posición en el mercado. Las empresas también están invirtiendo en la construcción de redes de cadena de suministro sólidas y en el desarrollo de alianzas estratégicas para mejorar sus capacidades de prestación de servicios.
Para los nuevos participantes y los jugadores en crecimiento, el éxito radica en identificar y capitalizar los segmentos de nicho al tiempo que se desarrollan capacidades tecnológicas para competir eficazmente. El mercado presenta oportunidades significativas en segmentos especializados como eventos corporativos, gestión deportiva y festivales culturales, donde la experiencia y la innovación pueden ayudar a las empresas a establecer posiciones sólidas. Las empresas deben centrarse en desarrollar equipos locales sólidos aprovechando al mismo tiempo la experiencia internacional a través de alianzas estratégicas. El entorno regulatorio, particularmente en lo que respecta a los eventos de entretenimiento y culturales, continúa evolucionando, creando tanto oportunidades como desafíos para los participantes del mercado. Construir relaciones sólidas con las entidades gubernamentales y comprender el panorama regulatorio es crucial para el éxito a largo plazo en el mercado.
Líderes de la Industria de Gestión de Eventos de Arabia Saudita
-
Saudi Entertainment Ventures (SEVEN)
-
MDLBEAST
-
SELA
-
Rotana Live
-
Live Nation Middle East
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Eventos de Arabia Saudita Empresas cubiertas en este informe
- Saudi Entertainment Ventures (SEVEN)
- MDLBEAST
- SELA
- Benchmark
- Rotana Live
- Live Nation Middle East
- Eventive
- Tahaluf
- TicketMX
- Platinumlist
- Cvent
- DMG Events
- RX Middle East
- Flash Entertainment
- Qiddiya Investment Co. (Events Division)
- Saudi Conventions & Exhibitions General Authority (SCEGA)
- Events Investment Fund (EIF)
- Expo Avenue
- Entasher
- TSS Advertising & Exhibitions
Oportunidades de mercado y perspectivas futuras
Los nuevos destinos de entretenimiento multiexperiencia crean espacio para que operadores y proveedores de servicios empaqueten programación recurrente, como calendarios estacionales, conceptos residentes y atracciones de marca, en modelos de entrega repetibles en distintas ciudades. El despliegue anunciado por SEVEN de cinco destinos de entretenimiento en 2026 (Riad, Tabuk, Yanbu, Medina y Abha, con la primera apertura en Abha el 5 de agosto de 2026) apunta a conglomerados de sedes que combinan atracciones, comercio minorista y gastronomía, lo que aumenta la demanda de operaciones integradas de eventos, diseño de flujo de visitantes, programación de contenido y asociaciones comerciales en el sitio.
Una segunda oportunidad aparece en servicios profesionales vinculados al contenido, los derechos y el diseño de experiencias, a medida que los organizadores se expanden de producciones puntuales hacia carteras más amplias que abarcan eventos en vivo, activaciones lideradas por hospitalidad y vínculos con medios. La expansión de MDLBEAST a través de eventos en vivo, sedes de hospitalidad y servicios musicales, incluidos sellos discográficos, edición musical y servicios para artistas, refleja la demanda de capacidades como flujos de trabajo de propiedad intelectual musical y licencias, consultoría de código y seguridad de sedes, y marca sonora para sedes de hospitalidad y destinos. A medida que más eventos operan a través de sistemas digitales de licencias y venta de entradas, las agencias que atienden a clientes corporativos internacionales y formatos públicos de alta asistencia pueden diferenciarse mediante pilas tecnológicas de eventos preparadas para el cumplimiento normativo y una gobernanza de datos más sólida.
Desarrollos recientes de la industria en Mercado de Gestión de Eventos de Arabia Saudita
- Julio de 2026: Saudi Entertainment Ventures (SEVEN) programa la apertura de su primer destino de entretenimiento en Abha el 5 de agosto de 2026. La expansión de la capacidad de sedes de entretenimiento en Arabia Saudita respalda la capacidad de eventos en vivo de los gigaproyectos y añade capacidad al ecosistema de entretenimiento regional.
- Diciembre de 2025: Alianza estratégica de MDLBEAST con Telfaz11 para licencias musicales e integración en largometrajes y producciones originales. La asociación respalda una cadena de contenido más amplia y un marco de licencias para eventos en vivo en Arabia Saudita.
- Octubre de 2025: Acuerdo final de usufructo de Sela con SAL Logistics Services para arrendar aproximadamente 1,57 millones de metros cuadrados en Falcons City, Riad, lo que representa una inversión de 4.000 millones de SAR. El acuerdo respalda la capacidad de eventos a gran escala y la logística integrada para el mercado saudita.
Mercado de Gestión de Eventos de Arabia Saudita Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado incluye los ingresos obtenidos por la planificación, organización, producción y gestión de eventos en Arabia Saudita, en formatos corporativos, públicos y privados, incluyendo la prestación presencial e híbrida.
Exclusiones del alcance: El modelo excluye los ingresos por alquiler de locales y habitaciones de hotel cuando se contratan de forma independiente a los servicios de gestión de eventos.
Descripción General de la Segmentación
- Por Usuario Final
- Corporativo
- Individual
- Público
- Por Tipo
- Concierto de Música
- Festivales
- Deportes
- Exposiciones y Conferencias
- Eventos Corporativos y Seminarios
- Otros Tipos
- Por Fuentes de Ingresos
- Venta de Entradas
- Patrocinio
- Otras Fuentes de Ingresos
- Por Geografía
- Región Norte y Central
- Región Occidental
- Región Oriental
- Región Sur
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para estimar el tamaño del conjunto de demanda potencial y para anclar el modelo a la actividad real en Arabia Saudita. Se revisaron fuentes gubernamentales y públicas como la Autoridad General de Estadística, comunicados del Ministerio de Turismo, actualizaciones de la Autoridad General de Entretenimiento y datos compartidos a través de la Agencia de Prensa Saudita, que ayudan a confirmar los volúmenes de visitantes, los calendarios de eventos y la demanda de viajes y ocio.
Para refinar los supuestos, también se revisaron informes anuales de empresas, presentaciones para inversores, prensa local e internacional de reconocido prestigio y sitios web de asociaciones que cubren exposiciones, reuniones y entretenimiento en vivo. Se utilizaron suscripciones de pago seleccionadas únicamente para los estados financieros de las empresas y el seguimiento de noticias, y para contrastar ocasionalmente las señales de envíos de importación y exportación de equipos temporales para eventos cuando resultó pertinente. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y se consultaron muchas otras referencias públicas y privadas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué proporción del gasto en eventos se destina a los servicios de gestión, y cómo varía la fijación de precios según el tipo y la escala del evento. Se conversó con organizadores, socios de producción y logística, partes interesadas del lado de los locales, patrocinadores y compradores corporativos en los principales centros de demanda de Arabia Saudita, y posteriormente se utilizaron preguntas de seguimiento para alinear los supuestos sobre los paquetes de servicios habituales, las tasas de externalización y la estacionalidad.
Los hallazgos también se utilizaron para verificar la coherencia de las señales obtenidas mediante investigación documental, cerrar brechas donde los datos públicos son limitados y triangular los resultados finales del modelo con lo que los profesionales observan en reservas y cartera de proyectos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 15% | Gerentes: 47% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que la actividad nacional de eventos y las señales de demanda de turismo y entretenimiento se reconstruyen en un conjunto de ingresos susceptibles de ser atendidos por la gestión de eventos. Dicho conjunto se divide posteriormente utilizando participaciones respaldadas por entrevistas para la gestión externalizada, el alcance típico de los servicios por evento y la combinación entre eventos corporativos, exposiciones y conferencias, festivales y otros formatos.
Los insumos clave utilizados en el modelo incluyen recuentos de eventos y patrones de estacionalidad, tendencias de visitantes entrantes y nacionales, calendarios de grandes programas vinculados a iniciativas públicas, intensidad típica de personal y producción por formato, y rangos de precios observados para paquetes de planificación y ejecución. Para mantener el total bien fundamentado, se realizaron verificaciones selectivas ascendentes utilizando precios muestreados multiplicados por volúmenes de eventos estimados y una consolidación de los ingresos divulgados para un pequeño conjunto de operadores visibles, con las brechas gestionadas mediante supuestos proxy conservadores que fueron validados a través de llamadas de seguimiento.
El pronóstico se basa principalmente en el análisis de escenarios, dado que la cartera de proyectos depende de mega-eventos programados, incorporaciones de locales y ciclos presupuestarios corporativos. Las trayectorias de crecimiento se ajustaron utilizando las opiniones de expertos sobre el desarrollo de capacidad, el apetito por el patrocinio y la normalización esperada de los precios tras los picos de alta demanda, y luego se verificó su plausibilidad frente a las señales de demanda provenientes de la actividad turística y de entretenimiento.
Ciclo de Validación y Actualización de Datos
Los resultados se contrastan con indicadores independientes como los volúmenes de turismo, los calendarios públicos de eventos y los precios observados para paquetes de servicios comunes, y luego se investigan las variaciones antes de la aprobación final. Cuando el modelo muestra cambios bruscos, los analistas vuelven a contactar a encuestados seleccionados para confirmar si el cambio es real o un artefacto de los datos, y los supuestos se revisan de manera controlada.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios, anuncios de grandes programas o perturbaciones repentinas de la demanda. Antes de la entrega, un analista completa un pase de actualización final para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Tamaño del Mercado de Gestión de Eventos en Arabia Saudita de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la gestión de eventos en Arabia Saudita pueden variar considerablemente, y esto suele ocurrir porque los investigadores no contabilizan los mismos flujos de ingresos, no utilizan el mismo momento para el tipo de cambio y la inflación, o no actualizan los supuestos al mismo ritmo.
Algunas estimaciones incorporan ingresos más amplios de la economía de eventos, como la venta de entradas, los ingresos de los locales o el gasto más amplio en entretenimiento, lo que puede inflar la cifra más allá de los ingresos de los proveedores de servicios. Otras asumen una conversión agresiva de la cartera de proyectos para mega-eventos, o aplican un crecimiento de precios uniforme sin verificar lo que los compradores están pagando realmente por los paquetes de planificación y ejecución en los distintos formatos de eventos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,59 mil millones de USD (2025) | |
| Informe Sectorial A | 2,50 mil millones de USD (2024) | Utiliza un año base anterior y puede combinar los ingresos del organizador con el gasto adyacente en eventos, con escasa claridad sobre qué se contabiliza como servicios de gestión pura frente a los ingresos derivados de locales y entradas. |
| Market Publisher B | 23,36 mil millones de USD (2025) | Parece definir el mercado como la industria de eventos en sentido amplio, lo que probablemente incluye el gasto directo de los asistentes y los ingresos del entretenimiento, yendo así más allá de los ingresos por servicios de gestión de eventos. |
La tabla muestra una diferencia muy amplia entre el dimensionamiento centrado en servicios y el dimensionamiento más amplio de la economía de eventos; en el modelo de Mordor Intelligence, el mercado se contabiliza como los ingresos por servicios de gestión de eventos obtenidos por la planificación y ejecución, no como el volumen de negocio total de los eventos, que incluye la venta de entradas o los ingresos derivados de los locales. Con límites más claros y verificaciones cruzadas sobre la actividad y los precios, el resultado permanece trazable hasta los insumos que un comprador puede cuestionar y reproducir.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de eventos de Arabia Saudita en 2026?
El sector está valorado en USD 2,77 mil millones en 2026 y se proyecta que alcance USD 3,92 mil millones en 2031.
¿Cuál es la tasa de crecimiento esperada para los servicios de eventos en Arabia Saudita?
Se proyecta que el mercado crezca a una CAGR del 7,14% entre 2026 y 2031, impulsado por las inversiones de la Visión 2030 y el turismo entrante.
¿Qué tipo de evento se expande más rápidamente?
Las exposiciones y conferencias lideran con una CAGR proyectada del 13,79%, lo que refleja la creciente demanda corporativa y el traslado de ferias comerciales.
¿Por qué los eventos corporativos dominan los ingresos?
Las normas de localización exigen capacitación y reuniones en el país, lo que impulsa a los eventos corporativos al 58,42% de la participación de mercado de 2025.
¿Cuáles son los principales desafíos para los organizadores?
La escasez de talento certificado y los elevados costos de refrigeración para eventos al aire libre ejercen presión a la baja sobre los márgenes y la flexibilidad de programación.
¿Qué regiones atraen más eventos?
Riad y su región Norte y Central circundante representan el 42,05% de los ingresos debido a la infraestructura superior y el enfoque normativo.