
Marktgröße und Marktanteil für verwaltete E-Mail-Kontinuitätsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.72 Milliarden US-Dollar |
| Marktgröße (2032) | 4.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.35 % |
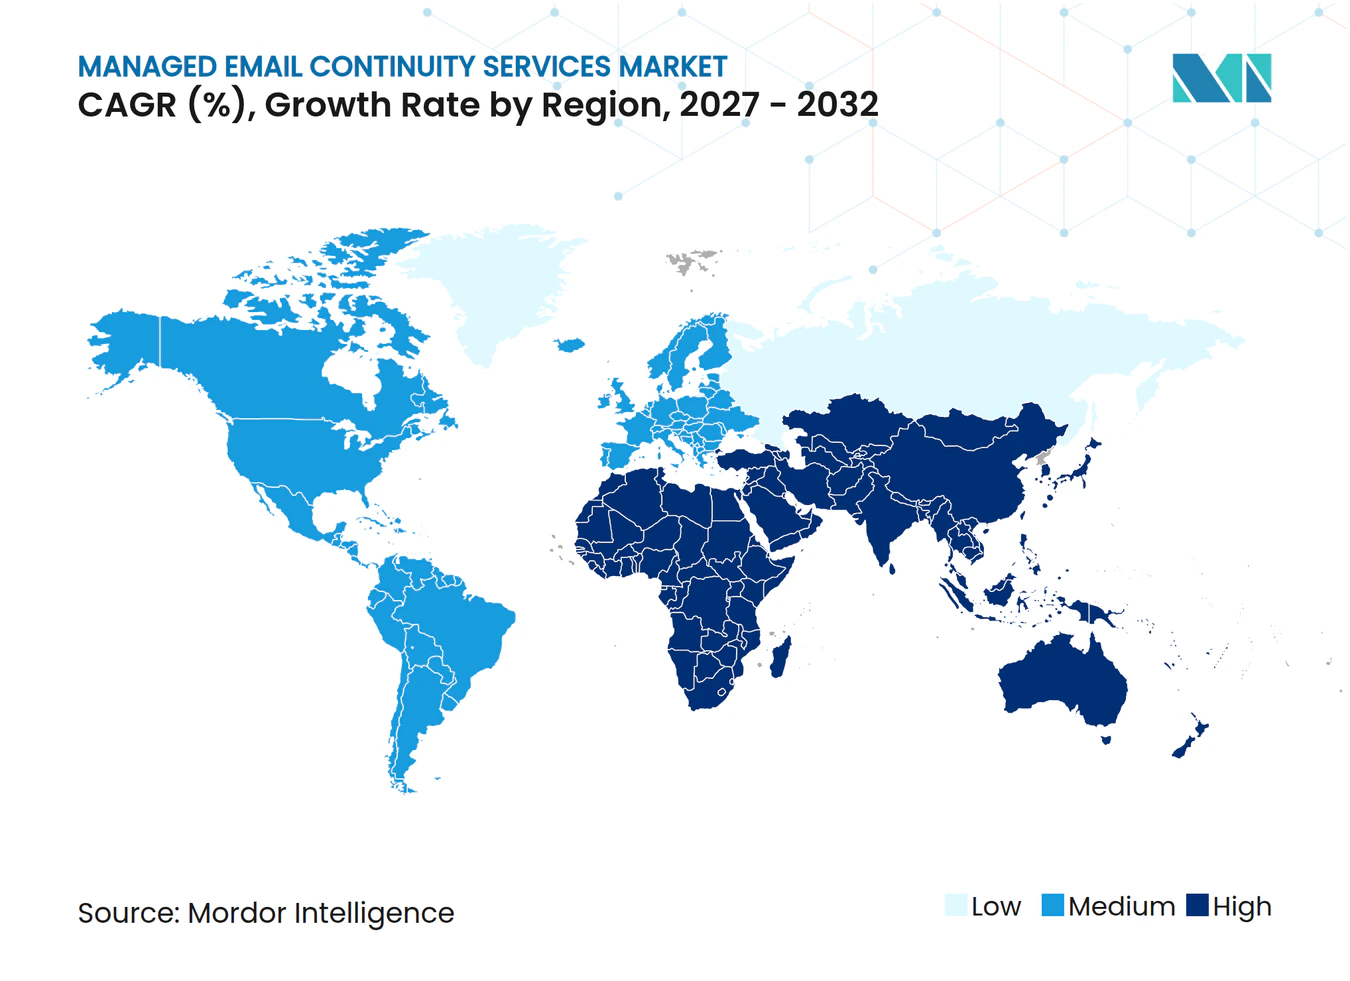
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete E-Mail-Kontinuitätsdienste von Mordor Intelligence
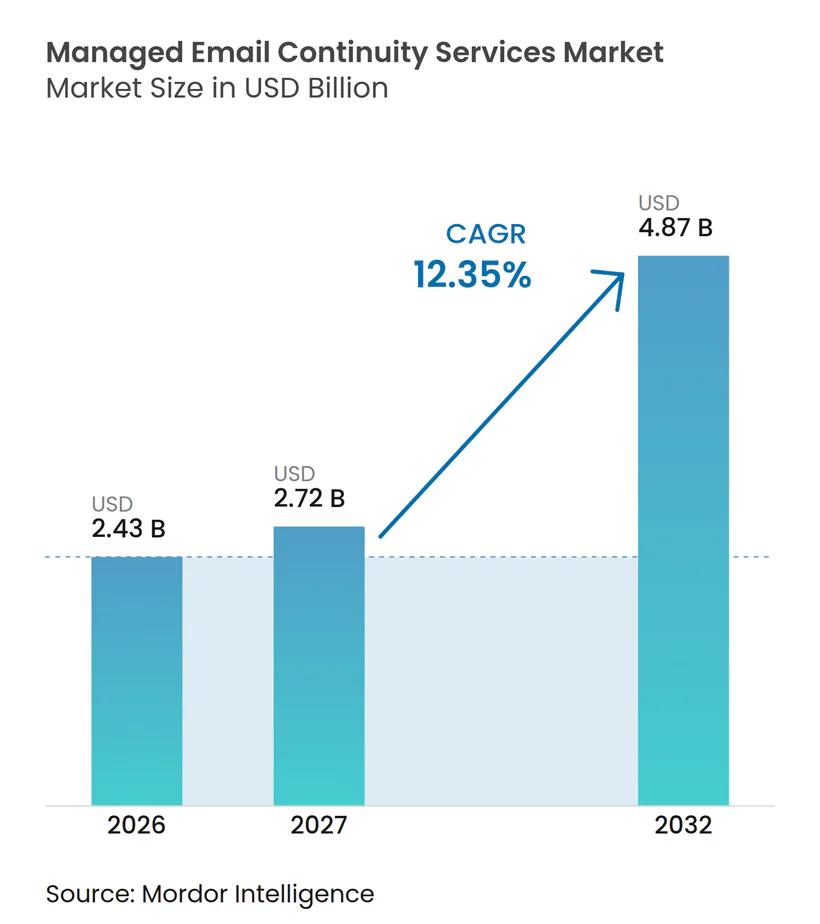
Die Marktgröße für verwaltete E-Mail-Kontinuitätsdienste wird voraussichtlich von 2,43 Milliarden USD im Jahr 2026 und 2,43 Milliarden USD im Jahr 2027 auf 4,87 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 12,35 % zwischen 2027 und 2032. E-Mail ist Teil des Geschäftsbetriebs, der Identitätsprüfung, des Lieferantenzugangs und transaktionaler Arbeitsabläufe geworden, sodass ein Ausfall Aktivitäten über die normale Mitarbeiterkommunikation hinaus stören kann. Der Markt für verwaltete E-Mail-Kontinuitätsdienste profitiert von der Konzentration gehosteter E-Mails auf einer kleinen Anzahl von Cloud-Plattformen, was den Wert eines unabhängigen E-Mail-Pfads erhöht. Käufer verlagern Kontinuitätsentscheidungen zunehmend von operativen Technologieteams hin zu Risiko-, Sicherheits- und Beschaffungsverantwortlichen. Anbieter reagieren darauf, indem sie Sicherheits-, Archivierungs-, Backup- und Failover-Funktionen in weniger Verträgen bündeln. Dies begünstigt Anbieter, die Cloud-, Hybrid- und regulierte Bereitstellungen unterstützen können, ohne schwierige betriebliche Änderungen hinzuzufügen.
Wichtigste Erkenntnisse des Berichts
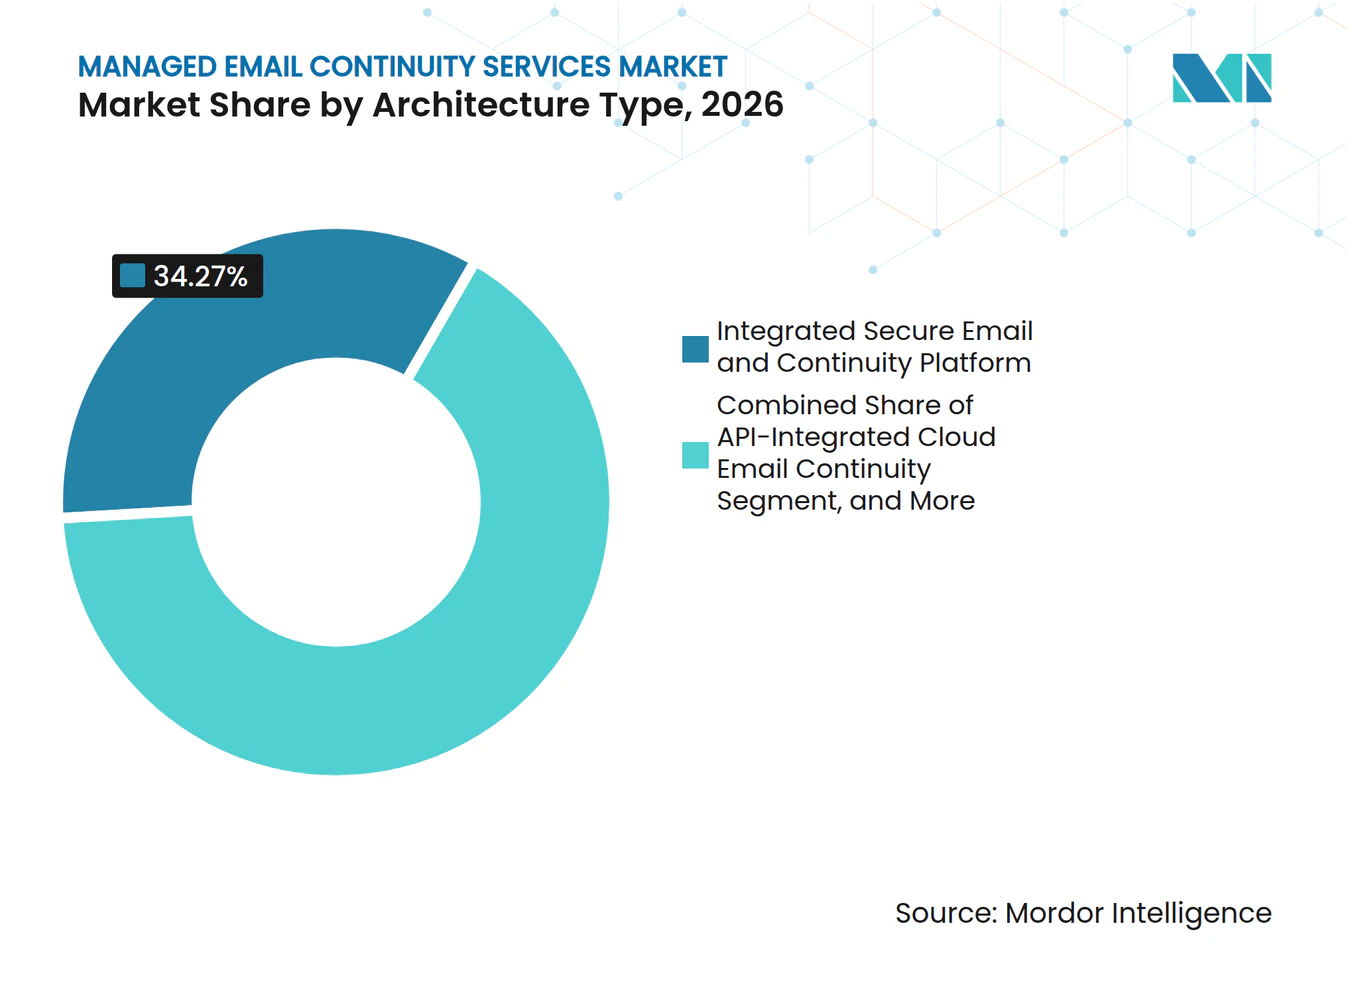
- Nach Architekturtyp hielten Integrierte sichere E-Mail- und Kontinuitätsplattformen im Jahr 2026 einen Marktanteil von 34,27 % am Markt für verwaltete E-Mail-Kontinuitätsdienste, während API-integrierte Cloud-E-Mail-Kontinuität bis 2032 voraussichtlich mit einer CAGR von 13,83 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 61,83 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen werden.
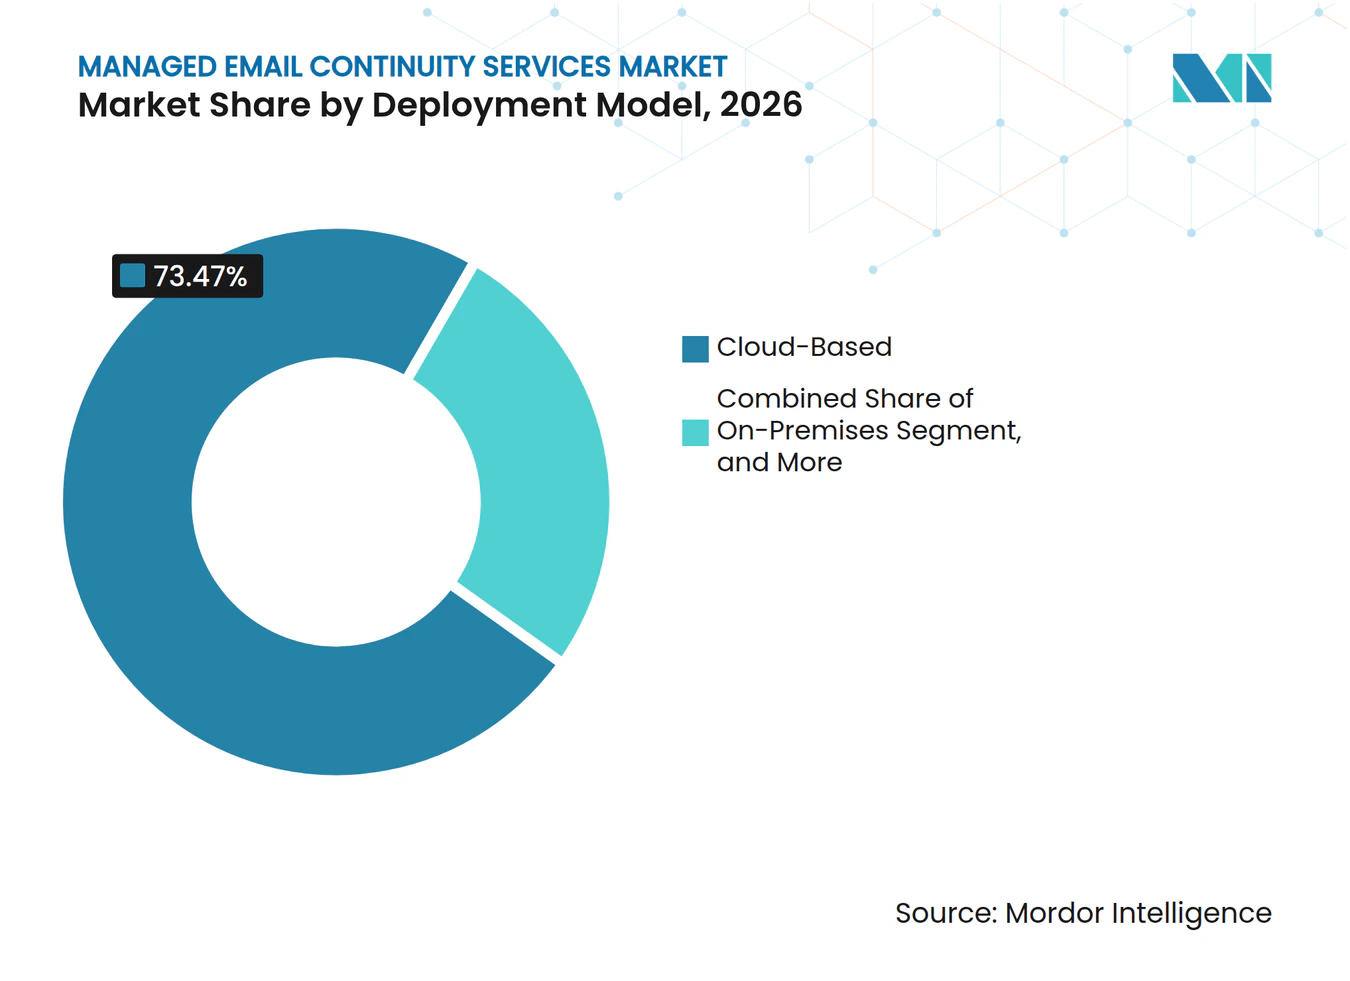
- Nach Bereitstellungsmodell hielt die cloudbasierte Bereitstellung im Jahr 2026 einen Umsatzanteil von 73,47 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 13,63 % wachsen wird.
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Umsatzanteil von 25,63 % auf BFSI, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 13,43 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,37 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 13,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten durch E-Mail-Ausfallzeiten und Abhängigkeit von geschäftskritischen Kommunikationsmitteln | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Anforderungen an die Resilienz hybrider Arbeitsumgebungen | +2.5% | Global, asiatisch-pazifischer Raum aufkommend | Mittelfristig (2–4 Jahre) |
| Zunehmende Exposition gegenüber Ransomware, Phishing und Business-E-Mail-Kompromittierung | +2.8% | Global, asiatisch-pazifischer Raum als Kernmarkt, Ausweitung auf Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und branchenspezifische Anforderungen an die Geschäftskontinuität | +1.8% | Nordamerika und Europa als Kernmärkte, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| MSP-geführte Einführung bei ressourcenbeschränkten Organisationen | +1.2% | Nordamerika und Europa, wachsend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| MX-Record-Failover als störungsarme Resilienzschicht | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten durch E-Mail-Ausfallzeiten und Abhängigkeit von geschäftskritischen Kommunikationsmitteln
E-Mail-Infrastruktur unterstützt heute Zugriffsanfragen, Identitätsverifizierung, Lieferantenkoordination und Kundentransaktionen. Die Kosten eines E-Mail-Ausfalls können schnell steigen, wenn Genehmigungen, zahlungsbezogene Aktivitäten oder die Kundenkommunikation verzögert werden. Eine E-Mail-Unterbrechung kann auch Systeme betreffen, die nicht offensichtlich Teil der E-Mail-Umgebung sind. Organisationen behandeln Kontinuität zunehmend als Geschäftsrisikothema, da Verzögerungen routinemäßige Genehmigungen und wesentliche Kommunikation unterbrechen können. Der Markt für verwaltete E-Mail-Kontinuitätsdienste profitiert von dieser umfassenderen Sichtweise auf das operative Risiko. Er gibt Sicherheits- und Beschaffungsteams auch eine klarere Grundlage für die Bewertung von Service-Level-Verpflichtungen.
Cloud-Migration und Anforderungen an die Resilienz hybrider Arbeitsumgebungen
Cloud-E-Mail hat die Administration vereinfacht, konzentriert aber auch mehr Kommunikationsaktivitäten auf gemeinsam genutzte Anbieterinfrastruktur. Google stellte im Oktober 2025 einen Geschäftskontinuitätsplan vor, der es Organisationen ermöglicht, Google Workspace parallel zu Microsoft 365 während eines Microsoft-Ausfalls zu betreiben.[1] Dieser Schritt erkennt an, dass Organisationen eine nutzbare Arbeitsumgebung benötigen, wenn eine primäre Kollaborationsplattform nicht verfügbar ist. Hybrides Arbeiten verstärkt den Effekt, da Mitarbeiter, Kunden und Lieferanten von vielen Standorten und Geräten aus auf E-Mails zugreifen müssen. Der Markt für verwaltete E-Mail-Kontinuitätsdienste kommt Organisationen zugute, die einen separaten Kanal benötigen, um bei anbieterseitigen Ausfällen, regionalen Netzwerkproblemen oder Sicherheitssperren erreichbar zu bleiben. Googles Markteintritt erhöht auch den Wettbewerbsdruck für Anbieter, die eigenständige Dienste verkaufen.
Zunehmende Exposition gegenüber Ransomware, Phishing und Business-E-Mail-Kompromittierung
Die Anti-Phishing Working Group verzeichnete im zweiten Quartal 2025 1.130.393 Phishing-Angriffe, ein Anstieg von 13 % gegenüber dem Vorquartal. Die Gruppe berichtete auch von durchschnittlichen Überweisungsverlusten von 83.099 USD pro Business-E-Mail-Kompromittierungsvorfall, ein Anstieg von 97 % gegenüber dem ersten Quartal 2025. Barracuda stellte fest, dass 71 % der Organisationen, die einen E-Mail-Sicherheitsverstoß erlitten, im selben Jahr auch mit Ransomware konfrontiert waren. Diese Verbindung macht Kontinuitätsplanung sowohl für die Dienstverfügbarkeit als auch für die Reaktion auf Sicherheitsverletzungen relevant. Anbieter, die während eines Vorfalls sauberen, verfügbaren E-Mail-Zugang aufrechterhalten, können einen praktischen Bedarf für Kunden decken, die mehrere Angriffspfade verwalten. Der Markt für verwaltete E-Mail-Kontinuitätsdienste wird daher durch die Nachfrage nach Resilienz gestützt, die neben E-Mail-Sicherheitskontrollen wirkt, anstatt separat davon.
Regulatorische und branchenspezifische Anforderungen an die Geschäftskontinuität
Käufer aus dem Finanzdienstleistungsbereich, dem Gesundheitswesen und der kritischen Infrastruktur sehen sich mit formaleren Erwartungen an die technologische Resilienz konfrontiert. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste stellt fest, dass die HIPAA-Sicherheitsregel Notfallpläne erfordert, die Notfallbetriebsverfahren und Maßnahmen zur Aufrechterhaltung der Verfügbarkeit elektronisch geschützter Gesundheitsinformationen umfassen. Mailbox.org in Deutschland führte im Januar 2026 seinen EVAC-Dienst als sekundäre Kommunikationsplattform ein, die auf die NIS-2- und die deutschen NIS-2-UmsuCG-Dokumentationsanforderungen abgestimmt ist. Finanzinstitute müssen ihre Informations- und Kommunikationstechnologiekontrollen auch mit dem EU-Gesetz über die digitale operationale Resilienz in Einklang bringen. Der Markt für verwaltete E-Mail-Kontinuitätsdienste profitiert, wenn ein zertifizierter externer Dienst die Beweiserhebung, Vorfallsverfahren und die Lieferantenaufsicht vereinfachen kann. Diese Verpflichtungen sind besonders bedeutsam, wenn Organisationen gegenüber Regulierungsbehörden nachweisen müssen, dass sie kritische Aktivitäten während einer Technologiestörung aufrechterhalten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexitt über Legacy-Systeme, Microsoft 365 und Google Workspace-Umgebungen hinweg | -1.5% | Global, mit höherer Intensität in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Überschneidung mit gebündelten E-Mail-Sicherheits- und Archivierungssuiten | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Reibungsverluste bei der Benutzerauthentifizierung und Datenresidenz während des Failovers | -0.8% | Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Geringe wahrgenommene Dringlichkeit bis zum Eintreten eines schwerwiegenden Ausfalls | -0.7% | Global, insbesondere im mittleren Marktsegment | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität über Legacy-Systeme, Microsoft 365 und Google Workspace-Umgebungen hinweg
Viele Unternehmen nutzen eine Kombination aus Microsoft 365, lokalem Exchange, hybridem Active Directory und benutzerdefinierten Mail-Relay-Systemen. Diese Mischung kann es schwierig machen, eine Kontinuitätsplattform zu konfigurieren, ohne Authentifizierungs-, Verzeichnis- und E-Mail-Routing-Einstellungen zu ändern. Anbieter müssen Richtlinien für bedingten Zugriff verwalten und die Ausrichtung von SPF, DKIM und DMARC über primäre und Failover-Pfade hinweg aufrechterhalten. Googles Migrationsupdates vom Oktober 2026 fügten SharePoint Online, OneDrive und Teams zu den unterstützten Migrationszielen hinzu. Der breitere Umfang verbundener Dienste unterstreicht, warum Kunden Kontinuität in einer größeren Technologieumgebung berücksichtigen müssen. Der Markt für verwaltete E-Mail-Kontinuitätsdienste kann längere Verkaufszyklen und höhere Implementierungskosten erfahren, insbesondere für kleinere Organisationen, die für die Bereitstellungsunterstützung auf Dienstleister angewiesen sind.
Überschneidung mit gebündelten E-Mail-Sicherheits- und Archivierungssuiten
Gebündelte Sicherheits-, Archivierungs- und Kollaborationslizenzen können die Dringlichkeit des Kaufs eines spezialisierten Kontinuitätsdienstes verringern. Kunden mit Microsoft Defender für Office 365 Plan 2 oder Google Workspace Enterprise Plus glauben möglicherweise, dass native Schutzmaßnahmen ihren Kontinuitätsbedarf abdecken. Eine Analyse der Internet Society der Tranco-Top-1-Million-Domains ergab, dass Google Workspace und Microsoft 365 bis Mitte 2026 eingehende E-Mails für 38,6 % der Domains empfingen, die MX-Einträge veröffentlicht hatten. Dieselbe Analyse stellt fest, dass eine während eines Ausfalls abgelehnte oder verworfene E-Mail nicht durch ein Content-Delivery-Netzwerk wiederhergestellt werden kann. Diese Unterscheidung unterstützt den Markt für verwaltete E-Mail-Kontinuitätsdienste, aber bestehende Lizenzverpflichtungen verlangsamen dennoch spezialisierte Käufe. Das Hemmnis ist am stärksten in Organisationen, die noch keinen schwerwiegenden Ausfall erlebt oder eine detaillierte Resilienzprüfung durchgeführt haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Architekturtyp:
Integrierte Plattformen führen die Konsolidierung anIntegrierte sichere E-Mail- und Kontinuitätsplattformen machten im Jahr 2026 34,27 % des Umsatzes aus, was die Nachfrage nach einem einzigen Anbieter widerspiegelt, der Sicherheitsrichtlinien, Archivzugriff und Failover-Service-Level verwaltet. Großunternehmen schätzen dieses Modell, weil es die Anzahl der Anbieter reduziert, die während eines Ausfalls koordinieren müssen. Der Plattformansatz gibt Käufern auch einen einzigen Ansprechpartner für E-Mail-Schutz und Kontinuitätsbetrieb. Der Markt für verwaltete E-Mail-Kontinuitätsdienste bewegt sich hin zu Produkten, die in breitere Sicherheitsportfolios für den Arbeitsplatz passen.
API-integrierte Cloud-E-Mail-Kontinuität wird bis 2032 voraussichtlich mit einer CAGR von 13,83 % wachsen. Ihre Attraktivität ergibt sich aus der API-basierten Bereitstellung, die Microsoft 365 oder Google Workspace Schutz hinzufügen kann, ohne MX-Einträge oder DNS-Einstellungen zu ändern. Dieser Ansatz kann die Einführungszeiten verkürzen und Unterbrechungen des normalen E-Mail-Flusses reduzieren. Auf sicheren E-Mail-Gateways basierende Kontinuität bleibt für regulierte Organisationen mit etablierten Gateway-Bereitstellungen relevant. Verschlüsselungs- und datenverlustpräventionsgebundene Kontinuität bedient auch Kunden, die geschützte Kommunikation während des Failovers zugänglich halten müssen. Diese Konzepte gewinnen im Markt für verwaltete E-Mail-Kontinuitätsdienste an Aufmerksamkeit, insbesondere im Finanzdienstleistungsbereich und im Rechtswesen, wo Anforderungen an die Beweismittelkette weiterhin wichtig sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen sichern den Umsatz, während KMU das Wachstum beschleunigenGroßunternehmen machten im Jahr 2026 61,83 % des Umsatzes aus, da sie typischerweise mehr Standorte, höhere E-Mail-Volumina und strengere Wiederherstellungsanforderungen haben. Ihre Verträge umfassen oft komplexe Bereitstellungen, die mehrere Geschäftsbereiche und Kommunikationsumgebungen abdecken. Die Branche der verwalteten E-Mail-Kontinuitätsdienste ist auf diese Kunden für erhebliche Vertragswerte und detaillierte Service-Level-Erwartungen angewiesen. Große Organisationen neigen auch dazu, in parallele Fähigkeiten zu investieren, nachdem sie Cyber-, Katastrophen- und Anbieterkonzentrationsrisiken bewertet haben. Ihr Kaufprozess kann langwierig sein, aber eine abgeschlossene Resilienzprüfung stärkt oft den Fall für dedizierte Kontinuitätsdienste.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen. Proofpoint startete 365 Total Protection für Nordamerika im Mai 2026 und kombinierte E-Mail-Sicherheit, Archivierung, Kontinuität und Backup für Managed Service Provider. OpenText stellte fest, dass 71 % der kleinen und mittleren Unternehmen All-in-One-Bundles für Prävention, Erkennung und Reaktion bevorzugten, während 78 % der Managed Service Provider die einfache Integration als äußerst wichtig erachteten. Diese Ergebnisse unterstützen kanalgeführte Dienste, die den technischen Aufwand für kleinere Kunden reduzieren. Die wachsende Rolle von Managed Service Providern könnte die Vertriebsaktivitäten im Markt für verwaltete E-Mail-Kontinuitätsdienste schrittweise hin zu gebündelten und standardisierten Angeboten verlagern.
Nach Bereitstellungsmodell:
Cloud führt, während die hybride Einführung zunimmtDie cloudbasierte Bereitstellung machte im Jahr 2026 73,47 % des Umsatzes aus, da Organisationen weiterhin lokale E-Mail-Infrastruktur abbauen oder reduzieren. Sie ermöglicht Benutzern den Zugriff auf E-Mail-Dienste ohne Wartung lokaler Hardware und unterstützt die zentralisierte Administration über verteilte Teams hinweg. Das Cloud-Modell passt auch zu den bestehenden Microsoft 365- und Google Workspace-Umgebungen, die von vielen Käufern genutzt werden. Der Markt für verwaltete E-Mail-Kontinuitätsdienste wird durch diesen breiten Wandel in der Art und Weise angetrieben, wie Organisationen ihre primären E-Mail-Systeme betreiben.
Die hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 13,63 % wachsen, da Kunden während einer Störung mehrere Kommunikationspfade wünschen. Ein hybrides Modell kehrt die Cloud-Migration nicht notwendigerweise um. Stattdessen kann es einen separaten Weg für den E-Mail-Fluss, den Identitätszugriff oder gespeicherte Daten erhalten. Organisationen mit strengen Datenresidenzanforderungen können einige lokale Komponenten für längere Zeiträume beibehalten. Die Internet Society stellte fest, dass selbst gehostete E-Mail-Domains im Jahr 2026 22,4 % der von ihr bewerteten Domains ausmachten, gegenüber einem Niveau, das 2016 fast doppelt so hoch war. Diese Verlagerung hin zu gehosteten Diensten erhöht die Bedeutung einer unabhängigen Failover-Planung im gesamten Markt für verwaltete E-Mail-Kontinuitätsdienste.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
BFSI führt, während das Gesundheitswesen das Wachstum beschleunigtBFSI machte im Jahr 2026 25,63 % des Marktanteils für verwaltete E-Mail-Kontinuitätsdienste aus. Banken, Versicherer und Finanzdienstleister sind direkt betroffen, wenn vertrauenswürdige Kommunikation, Authentifizierungsschritte oder Transaktionswarnungen nicht verfügbar sind. Die Sumitomo Mitsui Banking Corporation beschrieb ihre parallelen Bereitstellungen von Microsoft und Google an derselben Adresse als Möglichkeit, Cyberangriffe, Naturkatastrophen und geopolitische Risiken zu mindern. Dieses Beispiel zeigt, dass Finanzinstitute E-Mail-Resilienz als Teil ihrer zentralen Betriebsinfrastruktur behandeln. Regulatorische Erwartungen und das Vertrauen der Kunden machen Dienstunterbrechungen für diese Gruppe besonders schwierig.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 13,43 % wachsen. Die American Hospital Association berichtete, dass Ransomware zeitkritische klinische Funktionen stören kann, einschließlich Radiologie- und Laborabläufe sowie die Medikamentenplanung.[2] Zuverlässige, authentifizierte Kommunikation ist relevant, wenn Gesundheitsdienstleister diese Funktionen während eines Vorfalls koordinieren. Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung tragen ebenfalls zum Markt für verwaltete E-Mail-Kontinuitätsdienste bei, da Kundennachrichten, Lieferantenkoordination und offizielle Kommunikation auf zuverlässige E-Mail-Systeme angewiesen sind. Käufer aus dem Regierungs- und Verteidigungsbereich suchen zunehmend nach Architekturen, die nationale Cybersicherheits- und Souveränitätsanforderungen erfüllen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 41,37 % des Umsatzes, unterstützt durch regulierte Nachfrage in BFSI, Gesundheitswesen und Verteidigung sowie durch ein etabliertes Managed Service Provider-Netzwerk. Proofpoint startete 365 Total Protection für Nordamerika im Mai 2026 und gab an, dass der Dienst vollständig redundante Rechenzentren in Atlanta und Lithia Springs, Georgia, nutzte. Lokales Hosting und resilientes Servicedesign sind für Käufer wichtig, die Datenresidenz- und Verfügbarkeitsanforderungen erfüllen müssen. Die Exposition des Finanzsektors gegenüber Business-E-Mail-Kompromittierung und die breitere Cloud-E-Mail-Migration unterstützen den Markt für verwaltete E-Mail-Kontinuitätsdienste in Brasilien und Argentinien.
Europa ist der zweitgrößte regionale Beitragszahler, wobei DORA- und NIS-2-bezogene Compliance-Aktivitäten die Aufmerksamkeit der Käufer auf Kontinuitätsnachweise und Vorfallsverfahren lenken. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Nachfrage an. Mailbox.org startete EVAC im Januar 2026 als Bereitschaftsdienst, der in redundanten Rechenzentren in Deutschland gehostet wird, um Kontinuitätsanforderungen zu erfüllen.[3] Europäische Anbieter können dort profitieren, wo Käufer souveränes Hosting und lokale Zertifizierungen bevorzugen. Finanzzentren in Saudi-Arabien und den Vereinigten Arabischen Emiraten investieren im Rahmen umfassenderer digitaler Transformationsprogramme in Kontinuitätsdienste und unterstützen damit den Markt für verwaltete E-Mail-Kontinuitätsdienste.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 13,87 % wachsen, der schnellsten regionalen Wachstumsrate im Markt für verwaltete E-Mail-Kontinuitätsdienste. Die Cloud-Migration ist zentral für die Chance, da sie die operative Abhängigkeit auf weniger Plattformen konzentriert. Die Internet Society berichtete, dass selbst gehostete E-Mails im Jahr 2026 auf 22,4 % der von ihr bewerteten Domains gefallen waren. Japan ist ein wichtiger Fall, da das Bankinteresse an Parallel-Anbieter-Designs mit der Vorbereitung auf Naturkatastrophen und geopolitischen Risiken verbunden ist. Die Leitlinien des indischen Finanzsektors unterstützen die Nachfrage nach nachweisbaren Geschäftskontinuitätskontrollen.
Wettbewerbslandschaft
Marktkonzentration
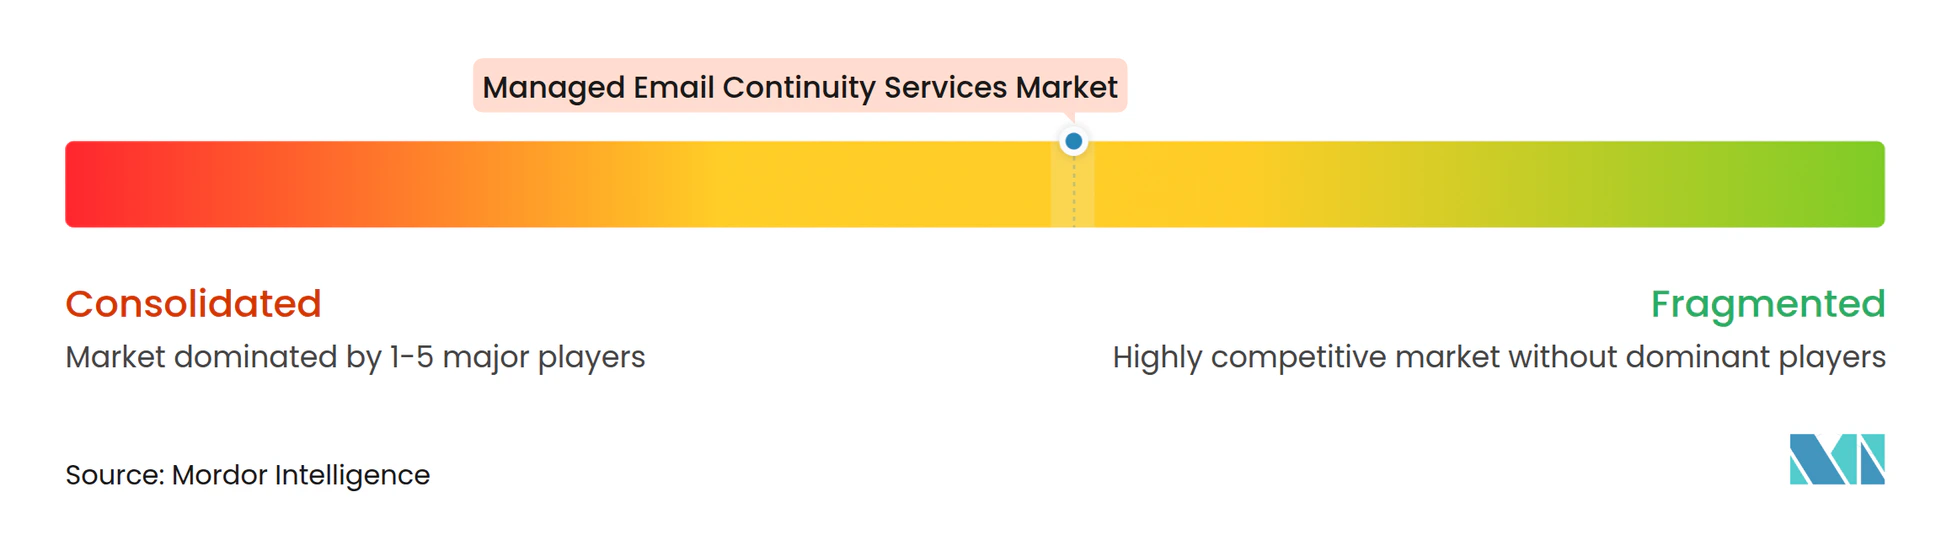
Der Markt für verwaltete E-Mail-Kontinuitätsdienste ist mäßig unter großen Unternehmensanbietern konzentriert, während kleinere Kunden aus einer breiteren Gruppe von Spezialanbietern wählen können. Mimecast, Proofpoint, Barracuda Networks und Microsoft halten wichtige Positionen im Unternehmensmarkt. Retarus, DuoCircle, Intermedia.net, Vircom und Trustifi konkurrieren über Preisgestaltung, regionale Compliance-Unterstützung und das Onboarding von Managed Service Providern. Die Wettbewerbsposition eines Anbieters hängt zunehmend von seiner Fähigkeit ab, Sicherheit, Archivierung, Backup und Kontinuität durch verbundene Produkte zu unterstützen.
Proofpoint schloss im Dezember 2025 die Übernahme von Hornetsecurity für 1,8 Milliarden USD ab.[4] Das übernommene Unternehmen fügte mehr als 12.000 Managed Service Provider-Partner und mehr als 125.000 kleine und mittlere Unternehmenskunden in mehr als 120 Ländern hinzu. Mimecast stellte den Mihra KI-Agenten auf der Elevate 2025 vor und berichtete von 7-fach schnelleren Reaktionszeiten bei Bedrohungen während Demonstrationen. Google startete ebenfalls seinen Geschäftskontinuitätsplan im Oktober 2025, was den direkten Wettbewerb durch einen primären Cloud-E-Mail-Anbieter erhöht.
Hybride Anwendungsfälle bleiben eine wichtige Öffnung für Anbieter, die lokales Exchange, Microsoft 365 und Google Workspace mit einer konsistenten Identitätserfahrung koordinieren können. API-basierte Integration wird ebenfalls zu einem Wettbewerbsvorteil, da sie MX-Eintragsänderungen vermeiden und die Bereitstellungszeit verkürzen kann. Europäische Sovereign-Cloud-Angebote bieten einen weiteren Differenzierungsbereich, wenn Käufer lokales Hosting und anerkannte Sicherheitszertifizierungen benötigen. Mailbox.org und Retarus können einige dieser Anforderungen durch regionale Infrastruktur und Compliance-Positionierung erfüllen.
Marktführer für verwaltete E-Mail-Kontinuitätsdienste
-
Mimecast Limited
-
Barracuda Networks, Inc.
-
Proofpoint, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete E-Mail-Kontinuitätsdienste Unternehmen in diesem Bericht
- Mimecast Limited
- Barracuda Networks, Inc.
- Proofpoint, Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
- Broadcom Inc.
- OpenText Corporation
- N-able, Inc.
- Retarus GmbH
- Intermedia.net, Inc.
- Sophos Limited
- Fortinet, Inc.
- Google LLC
- Cloudflare, Inc.
- Fortra, LLC
- IRONSCALES Ltd.
- SonicWall Inc.
- Vircom Inc.
- Trustifi, Inc.
- DuoCircle LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete E-Mail-Kontinuitätsdienste
- Oktober 2026: Google Workspace kündigte bis zu 5-fach schnellere Migrationswerkzeuge für Microsoft 365-Postfächer, Kalender und Dateien an und erweiterte die Abdeckung auf SharePoint Online, OneDrive und Teams. Die Verbesserungen zielen darauf ab, Ausfallzeiten während Migrationen zu minimieren, und erhöhen die strategische Komplexität für Anbieter von E-Mail-Kontinuitätsdiensten, da sich ökosystemübergreifende Übergänge beschleunigen.
- Juli 2026: Proton startete eine Geschäftskontinuitäts-E-Mail-Lösung, die es Unternehmen ermöglicht, den E-Mail-Fluss über Proton Mail während Microsoft 365- oder Google Workspace-Ausfällen durch eine einzige MX-Eintragsänderung aufrechtzuerhalten, und richtet sich an Organisationen, die infrastrukturelle Unabhängigkeit von US-amerikanischen Hyperscalern anstreben.
- April 2026: Mimecast veröffentlichte die offene Beta seines neuen Endbenutzerportals, einer progressiven Webanwendung, die E-Mail-Kontinuität mit vollständiger Sende- und Empfangsfähigkeit während primärer Systemausfälle ermöglicht. Das Portal wurde für Windows, macOS, iOS, Android und ChromeOS verfügbar gemacht, ohne bestehende Arbeitsabläufe zu unterbrechen.
- März 2026: Barracuda Networks erweiterte seine Cybersicherheitsplattform mit verbesserten Partnerprogrammvorteilen und Anreizen für MSPs, Wiederverkäufer und hybride Partner in den Bereichen E-Mail-Sicherheit, Netzwerkzugang und generative KI-Anwendungsfälle.
Berichtsumfang des globalen Marktes für verwaltete E-Mail-Kontinuitätsdienste
Der Markt für verwaltete E-Mail-Kontinuitätsdienste umfasst Lösungen, die einen ununterbrochenen Zugang zu E-Mail-Kommunikation während Dienstausfällen, Cyberangriffen, Systemausfällen oder anderen Störungen gewährleisten. Diese Dienste bieten typischerweise E-Mail-Archivierung, Backup, Wiederherstellung, Sicherheit und Failover-Funktionen über cloudbasierte Plattformen, die von Drittanbietern verwaltet werden.
Der Bericht über den Markt für verwaltete E-Mail-Kontinuitätsdienste ist segmentiert nach Architekturtyp (Auf sicheren E-Mail-Gateways basierende Kontinuität, API-integrierte Cloud-E-Mail-Kontinuität, Integrierte sichere E-Mail- und Kontinuitätsplattform sowie Verschlüsselungs- und datenverlustpräventionsgebundene Kontinuität), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Bereitstellungsmodell (On-Premises, cloudbasiert und hybrid), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Auf sicheren E-Mail-Gateways basierende Kontinuität |
| API-integrierte Cloud-E-Mail-Kontinuität |
| Integrierte sichere E-Mail- und Kontinuitätsplattform |
| Verschlüsselungs- und datenverlustpräventionsgebundene Kontinuität |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Architekturtyp | Auf sicheren E-Mail-Gateways basierende Kontinuität | |
| API-integrierte Cloud-E-Mail-Kontinuität | ||
| Integrierte sichere E-Mail- und Kontinuitätsplattform | ||
| Verschlüsselungs- und datenverlustpräventionsgebundene Kontinuität | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete E-Mail-Kontinuitätsdienste?
Der Markt für verwaltete E-Mail-Kontinuitätsdienste wird im Jahr 2026 auf 2,43 Milliarden USD und bis 2032 auf 4,87 Milliarden USD geschätzt, mit einer CAGR von 12,35 % von 2027 bis 2032.
Warum kaufen Organisationen E-Mail-Kontinuitätsdienste?
Organisationen nutzen diese Dienste, um die Kommunikation während Anbieterausfällen, Cybervorfällen, Netzwerkunterbrechungen und anderen Ereignissen aufrechtzuerhalten, die den primären E-Mail-Zugang unterbrechen.
Welcher Architekturtyp führt bei der Einführung von E-Mail-Kontinuität?
Integrierte sichere E-Mail- und Kontinuitätsplattformen führten im Jahr 2026 mit 34,27 % des Umsatzes, da sie Sicherheit, Archivzugriff und Failover-Verantwortlichkeiten in einer einzigen Dienstleistungsbeziehung bündeln.
Welche Kundengruppe wächst am schnellsten bei verwalteten E-Mail-Kontinuitätsdiensten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen, unterstützt durch Managed Service Provider-Bundles, die die Bereitstellungskomplexität reduzieren.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 13,63 % wachsen, da sie separate Kommunikationspfade bietet, während Organisationen cloudbasierte primäre E-Mail-Systeme beibehalten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 13,87 % wachsen, unterstützt durch Cloud-Migration, Resilienzanforderungen im Bankwesen und wachsende Nachfrage nach Geschäftskontinuitätskontrollen.