
Tamaño y Participación del Mercado de Apuestas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
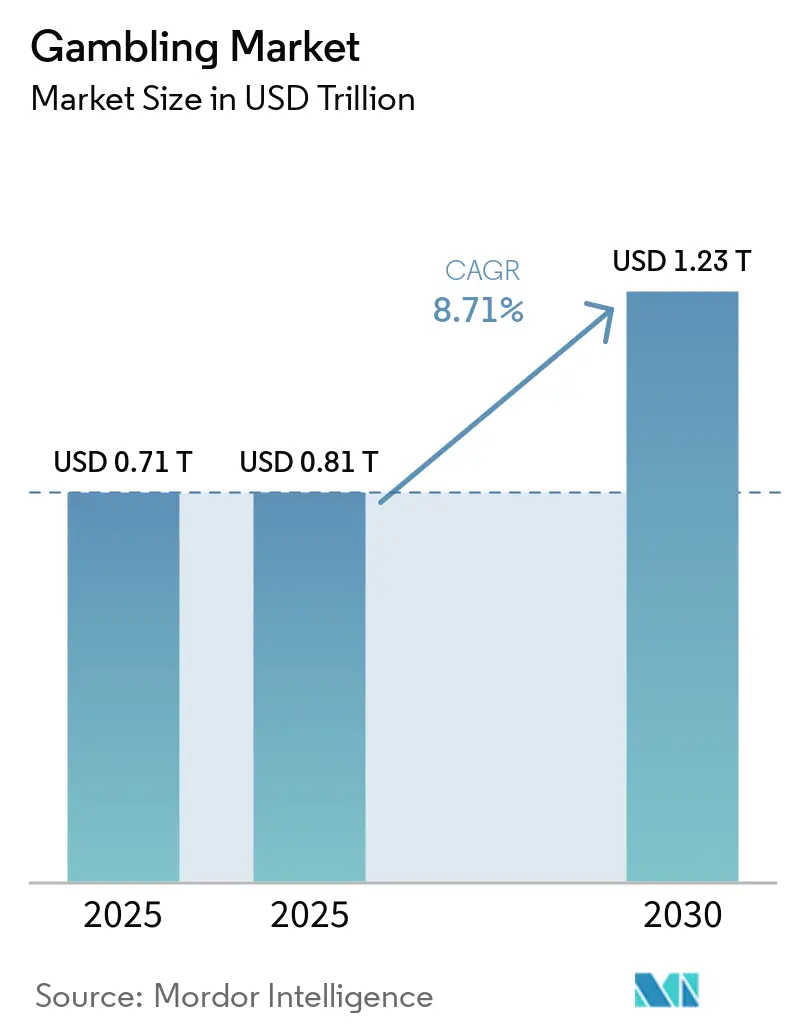
| Tamaño del Mercado (2026) | 0.81 Billones de dólares |
| Tamaño del Mercado (2031) | 1.23 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Apuestas por Mordor Intelligence
Se espera que el tamaño del mercado de apuestas crezca de 0,71 billones de USD en 2025 a 0,81 billones de USD en 2026 y se prevé que alcance 1,23 billones de USD en 2031 a una CAGR del 8,71% durante 2026-2031. Las apuestas digitales están adquiriendo una mayor participación en la actividad de los clientes, mientras que las aperturas reguladas en Brasil y otros mercados están ampliando la base de clientes potenciales. Las apuestas deportivas están ganando visibilidad a través de las apuestas en vivo y los vínculos más estrechos con los medios deportivos, lo que favorece a los operadores con sólidos productos móviles. La regulación también está determinando los resultados, ya que las tasas impositivas, las normas de licencias y los requisitos de protección al jugador pueden cambiar la economía de cada jurisdicción. Los grandes operadores están utilizando adquisiciones, inversiones en plataformas y asociaciones locales para entrar en mercados regulados antes de que los competidores más pequeños puedan construir una escala comparable. Estas condiciones dejan espacio para los proveedores de tecnología, ya que los operadores buscan capacidades de contenido, pagos, cumplimiento normativo y captación de clientes en múltiples países.
Conclusiones Clave del Informe
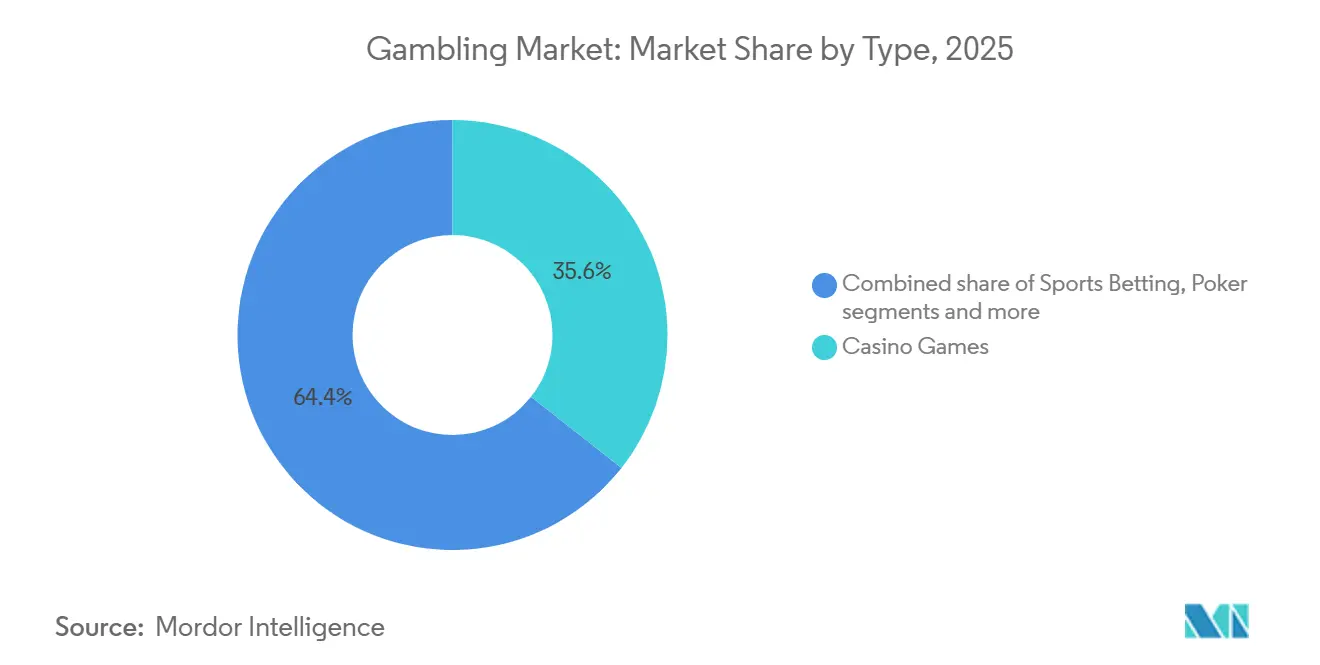
- Por tipo, los juegos de casino representaron el 35,61% de los ingresos globales en 2025, mientras que se prevé que las apuestas deportivas crezcan a una CAGR del 9,45% hasta 2031.
- Por plataforma, la modalidad fuera de línea representó el 64,45% de los ingresos globales en 2025, mientras que se prevé que la modalidad en línea crezca a una CAGR del 10,06% hasta 2031.
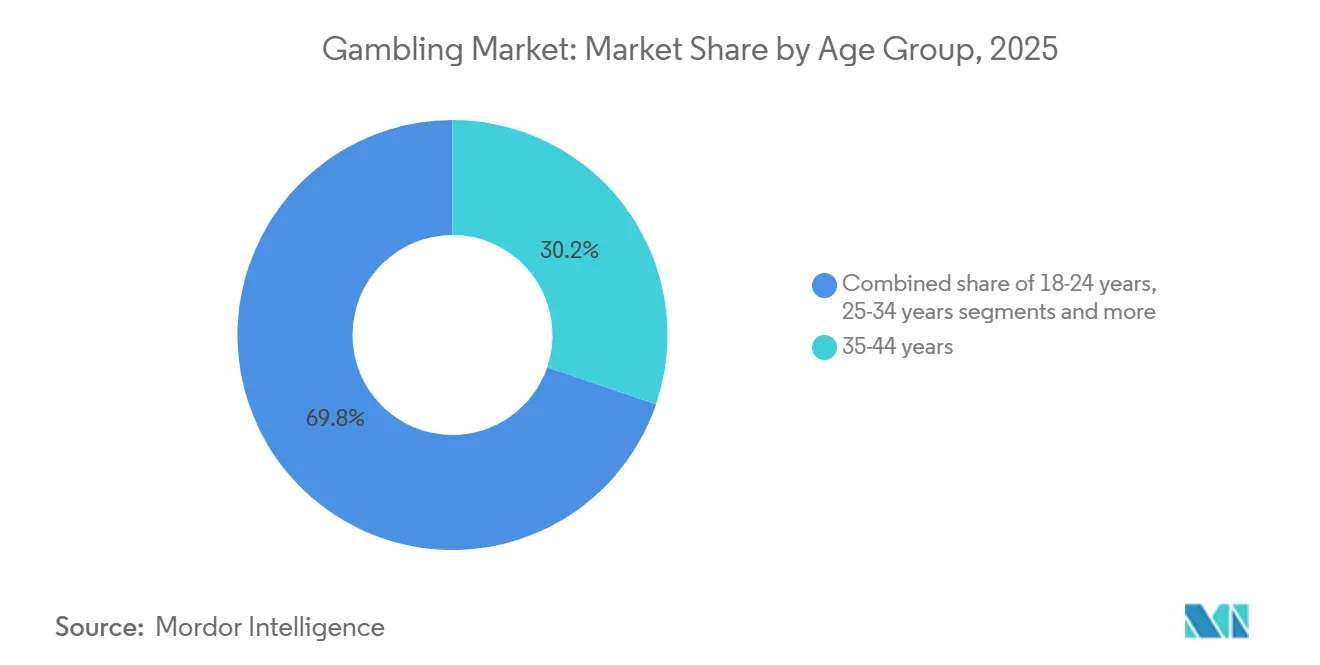
- Por grupo de edad, el grupo de 35 a 44 años representó el 30,22% de los ingresos globales en 2025, mientras que se prevé que el grupo de 25 a 34 años crezca a una CAGR del 9,81% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,25% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 9,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Plataformas de Apuestas en Línea | +2.5% | Global, concentrado en Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Popularidad de las Apuestas Deportivas | +2.0% | América del Norte, Europa y América del Sur | Mediano plazo (2-4 años) |
| Legalización y Regulación de los Mercados de Apuestas | +1.3% | América del Sur, Asia-Pacífico y partes de Oriente Medio y África | Mediano plazo (2-4 años) |
| Integración de Juegos con Crupier en Vivo e Interactivos | +0.9% | Global, con alta adopción en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de los Pagos Digitales e Infraestructura de Pagos | +0.6% | Global, con adopción más rápida en mercados emergentes | Mediano plazo (2-4 años) |
| Marketing, Patrocinios y Actividades Promocionales | +0.4% | América del Norte, Europa y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Plataformas de Apuestas en Línea
La expansión de las plataformas de apuestas en línea es un factor clave del mercado global de apuestas, respaldada por el aumento de la penetración de internet, la adopción de teléfonos inteligentes y la accesibilidad a los pagos digitales. Según la Unión Internacional de Telecomunicaciones (UIT), aproximadamente 6.000 millones de personas, que representan el 74% de la población mundial, utilizaban internet en 2025, ampliando la audiencia potencial para los servicios de apuestas digitales[1]. Las plataformas en línea permiten a los usuarios acceder a apuestas deportivas, juegos de casino y otras actividades de apuestas sin necesidad de visitar establecimientos físicos. Las aplicaciones móviles, las funciones de apuestas en vivo y las experiencias de juego en tiempo real mejoran aún más la comodidad y la participación del usuario. Además, las opciones de pago digital seguras y las promociones personalizadas están ayudando a los operadores a atraer y retener clientes.
Creciente Popularidad de las Apuestas Deportivas
Las apuestas deportivas se están expandiendo en el mercado de apuestas a medida que los mercados legales maduran y los clientes realizan más apuestas a través de canales digitales. Según la Asociación Americana de Juegos, los ingresos por apuestas deportivas en Estados Unidos alcanzaron 16,96 mil millones de USD en 2025, aumentando un 22,8% en comparación con 2024, mientras que el monto total apostado alcanzó 166,94 mil millones de USD[2]. La popularidad de deportes como el fútbol, el baloncesto, el críquet y el tenis fomenta la participación entre los aficionados al deporte. Las aplicaciones de apuestas móviles y las apuestas en vivo permiten a los usuarios realizar apuestas antes y durante los eventos deportivos, mejorando la accesibilidad y la participación. Además, las asociaciones entre operadores de apuestas, ligas deportivas y equipos contribuyen a aumentar la visibilidad de la marca y el alcance de los clientes. La expansión de los mercados regulados de apuestas deportivas y las mejoras en los sistemas de pago digital están apoyando aún más la participación, contribuyendo al crecimiento del mercado global de apuestas.
Legalización y Regulación de los Mercados de Apuestas
Los nuevos marcos legales pueden convertir la demanda existente en ingresos del mercado de apuestas en ingresos con licencia, pero el diseño de esos marcos sigue siendo importante. Flutter completó la adquisición de una participación del 56% en NSX Group, propietario de la marca Betnacional, por 350 millones de USD en mayo de 2025, tras la apertura del mercado en línea regulado de Brasil. Se espera que el complejo integrado de Osaka en Japón atraiga a más de 10 millones de visitantes internacionales al año, según el Ministerio de Tierra, Infraestructura, Transporte y Turismo[3]. Estos desarrollos muestran por qué los operadores entran temprano cuando los grandes mercados se vuelven accesibles. Los sistemas de licencias también fomentan la inversión en cumplimiento normativo local, herramientas de pago y sistemas de protección al cliente. Donde las reglas son claras y viables, los operadores del mercado de apuestas pueden planificar el lanzamiento de productos con mayor confianza.
Integración de Juegos con Crupier en Vivo e Interactivos
Los productos con crupier en vivo ofrecen a los operadores del mercado de apuestas una forma de proporcionar una experiencia de casino más interactiva. La Encuesta de Apuestas de Gran Bretaña encontró que el 38% de los adultos participó en apuestas en línea en 2025, creando una gran audiencia para formatos digitales diferenciados. El formato ayuda a los operadores a extender el juego de casino más allá de las propiedades físicas y puede favorecer sesiones de clientes más largas. También aumenta la importancia de los proveedores de contenido, la fiabilidad de los estudios y las salvaguardas de los datos de los clientes. Evolution, un importante proveedor de crupier en vivo, ilustra cuán concentrada puede llegar a ser esta capa de la cadena de valor. Los operadores del mercado de apuestas están respondiendo mediante la diversificación de proveedores y, en algunos casos, sus propias inversiones en estudios, lo que eleva la ventaja de capital de las empresas más grandes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de Apuestas Estrictas y Fragmentadas | -1.2% | Europa y partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Altos Costos de Impuestos y Licencias | -0.8% | Amrica del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Adicción al Juego y Daño Social | -0.5% | Global, con mayor exposición en mercados maduros | Largo plazo (≥ 4 años) |
| Amenazas de Ciberseguridad y Riesgos de Privacidad de Datos | -0.3% | Global, concentrado en mercados en línea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Apuestas Estrictas y Fragmentadas
La fragmentación regulatoria eleva los costos operativos en todo el mercado de apuestas, ya que un operador multinacional debe cumplir con requisitos separados de licencias, informes, asequibilidad y publicidad. El Reino Unido introdujo un gravamen estatutario sobre las apuestas en abril de 2025, añadiendo un nuevo requisito para los operadores con licencia. Las enmiendas a la Ley de Apuestas también introdujeron condiciones que cubren las verificaciones de asequibilidad y los límites de apuestas en tragamonedas en línea. En Estados Unidos, las diferentes normas estatales sobre impuestos, promociones y licencias dificultan la gestión de un único modelo operativo nacional. Dicha variación puede favorecer a los operadores con sólidos equipos legales, tecnológicos y de juego responsable. También ejerce mayor presión sobre las empresas más pequeñas que deben financiar el cumplimiento normativo mientras atraen clientes frente a marcas más grandes del mercado de apuestas.
Altos Costos de Impuestos y Licencias
Los impuestos y costos de licencias más elevados pueden reducir la inversión en todo el mercado de apuestas, el dinero disponible para el desarrollo de productos, las promociones y la entrada al mercado. El Consejo de Apuestas y Juegos informó que los mercados de Europa Occidental con aumentos de impuestos registraron una CAGR de ingresos brutos de juego del 6% entre 2019 y 2024, en comparación con el 17% en mercados con tasas estables o más bajas. Los altos costos pueden, por tanto, reforzar la concentración del mercado al dificultar la expansión para los titulares de licencias más pequeños. También pueden empujar a los clientes hacia sitios sin licencia si los operadores legales no pueden ofrecer precios o productos competitivos. Los requisitos de juego responsable y los controles cibernéticos añaden protecciones necesarias, pero también requieren una inversión continua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Juegos de Casino Lideran Mientras las Apuestas Deportivas Encabezan el CrecimientoLos juegos de casino representaron el 35,61% de los ingresos del mercado global de apuestas en 2025, convirtiéndolos en el segmento más grande por tipo. La posición de liderazgo del segmento está respaldada por la amplia disponibilidad de juegos como tragamonedas, póker, ruleta, blackjack y bacará en casinos terrestres y plataformas de apuestas en línea. La variedad de formatos de juego atrae a participantes con diferentes preferencias y niveles de experiencia. Las plataformas de casino en línea han ampliado aún más la accesibilidad al permitir a los usuarios participar a través de teléfonos inteligentes, computadoras y otros dispositivos digitales. Además, los juegos con crupier en vivo y las funciones de juego interactivo han mejorado la experiencia de apuestas digitales al replicar aspectos de los entornos de casino tradicionales.
Se proyecta que las apuestas deportivas registren el crecimiento más rápido entre los tipos de apuestas, con una CAGR del 9,45% hasta 2031. El crecimiento del segmento está respaldado por la creciente adopción de plataformas de apuestas en línea, que permiten a los usuarios realizar apuestas a través de aplicaciones móviles y sitios web. La expansión de los mercados regulados de apuestas deportivas en diversas jurisdicciones también está creando oportunidades para que los operadores lleguen a una base de clientes más amplia. Además, la popularidad de los principales eventos deportivos, incluidos el fútbol, el baloncesto, el críquet y el tenis, continúa generando actividad de apuestas entre los aficionados al deporte. La creciente disponibilidad de apuestas en vivo y en tiempo real permite a los usuarios realizar apuestas durante los partidos, aumentando la participación a lo largo de los eventos deportivos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma:
Base de Ingresos Fuera de Línea y Expansión en LíneaLa plataforma fuera de línea representó el 64,45% de los ingresos del mercado global de apuestas en 2025, convirtiéndola en el segmento más grande por plataforma. Su posición de liderazgo está respaldada por la continua presencia de casinos terrestres, casas de apuestas, establecimientos de juego y otros locales físicos de apuestas en mercados establecidos y emergentes. Estos locales ofrecen experiencias de juego presenciales e interacción directa con crupiers, personal y otros participantes. Muchos consumidores continúan prefiriendo las apuestas fuera de línea debido al entorno físico, la interacción social y las experiencias de juego establecidas que ofrecen los locales tradicionales. Además, los operadores establecidos se benefician de la infraestructura física, las marcas reconocibles y la lealtad de los clientes construida a través de operaciones de larga data.
Se proyecta que la plataforma en línea registre el crecimiento más rápido en el mercado global de apuestas, con una CAGR del 10,06% hasta 2031. La expansión del segmento está respaldada por el uso creciente de teléfonos inteligentes, la conectividad a internet de alta velocidad y las aplicaciones móviles que permiten a los usuarios acceder a los servicios de apuestas de forma remota. Las plataformas en línea ofrecen mayor comodidad al permitir a los usuarios participar sin necesidad de visitar establecimientos físicos de apuestas. La integración de métodos de pago digital y funciones simplificadas de gestión de cuentas está mejorando aún más la accesibilidad de los servicios de apuestas en línea.
Por Grupo de Edad:
Los Clientes Establecidos Sostienen los Ingresos y los Adultos Jóvenes Moldean la DemandaEl grupo de 35 a 44 años representó el 30,22% de los ingresos globales en 2025, convirtiéndolo en el segmento de edad más grande. Este grupo apoya los juegos de casino, los productos de apuestas deportivas establecidos y las visitas a locales de juego físicos. Un mayor ingreso disponible y la familiaridad con las principales marcas ayudan a explicar su papel central en los ingresos de los operadores. Los grupos de 45 a 54 años y de 55 años o más siguen siendo relevantes para los productos de lotería y los productos terrestres. Su transición a los canales digitales es más gradual, lo que limita su contribución al crecimiento de la plataforma en línea. Las medidas de protección al cliente siguen siendo importantes en todos los grupos de edad, ya que los patrones de participación difieren según el producto y el canal.
Se proyecta que el grupo de 25 a 34 años crezca a una CAGR del 9,81% hasta 2031. Este grupo utiliza intensamente los dispositivos móviles y muestra interés en las apuestas en vivo, el contenido en redes sociales y los formatos interactivos. El grupo de 18 a 24 años tiene una participación menor, pero su interés en los deportes electrónicos, los mercados de predicción y los formatos de casino social puede influir en el diseño futuro de productos. Los mercados de predicción están ampliando el conjunto de formatos interactivos disponibles para los adultos jóvenes. Estos productos extienden las apuestas más allá de los eventos deportivos convencionales hacia las finanzas, la cultura y el entretenimiento. Las marcas que generen confianza entre los adultos jóvenes pueden beneficiarse a medida que estos clientes pasen al grupo de mayor gasto de 35 a 44 años.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Juegos de Azar en Asia-Pacífico
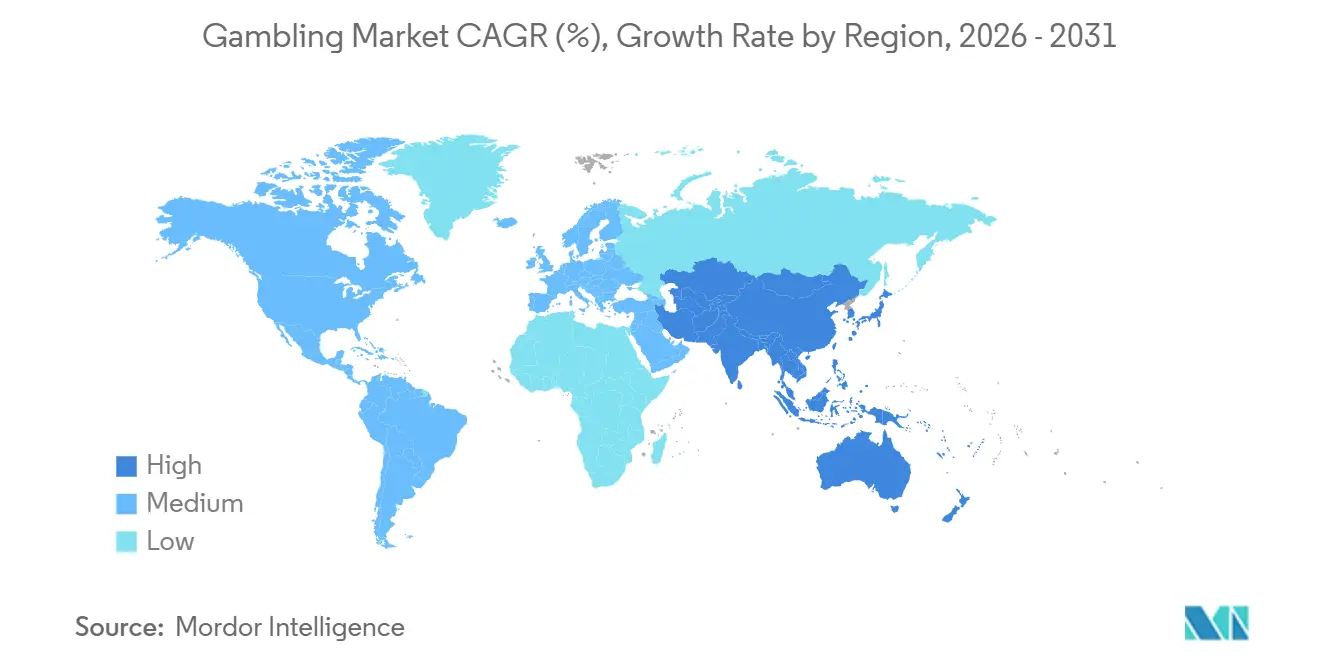
Asia-Pacífico representó el 34,25% de los ingresos del mercado mundial de juegos de azar en 2025 y se proyecta que crecerá a una CAGR del 9,74% hasta 2031, lo que lo convierte en el mercado regional más grande y de mayor crecimiento. La posición de liderazgo de la región está respaldada por su gran base poblacional, la creciente conectividad digital y la adopción cada vez mayor de plataformas de juegos y apuestas en línea. Países como China, India, Japón y Australia cuentan con panoramas de juegos de azar diversos, moldeados por marcos regulatorios variados y preferencias de los consumidores. La creciente popularidad de los deportes, en particular el críquet, el fútbol y el baloncesto, está impulsando la actividad de apuestas en mercados seleccionados. Además, el aumento de la penetración de los teléfonos inteligentes y las mejoras en la infraestructura de pagos digitales están ampliando el acceso a los servicios de juegos de azar en línea.
Mercado de Juegos de Azar en América del Norte y Europa
América del Norte y Europa representan mercados de juegos de azar consolidados, respaldados por la presencia de grandes operadores de casinos, plataformas de apuestas reguladas e infraestructura de juegos desarrollada. En América del Norte, la expansión de las apuestas deportivas legales en determinados estados de EE. UU. y el crecimiento de los servicios de casinos en línea en jurisdicciones autorizadas están generando oportunidades adicionales para los participantes del mercado. Las aplicaciones de apuestas móviles, las apuestas en vivo y las alianzas entre operadores y organizaciones deportivas están fortaleciendo aún más la participación de los consumidores. Europa se beneficia de un ecosistema de juegos de azar maduro, una amplia participación en apuestas deportivas y operaciones consolidadas de casinos tanto físicos como en línea.
Mercado de Juegos de Azar en Oriente Medio y África
La región de Oriente Medio y África presenta un panorama diverso en materia de juegos de azar, cuyo desarrollo de mercado está determinado por diferencias en la regulación, consideraciones culturales y la disponibilidad de servicios de juegos de azar con licencia. Sudáfrica representa un mercado importante dentro de la región, respaldado por una industria de apuestas consolidada, casas de apuestas con licencia y la participación de los consumidores en apuestas deportivas y carreras de caballos. El crecimiento de la conectividad móvil y las plataformas de apuestas en línea está mejorando el acceso a los servicios regulados en los mercados donde dichas actividades están legalmente permitidas. En Oriente Medio, las oportunidades de juegos de azar siguen siendo restringidas en muchos países, lo que limita el desarrollo de operaciones convencionales de casinos y apuestas.
Panorama Competitivo
Concentración del Mercado
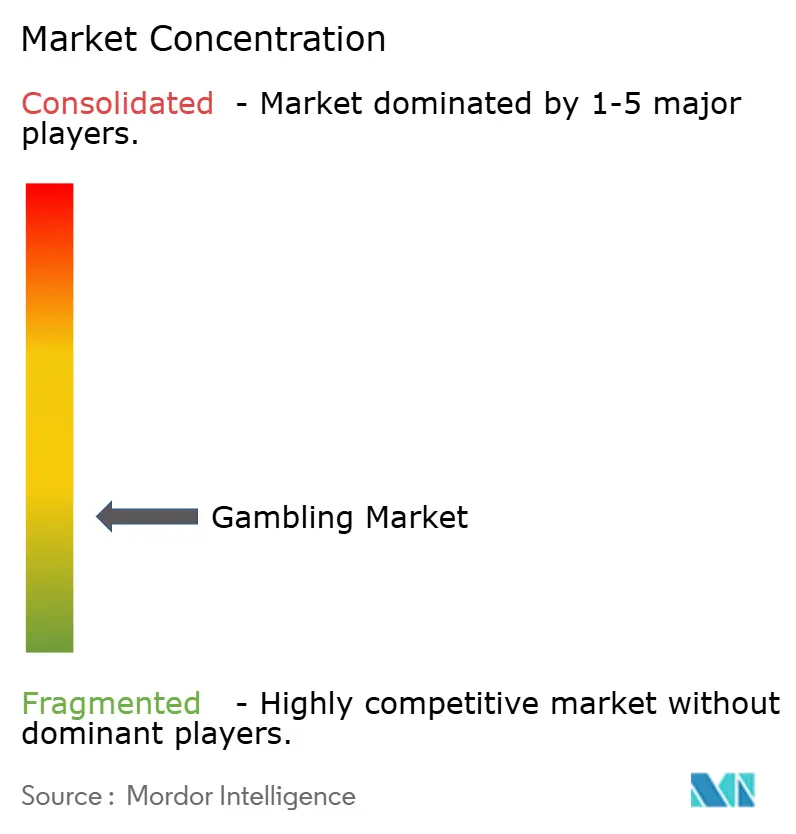
El mercado global de apuestas está muy fragmentado, caracterizado por la presencia de operadores internacionales, especialistas regionales y empresas de apuestas específicas de cada país que compiten en canales en línea y fuera de línea. El panorama competitivo incluye empresas con carteras diversificadas que abarcan apuestas deportivas, juegos de casino en línea, póker y operaciones de apuestas terrestres. Flutter Entertainment plc, Entain plc, DraftKings Inc., bet365 y BetMGM compiten en el extremo superior del mercado, aprovechando marcas establecidas, amplias carteras de juegos, plataformas digitales y estrategias de captación de clientes. Los participantes del mercado compiten en reconocimiento de marca, accesibilidad a la plataforma, variedad de productos, ofertas promocionales y experiencia del usuario para atraer y retener clientes.
La tecnología y el desarrollo de plataformas digitales son factores competitivos importantes, especialmente a medida que los operadores amplían su presencia en línea y sus capacidades de apuestas móviles. Las empresas están invirtiendo en funcionalidad de plataformas, experiencias de usuario personalizadas, funciones de apuestas en vivo, integración de pagos digitales y análisis de datos para mejorar la participación de los clientes y la eficiencia operativa. Los patrocinios deportivos, las asociaciones estratégicas, los programas de fidelización y las campañas promocionales también apoyan la visibilidad de la marca y la captación de clientes. Además, los operadores buscan fortalecer sus posiciones en el mercado ampliando sus ofertas de productos y entrando en nuevas jurisdicciones donde las actividades de apuestas están legalmente permitidas.
Los especialistas regionales continúan manteniendo posiciones sólidas en países seleccionados aprovechando el reconocimiento de marca local, las redes de distribución establecidas, las ofertas de productos específicas del mercado y la familiaridad con los requisitos regulatorios nacionales. Sus estrategias localizadas les permiten competir con operadores internacionales más grandes, especialmente en mercados con preferencias de consumidores distintas y barreras regulatorias de entrada. Mientras tanto, las principales empresas de apuestas buscan fortalecer sus posiciones competitivas mediante la expansión geográfica, adquisiciones, inversiones en tecnología y asociaciones con organizaciones deportivas y proveedores de entretenimiento.
Líderes de la Industria de Apuestas
-
MGM Resorts International
-
Flutter Entertainment plc
-
Entain plc
-
DraftKings Inc.
-
Bet365 Group Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos de Azar Empresas cubiertas en este informe
- Flutter Entertainment plc
- Entain plc
- DraftKings Inc.
- Bet365 Group Ltd
- MGM Resorts International
- Rush Street Interactive, Inc.
- Caesars Entertainment, Inc.
- Las Vegas Sands Corp.
- Wynn Resorts, Limited
- Aristocrat Leisure Limited
- Evolution AB
- Light & Wonder, Inc.
- Churchill Downs Incorporated
- Boyd Gaming Corporation
- PENN Entertainment, Inc.
- Genting Berhad
- Betsson AB
- Evoke plc
- International Game Technology PLC
- Playtech plc
Desarrollos recientes de la industria en Mercado de Juegos de Azar
- Junio de 2026: Playtech anunció la integración de su oferta iPoker en un nuevo producto de póker de FanDuel. El desarrollo apoya la expansión de los servicios de póker en línea en América del Norte y demuestra la importancia de las asociaciones entre proveedores de tecnología y operadores para ampliar las ofertas de juego en línea regulado.
- Marzo de 2026: bet365 y UFC anunciaron una asociación plurianual que nombra a bet365 como socio oficial de apuestas deportivas de UFC en Estados Unidos y Canadá. El acuerdo incluye integraciones de transmisión, cuotas de luchadores, apuestas combinadas del mismo partido y activaciones en eventos en vivo.
- Enero de 2026: Playtech lanzó su segundo juego exclusivo a medida exclusivamente para Novibet. El desarrollo refleja la inversión continua en contenido de juego digital exclusivo y experiencias específicas para operadores, apoyando la diferenciación en el competitivo mercado de casino en línea.
Alcance del Informe Global del Mercado de Apuestas
Las apuestas implican apostar dinero o artículos de valor en eventos inciertos, con el objetivo principal de ganar más dinero o bienes. El mercado de apuestas está segmentado por tipo, plataforma, grupo de edad y geografía. Según el tipo, el mercado está segmentado en juegos de casino, loterías, apuestas deportivas, póker, bingo y otros tipos. Según la plataforma, el mercado está segmentado en canales fuera de línea y en línea. Según el grupo de edad, el mercado está segmentado en 18-24 años, 25-34 años, 35-44 años, 45-54 años y 55 años o más. El mercado también está segmentado geográficamente en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Apuestas Deportivas |
| Juegos de Casino |
| Lotería |
| Póker |
| Bingo |
| Otros Tipos |
| En Línea |
| Fuera de Línea |
| 18-24 Años |
| 25-34 Años |
| 35-44 Años |
| 45-54 Años |
| 55+ Años |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Francia | |
| Italia | |
| Suecia | |
| Irlanda | |
| Austria | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Nueva Zelanda | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Apuestas Deportivas | |
| Juegos de Casino | ||
| Lotería | ||
| Póker | ||
| Bingo | ||
| Otros Tipos | ||
| Por Plataforma | En Línea | |
| Fuera de Línea | ||
| Por Grupo de Edad | 18-24 Años | |
| 25-34 Años | ||
| 35-44 Años | ||
| 45-54 Años | ||
| 55+ Años | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Francia | ||
| Italia | ||
| Suecia | ||
| Irlanda | ||
| Austria | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Nueva Zelanda | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las apuestas hasta 2031?
Se proyecta que el sector crezca a una CAGR del 8,71% de 2027 a 2031, alcanzando 1,23 billones de USD en 2031.
¿Qué tipo de apuestas está creciendo más rápido?
Las Apuestas Deportivas son el tipo de más rápido crecimiento, con una CAGR proyectada del 9,45% hasta 2031.
¿Por qué las apuestas en línea crecen más rápido que las apuestas fuera de línea?
Se proyecta que las apuestas en línea crezcan a una CAGR del 10,06% porque el acceso móvil, la amplitud de productos, las herramientas de pago y las ofertas personalizadas apoyan el uso de los clientes.
¿Qué región lidera los ingresos globales de apuestas?
Asia-Pacífico lidera con una participación del 34,25% en 2026 y se proyecta que crezca a una CAGR del 9,74% hasta 2031.
¿Qué grupo de edad de clientes tiene la mayor participación?
Los adultos de 35 a 44 años tienen la mayor participación con el 30,22% en 2025, respaldados por el uso establecido de productos y la lealtad a la marca.