
Glücksspielmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.81 Billionen US-Dollar |
| Marktgröße (2031) | 1.23 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Glücksspielmarkt Analyse von Mordor Intelligence
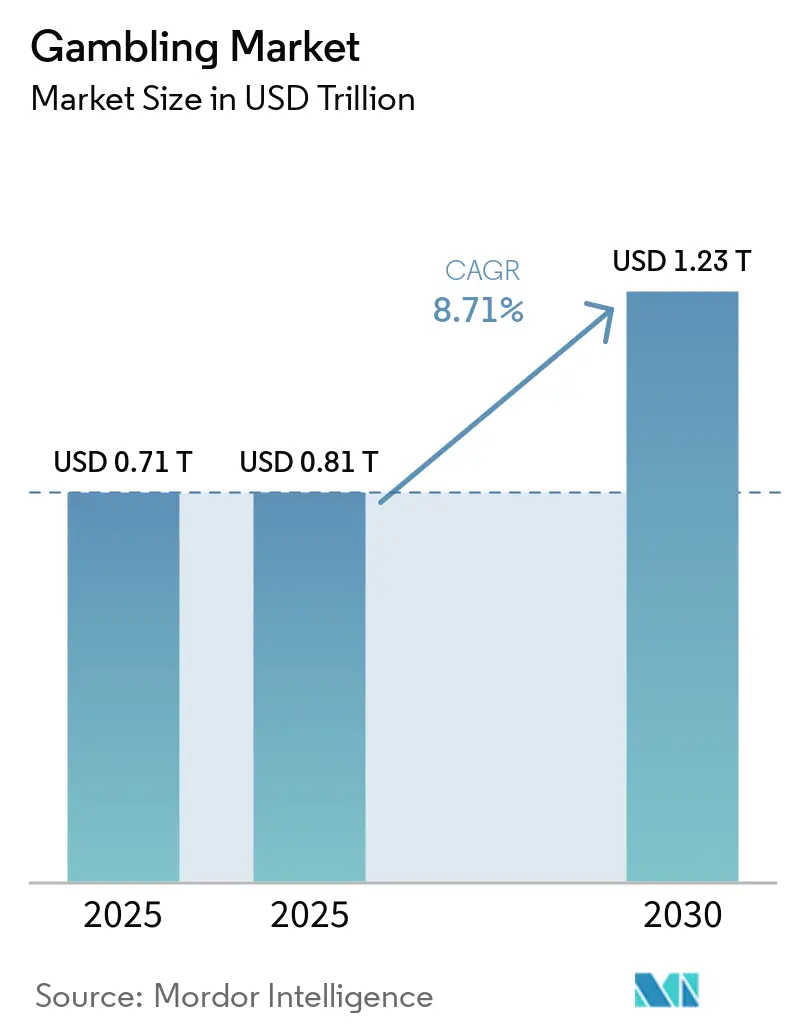
Die Größe des Glücksspielmarkts wird voraussichtlich von 0,71 Billionen USD im Jahr 2025 auf 0,81 Billionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,71 % über 2026-2031 1,23 Billionen USD erreichen. Digitales Wetten wird ein immer größerer Teil der Kundenaktivität, während regulierte Marktöffnungen in Brasilien und anderen Märkten die adressierbare Basis erweitern. Sportwetten gewinnen durch Live-Wetten und engere Verbindungen mit Sportmedien an Sichtbarkeit, was Betreiber mit starken mobilen Produkten begünstigt. Die Regulierung prägt ebenfalls die Ergebnisse, da Steuersätze, Lizenzierungsregeln und Anforderungen zum Spielerschutz die Wirtschaftlichkeit jeder Jurisdiktion verändern können. Große Betreiber nutzen Akquisitionen, Plattforminvestitionen und lokale Partnerschaften, um regulierte Märkte zu betreten, bevor kleinere Wettbewerber eine vergleichbare Größe aufbauen können. Diese Bedingungen lassen Raum für Technologieanbieter, da Betreiber Inhalte, Zahlungsabwicklung, Compliance und Kundenbindungsfähigkeiten in mehreren Ländern suchen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Casinospiele im Jahr 2025 einen Anteil von 35,61 % am globalen Umsatz, während Sportwetten bis 2031 mit einer CAGR von 9,45 % wachsen sollen.
- Nach Plattform hielt Offline im Jahr 2025 einen Anteil von 64,45 % am globalen Umsatz, während Online bis 2031 mit einer CAGR von 10,06 % wachsen soll.
- Nach Altersgruppe hielt die Gruppe der 35–44-Jährigen im Jahr 2025 einen Anteil von 30,22 % am globalen Umsatz, während die Gruppe der 25–34-Jährigen bis 2031 mit einer CAGR von 9,81 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 34,25 % am globalen Umsatz und soll bis 2031 mit einer CAGR von 9,74 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Online-Glücksspielplattformen | +2.5% | Global, konzentriert in Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit von Sportwetten | +2.0% | Nordamerika, Europa und Südamerika | Mittelfristig (2-4 Jahre) |
| Legalisierung und Regulierung von Glücksspielmärkten | +1.3% | Südamerika, Asien-Pazifik und Teile des Nahen Ostens und Afrikas | Mittelfristig (2-4 Jahre) |
| Integration von Live-Dealer- und interaktivem Gaming | +0.9% | Global, mit hoher Akzeptanz in Europa und Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Wachstum digitaler Zahlungen und Zahlungsinfrastruktur | +0.6% | Global, mit schnellerer Akzeptanz in Schwellenmärkten | Mittelfristig (2-4 Jahre) |
| Marketing, Sponsoring und Werbeaktivitäten | +0.4% | Nordamerika, Europa und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Online-Glücksspielplattformen
Die Expansion von Online-Glücksspielplattformen ist ein wesentlicher Treiber des globalen Glücksspielmarkts, unterstützt durch zunehmende Internetdurchdringung, Smartphone-Akzeptanz und Zugänglichkeit digitaler Zahlungen. Laut der Internationalen Fernmeldeunion (ITU) nutzten im Jahr 2025 rund 6 Milliarden Menschen, was 74 % der Weltbevölkerung entspricht, das Internet und erweiterten damit das potenzielle Publikum für digitale Glücksspieldienste[1]. Online-Plattformen ermöglichen es Nutzern, Sportwetten, Casinospiele und andere Glücksspielaktivitäten zu nutzen, ohne physische Einrichtungen aufzusuchen. Mobile Anwendungen, Live-Wettfunktionen und Echtzeit-Spielerlebnisse verbessern zusätzlich den Komfort und die Nutzerbindung. Darüber hinaus helfen sichere digitale Zahlungsoptionen und personalisierte Aktionen den Betreibern, Kunden zu gewinnen und zu binden.
Wachsende Beliebtheit von Sportwetten
Sportwetten expandieren im Glücksspielmarkt, da sich legale Märkte weiterentwickeln und Kunden mehr Wetten über digitale Kanäle platzieren. Laut der American Gaming Association erreichte der Sportwettenumsatz in den USA im Jahr 2025 16,96 Milliarden USD, was einem Anstieg von 22,8 % gegenüber 2024 entspricht, während der gesamte Wetteinsatz 166,94 Milliarden USD erreichte[2]. Die Beliebtheit von Sportarten wie Fußball, Basketball, Cricket und Tennis fördert die Beteiligung unter Sportbegeisterten. Mobile Wettanwendungen und Live-Wetten während des Spiels ermöglichen es Nutzern, vor und während Sportveranstaltungen Wetten zu platzieren, was die Zugänglichkeit und das Engagement verbessert. Darüber hinaus helfen Partnerschaften zwischen Wettanbietern, Sportligen und Vereinen, die Markensichtbarkeit und Kundenreichweite zu erhöhen. Die Expansion regulierter Sportwettenmärkte und Verbesserungen bei digitalen Zahlungssystemen unterstützen die Beteiligung weiter und tragen zum Wachstum des globalen Glücksspielmarkts bei.
Legalisierung und Regulierung von Glücksspielmärkten
Neue rechtliche Rahmenbedingungen können bestehende Nachfrage in lizenzierte Glücksspielmarkteinnahmen umwandeln, doch die Ausgestaltung dieser Rahmenbedingungen bleibt wichtig. Flutter schloss im Mai 2025 die Übernahme eines 56-%-Anteils an der NSX Group, dem Eigentümer der Marke Betnacional, für 350 Millionen USD ab, nachdem Brasilien seinen regulierten Online-Markt geöffnet hatte. Das integrierte Resort in Osaka, Japan, soll laut dem Ministerium für Land, Infrastruktur, Verkehr und Tourismus jährlich mehr als 10 Millionen internationale Besucher anziehen[3]. Diese Entwicklungen zeigen, warum Betreiber frühzeitig einsteigen, wenn große Märkte zugänglich werden. Lizenzsysteme fördern auch Investitionen in lokale Compliance, Zahlungsinstrumente und Kundenschutzsysteme. Wo die Regeln klar und umsetzbar sind, können Glücksspielmarktbetreiber Produkteinführungen mit größerer Zuversicht planen.
Integration von Live-Dealer- und interaktivem Gaming
Live-Dealer-Produkte bieten Glücksspielmarktbetreibern eine Möglichkeit, ein interaktiveres Casino-Erlebnis anzubieten. Die Glücksspielumfrage in Großbritannien ergab, dass 38 % der Erwachsenen im Jahr 2025 am Online-Glücksspiel teilnahmen, was ein großes Publikum für differenzierte digitale Formate schafft. Das Format hilft Betreibern, das Casino-Spiel über physische Einrichtungen hinaus auszudehnen und kann längere Kundensitzungen unterstützen. Es erhöht auch die Bedeutung von Inhaltsanbietern, Studio-Zuverlässigkeit und Kundendatenschutzmaßnahmen. Evolution, ein führender Live-Dealer-Anbieter, veranschaulicht, wie konzentriert diese Ebene der Wertschöpfungskette werden kann. Glücksspielmarktbetreiber reagieren durch Diversifizierung der Anbieter und in einigen Fällen durch eigene Studio-Investitionen, was den Kapitalvorteil größerer Unternehmen erhöht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge und fragmentierte Glücksspielregulierungen | -1.2% | Europa und Teile von Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Hohe Besteuerung und Lizenzierungskosten | -0.8% | Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Risiko von Spielsucht und sozialem Schaden | -0.5% | Global, mit höherer Exposition in reifen Märkten | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsbedrohungen und Datenschutzrisiken | -0.3% | Global, konzentriert in Online-Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge und fragmentierte Glücksspielregulierungen
Regulatorische Fragmentierung erhöht die Betriebskosten im gesamten Glücksspielmarkt, da ein länderübergreifender Betreiber separate Lizenzierungs-, Berichterstattungs-, Erschwinglichkeits- und Werbeanforderungen erfüllen muss. Das Vereinigte Königreich führte im April 2025 eine gesetzliche Glücksspielabgabe ein und fügte damit eine neue Anforderung für lizenzierte Betreiber hinzu. Die Änderungen des Glücksspielgesetzes führten auch Bedingungen für Erschwinglichkeitsprüfungen und Online-Slot-Einsatzlimits ein. In den Vereinigten Staaten erschweren unterschiedliche staatliche Regeln zu Steuern, Werbeaktionen und Lizenzierung den Betrieb eines einheitlichen nationalen Betriebsmodells. Solche Unterschiede können Betreiber mit starken Rechts-, Technologie- und Verantwortungsbewusstsein-Teams im Glücksspiel begünstigen. Es erhöht auch den Druck auf kleinere Unternehmen, die Compliance finanzieren müssen, während sie Kunden gegen größere Glücksspielmarktmarken gewinnen wollen.
Hohe Besteuerung und Lizenzierungskosten
Höhere Steuern und Lizenzierungskosten können die im Glücksspielmarkt für Produktentwicklung, Werbeaktionen und Markteintritt verfügbaren Investitionsmittel reduzieren. Der Wett- und Glücksspielrat berichtete, dass westeuropäische Märkte mit Steuererhöhungen zwischen 2019 und 2024 eine CAGR des Bruttospielertrags von 6 % verzeichneten, verglichen mit 17 % in Märkten mit stabilen oder niedrigeren Sätzen. Hohe Kosten können daher die Marktkonzentration verstärken, indem sie die Expansion für kleinere Lizenzinhaber erschweren. Sie können auch Kunden zu nicht lizenzierten Seiten drängen, wenn legale Betreiber keine wettbewerbsfähigen Preise oder Produkte anbieten können. Anforderungen zum verantwortungsvollen Glücksspiel und Cyberkontrollen bieten notwendigen Schutz, erfordern aber auch kontinuierliche Investitionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
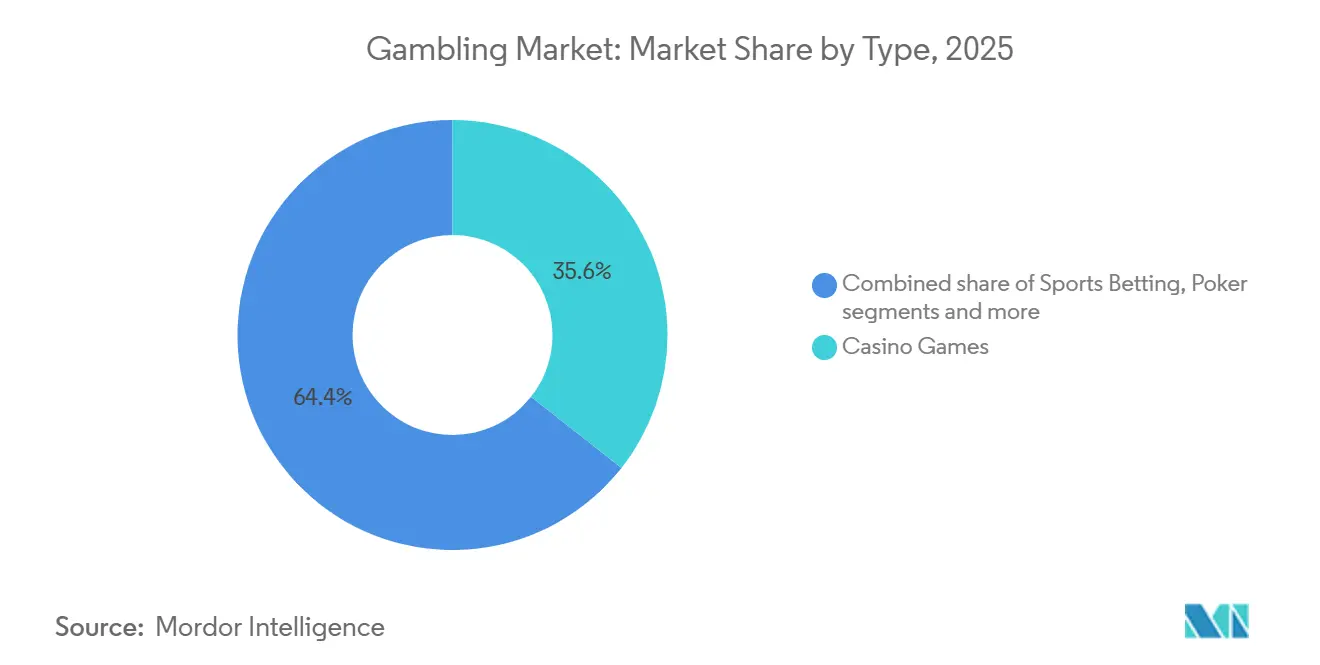
Casinospiele führen, während Sportwetten das Wachstum anführenCasinospiele machten im Jahr 2025 35,61 % des globalen Glücksspielmarktumsatzes aus und sind damit das größte Segment nach Typ. Die führende Position des Segments wird durch die breite Verfügbarkeit von Spielen wie Slots, Poker, Roulette, Blackjack und Baccarat in landbasierten Casinos und Online-Glücksspielplattformen unterstützt. Die Vielfalt der Spielformate zieht Teilnehmer mit unterschiedlichen Vorlieben und Erfahrungsniveaus an. Online-Casino-Plattformen haben die Zugänglichkeit weiter ausgebaut, indem sie Nutzern ermöglichen, über Smartphones, Computer und andere digitale Geräte teilzunehmen. Darüber hinaus haben Live-Dealer-Spiele und interaktive Gaming-Funktionen das digitale Glücksspielerlebnis verbessert, indem sie Aspekte traditioneller Casino-Umgebungen nachbilden.
Sportwetten werden voraussichtlich das schnellste Wachstum unter den Glücksspieltypen verzeichnen, mit einer CAGR von 9,45 % bis 2031. Das Wachstum des Segments wird durch die zunehmende Akzeptanz von Online-Wettplattformen unterstützt, die es Nutzern ermöglichen, Wetten über mobile Anwendungen und Websites zu platzieren. Die Expansion regulierter Sportwettenmärkte in verschiedenen Jurisdiktionen schafft auch Möglichkeiten für Betreiber, eine breitere Kundenbasis zu erreichen. Darüber hinaus generiert die Beliebtheit großer Sportveranstaltungen, darunter Fußball, Basketball, Cricket und Tennis, weiterhin Wettaktivitäten unter Sportbegeisterten. Die wachsende Verfügbarkeit von Live- und In-Play-Wetten ermöglicht es Nutzern, während Spielen Wetten zu platzieren, was das Engagement während Sportveranstaltungen erhöht.



Nach Plattform:
Offline-Umsatzbasis und Online-ExpansionDie Offline-Plattform machte im Jahr 2025 64,45 % des globalen Glücksspielmarktumsatzes aus und ist damit das größte Segment nach Plattform. Ihre führende Position wird durch die anhaltende Präsenz von landbasierten Casinos, Wettbüros, Spielstätten und anderen physischen Glücksspieleinrichtungen in etablierten und aufstrebenden Märkten unterstützt. Diese Einrichtungen bieten persönliche Spielerlebnisse und direkte Interaktion mit Dealern, Mitarbeitern und anderen Teilnehmern. Viele Verbraucher bevorzugen weiterhin Offline-Glücksspiele aufgrund der physischen Umgebung, sozialer Interaktion und etablierter Spielerlebnisse, die traditionelle Einrichtungen bieten. Darüber hinaus profitieren etablierte Betreiber von physischer Infrastruktur, erkennbaren Marken und Kundentreue, die durch langjährigen Betrieb aufgebaut wurde.
Die Online-Plattform wird voraussichtlich das schnellste Wachstum im globalen Glücksspielmarkt verzeichnen, mit einer CAGR von 10,06 % bis 2031. Die Expansion des Segments wird durch die zunehmende Nutzung von Smartphones, Hochgeschwindigkeits-Internetkonnektivität und mobilen Anwendungen unterstützt, die es Nutzern ermöglichen, aus der Ferne auf Glücksspieldienste zuzugreifen. Online-Plattformen bieten größeren Komfort, indem sie Nutzern ermöglichen, ohne den Besuch physischer Glücksspieleinrichtungen teilzunehmen. Die Integration digitaler Zahlungsmethoden und optimierter Kontoverwaltungsfunktionen verbessert die Zugänglichkeit von Online-Glücksspieldiensten weiter.
Nach Altersgruppe:
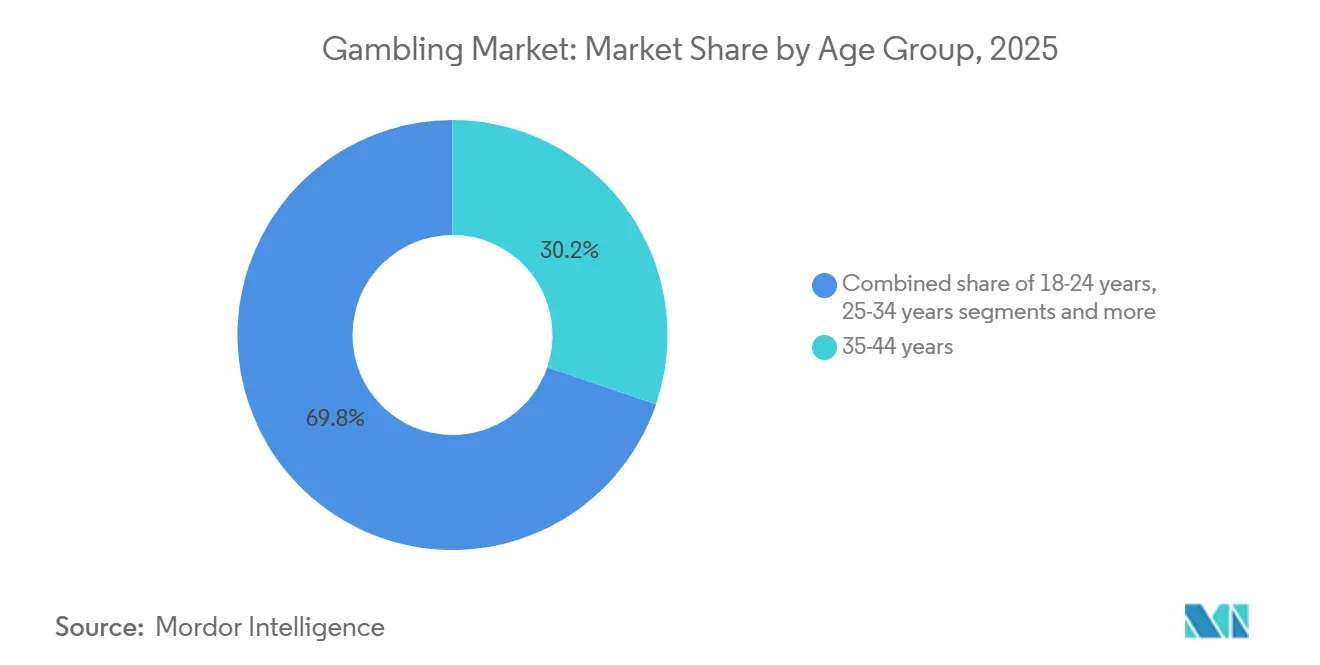
Etablierte Kunden stützen den Umsatz und jüngere Erwachsene prägen die NachfrageDie Gruppe der 35–44-Jährigen hielt im Jahr 2025 einen Anteil von 30,22 % am globalen Umsatz und ist damit das größte Alterssegment. Diese Gruppe unterstützt Casinospiele, etablierte Sportwettenprodukte und Besuche in physischen Spielstätten. Höheres verfügbares Einkommen und Vertrautheit mit großen Marken helfen, ihre zentrale Rolle im Betreiberumsatz zu erklären. Die Gruppen der 45–54-Jährigen und 55+-Jährigen bleiben für Lotterie- und landbasierte Produkte relevant. Ihre Verlagerung zu digitalen Kanälen ist gradueller, was ihren Beitrag zum Wachstum der Online-Plattform begrenzt. Kundenschutzmaßnahmen bleiben für alle Altersgruppen wichtig, da die Teilnahmemuster je nach Produkt und Kanal variieren.
Die Gruppe der 25–34-Jährigen soll bis 2031 mit einer CAGR von 9,81 % wachsen. Diese Gruppe nutzt mobile Geräte intensiv und zeigt Interesse an Live-Wetten, Social-Media-Inhalten und interaktiven Formaten. Die Gruppe der 18–24-Jährigen hat einen kleineren Anteil, aber ihr Interesse an Esports, Prognosemärkten und sozialen Casino-Formaten kann das zukünftige Produktdesign beeinflussen. Prognosemärkte erweitern die Palette interaktiver Formate, die jüngeren Erwachsenen zur Verfügung stehen. Diese Produkte erstrecken das Wetten über konventionelle Sportereignisse hinaus auf Finanzen, Kultur und Unterhaltung. Marken, die Vertrauen bei jüngeren Erwachsenen aufbauen, können davon profitieren, wenn diese Kunden in die höher ausgabenstarke Gruppe der 35–44-Jährigen wechseln.

Geografische Analyse
APAC-Glücksspielmarkt
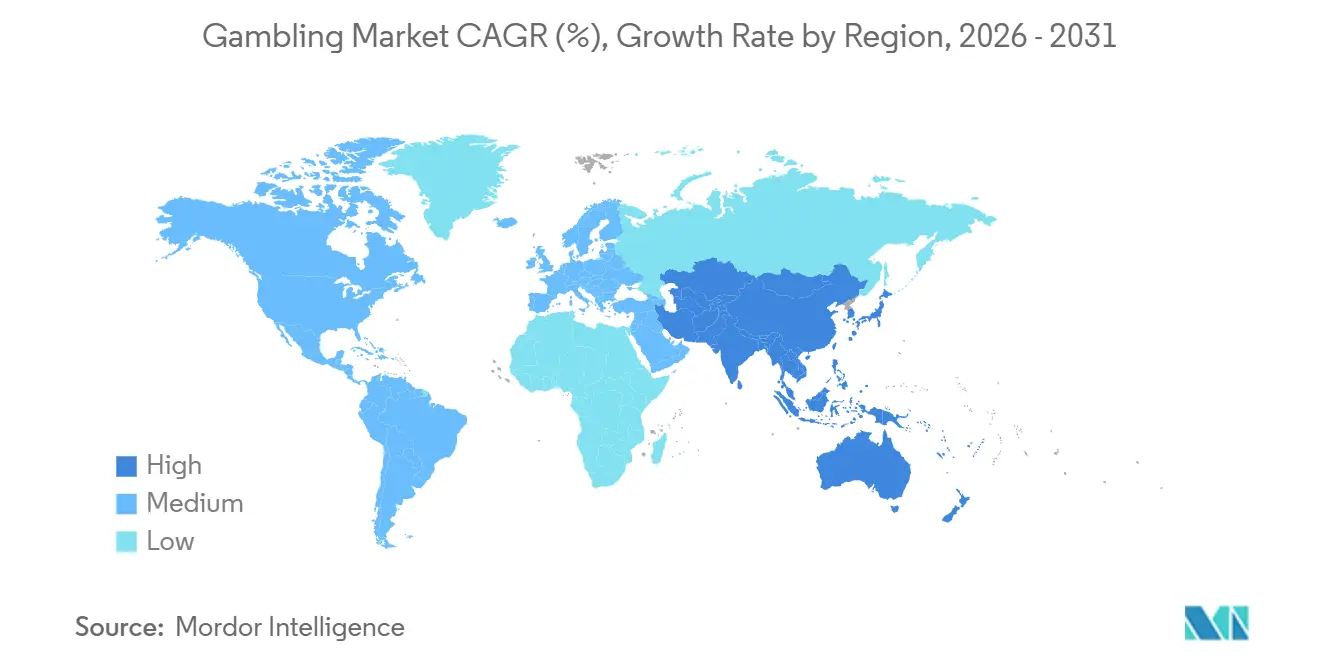
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 34,25 % am globalen Glücksspielmarktumsatz und wird voraussichtlich bis 2031 mit einer CAGR von 9,74 % wachsen, was die Region sowohl zum größten als auch zum am schnellsten wachsenden regionalen Markt macht. Die führende Position der Region wird durch ihre große Bevölkerungsbasis, die wachsende digitale Vernetzung und die zunehmende Nutzung von Online-Gaming- und Wettplattformen gestützt. Länder wie China, Indien, Japan und Australien verfügen über vielfältige Glücksspiellandschaften, die durch unterschiedliche regulatorische Rahmenbedingungen und Verbraucherpräferenzen geprägt sind. Die wachsende Beliebtheit von Sport, insbesondere Cricket, Fußball und Basketball, fördert die Wettaktivitäten in ausgewählten Märkten. Darüber hinaus erweitern die zunehmende Verbreitung von Smartphones und Verbesserungen der digitalen Zahlungsinfrastruktur den Zugang zu Online-Glücksspieldiensten.
Nordamerika und Europa Glücksspielmarkt
Nordamerika und Europa sind etablierte Glücksspielmärkte, die durch die Präsenz großer Kasinobetreiber, regulierte Wettplattformen und eine entwickelte Spielinfrastruktur gestützt werden. In Nordamerika schaffen die Ausweitung des legalen Sportwettens in ausgewählten US-Bundesstaaten und das Wachstum von Online-Kasinodiensten in zugelassenen Rechtsgebieten zusätzliche Chancen für Marktteilnehmer. Mobile Wettanwendungen, Live-Wetten und Partnerschaften zwischen Betreibern und Sportorganisationen stärken das Engagement der Verbraucher weiter. Europa profitiert von einem ausgereiften Glücksspiel-Ökosystem, einer weit verbreiteten Teilnahme am Sportwetten und etablierten stationären sowie Online-Kasinobetrieben.
Naher Osten und Afrika Glücksspielmarkt
Die Region Naher Osten und Afrika weist eine vielfältige Glücksspiellandschaft auf, wobei die Marktentwicklung durch Unterschiede in der Regulierung, kulturelle Gegebenheiten und die Verfügbarkeit lizenzierter Glücksspieldienste geprägt wird. Südafrika stellt einen wichtigen Markt innerhalb der Region dar, gestützt durch eine etablierte Wettbranche, lizenzierte Buchmacher sowie die Beteiligung der Verbraucher an Sportwetten und Pferderennen. Das Wachstum der mobilen Konnektivität und von Online-Wettplattformen verbessert den Zugang zu regulierten Diensten in Märkten, in denen solche Aktivitäten gesetzlich erlaubt sind. Im Nahen Osten sind Glücksspielmöglichkeiten in vielen Ländern nach wie vor eingeschränkt, was die Entwicklung konventioneller Kasino- und Wettbetriebe begrenzt.
Wettbewerbslandschaft
Marktkonzentration
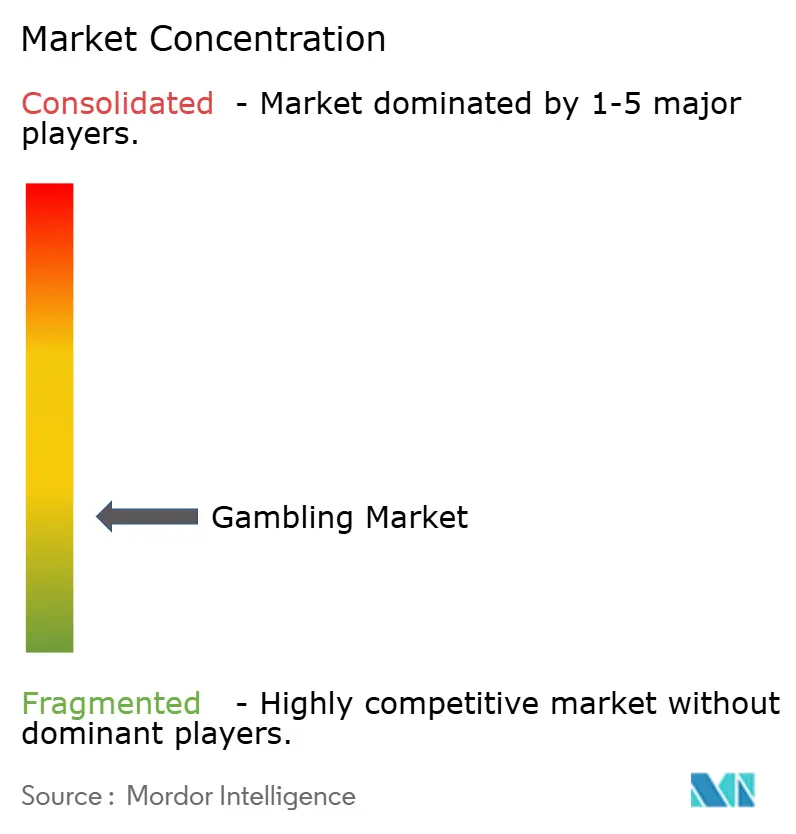
Der globale Glücksspielmarkt ist stark fragmentiert und durch die Präsenz internationaler Betreiber, regionaler Spezialisten und länderspezifischer Glücksspielunternehmen gekennzeichnet, die über Online- und Offline-Kanäle konkurrieren. Die Wettbewerbslandschaft umfasst Unternehmen mit diversifizierten Portfolios, die Sportwetten, Online-Casinospiele, Poker und landbasierte Glücksspielbetriebe umfassen. Flutter Entertainment plc, Entain plc, DraftKings Inc., bet365 und BetMGM konkurrieren im oberen Marktsegment und nutzen etablierte Marken, umfangreiche Gaming-Portfolios, digitale Plattformen und Kundengewinnungsstrategien. Marktteilnehmer konkurrieren auf der Grundlage von Markenbekanntheit, Plattformzugänglichkeit, Produktvielfalt, Werbeangeboten und Nutzererfahrung, um Kunden zu gewinnen und zu binden.
Technologie und die Entwicklung digitaler Plattformen sind wichtige Wettbewerbsfaktoren, insbesondere da Betreiber ihre Online-Präsenz und mobilen Wettfähigkeiten ausbauen. Unternehmen investieren in Plattformfunktionalität, personalisierte Nutzererlebnisse, Live-Wettfunktionen, Integration digitaler Zahlungen und Datenanalyse, um das Kundenengagement und die betriebliche Effizienz zu verbessern. Sportsponsoring, strategische Partnerschaften, Treueprogramme und Werbekampagnen unterstützen ebenfalls die Markensichtbarkeit und Kundengewinnung. Darüber hinaus versuchen Betreiber, ihre Marktpositionen durch die Erweiterung des Produktangebots und den Eintritt in neue Jurisdiktionen zu stärken, in denen Glücksspielaktivitäten rechtlich erlaubt sind.
Regionale Spezialisten behalten weiterhin starke Positionen in ausgewählten Ländern, indem sie lokale Markenbekanntheit, etablierte Vertriebsnetzwerke, marktspezifische Produktangebote und Vertrautheit mit inländischen regulatorischen Anforderungen nutzen. Ihre lokalisierten Strategien ermöglichen es ihnen, mit größeren internationalen Betreibern zu konkurrieren, insbesondere in Märkten mit ausgeprägten Verbraucherpräferenzen und regulatorischen Markteintrittsbarrieren. Gleichzeitig versuchen große Glücksspielunternehmen, ihre Wettbewerbspositionen durch geografische Expansion, Akquisitionen, Technologieinvestitionen und Partnerschaften mit Sportorganisationen und Unterhaltungsanbietern zu stärken.
Führende Unternehmen der Glücksspielbranche
-
MGM Resorts International
-
Flutter Entertainment plc
-
Entain plc
-
DraftKings Inc.
-
Bet365 Group Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Glücksspielmarkt Unternehmen in diesem Bericht
- Flutter Entertainment plc
- Entain plc
- DraftKings Inc.
- Bet365 Group Ltd
- MGM Resorts International
- Rush Street Interactive, Inc.
- Caesars Entertainment, Inc.
- Las Vegas Sands Corp.
- Wynn Resorts, Limited
- Aristocrat Leisure Limited
- Evolution AB
- Light & Wonder, Inc.
- Churchill Downs Incorporated
- Boyd Gaming Corporation
- PENN Entertainment, Inc.
- Genting Berhad
- Betsson AB
- Evoke plc
- International Game Technology PLC
- Playtech plc
Neueste Industrielle Entwicklungen in Glücksspielmarkt
- Juni 2026: Playtech gab die Integration seines iPoker-Angebots in ein neues FanDuel-Pokerprodukt bekannt. Die Entwicklung unterstützt die Expansion von Online-Poker-Diensten in Nordamerika und verdeutlicht die Bedeutung von Partnerschaften zwischen Technologieanbietern und Betreibern bei der Erweiterung regulierter Online-Gaming-Angebote.
- März 2026: bet365 und UFC gaben eine mehrjährige Partnerschaft bekannt, die bet365 zum offiziellen Sportwettenpartner der UFC in den Vereinigten Staaten und Kanada macht. Die Vereinbarung umfasst Übertragungsintegrationen, Kämpfer-Quoten, Same-Game-Parlays und Live-Event-Aktivierungen.
- Januar 2026: Playtech lancierte sein zweites maßgeschneidertes Spiel exklusiv für Novibet. Die Entwicklung spiegelt kontinuierliche Investitionen in exklusive digitale Gaming-Inhalte und betreiberspezifische Erlebnisse wider und unterstützt die Differenzierung im wettbewerbsintensiven Online-Casino-Markt.
Berichtsumfang des globalen Glücksspielmarkts
Glücksspiel umfasst das Wetten von Geld oder wertvollen Gegenständen auf ungewisse Ereignisse, mit dem primären Ziel, mehr Geld oder Güter zu gewinnen. Der Glücksspielmarkt ist nach Typ, Plattform, Altersgruppe und Geografie segmentiert. Nach Typ ist der Markt in Casinospiele, Lotterien, Sportwetten, Poker, Bingo und sonstige Typen segmentiert. Nach Plattform ist der Markt in Offline- und Online-Kanäle segmentiert. Nach Altersgruppe ist der Markt in 18-24 Jahre, 25-34 Jahre, 35-44 Jahre, 45-54 Jahre und 55+ Jahre segmentiert. Der Markt ist auch nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika und den Nahen Osten & Afrika segmentiert. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
Segmentierungsübersicht
| Sportwetten |
| Casinospiele |
| Lotterie |
| Poker |
| Bingo |
| Sonstige Typen |
| Online |
| Offline |
| 18-24 Jahre |
| 25-34 Jahre |
| 35-44 Jahre |
| 45-54 Jahre |
| 55+ Jahre |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Frankreich | |
| Italien | |
| Schweden | |
| Irland | |
| Österreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Neuseeland | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Sportwetten | |
| Casinospiele | ||
| Lotterie | ||
| Poker | ||
| Bingo | ||
| Sonstige Typen | ||
| Nach Plattform | Online | |
| Offline | ||
| Nach Altersgruppe | 18-24 Jahre | |
| 25-34 Jahre | ||
| 35-44 Jahre | ||
| 45-54 Jahre | ||
| 55+ Jahre | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Frankreich | ||
| Italien | ||
| Schweden | ||
| Irland | ||
| Österreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Neuseeland | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Glücksspiele bis 2031?
Der Sektor soll von 2027 bis 2031 mit einer CAGR von 8,71 % wachsen und bis 2031 1,23 Billionen USD erreichen.
Welcher Glücksspieltyp wächst am schnellsten?
Sportwetten sind der am schnellsten wachsende Typ mit einer prognostizierten CAGR von 9,45 % bis 2031.
Warum wächst Online-Glücksspiel schneller als Offline-Spiel?
Online-Spiel soll mit einer CAGR von 10,06 % wachsen, da mobiler Zugang, Produktbreite, Zahlungsinstrumente und personalisierte Angebote die Kundennutzung unterstützen.
Welche Region führt beim globalen Glücksspielumsatz?
Asien-Pazifik führt mit einem Anteil von 34,25 % im Jahr 2026 und soll bis 2031 mit einer CAGR von 9,74 % wachsen.
Welche Kundenaltersgruppe hat den größten Anteil?
Erwachsene im Alter von 35–44 Jahren halten im Jahr 2025 mit 30,22 % den größten Anteil, unterstützt durch etablierte Produktnutzung und Markentreue.