
Tamaño y Participación del Mercado de Accesorios de Moda de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.01 Billones de dólares |
| Tamaño del Mercado (2026) | 1.08 Billones de dólares |
| Tamaño del Mercado (2031) | 1.47 Billones de dólares |
| Growth Rate (2026 - 2031) | 6.49 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Accesorios de Moda de Asia Pacífico por Mordor Intelligence
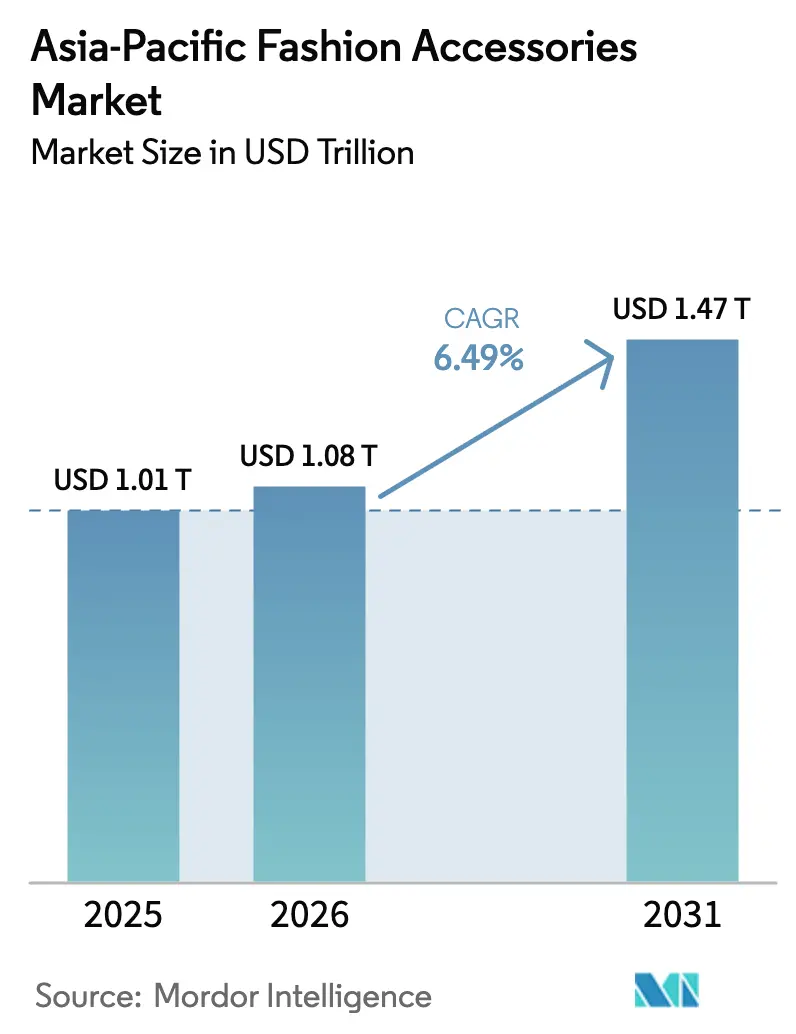
El tamaño del mercado de accesorios de moda de Asia Pacífico se valoró en 1,01 billones de USD en 2025 y se estima que crecerá desde 1,08 billones de USD en 2026 hasta alcanzar 1,47 billones de USD en 2031, a una CAGR del 6,49% durante el período de pronóstico (2026-2031). El aumento de los niveles de ingresos, la urbanización y el uso de teléfonos inteligentes están haciendo que los accesorios de marca sean más accesibles en zonas urbanas y semiurbanas. La premiumización está en auge a medida que los consumidores más adinerados prefieren marcas de alta gama, mientras que el segmento de mercado masivo domina en volumen al atender a compradores sensibles al precio. Las plataformas de comercio electrónico, respaldadas por pagos móviles y funciones de comercio social, están agilizando las compras e impulsando las transacciones internacionales. Las empresas están atrayendo a consumidores con conciencia medioambiental, especialmente en las metrópolis desarrolladas de Asia Pacífico, mediante la transparencia en la cadena de suministro y las prácticas de economía circular. El mercado es altamente competitivo, con actores globales como Nike, Adidas y PUMA compitiendo contra marcas regionales. Las empresas están adaptando sus productos a las preferencias locales, como se observa con el centro de I+D de Nike en Shenzhen.
Conclusiones Clave del Informe
- Por tipo de producto, los accesorios de prendas de vestir representaron el 56,78% de la participación del mercado de accesorios de moda de Asia Pacífico en 2025, mientras que se prevé que los relojes registren la CAGR más rápida del 6,88% hasta 2031.
- Por usuario final, las compras lideradas por mujeres representaron una participación del 53,92% en 2025; el segmento infantil avanza a una CAGR del 7,12% hasta 2031.
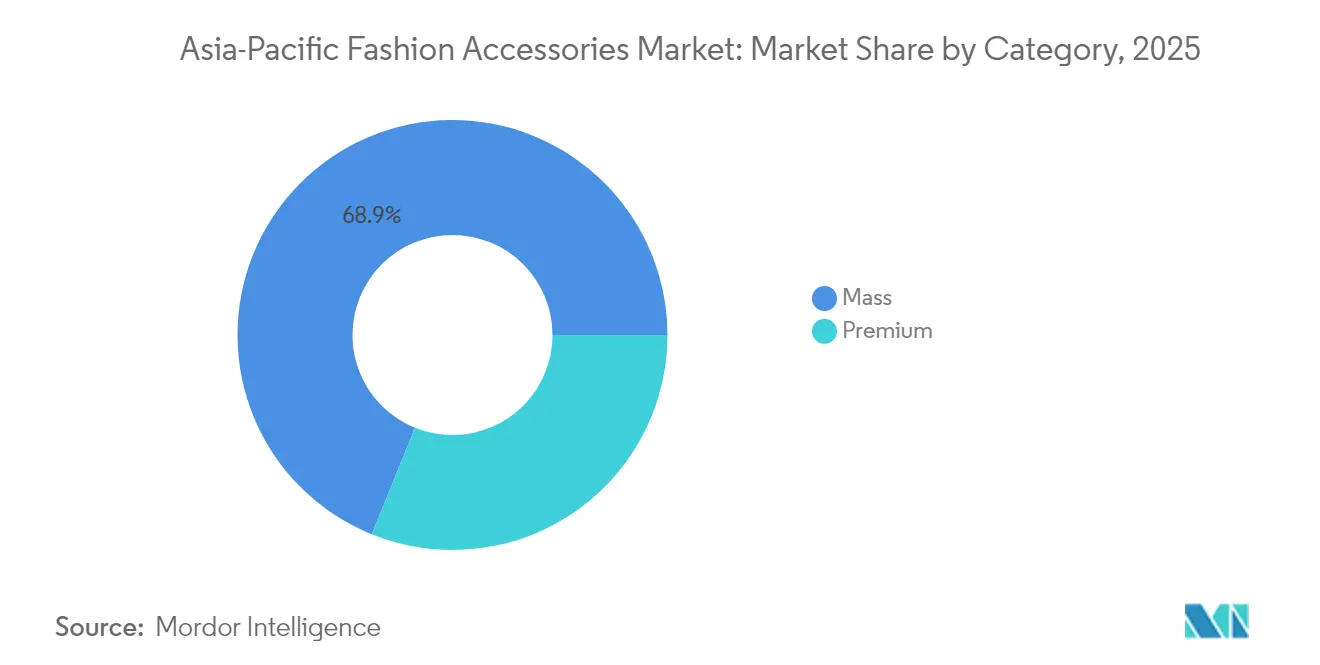
- Por categoría, los productos de mercado masivo representaron el 68,88% del tamaño del mercado de accesorios de moda de Asia Pacífico en 2025; se proyecta que las líneas premium crezcan a una CAGR del 7,54% durante 2026-2031.
- Por canal de distribución, las tiendas físicas mantuvieron una participación del 63,95% en 2025, mientras que los canales en línea se están expandiendo a una CAGR del 7,99% hasta 2031.
- Por geografía, China aportó el 39,12% de los ingresos en 2025, mientras que se proyecta que Tailandia crezca a una CAGR del 8,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Tabla de Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Avances tecnológicos en términos de diseño y materia prima | +1.2% | concentración en China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuerte demanda de turistas internacionales | +0.8% | China, Japón, Tailandia, Singapur | Corto plazo (≤ 2 años) |
| Creciente preferencia por accesorios de moda de lujo y de marca | +1.5% | China, India, Australia, Singapur | Largo plazo (≥ 4 años) |
| Cambio en el comportamiento del consumidor hacia el fitness y el athleisure | +1.1% | adopción temprana en Australia, Corea del Sur | Mediano plazo (2-4 años) |
| Conciencia sobre sostenibilidad y abastecimiento ético | +0.7% | Australia, Japón, Corea del Sur, China urbana | Largo plazo (≥ 4 años) |
| Influencia de las redes sociales y los avales de celebridades | +0.9% | China, India, Tailandia, Indonesia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fuerte demanda de turistas internacionales
El mercado de accesorios de moda de Asia Pacífico está creciendo rápidamente, impulsado por una sólida recuperación del turismo. La Asociación de Viajes de Asia Pacífico estima que las llegadas de visitantes internacionales a la región alcanzarán los 813,7 millones en 2027, frente a los 648,1 millones registrados en 2024 [1]Fuente: Llegadas de Visitantes Internacionales en Asia Pacífico, PATA Pronostica una Sólida Recuperación y Crecimiento de Visitantes en Asia Pacífico hasta 2027,
pata.org. Del mismo modo, la Organización Nacional de Turismo de Japón (JNTO) y la Agencia de Turismo de Japón (JTA) informan que 36,9 millones de turistas extranjeros visitaron Japón en 2024 [2]Fuente: Llegadas de Turistas Extranjeros a Japón, Turismo en Japón: Un vistazo a las cifras de 2024 y las perspectivas para 2025,
jittiusa.org. Las marcas de lujo y las boutiques están ofreciendo colecciones exclusivas y colaborando con artesanos locales para atraer a turistas que buscan artículos únicos con inspiración cultural. Los minoristas también están utilizando estrategias de precios dinámicos para hacer frente a las fluctuaciones cambiarias, como la depreciación del yen, garantizando competitividad y rentabilidad. Estas tendencias destacan la influencia directa del turismo en las ofertas de productos y las estrategias minoristas en los principales destinos de compras de Asia Pacífico.
Cambio en el comportamiento del consumidor hacia el fitness y el athleisure
El creciente enfoque en el fitness y los estilos de vida activos está remodelando el mercado de accesorios de moda de Asia Pacífico. Cada vez más personas están eligiendo productos como bolsas de uso en el gimnasio, relojes inteligentes y accesorios multiusos como parte de sus rutinas diarias. Por ejemplo, las mochilas con compartimentos especiales para calzado deportivo y botellas de agua se están volviendo populares entre los profesionales que combinan trabajo y ejercicio. Los relojes inteligentes son otro artículo favorito, ya que ayudan a controlar actividades físicas como pasos, frecuencia cardíaca y calorías quemadas, al mismo tiempo que ofrecen un aspecto elegante. Las marcas también están utilizando materiales avanzados, como telas que absorben la humedad y de secado rápido, para satisfacer las necesidades de los consumidores. Por ejemplo, las zapatillas transpirables se utilizan ahora no solo para hacer ejercicio, sino también para salidas informales, lo que las convierte en una opción versátil. En marzo de 2025, ASICS India lanzó el GEL-K1011, una zapatilla de inspiración retro que combina la estética del GEL-KAYANO con una malla transpirable moderna y amortiguación FF BLAST, lo que la hace adecuada tanto para correr como para el uso en la calle. Del mismo modo, las bolsas de gimnasio con diseños modernos y elegantes se están utilizando como bolsas de oficina, lo que resulta atractivo para los consumidores que valoran tanto el estilo como la practicidad.
Creciente preferencia por accesorios de moda de lujo y de marca
En la región de Asia Pacífico, la creciente demanda de accesorios de lujo y de marca está impulsada por una clase media en expansión y un poder adquisitivo en aumento. El FMI proyecta que el PIB per cápita de la región ajustado por paridad de poder adquisitivo (PPA) alcanzará los 96,43 miles de USD en 2025, lo que pone de relieve el sólido potencial de gasto del consumidor [3]Fuente: Paridad de Poder Adquisitivo, "PIB, precios actuales, Paridad de poder adquisitivo; miles de millones de dólares internacionales," imf.org. Este crecimiento económico permite que más consumidores inviertan en productos premium valorados por su artesanía y relevancia cultural. Las marcas globales están adaptando sus ofertas, como la colaboración de Tod's con el diseñador indio Rahul Mishra en septiembre de 2024 y la exposición "Crafted World" de LVMH en la Expo de Osaka 2025, que presentó colaboraciones con artesanos japoneses, mostrando la artesanía tradicional y al mismo tiempo resultando atractiva para los consumidores locales. Las marcas regionales como Aupen, con sede en Singapur, también están fusionando la identidad local con el atractivo del lujo global. Estas estrategias reflejan cómo las marcas se alinean con los gustos regionales y el impulso económico para prosperar en el mercado de lujo en evolución de Asia Pacífico.
Avances tecnológicos en términos de diseño y materia prima
Los avances tecnológicos en diseño y materias primas están transformando el mercado de accesorios de moda de Asia Pacífico. Nike, por ejemplo, inauguró su Centro Tecnológico de Shenzhen y su Laboratorio de Investigación Deportiva en 2024, con enfoque en materiales ecológicos como fibras reciclables y alternativas de origen vegetal. Estas innovaciones atienden las necesidades de los consumidores chinos, aceleran el desarrollo de productos y reducen los residuos. Del mismo modo, TAL Apparel en Hong Kong introdujo su primera prenda con certificación Regenagri, elaborada con algodón regenerativo, energía renovable y diseñada para reducir las emisiones de gases de efecto invernadero, mostrando su compromiso con la sostenibilidad. En el sector minorista, las tecnologías inteligentes como las etiquetas RFID a nivel de artículo están ganando terreno. Estas etiquetas mejoran el seguimiento de productos, previenen las falsificaciones y permiten la reventa autenticada, ayudando a las marcas a generar confianza, respaldar precios premium y cumplir con regulaciones más estrictas al tiempo que mejoran la transparencia de la cadena de suministro.
Análisis de Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Proliferación de productos falsificados | -1.8% | China, Sudeste Asiático, India | Corto plazo (≤ 2 años) |
| Disrupciones en la cadena de suministro | -1.2% | concentración en Vietnam, China, Bangladés | Mediano plazo (2-4 años) |
| Fluctuación en los precios de las materias primas | -0.9% | afecta a países dependientes del sector textil como China e India | Corto plazo (≤ 2 años) |
| Aumento de barreras comerciales y aranceles | -1.4% | Vietnam, China, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de productos falsificados
Los accesorios de moda falsificados son un desafío creciente en el mercado de Asia Pacífico, ya que dañan la reputación de las marcas y desvían ingresos. En 2025, las autoridades en Filipinas incautaron Crocs falsificados por un valor de 152 millones de PHP, lo que pone de relieve el rampante comercio de falsificaciones en la región. El Comité Nacional de Derechos de Propiedad Intelectual informó que en febrero de 2025 se incautaron productos falsificados por un valor de 40,99 mil millones de PHP, un aumento del 52% respecto al año anterior [4]Fuente: Productos Falsificados Incautados, El NCIPR incauta un récord de 40,99 mil millones de PHP en productos falsificados en 2024,
ipophil.gov.ph. Los artículos de diseñador falsificados se perciben frecuentemente como alternativas asequibles en el Sudeste Asiático, lo que complica los esfuerzos de educación al consumidor. Los organismos reguladores de países como Vietnam están reforzando los controles aduaneros, impulsados por los acuerdos de comercio internacional, lo que incrementa los costes de los exportadores. Por ejemplo, en junio de 2025, se realizó una redada en una tienda de ropa en Pitampura, al noroeste de Delhi, y se incautaron más de 200 artículos falsificados, incluidos pantalones cortos y camisetas. Las marcas globales están adoptando medidas como la autenticación basada en blockchain y el empaque a prueba de manipulaciones, pero la implementación de estas tecnologías en cadenas de suministro fragmentadas sigue siendo costosa y compleja.
Aumento de barreras comerciales y aranceles
El aumento de las barreras comerciales y el endurecimiento de las regulaciones están perturbando el consumo de accesorios de moda en toda Asia Pacífico. La eliminación de las exenciones de importación de bajo valor en países como Australia, India e Indonesia ha incrementado los aranceles sobre las compras transfronterizas, encareciendo los productos internacionales de moda rápida y accesorios para los consumidores cotidianos. Los gobiernos también están intensificando la fiscalización de las plataformas extranjeras de comercio electrónico. Por ejemplo, Indonesia prohibió Temu en 2024 por incumplimiento de las normas comerciales locales, mientras que India ha impuesto normas más estrictas a plataformas como Shein y AliExpress, limitando sus operaciones. Estas medidas están elevando los precios, reduciendo la variedad de productos y limitando el acceso a marcas internacionales asequibles, especialmente en mercados donde los consumidores dependen cada vez más de los canales digitales transfronterizos para adquirir accesorios de moda a bajo coste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de las Prendas de Vestir se Enfrenta a la Innovación en RelojesEn 2025, los accesorios de prendas de vestir representaron el 56,78% del mercado de accesorios de moda de Asia Pacífico. Artículos como cinturones, pañuelos y bisutería siguen siendo esenciales debido a los cambios en las tendencias de moda y la influencia de las redes sociales. Los minoristas impulsan las ventas mediante ofertas combinadas y colecciones de marca propia, mientras que los centros de abastecimiento en China y Vietnam permiten la reposición rápida de existencias. Las demandas de sostenibilidad están impulsando el uso de materiales ecológicos como el poliéster reciclado y los tintes de bajo impacto ambiental. Los productos personalizados, como los artículos con monograma, también están ganando popularidad, fomentando conexiones más sólidas con los clientes y reduciendo la sensibilidad al precio.
Los relojes son la categoría de más rápido crecimiento, con una CAGR del 6,88% proyectada hasta 2031. Los millennials adinerados prefieren los relojes mecánicos suizos como inversiones, mientras que los consumidores del segmento general prefieren los relojes inteligentes por funciones como el seguimiento de la salud y los pagos sin contacto. Las colaboraciones entre empresas tecnológicas y marcas de moda aceleran la integración de la tecnología ponible. Los fabricantes locales en Shenzhen y Seúl reducen costes y permiten la personalización regional. Las marcas incrementan la fidelidad ofreciendo productos complementarios como correas intercambiables y bases de carga, aumentando el valor para los consumidores de Asia Pacífico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
Las Mujeres Lideran Mientras el Segmento Infantil AceleraEn 2025, las mujeres contribuyeron con el 53,92% de los ingresos, lo que refleja sus compras frecuentes y sus diversas preferencias por accesorios como bolsos de mano, joyería y adornos para el cabello. Los minoristas están captando a las compradoras a través de colecciones exclusivas, colaboraciones con influencers y opciones de compra ahora y paga después. Las herramientas avanzadas de gestión de clientes permiten la segmentación basada en la etapa de vida, lo que posibilita promociones específicas como joyería nupcial para futuras novias. La preferencia de las mujeres por productos de abastecimiento ético está impulsando la demanda de oro trazable y diamantes de laboratorio, en línea con los valores de sostenibilidad y ética.
Se proyecta que el segmento infantil crezca a una CAGR del 7,12% de 2026 a 2031, convirtiéndolo en el segmento demográfico de más rápido crecimiento. Los hogares con dos ingresos están aumentando el gasto en accesorios para niños, a menudo inspirados en las tendencias de moda para adultos. Las preocupaciones de seguridad llevan a los fabricantes a utilizar tintes no tóxicos y diseños seguros para niños. Los acuerdos de licencia con franquicias de entretenimiento potencian el atractivo de marca, mientras que los educadores influyen en las características funcionales, como las correas ergonómicas de las mochilas. Las compras en línea están en aumento, ofreciendo a los padres comodidad y facilidad de devolución.
Por Categoría:
La Estabilidad del Mercado Masivo se Encuentra con la Aceleración del Segmento PremiumEn 2025, los productos de mercado masivo capturaron una participación de mercado dominante del 68,88%, en gran medida atribuida a su asequibilidad y amplia accesibilidad. Fabricados en grandes volúmenes con diseños estandarizados, estos productos permiten a los productores mantener costes más bajos. Los minoristas, aprovechando una logística eficiente como la gestión de inventarios justo a tiempo, garantizan la disponibilidad de los productos al tiempo que evitan el exceso de existencias. Además, el análisis predictivo permite a los minoristas prever la demanda, evitando la escasez de existencias en los principales puntos de venta con descuento. A pesar de la intensa competencia de precios, ciertas marcas se hacen un hueco introduciendo certificaciones de sostenibilidad y ofreciendo tallas inclusivas, ampliando así su atractivo para los clientes. Asimismo, las políticas flexibles de devolución tanto en tiendas en línea como físicas refuerzan la confianza y la fidelidad entre los compradores del mercado masivo.
Por otro lado, se espera que los productos premium se expandan a una CAGR del 7,54% hasta 2031, impulsados por el deseo de los consumidores de exclusividad y experiencias de compra distintivas. Al destacar la artesanía tradicional, las colecciones de edición limitada y los servicios a medida, estos productos justifican sus elevados precios, incluso en mercados donde el gasto suele ser moderado. Las marcas premium están optimizando sus cadenas de suministro para garantizar transparencia y calidad, asegurando que los materiales sean de primera calidad y de abastecimiento ético. Algunas incluso se están aventurando en el ámbito digital, utilizando tokens no fungibles (NFT) como sello moderno de autenticidad. Al abarcar tanto los segmentos de mercado masivo como premium, los grandes actores pueden diversificar sus carteras, garantizando la resiliencia frente a los cambios económicos en el ámbito de los accesorios de moda de Asia Pacífico. Este enfoque dual les permite adaptar la producción y las ofertas en consonancia con la evolución de los gustos de los consumidores y la dinámica del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Transformación Digital se AceleraLas tiendas físicas representaron el 63,95% de las ventas en 2025, lo que demuestra que muchos clientes todavía prefieren ver y tocar los accesorios antes de comprarlos. Para mejorar la experiencia de compra, los minoristas están renovando la distribución de sus tiendas con mejores exhibidores visuales, añadiendo códigos QR que proporcionan más detalles sobre los productos y ofreciendo servicios de compra en línea y recogida en tienda. Estos servicios permiten a los clientes realizar pedidos en línea y recoger sus compras en la tienda, lo que ayuda a reducir los costes de entrega. Los grandes almacenes siguen siendo una opción popular porque atraen a muchos compradores, pero el aumento de los costes de alquiler está empujando a los minoristas a probar nuevos enfoques. Muchos están experimentando con tiendas temporales emergentes y espacios de tienda dentro de tienda, lo que les ayuda a mantenerse visibles para los clientes sin comprometerse con arrendamientos a largo plazo.
Se espera que las ventas en línea crezcan a una sólida CAGR del 7,99%, impulsadas por la comodidad de los pagos móviles, los recursos visuales de alta calidad y la creciente influencia de las plataformas de comercio social. En países como China y el Sudeste Asiático, los eventos de compras en transmisión en vivo están ganando impulso, lo que permite a los consumidores ver demostraciones de productos y realizar compras de forma instantánea. Los minoristas también están invirtiendo en estrategias omnicanal fluidas, integrando los sistemas de inventario físico y en línea para ofrecer un cumplimiento más rápido, opciones de entrega flexibles y disponibilidad de productos en tiempo real. Estas innovaciones están redefiniendo el recorrido del cliente e impulsando el crecimiento continuo del mercado de accesorios de moda en línea de la región.
Análisis Geográfico
Mercado de Accesorios de Moda de China
En 2025, China ostenta una participación dominante del 39,12% en el mercado regional. Esta posición de liderazgo se sustenta en sus sofisticadas plataformas de comercio electrónico, que atienden con destreza tanto a los aficionados al lujo como a los compradores de accesorios con mayor sensibilidad al precio. Las marcas locales se adaptan con rapidez a las tendencias que emergen en las redes sociales, mientras que las grandes firmas de lujo internacionales impregnan su marketing con símbolos del zodiaco chino y temáticas de resonancia cultural. Las iniciativas para combatir los productos falsificados y establecer sistemas de verificación han reforzado la confianza del consumidor, lo que ha derivado en un mayor volumen de compras de artículos de lujo premium. Sin embargo, el mercado se enfrenta a una competencia feroz que eleva los costos de captación de nuevos clientes. En respuesta, las marcas están virando hacia canales privados como los grupos de WeChat, fomentando la interacción directa con el consumidor, la fidelización y experiencias de compra personalizadas.
Mercado de Accesorios de Moda de la ASEAN
Tailandia emerge como el mercado de mayor crecimiento de la región, con una tasa de crecimiento anual compuesto (CAGR) proyectada del 8,42%. Este impulso está respaldado por la recuperación del turismo internacional, que atrae a más visitantes hacia centros comerciales de lujo y boutiques. Los minoristas, a su vez, están diseñando colecciones exclusivas temáticas de viaje y abriendo tiendas temporales orientadas a los turistas. La región más amplia del Sudeste Asiático está experimentando un auge del comercio digital, con proyecciones del Banco Asiático de Desarrollo que indican que representará el 61% de las transacciones globales de comercio electrónico B2C para 2025. Mientras tanto, Vietnam refuerza su ventaja exportadora mediante la transparencia en la cadena de suministro impulsada por cadena de bloques, y Singapur consolida su posición como nodo logístico, ofreciendo entregas transfronterizas en el mismo día y sistemas de pago simplificados para sus compradores orientados al móvil.
Mercado de Accesorios de Moda de India e Indonesia
La expansión del mercado de India está impulsada por la urbanización, el aumento de los ingresos disponibles y una infraestructura minorista en crecimiento en ciudades más pequeñas. Con una clase media en ascenso que destina mayor gasto a accesorios de moda, tanto las marcas locales como las globales encuentran un terreno fértil para su expansión. En la vecina Indonesia, los respaldos de celebridades ejercen una influencia considerable, lo que subraya las estrategias de marketing compartidas y adaptadas de la región. La mejora de la logística, como las rutas de flete que conectan India y el Sudeste Asiático, está reduciendo los tiempos de entrega, lo que permite a los minoristas reponer rápidamente los accesorios de tendencia. Esta agilidad garantiza que las marcas atiendan a una base de consumidores en crecimiento, ávida de opciones de moda pero asequibles.
Panorama regulatorio
La regulación que afecta a los accesorios de moda en Asia-Pacífico está cada vez más determinada por las normas de comercio transfronterizo y los requisitos de cumplimiento de la cadena de suministro, que se están endureciendo. La implementación del RCEP para 2026 estandariza las normas de origen y los aranceles en los principales corredores regionales, lo que puede influir en las decisiones de abastecimiento y la distribución intraasiática de accesorios, desde componentes de calzado hasta joyería y bolsos. Al mismo tiempo, la actividad de aplicación en torno a la propiedad intelectual y las falsificaciones sigue siendo un factor operativo en múltiples mercados, lo que impulsa a las marcas hacia una autenticación de productos más sólida y una coordinación aduanera más estrecha.
En materia de sostenibilidad y abastecimiento responsable, las expectativas de diligencia debida sobre esclavitud moderna y trabajo forzoso en las cadenas de suministro globales están aumentando los requisitos de documentación y trazabilidad para exportadores y propietarios de marcas que atienden a consumidores internacionales. Esto se alinea con la gobernanza centrada en proveedores visible en la región, incluida Titan Company Limited, que reporta políticas centradas en proveedores y el uso de refinerías acreditadas por la LBMA para la mayoría de los insumos de joyería, lo que respalda la preparación para el cumplimiento en categorías de accesorios premium donde la procedencia y las afirmaciones de abastecimiento responsable son centrales para el posicionamiento de marca.
Análisis de la cadena de valor
La cadena de valor de accesorios de moda de Asia-Pacífico abarca materias primas (textiles, sustitutos del cuero, metales, piedras preciosas y componentes electrónicos para dispositivos portátiles), diseño y desarrollo de productos, fabricación y ensamblaje, marca y merchandising, y distribución multicanal. El desarrollo de productos y la innovación en materiales se están localizando cada vez más para lograr velocidad y adecuación al mercado, respaldados por el establecimiento de Nike de un centro de I+D y un hub tecnológico en Shenzhen para acelerar el desarrollo y el trabajo de materiales para el mercado de China. En joyería premium, la garantía de suministro y la capacidad de artesanía dependen de inversiones ascendentes y una gobernanza de proveedores más estricta, mientras que las categorías masivas dependen más de la fabricación a escala, la reposición rápida y la disciplina de costos.
En el extremo final, la región es una combinación de comercio minorista propiedad de la marca, tiendas departamentales, minoristas especializados y comercio en línea y social de rápido crecimiento. Los grupos de lujo a menudo priorizan el control directo del comercio minorista para gestionar el inventario, los precios y la atención al cliente, mientras que los grandes actores regionales también construyen y optimizan redes de tiendas junto con lo digital. Titan Company Limited reveló una presencia minorista internacional a marzo de 2026 (incluidas 149 tiendas en el CCG, 12 en América del Norte y una en Singapur) y una optimización activa de la red durante el cuarto trimestre del año fiscal 2026 (renovaciones y cierres de tiendas), lo que ilustra cómo los principales vendedores de accesorios gestionan la productividad de la distribución y la experiencia de marca en distintos formatos y geografías.
Panorama Competitivo
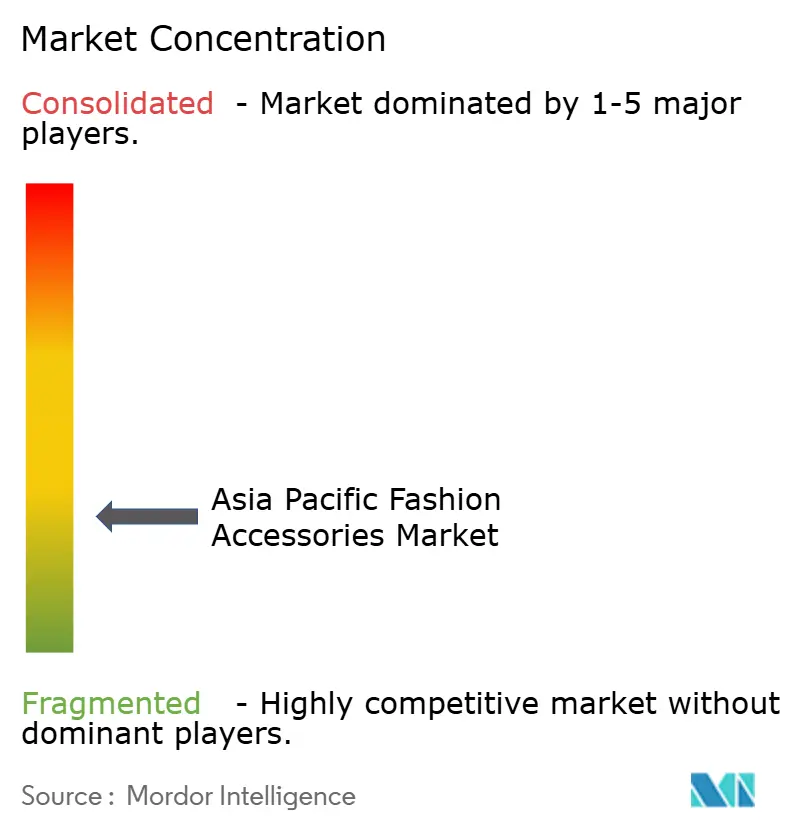
La competencia en el mercado de accesorios de moda de Asia Pacífico está fragmentada. Las marcas globales como LVMH, Hermès y Kering, junto con empresas como Nike, Adidas y PUMA, compiten contra actores regionales y de nicho. Cada marca adapta sus productos para ajustarse a las preferencias culturales locales. Por ejemplo, en 2024, el centro de investigación y desarrollo de Nike en Shenzhen se centró en diseñar productos específicamente para el mercado chino, mostrando una estrategia conocida como innovación "en el mercado, para el mercado". Este enfoque permite a las marcas globales mantenerse relevantes atendiendo las necesidades únicas de los consumidores locales. Al mismo tiempo, las marcas regionales están aprovechando su profundo conocimiento de los gustos locales para reforzar su presencia en el mercado y competir eficazmente con los actores globales.
Las oportunidades en accesorios sostenibles y dispositivos ponibles inteligentes están creciendo, con start-ups que utilizan plataformas de redes sociales para el marketing en lugar de la publicidad tradicional. Por ejemplo, en 2024, varias start-ups en el Sudeste Asiático introdujeron bolsas y joyería ecológicas elaboradas con materiales reciclados. Estos productos ganaron una atención significativa a través de campañas en Instagram y TikTok, lo que les permitió llegar a una gran audiencia sin requerir grandes presupuestos de marketing. Las marcas de lujo también están adoptando la tecnología blockchain para proporcionar certificados de autenticidad, lo que ayuda a prevenir los productos falsificados y a generar confianza en el consumidor. Un ejemplo notable es la adquisición de Chrome Hearts por parte de LVMH en 2024, lo que permitió a la empresa ampliar su cartera con marcas de nicho que tienen un fuerte seguimiento en línea. Esto pone de relieve la creciente importancia del engagement digital y la sostenibilidad en el mercado de accesorios de moda.
Las marcas globales colaboran cada vez más con artesanos locales para crear productos culturalmente auténticos que cumplan con los estándares medioambientales. Marcas de renombre como Hermès, Louis Vuitton y Gucci se abastecen de artesanos indios, dotando a sus colecciones de un toque de elegancia artesanal. Este movimiento no solo salvaguarda la artesanía tradicional, sino que también conecta con los consumidores con conciencia ecológica. Además, los fabricantes por contrato están ampliando sus operaciones desde China hacia países como Camboya e India, mitigando los riesgos asociados a los aranceles y las restricciones comerciales. Este cambio estratégico refuerza la estabilidad de las cadenas de suministro y reduce la dependencia de cualquier región única. En el mercado de accesorios de moda de Asia Pacífico, las empresas están aprovechando tecnologías avanzadas como el análisis predictivo y la visualización inmersiva de productos. Estas innovaciones mejoran la eficiencia, perfeccionan la previsión de la demanda y garantizan la alineación de los productos con las preferencias de los consumidores, otorgando a las empresas una ventaja competitiva.
Líderes de la Industria de Accesorios de Moda de Asia Pacífico
Titan Company Limited
LVMH Moët Hennessy Louis Vuitton SE
Kering SA
Prada SpA
Hermès International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accesorios de Moda de Asia-Pacífico
- Nike Inc.
- Adidas AG
- Fast Retailing Co., Ltd
- Puma SE
- Bosideng International Holdings Limited
- Fossil Group Inc.
- Seiko Watch Corporation
- Skechers USA Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Kering SA
- Anta International Group Holdings Limited
- Bagzone Lifestyles Pvt. Ltd.
- Tapestry Inc.
- EssilorLuxottica SA
- Swatch Group
- Titan Company Limited
- Prada SpA
- Xiaomi Corp.
- Aditya Birla Fashion & Retail Ltd.
- Hermès International
- Capri Holdings Ltd.
Lea el análisis de las empresas de mercado de accesorios de moda de asia-pacífico

Oportunidades de mercado y perspectivas futuras
Las medidas de facilitación del comercio y de política de manufactura crean oportunidades identificables para que exportadores y marcas optimicen el abastecimiento y las rutas al mercado en Asia-Pacífico. La implementación del RCEP para 2026, con la liberalización arancelaria en la mayoría de los bienes comercializados y normas de origen comunes, respalda las cadenas de suministro de accesorios que combinan producción en el Sudeste Asiático con ventas en Japón, Corea del Sur, Australia y Nueva Zelanda. También fomenta la consolidación regional del abastecimiento para categorías como bolsos, accesorios de vestir y accesorios relacionados con el calzado. En India, las medidas del Presupuesto de la Unión 2026, vigentes desde el 2 de febrero de 2026, incluidas las exenciones de derechos aduaneros para insumos utilizados en la fabricación de empeines de calzado y la extensión de los plazos de obligación de exportación, refuerzan el entorno operativo para los ecosistemas de fabricación adyacentes a los accesorios y la localización de proveedores.
Las oportunidades también se concentran en la premiumización, la autenticación y la circularidad, donde se superponen las presiones regulatorias y del consumidor. Las acciones de las marcas en 2026 apuntan a la inversión en un control más estricto de la cadena de suministro y en la habilitación del comercio minorista impulsada por la tecnología, por ejemplo, Kering reorganizándose para fortalecer la gestión centralizada de la industria y la cadena de suministro, y los actores del lujo profundizando las asociaciones de comercio minorista digital para ecosistemas vinculados a China. En paralelo, la aplicación de medidas antifalsificación y los requisitos de trazabilidad aumentan la demanda de identificación a nivel de artículo, como RFID y certificados digitales, lo que respalda modelos de reventa autenticada y una mayor confianza en las categorías premium. Las compras vinculadas al turismo siguen siendo una palanca de demanda concreta en centros clave, respaldadas por los 36,9 millones de turistas extranjeros reportados por Japón en 2024, lo que sustenta el comercio minorista de viajes, las cápsulas exclusivas y las necesidades de reposición rápida para accesorios vendidos a través de aeropuertos, tiendas insignia y centros comerciales de lujo.
Recent Industry Developments in Mercado de Accesorios de Moda de Asia-Pacífico
- Julio de 2026: Titan Company Limited expande la marca premium de bolsos IRTH con nuevas ubicaciones minoristas, incluida la incorporación de una presencia en Indore Phoenix Citadel Mall. La expansión formaliza la categoría de bolsos dentro de los mercados centrados en Asia-Pacífico y amplía el acceso a tiendas directas. Respalda el crecimiento de la categoría de bolsos y fortalece la red de tiendas directas del minorista frente a los actores no organizados.
- Abril de 2026: Titan Company Limited reporta resultados del cuarto trimestre del año fiscal 2026 que muestran un crecimiento del 47% en la categoría de bolsos para mujer y la adición de 6 tiendas para la marca IRTH. El desempeño señala impulso en el segmento premium de bolsos y refleja avances en la expansión de la marca. Los resultados refuerzan la estrategia de bolsos premium y la trayectoria de expansión minorista.
- Marzo de 2026: Kering SA completa la adquisición inicial de una participación del 20% en Raselli Franco Group por 115 millones de euros para fortalecer el control sobre la cadena de valor de la joyería. La adquisición mejora la integración de la cadena de suministro de joyería dentro del segmento de lujo de Asia-Pacífico y respalda el posicionamiento de la marca en mercados de alto valor. También amplía el acceso de Kering a capacidades regionales de joyería de lujo y a capacidad de producción downstream.


Mercado de Accesorios de Moda de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de accesorios de moda de Asia-Pacífico se mide como el valor total de los accesorios comprados en la región a través de canales fuera de línea y en línea, cubriendo el gasto masivo y premium y en los principales grupos de consumidores.
Exclusiones del alcance: Esta medición excluye los valores del comercio de materias primas y los servicios de fabricación intermedios que no reflejan directamente el valor del accesorio terminado vendido a los compradores finales.
Descripción general de la segmentación
- Por Tipo de Producto
- Calzado
- Prendas de Vestir
- Billeteras
- Bolsos de Mano
- Relojes
- Gafas de Sol
- Joyería
- Por Usuario Final
- Hombres
- Mujeres
- Niños/as
- Por Categoría
- Masivo
- Premium
- Por Canal de Distribución
- Tiendas Físicas
- Tiendas en Línea
- Por Geografía
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y recopilar los insumos base que pueden verificarse sin muros de pago. Normalmente nos basamos en estadísticas oficiales y conjuntos de datos públicos como UN Comtrade para flujos comerciales, el Banco Mundial para indicadores de ingresos y macroeconómicos, la Organización Internacional del Trabajo para indicadores de la fuerza laboral, y las oficinas de estadística de los países para el gasto de los hogares y las series minoristas. Para el contexto regional, también consultamos publicaciones de bancos centrales, resúmenes aduaneros y tablas del índice de precios al consumidor que ayudan a normalizar los valores año tras año.
Para traducir estas señales en un modelo de mercado utilizable, se incorporó información secundaria proveniente de presentaciones públicas de empresas, presentaciones a inversores, informes anuales auditados y cobertura de prensa confiable que analiza el impulso de la categoría y los cambios de canal. Cuando la información pública era escasa, se utilizaron suscripciones pagas selectas para datos financieros de empresas e inteligencia de noticias, junto con bases de datos de importación y exportación a nivel de envío, para verificar la direccionalidad. Las fuentes documentales mencionadas son solo ilustrativas, y se consultaron muchas otras referencias públicas y pagas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué proporción del gasto en accesorios se está capturando en cada país, y cómo se están desarrollando los cambios en la combinación de precios entre las líneas masivas y premium. Hablamos con una variedad de encuestados del lado de las marcas y del comercio minorista, junto con distribuidores y especialistas de categoría, en los principales centros de demanda de Asia-Pacífico, para que los supuestos del modelo pudieran ajustarse a lo que se observa en la fijación de precios del mercado y el comportamiento de los canales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos ejecutivos: 13% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 14% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo, donde los grupos de demanda de accesorios a nivel de país se reconstruyen utilizando indicadores de gasto del consumidor, la dirección de las ventas minoristas y verificaciones de disponibilidad vinculadas al comercio, y luego se consolidan en el total de Asia-Pacífico. Para mantener la estimación realista, la corroboramos con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos por categoría muestreadas a partir de resultados divulgados por empresas, verificaciones de canal sobre la combinación en línea versus fuera de línea, y mapeo de bandas de precios utilizando precios de venta promedio típicos multiplicados por volúmenes implícitos.
Los insumos clave que dieron forma al modelo incluyeron patrones de urbanización y crecimiento de ingresos, cambios en la penetración del comercio electrónico y las compras impulsadas por dispositivos móviles, señales de premiumización a partir de cambios en la combinación, la estacionalidad en torno a los periodos de regalos y festividades, y los efectos de la inflación capturados mediante ajustes del IPC. Cuando un país tenía visibilidad limitada para uno de estos insumos, la brecha se manejó mediante la sustitución con países comparables y luego se volvió a verificar con la retroalimentación de las entrevistas antes de aceptarla.
La previsión se realizó utilizando análisis de escenarios respaldado por regresión multivariante, donde los principales impulsores se alinearon con las tendencias de ingresos esperadas, el crecimiento de los canales digitales y la normalización de la combinación de precios. Los supuestos se mantuvieron lo suficientemente simples como para repetirse cada año, y cualquier tendencia atípica solo se mantuvo cuando estaba respaldada por más de una señal independiente.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, y luego se someten a pruebas de estrés mediante verificaciones de varianza a nivel de país, de modo que los saltos repentinos puedan explicarse por un motor visible. Si un valor parece inconsistente con los flujos comerciales, el impulso minorista o los comentarios reportados sobre la categoría, se revisan los insumos y es posible que se vuelva a contactar a los encuestados para confirmar el motivo probable.
Antes de la aprobación final, el modelo y la lógica escrita pasan por una revisión de analistas de varios pasos para que los supuestos sean coherentes entre países y periodos de tiempo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan significativamente la demanda, los precios o la combinación de canales. Antes de la entrega, realizamos una nueva revisión para garantizar que la información pública más reciente se refleje en las cifras finales.
Comparación de la estimación de Mordor Intelligence del mercado de accesorios de moda de Asia-Pacífico con otras estimaciones publicadas
Los tamaños de mercado publicados pueden parecer muy diferentes incluso cuando abordan la misma categoría, porque el límite de lo que se considera un accesorio no siempre es consistente. Las diferencias también provienen de cómo se tratan el año y la moneda, además de la forma en que se ponderan el impulso del canal en línea y los cambios en la combinación premium.
Los patrones de importación y exportación, junto con las señales de tendencia minorista de los países y las verificaciones de entrevistas sobre la combinación de precios, son los anclajes de evidencia que mantienen a Mordor Intelligence vinculado a un grupo definido de demanda de Asia-Pacífico en lugar de un recuento más amplio liderado por la vestimenta.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,01 billones de USD (2025) | |
| Publicación Comercial A | 0,67 billones de USD (2024) | Esta cifra se basa en una definición más estrecha, cercana a los accesorios personales, y a menudo excluye grandes categorías adyacentes que elevan el gasto total, y también refleja un año base y un momento de moneda diferentes. |
| Consultora Regional B | 0,18 billones de USD (2025) | La estimación generalmente se centra en un conjunto limitado de productos como bolsos y artículos similares, lo que subestima la canasta completa de accesorios, y la trayectoria de crecimiento tiende a asumir un cambio premium más rápido sin el mismo nivel de verificaciones cruzadas a nivel de país. |
La dispersión en los valores se explica principalmente por el alcance de producto incluido y por cómo se combinan los totales de los países entre canales. Al mantener los insumos rastreables a señales de demanda observables y ajustar los supuestos solo después de que las entrevistas confirmen la dirección, la cifra final se mantiene equilibrada y repetible para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de accesorios de moda de Asia Pacífico?
El mercado está valorado en 1,08 billones de USD en 2026 y se prevé que alcance los 1,47 billones de USD en 2031.
¿Qué categoría de producto crece más rápido?
Se proyecta que los relojes, incluidos los relojes inteligentes y los relojes de lujo, crezcan a una CAGR del 6,88% hasta 2031.
¿Qué importancia tiene China dentro del mercado regional?
China contribuyó con el 39,12% de los ingresos de 2025, lo que la convierte en el mayor mercado nacional individual.
¿Qué participación tienen los canales en línea?
Las tiendas físicas siguen dominando con una participación del 63,95% en 2025, pero los canales en línea avanzan a una CAGR del 7,99%.
Última actualización de la página el:



