
Größe und Marktanteil des UAE-Obst- und Gemüsemarkts
Analyse des UAE-Obst- und Gemüsemarkts von Mordor Intelligence
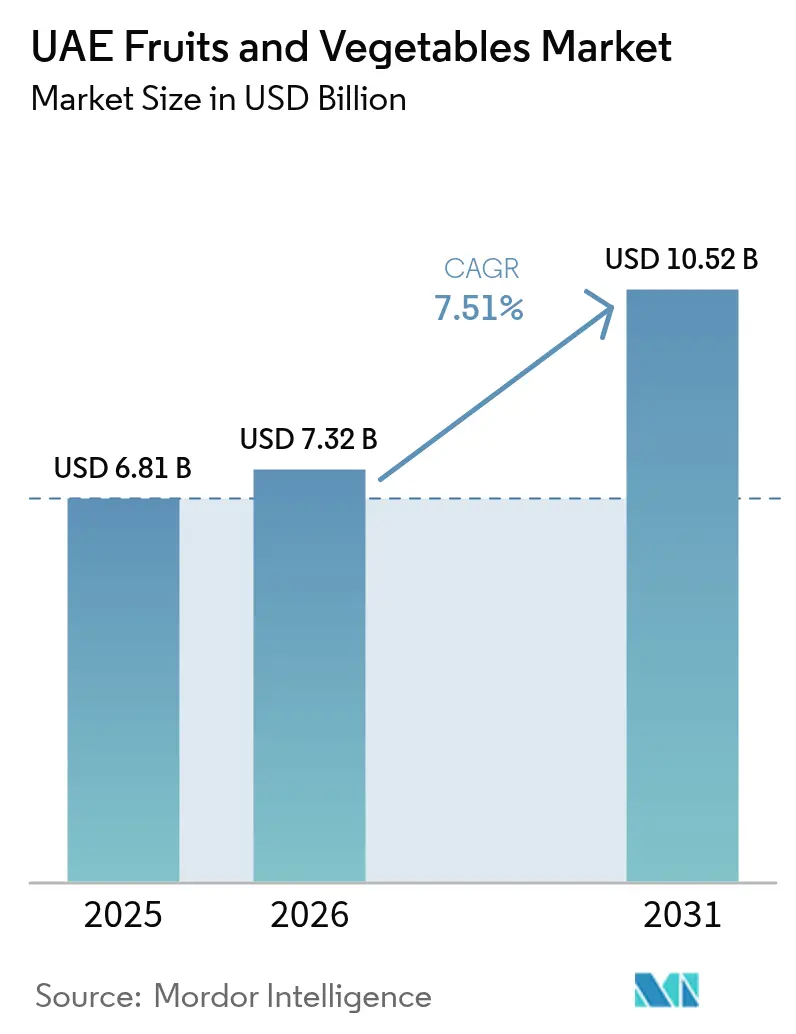
Die Größe des UAE-Obst- und Gemüsemarkts soll von 6,81 Milliarden USD im Jahr 2025 auf 7,32 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 10,52 Milliarden USD bei einer CAGR von 7,51 % über den Zeitraum 2026–2031 erreichen. Die rasche Ausweitung der kontrollierten Umgebungslandwirtschaft, die politisch gestützte Nachfrage nach lokal angebautem Obst und Gemüse sowie Kapitalzuflüsse in klimaschonende Bewässerungssysteme treiben den UAE-Obst- und Gemüsemarkt an[1]Quelle: Regierung der VAE, "We the UAE 2031 vision," u.ae. Unternehmensinvestitionen in Vertikalfarmen und Gewächshauskomplexe senken den Wasserverbrauch pro Einheit, während bundesstaatliche Beschaffungsmandate eine Abnahmegarantie für die inländische Produktion sicherstellen. Meerwasserentsalzungsgestützte Bewässerung, Integration erneuerbarer Energien und intelligente Sensornetzwerke helfen Produzenten dabei, die Wasserknappheit zu bewältigen – die hartnäckigste Einschränkung des Sektors. Gleichzeitig weitet die steigende Tourismus- und Gaststättennachfrage die Premiumkanäle für frisches Obst und Gemüse aus und stärkt die Gewinnmargen entlang der Wertschöpfungskette. Der Wettbewerbsdruck nimmt zu, da traditionelle Anbauer Technologiepartnerschaften eingehen, um ihren Marktanteil gegenüber datengetriebenen Neueinsteigern zu verteidigen.
Wichtigste Erkenntnisse des Berichts
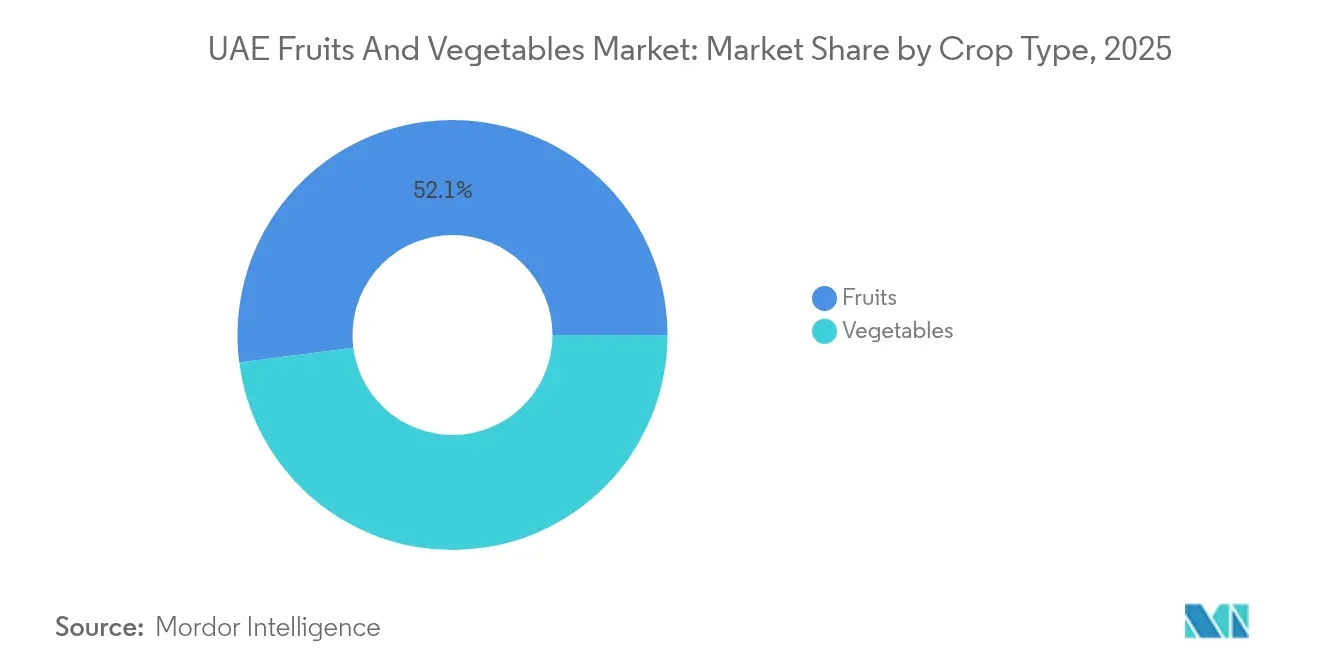
- Nach Kulturpflanzenart führte Obst im Jahr 2025 mit einem Marktanteil von 52,05 % am UAE-Obst- und Gemüsemarkt, während Gemüse bis 2031 voraussichtlich mit einer CAGR von 7,74 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des UAE-Obst- und Gemüsemarkts
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbreitung klimakontrollierter Gewächshäuser | +1.8% | Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Staatliche Ernährungssicherheitsmandate | +1.5% | Bundesweite Einführung, schwerpunktmäßig in Abu Dhabi, Dubai und Sharjah | Kurzfristig (≤ 2 Jahre) |
| Ausbau der entsalzungsgestützten Bewässerung | +1.2% | Küstenemiraten, hauptsächlich Abu Dhabi und Dubai | Langfristig (≥ 4 Jahre) |
| Aufstieg nachhaltiger Hydroponik | +0.9% | Städtische Zentren und Industriezonen | Mittelfristig (2–4 Jahre) |
| Investitionen in die Nacherntekühlkette | +0.8% | Nationale Vertriebskorridore, Logistikzentrum Dubai | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage aus Gastronomie und Tourismus | +0.6% | Tourismuszentren Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbreitung klimakontrollierter Gewächshäuser
Kapitalintensive Gewächshausprojekte verändern Erträge und Kostenstrukturen im gesamten UAE-Obst- und Gemüsemarkt. Emirates Flight Catering erwarb im Februar 2024 Bustanica und übernahm damit eine Vertikalfarm, die jährlich mehr als 1 Million kg Blattgemüse produziert und dabei 95 % weniger Wasser als die Feldproduktion benötigt. ReFarms GigaFarm, die nach einer Investition von 326,7 Millionen USD bis 2026 auf 3.000 Metrische Tonnen ausgelegt ist, veranschaulicht das Ausmaß und das Investorenvertrauen, das Einrichtungen der nächsten Generation trägt. Verbesserte Leuchtdioden (LED)-Effizienz und Automatisierung senken die Arbeitskosten um rund 50 % und positionieren Gewächshäuser als Rückgrat der ganzjährigen Versorgung. Silals 34 Hektar große Innovation Oasis bietet Phänotypisierungslabore und Internet-der-Dinge (IoT)-Sensoren, die die Kulturleistung bei extremer Hitze optimieren.
Staatliche Ernährungssicherheitsmandate
Bundesstaatliche Vorschriften in den VAE schaffen eine starke Inlandsnachfrage nach lokal angebautem Obst und Gemüse. Die Initiative Nationale Farmen verpflichtet Einzelhandel, Gastronomie und Gemeinschaftsverpflegung dazu, bis 2025 70 % des frischen Obst- und Gemüsebedarfs aus inländischer Produktion zu beziehen, mit einer Steigerung auf 100 % bis 2030. Diese Politik schafft durch mehrjährige Kaufverträge einen stabilen Markt für Obst- und Gemüsefarmen, reduziert Marktvolatilität und unterstützt die Ausweitung der Tomaten-, Gurken- und Paprikaproduktion. Das im Oktober 2024 gestartete Programm „Plant the Emirates” unterstützt das Produktionswachstum durch direkte Zuschüsse und subventionierte Darlehen für Gewächshaustechnologien, Hydroponik und wüstenadaptive Anbausysteme. Diese finanziellen Anreize konzentrieren sich auf ertragstarke Obst- und Gemüsesegmente mit dem Ziel, den Output innerhalb von fünf Jahren um 20 % zu steigern.
Ausbau der entsalzungsgestützten Bewässerung
Der landwirtschaftliche Wandel in den VAE wird durch den zunehmenden Einsatz alternativer Wasserquellen vorangetrieben. Derzeit stammen 53 % des Süßwassers aus Meerwasserentsalzung und aufbereitetem Abwasser; das Netzwerk von über 70 Entsalzungsanlagen des Landes unterstützt die großflächige Bewässerung von Kulturpflanzen. Diese Infrastruktur ermöglicht den Anbau wasserintensiver Kulturen wie Gurken, Blattkürbisse, Paprika und Beeren und schont gleichzeitig natürliche Grundwasserleiter. Die Wasserversorgungsstrategie 2036 zielt auf eine Produktivität von 110 USD pro Kubikmeter Wasser ab und ermutigt Betriebe, ihren Entsalzungswasserverbrauch zu optimieren. Obst- und Gemüseproduzenten setzen Präzisionsbewässerung, geschlossene Hydroponik-Kreisläufe und entsalzungsgebundene Fertigation ein, um die Wasser- und Nährstoffeffizienz zu steigern. Technologieunternehmen spielen in dieser Entwicklung eine entscheidende Rolle; Organisationen wie Desolenator implementieren solarthermische Entsalzungseinheiten, die Stromkosten senken und rentablen netzunabhängigen Farmbetrieb ermöglichen. Das Pilotprojekt Silal-Desolenator in Abu Dhabi demonstriert das Potenzial einer wassereffizienten Tomaten- und Gurkenproduktion in Wüstenbedingungen und bietet einen Rahmen für mittelgroße landwirtschaftliche Betriebe.
Investitionen in die Nacherntekühlkette
Der UAE-Obst- und Gemüsesektor stand aufgrund hoher Temperaturen vor Herausforderungen durch Produktverderb, was den Marktzugang einschränkte. Der Ausbau integrierter Kühllagereinrichtungen entlang der Logistikkorridore Dubais begegnet diesem Problem durch temperaturgeregelte Lagerhäuser, Vakuumkühlanlagen und Blockchain-basierte Rückverfolgungssysteme. Diese Verbesserungen reduzieren Nachernteverluste und verlängern die Haltbarkeit von Produkten wie Tomaten, Erdbeeren, Gurken und Zitrusfrüchten. Regierungsinitiativen unterstützen diesen Wandel durch Subventionierung von Kühlketteninvestitionen, wodurch moderne Lagersysteme für Genossenschaften und Kleinbauern zugänglich werden. Diese Infrastruktur ermöglicht es Betrieben, über lokale Märkte hinaus zu expandieren und gleichzeitig die Produktfrische zu erhalten. Lebensmittelketten und Verbrauchermärkte haben ihr Sortiment an in den VAE angebautem Obst und Gemüse ausgeweitet, unterstützt durch verbesserte Qualität, Konsistenz und Rückverfolgbarkeit.
Auswirkungsanalyse der Wachstumshemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserknappheit und hohe Bewässerungskosten | –1.4% | National, am stärksten in Binnenemiraten | Langfristig (≥ 4 Jahre) |
| Begrenzte Anbaufläche | –1.1% | Landesweit, insbesondere in Nicht-Küstenregionen | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Importen | –0.8% | National, betrifft alle Beschaffungen von Vorleistungen | Kurzfristig (≤ 2 Jahre) |
| Engpässe im Arbeitskräfteangebot | –0.5% | Arbeitsintensive Betriebe im gesamten Land | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und hohe Bewässerungskosten
Wasserknappheit und steigende Bewässerungskosten sind die bedeutendsten Einschränkungen für die landwirtschaftliche Expansion in den VAE; die Erschöpfung des Grundwassers und die Abhängigkeit von energieintensiver Meerwasserentsalzung treiben die Kosten für viele Produzenten über ein nachhaltiges Niveau hinaus[2]Quelle: Regierung der VAE, "The UAE Net Zero 2050 Strategy," u.ae. Der Grundwasserspiegel sinkt um etwa 1 Meter pro Jahr, was Betriebe auf kostspieliges entsalztes Wasser angewiesen macht. Stromtarife für die Landwirtschaft erhöhen den Druck zusätzlich, da steigende Preise die Last für energieintensive Bewässerung vergrößern. Die UAE-Wasserversorgungsstrategie 2036 zielt darauf ab, den Wasserbedarf um 21 % zu senken und gleichzeitig die Produktivität auf 110 USD pro Kubikmeter zu steigern, was den Umfang der für eine nachhaltige Landwirtschaft erforderlichen Effizienz verdeutlicht. Vertikalfarmen sind mit noch höheren Kosten konfrontiert, da der Energieverbrauch aufgrund von LED-Beleuchtung und Klimakontrolle 4- bis 10-mal höher ist als bei Gewächshäusern.
Begrenzte Anbaufläche
Die begrenzte Anbaufläche der VAE schränkt die landwirtschaftliche Expansion ein, da Wüstengeografie und Urbanisierungsdruck den Anbau in kostspielige Anlagen mit kontrollierter Umgebung verdrängen. Von den 83.600 km² Gesamtfläche ist der größte Teil für konventionelle Landwirtschaft ungeeignet, was zu Konkurrenz um erstklassige Küsten- und Oasenländereien führt. Die Nationale Strategie zur Bekämpfung der Desertifikation 2030 zielt auf die Wiederherstellung von 80 % der degradierten Flächen ab, erfordert jedoch erhebliche Investitionen in Boden- und Wasserinfrastruktur. Urbane Landwirtschaft ist zwar fortschrittlich, verursacht jedoch hohe Einrichtungskosten, während die Konzentration geeigneter Flächen in wenigen Emiraten logistische und Diversifizierungsherausforderungen mit sich bringt[3]Quelle: Regierung der VAE, "The National Strategy to Combat Desertification," u.ae.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kulturpflanzenart: Obst führt den Marktanteil an, trotz Wachstumsbeschleunigung bei Gemüse
Obst beanspruchte im Jahr 2025 einen Marktanteil von 52,05 % am UAE-Obst- und Gemüsemarkt, begünstigt durch den fest etablierten Dattelpalmenanbau und robuste Zitruskanäle. Das Segment profitiert von einem Exportökosystem, das 324 Millionen USD an Dattellieferungen generierte, was 14,5 % des globalen Handels entspricht und seine Dominanz festigt. Währenddessen verzeichnete Gemüse bis 2031 eine stärkere CAGR-Prognose von 7,74 %, was den massiven Kapitaleinsatz in Vertikalfarmen widerspiegelt, die Blattgemüse für Einzel- und Gemeinschaftsverpflegungskunden bereitstellen. Der Gemüseteilmarkt gewann an Sichtbarkeit, nachdem Emirates Flight Catering die Anlage von Bustanica integriert hatte und damit die Skalenökonomie in einer Wüstenumgebung unter Beweis stellte.
Die Verbraucherpräferenzen verschieben sich hin zu frischen, lokal bezogenen Produkten; eine Studie aus dem Jahr 2025 in den VAE ergab, dass 67 % der Einwohner planen, ihren Konsum von Frischprodukten zu steigern, während 60 % bereit sind, Premiumpreise für in den Emiraten angebautes Obst und Gemüse zu zahlen. Dieser Trend verstärkt Investitionen in Gewächshauspaprika, Gurken und Tomaten sowie in margenstarke Kräuter. ReFarms 326,7 Millionen USD teure GigaFarm, die 2026 in Betrieb gehen soll, wird die Gemüseproduktion weiter ausbauen und die ganzjährige Versorgungssicherheit verbessern. Obst versorgt weiterhin regionale Märkte über gut etablierte Verarbeitungs- und Kühllagerinfrastruktur, doch Gemüse holt durch Volumenzuwächse und Differenzierungsstrategien, die auf Gesundheits- und Nachhaltigkeitsnarrative ausgerichtet sind, auf.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtserwerb verfügbar


Geografische Analyse
Abu Dhabi führt die Produktion durch den Agrar- und Ernährungswachstums- sowie Wasserfülle-Cluster (AGWA) an, der bis 2045 einen Beitrag von 24,5 Milliarden USD zum Bruttoinlandsprodukt (BIP) leisten und 62.000 Arbeitsplätze schaffen soll. Die nördlichen Emirate verbinden traditionellen oasenbasierten Anbau mit modernem Gewächshausanbau, unterstützt durch Silals Innovation Oasis in Al Foah, die auf 34 Hektar Forschungs- und Entwicklungsanlagen betrieben wird. Die Initiative Nationale Farmen stärkt den Markt, indem sie bis 2025 eine lokale Beschaffungsquote von 70 % und bis 2030 von 100 % vorschreibt, was eine stabile Nachfragebasis schafft und Investitionen in die kontrollierte Umgebungslandwirtschaft fördert.
Dubai fungiert als primäres Logistik- und Wiederausfuhrzentrum des Landes und verbindet inländische Produzenten mit internationalen Märkten. Die Einrichtung des weltweit größten Frischwarenknotenpunkts im Juli 2024 hat seine Stellung gestärkt; er verwaltet 9,18 Milliarden USD an Nahrungsmittelexporten und 9,26 Milliarden USD an Importen im Jahr 2023. Die Infrastruktur des Emirats, einschließlich Kühlkettenanlagen, Blockchain-basierter Rückverfolgungssysteme und spezieller Frischwarenkorridore am Hafen Jebel Ali und am Dubai International Airport, unterstützt sowohl die inländische Verteilung als auch Wiederausfuhren in Golfstaaten, Afrika und Südasien.
Wasserverfügbarkeit und Energieeffizienz bestimmen die geografischen Verteilungsmuster in den gesamten VAE. Küstenemiraten nutzen 70 Entsalzungsanlagen, die 53 % des Süßwassers liefern, während Binnenregionen auf Anlagen mit kontrollierter Umgebung wie Hydroponik und Vertikalfarmen setzen. Die UAE-Wasserversorgungsstrategie 2036 zielt auf eine Bedarfsreduzierung um 21 % und eine Produktivität von 110 USD pro Kubikmeter Wasser ab und fördert fortschrittliche Bewässerungs- und Fertigationssysteme. Das Bundesdekretsgesetz Nr. 11 von 2024, das ab dem 30. Mai 2025 in Kraft tritt, führt eine verbindliche Treibhausgasberichterstattung in allen Emiraten ein und ermutigt Betriebe, energieeffiziente Gewächshäuser und durch erneuerbare Energien betriebene Kühllager einzuführen. Diese Vorschriften unterstützen nachhaltiges Agrarwachstum unter Wahrung der Umweltverpflichtungen der VAE.
Regulatorisches Umfeld
Das regulatorische Umfeld für Obst und Gemüse in den VAE kombiniert föderale Aufsicht mit einer Umsetzung auf Emiratsebene. Das Ministerium für Klimawandel und Umwelt (MOCCAE) verwaltet zentrale Kontrollen für Sendungen landwirtschaftlicher Erzeugnisse, während Emiratsbehörden wie die Abu Dhabi Agriculture and Food Safety Authority (ADAFSA) Inspektions- und Lebensmittelkontrollmaßnahmen entlang der Kette umsetzen, einschließlich der im Juni 2024 in Abu Dhabi erlassenen Probenahmevorschriften für Kontrolle und Inspektion.
Programme zur Ernährungssicherheit und Nachhaltigkeitsvorgaben prägen zunehmend die Betriebsanforderungen für Anbauer, Importeure und Einzelhändler. Die Initiative National Farms legt Anforderungen an die lokale Beschaffung fest (70 % bis 2025 und 100 % bis 2030), während das Programm Plant the Emirates (gestartet im Oktober 2024) Zuschüsse und subventionierte Finanzierungen für Gewächshaustechnologien, Hydroponik und wüstenangepasste Systeme bereitstellt und damit einen politisch gestützten Wandel hin zu einer Produktion in kontrollierten Umgebungen und einer rückverfolgbaren lokalen Versorgung fördert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Obst und Gemüse in den VAE gründet sich auf die Beschaffung von Betriebsmitteln (Saatgut, Substrate, Nährstoffe, Ausrüstung für den geschützten Anbau), die Produktion (Freiland, Gewächshaus, Hydroponik und vertikale Farmen) sowie die Nachernte-Handhabung (Sortierung, Verpackung und temperaturgeführte Lagerung). Große Akteure und Plattformen für kontrollierte Umgebungen wie Silal, Elite Agro Holding und Pure Harvest Smart Farms bauen die ganzjährige Produktion aus, während das National Programme Plant the Emirates (gestartet 2024) und mit MOCCAE verknüpfte Dienstleistungen Farmschulungen, Technologieeinführung und Produktivitätssteigerungen auf dem Betrieb unterstützen.
Import- und Re-Export-Logistik bleibt zentral für Verfügbarkeit und Preisbildung, mit Abfertigungs- und Inspektionsstellen an wichtigen Eingangspunkten wie dem Hafen Jebel Ali, dem Zayed International Airport und dem Khalifa Port. Nachgelagert zeigt sich eine Konsolidierung um moderne Großhandels- und Vertriebsinfrastruktur durch die Modernisierung des Dubai-Marktes (zum Beispiel die Ankündigung des Dubai Food District im Zusammenhang mit dem Al Aweer Central Fruit and Vegetable Market), zusammen mit Einzelhandels- und Gastronomiekanälen, die auf eine verbesserte Kühlkette und Rückverfolgbarkeit setzen, um Schwund zu reduzieren und die Haltbarkeitsfenster für umsatzstarke Produkte wie Tomaten, Gurken, Blattgemüse, Beeren und Zitrusfrüchte zu erweitern.
Marktchancen und Zukunftsaussichten
Politisch gestützte lokale Beschaffung und der Ausbau der Agrartechnologie schaffen Spielraum für ganzjähriges Premium-Gemüse und ausgewählte Obstsorten, bei denen gleichbleibende Qualität und Rückverfolgbarkeit helfen, Regalplatz bei modernen Einzelhändlern und Gastronomiekunden zu sichern. Plant the Emirates (gestartet 2024) unterstützt Investitionen in Gewächshaus-, Hydroponik- und wüstenangepasste Systeme durch Zuschüsse und subventionierte Kredite. Unternehmensinitiativen in Al Ain und über Food Tech Valley veranschaulichen den Kapazitätsausbau und neue Betriebsmodelle, darunter ReFarm Global und IGS, die eine große geschlossene Anlage innerhalb von Food Tech Valley entwickeln, sowie Silal, das einen AgriTech-Hub mit der Shouguang Vegetable Industry Group betreibt.
Wasser- und Energieengpässe prägen ebenfalls die Chancen im Zusammenhang mit effizienzbezogenen Produktionssystemen und Betriebsmitteln. Das AgriPV-Projekt von Masdar und Elite Agro Holding auf der Al Foah Farm in Al Ain verdeutlicht die Integration erneuerbarer Energien für den geschützten Anbau. Im April 2026 starteten MOCCAE und ICBA eine nationale Initiative für klimaresiliente Nutzpflanzen mit 45 angewandten Feldversuchen, die Kommerzialisierungspfade für widerstandsfähigere Kulturpflanzenwahl und Anbauprotokolle unterstützt. Gleichzeitig stärken die auf Dubai ausgerichtete Modernisierung des Großhandels und die beschleunigte Abfertigung von verderblichen Waren die Argumente für höherwertige Frischwarenkategorien, die auf Kühlkettenleistung und verkürzte Verweilzeiten an den Grenzen angewiesen sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Mair Group unterzeichnete ein Memorandum of Understanding mit Syrien zur Einführung einer gemeinsamen landwirtschaftlichen Initiative, die die Einrichtung von vier Verarbeitungszentren zur Vorbereitung von Obst und Gemüse für den Export in die VAE umfasst. Die Vereinbarung unterstützt eine strukturiertere Beschaffung und Vorexport-Handhabung für Produktströme, stärkt die Versorgungssicherheit und verbessert die Qualitätskonsistenz für importabhängige Kategorien.
- Mai 2026: Al Ain Farms Group und NRTC Group gründeten ein Gemeinschaftsunternehmen zur Einführung der Frischsaftmarke Al Ain Taaza. Die Partnerschaft stärkt die nachgelagerte Nachfrage nach Fruchtvorprodukten und schafft mehr Skalierung bei Verarbeitung und markengeführtem Vertrieb, wodurch die Beschaffung von Primärerzeugnissen mit wertschöpfenden Kanälen verknüpft wird.
- Februar 2024: Emirates Flight Catering übernahm Bustanica und erwarb damit eine großangelegte Vertikalfarm-Plattform, die jährlich über 1 Million kg Blattgemüse produziert und dabei deutlich weniger Wasser als die Feldproduktion verbraucht. Die Übernahme beschleunigte die Konsolidierung um die Landwirtschaft in kontrollierten Umgebungen und erweiterte gesicherte Absatzwege in die Gastronomie, was den Wettbewerbsdruck auf konventionelle Anbieter erhöhte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für Obst und Gemüse in den VAE als der Wert von Obst und Gemüse definiert, der zum Verzehr im Land bereitgestellt wird, wobei Handelsströme und Preistrends verwendet werden, um die tatsächliche Verfügbarkeit und Ausgaben abzubilden.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind verarbeitete, konservierte, gefrorene und Saftkategorien, sowie ausschließlich auf die Gastronomie bezogene Aufschläge, die außerhalb des Wertes der Primärerzeugnisse liegen.
Übersicht der Segmentierung
- Nach Kulturpflanzenart (Produktionsanalyse (Volumen), Verbrauchsanalyse (Volumen und Wert), Importanalyse (Volumen und Wert), Exportanalyse (Volumen und Wert) und Großhandelspreistrendanalyse)
- Obst
- Gemüse
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wird verwendet, um die faktische Grundlage für das Modell zu schaffen, insbesondere für Handel, lokale Produktionsmuster und Preisentwicklung. Wir beziehen uns typischerweise auf öffentliche Datensätze wie Veröffentlichungen des UAE Federal Competitiveness and Statistics Centre, FAOSTAT, UN Comtrade sowie Zoll- oder Hafenbehörden-Handelsbulletins, sofern verfügbar, die helfen, Obst- und Gemüseströme gegenzuprüfen.
Um das Marktmodell fundiert zu halten, sichten wir außerdem Quellen wie relevante Ankündigungen von VAE-Ministerien zu Landwirtschaft und Ernährungssicherheit, von Fachgutachtern geprüfte agronomische und Fachartikel zur Landwirtschaft in kontrollierten Umgebungen sowie öffentliche Updates großer Einzelhändler oder Distributoren, die Hinweise auf Sortiments- und Beschaffungsverschiebungen geben. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presse werden zur Validierung von Expansionszeitpunkten und Kapazitätserweiterungen genutzt, und anschließend werden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen sowie sendungsbezogene Import- und Exportdatenbanken verwendet, um gerichtete Annahmen zu bestätigen. Die hier aufgeführten Desk-Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, was in den VAE tatsächlich den Wert bewegt, einschließlich der Importabhängigkeit je Kulturpflanze, der Saisonalität und der Art und Weise, wie sich Preise und Verluste entlang des Vertriebs verändern. Wir sprachen mit Stakeholdern aus den Bereichen Anbauer, Importeure, Großhändler, moderne Einzelhändler und Großabnehmer, und das Feedback wurde genutzt, um Annahmen zu Mengen, dem Verhältnis von lokaler zu importierter Ware und der typischen Preisrealisierung im Land zu korrigieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 12 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau des VAE-Nachfragepools für Erzeugnisse, bei dem Produktions- und Handelsdaten das für den Verbrauch verfügbare Angebot rekonstruieren, das anschließend mit Preistrendsignalen abgeglichen wird, um Mengen in Werte umzurechnen. Da sowohl lokale Produktion als auch Importe hier eine Rolle spielen, ist das Modell auf Indikatoren wie Import- und Exportmengen nach breiten Kulturpflanzengruppen, inländische Erntemengen (soweit gemeldet), durchschnittliche Groß- und Einzelhandelspreisentwicklung, Bevölkerungs- und Tourismustrends, die die Nachfrage beeinflussen, sowie Kapazitätserweiterungen der Landwirtschaft in kontrollierten Umgebungen gestützt.
Nach Bildung des Gesamtwerts wird dieser durch selektive Bottom-up-Näherungen abgesichert, wie das Zusammenführen von Stichprobenmengen bei Lieferanten, die Gegenprüfung des Kanalmix durch Gespräche mit Einzel- und Großhändlern sowie die Prüfung einer Logik aus durchschnittlichem Preis mal Menge für eine kurze Liste von Produkten mit hohem Verbrauch. Wenn sich bei Bottom-up-Prüfungen Lücken zeigen, verwendet das Modell konservative Annahmen, die später in Interviews einem Stresstest unterzogen werden, und die Anpassung wird dokumentiert, damit die Endzahl reproduzierbar bleibt.
Für die Prognose wird eine Szenarioanalyse verwendet, da wetterbedingte Angebotsrisiken, Importpreise und der Hochlauf der lokalen Produktion den Verlauf Jahr für Jahr verändern können. Die Prognoseeingaben werden mittels einer Kombination aus Trendfortschreibung und expertenabgestimmten Bandbreiten für Variablen wie Importpreisinflation, Ertragsverbesserungen im geschützten Anbau und Nachfragewachstum im Zusammenhang mit Einwohnern und Besuchern angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit der endgültige Wert nicht auf einem einzigen Datensatz oder einer einzigen Annahme beruht. Analysten vergleichen den modellierten Marktwert mit unabhängigen Signalen wie der Entwicklung der Importrechnung, beobachteten Preisbewegungen und der Frage, ob der implizite Pro-Kopf-Verbrauch für die VAE realistisch bleibt.
Wenn größere Abweichungen auftreten, überprüfen wir Einheiten, Währungsumrechnungen und die zeitliche Abstimmung erneut und überarbeiten anschließend die Annahmen bei Bedarf mit zusätzlichen Gesprächen. Vor der endgültigen Freigabe wird eine zweite Analystenprüfung durchgeführt, um sicherzustellen, dass Berechnungen und Logik konsistent sind, und alle Ausreißer werden erläutert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, die bei wesentlichen Ereignissen ausgelöst werden, sowie einem finalen Durchlauf vor Lieferung, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Obst und Gemüse in den Vereinigten Arabischen Emiraten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Obst und Gemüse in den VAE können stark voneinander abweichen, selbst wenn sie scheinbar dasselbe beschreiben. Die Abweichungen ergeben sich in der Regel daraus, was als Markt gezählt wird, ob die Zahlen den Wert im Einzelhandel oder eher den Wert der Erzeugnisversorgung darstellen, und wie Importe, Re-Exporte und Preisänderungen behandelt werden.
Bei diesem Thema sind die größten Ursachen für Abweichungen, ob Re-Exporte herausgerechnet werden, ob verarbeitete Formen stillschweigend eingerechnet werden und ob der Wert aus Tonnen und Preistrends oder aus einer kleineren, nur auf Vertriebskanäle bezogenen Umsatzsicht aufgebaut wird. Einige Herausgeber wenden zudem eine einzige Wachstumsrate an, ohne sie gegen Importrechnungen, den Hochlauf der lokalen geschützten Landwirtschaft und die Zeitpunkte der Preisinflation zu validieren, was den Ausgangswert nach oben oder unten verschieben kann.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,81 Mrd. USD (2025) | |
| Branchenverlag A | 0,43 Mrd. USD (2024) | Scheint näher an einem engeren Umsatzpool zu liegen, bei dem nur ausgewählte Vertriebskanäle oder ein begrenzter Umfang an Frischeprodukten gezählt werden, was den gesamten Verbrauchswert in einem stark importabhängigen Markt unterschätzen kann. |
| Globaler Verlag B | 8,70 Mrd. USD (2026) | Verwendet einen höheren Ausgangswert, der wahrscheinlich einen breiteren Warenkorb und eine andere Methode der Preisrealisierung widerspiegelt, mit weniger Transparenz bei der Verrechnung von Re-Exporten und der Abstimmung des Preiszeitpunkts auf dasselbe Basisjahr. |
Die Tabelle zeigt, dass die Wahl des Geltungsbereichs und des Wertansatzes den Großteil der Abweichung erklärt, insbesondere im Hinblick auf Nettoimporte gegenüber der Behandlung von Re-Exporten und die Preisbasis, die zur Umrechnung von Mengen in USD verwendet wird, was in dem von Mordor Intelligence verwendeten Aufbau aus Verbrauch plus Handelsströmen explizit berücksichtigt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der UAE-Obst- und Gemüsemarkt im Jahr 2026?
Die Größe des UAE-Obst- und Gemüsemarkts erreicht im Jahr 2026 einen Wert von 7,32 Milliarden USD und soll bis 2031 eine CAGR von 7,51 % aufrechterhalten.
Welches Rohstoffsegment wächst von 2026 bis 2031 am schnellsten?
Gemüse expandiert mit einer CAGR von 7,74 % und übertrifft damit Obst aufgrund hoher Investitionen in die Vertikallandwirtschaft und wachsender Verbrauchernachfrage nach lokal angebautem frischem Obst und Gemüse.
Welche Politik beeinflusst die Inlandsnachfrage nach Frischprodukten am stärksten?
Die Initiative Nationale Farmen schreibt bis 2025 eine lokale Beschaffungsquote von 70 % und bis 2030 von 100 % vor und sichert damit Regierungs- und Einzelhandelsbeschaffung für emiratische Anbauer.
Wie gehen Produzenten mit der Wasserknappheit um?
Anbauer setzen entsalzungsgestützte Bewässerung, wassereffizienter Hydroponik und klimakontrollierte Gewächshäuser ein, um den Verbrauch zu senken und Erträge zu stabilisieren.
Welche Unternehmen sind führend bei der Technologieübernahme?
Pure Harvest Smart Farms Limited, Al Dahra Agricultural Company, Emirates Flight Catering (über Bustanica) und Silal führen die Liste durch KI-gestützte Gewächshäuser und IoT-Überwachung an.
Wie ist der Ausblick für die Exportaktivität?
Dubais neuer Frischwarenknotenpunkt und etablierte Kühlkettenkorridore unterstützen Wiederausfuhren, während Abu Dhabis AGWA-Cluster hochwertige Obstlieferungen wie Datteln ankurbelt.
Seite zuletzt aktualisiert am:


