
Marktgröße und Marktanteil für räumliche Audiosoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.32 Milliarden US-Dollar |
| Marktgröße (2031) | 3.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für räumliche Audiosoftware von Mordor Intelligence
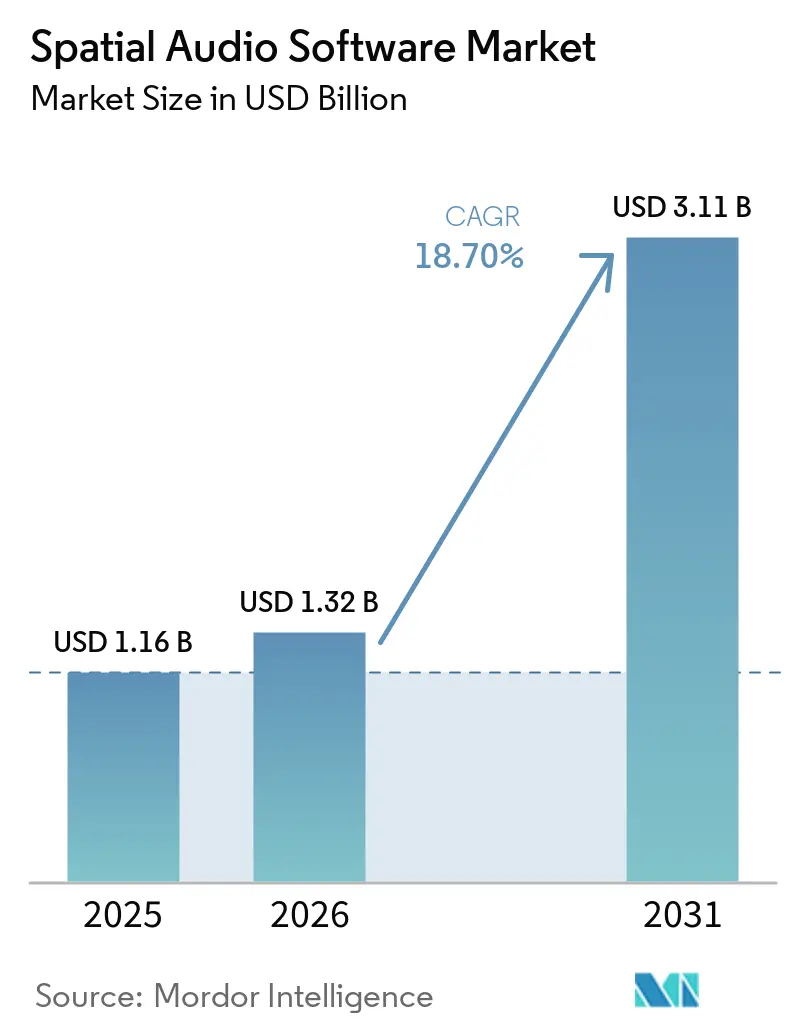
Die Marktgröße für räumliche Audiosoftware wurde im Jahr 2025 auf 1,16 Milliarden USD geschätzt und soll von 1,32 Milliarden USD im Jahr 2026 auf 3,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 18,70 % während des Prognosezeitraums 2026–2031. Räumlicher Klang hat sich über spezialisierte Studioarbeit hinaus entwickelt, da Plattformen, Spiel-Engines und Fahrzeughersteller ihn in ihre Produkte und Inhaltsanforderungen integrieren. Plattformspezifikationen verändern die Werkzeuge, die Kreative verwenden müssen, insbesondere dort, wo immersives Video und Musik definierte Lieferformate erfordern. Gaming, Live-Sport, Streaming und vernetzte Fahrzeuge erweitern die Umgebungen, in denen Produzenten Rendering-, Authoring- und Konvertierungssoftware benötigen. Anbieter reagieren mit Integrationen, Abonnement-Tools und Workflow-Funktionen, die komplexere Produktionsumgebungen unterstützen. Der Markt für räumliche Audiosoftware sieht sich auch höheren Betriebskosten gegenüber, wenn Studios Material für mehrere inkompatible Formate aufbereiten müssen.
Wichtigste Erkenntnisse des Berichts
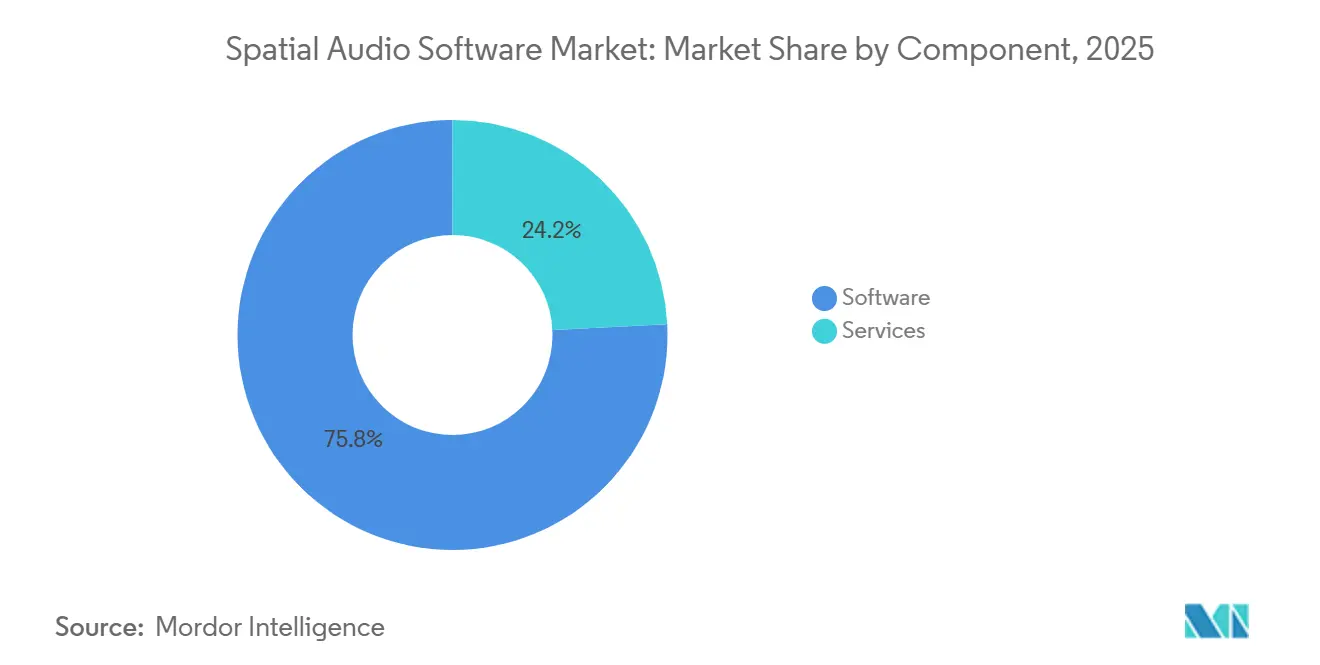
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 75,80 % am Markt für räumliche Audiosoftware, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 19,14 % wachsen werden.
- Nach Produkttyp entfiel im Jahr 2025 ein Umsatzanteil von 35,40 % auf Software für räumliches Audio-Rendering, während binaurale Plugins und HRTF-Plugins bis 2031 voraussichtlich mit einer CAGR von 19,42 % wachsen werden.
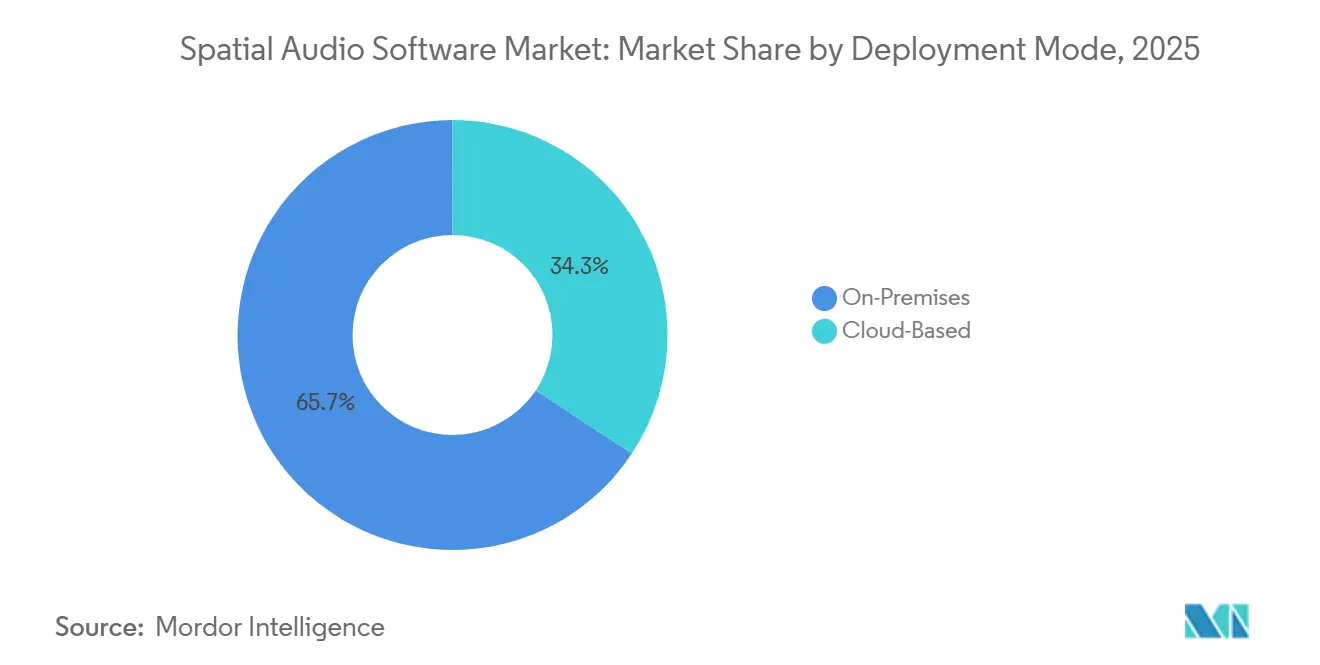
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Umsatzanteil von 65,70 % auf die On-Premises-Bereitstellung, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 19,22 % wachsen wird.
- Nach Anwendung hielt Gaming im Jahr 2025 einen Umsatzanteil von 24,28 %, während Automotive bis 2031 voraussichtlich mit einer CAGR von 19,49 % wachsen wird.
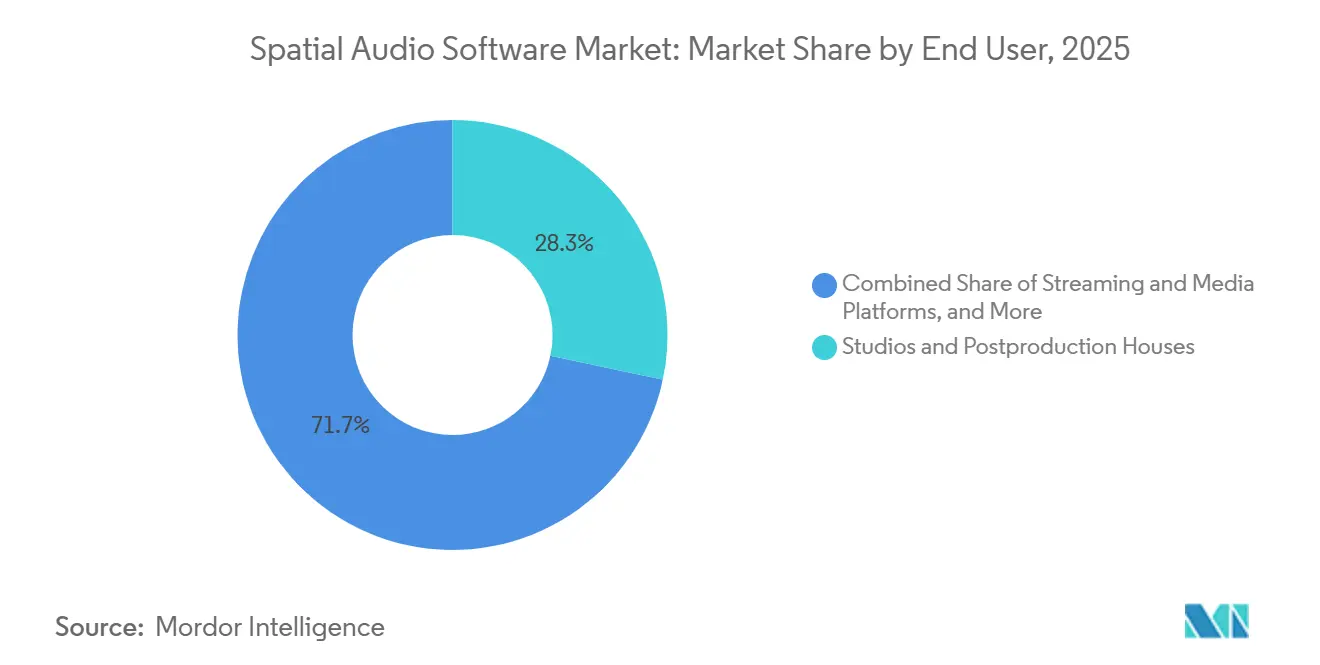
- Nach Endnutzer hielten Studios und Postproduktionshäuser im Jahr 2025 einen Umsatzanteil von 28,32 %, während Unternehmen und Bildungseinrichtungen bis 2031 voraussichtlich mit einer CAGR von 19,76 % wachsen werden.
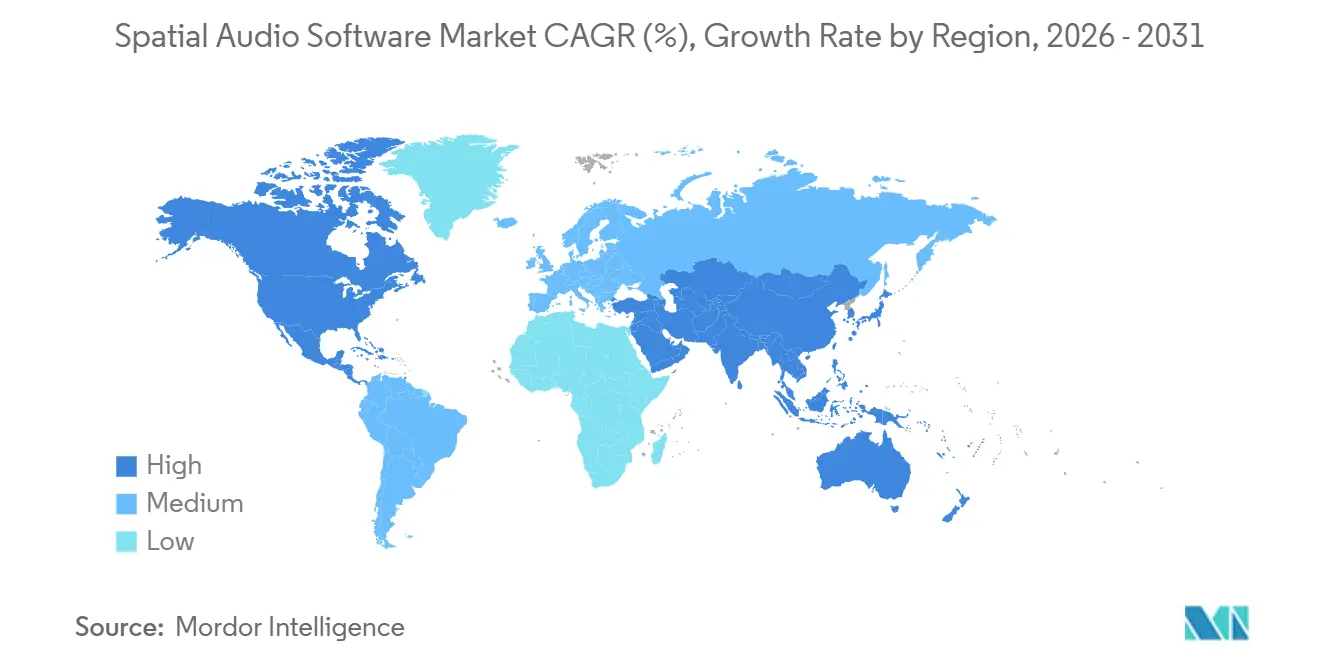
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,42 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 19,64 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von immersivem Gaming und XR-Inhalten | +4.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen von Streaming-Plattformen an räumliches Audio | +3.7% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes Rendering und HRTF-Personalisierung | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Cloud-Produktion und Remote-Zusammenarbeit | +2.4% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Standardisierung von räumlichem Audio in Premium-Geräten | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration von immersivem Audio in Automotive und Unternehmen | +1.6% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte nach Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von immersivem Gaming und XR-Inhalten
Räumlicher Klang ist in vielen AAA-Spielentwicklungs-Workflows zu einer standardmäßigen technischen Fähigkeit geworden und nicht mehr nur ein optionales Feature. Unreal Engine 5 und Unity umfassen Funktionen für räumliches Audio, was Middleware-Anbieter in Richtung akustischer Modellierung und erweiterter Authoring-Funktionen drängt. Diese Veränderung erhöht die Nachfrage nach spezialisierten Werkzeugen, wenn Funktionen auf Engine-Ebene detaillierte akustische Anforderungen nicht erfüllen können. Kopfverfolgungsbasiertes binaurales Rendering bleibt notwendig, um räumliche Kohärenz in virtuellen Umgebungen aufrechtzuerhalten. Forschungen zu Ansätzen mit neuronalen Graphenfeldern zeigen fortlaufende Arbeiten zur HRTF-Personalisierung für diese Umgebungen. Middleware-Anbieter richten ihre Produkte weiterhin an den Veröffentlichungszyklen von Spiel-Engines aus, was räumliche Authoring-Tools eng mit Entwicklungs-Workflows verbindet.
Streaming-Plattformen schreiben räumliche Audio-Lieferformate vor
Plattformanforderungen machen die räumliche Auslieferung zu einer Produktionsanforderung für Labels, Studios und unabhängige Kreative. Apple Music verlangt, dass Dolby Atmos-Einreichungen aus echten Mehrkanal-Sessions stammen und keine Stereo-Upmixes sind.[1] Apple führte das Apple Spatial Audio Format ein und schrieb APAC für Apple Immersive Video auf der WWDC 2025 vor. Diese Anforderungen können einen Dolby Atmos-Workflow für Apple-native Ausgaben unzureichend machen. Studios müssen daher möglicherweise mehr als eine Toolchain unterhalten und wiederkehrende Upgrade-Kosten tragen. Im Juni 2026 nutzte Peacock Dolby AC-4 für seine FIFA-Weltmeisterschaft-2026-Berichterstattung und erweiterte damit die immersive Auslieferung auf Live-Sport.
KI-gestütztes Echtzeit-Rendering und HRTF-Personalisierung
KI-gestützte HRTF-Personalisierung verringert den Abstand zwischen detaillierter akustischer Ausgabe und skalierbarer Auslieferung. Herkömmliche individuelle HRTF-Messungen erforderten spezialisierte Räume, langwierige Kalibrierung und erfahrenes Personal. Die Mitsubishi Electric Research Laboratories beschrieben einen neuronalen Feldansatz, der HRTFs aus spärlichen Messungen hochsampelt.[2] Die IEEE Signal Processing Society berichtete, dass maschinelle Lernmethoden helfen können, die praktischen Grenzen der konventionellen HRTF-Individualisierung zu überwinden. Diese Methoden können personalisiertere Klangerlebnisse ermöglichen, ohne dass für jeden Nutzer ein Messprozess erforderlich ist. Sie unterstützen auch Werkzeuge, die sich in etablierte Produktions-Workflows einfügen, anstatt separate Spezialsysteme zu erfordern.
Cloud-basierte Produktion und Remote-Zusammenarbeit
Cloud-Produktion verringert die Abhängigkeit von einer kleinen Anzahl zertifizierter Mischeinrichtungen. Sonys 360 Virtual Mixing Environment ermöglicht es Toningenieuren, räumliche Mischungen über Kopfhörer zu erstellen und zu überprüfen, ohne sich in einem kalibrierten Mehrkanal-Lautsprecherraum zu befinden.[3] Diese Fähigkeit kann Remote-Mitwirkende in einen Workflow einbinden, der zuvor von einem Zugang zu Einrichtungen abhing. Lawo integrierte Waves Immersive Wrapper mit seinen mc²-Konsolen über SuperRack V15 und verband damit bestehende Plugin-Workflows mit immersiver Produktion. Abonnementzugang kann Einrichtungskosten auf mehr Nutzer verteilen und kleinere Produktionshäuser in den Markt für räumliche Audiosoftware einbringen. Das finale Abmischen erfordert weiterhin die Zuverlässigkeit und geringe Latenz, die mit professionellen Studios verbunden sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte objektbasierte und szenenbasierte Audiostandards | -2.8% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für zertifizierte immersive Audioräume | -2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für räumliches Audio-Engineering | -1.7% | Global | Langfristig (≥ 4 Jahre) |
| Plattform-Gatekeeping und Abhängigkeit von Formatkonvertierung | -1.3% | Asiatisch-pazifischer Raum und Entwicklungsmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte objektbasierte und szenenbasierte Audiostandards
Dolby Atmos, MPEG-H 3D Audio, Apple Spatial Audio Format, AURO-3D und DTS:X erfordern von Content-Teams die Bewältigung mehrerer Auslieferungspfade. Dies erhöht die Kosten für Kodierung und Validierung im Vergleich zu einem einzigen gemeinsamen Produktionsformat. SMPTE 2110-41 unterstützt Dolby AC-4- und MPEG-H-Metadaten in Broadcast-Pipelines, aber die Geräteunterstützung ist nicht über alle Formate hinweg konsistent. Jüngste Entscheidungen von Samsung und LG, sich von DTS:X zu entfernen, zeigen, dass sich die Geräteunterstützung schnell ändern kann. Studios müssen möglicherweise parallele digitale Audio-Workstations, Plugins und Konvertierungssysteme vorhalten, um Kundenanforderungen zu erfüllen. Der Markt für räumliche Audiosoftware trägt daher zusätzliche Lizenzierungs- und Engineering-Kosten, selbst wenn die Nachfrage steigt.
Hohe Kosten für zertifizierte immersive Audioräume
Zertifizierte immersive Räume erfordern kalibrierte Lautsprecherarrays, behandelte Wände und Überwachungsausrüstung. Diese Investition kann neue Studios daran hindern, in die immersive Produktion einzusteigen, insbesondere außerhalb großer Medienzentren. Die Einschränkung ist am stärksten in Regionen, in denen das Volumen immersiver Aufträge keine dedizierten Einrichtungsausgaben rechtfertigt. Sonys kopfhörerbasierte Umgebung bietet eine Alternative für Produktion und Überprüfung, obwohl Fachleute weiterhin über ihre Eignung für die abschließende Validierung diskutieren. Das Problem begrenzt das Angebot an zertifizierter Produktionskapazität und nicht das Verbraucherinteresse an immersiven Inhalten. Es kann auch Lieferpläne verlängern und Druck auf die Projektpreisgestaltung ausüben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen an Bedeutung, da Workflows komplexer werdenSoftware hielt im Jahr 2025 einen Anteil von 75,80 % am Komponentensegment. Diese Position spiegelt die zentrale Rolle von Plugins, Middleware und Rendering-Engines in der räumlichen Produktion wider. Jeder Workflow beginnt mit einer Softwarelizenz, bevor er zugehörige Hardware oder professionellen Support erfordert. Die Marktgröße für räumliche Audiosoftware im Bereich der Softwarekomponente beruht daher auf einem dauerhaften Einstiegspunkt in der Produktionskette. Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 19,14 % wachsen. Integration, Kalibrierung und Workflow-Design gewinnen neben Softwarekäufen zunehmend an Bedeutung.
Der Bedarf an Dienstleistungen ergibt sich aus der Auslieferung in mehreren Formaten und der Integration in digitale Audio-Workstations. Selbst erfahrene Produktionsteams benötigen möglicherweise Hilfe bei der Formatkonvertierung und Systemkonfiguration. Dienstleistungsarbeit wird auch wertvoller, wenn ein Studio die On-Premises-Produktion mit Cloud-Zugang verbindet. Sony AI und Audiokinetic führten eine KI-gestützte Funktion zur ähnlichen Klangsuche in Wwise ein und brachten damit eine Workflow-Funktion in eine professionelle Authoring-Umgebung. Diese Richtung zeigt, wie wiederkehrende Dienstleistungen neben Lizenzeinnahmen bestehen können. Die Branche für räumliche Audiosoftware kann daher Software und Expertise gemeinsam unterstützen, anstatt sich ausschließlich auf den Verkauf von Dauerlizenz-Software zu stützen.


Nach Produkttyp:
Binaurale Plugins und HRTF-Plugins profitieren von der Kopfhörer-AuslieferungSoftware für räumliches Audio-Rendering hielt im Jahr 2025 einen Umsatzanteil von 35,40 % am Produkttypsegment. Sie dient als Verarbeitungskern für Produktionspipelines in Gaming, Broadcast und anderen immersiven Workflows. Binaurale Plugins und HRTF-Plugins werden bis 2031 voraussichtlich mit einer CAGR von 19,42 % wachsen. Die Kopfhörer-Auslieferung kann Verbraucher erreichen, ohne dedizierte Lautsprechersysteme zu erfordern. Dies senkt die praktische Hürde für Kreative, die räumliche Ausgaben auf gängigen Abspielgeräten erzielen möchten. Der Markt für räumliche Audiosoftware profitiert, wenn Produzenten immersiven Klang ohne eine spezialisierte Hardware-Installation ausliefern können.
Neuronalfeld-HRTF-Forschung kann die Rolle dieser Plugins erweitern, indem sie individualisierte Wiedergabe unterstützt. Binaurale Werkzeuge sind besonders relevant für Remote-Hören, virtuelle Realität und Consumer-Streaming. Ambisonics-Produktions-Plugins bedienen weiterhin Inhalte für virtuelle Realität und Live-Event-Workflows. Objektbasierte Misch- und Authoring-Tools bleiben für die Auslieferung in Dolby Atmos, MPEG-H und Apple Spatial Audio Format notwendig. Weitere Produkte umfassen KI-gestützte Werkzeuge und Konvertierungsfunktionen, die nicht in etablierte Kategorien passen. Produktanbieter müssen eine breite Formatabdeckung mit Werkzeugen in Einklang bringen, die für Produktionsteams überschaubar bleiben.
Nach Bereitstellungsmodus:
Cloud erweitert die Zusammenarbeit, während On-Premises wichtig bleibtDie On-Premises-Bereitstellung entfiel im Jahr 2025 auf einen Umsatzanteil von 65,70 %. Professionelle Einrichtungen schätzen weiterhin ihre geringe Latenz, direkte Kontrolle und zuverlässigen Betrieb. Die Cloud-basierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 19,22 % wachsen. Zusammenarbeits-, Überprüfungs- und Freigabephasen können mehr Latenz akzeptieren als das finale Abmischen. Dies ermöglicht es Teilnehmern an verschiedenen Standorten, mit weniger Reiseaufwand am selben Projekt zu arbeiten. Die Marktgröße für räumliche Audiosoftware im Bereich der Cloud-Auslieferung spiegelt diese praktische Aufteilung der Produktionsaufgaben wider.
Cloud-Werkzeuge reduzieren die Geografie als Barriere für kreative und technische Zusammenarbeit. Sie beseitigen nicht den Bedarf an studioqualitätsmäßiger Verarbeitung während der finalen Auslieferung. Europäische Studios berücksichtigen bei der Auswahl der Cloud-Architektur auch den Datensitz. Dies begünstigt Anbieter, die regionale Bereitstellungsanforderungen unterstützen können. Lawo und Waves zeigen, wie On-Premises-Konsolenumgebungen mit Cloud-kompatiblen Plugin- und Lizenzsystemen verbunden werden können. Die beiden Bereitstellungsansätze werden daher zu verbundenen Teilen des Marktes für räumliche Audiosoftware, anstatt direkte Substitute zu sein.
Nach Anwendung:
Automotive führt die nächste Anwendungswelle anGaming hielt im Jahr 2025 einen Umsatzanteil von 24,28 % im Anwendungssegment. Seine Position ist mit den Update-Zyklen von Spiel-Engines und dem Einsatz von räumlichem Klang in Wettbewerbs- und Virtual-Reality-Titeln verbunden. Automotive wird bis 2031 voraussichtlich mit einer CAGR von 19,49 % wachsen. Software-definierte Fahrzeugarchitektur ermöglicht es, Audio-Algorithmen nach dem Verkauf zu aktualisieren. Dies macht räumliche Audiofunktionen zu einer möglichen Quelle wiederkehrender Softwareeinnahmen. Der Marktanteil für räumliche Audiosoftware im Gaming spiegelt eine etablierte Nachfragebasis wider, während Automotive die schnellere Wachstumsrate aufweist.
Dolby und BMW kündigten die Dolby Atmos-Integration für die BMW 7er-Reihe auf der Auto China 2026 an. Die angekündigte Bereitstellung nutzt bis zu 36 Lautsprecher und 1.965 Watt. Musikproduktion, Streaming, Film, Fernsehen, Postproduktion, Live-Events, Broadcast und virtuelle Realität sind weiterhin auf Format-Upgrades und Plattformanforderungen angewiesen. Unternehmenskooperation und -schulung gewinnen ebenfalls an Relevanz, wo Organisationen immersiven Klang für Simulation und Remote-Arbeit einsetzen. Anbieter können Produktfunktionen auf diese unterschiedlichen Umgebungen zuschneiden, ohne sie als einen einzigen Anwendungsfall zu behandeln.
Nach Endnutzer:
Unternehmen und Bildungseinrichtungen verbreitern die NachfrageStudios und Postproduktionshäuser hielten im Jahr 2025 einen Umsatzanteil von 28,32 % im Endnutzersegment. Sie sind der Ursprung eines Großteils der Inhalte, die später über Streaming, Broadcast, Spiele und andere Kanäle verbreitet werden. Unternehmen und Bildungseinrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 19,76 % wachsen. Ihre Nachfrage basiert auf praktischen Anwendungen in Schulung, Simulation und Remote-Zusammenarbeit. Diese Nutzer haben andere Anforderungen als Unterhaltungsproduzenten. Der Markt für räumliche Audiosoftware kann diese Gruppe mit fokussierten binauralen Rendering- und Kopfverfolgungsfunktionen ansprechen.
Notfallreaktionssimulationen nutzen räumlichen Klang zur Unterstützung der Situationswahrnehmung. Technische Schulungsumgebungen können ihn zur Förderung räumlicher Kognition einsetzen. Remote-Kollaborationssysteme können ihn nutzen, um Kommunikationsfehler zu reduzieren. Diese Ergebnisse schaffen eine separate Produktchance gegenüber dem Postproduktions-Authoring. Spieleentwickler, Verlage, Streaming-Plattformen, Medienunternehmen und Einzelprofis vervollständigen die Endnutzerbasis. Die Auslieferungsanforderungen von Apple Music beeinflussen weiterhin die Softwareentscheidungen von Streaming- und Medienplattformen.

Geografische Analyse
Markt für räumliche Audiosoftware in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 38,42 %. Die Region vereint bedeutende Plattformbetreiber, Spielestudios und Anbieter räumlicher Audiosoftware. Anforderungen nordamerikanischer Technologieunternehmen können Inhaltsproduzenten weltweit beeinflussen. Apples Anforderung für immersives Video im asiatisch-pazifischen Raum war eine bedeutende Plattformentscheidung im aktuellen Zyklus. ATSC 3.0 umfasst Audioframeworks der nächsten Generation wie Dolby AC-4 und MPEG-H. Dies schafft einen compliance-bezogenen Bedarf für den Markt für räumliche Audiosoftware in US-amerikanischen Rundfunkeinrichtungen.
Markt für räumliche Audiosoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 19,64 % wachsen. China, Südkorea und Japan tragen jeweils durch unterschiedliche Nachfragemuster bei. Im März 2026 wurde QQ Music zur ersten großen Musikplattform, die die neuesten Dolby AC-4-Verbesserungen einsetzte. Der TTA-Standard Südkoreas schreibt MPEG-H Audio für Fernsehen der nächsten Generation vor. Japan stützt die Nachfrage durch Gaming-Hardware, Automobilpartnerschaften und Unterhaltungselektronik. Fraunhofer IDMTs Audiofields ging im Februar 2026 in die Serienproduktion für Mercedes-Benz-Fahrzeuge.
Markt für räumliche Audiosoftware in EMEA und Südamerika
Europa nimmt im Markt für räumliche Audiosoftware eine bedeutende Stellung ein, da Fraunhofer-Gesellschaft zur Förderung der angewandten Forschung e. V. zur Entwicklung von MPEG-H-Standards beiträgt. Spezialisierte Anbieter in Deutschland und Polen unterstützen ebenfalls die regionale Produktionsbasis. Das Audio Definition Model der Europäischen Rundfunkunion unterstützt kanal-, objekt- und szenenbasierte Audioworkflows. Dolby und Audi schlossen im Juli 2025 die Dolby Atmos-Integration für ausgewählte Audi-Modelle ab. Südamerika, der Nahe Osten und Afrika sind kleinere, aber aufstrebende Märkte. Brasiliens SBTVD TV 3.0-Standard umfasst MPEG-H Audio, während OTT-Investitionen und mobile Inhalte die Nachfrage im Laufe der Zeit steigern könnten.

Wettbewerbslandschaft
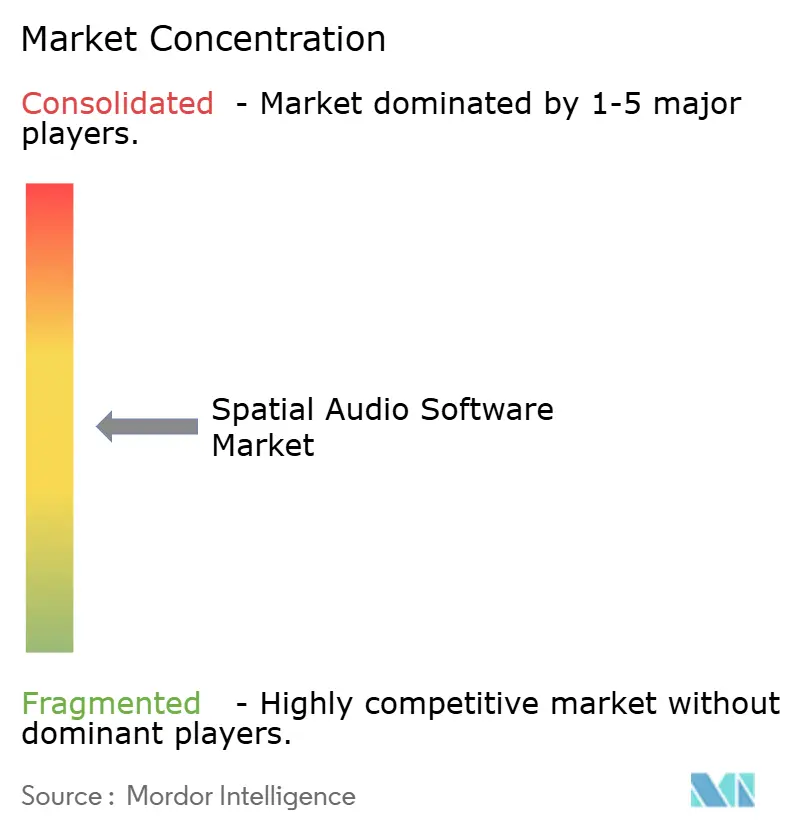
Der Markt für räumliche Audiosoftware ist mäßig fragmentiert über Codec-Lizenzgeber, Spiel-Middleware-Anbieter, Plugin-Spezialisten und Plattformentwickler. Kein einzelnes Unternehmen hielt eine geschätzte Mehrheit des Marktes. Dolby Laboratories, Fraunhofer-Gesellschaft und Audiokinetic halten durch Codec-Lizenzierung, Standardisierungsarbeit und Reichweite bei Spiel-Middleware unterschiedliche Positionen. Apples Apple Spatial Audio Format und Googles Eclipsa können die Abhängigkeit von Geräteherstellern von etablierten Codecs verringern. Die Beteiligung an Standardisierungsprozessen bleibt ein dauerhafter Vorteil, da sie die langfristige Formatakzeptanz unterstützt. Fraunhofer IIS trägt zu MPEG-H 3D Audio unter ISO/IEC 23008-3 bei, eine Position, die die Lizenzierung über konforme Encoder und Decoder hinweg unterstützt.
SMPTE 2110-41 platziert Dolby AC-4- und MPEG-H-Metadaten in professionellen Broadcast-Workflows. Dies unterstützt die Rolle beider Formate in hochwertiger Produktionsarbeit. Marktführer verfolgen Automotive-Lizenzierung, KI-gestützte Workflow-Tools und Abonnement-Plugin-Systeme. Dolbys Arbeit mit der BMW 7er-Reihe zeigt den Wert von Beziehungen zu Automobilherstellern. Sony AI und Audiokinetic fügten Wwise eine ähnliche Klangsuche hinzu und platzierten damit KI-gestützte Entdeckung im Produktions-Workflow. Fraunhofer IDMT brachte Audiofields in die Serienproduktion mit Mercedes-Benz und erweiterte damit seine räumliche Technologie auf Fahrzeuge.
Unternehmensschulung, Simulation und Zusammenarbeit werden von Werkzeugen, die für die Unterhaltungsproduktion entwickelt wurden, weniger gut bedient. Dies schafft Raum für Authoring-Stacks, die auf Unternehmensanforderungen ausgelegt sind. KI-native Werkzeuge könnten etablierte Middleware herausfordern, wenn sie genaues szenenbasiertes Rendering mit einfacheren Engineering-Anforderungen bieten können. Anbieter mit proprietären HRTF-Daten oder Ohrmessfähigkeiten sind möglicherweise besser positioniert, um personalisierte Ausgaben zu liefern. Die RANF-Arbeit bei den Mitsubishi Electric Research Laboratories veranschaulicht die Bedeutung von HRTF-Methoden mit spärlichen Messungen. Der Wettbewerb im Markt für räumliche Audiosoftware bleibt über mehrere Technologiepositionen verteilt, darunter Codec-Lizenzierung, Standardisierungsarbeit, Middleware, Plugins und Plattformformate.
Marktführer für räumliche Audiosoftware
-
Dolby Laboratories, Inc.
-
Xperi Holding Corporation
-
Goerdyna Group
-
Waves Audio Ltd.
-
Avid Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für räumliche Audiosoftware Unternehmen in diesem Bericht
- Dolby Laboratories, Inc.
- Xperi Holding Corporation
- Goerdyna Group
- Waves Audio Ltd.
- Dear Reality GmbH
- Avid Technology, Inc.
- Fraunhofer-Gesellschaft zur Förderung der angewandten Forschung e. V.
- Blue Ripple Sound Limited
- Sound Particles, Lda.
- Audiokinetic Inc.
- Firelight Technologies Pty Ltd
- VisiSonics Corporation
- Spatial Inc.
- G'Audio Lab, Inc.
- Mach1, Inc.
- Envelop VR, Inc.
- APL-HUD GmbH
- atmoky GmbH
- Ceva, Inc.
- Brandenburg Labs GmbH
- New Audio Technology GmbH
- Wave Arts, Inc.
- SoundField Limited
- Zylia Sp. z o.o.

Neueste Industrielle Entwicklungen in Markt für räumliche Audiosoftware
- Juni 2026: Dolby Laboratories und NBCUniversal gaben bekannt, dass Peacock alle 104 Spiele der FIFA-Weltmeisterschaft 2026 über Telemundo in Dolby Vision und Dolby Atmos streamte und damit die erste kommerzielle Bereitstellung von Dolby AC-4 durch einen Video-Streamer markierte. Der Codec liefert Dolby Atmos mit höchstmöglicher Wiedergabetreue bei bis zu 50 % höherer Kodierungseffizienz als herkömmliche Codecs und ermöglicht gleichzeitig Dialogverbesserung und Audio-Personalisierung in großem Maßstab.
- April 2026: Dolby Laboratories und BMW gaben auf der Auto China 2026 in Peking das Debüt von Dolby Atmos in der neuen BMW 7er-Reihe und dem BMW iX3 Long Wheelbase bekannt, ausgeliefert über bis zu 36 Hochleistungslautsprecher und 1.965 Watt. Dolby Atmos über Apple CarPlay ging gleichzeitig in Fahrzeugen von Xiaomi, Lotus, BMW und Hyundai live, wodurch immersives Audio in das In-Car-Streaming-Ökosystem erweitert wurde.
- März 2026: Dolby Laboratories und QQ Music, Tencent Music Entertainment, gaben bekannt, dass QQ Music die erste große Musik-Streaming-Plattform wurde, die die neuesten Dolby AC-4-Verbesserungen einsetzt, und damit die Streaming-Wiedergabetreue und räumliche Präzision für Dolby Atmos-Musik auf mobilen und vernetzten Geräten verbessert.
- Februar 2026: Fraunhofer IDMT, Mercedes-Benz und Burmester Audiosysteme GmbH lancierten offiziell Audiofields, die produktionsreife Version des SpatialSound Wave 3D-Audio-Algorithmus, in der Serienproduktion für Mercedes-Benz CLA, GLC, GLB und S-Klasse-Modelle mit der vierten Generation des MBUX-Infotainmentsystems. Der Algorithmus räumlicht konventionelle Stereoinhalte, einschließlich Streaming-Musik und Hörbücher, im gesamten Fahrzeuginnenraum.


Umfang des globalen Berichts über den Markt für räumliche Audiosoftware
Der Markt für räumliche Audiosoftware umfasst Softwareplattformen, Rendering-Engines, digitale Audio-Workstations (DAWs), Plugins, Middleware und Verarbeitungswerkzeuge, die zur Erstellung, Bearbeitung, Kodierung, Abmischung, Wiedergabe und Auslieferung immersiver dreidimensionaler Audioerlebnisse entwickelt wurden.
Der Bericht über den Markt für räumliche Audiosoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Produkttyp (Software für räumliches Audio-Rendering, binaurale Plugins und HRTF-Plugins, Ambisonics-Produktions-Plugins, objektbasierte Misch- und Authoring-Tools und weitere Produkttypen), Bereitstellungsmodus (On-Premises und Cloud-basiert), Anwendung (Gaming, Musikproduktion und Streaming, Film, Fernsehen und Postproduktion, virtuelle Realität und erweiterte Realität, Live-Events und Broadcast, Automotive sowie Unternehmenskooperation und -schulung), Endnutzer (Studios und Postproduktionshäuser, Spieleentwickler und Verlage, Streaming- und Medienplattformen, Unternehmen und Bildungseinrichtungen sowie Einzelprofis) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Software für räumliches Audio-Rendering |
| Binaurale Plugins und HRTF-Plugins |
| Ambisonics-Produktions-Plugins |
| Objektbasierte Misch- und Authoring-Tools |
| Weitere Produkttypen |
| On-Premises |
| Cloud-basiert |
| Gaming |
| Musikproduktion und Streaming |
| Film, Fernsehen und Postproduktion |
| Virtuelle Realität und erweiterte Realität |
| Live-Events und Broadcast |
| Automotive |
| Unternehmenskooperation und -schulung |
| Studios und Postproduktionshäuser |
| Spieleentwickler und Verlage |
| Streaming- und Medienplattformen |
| Unternehmen und Bildungseinrichtungen |
| Einzelprofis |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Südostasien | |
| Ozeanien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Produkttyp | Software für räumliches Audio-Rendering | |
| Binaurale Plugins und HRTF-Plugins | ||
| Ambisonics-Produktions-Plugins | ||
| Objektbasierte Misch- und Authoring-Tools | ||
| Weitere Produkttypen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-basiert | ||
| Nach Anwendung | Gaming | |
| Musikproduktion und Streaming | ||
| Film, Fernsehen und Postproduktion | ||
| Virtuelle Realität und erweiterte Realität | ||
| Live-Events und Broadcast | ||
| Automotive | ||
| Unternehmenskooperation und -schulung | ||
| Nach Endnutzer | Studios und Postproduktionshäuser | |
| Spieleentwickler und Verlage | ||
| Streaming- und Medienplattformen | ||
| Unternehmen und Bildungseinrichtungen | ||
| Einzelprofis | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Südostasien | ||
| Ozeanien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für räumliche Audiosoftware?
Der Markt für räumliche Audiosoftware wurde im Jahr 2026 auf 1,32 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 18,70 % 3,11 Milliarden USD erreichen.
Was treibt die Nachfrage nach räumlicher Audiosoftware an?
Gaming und Extended-Reality-Inhalte, Plattform-Auslieferungsanforderungen, KI-gestützte HRTF-Personalisierung und Remote-Produktionswerkzeuge unterstützen den Markt für räumliche Audiosoftware.
Welche Komponente erzielte den größten Umsatzanteil?
Software hielt im Jahr 2025 einen Anteil von 75,80 % am Komponentensegment, da Plugins, Middleware und Rendering-Engines zentrale Werkzeuge im Markt für räumliche Audiosoftware sind.
Welche Anwendung wächst am schnellsten?
Automotive wird bis 2031 voraussichtlich mit einer CAGR von 19,49 % wachsen, da software-definierte Fahrzeuge es ermöglichen, Audiofunktionen nach dem Verkauf im Markt für räumliche Audiosoftware zu aktualisieren.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 19,64 % wachsen, unterstützt durch Streaming-, Broadcast-, Gaming-, Automotive- und Unterhaltungselektronikaktivitäten im Markt für räumliche Audiosoftware.
Warum stellen Audioformate Herausforderungen für Inhaltsproduzenten dar?
Dolby Atmos, MPEG-H, Apple Spatial Audio Format, AURO-3D und DTS:X können im Markt für räumliche Audiosoftware separate Kodierung, Validierung und Toolchains erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
