
Marktgröße und Marktanteil für digitale Audioplattformen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.07 Milliarden US-Dollar |
| Marktgröße (2031) | 42.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Audioplattformen von Mordor Intelligence
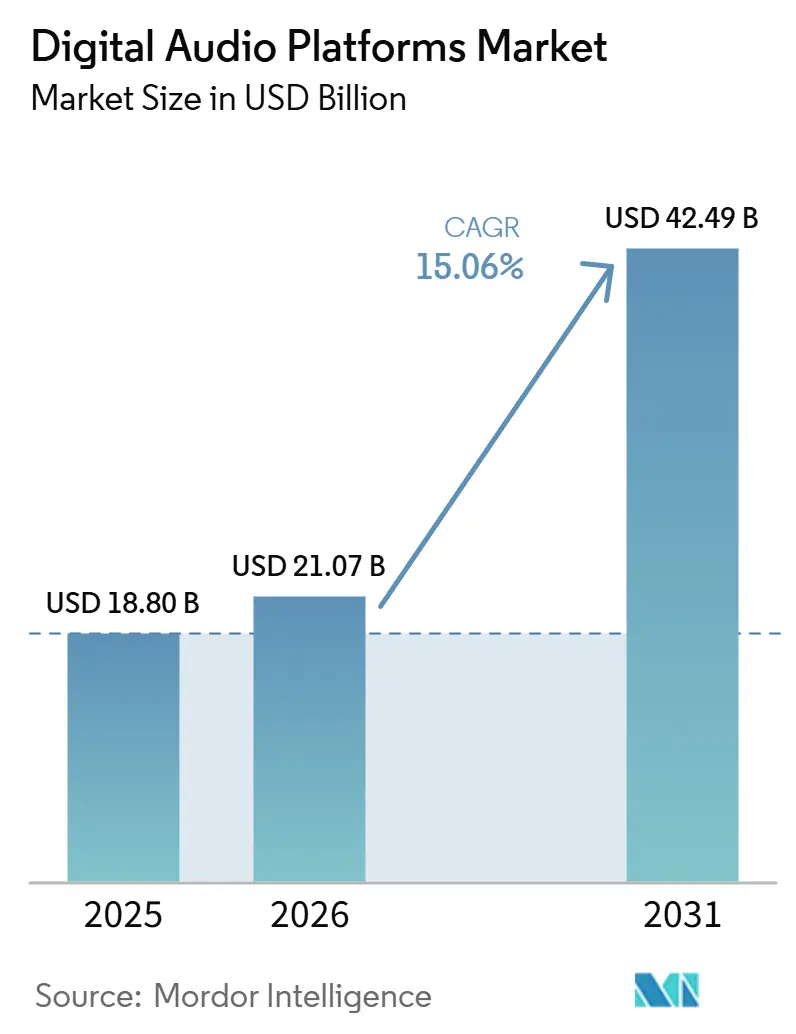
Die Marktgröße für digitale Audioplattformen wird voraussichtlich von 18,80 Milliarden USD im Jahr 2025 auf 21,07 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 42,49 Milliarden USD erreichen, mit einer CAGR von 15,06 % über den Zeitraum 2026–2031. Streaming hat physische Formate und Downloads weiterhin verdrängt, da Hörer zunehmend auf On-Demand-Zugang umsteigen. Die Nutzung von Smartphones und die breitere Verfügbarkeit von mobilem Breitband unterstützen diesen Wandel, insbesondere in aufstrebenden Volkswirtschaften. Die globalen Streaming-Einnahmen aus aufgezeichneter Musik überstiegen 2025 22 Milliarden USD, und bezahlte Abonnements erreichten 837 Millionen Konten. Plattformen erweitern ihr Angebot in den Bereichen Musik, Podcasts, Hörbücher und Radio, während regionale Dienste lokale Kataloge und Carrier-Beziehungen nutzen, um wettbewerbsfähig zu bleiben. Lizenzgebühren, Kataloglizenzierungsbedingungen und Datenschutzanforderungen bleiben wichtige Einschränkungen für Rentabilität und Werbemodelle.
Wichtigste Erkenntnisse des Berichts
- Nach Formattyp hielt On-Demand-Musik-Streaming im Jahr 2025 einen Marktanteil von 52,53 %, während Hörbuch-Streaming bis 2031 voraussichtlich mit einer CAGR von 15,16 % wachsen wird.
- Nach Monetarisierungsmodell hielten abonnementbasierte Dienste im Jahr 2025 einen Marktanteil von 58,59 %, während werbebasierte Dienste bis 2031 voraussichtlich mit einer CAGR von 15,36 % wachsen werden.
- Nach Gerät entfielen Smartphones und Tablets im Jahr 2025 auf 48,49 % der Marktgröße für digitale Audioplattformen, während Smart Speaker und Smart Displays bis 2031 voraussichtlich mit einer CAGR von 15,84 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,40 % am Markt für digitale Audioplattformen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 16,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rationalisierung der Abonnementpreise in aufstrebenden Volkswirtschaften | +3.5% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Telekommunikations-OTT-Bündelung fördert bezahlte Nutzung | +3.0% | Asiatisch-pazifischer Raum als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Rasante Expansion der installierten Basis von Smart Speakern | +2.0% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| OEM-seitige In-Car-Streaming-Integrationen | +1.5% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| KI-Voice-DJ und generative Wiedergabelisten verlängern die tägliche Hördauer | +1.5% | Global, frühe Gewinne in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Blockchain-basierte Lizenzgebührenabrechnung zieht unabhängige Kataloge an | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rationalisierung der Abonnementpreise in aufstrebenden Volkswirtschaften
Indien hatte im Jahr 2025 14,4 Millionen zahlende Musikabonnenten, verglichen mit einer Internetnutzerbasis von mehr als 700 Millionen Menschen. Bezahlte Musikabonnements im Land stiegen im Laufe des Jahres um 37 %, während die Einnahmen aus Audio-Abonnements 10,3 Milliarden INR (118,2 Millionen USD) überstiegen. Der jährliche Umsatz pro Nutzer in Indien lag zwischen 4 USD und 10 USD, verglichen mit 100 USD bis 140 USD in den Vereinigten Staaten. Niedrigere Preise können daher Hörgewohnheiten in großen Bevölkerungsgruppen aufbauen, bevor die Haushaltseinkommen steigen. Dieser Ansatz behandelt günstigere Preisstufen als langfristige Investition in die Nutzerbindung und nicht als kurzfristigen Rabatt. Die Basis zahlender Abonnenten in Indien wird bis 2028 voraussichtlich mehr als verdoppelt, wobei die Einnahmen voraussichtlich 22 Milliarden INR (236 Millionen USD) erreichen werden.
Telekommunikations-OTT-Bündelung fördert bezahlte Nutzung
Telekommunikationsanbieter sind zu wichtigen Abonnentenkanälen für den Markt für digitale Audioplattformen geworden, wo die Nutzung von Karten direkte digitale Zahlungen einschränkt. Im Mai 2026 führte Reliance Jio einen OTT-Pass für 200 INR (2,40 USD) mit 15 Streaming-Plattformen, 30 GB Daten und unbegrenztem 5G-Zugang für 28 Tage ein. Im Juni 2026 führte CelcomDigi StreamMORE-Tarife in Malaysia ab 19,90 MYR (4,50 USD) pro Monat ein.[1] Vodafone Idea wurde im Juni 2026 auch zum ersten indischen Mobilfunkanbieter, der Spotify Premium in geeignete Postpaid-Tarife einschloss. Dieses Modell folgt früheren Carrier-Beziehungen mit JioSaavn Pro und Apple Music. Abonnenten, die über einen Mobilfunktarif gewonnen werden, können eine geringere Abwanderungsrate aufweisen, da ihre Abrechnung an den Verlängerungszyklus des Tarifs gebunden ist.
Rasante Expansion der installierten Basis von Smart Speakern
Amazon meldete im Februar 2025, dass weltweit mehr als 600 Millionen Alexa-fähige Geräte ausgeliefert worden waren. Diese installierte Basis ermöglicht es dem Markt für digitale Audioplattformen, Hörer zu erreichen, ohne jeden Nutzer über eine separate mobile Anwendung gewinnen zu müssen. Smart-Speaker-Nutzer bevorzugen häufig passives, Hintergrundlauschen gegenüber der aktiven Auswahl von Wiedergabelisten. Dieses Verhalten steigert den Wert von radioähnlicher Kuratierung und reaktionsschnellen Empfehlungen. Die bildschirmfreie Interaktion macht auch die algorithmische Entdeckung wichtiger, da Hörer auf eine Plattform angewiesen sind, um die nächste Auswahl zu treffen. Die nordamerikanischen und europäischen Märkte sind reifer, während das DuerOS-Ökosystem von Xiaomi und Baidu eine zusätzliche Geräteakzeptanz im asiatisch-pazifischen Raum unterstützt.
OEM-seitige In-Car-Streaming-Integrationen
Native Fahrzeugintegrationen bieten dem Markt für digitale Audioplattformen eine potenzielle mehrjährige Audio-Beziehung zum Zeitpunkt des Fahrzeugkaufs. General Motors begann im Dezember 2025, Apple Music nativ in Chevrolet- und Cadillac-Fahrzeugen ab Modelljahr 2025 über Over-the-Air-Updates anzubieten. Der Dienst ist über OnStar Basics für bis zu 8 Jahre nach dem Kauf bei geeigneten Fahrzeugen enthalten. Volvo Cars integriert Apple Music in mehr als 2 Millionen Fahrzeuge, einschließlich Unterstützung für räumliches Audio im EX60, EX90 und ES90.[2] Hyundais Pleos-Connect-Plattform ist für 20 Millionen Fahrzeuge bis 2030 vorgesehen und umfasst Spotify, YouTube, NAVER und essential.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation der Lizenzgebührensätze übersteigt das ARPU-Wachstum | -2.5% | Global | Mittelfristig (2–4 Jahre) |
| Zeitfensterung von Inhaltslizenzen durch große Labels | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Datenschutzbestimmungen schränken Ad-Targeting ein | -1.0% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Algorithmische Entdeckungsverzerrung marginalisiert Long-Tail-Ersteller | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation der Lizenzgebührensätze übersteigt das ARPU-Wachstum
Inhalts-Lizenzgebühren machten 2025 zwischen 65 % und 68 % der Einnahmen großer Plattformen aus, was den Spielraum für höhere Bruttomargen einschränkte. Spotify meldete, im Jahr 2025 mehr als 11 Milliarden USD an Lizenzgebühren gezahlt zu haben, was mehr als 10 % über dem Vorjahr lag. Die Bruttomarge von Spotify im vierten Quartal 2025 betrug 32,2 %, was bedeutet, dass Inhalts- und Plattformkosten einen großen Anteil der Einnahmen ausmachten. Der US-amerikanische Phonorecords-IV-Rahmen erhöht die Lizenzgebühren für das Songwriting bis zu seinem Höhepunkt im Jahr 2027 weiter. Große Labels nutzen auch die Verbrauchersegmentierung und einen höheren Umsatz pro Nutzer als Prioritäten in Lizenzierungsgesprächen. Der Druck ist in den günstigeren Segmenten des Marktes für digitale Audioplattformen am größten, da der Umsatz pro Hörer langsamer wächst als die Gesamthördauer und die Lizenzgebührenverpflichtungen.
Zeitfensterung von Inhaltslizenzen durch große Labels
Große Labels können prominente Veröffentlichungen für einen definierten Zeitraum von bestimmten Diensten oder Stufen zurückhalten. Diese Praxis kann die Inhaltsstaffelung unterstützen oder die Verhandlungsposition der Labels bei Lizenzgebührenbedingungen verbessern. Universal Music Group hat eine Strategie beschrieben, die die Verbrauchersegmentierung fördert und die Tiefe einiger kostenloser Angebote begrenzt. Ein Dienst ohne direkte, vorab ausgehandelte Bedingungen kann Hörer verlieren, wenn ein anderer Dienst früher Zugang zu einer hochkarätigen Veröffentlichung erhält. Universal Music Group, Sony Music Entertainment und Warner Music Group lizenzierten im November 2025 Kataloge an das KI-Streaming-Startup Klay. Die Vereinbarung zeigte, dass der Katalogzugang den Wettbewerb gestalten und gleichzeitig laufende Lizenzgebühreneinnahmen generieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formattyp:
On-Demand-Streaming führt, während Hörbücher an Dynamik gewinnenOn-Demand-Musik-Streaming hielt im Jahr 2025 einen Marktanteil von 52,53 %. Der Markt für digitale Audioplattformen hat davon profitiert, dass Hörer von Radio und Downloads zu personalisierten On-Demand-Diensten wechseln. Die Konten für bezahltes Musik-Streaming erreichten bis Ende 2025 weltweit 837 Millionen.[3] Die Einnahmen aus Abonnement-Streaming stiegen 2025 um 8,8 %, was eine anhaltende Monetarisierung unterstützte, auch als das Abonnentenwachstum in Nordamerika und Europa verlangsamte. Live-Internetradio hat in mehreren westlichen Märkten an Volumen verloren, bedient aber weiterhin Smartphone-Nutzer in aufstrebenden Volkswirtschaften.
Hörbuch-Streaming wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 15,16 % verzeichnen. Die US-amerikanischen Hörbuchverkäufe stiegen 2025 um 9 % auf 2,43 Milliarden USD, und mehr als 750.000 aktive Titel waren verfügbar. Spotify erklärte im Mai 2026, dass die Hörbuch-Hördauer im Jahresvergleich um 60 % gestiegen sei. Audiobooks+ erreichte 1 Million Abonnenten und steuerte auf 100 Millionen USD an annualisiertem wiederkehrendem Umsatz zu. Die vorhandene Smartphone- und Smart-Speaker-Infrastruktur senkt die zusätzlichen Kosten für die Erreichung von Audiohörern, die bereits eine Musikplattform nutzen.


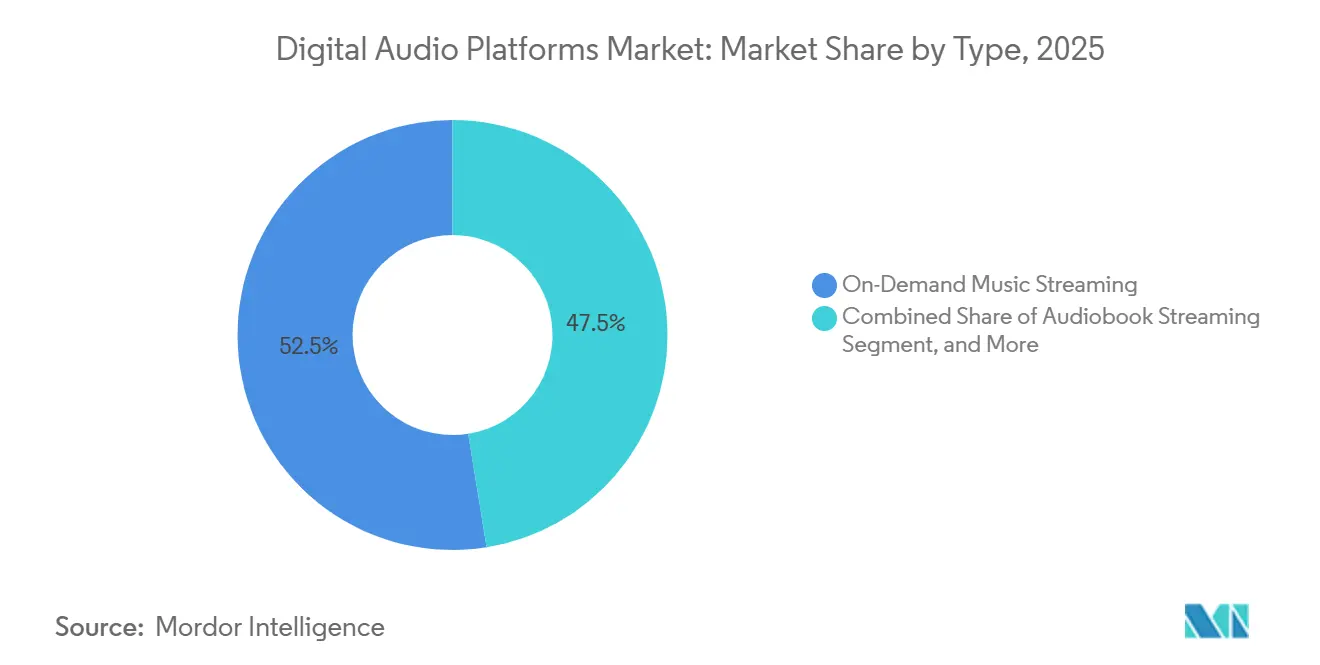
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Monetarisierungsmodell:
Abonnementdienste führen, während Werbung skaliertAbonnementbasierte Dienste machten 2025 58,59 % des Marktwerts aus. Das Segment spiegelt etablierte Premium-Abonnentenstämme in Nordamerika und Europa wider. Lizenzierungsstrategien der Major-Labels unterstützen kostenpflichtige Tarife, indem sie höhere Einnahmen pro Nutzer und eine klarere Verbrauchersegmentierung betonen. Transaktionsbasierte Käufe, einschließlich Downloads und Einzeltitelkäufe, haben in reifen Märkten weiter an Relevanz verloren. Innerhalb des Markts für digitale Audioplatformen bleiben hybride Modelle und Freemium-Modelle der wichtigste Akquisitionsweg für Dienste, die darauf abzielen, kostenlose Hörer im Laufe der Zeit in zahlende Kunden umzuwandeln.
Werbebasierte Dienste werden bis 2031 voraussichtlich mit einer CAGR von 15,36 % wachsen. Programmatische Audiowerbung wächst in aufstrebenden Volkswirtschaften, während Podcasts und Hörbücher zusätzliches Werbeinventar bereitstellen. Die Leitlinien 3/2025 des Europäischen Datenschutzausschusses schränken das Verhaltens-Profiling im Rahmen des Gesetzes über digitale Dienste und der DSGVO ein. Europäische Plattformen gehen daher zu kontextuellen und kohortenbezogenen Ansätzen über, die Inhalts-, Genre- und Tageszeitsignale nutzen. Spotify öffnete 2025 sein Podcast-Werbeinventar für Käufer, die Amazon DSP nutzen, nachdem es seine Anzeigenbörse mit The Trade Desk sowie Google Display und Video 360 gestartet hatte.
Nach Gerät:
Smartphones dominieren, während Speaker und Fahrzeuge das Hören erweiternSmartphones und Tablets machten im Jahr 2025 48,49 % der Marktgröße für digitale Audioplattformen aus. Ihre führende Position verschafft dem Markt für digitale Audioplattformen breiten Zugang durch weit verbreiteten Besitz, mobiles Breitband und App-basiertes Hören. Mehr als 700 Millionen Internetnutzer in Indien griffen 2025 hauptsächlich über Smartphones auf digitale Inhalte zu. Laptops und Desktops unterstützen weiterhin das Hören während der Arbeit und in Heimarbeitsphasen. Smart-TVs bieten einen zusätzlichen Kanal für Video-Podcasts und Hörbuchformate mit visuellem Material.
Smart Speaker und Smart Displays werden bis 2031 voraussichtlich eine CAGR von 15,84 % verzeichnen. Amazons Auslieferung von mehr als 600 Millionen Alexa-fähigen Geräten bietet Diensten einen großen eingebetteten Zugangspunkt. Vernetzte Fahrzeuge können den größten Wert pro Gerät bieten, da Integrationen jahrelang andauern können. Das 8-jährige Streaming-Engagement von General Motors und der geplante Rollout von Hyundais Pleos Connect für 20 Millionen Fahrzeuge machen das Auto zu einem stärkeren Hör-Endpunkt. LG stellte seine webOS Automotive Content Platform im Juli 2025 auf dem Kia EV3 in Europa vor, mit Plänen für EV4-, EV5- und New-Sportage-Modelle. Toyotas Multimediasystem 2026 umfasst ebenfalls Spotify-Streaming und erstgenerationelle AT&T-5G-Konnektivität.

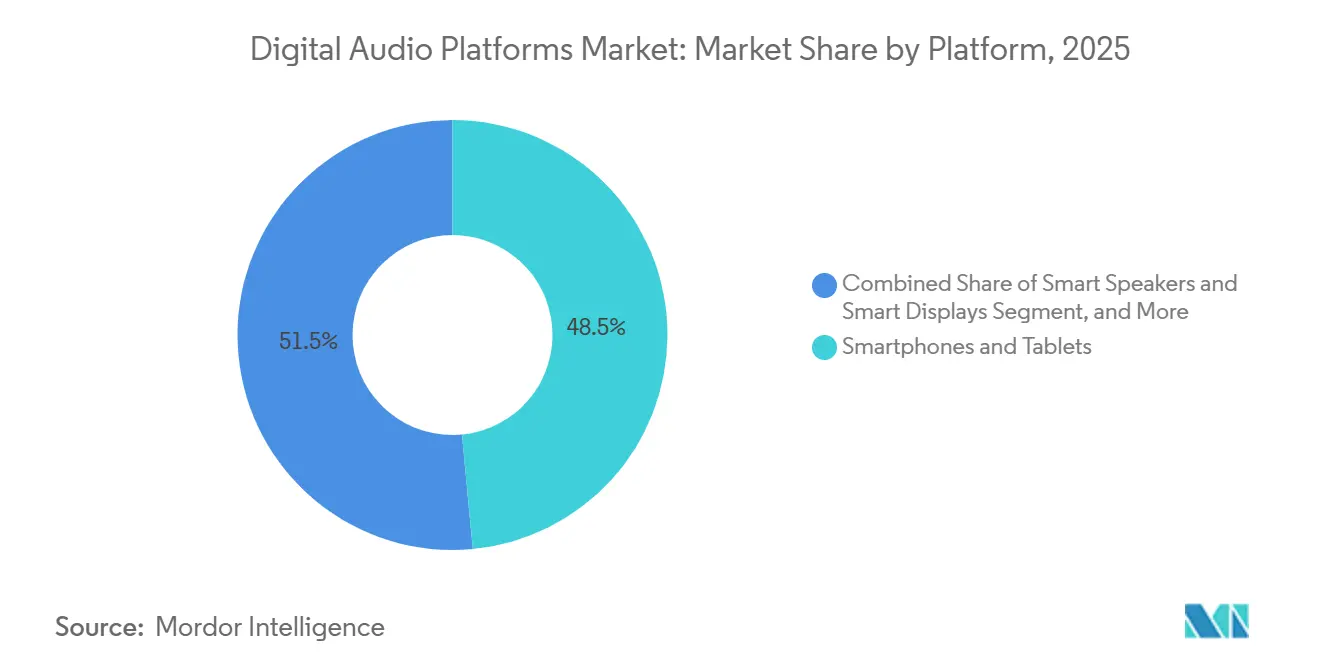
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für digitale Audioplattformen in Amerika
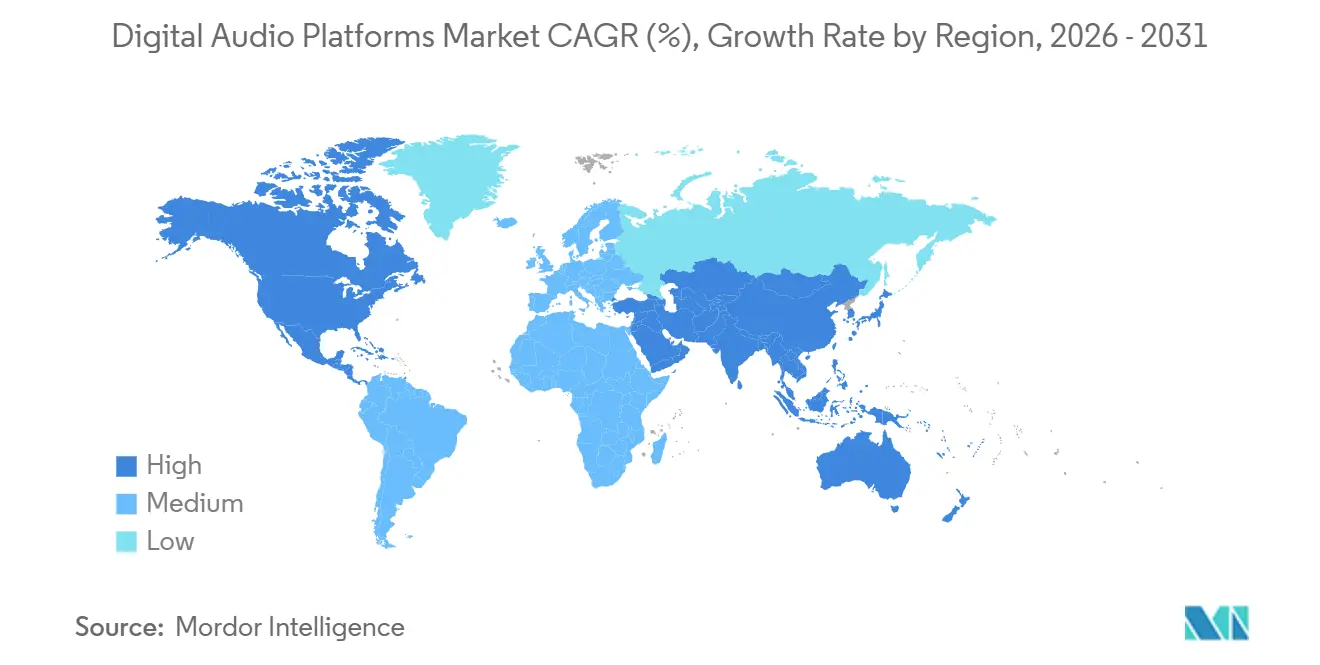
Nordamerika hielt im Jahr 2025 einen Anteil von 38,40 % am globalen Marktwert. Die Region weist hohe Einnahmen pro Nutzer und eine ausgereifte Basis zahlender Abonnenten in den Vereinigten Staaten und Kanada auf. Der Markt für aufgenommene Musik in Mexiko wuchs im Jahr 2025 um 13,3 %. Spotify, Apple Music, Amazon Music und YouTube Music nutzen exklusive Podcasts, Hardware-Integration und personalisierte Funktionen, um in den Vereinigten Staaten zu konkurrieren. Das mehrjährige Apple Music-Angebot von General Motors, der native Spotify-Zugang von Toyota und die Apple Music-Einführung von Volvo verknüpfen den Plattformzugang mit dem Fahrzeugbesitz. Südamerika bleibt kleiner, doch Brasilien wuchs im Jahr 2025 um 14,1 %. Claro Música nutzt Carrier-Bündelung und regionale Kataloge in Brasilien, Argentinien und benachbarten Märkten.
Markt für digitale Audioplattformen in Europa und im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region im Markt für digitale Audioplattformen sein, mit einer CAGR von 16,11 % bis 2031. Die Basis zahlender Musikabonnenten in Indien wuchs im Jahr 2025 um 37 % auf 14,4 Millionen, da niedrigere Preise und Carrier-Bündel die Konversion unterstützten. China wuchs im Jahr 2025 um 20,1 % und wurde zum viertgrößten Markt für aufgenommene Musik weltweit. Tencent Music Entertainment schloss im Juni 2026 die Übernahme von Ximalaya für 2,4 Milliarden USD ab und festigte damit seine Position im Bereich Podcasts und Hörbücher. Japan wuchs im Jahr 2025 um 8,9 %, wobei die Nachfrage nach hochauflösendem Audio die Premium-Positionierung unterstützte. Südkorea erweitert ebenfalls den Kanal für vernetztes Fahrzeughören über die Plattform von Hyundai. Europa wuchs im Jahr 2025 um 5,6 %, während Datenschutzbestimmungen das Design werbefinanzierter Angebote verändern.
Markt für digitale Audioplattformen im Nahen Osten und Afrika
Die Region Naher Osten und Afrika verzeichnete Wachstum, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate das Konsumwachstum unterstützten. Eine Smartphone-Durchdringung von über 90 % in den Märkten des Golf-Kooperationsrats unterstützt die direkte App-basierte Nutzung. Regionale Mobilfunkanbieter nehmen Audiodienste zunehmend in Premium-Postpaid-Pakete auf. Anghami hat dieses Carrier-Modell genutzt, um neben globalen Diensten eine regionale Abonnentenbasis aufzubauen. Boomplay hat durch afrikanische Kataloge, dateneffizientes Streaming und Mobile-Money-Zahlungen eine regionale Position aufgebaut. Niedrige Einnahmen pro Nutzer bleiben eine Einschränkung, doch jüngere, mobilfirstorientierte Nutzer unterstützen ein langfristiges Volumenwachstum im Markt für digitale Audioplattformen.
Wettbewerbslandschaft
Marktkonzentration
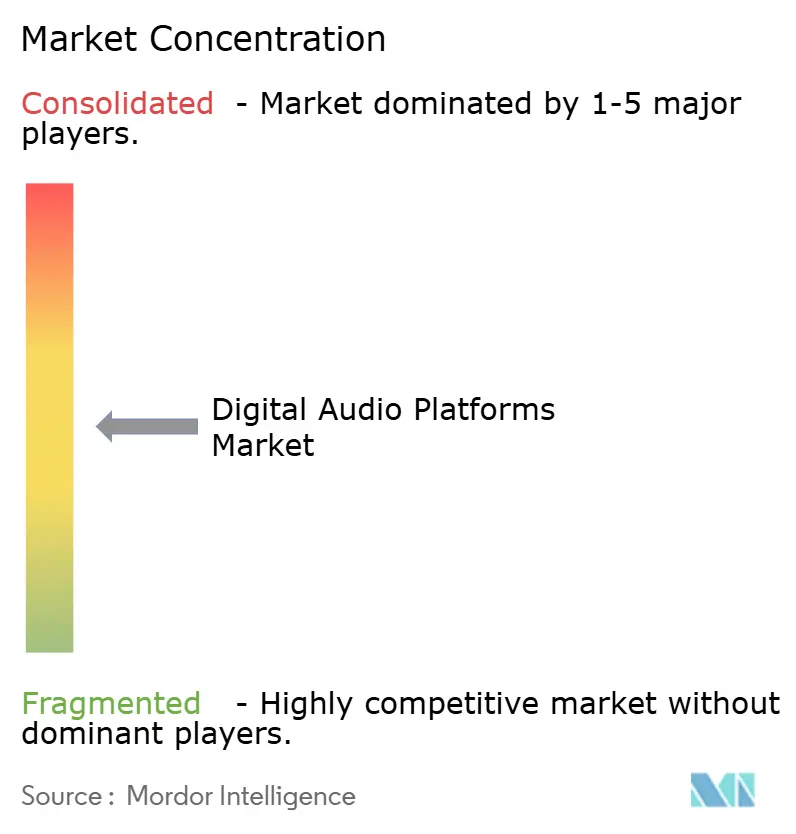
Der Markt für digitale Audioplattformen ist global halbkonsolidiert. Spotify, Apple Music, Amazon Music und YouTube Music machen den Großteil der internationalen bezahlten Abonnements aus, während regionale und spezialisierte Dienste um lokale Zielgruppen konkurrieren. Spotifys Größe verschafft ihm eine umfangreiche Verhaltensdatenbank und die Ressourcen, in Personalisierung zu investieren. Das Unternehmen kombiniert auch Musik, Podcasts und Hörbücher in einem einzigen Dienst. Sein Audiobooks+-Angebot hatte bis Mai 2026 1 Million Abonnenten erreicht und steuerte auf 100 Millionen USD an annualisiertem wiederkehrendem Umsatz zu. YouTube Music profitiert vom Such- und Video-Ökosystem von Alphabet, das einen breiten Entdeckungskanal für Musik bietet.
Amazon kombiniert Amazon Music mit Prime und Audible und bietet mehr als einen Einstiegspunkt für Abonnements. Audible hielt laut der vorliegenden Forschung im Jahr 2024 einen Anteil von 63 % am US-amerikanischen Hörbuchplattformmarkt. Regionale Anbieter nehmen einen eigenständigen Platz im Markt für digitale Audioplattformen ein und konkurrieren anders als globale Dienste. Boomplay, KKBOX, Anghami, JioSaavn, Gaana und Claro Música nutzen lokale Inhalte, lokalisierte Abrechnung und Carrier-Vertrieb. TIDAL und Qobuz konzentrieren sich auf hochauflösendes Audio für Hörer und Musikprofis, die der Klangqualität mehr Wert beimessen. Diese Positionen können dort verteidigbar sein, wo ein breiter globaler Katalog allein lokale Zahlungs-, Sprach- oder Audioqualitätsanforderungen nicht erfüllt.
Der Wettbewerb erstreckt sich auch auf Künstlervergütungen und KI-Lizenzierung. Dienste, die blockchain-basierte Abrechnung nutzen, versuchen, unabhängige Kataloge mit Echtzeit-Mikrozahlungen in transparenter Form anzuziehen. Eine breitere Nutzung von ISRC- und ISWC-Standards könnte solche Systeme leichter skalierbar machen. Universal Music Group, Sony Music Entertainment und Warner Music Group lizenzierten im November 2025 jeweils Kataloge an Klay, was auf eine stärkere Nutzung strukturierter Lizenzierung für KI-Musikdienste hindeutet. Spotify erweiterte seine Produktfunktionen auch mit Prompted Playlist im Januar 2026 und einem konversationellen KI-Assistenten im Juli 2026. Der kombinierte Marktanteil der führenden globalen Akteure wurde nicht angegeben, sodass ein Marktkonzentrationsindex nach der angegebenen anteilsbasierten Methode nicht zugewiesen werden kann.
Marktführer im Bereich digitale Audioplattformen
-
Spotify Technology S.A.
-
Apple Inc.
-
Amazon.com, Inc.
-
Alphabet Inc.
-
Tencent Music Entertainment Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Audioplattformen Unternehmen in diesem Bericht
- Spotify Technology S.A.
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Tencent Music Entertainment Group
- Sirius XM Holdings Inc.
- Deezer S.A.
- SoundCloud Global Limited and Co. KG
- iHeartMedia, Inc.
- Anghami Plc
- JioSaavn LLC
- Gaana Media Private Limited
- NetEase Cloud Music Inc.
- TIDAL Music AS
- Qobuz SAS
- KKBOX Inc.
- Boomplay Music Group
- Claro Musica
- Napster Group PLC
- Yandex Music
Neueste Industrielle Entwicklungen in Markt für digitale Audioplattformen
- Juli 2026: Spotify führte einen konversationellen KI-Assistenten für Premium-Mobilnutzer ein, der eine natürlichsprachliche sprach- und textbasierte Audioentdeckung ermöglicht, die den vollständigen Katalog der Plattform und den Hörverlauf des Nutzers in Echtzeit abfragt, eine KI-Funktionssuite erweitert, die bereits KI-DJ und Prompted Playlist umfasst, und Spotify als KI-first-Audioschnittstelle statt als Katalogbrowser neu positioniert.
- Juli 2026: Spotify und Netflix gaben gemeinsam eine mehrjährige Partnerschaft mit dem Podcaster Jay Shetty bekannt, um „On Purpose” exklusiv auf beiden Plattformen in einem laut Bloomberg auf 100 Millionen USD bewerteten Deal zu bringen. Die Vereinbarung markiert das erste gemeinsame Podcast-Exklusivrecht zwischen 2 verschiedenen Streaming-Diensten und demonstriert die Konsolidierung von Podcast-Inventar in plattformexklusive Vereinbarungen.
- Juni 2026: Tencent Music Entertainment schloss die Übernahme von Ximalaya, einer der größten Podcast- und Hörbuchplattformen Chinas, für 2,4 Milliarden USD ab, machte Ximalaya zu einer hundertprozentigen TME-Tochtergesellschaft und positionierte das Unternehmen als Chinas umfassendsten Multi-Format-Betreiber für digitale Audioinhalte.
- Juni 2026: Vodafone Idea wurde der erste indische Mobilfunkanbieter, der eine Partnerschaft mit Spotify einging, und bündelte 3 Monate Spotify Premium ohne zusätzliche Kosten mit geeigneten Postpaid-Tarifen, was den telekommunikationsgebündelten Vertrieb erweitert.
Umfang des globalen Marktberichts für digitale Audioplattformen
Der globale Markt für digitale Audioplattformen umfasst softwarebasierte Plattformen und Dienste, die die Erstellung, Verteilung, das Streaming, die Monetarisierung und den Konsum digitaler Audioinhalte über internetverbundene Geräte ermöglichen.
Der Marktbericht für digitale Audioplattformen ist segmentiert nach Formattyp (On-Demand-Musik-Streaming, Live-Internetradio, Podcast-Hosting, Hörbuch-Streaming und andere Formattypen), Monetarisierungsmodell (abonnementbasiert, werbebasiert, transaktionsbasiert, hybrides Modell und Freemium-Modell), Gerät (Smartphones und Tablets, Laptops und Desktops, Smart-TVs, Smart Speaker und Smart Displays, vernetzte Fahrzeuge und andere Geräte (Wearables, IoT usw.)) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| On-Demand-Musik-Streaming |
| Live-Internetradio |
| Podcast-Hosting |
| Hörbuch-Streaming |
| Andere Formattypen |
| Abonnementbasiert |
| Werbebasiert |
| Transaktionsbasiert |
| Hybrides Modell |
| Freemium-Modell |
| Smartphones und Tablets |
| Laptops und Desktops |
| Smart-TVs |
| Smart Speaker und Smart Displays |
| Vernetzte Fahrzeuge |
| Andere Geräte (Wearables, IoT usw.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Formattyp | On-Demand-Musik-Streaming | |
| Live-Internetradio | ||
| Podcast-Hosting | ||
| Hörbuch-Streaming | ||
| Andere Formattypen | ||
| Nach Monetarisierungsmodell | Abonnementbasiert | |
| Werbebasiert | ||
| Transaktionsbasiert | ||
| Hybrides Modell | ||
| Freemium-Modell | ||
| Nach Gerät | Smartphones und Tablets | |
| Laptops und Desktops | ||
| Smart-TVs | ||
| Smart Speaker und Smart Displays | ||
| Vernetzte Fahrzeuge | ||
| Andere Geräte (Wearables, IoT usw.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für digitale Audioplattformen?
Der Markt für digitale Audioplattformen wird bis 2031 voraussichtlich einen Wert von 42,49 Milliarden USD erreichen, ausgehend von 21,07 Milliarden USD im Jahr 2026, bei einer CAGR von 15,06 %.
Welches Inhaltsformat führt bei digitalen Audioplattformen?
On-Demand-Musik-Streaming führte im Jahr 2025 mit einem Marktanteil von 52,53 %. Hörbuch-Streaming ist das am schnellsten wachsende Format mit einer prognostizierten CAGR von 15,16 %.
Welches Umsatzmodell wächst bei digitalen Audioplattformen am schnellsten?
Werbebasierte Dienste werden bis 2031 voraussichtlich mit einer CAGR von 15,36 % wachsen, unterstützt durch programmatisches Audio, Podcast- und Hörbuchinventar.
Warum sind Telekommunikationsbundles für Audiodienste wichtig?
Carrier-Bundles vereinfachen die Abrechnung in Märkten mit geringer Kartennutzung und können die Abwanderung reduzieren, indem Abonnements an den Verlängerungszyklus eines Mobilfunktarifs gebunden werden.
Welche Gerätekategorie wird beim digitalen Audiohören am schnellsten wachsen?
Smart Speaker und Smart Displays werden bis 2031 voraussichtlich mit einer CAGR von 15,84 % wachsen, unterstützt durch sprachgesteuertes und Hintergrundlauschen.
Welche Region weist das schnellste prognostizierte Wachstum bei digitalen Audioplattformen auf?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 16,11 % wachsen, unterstützt durch lokalisierte Preisgestaltung, Carrier-Vertrieb und Kataloge in Regionalsprachen.