
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 8.80 Milliarden US-Dollar |
| Marktgröße (2027) | 9.40 Milliarden US-Dollar |
| Marktgröße (2032) | 12.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.87 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Bodenbehandlungsmarktes von Mordor Intelligence
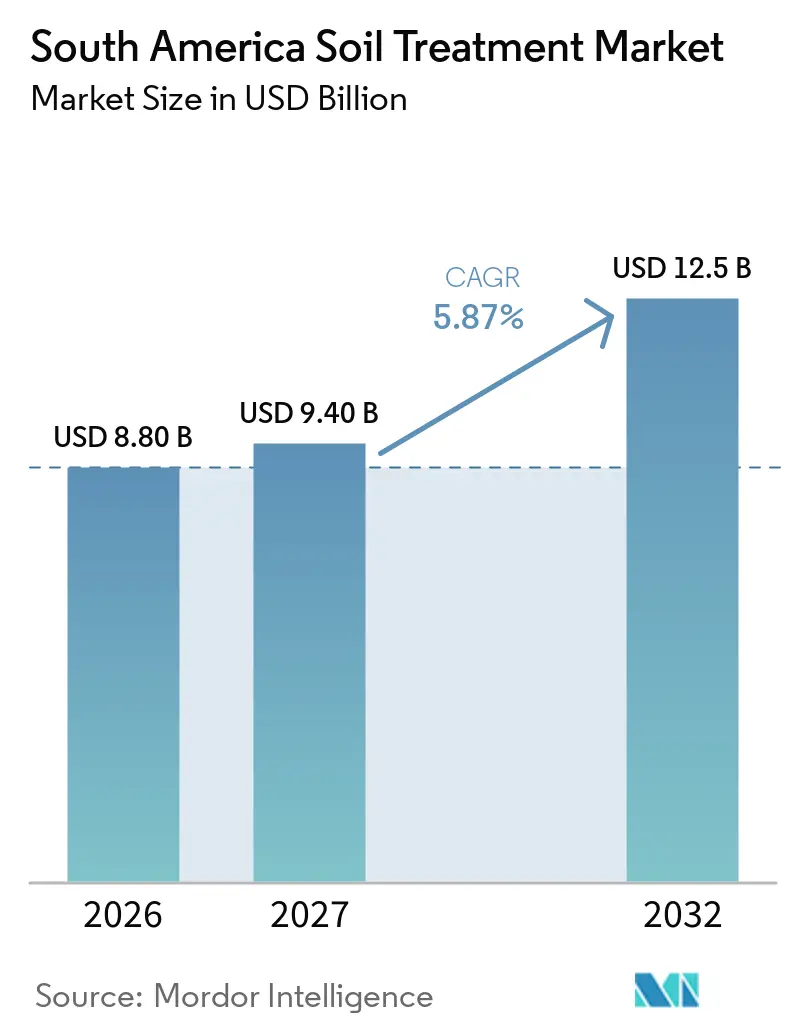
Der Marktwert des südamerikanischen Bodenbehandlungsmarkts belief sich im Jahr 2026 auf 8,80 Milliarden USD und wird für 2027 auf 9,40 Milliarden USD prognostiziert. Der Markt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,87 % wachsen und bis 2032 einen Wert von 12,5 Milliarden USD erreichen. Südamerika hat sich als dominierende Kraft in der globalen Landwirtschaft etabliert und nimmt führende Positionen auf den Exportmärkten für wichtige Rohstoffe ein, darunter Zucker, Kaffee, Orangensaft, Sojabohnen und Sojaöl, während es im Export von Mais und Sojaschrot einen soliden zweiten Platz belegt. Der Agrarsektor steht in Lateinamerika vor erheblichen Herausforderungen durch bodenbürtige Krankheiten, bei denen destruktive Pathogene – darunter Fusarium spp., Verticillium spp., Phytophthora spp. sowie verschiedene Nematodenarten – erhebliche Schäden an der landwirtschaftlichen Produktion verursachen und insbesondere wichtige Kulturen wie Sojabohnen, Mais, Baumwolle und Kartoffeln beeinträchtigen. Diese pathogenen Infektionen verursachen jährlich erhebliche wirtschaftliche Verluste in Milliardenhöhe und stellen eine ernsthafte Bedrohung für die regionale Ernährungssicherheit und landwirtschaftliche Produktivität dar. Als Reaktion darauf haben staatliche Stellen und Forschungseinrichtungen umfassende Bodengesundheitsprogramme und fortschrittliche technologische Initiativen zur Bekämpfung bodenbürtiger Pathogene eingeführt, die vielversprechende Ergebnisse bei der Reduzierung von Verlusten und der Steigerung der Produktivität zeigen.
Der zunehmende Einsatz von Pestiziden treibt die Nachfrage nach Bodenbehandlung an. Laut FAOSTAT-Daten stieg der Verbrauch landwirtschaftlicher Pestizide in Argentinien von 241.519,9 Tonnen im Jahr 2021 auf 262.506,9 Tonnen im Jahr 2022. Pestizide schädigen nützliche Bodenorganismen, darunter Regenwürmer, Ameisen und Käfer, die die Bodengesundheit erhalten. Diese Bodendegradation erfordert Behandlungsmaßnahmen zur Wiederherstellung und Erhaltung der Bodenfruchtbarkeit und -struktur.
Innovation und Produktentwicklung bleiben grundlegende strategische Prioritäten in der Agrarindustrie, wobei führende Unternehmen kontinuierlich fortschrittliche Lösungen einführen, um zunehmend komplexe landwirtschaftliche Herausforderungen zu bewältigen. Im Zeitraum 2023–2024 demonstrierten Branchenführer bedeutende technologische Fortschritte, exemplarisch veranschaulicht durch die Einführung ausgefeilter Fungizidtechnologien durch Bayer und die Entwicklung fortschrittlicher Herbizidformulierungen durch FMC. Die Branche hat einen erheblichen Wandel hin zur Entwicklung landwirtschaftlicher Produkte erlebt, die Leistungsanforderungen effektiv mit Überlegungen zur ökologischen Nachhaltigkeit in Einklang bringen und damit auf eine verstärkte regulatorische Aufsicht sowie sich wandelnde Präferenzen der Landwirte reagieren. Dieses Engagement für Innovation ist besonders ausgeprägt in den Segmenten landwirtschaftliche Biologika und Präzisionslandwirtschaft, wo erhebliche Forschungs- und Entwicklungsinvestitionen auf die Schaffung nachhaltiger landwirtschaftlicher Lösungen ausgerichtet sind, die modernen Anforderungen des Ackerbaus gerecht werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Physikochemische Behandlung dominiert den Markt
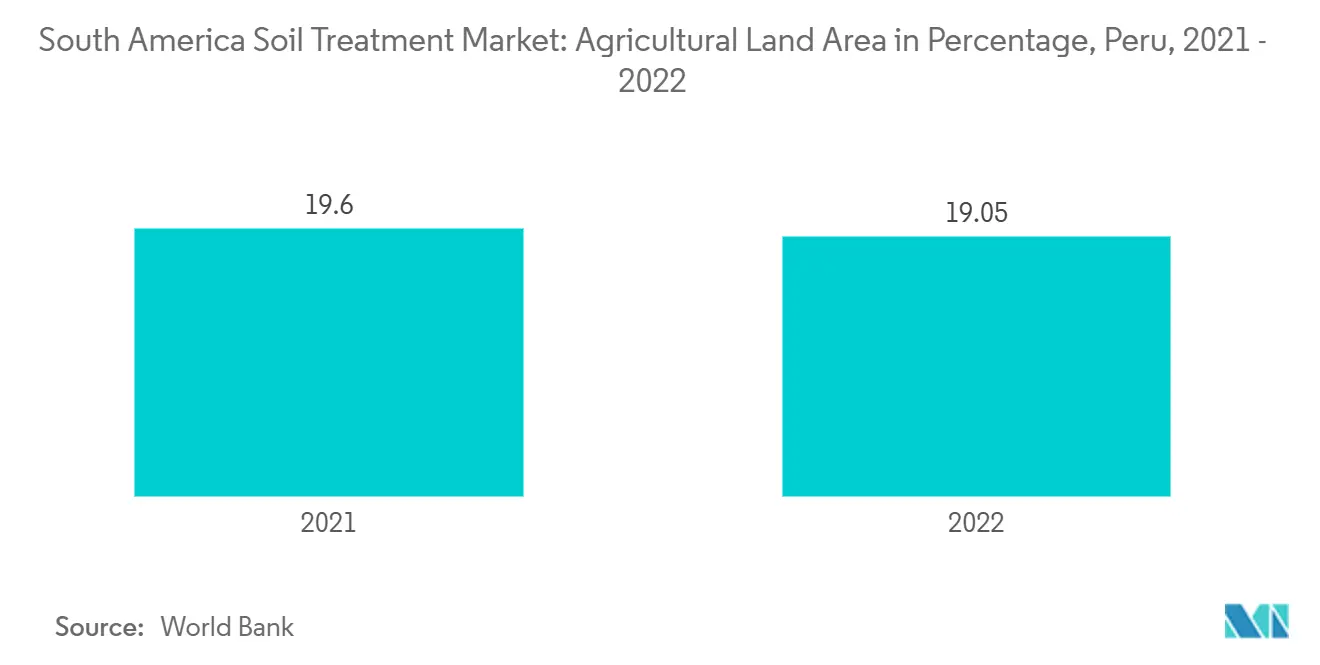
In Südamerika hat der Rückgang des Ackerlandes die landwirtschaftlichen Praktiken in den verbleibenden Anbauflächen intensiviert, was zu Bodendegradierung geführt hat. Perus landwirtschaftliche Nutzfläche sank laut Weltbankdaten von 19,60 % im Jahr 2021 auf 19,05 % im Jahr 2022. Physikochemische Behandlungen, einschließlich Bodenverbesserungsmittel und Bodenadditive, helfen dabei, die Bodenstruktur, Fruchtbarkeit und den pH-Wert wiederherzustellen. Die Verringerung der landwirtschaftlichen Nutzfläche erfordert eine Optimierung der Ernteerträge auf bestehenden Anbauflächen. Diese Behandlungen verbessern die Nährstoffverfügbarkeit und die Pflanzenaufnahme und erhalten die Bodenproduktivität unter intensiven Anbaubedingungen. Die begrenzte Verfügbarkeit von Ackerland erhöht die Schädlings- und Krankheitsrisiken aufgrund von Monokultur und reduzierter Fruchtfolge. Bodenfumigantien und Biozide als Teil physikochemischer Behandlungen helfen, diese Risiken zu kontrollieren und die Pflanzengesundheit zu erhalten.
Landdegradierung hat erhebliche Auswirkungen auf die landwirtschaftliche Landschaft Südamerikas und betrifft 22 % der gesamten Landfläche der Region, was im Jahr 2023 378 Millionen Hektar entspricht. Dieser erhebliche Rückgang des Ackerlandes hat sich als primärer Treiber für die Expansion des Bodenbehandlungsmarktes herausgestellt. Die Region zeigt eine strategische Verlagerung hin zur Implementierung nachhaltiger landwirtschaftlicher Methoden, die fortschrittliche Praktiken wie integrierte Schädlingsbekämpfungssysteme und biologische Pflanzenschutzlösungen einbeziehen. Brasiliens umfassende Initiativen zur regenerativen Landwirtschaft zielen speziell auf die Rehabilitierung von 40 Millionen Hektar degradiertem Weideland ab, während Kolumbiens Agrarsektor ausgefeilte Silvoweide-Techniken einsetzt, um die Bodenqualität und landwirtschaftliche Produktivität zu verbessern. Diese systematischen Ansätze zum Landmanagement haben eine erhöhte Nachfrage nach spezialisierten Bodenbehandlungslösungen erzeugt und unterstützen gleichzeitig die Marktexpansion sowie die Etablierung langfristiger landwirtschaftlicher Nachhaltigkeit in der gesamten Region.

Brasilien dominiert den Markt
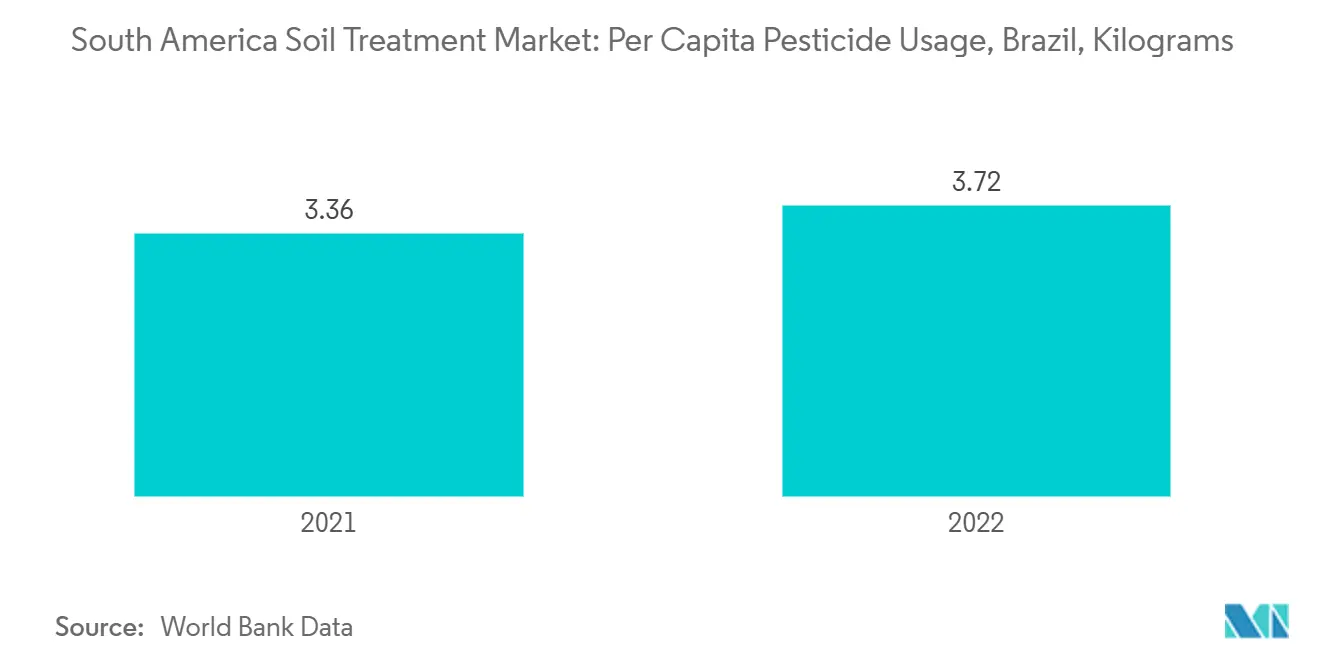
Brasilien hält den größten Anteil am Bodenbehandlungsmarkt in Südamerika. Die konventionelle Methode des Pflanzenanbaus hat zu einer hohen Anwendungsrate von Makronährstoffdüngern geführt, was eine Hauptquelle der Bodenkontamination in Brasilien darstellt. Feldbewertungen in Brasilien haben eine Reihe von Schädlingen im Boden aufgedeckt, die zu Ertragsverlusten führen. All diese Bodenkontaminationen haben zu einem erhöhten Einsatz von Bodenbehandlung geführt.
In Brasilien stellen bodenbürtige Schädlinge, einschließlich Nematoden, Pilze und Bakterien, erhebliche Herausforderungen für die landwirtschaftliche Produktivität dar, indem sie die Pflanzengesundheit und das Ertragspotenzial beeinträchtigen. Nematodenbefall beeinträchtigt die Funktionalität des Wurzelsystems erheblich, was zu einer verminderten Nährstoffaufnahmekapazität und gehemmter Pflanzenentwicklung führt. Pathogene Pilze, insbesondere Fusarium- und Rhizoctonia-Arten, verursachen verschiedene Pflanzenkrankheiten, die die Pflanzenvitalität und den landwirtschaftlichen Ertrag erheblich verschlechtern. Der brasilianische Agrarsektor hat umfassende Bodenbehandlungsprotokolle implementiert, um diesen Herausforderungen zu begegnen. Diese Protokolle umfassen fortschrittliche Biokontrollmittel, darunter Trichoderma harzianum und Metarhizium-Arten, die bodenbürtige Pathogene effektiv unterdrücken und gleichzeitig die pflanzlichen Abwehrmechanismen stärken. Die Branche hat auch ausgefeilte Bodenbewirtschaftungstechniken übernommen, wie die Bodensolarsierung durch den Einsatz transparenter Kunststofffolien zur Pathogenelimination, ergänzt durch die strategische Anwendung kompostangereicherter Bodenverbesserungsmittel. Diese Methoden zeigen eine signifikante Wirksamkeit bei der Schädlingspopulationskontrolle und verbessern gleichzeitig die Bodengesundheitsparameter. Dieser vielschichtige Ansatz gewährleistet nicht nur eine effektive Schädlingsbekämpfung, sondern fördert auch die landwirtschaftliche Nachhaltigkeit durch reduzierte chemische Abhängigkeit und verbesserte mikrobiologische Bodenvielfalt.
Wettbewerbslandschaft
Marktkonzentration
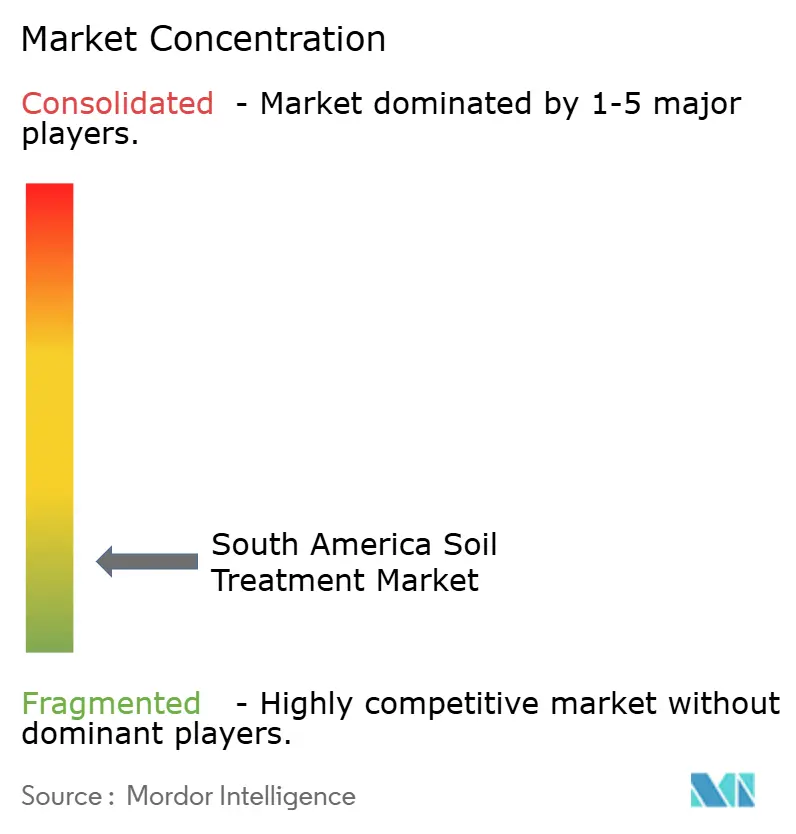
Der südamerikanische Bodenbehandlungsmarkt ist fragmentiert, mit vielen Marktteilnehmern. Syngenta AG, BASF SE, UPL Limited, Novonesis A/S und Bayer AG sind einige der globalen und regionalen Akteure in der Region. Diese Unternehmen investieren aktiv in Forschung und Entwicklung, um innovative Bodenbehandlungslösungen zu entwickeln, mit besonderem Fokus auf umweltverträgliche Produkte und Präzisionsanwendungstechnologien. Die strategische Expansion durch Investitionen in Produktionsanlagen war ein wichtiger Trend, wobei Unternehmen neue Produktionsstandorte errichten, um ihre regionale Präsenz und Lieferkettenkapazitäten zu stärken.
Marktführer im südamerikanischen Bodenbehandlungsmarkt
-
BASF SE
-
Bayer AG
-
Syngenta AG
-
UPL Limited
-
Novonesis A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Bodenbehandlungsmarkt Unternehmen in diesem Bericht
- UPL Limited
- Novonesis A/S
- Syngenta AG
- FMC Corporation
- Visafertil Group
- BASF SE
- Nufarm Ltd.
- Bayer AG
Lesen Sie die Analyse der südamerika bodenbehandlung-Unternehmen
Neueste Industrielle Entwicklungen in Südamerika-Bodenbehandlungsmarkt
- Januar 2023: Bayer ging eine neue Partnerschaft mit Oerth Bio ein, um die Pflanzenschutztechnologie zu verbessern und umweltfreundlichere Pflanzenschutzlösungen zu entwickeln.
- Mai 2022: UPL kooperierte mit Bayer für das Insektizid Spirotetramat, um neue Schädlingsbekämpfungslösungen zu entwickeln. Im Rahmen dieser langfristigen globalen Datenzugangs- und Liefervereinbarung mit Bayer, speziell zur Bewältigung der Anforderungen der Landwirte hinsichtlich Resistenzmanagement und schwer zu bekämpfender saugender Schädlinge, wird UPL neue einzigartige Lösungen, einschließlich Spirotetramat, unter Nutzung seiner Erfahrung im Bereich Insektizide und seines weltweiten Forschungs- und Entwicklungsnetzwerks entwickeln, registrieren und vertreiben.
Berichtsumfang des südamerikanischen Bodenbehandlungsmarktes
Bodenbehandlung bezieht sich auf das Nährstoffmanagement, das die Bodenfruchtbarkeit verbessert und den Gehalt an organischer Substanz erhöht. Sie tötet auch Pathogene und Schädlinge im Boden ab und macht ihn dadurch gesünder. Der südamerikanische Bodenbehandlungsmarkt ist nach Technologietyp (physikochemische Behandlung, thermische Behandlung, biologische Behandlung und andere Technologietypen) und Geografie (Brasilien, Argentinien und das übrige Südamerika) segmentiert. Der Bericht liefert Marktgröße und Prognosen nach Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
Nach Technologietyp
| Physikochemische Behandlung |
| Thermische Behandlung |
| Biologische Behandlung |
| Andere Technologietypen |
Nach Geografie
| Brasilien |
| Argentinien |
| Übriges Südamerika |
| Nach Technologietyp | Physikochemische Behandlung |
| Thermische Behandlung | |
| Biologische Behandlung | |
| Andere Technologietypen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße bis 2032?
Der südamerikanische Bodenbehandlungsmarkt wurde im Jahr 2026 auf 8,80 Milliarden USD bewertet und wird bis 2032 voraussichtlich 12,5 Milliarden USD erreichen, bei einer CAGR von 5,87 % von 2027 bis 2032.
Welches Land dominiert den südamerikanischen Bodenbehandlungsmarkt?
Brasilien dominiert den Markt aufgrund von bodenbürtigen Schädlingsbefall, Bodenkontamination und steigender Nachfrage nach Bodenbehandlungslösungen.
Welcher Behandlungstyp dominiert den Markt?
Die physikochemische Behandlung dominiert, unterstützt durch die Nachfrage nach Bodenverbesserungsmitteln, Bodenzusätzen, Begasungsmitteln und Bioziden.
Wer sind die wichtigsten Akteure im südamerikanischen Bodenbehandlungsmarkt?
UPL Limited, BASF SE, Bayer AG, Syngenta AG und Novonesis A/S sind die wichtigsten Unternehmen, die im südamerikanischen Bodenbehandlungsmarkt tätig sind.