
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 8.80 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.87 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Solo da América do Sul por Mordor Intelligence
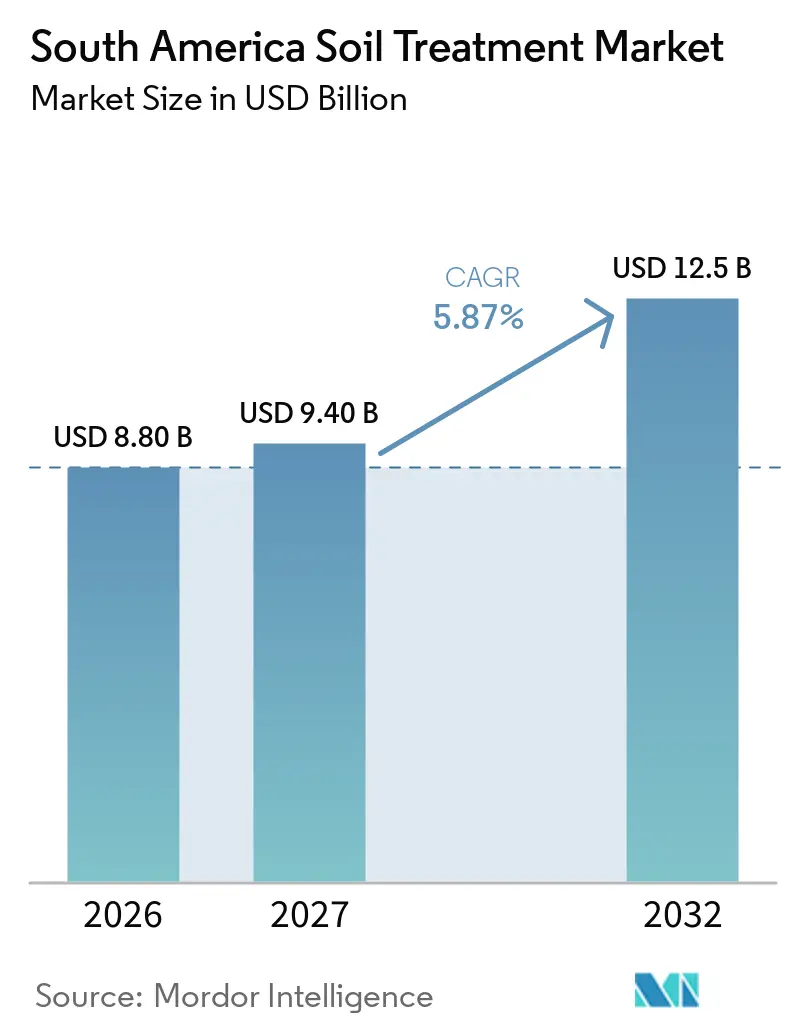
O tamanho do mercado de tratamento de solo da América do Sul foi avaliado em 8,80 bilhões de USD em 2026 e está previsto para atingir 9,40 bilhões de USD em 2027. O mercado está previsto para crescer a um CAGR de 5,87% de 2027 a 2032, atingindo 12,5 bilhões de USD até 2032. A América do Sul emergiu como uma força dominante na agricultura global, mantendo posições preeminentes nos mercados de exportação de commodities essenciais, incluindo açúcar, café, suco de laranja, soja e óleo de soja, ao mesmo tempo em que assegura uma robusta segunda posição nas exportações de milho e farelo de soja. O setor agrícola enfrenta desafios substanciais decorrentes de doenças transmitidas pelo solo em toda a América Latina, onde patógenos destrutivos, incluindo Fusarium spp., Verticillium spp., Phytophthora spp. e diversas espécies de nematoides, infligem danos consideráveis à produção agrícola, afetando particularmente culturas importantes como soja, milho, algodão e batata. Essas infecções patogênicas causam perdas econômicas anuais substanciais de bilhões de dólares, representando ameaças significativas à segurança alimentar regional e à produtividade agrícola. Em resposta, órgãos governamentais e instituições de pesquisa implementaram programas abrangentes de saúde do solo e iniciativas tecnológicas avançadas para combater patógenos transmitidos pelo solo, demonstrando resultados promissores na redução de perdas e no aumento da produtividade.
O uso crescente de pesticidas impulsiona a demanda por tratamento de solo. De acordo com dados da FAOSTAT, o consumo de pesticidas agrícolas na Argentina aumentou de 241.519,9 toneladas métricas em 2021 para 262.506,9 toneladas métricas em 2022. Os pesticidas prejudicam organismos benéficos do solo, incluindo minhocas, formigas e besouros, que mantêm a saúde do solo. Essa degradação do solo requer medidas de tratamento para restaurar e preservar a fertilidade e a estrutura do solo.
A inovação e o desenvolvimento de produtos permanecem como prioridades estratégicas fundamentais no setor agrícola, com grandes corporações introduzindo consistentemente soluções avançadas para enfrentar desafios agrícolas cada vez mais complexos. Ao longo de 2023-2024, os líderes do setor demonstraram avanços tecnológicos significativos, exemplificados pela introdução de tecnologias sofisticadas de fungicidas pela Bayer e pelo desenvolvimento de formulações avançadas de herbicidas pela FMC Corporation. O setor testemunhou uma mudança substancial em direção ao desenvolvimento de produtos agrícolas que equilibram efetivamente os requisitos de desempenho com considerações de sustentabilidade ambiental, respondendo a uma supervisão regulatória mais rigorosa e às preferências em evolução dos agricultores. Esse compromisso com a inovação é particularmente pronunciado nos segmentos de biológicos agrícolas e agricultura de precisão, onde investimentos substanciais em pesquisa e desenvolvimento são direcionados para a criação de soluções agrícolas sustentáveis que atendam às exigências da agricultura moderna.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
O Tratamento Físico-Químico Domina o Mercado
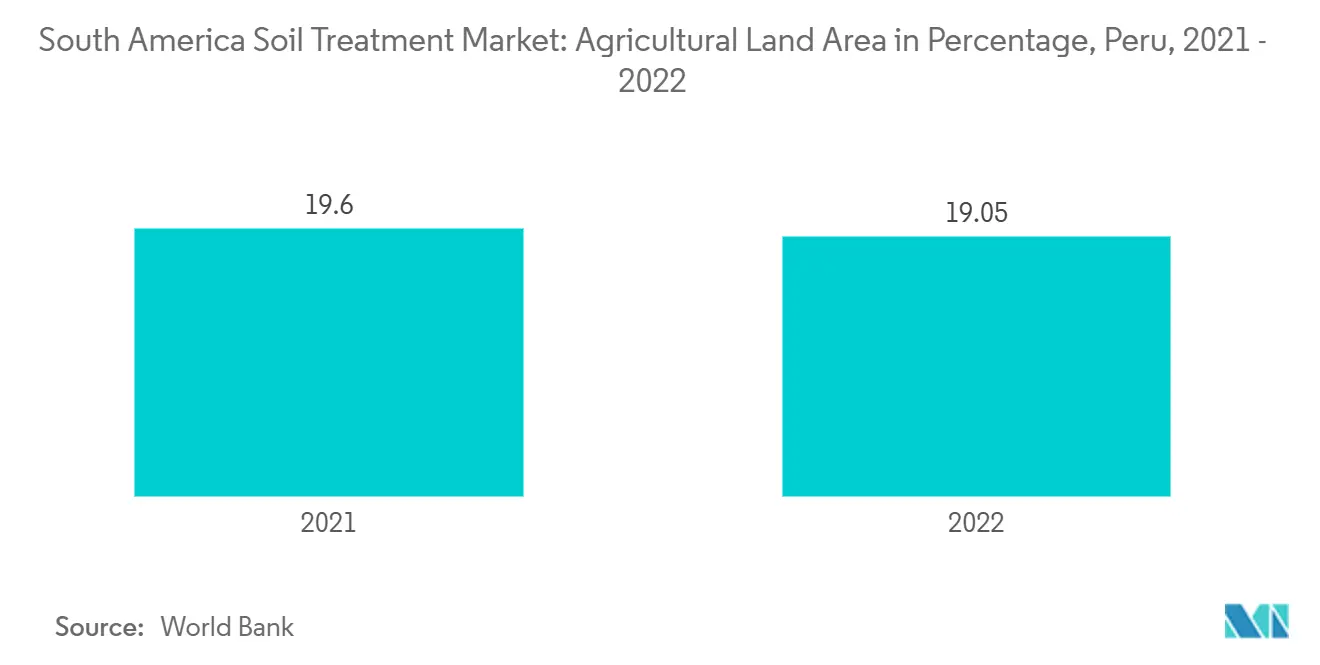
Na América do Sul, o declínio das terras aráveis intensificou as práticas agrícolas nas áreas agrícolas remanescentes, resultando em degradação do solo. A área de terra agrícola do Peru diminuiu de 19,60% em 2021 para 19,05% em 2022, de acordo com dados do Banco Mundial. Os tratamentos físico-químicos, incluindo condicionadores e corretivos de solo, ajudam a restaurar a estrutura, a fertilidade e o equilíbrio de pH do solo. A redução das terras cultiváveis exige a otimização das produções agrícolas nas áreas agrícolas existentes. Esses tratamentos melhoram a disponibilidade de nutrientes e a absorção pelas plantas, mantendo a produtividade do solo sob condições de cultivo intensivo. A disponibilidade limitada de terras aráveis aumenta os riscos de pragas e doenças devido à monocultura e à redução da rotação de culturas. Os fumigantes e biocidas de solo, como parte dos tratamentos físico-químicos, ajudam a controlar esses riscos e a manter a saúde das culturas.
A degradação das terras impacta significativamente a paisagem agrícola da América do Sul, afetando 22% da área total de terra da região, equivalente a 378 milhões de hectares em 2023. Esse declínio substancial nas terras aráveis emergiu como um fator primário para a expansão do mercado de tratamento de solo. A região demonstra uma mudança estratégica em direção à implementação de metodologias agrícolas sustentáveis, incorporando práticas avançadas como sistemas integrados de manejo de pragas e soluções biológicas de proteção de culturas. As iniciativas abrangentes de agricultura regenerativa do Brasil visam especificamente à reabilitação de 40 milhões de hectares de pastagens degradadas, enquanto o setor agrícola da Colômbia implementa técnicas sofisticadas de silvopastoril para melhorar a qualidade do solo e a produtividade agrícola. Essas abordagens sistemáticas de gestão da terra geraram maior demanda por soluções especializadas de tratamento de solo, apoiando simultaneamente a expansão do mercado e estabelecendo a sustentabilidade agrícola de longo prazo em toda a região.

Brasil Domina o Mercado
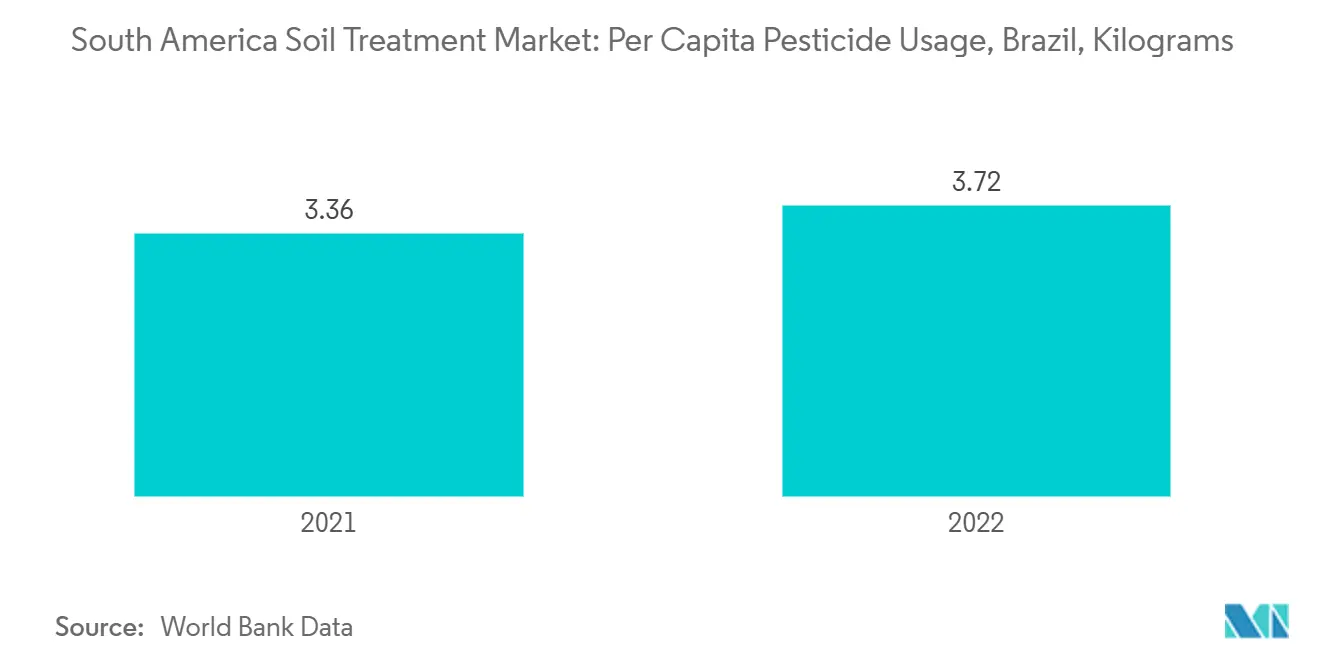
O Brasil detém a maior parte da participação de mercado de tratamento de solo na América do Sul. O método convencional de cultivo de lavouras levou a uma alta taxa de aplicação de fertilizantes macronutrientes, que é uma das principais fontes de contaminação do solo no Brasil. Avaliações de campo no Brasil revelaram uma série de pragas no solo, resultando em perdas de produtividade. Todas essas contaminações do solo resultaram no aumento da aplicação de tratamento de solo.
No Brasil, pragas transmitidas pelo solo, incluindo nematoides, fungos e bactérias, apresentam desafios substanciais à produtividade agrícola ao comprometer a saúde das culturas e o potencial de produção. As infestações de nematoides prejudicam gravemente a funcionalidade do sistema radicular, resultando em capacidades reduzidas de absorção de nutrientes e desenvolvimento inibido das plantas. Fungos patogênicos, especificamente as espécies Fusarium e Rhizoctonia, induzem diversas doenças nas plantas que deterioram substancialmente o vigor das plantas e a produção agrícola. O setor agrícola brasileiro implementou protocolos abrangentes de tratamento de solo para enfrentar esses desafios. Esses protocolos incorporam agentes de biocontrole avançados, incluindo Trichoderma harzianum e espécies de Metarhizium, que suprimem efetivamente os patógenos transmitidos pelo solo enquanto aprimoram os mecanismos de defesa das plantas. O setor também adotou técnicas sofisticadas de manejo do solo, como a solarização do solo por meio da aplicação de plástico transparente para eliminação de patógenos, complementada pela aplicação estratégica de corretivos de solo enriquecidos com composto. Essas metodologias demonstram eficácia significativa no manejo de populações de pragas, ao mesmo tempo em que melhoram os parâmetros de saúde do solo. Essa abordagem multifacetada não apenas garante o controle eficaz de pragas, mas também promove a sustentabilidade agrícola por meio da redução da dependência química e do aumento da diversidade microbiológica do solo.
Cenário Competitivo
Concentração do Mercado
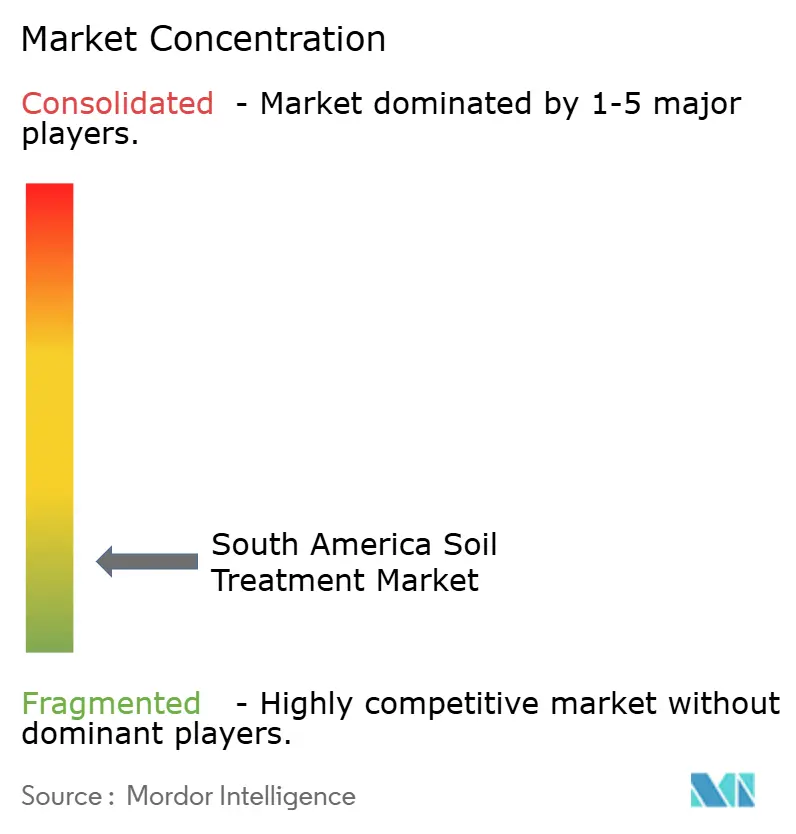
O mercado de tratamento de solo da América do Sul é fragmentado, com muitos participantes no mercado. Syngenta AG, BASF SE, UPL Limited, Novonesis A/S e Bayer AG são alguns dos participantes globais e regionais na região. Essas empresas estão investindo ativamente em pesquisa e desenvolvimento para criar soluções inovadoras de tratamento de solo, com foco particular em produtos ambientalmente sustentáveis e tecnologias de aplicação de precisão. A expansão estratégica por meio de investimentos em instalações de fabricação tem sido uma tendência fundamental, com empresas estabelecendo novos locais de produção para fortalecer sua presença regional e capacidades da cadeia de suprimentos.
Líderes do Setor de Tratamento de Solo da América do Sul
-
BASF SE
-
Bayer AG
-
Syngenta AG
-
UPL Limited
-
Novonesis A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Solo da América do Sul Empresas cobertas neste relatório
- UPL Limited
- Novonesis A/S
- Syngenta AG
- FMC Corporation
- Visafertil Group
- BASF SE
- Nufarm Ltd.
- Bayer AG
Desenvolvimentos industriais recentes em Mercado de Tratamento de Solo da América do Sul
- Janeiro de 2023: A Bayer formou uma nova parceria com a Oerth Bio para aprimorar a tecnologia de proteção de culturas e criar soluções de proteção de culturas mais ecológicas.
- Maio de 2022: A UPL fez parceria com a Bayer para o inseticida Spirotetramat, a fim de desenvolver novas soluções de manejo de pragas. Por meio deste acordo global de longo prazo de acesso a dados e fornecimento com a Bayer, especificamente para atender às demandas dos agricultores em relação ao manejo de resistência e pragas sugadoras de difícil controle, a UPL desenvolverá, registrar e distribuirá novas soluções exclusivas, incluindo o Spirotetramat, utilizando sua experiência em inseticidas e sua rede mundial de pesquisa e desenvolvimento.
Escopo do Relatório do Mercado de Tratamento de Solo da América do Sul
O tratamento de solo refere-se ao manejo nutricional que melhora a fertilidade do solo e aumenta o teor de matéria orgânica. Também elimina patógenos e pragas no solo, tornando-o mais saudável. O Mercado de Tratamento de Solo da América do Sul é segmentado por Tipo de Tecnologia (Tratamento Físico-Químico, Tratamento Térmico, Tratamento Biológico e Outros Tipos de Tecnologia) e Geografia (Brasil, Argentina e Restante da América do Sul). O relatório fornece tamanho de mercado e previsões por valor (USD) para todos os segmentos acima.
Visão geral da segmentação
Por Tipo de Tecnologia
| Tratamento Físico-Químico |
| Tratamento Térmico |
| Tratamento Biológico |
| Outros Tipos de Tecnologia |
Por Geografia
| Brasil |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Tecnologia | Tratamento Físico-Químico |
| Tratamento Térmico | |
| Tratamento Biológico | |
| Outros Tipos de Tecnologia | |
| Por Geografia | Brasil |
| Argentina | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho de mercado projetado para 2032?
O tamanho do mercado de tratamento de solo da América do Sul foi avaliado em 8,80 bilhões de USD em 2026 e está previsto para atingir 12,5 bilhões de USD até 2032, a um CAGR de 5,87% de 2027 a 2032.
Qual país domina o mercado de tratamento de solo da América do Sul?
O Brasil domina o mercado devido a infestações de pragas transmitidas pelo solo, contaminação do solo e demanda crescente por soluções de tratamento de solo.
Qual tipo de tratamento domina o mercado?
O tratamento físico-químico domina, apoiado pela demanda por condicionadores de solo, corretivos, fumigantes e biocidas.
Quem são os principais participantes do mercado de tratamento de solo da América do Sul?
UPL Limited, BASF SE, Bayer AG, Syngenta AG e Novonesis A/S são as principais empresas que operam no mercado de tratamento de solo da América do Sul.