
Marktgröße und Marktanteil für Einwegkunststoffverpackungen in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.84 Milliarden US-Dollar |
| Marktgröße (2026) | 1.91 Milliarden US-Dollar |
| Marktgröße (2031) | 2.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.70 % |
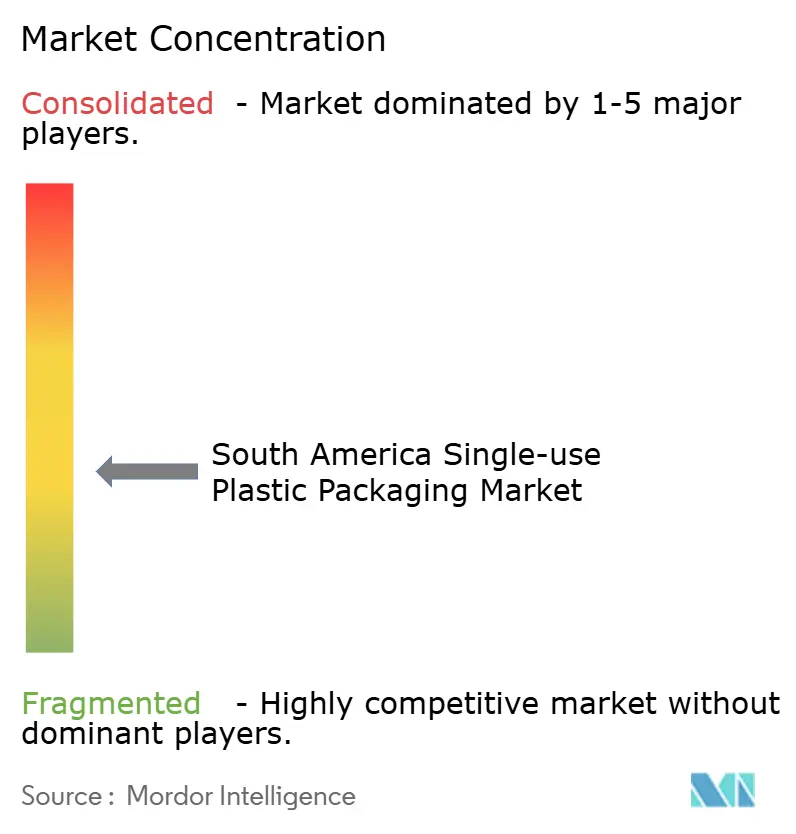
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Einwegkunststoffverpackungen in Südamerika von Mordor Intelligence
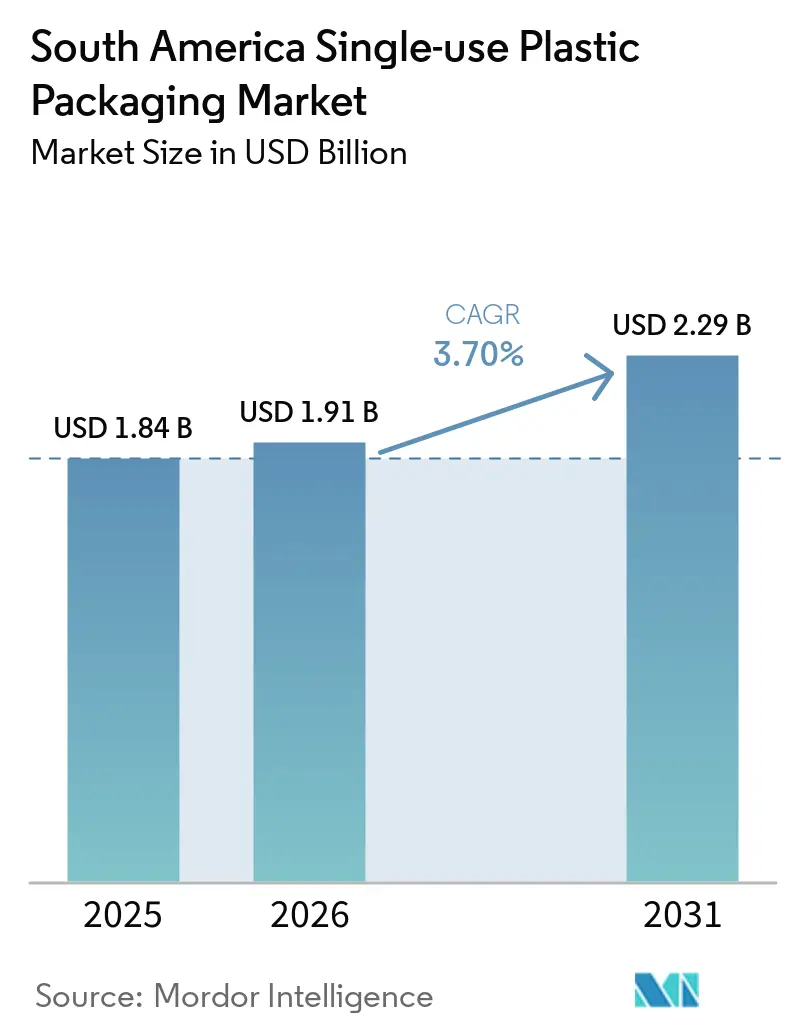
Die Marktgröße für Einwegkunststoffverpackungen in Südamerika wurde im Jahr 2025 auf 1,84 Milliarden USD geschätzt und wird voraussichtlich von 1,91 Milliarden USD im Jahr 2026 auf 2,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,70 % während des Prognosezeitraums 2026–2031. Der städtische Lebensmittelkonsum, Schnellrestaurants und Lieferdienste stützen die Nachfrage nach hygienischen und schützenden Verpackungen. Der E-Commerce begünstigt ebenfalls leichte Verpackungen, die Waren schützen und gleichzeitig das Paketvolumen begrenzen. Verpackungslieferanten passen ihre Produktdesigns an, da die Recyclingvorschriften in mehreren Ländern strenger werden. Dies schafft Raum für recycelbare Monomaterial-Verpackungen, obwohl höhere Harzkosten und uneinheitliche Recyclingsysteme wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Flaschen und Behälter im Jahr 2025 einen Anteil von 36,14 % am Markt für Einwegkunststoffverpackungen in Südamerika, während Beutel und Standbeutel die höchste prognostizierte CAGR von 4,83 % bis 2031 verzeichneten.
- Nach Materialtyp hielt Polyethylen im Jahr 2025 einen Umsatzanteil von 35,05 %, während Polymilchsäure die höchste prognostizierte CAGR von 4,62 % bis 2031 verzeichnete.
- Nach Verpackungsformat entfiel im Jahr 2025 auf Starre Verpackung ein Umsatzanteil von 54,08 % im Markt für Einwegkunststoffverpackungen in Südamerika, während Flexible Verpackung die höchste prognostizierte CAGR von 4,41 % bis 2031 verzeichnete.
- Nach Anwendung hielt Lebensmittelverpackung im Jahr 2025 einen Umsatzanteil von 33,97 %, während Körperpflegeverpackung die höchste prognostizierte CAGR von 4,67 % bis 2031 verzeichnete.
- Nach Endverbraucher entfielen auf Konsumgüterhersteller im Jahr 2025 28,80 % des Umsatzes im Markt für Einwegkunststoffverpackungen in Südamerika, während E-Commerce und Lieferplattformen die höchste prognostizierte CAGR von 4,76 % bis 2031 verzeichneten.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 31,01 % am Markt für Einwegkunststoffverpackungen in Südamerika, während Kolumbien die höchste prognostizierte CAGR von 4,18 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Essenslieferdiensten und Schnellrestaurants | +0.8% | Brasilien, Argentinien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Konsums verpackter Lebensmittel und Getränke | +0.7% | Brasilien, Argentinien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Nachfrage nach E-Commerce- und Quick-Commerce-Fulfillment | +0.6% | Brasilien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Umstellung von starren auf flexible Einwegformate | +0.5% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Expansion recycelbarer Monomaterial-Verpackungen | +0.4% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Wachstum der Lebensmittel-, Agrar- und Export-Lieferketten | +0.3% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Essenslieferdiensten und Schnellrestaurants
Essenslieferdienste und Schnellrestaurants benötigen Verpackungen, die Lebensmittel schützen und eine sichere Handhabung ermöglichen. Der Markt für Einwegkunststoffverpackungen in Südamerika profitiert davon, wenn Lieferoperatoren versiegelte Beutel, Schalen und Standbeutel für jede Bestellung verwenden. Cloud-Küchen verwenden Folienbeutel, manipulationssichere Schalen und heißversiegelte Beutel, da diese Formate gut für schnelle Zubereitungszyklen geeignet sind. Drive-through- und App-basierte Bestellungen können mehrere einzeln verpackte Artikel in einer geschützten Außentasche enthalten. Dies kann die pro Bestellung verwendete Verpackungsmenge erhöhen, auch wenn die Restaurantmenüs einfacher werden. Die Anforderung an sichere Lieferverpackungen stützt daher eine stabile Nachfrage bei Verarbeitern, da sich die Gastronomiekanäle ausweiten.
Wachstum des Konsums verpackter Lebensmittel und Getränke
Brasiliens Produktion verarbeiteter Lebensmittel wuchs im Jahr 2025 um 4,2 % im Jahresvergleich, angeführt von Geflügel, Instantkaffee und Fruchtkonzentraten, die Barriereverpackungen für den Exporttransport benötigen. Standbeutel haben für Würzmittel an Bedeutung gewonnen, da Einzelhändler und Gastronomiebetriebe nachfüllfreundliche Formate suchen. Diese Verschiebung kann das Materialgewicht pro Einheit reduzieren und gleichzeitig die Anzahl der in einer Kategorie verwendeten verpackten Einheiten erhöhen. Funktionale Getränke, Energydrinks und gekühlte Milchprodukte erfordern ebenfalls klare PET- und PP-Behälter mit Barriereeigenschaften. Das Wachstum im Convenience-Einzelhandel schafft weitere Nachfrage nach erschwinglichen Verpackungen, die Produkte durch fragmentierte Vertriebsnetze schützen können. Diese Bedürfnisse halten den Lebensmittel- und Getränkekonsum im Mittelpunkt des Marktes für Einwegkunststoffverpackungen in Südamerika.
Nachfrage nach E-Commerce- und Quick-Commerce-Fulfillment
Der brasilianische E-Commerce machte im Jahr 2024 12 % des Einzelhandelsumsatzes aus, was den Paketschutz zu einer wichtigen Quelle der Verpackungsnachfrage macht. Paketdienstleister verwenden die Volumetric-Weight-Preisgestaltung, die Verpackungen belohnt, die sowohl Gewicht als auch ungenutzten Raum reduzieren. Luftkissenfolien, Luftpolsterfolie und formschlüssige Polybeutel können schützen und dabei wenig Material verbrauchen. Sealed Air installierte Bubble-on-Demand-Geräte in den Fulfillment-Centern von Mercado Libre, was die Verpackungskosten pro Paket um 18 % und den Füllmaterialeinsatz um 35 % reduzierte. Quick-Commerce-Betreiber benötigen auch Folien, die temperaturempfindliche Lieferungen unter warmen Bedingungen unterstützen können. Diese Anforderungen stützen flexible Schutzformate im gesamten Markt für Einwegkunststoffverpackungen in Südamerika.
Umstellung von starren auf flexible Einwegformate
Marken verlagern ausgewählte Produkte von starren Behältern auf flexible Formate, um das Transportgewicht zu senken und die Lagerung zu vereinfachen. Diese Umstellung verändert den Produktmix, auch wenn der gesamte Harzeinsatz pro Verpackung sinkt. Standbeutel eignen sich für Würzmittel, flüssige Milchprodukte und Trockenzutaten, da sie weniger Lagerplatz benötigen als viele starre Verpackungen. Flexible Monomaterial-Verpackungen können auch kürzere Produktionsläufe und schnellere Druckwechsel für regionale Aktionen ermöglichen. Amcors digitale Flexodruckmaschinen reduzierten die Rüstzeit von 4 Stunden auf 45 Minuten und unterstützten Werbeauflagen von 5.000 Einheiten. Diese Flexibilität hilft Markeninhabern, Sondereditionsprodukte einzuführen, ohne größere Investitionen in starre Verpackungswerkzeuge zu tätigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen für Einwegkunststoffe und Kosten der erweiterten Herstellerverantwortung | -0.6% | Brasilien, Chile, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Volatilität der petrochemischen Harzpreise | -0.5% | Brasilien, Argentinien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von lebensmittelechtem Recyclingharze | -0.3% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Sammelsysteme für Mehrschichtverpackungen | -0.2% | Regionale Ausbreitung auf alle Geografien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen für Einwegkunststoffe und Kosten der erweiterten Herstellerverantwortung
Brasiliens Bundeserlass Nr. 12.688/2025 hat einen nationalen Rahmen für die Rückwärtslogistik von Kunststoffverpackungen eingeführt. Der Rahmen legte ein Rückgewinnungsziel von 32 % und eine Anforderung von 22 % Recyclinganteil für 2026 fest, mit unterschiedlichen Umsetzungsterminen für große und kleinere Unternehmen.[1] Chile führte im Februar 2026 weitere Anforderungen ein, die die Verwendung von Einwegprodukten in Lebensmittelbetrieben einschränkten. Gastronomiebetreiber dürfen bestimmte Produkte außer Haus nur dann anbieten, wenn sie Kompostierbarkeitsanforderungen erfüllen oder von Verbrauchern angefordert werden. Diese Regeln erhöhen die Bedeutung zertifizierter recycelbarer und kompostierbarer Designs. Sie erhöhen auch die Compliance-, Test- und Dokumentationskosten für Verarbeiter, die auf Mehrschichtstrukturen angewiesen sind.[2]
Volatilität der petrochemischen Harzpreise
Petrochemische Harzkosten belasten Verarbeiter, da PE, PP und PET Kerneinsatzstoffe für die meisten Verpackungsformate sind. Höhere Rohstoffkosten können schwer weitergegeben werden, wenn Verarbeiter feste Kundenverträge haben. Der Versorgungsdruck wirkt sich stärker auf Unternehmen aus, die Harz auf dem Spotmarkt kaufen, als auf solche, die über direkte Liefervereinbarungen kaufen. Argentinien ist zusätzlich dem Währungsverfall ausgesetzt, der die lokalen Kosten für in USD denominierte Einsatzstoffe erhöhen kann. Inländische Kapazitätsengpässe können Verarbeiter zwingen, frachtbelastete Harzlieferungen zu nutzen, was die Betriebskosten erhöht. Der Markt für Einwegkunststoffverpackungen in Südamerika bleibt daher empfindlich gegenüber Verschiebungen in der Harzverfügbarkeit und den Einsatzstoffpreisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
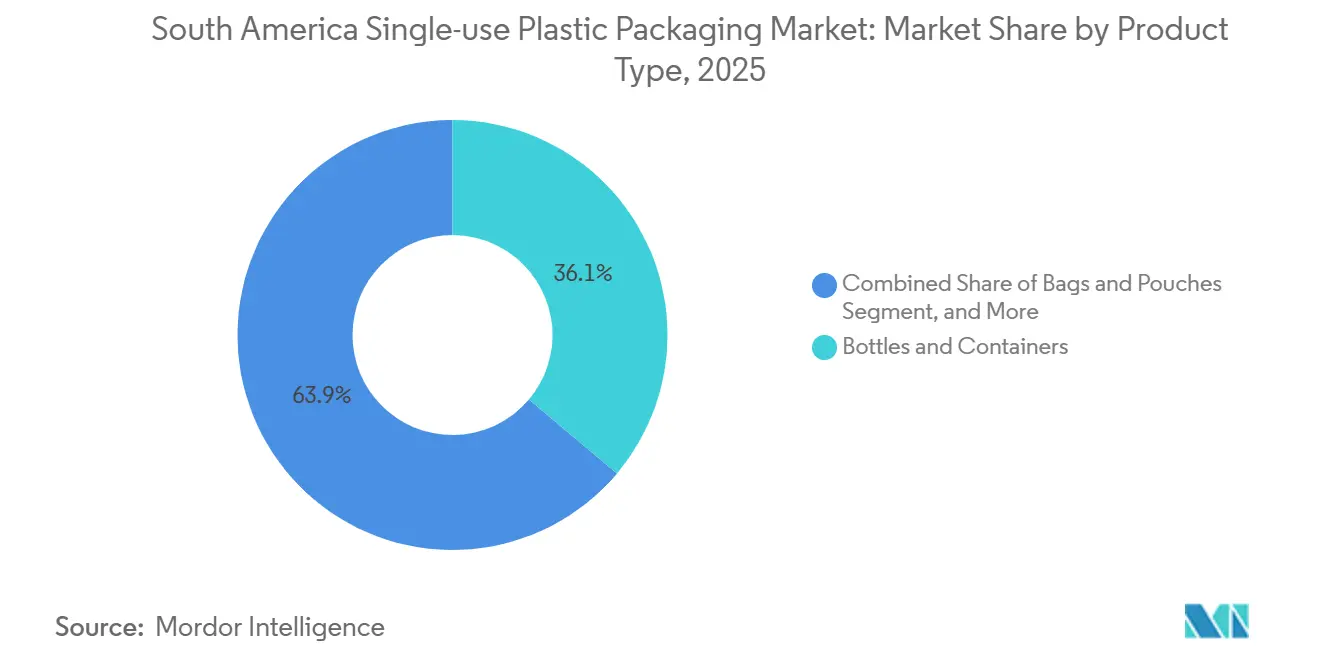
Flexible Formate fordern die Dominanz von Flaschen herausFlaschen und Behälter hielten im Jahr 2025 36,14 % des Umsatzes, gestützt durch Getränke-, Pharma- und Körperpflegeanwendungen, die Steifigkeit und Produktsichtbarkeit erfordern. PET- und PP-Flaschen bleiben im organisierten Einzelhandel wichtig, insbesondere für Markenprodukte, die manipulationssichere Verpackungen und eine klare Präsentation erfordern. Der Anteil des Marktes für Einwegkunststoffverpackungen in Südamerika, der von diesen Formaten gehalten wird, spiegelt ihre Eignung für hochvolumige Konsumgüter wider. Dies macht starre Flaschen zu einer wichtigen Quelle stabiler Nachfrage im Markt für Einwegkunststoffverpackungen in Südamerika. Beutel und Standbeutel werden voraussichtlich bis 2031 mit einer CAGR von 4,83 % wachsen. Ihr Wachstum spiegelt die Nachfrage nach leichten Verpackungen für Würzmittel, Milchprodukte und trockene Lebensmittelzutaten wider.
Schalen, Becher und Deckel bedienen den Gastronomie- und Restaurantliefersektor, wo das Volumen den Bestellungen zubereiteter Mahlzeiten folgt. Verbesserungen beim Thermoformen können die Schalendicke reduzieren und dabei die erforderliche Handhabungsfestigkeit beibehalten. Klappschalen bleiben für frisches Obst und Gemüse sowie Backwaren nützlich, da sie die Produktsichtbarkeit ermöglichen. Folien und Wickelfolien unterstützen industrielle Stretchfolien-, landwirtschaftliche Mulch- und Lebensmittel-Heißsiegelanwendungen. Papieralternativen können das Wachstum in ausgewählten Sekundärverpackungsanwendungen begrenzen. Constantia Flexibles brachte in Chile einen Monomaterial-PE-Reißverschlussbeutel auf den Markt, der für LDPE-Sammelsysteme konzipiert wurde.
Nach Materialtyp:
Biobasierte Polymere expandieren innerhalb einer PolyethylenbasisPolyethylen machte im Jahr 2025 35,05 % des Materialumsatzes aus, da es in Folien, Beuteln und Flaschen verwendet wird. Sein breiter Einsatz und sein Kostenprofil stützen die Nachfrage im Markt für Einwegkunststoffverpackungen in Südamerika. Es bietet Verarbeitern auch eine weit verfügbare Harzbasis für verschiedene Endanwendungen im Markt für Einwegkunststoffverpackungen in Südamerika. PP wird häufig für Verschlüsse, mikrowellengeeignete Schalen und hitzebeständige Gastronomiebehälter verwendet. PET bleibt wichtig für klare Flaschen und Lebensmittelschalen. PET-Spotpreise erreichten im Jahr 2025 1,06 USD pro Kilogramm, während recyceltes PET bei 1,12 USD pro Kilogramm notierte.
Polystyrol und expandiertes Polystyrol haben einen geringeren Marktzugang, da Einschränkungen in Chile und brasilianischen Gemeinden in Kraft treten. Dies stützt die Nachfrage nach PP- und PET-Alternativen in mehreren Gastronomieanwendungen. Polymilchsäure wird voraussichtlich bis 2031 eine CAGR von 4,62 % verzeichnen, die schnellste Rate unter den aufgeführten Materialien. Brasiliens Lieferkette für Zuckerrohr-basiertes Ethanol unterstützt die Entwicklung biobasierter Materialien. Braskem präsentierte im Jahr 2026 biobasierte und kreislauffähige Polyolefin-Qualitäten für Lebensmittelkontakt-, Gesundheits- und Hygieneanwendungen. Brasilien reduziert auch den Importzoll auf PLA für Lebensmittelkontaktanwendungen und unterstützt damit die Einführung durch zertifizierte Verarbeiter.
Nach Verpackungsformat:
Flexible Verpackungen gewinnen gegenüber einer starren Basis an BodenStarre Verpackung machte im Jahr 2025 54,08 % des Umsatzes aus, gestützt durch Getränkeflaschen, Pharmabehälter und lebensmittelechte Klappschalen. Ihre Position spiegelt die strukturelle Festigkeit wider, die bei Lagerung und Vertrieb benötigt wird. Etablierte PET- und PP-Flaschenwerkzeuge schaffen auch Wechselkosten für Marken mit großen Produktportfolios. Flexible Verpackung wird voraussichtlich bis 2031 mit einer CAGR von 4,41 % wachsen. Standbeutel und E-Commerce-Versandfolien unterstützen dieses Wachstum in Lebensmittel-, Körperpflege- und Lieferanwendungen.
Spediteure verwenden die Volumetric-Weight-Preisgestaltung, die Verpackungen mit weniger Leerraum und geringerem Transportgewicht bevorzugt. Dies gibt Marken einen praktischen Grund, formschlüssige flexible Strukturen anstelle bestimmter starrer Alternativen zu verwenden. Halbstarre Verpackung umfasst thermogeformte Schalen, Behälter mit Deckel und Klappschalen. Sie unterstützt verzehrfertige und Mahlzeitenkit-Anwendungen, die sowohl Präsentation als auch effiziente Lagerung erfordern. AluPak brachte in Chile einen plasmabehandelten Monomaterial-PE-Beutel auf den Markt, der die Barriereleistung von Folienverbundverpackungen erreichte und gleichzeitig recycelbar blieb. Solche Formate können die Umstellung von einigen mehrschichtigen halbstarren Strukturen unterstützen.
Nach Anwendung:
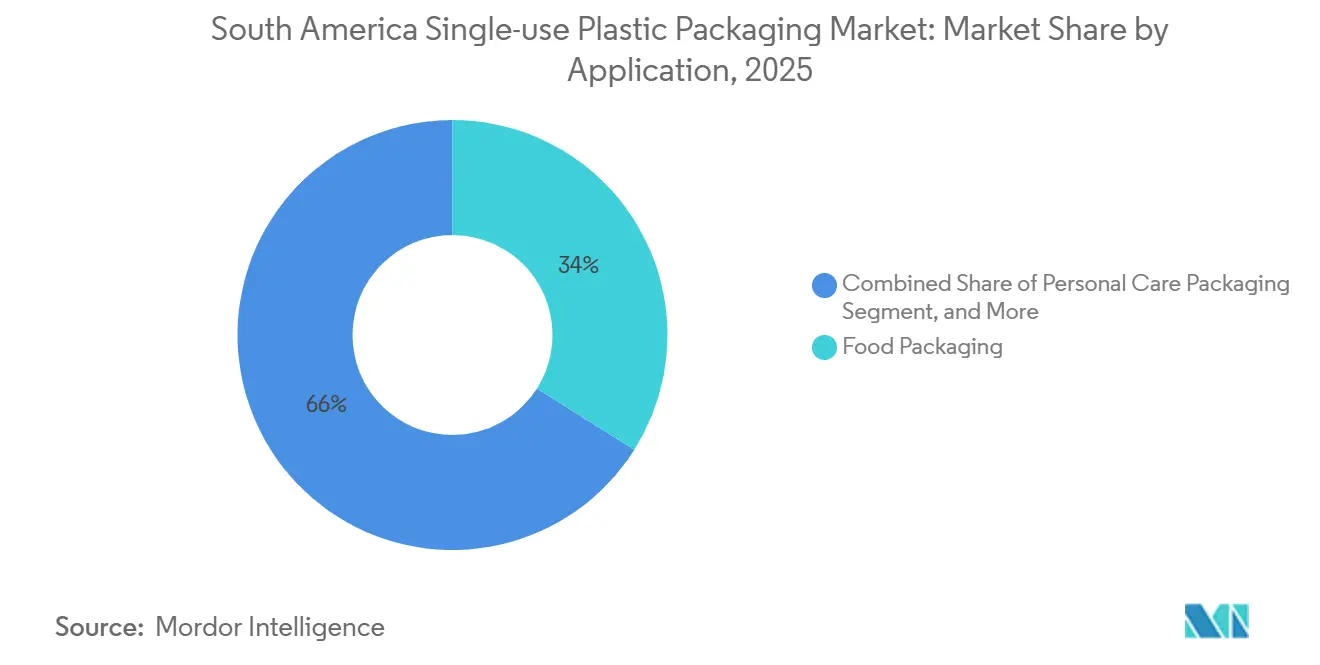
Körperpflege übertrifft Lebensmittel beim WachstumLebensmittelverpackung hielt im Jahr 2025 33,97 % des Anwendungsumsatzes, was die Nachfrage aus der Lebensmittelverarbeitung und den Export-Lieferketten widerspiegelt. Geflügel, Kaffee und Fruchtkonzentrate erfordern Verpackungen, die Waren bei Lagerung und Transport schützen. Getränkeverpackung bleibt wichtig aufgrund von kohlensäurehaltigen Getränken, gekühlten Milchprodukten und funktionalen Getränken. Die Marktgröße für Einwegkunststoffverpackungen in Südamerika für Lebensmittelverpackung wird mehr durch hohe Volumina als durch Premiumpreise angetrieben. Körperpflegeverpackung wird voraussichtlich bis 2031 mit einer CAGR von 4,67 % wachsen.
Kosmetik- und Hygienemarken verwenden nachfüllkompatible Spender und Einzelportionsbeutel, um verschiedene Verbrauchergruppen zu erreichen. Natura berichtete, dass 68 % seiner Produkteinführungen im Jahr 2024 nachfüllbare oder recycelbare Verpackungen verwendeten, verglichen mit 52 % im Jahr 2022. Pharmaverpackungen profitieren von Zertifizierungsanforderungen für produktberührende Materialien. Haushalts- und Institutionsprodukte verwenden Einwegverpackungen, da Handelsmarken-Reinigungsprodukte im modernen Handel expandieren. Industrie- und Agrarverpackungen unterstützen die Handhabung von Getreide, Saatgut, Düngemitteln und Exportgütern. PE-Großraumbehälter und Gewebesäcke behalten ihren Wert, wo Produkte während der Feldnutzung und des Vertriebs geschützt werden müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
E-Commerce verändert VerpackungsprioritätenKonsumgüterhersteller machten im Jahr 2025 28,80 % des Endverbraucherumsatzes aus, da sie Lebensmittel-, Getränke- und Körperpflegeprodukte in hohen Volumina liefern. Ihre Nachfrage erstreckt sich auf den organisierten Einzelhandel und den modernen Handel in Brasilien, Argentinien und Kolumbien. Gastronomie und Schnellrestaurants benötigen ebenfalls manipulationssichere Verpackungen für Lieferbestellungen. Einzelhändler und Supermärkte verwenden weiterhin regalfertige Formate, obwohl ihre relative Ausgabe durch das Wachstum des Online-Handels verwässert wird. E-Commerce und Lieferplattformen werden voraussichtlich bis 2031 mit einer CAGR von 4,76 % expandieren.
Von Lieferplattformen und Online-Händlern betriebene Fulfillment-Center benötigen Schutzverpackungen für eine breite Palette von Waren. Gesundheits- und Pharmahersteller verwenden zertifizierte PP-, PE- und PET-Behälter, die höhere Einheitswerte aufweisen als viele Standardformate. Umweltdokumentation ist für Verpackungslieferanten, die Konsumgüterunternehmen beliefern, relevanter geworden. Unilever und Nestlé verlangen von regionalen Lieferanten, bis 2026 die ISO-14001-Zertifizierung zu erreichen und die Verpflichtung der New Plastics Economy zu unterzeichnen. Diese Anforderungen machen die Materialrückverfolgbarkeit und das End-of-Life-Design zu einem Teil des Lieferantenauswahlprozesses. Der Markt für Einwegkunststoffverpackungen in Südamerika profitiert von dieser Nachfrage, aber Lieferanten müssen auch höhere Umweltdokumentationsstandards erfüllen.
Geografische Analyse
Brasilien Einwegkunststoffverpackungsmarkt
Brasilien hatte im Jahr 2025 einen Umsatzanteil von 31,01 % und damit den größten Anteil am südamerikanischen Einwegkunststoffverpackungsmarkt. Die Lebensmittelverarbeitungsbasis und die Getränkeproduktion des Landes stützen die anhaltende Nachfrage nach Flaschen, Folien, Beuteln und Behältern. Die Produktion verarbeiteter Lebensmittel wuchs im Jahr 2025 um 4,2 %, und der E-Commerce machte 12 % des gesamten Einzelhandelsumsatzes aus. Die nationalen Rücknahmelogistikvorschriften drängen Hersteller und Verarbeiter zur Nutzung von Post-Consumer-Rezyklaten. Braskem, Amcor und Sealed Air haben 180 Millionen USD für Investitionen in das mechanische Recycling im Zusammenhang mit Brasiliens Compliance-Zeitraum zugesagt. Die IFC investierte im Oktober 2025 bis zu 65 Millionen EUR (70,2 Millionen USD) in America Embalagens, um die Produktion starrer Kunststofftuben in São Paulo auszubauen und zu modernisieren.[3]
Argentinien und Kolumbien Einwegkunststoffverpackungsmarkt
Argentinien ist die zweitgrößte Region nach Umsatz und agiert in einem schwierigen makroökonomischen Umfeld. Die Währungsabwertung erhöht die lokalen Kosten für Harze, die in USD bepreist werden. Dieser Druck kann die Fähigkeit der Verarbeiter einschränken, höhere Inputkosten über die Verkaufspreise weiterzugeben. Für Kolumbien wird bis 2031 das höchste geografische CAGR-Wachstum von 4,18 % prognostiziert. Nearshoring-Investitionen, städtischer Konsum und Agrar- und Lebensmittelexporte stützen die Nachfrage nach Barrierepackungen. Plastipak investierte 35 Millionen USD in ein PET-Flaschenwerk in Bogotá zur Belieferung von Coca-Cola FEMSA und Postobon, mit einer geschätzten Kapazität von 400 Millionen Einheiten.
Südamerika Einwegkunststoffverpackungsmarkt
Ein strikter Rahmen für Einwegkunststoffe prägt die Nachfrage in Chile. Im Februar 2026 traten neue Anforderungen für Lebensmittelbetriebe in Kraft, die die Verwendung bestimmter Einwegprodukte einschränken. Die Vorschriften ermutigen Verarbeiter, monomaterielle, kompostierbare und biobasierte Formate zu entwickeln. Venezuela ist mit Importbeschränkungen und Devisenknappheit konfrontiert, die Investitionen in Verarbeitungsbetriebe begrenzen. Dies begünstigt die weitere Nutzung älterer Hartverpackungsformate. Peru, Ecuador, Uruguay, Bolivien und Paraguay liefern zusätzliche Nachfrage aus dem städtischen Gastronomiebereich und aus Agrarexporten. Die Recycling- und Sammelsysteme in diesen Ländern sind weniger entwickelt als jene in Brasilien und Chile.
Wettbewerbslandschaft
Der Markt für Einwegkunststoffverpackungen in Südamerika ist mäßig fragmentiert, wobei Amcor, Braskem, Sealed Air, Sonoco und Plastipak zusammen einen dominierenden Anteil am regionalen Umsatz ausmachen. Der verbleibende Umsatz wird unter mittelgroßen Spezialisten und inländischen Verarbeitern aufgeteilt. Große Lieferanten bauen Kapazitäten für Recyclinginhalte in Brasilien aus und errichten Anlagen in Kolumbien und Chile. Dieser Ansatz unterstützt die Einhaltung von Vorschriften und reduziert gleichzeitig die Logistikexposition. Amcor schloss im April 2025 die Übernahme von Berry Global ab und schuf damit ein kombiniertes Unternehmen mit einem annualisierten Umsatz von über 23 Milliarden USD. Die Transaktion erweiterte Amcors Verpackungskapazitäten und den Zugang zu Beschaffungsnetzwerken für Recyclinginhalte.[4]
Sealed Air installierte Bubble-on-Demand-Geräte in den Fulfillment-Centern von Mercado Libre, um Verpackungskosten und Füllmaterialeinsatz zu reduzieren. Braskem betreibt das Cazoolo-Labor für kreislauffähiges Verpackungsdesign, in dem es recycelbare Monomaterial-Formate mit Verarbeitern und Markeninhabern entwickelt. Braskem schloss auch seinen ersten kommerziellen Verkauf von chemisch recyceltem kreislauffähigem PE an die Copobras Group für flexible Tiernahrungsverpackungen unter ISCC-Plus-Zertifizierung ab. Diese Maßnahmen weiten den Wettbewerb über die Harzlieferung und Standard-Verarbeitungsdienstleistungen hinaus aus. Lieferanten, die Designunterstützung, zertifizierte Materialien und Recyclingverbindungen anbieten, können tiefere Kundenbeziehungen aufbauen. Der Markt für Einwegkunststoffverpackungen in Südamerika bietet auch Raum für Spezialisten, die technische und Zertifizierungsanforderungen erfüllen können.
Die Verarbeitung von pharmazeutischen EVOH-Beuteln bleibt ein Spezialgebiet, da Reinraumqualifikation und ANVISA-Zertifizierung Markteintrittsbarrieren schaffen. ZARAPLAST, Valgroup und Petropack konkurrieren in Standardsegmenten durch kurze Lieferzeiten, individuellen Druck und niedrigere Mindestbestellmengen. Solche Unternehmen können Aufträge bedienen, die größere Lieferanten möglicherweise nicht effizient abwickeln. ProAmpac hat die südamerikanischen Aktivitäten von TC Transcontinental Packaging im März 2026 unter der ProAmpac-Marke neu ausgerichtet, einschließlich Verarbeitungsanlagen in Kolumbien und Panama. Dieser Schritt trug zur regionalen Konsolidierung in der flexiblen Verpackung bei. Der Wettbewerb bleibt aktiv, da inländische Unternehmen Beziehungen zu lokalen Lebensmittel-, Agrar- und Konsumgüterkunden pflegen.
Marktführer in der Branche für Einwegkunststoffverpackungen in Südamerika
-
Amcor plc
-
Berry Global Group, Inc.
-
Sealed Air Corporation
-
Mondi plc
-
Sonoco Products Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Einwegkunststoffverpackungsmarkt Unternehmen in diesem Bericht
- Amcor plc
- Berry Global Group, Inc.
- Sealed Air Corporation
- Mondi plc
- Sonoco Products Company
- Huhtamäki Oyj
- ProAmpac Holdings Inc.
- Constantia Flexibles Group GmbH
- Coveris Management GmbH
- Transcontinental Inc.
- Winpak Ltd.
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Plastipak Holdings, Inc.
- Valgroup Participações S.A.
- Logoplaste Group
- AptarGroup, Inc.
- CCL Industries Inc.
- Gerresheimer AG
- Graham Packaging Company, L.P.
- Comar, LLC
- ZARAPLAST S.A.
- Petropack S.A.
- EMUSA
- Megapack
Neueste Industrielle Entwicklungen in Südamerika Einwegkunststoffverpackungsmarkt
- Juni 2026: Amcor setzte Brasiliens erste Moda-Vac-Rotationsvakuumkammer-Versiegelungstechnologie bei Barra Mansa Alimentos ein und arbeitete dabei mit den Entbeinungslinien des Unternehmens in Sertãozinho zusammen. Drei Systemlinien, die bis zu 9 Bandkammermaschinen ersetzen, sollen bis 2026 fertiggestellt werden.
- April 2026: Braskem präsentierte biobasierte und kreislauffähige Polyolefin-Lösungen auf der Interpack 2026 in Düsseldorf. Das Unternehmen hob I'm Green biobasierte PE-Qualitäten für Lebensmittelkontaktanwendungen und Medcol V7040 für Gesundheits- und Hygieneanwendungen hervor.
- März 2026: ProAmpac hat die südamerikanischen Aktivitäten von TC Transcontinental Packaging unter der ProAmpac-Marke neu ausgerichtet. ProAmpac betreibt Verarbeitungsanlagen in Kolumbien und Panama, darunter Olefinas, Banaplast, Trilex, Supraplast und Chemplast del Sur.
- Februar 2026: Chiles Umweltministerium informierte Gemeinden über neue Anforderungen für Einwegkunststoffe, die am 13. Februar 2026 in Kraft traten. Die Regeln schränken die Bereitstellung von Einwegkunststoffprodukten in Lebensmittelbetrieben ein.
Berichtsumfang des Marktes für Einwegkunststoffverpackungen in Südamerika
Der Markt für Einwegkunststoffverpackungen in Südamerika bezieht sich auf Einwegverpackungslösungen, die für den einmaligen Gebrauch in verschiedenen Branchen der Region konzipiert sind. Dazu gehören starre, flexible und halbstarre Formate wie Flaschen, Standbeutel, Schalen und Folien, die aus Polymeren wie Polyethylen und Polypropylen sowie Biokunststoffen wie Polymilchsäure hergestellt werden. Diese Verpackungsprodukte werden hauptsächlich von den Sektoren Lebensmittel und Getränke, Körperpflege und Pharma sowie von Einzelhandels- und Gastronomiebetrieben wegen ihrer Bequemlichkeit, Kosteneffizienz und ihres Produktschutzes verwendet.
Der Bericht über den Markt für Einwegkunststoffverpackungen in Südamerika ist segmentiert nach Produkttyp (Flaschen und Behälter, Beutel und Standbeutel, Schalen, Becher und Deckel, Klappschalen, Folien und Wickelfolien sowie weitere Produkttypen), Materialtyp (Polyethylen, Polypropylen, Polyethylenterephthalat, Polystyrol und expandiertes Polystyrol, Polymilchsäure sowie weitere Materialtypen), Verpackungsformat (Starre Verpackung, Flexible Verpackung und Halbstarre Verpackung), Anwendung (Lebensmittelverpackung, Getränkeverpackung, Körperpflegeverpackung, Pharmaverpackung, Haushalts- und Institutionsverpackung sowie Industrie- und Agrarverpackung), Endverbraucher (Gastronomie und Schnellrestaurants, Einzelhandel und Supermärkte, E-Commerce und Lieferplattformen, Konsumgüterhersteller, Gesundheits- und Pharmahersteller sowie Körperpflege- und Kosmetikhersteller) sowie Geografie (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flaschen und Behälter |
| Beutel und Standbeutel |
| Schalen, Becher und Deckel |
| Klappschalen |
| Folien und Wickelfolien |
| Weitere Produkttypen |
| Polyethylen |
| Polypropylen |
| Polyethylenterephthalat |
| Polystyrol und expandiertes Polystyrol |
| Polymilchsäure |
| Weitere Materialtypen |
| Starre Verpackung |
| Flexible Verpackung |
| Halbstarre Verpackung |
| Lebensmittelverpackung |
| Getränkeverpackung |
| Körperpflegeverpackung |
| Pharmaverpackung |
| Haushalts- und Institutionsverpackung |
| Industrie- und Agrarverpackung |
| Gastronomie und Schnellrestaurants |
| Einzelhandel und Supermärkte |
| E-Commerce und Lieferplattformen |
| Konsumgüterhersteller |
| Gesundheits- und Pharmahersteller |
| Körperpflege- und Kosmetikhersteller |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Übriges Südamerika |
| Nach Produkttyp | Flaschen und Behälter |
| Beutel und Standbeutel | |
| Schalen, Becher und Deckel | |
| Klappschalen | |
| Folien und Wickelfolien | |
| Weitere Produkttypen | |
| Nach Materialtyp | Polyethylen |
| Polypropylen | |
| Polyethylenterephthalat | |
| Polystyrol und expandiertes Polystyrol | |
| Polymilchsäure | |
| Weitere Materialtypen | |
| Nach Verpackungsformat | Starre Verpackung |
| Flexible Verpackung | |
| Halbstarre Verpackung | |
| Nach Anwendung | Lebensmittelverpackung |
| Getränkeverpackung | |
| Körperpflegeverpackung | |
| Pharmaverpackung | |
| Haushalts- und Institutionsverpackung | |
| Industrie- und Agrarverpackung | |
| Nach Endverbraucher | Gastronomie und Schnellrestaurants |
| Einzelhandel und Supermärkte | |
| E-Commerce und Lieferplattformen | |
| Konsumgüterhersteller | |
| Gesundheits- und Pharmahersteller | |
| Körperpflege- und Kosmetikhersteller | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Einwegkunststoffverpackungen in Südamerika?
Der Markt für Einwegkunststoffverpackungen in Südamerika wurde im Jahr 2025 auf 1,84 Milliarden USD geschätzt und wird im Jahr 2026 auf 1,91 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 3,70 % 2,29 Milliarden USD erreichen wird.
Welche Produktkategorie führt die Nachfrage in Südamerika an?
Flaschen und Behälter führten die Produktnachfrage mit 36,14 % des Umsatzes im Jahr 2025 an, gestützt durch Getränke-, Pharma- und Körperpflegeanforderungen.
Welches Verpackungsformat expandiert am schnellsten?
Flexible Verpackung wird voraussichtlich bis 2031 mit einer CAGR von 4,41 % wachsen, da Marken ein geringeres Transportgewicht und einen effizienteren Paketschutz anstreben.
Warum werden recycelbare Designs immer wichtiger?
Rückgewinnungs- und Recyclinganteilanforderungen in Brasilien sowie Einschränkungen in Chile ermutigen Verarbeiter, recycelbare Monomaterial- und kompostierbare Designs zu verwenden.
Welches Land hat die höchste Nachfrage?
Brasilien hielt im Jahr 2025 31,01 % des Umsatzes, gestützt durch Lebensmittelverarbeitung, Getränkeproduktion, E-Commerce und Investitionen in Recyclingkapazitäten.
Was schränkt Verpackungslieferanten in der Region ein?
Harzpreisvolatilität, Einschränkungen für ausgewählte Einwegformate, begrenzte lebensmittelechte Recyclingharze und fragmentierte Sammelsysteme schränken die Lieferantenoperationen ein.