
Marktgröße und Marktanteil des südamerikanischen Marktes für moderne Baumethoden (MMC)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
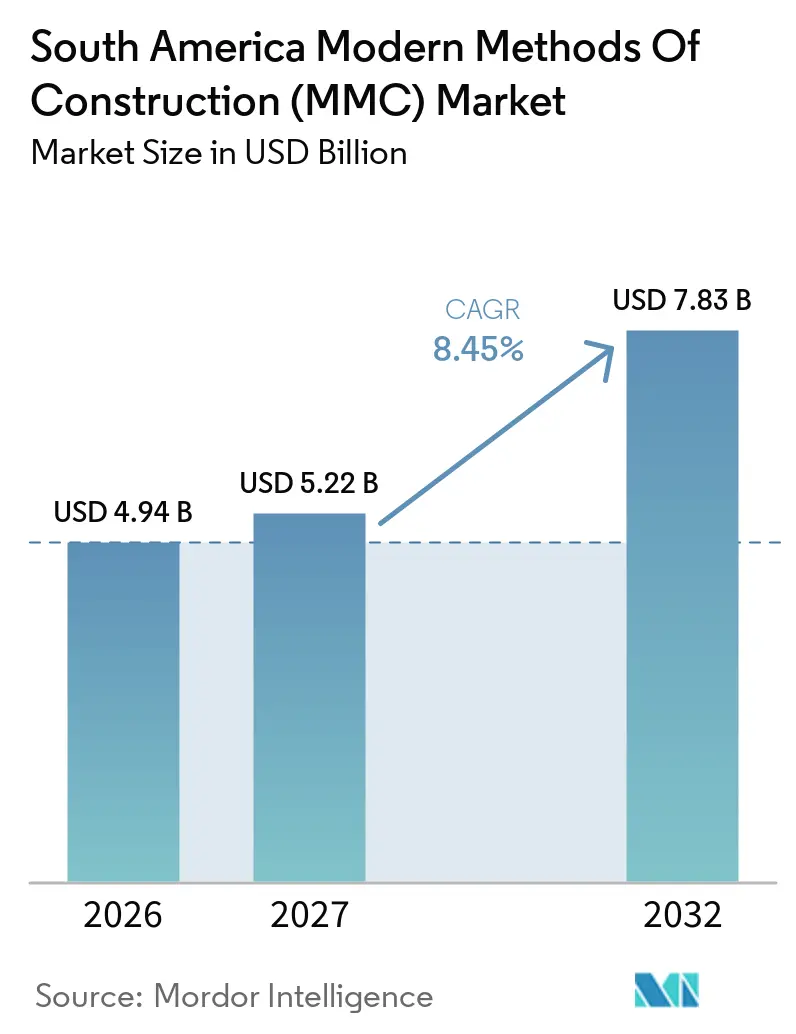
| Marktgröße im Basisjahr (2026) | 4.94 Milliarden US-Dollar |
| Marktgröße (2027) | 5.22 Milliarden US-Dollar |
| Marktgröße (2032) | 7.83 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
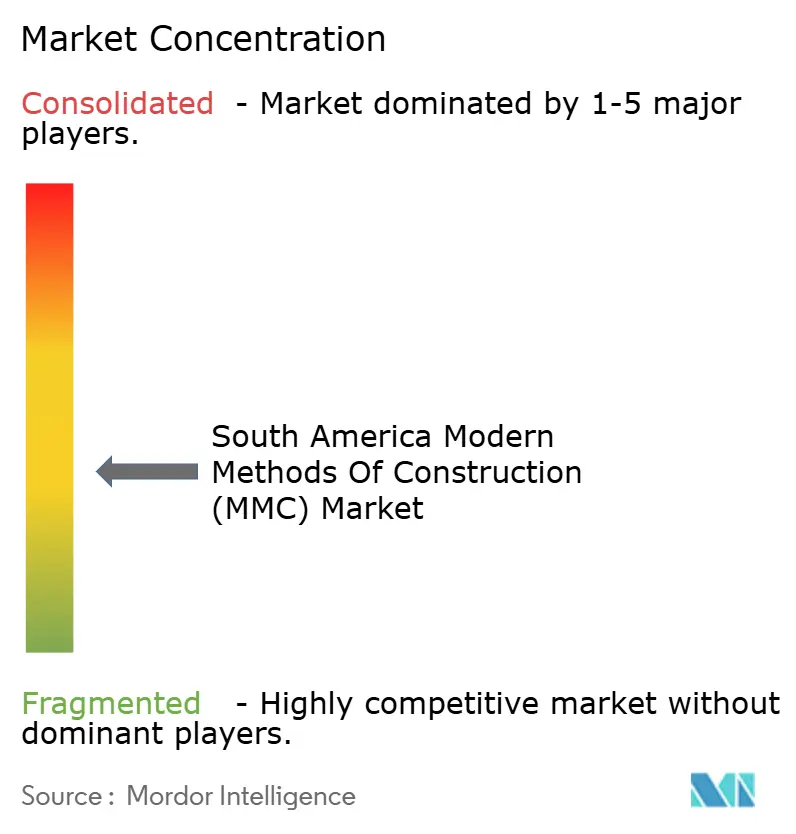
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südamerikanischen Marktes für moderne Baumethoden (MMC) von Mordor Intelligence
Die Marktgröße des südamerikanischen Marktes für moderne Baumethoden (MMC) wurde im Jahr 2026 auf 4,94 Milliarden USD geschätzt und soll von 5,22 Milliarden USD im Jahr 2027 auf 7,83 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032).
Der anhaltende Wohnungsmangel in Brasilien, Chile und Argentinien treibt die Nachfrage nach Bausystemen an, die Wohnungen nach vorhersehbareren Zeitplänen liefern können. Brasiliens Wohnungsdefizit belief sich auf 5,97 Millionen Wohneinheiten, was 7,6 % der bewohnten Wohnungen entspricht, während unzureichende städtische Wohnverhältnisse 27,6 Millionen Einheiten betrafen. Öffentliche Wohnbauprogramme, abgelegene Industrieprojekte und die zunehmende Nutzung standardisierter Bauteile unterstützen den südamerikanischen Markt für moderne Baumethoden (MMC). Die Chance erstreckt sich über den Neubau von Wohnungen hinaus, da Paneel- und Modulsysteme auch die Sanierung unzureichender Wohngebäude unterstützen können. Lieferanten reagieren darauf, indem sie die lokale Fertigung ausbauen, Materialpartnerschaften eingehen und ihre Produktportfolios erweitern. Hohe Finanzierungskosten und die Abhängigkeit von importierten Bauteilen schränken jedoch die privat finanzierte Entwicklung weiterhin ein.
Wichtigste Erkenntnisse des Berichts
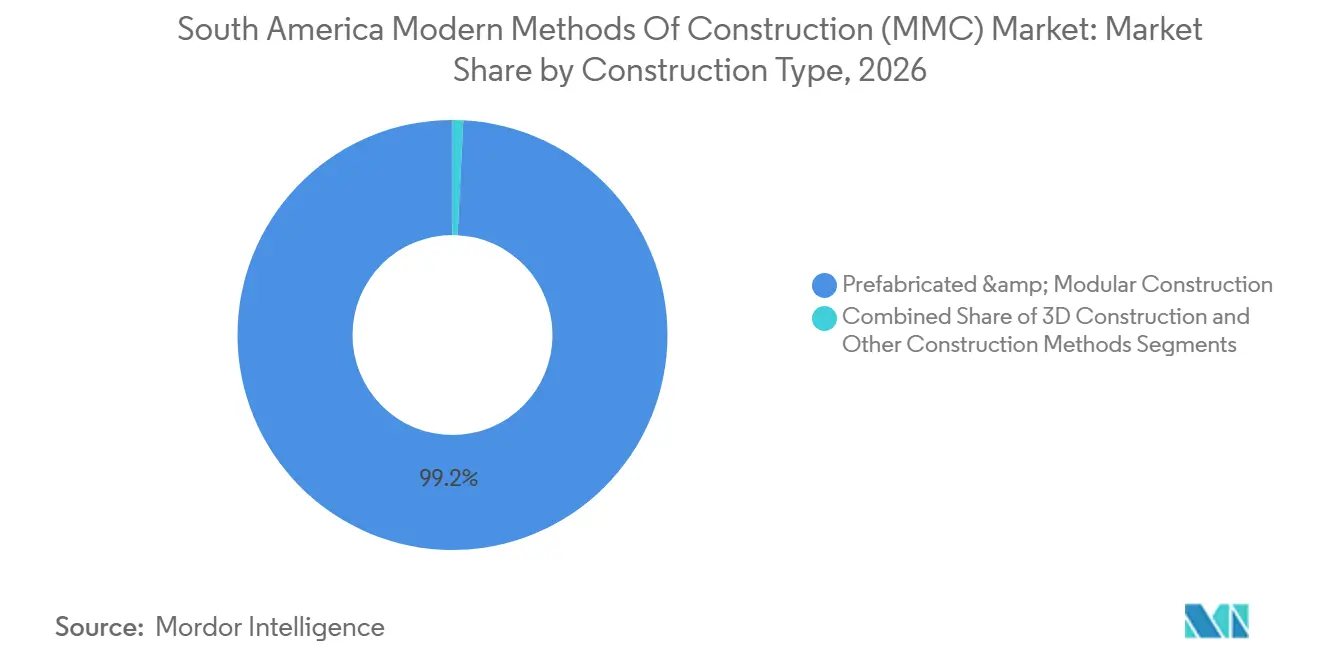
- Nach Bauart entfiel auf vorgefertigte und modulare Konstruktion im Jahr 2026 ein Marktanteil von 99,2 % am südamerikanischen Markt für moderne Baumethoden (MMC), während die 3D-Konstruktion bis 2032 voraussichtlich mit einer CAGR von 26,1 % wachsen wird.
- Nach Materialart entfiel auf Beton im Jahr 2026 ein Marktanteil von 47,2 % am südamerikanischen Markt für moderne Baumethoden (MMC), während Holz bis 2032 voraussichtlich mit einer CAGR von 10,22 % wachsen wird.
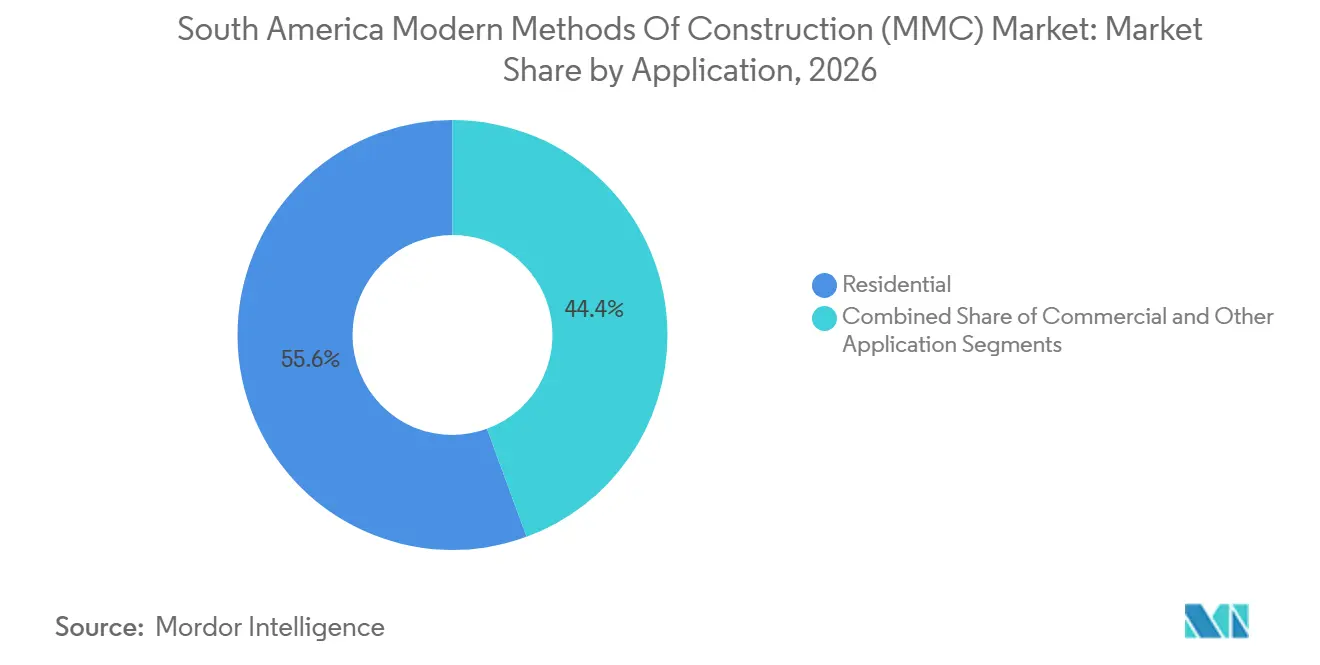
- Nach Anwendung entfiel auf den Wohnungsbau im Jahr 2026 ein Marktanteil von 55,6 % am südamerikanischen Markt für moderne Baumethoden (MMC), während der Gewerbebau bis 2032 voraussichtlich mit einer CAGR von 10,39 % wachsen wird.
- Nach Geografie entfiel auf Brasilien im Jahr 2026 ein Marktanteil von 33,22 % am südamerikanischen Markt für moderne Baumethoden (MMC), während der Rest Südamerikas bis 2032 voraussichtlich mit einer CAGR von 10,48 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des südamerikanischen Marktes für moderne Baumethoden (MMC)
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnungsdefizite in städtischen Ballungsräumen | +2.0% | Brasilien, Chile, Argentinien | Langfristig (≥ 4 Jahre) |
| Öffentliche Wohnbau- und Infrastrukturprogramme | +1.5% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Bauproduktivität durch standardisierte Bauteile | +1.0% | Brasilien, Chile, Argentinien, Peru, Uruguay | Mittelfristig (2–4 Jahre) |
| Nachfrage nach schnell einsetzbaren Gebäuden in abgelegenen Gebieten | +0.8% | Argentinien, Peru, Chile, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Building Information Modeling und industrialisierte Baumethoden | +0.5% | Chile, Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Klimaresistenter und ressourceneffizienter Bau | +0.4% | Brasilien, Chile, Ecuador, Peru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnungsdefizite in städtischen Ballungsräumen
Brasiliens Wohnungsdefizit von 5,97 Millionen Wohneinheiten treibt eine anhaltende Nachfrage nach schnelleren Bauliefermodellen in Großstädten an. Das Defizit konzentriert sich auf städtische Gebiete, wobei 76,6 % im Südosten liegen, wo die Nachfrage in São Paulo, Belo Horizonte und Rio de Janeiro am stärksten ist. Die hohe Anzahl unzureichender städtischer Wohnungen unterstützt auch die Nachfrage nach Systemen, die sowohl im Neubau als auch bei Renovierungen eingesetzt werden. Chiles nationale Wohnungspolitik zielt auf die Lieferung von 100.000 bis 120.000 Wohnungen jährlich ab, während das Wohnungsdefizit des Landes 1 Million Wohnungen übersteigt. Argentiniens Wohnungsdefizit von 1,15 Millionen Einheiten im Jahr 2024 stellt eine weitere Quelle regionaler Nachfrage dar, obwohl diese Zahl nur zur Veranschaulichung des anhaltenden Bedarfsumfangs dient. Anbieter von modularen und paneelbasierten Konstruktionen können um Projekte konkurrieren, die wiederholbare Designs, kurze Bauzeiten und kontrollierte Qualität erfordern.
Öffentliche Wohnbau- und Infrastrukturprogramme
Brasiliens Programm Minha Casa, Minha Vida unterstützt einen erheblichen Anteil der regionalen Wohnbaupipeline. In der ersten Hälfte des Jahres 2026 soll das Programm voraussichtlich 349.000 Einheiten vergeben, was einem Anstieg von 21 % gegenüber dem gleichen Zeitraum des Vorjahres entspricht[1]. Finanzierungsregeln, die Fabrikproduktionsphasen anerkennen, verbessern die Betriebskapitalbedingungen für Offsite-Hersteller. Diese Änderung ist bedeutsam, da sie die Finanzierung enger an die Produktionsprozesse des südamerikanischen Marktes für moderne Baumethoden (MMC) anpasst. Chiles Notfallwohnungsplan zielt auf die Lieferung von 260.000 Wohnungen bis 2026 ab und hat industrialisierte Sozialwohnungsprojekte unterstützt. Brasiliens PBQP-H-Zertifizierungsrahmen und Chiles DS49-Subventionsregeln beeinflussen die Systeme, die für große öffentliche Beschaffungsprojekte in Frage kommen.
Bauproduktivität durch standardisierte Bauteile
Standardisierte Bauteile reduzieren den Arbeitsaufwand auf Baustellen. Direcional Engenharia gibt an, dass sein industrialisierter Ansatz zwei fünfstöckige Gebäude, vom Fundament bis zur Fertigstellung, innerhalb von 45 Tagen abschließen kann[2]. Dieses Produktionsmodell ist besonders relevant in Regionen, in denen Bauunternehmen mit Arbeitskräftemangel und unzuverlässigem Zugang zu Fachkräften konfrontiert sind. Tecverde berichtet, dass seine Systeme Projekte bis zu dreimal schneller als konventionelle Baumethoden abschließen können. Leistungsanforderungen gemäß ABNT NBR 15575 kommen auch Unternehmen zugute, die Bauqualität dokumentieren und wiederholbare Prozesse implementieren können. Diese Faktoren unterstützen die breitere Einführung standardisierter Paneele, Rahmen und Module in Brasilien und den Nachbarmärkten.
Nachfrage nach schnell einsetzbaren Gebäuden in abgelegenen Gebieten
Energie- und Bergbauprojekte benötigen Unterkünfte und Betriebsgebäude, bevor lokale Baukapazitäten dauerhaft verfügbar werden. Argentiniens Vaca-Muerta-Korridor hat eine Nachfrage nach der schnellen Bereitstellung von Arbeitercamps in der Nähe von Öl- und Gasanlagen erzeugt. ECOSAN berichtet, dass seine Fabriken die Planung, Fertigung und Installation eines großen Wohncamps innerhalb von sechs Monaten unterstützt haben[3]. In den Anden sind Bergbaustandorte mit hohen Transportkosten, begrenzter Arbeitskräfteverfügbarkeit und schwierigen klimatischen Bedingungen konfrontiert. Chiles Bergbauinvestitionspipeline unterstützt weiterhin die Nachfrage nach Gebäuden, die schnell in der Nähe abgelegener Standorte montiert werden können. Hersteller können werkseitig gefertigte Bauteile durch geplante Lieferungen an diese Standorte transportieren und so die Abhängigkeit von umfangreichen Baumaßnahmen vor Ort reduzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Makroökonomische Volatilität und Zinssatzvolatilität | -0.8% | Brasilien, Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit bei spezialisierten Modulbauteilen | -0.5% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Durchsetzung von Bauvorschriften und Genehmigungsverfahren | -0.3% | Peru, Bolivien, Ecuador, Paraguay, Brasilien | Mittelfristig (2–4 Jahre) |
| Transportbeschränkungen über große Entfernungen und schwieriges Gelände | -0.2% | Argentinien, Brasilien, Peru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Makroökonomische Volatilität und Zinssatzvolatilität
Brasiliens Leitzins soll voraussichtlich bis Mitte 2026 bei 15 % verbleiben, was die Kosten der privaten Baufinanzierung erhöht. Hohe Zinssätze schränken die Entwicklung außerhalb subventionierter Wohnbauprogramme ein, da Bauträger die vollen Finanzierungskosten tragen müssen. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung prognostiziert Brasiliens reales Bruttoinlandsprodukt-Wachstum auf 1,6 % im Jahr 2026 und 2,1 % im Jahr 2027. Die subventionierte Finanzierung im Rahmen des Programms Minha Casa, Minha Vida könnte die Pipelines für Sozialwohnungsprojekte teilweise vor diesen Belastungen schützen. Argentinien stellt eine separate Herausforderung dar, da Inflation und Wechselkursunsicherheit die Preisgestaltung von Baueingaben erschweren. Diese Bedingungen haben die größten Auswirkungen auf private Projekte im mittleren Einkommenssegment sowie auf gewerbliche und diskretionäre Projekte.
Importabhängigkeit bei spezialisierten Modulbauteilen
Spezialisierte mechanische, elektrische und präzisionsgefertigte Modulbauteile werden häufig außerhalb der Region bezogen, wodurch Bauträger Wechselkursschwankungen und Veränderungen in der Frachtkapazität ausgesetzt sind. Brasilien ist besonders anfällig, da es viele fortschrittliche Bauteile importiert, die in Modulsystemen verwendet werden. Chiles Bergbauprojekte können auch hochwertige Unterkünfte und Gesundheitsmodule erfordern, die lokale Lieferanten noch nicht nach den erforderlichen Standards herstellen. Lieferverzögerungen können Projektzeitpläne stören, insbesondere wenn modulare Unterkünfte vor Beginn der Industriearbeiten installiert werden müssen. Der Ausbau lokaler Fertigungskapazitäten und die Qualifizierung weiterer Lieferanten würden dazu beitragen, dieses Hemmnis im Laufe der Zeit zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauart: Vorgefertigte und modulare Konstruktion führt die aktuelle Nachfrage an
Vorgefertigte und modulare Konstruktion soll voraussichtlich 99,2 % des südamerikanischen Marktes für moderne Baumethoden (MMC) im Jahr 2026 ausmachen. Diese Position spiegelt den etablierten Einsatz von Betonfertigteilen, paneelisierten Stahlkonstruktionen und volumetrischen Modulen in Brasilien, Argentinien, Chile und Peru wider. Bauträger setzen zunehmend auf volumetrische Systeme für mehrgeschossige Sozialwohnungen, da sie Räume oder Kernabschnitte fertigstellen können, bevor diese zur Baustelle transportiert werden. Brasil ao Cubos BR3-System veranschaulicht diesen Trend durch seinen mehrgeschossigen Stahlmodulbau-Ansatz. Gerdau und Dexco sind strategische Anteilseigner des Unternehmens und unterstützen dessen Zugang zu Stahl und verwandten Materialien. Paneelsysteme, einschließlich struktureller Isolierpaneele, Leichtstahlpaneele und Holzrahmenpaneele, bleiben zentral für den Niedriggeschoss- und Einfamilienhausbau.
Die 3D-Konstruktion soll voraussichtlich die am schnellsten wachsende Bauart sein und bis 2032 eine prognostizierte CAGR von 26,1 % verzeichnen. Dieses Wachstum spiegelt eine kleine Ausgangsbasis und eine zunehmende regulatorische Akzeptanz wider, nicht die weitverbreitete Ablösung etablierter Modulbaumethoden. Im Juli 2025 soll Brasilien voraussichtlich sein erstes technisches Bewertungsdokument für ein 3D-Konstruktionssystem über das Nationale System zur technischen Bewertung innovativer Produkte herausgeben. Das Dokument soll die Einhaltung von ABNT NBR 15575 unterstützen und qualifizierende Systeme für die Hypothekenfinanzierung der Caixa Econômica Federal berechtigen. Laut dem Unternehmen soll Sika Brasil voraussichtlich ein 80 Quadratmeter großes 3D-gedrucktes Betonhaus in Caxias do Sul in 60 Stunden fertigstellen. Diese Projekte sollen Bauträgern praktische Referenzpunkte liefern; die 3D-Konstruktion wird jedoch ein frühphasiges Segment des südamerikanischen MMC-Marktes bleiben.

Nach Materialart: Beton hält die größte Position, während Holz aufholt
Beton soll voraussichtlich einen Anteil von 47,2 % am südamerikanischen Markt für moderne Baumethoden (MMC) im Jahr 2026 halten. Betonfertigteile, isolierte Betonfertigteilsysteme, dampfgehärtete Porenbetonsteine und Betonmodule sind vielen Wohnungsbauunternehmen bereits vertraut. Das Ecoparque-Cascavel-Projekt in Paraná umfasst eine robotisierte Betonfertigteilpaneel-Fabrik, die für die Lieferung von Bauteilen für bis zu 3.900 Wohnungen jährlich ausgelegt ist. Dieses fabrikbasierte Produktionsmodell unterstützt eine gleichbleibende Qualität und eine hochvolumige Wohnungslieferung. Leichtstahl dient auch Anwendungen, bei denen strukturelles Gewicht und Transportanforderungen entscheidend sind, insbesondere in Chiles seismischer Umgebung. Betons etablierte Lieferkette, Materialverfügbarkeit und die Vertrautheit der Auftragnehmer sichern seine Bedeutung in großen Sozialwohnungsprogrammen.
Holz soll voraussichtlich das am schnellsten wachsende Materialsegment sein und bis 2032 eine CAGR von 10,22 % verzeichnen. Brettsperrholz (CLT) vollzieht den Übergang von spezialisierten Anwendungen hin zur breiteren Nutzung im Mehrfamilien- und Gewerbebau. Urbems Open-Mall-Praça-Pitiguari-Projekt, das für 2025 geplant ist, umfasst 7.000 Quadratmeter und verwendet Massivholzbauteile. Uruguay entwickelt auch seine Massivholzbasis durch Arboreal's Anlage in Tacuarembó. Chile erlaubt die Verwendung von CLT in mehrgeschossigen Gebäuden und öffentlichen Projekten, während brasilianische Organisationen Holzbaustandards vorantreiben. Diese Entwicklungen erweitern die Rolle von Holz in Anwendungen, bei denen geringes Gewicht, erneuerbare Eingangsstoffe und Fabrikpräzision entscheidend sind.
Nach Anwendung: Wohnungsbau sichert das Volumen, Gewerbebau wächst schneller
Der Wohnungsbau soll voraussichtlich 55,6 % des südamerikanischen Marktes für moderne Baumethoden (MMC) im Jahr 2026 ausmachen. Öffentliche Wohnbauprogramme bieten wiederholbare Designs und hohe Auftragsvolumina für Paneel- und Modulhersteller. Minha Casa, Minha Vida bleibt Brasiliens bedeutendste Nachfragebasis, und seine Finanzierungsbehandlung für Offsite-Produktion unterstützt die fabrikgeführte Konstruktion. Direcionals Fähigkeit, zwei fünfstöckige Türme in 45 Tagen fertigzustellen, zeigt, wie industrialisierte Lieferung große Wohnbauprogramme unterstützen kann. Chiles DS49-Programm und andere Sozialwohnungsinitiativen erweitern die Nachfrage über Brasilien hinaus. Folglich bietet der Wohnungsbau die Skalierung, die Lieferanten benötigen, um Produktionskapazitäten aufrechtzuerhalten und Stückkosten zu verbessern.
Der Gewerbebau soll voraussichtlich die schnellste CAGR nach Anwendung verzeichnen, mit 10,39 % bis 2032. Die Nachfrage erstreckt sich auf Logistikeinrichtungen, Einzelhandelsstandorte, Büros, Rechenzentren, institutionelle Gebäude und Arbeitnehmerunterkünfte. Brasiliens Nationale Entwicklungsbank soll voraussichtlich im März 2026 46 Millionen USD für modulare Rechenzentrumsanlagen genehmigen. Bergbau-, Energie- und Zellstoff- und Papierprojekte erfordern auch Unterkünfte und Betriebsgebäude, die schnell in Betrieb genommen werden können. Opus Construtech soll voraussichtlich im Jahr 2025 Einnahmen aus modularen Städten ausweisen; diese Finanzzahl in Nicht-USD-Währung wird jedoch gemäß der Währungsdarstellungsregel nicht wiedergegeben. Gewerbliche Käufer priorisieren häufig Terminsicherheit, was die Einführung werkseitig gefertigter Systeme in dieser Anwendung unterstützt.
Geografische Analyse
Brasilien soll voraussichtlich einen Anteil von 33,22 % am südamerikanischen Markt für moderne Baumethoden (MMC) im Jahr 2026 halten. Seine führende Position wird durch eine breite Sozialwohnungspipeline, eine gut entwickelte Fertigteil- und Paneellieferbasis sowie eine starke Nachfrage aus öffentlichen und privaten Infrastrukturprojekten gestützt. Im Januar 2025 soll die Bundesregierung voraussichtlich 4.063 Minha-Casa-Minha-Vida-Wohneinheiten in 12 Bundesstaaten genehmigen. Der Bundesstaat São Paulo hat auch 15.000 Offsite-Modulwohneinheiten über sein CDHU-Programm ausgeschrieben, wobei 3D-Druck zu den zulässigen Baumethoden gehört. Brasiliens MMC-Ökosystem umfasst modulare, vorgefertigte, industrialisierte, robotisierte, BIM-gestützte und 3D-Baumethoden. Angesichts des großen geografischen Fußabdrucks des Landes werden Lieferanten, die lokalisierte Produktion mit effizienter Logistik kombinieren, wahrscheinlich einen Wettbewerbsvorteil erlangen.
Chile und Argentinien tragen unterschiedliche Nachfragemuster zum regionalen Markt bei. Chile hat die BIM-Politikentwicklung, die Ausbildung in industrialisiertem Bauen und die aktive Lieferung von Sozialwohnungen vorangetrieben. Im Februar 2025 soll Tecnofast voraussichtlich 60 modulare Holzhäuser für 60 Familien in Lo Espejo innerhalb von 42 Tagen montieren. Das ProZero-Gebäude soll auch voraussichtlich 2025 ein fünfstöckiges Sozialwohnungsreferenzprojekt mit 3D-volumetrischen Industriemodulen etablieren. In Argentinien ist die Nachfrage mit Vaca Muerta und Bergbauprojekten verbunden, die großflächige Arbeitnehmerunterkünfte erfordern. Im April 2025 soll ECOSAN voraussichtlich ein 8.000 Quadratmeter großes Modulbauwerk in Loma Verde eröffnen und damit die inländische Kapazität für Industrie- und Energiesektorprojekte ausbauen.
Das Segment Rest Südamerikas soll voraussichtlich mit einer CAGR von 10,48 % bis 2032 wachsen, was die höchste Wachstumsrate unter den Geografien im südamerikanischen Markt für moderne Baumethoden (MMC) darstellt. Perus Bergbau- und Infrastrukturaktivitäten unterstützen die Nachfrage nach modularem Bauen an Hochgebirgsstandorten, die seismische Widerstandsfähigkeit und Klimaleistung erfordern. Uruguay entwickelt sich zu einem Massivholzproduktionszentrum, mit Fabriken, die sowohl inländische als auch regionale Projekte bedienen. MOOD soll voraussichtlich 2026 eine 5.000 Quadratmeter große CLT-Anlage in El Pinar in Betrieb nehmen. Im selben Jahr soll Idero voraussichtlich beginnen, industrialisierte Stahlhäuser aus Argentinien nach Uruguay zu exportieren, und Pläne zur Errichtung einer lokalen Fabrik ankündigen. Obwohl diese Märkte kleiner als Brasilien sind, erweitern ihre Ressourcenprojekte, Wohnungsanforderungen und sich entwickelnden Holzlieferketten die regionalen Nachfragequellen.
Wettbewerbslandschaft
Der südamerikanische Markt für moderne Baumethoden (MMC) ist mäßig fragmentiert, wobei regionale Bauunternehmen neben großen Materiallieferanten konkurrieren. Tecverde, Brasil ao Cubo und Opus Construtech haben durch industrialisierte Bausysteme und Projektlieferkapazitäten etablierte Positionen aufgebaut. Etex und Saint-Gobain spielen wichtige Rollen im Materialsegment, indem sie Produkte liefern, die in leichten und trockenen Bausystemen verwendet werden. Der Wettbewerb konzentriert sich auf Systemleistung, lokale Produktionskapazität, Materialzugang, behördliche Genehmigungen und die Fähigkeit, großangelegte Programme zu liefern. Unternehmen, die das Sozialwohnungssegment bedienen, konkurrieren auf der Grundlage wiederholbarer Volumina und Kostenkontrolle, während diejenigen, die abgelegene Industrie- und Infrastrukturprojekte bedienen, größeren Wert auf Logistik, technische Spezifikationen und Terminsicherheit legen.
Materialinvestitionen sollen voraussichtlich das Wettbewerbsumfeld prägen. Im Juli 2025 soll Etex voraussichtlich Investitionen in Gipskartonplattenwerke in Peru, Chile und Argentinien ankündigen, um die Kapazität für leichte Baumaterialien auszubauen. Im Juli 2026 soll Saint-Gobain voraussichtlich eine neue Trockenbauplattenlinie in Feira de Santana, Bahia, ankündigen, die voraussichtlich Anfang 2028 den Betrieb aufnehmen wird. Diese Investitionen sollen voraussichtlich die regionale Lieferkapazität für Systeme ausbauen, die im industrialisierten Bauen verwendet werden. Brasil ao Cubo stützt sich auch auf strategische Beziehungen mit Gerdau und Dexco, die seinen volumetrischen Bauansatz mit der Materialversorgung verknüpfen. Etex' Verbindung mit Tecverde durch das E2E-Gemeinschaftsunternehmen mit Arauco soll voraussichtlich die Verbindung zwischen Holzversorgung und Holzrahmenbau in Brasilien stärken.
Wettbewerbschancen bestehen weiterhin in mehrgeschossigen Gewerbeprojekten, BIM-integrierter Vorfertigung, Krankenhäusern, Schulen und Rechenzentren. Unternehmen, die die Systemleistung gemäß ABNT NBR 15575 und den chilenischen Erdbebenanforderungen dokumentieren, sind besser positioniert, um formale Beschaffungsanforderungen zu erfüllen. Im August 2025 soll Tecverde voraussichtlich seinen Fertigungsbetrieb nach Ipeúna, São Paulo, verlagern und sein Portfolio über den Holzrahmenbau hinaus erweitern. Im September 2025 soll Direcional voraussichtlich ein Kooperationsabkommen mit Moura Dubeux unterzeichnen, um Wohnprojekte für mittlere und einkommensschwache Segmente im Nordosten Brasiliens zu evaluieren.
Marktführer im südamerikanischen Markt für moderne Baumethoden (MMC)
-
MRV Engenharia e Participações S.A.
-
Tecverde Engenharia S.A.
-
Brasil ao Cubo
-
EZTEC Empreendimentos e Participações S.A.
-
Direcional Engenharia S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: Saint-Gobain S.A. schloss die Übernahme von QSI Productos para la Construcción in Peru ab und festigte damit seine Plattform für Bauchemikalien in Lateinamerika weiter. Die Transaktion ergänzt die Übernahme von Soquimic im Jahr 2025 und stärkt Saint-Gobains Präsenz neben den Marken Weber und Z Aditivos, was die regionale Wertschöpfungskette für leichte und nachhaltige Materialien für moderne Baumethoden (MMC) stärkt.
- Juli 2026: Saint-Gobain S.A. kündigte eine Investition in eine neue Trockenbauplattenlinie in seinem Werk in Feira de Santana, Bahia, Brasilien an. Die Erweiterung soll die Kapazität des Standorts um 75 % erhöhen, 200 direkte und indirekte Arbeitsplätze schaffen und Anfang 2028 den Betrieb aufnehmen.
- März 2026: Brasiliens Nationale Entwicklungsbank (Banco Nacional de Desenvolvimento Econômico e Social, BNDES) genehmigte 46 Millionen USD an Finanzierungen für modulare Rechenzentrumsanlagen in Brasilien, was laut BNamericas eine bedeutende Verschiebung in der institutionellen Kapitalallokation hin zum modularen Bauen jenseits des Wohnungsbaus markiert. Diese Genehmigung bestätigt die modulare Lieferung als Mainstream-Technologie für technologische Infrastruktur und eröffnet eine neue gewerbliche Segmentpipeline für MMC-Akteure mit industriellen Modulkapazitäten.
Berichtsumfang des südamerikanischen Marktes für moderne Baumethoden (MMC)
| Vorgefertigte und modulare Konstruktion | Paneelsysteme | Strukturelle Isolierpaneele (SIPs) |
| Holz- / Holzrahmenpaneele | ||
| Leichtstahlpaneele (LGS) | ||
| Sonstige | ||
| Volumetrische Module | Stahlrahmige volumetrische Module | |
| Holzrahmige volumetrische Module | ||
| Beton- (Fertigteil-/Monolith-) volumetrische Module | ||
| Sonstige | ||
| Hybride Modulkonstruktion | ||
| 3D-Konstruktion | Extrusionsverfahren | |
| Kraftbindungsverfahren | ||
| Sonstige | ||
| Andere Baumethoden | ||
| Beton |
| Glas |
| Metall |
| Holz |
| Andere Materialart |
| Wohnungsbau |
| Gewerbebau |
| Andere Anwendungen (Industrie, institutionelle Nutzung, Energie und Versorgung, Infrastruktur) |
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Rest Südamerikas |
| Nach Bauart | Vorgefertigte und modulare Konstruktion | Paneelsysteme | Strukturelle Isolierpaneele (SIPs) |
| Holz- / Holzrahmenpaneele | |||
| Leichtstahlpaneele (LGS) | |||
| Sonstige | |||
| Volumetrische Module | Stahlrahmige volumetrische Module | ||
| Holzrahmige volumetrische Module | |||
| Beton- (Fertigteil-/Monolith-) volumetrische Module | |||
| Sonstige | |||
| Hybride Modulkonstruktion | |||
| 3D-Konstruktion | Extrusionsverfahren | ||
| Kraftbindungsverfahren | |||
| Sonstige | |||
| Andere Baumethoden | |||
| Nach Materialart | Beton | ||
| Glas | |||
| Metall | |||
| Holz | |||
| Andere Materialart | |||
| Nach Anwendung | Wohnungsbau | ||
| Gewerbebau | |||
| Andere Anwendungen (Industrie, institutionelle Nutzung, Energie und Versorgung, Infrastruktur) | |||
| Nach Geografie | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Peru | |||
| Rest Südamerikas | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der südamerikanische Markt für moderne Baumethoden bis 2032?
Die Marktgröße des südamerikanischen Marktes für moderne Baumethoden (MMC) wurde im Jahr 2026 auf 4,94 Milliarden USD geschätzt und soll von 5,22 Milliarden USD im Jahr 2027 auf 7,83 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032).
Welche Baumethode hat den größten Marktanteil in Südamerika?
Vorgefertigte und modulare Konstruktion führt mit einem Marktanteil von 99,2 % im Jahr 2026, gestützt durch etablierte Paneel-, Fertigteil- und volumetrische Systeme.
Welches Material wächst am schnellsten im industrialisierten Bauwesen in Südamerika?
Holz soll voraussichtlich bis 2032 mit einer CAGR von 10,22 % wachsen, unterstützt durch eine breitere CLT-Produktion und mehrgeschossige Holzanwendungen.
Warum ist der Wohnungsbau für MMC-Lieferanten wichtig?
Der Wohnungsbau hält im Jahr 2026 einen Marktanteil von 55,6 %, da öffentliche Wohnbauprogramme wiederholbare, hochvolumige Anforderungen für industrialisierte Systeme schaffen.
Welches Land führt die regionale Nachfrage nach modernen Baumethoden an?
Brasilien führt mit einem Marktanteil von 33,22 % im Jahr 2026, gestützt durch Sozialwohnungsprogramme und eine etablierte Baumaterialienbasis.
Welche Faktoren schränken die Einführung von Offsite-Konstruktion in Südamerika ein?
Hohe Finanzierungskosten, Abhängigkeit von importierten Bauteilen, uneinheitliche Genehmigungsverfahren und schwierige Transportwege können die modulare Lieferung verzögern oder verteuern.