
Marktgröße und Marktanteil für intelligente Kraftstoffzapfsäulen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.07 Milliarden US-Dollar |
| Marktgröße (2031) | 2.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
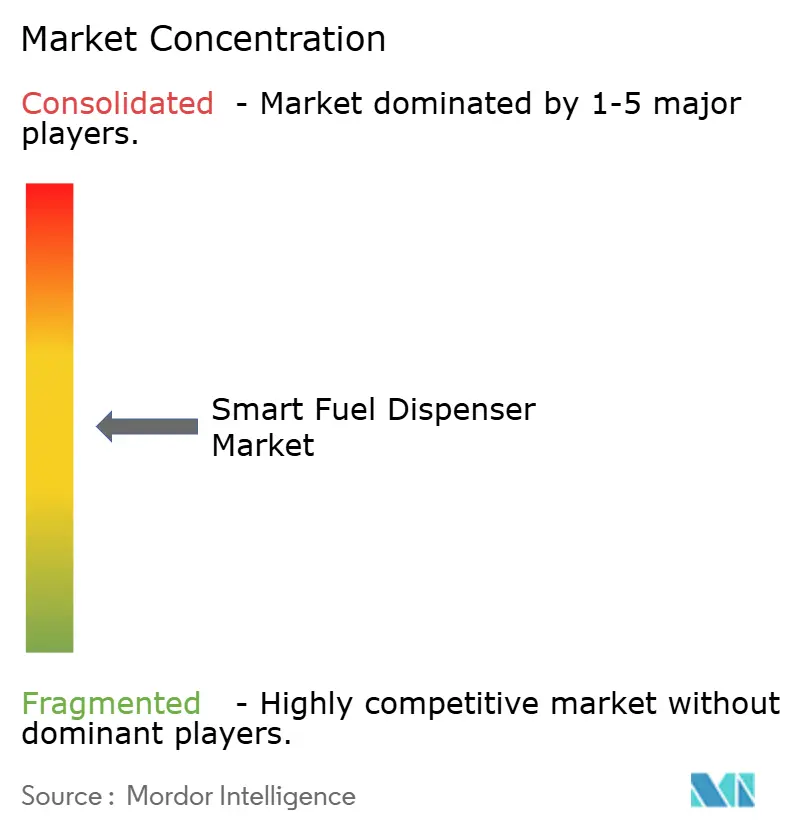
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Kraftstoffzapfsäulen von Mordor Intelligence
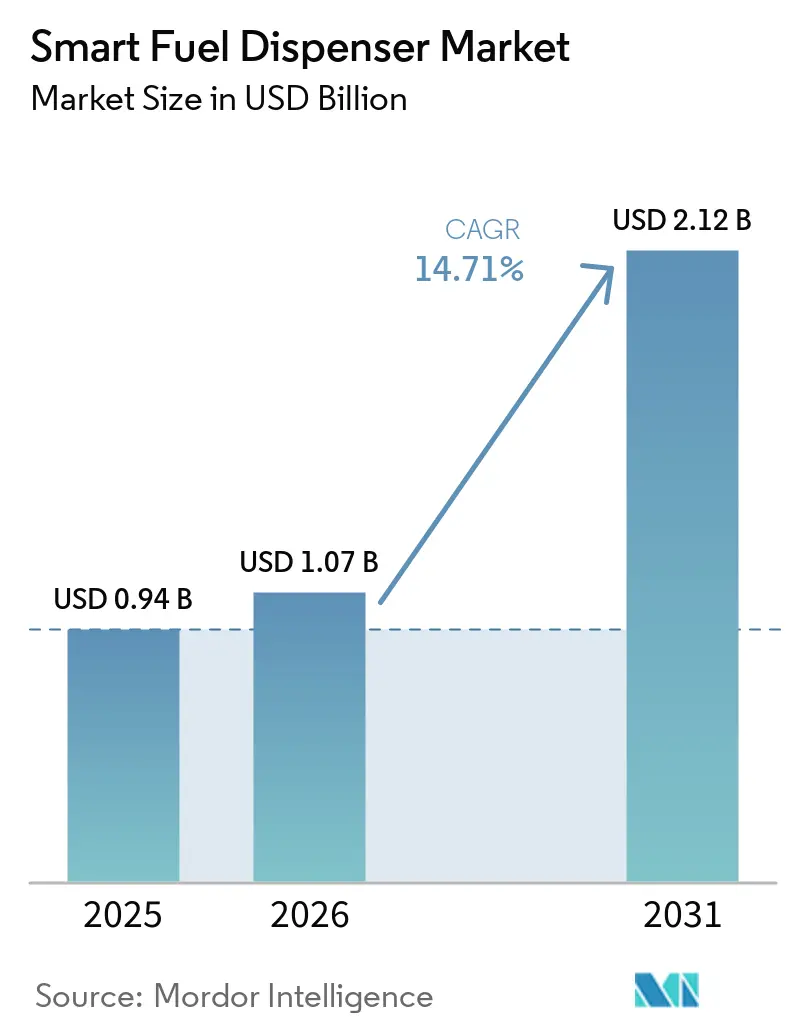
Die Marktgröße für intelligente Kraftstoffzapfsäulen wird voraussichtlich von 0,94 Milliarden USD im Jahr 2025 auf 1,07 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,12 Milliarden USD erreichen, mit einer CAGR von 14,71 % über den Zeitraum 2026–2031. Der Markt für intelligente Kraftstoffzapfsäulen entwickelt sich von der mechanischen Messung hin zu vernetzten Geräten, die Transaktionen aufzeichnen, Zahlungssicherheit unterstützen und Betreibern mehr Kontrolle über jeden Standort geben. Zahlungskonformität, Infrastruktur für alternative Kraftstoffe und Flottenüberwachung prägen die Kaufentscheidungen im Markt für intelligente Kraftstoffzapfsäulen. Das Wachstum hat zwei Grundlagen: neue Einzelhandelsstandorte in aufstrebenden Volkswirtschaften und Ersatzbedarf in etablierten Kraftstoffeinzelhandelsnetzwerken. Fahrzeuge mit flüssigen Kraftstoffen unterstützen weiterhin wiederkehrende Upgrades, auch wenn die Elektrifizierung die langfristige Kraftstoffnachfrage in einigen Ländern verändert. Höherwertige Geräte, Software-Abonnements, Fernwartung und Mehrenergiefähigkeit können den Umsatz pro Einheit steigern, wo Kraftstoffmengen nachlassen.
Wichtigste Erkenntnisse des Berichts
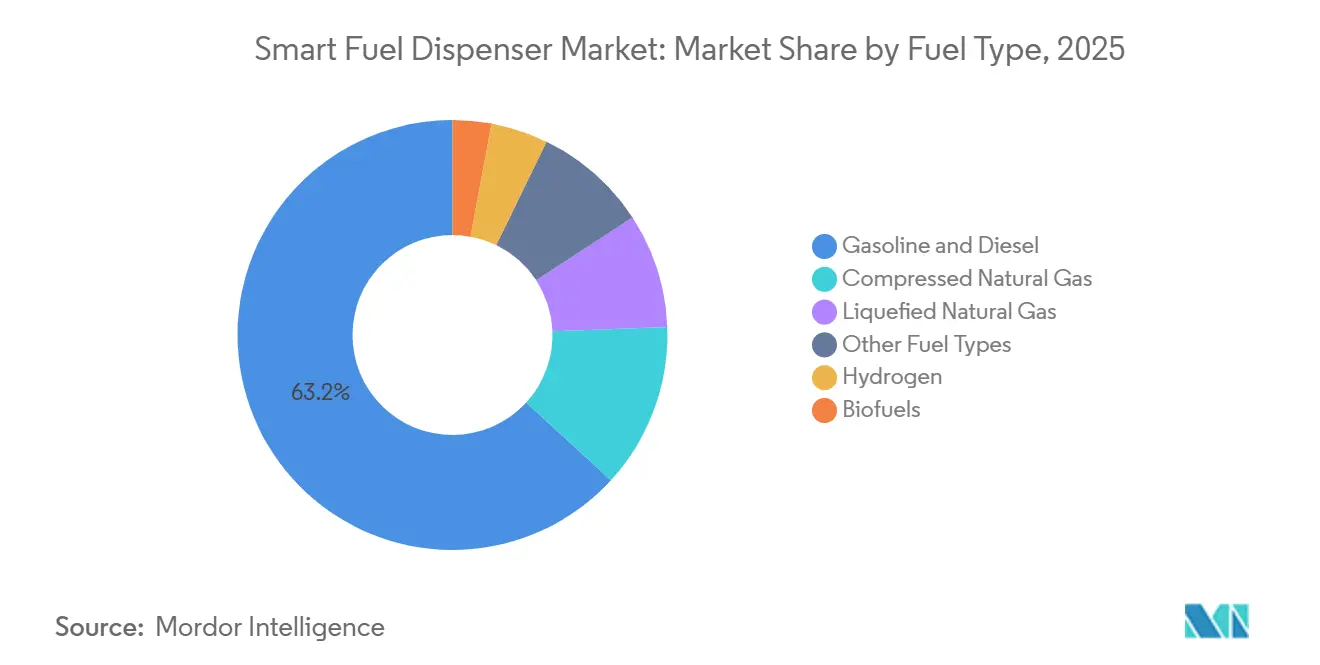
- Nach Kraftstofftyp hielten Benzin- und Dieselzapfsäulen im Jahr 2025 einen Marktanteil von 63,2 % am Smart Fuel Dispenser-Markt, während Wasserstoff bis 2031 voraussichtlich mit einem CAGR von 19,4 % wachsen wird.
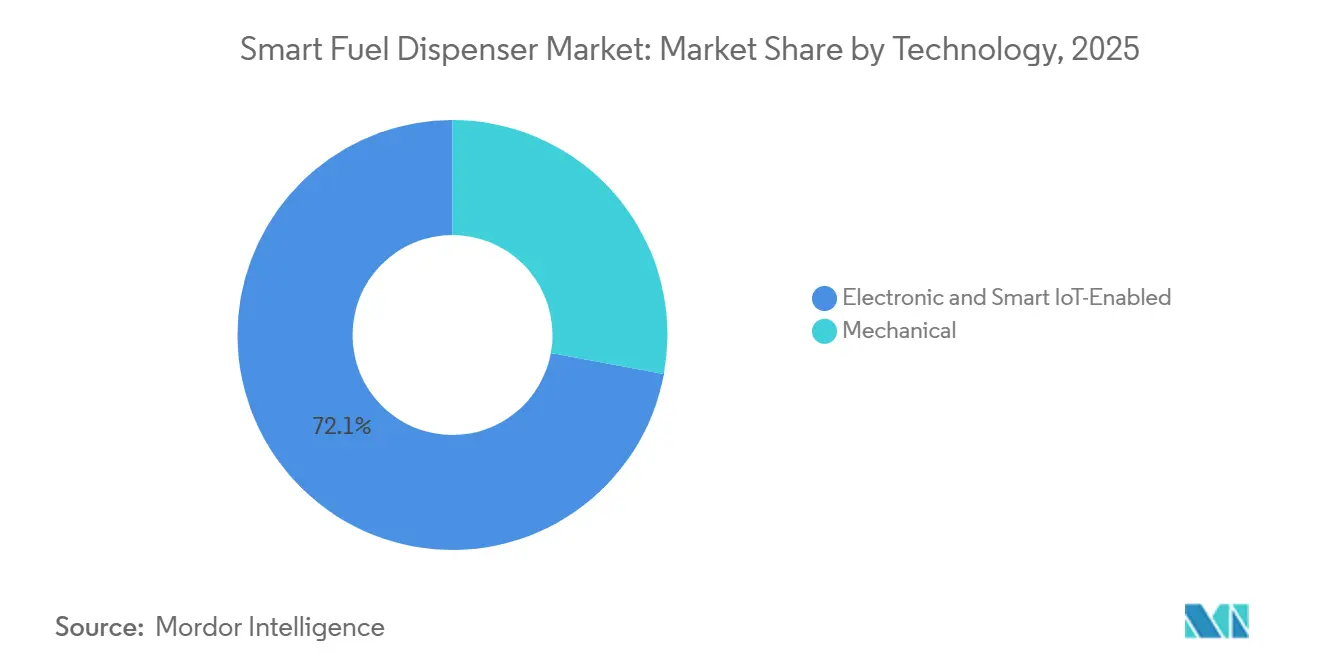
- Nach Technologie entfielen im Jahr 2025 51,4 % des Umsatzes auf elektronische Kraftstoffzapfsäulen, während IoT-fähige intelligente Zapfsäulen bis 2031 voraussichtlich mit einem CAGR von 15,1 % expandieren werden.
- Nach Endnutzer hielten Ölvermarktungsunternehmen im Jahr 2025 einen Anteil von 53,7 % am Smart Fuel Dispenser-Markt, während Flottenoperatoren mit einem prognostizierten CAGR von 15,9 % bis 2031 den höchsten Wert verzeichneten.
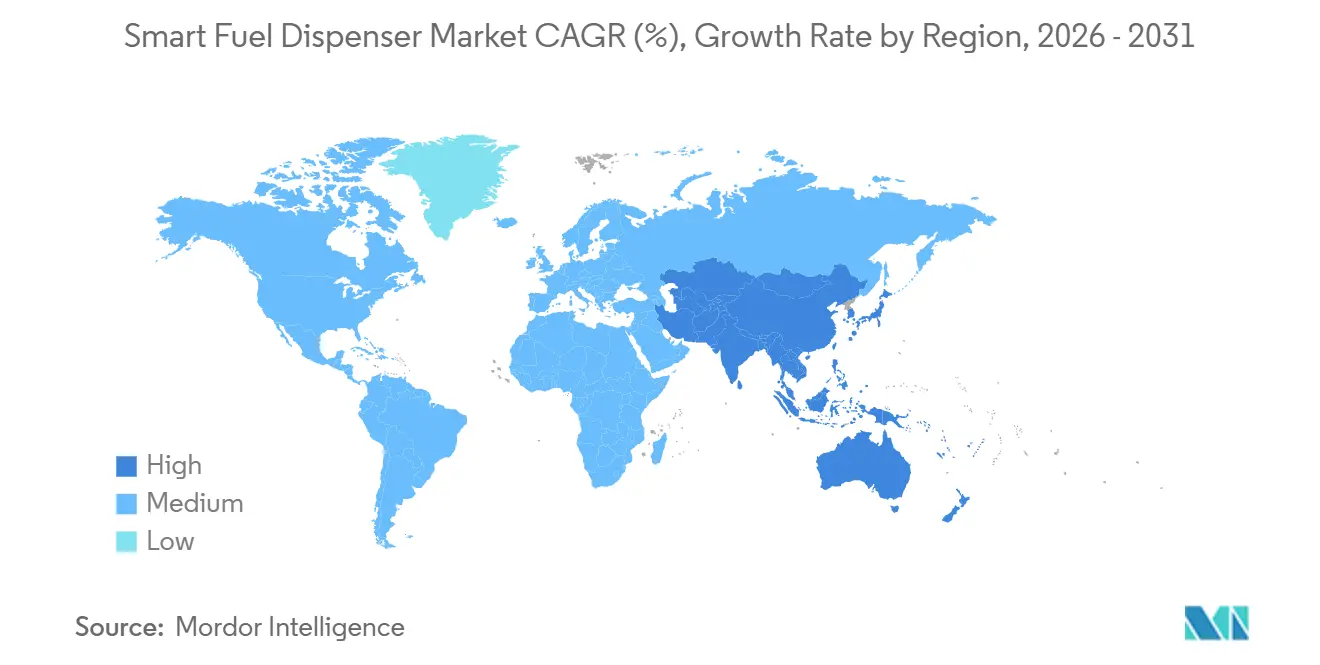
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 33,5 % und wird bis 2031 voraussichtlich mit einem CAGR von 16,6 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Kraftstoffeinzelhandelsinfrastruktur in aufstrebenden Volkswirtschaften | +3.50% | Asien-Pazifik, Subsahara-Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Obligatorische EMV- und kontaktlose Zahlungs-Upgrades | +2.80% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Stationen für alternative Kraftstoffe und Mehrenergiestationen | +2.20% | Asien-Pazifik-Kernbereich, Ausstrahlungseffekte auf Europa und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kraftstoffverantwortlichkeit für Flotten und Fernüberwachung | +2.00% | Global | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Zapfsäulendaten und vorausschauende Wartung | +1.50% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| AFD-zertifizierungsgetriebener Ersatzzyklus | +1.20% | Nordamerika, mit wachsender Akzeptanz in Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Kraftstoffeinzelhandelsinfrastruktur in aufstrebenden Volkswirtschaften
Neue Standorte in Süd- und Südostasien, Subsahara-Afrika und Lateinamerika stützen die Nachfrage im Markt für intelligente Kraftstoffzapfsäulen. Indien verfügte bis 2025 über mehr als 100.000 Kraftstoffeinzelhandelsstandorte, verglichen mit 51.870 im Jahr 2014, und Indian Oil Corporation betrieb mehr als 41.000 Standorte, von denen fast ein Drittel ländliche Gebiete versorgte[1]. Neu errichtete Standorte spezifizieren zunehmend digitale Zapfsäulen, automatische Tankmessung und bargeldlose Zahlungen ab der Installation. Die Dangote-Raffinerie kündigte im Juni 2025 die direkte Kraftstoffversorgung von Einzelhandelsstandorten an, zusammen mit 4.000 CNG-betriebenen Lastkraftwagen und mehr als 100 geplanten CNG-Tankstellen in Nigeria[2]. Diese Projekte schaffen Gerätebedarf, da Betreiber Einzelhandelskapazitäten und Kraftstoffoptionen erweitern. Greenfield-Standorte können von Anfang an vernetzte Geräte einsetzen, anstatt ältere mechanische Anlagen über mehrere Zyklen hinweg zu ersetzen. Dies versetzt den Markt für intelligente Kraftstoffzapfsäulen in eine andere Adoptionsposition als reife Märkte mit großen Legacy-Installationen.
Obligatorische EMV- und kontaktlose Zahlungs-Upgrades
Anforderungen an die Zahlungssicherheit schaffen einen definierten Ersatzzyklus für Kraftstoffeinzelhändler in Nordamerika und Europa. PCI DSS 4.0 trat am 31. März 2025 in Kraft, mit strengeren Anforderungen an Verschlüsselung, Zugangsverwaltung und Prüfpfade in Zahlungsumgebungen des Kraftstoffeinzelhandels. PCI PTS v4-Geräte konnten nach dem 30. April 2024 nicht mehr neu eingesetzt werden, während PTS v5-Geräte am 30. April 2027 einen Stichtag für neue Einsätze haben[3]. Das U.S. Payments Forum berichtete, dass fast 1,9 Millionen automatisierte Kraftstoffzapfsäulen-Zahlungsgeräte in den Vereinigten Staaten von verknüpften PCI PTS- und EMV-Level-1-, Level-2- und Level-3-Zertifizierungsübergängen betroffen sind. Betreiber müssen Hardware, Zahlungssoftware und zertifizierte Installationsarbeiten koordinieren. Größere Netzwerke können diese Kosten auf viele Standorte verteilen, während unabhängige Stationen einen engeren finanziellen Spielraum für Upgrades haben. Der Markt für intelligente Kraftstoffzapfsäulen profitiert, wenn die Einhaltung von Vorschriften einen vollständigen Austausch statt einer begrenzten Reparatur erfordert.
Investitionen in Stationen für alternative Kraftstoffe und Mehrenergiestationen
Mehrenergiestationen erhöhen die Bedeutung von Zapfsäulen, die Benzin, CNG, LNG, Wasserstoff und Ladedienste an einem Standort unterstützen können. Ende 2024 waren weltweit 1.160 Wasserstofftankstellen in Betrieb, nach einem Nettoanstieg von 125 Stationen im Laufe des Jahres. China hatte 384 Wasserstoffstationen, gefolgt von Südkorea mit 198, Japan mit 161 und Europa mit 294. Der PNGRB-Rahmen Indiens zielte auf 350 LNG-Tankstellen bis 2030 ab, um eine geplante Umstellung eines Drittels der Schwerlastflotte auf LNG zu unterstützen. Diese Standorte erfordern eine komplexere Geräteauswahl, Zertifizierung und Servicekompetenz. Lieferanten mit Zulassungen für mehrere Kraftstoffe können an einer breiteren Palette von Projekten teilnehmen. Dies gibt dem Markt für intelligente Kraftstoffzapfsäulen einen Weg zu höherwertigen Installationen, auch wenn die Volumina konventioneller Zapfsäulen langsamer wachsen.
Kraftstoffverantwortlichkeit für Flotten, Fernüberwachung und Zertifizierungsersatz
Flottenoperatoren bentigen Geräte, die den Kraftstoffverbrauch überprüfen, Diebstahl reduzieren und Transaktionsdatensätze für Flotten- und Logistiksysteme bereitstellen können. Nayax setzte das EasyFuelPlus-RFID-System von OTI PetroSmart für die Flotte von Tesco im Vereinigten Königreich ein und deckte bis Anfang 2026 14 Verteilzentren und mehr als 5.000 Fahrzeuge ab. Das System unterstützt automatische Kraftstoffsortenverifizierung, Kilometerstands-Erfassung und Echtzeit-Überwachung über die FuelReporter-Plattform. Dover Fueling Solutions stellte im Juli 2024 den PetroVend Synergy Fuel Site Controller vor, der Flottenkartenmanagement, Fernstandortüberwachung und Alarme in einer Plattform vereint[4]. Ferndiagnose, vorausschauende Wartung und Cloud-Zugang machen die Datenarchitektur ebenfalls zu einem Teil der Kaufentscheidung. Der Zertifizierungsersatz erhöht die Dringlichkeit, da Betreiber Zahlungs-Upgrades nicht immer von Controller- und Konnektivitätsänderungen trennen können. Der Markt für intelligente Kraftstoffzapfsäulen profitiert daher vom kombinierten Bedarf an verantwortungsvoller Flottenversorgung, digitalen Diensten und konformen Zahlungsgeräten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verdrängung von OECD-Flüssigkraftstoffmengen durch Elektrofahrzeuge | -1.80% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Hohe Nachrüst- und Integrationskosten | -1.20% | Global, konzentriert auf unabhängige Betreiber in Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Engpässe bei Zertifizierung und Technikern | -0.80% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitshaftung für vernetzte Tankstellen | -0.60% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdrängung von OECD-Flüssigkraftstoffmengen durch Elektrofahrzeuge
Die Einführung von Elektrofahrzeugen stellt eine langfristige Einschränkung des Flüssigkraftstoffdurchsatzes in OECD-Märkten dar. Die Internationale Energieagentur gab an, dass Elektrofahrzeuge im Jahr 2025 täglich 1,8 Millionen Barrel Öl verdrängt haben und dass diese Verdrängung bis 2029 voraussichtlich weiter zunehmen wird. Sie erklärte außerdem, dass die IEA ihre Schätzung für 2030 von 6 Millionen Barrel pro Tag auf 5,4 Millionen Barrel pro Tag gesenkt hat, da die Einführung von Elektrofahrzeugen in den Vereinigten Staaten langsamer als erwartet verlief. Der Effekt unterscheidet sich je nach Region, da Indien und Subsahara-Afrika bis 2030 weiterhin Nachfrage nach Flüssigkraftstoffen aufbauen. Europäische und nordamerikanische Standorte sind stärker einer geringeren Transaktionshäufigkeit und einer schwächeren Amortisation bei Premium-Ausrüstung ausgesetzt. Der Smart Fuel Dispenser-Markt kann das geringere Volumen teilweise durch Software, Datendienste und Multi-Energie-Upgrades ausgleichen, was jedoch das Risiko für den konventionellen Kraftstoffdurchsatz nicht beseitigt.
Hohe Nachrüst-, Integrations- und Sicherheitskosten
Legacy-Upgrades können kostspielig sein, wenn sie kontaktlose Zahlungen, vernetzte Steuerungen und Unterstützung für mehr als einen Kraftstoff kombinieren. Compliance-Arbeiten können aktualisierte Controller und Kommunikationssysteme erfordern, gefolgt von sequenzieller EMV-Level-1-, Level-2- und Level-3-Zertifizierung durch qualifizierte Techniker. Die Verfügbarkeit von Technikern kann die Bereitstellung in Nordamerika und Europa verzögern. Lokale Zahlungsnetzwerke in aufstrebenden Märkten können zusätzliche Software-Integrationsarbeiten erfordern, wo Standards fragmentiert sind. Vernetzte Tankstellen stehen auch vor Cybersicherheitsverpflichtungen, da mehr Betriebstechnologie vernetzt wird. CISA veröffentlichte die Empfehlung ICS-IA-24-268-04, nachdem im Jahr 2024 Schwachstellen in automatisierten Tankmessgeräten identifiziert wurden. Diese Kosten können die Akzeptanz durch unabhängige Betreiber verlangsamen, selbst wenn der Markt für intelligente Kraftstoffzapfsäulen klare Betriebsvorteile bietet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
Benzin und Diesel sichern den Umsatz, während Wasserstoff am schnellsten wächstBenzin- und Dieselzapfsäulen hielten im Jahr 2025 einen Anteil von 63,2 % an der Marktgröße für intelligente Kraftstoffzapfsäulen, da Fahrzeuge mit flüssigen Kraftstoffen den größten Teil der globalen Fahrzeugbasis ausmachten. Die Kategorie bleibt zentral für Ersatzprogramme an konventionellen Kraftstoffstationen. CNG-Geräte gewinnen in aufstrebenden Märkten an Bedeutung, wo Regierungen und Kraftstofflieferanten gasbetriebene Flotten unterstützen. NNPCs Nigeria beauftragte im Mai 2024 eine Lagos-CNG-Station mit einer Kapazität von 5,2 Millionen Standardkubikfuß pro Tag und einem Servicepotenzial von 3.700 Fahrzeugen täglich. LNG-Zapfsäulen dienen Langstrecken-Nutzfahrzeugen, während Indiens geplante 350 LNG-Stationen einen definierten Einsatzpfad bieten. Biokraftstoffe und andere Kraftstofftypen bleiben kleinere Kategorien, sind aber dort relevant, wo Mischungsregeln in Südostasien, Brasilien und der Europäischen Union gelten.
Wasserstoff wird voraussichtlich der am schnellsten wachsende Kraftstofftyp mit einer CAGR von 19,4 % bis 2031 sein. Sein Wachstum spiegelt kommerzielle Fahrzeugprogramme in Ostasien und Nordeuropa wider und nicht den breiten Ersatz konventioneller Einzelhandelszapfsäulen. China, Südkorea, Japan und Europa machten Ende 2024 einen Großteil der globalen Wasserstoffstationsbasis aus. Tatsuno präsentierte seine LUMINOUS H2 Doppeldüsen-Hochdruck-Wasserstoffzapfsäule für große Brennstoffzellen-Lastkraftwagen auf der H2 und FC EXPO Tokio im Februar 2024. Wasserstoffgeräte sind spezialisierter als konventionelle Zapfgeräte. Dies kann stärkere Gerätemarginen für Lieferanten unterstützen, die die notwendigen technischen und regulatorischen Anforderungen erfüllen. Die Branche für intelligente Kraftstoffzapfsäulen fügt daher Fähigkeiten für alternative Kraftstoffe hinzu, während konventionelle Flüssigkraftstoffgeräte weiterhin den größten Teil des Umsatzes erwirtschaften.


Nach Technologie:
Elektronische Geräte führend, während IoT-fähige intelligente Zapfsäulen am schnellsten wachsenElektronische Kraftstoffzapfsäulen machten im Jahr 2025 51,4 % der Marktgröße des Smart Fuel Dispenser-Marktes aus. Diese Kategorie unterstützt den modernen Kraftstoffeinzelhandelsbetrieb durch digitale Messung, Transaktionsprotokollierung, integrierte automatische Tankstandsmessung und bargeldlose Zahlungsmöglichkeiten. Sie verbindet die ältere mechanische Installationsbasis mit vollständig vernetzten Vorfeld-Geräten. Mechanische Zapfsäulen behalten eine zunehmend eingeschränkte Rolle an netzfernen und ländlichen Standorten in Teilen Subsahara-Afrikas und Südostasiens. Die Netzstabilität und die Kommunikationsinfrastruktur können in diesen Umgebungen nach wie vor fortschrittlichere Geräte einschränken. Neubauten in kostensensiblen Bereichen erfordern zunehmend ein Mindestmaß an elektronischer Transaktionsverantwortlichkeit. Dies macht elektronische Zapfsäulen zur Standardausrüstungswahl für ein breites Spektrum an Einzelhandelsstandorten.
IoT-fähige intelligente Zapfsäulen werden bis 2031 voraussichtlich die am schnellsten wachsende Technologiekategorie mit einem CAGR von 15,1 % sein. Cloud-Dienste, Programmierschnittstellen und Fernverwaltung erweitern den Servicewert installierter Geräte über den ursprünglichen Hardwareverkauf hinaus. Dover Fueling Solutions brachte im Mai 2024 RDM by DFS für EMEA auf den Markt, das es Einzelhändlern ermöglicht, Wayne Helix-Zapfsäulen aus der Ferne zu diagnostizieren und neu zu starten. Gilbarco Veeder-Root brachte im Oktober 2024 den PCN5-Pumpensteuerknoten mit Cat3-Zertifizierung auf den Markt, um Remote-Updates für Vorfeld-Geräte verschiedener Marken zu unterstützen. KI- und biometrische intelligente Zapfsäulen bilden eine aufkommende Kategorie innerhalb der bereitgestellten Segmentierung, neben anderen Technologietypen. Vernetzte Geräte machen industrielle Cybersicherheit und IEC 62443 zu einem relevanteren Bestandteil der technischen Bewertung. Diese Entwicklungen verlagern den Wettbewerb in der Smart Fuel Dispenser-Branche über die mechanische Genauigkeit allein hinaus.
Nach Endnutzer:
Ölvermarktungsunternehmen führen, während Flotten die Kraftstoffkontrolle digitalisierenÖlvermarktungsunternehmen hielten im Jahr 2025 einen Anteil von 53,7 % am Markt für intelligente Kraftstoffzapfsäulen. Ihre Beschaffungsrolle in großen Einzelhandelsnetzwerken ermöglicht die Übernahme technischer Standards über händlerbetriebene Standorte hinweg. IOCL, BPCL, HPCL und Nayara Energy betrieben gemeinsam mehr als 90.000 Einzelhandelsstandorte in Indien. Unabhängige Stationsbetreiber und Industrieunternehmen sind bedeutende sekundäre Käufer. Industriekunden benötigen häufig Geräte, die für gefährliche Umgebungen zertifiziert sind. Transport-, Bergbau- und Flughafenkunden sind kleiner, können aber speziellere Konfigurationen erfordern. Die Lieferung von Tatsuno-Zapfsäulen durch Global Cynax für das dritte Terminal des Hazrat Shahjalal International Airport veranschaulicht den Einsatz spezialisierter Geräte in Luftfahrtanwendungen.
Flottenoperatoren werden voraussichtlich mit einer CAGR von 15,9 % bis 2031 wachsen und sind damit die am schnellsten wachsende Endnutzergruppe. Steigende Kraftstoffkosten und unternehmerische Nachhaltigkeitsanforderungen erhöhen die Nachfrage nach genauen Aufzeichnungen und fahrzeugbezogenen Kontrollen. Der Tesco-Einsatz zeigt, dass RFID-fähige Systeme in großen Verteilnetzwerken eingesetzt werden können. PetroVend Synergy kombiniert einen zuvor fragmentierten Satz von Flottenversorgungsfunktionen in einer Verwaltungsoberfläche. Flottenkäufer benötigen maschinenlesbare Aufzeichnungen und Verbindungen zu Logistiksystemen. Diese Anforderung begünstigt Lieferanten, die vernetzte Software sowie Geräte bereitstellen können. Der Markt für intelligente Kraftstoffzapfsäulen wird zunehmend enger mit dem täglichen Flottenbetrieb und der Compliance-Berichterstattung verknüpft.
Geografische Analyse
APAC und Afrika Smart Fuel Dispenser Markt
Asien-Pazifik hielt 2025 einen Anteil von 33,5 % am Smart Fuel Dispenser Markt und wird voraussichtlich bis 2031 mit einer CAGR von 16,6 % wachsen. Die Region verbindet die Entwicklung konventioneller Tankstellen mit Investitionen in Wasserstoff, LNG, CNG und vernetzten Einzelhandelskonzepten. China verfügte Ende 2024 über 384 Wasserstofftankstellen, darunter 30 im Laufe des Jahres neu eröffnete Stationen. Inländische Anbieter wie Censtar und Beijing SANKI bauen Zertifizierungen auf, die Exportaktivitäten in Südostasien und Afrika unterstützen können. Indiens Ziel von 350 LNG-Tankstellen schafft eine öffentliche politische Grundlage für die Geräteanfrage. Südkorea und Japan verfügen ebenfalls über etablierte Wasserstoffnetze mit 198 bzw. 161 Stationen Ende 2024. Vietnam, Indonesien und Thailand sind weitere Wachstumsmärkte, da der Fahrzeugbesitz und der Neubau von Kraftstoffeinzelhandelsanlagen zunehmen.
Nordamerika und Europa Smart Fuel Dispenser Markt
Nordamerika und Europa tragen einen großen Anteil am Premiumwert von Zapfsäulen bei, da Zahlungskonformität die Geräteanforderungen erhöht. Fast 1,9 Millionen automatisierte Kraftstoffzapfsäulen-Zahlungsgeräte in den USA sind von der Migration von PCI PTS v5 auf neuere Standards betroffen. April 2027 ist der Stichtag für neue PTS-v5-Bereitstellungen, was den Lieferanten eine klare Ersatzfrist vorgibt. Europa verfügte Ende 2024 über 294 Wasserstofftankstellen. Deutschland hatte 113 Stationen, Frankreich 65 und die Niederlande 25. Die Messgeräterichtlinie der Europäischen Union kann eine erneute Überprüfung erfordern, wenn Zapfsäulen in neue elektronische Point-of-Sale-Systeme integriert werden. Dieser zusätzliche Konformitätsschritt kann die Modernisierung an kleineren unabhängigen Standorten verlangsamen, während er gleichzeitig die Nachfrage nach qualifizierten Lieferanten stützt.
MEA und Südamerika Smart Fuel Dispenser Markt
Südamerika, der Nahe Osten und Afrika bieten kleinere, aber eigenständige Chancen für den Smart Fuel Dispenser Markt. Die Inmetro-Rezertifizierungsanforderung in Brasilien für Zapfsäulen, die nach Vorschriften vor 2021 gebaut wurden, hat ab 2024 einen konformitätsbedingten Erneuerungszyklus ausgelöst. Diese Aktivität kann auch die Nachfrage in Argentinien und Chile beeinflussen. Die gemeldeten Pläne von ADNOC Distribution für 2025 umfassten jährliche Investitionen von 250 Millionen bis 300 Millionen USD in Ägypten, Saudi-Arabien und den Vereinigten Arabischen Emiraten sowie 40 bis 50 neue Servicestationen pro Jahr. Dangotes Direktlieferungsplan und das vorgeschlagene CNG-Stationsnetz deuten auf ein vertikal integriertes Kraftstoffinfrastrukturmodell in Nigeria hin. Solche Projekte können gemeinsame Zapfsäulenspezifikationen über ein größeres vernetztes Versorgungssystem hinweg festlegen. Diese Regionen verbinden regulierungsbedingte Ersetzungen mit Neubauten und Investitionen in alternative Kraftstoffe.

Wettbewerbslandschaft
Der Markt für intelligente Kraftstoffzapfsäulen ist in seinem Premium-Technologiesegment mäßig konsolidiert. Dover Fueling Solutions, Gilbarco Veeder-Root und Tatsuno konkurrieren durch zertifizierte Produktpaletten, vernetzte Plattformen und Servicekompetenz. Der Wettbewerb erstreckt sich zunehmend über die Hardware-Preisgestaltung hinaus, da vernetzte Zapfsäulen Diagnose, Software-Abonnements und bildschirmbasierte Dienste unterstützen können. Dover Fueling Solutions startete 4Court Media im Dezember 2025 an mehr als 1.500 US-Standorten und 13.000 Wayne Ovation-Bildschirmen. Dies unterstützt Einzelhandelsmedieneinnahmen, während Verbraucher an der Zapfsäule sind. Dover berichtete, dass 36 % der für seinen Retail Rewired 2026-Bericht befragten Einzelhändler planten, ihre Investitionen in Werbetechnologie zu erhöhen. Der Markt für intelligente Kraftstoffzapfsäulen gibt führenden Lieferanten daher eine Möglichkeit, wiederkehrende digitale Einnahmen aus einer installierten Gerätebasis zu erzielen.
Gilbarco Veeder-Roots Produktveröffentlichungen im Oktober 2024 umfassten seinen PCN5-Steuerknoten und die Hub-Cloud-Integrationsplattform für Mehrmarken-Tankstellengeräte. Diese Plattformen können Kundenbeziehungen aufrechterhalten, indem Geräte in eine Verwaltungsoberfläche gebracht werden. Chinesische Hersteller, darunter Censtar Science and Technology, Beijing SANKI, Zhejiang Lanfeng und Zhejiang Datian, expandieren in Südostasien und Afrika durch niedrigere Preise. Ihre vernetzten Fähigkeiten verringern die Technologielücke, die westliche Lieferantenmarginen in Entwicklungsmärkten unterstützte. Eine Lücke bleibt für Lieferanten mit Zertifizierungen für Benzin, Diesel, CNG, LNG, Wasserstoff und Elektrofahrzeugladung in einer Produktfamilie. Offene Zahlungs-Middleware ist ebenfalls relevant, da Betreiber Geräte mit verschiedenen Zahlungssystemen verbinden müssen. Dies schafft Raum für Lieferanten, die Kraftstoffflexibilität mit sicherer Systemintegration kombinieren können.
Cybersicherheit wird zu einem klareren Wettbewerbspunkt im Markt für intelligente Kraftstoffzapfsäulen. Forschungen legten 2024 11 kritische Schwachstellen in 6 automatisierten Tankmessgerätemodellen offen, darunter eine CVSS-10.0-Befehlsinjektionsschwachstelle, die als CVE-2024-43693 identifiziert wurde. CISAs zugehörige Empfehlung lenkte größere Aufmerksamkeit auf sichere Firmware und Netzwerkkontrollen. Unternehmenskunden und Ölvermarktungsunternehmen bewerten zunehmend die Sicherheit vernetzter Tankstellen während der Beschaffung. IEC 62443 wird für Lieferanten zu einer relevanten industriellen Cybersicherheitsreferenz. Lieferanten mit etablierten Sicherheitsprozessen können die Integrations- und Compliance-Last eines Betreibers reduzieren. Preisdruck von kostengünstigeren Herstellern bleibt am stärksten, wo grundlegende Zapfhardware die Hauptanforderung ist. Premium-Lieferanten behalten einen Vorteil, wo Zahlungszertifizierung, Mehrfachkraftstofffähigkeit, Cloud-Funktionen und Sicherheit zusammenarbeiten müssen.
Marktführer für intelligente Kraftstoffzapfsäulen
-
Gilbarco Veeder-Root
-
Dover Fueling Solutions
-
Tatsuno Corporation
-
Censtar Science & Technology Co., Ltd.
-
Bennett Pump Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart Fuel Dispenser Markt Unternehmen in diesem Bericht
- Beijing SANKI Petroleum Technology Co., Ltd.
- Bennett Pump Company
- Censtar Science & Technology Co., Ltd.
- Dover Fueling Solutions
- Gilbarco Veeder-Root
- Jiangyin Furen High-Tech Co., Ltd.
- Korea EnE Co., Ltd.
- Neotec
- PIUSI S.p.A.
- Saike Group
- Scheidt & Bachmann GmbH
- Tatsuno Corporation
- Tokheim
- Tominaga Mfg. Company
- Zhejiang Datian Machine Co., Ltd.
- Zhejiang Lanfeng Machine Co., Ltd.

Neueste Industrielle Entwicklungen in Smart Fuel Dispenser Markt
- Dezember 2025: Dover Fueling Solutions startete 4Court Media, ein Einzelhandelsmediennetzwerk an mehr als 1.500 US-Standorten und 13.000 Wayne Ovation®-Zapfsäulenbildschirmen, das Marken mit Verbrauchern an der Zapfsäule über programmatische Kanäle verbindet und Nicht-Kraftstoff-Einnahmen für Tankstellenbetreiber generiert.
- September 2025: OKet und Tatsuno Malaysia präsentierten gemeinsam integrierte IoT-Kraftstoffmanagelösungen, die OKets ATG- und Leckerkennungssysteme mit Tatsunos Terminal-Hardware kombinieren, beim Shell Malaysia Central Site Hero Day 2025, mit dem Ziel, Shell-Einzelhändler im malaysischen Downstream-Netzwerk anzusprechen.
- Juni 2025: Nigerias Dangote-Raffinerie begann mit der direkten Kraftstoffversorgung von Einzelhandelsstandorten, setzte 4.000 CNG-betriebene Lastkraftwagen ein und verpflichtete sich zum Bau von mehr als 100 CNG-Tankstellen im ganzen Land, was die Downstream-Kraftstoffinfrastruktur umgestaltet und eine wesentliche CNG-Zapfsäulen-Beschaffungspipeline in Subsahara-Afrika schafft.
- Juni 2025: Gilbarco Veeder-Root und Arxax aktivierten ihre integrierte digitale Grünkraftstofflösung, die Gilbarcos Mobile Payment Service mit Arxax's H2LLO Connect Telematik-verknüpfter Plattform kombiniert, um kartenloses, smartphone-basiertes Betanken für mittelgroße und schwere Flotten zu ermöglichen, die auf Dekarbonisierung abzielen.


Berichtsumfang des globalen Marktes für intelligente Kraftstoffzapfsäulen
Eine intelligente Kraftstoffzapfsäule ist ein fortschrittliches Kraftstoffabgabesystem, das konventionelle Kraftstoffabgabegeräte mit digitalen Technologien, Sensoren, Konnektivität, Automatisierung und Datenanalyse integriert. Dies ermöglicht eine genaue, sichere und fernüberwachte Abgabe von Kraftstoffen wie Benzin, Diesel, CNG, LNG und anderen alternativen Kraftstoffen. Im Gegensatz zu konventionellen Kraftstoffzapfsäulen können intelligente Zapfsäulen automatisch Transaktions- und Betriebsdaten erfassen und übertragen, Kraftstoffbestände und Gerätezustände überwachen, Benutzer authentifizieren, abnormale Aktivitäten erkennen und sich mit Zahlungssystemen, Kraftstoffmanagementsoftware, IoT-Plattformen und Stationsmanagementsystemen integrieren.
Der Markt für intelligente Kraftstoffzapfsäulen ist nach Kraftstofftyp, Technologie, Endnutzer und Geografie segmentiert. Nach Kraftstofftyp ist der Markt in Benzin und Diesel, CNG, LNG, Wasserstoff, Biokraftstoffe und andere Kraftstofftypen segmentiert. Nach Technologie ist der Markt in mechanische, elektronische und intelligente IoT-fähige Kraftstoffzapfsäulen segmentiert. Nach Endnutzer ist der Markt in Ölvermarktungsunternehmen, unabhängige Betreiber, Flottenoperatoren, Industrie, Bergbau, Transport, Flughäfen und andere Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für intelligente Kraftstoffzapfsäulen in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Benzin und Diesel |
| Komprimiertes Erdgas |
| Verflüssigtes Erdgas |
| Wasserstoff |
| Biokraftstoffe |
| Andere Kraftstofftypen |
| Mechanisch |
| Elektronisch und intelligent IoT-fähig |
| Ölvermarktungsunternehmen |
| Unabhängige Kraftstoffstationsbetreiber |
| Flottenoperatoren |
| Industrieunternehmen |
| Bergbauunternehmen |
| Transportunternehmen |
| Flughäfen und Luftfahrtunternehmen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kraftstofftyp | Benzin und Diesel | |
| Komprimiertes Erdgas | ||
| Verflüssigtes Erdgas | ||
| Wasserstoff | ||
| Biokraftstoffe | ||
| Andere Kraftstofftypen | ||
| Nach Technologie | Mechanisch | |
| Elektronisch und intelligent IoT-fähig | ||
| Nach Endnutzer | Ölvermarktungsunternehmen | |
| Unabhängige Kraftstoffstationsbetreiber | ||
| Flottenoperatoren | ||
| Industrieunternehmen | ||
| Bergbauunternehmen | ||
| Transportunternehmen | ||
| Flughäfen und Luftfahrtunternehmen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für intelligente Kraftstoffzapfsäulen bis 2031?
Der Markt für intelligente Kraftstoffzapfsäulen wird voraussichtlich von 1,07 Milliarden USD im Jahr 2026 auf 2,12 Milliarden USD bis 2031 mit einer CAGR von 14,71 % wachsen.
Welcher Kraftstofftyp wird bis 2031 am schnellsten wachsen?
Wasserstoff wird voraussichtlich der am schnellsten wachsende Kraftstofftyp mit einer CAGR von 19,4 % bis 2031 sein.
Warum gewinnen vernetzte Kraftstoffzapfsäulen an Akzeptanz?
Betreiber nutzen vernetzte Systeme für Transaktionsprotokollierung, Ferndiagnose, Zahlungskonformität, Flottensteuerung und cloudbasiertes Management.
Welche Technologie hat den größten Anteil an der Zapfsäulennachfrage?
Elektronische und intelligente IoT-fähige Zapfsäulen hielten im Jahr 2025 einen Umsatzanteil von 72,1 % und werden voraussichtlich mit einer CAGR von 15,1 % wachsen.
Welche Region wird bis 2031 am schnellsten wachsen?
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Umsatzanteil von 33,5 % und wird voraussichtlich bis 2031 mit einer CAGR von 16,6 % wachsen.
Was sind die wichtigsten Hindernisse für die Akzeptanz?
Nachrüstkosten, Technikerverfügbarkeit, Zahlungszertifizierungsanforderungen und Cybersicherheitsverpflichtungen können Upgrades verlangsamen, insbesondere für unabhängige Betreiber.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
