
Marktgröße und Marktanteil für Rust Stop Lubricants Aerosol
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.92 Milliarden US-Dollar |
| Marktgröße (2031) | 1.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.63 % |
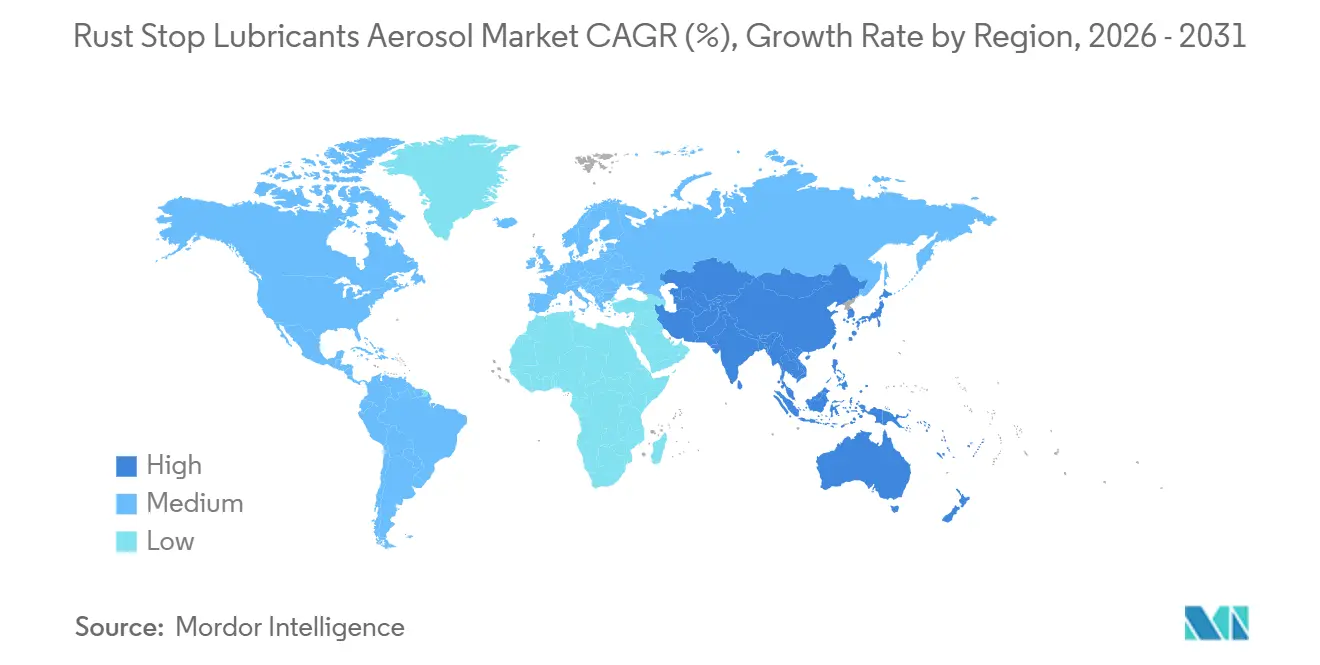
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
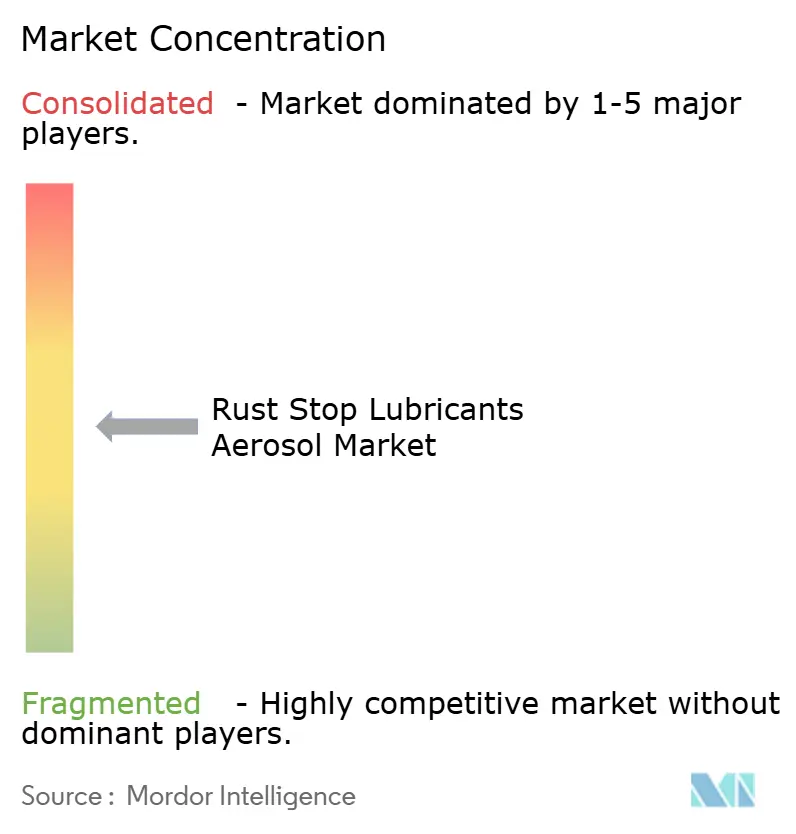
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rust Stop Lubricants Aerosol von Mordor Intelligence
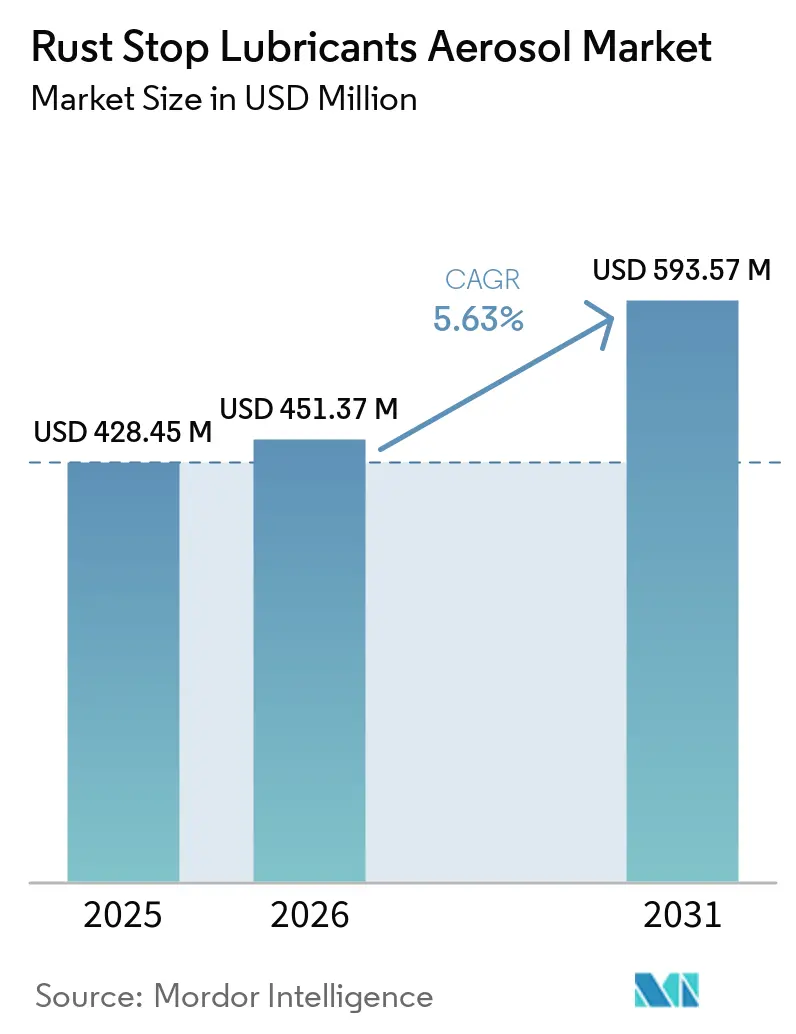
Die Größe des Rostschutz-Schmiermittel-Aerosol-Marktes wird voraussichtlich von 0,87 Milliarden USD im Jahr 2025 auf 0,92 Milliarden USD im Jahr 2026 ansteigen und bis 2031 einen Wert von 1,21 Milliarden USD erreichen, bei einer CAGR von 5,63 % im Zeitraum 2026–2031. Der Rostschutz-Schmiermittel-Aerosol-Markt profitiert vom wiederkehrenden Wartungsbedarf bei alternden Fahrzeugen, Industrieanlagen und Infrastrukturen. Das Durchschnittsalter des Leichtfahrzeugbestands in den Vereinigten Staaten überstieg im Jahr 2025 12,6 Jahre, was den wiederholten Einsatz von Eindring- und Korrosionsschutzsprays im Aftermarket-Bereich begünstigt. Investitionen in Fertigung und Infrastruktur in asiatischen Volkswirtschaften erweitern zudem den installierten Maschinenpark, der regelmäßige Wartungsprodukte erfordert. Die Produktentwicklung verlagert sich hin zu Formulierungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) und biobasierten Formulierungen, da nordamerikanische und europäische Vorschriften die Produktspezifikationen und die Preisgestaltung beeinflussen. Diese Rahmenbedingungen verleihen dem Rostschutz-Schmiermittel-Aerosol-Markt eine stabile, wartungsgetriebene Nachfragebasis anstelle eines kurzfristigen Ersatzzyklus.
Wichtigste Erkenntnisse des Berichts
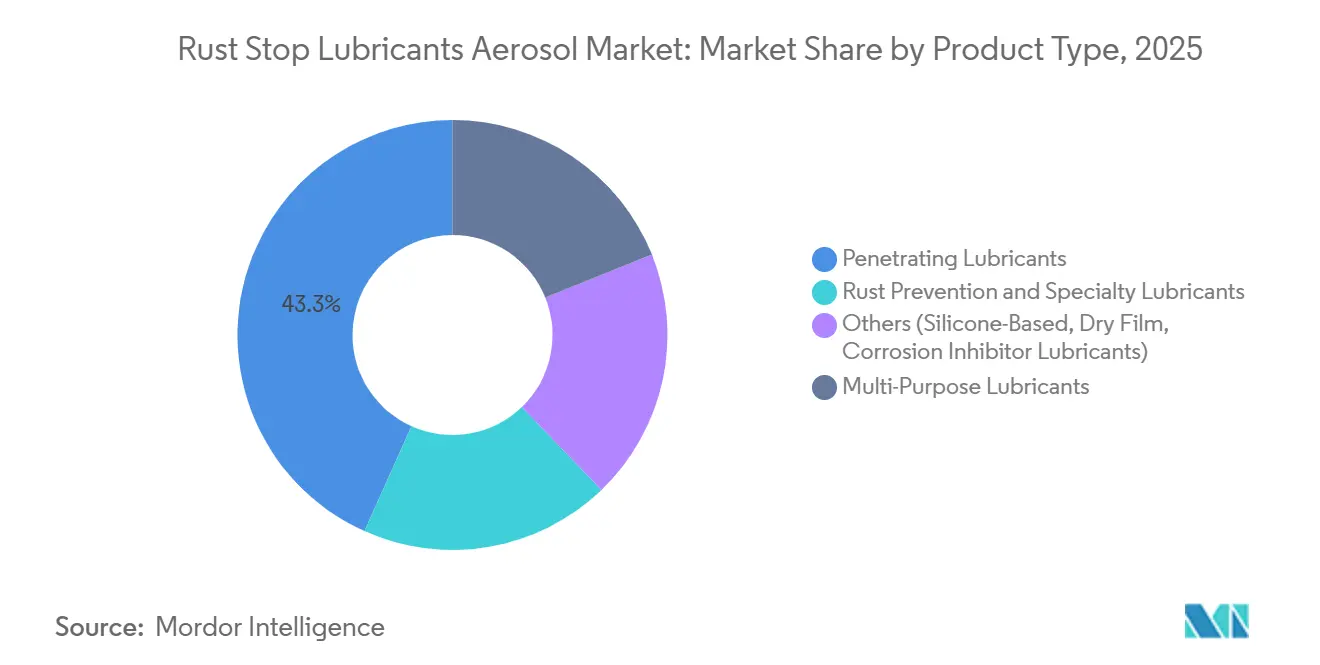
- Nach Produkttyp hielt Kriechöle im Jahr 2025 einen Marktanteil von 43,28 % am Markt für Rust Stop Lubricants Aerosol, während Rostschutz- und Spezialschmierstoffe bis 2031 voraussichtlich mit einer CAGR von 6,48 % wachsen werden.
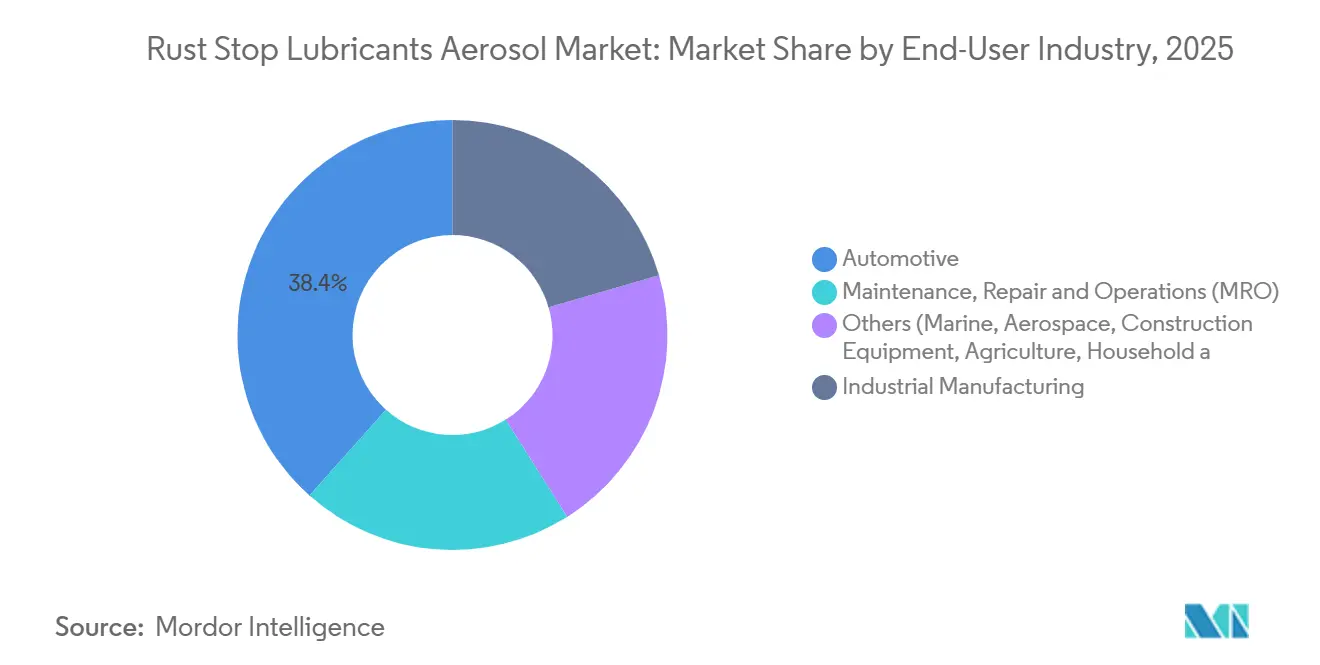
- Nach Endverbraucherbranche entfiel auf den Automobilsektor im Jahr 2025 ein Marktanteil von 38,42 % am Markt für Rust Stop Lubricants Aerosol, während die Industrielle Fertigung die höchste prognostizierte CAGR von 6,21 % bis 2031 verzeichnete.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Marktanteil von 36,50 % am Markt für Rust Stop Lubricants Aerosol und es wird erwartet, dass die Region bis 2031 mit einer CAGR von 6,87 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präventive Wartung für alternde Anlagen | +1.3% | Global, konzentriert in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung der Automobil- und Industriereparaturaktivitäten | +1.1% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach multifunktionaler Kriechöl-Schmierstoff-Leistung | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce und der digitalen Beschaffung | +0.6% | Nordamerika, Asien-Pazifik, Europa | Kurzfristig (≤ 2 Jahre) |
| Korrosionsschutz in rauen maritimen, küstennahen und Außenumgebungen | +0.7% | Küstenregionen Asien-Pazifik, Naher Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Innovation bei Formulierungen mit niedrigem VOC-Gehalt, biobasierten und sichereren Formulierungen | +0.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präventive Wartungsprogramme erweitern die Nachfragebasis für Aerosol-Schmierstoffe
Präventive Wartung schafft eine wiederkehrende Nachfrage nach Aerosol-Schmierstoffen, da planmäßige Schmier- und Korrosionsschutzarbeiten durchgeführt werden, bevor Ausfälle den normalen Betrieb stören. Das U.S. Department of Transportation hat korrosionsbedingte Ausfälle mit 25 % der Wartungskosten für Verkehrsinfrastruktur in Verbindung gebracht, was den Korrosionsschutz zu einer praktischen Wartungspriorität macht. Zustandsüberwachungsprogramme identifizieren Anlagenprobleme in einem frühen Stadium, bevor sie sich zu größeren Ausfällen entwickeln, und machen die gezielte Aerosol-Schmierung zu einer praktischen Maßnahme für Anlagenbetreiber. Diese Programme unterstützen Wartungspraktiken, die ungeplante Ausfallzeiten begrenzen, vermeidbare Störungen reduzieren und die regelmäßige Beschaffung von Schmier- und Korrosionsschutzverbrauchsmaterialien fördern. Der Markt für Rust Stop Lubricants Aerosol profitiert von Programmen, die kleine, häufige Eingriffe gegenüber großen Reparaturereignissen bevorzugen, insbesondere in Einrichtungen, bei denen die Anlagenverfügbarkeit die Wartungsentscheidungen leitet.
Automobil- und Industriereparaturaktivitäten stützen den hochfrequenten Verbrauch
Automobilreparaturen sind eine wiederkehrende Nachfragequelle, da ältere Fahrzeuge während der Routinewartung eine Korrosionsbehandlung und Schmierstoffanwendung erfordern. Der Markt für Rust Stop Lubricants Aerosol wird durch Arbeiten an korrodierten Befestigungselementen, Gelenken, Scharnieren, Kettengliedern und Rohrverbindungen in unabhängigen Werkstätten, Fuhrparkwartungsstandorten und Servicebetrieben gestützt. Industrielle Aufrüstungen fügen durch Maschinenumrüstungen, Roboteranlagen, Präzisionsmontagelinien und Fördersysteme, die eine zuverlässige Bewegung und den Schutz von Metallkomponenten erfordern, Schmierpunkte hinzu und bieten ein breites Wartungsumfeld für Aerosol-Verbrauchsmaterialien. OSHA-Sicherheitspraktiken und EPA-Emissionsanforderungen fördern dokumentierte Serviceverfahren, die die routinemäßige Anlagenwartung formeller und nachvollziehbarer machen[1]. Diese Bedingungen unterstützen häufige Käufe von Rust Stop Lubricants Aerosol-Produkten für geplante Arbeiten und nicht nur für seltene Großwartungsprojekte.
Multifunktionale Kriechöl-Schmierstoff-Leistung verändert die Käuferkriterien
Automobilhändler, MRO-Distributoren und industrielle Wartungsteams reduzieren die Lagerkomplexität, indem sie Produkte wählen, die mehrere Funktionen in einer einzigen Dose vereinen. Käufer schätzen Produkte, die festsitzende Teile lösen, bewegliche Oberflächen schmieren, Feuchtigkeit verdrängen, Korrosion hemmen und Komponenten reinigen, ohne dass mehrere separate Materialien erforderlich sind. Diese Präferenz reduziert den Lagerbedarf, die Produktauswahlzeit und die Arbeitszeit bei Wartungsereignissen, wenn Techniker die Arbeit zügig abschließen müssen. FUCHS setzte maschinelles Lernen mit Alchemite in der Formulierungsentwicklung ein und berichtete 2025 von einer 50-prozentigen Verbesserung bei wichtigen Leistungskennzahlen innerhalb von drei experimentellen Designrunden. Schnellere Formulierungszyklen erhöhen die Leistungserwartungen an Produkte, die Fuhrpark- und Werkskonten bedienen, wo die technischen Anforderungen in der Regel klarer definiert sind.
E-Commerce und digitale Beschaffung beschleunigen den Zugang und die Käufermacht
Digitale Beschaffung erweitert den Zugang zu Spezial-Aerosol-Produkten für Werkstätten und kleine Wartungskäufer, die zuvor auf nahegelegene Baumärkte oder lokale Distributoren angewiesen waren. Dieser Kanal verbessert die Produktverfügbarkeit in Asien-Pazifik und lateinamerikanischen Netzwerken und ermöglicht es Käufern gleichzeitig, angegebene Leistung, Zertifizierungen, Verpackungsformate und Produkteignung zu vergleichen. Radco Industries startete im Juli 2025 eine E-Commerce-Plattform für seine Radcolube-Spezialschmierstoffreihe, um Kaufhürden zu reduzieren und die Produktverfügbarkeit zu verbessern. Diese Änderung erhöht den Druck auf Marken, Leistung, Zertifizierung und relevante Anwendungen klar zu kommunizieren, bevor ein Käufer eine Bestellung aufgibt. Etablierte Distributoren bleiben für Verfügbarkeit und technische Beratung wichtig, aber der Online-Zugang verringert den Vorteil, der allein durch physische Abdeckung entsteht. Der Markt für Rust Stop Lubricants Aerosol ist betroffen, weil kleine Werkstätten spezialisierte Produkte mit weniger Bestellhürden und direkterem Zugang zu Produktvergleichen beziehen können.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für VOC-, Entflammbarkeits- und Chemikalienkonformität | -0.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kosten für flüchtige Grundöle, Lösungsmittel, Additive und Treibmittel | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen beim Transport, der Lagerung und Entsorgung von Aerosolen | -0.4% | Global, verstärkt im Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Substitution durch Nicht-Aerosol-, Beschichtungs- und mechanische Reparaturmethoden | -0.4% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
VOC-, Entflammbarkeits- und Chemikalienkonformitätskosten komprimieren die Formulatormargen
Aerosol-Schmierstoffhersteller in Nordamerika und Europa sehen sich Vorschriften gegenüber, die Formulierungs-, Test-, Berichterstattungs- und Dokumentationskosten erhöhen. Die Environmental Protection Agency (EPA) finalisierte im Januar 2025 Änderungen der nationalen VOC-Emissionsstandards für Aerosolbeschichtungen und verlängerte später das Konformitätsdatum auf den 17. Januar 2027. Kalifornien unterhält separate VOC-Anforderungen, was für Getriebe-, Ketten- und Kriechöl-Lieferanten, die in mehreren Rechtsgebieten verkaufen, eine weitere Konformitätsebene hinzufügt. Eine Neuformulierung kann Nachtestungen, aktualisierte Sicherheitsdatenblätter, Produktregistrierungen, Händlerdokumentation und die Abstimmung mit sich ändernden chemischen und gefahrenkommunikationsbezogenen Anforderungen erfordern. Kleinere Hersteller können diese Anforderungen aufgrund weniger Regulierungsspezialisten, geringerer Forschungskapazität und einer begrenzten Fähigkeit, feste Konformitätskosten auf ein breites Portfolio zu verteilen, möglicherweise schwerer erfüllen. Der Markt für Rust Stop Lubricants Aerosol könnte daher Lieferanten bevorzugen, die Konformitätsarbeit bewältigen können und dabei zuverlässige Produkte für professionelle und Einzelhandelskunden bereitstellen.
Volatilität bei Rohstoffen und Treibmitteln untergräbt die Vorausplanung
Die Kosten für Aerosol-Schmierstoffe hängen von Grundölen, Lösungsmitteln, Additiven, Treibmitteln und Aluminiumdosen ab, sodass Veränderungen in mehreren Eingangskategorien gleichzeitig die Lieferantenmargen beeinflussen können. Die Exportpreise für Flüssiggas (LPG) fielen von 930 USD pro Tonne im Jahr 2023 auf 533 USD pro Tonne im Jahr 2024 und stiegen bis März 2026 infolge der Spannungen im Nahen Osten um 25 %[2]. Propan und Butan sind zentrale Aerosol-Treibmittel, was ihre Preisbewegungen für ein in Druckdosen verkauftes und über mehrere Kanäle vertriebenes Produkt bedeutsam macht. Aluminiumkosten können zusätzlichen Druck erzeugen, wenn die Metallpreise steigen, was Leichtbau und alternative Dosendesigns fördert, die weniger Material pro Einheit verwenden. Lieferanten ohne Absicherungskapazität müssen möglicherweise Inputkostensteigerungen durch niedrigere Margen oder Preiserhöhungen auffangen, die die Wettbewerbsfähigkeit von Handelsmarken schwächen. Der Markt für Rust Stop Lubricants Aerosol sieht sich folglich ungleichmäßigen Margen gegenüber, selbst wenn die Wartungsnachfrage stabil bleibt und die zugrunde liegenden Verbrauchsbedingungen günstig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Spezialfilme gewinnen Spezifikationsanteile, während die Führung bei Kriechölen reiftKriechöle machten 2025 43,28 % des Marktanteils für Rust Stop Lubricants Aerosol aus, gestützt durch den regelmäßigen Werkstatteinsatz bei festsitzenden Befestigungselementen, Kettengliedern und Rohrverbindungen. Wiederholte Verkufe spiegeln etablierte Kaufgewohnheiten in Automobilreparatur- und MRO-Kanälen in allen Regionen wider. Rostschutz- und Spezialschmierstoffe werden voraussichtlich bis 2031 mit einer CAGR von 6,48 % wachsen, da Anwender langanhaltende Schutzfilme in maritimen, erneuerbaren Energie- und Außeninfrastrukturanwendungen spezifizieren. FUCHS CEPLATTYN 300 SPRAY ist ein Trockenfilm-Aerosol für Windturbinen-Zahnräder und veranschaulicht die Nachfrage in hochbelasteten, staubexponierten Umgebungen, in denen Nassschmierfette ungeeignet sind. Der Markt für Rust Stop Lubricants Aerosol für spezialisierte Anwendungen profitiert, wenn Wartungsteams Produkte für spezifische Betriebsbedingungen auswählen.
Mehrzweckschmierstoffe behalten eine stabile Rolle und bleiben für Marken wie WD-40 Multi-Use Product zentral. WD-40 Company meldete für das Produkt im Geschäftsjahr 2025 einen Nettoumsatz von 477,96 Millionen USD, trotz Kategorienreife. Die sonstige Kategorie umfasst silikonbasierte, Trockenfilm- und korrosionshemmende Schmierstoffe, die in der Elektronikmontage und Lebensmittelverarbeitungsumgebungen eingesetzt werden. EU-Ecolabel-Kriterien und NSF International (NSF) H1- und H2-Registrierungen unterstützen die Produktauswahl, wo Nachhaltigkeits- und Lebensmittelkontaktbedingungen relevant sind. CRC Industries führte 2025 Bio-Based Power Lube als pflanzenölbasiertes, keramikgestärktes Aerosol mit OECD 301B-Biologisch-Abbaubarkeits-Konformität ein und veranschaulicht damit den Innovationsfokus innerhalb der Rust Stop Lubricants Aerosol-Branche.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Fabrik-MRO-Kanäle beschleunigen sich, während die Automobilführung stabil bleibtDer Automobilsektor machte 2025 38,42 % des Marktanteils für Rust Stop Lubricants Aerosol aus, was auf die laufenden Arbeiten an Befestigungselementen, Gelenken und korrosionsanfälligen Fahrzeugkomponenten zurückzuführen ist. Reparaturwerkstätten verwenden regelmäßig Kriechöle und Schutzsprays, da die Fahrzeugwartung Sicherheits- und Korrosionsschutzaufgaben umfasst. Die Industrielle Fertigung wird voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen, da Automatisierung, Maschinenumrüstungen und Präzisionsproduktionssysteme Wartungsanforderungen hinzufügen. Der Markt für Rust Stop Lubricants Aerosol, der mit der Fabrik-MRO-Nachfrage verbunden ist, steigt mit dem Einsatz von Industrieanlagen in Asien-Pazifik und Nearshoring-bezogenen Investitionen in Nordamerika und Mexiko. Die Aerosol-Lieferung ermöglicht es Wartungsteams, gezielte Behandlungen anzuwenden, ohne Anlagen vollständig zu demontieren.
MRO-Distributoren verbinden Produktlieferanten mit Automobil-, Industrie- und Luft- und Raumfahrtkunden und helfen neuen Produkten, mehrere Endverbrauchergruppen zu erreichen. Ihre Vertriebsrolle ermöglicht es Wartungsabteilungen, Spezial-Aerosole als Teil routinemäßiger Beschaffungsprozesse zu bewerten. Maritime, Luft- und Raumfahrt-, Bau-, Landwirtschafts- und Heimwerker-Aktivitäten (DIY) fügen Nachfrage über die beiden führenden Endverbrauchersegmente hinaus hinzu. Maritime Anwendungen erfordern Korrosionsschutz unter anspruchsvollen Bedingungen, während Bau und Landwirtschaft Wartungsprodukte für exponierte Anlagen benötigen. Die Rust Stop Lubricants Aerosol-Branche verfügt über eine diversifizierte Nachfragebasis, da Anwender unterschiedlichen Anlagen-, Umwelt- und Beschaffungsbedingungen gegenüberstehen.
Geografische Analyse
APAC-Markt für Rostschutz-Schmierstoff-Aerosole
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 36,50 % am Markt für Rostschutz-Schmierstoff-Aerosole und wird voraussichtlich mit dem schnellsten regionalen CAGR von 6,87 % bis 2031 wachsen. China stützt die Produktion durch seine große Fertigungsbasis, während Indien die Nachfrage durch den Ausbau des Schienennetzes, die Wartung von Baumaschinen und einen sich entwickelnden Kfz-Aftermarket steigert. Japan und Südkorea tragen zur Nachfrage nach Trockenfilm- und Spezialaerosolen bei, die für Präzisionsfertigungsanwendungen geeignet sind. Infrastrukturinvestitionen in Industriekorridore und Logistiknetzwerke in Indien erhöhen den Geräteeinsatz und schaffen entsprechenden Wartungsbedarf. Die regionale Marktgröße wird zusätzlich durch etablierte Fahrzeug- und Fertigungscluster sowie expandierende Reparaturnetzwerke gestützt.
Markt für Rostschutz-Schmierstoff-Aerosole in Nordamerika und Europa
Nordamerika und Europa sind wichtige Märkte für Premium-Formulierungen und regulierungsbedingte Produktveränderungen. Die Aerosolbeschichtungsregel der Environmental Protection Agency (EPA) hat einen Konformitätstermin im Januar 2027, was Lieferanten dazu veranlasst, reaktionsärmere Formulierungen zu entwickeln und die entsprechende Dokumentation vorzubereiten. Die nordamerikanischen Automobil- und Luft- und Raumfahrtcluster stützen die Nachfrage nach Spezialprodukten, die auf formale Wartungspraktiken ausgerichtet sind. Deutschland produzierte im Jahr 2025 934 Millionen Aerosoleinheiten, gegenüber 932 Millionen im Jahr 2024, und Korrosionsschutzbeschichtungen verzeichneten im Jahr 2025 ein Wachstum von 3 %.
Markt für Rostschutz-Schmierstoff-Aerosole in Südamerika, MEA und Ozeanien
Südamerika liefert zusätzliche Produktion durch Agrarbetriebsausrüstung, Offshore-Öl und -Gas sowie Bauwartung. Brasilien verzeichnete in der ersten Hälfte des Jahres 2025 schwächere Lieferungen von Aerosoldosen, da die Kaufkraft der Verbraucher zurückging, während die Nachfrage nach industriellen Wartungsprodukten weniger direkt vom Verbrauchervertrauen beeinflusst wurde. Der Nahe Osten und Afrika profitieren von Wartungsaktivitäten im Öl- und Gasbereich sowie von maritimen Operationen durch die Korridore des Roten Meeres und des Golfs. Saudi-Arabien und Südafrika stützen die regionale Nachfrage, da Ingenieursunternehmen die Beschaffung von Wartung, Reparatur und Betrieb (MRO) formalisieren. B'laster expandierte im Jahr 2025 über Repco nach Australien und Neuseeland und demonstrierte damit, wie nordamerikanische Marken den Zugang zu pazifischen Werkstattnetzwerken ausweiten. Der Markt für Rostschutz-Schmierstoff-Aerosole weist ein vielfältiges regionales Profil auf, da Reparaturpraktiken, Umweltbelastung und Vertriebsabdeckung von Land zu Land unterschiedlich sind.

Wettbewerbslandschaft
Der Markt für Rust Stop Lubricants Aerosol ist mäßig fragmentiert, wobei WD-40 Company, CRC Industries, Illinois Tool Works (über Permatex) und Shell anerkannte Positionen in Automobil- und MRO-Kanälen innehaben. Diese Unternehmen profitieren von etablierten Vertriebsnetzwerken, anerkannten Marken und breiten Produktportfolios. Der Wettbewerb basiert zunehmend auf Formulierungsmerkmalen und nicht allein auf der Vertriebsreichweite. Biobasierter Inhalt, EU-Ecolabel-Zertifizierung und NSF International (NSF) lebensmittelechte Registrierungen können die Position eines Lieferanten bei professionellen Kaufentscheidungen stärken. WD-40 Company meldete für das Geschäftsjahr 2025 einen Nettoumsatz von 591 Millionen USD bei Wartungsprodukten, ein Plus von 6 % gegenüber dem Vorjahr, während die WD-40 Specialist-Linie um 11 % wuchs.
WD-40 Company meldete in seinen Ergebnissen für das zweite Quartal 2026 auch ein kumuliertes globales Wachstum von 22 % für WD-40 Specialist, was seinen Fokus auf Premium-Wartungskategorien widerspiegelt. CRC Industries führte 2025 Bio-Based Power Lube ein und erweiterte damit sein Angebot um biologisch abbaubare und Spezial-Aerosol-Formate. FUCHS nutzt maschinelles Lernen, um Formulierungsentwicklungszyklen zu verkürzen und die Zeit zu reduzieren, die benötigt wird, um spezialisierte Produkte auf den Markt zu bringen. Diese Entwicklungen zeigen, dass Produktleistung und schnellere Entwicklungszyklen wichtige Wettbewerbsfaktoren im Markt für Rust Stop Lubricants Aerosol sind.
Spezialisierte Lieferanten konkurrieren in fokussierten Anwendungen, bei denen Standard-Mehrzwecksprays möglicherweise nicht den Kundenanforderungen entsprechen. Kano Laboratories adressiert lebensmittelsichere Anforderungen durch NSF H1-registrierte und KOSHER-zugelassene Produkte, während Cortec CorShield VpCI-369 für den Dampfphasen-Korrosionsschutz in geschlossenen Metallräumen anbietet. EPA- und REACH-Anforderungen können größere Unternehmen mit dedizierten Regulierungsteams und diversifizierten Portfolios begünstigen. Der Markt bleibt sowohl bei breiten Wartungsprodukten als auch bei engeren zertifizierten Anwendungen wettbewerbsintensiv.
Marktführer in der Rust Stop Lubricants Aerosol-Branche
-
WD-40 Company
-
CRC Industries
-
B'laster LLC
-
Rust-Oleum Corporation
-
Illinois Tool Works Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rostschutz-Schmierstoff-Aerosole Unternehmen in diesem Bericht
- 3M
- American Polywater Corporation
- B'laster LLC
- Cortec Corporation
- CRC Industries
- Exxon Mobil Corporation
- FUCHS
- Illinois Tool Works Inc.
- Kano Laboratories LLC
- Lubrication Engineers
- Rust-Oleum Corporation
- Shell plc
- TotalEnergies
- WD-40 Company
- Zep Inc.

Neueste Industrielle Entwicklungen in Markt für Rostschutz-Schmierstoff-Aerosole
- Juli 2026: WD-40 Company brachte WD-40 Specialist Bio Lubricant Multi-Use auf europäischen Märkten auf den Markt. Das Produkt ist der erste Mehrzweck-Aerosol-Schmierstoff in seinem Portfolio, der die EU-Ecolabel-Zertifizierung (Entscheidung (EU) 2018/1702) trägt. Die Formulierung verwendet 85 % biobasierte Inhaltsstoffe und verfügt über eine NSF H2-Registrierung für Umgebungen mit gelegentlichem Lebensmittelkontakt, was die Spezifikationsgrundlage für Premium-Aerosol-Schmierstoffe in professionellen und leichtindustriellen Konten anhebt.
- November 2025: CRC Industries debütierte mit Bio-Based Power Lube und Evapo-Rust Spray Gel auf der AAPEX 2025. Bio-Based Power Lube verwendet eine Pflanzenölbasis, ein Keramikpulver-Additivpaket und eine OECD 301B-Biologisch-Abbaubarkeits-Zertifizierung. Evapo-Rust Spray Gel adressiert die In-situ-Rostentfernung auf vertikalen Oberflächen ohne Einweichen. Beide Produkte erweitern die adressierbaren Anwendungsfälle für biologisch abbaubare und Spezial-Aerosol-Formate.


Globaler Berichtsumfang für den Markt für Rust Stop Lubricants Aerosol
Rust Stop Lubricants Aerosole sind Mehrzweck-, feuchtigkeitsverdrängende Sprays, die entwickelt wurden, um enge Metallräume zu durchdringen, verrostete Schrauben zu lösen, Quietschgeräusche zu beseitigen und Automobil-, Industrie- und Haushaltsmetallteile vor zukünftiger Korrosion zu schützen.
Der Markt für Rust Stop Lubricants Aerosol ist nach Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Mehrzweckschmierstoffe, Kriechöle, Rostschutz- und Spezialschmierstoffe sowie sonstige (silikonbasierte, Trockenfilm-, Korrosionsschutz-Schmierstoffe) segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Industrielle Fertigung, Instandhaltung, Reparatur und Betrieb (MRO) sowie sonstige (Maritime, Luft- und Raumfahrt, Baumaschinen, Landwirtschaft, Haushalt und Heimwerker) segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Rust Stop Lubricants Aerosol in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Mehrzweckschmierstoffe |
| Kriechöle |
| Rostschutz- und Spezialschmierstoffe |
| Sonstige (Silikonbasierte, Trockenfilm-, Korrosionsschutz-Schmierstoffe) |
| Automobil |
| Industrielle Fertigung |
| Instandhaltung, Reparatur und Betrieb (MRO) |
| Sonstige (Maritime, Luft- und Raumfahrt, Baumaschinen, Landwirtschaft, Haushalt und Heimwerker) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Mehrzweckschmierstoffe | |
| Kriechöle | ||
| Rostschutz- und Spezialschmierstoffe | ||
| Sonstige (Silikonbasierte, Trockenfilm-, Korrosionsschutz-Schmierstoffe) | ||
| Nach Endverbraucherbranche | Automobil | |
| Industrielle Fertigung | ||
| Instandhaltung, Reparatur und Betrieb (MRO) | ||
| Sonstige (Maritime, Luft- und Raumfahrt, Baumaschinen, Landwirtschaft, Haushalt und Heimwerker) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Rust Stop Lubricants Aerosol?
Die Größe des Rostschutz-Schmiermittel-Aerosol-Marktes wird voraussichtlich von 0,87 Milliarden USD im Jahr 2025 auf 0,92 Milliarden USD im Jahr 2026 ansteigen und bis 2031 einen Wert von 1,21 Milliarden USD erreichen, bei einer CAGR von 5,63 % im Zeitraum 2026–2031.
Welche Produktkategorie führte 2025 die Verkäufe an?
Kriechöle führten mit 43,28 % des Umsatzes im Jahr 2025, gestützt durch regelmäßige Werkstattwartungsanforderungen.
Welche Produktkategorie wird voraussichtlich am schnellsten wachsen?
Rostschutz- und Spezialschmierstoffe werden voraussichtlich bis 2031 mit einer CAGR von 6,48 % wachsen, da die Nachfrage in maritimen, erneuerbaren Energie- und Außeninfrastrukturanwendungen steigt.
Welche Endverbrauchergruppe hatte 2025 die größte Nachfrage?
Der Automobilsektor machte 2025 38,42 % des Umsatzes aus, da Reparaturarbeiten wiederkehrende Schmierung und Korrosionsbehandlung erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
