
Marktgröße und Marktanteil für Vorgefertigte Vertikaldräns
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 510.19 Millionen US-Dollar |
| Marktgröße (2031) | 744.10 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.84 % |
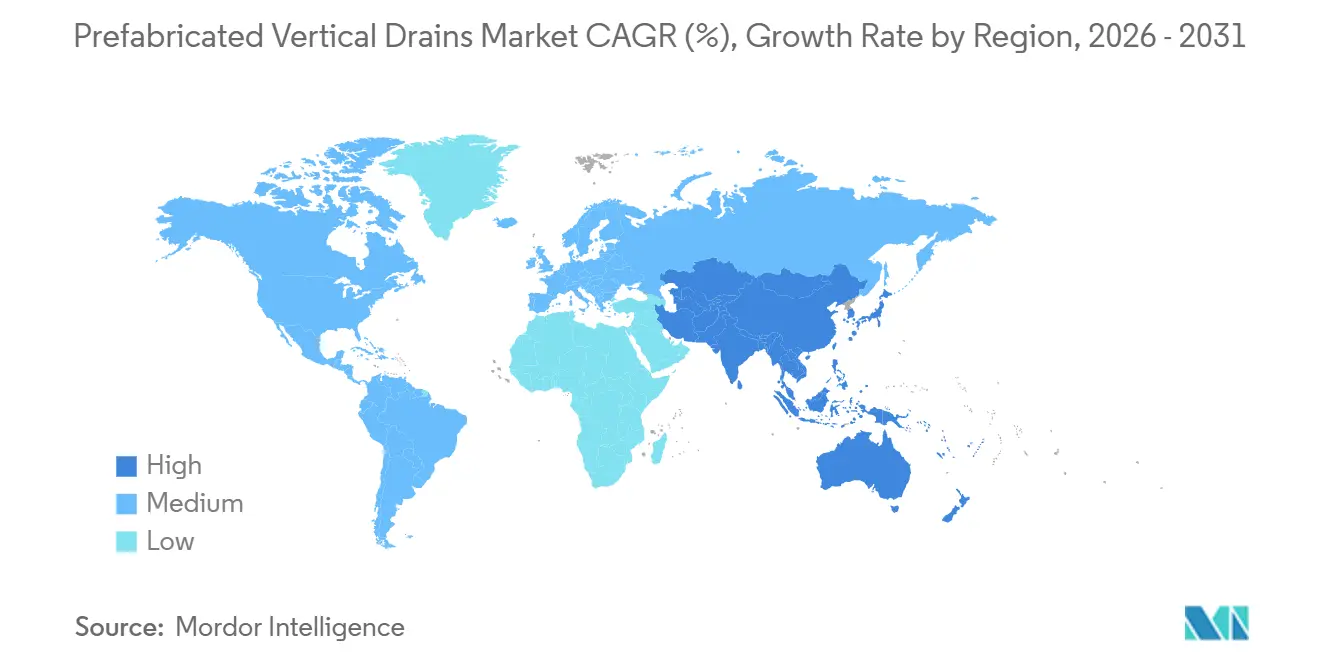
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
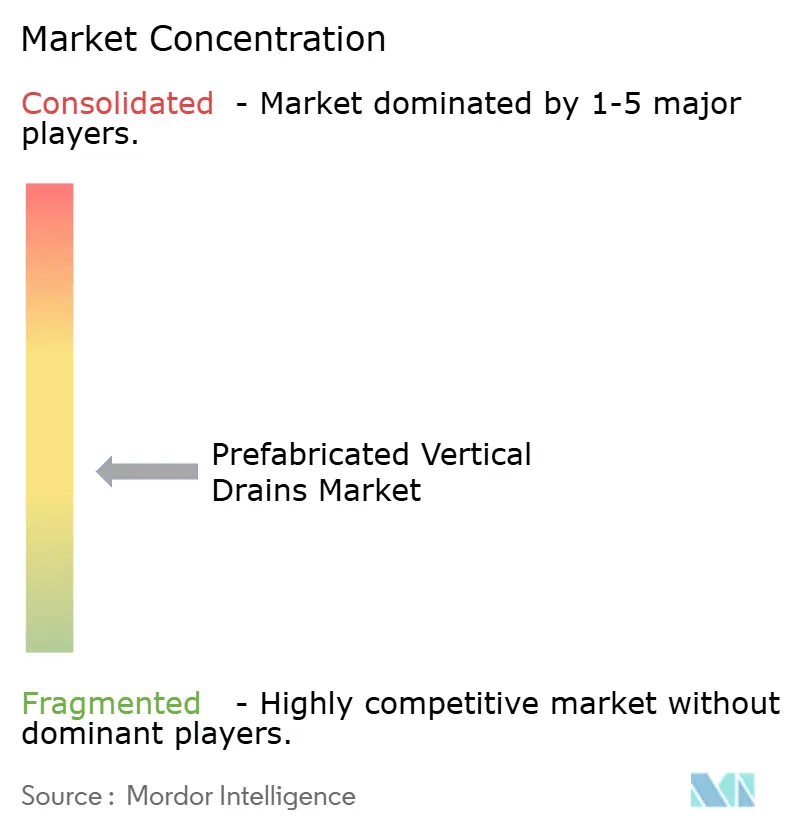
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vorgefertigte Vertikaldräns von Mordor Intelligence
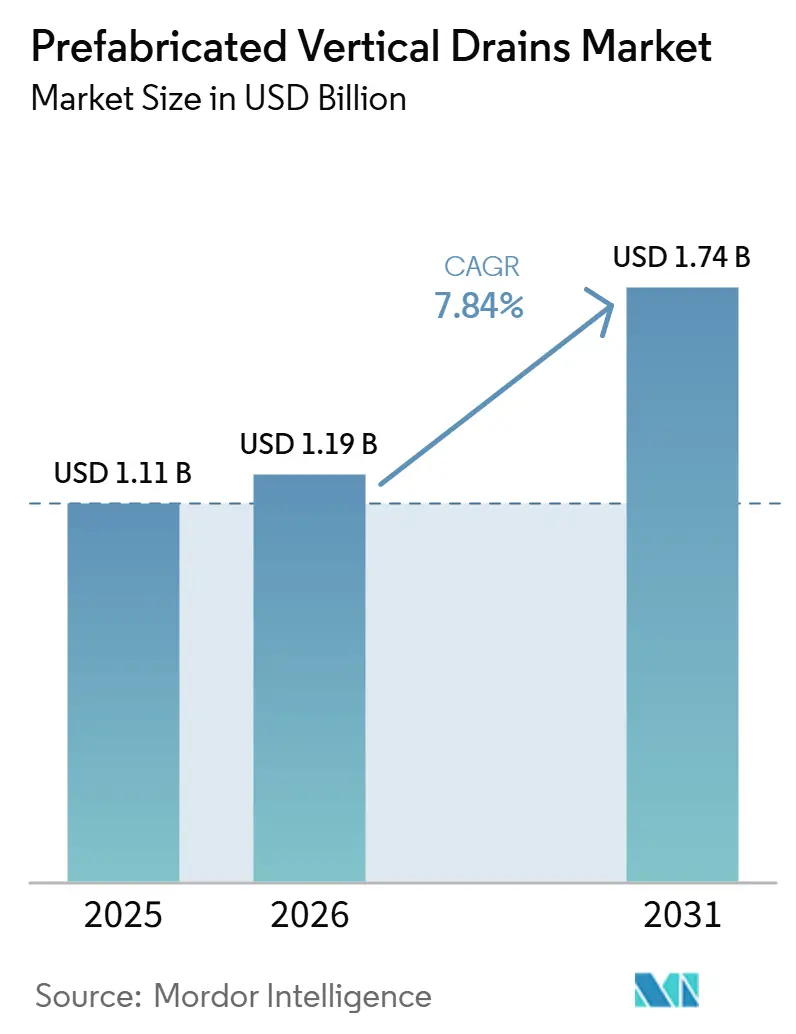
Die Größe des Marktes für vorgefertigte Vertikaldrains wird auf 476,81 Millionen USD im Jahr 2025, 510,19 Millionen USD im Jahr 2026 und 744,10 Millionen USD bis 2031 prognostiziert, bei einer CAGR von 7,84 % von 2026 bis 2031. Der Markt für vorgefertigte Vertikaldrains unterstützt den Bau auf weichen, komprimierbaren, aufgeschütteten und küstennahen Böden, indem er die Porenwasserentwässerung und die Konsolidierungszeit reduziert. Diese Funktion unterstützt Flughafen-, Hafen-, Schienen-, Autobahn- und Küstenprojekte, bei denen die Setzungskontrolle die Bauzeitpläne und die langfristige Anlagenleistung beeinflusst. Große öffentliche Infrastrukturprogramme erzeugen eine stetige Nachfrage, da Behandlungsspezifikationen häufig früh im Planungsprozess festgelegt werden und nach der Genehmigung schwer zu ändern sind. Lieferanten führen Drains mit biologisch abbaubaren Materialien und Überwachungsfunktionen ein, während Polypropylenprodukte in allen Anwendungsbereichen relevant bleiben. Der Markt für vorgefertigte Vertikaldrains steht jedoch unter dem Druck der Preisvolatilität bei Polypropylen und inkonsistenter Normen für neuere Materialien, was die Einführung bei Planungsingenieuren verlangsamen kann.
Wichtigste Erkenntnisse des Berichts
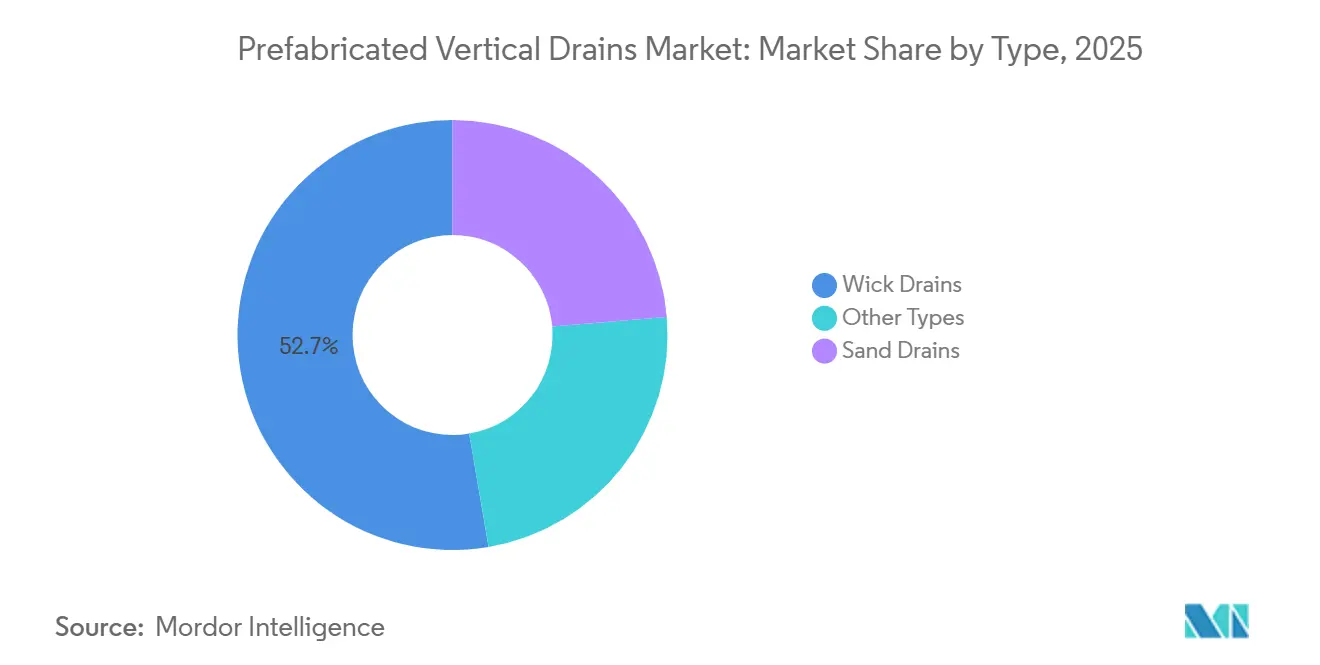
- Nach Typ hielten Dochtentwässerungen im Jahr 2025 einen Anteil von 52,67 % am Markt für Vorgefertigte Vertikaldräns und werden voraussichtlich bis 2031 mit einer CAGR von 8,34 % wachsen.
- Nach Anwendung entfiel auf Infrastruktur im Jahr 2025 ein Anteil von 42,43 % am Markt für Vorgefertigte Vertikaldräns, der bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen wird.
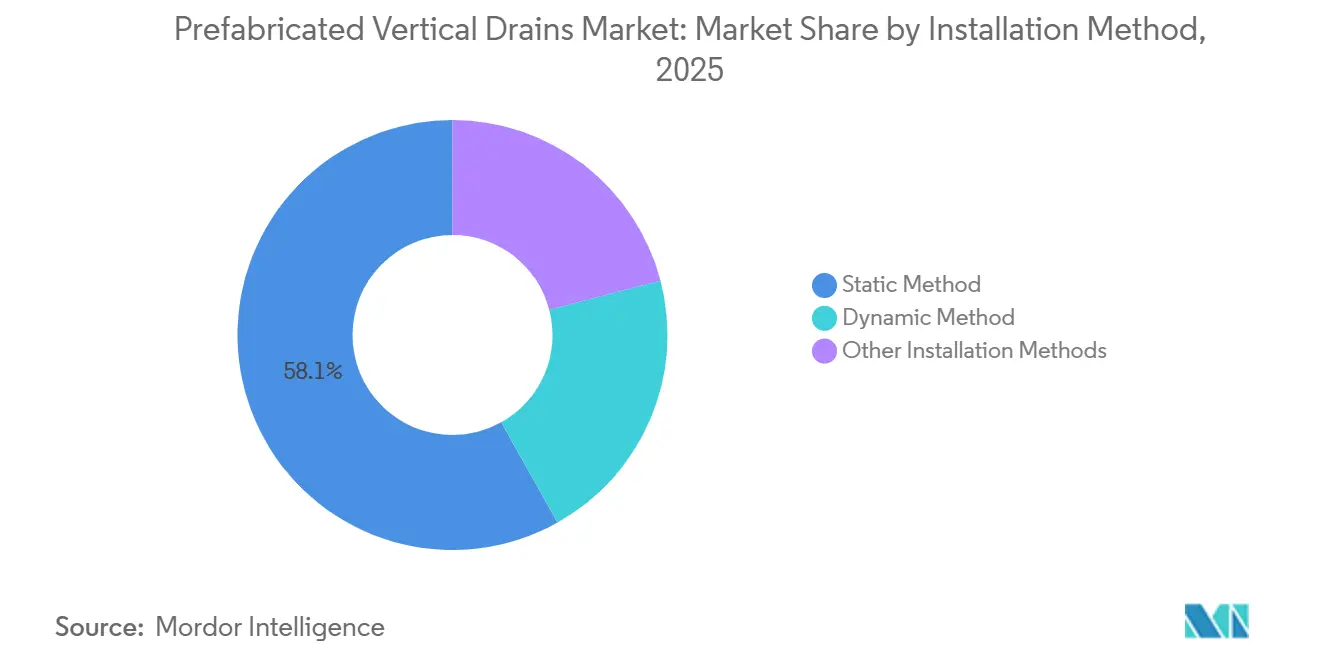
- Nach Installationsmethode hielt die statische Installation im Jahr 2025 einen Anteil von 58,12 % am Markt für Vorgefertigte Vertikaldräns, während die dynamische Installation bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 41,39 % und wird voraussichtlich bis 2031 mit einer CAGR von 8,96 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur- und Landgewinnungsausbau auf weichen Böden | +2.1% | Asien-Pazifik ist dominierend, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Städtische Expansion in komprimierbare und aufgeschüttete Flächen | +1.5% | Asien-Pazifik-Kern (China, Indien, ASEAN), mit sekundärer Nachfrage in Naher Osten und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Schnellere Konsolidierung und verkürzte Gründungszeitpläne | +1.0% | Global, mit dem stärksten Zug in Asien-Pazifik und Nordamerika, Infrastruktur | Mittelfristig (2–4 Jahre) |
| Investitionen in klimaresistente Dämme und Küstenschutz | +0.8% | Küstenzonen in Asien-Pazifik, Europa, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Digitales Bodenkonsolidierungsdesign und -monitoring | +0.5% | Nordamerika, Europa, Japan, Südkorea; reifende Einführung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffarme und biobasierte Vertikaldrän-Materialien | +0.4% | Europa, Pilotmärkte in Südostasien; globale Expansion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur- und Landgewinnungsausbau auf weichen Böden
Staatliche Infrastrukturprogramme in Weichbodenregionen bleiben ein wichtiger Nachfragetreiber für den Markt für Vorgefertigte Vertikaldräns. Aufgeschüttetes Land aus hydraulisch eingebrachtem Baggergut erfordert häufig eine dichtere Behandlung als natürlicher weicher Ton, da der Schlamm stabilisiert werden muss, bevor schwere Geräte auf das Gelände zugreifen können. Menard Asia installierte Vorgefertigte Vertikaldräns (PVDs) in einer durchschnittlichen Tiefe von 30 m auf einem 29.000 m² großen Wasserproduktionsstandort in Phnom Penh. Keller installierte 82.500 km Dochtentwässerungen in East Port Said und demonstrierte damit den Umfang, der innerhalb eines einzigen Vertrags erreichbar ist. Die Erweiterung des internationalen Flughafens Phu Quoc in Vietnam umfasst eine 3.300 Meter lange Start- und Landebahn über weiche Küstenauffüllung und beinhaltet eine Gesamtinvestition von VND 22.000 Milliarden (0,83 Milliarden USD). Indiens Küstenhafenerweiterung in Odisha nutzte ebenfalls Vakuum-PVD-Bodenverbesserung zur Behandlung von Meerestonböden.
Städtische Expansion in komprimierbare und aufgeschüttete Flächen
Das städtische Küstenwachstum drängt den Bau weiterhin in Wattflächen, ehemalige Sumpfgebiete und aufgeschüttete Bereiche mit tiefem Meerestonboden. Jakarta, Mumbai, Ho-Chi-Minh-Stadt und Dhaka sind Standorte, an denen Meerestonböden 20 bis 60 Meter unter der Geländeoberkante reichen. Unter diesen Bedingungen kann konventionelles Vorbelasten allein 15 bis 20 Jahre erfordern, um eine vollständige Konsolidierung zu erreichen. Städtische Aufschüttungsstandorte können aufgrund eingeschränkter Zugänglichkeit, seismischer Bedingungen und geschichteter Schlammprofile komplexere Arbeiten erfordern, was gestufte Vakuumsysteme und eine engere ingenieurtechnische Kontrolle im Markt für Vorgefertigte Vertikaldräns notwendig macht. Menard Asia verwendete eine kombinierte Methode aus Säulen mit kontrolliertem Elastizitätsmodul und PVD am VVIP-Flughafen in Nusantara, um Küstentone in Ostkalimantan zu stabilisieren. Weitere Infrastrukturarbeiten im Rahmen des Nusantara-Masterplans könnten die Beschaffung aufrechterhalten, während die Entwicklung bis in die späten 2020er Jahre voranschreitet.
Schnellere Konsolidierung, Klimaresilienz und digitales Monitoring
Dochtentwässerungen verkürzen den radialen Entwässerungsweg und können die primäre Konsolidierung auf 3 bis 6 Monate reduzieren, wenn sie mit Auflast- oder Vakuumvorbelastung eingesetzt werden. Diese Zeitersparnis reduziert die Haltekosten für große Infrastruktur- und Immobilienprojekte und unterstützt die Einführung von Dräns, wenn die Materialpreise steigen. Eine Studie des Bangkoker Flughafens Suvarnabhumi ergab, dass eine doppelzyklische Vakuum-PVD-Behandlung die undränierte Scherfestigkeit verbesserte und die Porenziffer während eines zweiten Behandlungszyklus reduzierte. Untersuchungen an weichem Boden, der mit PVDs und Vakuum-Auflastvorbelastung behandelt wurde, ergaben, dass ein optimierter dreieckiger Abstand eine 90-prozentige Konsolidierung in nur 2 Monaten erreichen kann. Küstenschutzprogramme schaffen verwandte Nachfrage, da Dämme, Hochwasserschutzanlagen und Ufermauern häufig eine Gründungsbehandlung auf gesättigten Böden erfordern. Die Weltbank hat 212,64 Millionen USD für das Küstenresilienzprogramm in Karnataka und Tamil Nadu für den Zeitraum GJ2026 bis GJ2031 zugesagt[1].
Kohlenstoffarme und biobasierte Vertikaldrän-Materialien
Biobasierte Drän-Materialien adressieren das Beschaffungsinteresse an der Reduzierung der Umweltauswirkungen von Bodenverbesserungsarbeiten. Produkte mit Polymilchsäure-Kern können Abflusskapazitäten von bis zu 220 mL/s bei 120 kPa liefern, verglichen mit 75 mL/s für konventionelle PVDs. Dieser berichtete Leistungsbereich zeigt, dass Nachhaltigkeitsziele nicht immer eine geringere Entwässerungsleistung erfordern. DAEHAN i.m.'s Bio Verti-Drain erhielt das Öko-Label des südkoreanischen Umweltministeriums und die TÜV OK compost INDUSTRIAL-Zertifizierung. COFRA's BioDrain enthält 80 % biobasiertes Material und besitzt die TÜV Austria OK biobased 4-Sterne-Zertifizierung. Der Markt für Vorgefertigte Vertikaldräns kann von diesen Produkten profitieren, wenn Kunden Umweltzertifizierungen in technischen Beschaffungsanforderungen verwenden und Lebenszyklusnachweise mit konventionellen Materialien vergleichen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Rohstoffen | -1.0% | Global, am stärksten in Nordwesteuropa (abhängig von Naphtha-Cracking) | Kurzfristig (≤ 2 Jahre) |
| Lange Konsolidierungsdauer und Abhängigkeit von Auflast- oder Vakuumbelastung | -0.8% | Global, am stärksten in dichten städtischen und Hochgrundwasser-Umgebungen | Langfristig (≥ 4 Jahre) |
| Installationsschäden, Verstopfung und inkonsistente Feldqualität | -0.6% | Asien-Pazifik und Schwellenmärkte, wo die Fachaufsicht begrenzt ist | Mittelfristig (2–4 Jahre) |
| Begrenzte Normung und Kapazität spezialisierter Auftragnehmer | -0.5% | Naher Osten und Afrika, Südamerika, Teile Osteuropas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Rohstoffen
Polypropylen bleibt das Kernmaterial für konventionelle Dochtentwässerungen, sodass sein Preis den Rohöl- und Propylenzyklen folgt. Preisbewegungen können die Herstellermargen beeinflussen und die Angebotspreisgestaltung für langfristige öffentliche Infrastrukturverträge erschweren. Die Auswirkungen variieren je nach Region, da Produzenten in Nordwesteuropa stärker auf Naphtha-basiertes Dampfcracken angewiesen sind, während Teile Südostasiens diversifiziertere Rohstoffwege nutzen. Auftragnehmer und Hersteller können Rohstoffrisiken nicht vollständig über alle mehrjährigen Projekte absichern. Hersteller erkunden biobasierte Polymilchsäure (PLA) und Polybutylensuccinat (PBS) Materialien, um die Abhängigkeit von konventionellen Harzrohstoffen zu reduzieren. Konventionelle Dochtentwässerungen bleiben trotz ihrer Verwendung in kostenfokussierter Infrastrukturbeschaffung Harzbewegungen ausgesetzt.
Lange Konsolidierungsdauer, Feldqualität und Kapazitätsengpässe bei Fachunternehmern
Die Leistung von Vorgefertigten Vertikaldräns (PVDs) hängt davon ab, dass Auflastdämme oder Vakuumdruck über mehrere Monate aufrechterhalten werden, bis das Projekt das Zielkonsolidierungsniveau erreicht. Diese Anforderung kann Projektzeitpläne verlängern und in dichten städtischen Gebieten oder Standorten mit hohem Grundwasserspiegel Herausforderungen schaffen. Untersuchungen in Südkorea ergaben, dass ein höherer organischer Gehalt in Baggerauffüllungen die Konsolidierung verzögern und die Bedeutung des Drän-Abstands und der Schmierzoneneffekte erhöhen kann[2]. Starke Auflastbelastung kann auch Böschungsstabilitätsprobleme in seismisch aktiven Küstengebieten verursachen und gestufte Belastung sowie erweiterte Überwachung erfordern. Vakuumkonsolidierung kann die laterale Belastung reduzieren, erfordert jedoch Spezialausrüstung, zuverlässige Membranen und erfahrene Aufsicht im Markt für Vorgefertigte Vertikaldräns. Installationsschäden, Verstopfung und begrenzte Auftragnehmerkapazität können die Projektergebnisse in Bereichen mit begrenzter technischer Aufsicht beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dochtentwässerungen behaupten ihre Führungsposition durch breite LeistungsfähigkeitenDochtentwässerungen hielten im Jahr 2025 einen Marktanteil von 52,67 % am Markt für Vorgefertigte Vertikaldräns, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 8,34 % wachsen. Diese Position spiegelt die praktische Bandbreite an thermoplastischen Kernen und Vliesgeotextil-Filterhüllen wider, die Auftragnehmern zur Verfügung stehen. Auftragnehmer können gewellte und Fischgrätenkanal-Profile wählen, um verschiedenen Bodenbedingungen und Abflussanforderungen gerecht zu werden. Dochtentwässerungen können über 50 Meter tief installiert und mit Vorbohrung eingesetzt werden, wenn härtere Zwischenbodenschichten vorhanden sind. Diese Merkmale unterstützen ihren Einsatz in Häfen, Küstenaufschüttungsprojekten und langen Infrastrukturtrassen. Einfachere Logistik im Vergleich zu Sanddräns an abgelegenen Küstenstandorten unterstützt ebenfalls die Marktgröße für Vorgefertigte Vertikaldräns bei Dochtentwässerungen.
Sanddräns bleiben nützlich für flache Massenbehandlungen an Standorten mit verfügbarem Natursand und niedrigeren Materialtransportkosten. Sie können einen Kostenvorteil bieten, wenn importierte vorgefertigte Produkte längere Lieferzeiten verursachen. Ihre Verwendung wird jedoch weniger vorteilhaft, wenn Projektteams konsistente Materialqualität und kleinere Dornendurchmesser benötigen. Sanddräns erfordern auch lokale Versorgung, Handhabung und Qualitätskontrolle für das Füllmaterial. Biologisch abbaubare Dochtentwässerungen stellen die am stärksten wachsende Unterkategorie innerhalb des Typsegments dar. COFRA hat BioDrain bei niederländischen Deichverstärkungsprojekten und Green PVD, hergestellt aus Jute- und Kokosfasern, auf südostasiatischen Infrastrukturstandorten eingesetzt. Diese Beispiele zeigen, wie Umweltspezifikationen die Produktauswahl beeinflussen können, ohne den Kernentwässerungszweck zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Infrastruktur bleibt die zentrale NachfragebasisInfrastruktur entfiel im Jahr 2025 auf 42,43 % des Marktanteils für Vorgefertigte Vertikaldräns und wird voraussichtlich bis 2031 mit einer CAGR von 8,57 % wachsen. Flughäfen, Seehäfen, Autobahnböschungen und Eisenbahnbetten erfordern eine enge Kontrolle der Differenzsetzung nach der Projektübergabe. PVD-Behandlung hilft Projektteams, diese Anforderungen innerhalb praktischer Bauzeitpläne zu erfüllen. Eine Studie einer Eisenbahnböschung auf 11 Meter tiefem weichem Schluffton ergab, dass PVDs in Kombination mit hochfestem Geogitter die Konsolidierungszeit von 189.306 Tagen auf 300 Tage reduzierten. Diese Reduzierung unterstützt den Einsatz des Produkts im zeitplankritischen Verkehrsbau und stärkt die Rolle des Marktes für Vorgefertigte Vertikaldräns bei großen öffentlichen Bauvorhaben. Infrastruktur entfiel daher auf den größten Anteil des Marktes für Vorgefertigte Vertikaldräns unter den genannten Anwendungsgruppen.
Gewerbliche Gebäude bilden einen sekundären Anwendungsbereich, da sich die Entwicklung auf komprimierbare Flusstonböden und ehemalige Sumpfgebiete verlagert. Entwickler nutzen Bodenverbesserung, um städtische Randgebiete vor Beginn der Gründungsarbeiten vorzubereiten. Der Wohnungsbau expandiert ebenfalls in tief gelegenen Küstenstädten, in denen die städtische Dichte zunimmt. Vietnams Mekong-Delta-Städte und Indonesiens nördliche Java-Küste sind Beispiele für Standorte, die diesem Druck ausgesetzt sind. Lokale Straßen- und Versorgungsprojekte können zusätzliche Nachfrage erzeugen, wenn neue Stadtbezirke Zugang über weiche Alluvialsenken benötigen. Die Anwendungsnachfrage bleibt mit der Notwendigkeit verbunden, Setzungen zu kontrollieren, anstatt an eine einzelne Gebäudekategorie gebunden zu sein. Dies gibt dem Markt für Vorgefertigte Vertikaldräns eine Rolle in der öffentlichen Infrastruktur und der privaten Standortentwicklung, einschließlich Standorten, an denen Projektteams das Setzungsrisiko vor dem Bau angehen müssen.
Nach Installationsmethode:
Statische Installation hält die größere Basis, während dynamische Methoden schwieriges Gelände adressierenDie statische Installation entfiel im Jahr 2025 auf 58,12 % des Marktanteils für Vorgefertigte Vertikaldräns. Auftragnehmer verwenden diese Methode weit verbreitet, da sie weniger Vibrationen in der Nähe benachbarter Strukturen erzeugt und mit Standard-Hydraulikgeräten funktioniert. Projektteams spezifizieren häufig die statische Dorndrück-Installation für Autobahnböschungen, Deiche und Rollfeld-Vorfelder. Diese Projekte erfordern eine konsistente Produktivität über lange, kontinuierliche Trassen. Die Methode hilft Auftragnehmern auch, die Kosten pro Schicht zu verwalten, wenn Zugang und Bodenbedingungen vorhersehbar sind. Ihr etabliertes Betriebsmodell hält eine große installierte Basis bei großen geotechnischen Auftragnehmern aufrecht.
Die dynamische Installation wird voraussichtlich bis 2031 mit einer CAGR von 8,12 % wachsen, da mehr Projekte auf steife Zwischenschichten stoßen. Vibrationshämmer und schlaggetriebene Dorne können die Entwurfstiefe erreichen, wo statisches Eindringen schwierig ist. Die Methode übt jedoch während der Installation größeren mechanischen Stress auf den Drän-Kern und die Filterhülle aus. Eine Analyse der Lamongan-Nordringstraße aus dem Jahr 2025 zeigte, dass eingeschränkte Kopffreiheit neu gestaltete Ankerplatten und modifizierte Installationssequenzen erforderte, um die Drän-Integrität in einer Tiefe von 18 Metern zu schützen. Diese Standortbedingungen erhöhen den Bedarf an ingenieurtechnischer Aufsicht neben der Drän-Lieferung. Die ISO 10318-Prüfnormen für Geokunststoffe bieten einen Referenzrahmen für die Prüfung von Filterhüllen und Ausschreibungsunterlagen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für vorgefertigte Vertikaldrains
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 41,39 % am Markt für vorgefertigte Vertikaldrains und wird voraussichtlich bis 2031 mit einer CAGR von 8,96 % wachsen. Die Region verfügt über küstennahe Alluvialböden, umfangreiche städtische Entwicklungsprogramme und etablierte Wick-Drain-Auftragnehmer. Indiens Hafenarbeiten in Odisha sowie das Küstenresilienzprogramm der Weltbank in Karnataka und Tamil Nadu weisen auf eine Nachfrage im Bereich Hafen- und Küsteninfrastruktur hin. Japan setzt die PVD-Methode für Straßen- und Bahndämme auf weichem Untergrund ein. Die dort angewandten beobachtungsbasierten Baupraktiken nutzen Setzungsplatten und Piezometer, was eine wiederholte Fachaufsicht erfordern kann. Mehrere ASEAN-Märkte übernehmen ähnliche Ansätze, da ihre Auftragnehmer-Ökosysteme reifen.
Markt für vorgefertigte Vertikaldrains in Nordamerika und Europa
Nordamerika und Europa sind die zweit- und drittgrößten Nachfragebereiche, obwohl sich ihre Projektprofile unterscheiden. In Nordamerika treiben küstennahe Hochwasserschutzinfrastruktur und die Bodenverbesserung auf Industriegeländen die Nachfrage an. Das Küstensturmrisikomanagementprojekt der Gemeinde St. Tammany Parish in Louisiana wurde im Rahmen des Water Resources Development Act von 2024 mit 5,9 Milliarden USD genehmigt und erhielt im Haushaltsjahr 2026 erste Bundesmittel. Das Projekt umfasst 15 Meilen Erddeiche, wobei kompressible Alluvialböden in einigen Bereichen eine PVD-Vorbehandlung erfordern können. Keller berichtete, dass seine Nordamerika-Sparte im Jahr 2025 schneller wuchs als der breitere US-amerikanische Baumarkt, während die Bodenverbesserung 31 % des Konzernumsatzes ausmachte. Europa weist höhere Einheitsspezifikationen und eine Nachfrage nach Produkten auf, die durch Umweltdeklarationen oder Lebenszyklusnachweise unterstützt werden.
Markt für vorgefertigte Vertikaldrains in EMEA und Südamerika
Naues Secudrain WAS 7 erhielt im Januar 2026 eine erneuerte Deutsche-Bahn-Produktqualifikation gemäß DBS 918 039 mit Gültigkeit bis Januar 2029. Diese Qualifikation zeigt, wie Bahnanforderungen höherwertige Produkte gegenüber kostengünstigeren Alternativen begünstigen können. Südamerika, der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche, doch Küstenhäfen und Wasserstraßenprojekte erzeugen Bedarf an Weichbodensanierung. Brasiliens Hafenmodernisierung und die Arbeiten an Argentiniens Paraná-Wasserstraße betreffen Delta- oder Küstenböden, die möglicherweise eine Drainagebehandlung erfordern. Das WACA+-Programm Phase 1 der Weltbank unterstützt Küstenarbeiten in Benin und Mauretanien, einschließlich einer IDA-Finanzierung von 128,1 Millionen USD für diese Komponenten. Boskalis kann Ausrüstung und Materialien über sein COFRA/CeTeau-PVD-Geschäft an Küstenprogramme liefern.

Wettbewerbslandschaft
Der Markt für Vorgefertigte Vertikaldräns ist mäßig fragmentiert. Keller Group und Menard Group erzielen hohe Installationsvolumina durch globale Geräteflotten und Verträge in mehreren Märkten. ACE Geosynthetics, TechFab India, American Wick Drain und COFRA/CeTeau bedienen unterschiedliche geografische und technische Nischen. Kein einzelner Materialhersteller hält Berichten zufolge mehr als einen mittleren zweistelligen Anteil an der globalen PVD-Produktion, was die Beschaffungsoptionen für viele Projektinhaber offen hält. Das Auftragsgeschäft hat höhere Markteintrittsbarrieren, da große Projekte Tiefbohrgeräte, Überwachungssysteme und schnelle Gerätmobilisierung erfordern. Die Materialherstellung hat niedrigere Markteintrittsbarrieren, obwohl Produktqualifizierung und Installationszuverlässigkeit wichtig bleiben.
Keller berichtete, dass Bodenverbesserung im Jahr 2025 31 % seines Umsatzes ausmachte. Solmax' Übernahme von TenCate Geosynthetics im Jahr 2021 schuf eine größere Geokunststoff-Plattform und erweiterte seine Filtergewebelieferkapazitäten. Im Mai 2026 begann Solmax mit dem Bau eines 8 Hektar großen Geokunststoff-Fertigungszentrums in Les Mureaux, das bis Ende 2026 den Betrieb aufnehmen soll. Das Projekt wird die Vliesgeotextilproduktion aus Linz und Bezons an einem Standort konsolidieren. DAEHAN i.m.'s Bio Verti-Drain bietet ein Beispiel für ein zertifiziertes biologisch abbaubares Produkt. COFRA's BioDrain und Green PVD zeigen einen weiteren strategischen Fokus auf biobasierte Drän-Materialien.
Unternehmen suchen auch nach Mehrwert jenseits des physischen Drän-Produkts. ACE Geosynthetics hat sensorgestützte PVDs mit integrierten Dehnungssensoren für 15 % seiner Produktlinie entwickelt. Diese Dräns können Konsolidierungsdaten liefern, die sonst externe Setzungsplatten und Piezometer erfordern würden. Digitale-Zwilling-Ansätze für das Konsolidierungsmanagement wurden auf der 21. Internationalen Konferenz für Bodenmechanik und Geotechnik in Wien im Jahr 2026 vorgestellt. Biologisch abbaubare Produkte stehen weiterhin unter Preisdruck, da ihr Aufpreis typischerweise zwischen 20 % und 40 % über konventionellen PVDs liegt. Die Einhaltung der ISO 14040/44-Grundsätze zur Lebenszyklusbeurteilung und der EN 13432-Kompostierbarkeitsstandards wird in der nordeuropäischen Beschaffung zunehmend relevanter.
Marktführer für Vorgefertigte Vertikaldräns
-
TenCate Geosynthetics
-
CeTeau B.V.
-
Boskalis
-
Menard Group
-
Keller Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vorgefertigte Vertikaldrains Unternehmen in diesem Bericht
- ABG Limited
- ACE Geosynthetics
- American Wick Drain
- Asahi Kasei Advance Corporation
- CeTeau B.V.
- Boskalis
- Geofabrics Australasia Pty Ltd
- KAYTECH
- Keller Group plc
- Menard Group
- Naue GmbH & Co. KG
- Officine Maccaferri Spa
- TECHFABINDIA
- TenCate Geosynthetics

Neueste Industrielle Entwicklungen in Markt für vorgefertigte Vertikaldrains
- Mai 2026: Solmax begann mit dem Bau seines europäischen Geokunststoff-Fertigungszentrums in Les Mureaux, Frankreich. Die 8 Hektar große Anlage wird die Vliesgeotextilproduktion aus Linz und Bezons in einem modernisierten Werk konsolidieren, wobei der Betrieb bis Ende 2026 beginnen soll. Die Erweiterung wird Solmax' Kapazität zur Lieferung von Filtergeweben für die Dochtentwässerungsherstellung für europäische Infrastrukturprojekte erhöhen.
- Januar 2026: Naue GmbH & Co. KG erhielt die erneuerte Herstellerprodukt-Qualifizierung (HPQ) der Deutschen Bahn für Secudrain WAS 7, die das alkalibeständige Drainagekomposit für den Einsatz im DB-Schienennetz bis Januar 2029 gemäß DBS 918 039 qualifiziert. Die Erneuerung legt die Konformitätsanforderungen fest, die die Beschaffung von Drainageprodukten für europäische Hochgeschwindigkeits- und Intercity-Schieneninfrastruktur regeln.


Berichtsumfang des globalen Marktes für Vorgefertigte Vertikaldräns
Vorgefertigte Vertikaldräns sind geokomposite Streifen, die aus einem Kunststoffkern bestehen, der in Filtergewebe eingewickelt ist. Auftragnehmer installieren sie in weichem, nassem Boden, um die Wasserableitung zu unterstützen und die Bodenstabilität zu verbessern, bevor Straßen oder Bauwerke errichtet werden.
Der Markt für Vorgefertigte Vertikaldräns ist nach Typ, Anwendung, Installationsmethode und Geografie segmentiert. Nach Typ ist der Markt in Sanddräns, Dochtentwässerungen und andere Typen segmentiert. Nach Anwendung ist der Markt in Infrastruktur, Gewerbliche Gebäude, Wohngebäude und andere Anwendungen segmentiert. Nach Installationsmethode ist der Markt in Statische Methode, Dynamische Methode und andere Installationsmethoden segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Vorgefertigte Vertikaldräns in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Sanddräns |
| Dochtentwässerungen |
| Andere Typen |
| Infrastruktur |
| Gewerbliche Gebäude |
| Wohngebäude |
| Andere Anwendungen |
| Statische Methode |
| Dynamische Methode |
| Andere Installationsmethoden |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Sanddräns | |
| Dochtentwässerungen | ||
| Andere Typen | ||
| Nach Anwendung | Infrastruktur | |
| Gewerbliche Gebäude | ||
| Wohngebäude | ||
| Andere Anwendungen | ||
| Nach Installationsmethode | Statische Methode | |
| Dynamische Methode | ||
| Andere Installationsmethoden | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Vorgefertigte Vertikaldräns?
Die Größe des Marktes für vorgefertigte Vertikaldrains wird auf 476,81 Millionen USD im Jahr 2025, 510,19 Millionen USD im Jahr 2026 und 744,10 Millionen USD bis 2031 prognostiziert, mit einer CAGR von 7,84 % von 2026 bis 2031.
Welcher Drän-Typ führt die Nachfrage an?
Dochtentwässerungen führten im Jahr 2025 mit einem Anteil von 52,67 % und werden voraussichtlich bis 2031 mit einer CAGR von 8,34 % wachsen.
Welche Anwendung hat die stärksten Wachstumsaussichten?
Infrastruktur ist die größte Anwendung mit einem Anteil von 42,43 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 8,57 % wachsen.
Warum gewinnen biologisch abbaubare Dochtentwässerungen an Aufmerksamkeit?
Zertifizierte biobasierte Produkte können Umweltbeschaffungsanforderungen erfüllen und gleichzeitig eine berichtete Entwässerungsleistung bieten, die für die Weichbodenbehandlung geeignet ist. Im Markt für Vorgefertigte Vertikaldräns können sie dort attraktiv sein, wo Käufer Lebenszyklusnachweise neben der Installationsleistung bewerten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
