
Marktgröße und Marktanteil für geosynthetische Drainageprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.17 Milliarden US-Dollar |
| Marktgröße (2031) | 4.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.23 % |
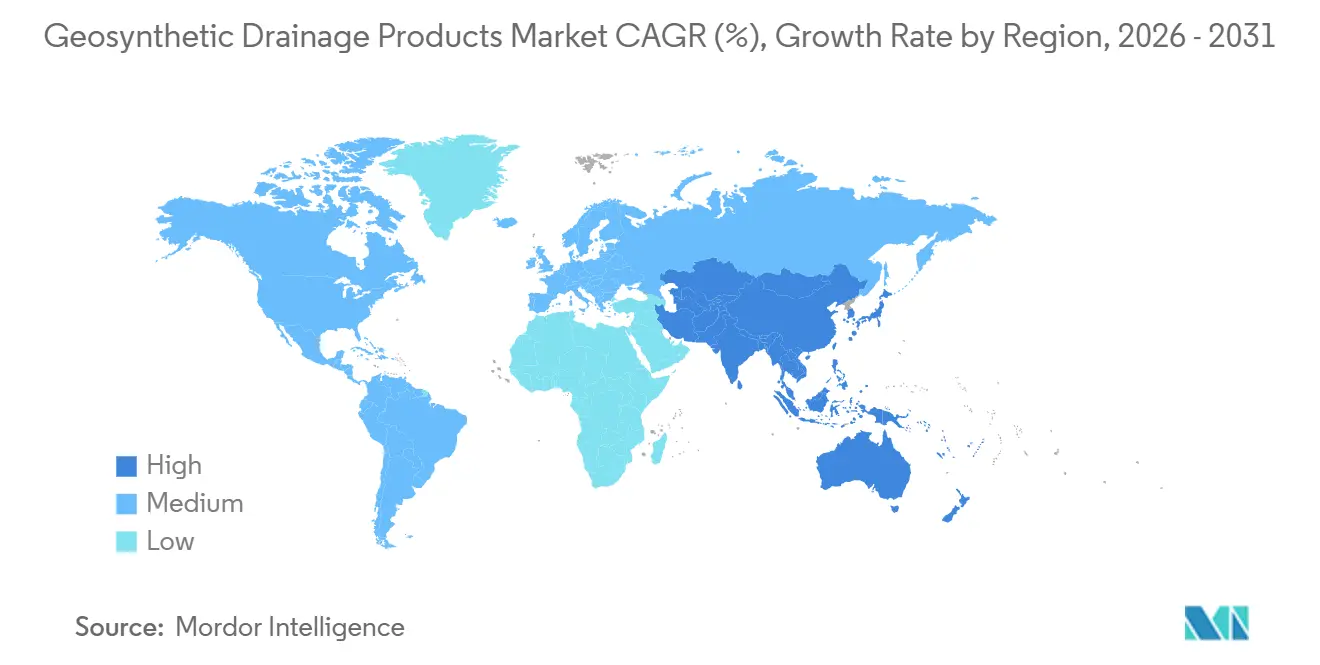
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für geosynthetische Drainageprodukte von Mordor Intelligence
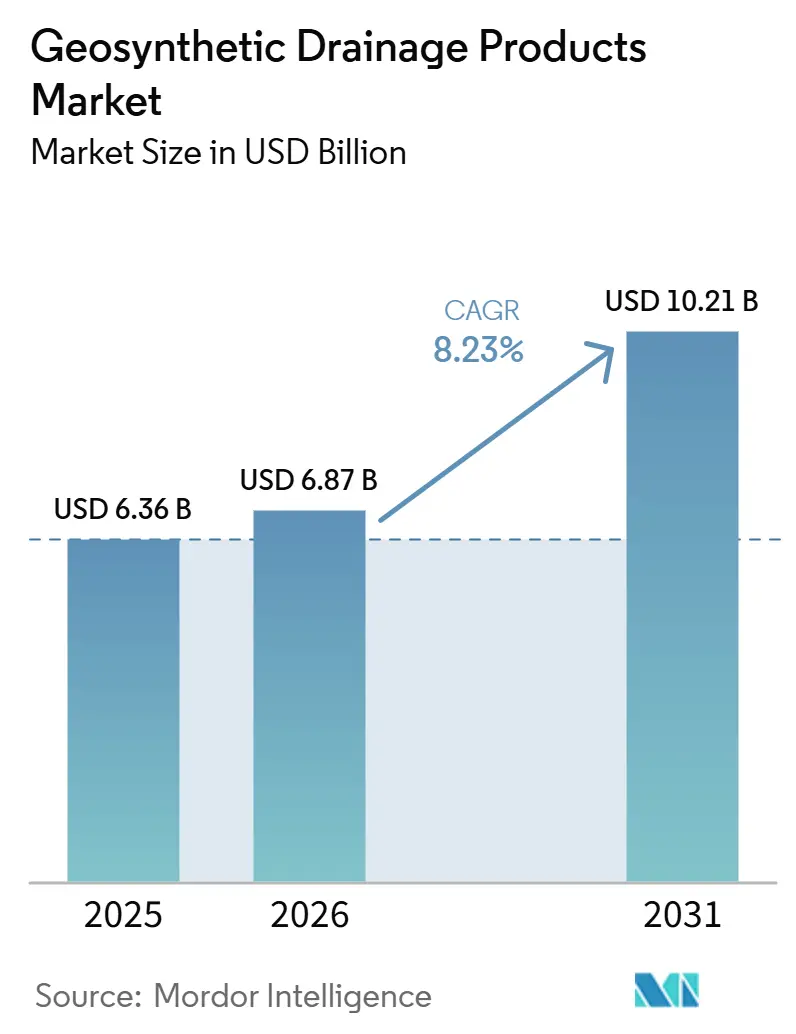
Die Größe des Marktes für geosynthetische Drainageprodukte wird voraussichtlich von 2,93 Milliarden USD im Jahr 2025 auf 3,17 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 4,71 Milliarden USD erreichen, bei einer CAGR von 8,23 % im Zeitraum 2026–2031. Staatliche Programme für Verkehr, Wasser und städtische Infrastruktur stützen eine stetige Nachfrage nach Drainagesystemen, die Straßen, Dämme und bauliche Anlagen schützen. Umweltvorschriften für die Deponiesickerwassererfassung, Bergbauabfälle und die Abwassereinschließung erhöhen den Einsatz zertifizierter Geokomposite. Die Produktauswahl verlagert sich von körnigen Drainageschichten hin zu dünneren Systemen mit kontrollierter hydraulischer Leistung und geringeren Einbauvolumina. Diese Verlagerung begünstigt Anbieter, die Anwendungstechnik, Prüfdaten und lokale Fertigungsunterstützung in den wichtigsten Projektregionen bereitstellen, insbesondere wenn Auftragnehmer die Drainageleistung vor der Materialzulassung für Straßen, Einschließungsanlagen, Wasseranlagen und komplexe städtische Bauprojekte nachweisen müssen.
Wichtigste Erkenntnisse des Berichts
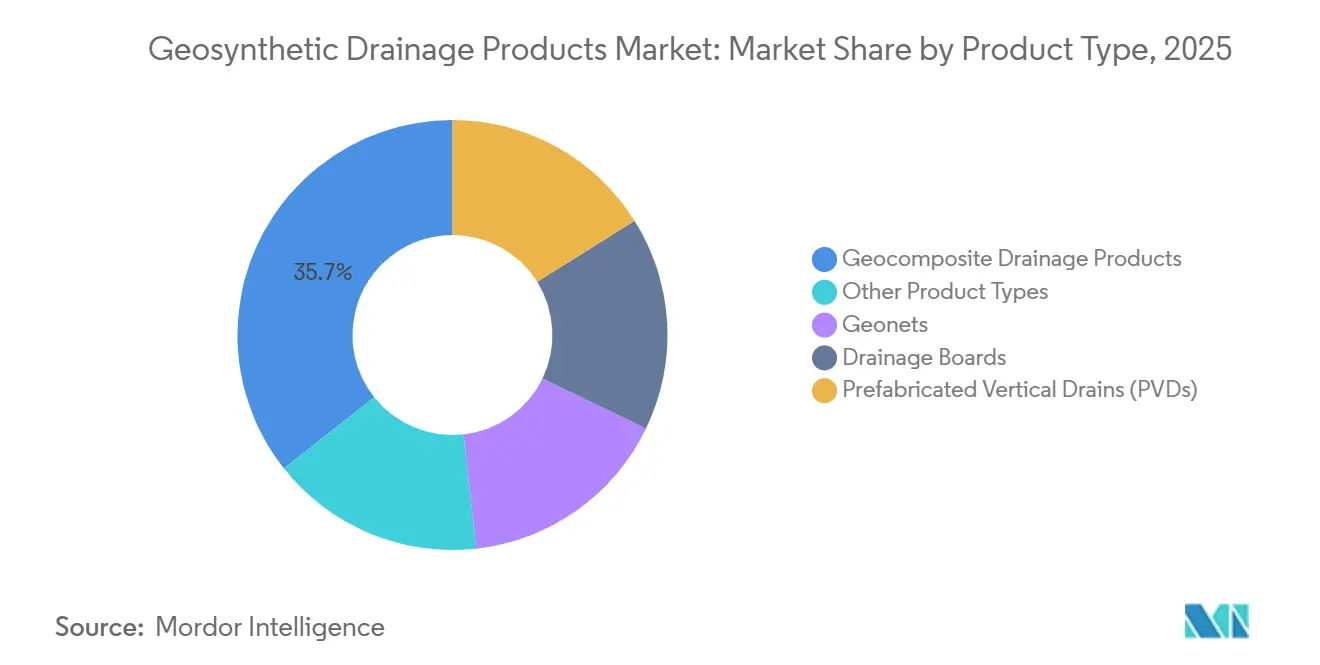
- Nach Produkttyp hielten geosynthetische Verbunddrainageprodukte im Jahr 2025 einen Marktanteil von 35,67 % am Markt für geosynthetische Drainageprodukte, während vorgefertigte Vertikaldrains bis 2031 voraussichtlich mit einer CAGR von 8,63 % wachsen werden.
- Nach Material hielt Polypropylen im Jahr 2025 einen Marktanteil von 48,23 % am Markt für geosynthetische Drainageprodukte und soll bis 2031 mit einer CAGR von 8,95 % wachsen.
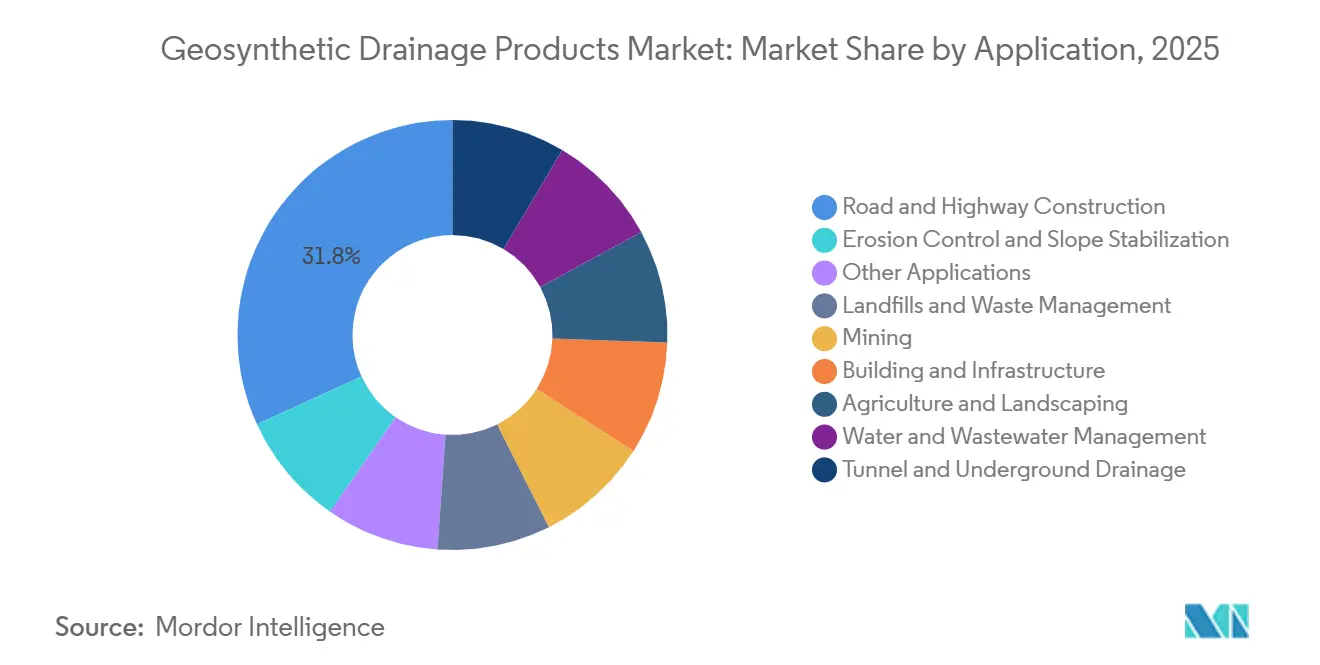
- Nach Anwendung hielt der Straßen- und Autobahnbau im Jahr 2025 einen Marktanteil von 31,82 % am Markt für geosynthetische Drainageprodukte, während das Wasser- und Abwassermanagement bis 2031 voraussichtlich mit einer CAGR von 9,14 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 41,23 % und soll bis 2031 mit einer CAGR von 9,03 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturgeführte Bauinvestitionen | +3.2% | Global; konzentriert in Asien-Pazifik, Nordamerika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Deponien- und Abwassereinschließung | +1.8% | Global; regulatorische Intensität am höchsten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Expansion von Bergbaurückständen und Haufenlaugung | +0.8% | Asien-Pazifik, Südamerika (Chile, Peru), Naher Osten und Afrika (Südafrika) | Mittelfristig (2–4 Jahre) |
| Klimaresistente Regenwasser- und Erosionsschutzmaßnahmen | +0.9% | Global; größte Dringlichkeit in Asien-Pazifik und dem küstennahen Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitale Bodenkonsolidierung und Drainageüberwachung mittels Internet der Dinge (IoT) | +0.6% | Kernbereich Asien-Pazifik; frühe Einführung in Westeuropa | Langfristig (≥ 4 Jahre) |
| Substitution dünner Hochdurchfluss-Verbundwerkstoffe für Kiesdrainage | +0.7% | Global; Kostendruck am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturgeführte Bauinvestitionen
Staatliche Infrastrukturausgaben stellen eine stetige Quelle der Projektnachfrage für den Markt für geosynthetische Drainageprodukte dar. Das US-amerikanische parteiübergreifende Infrastrukturgesetz stellte bis September 2026 350 Milliarden USD für Straßenprogramme bereit und unterstützt Drainagespezifikationen für Straßenunterbauten und Brückenwiderlager. Staatliche Verkehrsbehörden verwenden Geoverbundschichten zur Bewältigung von Frost-Tau-Zyklen und hydrostatischem Druck, die die Fahrbahnlebensdauer verkürzen können. Chinas 15. Fünfjahresplan unterstützt Verkehrsnetze und Wasserwirtschaftssysteme und schafft eine mehrjährige Beschaffungsbasis für Drainagematerialien. Indiens Programme für ländliche Straßen und Autobahnkorridore nutzen ebenfalls vorgefertigte Vertikaldrains und Drainageplatten bei der Weichbodenverbesserung. In langfristigen öffentlichen Programmen verankerte Spezifikationen können die Nachfrage über die ursprüngliche Finanzierungsankündigung hinaus aufrechterhalten und zertifizierten Lieferanten Planungssicherheit im Markt für geosynthetische Drainageprodukte verschaffen, während Störungen durch einzelne Projektverzögerungen, Ausschreibungsänderungen oder lokale Abweichungen in der Bauabfolge begrenzt werden.
Obligatorische Deponien- und Abwassereinschließung
Vorschriften zur Deponiesickerwassererfassung und zur kommunalen Abwassereinschließung stützen die Nachfrage nach zertifizierten Drainage-Geoverbundwerkstoffen. US-amerikanische Deponievorschriften verlangen, dass neue kommunale Festabfalleinheiten Drainageschichten verwenden, die hydraulische Leitfähigkeitsanforderungen erfüllen, was Geoverbundsysteme bei geringerer Einbaudicke als Kies erreichen können. Bestehende Deponiezellen mit Einfachauskleidung in Schwellenmärkten müssen möglicherweise auf Doppelauskleidungskonfigurationen aufgerüstet werden, da nationale Umweltvorschriften strenger werden. Diese Aufrüstungen erfordern Drainageschichten zwischen den Auskleidungssystemen und können den adressierbaren Markt für geosynthetische Drainageprodukte erweitern. Die Abwasserbehandlungserweiterung im Rahmen von Saudi-Arabiens Vision 2030 unterstützt ebenfalls die einschließungsorientierte Drainagenachfrage. Compliance-getriebene Anwendungen bieten vorhersehbarere Einkaufsbedingungen als diskretionäre Bautätigkeit, da Deponien-, Abwasser- und Einschließungsbetreiber Leistungsanforderungen erfüllen müssen, auch wenn die allgemeine Bautätigkeit nachlässt oder sich Projektprioritäten ändern.
Expansion von Bergbaurückständen und Haufenlaugung
Bergbauprojekte erfordern Drainageprodukte, die unter hohen Lasten und aggressiven chemischen Bedingungen den Durchfluss aufrechterhalten, was die Nachfrage im Markt für geosynthetische Drainageprodukte stützt. In Haufenlaugungsanlagen können Drainageschichten unterhalb von Erzstapeln Lasten von über 350 kPa ausgesetzt sein, was die Beibehaltung der Transmissivität zu einer kritischen Betriebsanforderung macht. Triplanare Strukturen können den Durchfluss unter Kompression effektiver aufrechterhalten als biplanare Produkte, was die Nachfrage nach höherspezifizierten Designs in Tiefhaufungsanwendungen stützt. Forschungsergebnisse identifizieren das Design der Drainageschicht auch als wichtigen Faktor für die Geomembrandichtungsleistung in Rückstandslagerstätten. Überprüfungen von Haufenlaugungs- und Rückstandsanlagen erhöhen die Erwartungen an die Drainageverifizierung in Chile, Peru und Kanada. Dieser Trend begünstigt Marktteilnehmer im Markt für geosynthetische Drainageprodukte mit dokumentierten Transmissivitätsdaten und etablierten technischen Zertifizierungen, da Projekteigentümer die Drainageleistung unter Last vergleichen können, anstatt sich nur auf den Stückpreis oder die nominale Produktdicke zu verlassen.
Klimaresistente Regenwasser- und Erosionsschutzmaßnahmen
Klimaanpassungsprogramme erweitern den Einsatz geosynthetischer Drainagesysteme in Böschungen, Flussbänken und hochwasserresistenter Infrastruktur. Die American Society of Civil Engineers (ASCE) berichtete, dass Geozellen- und Geotextilsysteme zuverlässige Zufahrtsstraßen in schwerem Gelände unterstützen können, eine Fähigkeit, die für Hurrikan-Reaktionskorridore relevant ist[1]. ISO/TR 18228-8:2026 bietet Designleitlinien für Geosynthetika, die bei der Oberflächenerosionskontrolle an Böschungen und Flussbänken eingesetzt werden. Eine wissenschaftliche Überprüfung ergab, dass eine gekoppelte thermo-hydro-mechanische Bewertung erforderlich ist, um die Drainageleistung bei extremen Wetterereignissen zu beurteilen. Höhere Designanforderungen begünstigen Lieferanten, die Leistung unter mehreren Standortbedingungen nachweisen können. Kommunale Regenwasserprojekte in asiatischen Städten schaffen eine breitere städtische Nachrüstungsmöglichkeit für den Markt für geosynthetische Drainageprodukte, insbesondere dort, wo Platzbeschränkungen den Einsatz breiter Steinkanäle begrenzen und Anlageneigentümer Systeme benötigen, die um bestehende Versorgungsleitungen herum installiert werden können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Polypropylen- und Harzpreise | -1.4% | Global; Monomerversorgungsrisiko konzentriert in von Nahost abhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Lücken bei regionenübergreifenden Standards und Installationskompetenz | -0.8% | Naher Osten und Afrika, Südamerika, Teile Südostasiens; Ausstrahlungseffekte auf Osteuropa | Mittelfristig (2–4 Jahre) |
| Risiko der Einhaltung von Mikroplastik- und Entsorgungsvorschriften | -0.5% | EU und Nordwesteuropa; aufkommend in Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Risiko der Langzeit-Transmissivitäts- und Verstopfungsverifikation | -0.4% | Global; am akutesten in Märkten mit begrenzter Drittprüfungsinfrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Polypropylen- und Harzpreise
Im gesamten Markt für geosynthetische Drainageprodukte stellt Polypropylen einen erheblichen Anteil der Rohstoffkosten bei der Herstellung von Geoverbundwerkstoffen dar, was die Harzpreisgestaltung zu einem wesentlichen kommerziellen Risiko macht. Die nordamerikanischen Spotpreise für Polypropylen stiegen in der ersten Hälfte des Jahres 2026 infolge von Störungen in den nahöstlichen Propylenlieferketten. Auch die europäischen Vertragspreise stiegen, bevor im Juni 2026 eine Korrektur einsetzte. Lieferanten, die unter 12- bis 18-monatigen Festpreisverträgen mit der öffentlichen Hand tätig sind, können unter Margendruck geraten, wenn die Harzkosten während aktiver Lieferzeiträume steigen. Mehrjährige Harzvereinbarungen und vertikal integrierte Extrusionskapazitäten können dieses Risiko reduzieren. Kleinere Verarbeiter im Markt für geosynthetische Drainageprodukte haben weniger Kapazität, Preisschwankungen aufzufangen oder Zertifizierungen und Produktentwicklungen zu finanzieren, was die Lücke zwischen kostengünstigen lokalen Lieferanten und für technisch anspruchsvolle öffentliche Projekte qualifizierten Lieferanten vergrößern kann.
Risiko der Einhaltung von Mikroplastik- und Entsorgungsvorschriften
Europäische Vorschriften schaffen eine langfristige Compliance-Herausforderung für polymerbasierte Drainageprodukte. Die Verordnung (EU) 2023/2055 der Kommission legte Offenlegungs- und Benutzeranweisungsanforderungen für Produkte fest, die synthetische Polymermikropartikel enthalten[2]. Das Technische Komitee des Europäischen Komitees für Normung (CEN/TC) 189 entwickelt Methoden zur Bewertung der potenziellen Freisetzung von Mikroplastik aus geosynthetischen Installationen. Eine Fallstudie aus dem Jahr 2025 ergab, dass ordnungsgemäß installierte Geosynthetika unter Designlasten keine wesentliche aktuelle Quelle von Mikroplastik darstellen. Zukünftige Anforderungen an Abriebfestigkeit oder Massenverlust könnten jedoch Produkte mit niedrigerer Spezifikation für umweltsensible Projekte weniger geeignet machen. Lieferanten, die recycelbare, biobasierte oder biologisch abbaubare Komponenten entwickeln, könnten besser positioniert sein, wenn sich die Beschaffungskriterien im Markt für geosynthetische Drainageprodukte weiterentwickeln, insbesondere wenn Käufer neben konventioneller hydraulischer und mechanischer Leistungsdokumentation klarere Informationen zur Entsorgung anfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Geoverbundwerkstoffe halten die größte Position, während vorgefertigte Vertikaldrains von Weichbodenarbeiten profitierenGeoverbundwerkstoffe machten im Jahr 2025 35,67 % des Marktanteils für geosynthetische Drainageprodukte aus, gestützt durch ihren Einsatz in Straßenunterbauten, Deponienbasisdrainage, Stützwandrückdrainagen und Gründachdrainage. Sie ersetzen konventionelle körnige Schichten, wenn Planer kontrollierten Durchfluss, reduzierten Materialtransport und einfachere Installationslogistik auf beengten Baustellen benötigen. Bereitgestellte technische Nachweise belegen die hydraulische Transmissivität von Geoverbundwerkstoffen bei 10⁻³ bis 10⁻⁴ m²/s unter ASTM D4716-Prüfung der American Society for Testing and Materials. GeoFrontiers-2025-Forschungen zeigten auch, dass äquivalenzbasierte Substitution Steinbrucharbeiten, Transportvolumina und Bauzeit reduzieren kann. Geonetze werden weiterhin bei der Deponiesickerwassererfassung eingesetzt, da ihre kontinuierlichen planaren Durchflusspfade den hydraulischen Druck unter Einschließungsabdeckungen begrenzen. Drainageplatten, vorgefertigte Kerne, Rohrdrainage und Kapillarbrechungs-Geoverbundwerkstoffe dienen Kellerwänden, Podiumsdecks, Tunnelwänden sowie spezialisierten Bau- und Landwirtschaftsanwendungen, bei denen integrierte Filter die Arbeit vor Ort reduzieren können.
Vorgefertigte Vertikaldrains sollen bis 2031 mit einer CAGR von 8,63 % expandieren und sind damit der am schnellsten wachsende Produkttyp im Markt für geosynthetische Drainageprodukte. Hochgeschwindigkeitsbahn-, Flughafen-, Hafen- und Küstenaufschüttungsprojekte erhöhen den Bedarf an Weichbodenkonsolidierung in Asien-Pazifik, bevor Entwickler größere Bauwerke und Fahrbahnbeläge errichten. Eine Studie des Lamongan North Ring Road-Projekts ergab, dass ein Abstand von 1,5 bis 2,0 Metern bei vorgefertigten Vertikaldrains die Konsolidierungsgeschwindigkeit im Vergleich zur natürlichen Drainage verbesserte, ein Ansatz, der auf ähnliche Weichton-Verkehrskorridore anwendbar ist. Vorgefertigte Vertikaldrains reduzieren die Setzungsunsicherheit und unterstützen vorhersehbarere Bauzeitpläne vor Beginn der Strukturarbeiten. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass leitfähige Polymernetzwerke in Geosynthetika integriert werden können, um Bodenverformungen zu überwachen, was vorgefertigte Vertikaldrains potenziell von passiven Drainagekomponenten zu überwachten Infrastruktursystemen machen könnte.



Nach Material:
Polypropylen führt, während das Rohstoffrisiko zur Materialdiversifizierung anregtPolypropylen hielt im Jahr 2025 einen Marktanteil von 48,23 % am Markt für geosynthetische Drainageprodukte und soll bis 2031 mit einer CAGR von 8,95 % wachsen. Hersteller setzen es weit verbreitet in Straßen-Geoverbundwerkstoffen, Deponiendrainageschichten und Filtern für vorgefertigte Vertikaldrains ein, da es Hochvolumen-Nadelvlies- und Extrusionsverfahren unterstützt und eine wettbewerbsfähige Kostenposition bietet. Seine chemische Beständigkeit in sauren und alkalischen Sickerwasserumgebungen sowie UV-stabilisierte Qualitäten für exponierte Arbeiten unterstützen seinen Einsatz in kommunalen, industriellen und Verkehrsanwendungen. Seine Verbreitung in Geotextilien, Geoverbundwerkstoffen und Drainageprodukten setzt Hersteller auch regionalen Störungen in der Propylenversorgung aus. Infolgedessen bewerten Produzenten Polyethylen- und Polyesteralternativen für Nischenanwendungen, bei denen sie die Drainageleistung aufrechterhalten und gleichzeitig die Rohstoffquellen diversifizieren können.
Polyethylen, hauptsächlich HDPE, bleibt in Deponiesystemen relevant, die hohe chemische Beständigkeit und geringes Kriechen unter anhaltender Belastung erfordern. Planer verwenden es häufig zusammen mit HDPE-Geomembranen als Teil eines integrierten Einschließungssystems. Polyester wird in Bergbaudrainageanwendungen eingesetzt, insbesondere auf Haufenlaugungspolstern, die ultravioletter Strahlung und langfristiger Kompression ausgesetzt sind. PVC dient weiterhin vorgeformten Kanälen und Verbindungsanwendungen in Südeuropa und Lateinamerika, wo die Vertrautheit der Auftragnehmer seine Spezifikation neben Polyethylen- und Polypropylenalternativen unterstützt. Andere Materialien umfassen biobasierte und recycelte Produkte, und Naues Secutex Green vom März 2026 zeigte, dass biologisch abbaubare Geotextilien temporäre Filtrations- und Trennungsanwendungen bedienen können. Europäische Kreislaufwirtschaftsanforderungen könnten die Materialauswahl im Laufe der Zeit erweitern, obwohl konventionelle Polymere für langlebige Drainageanwendungen zentral bleiben.
Nach Anwendung:
Straßenbau führt, während Wasser- und Abwassermanagement schneller wächstStraßen- und Autobahnbau machte im Jahr 2025 31,82 % des Marktanteils für geosynthetische Drainageprodukte aus und stützt eine breite Nachfrage in nationalen Straßenprogrammen in Süd- und Südostasien, dem Golf-Kooperationsrat und Teilen Subsahara-Afrikas. Drainageschichten unter Straßenunterbauten begrenzen den hydrostatischen Druck in körnigem Füllmaterial und reduzieren das Risiko von Pumpversagen, was dazu beiträgt, die Fahrbahnlebensdauer zu verlängern, wo Straßensanierungen kostspielig sind. Deponien und Abfallwirtschaft bilden die nächste wichtige Anwendungsgruppe, da Basis- und Abdeckungseinschließungssysteme Drainageschichten erfordern. Bergbauanwendungen umfassen Haufenlaugungspolster, Rückstandslagerungsdrainage und Prozesschemikalieneinschließung, wobei Nutzer zunehmend hochtransmissive Produkte einsetzen, die nach anerkannten Standards geprüft wurden. Die Branche für geosynthetische Drainageprodukte bedient diese Bandbreite durch Standardsysteme für konventionelle Arbeiten und fortschrittliche Designs für Hochlast- oder chemische Expositionsbedingungen.
Wasser- und Abwassermanagement soll bis 2031 eine CAGR von 9,14 % verzeichnen, die schnellste Anwendungswachstumsrate im Markt für geosynthetische Drainageprodukte. Kommunale Investitionen im Nahen Osten, Indien und Südostasien unterstützen ausgekleidete Kanäle und unterirdische Netze, die Infiltration begrenzen und die Betriebslebensdauer von Wasseranlagen verbessern. Bau- und Infrastrukturarbeiten erhöhen auch die Nachfrage nach Hochdurchfluss-Drainage unter Podiumsdecks und in dichter städtischer Neuentwicklung, wo ABG Geosynthetics' Roofdrain 60 tiefere Steinschichten ersetzt und die strukturelle Eigenlast reduziert. Tunnel- und unterirdische Drainageanwendungen erfordern Systeme, die die Transmissivität unter anhaltendem Grundwasserdruck aufrechterhalten, wobei bereitgestellte Nachweise Bedingungen von 150 bis 350 kPa in bestimmten Anwendungen zitieren. Erosionsschutz und Böschungsstabilisierung gewinnen in küstennahen und städtischen Klimaanpassungsprogrammen an Bedeutung, unterstützt durch die Designleitlinien ISO/TR 18228-8:2026.

Geografische Analyse
APAC-Markt für geosynthetische Drainageprodukte
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 41,23 % am Markt für geosynthetische Drainageprodukte und wird voraussichtlich bis 2031 mit einer CAGR von 9,03 % wachsen. Chinas Norm JTG/T 3332-2026, die am 1. Juli 2026 in Kraft trat, aktualisiert die Geosynthetik-Spezifikationen für neue nationale Autobahnprojekte und erhöht die grundlegenden Leistungsanforderungen an Drainagematerialien. Indien unterstützt die Nachfrage nach vorgefertigten Vertikaldrains (PVDs) durch Initiativen zur ländlichen Straßenanbindung, Smart-Cities-Projekte und Bodenverbesserungsmaßnahmen in hochwassergefährdeten Metropolkorridoren. Vietnam, Indonesien und die Philippinen bauen Verkehrsnetze auf weichem Untergrund aus, bei denen PVDs als primäres Ingenieurwerkzeug eingesetzt werden. Südkoreas Sanierungspipeline unterstützt den Einsatz dünner Drainagegeokomposite im Keller- und Podiumsbau, während Japans alternde Infrastruktur und Programme zur seismischen Widerstandsfähigkeit Systeme erfordern, die bei Bodenverformungen eine hydraulische Leistungsfähigkeit aufrechterhalten können. Maccaferri gab im Juli 2026 seine Anlage in Khandale, Indien, als zweitgrößten globalen Standort der Gruppe bekannt, was die Bedeutung der Region im Markt für geosynthetische Drainageprodukte widerspiegelt.
Markt für geosynthetische Drainageprodukte in Nordamerika und Europa
Die nordamerikanische Nachfrage wird durch Transportprogramme, die durch den Infrastructure Investment and Jobs Act (IIJA) finanziert werden, sowie durch EPA-Anforderungen für das Management von Deponiesickerwasser und Regenwasserabfluss gestützt. Nachdem Bundesmittel genehmigt wurden, können staatliche Behörden spezifizierte Drainagesysteme im Rahmen mehrjähriger Projektzeitpläne beschaffen, da große Autobahnprojekte drei bis fünf Jahre in Anspruch nehmen können. Maccaferri eröffnete im Juni 2026 seine Anlage in Fort Lawn, South Carolina, um lokale Produktion mit Ingenieurunterstützung in der Nähe wichtiger US-Projektcluster zu verbinden. Europa wird durch die Sanierung von Bahnkorridoren, klimaresistente Küsten- und Flussarbeiten sowie durch EU-Mechanismen finanzierte Infrastrukturprogramme unterstützt. Die DACH-Region und der Benelux bilden einen Nachfragekern mit hohen Spezifikationsanforderungen, da ihre Installationsnetzwerke und nationalen Zulassungen Lieferanten bevorzugen, die dokumentierte Leistungs- und Konformitätsnachweise erbringen.
Markt für geosynthetische Drainageprodukte in Südamerika und MEA
Südamerika bietet eine Straßendrainage-Chance durch Brasiliens private Straßenkonzessionspipeline, während Chile und Peru Abraumstandards überprüfen, die Drainageschichten bei Haufenlaugungsanlagen und Bergbauanlagen aufwerten könnten. Argentinien hat ein erhebliches Potenzial für die Straßensanierung, obwohl Infrastrukturengpässe und Währungsrisiken die kurzfristige Kaufkraft einschränken. Der Nahe Osten und Afrika bleiben gespalten zwischen den Märkten des Golfkooperationsrats, wo Saudi-Arabiens Wasserinfrastrukturausbau hochspezifizierte Eindämmungsprojekte unterstützt, und Subsahara-Afrika, wo Investitionen in Ausbildung und Vertrieb erforderlich sind, bevor die Volumina steigen. Die Zusammenarbeit von Fibertex Nonwovens im Jahr 2025 mit Terrain Plant Ltd veranschaulicht dieses Modell des Wissenstransfers für den ostafrikanischen Vertrieb.
Wettbewerbslandschaft
Marktkonzentration
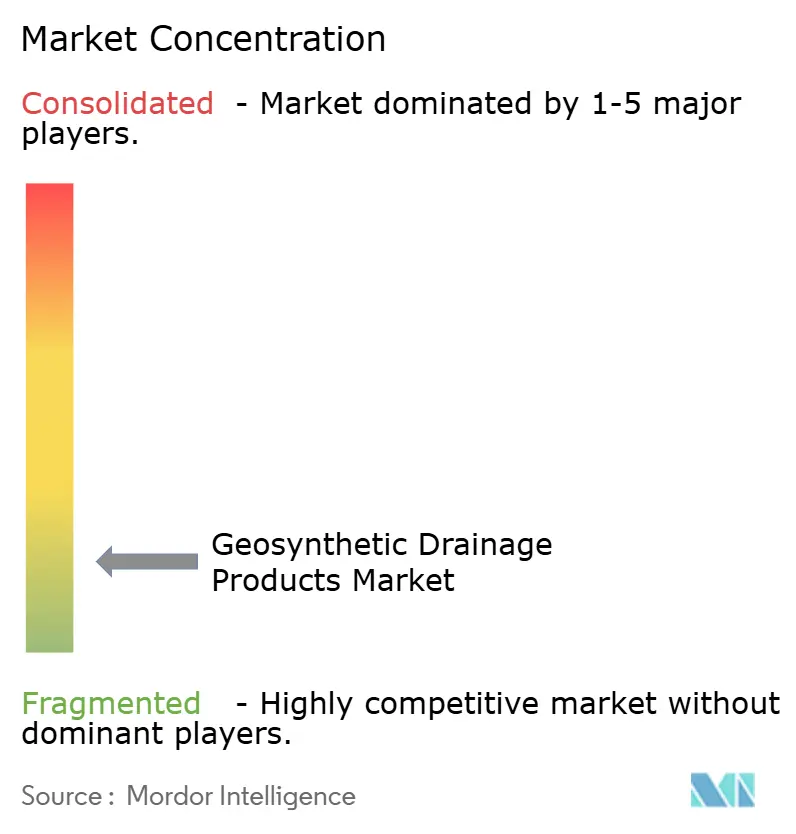
Der Markt für geosynthetische Drainageprodukte ist fragmentiert, wobei Solmax, Officine Maccaferri, HUESKER, NAUE und ABG durch Zertifizierungen, Anwendungstechnik und Fertigungsnähe zu wichtigen Projekten konkurrieren. Regionale Verarbeiter in Indien, Südostasien und Osteuropa konkurrieren hauptsächlich über den Preis in Anwendungen, bei denen technische Standards weniger vorschreibend sind. HUESKER erwarb Sineco International im April 2025 und ergänzte damit thermoplastische Monofilamenttechnologie für dreidimensionale Drainagestrukturen mit Hohlraumindizes von bis zu 99 %. Diese Akquisition fügte eine höherspezifizierte Produktstufe hinzu, die konventionelle Geonetzextrusion nicht ohne Weiteres replizieren kann. Die Einhaltung von ISO 9862, ASTM D4716 und europäischen technischen Anforderungen schränkt den Zugang kleinerer Lieferanten zu öffentlichen Aufträgen ein.
Solmax begann im Mai 2026 mit dem Bau seines europäischen Fertigungszentrums in Les Mureaux, wo es die Vliesstoffproduktion konsolidiert und Fertigungs-, Labor- und Vertriebsteams auf einem 8 Hektar großen Gelände integriert. Die Investition erhöht den Produktionsmaßstab und unterstützt eine schnellere Reaktion auf europäische Projektspezifikationen. Thrace Group hat ein geosynthetisches reaktives Tonverbundmaterial patentiert und erweitert damit die Produktdifferenzierung über konventionelle Extrusionsgeometrie hinaus. Sensorintegrierte Drainageüberwachung entwickelt sich von der Forschung zu frühen kommerziellen Pilotprojekten, und eine Studie aus dem Jahr 2026 validierte die intelligente geosynthetische Überwachung unter städtischen Deponieverhältnissen. Diese Systeme können eine kontinuierliche Leistungsverifikation ohne separate Instrumente ermöglichen und technische Lieferanten im Markt für geosynthetische Drainageprodukte unterstützen.
Biologisch abbaubare und biobasierte temporäre Drainageprodukte gewinnen in Nordeuropa und Japan an Aufmerksamkeit, da die Umweltbeschaffungskriterien detaillierter werden. Naues Produkteinführung und die MyHIJAU-Zertifizierung vom Juni 2026 in Malaysia liefern frühe Beispiele für diese Richtung. Multilineare Drainage-Geoverbundwerkstoffe für tiefe Haufenlaugungsoperationen bleiben ein spezialisierter Bereich mit begrenztem zertifiziertem Angebot, auch wenn Bergbaubetreiber unter zunehmendem Druck stehen, die langfristige Drainageleistung zu dokumentieren. Regionale Lieferanten gewinnen mittleres Geschäft durch niedrigere Preise und lokalen Zugang, aber Rohstoffkostenrisiken und begrenzte Zertifizierungen schränken ihre Fähigkeit ein, in höherspezifizierte Segmente einzutreten.
Marktführer für geosynthetische Drainageprodukte
-
Solmax
-
Naue GmbH & Co. KG
-
Officine Maccaferri Spa
-
Contech Engineered Solutions LLC
-
Thrace Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für geosynthetische Drainageprodukte Unternehmen in diesem Bericht
- ABG Limited
- AGRU America Inc.
- American Wick Drain
- Cofra B.V.
- Contech Engineered Solutions LLC
- Fibertex Nonwovens A/S
- GEOfabrics Ltd
- HUESKER International
- Naue GmbH & Co. KG
- Officine Maccaferri Spa
- SKAPS Industries
- Solmax
- TECHFABINDIA
- Tenax Corporation
- Thrace Group
Neueste Industrielle Entwicklungen in Markt für geosynthetische Drainageprodukte
- Juli 2026: Officine Maccaferri gab Pläne zur Errichtung einer neuen Fertigungsanlage in Khandale, Indien, bekannt, die voraussichtlich der zweitgrößte Standort der Gruppe weltweit werden soll und eine Fläche von ca. 37.000 Quadratmetern abdeckt. Das Werk wird die Kapazitäten des Unternehmens in den Bereichen Geosynthetika, Doppeldrall und Steinschlagschutzlösungen erweitern.
- Mai 2026: Solmax begann mit dem Bau seines europäischen Geosynthetika-Fertigungszentrums in Les Mureaux bei Paris. Die Anlage wird die europäischen Vliesstoff-Geotextiloperationen des Unternehmens in einem einzigen Zentrum konsolidieren, das Fertigungs-, Labor- und Vertriebsfunktionen integriert. Das für die Inbetriebnahme bis Ende 2026 geplante Zentrum wird Solmax' geosynthetische Anwendungen in wichtigen Infrastruktur- und Landwirtschaftsprojekten unterstützen.
Globaler Berichtsumfang des Marktes für geosynthetische Drainageprodukte
Geosynthetische Drainageprodukte sind synthetische, polymerbasierte Materialien, die im Bauwesen eingesetzt werden, um Wasser aus Böden und Bauwerken zu sammeln, zu filtern und abzuleiten. Diese Produkte umfassen Geonetze, Geoverbundwerkstoffe und Geotextilien.
Der Markt für geosynthetische Drainageprodukte ist nach Produkttyp, Material, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in geosynthetische Verbunddrainageprodukte, Geonetze, Drainageplatten, vorgefertigte Vertikaldrains (PVDs) und andere Produkttypen segmentiert. Nach Material ist der Markt in Polypropylen, Polyethylen, Polyester, Polyvinylchlorid (PVC) und andere Materialien segmentiert. Nach Anwendung ist der Markt in Straßen- und Autobahnbau, Deponien und Abfallwirtschaft, Bergbau, Bau und Infrastruktur, Landwirtschaft und Landschaftsgestaltung, Wasser- und Abwassermanagement, Tunnel- und Untergrunddrainagen, Erosionsschutz und Böschungsstabilisierung sowie andere Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für geosynthetische Drainageprodukte in 16 Ländern in wichtigen Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Geosynthetische Verbunddrainageprodukte |
| Geonetze |
| Drainageplatten |
| Vorgefertigte Vertikaldrains (PVDs) |
| Andere Produkttypen |
| Polypropylen |
| Polyethylen |
| Polyester |
| Polyvinylchlorid (PVC) |
| Andere Materialien |
| Straßen- und Autobahnbau |
| Deponien und Abfallwirtschaft |
| Bergbau |
| Bau und Infrastruktur |
| Landwirtschaft und Landschaftsgestaltung |
| Wasser- und Abwassermanagement |
| Tunnel- und Untergrunddrainagen |
| Erosionsschutz und Böschungsstabilisierung |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Geosynthetische Verbunddrainageprodukte | |
| Geonetze | ||
| Drainageplatten | ||
| Vorgefertigte Vertikaldrains (PVDs) | ||
| Andere Produkttypen | ||
| Nach Material | Polypropylen | |
| Polyethylen | ||
| Polyester | ||
| Polyvinylchlorid (PVC) | ||
| Andere Materialien | ||
| Nach Anwendung | Straßen- und Autobahnbau | |
| Deponien und Abfallwirtschaft | ||
| Bergbau | ||
| Bau und Infrastruktur | ||
| Landwirtschaft und Landschaftsgestaltung | ||
| Wasser- und Abwassermanagement | ||
| Tunnel- und Untergrunddrainagen | ||
| Erosionsschutz und Böschungsstabilisierung | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für geosynthetische Drainageprodukte?
Die Größe des Marktes für geosynthetische Drainageprodukte wird voraussichtlich von 2,93 Milliarden USD im Jahr 2025 auf 3,17 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 4,71 Milliarden USD erreichen, bei einer CAGR von 8,23 % im Zeitraum 2026–2031.
Welcher Produkttyp wächst am schnellsten?
Vorgefertigte Vertikaldrains sollen bis 2031 mit einer CAGR von 8,63 % wachsen, gestützt durch Weichbodenkonsolidierungsarbeiten in Transport- und Aufschüttungsprojekten.
Welches Material führt die Nachfrage nach Drainage-Geosynthetika an?
Polypropylen hielt im Jahr 2025 einen Anteil von 48,23 % und soll bis 2031 mit einer CAGR von 8,95 % wachsen.
Welche Anwendung weist das stärkste erwartete Wachstum auf?
Wasser- und Abwassermanagement soll bis 2031 mit einer CAGR von 9,14 % wachsen, da Kommunen in Drainage- und Einschließungsinfrastruktur investieren.