
Marktgröße und Marktanteil für berührungslose Dickenmesssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.33 Milliarden US-Dollar |
| Marktgröße (2031) | 1.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für berührungslose Dickenmesssysteme von Mordor Intelligence
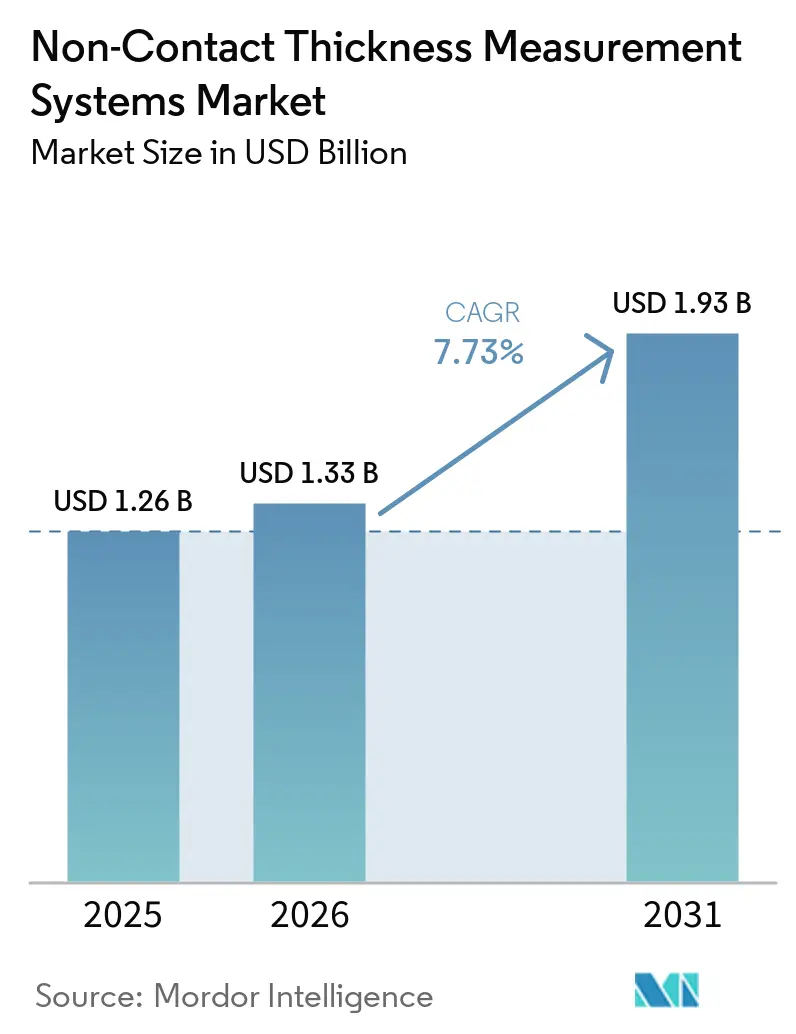
Die Marktgröße für berührungslose Dickenmesssysteme wurde im Jahr 2025 auf 1,26 Milliarden USD geschätzt und wird voraussichtlich von 1,33 Milliarden USD im Jahr 2026 auf 1,93 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 7,73 % während des Prognosezeitraums 2026–2031. Der Markt für berührungslose Dickenmesssysteme wird durch den Bedarf der Hersteller gestützt, Defekte bei der Produktion dünnerer, geschichteter und empfindlicher Materialien zu vermeiden. Die Nachfrage folgt zunehmend Investitionen in neue Batteriefabriken und Halbleiteranlagen anstatt dem Austausch älterer Messgeräte. Dieses Muster kann Aufträge sichtbarer machen, wenn Kapazitätsprojekte voranschreiten, während es Lieferanten dem Risiko von Pausen bei den Kapitalausgaben für Batterien und Halbleiter aussetzt. Der Markt für berührungslose Dickenmesssysteme profitiert auch vom Austausch veralteter Nuklearmessgeräte in Papier-, Kunststoff- und Flexverpackungsanlagen.
Wichtigste Erkenntnisse des Berichts
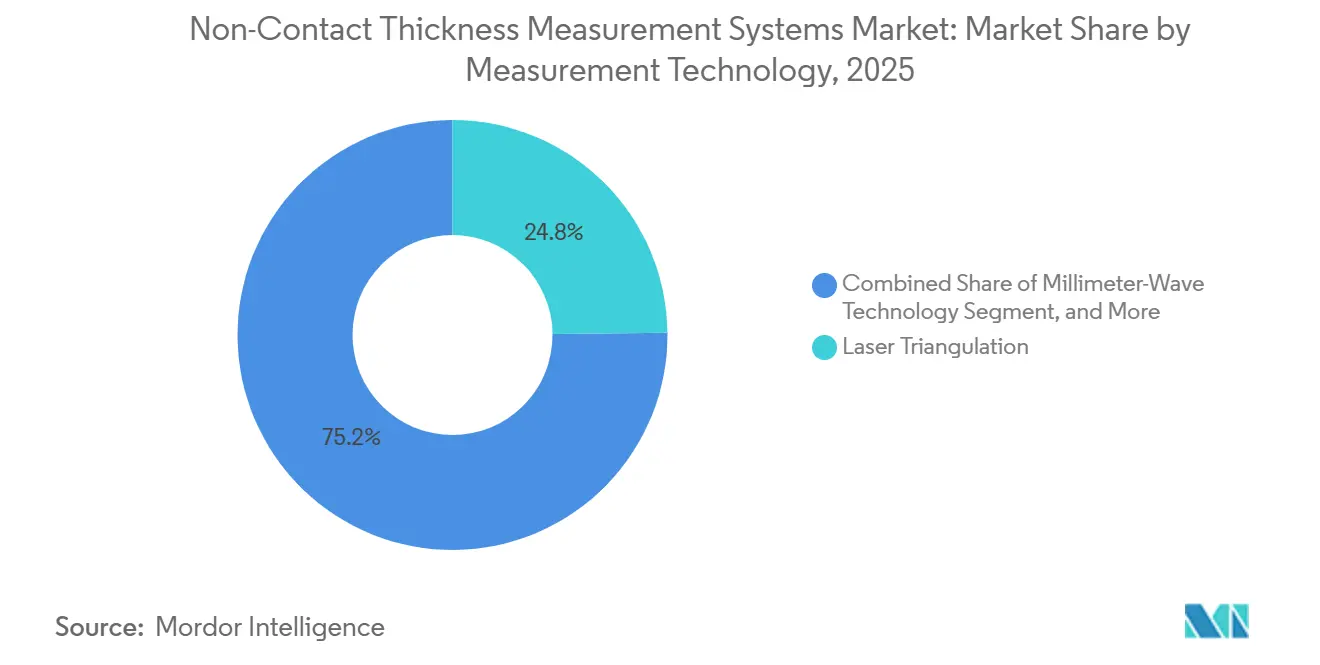
- Nach Messtechnologie hielt Lasertriangulation im Jahr 2025 einen Marktanteil von 24,83 % am Markt für berührungslose Dickenmesssysteme, während Millimeterwellentechnologie bis 2031 voraussichtlich mit einer CAGR von 10,83 % wachsen wird.
- Nach Messmodus entfielen im Jahr 2025 54,67 % des Umsatzes auf Inline- und Online-Systeme, während At-Line-Messung bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen wird.
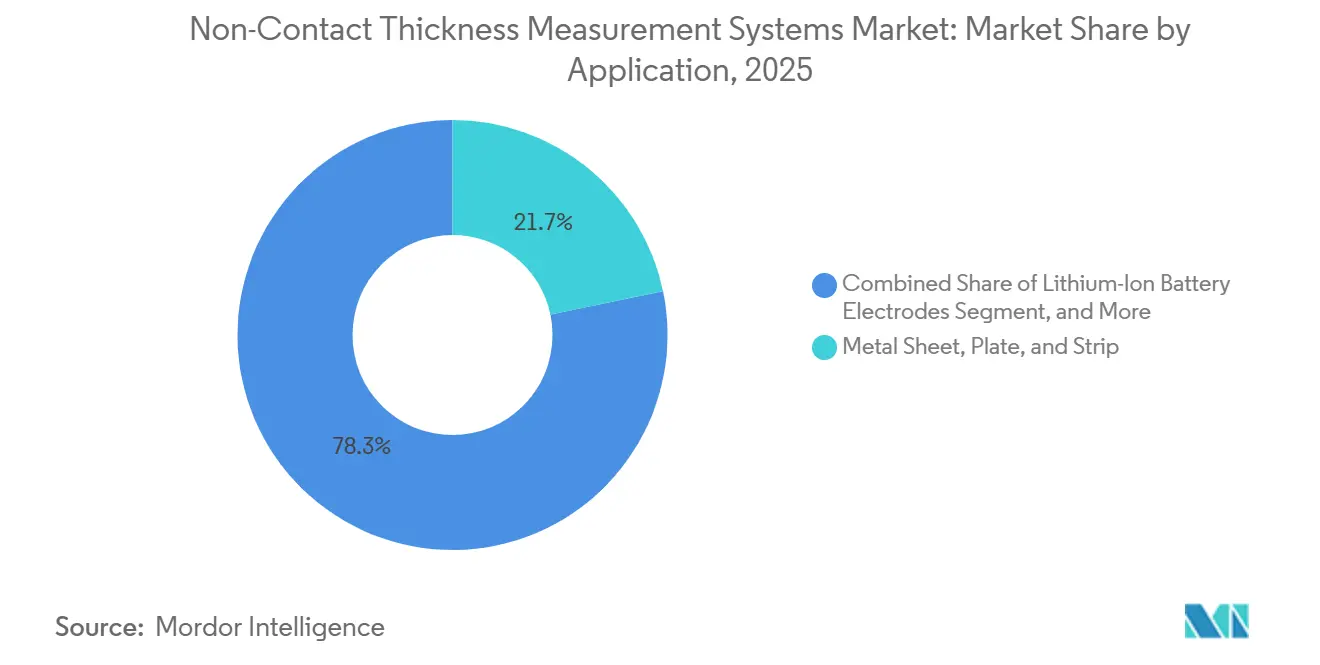
- Nach Anwendung hielten Metallblech, -platten und -bänder im Jahr 2025 einen Anteil von 21,73 % am Umsatz des Marktes für berührungslose Dickenmesssysteme, während Lithium-Ionen-Batterieelektroden und -separatoren bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen werden.
- Nach Endverbraucherbranche entfielen im Jahr 2025 22,94 % des Umsatzes auf Metalle und Metallverarbeitung, während Batterien und Energiespeicher bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 39,86 % am Umsatz des Marktes für berührungslose Dickenmesssysteme und wird bis 2031 voraussichtlich mit einer CAGR von 10,26 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für berührungslose Dickenmesssysteme
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Inline-Qualitätskontrolle und Einführung von Industrie 4.0 | +2.1% | Global, konzentriert in der DACH-Region, den Vereinigten Staaten, China und Japan | Kurzfristig (≤ 2 Jahre) |
| Präzisionsanforderungen in der Halbleiter- und Elektronikindustrie | +1.6% | Asiatisch-pazifischer Raum, mit Auswirkungen in den Vereinigten Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Produktion von Lithium-Ionen-Batterieelektroden und -separatoren | +1.5% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Engere Toleranzen bei Metallen, Folien und Verpackungen | +1.1% | Global, mit frühen Gewinnen in Deutschland, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Austausch von Nuklearmessgeräten | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Sensorfusion und KI-gestützte Gleichmäßigkeitskontrolle | +0.6% | Global, mit früher Einführung in der DACH-Region und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Inline-Qualitätskontrolle und Einführung von Industrie 4.0
Der Markt für berührungslose Dickenmesssysteme profitiert vom Wandel weg von der Endlinienprobenahme hin zur kontinuierlichen Inspektion. Wenn Dickendaten in die Prozesssteuerung einfließen, können Hersteller Abweichungen korrigieren, bevor das Material spätere Produktionsstufen erreicht. Dadurch wird ein Messgerät Teil der Betriebssteuerung und nicht mehr ein separates Inspektionsgerät. Qualitätsteams nutzen auch künstliche Intelligenz, um Sensordaten zu interpretieren und Muster zu erkennen, die gewöhnliche Schwellenwertprüfungen übersehen können. Automobil- und Batterielieferketten legen daher größeren Wert auf vollständige Linienabdeckung und nachvollziehbare Prozessaufzeichnungen. Diese Anforderungen begünstigen Systeme, die hohe Datenraten aufrechterhalten und gleichzeitig kontinuierlich unter anspruchsvollen Fabrikbedingungen betrieben werden.
Steigende Präzisionsanforderungen in der Halbleiter- und Elektronikfertigung
Fortschrittliche Halbleiterstrukturen erfordern Messwerkzeuge, die dünnere und komplexere Schichten mit Produktionsgeschwindigkeit auflösen können. Onto Innovation stellte 2025 sein Atlas-G6-System für die Prozesskontrolle fortschrittlicher Bauelemente vor, einschließlich Gate-all-around-Logikstrukturen, die sich pro Generation um bis zu 30 % verkleinern können. Der Markt für berührungslose Dickenmesssysteme benötigt daher optische Methoden, die physikalische Modelle mit softwaregestützter Analyse kombinieren. Eine Studie aus dem Jahr 2025 ergab, dass ein überarbeiteter Vollspektrum-Anpassungsansatz die Recheneffizienz um 50 % verbesserte und den Messfehler um 20 % reduzierte. Nova präsentierte 2026 Wafer-Kantenbildgebungsverfahren, die detaillierte Kantenbilder in Dickenkarten für die chemisch-mechanische Politur und die Hybridbondingkontrolle umwandeln. Diese Anforderungen erhöhen den Wert zertifizierter Messplattformen und regelmäßiger Kalibrierung für fortschrittliche Schichten.[1]
Zunehmende Produktion von Lithium-Ionen-Batterieelektroden und -separatoren
Die Produktion von Lithium-Ionen-Separatoren erfordert eine genaue Kontrolle der Beschichtungsdicke bei hohen Liniengeschwindigkeiten, was die Nützlichkeit von Kontaktmethoden einschränkt. Siemens dokumentierte Anforderungen an die Separatorfolienproduktion von plus oder minus 0,3 µm bei Liniengeschwindigkeiten von 150–200 Metern pro Minute[2]. Der Markt für berührungslose Dickenmesssysteme ist gut positioniert, um davon zu profitieren, da die Gleichmäßigkeit von Elektroden und Separatoren die Zellenleistung und die Produktionsausbeute beeinflusst. Eine 2025 veröffentlichte Studie verknüpfte die Separatordicke mit der Ionenleitfähigkeit, der thermischen Stabilität und der Zellenlebensdauer und stellte Änderungen von bis zu 2 µm fest. Die Trockenelektrodenproduktion erhöht den Bedarf an Inline-Kontrolle, da nach der Beschichtung kein lösungsmittelgetriebenes Oberflächennivellieren stattfindet. Thermo Fisher Scientific stellte sein LInspector-BAX-ray-System im Juli 2026 für die gleichzeitige beidseitige Trockenelektrodenbeschichtungsmessung mit einer Abtastzeit von 1 ms zur Verfügung.[3]
Engere Dickentoleranzen in der Metall-, Kunststofffolien- und Verpackungsproduktion
Metallhersteller und Folienverarbeiter reduzieren den Materialeinsatz bei gleichzeitiger Aufrechterhaltung der Produktleistung, was die zulässigen Dickenbänder einengt. Bei bestimmten Walzvorgängen können temperaturbedingte Maßänderungen den Spezifikationsbereich überschreiten, was den Bedarf an thermischer Kompensation und kontinuierlicher Kartierung erhöht. Der Markt für berührungslose Dickenmesssysteme geht daher über einfache Querprofile hinaus hin zu Querprofil- und Längsdaten. Chinos IRMT01-Infrarotmessgerät verwendet eine 3-Wellenlängen-P-polarisierte Reflexionsmethode und hat einen Ausgabezyklus von 28 ms für Folien dünner als 10 µm. Micro-Epsilon veröffentlichte im Juli 2025 thicknessGAUGE für die Inline-Messung von Bändern und Blechen, einschließlich strukturierter und geprägter Materialien, die herkömmliche Sensoren herausfordern können. Diese Anforderungen stärken die Nachfrage nach Systemen, die über verschiedene Oberflächentexturen und wechselnde Produktionsbedingungen hinweg stabil bleiben.[4]
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangssystem- und Integrationskosten | -1.4% | Global, insbesondere Südamerika, Südostasien sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Komplexität reflektierender, transparenter und mehrschichtiger Materialien | -0.9% | Global, insbesondere Halbleiter- und Glaszentren | Mittelfristig (2–4 Jahre) |
| Begrenzte Kalibrierungsstandards für neue Materialien | -0.5% | Global, insbesondere Batterie- und fortschrittliche Halbleitermaterialien | Langfristig (≥ 4 Jahre) |
| Nachrüstungsunterbrechungen bei veralteten Linien | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangssystem- und Integrationskosten
Eine vollständige Inline-Installation kann Sensorköpfe, Rahmen, Bewegungsausrüstung, Software und Integrationsarbeiten umfassen. Diese Kosten sind besonders schwierig für mittelgroße Folien-, Verpackungs- und Vliesstoffverarbeiter, die mit engen Margen arbeiten. Breitere Mehr-Spur-C-Rahmen- und O-Rahmen-Systeme bieten eine größere Prozesstransparenz, erfordern jedoch eine höhere Anfangsinvestition. Beschaffungsteams können auch Schwierigkeiten haben, Einsparungen aus einer Messgerätinstallation von Gewinnen zu trennen, die durch andere Prozessänderungen verursacht wurden. Lieferanten reagieren mit modularen Systemen und Software-Upgrades, die installierte Hardware länger nutzbar halten. Dieser Ansatz unterstützt die Kundenbindung, kann jedoch neue Gerätebestellungen an bestehenden Standorten verzögern.
Messkomplexität bei reflektierenden, transparenten und mehrschichtigen Materialien
Reflektierendes Metall, transparente Folie und mehrschichtige Laminate erzeugen unterschiedliche Signalreaktionen, die kein einzelnes Messprinzip in jeder Situation auflösen kann. Ein für helles Aluminium optimierter Sensor kann eine Neukalibrierung erfordern, wenn die Produktion auf eine matte oder strukturierte Legierung umgestellt wird. Der Markt für berührungslose Dickenmesssysteme muss auch hohe Temperaturen, Vibrationen und Liniengeschwindigkeiten berücksichtigen, die die Messstabilität verringern können. Mehrschichtige Batteriefolien und Displaysubstrate stellen zusätzliche Verarbeitungsanforderungen, da ähnliche Brechungs- oder dielektrische Eigenschaften die Unterscheidung von Grenzflächen erschweren. Eine Studie in Physica Status Solidi (a) ergab, dass eine Vierlagen-Reflektometrie-Modellierung mit Oberflächenbiegekorrekturen für konsistente Ergebnisse bei Nanostrukturen mit 100–500 nm Luftspalten erforderlich war. Diese technischen Bedingungen verlängern die Qualifizierungszeiträume und können die Einführung in anspruchsvollen Anwendungen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Messtechnologie: Laser behält seine Führungsposition, während Millimeterwelle expandiert
Lasertriangulation hielt im Jahr 2025 einen Anteil von 24,83 % am globalen Umsatz. Sie wird weiterhin häufig in der Metallband- und Kunststofffolienproduktion eingesetzt, da sie praktische Kosten, hohe Betriebsgeschwindigkeit und etablierten Serviceunterstützung kombiniert. Lasersysteme können in geeigneten Anwendungen Messgeschwindigkeiten von bis zu 392 kHz erreichen. Ihre installierte Basis profitiert auch von vertrauten Kalibrierungspraktiken und geschulten Wartungsteams. Anwendungen, die eine Mehrschichtdurchdringung oder sehr feinmaßstäbliche Halbleitermessungen erfordern, verwenden jedoch andere Technologien.
Millimeterwellentechnologie wird im Markt für berührungslose Dickenmesssysteme voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,83 % wachsen. Sie kann opake und mehrschichtige Materialien ohne ionisierende Strahlung oder Kontakt mit dem Medium messen. SIKORAs PLANOWAVE 6000 arbeitet bei 80–300 GHz und spezifiziert eine Genauigkeit von 50 µm mit einer Wiederholbarkeit von 10 µm ohne Bedienerkalibrierung. Spektroskopische Reflektometrie und Ellipsometrie unterstützen Halbleiterschichten, während chromatisch-konfokale Systeme für bewegliche Batteriegewebe geeignet sind. Hybridplattformen werden zunehmend relevanter, da die Kombination optischer, Millimeterwellen-, Wirbelstrom- oder anderer Messwerte Grenzen überwinden kann, die ein einzelnes Sensorprinzip nicht lösen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Messmodus: Inline-Systeme führen, während At-Line-Systeme den Zugang erweitern
Inline- und Online-Systeme entfielen im Jahr 2025 auf 54,67 % der Marktgröße für berührungslose Dickenmesssysteme. Hersteller mit hohem Volumen nutzen diese Systeme für kontinuierliches Feedback und vollständige Inspektionsabdeckung. Batteriefabriken und Halbleiteranlagen integrieren Messgeräte zunehmend in neue Linien, anstatt sie nach der Inbetriebnahme hinzuzufügen. Offline- und Laborwerkzeuge unterstützen weiterhin die Materialentwicklung, Prototypenqualifizierung und Prüfarbeiten. Tragbare Geräte dienen auch der Luft- und Raumfahrtinspektion, der Überprüfung von Rohrwandstärken und der Eingangsmaterialprüfung.
At-Line-Messung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,17 % wachsen. Sie bietet einen Mittelweg für Folien-, Beschichtungs- und Spezialvliesstoffhersteller, die schnelleres Feedback als periodische Probenahmen benötigen, aber eine vollständige Inline-Installation nicht rechtfertigen können. At-Line-Daten können auch mit Inline-Messwerten verglichen werden, um Sensordrift zu erkennen und die Leistung zu überprüfen. Renishaw stellte im September 2026 den RUP60-Ultraschallsensor für den Maschineneinsatz vor, der eine einseitige Messung mit einer Genauigkeit von besser als 10 µm und einer Wiederholbarkeit von 2 µm spezifiziert. Diese Art von tragbarem Validierungswerkzeug kann Benutzern helfen, schrittweise zu einer stärker automatisierten Inspektion überzugehen.
Nach Anwendung: Metallband führt, während Batterieelektroden die Expansion vorantreiben
Metallblech, -platten und -bänder entfielen im Jahr 2025 auf 21,73 % des Umsatzes. Stahlwalzwerke, Aluminiumverarbeitung, Glüh- und Verzinkungslinien nutzen berührungslose Messgeräte seit Jahrzehnten. Kunststofffolien und -platten bilden eine weitere wichtige Anwendungsgruppe, da Verpackungshersteller dünnere Barrierematerialien mit gleichbleibender Leistung benötigen. Die Messung von Beschichtungen und Lacken unterstützt Automobil-, Bandlackier- und Architekturglas-Anwendungen. Halbleiterschichten und Wafer erfordern die höchste Präzision, wobei spektroskopische Ellipsometrie in berichteten Anwendungsfällen Schichtmessungen von 0,1–1 nm ermöglicht.
Lithium-Ionen-Batterieelektroden und -separatoren werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,93 % wachsen. Hersteller müssen beide Seiten des beschichteten Materials messen, ohne teilweise getrocknete Schichten zu stören. Eine 2026 in Nature Communications veröffentlichte Studie berichtete über eine Terahertz-Fabry-Perot-Interferometrie-Präzision von 70,1 nm an einer Anode und 465,5 nm an einer Kathode bei einer Integrationszeit von 0,2 Sekunden. Keramikbänder und Festelektrolytschichten stellen eine weitere Herausforderung dar, da sie möglicherweise Dickentoleranzen unter 10 µm bei geringem optischen Kontrast erfordern. Dies schafft einen spezialisierten Anwendungsfall, der Batteriematerialien, Keramikbänder und fortschrittliche Messmethoden verbindet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Metalle liefern Volumen, während Batterien neue Nachfrage schaffen
Metalle und Metallverarbeitung hielten im Jahr 2025 einen Anteil von 22,94 % am Umsatz. Dickenmessung ist integraler Bestandteil des Warmwalzens, Kaltwalzens, Verzinkens und Präzisionsschlitzens in der Stahl- und Aluminiumproduktion. Kunststoffe und Flexverpackungen sind eine weitere große Kundengruppe, da Hersteller das Materialgewicht reduzieren, ohne die Barriereeigenschaften zu beeinträchtigen. Halbleiter- und Elektroniknutzer akzeptieren höhere Systempreise für anspruchsvolle Messungen auf Wafer-Ebene und für fortschrittliche Verpackungen. Automobil, Luft- und Raumfahrt, Glas, optische Produkte und Forschungseinrichtungen bleiben kleinere, aber technisch anspruchsvolle Kundengruppen.
Batterien und Energiespeicher werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,47 % wachsen. Kathodenbeschichtungen liegen üblicherweise im Bereich von 50–200 µm, während dünnere asymmetrische Anodenbeschichtungen eine unabhängige Messung auf beiden Seiten erfordern. Diese Produktionsanforderung begünstigt Mehr-Spur-Inline-Systeme mit Submikron-Präzision. Micro-Epsilon und das UK Battery Industrialization Center berichteten im August 2026, dass thicknessCONTROL-Systeme eine Genauigkeit von ≤0,3 µm auf Kathoden- und Anoden-Kalandrierlinien bis zu 750 mm Breite aufrechterhielten. Zuverlässige Betriebsergebnisse sind wichtig, da Batteriehersteller Messgenauigkeit mit kontinuierlicher Linienverfügbarkeit in Einklang bringen müssen.
Geografische Analyse
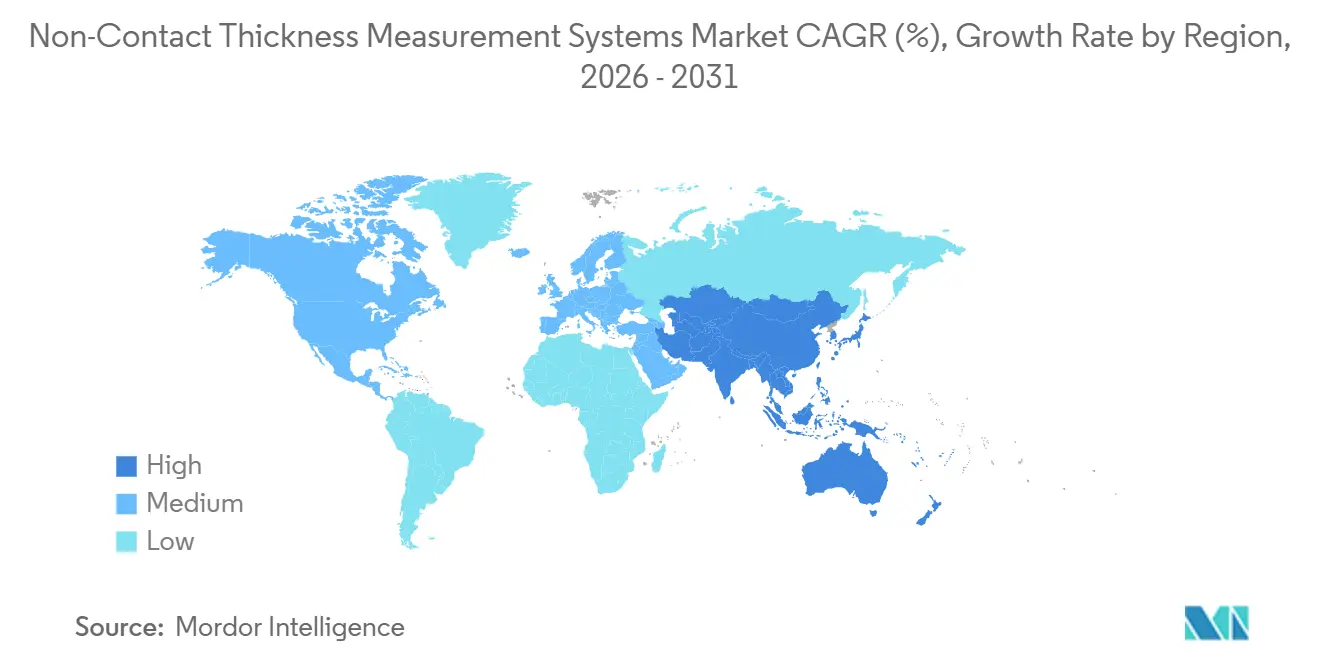
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 39,86 % des globalen Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 10,26 % wachsen. China unterstützt die Volumenachfrage durch Erweiterungen der Batteriekapazität und die Automobilstahlproduktion. Japan unterstützt die Premiumnachfrage in der Präzisionselektronik, Halbleiterverpackung und Messung fortschrittlicher Materialien. Südkorea kombiniert DRAM- und NAND-Fertigung mit bedeutender Batteriezellenproduktion. Indien entwickelt Halbleiterverpackungs- und automatisierte Inspektionskapazitäten, was die Nachfrage nach Präzisionsmessgeräten steigern kann.
Europa und Nordamerika verfügten im Jahr 2025 über eine erhebliche installierte Basis in den Bereichen Automobilstahl, Aluminiumwalzen, Spezialchemikalien und Pharmaverpackungen. Deutschland bleibt ein wichtiges Versorgungszentrum für industrielle Messgeräte und verfügt über eine dichte Kundenbasis in der Präzisionstechnik und bei Spezialfolien. Nordamerika profitiert vom Bau von Halbleiterfabriken und von Lieferanten, die fortschrittliche Prozesssteuerung bedienen. Der Austausch von Nuklearmessgeräten ist eine kurzfristige Chance in nordamerikanischen Papier-, Kunststoff- und Flexverpackungsanlagen, da Lizenzierung und Handhabung fortlaufende Compliance-Verpflichtungen schaffen. Die Batteriepilotanlagen des Vereinigten Königreichs bieten auch Referenzstandorte für Inline-Elektrodenmesssysteme.
Südamerika, der Nahe Osten und Afrika sowie andere asiatisch-pazifische Märkte befinden sich in früheren Einführungsphasen. Brasiliens Automobil- und Bergbausektoren unterstützen die Nachfrage nach Metallbändern und Geräteinspektionen. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen nachgelagerte petrochemische Kapazitäten aus, wo Pipeline- und Behälterüberwachung etablierte Anwendungen sind. Südafrikas Bergbau- und Stahlsektoren schaffen Grundnachfrage, während regionale Servicepartnerschaften Lieferanten ermöglichen, Kunden ohne lokale Fertigung zu erreichen.

Wettbewerbslandschaft
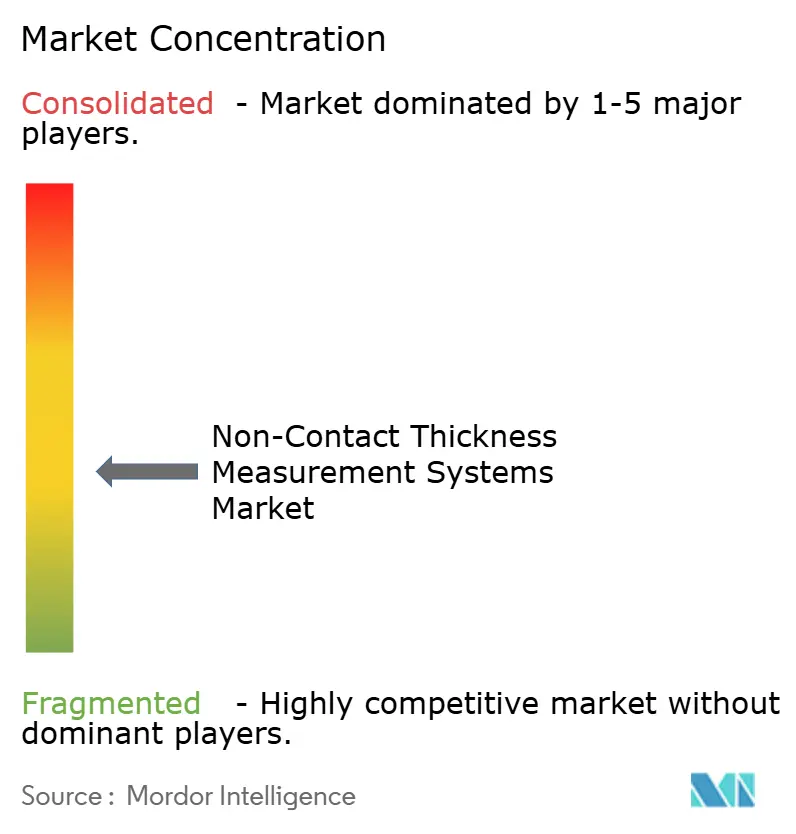
Der Markt für berührungslose Dickenmesssysteme ist mäßig fragmentiert, da Lieferanten in verschiedenen Messprinzipien und Anwendungen führend sind. KLA Corporation, Onto Innovation, Nova Ltd., HORIBA Ltd. und Thermo Fisher Scientific konkurrieren in der hochpräzisen Halbleiter- und Batteriemetrologie. Micro-Epsilon, SICK AG, Keyence Corporation und Marposs bedienen ein breiteres Spektrum industrieller Messanwendungen. Kein Lieferant führt über alle Technologien, Messmodi und Endverbraucherbranchen hinweg. Dies hält den Wettbewerb auch unter Unternehmen mit anerkannten technischen Positionen aktiv.
Software und künstliche Intelligenz werden zu wichtigen Differenzierungsmerkmalen im Markt für berührungslose Dickenmesssysteme. KLA veröffentlichte im Mai 2026 eine Patentanmeldung für einen Feature-Transformer-Ansatz, der korrelierte optische, Röntgen- und Elektronen-Signale verwendet, um Metrologie-Workflows zu verbessern. SICK hob im Juni 2026 seine Nova Intelligent Inspection KI-Werkzeuge für die industrielle 3D-Inspektion hervor, bei der Objekte ähnliche Farben oder Muster aufweisen können. Thermo Fisher Scientific führte ein BAX-ray-System für die Trockenelektrodenmessung ein und zielt damit auf eine wichtige Produktionsveränderung in der Batteriefertigung ab. Diese Maßnahmen zeigen, dass Lieferanten Sensorhardware mit Analysesoftware und anwendungsspezifischer Prozesssteuerung kombinieren.
Chancen entstehen auch rund um Sensorfusion und Prozessanalytik. Hammer-IMS vermarktet seine M-Ray-Plattform als nuklearfreie Alternative für Kunststoff-, Vliesstoff- und Papieranwendungen. Novacam Technologies und Lumetrics verfügen über optische Kohärenztomographie-Fähigkeiten für transparente Mehrschichtfolien. Terahertz-Interferometrie hat sich ebenfalls der industriellen Nutzung angenähert, unterstützt durch die 2026 in Nature Communications veröffentlichten Batterieelektrodenergebnisse. Der Markt für berührungslose Dickenmesssysteme wird weiterhin Unternehmen belohnen, die Messgenauigkeit, zuverlässige Linienintegration und praktische Kalibrierungsunterstützung kombinieren können.
Branchenführer im Markt für berührungslose Dickenmesssysteme
-
Thermo Fisher Scientific Inc.
-
Marposs S.p.A.
-
Micro-Epsilon Messtechnik Gmbh & Co. Kg
-
KLA Corporation
-
Onto Innovation Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Renishaw stellte den RUP60, seinen ersten Ultraschall-Dickenmesssensor für den Maschineneinsatz, auf der IMTS 2026 und der AMB 2026 vor. Der Sensor misst Metalldicken von 0,7–30 mm von einer zugänglichen Seite mit einer Genauigkeit von besser als 10 µm und einer Wiederholbarkeit von 2 µm und ermöglicht so eine automatisierte und nachvollziehbare In-Prozess-Inspektion ohne Entnahme des Werkstücks. Er zielt auf große Luft- und Raumfahrt- sowie Automobilkomponenten ab, bei denen einseitiger Zugang bisher manuelle Offline-Messung erforderte. Das System wurde auf der IMTS in Chicago vom 14.–19. September und auf der AMB in Stuttgart vom 15.–19. September präsentiert. Es bringt Ultraschallmessung in einen Werkzeugmaschinen-Workflow, bei dem das Inspektionsergebnis mit dem Werkstück und dem Produktionsprozess verbunden bleiben kann.
- August 2026: Das UK Battery Industrialisation Centre in Coventry validierte Micro-Epsilons thicknessCONTROL-Inline-Batterieelektroden-Messtechnologie nach 12 Monaten Dauerbetrieb. Zwei Dreispur-C-Rahmen-Traversiersysteme auf Kathoden- und Anoden-Kalandrierlinien und ein Zweispur-System auf der Flexible Pilot Line hielten eine Systemgenauigkeit von ≤0,3 µm aufrecht und bestanden die jährliche Neukalibrierung ohne Leistungsabfall. Der Einsatz umfasste Linien bis zu 750 mm Breite und lieferte einen referenzierten Betriebsfall für Elektrodenhersteller, die Inline-Messgeräte bewerten. Das Ergebnis zeigte auch, dass ein Produktionssystem nach einem vollen Jahr und nicht nur während der anfänglichen Inbetriebnahme seine Leistung aufrechterhalten kann.
- August 2026: Thermo Fisher Scientific machte sein LInspector BAX-ray In-Line Dry Electrode Coating Measurement System, Katalognummer IBAX-233000, zum Kauf verfügbar. Mit Rückstreu-Röntgentechnologie und einer Abtastzeit von 1 ms führt es eine Echtzeit-Simultanmessung der beidseitigen Trockenelektrodenbeschichtung auf Kupfer- oder Aluminiumsubstraten durch. Das Produkt adressiert den Wandel von lösungsmittelbasierter Beschichtung hin zur bindemittelfreien Trockenelektrodenproduktion in Elektrofahrzeug-Batteriefabriken. Seine beidseitige Konfiguration soll Beschichtungsvariationen erkennen, während das Material im Produktionsfluss verbleibt.
- Mai 2026: KLA Corporation veröffentlichte die Patentanmeldung US20260147282A1 für eine Feature-Transformer-Architektur für fortschrittliche Halbleitermetrologie. Der Ansatz verwendet einen Transformer-Aufmerksamkeitsmechanismus, um korrelierte Merkmale aus optischen, Röntgen- und Elektronen-Messsignalkombinationen zu extrahieren, und ist darauf ausgelegt, die Rezeptentwicklungszeit zu verkürzen und die Messrobustheit zu verbessern. Er zielt auch auf kürzere Signalerfassungszeiten für optische Kritische-Dimension- und Schichtmessungen ab. Die Einreichung veranschaulicht, wie Halbleitermetrologie-Lieferanten maschinelle Lernmethoden auf schwierige Prozessvariationen anwenden.


Globaler Berichtsumfang des Marktes für berührungslose Dickenmesssysteme
Berührungslose Dickenmesssysteme sind fortschrittliche Industrieinstrumente, die optische, elektromagnetische oder akustische Technologien einsetzen, um die Materialdicke präzise ohne physischen Kontakt zu messen, und ermöglichen so Hochgeschwindigkeits-Qualitätskontrolle, Materialeinsparung und Prozessoptimierung in kontinuierlichen Fertigungsumgebungen.
Der Marktbericht für berührungslose Dickenmesssysteme ist segmentiert nach Messtechnologie (Lasertriangulation, Spektroskopische Reflektometrie und Ellipsometrie, Chromatisch-Konfokale Messung, Optische Interferometrie, Wirbelstrom und Kapazitiv, Ultraschall und Pikosekunden-Ultraschall, Röntgen- und andere strahlungsbasierte Technologien, Millimeterwellentechnologie und Hybrid-Multisensor-Technologie), Messmodus (Inline- und Online-Messung, At-Line-Messung, Offline- und Labormessung sowie tragbare und handgehaltene Messung), Anwendung (Metallblech, -platten und -bänder, Kunststofffolien und -platten, Beschichtungen und Lacke, Halbleiterschichten und Wafer, Lithium-Ionen-Batterieelektroden und -separatoren, Glas und transparente Materialien, Vliesstoffe und Textilien, Gummi-, Schaum- und Dämmmaterialien, Keramikbänder und fortschrittliche Materialien sowie sonstige Anwendungen), Endverbraucherbranche (Metalle und Metallverarbeitung, Kunststoffe und Flexverpackungen, Halbleiter und Elektronik, Batterien und Energiespeicher, Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung, Glas und optische Produkte, Forschungseinrichtungen und Auftragslaboratorien sowie sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lasertriangulation |
| Spektroskopische Reflektometrie und Ellipsometrie |
| Chromatisch-Konfokale Messung |
| Optische Interferometrie |
| Wirbelstrom und Kapazitiv |
| Ultraschall und Pikosekunden-Ultraschall |
| Röntgen- und andere strahlungsbasierte Technologien |
| Millimeterwellentechnologie |
| Hybrid-Multisensor-Technologie |
| Inline- und Online-Messung |
| At-Line-Messung |
| Offline- und Labormessung |
| Tragbare und handgehaltene Messung |
| Metallblech, -platten und -bänder |
| Kunststofffolien und -platten |
| Beschichtungen und Lacke |
| Halbleiterschichten und Wafer |
| Lithium-Ionen-Batterieelektroden und -separatoren |
| Glas und transparente Materialien |
| Vliesstoffe und Textilien |
| Gummi-, Schaum- und Dämmmaterialien |
| Keramikbänder und fortschrittliche Materialien |
| Sonstige Anwendungen |
| Metalle und Metallverarbeitung |
| Kunststoffe und Flexverpackungen |
| Halbleiter und Elektronik |
| Batterien und Energiespeicher |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Glas und optische Produkte |
| Forschungseinrichtungen und Auftragslaboratorien |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Messtechnologie | Lasertriangulation | ||
| Spektroskopische Reflektometrie und Ellipsometrie | |||
| Chromatisch-Konfokale Messung | |||
| Optische Interferometrie | |||
| Wirbelstrom und Kapazitiv | |||
| Ultraschall und Pikosekunden-Ultraschall | |||
| Röntgen- und andere strahlungsbasierte Technologien | |||
| Millimeterwellentechnologie | |||
| Hybrid-Multisensor-Technologie | |||
| Nach Messmodus | Inline- und Online-Messung | ||
| At-Line-Messung | |||
| Offline- und Labormessung | |||
| Tragbare und handgehaltene Messung | |||
| Nach Anwendung | Metallblech, -platten und -bänder | ||
| Kunststofffolien und -platten | |||
| Beschichtungen und Lacke | |||
| Halbleiterschichten und Wafer | |||
| Lithium-Ionen-Batterieelektroden und -separatoren | |||
| Glas und transparente Materialien | |||
| Vliesstoffe und Textilien | |||
| Gummi-, Schaum- und Dämmmaterialien | |||
| Keramikbänder und fortschrittliche Materialien | |||
| Sonstige Anwendungen | |||
| Nach Endverbraucherbranche | Metalle und Metallverarbeitung | ||
| Kunststoffe und Flexverpackungen | |||
| Halbleiter und Elektronik | |||
| Batterien und Energiespeicher | |||
| Automobil und Transport | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Glas und optische Produkte | |||
| Forschungseinrichtungen und Auftragslaboratorien | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für berührungslose Dickenmesssysteme?
Der Markt wird im Jahr 2026 auf 1,33 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 7,73 % 1,93 Milliarden USD erreichen.
Welche Messtechnologie führt beim Umsatz?
Lasertriangulation führte im Jahr 2025 mit einem Umsatzanteil von 24,83 % aufgrund ihrer breiten Verwendung in Metallband- und Kunststofffolienanwendungen.
Welche Anwendung wächst am schnellsten?
Lithium-Ionen-Batterieelektroden und -separatoren werden bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen.
Welche Region hat die stärksten Aussichten?
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Umsatzanteil von 39,86 % und wird bis 2031 voraussichtlich mit einer CAGR von 10,26 % wachsen.
Warum ersetzen Hersteller Nuklearmessgeräte?
Nuklearfreie Systeme können Lizenzierungs-, Quellenverwaltungs- und Compliance-Belastungen reduzieren und gleichzeitig eine kontinuierliche Prozessmessung unterstützen.
Welche Endverbrauchergruppe hat die schnellste Prognose?
Batterien und Energiespeicher werden bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen, da die Elektroden- und Separatorproduktion eine präzisere Inline-Kontrolle benötigt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
