
Taille et Part du Marché des Systèmes de Mesure d'Épaisseur sans Contact
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.33 Milliards de dollars |
| Taille du Marché (2031) | 1.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Mesure d'Épaisseur sans Contact par Mordor Intelligence
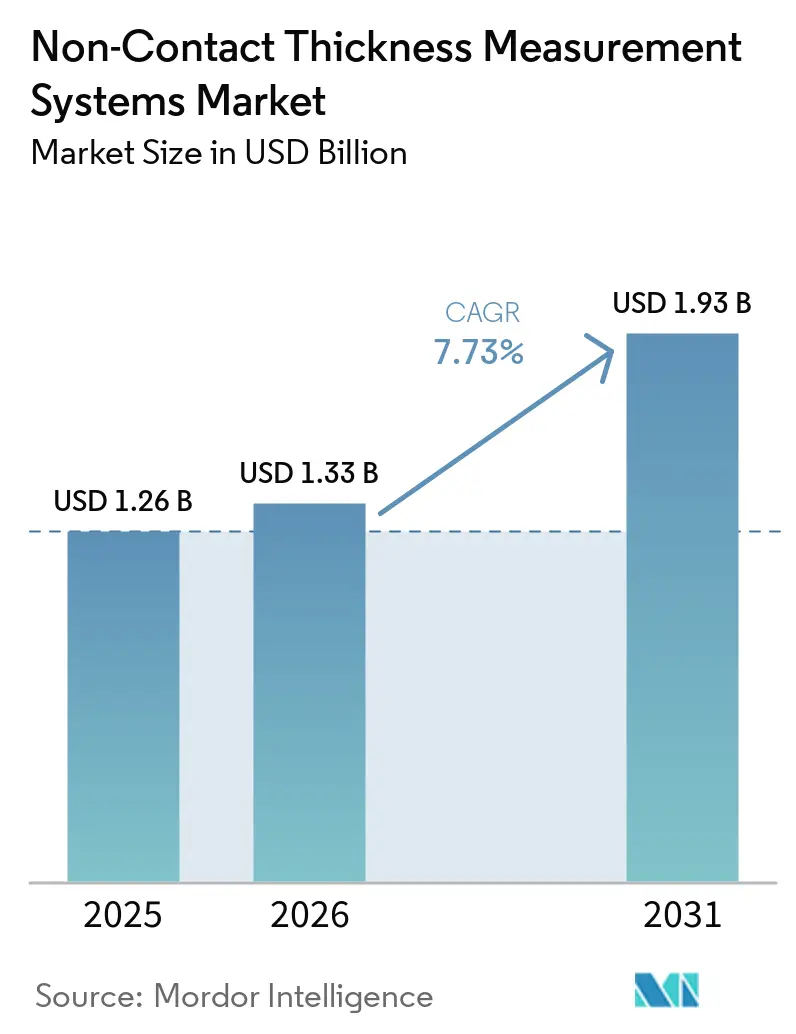
La taille du Marché des Systèmes de Mesure d'Épaisseur sans Contact était évaluée à 1,26 milliard USD en 2025 et devrait s'étendre de 1,33 milliard USD en 2026 pour atteindre 1,93 milliard USD d'ici 2031, à un CAGR de 7,73 % durant la période de prévision 2026-2031. Le Marché des Systèmes de Mesure d'Épaisseur sans Contact est soutenu par le besoin des fabricants de prévenir les défauts dans la production de matériaux plus minces, multicouches et sensibles. La demande suit de plus en plus les investissements dans les nouvelles usines de batteries et les installations de semi-conducteurs plutôt que le remplacement des jauges plus anciennes. Ce schéma peut rendre les commandes plus visibles lorsque les projets de capacité avancent, tout en exposant les fournisseurs aux pauses dans les dépenses d'investissement dans les batteries et les semi-conducteurs. Le Marché des Systèmes de Mesure d'Épaisseur sans Contact bénéficie également du remplacement des jauges nucléaires vieillissantes dans les usines de papier, de plastiques et d'emballages souples.
Principaux Enseignements du Rapport
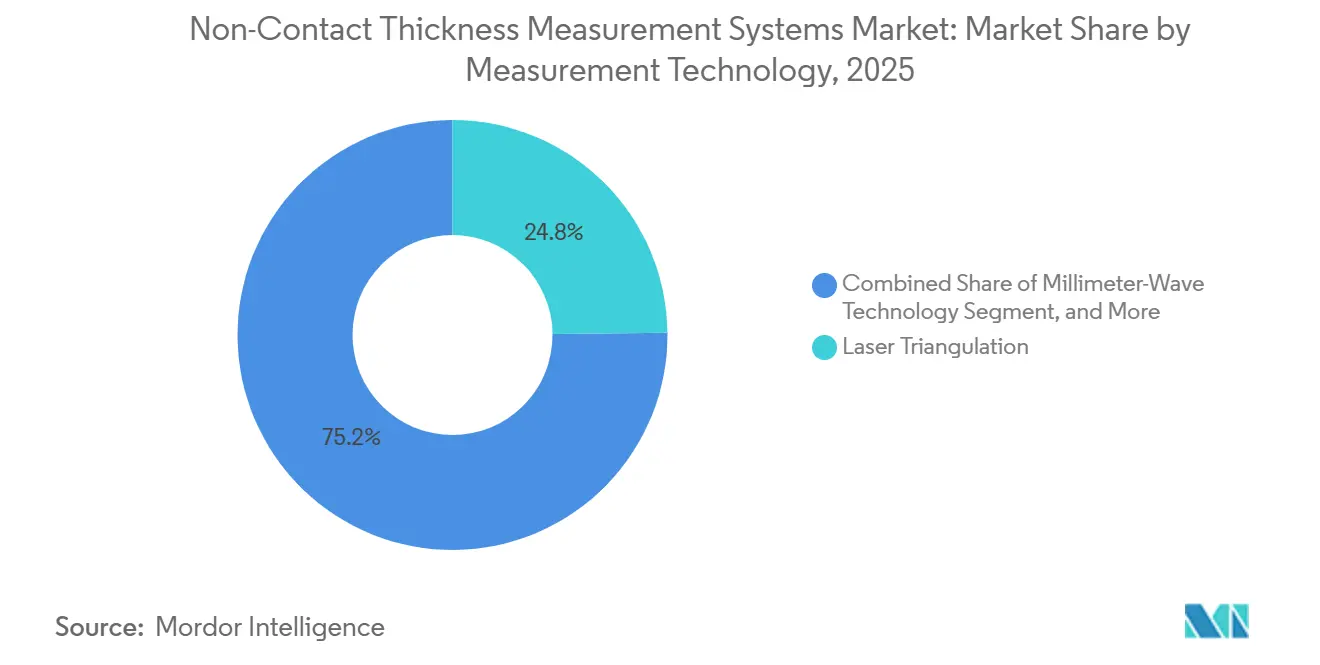
- Par technologie de mesure, la triangulation laser détenait 24,83 % de la part du Marché des Systèmes de Mesure d'Épaisseur sans Contact en 2025, tandis que la technologie à ondes millimétriques devrait se développer à un CAGR de 10,83 % jusqu'en 2031.
- Par mode de mesure, les systèmes en ligne et en ligne intégrée représentaient 54,67 % du chiffre d'affaires en 2025, tandis que la mesure à proximité de la ligne devrait se développer à un CAGR de 9,17 % jusqu'en 2031.
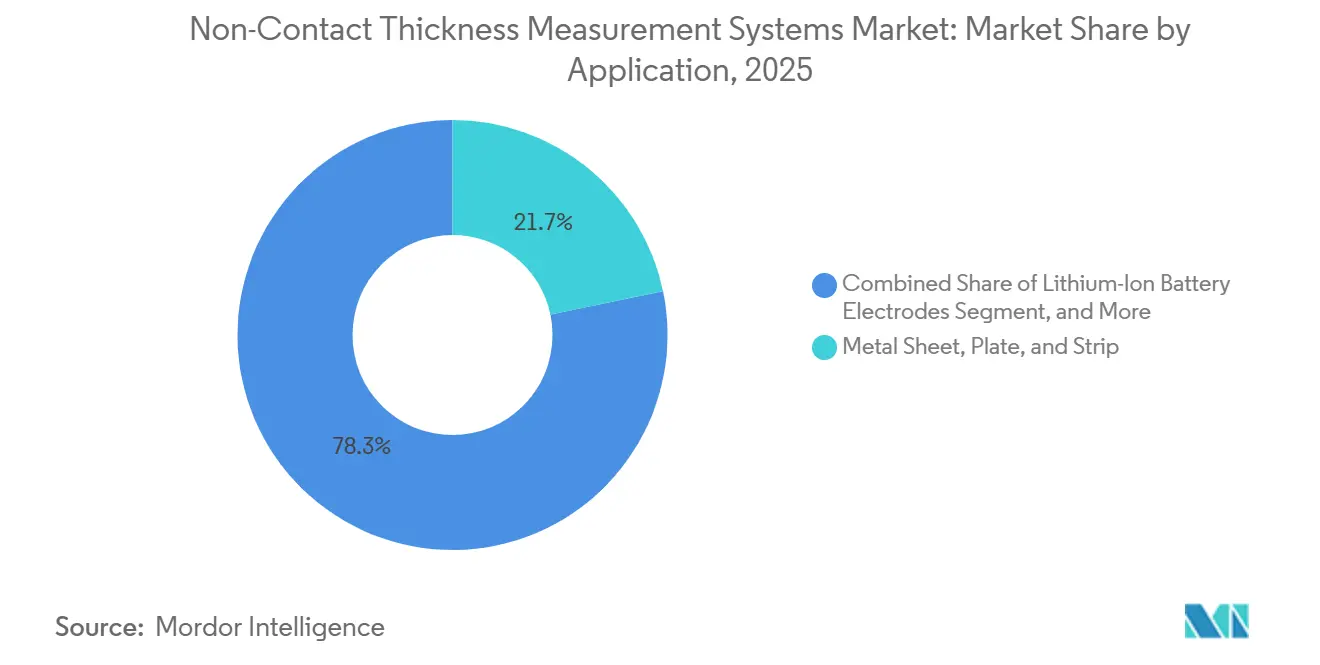
- Par application, les tôles, plaques et bandes métalliques détenaient 21,73 % du chiffre d'affaires du Marché des Systèmes de Mesure d'Épaisseur sans Contact en 2025, tandis que les électrodes et séparateurs de batteries lithium-ion devraient se développer à un CAGR de 10,93 % jusqu'en 2031.
- Par industrie utilisatrice finale, les métaux et le traitement des métaux représentaient 22,94 % du chiffre d'affaires en 2025, tandis que les batteries et le stockage d'énergie devraient se développer à un CAGR de 10,47 % jusqu'en 2031.
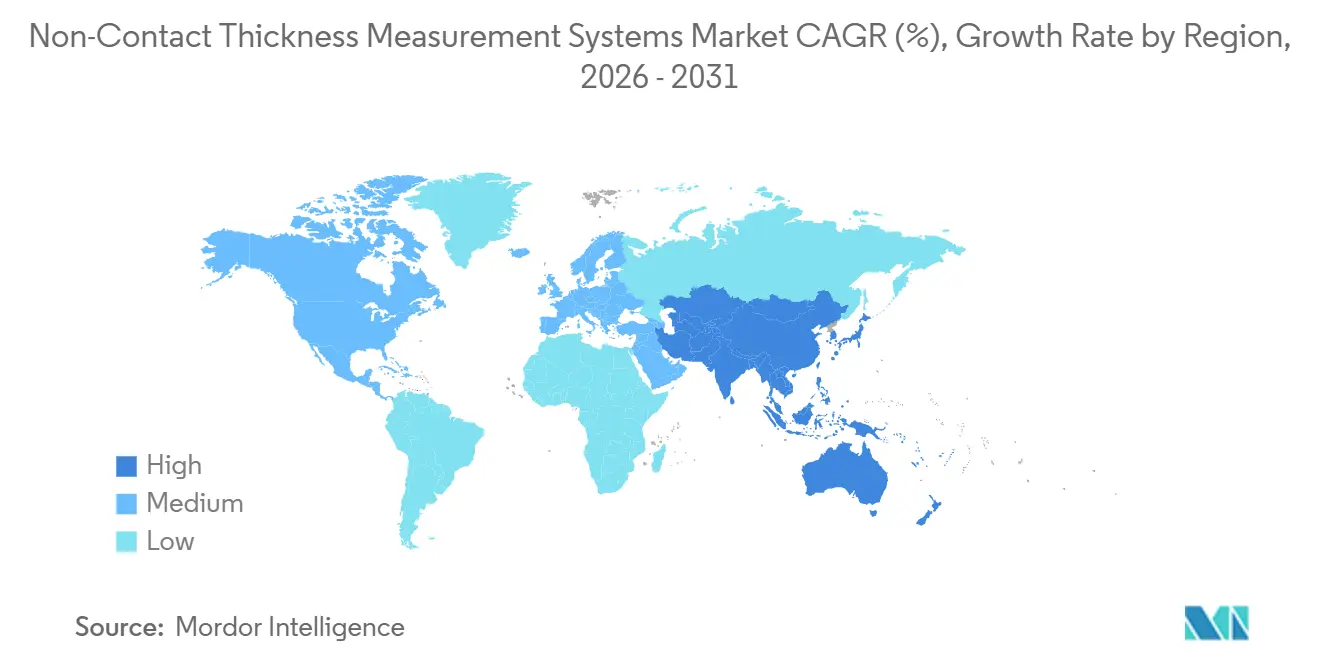
- Par géographie, l'Asie-Pacifique détenait 39,86 % du chiffre d'affaires du Marché des Systèmes de Mesure d'Épaisseur sans Contact en 2025 et devrait se développer à un CAGR de 10,26 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Systèmes de Mesure d'Épaisseur sans Contact
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion du Contrôle Qualité en Ligne et Adoption de l'Industrie 4.0 | +2.1% | Mondial, concentré dans la région DACH, les États-Unis, la Chine et le Japon | Court terme (≤ 2 ans) |
| Exigences de Précision dans les Semi-conducteurs et l'Électronique | +1.6% | Asie-Pacifique, avec des effets aux États-Unis et en Europe | Moyen terme (2-4 ans) |
| Production d'Électrodes et de Séparateurs pour Batteries Lithium-Ion | +1.5% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Tolérances Plus Strictes dans les Métaux, Films et Emballages | +1.1% | Mondial, avec des gains précoces en Allemagne, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Remplacement des Jauges Nucléaires | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Fusion de Capteurs et Contrôle d'Uniformité Basé sur l'IA | +0.6% | Mondial, avec une adoption précoce dans la région DACH et aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du Contrôle Qualité en Ligne et Adoption de l'Industrie 4.0
Le Marché des Systèmes de Mesure d'Épaisseur sans Contact bénéficie du passage de l'échantillonnage en fin de ligne vers l'inspection continue. Lorsque les données d'épaisseur alimentent les contrôles de processus, les fabricants peuvent corriger les écarts avant que le matériau n'atteigne les étapes ultérieures de production. Cela fait d'une jauge un élément du contrôle opérationnel plutôt qu'un dispositif d'inspection séparé. Les équipes qualité utilisent également l'intelligence artificielle pour interpréter les données des capteurs et identifier des schémas que les vérifications de seuil ordinaires ne peuvent pas détecter. Les chaînes d'approvisionnement automobiles et de batteries accordent donc une plus grande valeur à la couverture complète de la ligne et aux enregistrements de processus traçables. Ces exigences favorisent les systèmes qui maintiennent des débits de données élevés tout en fonctionnant en continu dans des conditions d'usine exigeantes.
Exigences de Précision Croissantes dans la Fabrication de Semi-conducteurs et d'Électronique
Les structures de semi-conducteurs avancées nécessitent des outils de mesure capables de résoudre des films plus minces et plus complexes à la vitesse de production. Onto Innovation a introduit son système Atlas G6 en 2025 pour le contrôle de processus des dispositifs avancés, y compris les structures logiques à grille enveloppante qui peuvent se réduire jusqu'à 30 % par génération. Le Marché des Systèmes de Mesure d'Épaisseur sans Contact nécessite donc des méthodes optiques qui combinent des modèles physiques avec une analyse assistée par logiciel. Une étude de 2025 a révélé qu'une approche révisée d'ajustement à spectre complet améliorait l'efficacité de calcul de 50 % et réduisait l'erreur de mesure de 20 %. Nova a présenté des méthodes d'imagerie des bords de plaquettes en 2026 qui convertissent des images de bords détaillées en cartes d'épaisseur pour le polissage mécano-chimique et le contrôle de la liaison hybride. Ces besoins augmentent la valeur des plateformes de mesure certifiées et de l'étalonnage régulier pour les films avancés.[1]Nova Ltd., "Avancer l'Intégration 3D et la Mise à l'Échelle BEOL : Les Innovations Métrologique de Nova à SPIE 2026," Nova Ltd., novami.com.
Augmentation de la Production d'Électrodes et de Séparateurs pour Batteries Lithium-Ion
La production de séparateurs pour batteries lithium-ion nécessite un contrôle précis de l'épaisseur du revêtement à des vitesses de ligne élevées, ce qui limite l'utilité des méthodes de contact. Siemens a documenté des exigences de production de films séparateurs microporeux de plus ou moins 0,3 µm à des vitesses de ligne de 150 à 200 mètres par minute[2]Siemens, "Microporeux - Référence de Production de Séparateurs Lithium-Ion," Siemens, assets.new.siemens.com.. Le Marché des Systèmes de Mesure d'Épaisseur sans Contact est bien positionné pour en bénéficier car l'uniformité des électrodes et des séparateurs affecte les performances des cellules et le rendement de production. Des recherches publiées en 2025 ont établi un lien entre l'épaisseur du séparateur et la conductivité ionique, la stabilité thermique et la durée de vie des cellules, notant des variations allant jusqu'à 2 µm. La production d'électrodes à sec augmente le besoin de contrôle en ligne car il n'y a pas de nivellement de surface par solvant après le revêtement. Thermo Fisher Scientific a rendu son système LInspector BAX-ray disponible en juillet 2026 pour la mesure simultanée du revêtement d'électrodes sèches des deux côtés avec un temps d'échantillonnage de 1 ms.[3]"Caractérisation Automatisée sans Contact de l'Épaisseur Locale des Couches Minces et des Contraintes de Film avec des Structures MEMS Standard au Niveau de la Plaquette," Journal of Sensors and Sensor Systems, jsss.copernicus.org.
Tolérances d'Épaisseur Plus Strictes dans la Production de Métaux, Films Plastiques et Emballages
Les producteurs de métaux et les transformateurs de films réduisent l'utilisation des matériaux tout en maintenant les performances des produits, ce qui réduit les plages d'épaisseur acceptables. Dans certaines opérations de laminage, les variations dimensionnelles induites par la température peuvent dépasser la plage de spécification, augmentant le besoin de compensation thermique et de cartographie continue. Le Marché des Systèmes de Mesure d'Épaisseur sans Contact évolue donc au-delà des profils de traversée de base vers des données de profil transversal et longitudinal. La jauge infrarouge IRMT01 de Chino utilise une méthode de réflectance polarisée P à 3 longueurs d'onde et dispose d'un cycle de sortie de 28 ms pour les films de moins de 10 µm. Micro-Epsilon a lancé thicknessGAUGE en juillet 2025 pour la mesure en ligne de bandes et de tôles, y compris les matériaux structurés et gaufrés qui peuvent mettre à l'épreuve les capteurs conventionnels. Ces exigences renforcent la demande de systèmes qui restent stables à travers les textures de surface et les conditions de production changeantes.[4]Micro-Epsilon, "Mesure en Ligne Haute Précision de Couches Minces, IMS5200-TH," Micro-Epsilon, micro-epsilon.com.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Initiaux Élevés du Système et de l'Intégration | -1.4% | Mondial, particulièrement en Amérique du Sud, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Complexité des Matériaux Réfléchissants, Transparents et Multicouches | -0.9% | Mondial, notamment dans les pôles de semi-conducteurs et de verre | Moyen terme (2-4 ans) |
| Normes d'Étalonnage Limitées pour les Matériaux Émergents | -0.5% | Mondial, notamment pour les matériaux de batteries et de semi-conducteurs avancés | Long terme (≥ 4 ans) |
| Perturbation de la Modernisation sur les Lignes de Production Existantes | -0.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts Initiaux Élevés du Système et de l'Intégration
Une installation en ligne complète peut inclure des têtes de capteurs, des cadres, des équipements de mouvement, des logiciels et des travaux d'intégration. Ce coût est particulièrement difficile à supporter pour les transformateurs de films, d'emballages et de non-tissés de taille moyenne opérant avec des marges étroites. Les systèmes à cadre en C et en O multi-pistes plus larges offrent une meilleure visibilité du processus mais nécessitent un investissement initial plus élevé. Les équipes d'approvisionnement peuvent également avoir du mal à distinguer les économies réalisées grâce à l'installation d'une jauge des gains obtenus grâce à d'autres modifications de processus. Les fournisseurs répondent avec des systèmes modulaires et des mises à niveau logicielles qui maintiennent le matériel installé utile plus longtemps. Cette approche soutient la fidélisation des clients, mais elle peut différer les nouvelles commandes d'équipements sur les sites existants.
Complexité de Mesure pour les Matériaux Réfléchissants, Transparents et Multicouches
Les métaux réfléchissants, les films transparents et les stratifiés multicouches produisent des réponses de signal distinctes qu'aucun principe de mesure unique ne peut résoudre dans tous les contextes. Un capteur optimisé pour l'aluminium brillant peut nécessiter un réétalonnage lorsque la production passe à un alliage mat ou texturé. Le Marché des Systèmes de Mesure d'Épaisseur sans Contact doit également faire face aux températures élevées, aux vibrations et aux vitesses de ligne qui peuvent réduire la stabilité de la mesure. Les films de batteries multicouches et les substrats d'affichage ajoutent des exigences de traitement car des propriétés réfractives ou diélectriques similaires rendent les interfaces plus difficiles à distinguer. Une étude publiée dans Physica Status Solidi (a) a révélé qu'une modélisation par réflectométrie à quatre couches avec des corrections de flexion de surface était nécessaire pour des résultats cohérents sur des nanostructures avec des espaces d'air de 100 à 500 nm. Ces conditions techniques prolongent les périodes de qualification et peuvent ralentir l'adoption dans les applications exigeantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie de Mesure : Le Laser Conserve sa Prédominance Tandis que les Ondes Millimétriques se Développent
La triangulation laser détenait 24,83 % du chiffre d'affaires mondial en 2025. Elle reste largement utilisée dans la production de bandes métalliques et de films plastiques car elle combine un coût pratique, une vitesse de fonctionnement élevée et un support de service établi. Les systèmes laser peuvent atteindre des vitesses de mesure allant jusqu'à 392 kHz dans les applications appropriées. Leur base installée bénéficie également de pratiques d'étalonnage familières et d'équipes de maintenance formées. Cependant, les applications nécessitant une pénétration multicouche ou des mesures de semi-conducteurs à très fine échelle utilisent d'autres technologies.
La technologie à ondes millimétriques devrait se développer à un CAGR de 10,83 % de 2026 à 2031 sur le Marché des Systèmes de Mesure d'Épaisseur sans Contact. Elle peut mesurer des matériaux opaques et multicouches sans rayonnement ionisant ni contact avec le support. Le PLANOWAVE 6000 de SIKORA fonctionne à 80-300 GHz et spécifie une précision de 50 µm avec une répétabilité de 10 µm sans étalonnage par l'opérateur. La réflectométrie spectroscopique et l'ellipsométrie prennent en charge les films de semi-conducteurs, tandis que les systèmes confocaux chromatiques conviennent aux bandes de batteries en mouvement. Les plateformes hybrides deviennent de plus en plus pertinentes car la combinaison de lectures optiques, à ondes millimétriques, à courants de Foucault ou autres peut résoudre les limites qu'un seul principe de capteur ne peut pas surmonter.


Par Mode de Mesure : Les Systèmes en Ligne Sont en Tête Tandis que les Systèmes à Proximité de la Ligne Élargissent l'Accès
Les systèmes en ligne et en ligne intégrée représentaient 54,67 % de la taille du Marché des Systèmes de Mesure d'Épaisseur sans Contact en 2025. Les fabricants à haut volume utilisent ces systèmes pour un retour d'information continu et une couverture d'inspection complète. Les usines de batteries et les installations de semi-conducteurs intègrent de plus en plus les jauges dans les nouvelles lignes plutôt que de les ajouter après la mise en service. Les outils hors ligne et de laboratoire continuent de soutenir le développement des matériaux, la qualification des prototypes et les travaux d'audit. Les équipements portables servent également à l'inspection aérospatiale, aux contrôles des parois de canalisations et à la vérification des matériaux entrants.
La mesure à proximité de la ligne devrait se développer à un CAGR de 9,17 % de 2026 à 2031. Elle offre une voie intermédiaire pour les producteurs de films, de revêtements et de non-tissés spéciaux qui ont besoin d'un retour d'information plus rapide que l'échantillonnage périodique mais ne peuvent pas justifier une installation en ligne complète. Les données à proximité de la ligne peuvent également être comparées aux lectures en ligne pour identifier la dérive des capteurs et vérifier les performances. Renishaw a introduit la sonde ultrasonique sur machine RUP60 en septembre 2026 pour la mesure unilatérale, spécifiant une précision meilleure que 10 µm et une répétabilité de 2 µm. Ce type d'outil de validation portable peut aider les utilisateurs à évoluer progressivement vers une inspection plus automatisée.
Par Application : La Bande Métallique est en Tête Tandis que les Électrodes de Batteries Stimulent l'Expansion
Les tôles, plaques et bandes métalliques représentaient 21,73 % du chiffre d'affaires en 2025. Le laminage de l'acier, le traitement de l'aluminium, le recuit et les lignes de galvanisation utilisent le jaugeage sans contact depuis des décennies. Les films et feuilles plastiques constituent un autre groupe d'applications majeur, car les producteurs d'emballages ont besoin de matériaux barrières plus minces avec des performances constantes. La mesure des revêtements et peintures soutient les applications automobiles, de revêtement en bobine et de verre architectural. Les films et plaquettes de semi-conducteurs nécessitent la plus haute précision, avec une ellipsométrie spectroscopique capable de mesures de films de 0,1 à 1 nm dans les cas d'utilisation rapportés.
Les électrodes et séparateurs de batteries lithium-ion devraient se développer à un CAGR de 10,93 % de 2026 à 2031. Les fabricants doivent mesurer les deux faces du matériau revêtu sans perturber les couches partiellement séchées. Une étude publiée dans Nature Communications en 2026 a rapporté une précision d'interférométrie térahertz de Fabry-Perot de 70,1 nm sur une anode et de 465,5 nm sur une cathode avec une intégration de 0,2 seconde. Les rubans céramiques et les couches d'électrolyte solide posent un autre défi car ils peuvent nécessiter des tolérances d'épaisseur inférieures à 10 µm avec un faible contraste optique. Cela crée un cas d'utilisation spécialisé reliant les matériaux de batteries, les rubans céramiques et les méthodes de mesure avancées.
Par Industrie Utilisatrice Finale : Les Métaux Fournissent le Volume Tandis que les Batteries Ajoutent une Nouvelle Demande
Les métaux et le traitement des métaux détenaient 22,94 % du chiffre d'affaires en 2025. Le jaugeage de l'épaisseur est intégral au laminage à chaud, au laminage à froid, à la galvanisation et au refendage de précision dans la production d'acier et d'aluminium. Les plastiques et les emballages souples constituent un autre grand groupe de clients, car les producteurs réduisent le poids des matériaux sans compromettre les propriétés barrières. Les utilisateurs de semi-conducteurs et d'électronique acceptent des prix de systèmes plus élevés pour les mesures exigeantes au niveau des plaquettes et des emballages avancés. L'automobile, l'aérospatiale, le verre, les produits optiques et les institutions de recherche restent des groupes de clients plus petits mais techniquement exigeants.
Les batteries et le stockage d'énergie devraient se développer à un CAGR de 10,47 % de 2026 à 2031. Les revêtements de cathodes vont généralement de 50 à 200 µm, tandis que les revêtements d'anodes asymétriques plus minces nécessitent une mesure indépendante sur les deux faces. Cette exigence de production favorise les systèmes en ligne multi-pistes avec une précision sous-micronique. Micro-Epsilon et le Centre d'Industrialisation des Batteries du Royaume-Uni ont rapporté en août 2026 que les systèmes thicknessCONTROL maintenaient une précision de ≤0,3 µm sur les lignes de calandrage de cathodes et d'anodes jusqu'à 750 mm de large. Des résultats d'exploitation fiables sont importants car les fabricants de batteries doivent équilibrer la précision de mesure avec la disponibilité continue de la ligne.
Analyse Géographique
L'Asie-Pacifique représentait 39,86 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 10,26 % jusqu'en 2031. La Chine soutient la demande en volume grâce aux ajouts de capacité de batteries et à la production d'acier automobile. Le Japon soutient la demande haut de gamme dans l'électronique de précision, l'emballage de semi-conducteurs et la mesure de matériaux avancés. La Corée du Sud combine la fabrication de DRAM et de NAND avec une production majeure de cellules de batteries. L'Inde développe des capacités d'emballage de semi-conducteurs et d'inspection automatisée, ce qui peut ajouter de la demande pour des équipements de mesure de précision.
L'Europe et l'Amérique du Nord disposaient d'une base installée substantielle en 2025 dans l'acier automobile, le laminage de l'aluminium, les produits chimiques spéciaux et les emballages pharmaceutiques. L'Allemagne reste un important centre d'approvisionnement pour les équipements de mesure industrielle et dispose d'une base de clients dense dans l'ingénierie de précision et les films spéciaux. L'Amérique du Nord bénéficie de la construction d'installations de fabrication de semi-conducteurs et de fournisseurs au service du contrôle de processus avancé. Le remplacement des jauges nucléaires est une opportunité à court terme dans les usines nord-américaines de papier, de plastiques et d'emballages souples car les licences et la manipulation créent des obligations de conformité continues. Les installations pilotes de batteries du Royaume-Uni fournissent également des sites de référence pour les systèmes de mesure d'électrodes en ligne.
L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que d'autres marchés d'Asie-Pacifique, en sont à des stades d'adoption plus précoces. Les secteurs automobile et minier du Brésil soutiennent la demande de bandes métalliques et d'inspection d'équipements. L'Arabie Saoudite et les Émirats Arabes Unis ajoutent des capacités pétrochimiques en aval, où la surveillance des canalisations et des cuves est une application établie. Le secteur minier et sidérurgique d'Afrique du Sud ajoute une demande de base, tandis que les partenariats de services régionaux permettent aux fournisseurs d'atteindre les clients sans fabrication locale.

Paysage Concurrentiel
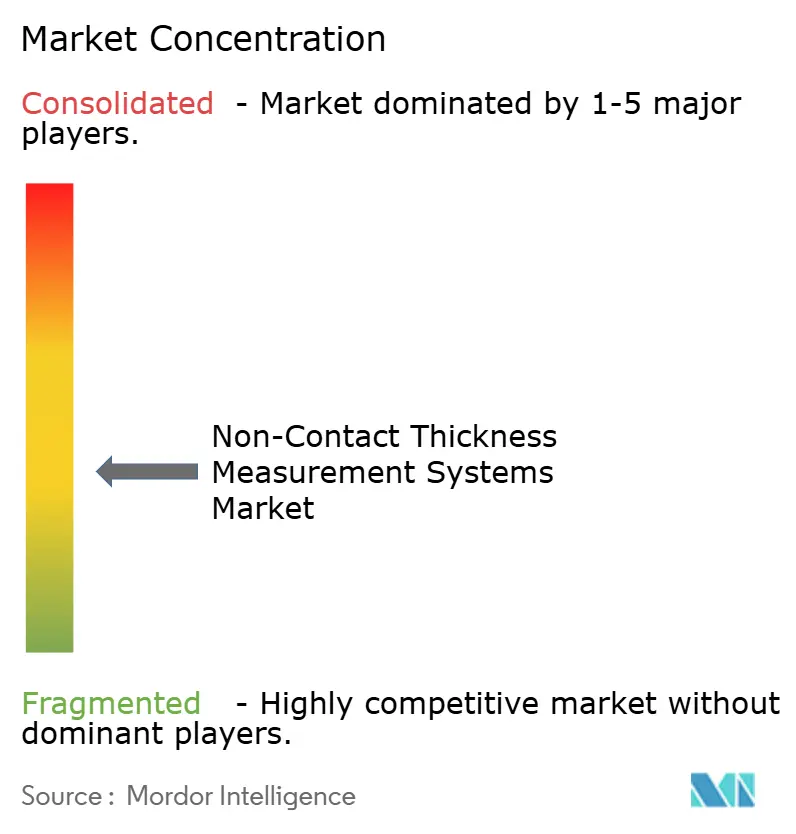
Le Marché des Systèmes de Mesure d'Épaisseur sans Contact est modérément fragmenté car les fournisseurs sont leaders dans différents principes de mesure et applications. KLA Corporation, Onto Innovation, Nova Ltd., HORIBA Ltd. et Thermo Fisher Scientific se font concurrence dans la métrologie de haute précision pour les semi-conducteurs et les batteries. Micro-Epsilon, SICK AG, Keyence Corporation et Marposs servent un plus large éventail d'applications de jaugeage industriel. Aucun fournisseur ne domine toutes les technologies, tous les modes de mesure et toutes les industries d'utilisation finale. Cela maintient une concurrence active même parmi les entreprises ayant des positions techniques reconnues.
Les logiciels et l'intelligence artificielle deviennent des facteurs de différenciation importants sur le Marché des Systèmes de Mesure d'Épaisseur sans Contact. KLA a publié en mai 2026 une demande de brevet pour une approche par transformateur de caractéristiques qui utilise des signaux optiques, à rayons X et électroniques corrélés pour améliorer les flux de travail de métrologie. SICK a mis en avant ses outils d'inspection intelligente Nova AI en juin 2026 pour l'inspection industrielle en 3D, dans laquelle les objets peuvent partager des couleurs ou des motifs similaires. Thermo Fisher Scientific a introduit un système BAX-ray pour la mesure d'électrodes sèches, ciblant un changement de production important dans la fabrication de batteries. Ces actions indiquent que les fournisseurs combinent le matériel de détection avec des logiciels d'analyse et un contrôle de processus spécifique aux applications.
Des opportunités se forment également autour de la fusion de capteurs et de l'analyse de processus. Hammer-IMS commercialise sa plateforme M-Ray comme alternative sans nucléaire pour les applications plastiques, non-tissés et papier. Novacam Technologies et Lumetrics disposent de capacités de tomographie par cohérence optique pour les films multicouches transparents. L'interférométrie térahertz s'est également rapprochée de l'utilisation industrielle, soutenue par les résultats sur les électrodes de batteries publiés dans Nature Communications en 2026. Le Marché des Systèmes de Mesure d'Épaisseur sans Contact continuera de récompenser les entreprises capables de combiner précision de mesure, intégration fiable en ligne et support d'étalonnage pratique.
Leaders du Secteur des Systèmes de Mesure d'Épaisseur sans Contact
Thermo Fisher Scientific Inc.
Marposs S.p.A.
Micro-Epsilon Messtechnik Gmbh & Co. Kg
KLA Corporation
Onto Innovation Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Renishaw a dévoilé le RUP60, sa première sonde de mesure d'épaisseur ultrasonique sur machine, à l'IMTS 2026 et à l'AMB 2026. La sonde mesure l'épaisseur de métaux de 0,7 à 30 mm depuis 1 côté accessible avec une précision meilleure que 10 µm et une répétabilité de 2 µm, permettant une inspection en cours de processus automatisée et traçable sans retirer la pièce. Elle cible les grands composants aérospatiaux et automobiles où l'accès unilatéral avait nécessité une mesure manuelle hors ligne. Le système a été présenté à l'IMTS à Chicago du 14 au 19 septembre et à l'AMB à Stuttgart du 15 au 19 septembre. Il intègre la mesure ultrasonique dans un flux de travail de machine-outil où le résultat d'inspection peut rester connecté à la pièce et au processus de production.
- Août 2026 : Le Centre d'Industrialisation des Batteries du Royaume-Uni à Coventry a validé la technologie de mesure d'électrodes de batteries en ligne thicknessCONTROL de Micro-Epsilon après 12 mois de fonctionnement continu. Deux systèmes à cadre en C triple piste sur les lignes de calandrage de cathodes et d'anodes et un système à double piste sur la Ligne Pilote Flexible ont maintenu une précision système de ≤0,3 µm et ont réussi le réétalonnage annuel sans dégradation des performances. Le déploiement couvrait des lignes jusqu'à 750 mm de large et a fourni un cas d'exploitation référencé pour les fabricants d'électrodes évaluant le jaugeage en ligne. Le résultat a également montré qu'un système de production peut maintenir ses performances après une année complète plutôt que seulement lors de la mise en service initiale.
- Août 2026 : Thermo Fisher Scientific a rendu disponible à l'achat son Système de Mesure de Revêtement d'Électrodes Sèches en Ligne LInspector BAX-ray, référence catalogue IBAX-233000. Utilisant la technologie à rayons X de rétrodiffusion avec un temps d'échantillonnage de 1 ms, il effectue une mesure en temps réel simultanée du revêtement d'électrodes sèches des deux côtés sur des substrats en cuivre ou en aluminium. Le produit répond au passage du revêtement à base de solvant vers la production d'électrodes sèches sans liant dans les usines de batteries pour véhicules électriques. Sa configuration bilatérale est destinée à identifier les variations de revêtement pendant que le matériau reste dans le flux de production.
- Mai 2026 : KLA Corporation a publié la demande de brevet US20260147282A1 pour une Architecture de Transformateur de Caractéristiques pour la métrologie avancée des semi-conducteurs. L'approche utilise un mécanisme d'attention par transformateur pour extraire des caractéristiques corrélées à partir de combinaisons de signaux de mesure optiques, à rayons X et électroniques et est conçue pour réduire le temps de développement des recettes et améliorer la robustesse des mesures. Elle cible également un temps d'acquisition de signal plus court pour les mesures de dimensions critiques optiques et de films. Le dépôt illustre comment les fournisseurs de métrologie pour semi-conducteurs appliquent des méthodes d'apprentissage automatique aux variations de processus difficiles.


Portée du Rapport sur le Marché Mondial des Systèmes de Mesure d'Épaisseur sans Contact
Les Systèmes de Mesure d'Épaisseur sans Contact sont des instruments industriels avancés qui utilisent des technologies optiques, électromagnétiques ou acoustiques pour mesurer précisément l'épaisseur des matériaux sans contact physique, permettant un contrôle qualité à grande vitesse, une conservation des matériaux et une optimisation des processus dans des environnements de fabrication en continu.
Le Rapport sur le Marché des Systèmes de Mesure d'Épaisseur sans Contact est Segmenté par Technologie de Mesure (Triangulation Laser, Réflectométrie Spectroscopique et Ellipsométrie, Confocal Chromatique, Interférométrie Optique, Courants de Foucault et Capacitif, Ultrasonique et Ultrasonique Picoseconde, Technologies à Rayons X et Autres Technologies à Base de Rayonnement, Technologie à Ondes Millimétriques, et Technologie Multisenseur Hybride), Mode de Mesure (Mesure en Ligne et en Ligne Intégrée, Mesure à Proximité de la Ligne, Mesure Hors Ligne et en Laboratoire, et Mesure Portable et Portative), Application (Tôle, Plaque et Bande Métallique, Films et Feuilles Plastiques, Revêtements et Peintures, Films et Plaquettes de Semi-conducteurs, Électrodes et Séparateurs de Batteries Lithium-Ion, Verre et Matériaux Transparents, Matériaux Non-Tissés et Textiles, Caoutchouc, Mousse et Matériaux Isolants, Rubans Céramiques et Matériaux Avancés, et Autres Applications), Industrie Utilisatrice Finale (Métaux et Traitement des Métaux, Plastiques et Emballages Souples, Semi-conducteurs et Électronique, Batteries et Stockage d'Énergie, Automobile et Transport, Aérospatiale et Défense, Verre et Produits Optiques, Institutions de Recherche et Laboratoires Contractuels, et Autres Industries Utilisatrices Finales), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Triangulation Laser |
| Réflectométrie Spectroscopique et Ellipsométrie |
| Confocal Chromatique |
| Interférométrie Optique |
| Courants de Foucault et Capacitif |
| Ultrasonique et Ultrasonique Picoseconde |
| Technologies à Rayons X et Autres Technologies à Base de Rayonnement |
| Technologie à Ondes Millimétriques |
| Technologie Multisenseur Hybride |
| Mesure en Ligne et en Ligne Intégrée |
| Mesure à Proximité de la Ligne |
| Mesure Hors Ligne et en Laboratoire |
| Mesure Portable et Portative |
| Tôle, Plaque et Bande Métallique |
| Films et Feuilles Plastiques |
| Revêtements et Peintures |
| Films et Plaquettes de Semi-conducteurs |
| Électrodes et Séparateurs de Batteries Lithium-Ion |
| Verre et Matériaux Transparents |
| Matériaux Non-Tissés et Textiles |
| Caoutchouc, Mousse et Matériaux Isolants |
| Rubans Céramiques et Matériaux Avancés |
| Autres Applications |
| Métaux et Traitement des Métaux |
| Plastiques et Emballages Souples |
| Semi-conducteurs et Électronique |
| Batteries et Stockage d'Énergie |
| Automobile et Transport |
| Aérospatiale et Défense |
| Verre et Produits Optiques |
| Institutions de Recherche et Laboratoires Contractuels |
| Autres Industries Utilisatrices Finales |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Technologie de Mesure | Triangulation Laser | ||
| Réflectométrie Spectroscopique et Ellipsométrie | |||
| Confocal Chromatique | |||
| Interférométrie Optique | |||
| Courants de Foucault et Capacitif | |||
| Ultrasonique et Ultrasonique Picoseconde | |||
| Technologies à Rayons X et Autres Technologies à Base de Rayonnement | |||
| Technologie à Ondes Millimétriques | |||
| Technologie Multisenseur Hybride | |||
| Par Mode de Mesure | Mesure en Ligne et en Ligne Intégrée | ||
| Mesure à Proximité de la Ligne | |||
| Mesure Hors Ligne et en Laboratoire | |||
| Mesure Portable et Portative | |||
| Par Application | Tôle, Plaque et Bande Métallique | ||
| Films et Feuilles Plastiques | |||
| Revêtements et Peintures | |||
| Films et Plaquettes de Semi-conducteurs | |||
| Électrodes et Séparateurs de Batteries Lithium-Ion | |||
| Verre et Matériaux Transparents | |||
| Matériaux Non-Tissés et Textiles | |||
| Caoutchouc, Mousse et Matériaux Isolants | |||
| Rubans Céramiques et Matériaux Avancés | |||
| Autres Applications | |||
| Par Industrie Utilisatrice Finale | Métaux et Traitement des Métaux | ||
| Plastiques et Emballages Souples | |||
| Semi-conducteurs et Électronique | |||
| Batteries et Stockage d'Énergie | |||
| Automobile et Transport | |||
| Aérospatiale et Défense | |||
| Verre et Produits Optiques | |||
| Institutions de Recherche et Laboratoires Contractuels | |||
| Autres Industries Utilisatrices Finales | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Systèmes de Mesure d'Épaisseur sans Contact ?
Le marché est estimé à 1,33 milliard USD en 2026 et devrait atteindre 1,93 milliard USD d'ici 2031, à un CAGR de 7,73 %.
Quelle technologie de mesure génère le plus de chiffre d'affaires ?
La triangulation laser était en tête avec une part de chiffre d'affaires de 24,83 % en 2025 en raison de son utilisation répandue dans les applications de bandes métalliques et de films plastiques.
Quelle application connaît la croissance la plus rapide ?
Les électrodes et séparateurs de batteries lithium-ion devraient se développer à un CAGR de 10,93 % jusqu'en 2031.
Quelle région présente les meilleures perspectives ?
L'Asie-Pacifique était en tête avec 39,86 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 10,26 % jusqu'en 2031.
Pourquoi les fabricants remplacent-ils les jauges nucléaires ?
Les systèmes non nucléaires peuvent réduire les charges liées aux licences, à la gestion des sources et à la conformité tout en soutenant la mesure continue des processus.
Quel groupe d'utilisateurs finaux présente les prévisions de croissance les plus rapides ?
Les batteries et le stockage d'énergie devraient se développer à un CAGR de 10,47 % jusqu'en 2031, car la production d'électrodes et de séparateurs nécessite un contrôle en ligne plus précis.
Dernière mise à jour de la page le:



