
Marktgröße und Marktanteile der Traubenerntemaschinenmärkte im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
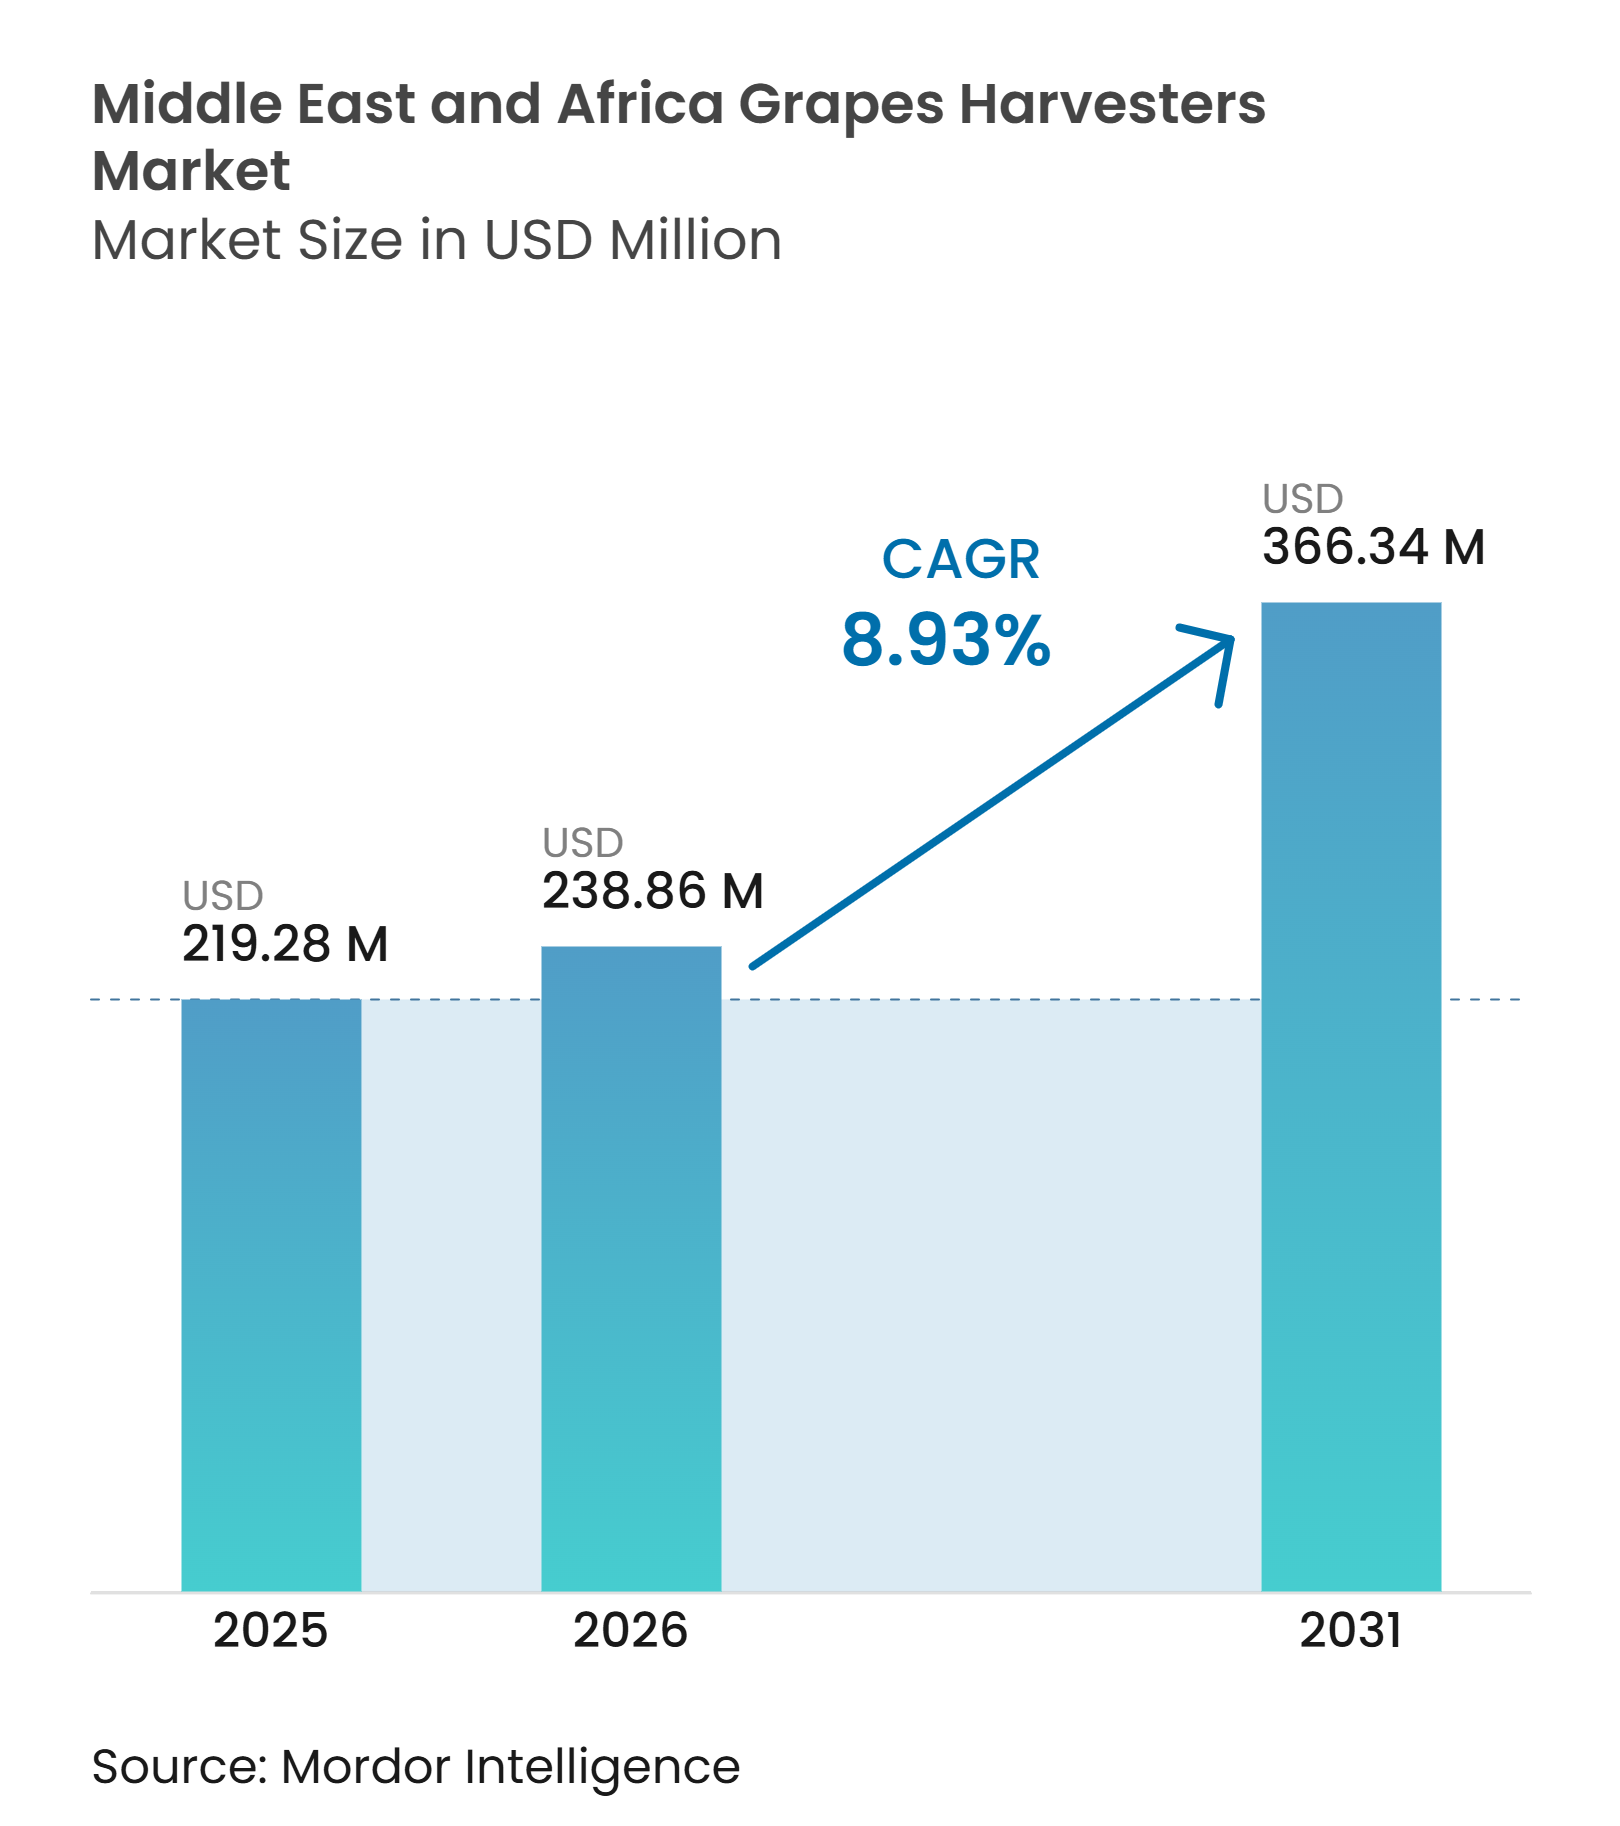
| Marktgröße im Basisjahr (2025) | 219.28 Millionen US-Dollar |
| Marktgröße (2026) | 238.86 Millionen US-Dollar |
| Marktgröße (2031) | 366.34 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.93 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Traubenerntemaschinenmärkte im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße der Traubenerntemaschinenmärkte im Nahen Osten und Afrika wurde im Jahr 2025 auf 219,28 Millionen USD geschätzt und soll von 238,86 Millionen USD im Jahr 2026 auf 366,34 Millionen USD bis 2031 wachsen, bei einem CAGR von 8,93 % während des Prognosezeitraums (2026–2031). Das Wachstum beruht auf der Einführung von Maschinen in kommerziellen Weinbergen, da Arbeitskosten, Arbeitsverfügbarkeit und kurze Erntefenster die manuelle Ernte weniger zuverlässig machen. Die Türkei, Südafrika und Marokko bilden die größte kurzfristige Nachfragebasis, da jedes dieser Länder eine etablierte kommerzielle Traubenproduktion aufweist. Hitze in Wüstenanbaugebieten kann die Zuckerakkumulation beschleunigen und den optimalen Erntezeitraum verkürzen, was den Wert von Geräten erhöht, die schnell und gleichmäßig arbeiten können. Hersteller reagieren darauf durch lokale Serviceabdeckung, Präzisionsfunktionen und Geräteoptionen, die mit vorhandenen Traktoren kompatibel sind. Lohnernteservices und Mietmodelle können den Zugang für Anbauer erweitern, die sich keine eigene Maschine leisten können.
Wichtigste Erkenntnisse des Berichts
- Nach Erntemaschinenttyp waren selbstfahrende Traubenerntemaschinenmärkte das größte Segment mit einem Anteil von 48,5 % am Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika im Jahr 2025, während traktormontierte Traubenerntemaschinenmärkte das am schnellsten wachsende Segment mit einem CAGR von 7,8 % von 2026 bis 2031 sind.
- Nach Betriebsart waren assistierte oder präzisionsgeführte Traubenerntemaschinenmärkte das größte Segment mit einem Anteil von 47,2 % an der Marktgröße der Traubenerntemaschinenmärkte im Nahen Osten und Afrika im Jahr 2025, während autonome Traubenerntemaschinenmärkte das am schnellsten wachsende Segment mit einem CAGR von 8,6 % von 2026 bis 2031 sind.
- Nach Energiequelle waren Diesel-Traubenerntemaschinenmärkte das größte Segment mit einem Anteil von 68,9 % im Jahr 2025, während Elektro-Traubenerntemaschinenmärkte das am schnellsten wachsende Segment mit einem CAGR von 9,2 % von 2026 bis 2031 sind.
- Nach Weinberggröße waren mittlere Weinberge (51 bis 200 Hektar) das größte Segment mit einem Anteil von 45,7 % im Jahr 2025, während kleine Weinberge (unter 50 Hektar) das am schnellsten wachsende Segment mit einem CAGR von 7,2 % von 2026 bis 2031 sind.
- Nach Geografie war der Nahe Osten das größte Segment mit einem Anteil von 37,4 % im Jahr 2025, während Afrika das am schnellsten wachsende Segment mit einem CAGR von 8,7 % von 2026 bis 2031 ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Mechanisierung in kommerziellen Weinbergen | +2.5% | Südafrika, Türkei, Marokko | Mittelfristig (2–4 Jahre) |
| Chronischer Arbeitskräftemangel in Weinbergen und steigende Saisonlohnkosten | +2.0% | Südafrika, Türkei | Kurzfristig (≤ 2 Jahre) |
| Ausbau der exportorientierten Wein- und Tafeltraubenproduktion | +1.3% | Südafrika, Marokko, Türkei | Mittelfristig (2–4 Jahre) |
| Einführung von Präzisionsernte und Ertragsdatenintegration | +1.0% | Südafrika, Türkei | Langfristig (≥ 4 Jahre) |
| Wachstum von Lohnernteservices und Gerätemiete-Modellen | +0.8% | Südafrika, Marokko, übriges Afrika | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Verkürzung des Erntezeitfensters in heißen, ariden Zonen | +0.7% | Saudi-Arabien, übriger Naher Osten, Marokko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Mechanisierung in kommerziellen Weinbergen
Arbeit blieb im Jahr 2024 eine wichtige Kostenkategorie im südafrikanischen Weintraubenanbau, was die Bedeutung einer zuverlässigen Erntekapazität für kommerzielle Betreiber erhöhte. Die Region Olifants River erreichte 2024 und 2025 eine mechanische Erntedurchdringung von 97 %, während der Orange River 28 % erreichte[1]. Dieser Unterschied spiegelt die Betriebsgröße, die Eignung des Spaliers und die Exposition gegenüber Arbeitskosten wider, anstatt einen einfachen Mangel an Bewusstsein im Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika. Kommerzielle Weinberge in der Türkei passen ihre Spalieranlagen an, um Maschinenzugang zu ermöglichen, was das Felddesign zu einer wichtigen Voraussetzung für die Einführung macht. Der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika profitiert, wenn Anbauer die Weinbergerneuerung und Maschineninvestitionen gemeinsam planen. Die öffentliche Unterstützung für Weinberggeräte in der Türkei zeigt auch, dass die Mechanisierung Gebiete erreicht, die zuvor auf Handernte angewiesen waren, und bringt Feldvorbereitung, Gerätezugang und saisonale Arbeitsplanung in dieselbe Investitionsentscheidung für kommerzielle Anbauer.
Chronischer Arbeitskräftemangel in Weinbergen und steigende Saisonlohnkosten
Steigende dauerhafte Arbeitskosten in Südafrika erhöhten 2024 den Druck auf die Betriebsbudgets der Weinberge weiter. Steigende Löhne verbessern die Wirtschaftlichkeit der mechanischen Ernte für Weinberge, die früher vollständig auf Saisonarbeitskräfte angewiesen waren. Untersuchungen ergaben, dass die rentable Fläche für Maschinen je nach Gerätetyp zwischen 42 und 100 Hektar für selbstfahrende Geräte liegen kann. Eine alternde ländliche Belegschaft in der Türkei und ein Mangel an ausgebildeten Weinbergarbeitern in Marokko erhöhen den Druck auf kommerzielle Anbauer. Die Branche der Traubenerntemaschinenmärkte im Nahen Osten und Afrika dient daher einem Bedarf an zuverlässiger Erntekapazität, nicht nur einem Bedarf zur Senkung der Arbeitskosten, insbesondere wenn verfügbare Arbeitskräfte mehrere Blöcke während desselben kurzen Erntezeitraums abdecken müssen.
Ausbau der exportorientierten Wein- und Tafeltraubenproduktion
Die Türkei bleibt einer der weltweit größten Tafeltraubenproduzenten mit rund 1,8 Millionen Tonnen Produktion im Jahr 2024, während die gesamte Weinbergfläche 400.000 Hektar übersteigt[2]. Kommerzielle Weinberge und exportorientierte Produzenten investieren weiterhin in Mechanisierung und Präzisionsvitikulturtechnologien, um die Arbeitseffizienz und Produktivität zu verbessern. Südafrika verzeichnete in der Vermarktungssaison 2025 und 2026 eine starke Tafeltraubenernte, was den Druck auf Logistik- und Verpackungsbetriebe erhöhte. Exportbetriebe benötigen eine zuverlässige Ernteterminierung und eine gleichmäßige Fruchthandhabung, wenn Lieferungen die Anforderungen der Käufer erfüllen müssen. Mechanische Systeme können die Rückverfolgbarkeit und Betriebskonsistenz über große Weinbergblöcke hinweg unterstützen. Die GlobalGAP-Zertifizierung und damit verbundene Exportanforderungen stärken auch den Fall für bessere Ernteaufzeichnungen und Geräteüberwachung. Diese Bedingungen geben dem Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika eine Rolle in exportorientierten Produktionssystemen, insbesondere dort, wo kommerzielle Volumina weiter wachsen und Ernteteams genaue Verpackungs-, Transport- und Lieferpläne einhalten müssen.
Einführung von Präzisionsernte und Ertragsdatenintegration
Die Präzisionsernte wird zu einer praktischen Quelle von Weinbergdaten und einer Methode zur Fruchtentnahme von Reben. Gregoire S.A.S. integrierte ISOBUS-Konnektivität in seine Erntemaschinen-Modelle 2025 und ermöglichte so den Datenaustausch mit Betriebsmanagementsystemen. Pellenc S.A.S. führte 2025 die EASY ADJUST-Smartphone-Schnittstelle zur Kalibrierung der Schütteleinstellungen und Leistungsprotokollierung ein. Das Südafrikanische Trauben- und Weinforschungsinstitut an der Universität Stellenbosch untersucht maschinelles Sehen zur Traubencharakterisierung, einschließlich Beerengröße, Farbe, Traubenform und Ertragsschätzung. Diese Arbeit kann Anbauern helfen, Ernteinformationen zur Qualitäts- und Terminierungsverwaltung über Weinbergblöcke hinweg zu nutzen. Sie unterstützt auch den längerfristigen Übergang zu Geräten, die Betriebsaufzeichnungen neben der Erntekapazität liefern, und gibt Weinbergmanagern eine klarere Grundlage für die Überprüfung von Einstellungen, Feldleistung und Ernteterminierung nach der Saison.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Traubenerntemaschinenmärkte | -1.8% | Marokko, übriges Afrika, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Präferenz der Anbauer für Handernte in Premium-Weinsegmenten | -0.8% | Südafrika, Marokko | Mittelfristig (2–4 Jahre) |
| Kompatibilitätsbeschränkungen bei Reihenabstand und Spaliersystem | -0.6% | Türkei, Marokko, übriger Naher Osten | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu Händlerservice und Ersatzteilen in ländlichen Gebieten | -0.5% | übriges Afrika, übriger Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Traubenerntemaschinenmärkte
Selbstfahrende Traubenerntemaschinenmärkte erfordern erhebliche Anfangsinvestitionen, was die Einführung bei vielen kleinen und mittelgroßen Weinbergbetreibern in Südafrika einschränkt. Angesichts der fragmentierten Struktur der Weinbranche in der Westkap-Provinz verlassen sich viele Produzenten auf Lohnernteunternehmen oder gemeinsam genutzte Maschinenservices anstatt auf individuellen Gerätebesitz, was die wirtschaftliche Rentabilität des Kaufs selbstfahrender Erntemaschinen für kleinere Weinbergbetriebe verringert. Die Anlage eines Weinbergs erfordert auch erhebliches Kapital, bevor ein Anbauer Gerätekäufe in Betracht zieht. Die Eigentumsherausforderung ist am akutesten, wo die Betriebsfläche fragmentiert ist und der jährliche Maschineneinsatz begrenzt ist. Lohnernteservices, Leasing- und Mietvereinbarungen können den Zugang zu Geräten vom vollständigen Eigentum trennen. Agrarkredite in den Ländern des Golfkooperationsrats und türkische Maschinenzuschüsse können die unmittelbare Hürde für qualifizierte Anbauer senken, obwohl der Wert der Unterstützung von der Weinberggröße, dem Kreditzugang und der Verfügbarkeit geeigneter Maschinen abhängt.
Präferenz der Anbauer für Handernte in Premium-Weinsegmenten
Premium-Weinproduzenten in Stellenbosch, Franschhoek, Meknes und Benslimane bevorzugen in einigen Weinbergen weiterhin die Handernte. Ihre Entscheidung spiegelt Qualitätserwartungen und die Grenzen dichter, kleinparzellenartiger Rebenanlagen wider. Ungleichmäßige Reife innerhalb einer Traube kann auch das Urteil erfahrener Pflücker erfordern. Maschinelles-Sehen-Forschung an der Universität Stellenbosch kann automatisierten Systemen helfen, die Selektion im Laufe der Zeit zu verbessern. Aktuelle Geräte entsprechen nicht vollständig den Präferenzen jedes Premium-Produzenten für selektive Ernte. Dies reduziert die unmittelbar adressierbare Basis für hochwertige autonome Maschinen in prestigeorientierten Weingebieten, wo Anbauer der visuellen Fruchtauswahl, Handhabungspraktiken und der Kontrolle über einzelne Weinbergblöcke einen höheren Wert beimessen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinenttyp:
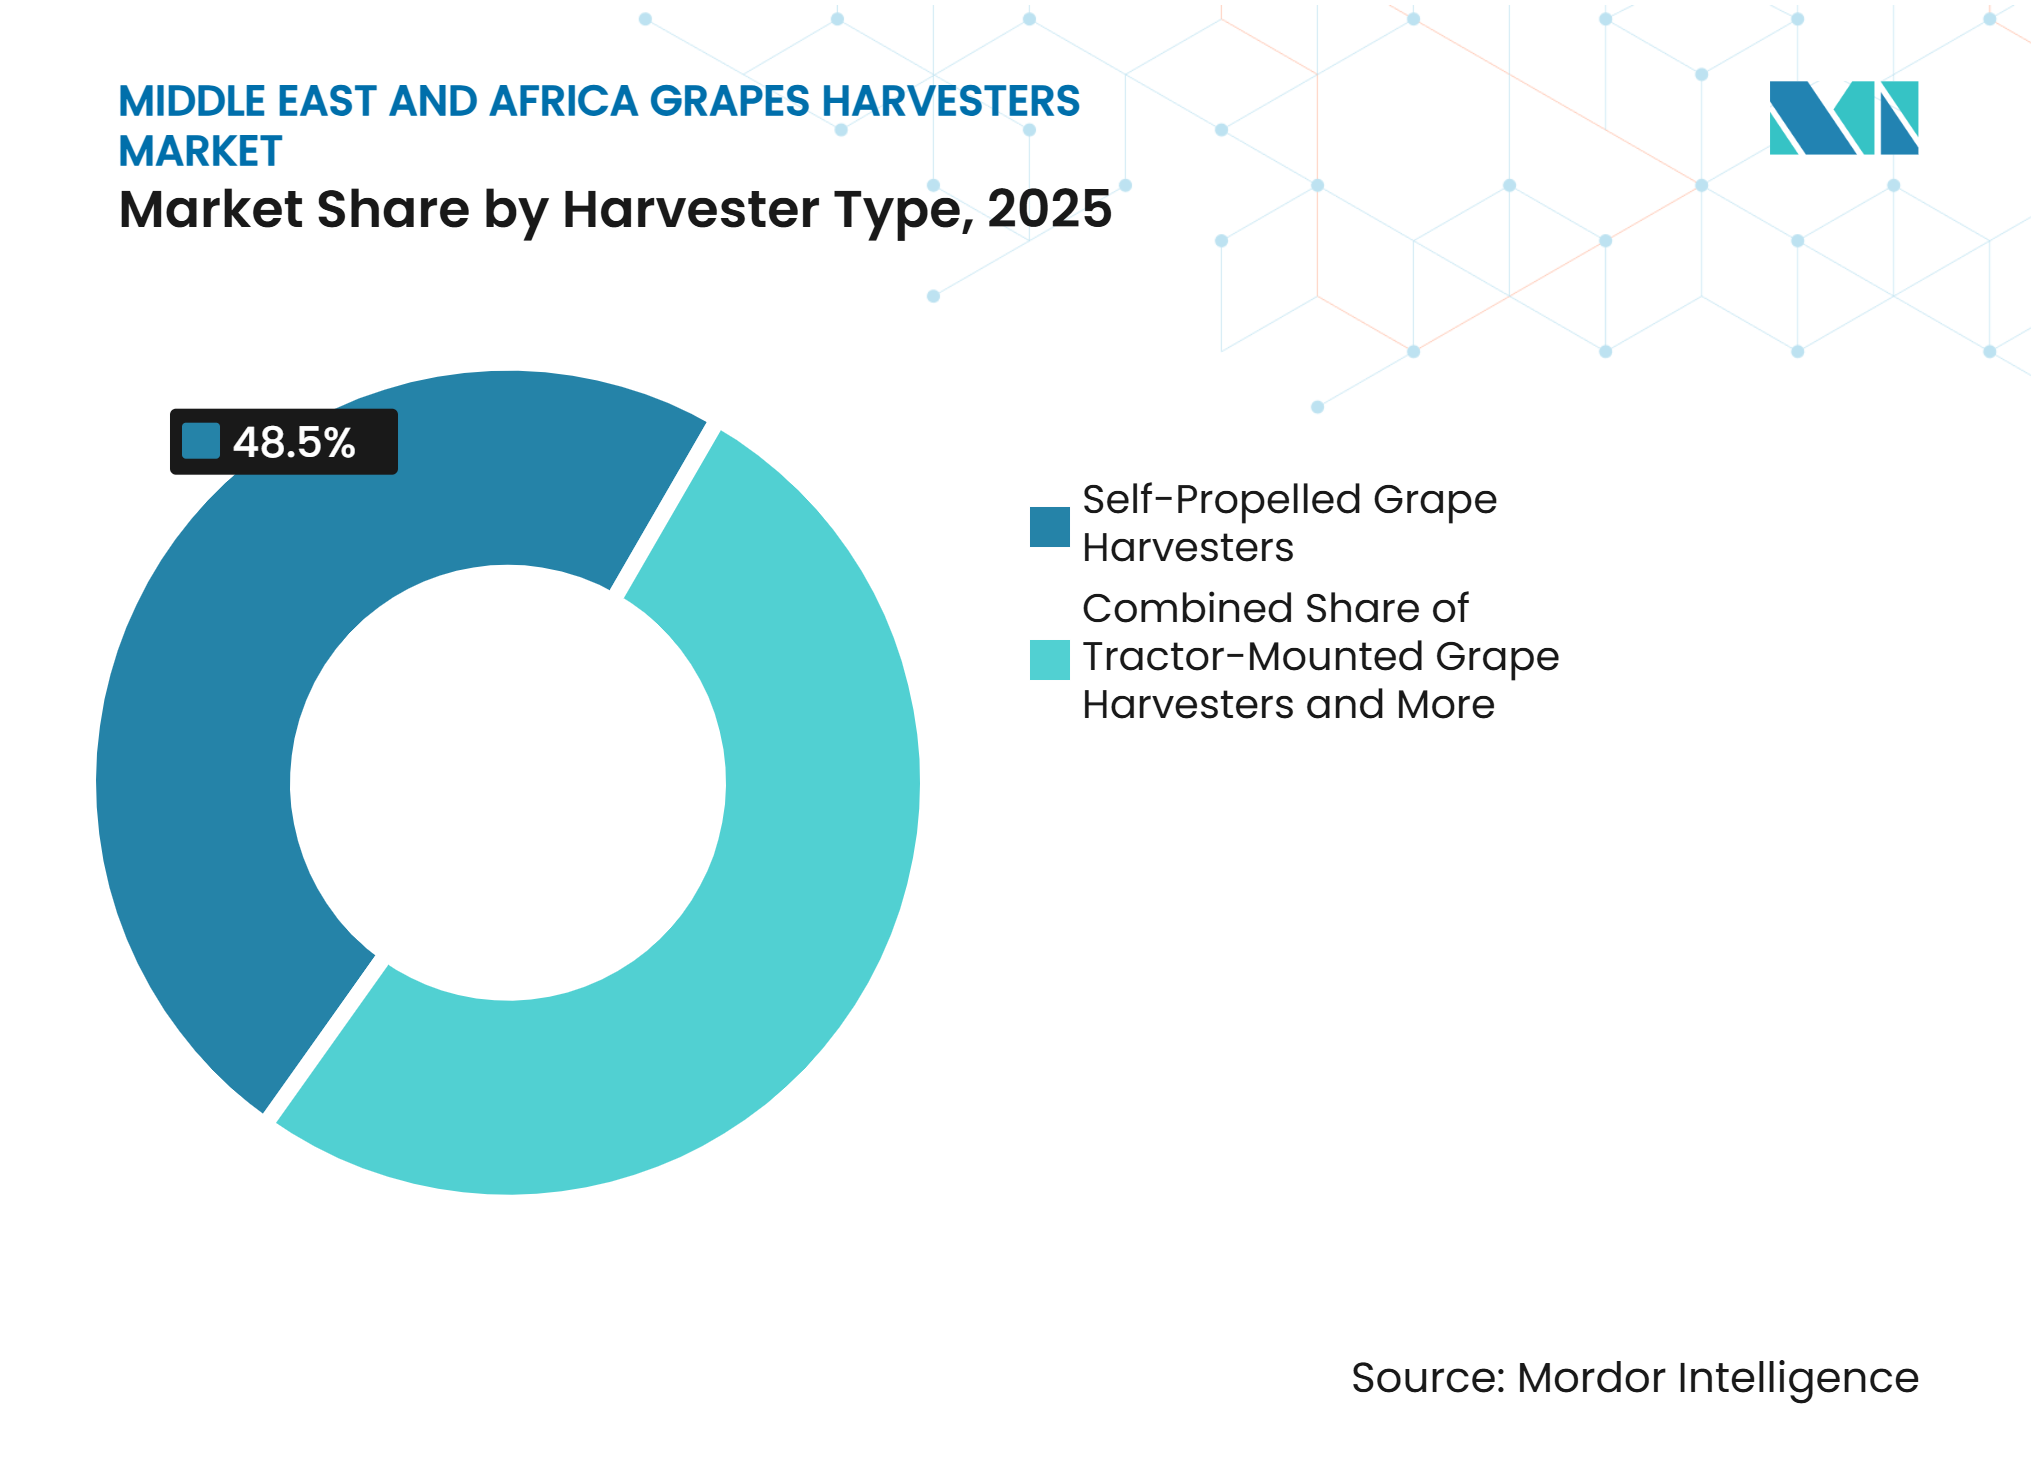
Selbstfahrende Maschinen führen und traktormontierte Einheiten expandierenSelbstfahrende Traubenerntemaschinenmärkte waren der größte Erntemaschinenttyp mit einem Anteil von 48,5 % an der Marktgröße der Traubenerntemaschinenmärkte im Nahen Osten und Afrika im Jahr 2025. Sie eignen sich für mittelgroße und große Weinberge, die die Eigentumskosten über eine erhebliche saisonale Arbeitsbelastung verteilen können. Der unabhängige Betrieb reduziert die Abhängigkeit von einer separaten Traktorflotte während der Haupterntezeit. Güter entlang des Olifants River und in der Westkap-Provinz sowie größere Weinberge in der türkischen Thrakien-Region haben Betriebsbedingungen, die für diese Geräte geeignet sind. Gezogene und geschleppte Maschinen bieten Anbauern mit kompatiblen Traktoren einen kostengünstigeren Einstieg in die mechanische Ernte.
Traktormontierte Traubenerntemaschinenmärkte waren der am schnellsten wachsende Erntemaschinenttyp mit einem prognostizierten CAGR von 7,8 % von 2026 bis 2031. Anbauer können ihre vorhandene Traktorflotte nutzen, was die erforderliche Investition auf den Ernteaufsatz beschränkt. Untersuchungen ergaben, dass gezogene Erntemaschinen bei 7 bis 8 Hektar die Gewinnschwelle erreichen können, verglichen mit 12 bis 14 Hektar für selbstfahrende Geräte. Dieser Unterschied erweitert die potenzielle Kundenbasis in Marokko und afrikanischen Ländern, wo die Betriebsgröße begrenzt ist. Der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika kann daher durch montierte Konfigurationen mehr Betreiber erreichen als durch selbstfahrende Geräte allein, insbesondere dort, wo Betriebsleiter Maschinen benötigen, die zu einem vorhandenen Traktor, Budget und Feldlayout passen.



Nach Betriebsart:
Präzisionsführung hält die Führung und Autonomie schreitet voranAssistierte oder präzisionsgeführte Traubenerntemaschinenmärkte waren das größte Betriebsart-Segment mit einem Anteil von 47,2 % im Jahr 2025. Diese Systeme kombinieren Bedieneroversicht mit automatisierter Schüttelsteuerung, GPS-Reihenverfolgung und Ertragsüberwachung. Sie sprechen Anbauer an, die eine größere Konsistenz anstreben und dabei die direkte Aufsicht unter variablen Weinbergbedingungen beibehalten. Die Geräte helfen Bedienern, Einstellungen beizubehalten und präzise durch lange Weinbergreihen zu fahren, was wiederholbare Arbeit im gesamten Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika unterstützt. Die manuelle Ernte bleibt für kleine Betriebe und Premium-Güter relevant, die eine selektive Fruchternte erfordern, insbesondere dort, wo Pflanzenabstand, variable Reife und Weinstil einen standardisierten Maschinengang weniger geeignet machen.
Autonome Traubenerntemaschinenmärkte waren das am schnellsten wachsende Betriebsart-Segment mit einem CAGR von 8,6 % von 2026 bis 2031. Die Online-Plattformen sind darauf ausgelegt, den für repetitive Weinbergaufgaben erforderlichen Arbeitseinsatz um bis zu 80 % zu reduzieren. Dies stellt eine frühe kommerzielle Entwicklung dar und keine breite regionale Einführung. Der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika könnte sehen, dass präzisionsgeführte Geräte zunehmend zwischen einstiegsniveauigen montierten Maschinen und vollständig autonomen Plattformen positioniert werden, und bieten einen praktischen Schritt für Anbauer, die Automatisierung wünschen, ohne den Bediener aus dem Prozess zu entfernen.
Nach Energiequelle:
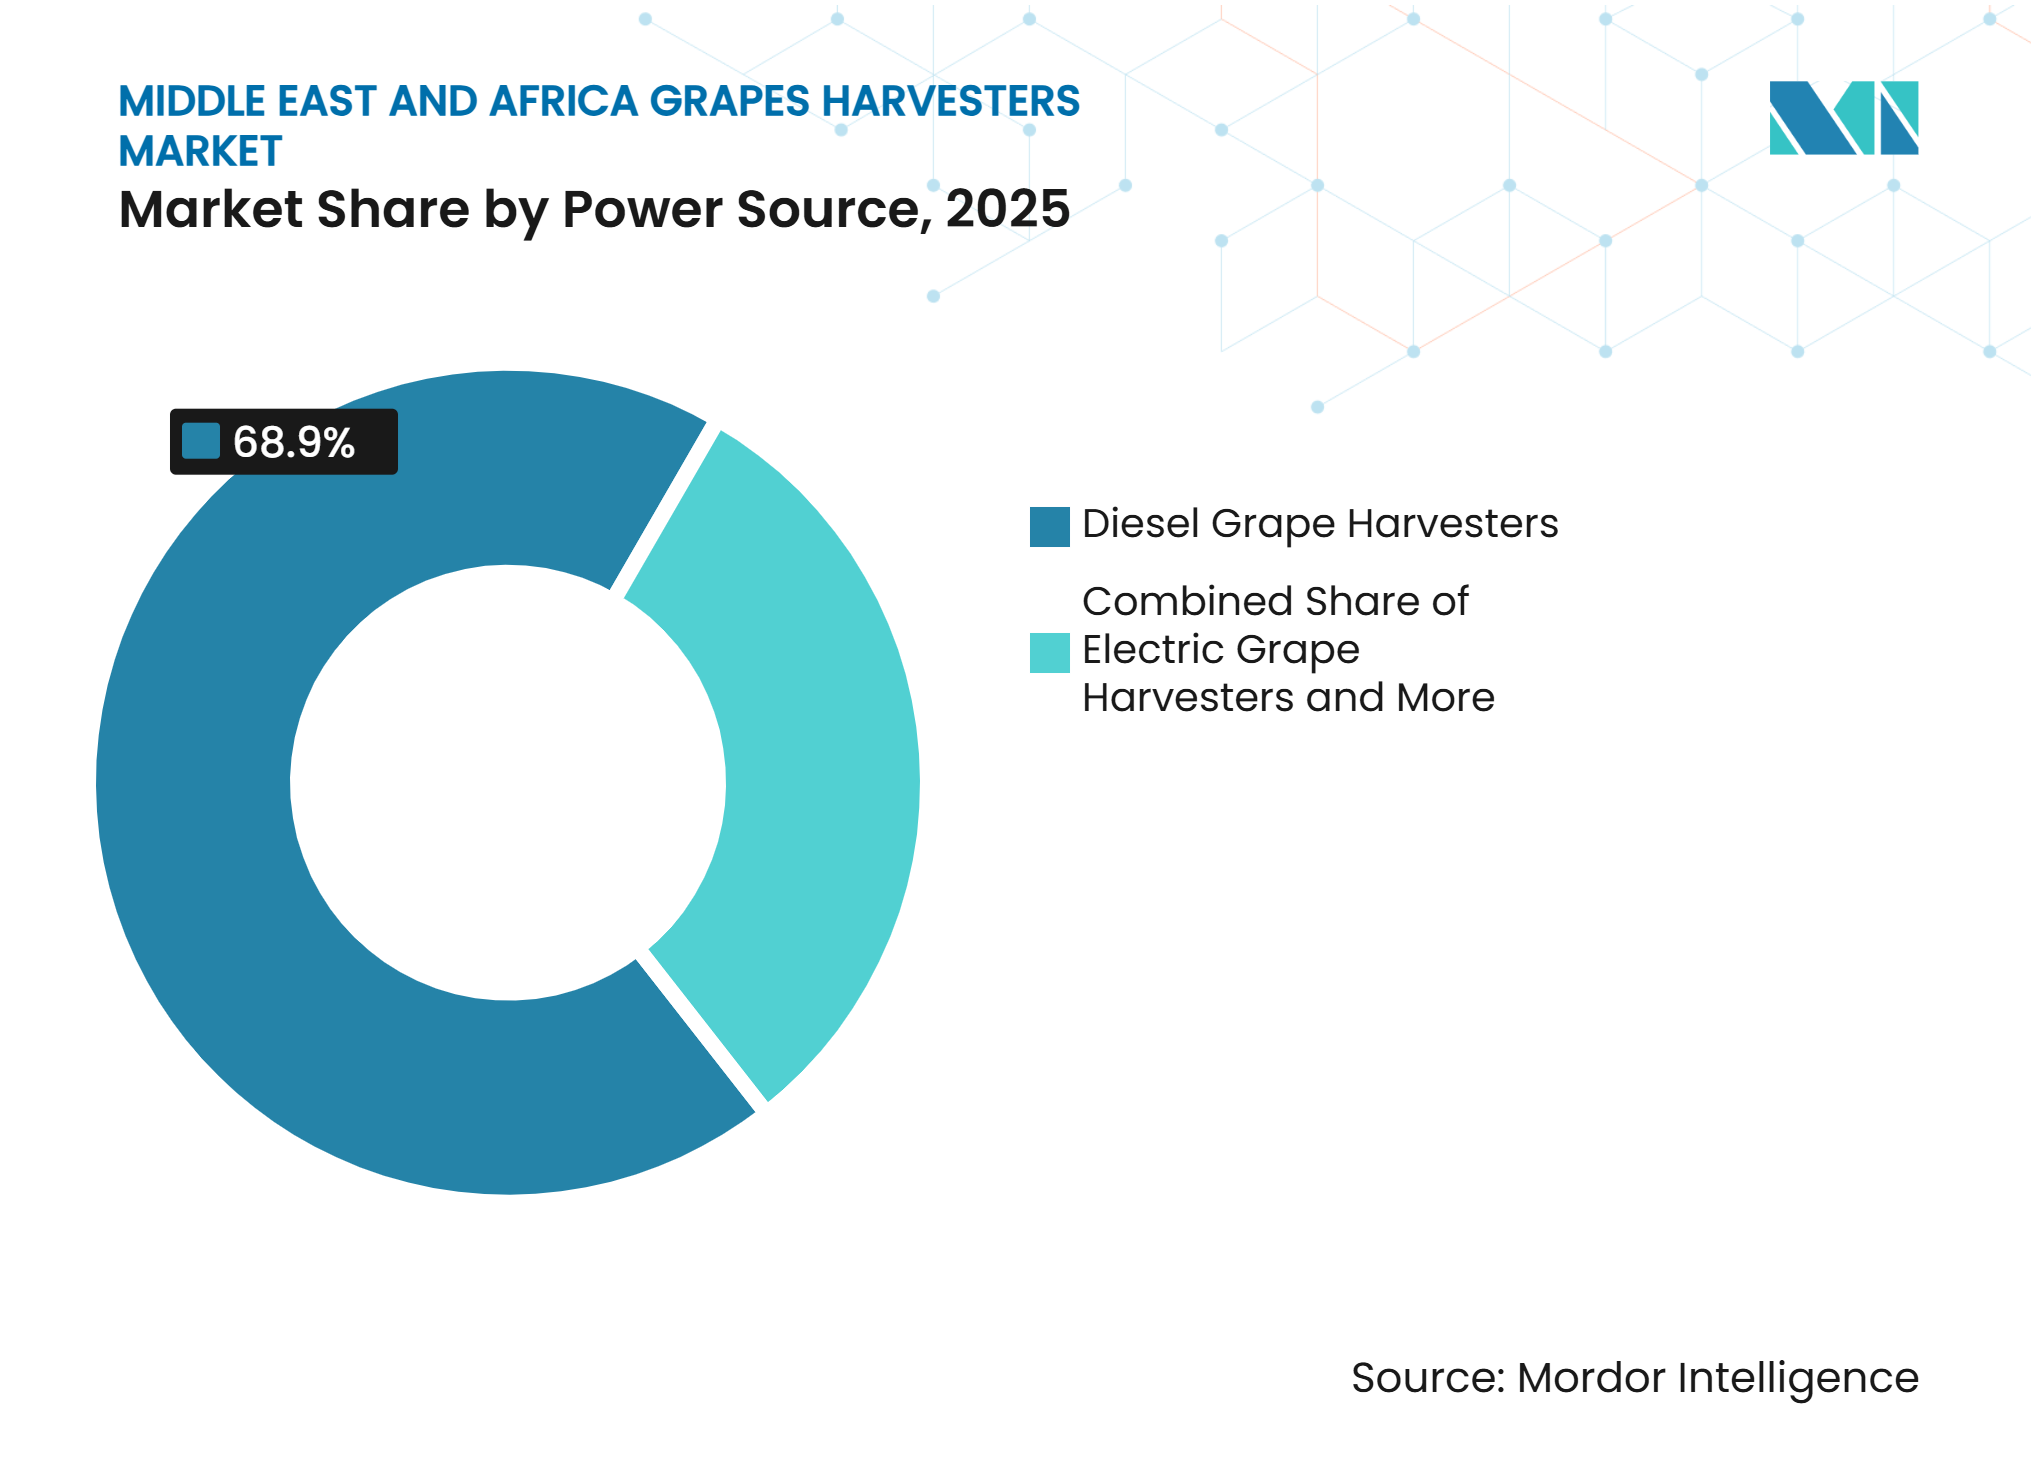
Diesel führt und Elektrogeräte gewinnen an DynamikDiesel-Traubenerntemaschinenmärkte waren das größte Energiequellen-Segment mit einem Anteil von 68,9 % im Jahr 2025. Sie unterstützen lange Betriebstage und die Reichweitenanforderungen größerer kommerzieller Güter. Die Kraftstoffverfügbarkeit und das etablierte Servicewissen stützen auch ihre Position in landwirtschaftlichen Gebieten der Region. Dieselmaschinen vermeiden die Ladeeinschränkungen, mit denen Anbauer in ländlichen Gebieten konfrontiert sein können. Hybrid-Traubenerntemaschinenmärkte bieten eine Zwischenlösung für Betreiber, die den Kraftstoffverbrauch senken möchten, ohne sofort zur vollständigen Elektrifizierung überzugehen, was für Weinberge geeignet sein kann, die vertraute tägliche Betriebsmuster benötigen, während sie neuere Energiesysteme bewerten.
Elektro-Traubenerntemaschinenmärkte waren das am schnellsten wachsende Energiequellen-Segment mit einem prognostizierten CAGR von 9,2 % von 2026 bis 2031. Der New Holland R4 Electric, der im November 2025 eingeführt wurde, umfasst ein 40-Kilowattstunden-Batteriepaket und ist für 8 Arbeitsstunden pro Ladung ausgelegt. CNH Industrial N.V. erklärte, dass das Fahrzeug die Emissionen im Vergleich zu Dieselgeräten um bis zu 90 % reduzieren könnte[3]. Der Zugang zu Ladeinfrastruktur bleibt in ländlichen Gebieten Afrikas und in Binnenregionen des Nahen Ostens ungleichmäßig. Der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika wird eine zuverlässige Ladeinfrastruktur und lokalen technischen Support benötigen, bevor Elektromodelle über den frühen kommerziellen Einsatz hinausgehen, da Betreiber keine längeren Ausfallzeiten akzeptieren können, wenn Früchte innerhalb eines engen Zeitfensters gepflückt werden müssen.

Nach Weinberggröße:
Mittlere Weinberge führen und kleine Weinberge bauen Zugang aufMittlere Weinberge von 51 bis 200 Hektar waren das größte Weinberggröße-Segment mit einem Anteil von 45,7 % am Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika im Jahr 2025. Ihre Größe bietet einen bedeutenden jährlichen Maschineneinsatz, während die Kapitalverpflichtung überschaubarer bleibt als bei einer großen Flotte. Untersuchungen setzen den rentablen Eigentumsbereich für selbstfahrende Erntemaschinen je nach Maschinenkonfiguration bei 42 bis 100 Hektar an. Mittlere Weinberge sind daher eine zentrale Kundengruppe für selbstfahrende und präzisionsgeführte Geräte. Große Weinberge über 200 Hektar konzentrieren sich eher auf Flottenersatz, Upgrades und Serviceunterstützung, da ihre etablierte Gerätebasis Entscheidungen in Richtung Zuverlässigkeit, Betriebskontinuität und den Wert verbesserter Maschinenfunktionen verschiebt.
Kleine Weinberge unter 50 Hektar waren das am schnellsten wachsende Weinberggröße-Segment mit einem CAGR von 7,2 % von 2026 bis 2031. Ihr Wachstum beruht auf Lohnernteservices, Genossenschaftseigentum, Miet- und Leasingvereinbarungen. Die Tabuk Agricultural Development Company in Saudi-Arabien unterzeichnete 2025 einen 10-jährigen Traubenobstgarten-Managementvertrag mit der Ruwad Alsinaa Waltatweer Company, was einen Ansatz für professionelles Management und feste Mieteinnahmen zeigt. Diese Strukturen können kleinen Betreibern Zugang zu Maschinen verschaffen, ohne sie kaufen zu müssen. Der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika gewinnt eine breitere Kundenbasis, wenn der Zugang zu Dienstleistungen vom Maschineneigentum getrennt wird, sodass Anbauer für eine definierte Ernteaktivität zahlen können, anstatt die vollen Kosten eines selten genutzten Vermögenswerts zu tragen.
Geografische Analyse
Der Nahe Osten war das größte geografische Segment mit einem Anteil von 37,4 % am Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika im Jahr 2025. Die Türkei ist das wichtigste Nachfragezentrum, da sie 2025 und 2026 190.000 Hektar Tafeltrauben hatte und 1,49 Millionen Tonnen produzierte. Kommerzielle Weinberge in Thrakien und der Ägäisregion haben Maschinen bevorzugt, die für Weitreihen-Spaliersysteme geeignet sind, was den Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika in seiner größten Geografie unterstützt. Saudi-Arabien baut durch staatlich unterstützte Produktionsgebiete einen organisierten Weinbau auf. Temperaturen über 35 Grad Celsius können die Reife beschleunigen und den Erntezeitraum in Wüstenweinbergen verkürzen.
Afrika war das am schnellsten wachsende geografische Segment mit einem prognostizierten CAGR von 8,7 % von 2026 bis 2031. Die 97%ige Erntedurchdringung im Olifants River im Vergleich zu 28 % im Orange River zeigt eine klare Möglichkeit für eine weitere Einführung von VINPRO-Geräten. Marokko kann Nachfrage hinzufügen, da exportorientierte Anbauer eine bessere Ernteterminierung und Betriebskonsistenz anstreben, obwohl Wassereinschränkungen und fragmentierte Betriebe weiterhin Hemmnisse darstellen. Das übrige Afrika befindet sich noch früher im Übergang, wo Lohn- und Genossenschaftsmodelle häufiger sind als individuelles Eigentum, was Lieferanten dazu veranlasst, flexiblen Gerätezugang und Wartungsvereinbarungen anzubieten, anstatt sich ausschließlich auf direkte Geräteverkäufe zu verlassen.
Oman fügte 2025 durch sein Modellfarmen-Projekt 100 Acres Traubenanbau hinzu und brachte die organisierte Produktion auf 127 Acres. Das Projekt prognostizierte einen Ertrag von 635 Tonnen und Erträge über 1 Million OMR (2,6 Millionen USD). Kleinere nahöstliche Produzenten bauen organisiertere Produktionssysteme auf, auch wenn die Weinbergfläche begrenzt bleibt. Solche Projekte können zukünftige Nachfrage nach Geräten und damit verbundenen Betriebsdienstleistungen schaffen. Die staatliche Unterstützung für moderne Weinbergmaschinen in der Türkei verstärkt auch diesen Wandel hin zu organisierter Produktion, bei der Feldlayouts, Wassermanagement, Ernteguthandhabung und Ernteplanung enger mit dem Maschineneinsatz abgestimmt werden können.
Wettbewerbslandschaft
Marktkonzentration
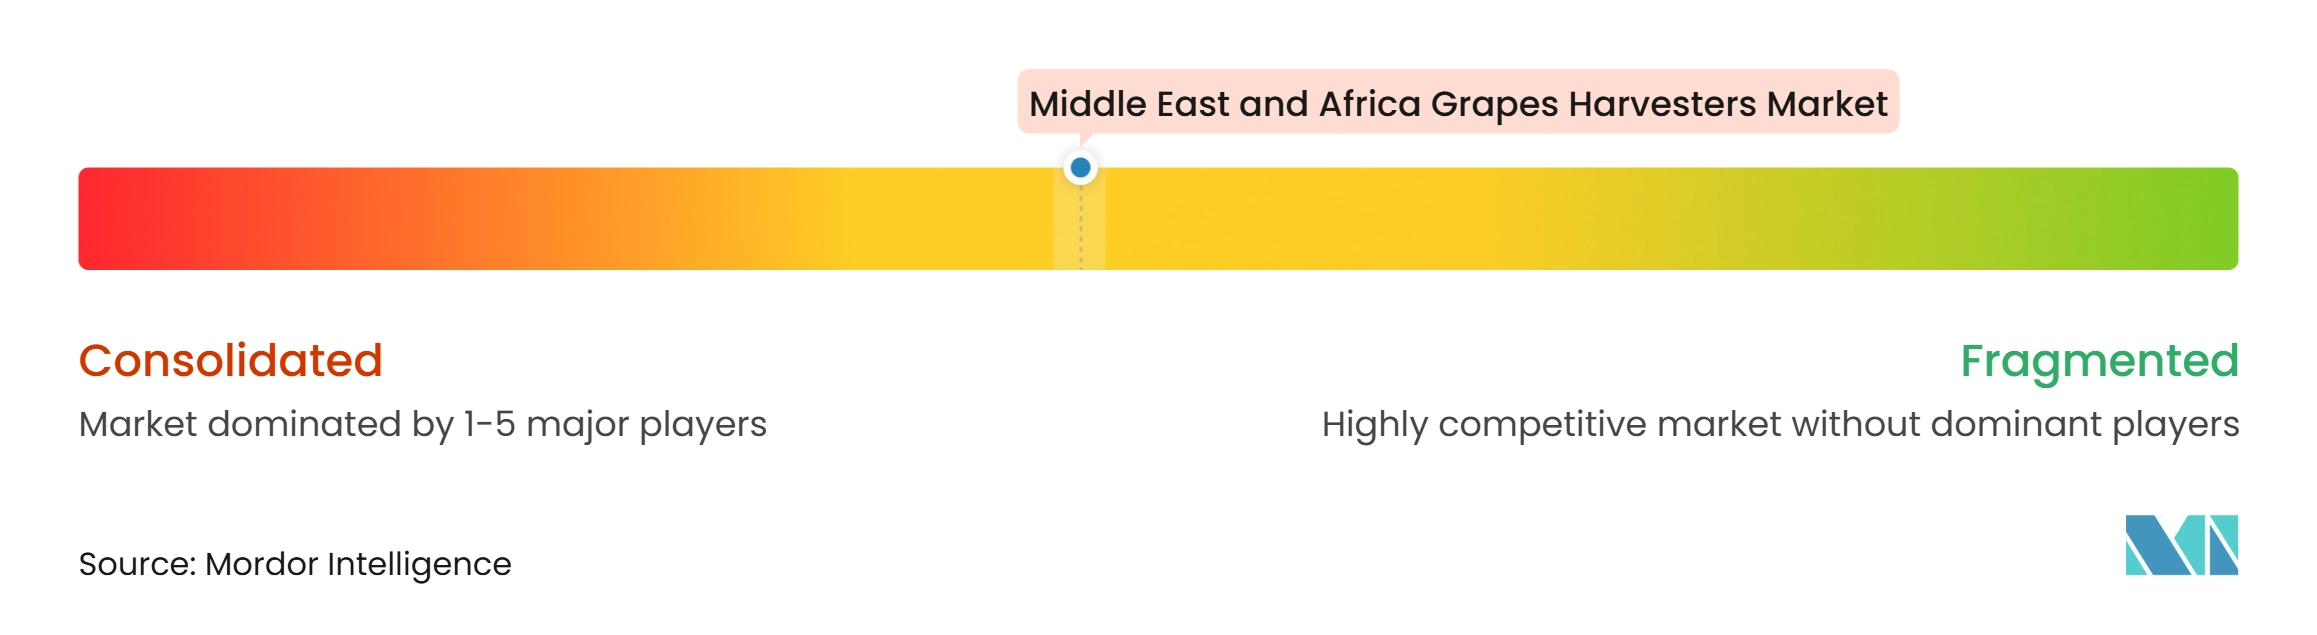
Der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika ist im Premium-Segment mäßig konzentriert und bei Einstiegspreispunkten stärker fragmentiert. Pellenc S.A.S. und Gregoire S.A.S. halten durch Spezialgeräte und lokalen Support etablierte regionale Positionen, während Pellenc S.A.S. seit 2004 über Pellenc Maroc SARL in Marokko tätig ist und Südafrika seit 2014 bedient. Gregoire S.A.S. erhielt weiteren regionalen Support durch die Niederlassung von SDF S.p.A. in Paarl, Westkap, die im Juni 2026 eröffnet wurde. Lokale Ersatzteilversorgung und technischer Support sind zentral für den Wettbewerb, da Ausfallzeiten während eines kurzen Erntezeitfensters kostspielig sein können und Anbauer oft nur begrenzten Spielraum haben, die Ernte zu verschieben, während sie auf einen Techniker oder ein Ersatzteil warten.
CNH Industrial N.V. entwickelt New Holland-Geräte für elektrische und autonome Spezialkulturbetriebe. Die R4-Serie verwendet GPS, Lidar-Sensoren und kamerabasierte Navigation für Weinberg- und Obstgartenaufgaben, während Pellenc S.A.S. seine EASY ADJUST-Smartphone-Schnittstelle für die Fernkalibrierung der Schütteleinstellungen und Leistungsaufzeichnungen hinzufügte. Gregoire S.A.S. integrierte ISOBUS-Konnektivität in Modelle von 2025, um Erntemaschinen mit Betriebsmanagementplattformen zu verbinden. Diese Schritte zeigen, dass der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika durch Service, Datenerfassung und Maschinenleistung konkurriert, nicht nur durch Erntekapazität allein, da Anbauer Geräte suchen, die die tägliche Arbeit unterstützen und nutzbare Aufzeichnungen liefern können.
Oxbo International Corporation und Nairn Harvesters Limited unterstützen die Wettbewerbsbasis durch Vertrieb, Ersatzteilverfügbarkeit und Wartungsservice. Ihre Rolle kann wichtig sein, wo etablierte Händlernetzwerke begrenzt sind. Miet- und Genossenschaftsmodelle bieten einen Weg zu Kunden unter 100 Hektar in Marokko, Binnenregionen des Nahen Ostens und anderen afrikanischen Märkten. Anbieter, die diese Modelle unterstützen, können Anbauer bedienen, die einen Kauf sonst verzögern würden. Kein kombinierter Anteil für führende Unternehmen ist im bereitgestellten Material verfügbar, sodass ein Konzentrationsindex nicht ohne nicht unterstützte Daten zugewiesen werden kann, obwohl die Präsenz etablierter Spezialisten auf ein deutliches Premium-Geräte-Segment innerhalb der regionalen Wettbewerbslandschaft hinweist.
Branchenführer der Traubenerntemaschinenmärkte im Nahen Osten und Afrika
-
Pellenc S.A.S. (Pellenc Group)
-
Gregoire S.A.S. (SDF S.p.A.)
-
ERO GmbH (ERO Group)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
CNH Industrial N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Pellenc S.A.S. (Pellenc Group)
- Gregoire S.A.S. (SDF S.p.A.)
- ERO GmbH (ERO Group)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- CNH Industrial N.V.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Alma S.R.L.
- CRF Costruzioni S.R.L.
- Blueline Manufacturing Company
- American Grape Harvesters, Inc.
- Bobard S.A.S.
- Nairn Harvesters Limited
- Reese Group Ltd.
- Weremczuk FMR Sp. z o.o.
Neueste Industrielle Entwicklungen in Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika
- Juni 2026: SDF S.p.A. (Muttergesellschaft von Gregoire S.A.S.) eröffnete eine Handelsfiliale in Paarl, Westkap, Südafrika, und verwaltet die Marken SAME, DEUTZ-FAHR und GREGOIRE über lokale Vertriebspartnerschaften mit Kempston Agri und Smith Power Equipment. Die Expansion konsolidiert SDF's Afrika-Strategie nach dem Start seiner ersten Tochtergesellschaft südlich der Sahara in Tansania im Jahr 2025, mit dem Ziel, Südafrikas Position als größten Traktormarkt des Kontinents zu nutzen.
- April 2026: CNH Industrial N.V.'s New Holland setzte die Weiterentwicklung seines autonomen Spezialkulturen-Maschinenprogramms mit den robotischen Plattformen R4 Electric Power und Hybrid Power für Weinberg- und Obstgartenerntemaschinenmärkte fort. Ausgestattet mit GPS, LiDAR und Kamerasichtsystemen befanden sich die autonomen Roboter noch in fortgeschrittenen Prototyptests, mit begrenzter Produktion für das erste Halbjahr 2027 geplant.
- Januar 2026: Pellenc South Africa lieferte eine neue OPTIMUM XL40-Traubenerntemaschine an einen kommerziellen Kunden in Rawsonville, Westkap, vor der lokalen Traubenerntesaison. Die Lieferung stärkte die Präsenz von Pellenc in der Breedekloof-Weinbauregion, in der Rawsonville liegt, weiter.
Berichtsumfang der Traubenerntemaschinenmärkte im Nahen Osten und Afrika
Der Marktbericht für Traubenerntemaschinenmärkte im Nahen Osten und Afrika ist segmentiert nach Erntemaschinenttyp (selbstfahrend, gezogen oder geschleppt und weitere), nach Betriebsart (manuell, assistiert oder präzisionsgeführt und weitere), nach Energiequelle (Diesel, Hybrid und Elektro), nach Weinberggröße (kleine Weinberge (unter 50 Hektar) und weitere) sowie nach Geografie (Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Traubenerntemaschinenmärkte |
| Gezogene oder geschleppte Traubenerntemaschinenmärkte |
| Traktormontierte Traubenerntemaschinenmärkte |
| Manuelle Traubenerntemaschinenmärkte |
| Assistierte oder präzisionsgeführte Traubenerntemaschinenmärkte |
| Autonome Traubenerntemaschinenmärkte |
| Diesel-Traubenerntemaschinenmärkte |
| Hybrid-Traubenerntemaschinenmärkte |
| Elektro-Traubenerntemaschinenmärkte |
| Kleine Weinberge (unter 50 Hektar) |
| Mittlere Weinberge (51–200 Hektar) |
| Große Weinberge (über 200 Hektar) |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Marokko | |
| Übriges Afrika |
| Nach Erntemaschinenttyp | Selbstfahrende Traubenerntemaschinenmärkte | |
| Gezogene oder geschleppte Traubenerntemaschinenmärkte | ||
| Traktormontierte Traubenerntemaschinenmärkte | ||
| Nach Betriebsart | Manuelle Traubenerntemaschinenmärkte | |
| Assistierte oder präzisionsgeführte Traubenerntemaschinenmärkte | ||
| Autonome Traubenerntemaschinenmärkte | ||
| Nach Energiequelle | Diesel-Traubenerntemaschinenmärkte | |
| Hybrid-Traubenerntemaschinenmärkte | ||
| Elektro-Traubenerntemaschinenmärkte | ||
| Nach Weinberggröße | Kleine Weinberge (unter 50 Hektar) | |
| Mittlere Weinberge (51–200 Hektar) | ||
| Große Weinberge (über 200 Hektar) | ||
| Nach Geografie | Naher Osten | Türkei |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Marokko | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Traubenerntemaschinenmärkte im Nahen Osten und Afrika an?
Arbeitskosten, begrenztes Saisonarbeitskräfteangebot, Exportproduktion und kürzere Erntezeitfenster erhöhen den Wert der mechanischen Ernte. Dieser Druck ist am stärksten in kommerziellen Weinbergen, die eine zuverlässige Fertigstellung der Ernte innerhalb eines begrenzten Zeitraums benötigen.
Wie groß ist der Markt für Traubenerntemaschinenmärkte im Nahen Osten und Afrika?
Der Sektor wird im Jahr 2026 auf 238,86 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 8,93 % 366,34 Millionen USD erreichen. Die Prognose spiegelt eine steigende Einführung in kommerziellen Weinbergen und einen breiteren Zugang durch servicebasierte Modelle wider. Die Nachfrage konzentriert sich auf Standorte, an denen die Kosten und Verfügbarkeit von Erntearbeitskräften eine zeitnahe mechanische Arbeit wertvoller machen.
Welcher Erntemaschinenttyp hat den größten Anteil in der Region?
Selbstfahrende Traubenerntemaschinenmärkte waren der größte Typ mit einem Anteil von 48,5 % im Jahr 2025. Sie eignen sich am besten für Betriebe, die Geräte während der Erntesaison produktiv einsetzen können. Ihr unabhängiger Betrieb hilft auch größeren Weinbergen, arbeitsreiche Erntepläne zu verwalten, ohne Traktoren für jede Ernteaufgabe einzusetzen.
Welche Energiequelle wächst am schnellsten bei Traubenerntemaschinenmärkte?
Elektro-Traubenerntemaschinenmärkte werden voraussichtlich das am schnellsten wachsende Energiequellen-Segment sein, mit einem CAGR von 9,2 % bis 2031. Der Fortschritt wird von praktischem Ladezugang, Maschinenreichweite und technischem Support in Weinberggebieten abhängen. Diese Betriebsanforderungen werden für kommerzielle Nutzer, die lange Tage während einer zeitkritischen Ernte arbeiten, weiterhin wichtig sein.