
Indien Cashew-Markt Größe und Marktanteil
Indien Cashew-Markt Analyse von Mordor Intelligence
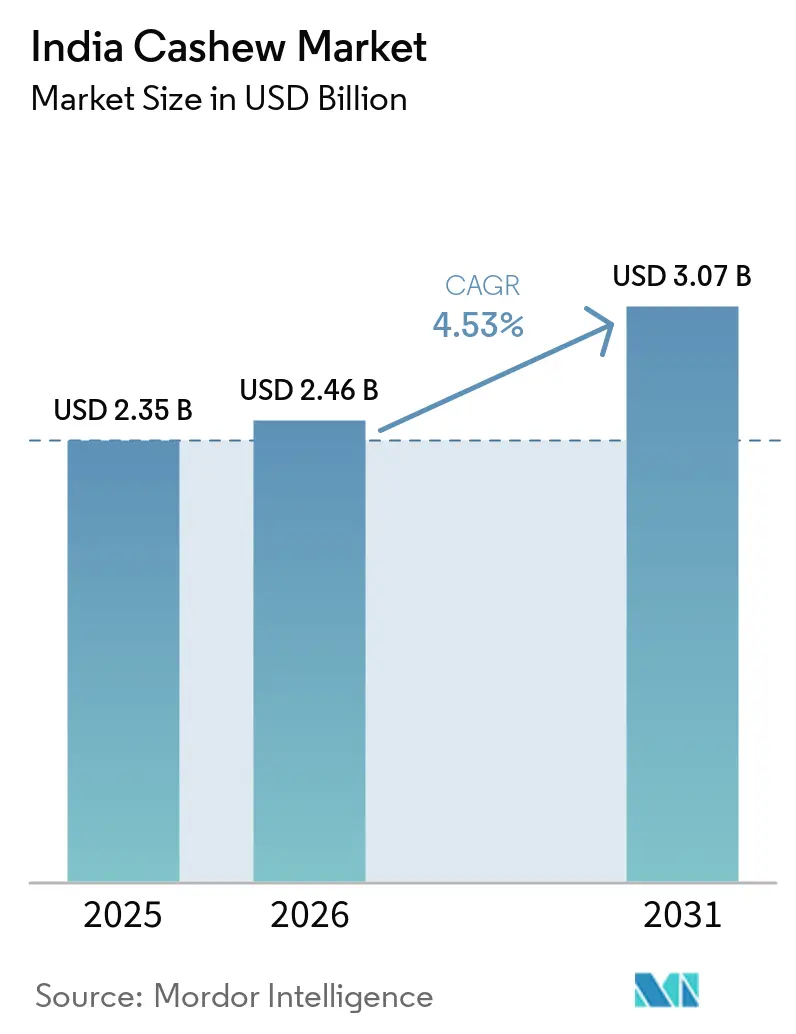
Die Größe des Indien Cashew-Marktes wird voraussichtlich von 2,35 Milliarden USD im Jahr 2025 auf 2,46 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,53 % über 2026-2031 einen Wert von 3,07 Milliarden USD erreichen. Es wird prognostiziert, dass der Cashew-Markt von 406,1 Tausend Metrischen Tonnen im Jahr 2025 auf 419,8 Tausend Metrische Tonnen im Jahr 2026 anwächst. Es wird weiterhin prognostiziert, dass er bis 2031 489,5 Tausend Metrische Tonnen erreicht, mit einem CAGR von 3,12 % von 2026 bis 2031. Indiens Nachfragemomentum wird durch seine Doppelrolle als größter globaler Verbraucher und führender Verarbeiter angetrieben, unterstützt durch ein weitreichendes Netzwerk von Verarbeitungseinheiten und erheblicher inländischer Produktion. Laut dem International Nut and Dried Fruit Council (INC) entfiel auf Indien im Jahr 2024 ein Anteil von 13,5 % an der weltweiten Rohcashew-Produktion und 36,5 % am weltweiten Verarbeitungsanteil. Steigende städtische Einkommen, wachsende Präferenz für nährstoffreiche Snacks und unterstützende Handelspolitiken, die die Importzölle auf Rohe Nüsse senken, stärken allesamt den Aufwärtstrend des Indien Cashew-Marktes. Der Wettbewerb aus der Côte d'Ivoire und Vietnam sowie die Konsolidierung des Einzelhandels treiben indische Verarbeiter dazu an, ihre Effizienz zu verbessern und strenge Qualitäts- und Rückverfolgbarkeitsstandards zu erfüllen. Der Anstieg des inländischen Verbrauchs hat die Exportdynamik grundlegend verändert. Die künftige Entwicklung des Sektors hängt von der Technologieadoption, der Einhaltung von Nachhaltigkeitsanforderungen und der Fähigkeit ab, aus Indiens Position sowohl als bedeutender Verarbeiter als auch als weltgrößter Verbrauchermarkt Wert zu schöpfen.
Wichtigste Erkenntnisse des Berichts
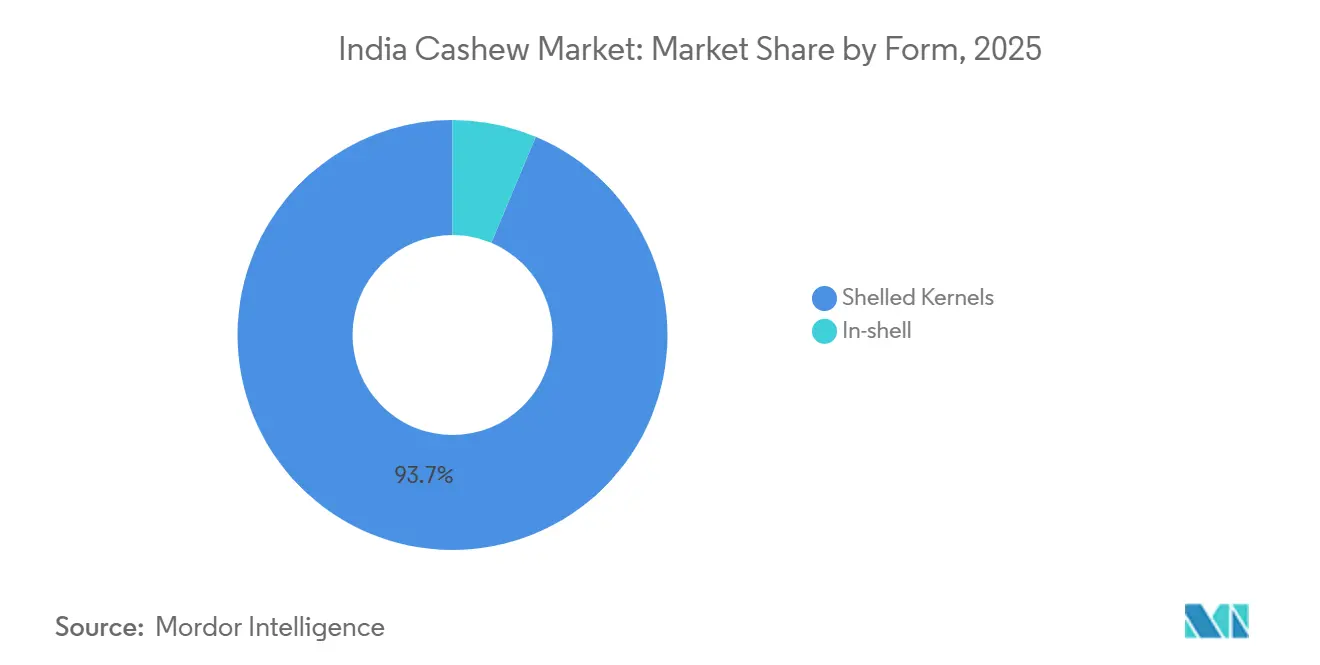
- Nach Form entfielen im Jahr 2025 93,68 % des Indien Cashew-Marktanteils auf geschälte Kerne, und es wird prognostiziert, dass diese bis 2031 mit einem CAGR von 6,07 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Indien Cashew-Markt Trends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Importvolumina aus Afrika | +0.8% | National, importabhängige Verarbeiter, insbesondere Cluster in Kerala, Goa, Karnataka, Maharashtra | Mittelfristig (2-4 Jahre) |
| Anstieg pflanzenbasierter Snacks bei Generation-Z-Verbrauchern | +1.2% | National, mit frühen Gewinnen in städtischen Ballungsräumen und Städten der Kategorie 1 | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Eigenmarken-Cashew-Angeboten in Club-Stores | +0.6% | Indische moderne Einzelhandelsnetzwerke | Mittelfristig (2-4 Jahre) |
| Von der FDA anerkannter Gesundheitsanspruch für Nüsse, der funktionelle Lebensmittel antreibt | +0.4% | National, exportorientierte Verarbeiter | Langfristig (≥ 4 Jahre) |
| Einführung von Kühlketten-Logistik | +0.7% | National, konzentriert in den Verarbeitungszentren von Kerala, Maharashtra und Andhra Pradesh | Mittelfristig (2-4 Jahre) |
| Unternehmensmandate zur kohlenstoffneutralen Beschaffung | +0.5% | National, indische Exporteure für multinationale Käufer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Importvolumina aus Afrika
Afrikanische Lieferanten decken mittlerweile über 70 % der Importnachfrage ab und gewährleisten einen kontinuierlichen Durchsatz für den Indien Cashew-Markt, auch wenn die inländischen Ernten schwanken. Die E-Tender-Käufe des Cashew Board und der Stützpreis Keralas schützen die Einkommen der Landwirte und sichern gleichzeitig Rohstoffe für die Verarbeiter. Stabile Importpipelines schaffen auch Arbitragepotenzial, da Verarbeiter günstigere Ernten während afrikanischer Überangebote kaufen und Kerne freigeben können, wenn die globalen Preise anziehen. Mittelfristig stärkt das anhaltende Importwachstum die Verarbeitungsskaleneffekte und hebt den Indien Cashew-Markt an.
Anstieg pflanzenbasierter Snacks bei Generation-Z-Verbrauchern
Die Präferenz der Generation Z für proteinreiche, minimal verarbeitete Lebensmittel hat den jährlichen inländischen Cashew-Verbrauch – insbesondere mit dem Wachstum der Back- und Snackindustrie – gesteigert. Botschaften in sozialen Medien, die Nüsse mit Herzgesundheit in Verbindung bringen, verstärken die Nachfrage nach aromatisierten, gerösteten und Einzelportionspackungen. Verarbeiter rüsten Verpackungslinien auf, um wiederverschließbare Beutel und stickstoffgespülte Behälter zu liefern, die die Haltbarkeit verlängern und den Geschmack bewahren. Die Premiumpositionierung ermöglicht es Marken, höhere Einzelhandelspreise als herkömmliche frittierte Snacks zu verlangen, was das Umsatzwachstum trotz relativ stabiler Pro-Kopf-Nuss-Verfügbarkeit unterstützt. Der Verbraucherwandel vergrößert den Indien Cashew-Markt und leitet gleichzeitig einen größeren Anteil der Kerne von Exportkanälen weg.
Ausweitung von Eigenmarken-Cashew-Angeboten in Club-Stores
Club-Einzelhändler schließen Beschaffungsverträge direkt mit indischen Exporteuren für W180- und W210-Güteklassen ab und reduzieren dabei die Rolle von Zwischenhändlern. Konsistente ganzjährige Bestellungen ermutigen Verarbeiter, Schalenentfernungs-, Blanchier- und Sortiersysteme zu modernisieren, um strenge Fehlertoleranzanforderungen zu erfüllen. Großpackungsdesigns senken die Verpackungskosten pro Einheit und stimmen mit Einzelhandelsstrategien überein, Großfamilien günstige Preise anzubieten. Einzelhändlerprüfungen, die Arbeitspraktiken, Pestizidrückstände und Allergenkontrolle abdecken, zwingen Verarbeiter dazu, international anerkannte Zertifizierungsschemata zu übernehmen. Diejenigen, die dies einhalten, erhalten Mehrjahresverträge und planbare Cashflows und stärken so den Indien Cashew-Markt.
Von der FDA anerkannter Gesundheitsanspruch für Nüsse treibt funktionelle Lebensmittel an
Eine Entscheidung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, die den Konsum von Nüssen mit der Herz-Kreislauf-Gesundheit in Verbindung bringt, hat zu einem Anstieg von Cashew-basierten Proteinriegeln und Milchalternativen geführt. Indische Verarbeiter, die verarbeitete Cashews aus Indien mit fehlerarmen und feuchtigkeitsarmen Kernen liefern können, qualifizieren sich für Preisprämien in diesen Nischenkategorien. Forschungskooperationen zwischen Universitäten und Verarbeitern entwickeln nutraceutische Formulierungen, die Cashew-Phenole einbeziehen. Durch die Abstimmung von Produkteinführungen auf klinische Erkenntnisse erschließen Unternehmen Apotheken und Gesundheits- und Wellnessfachhandel im Ausland und erhöhen so die Exportdiversifizierung des indischen Cashew-Marktes.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angespannter Arbeitsmarkt in der Nussverarbeitung | -0.9% | National, konzentriert in den Verarbeitungszentren von Kerala, Karnataka und Tamil Nadu | Kurzfristig (≤ 2 Jahre) |
| Exposition gegenüber Seefrachtratenschwankungen | -0.6% | Große Importhäfen in Indien und wichtige afrikanische Beschaffungsrouten | Mittelfristig (2-4 Jahre) |
| Strenge Aflatoxin-Grenzwerte reduzieren nutzbare Importe | -0.4% | Importabhängige Regionen, Qualitätskontrolle in Häfen | Langfristig (≥ 4 Jahre) |
| Durch die Afrikanische Schweinepest bedingte Futterkonkurrenz für Bruchgüteklassen | -0.3% | Inlandsmärkte für Cashews niedrigerer Güteklasse in Indien und konkurrierende asiatische Futtermittelmärkte | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angespannter Arbeitsmarkt in der Nussverarbeitung
Frauen stellen 95 % der Belegschaft, die in Indien Kerne manuell schält, enthäutet und sortiert. Der Wettbewerb um Arbeitskräfte in Industrie und Dienstleistungssektor hat die Lohnerwartungen weit über das historische Niveau hinaus angehoben und die Stückverarbeitungskosten erhöht. Einige Betriebe in Goa haben geschlossen und Aufträge in kostengünstigere Bundesstaaten verlagert, was lokale Liefernetzwerke stört. Automationsanbieter vermarkten jetzt KI-gestützte Sortierstationen, die den Arbeitsbedarf pro Metrische Tonne um die Hälfte reduzieren, doch hohe Vorabkosten schrecken kleinere Mühlen ab. Arbeitskräftemangel dämpft daher weiterhin die Produktionsausweitung im Indien Cashew-Markt. Automatisierung erfordert erhebliche Kapitalinvestitionen und technisches Fachwissen und schafft Hürden für kleinere Verarbeiter, die den Großteil des indischen Cashew-Verarbeitungsökosystems ausmachen.
Exposition gegenüber Seefrachtratenschwankungen
Rohnus-Importe müssen den Suezkanal passieren, wodurch Verarbeiter geopolitischen Spannungen und saisonalen Kanalsperrungen ausgesetzt sind. Die Frachtkosten haben sich in den vergangenen 18 Monaten in einer Bandbreite von 30 % bewegt und die Margen bei preisgünstigen Rohen Nüssen erodiert[1]Quelle: RMT 2024 - Kapitel III "Frachtkosten, Seetransportkosten und ihre Auswirkungen auf Verbraucherpreise und wirtschaftliche Aktivität", unctad.org. Größere Käufer verhandeln Jahresverträge oder nutzen Frachtterminkontrakte, während kleinere Importeure auf Spotkonditionen verbleiben und Preisschwankungen ausgesetzt sind. Jeder anhaltende Preisanstieg veranlasst Verarbeiter, Volumen zu reduzieren oder auf alternative Herkunftsländer umzusteigen, was Versorgungsunsicherheit im Indien Cashew-Markt verursacht. Frachtpreisvolatilität beeinträchtigt auch die Exportwettbewerbsfähigkeit, da indische Verarbeiter Kostenschwankungen absorbieren müssen, um die Preiskonkurrenzfähigkeit gegenüber vietnamesischen und afrikanischen Wettbewerbern auf internationalen Märkten zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form: Verarbeitungsraffinesse treibt Wertschöpfung an
Geschälte Kerne hielten 2025 einen Anteil von 93,7 % am Indien Cashew-Markt und erzielten laut Daten der ITC Trade Map im Jahr 2024 Exporterlöse von 300,3 Millionen USD, was die Fähigkeit lokaler Mühlen unterstreicht, über den Rohhandel hinaus Wert zu schöpfen. Automatisierte Schälmaschinen und Deep-Learning-Visionsortiergeräte erhöhen die Ausbeute an Premium-W180- und W210-Güteklassen und reduzieren den allgemeinen Verarbeitungsverlust. Effizienzgewinne ermöglichen es Verarbeitern, höhere Erzeugerpreise zu absorbieren, ohne die vollen Kosten an die Käufer weiterzugeben, was die Nachfrageelastizität im Indien Cashew-Markt erhöht.
Für geschälte Kerne wird bis 2031 ein CAGR von 6,07 % prognostiziert – der schnellste unter beiden Formen –, getragen von der Ausweitung moderner Handelsgänge und aromatisierten Snack-Einführungen. Verarbeiter haben Stickstoffspülverpackungen eingeführt, die die Haltbarkeit um sechs Monate verlängern und den Eintritt in entfernte Märkte ermöglichen. Ungeschälte Nüsse sprechen Nischen-Verbrauchersegmente an, die das vollständige Nussknacken bevorzugen und eine längere Lagerung bei Raumtemperatur genießen. Ihr langsameres Wachstum resultiert aus minimaler Wertschöpfung und geringerem Marketingunterstützung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Geografische Analyse
Die geografische Verteilung spiegelt historische Anbaumuster und Verarbeitungsexpertise wider, wobei Küstenstaaten von einem direkten Zugang zu Importeinrichtungen für Roh-Cashewnüsse und Exporthäfen für Fertigprodukte profitieren. Maharashtra trug im Jahr 2024 gemäß der Direktion für Cashewnuss- und Kakauentwicklung (DCCD) das größte absolute Volumen unter den Bundesstaaten bei, begünstigt durch eine Produktivität von 1,03 Metrischen Tonnen pro Hektar, unterstützt durch Beratungsprogramme. Sein Küstenstreifen beherbergt integrierte Cluster, in denen Plantagen innerhalb von 100 Kilometern von Verarbeitungszentren und Exporthäfen liegen und Transitzeiten und Verderb reduzieren.
Die regionalen Dynamiken schaffen Wettbewerbsvorteile für Bundesstaaten mit integrierten Anbau-Verarbeitungs-Ökosystemen, obwohl die Importabhängigkeit bedeutet, dass Verarbeitungszentren unabhängig von der lokalen Rohstoffverfügbarkeit operieren können. Andhra Pradesh und Odisha tragen gemeinsam ein gutes Volumen bei und verfügen über aufkommende Kleinschaleneinheiten, die niedrigere Arbeitskosten nutzen. Landesregierungen erleichtern Kühllager-Darlehen, die Verarbeitern helfen, saisonale Preisschwankungen zu bekämpfen und dem Indien Cashew-Markt Widerstandsfähigkeit zu verleihen. Das projizierte Wachstum des Lebensmittelverarbeitungssektors auf 547,3 Milliarden USD bis 2028 mit einem CAGR von 10 % gemäß Daten des Ministeriums für Handel und Industrie soll Möglichkeiten für Cashew-Verarbeiter schaffen, umfassendere Infrastrukturinvestitionen und politische Unterstützungsmechanismen zu nutzen.
Kerala bleibt ein historisches Verarbeitungszentrum, obwohl es bei der Produktion auf dem fünften Rang liegt. Der Mindeststützpreis des Bundesstaates von 1,32 USD pro kg fördert die Beibehaltung von Cashew-Hainen durch die Landwirte angesichts der Tendenz, auf Kautschuk oder Kokospalmen umzusteigen. Die Logistikanbindung im Rahmen der Nationalen Logistikpolitik integriert weitere Binnensammelzentren mit den Häfen von Cochin und stärkt die Exportwettbewerbsfähigkeit. Die geografische Analyse zeigt, dass zwar die Produktionskonzentration Skaleneffekte bietet, die Widerstandsfähigkeit des Sektors jedoch davon abhängt, die Verarbeitungsflexibilität in mehreren Regionen aufrechtzuerhalten, um lokalisierte Störungen zu mindern und komparative Vorteile in verschiedenen Marktsegmenten zu nutzen.
Regulatorisches Umfeld
Indiens Cashew-Sektor unterliegt mehreren Regulierungsbehörden, die Lebensmittelsicherheit, Exportförderung, Rohstoffstandards und Anbauentwicklung abdecken. Für Importe und den Inlandsverkauf gilt die Food Safety and Standards Authority of India (FSSAI) für rohe Cashewnüsse im Rahmen allgemeiner (horizontaler) Standards zu Kontaminanten, Toxinen und Rückständen, was wiederum die Importprüfungen, Kontrollroutinen auf Hafenebene und die Qualitätssysteme der Verarbeiter prägt.
Im Bereich Standardisierung und Handelsbereitschaft pflegt die Warehousing Development and Regulatory Authority (WDRA) Qualitätsklassifizierungsstandards für rohe Cashewnüsse (einschließlich Feuchtigkeitsgehalt und weiterer Qualitätsparameter), die eine besicherte Lagerung und qualitätsgebundene Beschaffung unterstützen. Exportprozesse und Marktzugang werden über die APEDA für Agrar- und verarbeitete Lebensmittelexporte gefördert, während die Directorate of Cashewnut and Cocoa Development (DCCD) entwicklungsseitige Maßnahmen durch Programme und technische Initiativen verankert, die Pflanzmaterial, Plantagenmanagement und Produktivitätssteigerungen beeinflussen.
Wertschöpfungskettenanalyse
Die indische Cashew-Wertschöpfungskette beginnt bei der Produktion durch Kleinbauern (insbesondere in Küstenregionen wie Maharashtra, Karnataka, Kerala, Goa, Andhra Pradesh, Odisha, Tamil Nadu und Westbengalen) und verläuft über Sammler und Händler in eine fragmentierte Verarbeitungsbasis, die Kerne schält, häutet, sortiert und für den Inlandshandel und Exportkanäle verpackt. Ein strukturelles Merkmal ist die Rohstofflücke: Die inländische Produktion roher Cashewnüsse liegt bei etwa 0,8 Millionen Tonnen pro Jahr gegenüber einer Verarbeitungskapazität von rund 3 Millionen Tonnen, sodass die Verarbeiter stark auf importierte Rohnüsse (hauptsächlich aus Afrika) angewiesen sind, die über große Häfen und weiter in Cluster in Bundesstaaten wie Kerala, Karnataka, Maharashtra und Tamil Nadu geleitet werden.
Die Wertschöpfung konzentriert sich auf Verarbeitung und Verpackung (einschließlich Röstung, Aromatisierung und Einzelportionsformate), während die Nutzung von Nebenprodukten durch Cashewnussschalenflüssigkeit (CNSL) und aus Schalen gewonnene Energieträger in besser kapitalisierten Betrieben zunimmt. Zentrale Engpässe sind alternde Plantagen (etwa 40 % der Anbauflächen gelten als überalterte Bäume über 25 Jahre), die Arbeitsintensität der manuellen Verarbeitung sowie die Preis- und Frachtvolatilität bei Rohnüssen. Öffentliche Programme im Rahmen von DCCD, MIDH und RKVY unterstützen Wiederanpflanzung, verdichtete Pflanzung, Baumschulzertifizierung und wissenschaftliches Schädlingsmanagement, um die Versorgungsstabilität und die Konsistenz der Kernqualität zu verbessern.
Wettbewerbslandschaft
Indien ist der bedeutendste Verarbeiter, wobei die meisten Betriebe mit weniger als 5.000 Metrischen Tonnen pro Jahr arbeiten, während eine Handvoll vertikal integrierter Exporteure 25.000 Metrische Tonnen überschreiten. Einzelhändler wie Costco verankern die globale Nachfrage und setzen Mehrjahres-Beschaffungsausschreibungen ein, die Mühlen mit Rückverfolgbarkeit, ethischen Arbeitsbedingungen und CO₂-Kennzahlen belohnen. Große Verarbeiter wie Olam International setzen das Cashew Trail-Programm um, das Farmergrundstücke kartiert und Pestizideinsätze verfolgt und so Käufern verantwortungsvolle Praktiken zusichert.
Technologieadoption unterscheidet Marktführer. Betriebe, die mit Infrarot-Feuchtigkeitsmessgeräten, optischen Sortiersystemen und Roboterverpackern ausgestattet sind, weisen Fehlerquoten unter 0,5 % auf und gewinnen hochmargige Verträge in Europa und Nordamerika. Kleinere Mühlen betreiben oft einschichtige manuelle Linien und verlassen sich auf Spot-Rohnuss-Einkäufe, was sie anfällig für Lieferschocks und Käuferanforderungen macht.
Nachhaltigkeitsnachweise gewinnen an Bedeutung, da Käufer Scope-3-Emissionsberichtsstandards auferlegen. Betriebe, die in Dachsolaranlagen und Biomasse-Schaltrockner investieren, reduzieren die Kohlenstoffintensität ihrer Produktion und erlangen den Status bevorzugter Lieferanten. Forscher treiben weiterhin die Kommerzialisierung von Cashewnussschalenflüssigkeits-Derivaten für Tenside und Industrieharze voran und erschließen angrenzende Märkte, die Kerne niedrigerer Güteklasse aufnehmen und die Gesamtrentabilität im Indien Cashew-Markt verbessern könnten.
Marktchancen und Zukunftsaussichten
Eine wichtige Chance besteht darin, die Rohstofflücke zwischen Farm und Fabrik durch staatlich unterstützte Produktivitäts- und Wiederanpflanzungsinitiativen zu verringern. Der Unionshaushalt 2026-27 sah ein eigenes Programm für Cashew (neben Kakao, Kokosnuss und Sandelholz) in Küstengebieten mit einem Budget von 350 Crore INR und einer klaren Agenda zur Selbstversorgung bis 2030 vor, was Raum für Baumschulen, verdichtetes Pflanzmaterial, Bewässerungspakete und Dienstleister schafft, die den Plantagenersatz in Regionen mit alternden Anbauflächen unterstützen.
Auf der Nachfrage- und Handelsseite können Verarbeiter und Exporteure höherwertige Produktformate (geröstete, gesalzene, aromatisierte und Packungen mit verbesserter Haltbarkeit) ausbauen, bei denen die Margenerfassung weniger von den Preiszyklen für Massenkerne abhängt. APEDAs Vorstoß zur Förderung wertschöpfender Cashew-Exporte im Rahmen bestehender und geplanter Freihandelsabkommen (unter anderem mit dem Vereinigten Königreich, Australien, Oman, den EFTA-Staaten und der EU) stärkt die Argumente für Investitionen in Lebensmittelsicherheitssysteme, Rückverfolgbarkeit und Verpackungsverbesserungen, die auf die Anforderungen des modernen Einzelhandels und der Vertragsfertigung abgestimmt sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Unionsregierung gab eine grundsätzliche Zustimmung zu einem von der Regierung von Kerala beantragten Rettungspaket für die Cashew-Verarbeitungsindustrie des Bundesstaates. Der Schritt zielt darauf ab, strukturelle Probleme in einem traditionsreichen Verarbeitungszentrum zu beheben, und unterstützt Bemühungen, die Kapazitäten betriebsbereit zu halten, während Modernisierungs- und institutionelle Unterstützungsmaßnahmen umgesetzt werden.
- Juni 2026: NFP Sampoorna Foods kündigte eine Anlage zur Extraktion von Cashewnussschalenflüssigkeit (CNSL) in seinem Produktionskomplex in Neemrana, Rajasthan, an, mit einer angegebenen Kapazität von 1.000 Tonnen Cashewschalen pro Monat. Der Ausbau der CNSL-Kapazität stärkt die Verwertung von Nebenprodukten und verbessert die Margenresilienz für Verarbeiter, die Preisschwankungen bei Kernen und Rohnusskosten ausgesetzt sind.
- August 2024: Das Indian Institute of Science stellte ein wasserlösliches Tensid vor, das aus Cashewnussschalenflüssigkeit gewonnen wird. Die Entwicklung erweitert die industriellen Endverwendungen für Nebenprodukte der Cashewverarbeitung und unterstützt die Diversifizierung über Kernumsätze hinaus für Teile des indischen Cashew-Ökosystems.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der indische Cashew-Markt den Wert der innerhalb Indiens verkauften und gehandelten Cashewnüsse über messbare Aktivitäten in den Bereichen Produktion, Verbrauch, Importe, Exporte und Preisbewegungen, angegeben in USD.
Ausschlüsse aus dem Umfang: Andere Speisennüsse, gemischte Snack-Mischungen, bei denen der Cashew-Wert nicht isoliert werden kann, sowie Nicht-Lebensmittelverwendungen, die nicht als Cashew-Nachfrage ausgewiesen werden, sind nicht berücksichtigt.
Segmentierungsübersicht
- Nach Form (Wert)
- Geschälte Kerne
- Ungeschält
- Indien
- Produktionsanalyse
- Produktionsvolumen
- Erntfläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Analyse und Prognose der Großhandelspreistrendentwicklung
- Regulatorischer Rahmen
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Produktionsanalyse
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau eines Angebots- und Nachfragebildes für den indischen Cashew-Markt anhand öffentlicher Statistiken, die gegengeprüft werden können. Zu den verwendeten Quellen zählen offizielle Handels- und Zolldaten wie UN Comtrade und indische Zollveröffentlichungen, Agrar- und Gartenbaustatistiken aus Veröffentlichungen der indischen Regierung sowie internationale Agrarserien der FAO, die zur Verankerung von Mengen- und Ertragsannahmen beitragen.
Darüber hinaus wurden Verbandsmitteilungen und Marktnotizen, wie etwa von Cashew-Verarbeitungs- und Exporteursverbänden, sowie begutachtete Lebensmittel- und Agrarfachzeitschriften, die Verarbeitungsausbeuten und Qualitätsstufen behandeln, ausgewertet. Um grundlegende Preissignale nicht zu übersehen, wurden gemeldete Großhandels- und Erzeugerpreisreferenzen aus seriösen Presseberichten und staatlichen Marktaktualisierungen gesichtet und auf eine gemeinsame Einheit normiert. Darüber hinaus wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein kostenpflichtiger Handelsdatensatz auf Sendungsebene selektiv eingesetzt, um Exporteuraktivitäten und Wertrealisierungsmuster zu validieren. Die hier aufgeführten Sekundärquellen sind illustrativ und nicht erschöpfend; weitere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Abstimmung des Mengenflusses mit den realisierten Preisen, da sich die Werte je nach Kernqualitätsmix und Importparität verschieben. Wir sprachen mit Verarbeitern, Händlern, Distributoren und Großabnehmern, um Umrechnungsquoten (Rohkerne zu Kernen), die Saisonalität des inländischen Absatzes sowie die Preisfestsetzung bei Verträgen im Vergleich zum Spotmarkt zu bestätigen.
Die Abdeckung war ausgewogen über die wichtigsten Verbrauchs- und Verarbeitungsregionen in Indien verteilt, sodass Annahmen zu Importen, Re-Exporten und inländischen Verkaufsaufteilungen hinterfragt und korrigiert werden konnten, bevor das Modell finalisiert wurde.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Führungskräfte der obersten Ebene: 14 % |
| Mittlere Ebene: 51 % | Funktions- und Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Das Größenbestimmungsmodell verwendet einen Top-down-Ansatz, bei dem Produktions- und Handelsdaten zu einem indischen Nachfragepool zusammengeführt und anschließend anhand von Preisreihen bewertet werden, die auf Produktform und Qualitätsmix abgestimmt sind. Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Überprüfungen anhand von Stichproben zum Verarbeiterdurchsatz, Kanalprüfungen zu Großhandelsmengen sowie dem Durchschnittsverkaufspreis multipliziert mit geschätzten inländischen Verkaufsmengen durchgeführt. Wo Lücken erkennbar waren, wurden diese Überprüfungen genutzt, um den Nachfragewertaufbau anzupassen.
Zu den wichtigsten Modelleingaben zählen Umrechnungsausbeuten von Rohkernen zu Kernen, Importmengen von Rohcashewnüssen, Exportmengen von Kernen, inländisches Verbrauchswachstum in Verbindung mit der Durchdringung verpackter Snacks sowie Großhandelspreistendenzen nach Qualitätsstufe (soweit verfügbar). Die Prognose erfolgte mittels Szenarioanalyse, gestützt auf Expertenmeinungen zu Erntevariabilität, Importparitätspreisen und Nachfrageresilienz, und wurde anschließend durch Aktualisierung der Durchschnittsverkaufspreise in USD für jedes Jahr in Werte umgerechnet. Wo granulare Aufteilungen nicht konsistent verfügbar waren, wurden Lücken durch konservative Qualitätsmix-Bandbreiten geschlossen und anschließend durch wiederholtes Feedback von Verarbeitern und Händlern validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Importrechnungen, Exportrealisierungen und Verschiebungen in Beschaffungsmustern überprüft und anschließend auf ungewöhnliche Sprünge in Mengen oder Preisen untersucht, die nicht mit bekannten Marktzeitpunkten übereinstimmten. Bei größeren Abweichungen wurden Annahmen überprüft und Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung auf den Qualitätsmix, Währungsbewegungen oder den Zeitpunkt der Handelsberichterstattung zurückzuführen war.
Ein mehrstufiger interner Überprüfungsprozess wird eingehalten, damit Modelllogik und Eingaben über die Jahre konsistent bleiben, und die endgültigen Zahlen werden erst nach Abschluss der Abweichungsprüfungen freigegeben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Veränderungen eintreten, wie etwa starke Bewegungen bei den Importpreisen für Rohkerne oder eine handelspolitische Änderung. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung des indischen Cashew-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für den indischen Cashew-Markt zu sehen, da jeder Herausgeber die Marktgrenzen unterschiedlich ziehen und dieselbe Mengenserie möglicherweise nicht auf dieselbe Weise bewerten kann. In dieser Kategorie können kleine Verschiebungen bei der Abdeckung von Produktformen, Annahmen zum Qualitätsmix und dem Preiszeitpunkt die Endgröße verändern, selbst wenn die zugrunde liegende Tonnage ähnlich erscheint.
Ein häufiger Treiber für Abweichungen ist der Aktualisierungsrhythmus und der Währungszeitpunkt, da sich Cashew-Kernpreise und die INR-zu-USD-Umrechnung innerhalb eines Jahres schnell bewegen können, was dann den impliziten Durchschnittsverkaufspreis für denselben physischen Fluss verändert. Ein weiterer Treiber ist, ob verarbeitete Formate (wie geröstete und aromatisierte Packungen) einbezogen werden oder ob die Schätzung näher an Kernen und Rohkernhandel sowie -verbrauch bleibt, und ob Handelseinheitswerte als Überprüfung der gemeldeten Preise verwendet werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,35 Milliarden USD (2025) | |
| Branchenpublikation A | 2,56 Milliarden USD (2024) | Verwendet einen Wertpunkt aus dem Vorjahr und macht den USD-Umrechnungszeitpunkt sowie das Aktualisierungsfenster für den Durchschnittsverkaufspreis nicht klar, was die Zahl bei Preis- und Wechselkursbewegungen aufblähen oder komprimieren kann. |
| Markt-Tracker B | 2,56 Milliarden USD (2024) | Erfasst verarbeitete Cashews als das hauptsächlich gezählte Produkt, was durch Rösten und Aromatisieren hinzugefügten Wert einschließen kann, und das Prognosefenster weicht ab, sodass der Wert für 2024 nicht mit einem auf 2025 bewerteten Nachfragepool übereinstimmt. |
Der Vergleich verweist hauptsächlich auf Zeitpunkt und Umfang, wobei die Bewertung für 2024 gegenüber 2025 und die Einbeziehung verarbeiteter Formate die Spanne vergrößern können, noch bevor Mengen diskutiert werden. Durch die Festlegung eines klaren jährlichen USD-Umrechnungszeitpunkts, die Aktualisierung der Durchschnittsverkaufspreise anhand von Handelseinheitswerten und die erneute Überprüfung von Anomalien bei Aktualisierungen bleibt die Endgröße von Jahr zu Jahr konsistent – so hält Mordor Intelligence die Schätzung an beobachtbaren Cashew-Flüssen verankert.


Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der Indien Cashew-Markt im Jahr 2031 erreichen?
Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 3,07 Milliarden USD erreicht, was die stetige inländische Nachfrage und Exportmöglichkeiten widerspiegelt.
Wie schnell werden geschälte Kerne bis 2031 wachsen?
Für geschälte Kerne wird ein CAGR von 6,07 % prognostiziert, angetrieben durch Verarbeitungseffizienzen und eine ausgedehnte Einzelhandelsverteilung.
Welcher indische Bundesstaat produziert heute die meisten Cashewnüsse?
Maharashtra führt, begünstigt durch höhere Produktivität und staatliche Unterstützungsprogramme.
Wie gehen Verarbeiter mit dem Arbeitskräftemangel um?
Unternehmen installieren KI-gestützte Sortier- und automatisierte Schäleinrichtungen, um die manuelle Abhängigkeit zu reduzieren.
Seite zuletzt aktualisiert am:



