
Marktgröße und Marktanteil der Gangbiometrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
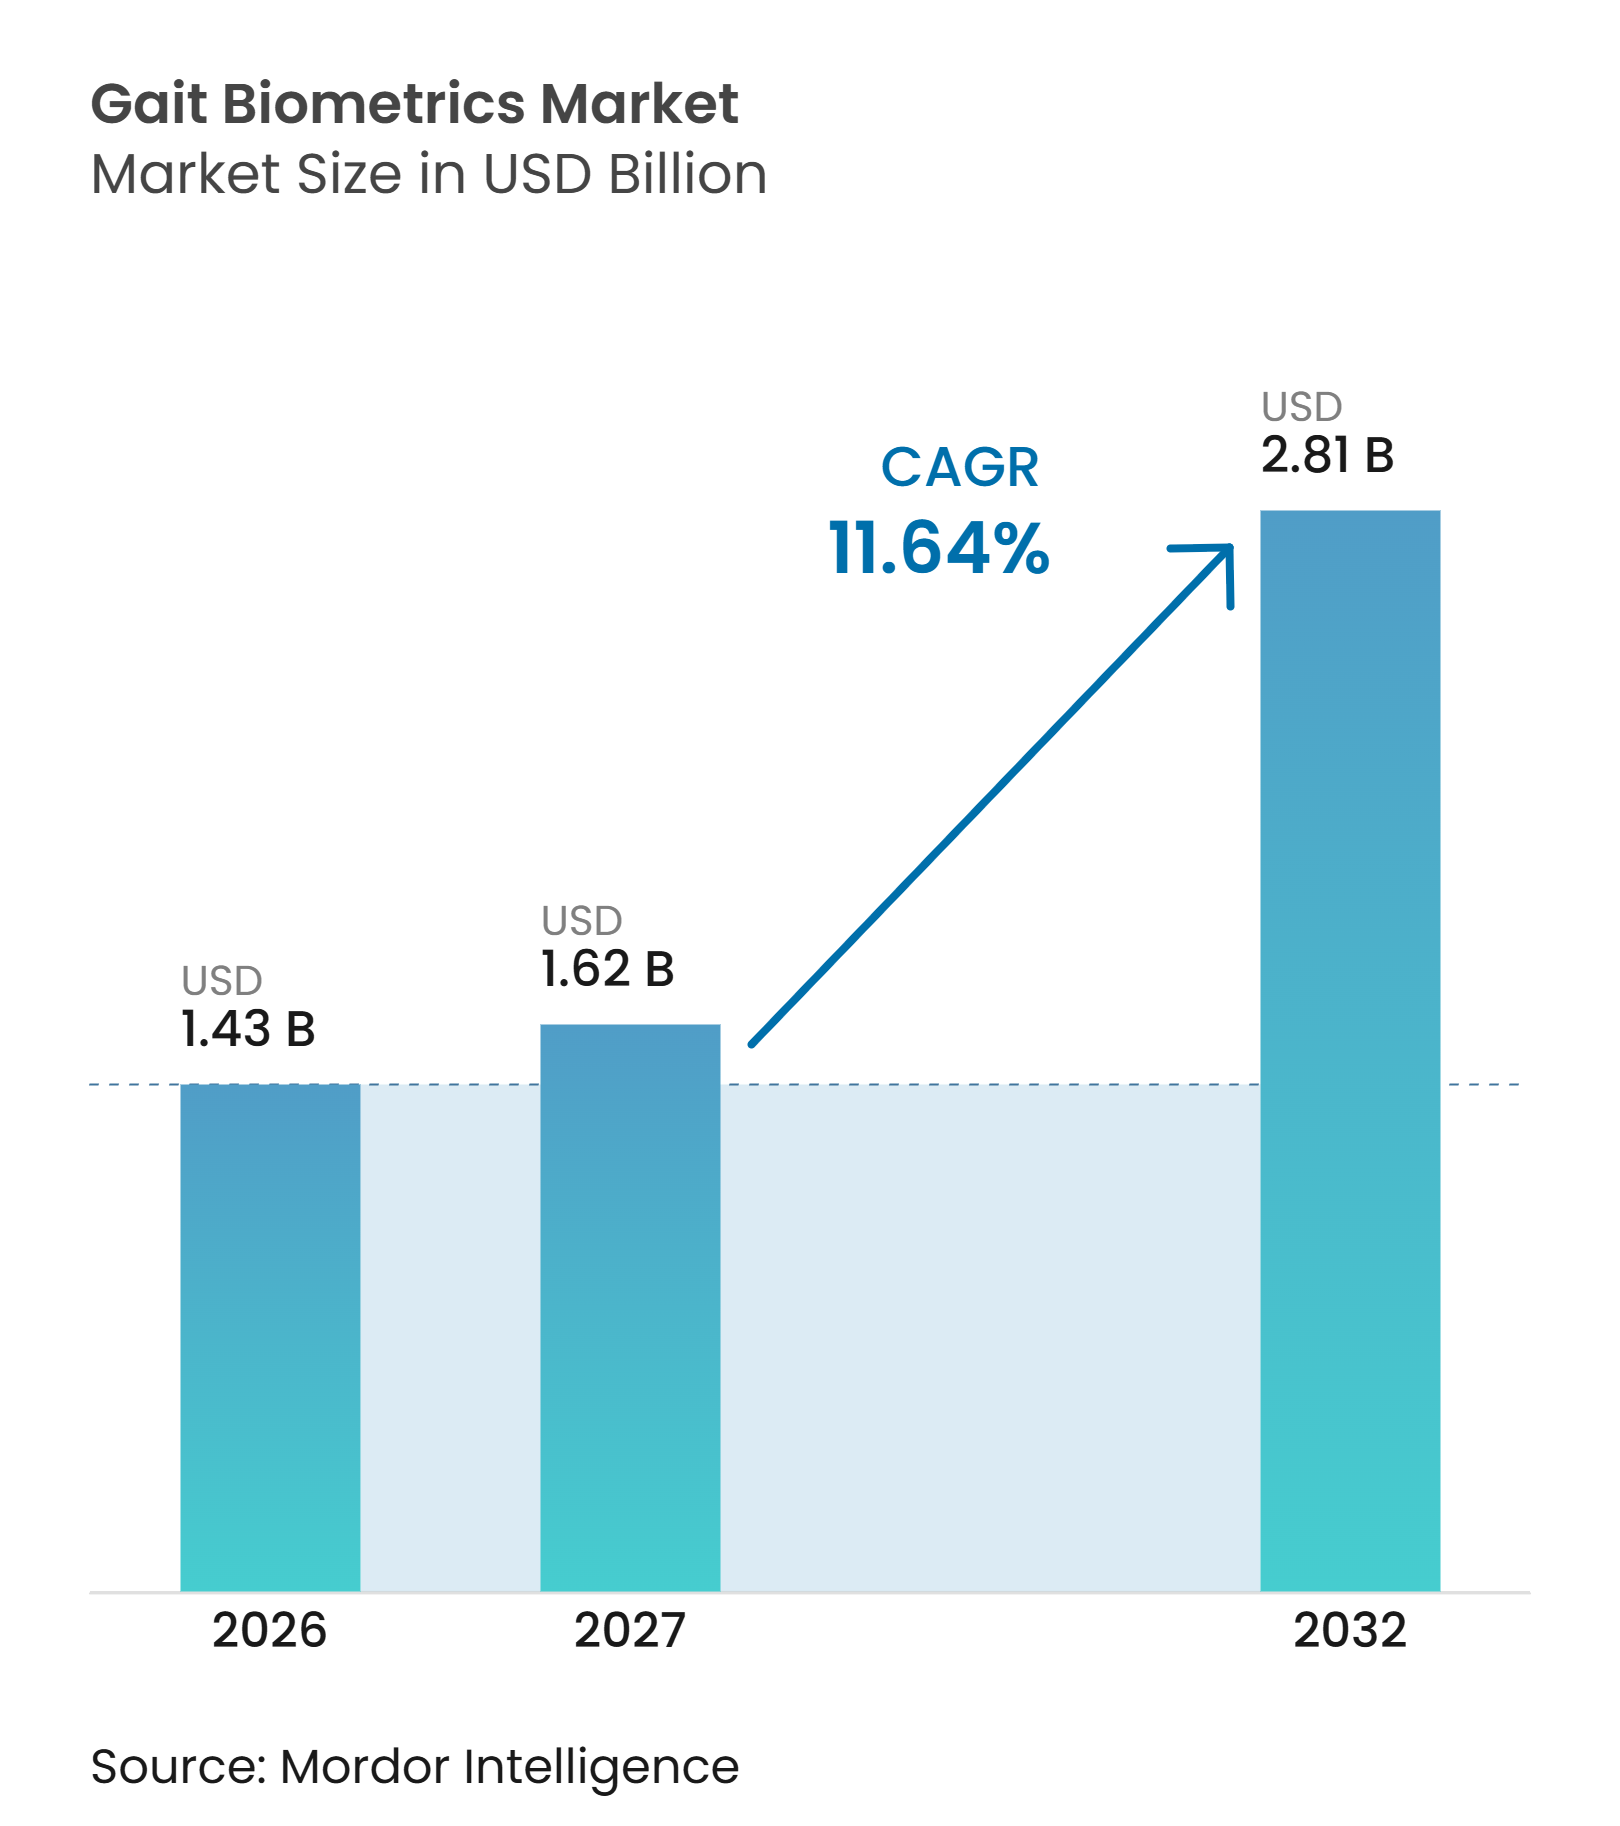
| Marktgröße (2027) | 1.62 Milliarden US-Dollar |
| Marktgröße (2032) | 2.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.64 % |
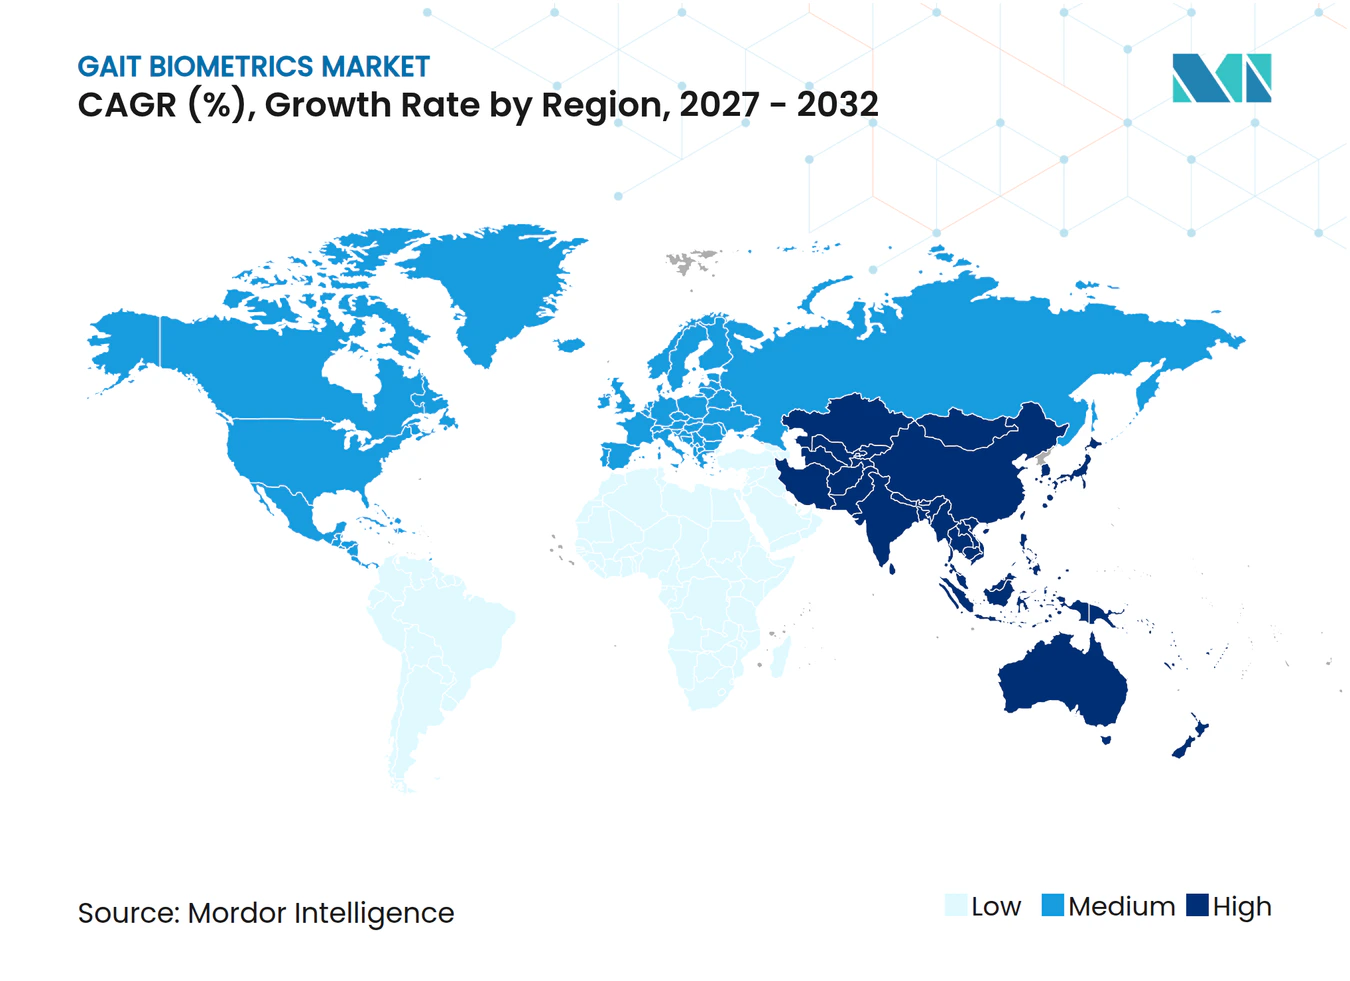
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gangbiometrie von Mordor Intelligence
Die Marktgröße für Gangbiometrie wird voraussichtlich von 1,43 Milliarden USD im Jahr 2026 auf 1,59 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,81 Milliarden USD erreichen, mit einer CAGR von 11,64 % über den Zeitraum 2027–2032. Die Nachfrage verlagert sich hin zu Identitätslösungen, die aus der Distanz funktionieren und nicht auf die Mitwirkung der betroffenen Person angewiesen sind. Staatliche Sicherheitsprogramme bleiben bedeutsam, während die Gesundheitsüberwachung eine eigenständige Nachfragequelle schafft. Softwareplattformen gewinnen an Wert, da Käufer wiederkehrende Analysedienste anstelle periodischer Hardware-Ersetzungen bevorzugen. Edge-Verarbeitung wird zudem nützlicher, wo Betreiber geringere Latenz und eine engere Kontrolle über biometrische Daten benötigen. Der Markt für Gangbiometrie sieht sich je nach Region unterschiedlichen Bedingungen gegenüber, da Datenschutzvorschriften Überwachungsanwendungen einschränken können, während die Akzeptanz im Gesundheitswesen weiter zunimmt.
Wichtigste Erkenntnisse des Berichts
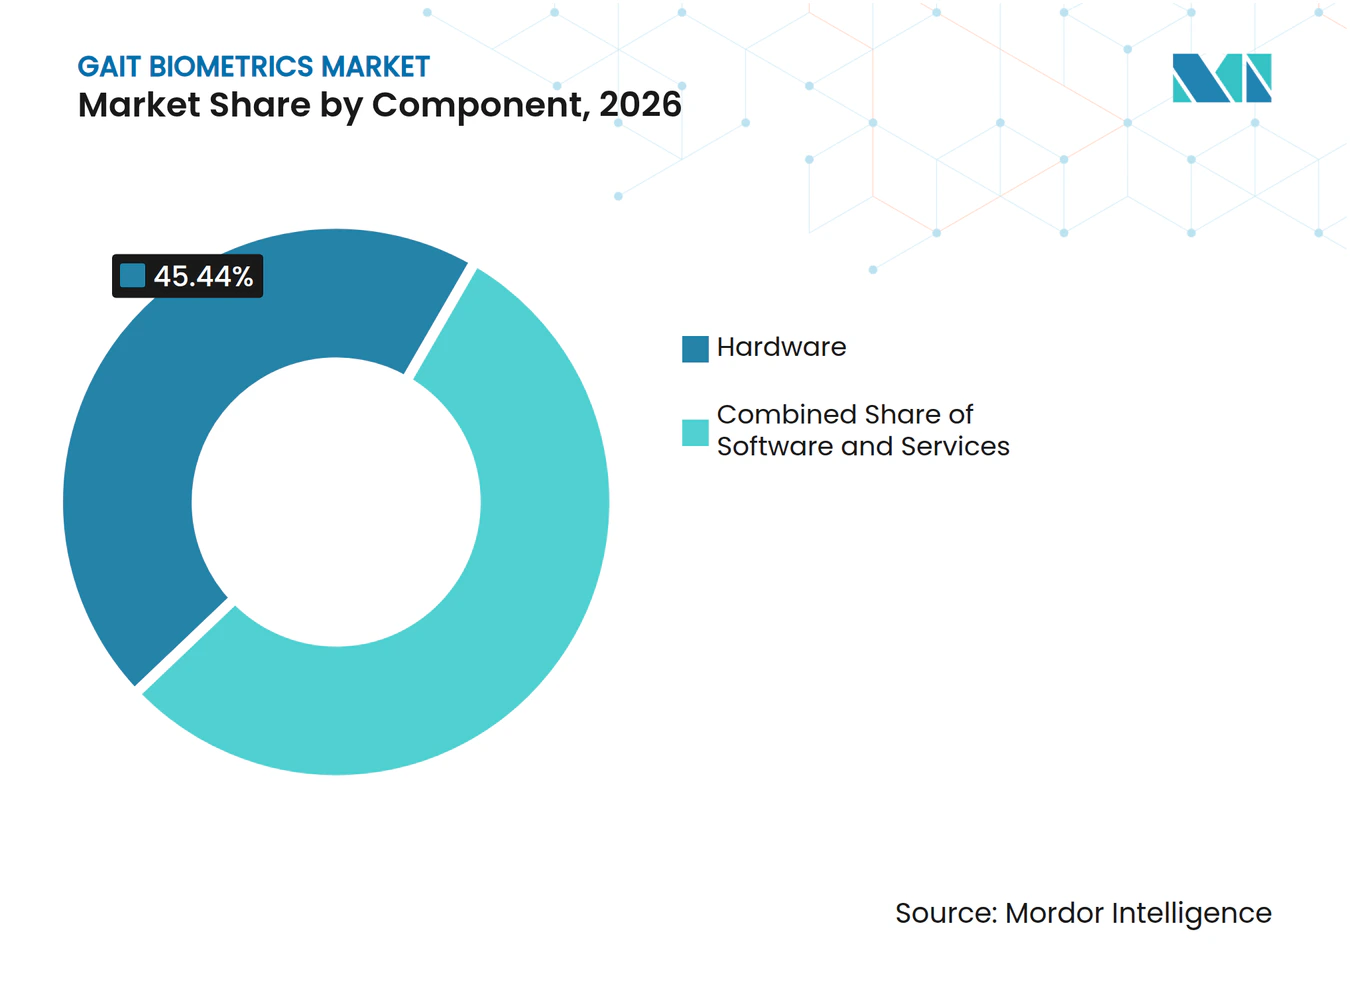
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 45,44 % am Markt für Gangbiometrie, während Software bis 2032 voraussichtlich mit einer CAGR von 11,92 % wachsen wird.
- Nach Technologie hielten Computer-Vision-Techniken im Jahr 2026 einen Marktanteil von 54,27 % am Markt für Gangbiometrie, während Sensorfusion und multimodale Analytik bis 2032 voraussichtlich mit einer CAGR von 11,86 % wachsen wird.
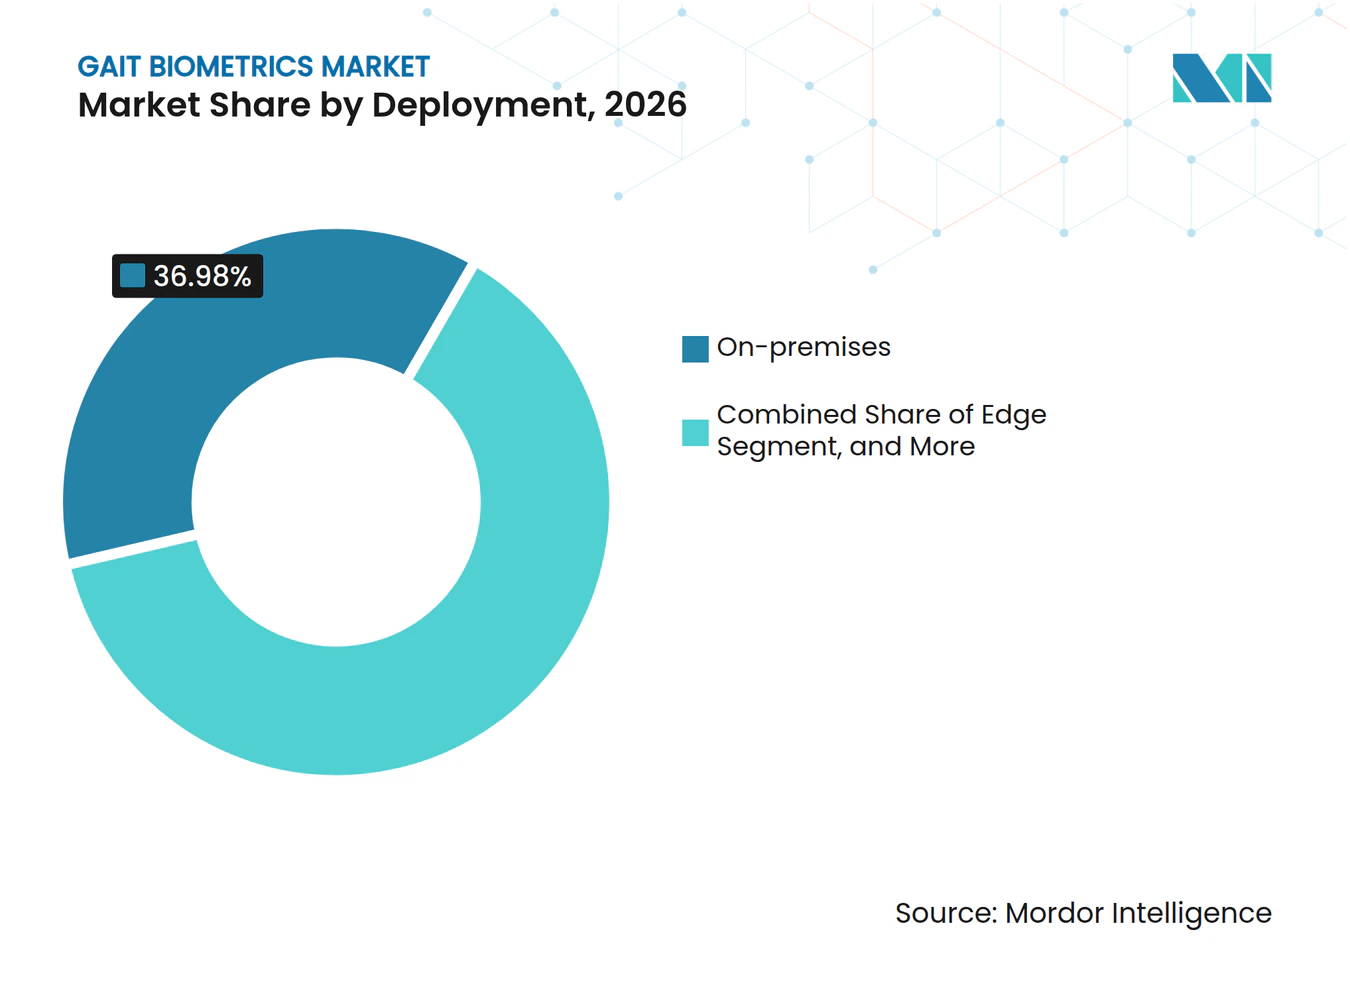
- Nach Bereitstellung hielt On-Premises im Jahr 2026 einen Marktanteil von 36,98 % am Markt für Gangbiometrie, während Edge-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 12,32 % wachsen wird.
- Nach Authentifizierungsmodus hielt Identifikation und Re-Identifikation im Jahr 2026 einen Marktanteil von 40,29 % am Markt für Gangbiometrie, während passive und kontinuierliche Authentifizierung bis 2032 voraussichtlich mit einer CAGR von 12,11 % wachsen wird.
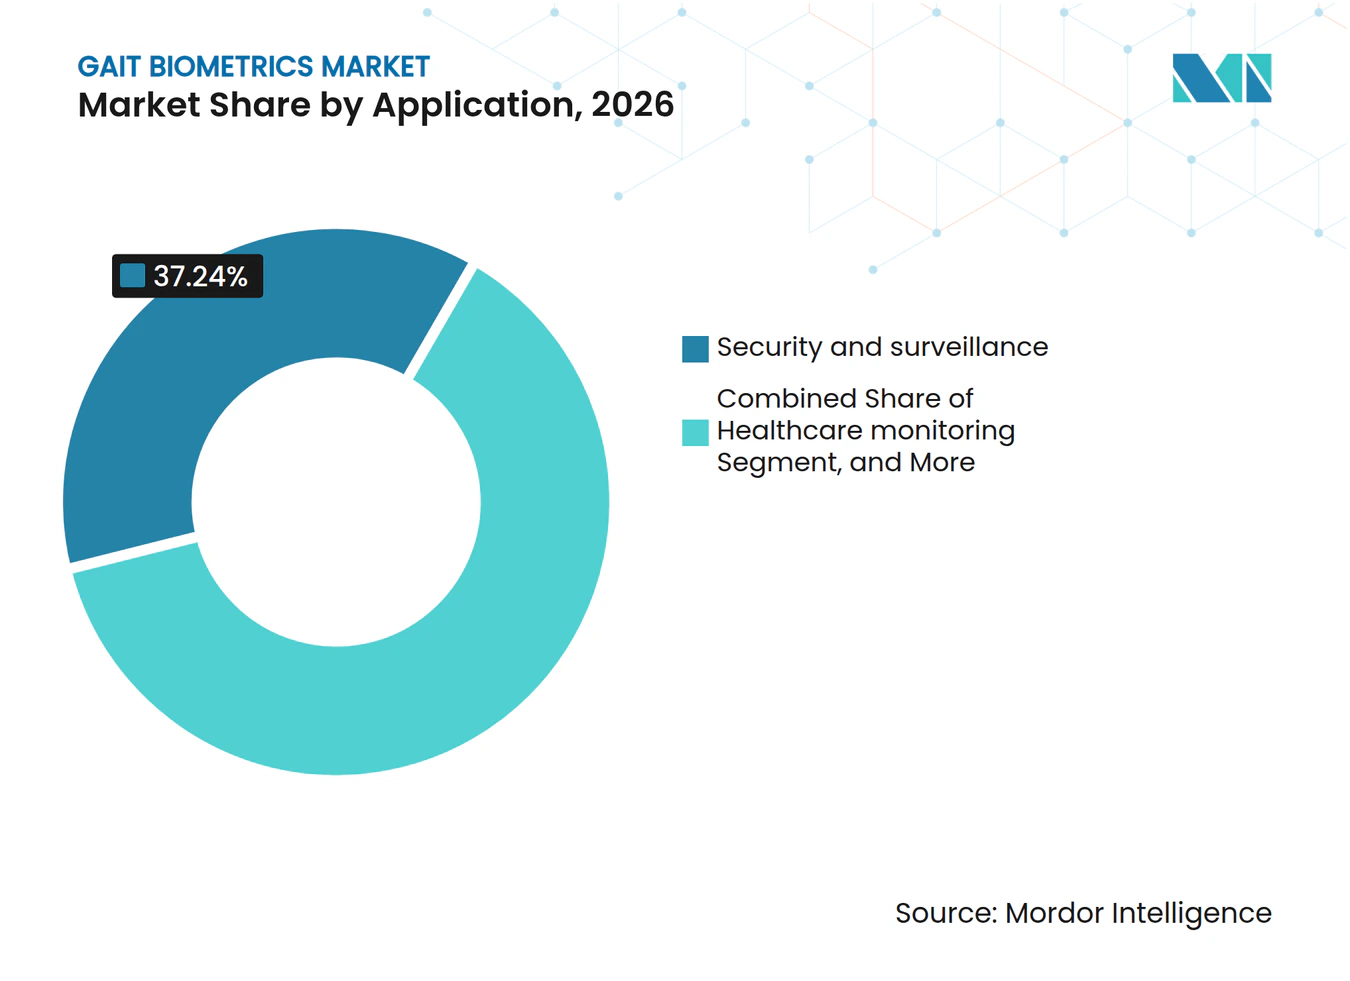
- Nach Anwendung hielt Sicherheit und Überwachung im Jahr 2026 einen Marktanteil von 37,24 % am Markt für Gangbiometrie, während Gesundheitsüberwachung und Rehabilitation bis 2032 voraussichtlich mit einer CAGR von 12,42 % wachsen wird.
- Nach Endnutzer hielten Regierung und Strafverfolgung im Jahr 2026 einen Marktanteil von 32,14 % am Markt für Gangbiometrie, während Gesundheitsdienstleister und Krankenhäuser bis 2032 voraussichtlich mit einer CAGR von 12,33 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33,26 % am Markt für Gangbiometrie, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,16 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kontaktloser Identitätsverifizierung über große Distanzen | 3.20% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau KI-gestützter Videoüberwachung und Smart-City-Infrastruktur | 2.80% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum der Fernüberwachung des Gangbilds für neurologische und altersbedingte Versorgung | 2.10% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Allgegenwärtigkeit von Smartphone- und Wearable-Sensoren ermöglicht reibungslose Erfassung | 1.60% | Global | Kurzfristig (≤ 2 Jahre) |
| Edge Computing reduziert Latenz und Anforderungen an die Übertragung von Rohdaten | 1.20% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Datenschutzwahrende Gangdarstellungen ermöglichen neue Einsatzmöglichkeiten | 0.80% | Global, angeführt von Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kontaktloser Identitätsverifizierung über große Distanzen
Die Ganganalyse hebt die übliche Anforderung auf, dass eine Person nah an einem Sensor stehen oder aktiv an einer Überprüfung mitwirken muss. Dies macht den Markt für Gangbiometrie relevant für Einrichtungen, in denen Bewegungsabläufe nicht für einen standardmäßigen biometrischen Scan unterbrochen werden können. Grenzübergänge, Flughäfen, Verkehrsknotenpunkte und große öffentliche Veranstaltungsorte benötigen Identitätsmethoden, die sich in bestehende Bewegungsmuster einfügen. Kontaktlose Systeme können Gesichts-, Iris- und Fingerabdruckverfahren ergänzen, wenn Masken, Distanz oder eingeschränkte Mitwirkung die Verifizierung erschweren. NEC entwickelte eine Durchgangs-Gesichts- und Iriserkennungstechnologie für Personen, die sich mit bis zu 6 km/h bewegen, was auf einen breiteren Wandel hin zur Erkennung in Bewegung hindeutet.[1] Solche Installationen begünstigen Plattformen, die mehrere Identitätssignale innerhalb eines einzigen Betriebsprozesses kombinieren.
Ausbau KI-gestützter Videoüberwachung und Smart-City-Infrastruktur
Smart-City-Programme schaffen eine kontinuierliche Nachfragebasis für Videoanalytik und Identitätsinfrastruktur. Ihr Wert für Anbieter ergibt sich aus mehrjährigen Installationen und nicht aus isolierten Gerätekäufen. Kameranetzwerke bieten Anbietern auch einen praktischen Weg, Computer-Vision-Lösungen einzusetzen, ohne jeden Endpunkt ersetzen zu müssen. Der Markt für Gangbiometrie kann davon profitieren, wenn Städte Funktionen suchen, die ihre bestehenden Überwachungsnetzwerke effektiver nutzen. Große Anbieter können hohe Wechselkosten erzeugen, wenn Analytik, Speicherung, Zugangskontrolle und Wartung als eine einzige Plattform bereitgestellt werden. Diese Struktur kann regionale Chancen aufteilen, da öffentliche Beschaffungsvorschriften und zugelassene Anbieterlisten stark variieren.
Wachstum der Fernüberwachung des Gangbilds für neurologische und altersbedingte Versorgung
Die Nachfrage aus dem Gesundheitswesen ist weniger abhängig von Sicherheitsausgabenzyklen und basiert auf klinischen Überwachungsbedürfnissen. Die Gangbeurteilung kann die Beobachtung von Parkinson-Erkrankung, Multipler Sklerose, Schlaganfallrehabilitation und Sturzrisiko unterstützen. Eine Veröffentlichung in Neurology aus dem Jahr 2025 untersuchte die Ganganalyse bei neurologischen Erkrankungen und unterstützte deren Stellung in klinischen Beurteilungsdiskussionen.[2] Die Fernüberwachung hilft Pflegeteams auch dabei, funktionelle Veränderungen zwischen persönlichen Besuchen zu überprüfen. Tragbare Sensoren können wiederholte Messungen in häuslichen Umgebungen aufzeichnen, was Klinikern möglicherweise einen umfassenderen Überblick über die tägliche Mobilität verschafft. Alternde Bevölkerungen und der Druck, unnötige Besuche zu reduzieren, unterstützen die Nachfrage nach validierten Überwachungsinstrumenten im Markt für Gangbiometrie.
Allgegenwärtigkeit von Smartphone- und Wearable-Sensoren ermöglicht reibungslose Erfassung
Smartphones, Tablets und Wearables enthalten Kameras, Beschleunigungsmesser und Gyroskope, die Bewegungsinformationen erfassen können. Diese Geräte reduzieren den Bedarf an spezialisierter Erfassungsausrüstung in einigen klinischen und verbraucherorientierten Umgebungen. Geringere Erfassungskosten können Softwareanbieter dazu veranlassen, Beurteilungs- und Analysedienste über Abonnementmodelle anzubieten. Diese Verlagerung könnte Druck auf Anbieter ausüben, deren Umsatz hauptsächlich auf dedizierter Sensorhardware basiert. Der Markt für Gangbiometrie kann daher sowohl hochspezifizierte klinische Systeme als auch kostengünstigere softwaregeführte Produkte bedienen. Klinische Käufer werden weiterhin reproduzierbare Messungen, Validierung und angemessene Datenkontrolle erfordern, bevor sie Verbrauchergeräte-Workflows übernehmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Einwilligungs- und Compliance-Belastung bei biometrischer Überwachung | -1.4% | Global, vorwiegend Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Genauigkeitsverlust durch Kleidung, Schuhwerk, Verdeckung und Perspektivwechsel | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Gesamtbetriebskosten für Multi-Kamera- und Edge- Infrastruktur | -0.9% | Asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Eingeschränkte Interoperabilität und fehlende Standardisierung über Sensoren und Modelle hinweg | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Einwilligungs- und Compliance-Belastung bei biometrischer Überwachung
Datenschutzrecht kann erheblichen Einfluss darauf haben, wo und wie Gangerkennungssysteme eingesetzt werden. Der EU-KI-Act setzt strenge Grenzen für die biometrische Echtzeit-Fernidentifikation durch Strafverfolgungsbehörden und legt Anforderungen für Hochrisikoanwendungen fest. Die Agentur der Europäischen Union für Grundrechte hat zudem rechtliche Genehmigungen, unabhängige Aufsicht und Schutz für Personen bei rechtmäßigen Versammlungen gefordert.[3] Die DSGVO behandelt biometrische Daten, die zur eindeutigen Identifikation verwendet werden, als besondere Kategorie personenbezogener Daten und erfordert eine gültige Rechtsgrundlage sowie Schutzmaßnahmen. Organisationen in den Vereinigten Staaten müssen zudem staatliche und lokale biometrische Datenschutzverpflichtungen berücksichtigen. Diese Bedingungen erhöhen den Prüfaufwand, den Governance-Aufwand und die Systemdesignanforderungen für Marktteilnehmer im Markt für Gangbiometrie.
Genauigkeitsverlust durch Kleidung, Schuhwerk, Verdeckung und Perspektivwechsel
Gangmuster können sich verändern, wenn eine Person andere Kleidung oder Schuhwerk trägt oder Gegenstände trägt. Kamerawinkel, schlechte Beleuchtung, Verdeckung und Menschendichte können ebenfalls die Systemleistung verringern. Diese Faktoren schaffen eine Lücke zwischen kontrollierten Testergebnissen und den Betriebsbedingungen in öffentlichen Räumen. Eine Studie aus dem Jahr 2025 zur Gangerkennung mittels Wärmebildarrays befasste sich mit datenschutzgerechter Re-Identifikation unter schwierigen Erfassungsbedingungen. Kombinationen aus Wärmebild-, Tiefen- und RGB-Sensoren können die Zuverlässigkeit unter wechselnden Bedingungen verbessern. Zusätzliche Sensorhardware und Rechenanforderungen können jedoch die Gesamtbereitstellungskosten im Markt für Gangbiometrie erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Infrastruktur führt, während die Software-Monetarisierung an Fahrt gewinntHardware hielt im Jahr 2026 einen Marktanteil von 45,44 % am Markt für Gangbiometrie. Das Segment umfasst Kamera-Arrays, Tiefensensoren, Bodendruckgitter und Inertialmesseinheiten. Große Überwachungssysteme benötigen viele Endpunkte, was eine erhebliche anfängliche Gerätenachfrage erzeugt. Klinische und sportliche Nutzer kaufen ebenfalls tragbare Tracking-Geräte für wiederholte Bewegungsmessungen. Hardware-Anbieter profitieren, wenn Organisationen Einrichtungen modernisieren oder neue Standorte hinzufügen. Diese Installationen können Kalibrierung, Integration und Support erfordern, bevor der Betrieb beginnt. Die installierte Basis verschafft etablierten Geräteanbietern eine wichtige Rolle bei Beschaffungsentscheidungen. Sie schafft auch einen Einstiegspunkt für Analyseanbieter, die mit vorhandenen Geräten arbeiten können.
Software wird voraussichtlich bis 2032 mit einer CAGR von 11,92 % im Markt für Gangbiometrie wachsen. Erkennungsalgorithmen können lizenziert werden, ohne dass Kunden jede Kamera oder jeden Sensor ersetzen müssen. Dieses Modell unterstützt wiederkehrende Einnahmen durch Analyseabonnements und Software-Updates. Regierungs- und Gesundheitskunden bevorzugen möglicherweise Verträge, die Software, Integration, Wartung und Datenverwaltungsdienste kombinieren. Dienstleistungen profitieren auch von komplexen Installationen, die mehr als einen Sensortyp verwenden. Compliance-Dokumentation kann ein bedeutender Bestandteil der Leistungserbringung werden, wo sensible biometrische Daten involviert sind. Softwaregeführte Angebote können Erneuerungszyklen verkürzen, da Modell-Upgrades keinen vollständigen physischen Neuaufbau erfordern. Das Wertgleichgewicht könnte sich daher in Richtung Algorithmusqualität, Workflow-Design und Bereitstellungsunterstützung verschieben.



Nach Technologie:
Computer-Vision-Techniken führen, während Sensorfusion Genauigkeitsmaßstäbe neu definiertComputer-Vision-Techniken machten im Jahr 2026 einen Marktanteil von 54,27 % am Markt für Gangbiometrie aus. Ihre Position spiegelt die weit verbreitete installierte Basis von IP-Kameras in Sicherheitsumgebungen wider. Anbieter verwenden Silhouetten-, Skelett-, Pose-Schätzungs- und Tiefenbildgebungsverfahren zur Extraktion von Bewegungsmerkmalen. Standardkameras können einige pose-basierte Workflows ohne zusätzliche Sensorausrüstung unterstützen. Diese Kompatibilität hilft Käufern, bestehende Videoinfrastruktur zu erweitern. Algorithmen des maschinellen Lernens arbeiten sowohl bei kamera- als auch bei sensorgeführten Methoden. Sie sollten als eine Fähigkeit betrachtet werden, die mehrere Technologieansätze unterstützt. Das Segment bleibt eng mit öffentlicher Sicherheit und Identitätsanwendungen verbunden.
Sensorfusion und multimodale Analytik werden voraussichtlich bis 2032 mit einer CAGR von 11,86 % wachsen. Diese Ansätze kombinieren Daten aus Modalitäten wie RGB-Video, Tiefenbildgebung, Wärmebilderfassung und tragbaren Bewegungssensoren. Ihr Hauptzweck ist die Reduzierung von Fehlern, die durch Beleuchtung, Perspektive und wechselnde persönliche Bedingungen verursacht werden. Die Marktgröße für Gangbiometrie im Bereich Sensorfusion profitiert, wenn Käufer einen zuverlässigeren Betrieb außerhalb kontrollierter Umgebungen benötigen. Forschungen zur Wärmebildarray-Erkennung heben eine Alternative hervor, die die Abhängigkeit von hochauflösenden RGB-Bildern reduzieren kann. Sensorübergreifendes Lernen ist relevant, wenn eine Organisation über verschiedene Standorte und Gerätetypen hinweg arbeiten muss. Diese Systeme erfordern eine stärkere Integration und Tests als Einzelmodalitätsprodukte. Ihre Attraktivität beruht auf Genauigkeit, Datenschutzüberlegungen und operativer Resilienz.
Nach Bereitstellung:
On-Premises dominiert, während Edge Cloud überholtOn-Premises-Bereitstellung hielt im Jahr 2026 einen Marktanteil von 36,98 % am Markt für Gangbiometrie. Regierungs- und Strafverfolgungsnutzer müssen biometrische Identitäten häufig in kontrollierten Umgebungen halten. Verteidigungs- und kritische Infrastrukturbetreiber können auch Systeme benötigen, die bei Kommunikationsunterbrechungen funktionieren. Diese Anforderungen unterstützen lokale Server und luftgespaltene Architekturen. On-Premises-Systeme geben Betreibern direkte Kontrolle über Speicherung, Zugang und Datenbewegung. Sie können auch leichter mit Datensouveränitätsanforderungen in Einklang gebracht werden. Cloud-Systeme bieten Skalierbarkeit für verteilte Gesundheitsnetzwerke und andere Nutzer mit mehreren Standorten. Lokalisierungsvorschriften und Bedenken hinsichtlich sensibler Daten können ihre Akzeptanz in einigen Rechtsgebieten jedoch verlangsamen.
Edge-Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 12,32 % wachsen. Sie verarbeitet biometrische Informationen nahe am Erfassungspunkt, anstatt alle Videos an einen zentralen Dienst zu senden. Dies kann die Latenz für Grenzspuren, Zugangspunkte und Menschenüberwachungsoperationen verringern. Es kann auch die Übertragung von Rohdaten über Netzwerke reduzieren. Ein Artikel in Scientific Reports aus dem Jahr 2025 bewertete die Echtzeit-Gangerkennung mehrerer Personen am Edge. Die Marktgröße für Gangbiometrie im Bereich Edge-Systeme wird durch dedizierte KI-Prozessoren und verbesserte Energieeffizienz unterstützt. Edge-Architekturen können Organisationen dabei helfen, die Bewegung sensibler Quelldaten zu begrenzen. Sie erfordern dennoch sorgfältiges Gerätemanagement, Sicherheitsupdates und lokale Kapazitätsplanung.

Nach Authentifizierungsmodus:
Identifikation und Re-Identifikation verankert den Markt, während passive Authentifizierung an Bedeutung gewinntIdentifikation und Re-Identifikation hielten im Jahr 2026 einen Marktanteil von 40,29 % am Markt für Gangbiometrie. Diese Anwendungen unterstützen die Verfolgung von Personen über separate Kameraansichten und Standorte hinweg. Flughäfen, Verkehrsknotenpunkte und Betreiber öffentlicher Sicherheit schätzen diese Fähigkeit für Ermittlungen und Bewegungsanalysen. Aktive Authentifizierung wird in Fällen eingesetzt, in denen eine Person wissentlich ihre Identität für den Zugang verifiziert. Diese Methode eignet sich besser für kontrollierte Unternehmensumgebungen mit klarer Nutzerabsicht. Sie kann Karten-, Ausweis- oder andere Identitätsprüfungen ergänzen. Das Bewusstsein der betroffenen Person kann einige Compliance-Fragen im Vergleich zur Fernidentifikation vereinfachen. Jeder Modus erfordert Richtlinien, die seinen Zweck, die Aufbewahrung, den Zugang und die Fehlerreaktion definieren.
Passive und kontinuierliche Authentifizierung wird voraussichtlich bis 2032 mit einer CAGR von 12,11 % wachsen. Sie gibt Sicherheitsteams eine Möglichkeit, die Identitätssicherheit im Laufe der Zeit zu überprüfen, anstatt nur beim Anmelden. Dies kann nützlich sein, wenn eine Berechtigung nach der ersten Verifizierung aktiv bleibt. Ein ACM-Papier aus dem Jahr 2025 berichtete über ein adaptives Gangauthentifizierungssystem für mobile und tragbare Umgebungen. Der Markt für Gangbiometrie kann vom Unternehmensinteresse an der Reduzierung von Identitätsmissbrauchsrisiken profitieren. Passive Systeme müssen dennoch vermeiden, unnötige Überwachung von Nutzern zu schaffen. Klare Einwilligung, verhältnismäßige Nutzung und zuverlässige Fehlerbehandlung werden die Akzeptanz beeinflussen. Der Fortschritt des Segments hängt davon ab, ob Komfort und Sicherheit mit Datenschutzerwartungen koexistieren können.
Nach Anwendung:
Sicherheit und Überwachung führt, während Gesundheitsüberwachung den Markt übertrifftSicherheit und Überwachung machten im Jahr 2026 einen Marktanteil von 37,24 % am Markt für Gangbiometrie aus. Diese Anwendung umfasst Personenidentifikation, Überprüfung verdächtiger Aktivitäten und forensische Ermittlungen. Grenzkontrolle und Strafverfolgung bleiben wichtige Käufer, da sie große Personenströme verwalten. Zugangskontrolle und Identitätsmanagement sind angrenzende Anwendungen in Gewerbeimmobilien und gesicherten Einrichtungen. Forschung und Entwicklung unterstützen die Validierungsmethoden, die in klinischen und Sicherheitsumgebungen eingesetzt werden. Bestehende Kameranetzwerke machen Überwachungsanwendungen leichter skalierbar als neue reine Hardware-Programme. Datenschutzbeschränkungen können einige Anwendungen im öffentlichen Raum einschränken, insbesondere in Europa. Anbieter müssen daher zwischen rechtmäßigen, kontrollierten Einsätzen und verbotenen Überwachungspraktiken unterscheiden.
Gesundheitsüberwachung und Rehabilitation werden voraussichtlich bis 2032 mit einer CAGR von 12,42 % wachsen. Klinische Teams verwenden Gangmessungen, um funktionelle Veränderungen, Mobilität und Erholung zu beobachten. Neurologische Versorgung ist ein Schlüsselbereich, da Bewegung auf Veränderungen hinweisen kann, die eine weitere Beurteilung erfordern. Ein Neurology-Artikel aus dem Jahr 2025 untersuchte die Ganganalyse bei neurologischen Erkrankungen. Der Markt für Gangbiometrie gewinnt eine stärker diversifizierte Nachfragebasis, da Krankenhaus- und Heimversorgungsprogramme objektive Mobilitätsmessungen übernehmen. Sport- und Fitnessanalytik verwendet verwandte Bewegungserfassungsmethoden zur Verletzungsprävention und Leistungsüberprüfung. Automobil und Mensch-Maschine-Interaktion bleiben frühere Entwicklungsmöglichkeiten. Medizinische Validierung, Erstattungsbedingungen und Qualitätsanforderungen werden das Tempo der Akzeptanz im Gesundheitswesen bestimmen.
Nach Endnutzer:
Regierung und Strafverfolgung führt, während Gesundheitsdienstleister das stärkste Wachstum verzeichnenRegierung und Strafverfolgung hielten im Jahr 2026 einen Marktanteil von 32,14 % am Markt für Gangbiometrie. Diese Käufer beschaffen Systeme für Grenzmanagement, öffentliche Sicherheit und Ermittlungsarbeit. Ihre Projekte umfassen häufig Integration, Wartung, Schulung und sicheren Betrieb. Verteidigungs- und Militärnutzer haben verwandte Bedürfnisse für Perimetersicherheit und Personalverfolgung. Gewerbliche und industrielle Unternehmen bilden eine separate Nachfragegruppe für kontrollierten Zugang und Standortschutz. Sportorganisationen und Forschungseinrichtungen nutzen Gangwerkzeuge für Leistungs- und wissenschaftliche Studien. Öffentliche Aufträge können groß und langfristig sein, unterliegen aber auch Beschaffungsvorschriften und öffentlicher Kontrolle. Datenschutzanforderungen bleiben zentral für das Programmdesign.
Gesundheitsdienstleister und Krankenhäuser werden voraussichtlich bis 2032 mit einer CAGR von 12,33 % wachsen. Sie verwenden Gangdaten für neurologische Überwachung, Sturzrisikobeurteilung und Rehabilitationsverfolgung. Tragbare KI kann häufige Beobachtungen außerhalb von Krankenhausbesuchen unterstützen. Eine Nature-Communications-Studie aus dem Jahr 2025 berichtete über tragbare KI zur geräteseitigen Gebrechlichkeitsbeurteilung. Gesundheitskäufer benötigen Nachweise, dass ein System genau, sicher und nützlich innerhalb klinischer Workflows ist. Qualitätsprozesse für Medizinprodukte und Software-Leitlinien können beeinflussen, wie Produkte entwickelt und validiert werden. Die Marktgröße für Gangbiometrie in dieser Endnutzergruppe hängt von der klinischen Akzeptanz und den Beschaffungsbudgets ab. Anbieter benötigen auch sichere Methoden zur Verwaltung sensibler Patientendaten.
Geografische Analyse
Gangbiometrie-Markt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 33,26 % am Gangbiometrie-Markt. Die Region profitiert von staatlichen Investitionen in die Grenzsicherheit, Flughafensysteme und die Identitätsinfrastruktur der Strafverfolgungsbehörden. Darüber hinaus verfügt sie über Forschungskrankenhäuser, Rehabilitationsnetzwerke und professionelle Sportorganisationen, die Bewegungsanalysen einsetzen. Diese Gruppen stützen die Nachfrage über Sicherheitsanwendungen hinaus. Datenschutzrahmen in den Vereinigten Staaten bestimmen, wie kommerzielle Anbieter biometrische Informationen erheben, speichern und verwenden.
Gangbiometrie-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 12,16 % wachsen. Umfangreiche staatliche Überwachungsprogramme und Investitionen in Smart Cities stützen das regionale Nachfrageprofil. Die japanische Einwanderungsbehörde schloss im Jahr 2025 die Installation von NEC-Durchgangsschleusen an 3 Flughäfen ab. Der Gangbiometrie-Markt profitiert von einer vielfältigen regionalen Basis, darunter China, Japan, Singapur, Südkorea, Indien und Australien. Regionale Käufer nutzen unterschiedliche Betriebsmodelle, von der Modernisierung der Grenzkontrolle über die städtische Sicherheit bis hin zu digitalen öffentlichen Diensten. Diese Vielfalt verringert die Abhängigkeit von einem einzigen öffentlichen Beschaffungszyklus.
Gangbiometrie-Markt EMEA und Südamerika
Europa nimmt eine bedeutende Position im Gangbiometrie-Markt ein, obwohl sein regulatorischer Rahmen bestimmte Überwachungsanwendungen einschränkt. Das EU-KI-Gesetz und die DSGVO erfordern eine sorgfältige Bewertung biometrischer Anwendungen. IDEMIA und Sopra Steria schlossen im August 2025 die gemeinsame Inbetriebnahme des Biometrischen Abgleichsystems für eu-LISA ab. Die klinische Ganganalyse bleibt in Deutschland, Frankreich und dem Vereinigten Königreich relevant. Südamerika, der Nahe Osten und Afrika sind kleinere Märkte, in denen Investitionen in Kameranetzwerke eine spätere Einführung von Analyselösungen unterstützen können.
Wettbewerbslandschaft
Marktkonzentration
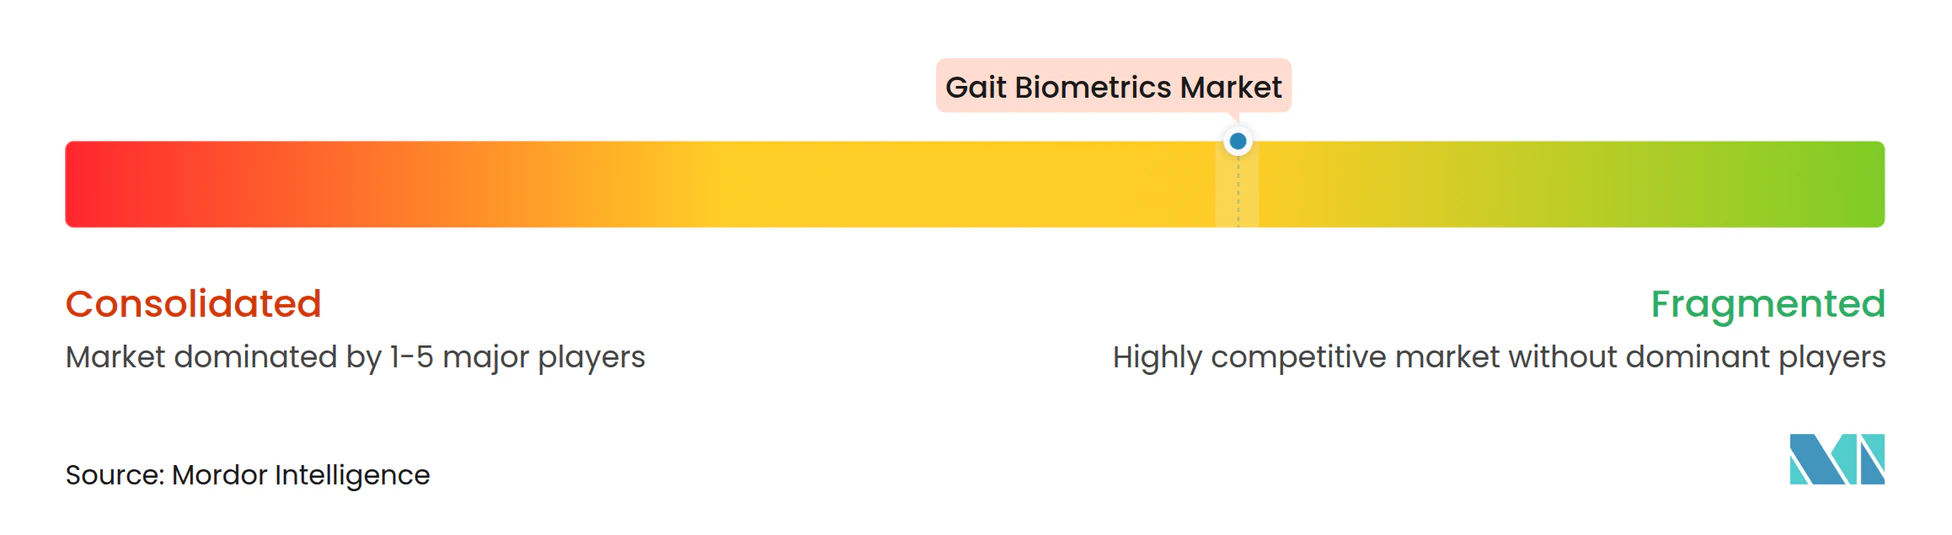
Der Markt für Gangbiometrie weist in den Bereichen Regierungssysteme und klinische Analytik unterschiedliche Wettbewerbsgruppen auf und ist mäßig fragmentiert. NEC Corporation und IDEMIA Group konkurrieren um große Identitätsprojekte, die Integrationskapazität und langfristige Unterstützung erfordern. Führende Integratoren binden Bewegungsanalytik typischerweise in umfassendere Identitätsmanagementsplattformen ein. Dieser Ansatz erhöht die Wechselkosten, da Käufer Erkennung, Speicherung, Zugang und Support in ein einziges System integrieren. Er macht auch den isolierten Austausch von Anbietern nach der Bereitstellung einer Plattform schwierig.
NEC kündigte im Dezember 2025 eine Durchgangs-Gesichts- und Irisbiometrietechnologie für Personen an, die sich mit bis zu 6 km/h bewegen. Der Schritt zeigt, wie große Anbieter mehrere Erkennungsmethoden kombinieren, um ihre Produktpalette zu erweitern. IDEMIA nahm im Oktober 2025 das biometrische Identifikationssystem NAFIS NextGen in Australien in Betrieb. IDEMIA und Sopra Steria lieferten 2025 auch das gemeinsame biometrische Abgleichsystem für EU-LISA. Diese Beispiele zeigen, dass der Wettbewerb im öffentlichen Sektor von vertrauenswürdiger Lieferung, Interoperabilität und Betriebsunterstützung abhängt. Der Markt für Gangbiometrie belohnt daher Unternehmen, die komplexe Systemanforderungen bewältigen können.
Klinische und sportliche Analytik sind stärker fragmentiert als staatliche Identitätsprojekte. Vicon Motion Systems, Qualisys, Tekscan, Xsens Technologies, Noraxon und Zebris Medical konkurrieren durch Messpräzision und Validierung. Software-first-Anbieter können Analytik auf bestehender Kamerainfrastruktur anbieten und den Gerätebedarf reduzieren. Datenschutzwahrendes Systemdesign könnte in Europa wichtig werden, wo rechtliche Bedingungen einige biometrische Fernnutzungen einschränken. Geräteseitige Inferenz und geschützte Gangvorlagen können dazu beitragen, die Menge der übertragenen Rohdaten zu reduzieren. Neue Marktteilnehmer müssen dennoch einen zuverlässigen Betrieb nachweisen und Anforderungen an geistiges Eigentum und Validierung erfüllen.
Marktführer der Gangbiometrie-Branche
-
NEC Corporation
-
IDEMIA Group
-
Intel Corporation
-
MindMaze SA
-
Noraxon U.S.A. Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gang-Biometrie Unternehmen in diesem Bericht
- NEC Corporation
- IDEMIA Group
- Intel Corporation
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- MindMaze SA
- BioSensics LLC
- CIR Systems Inc.
- Motek Medical BV
- Noraxon U.S.A. Inc.
- Qualisys AB
- Tekscan Inc.
- zebris Medical GmbH
- Vicon Motion Systems Ltd.
- Motion Analysis Corporation
- ProtoKinetics LLC
- Xsens Technologies B.V.
- DIH Group
- Aratek Innovation Private Limited
- Watrix Technology Ltd.
- GaitBetter
Neueste Industrielle Entwicklungen in Markt für Gang-Biometrie
- September 2026: Die Agentur der Europäischen Union für Grundrechte veröffentlichte einen Bericht zur biometrischen Fernidentifikation durch Strafverfolgungsbehörden und forderte eine umfassende rechtliche Genehmigung, unabhängige Aufsicht sowie Verbote der Identifikation von Teilnehmern an rechtmäßigen Versammlungen.
- September 2026: Fujitsu und Indonesiens PT Alita Praya Mitra unterzeichneten ein Memorandum of Understanding zur Einführung von Fujitsu Human Motion Analytics in Indonesien. Zu den demonstrierten Anwendungen gehörten KI-Ganganalyse zur Beurteilung von Gangmuster und Mobilität sowie Analysen für Seniorenfunktionstraining, Ruderleistung und Golfschwung.
- Oktober 2025: Noraxon veröffentlichte das MR4 2026 Summer Release, das die Powers Return to Sport Assessment hinzufügte und die tragbare Vector 1D Force Plate zur Messung der vertikalen Bodenreaktionskraft bei Leistungstests, Training, Forschung und angewandter Bewegungsanalyse einführte.
- Juni 2026: Qualisys stellte Prisma Pose vor, eine markierungslose Skelett-Tracking-Engine, die direkt in den Qualisys Track Manager (QTM) integriert ist. Sie beseitigt die Notwendigkeit von Biomechanik-Software von Drittanbietern und ist als Add-on-Lizenz für QTM-Nutzer im vierten Quartal 2026 geplant; sie treibt auch OnTraq an.
Globaler Berichtsumfang des Marktes für Gangbiometrie
Der Markt für Gangbiometrie umfasst Technologien und Lösungen, die Personen anhand ihrer einzigartigen Gangmuster identifizieren oder verifizieren, indem sie Merkmale wie Schrittlänge, Geschwindigkeit, Körperhaltung und Gliedmaßenkoordination analysieren, um eine charakteristische Gangsignatur zu erstellen.
Der Bericht zum Markt für Gangbiometrie ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Technologie (Computer-Vision-Techniken, Algorithmen des maschinellen Lernens sowie Sensorfusion und multimodale Analytik), Bereitstellung (Cloud, On-Premises und Edge), Authentifizierungsmodus (Aktiv, Passiv und Identifikation/Re-Identifikation), Anwendung (Sicherheit und Überwachung, Zugangskontrolle und Identitätsmanagement, Gesundheitsüberwachung und Rehabilitation, Sport- und Fitnessanalytik, Forschung und Entwicklung sowie Automobil und Mensch-Maschine-Interaktion), Endnutzer (Regierung und Strafverfolgung, Verteidigung und Militär, Gesundheitsdienstleister und Krankenhäuser, gewerbliche und industrielle Unternehmen, Sport- und Fitnesseinrichtungen sowie Forschungseinrichtungen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Computer-Vision-Techniken |
| Algorithmen des maschinellen Lernens |
| Sensorfusion und multimodale Analytik |
| Cloud |
| On-Premises |
| Edge |
| Aktive Authentifizierung |
| Passive und kontinuierliche Authentifizierung |
| Identifikation und Re-Identifikation |
| Sicherheit und Überwachung |
| Zugangskontrolle und Identitätsmanagement |
| Gesundheitsüberwachung und Rehabilitation |
| Sport- und Fitnessanalytik |
| Forschung und Entwicklung |
| Automobil und Mensch-Maschine-Interaktion |
| Regierung und Strafverfolgung |
| Verteidigung und Militär |
| Gesundheitsdienstleister und Krankenhäuser |
| Gewerbliche und industrielle Unternehmen |
| Sport- und Fitnesseinrichtungen |
| Forschungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Technologie | Computer-Vision-Techniken | |
| Algorithmen des maschinellen Lernens | ||
| Sensorfusion und multimodale Analytik | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Edge | ||
| Nach Authentifizierungsmodus | Aktive Authentifizierung | |
| Passive und kontinuierliche Authentifizierung | ||
| Identifikation und Re-Identifikation | ||
| Nach Anwendung | Sicherheit und Überwachung | |
| Zugangskontrolle und Identitätsmanagement | ||
| Gesundheitsüberwachung und Rehabilitation | ||
| Sport- und Fitnessanalytik | ||
| Forschung und Entwicklung | ||
| Automobil und Mensch-Maschine-Interaktion | ||
| Nach Endnutzer | Regierung und Strafverfolgung | |
| Verteidigung und Militär | ||
| Gesundheitsdienstleister und Krankenhäuser | ||
| Gewerbliche und industrielle Unternehmen | ||
| Sport- und Fitnesseinrichtungen | ||
| Forschungseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gangbiometrie?
Der Markt für Gangbiometrie wird voraussichtlich von 1,43 Milliarden USD im Jahr 2026 auf 2,81 Milliarden USD bis 2032 wachsen, mit einer CAGR von 11,64 %.
Was treibt die Akzeptanz von Gangbiometrie an?
Kontaktlose Identitätsverifizierung, Smart-City-Videoinfrastruktur, klinische Fernüberwachung und Edge Computing unterstützen die Akzeptanz.
Welche Komponente führt bei den Ausgaben für Gangbiometrie?
Hardware hielt im Jahr 2026 einen Anteil von 45,44 %, da Bereitstellungen Kameras, Sensoren, tragbare Geräte und unterstützende Infrastruktur erfordern.
Welche Anwendung wächst am schnellsten?
Gesundheitsüberwachung und Rehabilitation wird voraussichtlich bis 2032 mit einer CAGR von 12,42 % wachsen, unterstützt durch den klinischen Bedarf an Mobilitätsbeurteilung.
Welche Region hat den derzeit höchsten Marktanteil?
Nordamerika hielt im Jahr 2026 einen Anteil von 33,26 %, unterstützt durch Grenzsicherheit, Flughafenmodernisierung und Gesundheitsforschungsaktivitäten.
Was schränkt die breitere Nutzung der Gangerkennung ein?
Datenschutz-Compliance, Einwilligungsanforderungen und geringere Genauigkeit bei wechselnder Kleidung, Perspektiven und Verdeckung können Bereitstellungen verlangsamen.