
Marktgröße und Marktanteil der europäischen Polyurethan (PU) Schmelzklebstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
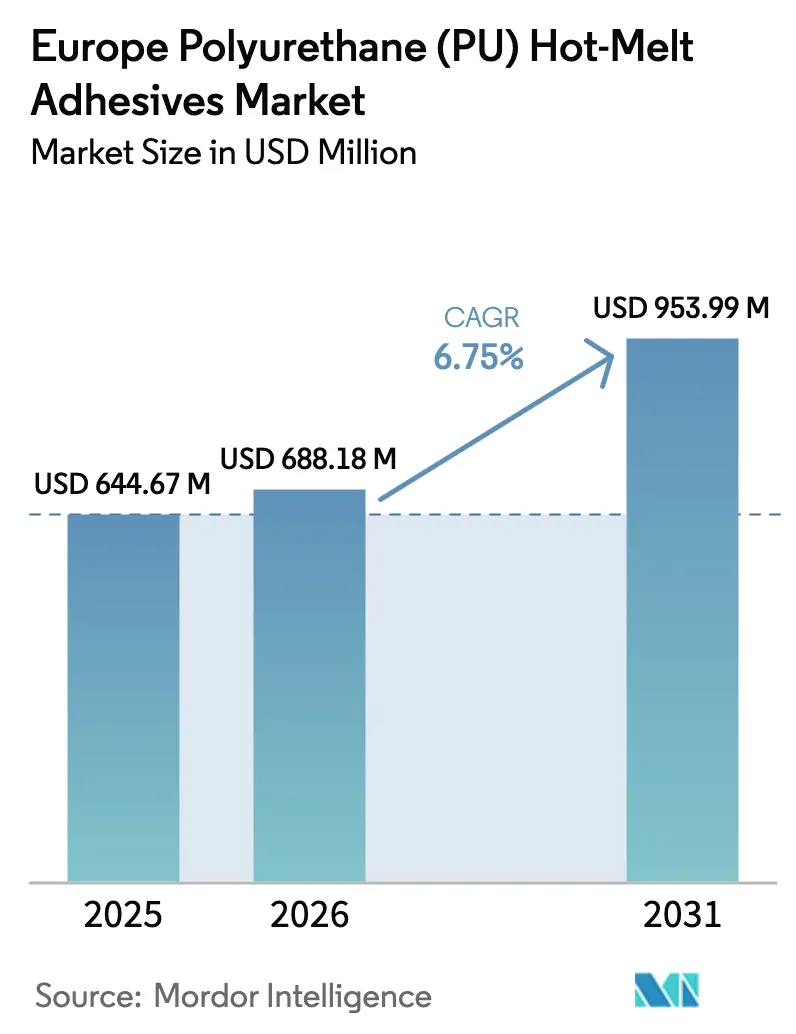
| Marktgröße im Basisjahr (2025) | 644.67 Millionen US-Dollar |
| Marktgröße (2026) | 688.18 Millionen US-Dollar |
| Marktgröße (2031) | 953.99 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.75 % |
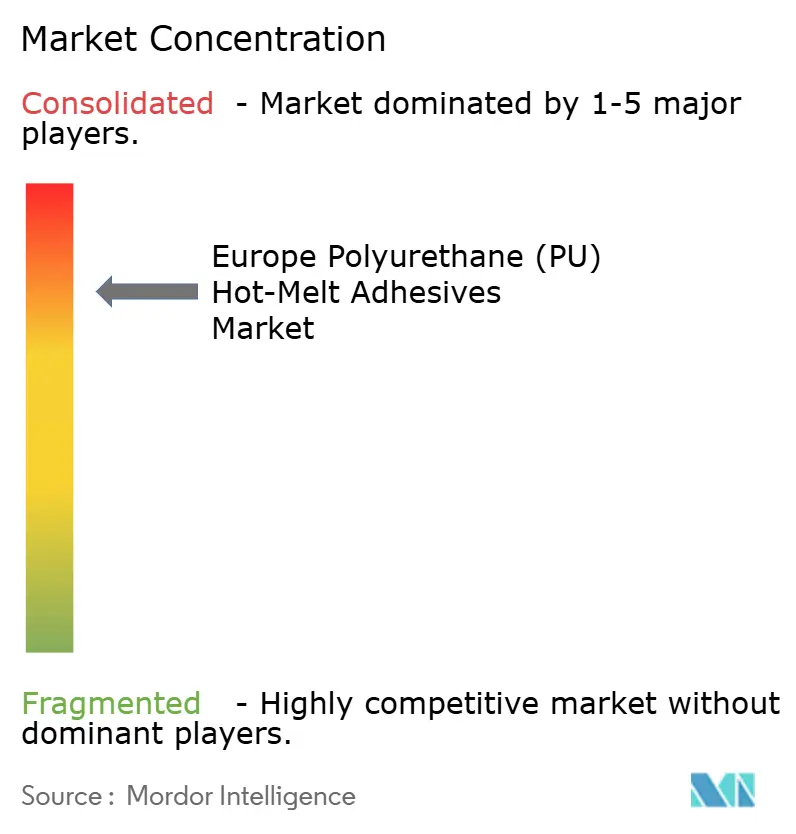
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Polyurethan (PU) Schmelzklebstoffe von Mordor Intelligence
Die Marktgröße der europäischen Polyurethan-Schmelzklebstoffe wird voraussichtlich von USD 644,67 Millionen im Jahr 2025 und USD 688,18 Millionen im Jahr 2026 auf USD 953,99 Millionen bis 2031 anwachsen und dabei eine CAGR von 6,75 % zwischen 2026 und 2031 verzeichnen. Die beschleunigte Abkehr von lösungsmittelbasierten Chemikalien, die zunehmende Automatisierung bei der Kantenanleimung und der Fahrzeugmontage sowie das Streben nach leichteren, reparaturfreundlichen Verpackungen lenken das Volumen hin zu leistungsstarken reaktiven Formulierungen. Westeuropäische Paketnetzwerke haben im Jahr 2025 2,1 Milliarden innereuropäische Sendungen abgewickelt und damit die Kundenbasis für schnell abbindende Qualitäten erweitert, die recycelten Karton und Hochgeschwindigkeits-Kartonverschließer tolerieren. Automobil-OEMs ersetzen mechanische Verbindungselemente durch Polyurethan-Verklebung, um das Rohkarosseriegewicht um bis zu 2 kg pro Dachpanel zu reduzieren und damit die Reichweite von Elektrofahrzeugen direkt zu verbessern. Gleichzeitig haben Möbellinien in Deutschland, Polen und Italien Nullfugen-Kantenanleimungsanlagen eingeführt, die Klebstoffe erfordern, die bei Liniengeschwindigkeiten von 25 m/min in weniger als 10 Sekunden aushärten. Das Versorgungsrisiko bei Isocyanat-Rohstoffen hat die Inputkostenvolatilität erhöht, aber führende Formulierer sichern sich ab, indem sie Polyolkapazitäten rückwärts integrieren und mit biobasierten Zwischenprodukten experimentieren, um die Exposition zu verringern.
Wichtigste Erkenntnisse des Berichts
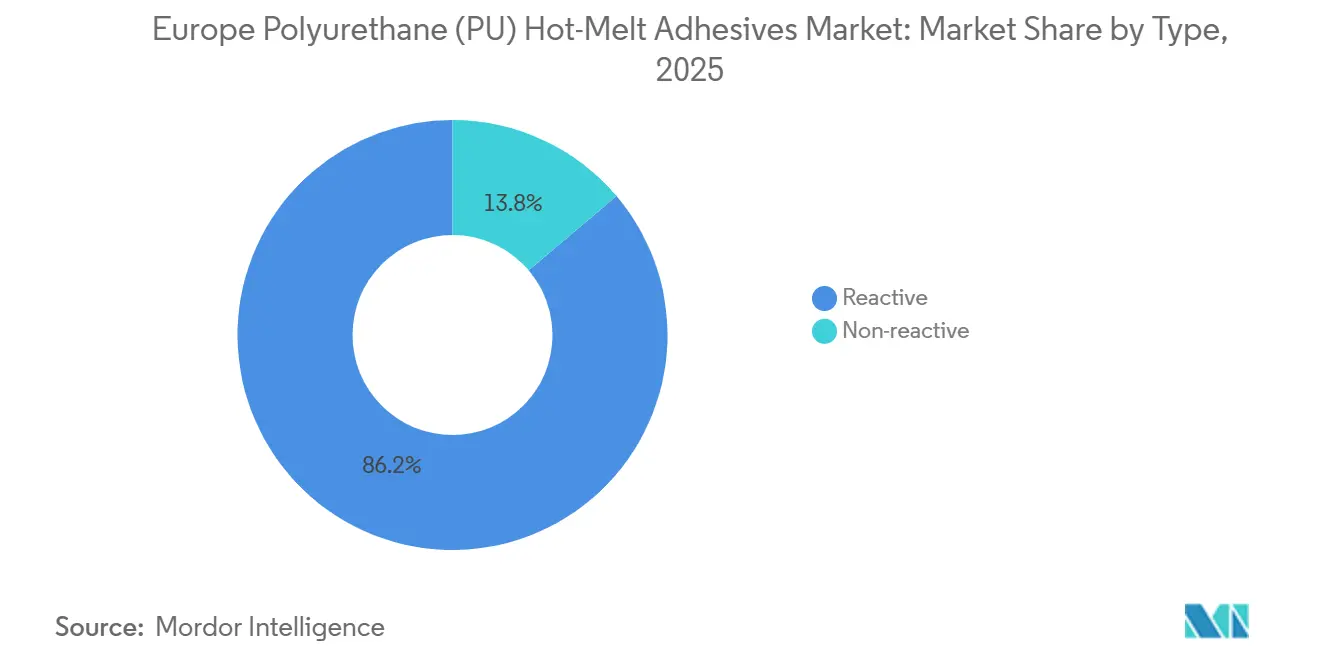
- Nach Typ entfielen reaktive Qualitäten im Jahr 2025 auf 86,20 % des Marktanteils der europäischen Polyurethan (PU) Schmelzklebstoffe. Nicht-reaktive Qualitäten hinken beim Wachstum hinterher, während reaktive Qualitäten im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 6,92 % wachsen werden.
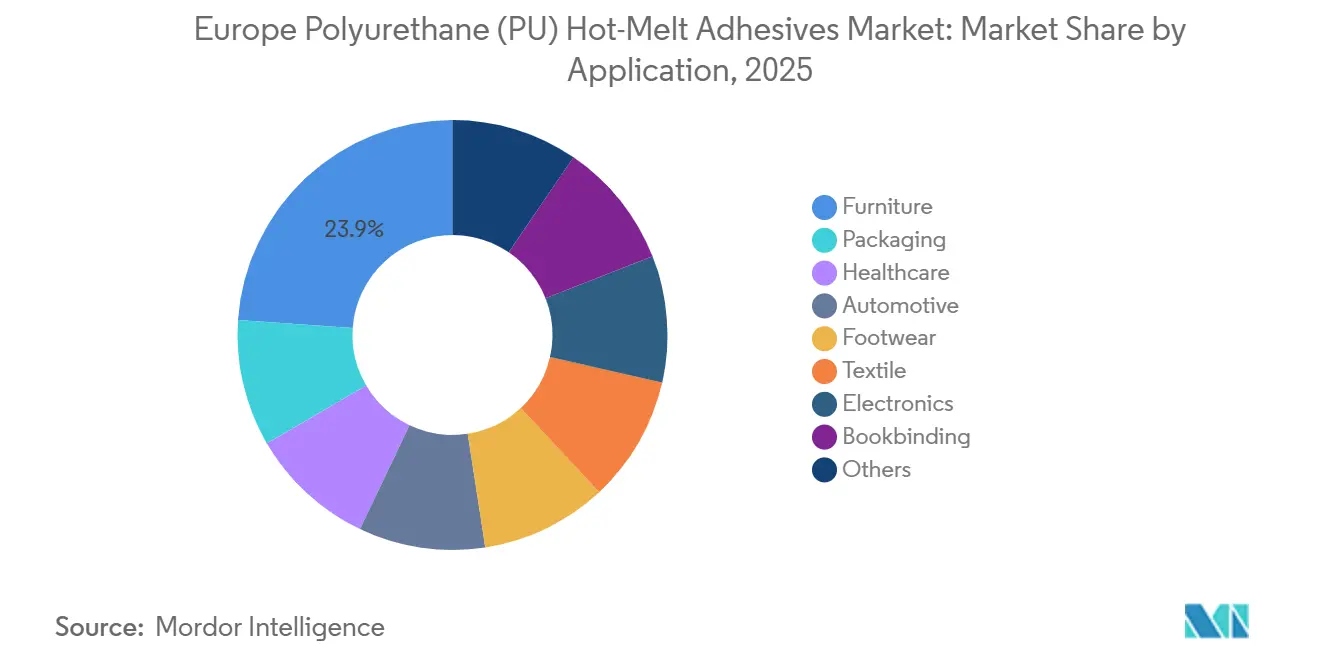
- Nach Anwendung entfielen auf Möbel 23,89 % des Umsatzes im Jahr 2025, während das Gesundheitswesen im Prognosezeitraum (2026–2031) mit einer CAGR von 7,26 % voranschreitet.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 28,21 % und ist auf dem Weg zu einer CAGR von 7,16 % im Prognosezeitraum (2026–2031).
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der E-Commerce-Verpackungsvolumina | +1.20% | Westeuropa (Deutschland, Frankreich, Vereinigtes Königreich, Benelux), mit Ausstrahlungseffekten auf Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Verlagerung der Elektronikmontage hin zu VOC-armer Verklebung | +0.70% | Deutschland, Niederlande, Frankreich, Tschechische Republik (Elektronikfertigungszentren) | Mittelfristig (2–4 Jahre) |
| VOC-Vorschriften der Europäischen Union beschleunigen die Einführung lösungsmittelfreier Klebstoffe | +1.50% | EU-weit, stärkste Durchsetzung in Deutschland, Frankreich, den Niederlanden und Skandinavien | Langfristig (≥ 4 Jahre) |
| Leichtbaustrukturen im Automobilbereich mit Bedarf an schnellen Klebezyklen | +0.90% | Deutschland, Frankreich, Italien, Spanien (Kernzentren der Automobilfertigung) | Mittelfristig (2–4 Jahre) |
| Kantenanleimungsautomatisierung in modularen Möbellinien | +0.80% | Westeuropa, insbesondere Deutschland, Polen, Italien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der E-Commerce-Verpackungsvolumina
Der grenzüberschreitende Paketverkehr innerhalb der Europäischen Union stieg im Jahr 2025 um 12 % gegenüber dem Vorjahr auf 2,1 Milliarden Einheiten. Der höhere Durchsatz hat Fulfillment-Center dazu veranlasst, langsamere wasserbasierte Klebstoffe durch reaktive Qualitäten zu ersetzen, die auf recycelten Wellpappensubstraten innerhalb von fünf Sekunden abbinden. Henkels Technomelt Supra 100-Serie, die Anfang 2025 eingeführt wurde, widersteht den Stoßbelastungen automatisierter Sortierer und verklebt gleichzeitig leichtere Liner. Die bevorstehende Verordnung der Europäischen Union (EU) über Verpackungen und Verpackungsabfälle zielt auf einen Recyclinganteil von 65 % bis 2030 ab und verlagert die Spezifikationen weiter hin zu Chemikalien, die auf raueren Faseroberflächen funktionieren[1]. Bostik verzeichnete im Jahr 2025 einen Anstieg des europäischen Verpackungsklebstoffumsatzes um 15 % und stellte fest, dass Polyurethan-Schmelzklebstoffe mehr als die Hälfte des inkrementellen Wachstums ausmachten.
VOC-Vorschriften der Europäischen Union beschleunigen die Einführung lösungsmittelfreier Klebstoffe
Die Industrieemissionsrichtlinie begrenzt die VOC-Emissionen auf Anlagenebene auf 50 g/kg aufgetragenen Klebstoffs und schließt die meisten lösungsmittelbasierten Kontaktklebstoffe aus neuen europäischen Installationen aus. Die Überarbeitung der TA Luft in Deutschland im Jahr 2024 verschärfte den Grenzwert für Möbel- und Automobillinien auf 20 g/kg und festigte damit den Übergang zu 100%-Feststoff-Polyurethan-Schmelzklebstoffen[2]. Covestros Desmomelt-Portfolio, das null VOC (flüchtige organische Verbindungen) emittiert und durch Umgebungsfeuchtigkeit aushärtet, verzeichnete im Jahr 2025 einen Umsatzanstieg von 22 %, da OEMs (Originalausrüstungshersteller) compliance-fähige Alternativen priorisierten. Frankreichs ICPE-Rahmen (Anlagen, die für den Umweltschutz klassifiziert sind) schreibt nun jährliche VOC-Audits für Anlagen vor, die mehr als eine Tonne Klebstoff verwenden, was die fixen Verwaltungskosten erhöht und lösungsmittelfreie Systeme begünstigt. Die Konsolidierung beschleunigt sich: Sika erwarb im Jahr 2025 zwei regionale Hersteller in Polen und Spanien und nannte die regulatorische Hürde als Katalysator.
Leichtbaustrukturen im Automobilbereich mit Bedarf an schnellen Klebezyklen
Die Produktion von batterieelektrischen Fahrzeugen in Europa erreichte im Jahr 2025 2,8 Millionen Einheiten, wobei OEMs eine Reduzierung des Leergewichts um 10 % anstreben, um die Reichweite auf über 500 km pro Ladung zu steigern. Polyurethan-Schmelzklebstoffe ermöglichen die Verbindung verschiedener Materialien – Aluminium, Stahl und CFK (kohlenstofffaserverstärkter Kunststoff) – ohne galvanische Korrosion einzuleiten. Henkels Loctite PUR 8100, Mitte 2025 vorgestellt, erreicht in 90 Sekunden bei 140 °C eine Überlappungsscherfestigkeit von 15 MPa auf Aluminium und halbiert damit die Taktzeit in der Karosseriefertigung. Volkswagens Geschäftsbericht 2025 offenbarte, dass die Klebeverbindung nun 18 % der Rohkarosseriemontage innerhalb seiner MEB-Plattform (Modularer E-Antriebs-Baukasten) ausmacht, gegenüber 12 % im Jahr 2023. Stellantis benannte SikaMelt PUR für die Verklebung von Batteriegehäusen und unterstrich damit die Bedeutung dieser Chemie für das Wärmemanagement.
Kantenanleimungsautomatisierung in modularen Möbellinien
Die europäische Möbelproduktion erholte sich im Jahr 2025 um 7 %, gestützt durch Renovierungsaktivitäten und Exportnachfrage aus Deutschland, Frankreich und Polen. Nullfugen-Laser-Kantenanleimungslinien erfordern Klebstoffe, die in weniger als zehn Sekunden aushärten und eine Wärmebeständigkeit von über 120 °C aufweisen. Jowatherm-Reaktant 506.90, Ende 2024 kommerzialisiert, erfüllt diese Parameter und gewährleistet unsichtbare Klebenähte auf Hochglanzpaneelen. Der Maschinenhersteller IMA Schelling berichtete, dass 70 % seiner westeuropäischen Kantenanleimungsinstallationen im Jahr 2025 PU-kompatible Köpfe aufweisen, gegenüber 50 % im Jahr 2023. Henkel verzeichnete im Jahr 2025 einen Anstieg des Kantenanleimungsklebstoffumsatzes um 18 %, wobei reaktive Qualitäten EVA-Produkte (Ethylen-Vinylacetat) in Premium-Küchen übertrafen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Isocyanat-Rohstoffen | -0.70% | EU-weit, mit akuten Auswirkungen auf westeuropäische Formulierer, die von importiertem MDI/TDI abhängig sind | Mittelfristig (2–4 Jahre) |
| Obligatorische Schulungsvorschrift für Diisocyanat-Arbeitnehmer (EU 2023/C) | -0.50% | EU-weit, unverhältnismäßig stark betroffene KMU-Formulierer in Italien, Spanien und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Hohe europäische Energiepreise erhöhen die Betriebskosten von Schmelzlinien | -0.60% | Westeuropa (Deutschland, Frankreich, Vereinigtes Königreich, Italien), insbesondere energieintensive Produktionsstandorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Isocyanat-Rohstoffen
Die europäischen MDI-Spotpreise lagen im Jahr 2025 im Durchschnitt bei EUR 2.450/t, ein Anstieg von 18 % gegenüber Januar 2024, getrieben durch chinesische Produktionskürzungen und Europas erhöhte Gaskosten. BASF, Covestro und Huntsman reduzierten die regionale Produktion um 12 %, priorisierten Kunden mit höhermargigem Hartschaum und verknappten das Klebstoffangebot. TDI-Preise schwankten im Jahr 2025 zwischen EUR 2.100 und EUR 2.900/t, was Ausfälle bei BASF Ludwigshafen und Covestro Dormagen widerspiegelte. Die Margenverengung überstieg 300 Basispunkte für Spot-kaufende Verarbeiter und veranlasste mehrere italienische und spanische Betriebe, die Entwicklung neuer Produkte einzustellen. Brüssel eröffnete Ende 2025 eine Kartelluntersuchung gegen Isocyanathersteller und brachte damit zusätzliche Unsicherheit in die Expansionspläne.
Obligatorische Schulungsvorschrift für Diisocyanat-Arbeitnehmer (EU 2023/C)
Ab August 2023 müssen Arbeitnehmer, die Produkte mit mehr als 0,1 % freiem Isocyanat handhaben, eine zertifizierte Schulung absolvieren und sich alle fünf Jahre rezertifizieren lassen. Ein mittelgroßer Formulierer mit 50 Mitarbeitern gibt jährlich EUR 15.000–25.000 für Gebühren, Ausfallzeiten und Prüfdokumentation aus. Acht Klebstoffwerke in Italien und Spanien schlossen im Jahr 2025, da die Eigentümer die Compliance-Last vermeiden wollten. H.B. Fuller nutzte dies und erwarb im März 2025 einen spanischen Hersteller für EUR 28 Millionen, wobei unbeherrschbare Schulungskosten beim Zielunternehmen als Grund genannt wurden. Die Vorschrift betrifft auch nachgelagerte Nutzer und veranlasst Schrankenhersteller und Tier-1-Automobilzulieferer, schlüsselfertige Klebstoffpakete von multinationalen Anbietern zu bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Reaktive Chemie dominiert, nicht-reaktive findet NischenReaktive Qualitäten machten im Jahr 2025 86,20 % der Marktgröße der europäischen Polyurethan (PU) Schmelzklebstoffe aus und sollen im Prognosezeitraum (2026–2031) mit 6,92 % wachsen, angetrieben durch Urethan-Harnstoff-Vernetzung, die hitze- und feuchtigkeitsbeständige Verbindungen über 10 MPa ergibt. Die Verklebung von Fahrzeugkarosserien, die Einkapselung von Batteriepaketen und medizinische Wearables sind auf diese Chemie angewiesen, um der Sterilisation bei 134 °C standzuhalten oder 1.000 Lade-Entlade-Vibrationszyklen zu überstehen. Verarbeiter schätzen die Klebstoffe auch für ihre Fähigkeit, nach Plasmaaktivierung an Substraten mit niedriger Oberflächenenergie wie Polyolefin-Elastomeren zu haften. Deutschlands strenge VOC-Grenzwerte bieten einen regulatorischen Rückenwind, da reaktive Formulierungen 100 % Feststoffe und lösungsmittelfrei sind.
Der Nutzen nicht-reaktiver Polyurethan-Schmelzklebstoffe bleibt in der Buchbinderei, der Textilkaschierung und der temporären Schuhzwickung bestehen, da sie schnell kalt abbinden und wärmeaktivierbar sind. Buchhersteller schätzen die Flexibilität der offenen Zeit für die Ausrichtung mehrerer Lagen, während Flexibelverpackungsverarbeiter die Anwendungstemperatur unter 120 °C loben, die den Erdgasverbrauch senkt. Schuhfabriken in Portugal sind für die Zehenzwickung auf nicht-reaktive Qualitäten umgestiegen, bei denen die Verbindung nach dem Thermoformen sauber lösen muss. Trotz dieser Stärken sieht sich das Segment strukturellen Gegenwind ausgesetzt: EU-Kreislaufwirtschaftsrichtlinien belohnen langlebige Baugruppen und Recyclingfähigkeit und verringern die Attraktivität leicht reparabler Klebstoffe. Folglich wird der europäische Markt für Polyurethan (PU) Schmelzklebstoffe weiterhin zu reaktiven Chemikalien tendieren, aber nicht-reaktive Systeme werden Nischen verteidigen, die mit kurzen Verweilzeiten und Substraten mit niedriger Wärmeeinwirkung verbunden sind.
Nach Anwendung:
Möbel führt, Gesundheitswesen wächst starkMöbel behielten 23,89 % des Umsatzes im Jahr 2025 und verankerten den europäischen Markt für Polyurethan (PU) Schmelzklebstoffe durch anhaltende Investitionen in Nullfugen-Kantenanleimung und automatisierte Kastenmöbelmontage. Küchenschrankhersteller benötigen Verbindungen, die in unter zehn Sekunden abbinden, damit die Liniengeschwindigkeiten 25 m/min überschreiten können, während Büromöbelhersteller wärmebeständige Verbindungen fordern, die den wochenlangen Containertransport im Sommer überstehen. Die deutschen Unternehmen SieMatic und Nolte haben feuchtigkeitshärtende PUR-Qualitäten für alle Glanzgrade standardisiert und begründen dies mit engen Nahtästhetiken und Feuchtigkeitsstabilität nach der Umformung. Polen exportierte im Jahr 2025 Möbel im Wert von EUR 18 Milliarden, ein Anstieg von 9 % gegenüber 2024, und rüstet Werke in der Nähe von Posen mit Laser-Kantenanleimern nach, die nur mit PUR-Klebstoffen kompatibel sind.
Das Gesundheitswesen ist die am schnellsten wachsende Anwendung und soll im Prognosezeitraum (2026–2031) eine CAGR von 7,26 % liefern und seinen Marktanteil ausbauen. Tragbare Sensoren zur Echtzeit-Überwachung von Herz- und Glukosewerten erfordern hautverträgliche Klebstoffe, die 72 Stunden lang haften und sich ohne Erythem ablösen lassen. Transdermale Arzneimittelflaster migrieren von Acryl- zu PUR-Matrizen, um eine kontrollierte Freisetzung zu erzielen und gleichzeitig Schweiß zu widerstehen. EU-Medizinprodukteverordnungen, die 2025 vollständig in Kraft traten, verlangen die Rückverfolgbarkeit aller enthaltenen Chemikalien, und globale Lieferanten haben in digitale Produktpässe investiert, um ISO 10993- und Zytotoxizitätsdaten zu dokumentieren – eine Hürde, die regionale Formulierer kaum überwinden können. Infolgedessen erfassen große multinationale Lieferanten den Großteil der inkrementellen Nachfrage im Gesundheitswesen und vertiefen Wettbewerbsvorteile durch regulatorische Compliance.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Polyurethan (PU) Schmelzklebstoffe in Deutschland
Deutschland repräsentierte 28,21 % des regionalen Umsatzes im Jahr 2025 und bestätigt damit seine Position als Anker des europäischen Marktes für Polyurethan (PU) Schmelzklebstoffe. Das Fahrzeugmontageaufkommen von 4,1 Millionen Einheiten, das größte des Kontinents, stützt die Nachfrage nach Strukturverklebungen in EV-Batteriepacks und Multimaterial-Karosserien. Die Nachfrage nach Kantenanleimern spiegelt die Möbelproduktion wider, die auf EUR 18 Milliarden geschätzt wird, wobei Premium-Küchen reaktive Systeme für eine nahtlose Ästhetik bevorzugen. Die deutsche Umweltpolitik wirkt als Wachstumskatalysator: Die VOC-Obergrenze von 20 g/kg gemäß TA Luft eliminiert Lösemittelalternativen früher als in anderen EU-Staaten und sichert die Polyurethan-Adoption dauerhaft ab.
Markt für Polyurethan (PU) Schmelzklebstoffe in Westeuropa
Die französische Produktion konzentriert sich in der Nähe von Lyon, wo die Bostik-Sparte von Arkema im Jahr 2025 die Kapazität für Verpackungsklebstoffe um 15 % erweitert hat. Die Cluster in der Lombardei und im Venetien in Italien setzen auf PUR-Qualitäten sowohl für Möbel als auch für Designerschuhe, während Spanien das Seat-Werk in Barcelona und die Ford-Anlage in Valencia nutzt, um den Automobileinsatz voranzutreiben. Der Markt im Vereinigten Königreich erholte sich von den importbedingten Reibungsverlusten infolge des Brexits; Henkel und H.B. Fuller hielten lokale Compoundierungskapazitäten aufrecht, um Just-in-time-Linien in Automobilwerken in den Midlands zu bedienen. In all diesen Ländern konvergieren die nationalen Umsetzungen der EU-VOC-Gesetzgebung, was die technische Spezifikation vereinfacht und grenzüberschreitende Bezugsvereinbarungen fördert.
Markt für Polyurethan (PU) Schmelzklebstoffe in Zentral-, Nord- und Osteuropa
Zentral- und Nordeuropa, einschließlich Polen, der Tschechischen Republik, der Niederlande, Belgiens und der nordischen Länder, verfügt über Wachstumspotenzial, da Hersteller von EVA auf PUR umsteigen, um Klimaresilienz und Automatisierungskompatibilität zu gewährleisten. Allein Polen verbrauchte im Jahr 2025 Polyurethan-Schmelzklebstoffe im Wert von EUR 45 Millionen, angetrieben durch robuste Möbelexporte nach Deutschland und Frankreich. Die Werkeröffnung von Jowat im Jahr 2025 in der Nähe von Wrocław verkürzte die Lieferzeiten und bot technischen Service auf Polnisch, was die Akzeptanz beschleunigte. Nordische Verpackungslinien stiegen auf PUR-Kartonversiegelung um, um den Anforderungen der Kühlkettenlogistik standzuhalten, während die Niederlande Kreislaufwirtschaftsklebstoffe betonten, die auf Abruf ablösen, um Kunststoffkisten wiederzuverwenden. Russland, mit einem Anteil von 6–8 %, bleibt aufgrund von Sanktionen versorgungseingeschränkt, importiert chinesische Isocyanate und entwickelt lokale Kapazitäten, die hinter der westlichen Produktleistung zurückbleiben.
Wettbewerbslandschaft
Der europäische Markt für Polyurethan (PU) Schmelzklebstoffe ist stark konsolidiert. Kleinere Innovatoren behalten ihre Relevanz durch Spezialisierung. Artimelt und Klebchemie konzentrieren sich auf reaktive Systeme mit extrem niedrigen Temperaturen (unter 100 °C) für Polyethylenschäume und TPU-Folien, wodurch Energiekosten und Substratverformungen umgangen werden. Energie bleibt ein Beobachtungspunkt: Erdgaspreise lagen im Jahr 2025 im Durchschnitt bei EUR 45/MWh, was zur Installation von Abwärmerückgewinnungsanlagen und zur Harzreformulierung veranlasste, um die Schmelzviskosität um 10–15 % zu senken und den Ofenstromverbrauch zu reduzieren.
Marktführer der europäischen Polyurethan (PU) Schmelzklebstoffbranche
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
Jowat SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Polyurethan (PU) Schmelzklebstoffe in Europa Unternehmen in diesem Bericht
- 3M
- AdCo (UK) Ltd.
- Arkema
- Artimelt AG
- BASF SE
- Buhnen Gmbh & Co. KG
- Delo Industrial Adhesives
- DIC CORPORATION
- Dow
- Franklin International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Jowat SE
- Klebchemie M. G. Becker GmbH & Co. KG
- Mapei SpA
- Master Bond Inc.
- Sika AG
Lesen Sie die Analyse der Polyurethan (PU) Schmelzklebstoffe in Europa-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Polyurethan (PU) Schmelzklebstoffe in Europa
- März 2026: Lubrizol gab bekannt, dass Bjørn Thorsen A/S seine Vertriebspartnerschaft für Lubrizols industrielle thermoplastische Polyurethan (TPU) Harze in Deutschland und Ungarn ausgeweitet hat. Diese Vereinbarung kann den Markt für europäische Polyurethan (PU) Schmelzklebstoffe in den kommenden Jahren ankurbeln.
- November 2025: Henkel Adhesive Technologies und Dow gaben Pläne bekannt, ihre Zusammenarbeit zu vertiefen, um sich auf die Reduzierung von SBTi-relevanten Emissionen zu konzentrieren, indem CO₂-arme Rohstoffe und erneuerbare Energie in der Produktion von Schmelzklebstoffen integriert werden, die hauptsächlich auf die Verpackungs- und Konsumgütersektoren ausgerichtet sind.
Berichtsumfang des europäischen Marktes für Polyurethan (PU) Schmelzklebstoffe
Polyurethan (PUR) Schmelzklebstoffe, bekannt für ihre 100%-Feststoff- und reaktive Natur, sind feuchtigkeitshärtende Mittel. Sie erzielen hochfeste, flexible Verbindungen durch einen zweistufigen Prozess: eine anfängliche physikalische Abkühlung gefolgt von einer chemischen Reaktion. Diese Klebstoffe bleiben bei Raumtemperatur fest, schmelzen bei der Anwendung und härten durch Wechselwirkung mit atmosphärischer Feuchtigkeit aus.
Der europäische Markt für Polyurethan (PU) Schmelzklebstoffe ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in reaktiv und nicht-reaktiv segmentiert. Nach Anwendung ist der Markt in Verpackung, Gesundheitswesen, Automobil, Möbel, Schuhwerk, Textil, Elektronik, Buchbinderei und Sonstiges segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Kohlenstoffverbundwerkstoffe in 6 Ländern der Region. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Nicht-reaktiv |
| Reaktiv |
| Verpackung |
| Gesundheitswesen |
| Automobil |
| Möbel |
| Schuhwerk |
| Textil |
| Elektronik |
| Buchbinderei |
| Sonstiges |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Russland |
| Übriges Europa |
| Nach Typ | Nicht-reaktiv |
| Reaktiv | |
| Nach Anwendung | Verpackung |
| Gesundheitswesen | |
| Automobil | |
| Möbel | |
| Schuhwerk | |
| Textil | |
| Elektronik | |
| Buchbinderei | |
| Sonstiges | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Marktes für Polyurethan (PU) Schmelzklebstoffe?
Der Markt belief sich im Jahr 2026 auf USD 688,18 Millionen und soll bis 2031 USD 953,99 Millionen erreichen.
Welche Chemie dominiert den Umsatz in Europa?
Reaktive Polyurethan-Schmelzklebstoffe machen 86,20 % des Umsatzes im Jahr 2025 aus und expandieren im Prognosezeitraum (2026–2031) mit einer CAGR von 6,92 % aufgrund überlegener feuchtigkeitshärtender Leistung.
Warum gewinnen Polyurethan-Schmelzklebstoffe im E-Commerce-Verpackungsbereich Marktanteile?
Das Paketwachstum und neue EU-Vorschriften für Recyclinginhalt begünstigen schnell abbindende, hochfeste Verbindungen, die reaktive PUR-Qualitäten auf recycelter Wellpappe liefern.
Welche Anwendung wächst am schnellsten?
Klebstoffe für das Gesundheitswesen wachsen im Prognosezeitraum (2026–2031) mit einer CAGR von 7,26 %, da hautverträgliche reaktive Qualitäten mehrtägige Wearables und transdermale Pflaster ermöglichen.
Wie werden die EU-Schulungsvorschriften für Diisocyanate die Lieferantenbasis beeinflussen?
Compliance-Kosten beschleunigen die Konsolidierung, da kleine Formulierer mit den erforderlichen Zertifizierungskosten zu kämpfen haben, was multinationalen Unternehmen ermöglicht, notleidende Vermögenswerte zu erwerben.