
Europäischer Liner-Hanger-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2022 - 2024 |
| Growth Rate | 3.28 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Liner-Hanger-Marktes von Mordor Intelligence
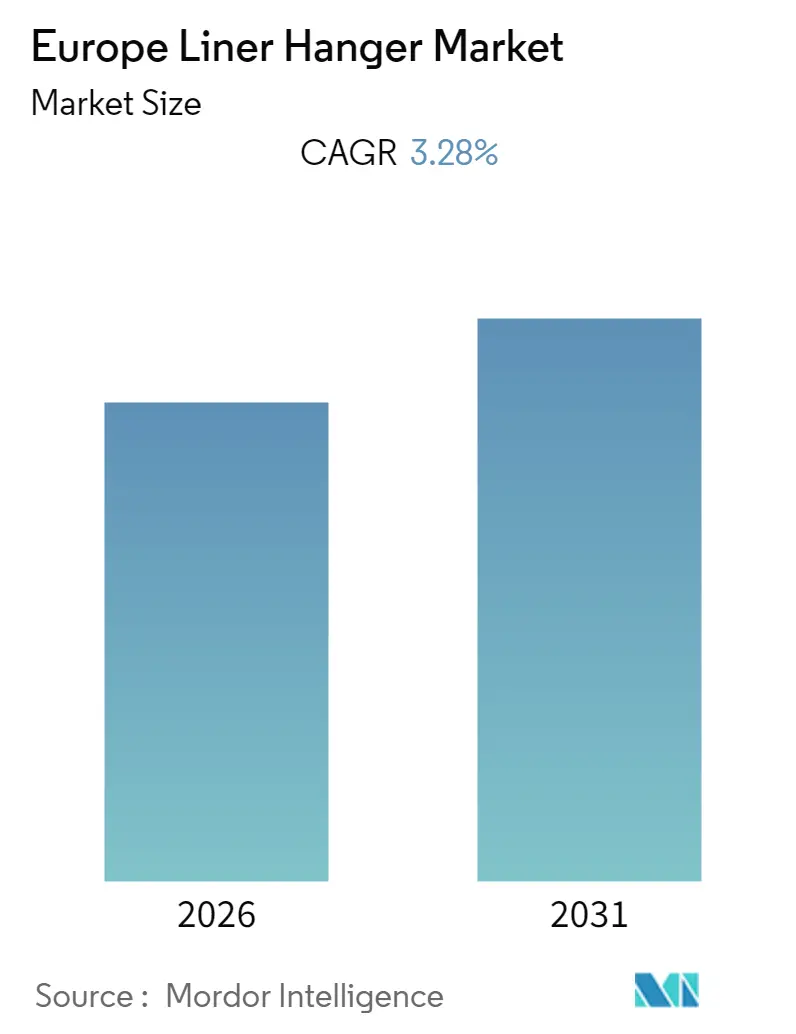
Die Größe des europäischen Liner-Hanger-Marktes wird voraussichtlich einen CAGR von 3,28% während des Prognosezeitraums (2026–2031) verzeichnen.
Der Markt wurde 2020 durch COVID-19 negativ beeinflusst. Derzeit hat der Markt wieder das Niveau vor der Pandemie erreicht.
- Langfristig wird der Anstieg der vorgelagerten Aktivitäten in Russland und Norwegen voraussichtlich die Nachfrage der Region nach Liner-Hanger-Systemen (LHS) ankurbeln.
- Andererseits hat der globale Rückgang des Rohölpreises in den Jahren 2020 und 2021 zu einem Stopp oder einer Verzögerung verschiedener Öl- und Gasprojekte geführt. Auch der rückläufige Produktionsrückgang in Norwegen, Dänemark und Italien dürfte das erwartete Wachstum im Prognosezeitraum bremsen.
- Das Bowland-Schiefer in Nordengland und das Midland Valley in Schottland sowie das Weald-Becken in Südengland werden voraussichtlich in der Zukunft Bohr- und Fertigstellungsmöglichkeiten schaffen und den Markt für Liner-Hanger-Systeme antreiben.
- Russland ist einer der führenden Märkte für Liner-Hanger-Systeme in der Region und wird voraussichtlich seine Dominanz im Prognosezeitraum fortsetzen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Liner-Hanger-Marktes
Der Offshore-Markt wird voraussichtlich das höchste Wachstum verzeichnen
- Ein Liner-Hanger-System besteht aus einer Liner-Hanger-Baugruppe, einem Lösewerkzeug, einem Zementierungskopf, einem Packer usw. Das Liner-Hanger-System ist Teil der Bohrlochkomplettierung und kann mechanisch oder hydraulisch, Premium oder Standard, rotierend oder nicht-rotierend, konventionell oder expandierbar sowie als Taschengleitschuh ausgeführt sein.
- Das Liner-Hanger-System verzeichnete 2021 Wachstum, als das Hochdruck-Hochtemperatur-Gasfeld Culzean in der zentralen Nordsee, eines der größten Inbetriebnahmen, in Betrieb genommen wurde. Schätzungen zufolge liegt die Menge des Schiefergases zwischen 2,8 und 39,9 Billionen Kubikmetern (TCM). Der öffentliche Widerstand aufgrund der mit dem Fracking verbundenen Umweltrisiken ist jedoch zu einem der größten Hindernisse bei der Entwicklung von Schiefergas im Vereinigten Königreich geworden. Dies schränkt letztendlich das mögliche Wachstum des Liner-Hanger-Systems ein.
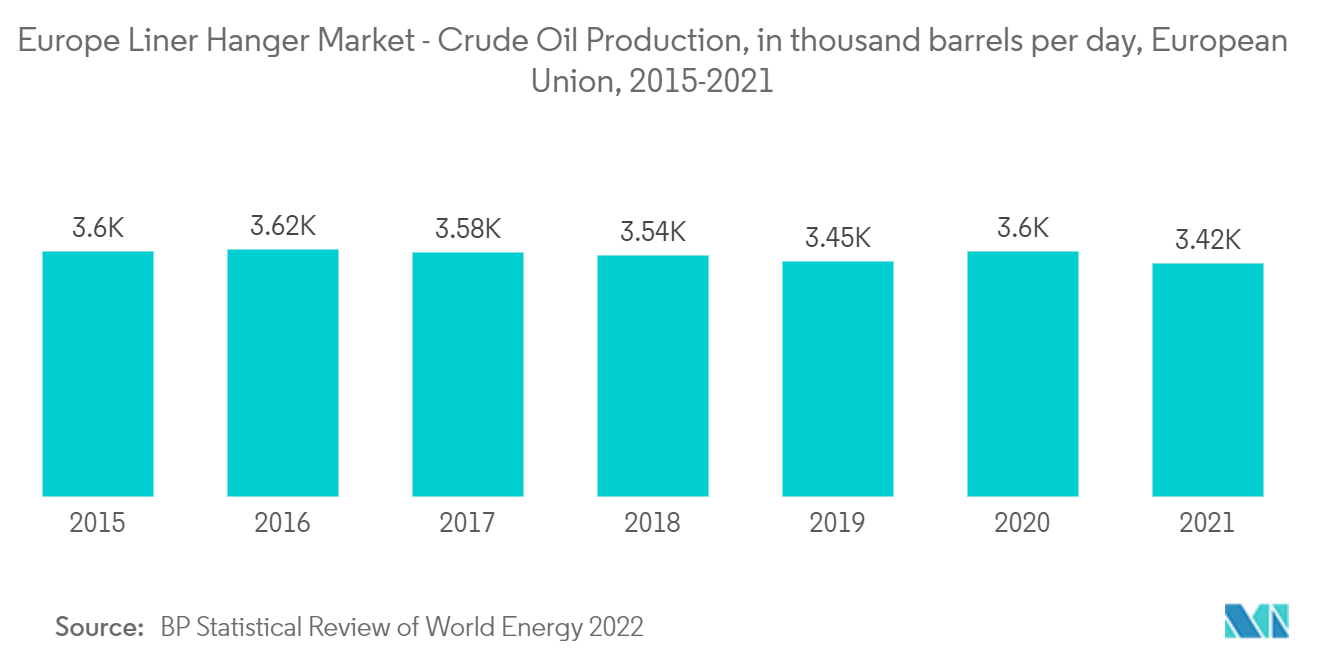
- Aufgrund des rückläufigen Rohölproduktion auf 3.420 Tausend Barrel pro Tag im Jahr 2021 in der Europäischen Union ist das Wachstum des Liner-Hanger-Systems im Vergleich zu anderen globalen Regionen geringer.
- Obwohl sich die meisten Reserven im Nordseegebiet in der Rückgangsphase befinden, wird der Markt für Liner-Hanger im Offshore-Segment aufgrund umfangreicher Explorationsaktivitäten in Russland voraussichtlich erheblich wachsen.
- Im Februar 2022 erhielten sechs neue Öl- und Gasfelder in der Nordsee nahezu die Genehmigung der britischen Regierung. Das Finanzministerium drängte die leitenden Behörden, die Lizenzen für den Bau der sechs Energiegebiete zu beschleunigen. Dies führt wiederum zum Wachstum des Liner-Hanger-Systems in der gesamten Region.
- Darüber hinaus bot das norwegische Ministerium für Petroleum und Energie im Januar 2022 28 Unternehmen Eigentumsanteile an 53 Offshore-Öl- und Gasproduktionslizenzen auf dem norwegischen Schelf im Rahmen der Vergabe in vordefinierten Gebieten (APA) 2021 an. Dies wird neues Wachstum in den Ölfelddienste-Märkten einleiten, wenn die Reservoirentwicklung beginnt.
- Aufgrund der oben genannten Punkte wird erwartet, dass das Offshore-Segment den Markt während des Prognosezeitraums dominieren wird.
Russland wird den Markt dominieren
- Russland verfügt über bedeutende Schieferölvorkommen und das größte Potenzial an Schiefergasreserven. Das Bazhenov-Schiefer gilt als die größte Schieferreserve der Welt. Da günstigere Standorte reichlich vorhanden sind, wird die Schiefergasentwicklung in Bazhenov voraussichtlich 2024 beginnen. Im Jahr 2021 hatte Russland einen großen Anteil an den weltweiten Bohrungsaktivitäten, gefolgt von den Vereinigten Staaten. Damit führt Russland auch in der europäischen Region in Bezug auf den Liner-Hanger-Systemmarkt.
- Stand 2021 ist Russland der zweitgrößte Erdgasproduzent der Welt, hinter den Vereinigten Staaten. Es verfügt auch über die weltweit größten Gasreserven und ist der weltgrößte Gasexporteur. Im Jahr 2021 produzierte das Land 762 Milliarden Kubikmeter Erdgas und exportierte etwa 210 Milliarden Kubikmeter über Pipelines.
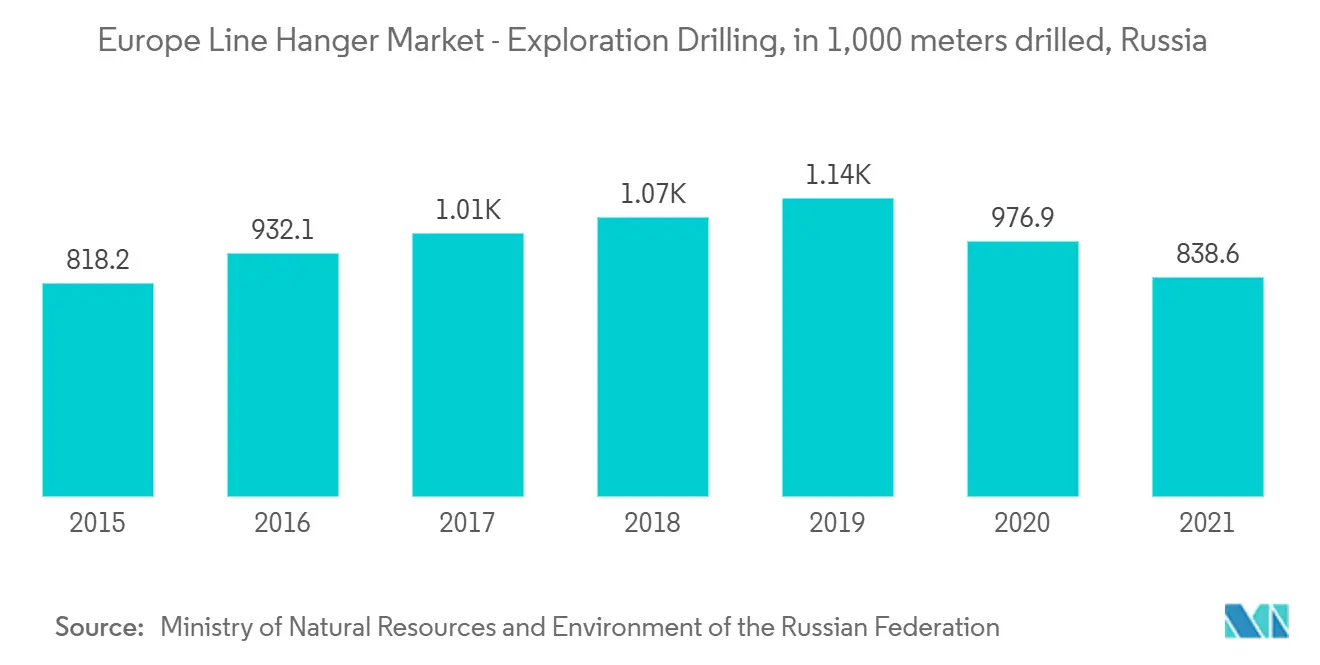
- Das Horizontalbohren wächst in dem Land in einem erheblichen Tempo. Im Jahr 2021 wurden von Mineralexplorationsunternehmen in Russland fast 839 Tausend Meter gebohrt. Die Anzahl der pro Jahr gebohrten Meter ist seit 2019 gesunken, als sie mit über 1,1 Millionen Metern ihren Höchststand erreichte.
- Gazprom Neft führt weiterhin Studien zu seinem Bazhenov-Gelände durch und strebt bis 2023 eine Produktion von 40.000 Barrel pro Tag aus Schiefer an. Mit dieser erheblichen Nachfrage nach Linern können Hanger im Prognosezeitraum erwartet werden.
- Die Nachfrage nach dem Liner-Hanger-System in Russland wird voraussichtlich weiter steigen, im Einklang mit dem Bohrvolumen, angetrieben durch den erheblichen Anstieg der Anzahl von Bohranlagen und einem höheren Anteil von Bohranlagen, die für das Horizontalbohren eingesetzt werden.
Regulatorisches Umfeld
Offshore-Bohrungs- und Komplettierungsaktivitäten, die die Nachfrage nach Liner-Hangern in Europa unterstützen, unterliegen der EU-Offshore-Sicherheitsrichtlinie (Richtlinie 2013/30/EU). Die Richtlinie verpflichtet Betreiber, vor Aufnahme des Betriebs eine Kontrolle des Risikos schwerer Unfälle und die Bohrlochintegrität durch dokumentierte Sicherheitsmanagementmaßnahmen und unabhängige Überprüfung nachzuweisen. Im Vereinigten Königreich wird die Richtlinie durch die Offshore Installations (Offshore Safety Directive) (Safety Case etc.) Regulations 2015 umgesetzt, wodurch die Auswahl von Ausrüstung und Bohrprogramme (einschließlich der Leistung von Liner-Hangern und Packern) an die von den nationalen zuständigen Behörden bewerteten Sicherheitsnachweise der Betreiber gekoppelt werden.
Im Jahr 2026 erließ der UK Offshore Petroleum Regulator for Environment and Decommissioning (OPRED) Screening-Anweisungen für Tiefbohrungen bei bestimmten Bohrlöchern, darunter im April 2026 (NEO Next + Energy Resources UK Limited, Per B Field Bohrloch 15/17/B24) und im Juni 2026 (BP Exploration Operating Company Limited, Mungo Field Bohrloch 22/20-A10). Diese Maßnahmen verweisen auf eine fortlaufende Genehmigungsaufsicht für Offshore-Bohrkampagnen. Auf EU-Ebene führte die Verordnung (EU) 2026/261 Anforderungen zur nationalen Ölversorgungsdiversifizierungsplanung bis zum 1. März 2026 ein, wodurch die politische Verbindung zwischen Versorgungssicherheit und Upstream-Aktivitäten gestärkt wurde. Die Compliance-Erwartungen betonen weiterhin dokumentierte Integrität, Verifizierung und Umweltprüfung innerhalb der nationalen Genehmigungsverfahren.
Wertschöpfungskettenanalyse
Die Liner-Hanger-Wertschöpfungskette in Europa beginnt mit technisch entwickelten Materialien und Präzisionskomponenten, einschließlich hochfester Legierungen und korrosionsbeständiger Materialien für den Einsatz unter rauen oder HPHT-Bedingungen. Anschließend folgen Konstruktionsqualifizierung und Prüfung gemäß Branchenstandards wie API Spec 19LH für Liner-Hanger-Systeme und API 11D1 für Packer- und Dichtungselemente. Systemfertigung und -montage werden in der Regel von globalen Ölfeld-Dienstleistungs- und Ausrüstungsanbietern übernommen, die Liner-Hanger-Produkte zudem mit Liner-Top-Packern, Einbauwerkzeugen und Zementierungsschnittstellen integrieren, zusammen mit den technischen Verfahren und dem Feldingenieurwesen, die zur Durchführung des Komplettierungsprogramms erforderlich sind.
Auf der nachgelagerten Seite wird die Lieferung häufig in Bohr- und Bohrlochdienstleistungs- oder Komplettierungsverträge gebündelt, bei denen Dienstleistungsunternehmen neben der physischen Ausrüstung auch Planung, Einbau und Support nach Abschluss der Arbeiten bereitstellen. Die Logistik wird über regionale Standorte abgewickelt, die Offshore- und Onshore-Betriebe unterstützen. Zu den wichtigsten Anbietern von Liner-Hanger-Systemen und zugehörigen Dienstleistungen in der Region gehören SLB, Baker Hughes, Halliburton und NOV, mit Angeboten, die hydraulisch gesetzte, mechanische und expandierbare Systeme umfassen, die für erweiterte Reichweiten, enge Betriebsfenster und höhere Zuverlässigkeitsanforderungen in Offshore-Umgebungen ausgelegt sind.
Wettbewerbslandschaft
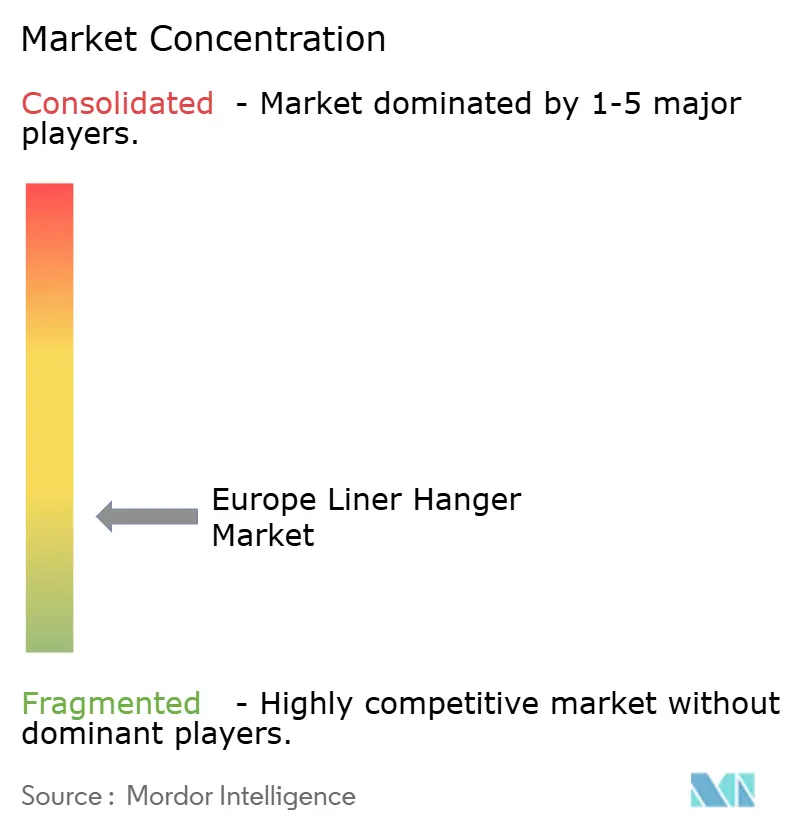
Der europäische Liner-Hanger-Markt ist fragmentiert. Zu den wichtigsten Unternehmen (in keiner bestimmten Reihenfolge) gehören National-Oilwell Varco, Inc., Halliburton Company, Weatherford International plc, Baker Hughes und Schlumberger Limited Ltd.
Marktführer der europäischen Liner-Hanger-Branche
Halliburton Company
Weatherford International plc
Schlumberger Limited
Baker Hughes Ltd
National-Oilwell Varco, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Nachfrageseitige Chancen in Europa konzentrieren sich auf komplexe Offshore-Programme, bei denen Bohrlochdesign-Beschränkungen die Betreiber zu leistungsfähigeren Liner-Hanger-Systemen drängen. Expandierbare und hydraulisch gesetzte Lösungen sind besonders relevant für Zonenisolierung, Rotation während des Einbaus und Integritätsmanagement in HPHT- und Extended-Reach-Bohrlöchern. Aktuelle Aktivitäten liefern greifbare Ausführungsanker, darunter der Beginn der Bohrungen von Equinor in Rosebank im März 2026 (vier Produktionsbohrlöcher und drei Wasserinjektionsbohrlöcher) und der Übergang von Rumäniens Neptun Deep zu aktiven Bohrungen ab 2025, beide treiben den Bedarf an Mehrfachbohrlochausführungen an, der typischerweise Liner-Hanger- und Liner-Top-Abdichtungsschritte innerhalb der Komplettierungs- und Bohrlochkonstruktionsabläufe umfasst.
Weitere Chancen ergeben sich aus Beschaffungsstrukturen, die integrierte Dienstleistungserbringung über Kampagnen und Becken hinweg bevorzugen. In solchen Konstellationen können Anbieter mehrjährige Bohr- und Bohrlochdienstleistungsaufträge auf dem norwegischen Festlandsockel gewinnen und anschließend Liner-Hanger-Werkzeugstränge, QA/QC und Einbaupraktiken über Bohranlagen und Anlagen hinweg standardisieren. Die technologische Differenzierung bleibt ein wichtiger Auswahlfaktor, da Betreiber und Auftragnehmer Ausrüstung wählen, die nach API-basierten Leistungsanforderungen qualifiziert und für herausfordernde Umgebungen konfiguriert ist, einschließlich Metall-auf-Metall-Dichtungsarchitekturen und Systemen, die auf Zuverlässigkeit unter höheren Lasten und Temperaturen ausgelegt sind. Diese Kombination unterstützt die Anbieterdifferenzierung, bei der Werkzeugleistung und operative Ausführung gemeinsam skalieren müssen.
Aktuelle Branchenentwicklungen
- Mai 2026: Equinor verlängerte mehrere Lieferantenverträge für integrierte Bohr- und Bohrlochdienstleistungen auf dem norwegischen Festlandsockel mit Baker Hughes Norge, Halliburton und SLB Norge, mit einem gemeldeten Gesamtwert von etwa 17 Milliarden NOK (1,83 Milliarden USD). Die Verlängerungen stärken die mehrjährige Kontinuität für komplettierungsbezogene Leistungsumfänge, die den Einbau von Liner-Hangern und zugehörige Bohrlochdienstleistungen über NCS-Bohrprogramme hinweg umfassen können.
- Mai 2026: Halliburton setzte sein expandierbares Liner-Hanger-System VersaFlex im Offshore-Projekt Azeri-Chirag-Gunashli von BP im Kaspischen Meer ein. Der Einsatz unterstreicht die anhaltende Feldakzeptanz expandierbarer Hanger-Architekturen in Offshore-Bohrlöchern, in denen Dichtungsleistung und Einbauzuverlässigkeit entscheidend sind.
- Januar 2026: Das Europäische Parlament und der Rat erließen die Verordnung (EU) 2026/261, die die Mitgliedstaaten verpflichtet, bis zum 1. März 2026 nationale Ölversorgungsdiversifizierungspläne vorzulegen. Die Maßnahme formalisierte einen von der Energiesicherheit getriebenen Rahmen, der die Planung von Upstream-Aktivitäten und die damit verbundene Nachfrage nach Bohrloch- und Komplettierungsausrüstung, einschließlich Liner-Hanger-Systemen, unterstützen kann, sofern Projekte die nationalen Genehmigungs- und Sicherheitsnachweisanforderungen durchlaufen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Diese Methodik umfasst die Umsätze aus Liner-Hanger-Systemen, die in Öl- und Gasbohrungen in ganz Europa eingesetzt werden, erfasst, wenn die Ausrüstung für die Liner-Installation und Komplettierungsarbeiten in Onshore- und Offshore-Feldern eingesetzt wird.
Ausgeschlossener Umfang: Wir schließen Bohrgestänge, allgemeine Verrohrungshardware, Bohrlochkopf- und Baumausrüstung, Zementierungsdienstleistungen und nicht ölfeldbezogene Hängewerkzeuge aus, die nicht als Liner-Hanger fungieren.
Übersicht der Segmentierung
- Typ
- Konventionell
- Expandierbar
- Einsatzort
- Offshore
- Onshore
- Geografie
- Vereinigtes Königreich
- Norwegen
- Russland
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Aktivitätstreiber zu erfassen, die typischerweise die Nachfrage nach Liner-Hangern in Europa bewegen, und dann realistische Grenzen für Volumen und Preisgestaltung festzulegen. Wir haben uns hauptsächlich auf öffentliche Signale zu Öl- und Gasbohrungen und Komplettierungen bezogen, wie monatliche Bohranlagenzahlen und Aktualisierungen zur Bohraktivität, was hilft, Nachfrageverschiebungen zwischen Offshore- und Onshore-Programmen zu erklären.
Wir haben zudem seriöse Quellen wie Eurostat-Energiestatistiken, Veröffentlichungen der UK North Sea Transition Authority, Datenveröffentlichungen des norwegischen Offshore-Direktorats sowie Berichte von OPEC und IEA für den Upstream-Kontext geprüft. Um Aktivität in Marktwert zu übersetzen, haben wir Geschäftsberichte und Investorenpräsentationen von Unternehmen auf Hinweise zum Produktmix überprüft und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktinformationen genutzt, wenn Angaben begrenzt waren. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Lücken während der Recherche zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in Europa als Liner-Hanger-Verkauf gezählt wird, und wie sich die Preisgestaltung je nach Bohrlochkomplexität, Offshore-Anteil und lokaler Dienstleistungsintensität ändert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Dienstleistern und Upstream-Betreibern in wichtigen europäischen Ländern, damit die Desk-Research-Annahmen dort korrigiert werden konnten, wo sich Vertragsstrukturen und Beschaffungszeitpunkte unterscheiden.
Um das Modell fundiert zu halten, wurden die Erkenntnisse bei Befragten abgeglichen, die Ausschreibungen, Feldausführung und Komplettierungsdesignentscheidungen abdecken, und anschließend haben wir die endgültigen Gesamtwerte an das angepasst, was die Lieferkette als über das Jahr realistisch lieferbar bezeichnete.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 19 % |
| Mid-Tier: 41 % | Funktions-/Bereichsleiter: 22 % |
| Kleinere Akteure: 21 % | Manager: 59 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Upstream-Komplettierungsaktivität in Europa anhand länderspezifischer Bohrloch- und Bohranlagenindikatoren rekonstruiert und dann in Liner-Hanger-Nachfrage umgerechnet wird, unter Verwendung typischer Liner-Einbauraten nach Bohrlochtyp und Offshore-Intensität. Nachdem die Aktivitätsbasis festgelegt ist, wird der Wert modelliert, indem regional realistische durchschnittliche Verkaufspreise angewendet werden, die den Mix aus konventionellen und expandierbaren Systemen sowie den Anteil komplexer Offshore-Bohrlöcher widerspiegeln.
Um sicherzustellen, dass die Gesamtwerte praktikabel sind, gleichen wir das Ergebnis mit selektiven Bottom-up-Näherungen ab, wie beispielsweise Aufteilungen der Lieferantenumsätze, sofern verfügbar, Kanalprüfungen zum Liefertakt und stichprobenartigen Prüfungen von durchschnittlichem Verkaufspreis mal Volumen aus Interviewdaten. Zu den wichtigsten Eingaben des Modells gehören Offshore-Projektstarts in der Nordsee, Veränderungen der Bohranlagenauslastung, Anzahl der Bohrlochkomplettierungen, Anteil von Redevelopment gegenüber Greenfield sowie beobachtetes Preisverhalten für expandierbare Systeme in Hochdruckumgebungen. Wenn Bottom-up-Daten für kleinere Länderpools unvollständig sind, werden Lücken durch Proxying aus ähnlichen Becken behandelt und mit Expertenfeedback zur lokalen Beschaffung und Dienstleistungsbündelung angepasst.
Prognosen werden mittels Szenarioanalyse erstellt, die an erwartete Upstream-Ausgaben und Bohrpläne gekoppelt ist, gefolgt von einer Betrachtung der Entwicklung des durchschnittlichen Verkaufspreises, die Inflation, Mixverschiebungen und Beschaffungszyklen berücksichtigt. Die endgültige Prognose wird erst angepasst, nachdem Experten übereinstimmen, dass die Treiber (Aktivität, Mix und Preis) richtungsmäßig mit der Art und Weise übereinstimmen, wie Ausschreibungen ausgegeben und durchgeführt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen im gesamten Modell, wobei die Ergebnisse mit unabhängigen Signalen wie regionalen Bohrplänen, Zeitplänen für Offshore-Entwicklungen und sichtbarer Beschaffungsaktivität verglichen werden. Wenn ein Ausreißer auftritt, werden die Annahmen schrittweise überprüft, beginnend mit den Aktivitätsumrechnungsraten, dann der Preisgestaltung und schließlich dem Ländermix.
Vor der endgültigen Freigabe wird die Arbeit von einem weiteren Analysten überprüft, und größere Abweichungen führen zu einer erneuten Kontaktaufnahme mit den Befragten zur Klärung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wichtigen Ereignissen, wie einer starken Veränderung der Offshore-Projektpipelines oder einem plötzlichen Umschwung in der Bohrwirtschaftlichkeit. Kurz vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Liner-Hanger in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Liner-Hanger in Europa können variieren, da der erfasste Umfang nicht immer derselbe ist und da Upstream-Aktivität und Preisgestaltung mithilfe unterschiedlicher Schritte in Umsatz umgerechnet werden. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf langfristigen Optimismus stützt, während eine andere ein kürzeres Aktivitätsfenster verwendet, das den Ausschreibungszeitpunkt verfehlen kann.
Durch die Verfolgung von Signalen zur Komplettierungsaktivität und die Aktualisierung von Preis- und Ländermix-Annahmen in jedem Aktualisierungszyklus hält Mordor Intelligence den Gesamtwert für Liner-Hanger in Europa an dem gebunden, was tatsächlich in Großbritannien, Norwegen, Russland und dem Rest der Region eingesetzt wird, anstatt den Umfang auf angrenzende Komplettierungshardware auszuweiten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2024) | |
| Fachzeitschrift A | 0,71 Milliarden USD (2024) | Häufig wird eine Einzelwertbewertung und eine Schlagzeilen-CAGR angegeben, aber der Umfang kann Systemumsatz mit gebündelten Komplettierungsdienstleistungselementen vermischen, und die Länderabdeckung entspricht möglicherweise nicht der Struktur UK-Norwegen-Russland-plus-Rest. |
| Branchen-Blog B | 0,96 Milliarden USD (2030) | Verwendet einen zukünftigen Endpunkt und wendet möglicherweise einheitliche Wachstumsraten über die Region an, was den Wert überschätzen kann, wenn die Zeitplanung von Offshore-Projekten und Verschiebungen im expandierbaren Mix nicht mit kurzfristigen Bohrlochkomplettierungszyklen abgestimmt werden. |
Die Streuung der Werte ergibt sich hauptsächlich daraus, was als Liner-Hanger-Verkauf gezählt wird und inwieweit Dienstleistungs- und Bündelumsatz einbezogen werden, sowie ob die Schätzung an kurzfristiger Komplettierungsaktivität oder einem längeren Endpunktjahr verankert ist. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt mit europaspezifischen Aktivitäts-, Mix- und Preisprüfungen verknüpft ist, die wiederholt werden können, wenn neue Bohrloch- und Projektsignale eingehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle europäische Liner-Hanger-Systemmarkt?
Der europäische Liner-Hanger-Systemmarkt wird voraussichtlich einen CAGR von 3,28% während des Prognosezeitraums (2026–2031) verzeichnen.
Wer sind die wichtigsten Akteure im europäischen Liner-Hanger-Systemmarkt?
Halliburton Company, Weatherford International plc, Schlumberger Limited, Baker Hughes Ltd und National-Oilwell Varco, Inc sind die wichtigsten Unternehmen, die im europäischen Liner-Hanger-Systemmarkt tätig sind.
Welche Jahre deckt dieser europäische Liner-Hanger-Systemmarkt ab?
Der Bericht umfasst die historische Marktgröße des europäischen Liner-Hanger-Systemmarktes für die Jahre: 2022, 2023, 2024 und 2025. Der Bericht prognostiziert auch die Marktgröße des europäischen Liner-Hanger-Systemmarktes für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



