
Größe und Marktanteil des europäischen Insektizidmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
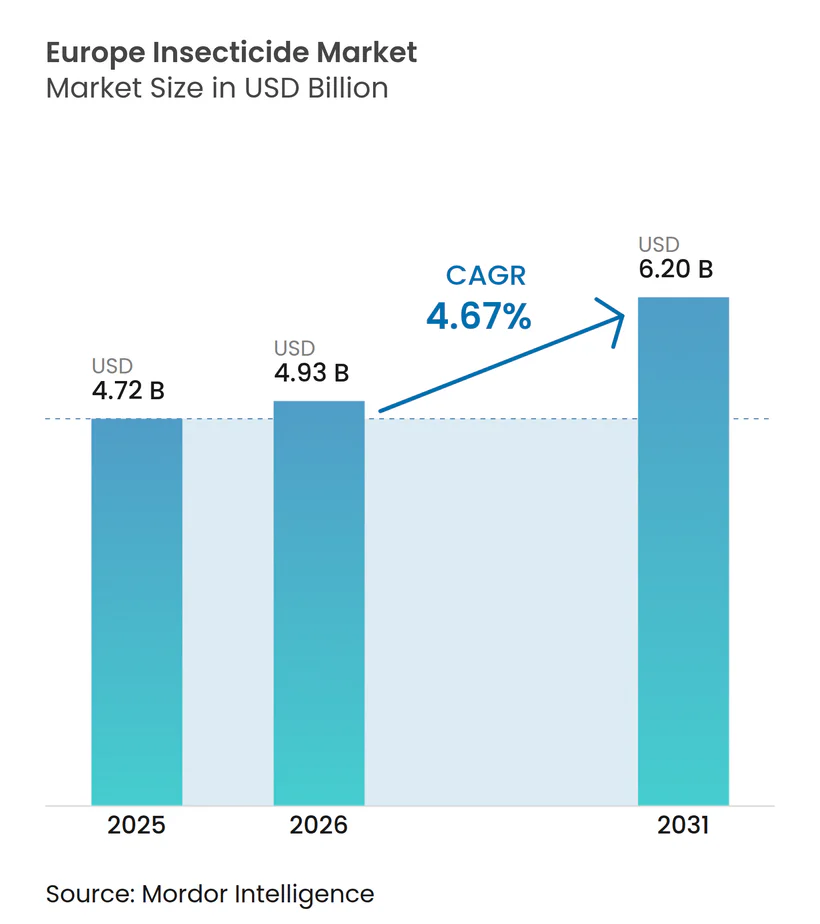
| Marktgröße im Basisjahr (2025) | 4.72 Milliarden US-Dollar |
| Marktgröße (2026) | 4.93 Milliarden US-Dollar |
| Marktgröße (2031) | 6.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.67 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Insektizidmarkts von Mordor Intelligence
Die Größe des europäischen Insektizidmarkts wird im Jahr 2025 auf 4,72 Milliarden USD geschätzt und soll bis 2026 auf 4,93 Milliarden USD anwachsen, um bis 2031 weiter auf 6,20 Milliarden USD zu steigen, bei einem CAGR von 4,67 % während des Prognosezeitraums (2026–2031). Das Wachstum ist hauptsächlich auf steigenden Schädlingsdruck, die zunehmende Verbreitung von Präzisionssprühtechnologien und regulatorische Veränderungen zurückzuführen, die Pflanzenberater dazu zwingen, verbotene Wirkstoffe durch neuere, patentgeschützte Moleküle zu ersetzen. Deutschland, Frankreich, Spanien und Italien machen nach wie vor fast drei Viertel der Ausgaben aus, doch skandinavische und baltische Märkte wachsen am schnellsten, da wärmere Winter es mediterranen Schädlingen ermöglichen, zu überwintern. Das Wettbewerbsfeld ist mäßig konzentriert, wobei führende Anbieter einen erheblichen Marktanteil halten, der Wettbewerb jedoch intensiv ist, da Generikahersteller patentabgelaufene Pyrethroide vermarkten, während multinationale Innovatoren Diamide und andere neuartige Wirkmechanismen einführen.
Wichtigste Erkenntnisse des Berichts
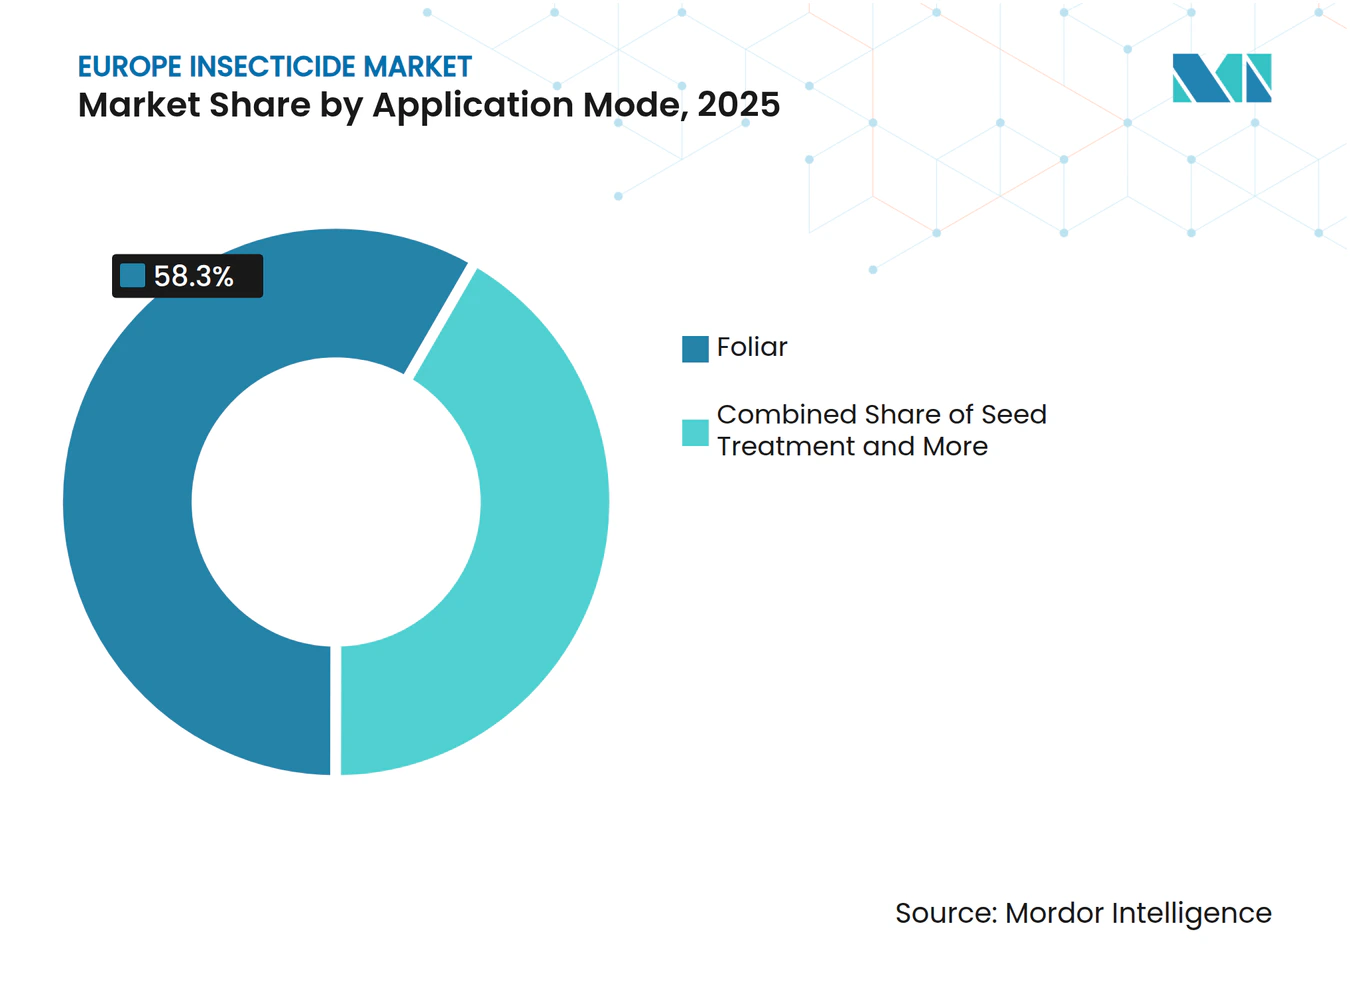
- Nach Anwendungsmodus führten Blattapplikationen im Jahr 2025 mit einem Anteil von 58,3 % am europäischen Insektizidmarkt, während die Saatgutbehandlung voraussichtlich mit dem schnellsten CAGR von 4,9 % von 2026 bis 2031 wachsen wird.
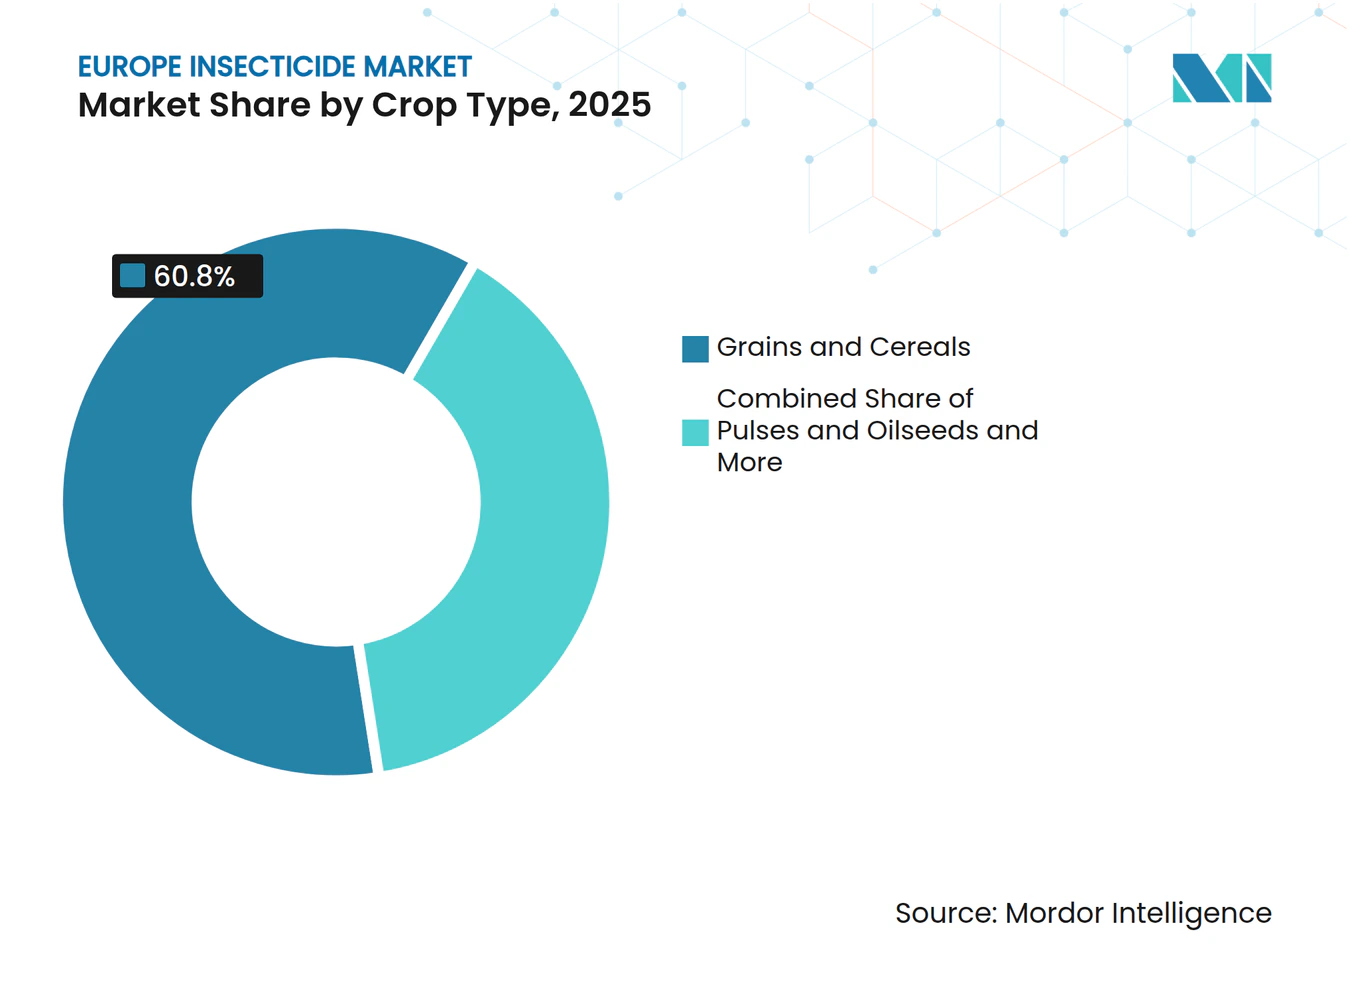
- Nach Kulturpflanzentyp entfielen auf Getreide und Zerealien im Jahr 2025 60,8 % der Größe des europäischen Insektizidmarkts, und dieser Bereich soll mit dem schnellsten CAGR von 4,7 % von 2026 bis 2031 expandieren.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 46,8 % am europäischen Insektizidmarkt, während Frankreich mit einem CAGR von 6,4 % von 2026 bis 2031 das schnellste Prognosewachstum verzeichnet.
- Der europäische Insektizidmarkt ist mäßig konzentriert, wobei wichtige Akteure wie Syngenta, BASF SE, FMC Corporation, Bayer AG und Nufarm Ltd. den Markt im Jahr 2025 dominieren und gemeinsam einen erheblichen Marktanteil halten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Resistenz erzwingt Wechsel zu hochwertigen Wirkstoffen | +0.7% | Frankreich, Deutschland, Polen, Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Beschleunigter europäischer Ausstieg aus hochtoxischen Wirkstoffen | +0.9% | Kern der Europäischen Union-27; am stärksten in Deutschland, Frankreich, den Niederlanden und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf Präzisionssprühgeräte steigert Ausgaben pro Hektar | +0.6% | Westeuropa, aufkommend in Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Klimabedingter Anstieg invasiver Schädlinge erweitert die Behandlungsfläche | +0.5% | Nordeuropa mit Ausstrahlungseffekten auf das Vereinigte Königreich und Irland | Langfristig (≥ 4 Jahre) |
| Rasche Einführung biologisch-chemischer Kombinationsprogramme | +0.7% | Frankreich, Niederlande, Deutschland und langsamer in Osteuropa | Mittelfristig (2–4 Jahre) |
| Einzelhandels-Ökolabel-Standards begünstigen rückstandsarme Wirkstoffe | +0.5% | Deutschland, Frankreich, Vereinigtes Königreich und Niederlande | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter europäischer Ausstieg aus hochtoxischen Wirkstoffen
Die Europäische Union durchläuft einen komplexen und beschleunigten Übergang zum Ausstieg aus hochtoxischen und „besonders gefährlichen” Pestiziden in der Landwirtschaft, angetrieben durch den Grünen Deal und die Strategie „Vom Hof auf den Tisch”. Das primäre Ziel ist es, den Pestizideinsatz und die damit verbundenen Risiken bis 2030 um 50 % zu reduzieren. Diese Initiative stößt jedoch auf erhebliche politische, wirtschaftliche und logistische Herausforderungen. Die Europäische Behörde für Lebensmittelsicherheit plant, bis 2027 18 Wirkstoffe neu zu bewerten, was voraussichtlich die Nachfrage in Richtung patentgeschützter Moleküle verschieben wird.
Umstieg auf Präzisionssprühgeräte steigert Ausgaben pro Hektar
Die Technologie zur variablen Ausbringungsrate vollzieht den Übergang von Versuchsflächen zu landwirtschaftlichen Betrieben schneller als von Agronomen ursprünglich erwartet. Laut dem Präzisionslandwirtschaftsbericht 2025 von John Deere haben viele europäische Betriebe sensorgesteuerte Düsen eingeführt, die die Insektiziddosierung in Echtzeit auf Basis von Schädlingsdruckkarten anpassen. Diese Pulsweitenmodulationsdüsen erfordern driftarme Formulierungen und Hilfsstoffe, die 25–30 % teurer sind als herkömmliche emulgierbare Konzentrate. Dies hat den Umsatz pro behandeltem Hektar gesteigert, auch wenn das Gesamtvolumen der eingesetzten Wirkstoffe zurückgegangen ist. Im Jahr 2025 unterstützte das Bundesministerium für Ernährung und Landwirtschaft die Einführung von Präzisionssprüh-Nachrüstungen für 4.200 Betriebe im Rahmen seiner Digitallandwirtschaftsinitiative und förderte die Verbreitung in Regionen wie Nordrhein-Westfalen und Bayern. Darüber hinaus gewinnt die drohnenbasierte Ausbringung in Weinbergen und Obstgärten zunehmend an Bedeutung, wo steiles Gelände und hohe Arbeitskosten unbemannte Systeme praktischer machen. Präzisionsgeräte helfen Landwirten auch dabei, Pufferzonenvorschriften einzuhalten, indem sie die Abdrift auf Nicht-Zielflächen minimieren, was einen regulatorischen Vorteil bietet, der die Investition in solche Technologien unterstützt.
Rasche Einführung biologisch-chemischer Kombinationsprogramme
Im Jahr 2025 erreichten integrierte biologisch-chemische Programme eine Adoptionsrate von 35 % unter europäischen Erwerbslandwirten, angetrieben durch Resistenzmanagementprotokolle und Nachhaltigkeitsanforderungen des Einzelhandels. Diese kombinierten Anwendungen erzielen einen Preisaufschlag von 15–25 % im Vergleich zu Einzelmodus-Behandlungen und verlängern die Wirksamkeit chemischer Lösungen durch Resistenzverdünnung um 2–3 Saisons. Koppert Biological Systems meldete einen Anstieg der europäischen Verkäufe von Spidex-Produkten zur biologischen Milbenkontrolle um 60 %, die zusammen mit synthetischen Akariziden in reduzierter Dosierung eingesetzt werden. Die regulatorischen Rahmenbedingungen unterstützen integrierte Ansätze zunehmend, wobei die Europäische Behörde für Lebensmittelsicherheit (EFSA) im Jahr 2024 Leitliniendokumente herausgegeben hat, die beschleunigte Prüfwege für Kombinationsprodukte vorsehen, die bei reduzierten Dosierungen der einzelnen Komponenten eine synergistische Wirksamkeit nachweisen.
Zunehmende Resistenz erzwingt Wechsel zu hochwertigen Wirkstoffen
Kreuzresistenz zwischen Neonikotinoiden und Butenoliden beim westlichen Maiswurzelbohrer veranlasste mitteleuropäische Agronomen, für die Aussaat 2026 Diamid-Saatgutbehandlungen zu empfehlen. Die Diamantrückenmotte (Plutella xylostella) in Spanien zeigt weiterhin erhebliche Resistenz gegenüber herkömmlichen Pestiziden, was sie zu einem der schwierigsten landwirtschaftlichen Schädlinge macht, weshalb Kreuzblütlerprogramme auf teurere Spinosyn-freie Diamidmischungen und Sulfoxaflor-Blattsprays umgestellt werden. Das Julius-Kühn-Institut in Deutschland schätzte die Mehrkosten durch resistenzbedingte Wirkstoffwechsel in Mais und Raps im Jahr 2025. Innovatoren mit mehreren Wirkmechanismen können Produkte in Rotationsplänen bündeln, die den Resistenzaufbau verlangsamen und die Markentreue stärken. Resistenzüberwachungsdaten beschleunigen auch die regulatorische Zulassung für neuartige Gruppen wie Isocycloseram und generieren frühe Einnahmequellen für Erstanwender.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entwurf der europäischen Verordnung zur nachhaltigen Verwendung von Pestiziden – Pestizidreduzierungsziele | −0.7% | Europäische Union-27; am stärksten in Frankreich, Deutschland, den Niederlanden und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Steigende Zulassungskosten für Wirkstoffe hemmen Innovationen | −0.5% | Europäische Union-27; größte Auswirkung auf Spezialkulturen in Spanien, Italien und Griechenland | Mittelfristig (2–4 Jahre) |
| Wachsende Resistenz bei Käfer- und Schmetterlingsschädlingen schränkt wirksame Wirkstoffe ein | −0.4% | Mittel- und Westeuropa sowie Südeuropa bei Schmetterlingsschädlingen | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel schränkt optimale Sprühfenster ein und führt zu suboptimalem Timing | −0.3% | Spanien, Italien, Griechenland, Polen, Rumänien und Bulgarien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwurf der europäischen Verordnung zur nachhaltigen Verwendung von Pestiziden – Pestizidreduzierungsziele
Obwohl die Europäische Kommission ihren Vorschlag zur Verordnung über die nachhaltige Verwendung von Pestiziden im März 2024 zurückgezogen hat, haben Frankreichs Ecophyto 2030 und Deutschlands Nationaler Aktionsplan nahezu 50 % Reduktionsziele beibehalten. Einzelne Mitgliedstaaten setzen weiterhin nationale Pestizidreduzierungsziele um, was das Marktwachstumspotenzial begrenzt. Die Niederlande haben ihr Ziel einer 50-prozentigen Reduzierung des Pestizideinsatzes bis 2030 beibehalten, während Dänemark im Rahmen seiner Pestizidstrategie 2022–2026 eine Reduzierung um 40 % bis 2027 anstrebt. Diese nationalen Maßnahmen führen zu regulatorischer Fragmentierung, erschweren Marktzugangsstrategien und erhöhen die Compliance-Kosten für multinationale Hersteller. Frankreichs Ecophyto-2030-Plan zielt darauf ab, das Insektizidvolumen um 25 % zu reduzieren und gleichzeitig die landwirtschaftliche Produktivität aufrechtzuerhalten, was die Einführung wirksamerer Alternativen erfordert, die möglicherweise die durch Volumenrückgänge verursachten Umsatzverluste nicht vollständig ausgleichen.
Steigende Zulassungskosten für Wirkstoffe hemmen Innovationen
Im Jahr 2025 sind die Zulassungskosten der EFSA (Europäische Behörde für Lebensmittelsicherheit) für neue Wirkstoffe pro Dossier gestiegen, was einem Anstieg gegenüber dem Niveau von 2020 entspricht[1]. Dieser Anstieg hat die Fähigkeit kleinerer Unternehmen, an Innovationszyklen teilzunehmen, erheblich eingeschränkt. Die strengen Datenanforderungen gemäß Verordnung 1107/2009 umfassen nun umfangreiche Studien zum Umweltverhalten, Bewertungen der endokrinen Disruption und Bewertungen der Auswirkungen auf Bestäuber, was die Entwicklungszeiträume auf 12–15 Jahre verlängern kann. Diese steigenden Kosten haben insbesondere biologische Innovationen beeinträchtigt, da mikrobielle und botanische Produkte spezialisierte Testprotokolle erfordern, die außerhalb standardisierter toxikologischer Rahmenbedingungen liegen. Darüber hinaus können Spezialkulturen diese finanziellen Belastungen nicht tragen, was Landwirten weniger zugelassene Optionen lässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendungsmodus:
Saatgutbehandlung gewinnt unter dem Druck der Abdriftproblematik an BedeutungBlattapplikationen erzielten im Jahr 2025 einen Anteil von 58,3 % am europäischen Insektizidmarkt, was die Kompatibilität des Segments mit Präzisionssprühtechnologien widerspiegelt, die die Effizienz der chemischen Ausbringung und die Einhaltung von Vorschriften optimieren. Die Dominanz ergibt sich aus variablen Ausbringungssystemen, die eine gezielte Schädlingsbekämpfung ermöglichen und gleichzeitig die Exposition außerhalb der Zielfläche minimieren, was sowohl Wirksamkeits- als auch Umweltbedenken berücksichtigt. Die Einführung moderner landwirtschaftlicher Praktiken wie Präzisionsapplikation und das wachsende Bewusstsein für nachhaltige Anbautechniken in europäischen Ländern haben maßgeblich zur Dominanz dieses Segments beigetragen. Der Einsatz flüssiger Insektizide bei Blattapplikationen erhöht deren Wirksamkeit und Anpassungsfähigkeit.
Die Saatgutbehandlung entwickelt sich mit einem CAGR von 4,9 % von 2026 bis 2031 zum am schnellsten wachsenden Segment, angetrieben durch integrierte Schädlingsmanagementprotokolle, die saisonalen Schutz bei reduzierter Umweltbelastung bieten. Die wachsende Beliebtheit von Saatgutbehandlungen zeigt sich besonders bei ihrer Anwendung für Getreide wie Weizen, Mais und Gerste, die häufig in Monokultur angebaut werden. Das Wachstum des Segments wird durch seine präzise Anwendungsmethodik weiter unterstützt, die eine gezielte Schädlingsbekämpfung bei minimaler Umweltbelastung gewährleistet und mit Europas wachsendem Fokus auf nachhaltige landwirtschaftliche Praktiken übereinstimmt. Deutschland hat in den letzten Jahren die Einführung von Saatgutbehandlungen stetig gesteigert. Bodenbehandlungen sind für Kartoffeln und Zuckerrüben von entscheidender Bedeutung, wo Drahtwürmer und Maden vorkommen. Chemigation hält einen minimalen Anteil und bleibt in mediterranen tropfbewässerten Obstgärten beliebt.



Nach Kulturpflanzentyp:
Getreide und Zerealien dominieren angesichts steigenden SchädlingsdrucksGetreide und Zerealien dominieren mit 60,8 % der Größe des europäischen Insektizidmarkts im Jahr 2025 und führen das Wachstum mit dem schnellsten CAGR von 4,7 % von 2026 bis 2031 an, unterstützt durch Europas 127 Millionen Hektar Getreideproduktion und zunehmendem Schädlingsdruck durch klimabedingte Artenverschiebung. Obst und Gemüse sind ein wichtiger Wachstumstreiber, unterstützt durch Herausforderungen wie invasive Schädlinge und strenge Exportstandards.
Hülsenfrüchte und Ölsaaten sind durch Neonikotinoidverbote gefährdet, die die Kontrolle von Erdflöhen beeinträchtigen. Rasen- und Zierpflanzenanwendungen wachsen stetig aufgrund der steigenden Nachfrage nach städtischen Grünflächen. Italienische Apfelanbauer werden voraussichtlich ihre Insektizidausgaben erhöhen, um die gefleckte Kirschessigfliege zu bekämpfen. Rapsanbauer stehen vor Herausforderungen, da die Einstellung von Saatgutbehandlungs-Neonikotinoiden Erträge und Gewinnmargen beeinträchtigt. Handelskulturen wie Baumwolle haben im europäischen Insektizidmarkt eine minimale Bedeutung und nehmen weiter ab.

Geografische Analyse
Deutschland Insektizidmarkt
Deutschland hält im Jahr 2025 einen Marktanteil von 46,8 % und spiegelt damit die intensiven landwirtschaftlichen Praktiken des Landes, die frühzeitige Einführung von Präzisionstechnologien und den robusten regulatorischen Rahmen wider, der Innovationen im Bereich nachhaltiges Schädlingsmanagement fördert. Präzisionswerkzeuge haben in wichtigen Regionen eine höhere Akzeptanz gefunden und zu höheren Ausgaben pro Hektar geführt. Es wird erwartet, dass das Wachstum aufgrund regulatorischer Obergrenzen, die Mengenzuwächse begrenzen, moderater ausfallen wird, auch wenn die Technologie die Nachfrage nach Premium-Formulierungen ankurbelt. Saatgutbehandlungen und mikroverkapselte Sprays dürften die Umsätze stützen, während Blattanwendungen durch Pufferzonenbeschränkungen unter Druck geraten. Das Bundesamt für Verbraucherschutz und Lebensmittelsicherheit (BVL) des Landes unterhält beschleunigte Prüfverfahren für risikoarme Wirkstoffe, verkürzt Zulassungsfristen und fördert Innovationen bei nachhaltigen Schädlingsbekämpfungslösungen.
Frankreich Insektizidmarkt
Frankreich entwickelt sich mit einer CAGR von 6,4 % im Zeitraum 2026–2031 zum am schnellsten wachsenden Markt, angetrieben durch den Schwerpunkt des Ecophyto-2030-Programms auf nachhaltigem Schädlingsmanagement und Präzisionsanwendungstechnologien, die den Pestizideinsatz bei gleichzeitiger Aufrechterhaltung der Produktivität ermöglichen. Die Forschungseinrichtungen des Landes arbeiten aktiv mit Branchenakteuren zusammen, um wirksamere und umweltverträglichere Insektizidlösungen zu entwickeln. Notfallzulassungen zur Bekämpfung des Herbst-Heerwurms im Maisanbau steigern zudem den Einsatz systemischer Diamide.
Europa Insektizidmarkt
Die südeuropäischen Märkte zeigen unterschiedliche Entwicklungen. Spaniens Obst- und Gemüsesektor führt zu hohen Ausgaben pro Hektar; Arbeitskräftemangel führt jedoch zu falsch getimten Pestizidanwendungen, was zu Rückstandsbeanstandungen in Deutschland und den Niederlanden führt[2]. In Italien konzentrieren sich die nördlichen Regionen auf Saatgutbehandlungen bei Mais und Reis, während die südlichen Gebiete Blattanwendungen zur Bekämpfung der Olivenfruchtfliege priorisieren. Russland, das einen Marktanteil von 8 % hält, stärkt die inländische Generika-Produktion, um die Auswirkungen der Sanktionen abzumildern, während die westlichen Provinzen der Ukraine trotz der durch den anhaltenden Konflikt verursachten Störungen eine stabile Nachfrage aufrechterhalten. Unterdessen entwickeln sich Skandinavien und die baltischen Regionen zu Wachstumsmärkten, da steigende Temperaturen es mediterranen Schädlingen ermöglichen, sich dort anzusiedeln, was die Insektizidnachfrage in Nordeuropa antreibt.
Wettbewerbslandschaft
Marktkonzentration
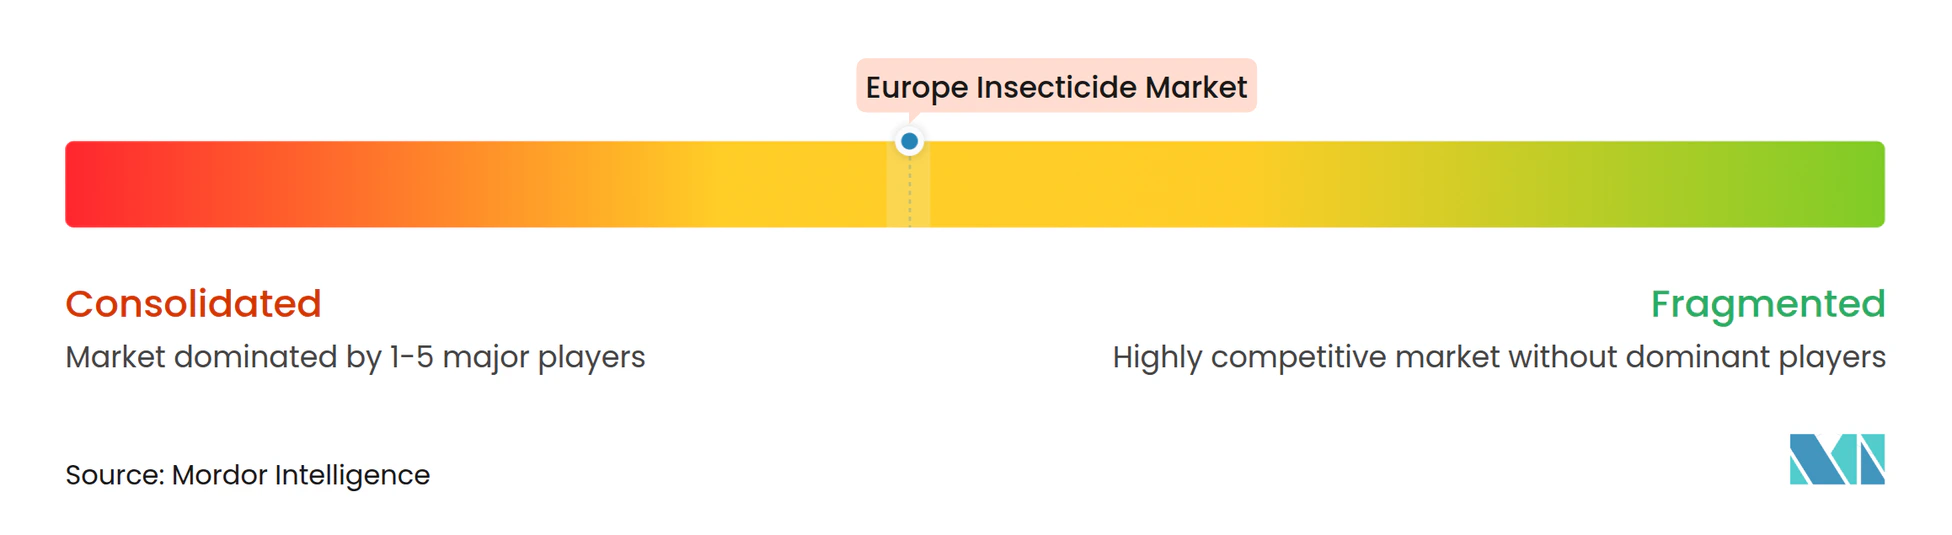
Die Marktkonzentration bleibt moderat, wobei die Ausgaben für synthetische Insektizide im Jahr 2025 weitgehend bei führenden Akteuren wie Syngenta Group, BASF SE, FMC Corporation, Bayer AG und Nufarm Ltd. konzentriert sind. Diese Unternehmen dominieren das Segment durch umfangreiche Portfolios, die systemische Insektizide, Diamide und Neonikotinoide umfassen. Generikaunternehmen wie ADAMA und UPL üben Preisdruck aus, indem sie patentabgelaufene Pyrethroide, insbesondere in Osteuropa, vermarkten. Trotz regulatorischer Herausforderungen decken Organophosphathersteller weiterhin die Nachfrage in südlichen und östlichen Regionen, wo Carbamate noch nicht verboten sind. Formulierungstechnologie bleibt ein wettbewerblicher Schwerpunkt, wobei BASFs mikroverkapselte Pyrethroide und Bayers gestapelte Saatgutbehandlungschemikalien auf reduzierte Abdrift und geringere Exposition der Anwender abzielen.
Digitale Agronomie entwickelt sich zu einem wichtigen Differenzierungsmerkmal im Markt. Plattformen, die Verschreibungsdienstleistungen mit Bildanalysen integrieren, beeinflussen den Insektizidabsatz. Unternehmen melden auch Patente für Pyrethroid-Mikrokapseln mit kontrollierter Freisetzung an und nutzen Formulierungswissenschaft, um Engpässe bei Wirkstoffen zu beheben[3]. Darüber hinaus haben RNA-Interferenz-Innovatoren Feldversuche zur Schädlingsbekämpfung abgeschlossen, obwohl die regulatorische Klarheit bei Gensilencing-Produkten noch aussteht.
Die Fähigkeit zur Einhaltung regulatorischer Vorschriften dient als erheblicher Wettbewerbsvorteil. Unternehmen mit internen Toxikologieteams sind besser positioniert, um Protokolle zu navigieren, was es ihnen ermöglicht, Erstmovervorteile zu sichern, wenn Resistenz die Wirksamkeit bestehender Wirkstoffe untergräbt. Die begrenzte Finanzierung für Anwendungen bei Spezialkulturen hinterlässt Lücken in Nischenkulturen, die agile Anbieter ausnutzen könnten. Eine Konsolidierung innerhalb des Marktes erscheint wahrscheinlich, da steigende Forschungs- und Entwicklungskosten sowie regionale Fragmentierung kleinere Unternehmen, die im Insektizidmarkt tätig sind, finanziell belasten.
Führende Unternehmen der europäischen Insektizidbranche
-
Syngenta Group
-
BASF SE
-
FMC Corporation
-
Bayer AG
-
Nufarm Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Insektizidmarkt Unternehmen in diesem Bericht
- Syngenta Group
- BASF SE
- FMC Corporation
- Bayer AG
- Nufarm Ltd.
- Helm AG
- Ishihara Sangyo Kaisha Ltd.
- Kwizda Agro
- Rotam Global AgroSciences
- Sipcam Nichino Group
- Sumitomo Chemical Co. Ltd
- Wynca Group (Wynca Chemicals)
- UPL Limited
- Belchim Crop Protection
- Albaugh LLC
Neueste Industrielle Entwicklungen in Europa Insektizidmarkt
- Dezember 2025: Die Europäische Kommission stellte das Vereinfachungspaket für Lebensmittel- und Futtermittelsicherheit vor und schlug bedeutende Reformen des regulatorischen Rahmens für Pestizidwirkstoffe innerhalb der Europäischen Union vor. Der Vorschlag beinhaltet den Übergang vom aktuellen systematischen Erneuerungszyklus, der typischerweise 10–15 Jahre umfasst, zu einem Genehmigungsmodell mit unbegrenzter Laufzeit.
- Juli 2025: Bayer hat Plenexos (Wirkstoff: Spidoxamat) eingeführt, das erste Ketoenol-Insektizid, das sowohl für Blatt- als auch für Bodenapplikationen konzipiert ist. Es bietet ein breites Wirkungsspektrum gegen saugende Schädlinge, einschließlich Weißer Fliegen, Blattläuse und Wollläuse, in Acker- und Gartenbaukulturen. Das Produkt bietet systemischen, langanhaltenden Schutz bei gleichzeitig günstigem Profil für Nützlinge.
Berichtsumfang des europäischen Insektizidmarkts
Insektizide sind chemische Mittel, die entwickelt wurden, um Insektenschädlinge, einschließlich ihrer Eier und Larven, zu kontrollieren, abzuwehren oder zu eliminieren, die Kulturen schädigen, Erträge reduzieren und die Nahrungsversorgung gefährden können. Sie wirken durch Kontakt, Aufnahme oder systemische Wirkung und sind unerlässlich für den Schutz der Landwirtschaft vor Schädlingen wie Blattläusen, Raupen und Käfern.
Der europäische Insektizidmarkt wird nach Anwendungsmodus, Kulturpflanzentyp und Geografie kategorisiert. Nach Anwendungsmodus umfasst der Markt Chemigation, Blattspritzung, Begasung, Saatgutbehandlung und andere Methoden. In Bezug auf den Kulturpflanzentyp deckt er Handelskulturen, Obst und Gemüse, Getreide und Zerealien, Hülsenfrüchte und Ölsaaten sowie weitere Kulturpflanzenkategorien ab. Geografisch erstreckt sich die Analyse auf wichtige Länder wie Frankreich, Deutschland, Italien, die Niederlande, Russland und Spanien sowie andere europäische Märkte. Marktschätzungen und -prognosen werden sowohl in Wert (USD) als auch in Volumen (Metrische Tonnen) dargestellt.
Segmentierungsübersicht
| Blattapplikation |
| Saatgutbehandlung |
| Bodenbehandlung |
| Chemigation |
| Begasung |
| Handelskulturen |
| Obst und Gemüse |
| Getreide und Zerealien |
| Hülsenfrüchte und Ölsaaten |
| Rasen und Zierpflanzen |
| Deutschland |
| Frankreich |
| Spanien |
| Russland |
| Italien |
| Vereinigtes Königreich |
| Niederlande |
| Ukraine |
| Übriges Europa |
| Nach Anwendungsmodus | Blattapplikation |
| Saatgutbehandlung | |
| Bodenbehandlung | |
| Chemigation | |
| Begasung | |
| Nach Kulturpflanzentyp | Handelskulturen |
| Obst und Gemüse | |
| Getreide und Zerealien | |
| Hülsenfrüchte und Ölsaaten | |
| Rasen und Zierpflanzen | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Spanien | |
| Russland | |
| Italien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Ukraine | |
| Übriges Europa |
Marktdefinition
- Funktion - Insektizide sind Chemikalien, die zur Kontrolle oder Verhinderung von Insektenschäden an Kulturen und zur Vermeidung von Ertragsverlusten eingesetzt werden.
- Anwendungsmodus - Blattapplikation, Saatgutbehandlung, Bodenbehandlung, Chemigation und Begasung sind die verschiedenen Arten von Anwendungsmodi, durch die Pflanzenschutzmittel auf Kulturen ausgebracht werden.
- Kulturpflanzentyp - Dies stellt den Verbrauch von Pflanzenschutzmitteln durch Getreide, Hülsenfrüchte, Ölsaaten, Obst, Gemüse, Rasen und Zierpflanzenkulturen dar.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Integriertes Unkrautmanagement | Integriertes Unkrautmanagement ist ein Ansatz zur Einbeziehung mehrerer Unkrautbekämpfungstechniken während der gesamten Wachstumsperiode, um den Erzeugern die beste Möglichkeit zur Bekämpfung problematischer Unkräuter zu geben. |
| Wirt | Wirte sind Pflanzen, die Beziehungen mit nützlichen Mikroorganismen eingehen und ihnen helfen, sich anzusiedeln. |
| Pathogen | Ein krankheitsverursachender Organismus. |
| Herbigation | Herbigation ist eine wirksame Methode zur Ausbringung von Herbiziden über Bewässerungssysteme. |
| Höchstmengen für Rückstände | Der Höchstgehalt an Rückständen (MRL) ist die maximal zulässige Menge an Pestizidrückständen in Lebensmitteln oder Futtermitteln, die aus Pflanzen und Tieren gewonnen werden. |
| IoT | Das Internet der Dinge (IoT) ist ein Netzwerk miteinander verbundener Geräte, die sich mit anderen IoT-Geräten und der Cloud verbinden und Daten austauschen. |
| Herbizidtolerante Sorten | Herbizidtolerante Sorten sind Pflanzenarten, die gentechnisch so verändert wurden, dass sie gegenüber auf Kulturen eingesetzten Herbiziden resistent sind. |
| Chemigation | Chemigation ist eine Methode zur Ausbringung von Pestiziden auf Kulturen über ein Bewässerungssystem. |
| Pflanzenschutz | Pflanzenschutz ist eine Methode zum Schutz von Kulturerträgen vor verschiedenen Schädlingen, einschließlich Insekten, Unkräutern, Pflanzenkrankheiten und anderen, die landwirtschaftliche Kulturen schädigen. |
| Saatgutbehandlung | Die Saatgutbehandlung hilft dabei, Samen oder Sämlinge von samen- oder bodenbürtigen Schädlingen zu desinfizieren. Pflanzenschutzmittel wie Fungizide, Insektizide oder Nematizide werden häufig für die Saatgutbehandlung verwendet. |
| Begasung | Begasung ist die Ausbringung von Pflanzenschutzmitteln in gasförmiger Form zur Schädlingsbekämpfung. |
| Köder | Ein Köder ist ein Lebensmittel oder anderes Material, das verwendet wird, um einen Schädling anzulocken und ihn durch verschiedene Methoden, einschließlich Vergiftung, zu töten. |
| Kontaktfungizid | Kontaktpestizide verhindern die Kontamination von Kulturen und bekämpfen pilzliche Krankheitserreger. Sie wirken auf Schädlinge (Pilze) nur, wenn sie in Kontakt mit den Schädlingen kommen. |
| Systemisches Fungizid | Ein systemisches Fungizid ist eine Verbindung, die von einer Pflanze aufgenommen und dann innerhalb der Pflanze transloziert wird und die Pflanze so vor dem Angriff durch Krankheitserreger schützt. |
| Massenmedikamentöse Verabreichung | Massenmedikamentöse Verabreichung ist die Strategie zur Kontrolle oder Eliminierung vieler vernachlässigter Tropenkrankheiten. |
| Weichtiere | Weichtiere sind Schädlinge, die sich von Kulturen ernähren und Kulturschäden sowie Ertragsverluste verursachen. Zu den Weichtieren gehören Tintenfische, Kalmare, Schnecken und Nacktschnecken. |
| Vorauflaufherbizid | Vorauflaufherbizide sind eine Form der chemischen Unkrautbekämpfung, die verhindert, dass gekeimte Unkrautsämlinge sich etablieren. |
| Nachauflaufherbizid | Nachauflaufherbizide werden auf landwirtschaftliche Flächen ausgebracht, um Unkräuter nach dem Auflaufen (Keimung) von Samen oder Sämlingen zu bekämpfen. |
| Wirkstoffe | Wirkstoffe sind die Chemikalien in Pestizidprodukten, die Schädlinge abtöten, kontrollieren oder abwehren. |
| Landwirtschaftsministerium der Vereinigten Staaten | Das Landwirtschaftsministerium bietet Führung in den Bereichen Lebensmittel, Landwirtschaft, natürliche Ressourcen und verwandte Themen. |
| Unkrautwissenschaftliche Gesellschaft Amerikas | Die Unkrautwissenschaftliche Gesellschaft Amerikas, eine gemeinnützige Berufsgesellschaft, fördert Forschungs-, Bildungs- und Erweiterungsaktivitäten im Zusammenhang mit Unkräutern. |
| Suspensionskonzentrat | Suspensionskonzentrat (SC) ist eine der Formulierungen von Pflanzenschutzmitteln mit festen Wirkstoffen, die in Wasser dispergiert sind. |
| Netzmittelformulierung | Ein benetzbares Pulver (WP) ist eine Pulverformulierung, die beim Mischen mit Wasser vor dem Sprühen eine Suspension bildet. |
| Emulgierbares Konzentrat | Emulgierbares Konzentrat (EC) ist eine konzentrierte flüssige Formulierung von Pestiziden, die mit Wasser verdünnt werden muss, um eine Sprühlösung herzustellen. |
| Pflanzenschädigende Nematoden | Parasitäre Nematoden ernähren sich von den Wurzeln von Kulturen und verursachen Schäden an den Wurzeln. Diese Schäden ermöglichen eine leichte Infektion der Pflanze durch bodenbürtige Krankheitserreger, was zu Kultur- oder Ertragsverlusten führt. |
| Australische Unkrautstrategie | Die Australische Unkrautstrategie, die dem Umwelt- und Invasivausschuss gehört, bietet nationale Leitlinien für das Unkrautmanagement. |
| Unkrautwissenschaftliche Gesellschaft Japans | Die Unkrautwissenschaftliche Gesellschaft Japans zielt darauf ab, zur Verhinderung von Unkrautschäden und zur Nutzung des Unkrautwerts beizutragen, indem sie Möglichkeiten zur Forschungspräsentation und zum Informationsaustausch bietet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums konstant.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




