
Marktgröße und Marktanteil für Einweg-EEG-Elektroden
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 636.37 Millionen US-Dollar |
| Marktgröße (2031) | 786.30 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Einweg-EEG-Elektroden von Mordor Intelligence
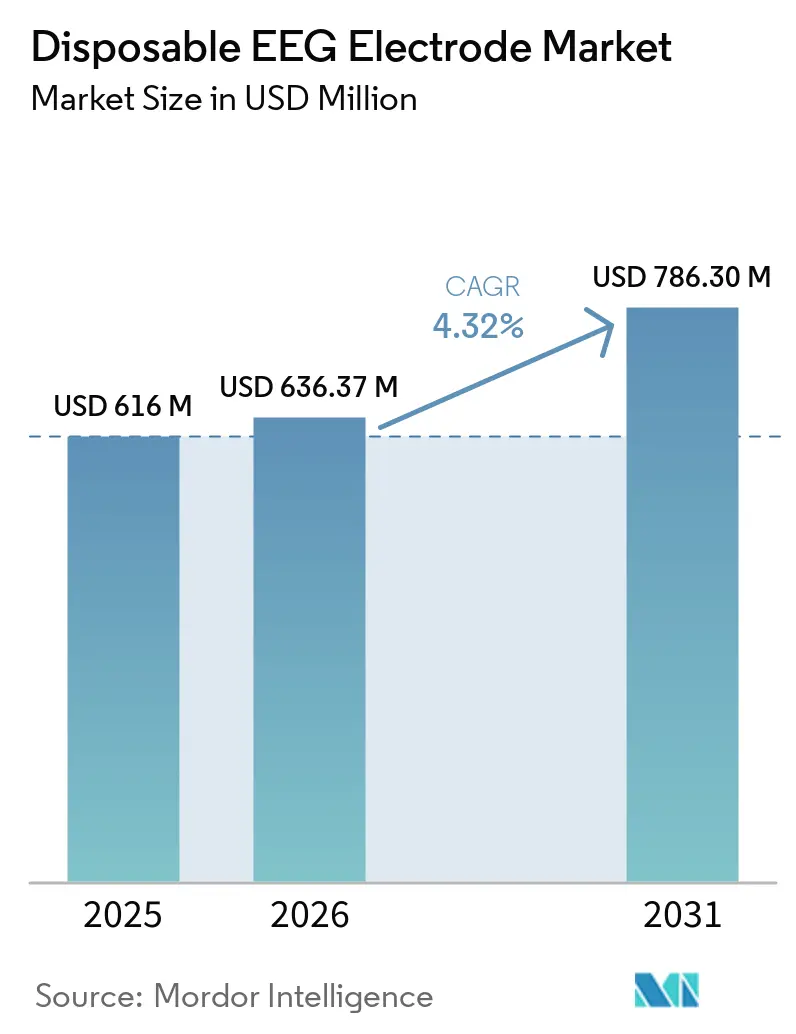
Die Marktgröße für Einweg-EEG-Elektroden wurde im Jahr 2025 auf 616 Millionen USD geschätzt und wird voraussichtlich von 636,37 Millionen USD im Jahr 2026 auf 786,30 Millionen USD bis 2031 wachsen, mit einer CAGR von 4,32 % während des Prognosezeitraums (2026–2031).
Der Trend zu Einwegformaten wird durch Infektionsschutzvorschriften, die Ausweitung der neurologischen Überwachung und den schnelleren EEG-Einsatz außerhalb von Fachabteilungen geprägt. Die zunehmende Nutzung in Notaufnahmen, Intensivstationen, ambulanten und häuslichen Umgebungen verändert das erforderliche Gleichgewicht zwischen Signalqualität, Sterilität, Einrichtungszeit und Patientenfreundlichkeit. KI-gestützte EEG-Systeme bevorzugen zudem konsistente Aufnahmebedingungen, was vorgegelte und integrierte Einwegkonfigurationen begünstigt. Anbieter reagieren darauf mit workflowspezifischen Kits, Point-of-Care-Systemen und softwareverknüpften Verbrauchsmaterialien, anstatt nur über den Stückpreis zu konkurrieren. Der Markt für Einweg-EEG-Elektroden bietet daher Chancen dort, wo klinische Arbeitsabläufe eine zuverlässige Anwendung ohne Wiederaufbereitung von Mehrwegelektroden erfordern.
Wichtigste Erkenntnisse des Berichts
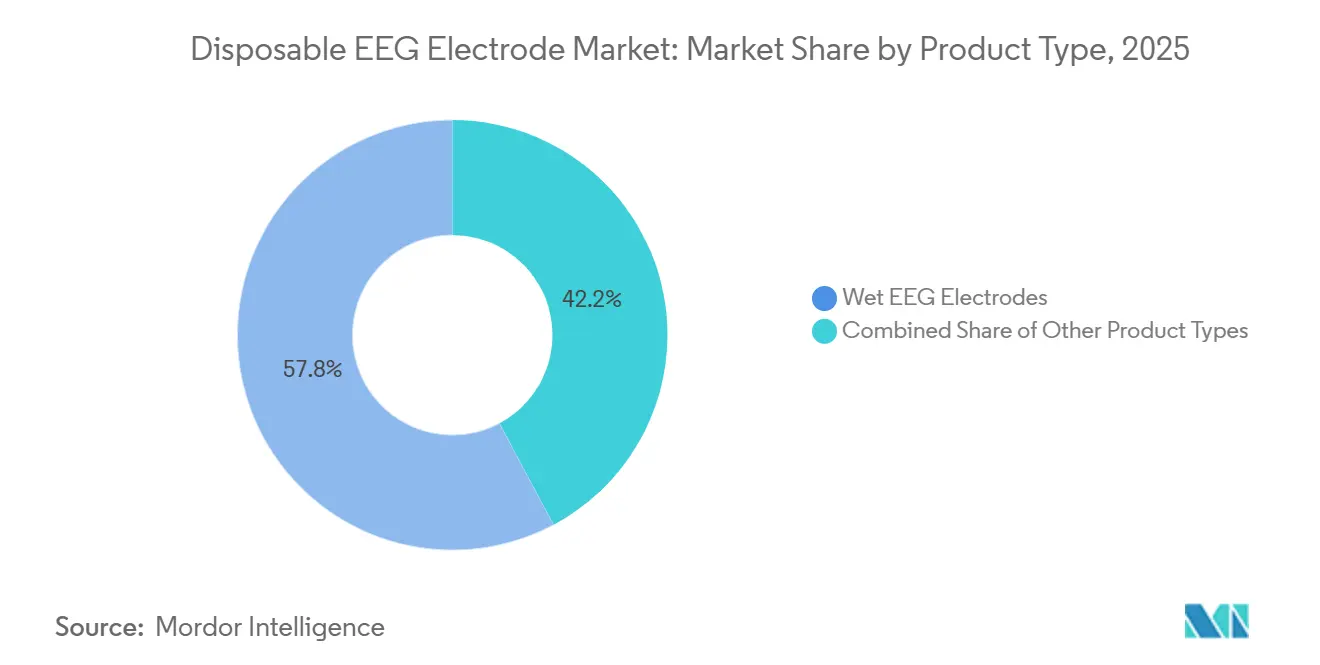
- Nach Produkttyp hielten Nass-EEG-Elektroden im Jahr 2025 einen Umsatzanteil von 57,8 %, während Trocken-EEG-Elektroden bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen werden.
- Nach Materialtyp hielten Silber/Silberchlorid-Elektroden im Jahr 2025 einen Umsatzanteil von 68,3 %, während leitfähige Polymerelektroden bis 2031 voraussichtlich mit einer CAGR von 5,2 % wachsen werden.
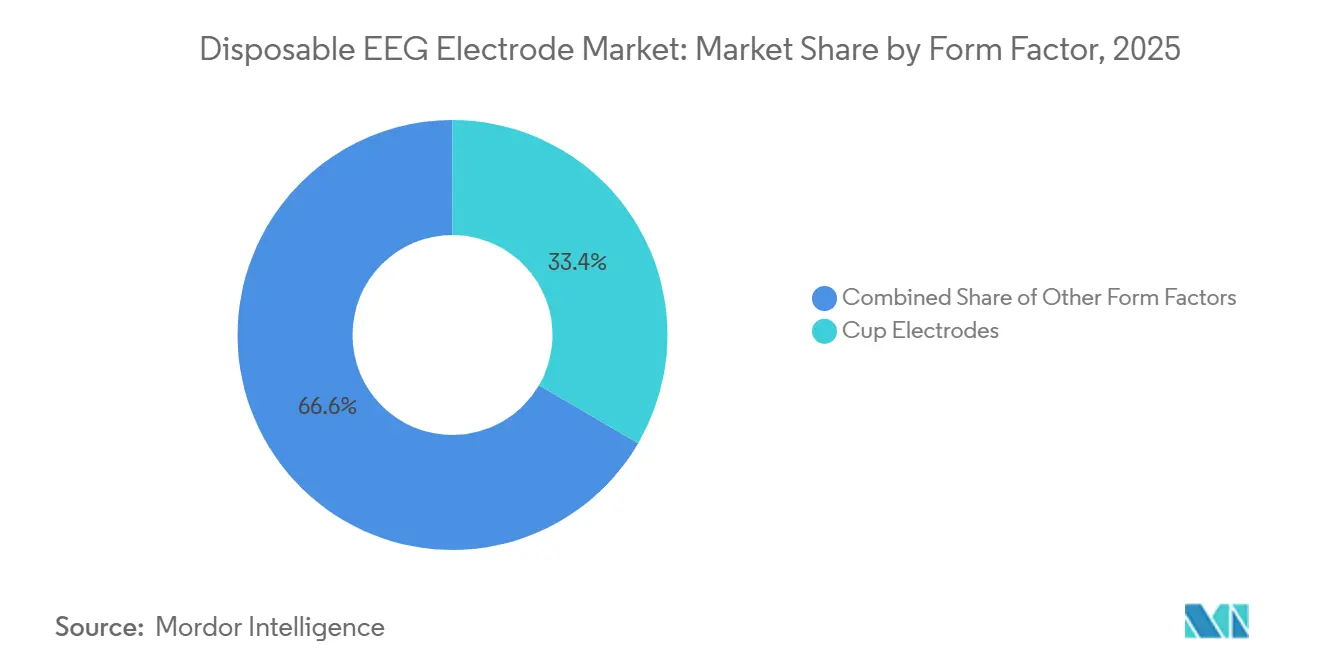
- Nach Formfaktor hielten Becherelektroden im Jahr 2025 einen Umsatzanteil von 33,4 %, während Elektrodenarrays bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen werden.
- Nach Kanal hielten Mehrkanal-Elektrodenarrays im Jahr 2025 einen Umsatzanteil von 66,8 % und werden bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen.
- Nach Anwendung hielt die klinische Diagnostik im Jahr 2025 einen Umsatzanteil von 48,2 %, während Gehirn-Computer-Schnittstellen-Anwendungen bis 2031 voraussichtlich mit einer CAGR von 5,5 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser und Neurologiekliniken im Jahr 2025 einen Umsatzanteil von 57,6 %, während Anbieter von Heimgesundheitsversorgung und Fernüberwachung bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
- Nach Vertriebskanal hielt der Direktvertrieb im Jahr 2025 einen Umsatzanteil von 48,4 %, während Online- und Herstellershops bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,7 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Einweg-EEG-Elektroden
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme von Einwegelektroden im Rahmen der Infektionskontrolle | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach neurologischer und Schlafstörungs-Überwachung | +0.9% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung von Point-of-Care- und ambulantem EEG | +0.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnellere Einrichtung durch vorgegelte und integrierte Elektrodensysteme | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration von Einwegelektroden in KI-gestützte EEG-Arbeitsabläufe | +0.6% | Nordamerika und Europa, mit frühen Gewinnen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Vertragsbasierte Beschaffung patientenspezifischer EEG-Kits | +0.3% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme von Einwegelektroden im Rahmen der Infektionskontrolle
Infektionsschutzrichtlinien in Krankenhäusern schaffen eine dauerhafte Nachfragebasis im Markt für Einweg-EEG-Elektroden. Die Verordnung der Europäischen Union über Medizinprodukte[1]Europäische Kommission, "Nationale Vorschriften zur Wiederaufbereitung von Einwegprodukten," Europäische Kommission schränkt die Wiederaufbereitung von Einwegprodukten gemäß Artikel 17 ein, und nationale Vorschriften leiten weiterhin die Umsetzung in den Mitgliedstaaten. Diese Anforderungen verlagern Kaufentscheidungen über die Präferenz der Kliniker hinaus und legen mehr Gewicht auf dokumentierte Hygieneprozesse. Das Australasian College for Infection Prevention and Control veröffentlichte 2025 ein Positionspapier, das den Einsatz von Einwegprodukten in der Infektionsprävention behandelt. Dieses Umfeld unterstützt patientenspezifische Elektrodenkits in akuten und halbkritischen Versorgungsabläufen. Der Markt für Einweg-EEG-Elektroden erfordert von den Anbietern auch standardisierte Verpackung, Rückverfolgbarkeit und Entsorgungsanweisungen.
Steigende Nachfrage nach neurologischer und Schlafstörungs-Überwachung
Der wachsende Bedarf an neurologischer Versorgung erweitert den potenziellen Überwachungspool für den Markt für Einweg-EEG-Elektroden. Die Weltgesundheitsorganisation[2]Weltgesundheitsorganisation, "11 Millionen Todesfälle pro Jahr – dringender Handlungsbedarf bei der neurologischen Versorgung berichtete 2025, dass neurologische Erkrankungen mehr als 3 Milliarden Menschen betreffen und jährlich mehr als 11 Millionen Todesfälle verursachen. Die Organisation berichtete auch, dass nur 32 % der Mitgliedstaaten eine nationale neurologische Politik hatten und nur 25 % neurologische Dienste in die Leistungspakete der universellen Gesundheitsversorgung aufgenommen hatten. Diese Lücken schränken den Zugang heute ein, schaffen aber auch einen Bedarf an breiterer Diagnosekapazität, da die Länder auf den intersektoralen globalen Aktionsplan für Epilepsie und andere neurologische Störungen 2022–2031 hinarbeiten. Die Weltgesundheitsorganisation gibt an, dass rund 50 Millionen Menschen mit Epilepsie leben, wobei fast 80 % in Ländern mit niedrigem und mittlerem Einkommen leben. Der Markt für Einweg-EEG-Elektroden kann Schlafstudien, Anfallsüberwachung und ambulante neurologische Beurteilung mit zuverlässigen Verbrauchsmaterialien unterstützen.
Ausweitung von Point-of-Care- und ambulantem EEG
Point-of-Care- und ambulantes EEG erhöhen die Anzahl der Umgebungen, in denen Einwegelektroden eingesetzt werden können. Natus brachte im Mai 2025 BrainWatch für kommunale, ländliche und intensivmedizinische Umgebungen auf den Markt, wobei das System für den Einsatz in unter 5 Minuten konzipiert wurde und im Dezember 2025 die FDA-510(k)-Zulassung für eine Indikation zur Diagnose von elektroenzephalographischem Status epilepticus erhielt. Vorgegelte und integrierte Systeme reduzieren den Vorbereitungsaufwand in Notaufnahmen, Intensivstationen und Standorten ohne spezialisierte EEG-Labore. Patientenspezifische Kits können auch die Versorgungsarrangements vereinfachen, da jedes Verfahren eine definierte Elektrodenanzahl und Verpackung hat. Da EEG in krankenhausweite Versorgungsbereiche vordringt, kann die Beschaffung von neurologisch verwalteten Versorgungsbudgets auf breitere Verbrauchsmaterialvereinbarungen übergehen. Der Markt für Einweg-EEG-Elektroden profitiert, wenn Anbieter klare Einrichtungs-, Rückverfolgbarkeits- und Wertangaben pro Verfahren vorlegen.
Integration von Einwegelektroden in KI-gestützte EEG-Arbeitsabläufe
KI-gestützte EEG-Analyse schafft eine stärkere Verbindung zwischen Signalerfassung und Softwareleistung im Markt für Einweg-EEG-Elektroden. Natus brachte autoSCORE im März 2026 weltweit auf den Markt, und das Unternehmen gab an, dass das Tool auf 30.000 fachkundig beschrifteten EEG-Aufzeichnungen trainiert und für routinemäßige, Langzeit- und ambulante EEG-Studien zugelassen wurde. Im August 2026 erhielt Ceribell die FDA-510(k)-Zulassung für die Erkennung epileptiformer Anomalien und Artefaktreduzierungsfunktionen in seinem cloudbasierten Neurologie-Portal. Eine 2025 veröffentlichte Studie erklärt, dass KI-EEG-Modelle auf qualitativ hochwertige Eingabedaten und sorgfältige Beachtung der Variabilität in Aufzeichnungen angewiesen sind. Vorcharakterisierte Einwegelektroden können dazu beitragen, konsistentere Kontaktbedingungen zu liefern als Formate, die wiederholten Reinigungszyklen ausgesetzt sind. Der Markt für Einweg-EEG-Elektroden gewinnt an Wert, wenn validierte Einwegformate in KI-verknüpfte EEG-Plattformen eingebettet sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten pro Verfahren im Vergleich zu Mehrwegelektroden | -0.8% | Schwellenmärkte im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika, zuzüglich preissensitiver Einrichtungen weltweit | Langfristig (≥ 4 Jahre) |
| Komplexität der regulatorischen und klinischen Validierung | -0.5% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Variabilität von Elektroden-Haut-Impedanz und Bewegungsartefakten | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Belastung durch medizinische Abfälle und Entsorgung silberhaltiger Materialien | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten pro Verfahren im Vergleich zu Mehrwegelektroden
Ein sichtbarer Kaufpreis pro Verfahren bleibt eine Barriere für den Markt für Einweg-EEG-Elektroden in preissensitiven Umgebungen. Krankenhäuser und Diagnosezentren, die große Mengen an neurologischer Überwachung durchführen, können sehen, wie sich diese Kosten über tägliche Verfahren ansammeln. Das Problem ist am akutesten in Schwellenmärkten, wo Mehrwegsysteme möglicherweise niedrigere Vorabversorgungskosten haben und lokale Alternativen weniger teuer sein können. Dies schafft unterschiedliche Adoptionsbedingungen zwischen Einrichtungen, die Infektionskontrolle und Arbeitseffizienz priorisieren, und solchen, die sich hauptsächlich auf den Beschaffungspreis konzentrieren. Gebündelte EEG-Kits und abonnementbasierte Versorgungsprogramme können die Bestellkomplexität reduzieren, aber ihre Verfügbarkeit ist in Nordamerika und Westeuropa noch stärker etabliert. Der Markt für Einweg-EEG-Elektroden erfordert einen klaren Workflow-Nutzen und vorhersehbare Versorgungsbedingungen in Hochvolumeneinrichtungen mit eingeschränkten Budgets.
Komplexität der regulatorischen und klinischen Validierung
Regulatorische und klinische Validierungsanforderungen können die Einführung neuer Elektrodenmaterialien und -formate verlangsamen. Die FDA[3]US-amerikanische Behörde für Lebens- und Arzneimittel, "Premarket Notification 510(k)," US-amerikanische Behörde für Lebens- und Arzneimittel verwendet 510(k)-, De-Novo- und andere Zulassungswege, die Nachweise erfordern, die dem Gerät und seiner beabsichtigten Verwendung angemessen sind. Polymerbasierte, trockene und hybride Elektroden müssen vor der klinischen Skalierung auch die geltenden Biokompatibilitäts- und elektrischen Sicherheitsanforderungen erfüllen. Artikel 17 der EU-Medizinprodukteverordnung fügt eine weitere Compliance-Überlegung für Konfigurationen hinzu, die mit Einwegpraktiken verbunden sind. Elektroden-Haut-Impedanz, Bewegungsartefakte und Entsorgungsanforderungen für silberhaltige Materialien können die Produktauswahl in regulierten Gesundheitssystemen beeinflussen. Der Markt für Einweg-EEG-Elektroden begünstigt daher etablierte Anbieter mit bewährten Ag/AgCl-Portfolios, während neuere polymer- und kohlenstoffbasierte Designs klinische Evidenz aufbauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Trockene Elektroden unterstützen ambulante und häusliche Nutzung
Nass-EEG-Elektroden machten 2025 57,8 % des Marktanteils für Einweg-EEG-Elektroden aus. Ihre Position spiegelt den etablierten Einsatz in Krankenhauslaboren und stationären Überwachungseinheiten wider, wo ausgebildete Techniker Leitgel auftragen können. Nasselektroden setzen weiterhin den Signalqualitätsmaßstab in kontrollierten klinischen Arbeitsabläufen. Vorgegelte Produkte verbessern den Einrichtungsprozess und bewahren dabei die Betriebsprinzipien, die dem EEG-Personal vertraut sind. Nadelelektroden dienen intraoperativen Anwendungen, bei denen der Zugang zur Kopfhaut eingeschränkt ist. Patch- und Klebeelektroden sind nützlich für die neonatale und pädiatrische Überwachung, bei der eine herkömmliche Becherplatzierung unpraktisch sein kann. Einwegkappen, Stirnbänder und Zubehör dienen engeren Anforderungen in Forschung, Akutversorgung und spezialisierter Überwachung.
Trocken-EEG-Elektroden werden bis 2031 voraussichtlich eine CAGR von 5,3 % verzeichnen und sind damit die am schnellsten wachsende Produktkategorie. Ihr Wachstum spiegelt die Kompatibilität mit Heimüberwachung, ambulanter Epilepsiebeurteilung und Gehirn-Computer-Schnittstellen-Anwendungsfällen wider, die eine Selbstanwendung erfordern. Eine Studie aus dem Jahr 2025[4]Polymers, "Flexible and Washable PEDOT:PSS/PVA Fabric Dry Electrode for Long-Term EEG Signals Measurement," MDPI berichtete, dass eine mit PEDOT:PSS/PVA beschichtete Gewebetrockenelektrode nach 10 Waschzyklen eine Kontaktimpedanz und EEG-Signalqualität vergleichbar mit Ag/AgCl-Nasselektroden erreichte. Diese Evidenz unterstützt die technische Richtung tragbarer Trockenformate, aber die klinische Adoption hängt noch von Validierung und regulatorischer Zulassung ab. Die Heimnutzung wird sich wahrscheinlich entwickeln, bevor es zu einem weitverbreiteten Ersatz von Nasssystemen in komplexen Diagnoselaboren kommt. Der Markt für Einweg-EEG-Elektroden kann von Produkten profitieren, die Haftung, Anweisungen und Komfort für Patienten ohne Techniker verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialtyp: Ag/AgCl behält die klinische Basis, während Polymere vorrücken
Silber/Silberchlorid-Elektroden hielten 2025 einen Marktanteil von 68,3 %. Ihre lange klinische Geschichte, ihr Biokompatibilitätsprofil und die verfügbare Fertigungskapazität unterstützen den weiteren Einsatz in etablierten EEG-Verfahren. Gelgestützte Ag/AgCl-Systeme sind Klinikern vertraut und werden als Referenzpunkt für die Signalleistung verwendet. Goldelektroden dienen ausgewählten Forschungs- und Premiumanwendungen, bei denen Materialeigenschaften und längerfristige Nutzung wichtig sind. Edelstahlelektroden werden in spezialisierten Umgebungen eingesetzt, einschließlich einiger intraoperativer Verfahren. Kohlenstoffbasierte Materialien werden für tragbare Elektroden untersucht, da sie elektrische Leistung mit mechanischer Flexibilität verbinden können. Diese Materialauswahl gibt Anbietern eine Möglichkeit, Produkte auf klinische, Forschungs- und tragbare Überwachungsanforderungen zuzuschneiden.
Leitfähige Polymermaterialien werden bis 2031 voraussichtlich mit einer CAGR von 5,2 % wachsen. PEDOT:PSS-basierte Designs können Dehnbarkeit, gelfreien Betrieb und Integration mit Textilien unterstützen. Diese Merkmale ermöglichen Elektrodenformate, die mit herkömmlichen Metallfoliendesigns schwerer zu erstellen sind. Eine 2025 durchgeführte Studie zu MXene/PEDOT:PSS-epidermalen Trockeneelektroden berichtete von hoher Leitfähigkeit und dehnungsunempfindlicher Leistung für die physiologische Signalüberwachung. Der Entwicklungspfad für Polymermaterialien ist daher mit tragbarer Überwachung und erweitertem Tragekomfort verbunden. Anbieter benötigen noch Biokompatibilitätsnachweise und geeignete regulatorische Dokumentation, bevor diese Materialien in den breiten klinischen Einsatz eintreten können. Der Markt für Einweg-EEG-Elektroden kann Ag/AgCl als klinische Basis behalten, während Polymertechnologien in differenzierte Anwendungen expandieren.
Nach Formfaktor: Becherelektroden bleiben die klinische Referenz
Becherelektroden hielten 2025 33,4 % des globalen Umsatzes mit Einweg-EEG-Elektroden. Ihre Verwendung ist eng mit dem internationalen 10-20-EEG-Platzierungssystem verbunden, das in standardisierten klinischen Aufzeichnungsmontagen verwendet wird. Diese Beziehung unterstützt die anhaltende Nachfrage in Neurologieabteilungen, da alternative Formen klinische Äquivalenz in etablierten Arbeitsabläufen nachweisen müssen. Nadelelektroden werden in intraoperativen Umgebungen eingesetzt, in denen eine gewöhnliche Kopfhautplatzierung nicht geeignet ist. Patch- und Scheibenelektroden bieten verschiedene Befestigungsmethoden für neonatale, ambulante und fokussierte Überwachungsanwendungen. Die Vielfalt der Formfaktoren spiegelt die Notwendigkeit wider, das Elektrodendesign an den Patientenzustand, die Aufzeichnungsdauer und die Versorgungsumgebung anzupassen. Es verringert auch die Wahrscheinlichkeit, dass ein Design jede andere Kategorie verdrngt.
Elektrodenarrays werden bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen. Der Bedarf an hochdichter Aufzeichnung in der neurologischen Intensivmedizin, intraoperativer Überwachung, Rehabilitation und Gehirn-Computer-Schnittstellen-Anwendungen unterstützt dieses Wachstum. Ceribell verwendet ein 10-Elektroden-Stirnband-Array, das für eine schnelle Platzierung in intensivmedizinischen Umgebungen konzipiert ist. Arrays reduzieren die Zeit, die für die Platzierung einzelner Elektroden benötigt wird, und bewahren dabei die Mehrkanal-Aufzeichnungsfähigkeit. Stirnbänder, Kappen und Netze passen auch zu Forschungs- und verbraucherorientierten Gehirn-Computer-Schnittstellen-Anwendungen, bei denen die Selbstanwendung wichtig ist. Das REVE-Grundlagenmodell aus dem Jahr 2025 wurde auf 60.000 Stunden EEG-Daten aus 92 Datensätzen und 25.000 Probanden trainiert und zeigt Unterstützung für verschiedene Elektrodenlayouts in der Modellentwicklung. Diese Arbeit unterstützt flexible Layouts, obwohl klinische Nutzer noch Formate benötigen, die validierten Versorgungsprotokollen entsprechen.
Nach Kanal: Mehrkanal-Arrays führen weiterhin
Mehrkanal-Elektrodenarrays hielten 2025 66,8 % des globalen Umsatzes mit Einweg-EEG-Elektroden und werden bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen. Diese Kombination aus führendem Anteil und führendem Wachstum spiegelt den Bedarf an räumlicher Aufzeichnung in der klinischen Diagnostik wider. Epilepsieklassifikation, Anfallslokalisierung, neurologische Intensivmedizin und viele Gehirn-Computer-Schnittstellen-Anwendungen erfordern Informationen von mehreren Aufzeichnungsstandorten. Die Ausweitung des Point-of-Care-Bereichs beseitigt nicht den Bedarf an räumlichen Informationen. Stattdessen bringt sie die Mehrkanal-Aufzeichnung in Umgebungen wie Notaufnahmen, Intensivstationen und ambulante Versorgung. Die anhaltende Rolle von Mehrkanal-Arrays schafft eine hohe Hürde für den Ersatz durch vereinfachte Einkanal-Produkte. Es begünstigt auch Systeme, die die Einrichtungszeit reduzieren, ohne den klinischen Wert der Aufzeichnung zu verringern.
Einkanal-Elektroden bleiben für engere Anwendungsfälle relevant. Dazu gehören vereinfachte Burst-Suppression-Überwachung, einige Anästhesietiefe-Anwendungen und aufkommende Verbraucher-Wellness-Produkte. Ihre geringere Komplexität kann nützlich sein, wenn keine vollständige diagnostische räumliche Stichprobennahme erforderlich ist. Kritische Versorgungslösungen zeigen jedoch, dass tragbare Systeme in Umgebungen, die zuvor mit einfacherer Überwachung verbunden waren, eine Mehrkanal-Aufzeichnung liefern können. Das 10-Elektroden-Stirnband von Ceribell wird in Akutversorgungsabläufen verwendet, die eine schnellere Platzierung und umfassendere Aufzeichnungsinformationen benötigen. Dieses Muster begrenzt den Spielraum für Einkanal-Formate bei diagnostischen Verfahren mit höherem Schweregrad. Der Markt für Einweg-EEG-Elektroden hat noch spezialisierte Rollen für Einkanal-Designs, bei denen Einfachheit einen klaren klinischen Zweck hat.
Nach Anwendung: Gehirn-Computer-Schnittstellen erfordern spezialisiertes Elektrodendesign
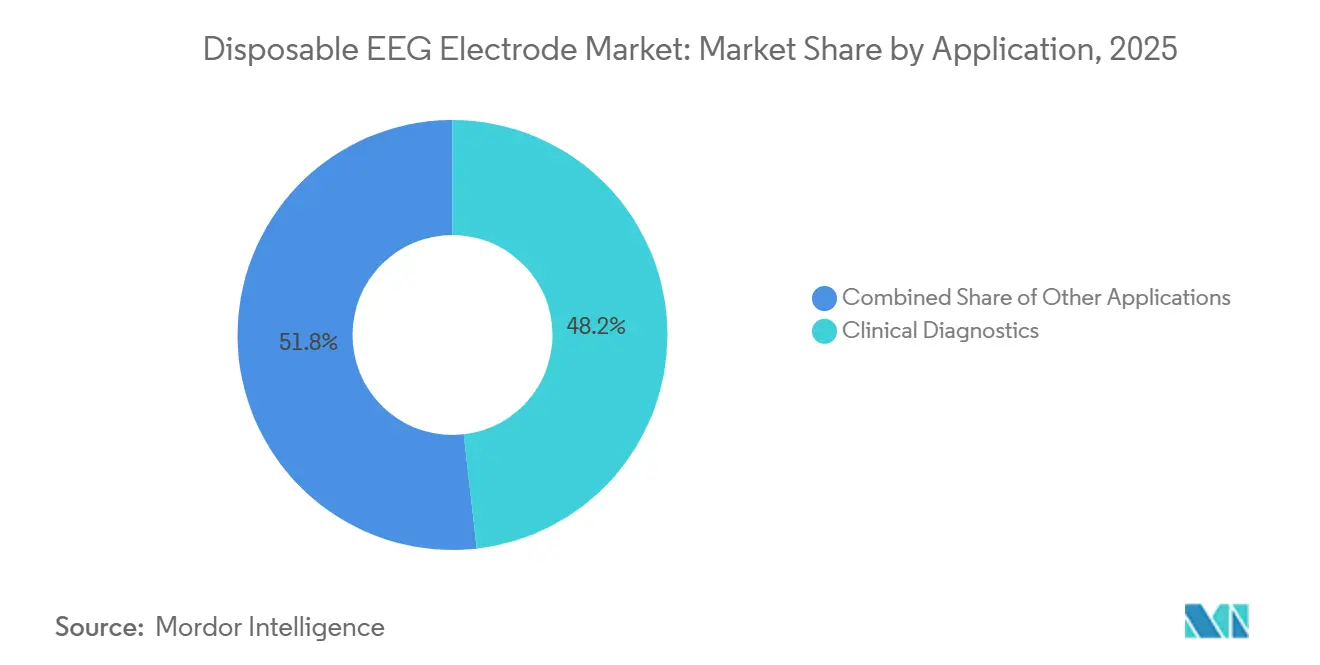
Die klinische Diagnostik hielt 2025 48,2 % des globalen Umsatzes mit Einweg-EEG-Elektroden. EEG bleibt wichtig bei der Epilepsiediagnose, Schlafstufeneinteilung und kognitiven Beurteilung in ambulanten Neurologieumgebungen. Neurologische Intensivmedizin und intraoperative Überwachung erfordern ebenfalls zuverlässige Aufzeichnung in akuten und hochakuten Fällen. Einwegelektroden haben eine klare Rolle, wo Infektionskontrolle und schnelle Einrichtung wichtig sind. Hirnforschungs- und Kartierungsanwendungen schaffen Nachfrage nach forschungsgerechten Produkten mit spezifischen räumlichen Dichte- und Materialanforderungen. Neurofeedback und Neuromodulations-Überwachung sind kleinere Anwendungsbereiche, die sich neben digitalen Therapieansätzen entwickeln. Diese breite Anwendungsbasis hält die klinische Diagnostik zentral für die gesamte Elektrodennachfrage.
Gehirn-Computer-Schnittstellen-Anwendungen werden bis 2031 voraussichtlich mit einer CAGR von 5,5 % wachsen. Diese Anwendungen erfordern niedrige Impedanz ohne Gel, hohe Kanaldichte, Biokompatibilität und zuverlässige Leistung über längere Tragezeiten. Ein 2025 erschienener Artikel über neurologische Rehabilitation beschrieb die wachsende Rolle von Gehirn-Computer-Schnittstellen in der Rehabilitationsversorgung. Eine 2025 veröffentlichte Studie bewertete auch eine EEG-basierte Gehirn-Computer-Schnittstelle für die motorische Rehabilitation der oberen Extremitäten nach einem Schlaganfall. Diese klinischen und Forschungsanwendungen schaffen eine separate Produktanforderung gegenüber routinemäßigen Diagnoselektroden. BCI-Geräte, die in therapeutischen Umgebungen eingesetzt werden, erfordern eine geeignete Medizinproduktaufsicht und Leistungsvalidierung. Der Markt für Einweg-EEG-Elektroden kann diesen Anwendungsfall mit trockenen Materialien, Arrays und Patientenkomfort bedienen.
Nach Endnutzer: Heimgesundheitsversorgung verändert die Produktanforderungen
Krankenhäuser und Neurologiekliniken hielten 2025 57,6 % des globalen Umsatzes mit Einweg-EEG-Elektroden. Ihre führende Position spiegelt sich in stationären EEG-Verfahren, der Verfügbarkeit von Technologen und der Aktivität von Epilepsie-Überwachungseinheiten wider. Diagnose- und Schlafzentren bilden eine zweite Nachfragebasis für routinemäßige und erweiterte Studien. Ambulante chirurgische und ambulante Zentren nutzen EEG auch in ausgewählten Tagesverfahren und intraoperativen Umgebungen. Akademische Institute, Forschungsorganisationen, Pharmaunternehmen und Auftragsforschungsorganisationen benötigen spezialisierte Elektrodenkonfigurationen für Forschungsarbeiten. Diese Endnutzer können Materialien oder räumliche Dichte angeben, die sich von standardmäßigen klinischen Produkten unterscheiden. Krankenhäuser und Kliniken bleiben daher der zentrale Kanal für Volumen und validierte klinische Adoption.
Anbieter von Heimgesundheitsversorgung und Fernüberwachung werden bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen. Dies ist die höchste prognostizierte Wachstumsrate unter den definierten Endnutzergruppen. Das Wachstum spiegelt patientenzentrierte Versorgungsmodelle und eine stärkere Nutzung von ambulantem EEG in häuslichen Umgebungen wider. Einweg-Elektroden für den Heimgebrauch benötigen eine stärkere Anleitung zur Selbstanwendung, zuverlässige Klebeperformance und Verpackungen, die Patienten helfen, Elektroden korrekt zu platzieren. Einzelne Beutel und farbkodierte Platzierungshilfen können die Abhängigkeit von einem ausgebildeten Techniker reduzieren. Ambu bietet sein One Pack, One Patient Neuroline-Konzept mit verfahrensspezifischen Elektrodenanzahlen in einem Einzelpatientenbeutel an. Der Markt für Einweg-EEG-Elektroden erfordert eine weitere Anpassung dieser Formate für die unbeaufsichtigte Heimanwendung.
Nach Vertriebskanal: Online-Beschaffung gewinnt an Relevanz
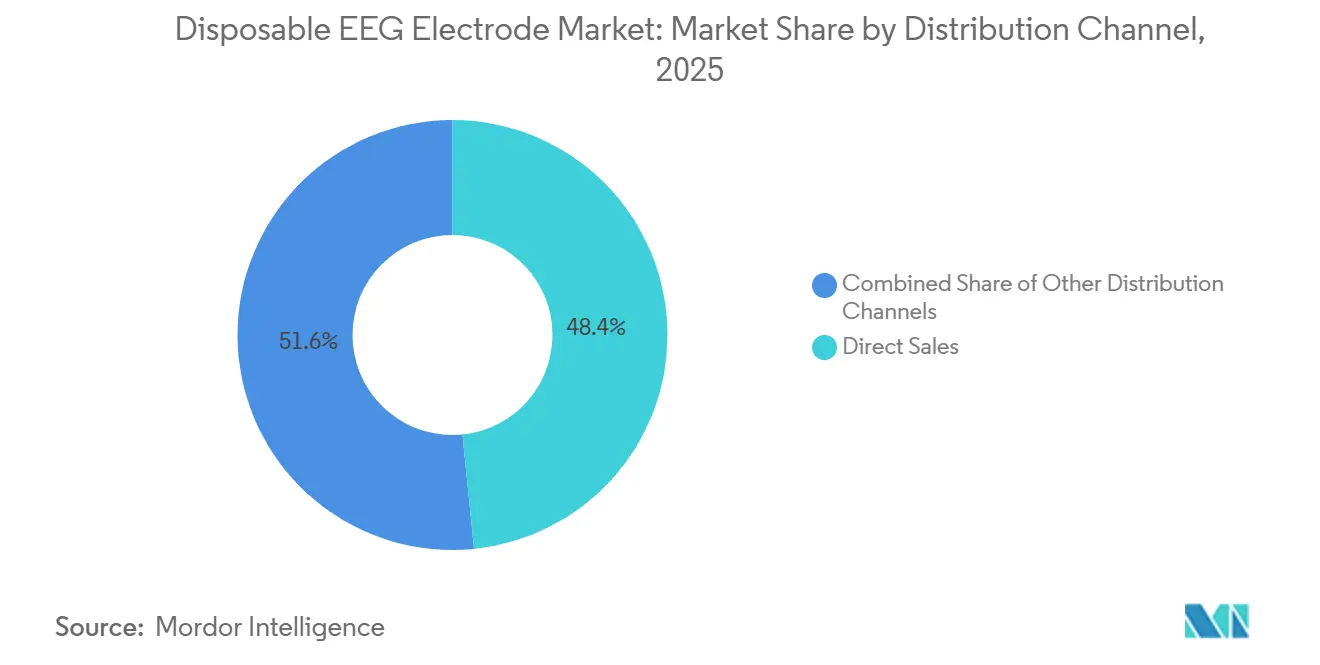
Der Direktvertrieb hielt 2025 48,4 % des globalen Umsatzes mit Einweg-EEG-Elektroden. Dies spiegelt das beziehungsbasierte Beschaffungsmodell wider, das für Krankenhausneurologie-Verbrauchsmaterialien und vertragliche Versorgungsvereinbarungen verwendet wird. Medizinproduktedistributoren bleiben wichtig für kleinere Kliniken und Diagnosezentren, die nicht genug Volumen für Direktverträge haben. Gruppenbestellorganisationen bündeln die Kaufkraft über Mehreinrichtungs-Gesundheitssysteme hinweg. Ihre Rolle kann die Standardisierung auf bestimmte Elektrodentypen unterstützen und das Tempo beeinflussen, mit dem neue Formate in Krankenhäuser eintreten. Direktkanalbeziehungen helfen Anbietern auch, Produktschulungen und Nachschubplanung zu unterstützen. Diese Bedingungen halten den Direktvertrieb für konventionelle klinische Konten wichtig.
Online- und Herstellershops werden bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen. Heimnutzungsnachfrage, Forschereinkäufe und Telemedizinprogramme, die Verbrauchsmaterialien an Patienten senden, unterstützen diesen Kanal. Online-Bestellungen können einen einfacheren Weg für die Nachschubversorgung mit geringerem Volumen und verteilte Patientenversorgung bieten. Gleichzeitig kann die Standardisierung durch Gruppenbestellorganisationen Preisdruck auf Standardelektrodenkategorien in Krankenhausverträgen ausüben. Anbieter können reagieren, indem sie Elektroden mit proprietärer Software oder Überwachungsplattformen verknüpfen, die über das Verbrauchsmaterial hinaus Wert bieten. Dieser Ansatz kann die Differenzierung bewahren, wo Produktspezifikationen allein leicht zu vergleichen sind. Der Markt für Einweg-EEG-Elektroden kann kleinere Distributoren unter Druck setzen, da Hersteller das direkte Online-Engagement mit schneller wachsenden Kundengruppen ausbauen.
Geografische Analyse
Nordamerika hielt 2025 42,7 % des globalen Umsatzes mit Einweg-EEG-Elektroden. Die Region profitiert von etablierter Krankenhausnutzung, FDA-Zulassungsaktivitäten und Gruppenbestellvereinbarungen, die Einwegverbrauchsmaterialien unterstützen. Die Vereinigten Staaten sind die primäre Quelle der regionalen Nachfrage aufgrund ihrer Konzentration von Epilepsie-Überwachungseinheiten und einer breiteren Akutversorgungsinfrastruktur. Natus erhielt im Dezember 2025 die FDA-510(k)-Zulassung für eine BrainWatch-Indikation für elektroenzephalographischen Status epilepticus, die den Point-of-Care-EEG-Einsatz in Akutversorgungsumgebungen unterstützt. Das Unternehmen berichtete auch über die Berechtigung zur Medicare New Technology Add-on Payment mit einer maximalen inkrementellen Zahlung von 913,9 USD pro berechtigtem Patienten für die Lösung. Kanada und Mexiko stellen kleinere, aber sich entwickelnde Nachfragezentren dar. Covenant Health veröffentlichte 2025 eine Richtlinie zu Standards für Einweg-Medizinprodukte, die den Infektionsschutzfokus im kanadischen Gesundheitswesen veranschaulicht.
Europa ist der zweitgrößte regionale Markt für Einweg-EEG-Elektroden. Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien sind die wichtigsten Nachfragezentren. Deutschlands alternde Bevölkerung unterstützt den Bedarf an neurologischer Überwachung, da die Häufigkeit von Schlaganfall, Demenz und Parkinson-Krankheit mit dem Alter zunimmt. Die Anforderungen der EU-Medizinprodukteverordnung schaffen einen starken Compliance-Rahmen für Einwegpraktiken in der gesamten Region. Dieser Rahmen erhöht die operative Bedeutung von validierter Handhabung und Wiederaufbereitung, wo Mehrwegelektroden verwendet werden. Frankreich hat günstige Bedingungen für Wachstum, da das Bewusstsein für neurologische Störungen und Gesundheitsinvestitionen zunehmen. Regionale Anbieter können sich durch Compliance-Dokumentation, patientenspezifische Verpackung und MRT-bedingte Produktanforderungen differenzieren.
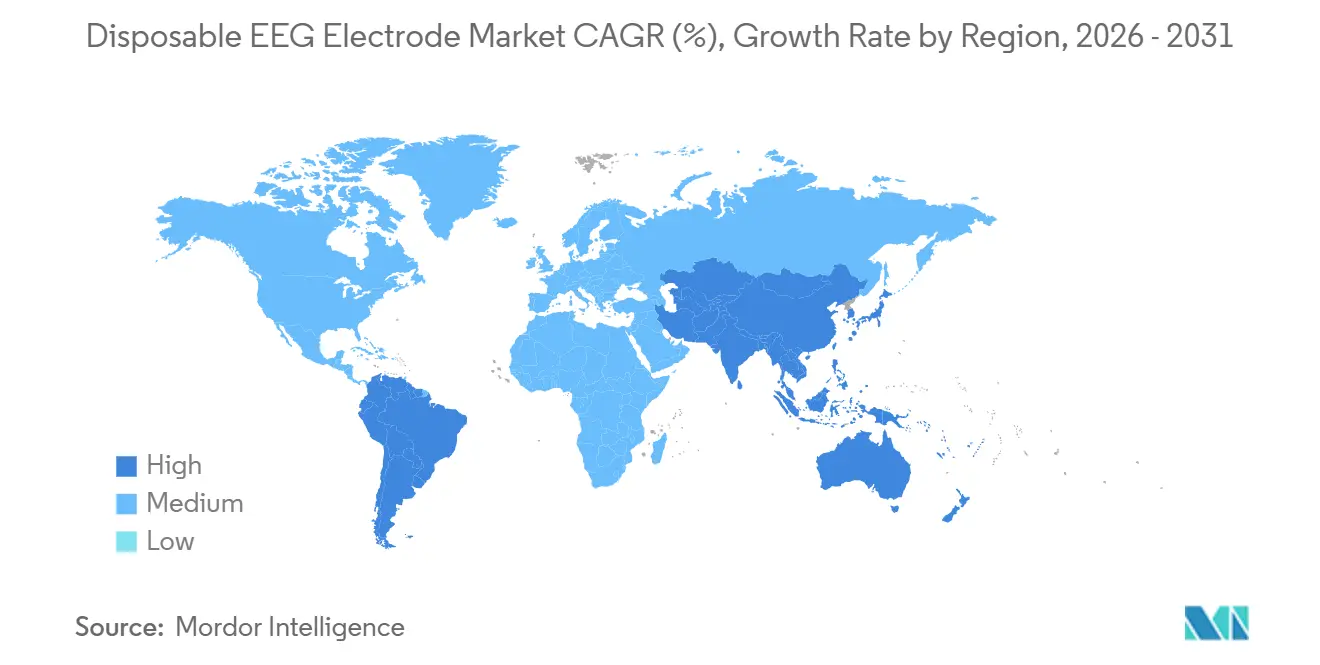
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen, der schnellsten regionalen Rate im Markt für Einweg-EEG-Elektroden. China unterstützt das regionale Volumenwachstum durch inländische Produktion für lokale Gesundheitseinrichtungen und Exportmärkte. Japans Fokus auf KI-integrierte Diagnosesysteme unterstützt die Nachfrage nach schneller neurologischer Beurteilung in einer alternden Bevölkerung. Indien und Südkorea bieten Wachstumspotenzial durch Investitionen in die Diagnoseinfrastruktur bzw. die Einführung fortschrittlicher Krankenhaustechnologie. Preissensitivität in Krankenhäusern der unteren Kategorie und einigen südostasiatischen Märkten bleibt eine Einschränkung, da Einwegprodukte mit kostengünstigeren Mehrwegalternativen konkurrieren. Der Nahe Osten und Afrika sowie Südamerika tragen kleinere Anteile bei, wobei die GCC-Länder, Südafrika, Brasilien und Argentinien wichtige Nachfragezentren darstellen. Private Krankenhausnetzwerke in Brasilien und Argentinien sind wichtige Abnehmer von Premium-Einwegelektrodenformaten.

Wettbewerbslandschaft
Der Markt für Einweg-EEG-Elektroden ist mäßig konsolidiert unter großen klinischen Anbietern und spezialisierten Anbietern. Natus Medical und Ambu verfügen über breite Produktportfolios, etablierte Krankenhausbeziehungen und Elektrodenangebote in Becher-, Nadel-, Patch- und Kappenformaten. Das Neuroline-Portfolio von Ambu umfasst Einweg-Neurologieprodukte, patientenspezifische Verpackung und MRT-bedingte Konfigurationen. Dieser Produktansatz unterstützt Qualitätsdifferenzierung statt Wettbewerb nur über den Stückpreis. RhythmLink International, Cadwell Industries, SPES MEDICA, Brain Scientific und Micromed konkurrieren in regionalen Märkten oder definierten klinischen Nischen. Brain Products und BIOPAC Systems konzentrieren sich stärker auf Forschungs- und Gehirn-Computer-Schnittstellen-Anforderungen. Die Präsenz sowohl integrierter Anbieter als auch Spezialisten erhält die Auswahl über routinemäßige klinische, Forschungs- und tragbare Überwachungsanwendungen hinweg.
Ceribell repräsentiert ein anderes Wettbewerbsmodell, da es proprietäre Einweg-Stirnbänder mit KI-gestützter EEG-Software kombiniert. Das Unternehmen berichtete für das Geschäftsjahr 2025 einen Umsatz von 89,1 Millionen USD, ein Anstieg von 36 % gegenüber dem Vorjahr. Die Prognose von Ceribell für 2026 beträgt 114 Millionen USD bis 117 Millionen USD, was einem Wachstum von 28 % bis 31 % gegenüber dem Umsatz von 2025 entspricht. Im Januar 2026 erhielt das Unternehmen die FDA-Breakthrough-Device-Designation für eine Lösung zur Erkennung und Überwachung von Schlaganfällen mit großen Gefäßverschlüssen unter Verwendung seines bestehenden 10-Elektroden-Einweg-Stirnbands und eines neuen KI-basierten Algorithmus. Im August 2026 erhielt es die FDA-Zulassung für Algorithmusverbesserungen in seinem cloudbasierten Portal. Diese Schritte machen die Elektrode zu einem Teil eines integrierten Diagnosepfads und begrenzen die Substitution innerhalb dieses Arbeitsablaufs.
Wettbewerbschancen bestehen in selbst angewendeten Heimüberwachungsformaten, BCI-fokussierten trockenen Polymerarrays und Lieferkettensystemen, die den Elektrodenbestand mit der EEG-Planung verbinden. Natus erweiterte sein Angebot mit dem globalen Start von autoSCORE im März 2026, das KI-Interpretation mit routinemäßigen, Langzeit- und ambulanten EEG-Studien verknüpft. Ambu kündigte im Mai 2026 ein Aktienrückkaufprogramm für bis zu 300 Millionen DKK, entsprechend 44 Millionen USD, unter den geltenden EU-Safe-Harbor-Bestimmungen an. Anbieter, die ein gut dokumentiertes klinisches Produkt und einen einfachen Benutzerworkflow anbieten, können dort effektiv konkurrieren, wo Point-of-Care- und Heimüberwachung expandieren. Der Markt für Einweg-EEG-Elektroden verfügt nicht über offengelegte kombinierte Marktanteilsdaten der Top-Anbieter, die eine genaue Konzentrationsberechnung unterstützen. Seine Wettbewerbsstruktur ist dennoch konsistent mit einem mäßig konsolidierten oberen Segment und aktiver Spezialistenbeteiligung. Die Unternehmensstrategie konzentriert sich zunehmend auf validierte Arbeitsabläufe, Softwareintegration und nutzerspezifische Verpackung.
Marktführer im Bereich Einweg-EEG-Elektroden
-
Ambu A/S
-
NIHON KOHDEN CORPORATION
-
Medtronic plc
-
Koninklijke Philips N.V.
-
B. Braun Melsungen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Ceribell erhielt die FDA-510(k)-Zulassung für 2 erweiterte KI-Algorithmusverbesserungen, Erkennung epileptiformer Anomalien und Artefaktreduzierung, die in sein cloudbasiertes Neurologie-Portal integriert sind. Diese Funktionen erweitern den klinischen Nutzen des Point-of-Care-EEG-Systems für eine schnelle, hochzuverlässige EEG-Beurteilung in der Intensivmedizin und verwenden dasselbe proprietäre Einweg-Stirnband-Elektrode als Signalerfassungsschnittstelle
- August 2026: Ceribell schloss eine neue Kreditfazilität ab, die Zugang zu bis zu 60 Millionen USD an zugesagtem Kapital bietet, bestehend aus einem Laufzeitdarlehen von 30 Millionen USD und einer revolvierenden Kreditfazilität von 30 Millionen USD. Das Unternehmen erhöhte seine Umsatzprognose für das Gesamtjahr 2026 auf 114 Millionen USD bis 117 Millionen USD, was einem Wachstum von 28 % bis 31 % gegenüber dem Geschäftsjahr 2025 entspricht
- Mai 2026: Ambu A/S kündigte ein Aktienrückkaufprogramm zum Rückkauf von Aktien für bis zu 300 Millionen DKK, entsprechend 44 Millionen USD, unter den Safe-Harbor-Bestimmungen der EU-Marktmissbrauchsverordnung an
- März 2026: Natus Medical Incorporated gab den globalen Start des KI-Analysetools autoSCORE bekannt. Das FDA-510(k)-zugelassene und CE-gekennzeichnete Tool unterstützt routinemäßige EEG-, Langzeitüberwachungs- und ambulante EEG-Studien und wurde auf 30.000 fachkundig beschrifteten EEG-Aufzeichnungen trainiert


Berichtsumfang des globalen Marktes für Einweg-EEG-Elektroden
Gemäß dem Berichtsumfang sind Einweg-EEG-Elektroden Einweg-Neurodiagnostikgeräte, die entwickelt wurden, um die elektrische Aktivität des Gehirns während Elektroenzephalographie (EEG)-Verfahren zu erkennen, aufzuzeichnen und zu übertragen. Diese Elektroden helfen, das Risiko einer Kreuzkontamination zu minimieren, die Patientensicherheit zu verbessern und eine konsistente Signalqualität in klinischen, Forschungs- und Überwachungsanwendungen zu gewährleisten. Einweg-EEG-Elektroden werden aufgrund ihrer Bequemlichkeit, Hygienevorteile und Kompatibilität mit fortschrittlichen EEG-Systemen in der neurologischen Diagnostik, Schlafstudien, neurologischen Intensivmedizin, intraoperativen Überwachung und aufkommenden Gehirn-Computer-Schnittstellen-Anwendungen weit verbreitet eingesetzt.
Der Markt für Einweg-EEG-Elektroden ist nach Produkttyp segmentiert in Nass-EEG-Elektroden, Trocken-EEG-Elektroden, Nadel-EEG-Elektroden, Patch- und Klebe-EEG-Elektroden, Einweg-EEG-Kappen und Stirnbänder sowie Elektrodenzubehör; nach Materialtyp in Silber/Silberchlorid, Gold, Edelstahl, leitfähiges Polymer sowie kohlenstoffbasierte und andere Materialien; nach Formfaktor in Becherelektroden, Nadelelektroden, Patchelektroden, Scheibenelektroden, Stirnbänder, Kappen und Netze sowie Elektrodenarrays; nach Kanalkonfiguration in Einkanal-Elektroden und Mehrkanal-Elektrodenarrays; nach Anwendung in klinische Diagnostik, Schlafstudien, neurologische Intensivmedizin, intraoperative Überwachung, Gehirn-Computer-Schnittstellen-Anwendungen und sonstige; nach Endnutzer in Krankenhäuser und Neurologiekliniken, Diagnose- und Schlafzentren, ambulante chirurgische und ambulante Zentren, akademische und Forschungsinstitute, Pharma- und Auftragsforschungsorganisationen sowie Anbieter von Heimgesundheitsversorgung und Fernüberwachung; nach Vertriebskanal in Direktvertrieb, Medizinproduktedistributoren, Gruppenbestellorganisationen für Krankenhäuser sowie Online- und Herstellershops; und nach Geografie in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Nass-EEG-Elektroden |
| Trocken-EEG-Elektroden |
| Nadel-EEG-Elektroden |
| Patch- und Klebe-EEG-Elektroden |
| Einweg-EEG-Kappen und Stirnbänder |
| Elektrodenzubehör |
| Silber/Silberchlorid |
| Gold |
| Edelstahl |
| Leitfähiges Polymer |
| Kohlenstoffbasierte und andere Materialien |
| Becherelektroden |
| Nadelelektroden |
| Patchelektroden |
| Scheibenelektroden |
| Stirnbänder, Kappen und Netze |
| Elektrodenarrays |
| Einkanal-Elektroden |
| Mehrkanal-Elektrodenarrays |
| Klinische Diagnostik |
| Schlafstudien |
| Neurologische Intensivmedizin |
| Intraoperative Überwachung |
| Gehirn-Computer-Schnittstellen-Anwendungen |
| Gehirn-Computer-Schnittstellen-Anwendungen |
| Sonstige |
| Krankenhäuser und Neurologiekliniken |
| Diagnose- und Schlafzentren |
| Ambulante chirurgische und ambulante Zentren |
| Akademische und Forschungsinstitute |
| Pharma- und Auftragsforschungsorganisationen |
| Anbieter von Heimgesundheitsversorgung und Fernüberwachung |
| Direktvertrieb |
| Medizinproduktedistributoren |
| Gruppenbestellorganisationen für Krankenhäuser |
| Online- und Herstellershops |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Segmentierung nach Produkttyp | Nass-EEG-Elektroden | |
| Trocken-EEG-Elektroden | ||
| Nadel-EEG-Elektroden | ||
| Patch- und Klebe-EEG-Elektroden | ||
| Einweg-EEG-Kappen und Stirnbänder | ||
| Elektrodenzubehör | ||
| Segmentierung nach Materialtyp | Silber/Silberchlorid | |
| Gold | ||
| Edelstahl | ||
| Leitfähiges Polymer | ||
| Kohlenstoffbasierte und andere Materialien | ||
| Segmentierung nach Formfaktor | Becherelektroden | |
| Nadelelektroden | ||
| Patchelektroden | ||
| Scheibenelektroden | ||
| Stirnbänder, Kappen und Netze | ||
| Elektrodenarrays | ||
| Segmentierung nach Kanalkonfiguration | Einkanal-Elektroden | |
| Mehrkanal-Elektrodenarrays | ||
| Segmentierung nach Anwendung | Klinische Diagnostik | |
| Schlafstudien | ||
| Neurologische Intensivmedizin | ||
| Intraoperative Überwachung | ||
| Gehirn-Computer-Schnittstellen-Anwendungen | ||
| Gehirn-Computer-Schnittstellen-Anwendungen | ||
| Sonstige | ||
| Segmentierung nach Endnutzer | Krankenhäuser und Neurologiekliniken | |
| Diagnose- und Schlafzentren | ||
| Ambulante chirurgische und ambulante Zentren | ||
| Akademische und Forschungsinstitute | ||
| Pharma- und Auftragsforschungsorganisationen | ||
| Anbieter von Heimgesundheitsversorgung und Fernüberwachung | ||
| Segmentierung nach Vertriebskanal | Direktvertrieb | |
| Medizinproduktedistributoren | ||
| Gruppenbestellorganisationen für Krankenhäuser | ||
| Online- und Herstellershops | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Einweg-EEG-Elektroden bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich 786,3 Millionen USD erreichen, ausgehend von 636,4 Millionen USD im Jahr 2026, mit einer CAGR von 4,3 %.
Welcher Produkttyp für Einweg-EEG-Elektroden wächst am schnellsten?
Trocken-EEG-Elektroden werden bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen, da sie für Heim-, ambulante und selbst angewendete Überwachung geeignet sind.
Warum werden Einweg-EEG-Elektroden von Krankenhäusern übernommen?
Infektionsschutzrichtlinien, patientenspezifische Verpackung, schnelle Einrichtung und Integration mit Point-of-Care-Systemen unterstützen die Adoption.
Welcher Endnutzer hat das stärkste prognostizierte Wachstum für Einweg-EEG-Elektroden?
Anbieter von Heimgesundheitsversorgung und Fernüberwachung werden bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen.
Welche Region wird voraussichtlich am schnellsten für Einweg-EEG-Elektroden wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen, unterstützt durch Diagnoseinfrastruktur und regionales Produktionswachstum.
Wie beeinflussen KI-EEG-Systeme die Elektrodennachfrage?
KI-gestützte Systeme benötigen eine konsistente Signalerfassung, was validierte vorgegelte, integrierte und proprietäre Einwegelektrodenformate begünstigt.
Seite zuletzt aktualisiert am:



