
Marktgröße und Marktanteil für Kryogene PSA
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 271.55 Millionen US-Dollar |
| Marktgröße (2031) | 376.06 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kryogene PSA von Mordor Intelligence
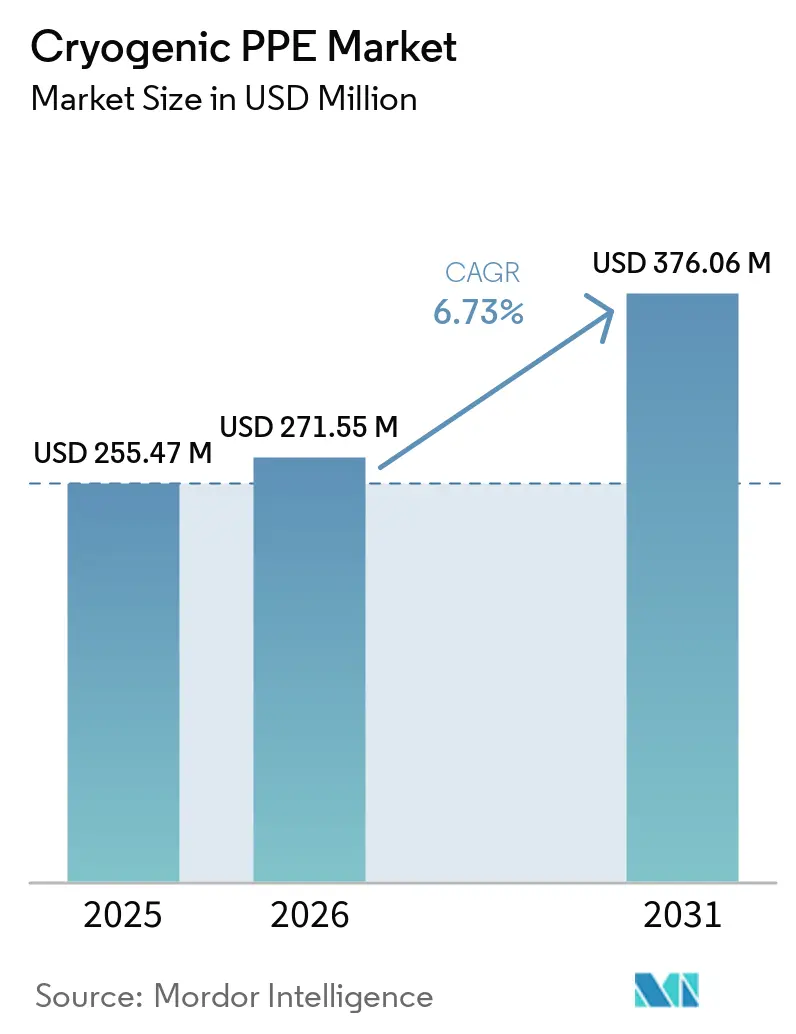
Der Markt für Kryogene PSA wird voraussichtlich von 255,47 Millionen USD im Jahr 2025 und 271,55 Millionen USD im Jahr 2026 auf 376,06 Millionen USD bis 2031 wachsen, mit einer CAGR von 6,73 % zwischen 2026 und 2031. Der Markt für Kryogene PSA entwickelt sich in Richtung geplanter institutioneller Beschaffung, da biomedizinische Forschung und regulierte Kaltkettenoperationen zunehmen. Zell- und Gentherapieprogramme erfordern kontrollierte Kryokonservierungsabläufe, wodurch Schutzausrüstung Teil routinemäßiger Betriebsverfahren wird. Impfstoffverteilungszentren und neue Kaltlagerkapazitäten weiten die Handhabung von Kryogenen auf Standorte aus, die bisher keine dedizierte Schutzausrüstung erworben haben. Sicherheitsvorschriften und Einrichtungsaudits machen die dokumentierte Geräteauswahl in klinischen und Forschungsumgebungen ebenfalls wichtiger. Dieser Wandel unterstützt wiederkehrende Bestellungen bei Lieferanten, die zertifizierte Produkte und vollständige Dokumentation bereitstellen können.
Wichtigste Erkenntnisse des Berichts
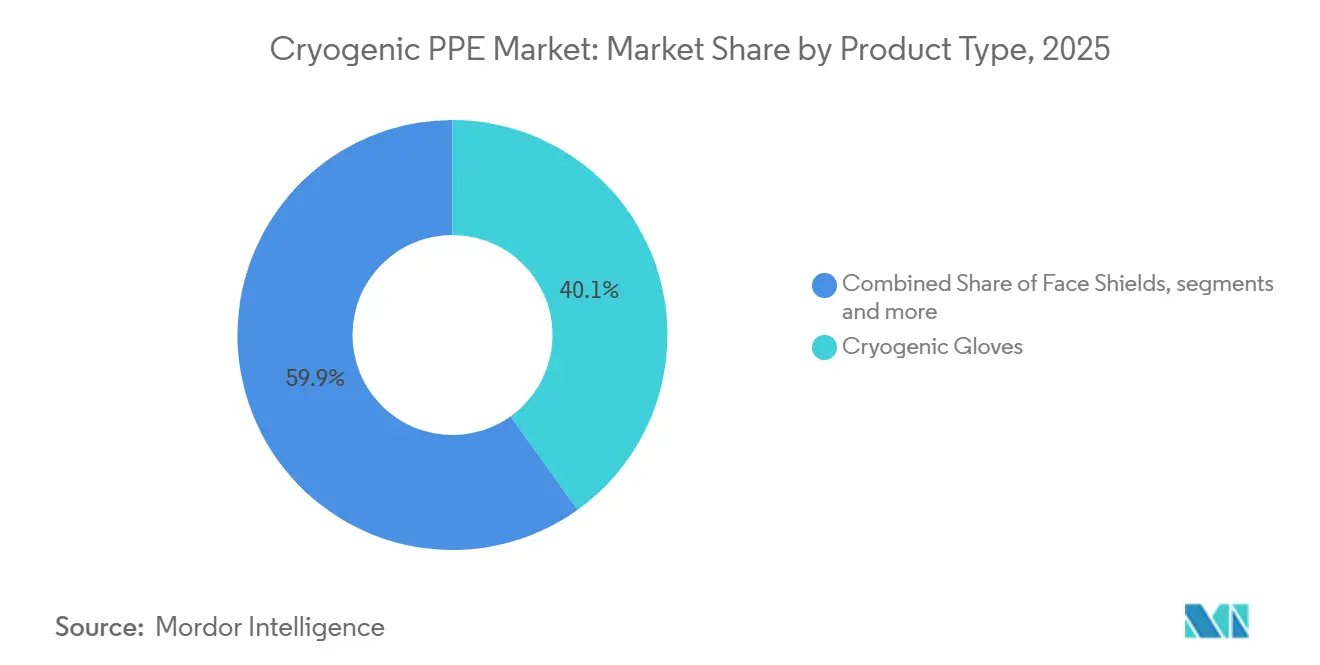
- Nach Produkttyp hielten kryogene Handschuhe im Jahr 2025 einen Marktanteil von 40,13 % am Markt für kryogene PSA, während integrierte PSA-Sets bis 2031 voraussichtlich mit einem CAGR von 7,11 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 39,44 % des Marktes für kryogene PSA auf Biobankierung und Stammzellen, während klinische Labore und Pathologie bis 2031 voraussichtlich mit einem CAGR von 8,37 % zulegen werden.
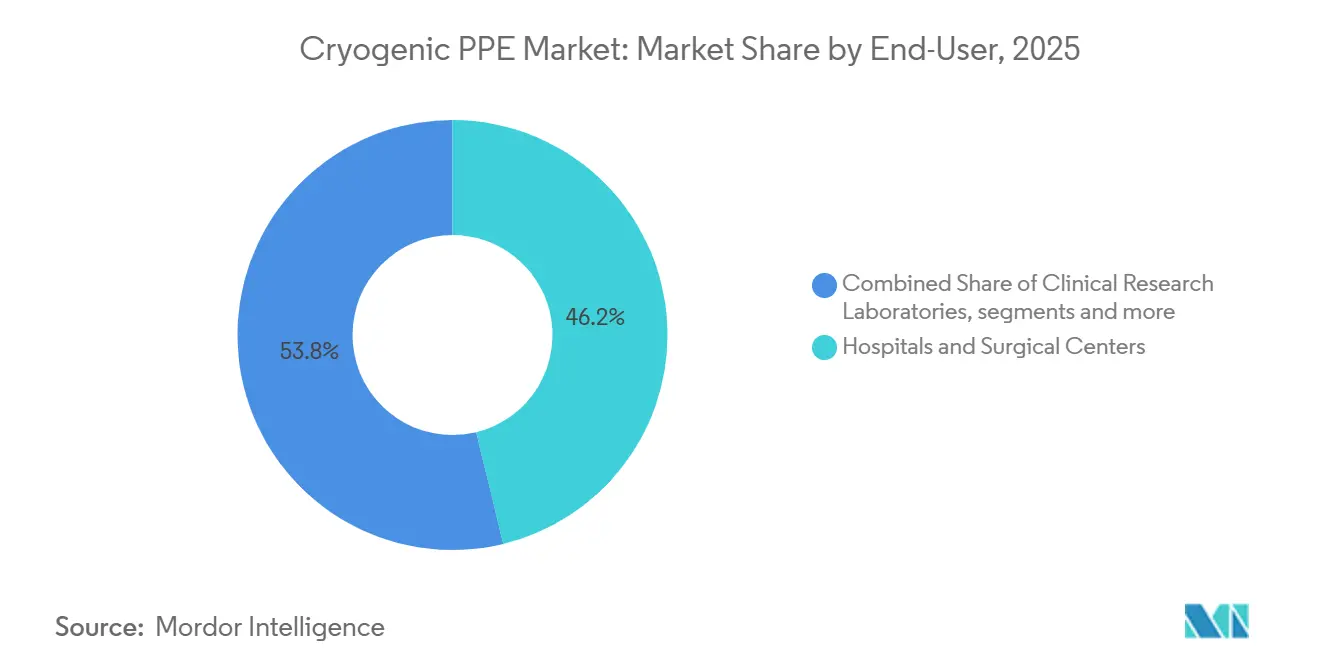
- Nach Endnutzer hielten Krankenhäuser und chirurgische Zentren im Jahr 2025 einen Marktanteil von 46,22 % am Markt für kryogene PSA, während klinische Forschungslabore bis 2031 voraussichtlich mit einem CAGR von 7,73 % expandieren werden.
- Nach Geografie entfielen im Jahr 2025 47,23 % des Umsatzes auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 8,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Wachstum bei Biobankierung und Zelltherapie-Adoption | +1.8% | Global, konzentriert in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Ausbau der Kryogenen Impfstofflagerinfrastruktur | +1.3% | Global, mit Schwerpunkt auf Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Sicherheitsvorschriften in Klinischen Laboren | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Radiopharmazeutika | +0.8% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausbau von Blut- und Plasmakonservierungsprogrammen | +0.7% | Global, mit Schwerpunkt auf Asien sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integration von Kryogener PSA in Krankenhaus-Sicherheitsrahmen | +0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Biobankierung und Zelltherapie-Adoption
Die Expansion der Biobankierung ist der stärkste Nachfragetreiber für den Markt für Kryogene PSA. Mehrstufige Zell- und Gentherapiestudien erfordern eine kontrollierte Kryokonservierung von der Entnahme über die Verarbeitung bis zur Lagerung. Jeder Handhabungspunkt mit flüssigem Stickstoff erfordert formale Schutzverfahren. Im Juni 2026 wurde der IntegriCell-Service von Cryoport von Verismo Therapeutics ausgewählt, um Phase-1-KIR-CAR-T-Zelltherapieprogramme zu unterstützen. Die Arbeit umfasst GMP-konforme Kryokonservierung für Leukapherese-Ausgangsmaterial, bei dem dokumentierte Schutzpraktiken Teil der Betriebsumgebung sind.[1] Da immer mehr Programme auf verteilte klinische Standorte ausgeweitet werden, wandelt sich Schutzausrüstung von einem gelegentlichen Kauf zu einer geplanten Betriebsanforderung.
Ausbau der Kryogenen Impfstofflagerinfrastruktur
Die Expansion der Impfstoffkühlkette schafft eine separate Nachfragequelle für den Markt für Kryogene PSA. Neue Verteilungszentren bringen fortschrittliche Kaltlager- und Handhabungsaktivitäten an mehr Standorte. Die Partnerschaft zwischen GSK und dem Gesundheitsministerium von Abu Dhabi eröffnete 2026 das erste zentrale Impfstoffverteilungszentrum der Region. Das Zentrum ist darauf ausgelegt, mehr als 20 Impfstofftypen zu handhaben und Millionen von Dosen über ein Netzwerk zu verteilen, das vom Golf bis in das subsaharische Afrika reicht.[2] Einrichtungen, die kryogene Kapazitäten hinzufügen, benötigen gleichzeitig mit der Installation von Lager- und Handhabungsprozessen Arbeitnehmerschutz. Dies schafft eine Öffnung für Lieferanten, die Erstkäufer mit Produktauswahl, Schulungsmaterial und zuverlässiger lokaler Distribution unterstützen können.
Zunehmende Sicherheitsvorschriften in Klinischen Laboren
Die Sicherheitsanforderungen in klinischen Laboratorien machen dedizierten Kryogenschutz für Beschaffungsentscheidungen relevanter. Der Europäische Verband der Industriegasehersteller veröffentlichte im Mai 2025 seine aktualisierte Leitlinie für die sichere Installation und Verwendung kryogener Geräte. Das Dokument verweist Nutzer auf verwandte Leitlinien zur Auswahl von Schutzausrüstung für die Handhabung von Kryogenen.[3] Solche Leitlinien ermutigen Einrichtungen, Schulungen, Betriebsverfahren und Geräteauswahl zu formalisieren. Audits können Lücken aufdecken, bei denen Standorte Standard-Laborhandschuhe oder unvollständige Schutzkombinationen verwendet haben. Der Markt für Kryogene PSA profitiert, wenn Sicherheitsanforderungen Teil der dokumentierten Laborpraxis werden und nicht eine informelle lokale Entscheidung bleiben.
Steigende Nachfrage nach Radiopharmazeutika
Die Produktion und der Vertrieb von Radiopharmazeutika fügen dem Markt für Kryogene PSA spezialisierte Handhabungsumgebungen hinzu. Radioligandtherapien und verwandte Isotopenabläufe erfordern eine enge Temperaturkontrolle von der Produktion bis zur Abgabe. Arbeitnehmer können sowohl kryogenen als auch radiologischen Gefahren ausgesetzt sein, was den Bedarf an klar spezifizierten Geräten erhöht. Im Oktober 2025 eröffnete Cryoport ein 5.110 Quadratmeter großes Globales Lieferkettenzentrums in Louvres, Frankreich, zur Unterstützung von Zell- und Gentherapien sowie temperatursensitiven Biologika. Neue Einrichtungen dieser Art fügen Punkte hinzu, an denen Kaltkettenarbeit unter kontrollierten Verfahren durchgeführt werden muss. Lieferanten mit Produkten, die durch relevante Kaltberührungs- und Chemikalienbeständigkeitsdokumentation unterstützt werden, sind besser positioniert, um für diese Anforderungen zu konkurrieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Kosten für Fortschrittliche Kryogene PSA | -1.2% | Global, insbesondere im Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Bekanntheit in Kleineren Gesundheitseinrichtungen | -0.8% | Südamerika, Naher Osten und Afrika sowie Südostasien | Mittelfristig (2–4 Jahre) |
| Ergonomische Herausforderungen bei Längerem Gebrauch | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe für Spezialisierte PSA | -0.4% | Global, konzentriert in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Fortschrittliche Kryogene PSA
Fortschrittliche kryogene Ausrüstungen bleiben für viele Gesundheitseinrichtungen teuer. Mehrschichtige Sets können konforme Handschuhe, aluminisierte Gesichtsschutzschilde, kryogene Schürzen, wasserdichte Einlagen und thermische Konstruktion umfassen. Diese Designs erfordern spezialisierte Materialien und Fertigungsprozesse, die eine kostengünstige Substitution einschränken. Kleinere Krankenhäuser, unabhängige Laboratorien und Biobanken kaufen stattdessen möglicherweise Allzweckhandschuhe, obwohl flüssiger Stickstoff bei -196 °C ein anderes Risiko darstellt. Der Preisdruck ist in Südamerika, Teilen Südostasiens und dem subsaharischen Afrika am stärksten, wo Sicherheitsbudgets oft nicht im Voraus geplant werden. Der Markt für Kryogene PSA sieht sich daher bei integrierten Sets einer langsameren Akzeptanz gegenüber, wenn Beschaffungsentscheidungen hauptsächlich vom Stückpreis geleitet werden.
Begrenzte Bekanntheit in Kleineren Gesundheitseinrichtungen
Viele kleinere Einrichtungen verwenden flüssigen Stickstoff für Kryotherapie, Pathologiekonservierung oder Impfstofflagerung, ohne geeigneten Schutz einzusetzen. Standard-Latex- und Nitrilhandschuhe bieten nicht den getesteten Schutz, der für die kryogene Handhabung erforderlich ist. Lokale Krankenhäuser und Diagnoselaboratorien erhalten möglicherweise nicht die gleiche Auditabdeckung oder Händlerberatung wie größere Institutionen. Händler führen möglicherweise nur eine kleine Auswahl an kryogenen Handschuhen und erklären möglicherweise nicht den Bedarf an Gesichtsschutzschilden, Schürzen oder vollständigen Sets. Längerer Gebrauch kann auch Unbehagen verursachen, was die Compliance verringern kann, wenn Produkte die Handbewegung oder Sicht einschränken. Lieferkettenengpässe für spezialisierte Stoffe und Isoliermaterialien erschweren den Zugang in Entwicklungsregionen weiter, aber Kanalaufklärung kann Lieferanten helfen, die daraus resultierende Lücke in Indien, Brasilien und Südostasien zu schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Handschuhe führen den Umsatz an, während Sets standardisierte Beschaffung unterstützenKryogene Handschuhe erzielten im Jahr 2025 40,13 % des Umsatzes und blieben die größte Produktkategorie im Markt für Kryogene PSA. Sie werden bei Kryogenübertragung, Lagerung, Probenhandhabung und verwandten Laboraufgaben eingesetzt. Das Lawrence Berkeley National Laboratory und die Cornell University identifizieren kryogene Handschuhe beide als wesentlichen Schutz für Arbeiten mit kryogenen Flüssigkeiten. Gesichtsschutzschilde, Schürzen, Laborkittel und verwandte Produkte folgen oft, wenn Einrichtungen umfassendere Schutzanforderungen entwickeln.
Integrierte PSA-Sets werden voraussichtlich die höchste CAGR nach Produkttyp von 7,11 % bis 2031 verzeichnen. Diese Sets kombinieren mehrere Artikel zu einer einzigen dokumentierten Lösung für Käufer, die komplexe Sicherheitsanforderungen verwalten. Krankenhäuser und Biobankierungseinrichtungen können Sets nutzen, um die Produktauswahl und Compliance-Aufzeichnungen zu vereinfachen. Die Konsolidierung mehrerer Schutzartikel unter weniger Lagereinheiten kann auch den Verwaltungsaufwand für Gruppenbestellungsorganisationen reduzieren. Die Kryogene PSA-Branche wird wahrscheinlich eine stärkere Set-Nachfrage verzeichnen, wenn Institutionen Verfahren über mehrere Standorte hinweg standardisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Biobankierung führt die Nachfrage an, während Klinische Labore schneller wachsenBiobankierung und Stammzellarbeit machten im Jahr 2025 39,44 % des Marktes für Kryogene PSA aus. Diese Aktivitäten haben einen hohen Verbrauch an flüssigem Stickstoff und werden in akademischen Repositorien, kommerziellen Archiven und Zelltherapie-Produktionseinrichtungen durchgeführt. Ihr Schutzbedarf geht über thermischen Schutz hinaus, da Reinraumkompatibilität und Qualitätsdokumentation die Geräteauswahl beeinflussen können. Impfstoff- und Biologika-Lagerung sind die nächsten wichtigen Anwendungen, da pharmazeutische Anlagen und Vertriebseinrichtungen eine Kaltkettenhandhabung erfordern.
Klinische Labore und Pathologie werden voraussichtlich mit einer CAGR von 8,37 % bis 2031 wachsen, der schnellsten Anwendungsrate im Markt für Kryogene PSA. Kryogene Gewebeschnitte, Kryostatarbeiten und Probenverarbeitung expandieren in tertiären Diagnosesettings. Radiopharmazeutische und Isotopenanwendungen sind kleiner, erfordern aber höhere Spezifikationen, da Nutzer möglicherweise Schutz gegen kryogene und ionisierende Strahlungsgefahren benötigen. Das Anwendungswachstum verlagert die Nachfrage daher in Richtung von Umgebungen, in denen Sicherheitsanforderungen eng mit operativen Qualitätssystemen verknüpft sind.
Nach Endnutzer:
Krankenhäuser halten die größte Basis, während Forschungslabore beschleunigenKrankenhäuser und Operationszentren generierten im Jahr 2025 46,22 % des Umsatzes, den größten Endnutzeranteil im Markt für Kryogene PSA. Kryochirurgie, Kryotherapieverfahren in der Dermatologie mit flüssigem Stickstoff und kryogenes Probenmanagement unterstützen den regelmäßigen Produktverbrauch. Große Lieferanten profitieren von bestehenden Krankenhausvertriebsbeziehungen und der Fähigkeit, Ausschreibungsanforderungen zu erfüllen. Biopharma-Hersteller haben ebenfalls hohe durchschnittliche Transaktionswerte, da Reinraum- und Verarbeitungsumgebungen rückverfolgbare, dokumentierte Ausrüstung erfordern.
Klinische Forschungslaboratorien werden voraussichtlich mit einer CAGR von 7,73 % bis 2031 wachsen. Das Wachstum ist mit zusätzlichen Zelltherapie-Studienstandorten, dezentraler Biobankierung und akademisch-kommerziellen Forschungspartnerschaften verbunden. Andere Endnutzer, einschließlich Veterinäreinrichtungen und Lebensmittelforschungslaboratorien, bieten eine kleinere, aber stabile Nachfragebasis für Handschuhe und Schürzen. Die Kryogene PSA-Branche kann von diesen Kunden profitieren, wenn Lieferanten praktische Produkte für die routinemäßige Handhabung anbieten. Das Wachstumsprofil bleibt am stärksten, wo klinische Forschung von zentralisierter Aktivität zu Netzwerken kleinerer Betriebsstandorte übergeht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Kryogene PSA in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 47,23 % und repräsentierte den größten geografischen Anteil am Markt für kryogene PSA. Die Region verfügt über eine hohe Konzentration regulierter biopharmazeutischer Produktionsstätten, Biobanken und Standorte für Zelltherapie-Studien. Die Beschaffung ist eng mit Compliance-Prüfungen von Einrichtungen und internen Sicherheitsverfahren verknüpft. Die Vereinigten Staaten bilden durch ihre klinische Forschungs- und Biologika-Infrastruktur eine substanzielle Aktivitätsbasis. Kanada trägt durch öffentlich finanzierte Biobankprogramme zur Nachfrage bei, während Mexikos Sektor für pharmazeutische Auftragsproduktion neue Handhabungsumgebungen schafft.
Markt für Kryogene PSA in Europa
Europa bleibt ein bedeutender regulierter Markt für kryogenen Schutz. Die PSA-Anforderungen der EU und EN-Normen prägen den Produktzugang und die Käuferspezifikationen. Deutschland und das Vereinigte Königreich sind wichtige Beschaffungszentren für Krankenhäuser und die pharmazeutische Produktion. Aenova gab im Juni 2025 bekannt, an seinem Sterilstandort in Latina, Italien, ein Kühllager hinzuzufügen, mit vollständiger Betriebsbereitschaft im ersten Quartal 2026. Diese Erweiterungen erhöhen die Anzahl der Standorte, die eine kontrollierte Kühlkettenhandhabung und entsprechende Schutzausrüstung erfordern.
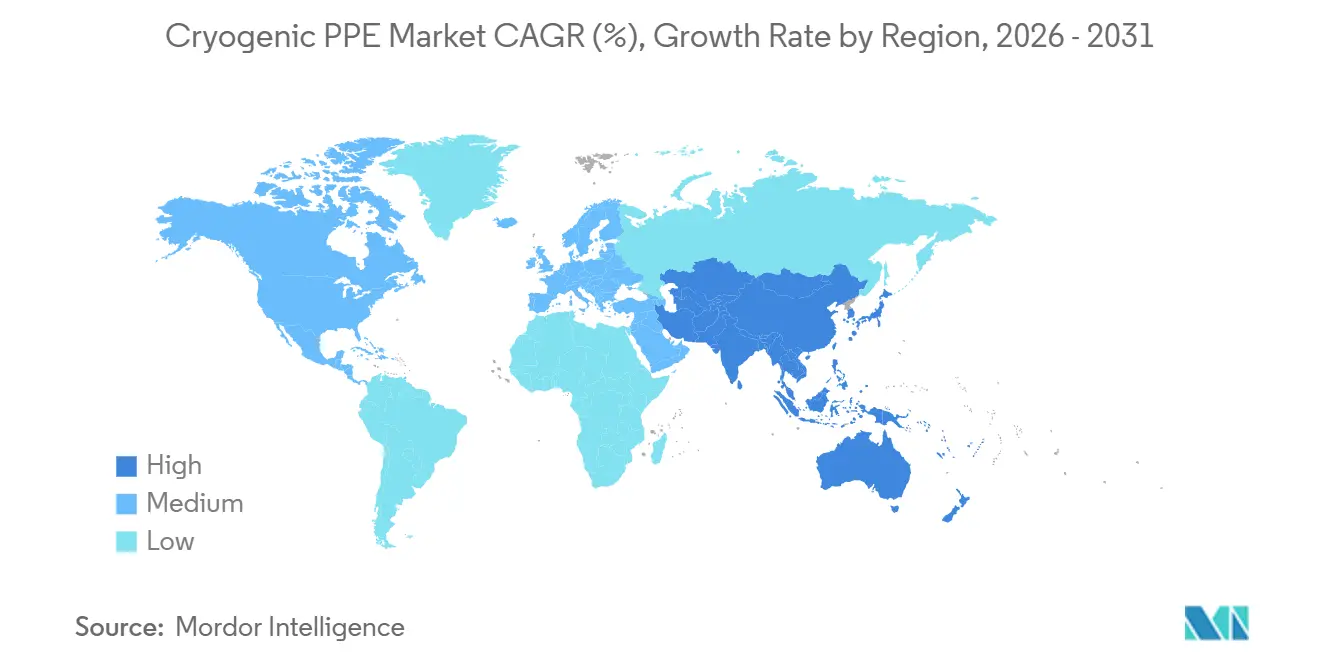
Markt für Kryogene PSA in APAC, MEA und Südamerika
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 8,22 % prognostiziert, die höchste regionale Wachstumsrate im Markt für kryogene PSA. China und Indien investieren in Biobankkapazitäten, während Japan, Südkorea und Australien die Nachfrage durch radiopharmakologische, Plasma- und klinische Forschungsaktivitäten stützen. Im Rest-der-Welt-Markt (RoW), der Regionen wie den Nahen Osten und Afrika umfasst, stärkte Grifols die Entwicklung der Plasmainfrastruktur durch die Zusage weiterer 180 Millionen EUR (195,3 Millionen USD) für sein Plasmaverarbeitungs- und Logistikprojekt in Ägypten, wobei die erste Phase voraussichtlich bis Oktober 2026 in Betrieb gehen soll. Südamerika bleibt die kleinste regionale Basis, mit einer auf Brasiliens pharmazeutischen Produktionssektor und Argentiniens biomedizinische Einrichtungen konzentrierten Nachfrage. Kostensensibles Einkaufsverhalten und eingeschränkter Zugang zu zertifiziertem Vertrieb schränken die Akzeptanz dort weiterhin ein.
Wettbewerbslandschaft
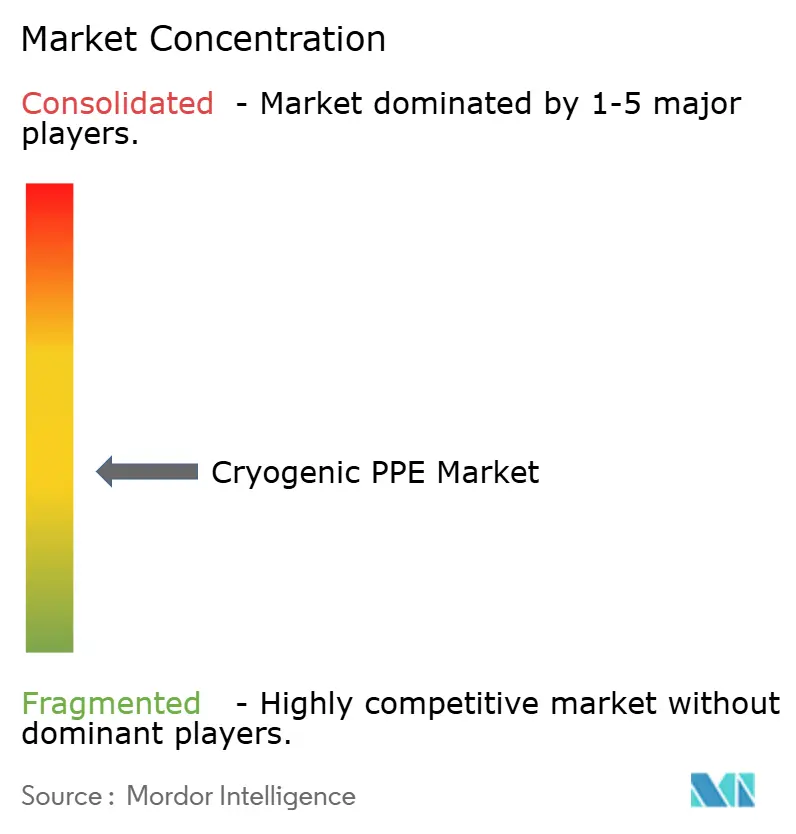
Der Markt für kryogene PSA ist mäßig fragmentiert, wobei diversifizierte Sicherheitslieferanten neben spezialisierten Anbietern konkurrieren. Honeywell Safety Products und Ansell Healthcare verfügen über breite Produktportfolios und etablierte globale Vertriebsnetzwerke. Ihre Beziehungen zu Krankenhäusern und Biopharma-Unternehmen unterstützen den Zugang zu Ausschreibungen und Gruppeneinkauffstrukturen. Drägerwerk AG und Kimberly-Clark Professional ergänzen das Angebot im Bereich klinischer Schutzausrüstung. MAPA Professional und MCR Safety bedienen zudem industrienahe Anforderungen an die kryogene Handhabung.
Tempshield Cryo-Protection hebt sich durch eine spezialisierte Produktlinie ab, die für kryogene Arbeiten konzipiert ist. Das Kit-Format bietet dokumentierte Produktkombinationen, die für regulierte institutionelle Käufer attraktiv sind. Indische Hersteller, darunter HiCare Protective Wear und Sarvam Safety Equipment, konkurrieren stärker in den Standardkategorien für Handschuhe und Schürzen. Ihre preiswerteren, ISO 13688-konformen Produkte können westliche Lieferanten unter Druck setzen, wenn Käufer auf grundlegende Schutzartikel fokussiert sind. Integrierte Sets sind diesem Preisdruck weniger ausgesetzt, da die Zertifizierungs- und Dokumentationsanforderungen komplexer sind. Die Lieferantenauswahl im Markt für kryogene PSA wird zunehmend durch die Fähigkeit geprägt, Spezifikations-, Rückverfolgbarkeits- und Vertriebsanforderungen gemeinsam zu erfüllen.
Im März 2026 verkaufte Lakeland Industries seine FR/AR-Bekleidungs- und Warnschutzkleidungslinie an National Safety Apparel, wodurch Lakeland seinen Fokus stärker auf chemische und Einwegschutzkleidungskategorien ausrichtete. Die Transaktion verändert die Produktpositionierung beider Unternehmen im Bereich spezialisierter Schutzkleidung. Zertifizierung bleibt ein zentrales Wettbewerbsinstrument, da EN- und ISO-Normen die Kundenanforderungen prägen. Die Produktentwicklung konzentriert sich auf Isolierverbundwerkstoffe, wasserdichte Innenfutterkonstruktionen, Nahtversiegelung und modulare Kit-Designs. Eine verbleibende Produktlücke betrifft Ausrüstung, die für kombinierte kryogene und Strahlungsgefahren in der Radiopharmazie ausgelegt ist. Lieferanten, die beide Schutzarten mit klarer Dokumentation unterstützen können, könnten in einer kleinen, aber anspruchsvollen Kundengruppe wettbewerbsfähig sein.
Marktführer der Kryogenen PSA-Branche
-
Tempshield Cryo-Protection
-
Honeywell International
-
Air Liquide
-
National Safety Apparel (NSA)
-
Ansell Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kryogene PSA Unternehmen in diesem Bericht
- Abdos Labtech Pvt. Ltd.
- Ansell Healthcare
- Core Safety Group
- Cryokit
- Delta Plus Group
- Dragerwerk
- HiCare Protective Wear Pvt. Ltd.
- Honeywell Safety Products
- Inovet Healthcare
- Kimberly-Clark Professional
- Lakeland Industries, Inc.
- MAPA Professional
- MCR Safety
- Najmi Health Care
- National Safety Apparel (NSA)
- Sarvam Safety Equipment Pvt. Ltd.
- Speciality Safety Engineers
- Super Safety Services
- Tempshield Cryo-Protection
- Unique Safety Services
Neueste Industrielle Entwicklungen in Markt für Kryogene PSA
- Juli 2026: Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erließ neue Leitlinien, die vorschreiben, dass alle -86 °C ULT-Gefriergeräte zur Lagerung menschlicher Biologika, einschließlich mRNA-Impfstoffe, Stammzellen und klinisch-gradige Bioproben, die UL-8601-2026-Klasse-II-B-Zertifizierung erhalten müssen. Die Leitlinien erweitern die Compliance-Verpflichtungen für regulierte Einrichtungen in ganz Nordamerika und werden voraussichtlich einrichtungsweite PSA-Sicherheitsaudits auslösen, da Standorte Kaltlagergeräte in Compliance bringen.
- Juni 2026: Cryoport, Inc. gab bekannt, dass sein IntegriCell-Kryokonservierungsservice von Verismo Therapeutics ausgewählt wurde, um Phase-1-klinische KIR-CAR-T-Zelltherapieprogramme zu unterstützen. Die Zusammenarbeit umfasst Prozessentwicklung, Technologietransfer und GMP-konforme Kryokonservierung für Leukapherese-Ausgangsmaterial, eine Arbeitsumgebung, in der Kryogene PSA integraler Bestandteil des Qualitätsmanagementsystems ist.
- Februar 2026: CaseBioscience stellte auf der Advanced Therapies Week 2026 CaseCryo CTG DMSO und CaseStor HSS vor und erweiterte damit sein Biokonservierungsportfolio für die klinische Zelltherapieentwicklung. Diese Produkte führen neue GMP-konforme Kryokonservierungsabläufe an zusätzlichen Produktionsstandorten ein und erweitern direkt die Betriebsumgebungen, die zertifizierte Kryogene PSA erfordern.
Berichtsumfang des Globalen Marktes für Kryogene PSA
Gemäß dem Berichtsumfang bezieht sich der Markt für Kryogene PSA auf die globale Branche für persönliche Schutzausrüstung, die darauf ausgelegt ist, Gesundheits- und Laborarbeiter vor extremen Kältegefahren zu schützen, die mit der Handhabung kryogener Materialien wie flüssigem Stickstoff, kryogenen Gasen und Tiefkühlgeräten verbunden sind.
Der Markt für Kryogene PSA ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in kryogene Handschuhe, Gesichtsschutzschilde, Schürzen und Laborkittel sowie integrierte PSA-Sets segmentiert. Nach Anwendung ist der Markt in Biobankierung und Stammzellen, Impfstoff- und Biologika-Lagerung, Klinische Labore und Pathologie, Radiopharmazeutika und Isotope sowie sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Operationszentren, Klinische Forschungslaboratorien, Biopharma-Produktionseinrichtungen und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik und den Rest der Welt segmentiert. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Kryogene Handschuhe |
| Gesichtsschutzschilde |
| Schürzen und Laborkittel |
| Integrierte PSA-Sets |
| Biobankierung und Stammzellen |
| Impfstoff- und Biologika-Lagerung |
| Klinische Labore und Pathologie |
| Radiopharmazeutika und Isotope |
| Sonstige Anwendungen |
| Krankenhäuser und Operationszentren |
| Klinische Forschungslaboratorien |
| Biopharma-Produktionseinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Produkttyp | Kryogene Handschuhe | |
| Gesichtsschutzschilde | ||
| Schürzen und Laborkittel | ||
| Integrierte PSA-Sets | ||
| Nach Anwendung | Biobankierung und Stammzellen | |
| Impfstoff- und Biologika-Lagerung | ||
| Klinische Labore und Pathologie | ||
| Radiopharmazeutika und Isotope | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Operationszentren | |
| Klinische Forschungslaboratorien | ||
| Biopharma-Produktionseinrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kryogene PSA im Jahr 2026?
Der Markt für kryogene PSA wird voraussichtlich von 255,47 Millionen USD im Jahr 2025 auf 271,55 Millionen USD im Jahr 2026 steigen und bis 2031 bei einem CAGR von 6,73 % einen Wert von 376,06 Millionen USD erreichen.
Welches Kryogene PSA-Produkt hat den größten Umsatzanteil?
Kryogene Handschuhe führten den Produktumsatz mit 40,13 % im Jahr 2025 an, während integrierte Sets bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
Welche Anwendung wächst bis 2031 am schnellsten?
Klinische Labore und Pathologie werden voraussichtlich mit einer CAGR von 8,37 % bis 2031 wachsen. Biobankierung und Stammzellen blieben im Jahr 2025 mit einem Anteil von 39,44 % die größte Anwendung.
Welche Region wächst bei Kryogener PSA am schnellsten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 8,22 % bis 2031 wachsen, während Nordamerika im Jahr 2025 mit 47,23 % des Umsatzes der größte regionale Beitragszahler blieb.