
極低温PPE市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 271.55 百万米ドル |
| 市場規模 (2031) | 376.06 百万米ドル |
| 成長率 (2026 - 2031) | 6.73 % |
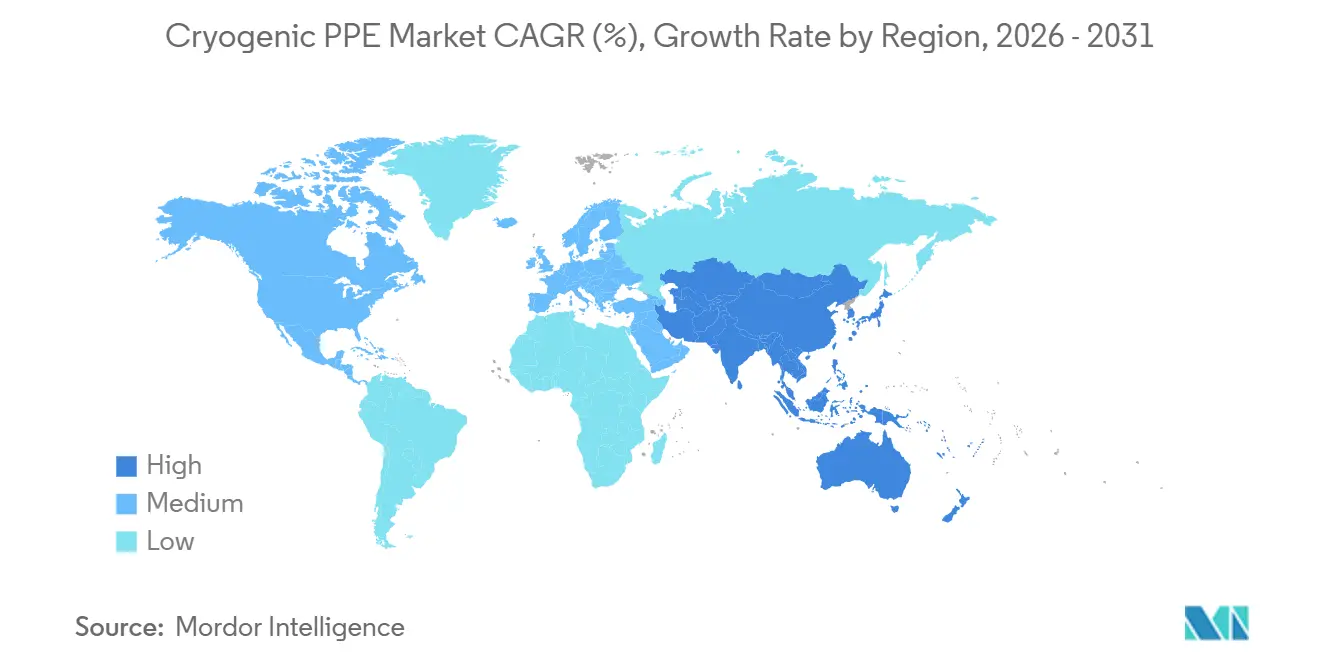
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
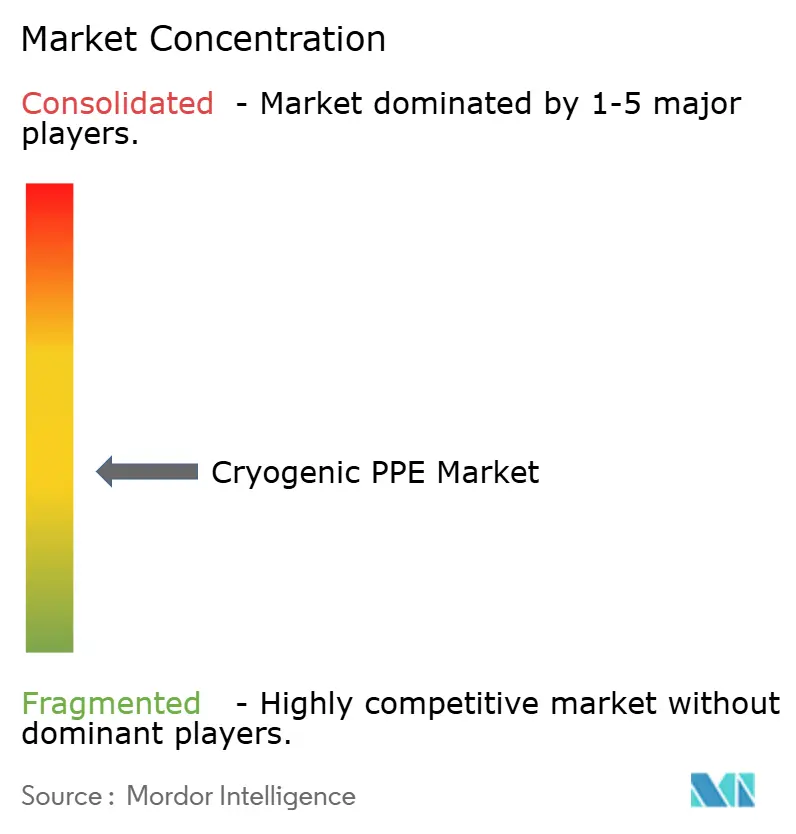
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる極低温PPE市場分析
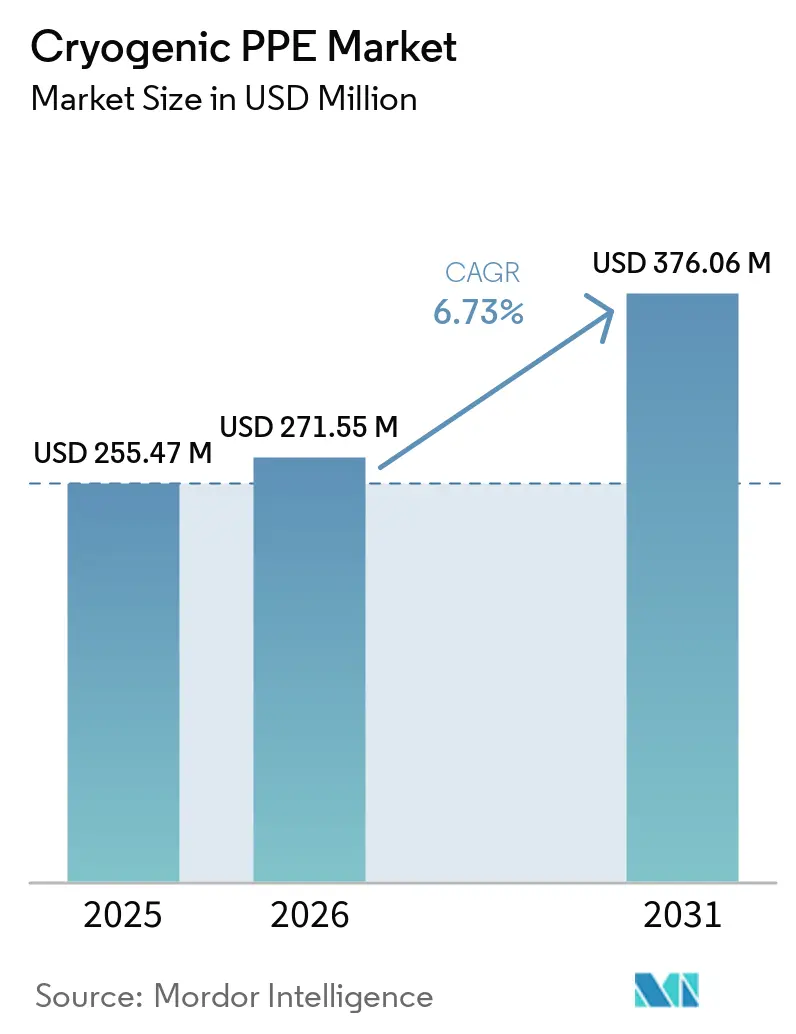
極低温PPE市場は、2025年の2億5,547万米ドル、2026年の2億7,155万米ドルから、2031年までに3億7,606万米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 6.73%を記録すると予測されています。極低温PPE市場は、バイオメディカル研究および規制された低温チェーン業務の拡大に伴い、画的な機関購買へと移行しています。細胞・遺伝子治療プログラムは制御された凍結保存ワークフローを必要とし、保護具を日常的な業務手順の一部としています。ワクチン流通ハブおよび新たな低温保管設備の整備により、これまで専用の保護具を購入していなかった場所にも極低温物質の取り扱いが広がっています。安全規制および施設監査も、臨床・研究環境における文書化された機器選定をより重要なものとしています。この変化は、認証済み製品と完全な文書を提供できるサプライヤーへの継続的な発注を支えています。
主要レポートのポイント
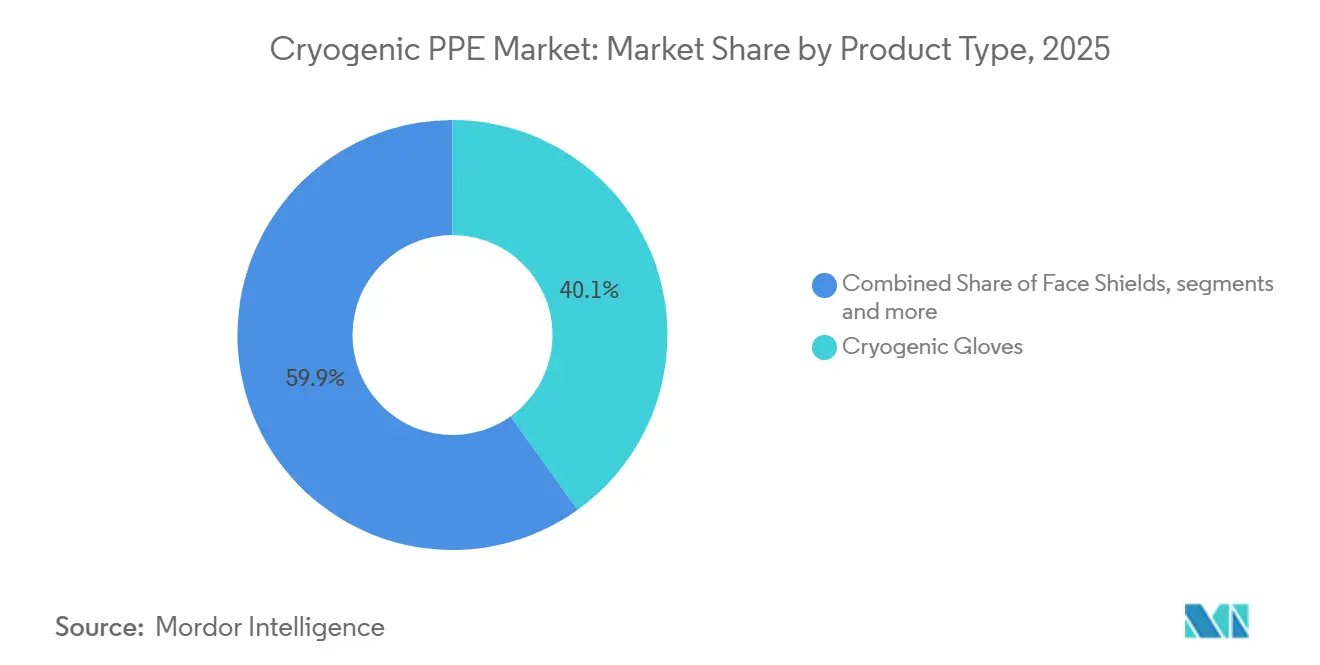
- 製品タイプ別では、極低温グローブが2025年の極低温PPE市場シェアの40.13%を占め、一方で統合PPEキットは2031年までに7.11%のCAGRで成長すると予測されています。
- 用途別では、バイオバンキングおよび幹細胞が2025年の極低温PPE市場の39.44%を占め、一方で臨床検査室および病理部門は2031年までに8.37%のCAGRで拡大すると予測されています。
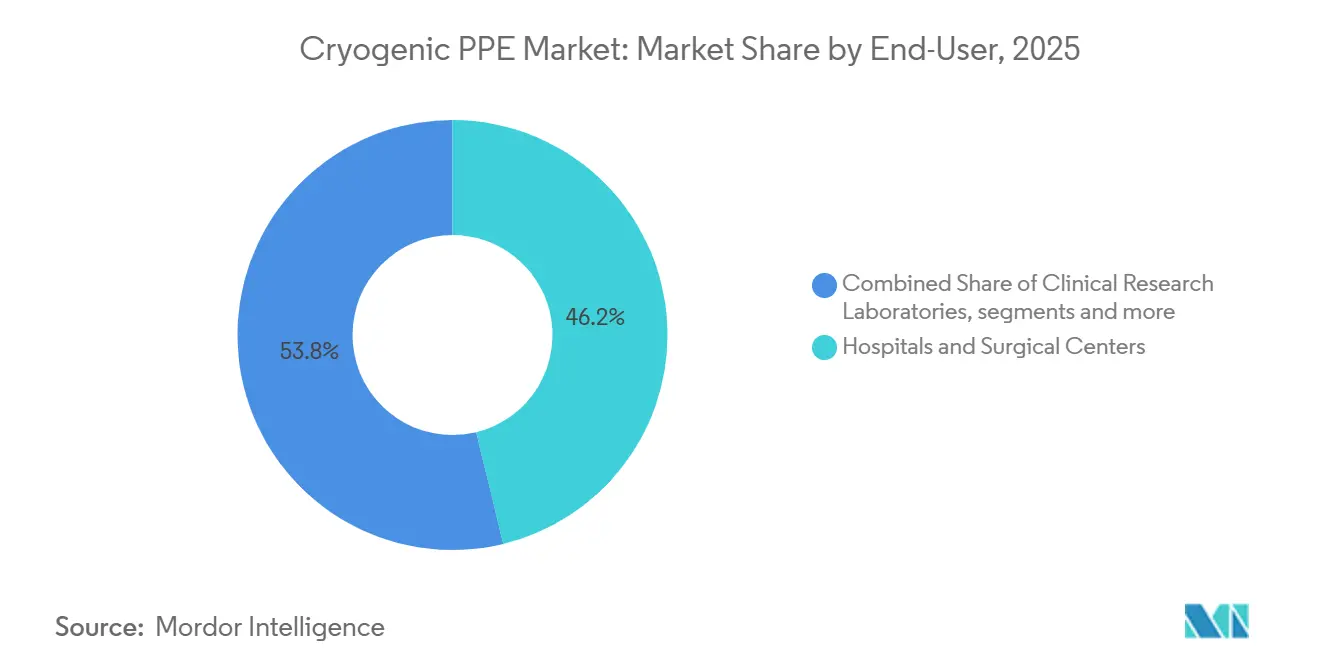
- エンドユーザー別では、病院および外科センターが2025年の極低温PPE市場シェアの46.22%を占め、一方で臨床研究検査室は2031年までに7.73%のCAGRで拡大すると見込まれています。
- 地域別では、北米が2025年の収益の47.23%を占め、一方でアジア太平洋地域は2031年までに8.22%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| バイオバンキングおよび 細胞治療採用の成長 | +1.8% | 世界全体、 北米、欧州、東アジアに集中 | 長期 (4年以上) |
| 極低温ワクチン保管 インフラの拡大 | +1.3% | 世界全体、 アジア太平洋およびアフリカに重点 | 中期 (2〜4年) |
| 臨床検査室における 安全規制の強化 | +1.0% | 北米 および欧州 | 中期 (2〜4年) |
| 放射性医薬品需要の 増加 | +0.8% | 北米、 欧州、アジア太平洋 | 長期 (4年以上) |
| 血液および血漿保存 プログラムの拡大 | +0.7% | 世界全体、 アジアおよび中東・アフリカに重点 | 中期 (2〜4年) |
| 病院安全フレームワークへの 極低温PPEの統合 | +0.6% | 北米 および欧州 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
バイオバンキングおよび細胞治療採用の成長
バイオバンキングの拡大は、極低温PPE市場における最も強力な需要ドライバーです。多施設での細胞・遺伝子治療試験は、採取から処理・保管に至るまで制御された凍結保存を必要とします。液体窒素の取り扱いポイントごとに正式な保護手順が求められます。2026年6月、CryoportのIntegriCellサービスがVerismo TherapeuticsによってPhase 1 KIR-CAR T細胞治療プログラムの支援に選定されました。この業務は白血球アフェレーシス出発材料のGMP準拠凍結保存を対象としており、文書化された保護慣行が業務環境の一部を形成しています。[1]より多くのプログラムが分散した臨床サイトにまたがって展開されるにつれ、保護具は臨時の購入から計画的な業務要件へと変化しています。
極低温ワクチン保管インフラの拡大
ワクチン低温チェーンの拡大は、極低温PPE市場に対して独立した需要源を生み出しています。新たな流通ハブにより、高度な低温保管・取り扱い活動がより多くの場所に広がっています。GSKとアブダビ保健局のパートナーシップにより、2026年に同地域初の集中型ワクチン流通ハブが開設されました。このハブは20種類以上のワクチンを取り扱い、湾岸からサブサハラアフリカに至るネットワークに数百万回分のワクチンを配布するよう設計されています。[2]極低温機能を追加する施設は、保管・取り扱いプロセスの導入と同時に作業者保護を必要とします。これにより、製品選定、トレーニング資材、信頼性の高いローカル流通で初回購入者を支援できるサプライヤーに機会が生まれています。
臨床検査室における安全規制の強化
臨床検査室の安全要件は、専用の極低温保護具を購買決定においてより重要なものとしています。欧州産業ガス協会は2025年5月に、極低温機器の安全な設置と使用に関する最新ガイダンスを発行しました。この文書は、極低温物質取り扱いのための保護具選定に関する関連ガイダンスへの参照を利用者に指示しています。[3]このようなガイダンスは、施設がトレーニング、業務手順、機器選定を正式化することを促します。監査により、標準的な実験用グローブや不完全な保護の組み合わせを使用しているサイトのギャップが明らかになる場合があります。安全要件が非公式なローカルの判断ではなく、文書化された実験室慣行の一部となることで、極低温PPE市場は恩恵を受けます。
放射性医薬品需要の増加
放射性医薬品の製造と流通は、極低温PPE市場に特殊な取り扱い環境を加えています。放射性リガンド療法および関連する同位体ワークフローは、製造から調剤に至るまで厳密な温度管理を必要とします。作業者は極低温と放射線の両方の危険にさらされる可能性があり、明確に規定された機器の必要性が高まっています。2025年10月、Cryoportはフランスのルーヴルに5万5,000平方フィートのグローバルサプライチェーンセンターを開設し、細胞・遺伝子治療および温度感受性バイオロジクスを支援しています。このタイプの新施設は、制御された手順のもとで低温チェーン作業を実施しなければならないポイントを追加します。関連する低温接触および耐薬品性の文書によって裏付けられた製品を持つサプライヤーは、これらの要件に対して競争上有利な立場にあります。
制約影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高度な極低温PPEの 高コスト | -1.2% | 世界全体、 特に中東・アフリカおよび南米 | 長期 (4年以上) |
| 小規模医療施設における 認知度の低さ | -0.8% | 南米、 中東・アフリカ、東南アジア | 中期 (2〜4年) |
| 長時間使用における 人間工学的課題 | -0.5% | 世界全体 | 短期 (2年以下) |
| 特殊PPEの サプライチェーン制約 | -0.4% | 世界全体、 発展途上市場に集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高度な極低温PPEの高コスト
高度な極低温アセンブリは、多くの医療施設にとって依然として高価です。多層キットには、準拠グローブ、アルミナイズドフェイスシールド、極低温エプロン、防水ライナー、断熱構造が含まれる場合があります。これらの設計は、低コスト代替品の使用を制限する特殊な材料と製造プロセスを必要とします。小規模病院、独立系研究所、バイオバンクは、-196°Cの液体窒素がもたらす異なるリスクにもかかわらず、汎用グローブを購入する場合があります。価格圧力は、安全予算が事前に計画されていないことが多い南米、東南アジアの一部、サブサハラアフリカで最も強くなっています。したがって、極低温PPE市場は、調達決定が主に単価によって主導される場合、統合キットの普及が遅くなるという課題に直面しています。
小規模医療施設における認知度の低さ
多くの小規模施設は、適切な保護具を採用せずに凍結療法、病理保存、またはワクチン保管に液体窒素を使用しています。標準的なラテックスおよびニトリルグローブは、極低温取り扱いに必要なテスト済みの保護を提供しません。地域の病院や診断検査室は、大規模機関と同じ監査対応や販売代理店のガイダンスを受けられない場合があります。販売代理店は極低温グローブのごく一部しか在庫していない場合があり、フェイスシールド、エプロン、またはフルキットの必要性を説明しないことがあります。長時間の使用は不快感を引き起こす可能性もあり、製品が手の動きや視界を制限する場合にはコンプライアンスが低下する可能性があります。特殊な生地や断熱材のサプライチェーン制約は、発展途上地域でのアクセスをさらに複雑にしていますが、チャネル教育はサプライヤーがインド、ブラジル、東南アジアにおける結果として生じるギャップに対処するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
グローブが収益をリードし、キットが標準化された購買を支援極低温グローブは2025年の収益の40.13%を占め、極低温PPE市場において最大の製品カテゴリーであり続けました。これらは極低温物質の移送、保管、サンプル取り扱い、および関連する実験室作業全般にわたって使用されています。バークレー国立研究所とコーネル大学はいずれも、極低温液体を扱う作業において極低温グローブを不可欠な保護具として位置づけています。フェイスシールド、エプロン、ラボコート、および関連製品は、施設がより完全な保護要件を整備するにつれて後続することが多いです。
統合PPEキットは、2031年までに7.11%という製品タイプ別で最高のCAGRを記録すると予測されています。これらのキットは、複雑な安全要件を管理する購入者向けに複数のアイテムを単一の文書化されたソリューションにまとめています。病院やバイオバンキング施設は、キットを使用して製品選定とコンプライアンス記録を簡素化できます。複数の保護アイテムをより少ない在庫管理単位に統合することで、グループ購買組織の管理業務を削減することもできます。極低温PPE産業は、機が複数のサイトにわたって手順を標準化する場合にキット需要が強まると予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
バイオバンキングが需要をリードし、臨床検査室がより速く成長バイオバンキングおよび幹細胞作業は、2025年の極低温PPE市場の39.44%を占めました。これらの活動は液体窒素の使用量が多く、学術リポジトリ、商業アーカイブ、および細胞治療製造施設にわたって運営されています。クリーンルームの適合性と品質文書が機器選定に影響を与えるため、その保護ニーズは熱保護を超えています。ワクチンおよびバイオロジクス保管は、製薬工場と流通施設が低温チェーン取り扱いを必要とするため、次に大きな用途となっています。
臨床検査室および病理は、極低温PPE市場において最も速い用途成長率である8.37%のCAGRで2031年まで成長すると予測されています。極低温組織切片作成、クライオスタット作業、および検体処理は、三次診断環境で拡大しています。放射性医薬品および同位体の用途は小規模ですが、ユーザーが極低温と電離放射線の両方の危険に対する保護を必要とする場合があるため、より高い仕様が求められます。したがって、用途の成長は、安全要件が業務品質システムと密接に結びついている環境への需要シフトをもたらしています。
エンドユーザー別:
病院が最大の基盤を保持し、研究所が加速病院および外科センターは2025年の収益の46.22%を生み出し、極低温PPE市場において最大のエンドユーザーシェアを占めました。凍結手術、液体窒素皮膚科処置、および極低温検体管理が定期的な製品消費を支えています。大手サプライヤーは既存の病院流通関係と入札要件を満たす能力から恩恵を受けています。バイオファーマメーカーも、クリーンルームおよび処理環境が追跡可能で文書化された機器を必要とするため、平均取引額が高くなっています。
臨床研究所は2031年までに7.73%のCAGRで拡大すると予測されています。成長は、追加の細胞治療試験サイト、分散型バイオバンキング、および学術・商業研究パートナーシップと関連しています。獣医施設や食品研究所を含むその他のエンドユーザーは、グローブとエプロンに対してより小規模ながら安定した需要基盤を提供しています。極低温PPE産業は、サプライヤーが日常的な取り扱いに実用的な製品を提供する場合、これらの顧客から利益を得ることができます。成長プロファイルは、臨床研究が集中型の活動からより小規模な業務サイトのネットワークへと移行する場所で最も強くなっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米極低温PPE市場
北米は2025年に収益の47.23%を占め、極低温PPE市場において最大の地理的シェアを有していた。同地域には、規制を受けるバイファーマ製造施設、バイオバンク、および細胞療法治験サイトが高度に集積している。調達は施設のコンプライアンス審査および社内安全手順と密接に連動している。米国は、臨床研究および生物製剤インフラを通じて実質的な活動基盤を提供している。カナダは公的資金によるバイオバンキングプログラムを通じて需要を追加し、メキシコの医薬品受託製造セクターは新たな取り扱い環境を創出しつつある。
欧州極低温PPE市場
欧州は極低温保護における主要な規制市場であり続けている。EUの個人用保護具要件およびEN規格が製品アクセスと購買者仕様を規定している。ドイツおよび英国は、病院および医薬品製造における重要な調達拠点となっている。Aenovaは2025年6月、イタリアのラティナにある無菌サイトにコールドチェーン倉庫を追加すると発表し、2026年第1四半期に完全稼働する見込みである。これらの追加により、管理されたコールドチェーン取り扱いおよびそれを支援する保護具を必要とする拠点数が拡大する。
アジア太平洋・中東アフリカ・南米極低温PPE市場
アジア太平洋地域は2031年までに8.22%のCAGRで成長すると予測されており、極低温PPE市場において最も高い地域別成長率となっている。中国およびインドはバイオバンキング能力への投資を進めており、日本、韓国、およびオーストラリアは放射性医薬品、血漿、および臨床研究活動を通じて需要を支えている。中東・アフリカなどの地域を含むその他の世界(RoW)市場では、Grifolsがエジプトにおける血漿処理・物流プロジェクトに追加で1億8,000万ユーロ(1億9,530万米ドル)を投じることを確約し、血漿インフラ開発を強化した。同プロジェクトの第1フェーズは2026年10月までに稼働開始する見込みである。南米は依然として最小の地域基盤であり、需要はブラジルの医薬品製造セクターおよびアルゼンチンの生物医学機関に集中している。コスト重視の購買姿勢および認定流通へのアクセス制限が、同地域における普及を引き続き制約している。
競合環境
極低温PPE市場は中程度に分散しており、多角化した安全用品サプライヤーが専門特化したスペシャリストと競合しています。Honeywell Safety ProductsおよびAnsell Healthcareは幅広い製品ポートフォリオと確立されたグローバル流通ネットワークを有しています。両社の病院およびバイオファーマとの関係は、入札およびグループ購買体制へのアクセスを支援しています。Drägerwerk AGおよびKimberly-Clark Professionalは臨床用保護具の分野で深みを加えています。MAPA ProfessionalおよびMCR Safetyも産業隣接分野の極低温取り扱い要件に対応しています。
Tempshield Cryo-Protectionは極低温作業向けに設計された専門製品ラインによって差別化されています。同社のキット形式は、規制を受ける機関系バイヤーに訴求する文書化された製品の組み合わせを提供しています。HiCare Protective WearおよびSarvam Safety Equipmentを含むインドのメーカーは、標準的なグローブおよびエプロンカテゴリーでより直接的に競合しています。これらの低価格なISO 13688準拠製品は、基本的な保護用品に重点を置くバイヤーが存在する市場において、西側サプラヤーへの価格圧力となり得ます。統合キットは、認証および文書化要件がより複雑であるため、この価格圧力にさらされにくい状況にあります。極低温PPE市場におけるサプライヤー選定は、仕様適合性、トレーサビリティ、および流通要件を同時に満たす能力によってますます左右されるようになっています。
2026年3月、Lakeland Industriesは難燃・耐アーク放電(FR/AR)衣料および高視認性衣料ラインをNational Safety Apparelに売却し、Lakelandの焦点を化学防護および使い捨て保護具カテゴリーへと絞り込みました。この取引により、特殊保護衣料分野における両社の製品ポジショニングが変化しました。ENおよびISO規格が顧客要件を形成する中、認証は引き続き中心的な競争ツールであり続けています。製品開発は断熱複合材、防水ライナー構造、シームシーリング、およびモジュール式キット設計に重点が置かれています。残存する製品ギャップとして、放射性医薬品分野における極低温と放射線の複合ハザードに対応した機器が挙げられます。明確な文書化を伴い両種類の保護に対応できるサプライヤーは、規模は小さいながらも要求水準の高い顧客層において競争力を持ち得ます。
極低温PPE産業リーダー
-
Tempshield Cryo-Protection
-
Honeywell International
-
Air Liquide
-
National Safety Apparel(NSA)
-
Ansell Healthcare
- 注:主要企業の掲載順は順位を示すものではありません。
極低温PPE市場 このレポートでカバーされる企業
- Abdos Labtech Pvt. Ltd.
- Ansell Healthcare
- Core Safety Group
- Cryokit
- Delta Plus Group
- Dragerwerk
- HiCare Protective Wear Pvt. Ltd.
- Honeywell Safety Products
- Inovet Healthcare
- Kimberly-Clark Professional
- Lakeland Industries, Inc.
- MAPA Professional
- MCR Safety
- Najmi Health Care
- National Safety Apparel (NSA)
- Sarvam Safety Equipment Pvt. Ltd.
- Speciality Safety Engineers
- Super Safety Services
- Tempshield Cryo-Protection
- Unique Safety Services
最近の産業開発事情 極低温PPE市場
- 2026年7月:米国食品医薬品局(FDA)は、mRNAワクチン、幹細胞、臨床グレードの生体検体を含むヒトバイオロジクスの保管に使用されるすべての-86°C超低温冷凍庫がUL 8601-2026クラスII-B認証を取得することを義務付ける新たなガイダンスを発行しました。このガイダンスは北米全域の規制施設にわたってコンプライアンス義務を拡大し、サイトが低温保管機器をコンプライアンスに適合させるにつれて施設レベルのPPE安全監査を引き起こすことが予想されます。
- 2026年6月:Cryoport, Inc.は、そのIntegriCell凍結保存サービスがVerismo TherapeuticsによってPhase 1臨床KIR-CAR T細胞治療プログラムの支援に選定されたと発表しました。この協力はプロセス開発、技術移転、および白血球アフェレーシス出発材料のGMP準拠凍結保存を対象としており、極低温PPEが品質管理システムに不可欠なワークフロー環境です。
- 2026年2月:CaseBioscienceはAdvanced Therapies Week 2026においてCaseCryo CTG DMSOおよびCaseStor HSSを発売し、臨床細胞治療開発向けの生体保存ポートフォリオを拡大しました。これらの製品は追加の製造サイトに新たGMP準拠凍結保存ワークフローを導入し、認証済み極低温PPEを必要とする業務環境を直接拡大しています。
世界の極低温PPE市場レポートの範囲
レポートの範囲によると、極低温PPE市場とは、液体窒素、極低温ガス、超低温冷凍庫などの極低温物質の取り扱いに関連する極端な低温危険から医療・研究室従事者を保護するために設計された個人用保護具のグローバル産業を指します。
極低温PPE市場は、製品タイプ、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は極低温グローブ、フェイスシールド、エプロンおよびラボコート、統合PPEキットにセグメント化されています。用途別では、市場はバイオバンキングおよび幹細胞、ワクチンおよびバイオロジクス保管、臨床検査室および病理、放射性医薬品および同位体、その他の用途にセグメント化されています。エンドユーザー別では、市場は病院および外科センター、臨床研究所、バイオファーマ製造施設、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、その他の地域にセグメント化されています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 極低温グローブ |
| フェイスシールド |
| エプロンおよびラボコート |
| 統合PPEキット |
| バイオバンキングおよび幹細胞 |
| ワクチンおよびバイオロジクス保管 |
| 臨床検査室および病理 |
| 放射性医薬品および同位体 |
| その他の用途 |
| 病院および外科センター |
| 臨床研究所 |
| バイオファーマ製造施設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | 極低温グローブ | |
| フェイスシールド | ||
| エプロンおよびラボコート | ||
| 統合PPEキット | ||
| 用途別 | バイオバンキングおよび幹細胞 | |
| ワクチンおよびバイオロジクス保管 | ||
| 臨床検査室および病理 | ||
| 放射性医薬品および同位体 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院および外科センター | |
| 臨床研究所 | ||
| バイオファーマ製造施設 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポート回答される主要な質問
2026年の極低温PPE市場の規模はどのくらいですか?
極低温PPE市場は、2025年の255.47 ミリオン 米ドルから2026年には271.55 ミリオン 米ドルへと増加し、6.73%のCAGRで2031年までに376.06 ミリオン 米ドルに達すると予測されています。
最大の収益シェアを持つ極低温PPE製品はどれですか?
極低温グローブは2025年に40.13%で製品収益をリードし、統合キットは2031年まで7.11%のCAGRで成長すると予測されています。
2031年まで最も速く成長している用途はどれですか?
臨床検査室および病理は2031年まで8.37%のCAGRで成長すると予測されています。バイオバンキングおよび幹細胞は2025年に39.44%のシェアで最大の用途であり続けました。
極低温PPEで最も速く成長している地域はどこですか?
アジア太平洋は2031年まで8.22%のCAGRで成長すると予測されており、北米は2025年に収益の47.23%で最大の地域貢献者であり続けました。