
Marktgröße und Marktanteil für akute Schmerzen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
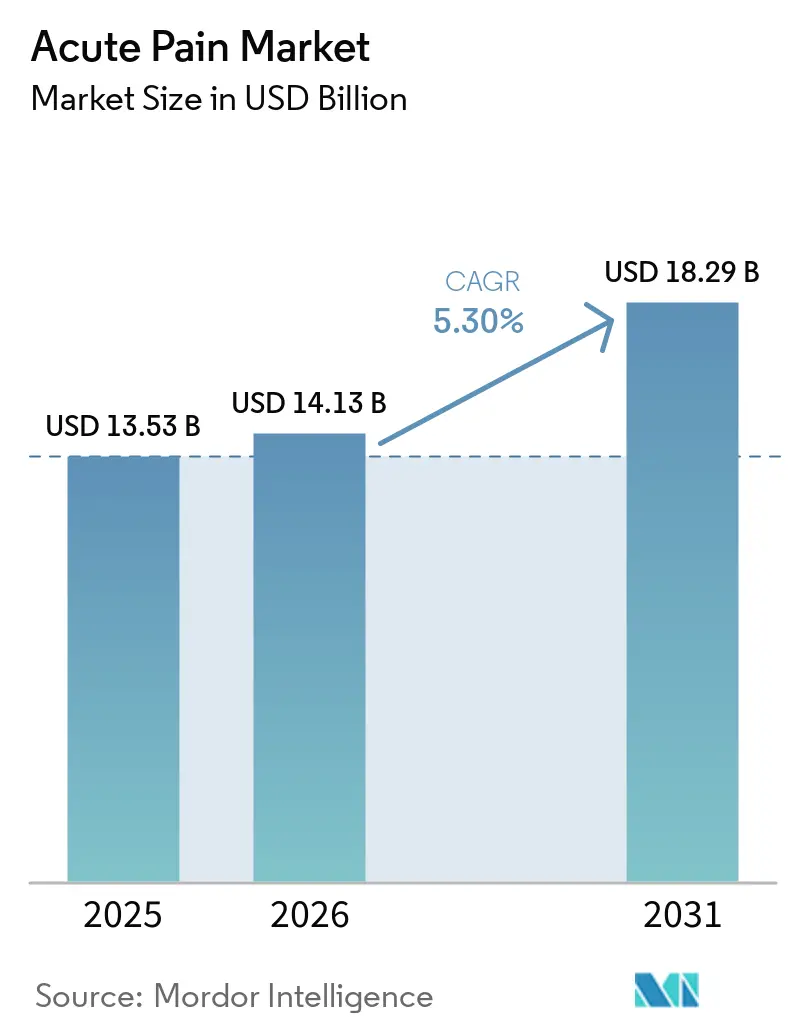
| Marktgröße (2026) | 14.13 Milliarden US-Dollar |
| Marktgröße (2031) | 18.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.30 % |
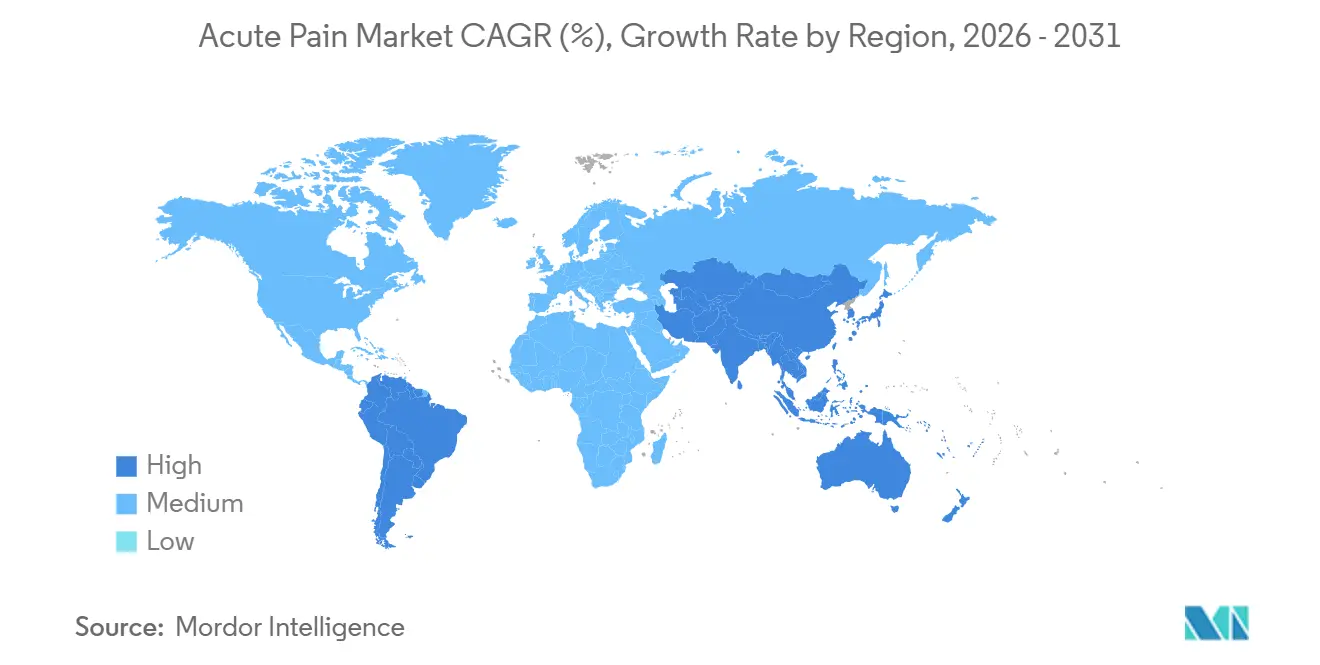
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
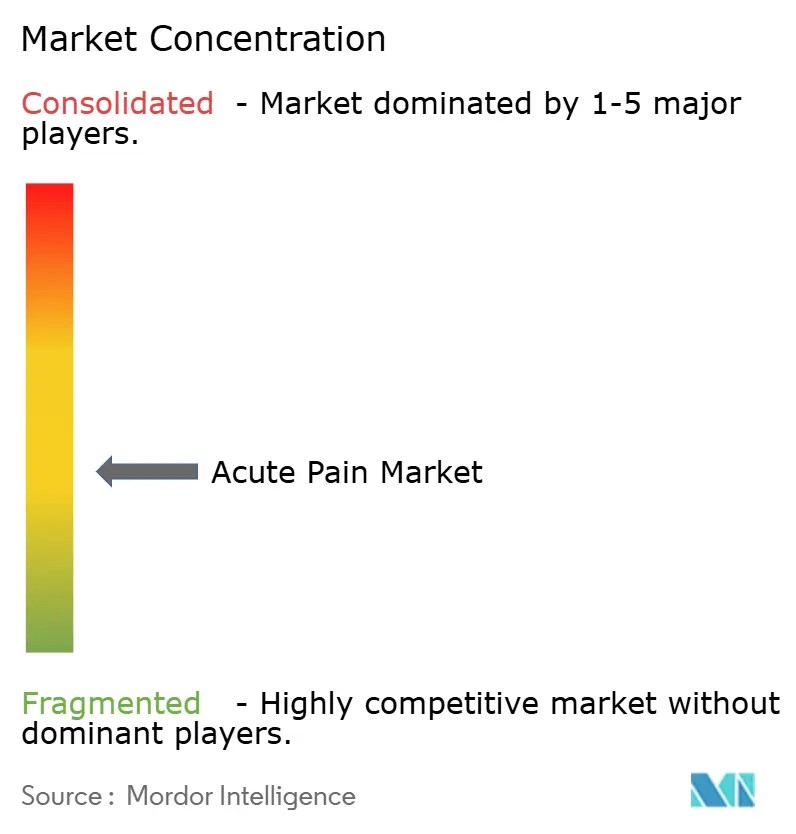
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für akute Schmerzen von Mordor Intelligence
Die Marktgröße für akute Schmerzen wird voraussichtlich von 13,53 Milliarden USD im Jahr 2025 und 14,13 Milliarden USD im Jahr 2026 auf 18,29 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 5,30 % verzeichnen.
Chirurgisches Volumen, die Verlagerung ambulanter Eingriffe und multimodale Behandlungsprotokolle stützen die Nachfrage in allen Versorgungsbereichen. Der Markt für akute Schmerzen verändert sich auch dadurch, dass nicht-opioidhaltige Therapien in Arzneimittellisten aufgenommen werden, insbesondere dort, wo eine separate Erstattung die unmittelbare Kostenbelastung senkt. Selektive NaV1.8-Inhibitoren und langwirksame Lokalanästhetika bieten Krankenhäusern mehr Optionen bei mittelschweren bis schweren postoperativen Schmerzen. Dies schafft Chancen für Hersteller, die klinischen Mehrwert nachweisen und innerhalb der Einkaufsregeln von Krankenhäusern agieren können. Der Zugang bleibt ungleich, da Premium-Therapien mit Kosten- und Arzneimittellistenhürden konfrontiert sind, insbesondere außerhalb großer Krankenhaussysteme.
Wichtigste Erkenntnisse des Berichts
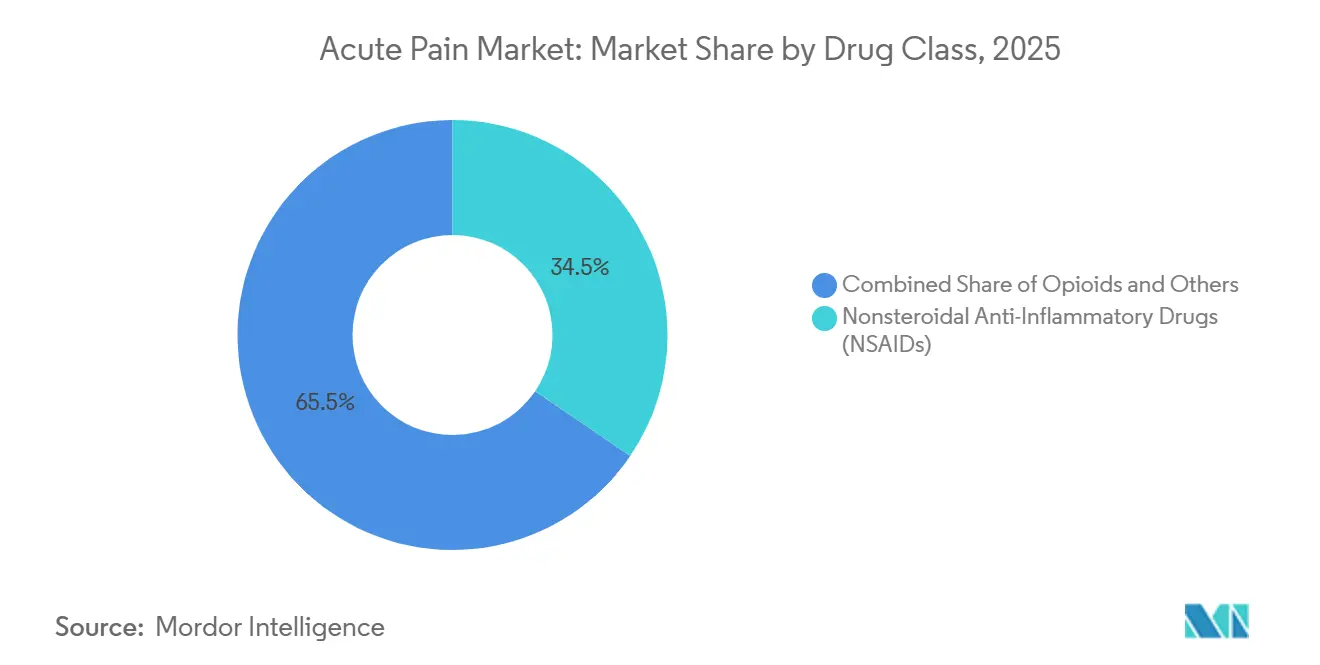
Nach Wirkstoffklasse hielten nichtsteroidale Antirheumatika im Jahr 2025 einen Marktanteil von 34,5 % am Markt für akute Schmerzen, während Lokalanästhetika bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen werden.
Nach Schmerztyp und klinischer Anwendung entfielen postoperative Schmerzen im Jahr 2025 auf 31,8 % der Marktgröße für akute Schmerzen, während Muskel-Skelett- und Sportschmerzen bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
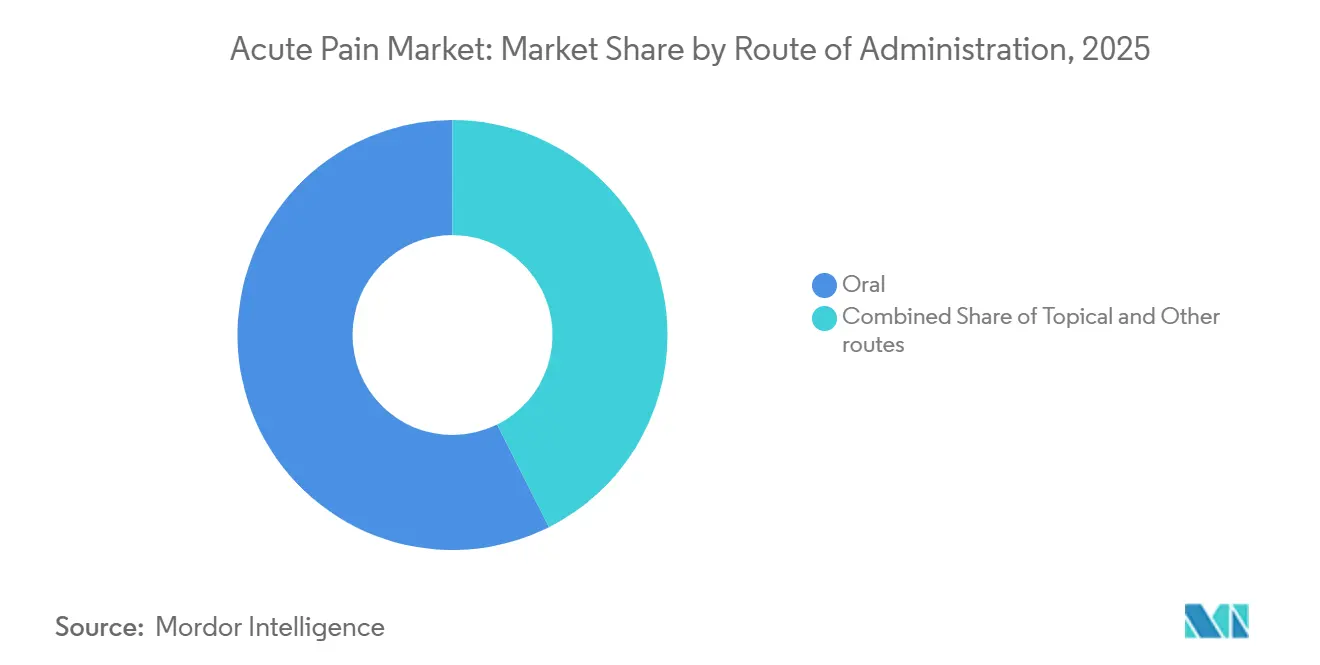
Nach Verabreichungsweg entfielen orale Produkte im Jahr 2025 auf 57,4 % des Umsatzes, während injizierbare und parenterale Formulierungen bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 48,6 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen werden.
Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,1 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende chirurgische und prozedurale Volumina | +1.4% | Global, konzentriert in Nordamerika, Westeuropa und dem städtischen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Einführung opioidschonender Behandlungen | +1.1% | Nordamerika und Europa, Frühphase in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau ambulanter Chirurgie und Tageskliniken | +0.7% | Nordamerika, Westeuropa sowie das städtische China und Indien | Mittelfristig (2–4 Jahre) |
| Innovation für unterversorgte Versorgungsbereiche | +0.5% | Global, mit hoher Relevanz im Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung der Krankenhäuser hin zu opioidfreier Genesung | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage aus Trauma, Sportverletzungen und Notfallversorgung | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende chirurgische und prozedurale Volumina
Chirurgische und prozedurale Volumina nehmen in entwickelten und aufstrebenden Gesundheitssystemen weiter zu. Das Volumen der totalen Hüftendoprothesen in den USA stieg in den 2 Jahrzehnten bis 2019 um 177 %, während das Volumen der totalen Knieendoprothesen um 156 % anstieg, und Eingriffsstaus stützten die Nachfrage auch nach der Pandemiezeit weiter. Eingriffe mit höherem Schweregrad verlagern sich in ambulante Einrichtungen, was den Bedarf an effektiver Schmerzkontrolle nach der Entlassung am selben Tag erhöht. Patienten, die zu Hause genesen, können sich nicht auf eine verlängerte stationäre Überwachung verlassen, sodass Anbieter länger wirkende und praktische Therapieschemata benötigen. Die Leitlinien der Amerikanischen Gesellschaft für Anästhesiologie von 2026[1] empfehlen Regionalanalgesie und Infiltration der Operationsstelle im Rahmen einer multimodalen perioperativen Versorgung. Diese Leitlinie unterstützt eine breitere Anwendung und ein konsistenteres Protokolldesign im gesamten Markt für akute Schmerzen und entlang des Behandlungspfades für akute Schmerzen.
Einführung opioidschonender Behandlungen
Die Abkehr von opioidzentrierten Behandlungen ist mit klinischen Praktiken und Vergütungsanforderungen verknüpft worden. Die CMS-Maßnahme 477 ermutigt Kliniker, das multimodale Schmerzmanagement während des perioperativen Zeitraums zu dokumentieren. Eine systematische Übersichtsarbeit aus dem Jahr 2026 ergab, dass die Hinzufügung einer zweiten multimodalen Komponente den 24-Stunden-Opioidverbrauch um 5,2 mg orales Morphinäquivalent reduzierte und die Schmerzwerte nach 4 Stunden senkte. Diese Evidenz spricht für Protokolle, die etablierte Analgetika mit regionalen oder lokalen Optionen kombinieren. Die US-amerikanischen Zentren für Seuchenkontrolle und -prävention[2] empfehlen die niedrigste wirksame Opioid-Dosis für die kürzest notwendige Dauer bei akuten Schmerzen. Da der Opioidverbrauch sinkt, kann der Markt für akute Schmerzen dennoch an Wert gewinnen, da Ersatztherapien häufig höhere Preise als generische Opioide aufweisen, was das Erstattungsdesign im gesamten Markt für akute Schmerzen wichtig macht.
Ausbau ambulanter Chirurgie und Tageskliniken
Ambulante Chirurgie verändert die Art der Analgesie, die Anbieter während der Genesung benötigen. Die Entlassung am selben Tag macht eine verlängerte intravenöse Opioidbehandlung weniger geeignet und erhöht den Wert von Therapien, die die ersten 24 bis 72 Stunden zu Hause abdecken. Retardierte Lokalanästhetika sowie Kombinationen aus Bupivacain und Meloxicam sind für diesen Zeitraum konzipiert. Dieses Versorgungsmodell unterstützt auch Regionalblockaden und lokale Infiltration an der Eingriffsstelle. Krankenhauseinkaufsteams bewerten Produkte daher sowohl nach ihrer Eignung für Entlassungspfade als auch nach ihrer direkten klinischen Wirkung. Der Markt für akute Schmerzen profitiert, wenn eine Behandlung eine sichere Genesung ohne einen weiteren Besuch oder einen längeren Aufenthalt unterstützen kann, was den Wert von Produkten erhöht, die in den Markt für akute Schmerzen in der ambulanten Versorgung passen.
Innovation für unterversorgte Versorgungsbereiche
Ländliche Notaufnahmen, kommunale Traumakliniken und präklinische Dienste haben häufig nur begrenzten Zugang zu intravenösen und regionalen Techniken. Diese Einrichtungen benötigen Analgetika, die einfach anzuwenden und für die akute Traumaversorgung geeignet sind. Der Penthrox-Inhalator von Medical Developments International veranschaulicht eine nicht-opioidhaltige Option für Traumaschmerzen, bei denen kein intravenöser Zugang verfügbar ist. Topische, inhalative, orale und Einmalanwendungsformulierungen können auch Patienten versorgen, die keine konventionelle krankenhausbasierte Behandlung nutzen können. Sportverletzungen und Notfälle weiten die Nachfrage über geplante chirurgische Eingriffe hinaus aus. Dieser Teil des Marktes für akute Schmerzen erfordert, dass Unternehmen das Produktdesign mit lokalen Zulassungen, erschwinglichen Preisen und der Verteilung in der Primärversorgung abstimmen, was dem Markt für akute Schmerzen eine breitere Basis als die chirurgische Versorgung allein verleiht.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Opioid-Sicherheitsprüfung und Verschreibungsbeschränkungen | -0.8% | Nordamerika, ausgeweitet auf Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Kosten neuartiger nicht-opioidhaltiger Therapien | -0.5% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Komplexität von Studienendpunkten und Einführung | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung und Kostendruck in Krankenhäusern | -0.4% | Global, am stärksten in Südamerika sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Opioid-Sicherheitsprüfung und Verschreibungsbeschränkungen
Strengere Opioidkontrollen führen zu einem gemischten Ergebnis für den Markt für akute Schmerzen. Die CDC-Leitlinien begrenzen Dauer und Dosis, während staatliche Richtlinien die für akute Schmerzen verschriebene Menge deckeln können. Diese Maßnahmen verringern die Rolle von Opioiden, verlagern aber nicht automatisch jeden Patienten zu Premium-Nicht-Opioid-Produkten. Viele Anbieter und Kostenträger verlassen sich weiterhin auf kostengünstigere nichtsteroidale Antirheumatika und Paracetamol, wenn die Budgets begrenzt sind. In dem bereitgestellten Material zitierte Forschungsergebnisse berichteten, dass 50 % der Patienten in der Tertiärversorgung eine unzureichende Schmerzlinderung hatten, während mehr als 80 % innerhalb von 2 Wochen nach der Entlassung mittelschwere bis schwere postoperative Schmerzen erlebten. Das Ergebnis kann eine fragmentierte Behandlung sein, bei der Patienten unterversorgt bleiben, während Kostenträger teureren Alternativen widerstehen.
Hohe Kosten neuartiger nicht-opioidhaltiger Therapien
Neuartige Produkte stehen in der Routineversorgung vor einem schwierigen wirtschaftlichen Test. Vertex legte die Großhandelserwerbskosten für JOURNAVX bei 15,50 USD pro 50-mg-Tablette fest, als das Produkt 2025 auf den Markt kam. Das Amerikanische Kollegium der Chirurgen stellte fest, dass Pauschalvergütungsstrukturen kostengünstigere nichtsteroidale Antirheumatika oder Opioide nach Operationen wahrscheinlicher machen können. Die separate Medicare-Zahlung für qualifizierende nicht-opioidhaltige Schmerzmedikamente begann im Januar 2025, ist jedoch bis Ende 2027 befristet, sofern sie nicht verlängert wird. Diese Unsicherheit kann langfristige Einkaufsverpflichtungen von Krankenhäusern und ambulanten Operationszentren beeinflussen. In ressourcenbeschränkten Ländern werden generische nichtsteroidale Antirheumatika und Paracetamol voraussichtlich eine zentrale Rolle behalten, da Markenalternativen kostspielig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Nichtsteroidale Antirheumatika bleiben etabliert, während Lokalanästhetika an Bedeutung gewinnenNichtsteroidale Antirheumatika hielten im Jahr 2025 einen Umsatzanteil von 34,5 % und waren damit die größte Wirkstoffklasse im Markt für akute Schmerzen. Ihre Position spiegelt die breite Anwendung in der postoperativen, muskuloskelettalen, zahnärztlichen und rezeptfreien Versorgung wider. Sie werden durch langjährige klinische Erfahrung und Verfügbarkeit über Krankenhaus-, Einzelhandels- und digitale Kanäle gestützt. Eine Studie aus dem Jahr 2025[3] ergab, dass nichtsteroidale Antirheumatika und Dexamethason postoperative Schmerzwerte und den Opioidverbrauch im Rahmen multimodaler Therapieschemata wirksamer reduzierten als Paracetamol. Diese Evidenz kann Krankenhausausschüsse beeinflussen, die Paracetamol noch immer als Standard-Nicht-Opioid-Option behandeln.
Lokalanästhetika werden voraussichtlich das schnellste Wachstum mit einer CAGR von 6,2 % bis 2031 verzeichnen. Liposomales Bupivacain wird häufiger bei orthopädischen, rekonstruktiven und Wirbelsäuleneingriffen eingesetzt. Pacira meldete im ersten Quartal 2026 ein Volumenwachstum von EXPAREL um 7 % im Jahresvergleich. Paracetamol bleibt ein weit verbreitetes Adjuvans in allen Altersgruppen, während Opioide bei schweren postoperativen und akuten onkologischen Situationen weiterhin notwendig sind. Gabapentinoide, Ketamin, Dexmedetomidin und Kortikosteroide werden zunehmend als Bestandteile von Kombinationsprotokollen und nicht als eigenständige Optionen eingesetzt.

Nach Schmerztyp und klinischer Anwendung:
Postoperative Versorgung führt, während Sportschmerzen zunehmenPostoperative Schmerzen entfielen im Jahr 2025 auf 31,8 % des Umsatzes, was ihre Rolle in nahezu jeder chirurgischen Fachrichtung widerspiegelt. Sie sind häufig die behandlungsintensivste Anwendung, da Schmerzen auch nach dem Verlassen der Einrichtung durch den Patienten anhalten können. Dies schafft Nachfrage über Krankenhaus- und Einzelhandelskanäle. Eingriffsspezifische Protokolle machen die postoperative Versorgung auch für die Zulassungsentwicklung und Krankenhausarzneimittellistenentscheidungen wichtig. Die Branche für akute Schmerzen ist weiterhin auf chirurgische Anwendungen angewiesen, da diese eine vorhersehbare Nachfrage mit eng verwalteten Behandlungspfaden verbinden. Diese Anwendungen bleiben zentral für den Markt für akute Schmerzen.
Muskel-Skelett- und Sportschmerzen werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Sportliche Betätigung, Arbeitsunfälle und Notfalltraumaversorgung weiten die Nutzung über geplante chirurgische Eingriffe hinaus aus. Trauma- und Verletzungsschmerzen bleiben unterversorgt, da die Behandlung in der Notaufnahme häufig unzureichend ist. Die bereitgestellte Forschung zitierte Ergebnisse, wonach 74 % der Notaufnahmepatienten trotz Medikamentengabe bei der Entlassung noch mittelschwere bis schwere Schmerzen berichteten. Zahnschmerzen bleiben eine hochvolumige Indikation für rezeptfreie Produkte, während Nierenkoliken, Sichelzellkrisen und Migräne eigene Behandlungsbedürfnisse und Facharztpfade haben.
Nach Verabreichungsweg:
Orale Produkte führen, während Injektabilia chirurgische Bedürfnisse adressierenOrale Produkte hielten im Jahr 2025 einen Umsatzanteil von 57,4 % und waren damit der größte Verabreichungsweg im Markt für akute Schmerzen. Ihre Führungsposition ergibt sich aus rezeptfreien Analgetika, ambulanten Verschreibungen und der Selbstverabreichung. Orale Nicht-Opioid-Medikamente wie JOURNAVX können in die ambulante Versorgung integriert werden, ohne eine Verabreichung in der Einrichtung zu erfordern. Das Format funktioniert auch gut mit dem Einzel- und Online-Apothekenvertrieb. Kosten und Bequemlichkeit bleiben wichtige Gründe für seine breite Anwendung.
Injizierbare und parenterale Produkte werden bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen. Intraoperative Nervenblockaden, intravenöse Infusionen nichtsteroidaler Antirheumatika und retardierte Injektionen unterstützen die opioidschonende Versorgung. Paciras PCRX-2002, ein Ropivacain-Hydrogel-Kandidat, trat 2026 in die Phase-2-Entwicklung für postoperative Schmerzen ein. Topische und transdermale Produkte spielen auch bei Sport- und Muskel-Skelett-Beschwerden eine Rolle, insbesondere für Patienten, die die systemische Exposition gegenüber nichtsteroidalen Antirheumatika begrenzen müssen. Inhalative und rektale Optionen bleiben Nischenprodukte, können aber relevant sein, wenn oraler oder intravenöser Zugang unpraktisch ist.
Nach Vertriebskanal:
Krankenhäuser führen, während Online-Zugang sich ausweitetKrankenhausapotheken hielten im Jahr 2025 einen Umsatzanteil von 48,6 % und zeigen damit die Bedeutung der stationären und perioperativen Behandlung. Krankenhäuser verwalten injizierbare Produkte, Marken-Lokalanästhetika und komplexe chirurgische Schmerzprotokolle. Diese Einrichtungen generieren pro Behandlung mehr Umsatz als viele rezeptfreie Käufe. Ihre Einkaufsentscheidungen bestimmen auch, ob neuere Produkte Kliniker erreichen. Die Branche für akute Schmerzen bleibt zwischen Verbrauchermarken in der Einzelhandelsversorgung und Spezialprodukten, die in Krankenhäusern eingesetzt werden, geteilt.
Online-Apotheken werden bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen. Direktvertrieb rezeptfreier Produkte an Verbraucher und telemedizinische Verschreibungsdienste unterstützen diese Entwicklung. Die US-amerikanische Behörde zur Drogenbekämpfung verlängerte bestimmte telemedizinische Verschreibungsflexibilitäten bis zum 31. Dezember 2026. Große Verbraucherhealthcare-Marken können von ihren bestehenden digitalen Marketing- und Vertriebskapazitäten profitieren. Spezialunternehmen mit krankenhausverabreichten Produkten sind diesem Kanal weniger ausgesetzt, was die unterschiedlichen Wettbewerbsmodelle im gesamten Markt für akute Schmerzen verstärkt.
Geografische Analyse
Markt für akute Schmerzen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,1 % am globalen Umsatz und verfügt damit über den größten Marktanteil im Bereich akute Schmerzen. Die Region profitiert von hohen Eingriffszahlen, etablierten Einkaufssystemen in Krankenhäusern und der frühen Einführung multimodaler Protokolle. Die separate Medicare-Part-B-Vergütung für qualifizierte nicht-opioidhaltige Schmerzmedikamente begann im Januar 2025 und senkte eine finanzielle Hürde in ambulanten Krankenhausabteilungen und ambulanten Operationszentren. Pacira[4] gab im Juli 2026 bekannt, dass UnitedHealthcare eine separate Erstattung für EXPAREL in ambulanten Versorgungsumgebungen gewährt. Kanada und Mexiko tragen zum Volumen bei, jedoch ist die Akzeptanz neuartiger markenpflichtiger Nicht-Opioide geringer als in den Vereinigten Staaten.
Markt für akute Schmerzen in EMEA
Europa trägt durch Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien eine bedeutende Nachfrage bei. Nationale Bewertungs- und Erstattungsverfahren können die Einführung neuer Analgetika verzögern, selbst wenn klinische Belege vorliegen. Dieses Umfeld begünstigt etablierte nichtsteroidale Antirheumatika und Paracetamol, bis neue Therapien die lokalen Prüfverfahren abgeschlossen haben. Regionalanästhesie und multimodale Versorgung stimmen zunehmend mit der europäischen Praxis der verbesserten Genesung überein. Der Nahe Osten und Afrika weisen ein zweigeteiltes Profil auf: Die Länder des Golfkooperationsrats sind eher in der Lage, Premium-Therapien einzuführen, während viele Märkte südlich der Sahara auf Generika angewiesen sind.
Markt für akute Schmerzen in Asien-Pazifik und Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 6,3 % wachsen – die schnellste regionale Wachstumsrate im Markt für akute Schmerzen. China und Indien sind die wichtigsten Wachstumsmotoren aufgrund des Ausbaus der Gesundheitsinfrastruktur, der Produktionskapazitäten und der großen Patientenpopulationen. Japans alternde Bevölkerung stützt die Nachfrage nach nicht-opioidhaltigen Schmerzbehandlungen, obwohl regulatorische Prüfverfahren den Zugang zu neuen Produkten verlangsamen können. Pacira schloss im Januar 2026 eine Vereinbarung mit LG Chem, um die Vermarktung von EXPAREL in Südkorea und Thailand voranzutreiben. Südamerika verzeichnet eine steigende Nachfrage nach wirksamen rezeptfreien Produkten, jedoch begrenzen Budgetdruck und Währungsvolatilität die Einführung von Premium-Therapien.
Wettbewerbslandschaft
Der Markt für akute Schmerzen umfasst Verbraucheranalgetika und pharmazeutische Spezialinnovationen. Pfizer, Johnson & Johnson, Teva, Haleon, Kenvue, Reckitt Benckiser, Bayer und Sandoz konkurrieren durch Skalierung, Versorgungszuverlässigkeit, Markenwiedererkennung und Zugang zu Einzel- und Krankenhauskanälen. Ihre etablierten nichtsteroidalen Antirheumatika, Paracetamol und verwandten Behandlungen konkurrieren hauptsächlich über Preis und zuverlässige Versorgung. Spezialunternehmen konkurrieren durch eigenständige Nicht-Opioid-Mechanismen und retardierte Formulierungen.
Vertex und Latigo Biotherapeutics entwickeln selektive NaV1.8-Inhibitoren, während Pacira und Heron sich auf Lokalanästhetika- und Kombinationsplattformen konzentrieren. Heron meldete einen ZYNRELEF-Umsatz von 38,07 Millionen USD im Jahr 2025, ein Anstieg von 49 % gegenüber dem Vorjahr. Vertex präsentierte im März 2026 Phase-4-Ergebnisse, die zeigten, dass 90,9 % der Patienten, die JOURNAVX im Rahmen eines multimodalen Therapieschemas nach ästhetischen und rekonstruktiven Eingriffen verwendeten, bis zu 14 Tage lang keine Rettungsopioide benötigten. Pacira berichtete 2026 auch über Real-World-Evidenz, die den Einsatz von EXPAREL mit einem geringeren Opioidverbrauch und niedrigeren Gesundheitskosten nach totaler Schulterendoprothese in Verbindung brachte. Diese Maßnahmen zeigen, wie klinische Evidenz, Erstattung und gezielte Eingriffsbereiche den Wettbewerb prägen.
Chancen in unterversorgten Bereichen umfassen mittelgroße Krankenhäuser und ambulante Operationszentren, pädiatrische und geriatrische Formulierungen sowie Traumaeinrichtungen, die nicht-intravenöse Optionen benötigen. Scilex entwickelt topische Lidocain-Systeme und Formulierungen nichtsteroidaler Antirheumatika für spezifische Schmerzanwendungen. Im Juli 2026 unterzeichnete Scilex ein bindendes Termsheet für eine geplante Investition von 100 Millionen USD zur Unterstützung von SP-103 und anderen Pipeline-Programmen. Patentschutz, regulatorische Bezeichnungen und Real-World-Kostenevidenz können bestimmen, ob kleinere Unternehmen etablierte Produkte herausfordern. Der Markt für akute Schmerzen bleibt in etablierten Kategorien mäßig konsolidiert, ist aber in neuen nicht-opioidhaltigen Behandlungsbereichen offener, was den Markt für akute Schmerzen sowohl für große Unternehmen als auch für Spezialisten aktiv hält.
Marktführer in der Branche für akute Schmerzen
-
Pfizer Inc.
-
Johnson & Johnson
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Bayer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für akute Schmerzen Unternehmen in diesem Bericht
- Vertex Pharmaceuticals
- Pfizer
- Johnson & Johnson
- Viatris
- Teva Pharmaceutical Industries
- Bayer
- Haleon plc
- Kenvue Inc.
- Reckitt Benckiser Group
- Heron Therapeutics
- Pacira BioSciences
- Ocular Therapeutix, Inc.
- Formosa Pharmaceuticals, Inc.
- Medical Developments International Limited
- Latigo Biotherapeutics
- Neumentum, Inc.
- Scilex Holding
- Tris Pharma, Inc.
- Sandoz Group AG
- Sun Pharmaceuticals Industries
Neueste Industrielle Entwicklungen in Markt für akute Schmerzen
- Juli 2026: Pacira BioSciences gab bekannt, dass UnitedHealthcare, das rund 40 Millionen Versicherte abdeckt, nun eine separate Erstattung für EXPAREL in ambulanten Einrichtungen, einschließlich ambulanter Krankenhausabteilungen und ambulanter Operationszentren, gewährt und damit eine entscheidende finanzielle Hürde für das nicht-opioidhaltige postoperative Schmerzmanagement beim größten privaten Versicherer in den USA beseitigt.
- Juli 2026: Latigo Biotherapeutics veröffentlichte positive Phase-2-Ergebnisse für LTG-001, einen oralen NaV1.8-Inhibitor, in einer Abdominoplastik-Studie mit 343 Patienten. Sowohl die Hoch- als auch die Niedrigdosis von LTG-001 erreichten nach 48 Stunden eine statistisch signifikante Schmerzlinderung gegenüber Placebo, und Patienten mit hoher Dosis benötigten signifikant seltener Rettungsopioide. Das Unternehmen beantragte auch einen Nasdaq-Börsengang unter dem Kürzel LTGO zur Finanzierung der Phase-3-Entwicklung. Dieser Punkt wird aus dem Zitierblock ausgelassen, da die bereitgestellte Quelle ein Nachrichtenverlag und keine Primärquelle war.
- März 2026: Vertex Pharmaceuticals präsentierte Phase-4-Daten für JOURNAVX auf dem AAPM PainConnect 2026. Die Daten zeigten, dass 90,9 % der Patienten, die sich ästhetischen und rekonstruktiven Eingriffen unterzogen, bis zu 14 Tage lang opioidfrei im Rahmen einer multimodalen Behandlung blieben.
- Januar 2025: Die US-amerikanische Behörde für Lebens- und Arzneimittel genehmigte JOURNAVX, Suzetrigin, als ersten selektiven NaV1.8-Schmerzsignalinhibitor für Erwachsene mit mittelschweren bis schweren akuten Schmerzen, einschließlich postoperativer Schmerzen. Vertex legte die Großhandelserwerbskosten auf 15,50 USD pro 50-mg-Tablette fest.
Berichtsumfang des globalen Marktes für akute Schmerzen
Segmentierungsübersicht
| Nichtsteroidale Antirheumatika |
| Paracetamol |
| Opioide |
| Lokalanästhetika |
| Adjuvante Therapien |
| Postoperative Schmerzen |
| Trauma- und Verletzungsschmerzen |
| Zahnschmerzen |
| Muskel-Skelett- und Sportschmerzen |
| Schmerzen bei akuten medizinischen Erkrankungen |
| Oral |
| Injizierbar und parenteral |
| Topisch und transdermal |
| Sonstige Verabreichungswege (inhalativ, rektal usw.) |
| Krankenhausapotheken |
| Einzelhandelsapotheken und Drogerien |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Nichtsteroidale Antirheumatika | |
| Paracetamol | ||
| Opioide | ||
| Lokalanästhetika | ||
| Adjuvante Therapien | ||
| Nach Schmerztyp und klinischer Anwendung | Postoperative Schmerzen | |
| Trauma- und Verletzungsschmerzen | ||
| Zahnschmerzen | ||
| Muskel-Skelett- und Sportschmerzen | ||
| Schmerzen bei akuten medizinischen Erkrankungen | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar und parenteral | ||
| Topisch und transdermal | ||
| Sonstige Verabreichungswege (inhalativ, rektal usw.) | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken und Drogerien | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach der Behandlung akuter Schmerzen an?
Chirurgisches Volumen, Tageseingriffe und die breitere Anwendung multimodaler Nicht-Opioid-Protokolle stützen die Nachfrage. Der Markt für akute Schmerzen wird bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen.
Welche Wirkstoffklasse hat die größte Bedeutung in der Versorgung akuter Schmerzen?
Nichtsteroidale Antirheumatika hielten im Jahr 2025 einen Umsatzanteil von 34,5 %, da sie in der postoperativen, zahnärztlichen, muskuloskelettalen und rezeptfreien Versorgung eingesetzt werden.
Welche Anwendung bei akuten Schmerzen wächst am schnellsten?
Muskel-Skelett- und Sportschmerzen werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen, gestützt durch sportliche Betätigung, Arbeitsunfälle und den Bedarf in der Traumaversorgung.
Warum gewinnen nicht-opioidhaltige Behandlungen an Aufmerksamkeit?
Die CDC-Leitlinien bevorzugen die niedrigste wirksame Opioid-Dosis für die kürzest notwendige Dauer, und eine multimodale Behandlung kann den Opioidverbrauch reduzieren (CDC.GOV).
Wie wichtig sind Krankenhausapotheken für Produkte gegen akute Schmerzen?
Krankenhausapotheken hielten im Jahr 2025 einen Umsatzanteil von 48,6 %, da sie injizierbare, Marken- und perioperative Therapien abgeben.