
Tamanho e Participação do Mercado de Adegas Comerciais do Sudeste Asiático
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 30.76 Bilhões de dólares |
| Tamanho do Mercado (2027) | 32.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 47.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.82 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adegas Comerciais do Sudeste Asiático por Mordor Intelligence
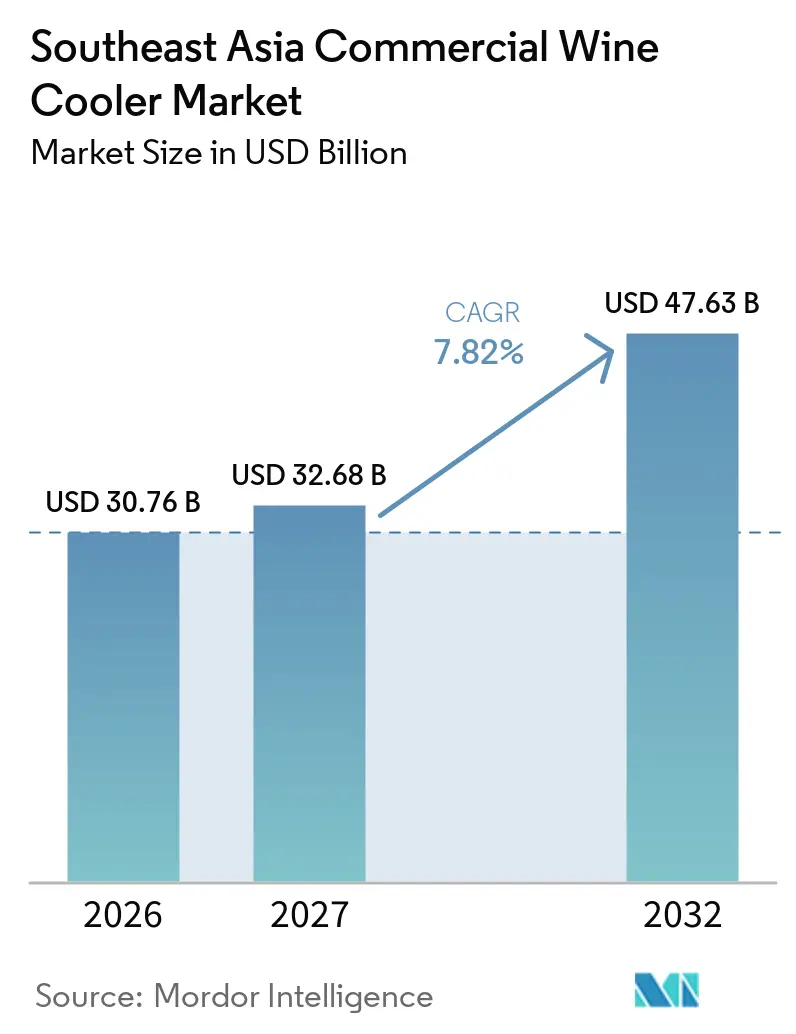
O mercado de adegas comerciais do Sudeste Asiático foi avaliado em 30,76 milhões de USD em 2026 e estima-se que cresça de 32,68 milhões de USD em 2027 para atingir 47,63 milhões de USD até 2032, a um CAGR de 7,82% durante o período de previsão de 2027 a 2032. O mercado de adegas comerciais do Sudeste Asiático é sustentado pelo serviço de vinhos premium em restaurantes, hotéis e estabelecimentos especializados, onde a exposição dos produtos e as condições estáveis de armazenamento influenciam a seleção de equipamentos. As exportações de vinho australiano para o Sudeste Asiático atingiram 251 milhões de USD nos 12 meses encerrados em setembro de 2025, enquanto o valor de exportação por litro foi de 12,37 USD contra uma média global de 9,37 USD, reforçando o argumento para programas de vinhos de maior valor na região[1]. Os compradores comerciais também estão migrando para equipamentos que atendam aos requisitos de energia e refrigerantes, particularmente em Singapura, Malásia e Vietnã. O mercado de adegas comerciais do Sudeste Asiático tem, portanto, espaço para fornecedores que combinem desempenho em clima tropical, refrigerantes em conformidade e assistência técnica local confiável. Importações, custos de instalação e o papel menor do vinho em algumas categorias nacionais de bebidas alcoólicas continuam a limitar a adoção fora dos ambientes de hospitalidade premium.
Principais Conclusões do Relatório
- Por tipo de produto, as adegas independentes detinham 67,25% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026, enquanto os modelos embutidos e sob balcão estão projetados para registrar o maior CAGR de 8,32% entre 2027 e 2032.
- Por capacidade, as unidades de até 50 garrafas detinham 31,28% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026, enquanto as unidades acima de 200 garrafas estão projetadas para registrar o maior CAGR de 8,71% entre 2027 e 2032.
- Por tecnologia de resfriamento, as adegas baseadas em compressor detinham 72,16% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026, enquanto os sistemas híbridos estão projetados para registrar o maior CAGR de 8,65% entre 2027 e 2032.
- Por faixa de preço, as unidades intermediárias detinham 48,22% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026, enquanto as unidades premium estão projetadas para registrar o maior CAGR de 8,26% entre 2027 e 2032.
- Por usuário final, restaurantes e hotéis detinham 40,11% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026, enquanto vinícolas e salas de degustação estão projetadas para registrar o maior CAGR de 9,06% entre 2027 e 2032.
- Por canal de distribuição, revendedores e distribuidores detinham 76,23% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026, enquanto as vendas diretas estão projetadas para registrar o maior CAGR de 8,44% entre 2027 e 2032.
- Por geografia, Singapura detinha 24,66% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026, enquanto o Vietnã está projetado para registrar o maior CAGR de 9,35% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Premiumização do Vinho e Gastronomia no Canal On-Trade | +2.00% | Singapura, Tailândia, Malásia, Vietnã urbano | Curto prazo (≤ 2 anos) |
| Recuperação do Turismo e da Hospitalidade | +1.50% | Vietnã, Tailândia, Indonésia, Filipinas | Curto prazo (≤ 2 anos) |
| Crescimento de Interiores Residenciais Premium e Habitação de Luxo | +1.00% | Singapura, Tailândia, Vietnã, Malásia | Médio prazo (2 a 4 anos) |
| Retrofits de Refrigeração Inteligente, Energeticamente Eficiente e com Baixo Potencial de Aquecimento Global | +0.70% | Singapura, Malásia, Vietnã | Médio prazo (2 a 4 anos) |
| Lacuna de Preservação de Vinhos em Clima Tropical | +0.90% | Todos os mercados do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Requisitos de Envelhecimento e Exposição de Dupla Finalidade em Estabelecimentos com Fachada de Vidro | +0.50% | Singapura, Bangkok, Cidade de Ho Chi Minh | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização do Vinho e Gastronomia no Canal On-Trade
O volume de vinhos tranquilos da Tailândia cresceu 5,10% em 2025, enquanto o volume de vinhos espumantes aumentou 11,80%, e as vendas no canal on-trade representaram 34,90% do consumo de bebidas alcoólicas[2]. Essa mudança favorece os estabelecimentos que protegem a qualidade do vinho enquanto expõem as garrafas na temperatura de serviço. O Michelin adicionou 36 restaurantes ao seu guia de Singapura em 2025, elevando o guia a 288 estabelecimentos. Esses estabelecimentos constituem uma base de clientes prática para armários comerciais multizona. Os programas de vinho a copo também precisam de um gerenciamento mais rigoroso da temperatura e de recursos de preservação. O mercado de adegas comerciais do Sudeste Asiático se beneficia quando os estabelecimentos utilizam o serviço de vinhos para sustentar as margens premium de alimentos e bebidas.
Recuperação do Turismo e da Hospitalidade
As chegadas internacionais à ASEAN haviam se recuperado para 92% dos níveis pré-crise até o final de junho de 2025, enquanto o Vietnã e o Laos já haviam superado seus volumes de 2019[3]. Os projetos hoteleiros nos destinos costeiros do Vietnã podem especificar equipamentos de resfriamento de vinho durante a montagem inicial. Esse processo cria demanda antes de um hotel abrir, e não apenas quando ele substitui equipamentos. Singapura e Tailândia mantêm uma grande base de hotéis de alto padrão que podem suportar compras de reposição. A gastronomia em resorts, a atividade de cruzeiros e os programas de adega de hotéis também precisam de armários maiores que atendam a vários pontos de venda. O mercado de adegas comerciais do Sudeste Asiático se beneficia dessa recuperação mais ampla da hospitalidade porque o armazenamento de vinho passa a fazer parte da infraestrutura operacional.
Retrofits de Refrigeração Inteligente, Energeticamente Eficiente e com Baixo Potencial de Aquecimento Global
A partir de abril de 2025, Singapura estendeu seus Padrões Mínimos de Desempenho Energético e o Esquema Obrigatório de Rotulagem de Energia para refrigeradores comerciais de armazenamento. As unidades vendidas em Singapura devem atingir um Índice de Eficiência Energética de 95 ou inferior quando testadas sob a norma ISO 2204[4]. Até novembro de 2025, nove países do Sudeste Asiático haviam ratificado a Emenda de Kigali, apoiando a transição para longe de refrigerantes com alto potencial de aquecimento global. Projetos inovadores que utilizam R290 ou R600a podem se alinhar melhor com os requisitos emergentes de aquisição. Em setembro de 2025, o Centro de Energia da ASEAN lançou sua Plataforma de Banco de Dados do Sistema Regional de Registro de Produtos para apoiar informações de conformidade de eletrodomésticos na região. Essas mudanças criam um argumento mais sólido para a substituição de equipamentos mais antigos.
Lacuna de Preservação de Vinhos em Clima Tropical
As altas temperaturas ambientes tornam o armazenamento passivo inadequado para programas comerciais de vinho em todo o Sudeste Asiático. As unidades termelétricas conseguem resfriar apenas de 15°C a 20°C abaixo da temperatura ambiente, o que limita sua eficácia em condições de calor. Os sistemas de compressor oferecem desempenho mais estável quando os estabelecimentos precisam manter as temperaturas de serviço do vinho ao longo do dia. As propriedades costeiras também enfrentam exposição à umidade e ao ar salino, o que pode aumentar o desgaste dos componentes. Isso favorece armários com vedações mais robustas, componentes revestidos e suporte de assistência técnica local. O mercado de adegas comerciais do Sudeste Asiático está, consequentemente, menos exposto a equipamentos genéricos que não foram projetados para implantação em clima tropical.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Equipamentos, Importação e Instalação | -0.80% | Filipinas, Vietnã, Indonésia, Tailândia | Curto prazo (≤ 2 anos) |
| Consumo de Energia e Ônus de Conformidade com Refrigerantes | -0.50% | Singapura, Malásia, Vietnã | Médio prazo (2 a 4 anos) |
| Complexidade de Umidade, Ar Salino e Manutenção | -0.40% | Filipinas costeiras, Vietnã, Indonésia, Tailândia | Longo prazo (≥ 4 anos) |
| Baixa Participação do Vinho na Categoria em Comparação com Cerveja e Destilados | -0.60% | Vietnã, Indonésia, Filipinas, Tailândia não urbana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Equipamentos, Importação e Instalação
Os armários premium e de grande capacidade acarretam custos materiais de importação, frete, instalação e tropicalização. Isso torna os equipamentos dedicados mais difíceis de justificar para estabelecimentos independentes fora das principais cidades. O vinho representou 1% do consumo de bebidas alcoólicas no Vietnã, em comparação com 91% para a cerveja, o que limita o argumento de capital para armazenamento especializado em muitos estabelecimentos. Instalações mais antigas em Bangkok e na Cidade de Ho Chi Minh também podem exigir obras elétricas ou de climatização antes que as unidades embutidas sejam instaladas. Restaurantes menores podem, portanto, adiar as compras mesmo quando desejam expandir o serviço de vinhos. O mercado de adegas comerciais do Sudeste Asiático permanece mais acessível onde os operadores de hospitalidade podem distribuir os custos dos equipamentos ao longo de vendas de bebidas de alto valor.
Consumo de Energia e Ônus de Conformidade com Refrigerantes
As condições tropicais aumentam a energia necessária para manter as temperaturas dos armários. Os requisitos de Singapura de abril de 2025 incluem registro de modelos e requisitos periódicos de certificação sob a Lei de Conservação de Energia. Esses requisitos podem prolongar os processos de entrada para fabricantes menores. O Plano Nacional de Resfriamento do Vietnã tem como meta uma redução de 10% no consumo de HFC entre 2024 e 2028. Os fornecedores devem, portanto, financiar o redesenho de produtos e o trabalho de transição de refrigerantes. O mercado de adegas comerciais do Sudeste Asiático pode registrar uma implantação mais lenta de plataformas de produtos mais antigas à medida que os requisitos de conformidade se ampliam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
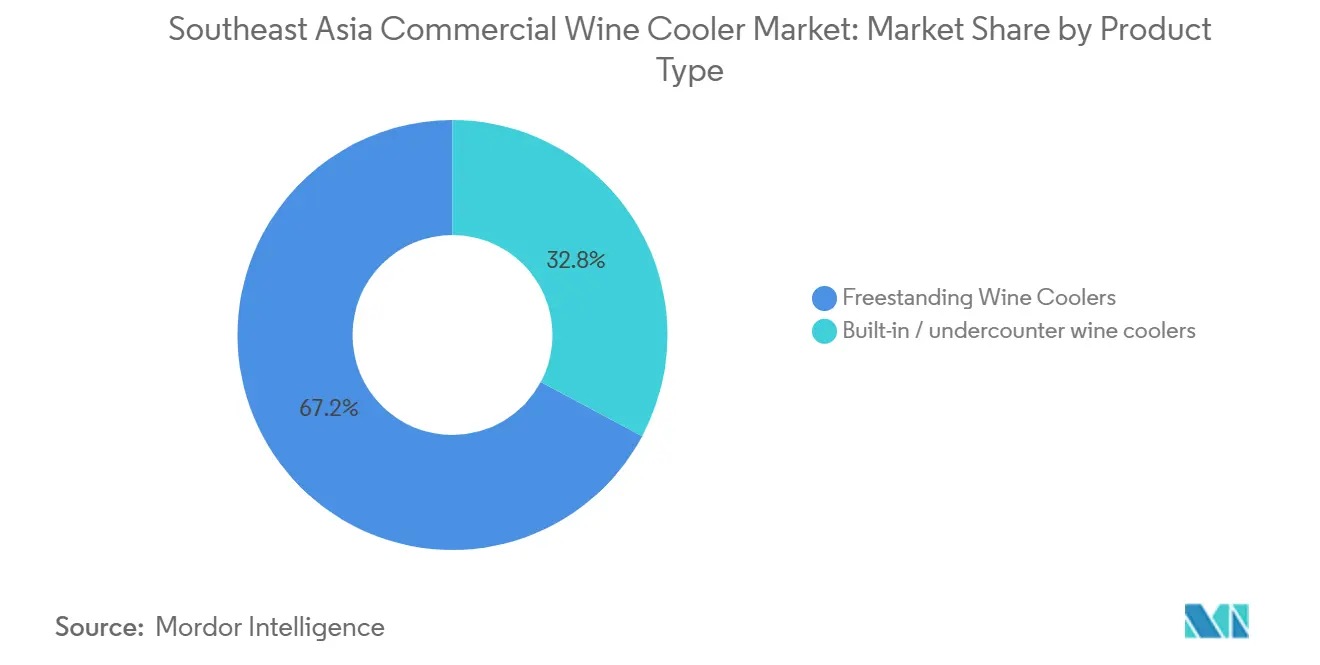
Formatos Embutidos Impulsionam a Diferenciação de Estabelecimentos de Alto PadrãoAs adegas independentes detinham 67,25% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026. Sua colocação flexível e menores necessidades de instalação são adequadas para restaurantes, bares de vinho e lojas especializadas com instalações alugadas. Os operadores em Bangkok, Kuala Lumpur e Manila podem posicionar esses armários sem alterar a marcenaria fixa. Isso ajuda os proprietários de estabelecimentos a controlar os custos de montagem e manter a flexibilidade de layout. As unidades independentes também suportam compras incrementais quando os cardápios de bebidas se expandem. Elas continuam sendo uma opção prática para operadores que precisam de refrigeração consistente sem uma reforma completa do bar.
Os modelos embutidos e sob balcão estão projetados para crescer a um CAGR de 8,32% de 2027 a 2032. Essa parte do tamanho do mercado de adegas comerciais do Sudeste Asiático é sustentada por bares de hotéis e restaurantes com foco em design que buscam instalações integradas. Em setembro de 2025, a Liebherr expandiu sua linha sob balcão com o UWpri 3672, um modelo totalmente integrado com zonas de temperatura dupla, prateleiras de madeira com amortecimento de vibração e um sistema de porta sem puxador. Tais características atendem tanto à preservação do vinho quanto ao design visível do bar. Novos estabelecimentos de alta gastronomia e projetos de resorts podem especificar esse equipamento durante a construção. A escolha reflete cada vez mais a experiência pretendida pelo estabelecimento, bem como suas necessidades de armazenamento.
Por Capacidade:
Unidades de Grande Formato Aceleram à Medida que os Programas de Adega EscalamAs unidades de até 50 garrafas detinham 31,28% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026. Esses armários são adequados para restaurantes pequenos e médios que desejam uma lista de vinhos focada sem uma gestão extensiva de adega. Bares de vinho boutique e varejistas especializados também os utilizam onde o espaço no piso é limitado. Sua capacidade funciona para propriedades que reabastecem o estoque com frequência por meio de distribuidores locais. O segmento suporta o enorme número de estabelecimentos menores de alimentação na região. Também oferece aos operadores um ponto de entrada de menor comprometimento para um programa de vinhos.
As unidades acima de 200 garrafas estão projetadas para crescer a um CAGR de 8,71% até 2032. Hotéis, operadores de cruzeiros e resorts integrados requerem equipamentos maiores à medida que coordenam o inventário em vários restaurantes. O Marina Bay Sands oferece mais de 5.000 vinhos por meio de sua rede de restaurantes, ilustrando a escala de armazenamento necessária para grandes grupos de hospitalidade. Os formatos de capacidade média continuam úteis para restaurantes casuais estabelecidos e varejo especializado. Os destinos costeiros no Vietnã também estão especificando unidades maiores mais cedo no ciclo de montagem. Esse padrão confere ao mercado de adegas comerciais do Sudeste Asiático uma base de instalação de maior valor em locais de resort.
Por Tecnologia de Resfriamento:
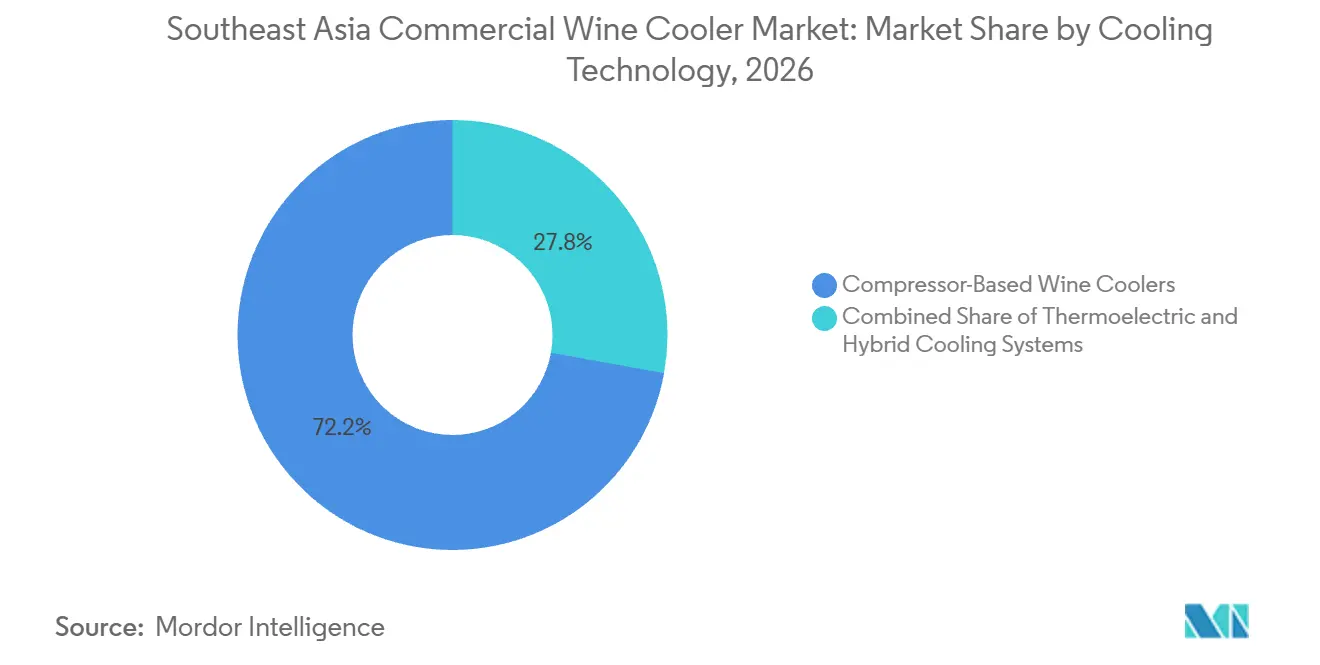
Dominância do Compressor Ancorada pelas Demandas do Clima TropicalAs unidades baseadas em compressor representaram 72,16% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026. Elas são projetadas para manter as temperaturas-alvo mesmo quando as cargas de calor externas permanecem elevadas. Isso é importante em mercados onde as temperaturas ambientes regularmente excedem 30°C. Os sistemas termelétricos têm capacidade de resfriamento limitada nessas condições. Restaurantes que gerenciam garrafas caras ou programas de vinho a copo precisam de controle de temperatura confiável. O desempenho do compressor é, portanto, um requisito funcional para uma grande parcela dos usuários comerciais.
Os sistemas híbridos estão previstos para crescer a um CAGR de 8,65% até 2032. Eles combinam a confiabilidade do compressor com recursos destinados a reduzir a vibração na interface da garrafa. A abordagem atrai operadores que desejam resfriamento estável e um armazenamento de longo prazo mais cuidadoso. As unidades exclusivamente termelétricas ainda têm espaço em salas de degustação e áreas de serviço com temperatura controlada. Os compressores acionados por inversor podem reduzir o ruído e o consumo de energia por meio de operação em velocidade variável. Isso reduz a vantagem acústica tradicional dos equipamentos termelétricos. O setor de adegas comerciais do Sudeste Asiático provavelmente favorecerá tecnologias que equilibrem confiabilidade operacional e cuidado com o produto.

Por Faixa de Preço:
O Segmento Premium Ganha Terreno com as Atualizações da HospitalidadeAs unidades intermediárias representaram 48,22% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026. Elas atendem a pontos de venda de alimentos e bebidas de hotéis, redes de restaurantes e varejistas especializados que precisam de resfriamento confiável em vários locais. As marcas nessa categoria competem em desempenho, capacidade e custos totais de propriedade. A operação baseada em compressor e o controle básico de temperatura atendem a muitas necessidades comerciais cotidianas. Essas unidades fornecem um caminho intermediário entre armários de baixo custo e modelos europeus sob medida. Seu amplo papel torna o segmento central para a demanda de volume regional.
As unidades premium estão projetadas para crescer a um CAGR de 8,26% entre 2027 e 2032. Hotéis de alto volume, operadores de cruzeiros e grupos de alta gastronomia valorizam o controle multizona, o vidro com proteção UV e a integração de design. O crescimento do valor do vinho na Ásia está concentrado nos segmentos premium e de preços mais elevados até 2027, o que apoia o investimento em melhores condições de armazenamento. As unidades econômicas continuam relevantes onde os cardápios de vinhos ainda estão em desenvolvimento. Os padrões de energia de Singapura podem exercer mais pressão sobre os modelos básicos que não atendem aos requisitos de eficiência. Isso apoia uma mudança gradual em direção a sistemas intermediários e premium em conformidade no mercado de adegas comerciais do Sudeste Asiático.
Por Usuário Final:
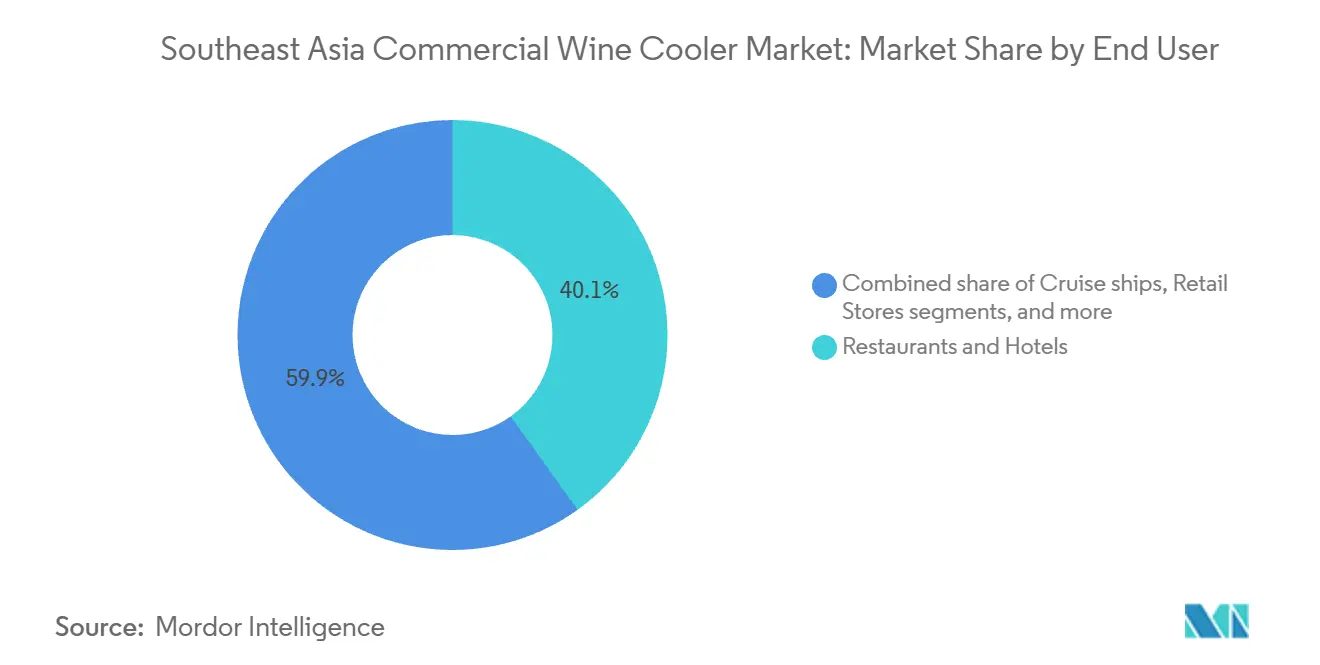
Restaurantes Lideram, Salas de Degustação de Vinícolas Aceleram Mais RapidamenteRestaurantes e hotéis detinham 40,11% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026. O consumo de vinho está concentrado em ambientes de gastronomia e hospedagem, onde a experiência do cliente depende da qualidade do serviço. O canal on-trade da Tailândia representou 34,90% das vendas de bebidas alcoólicas em 2025. Os operadores de hotéis precisam de equipamentos para restaurantes, lounges, salas de jantar privativas e eventos. Os grupos de restaurantes também utilizam armários visíveis para apoiar as vendas de vinho por garrafa e por copo. Isso torna o setor de alimentação a maior base de aplicação prática para o resfriamento comercial de vinhos.
As vinícolas e salas de degustação estão previstas para crescer a um CAGR de 9,06% até 2032. A região de Da Lat no Vietnã e o corredor de Khao Yai na Tailândia estão desenvolvendo experiências de vinho voltadas ao consumidor. Esses locais precisam de equipamentos que armazenem, exponham e sirvam vinho em condições controladas. Os bares de vinho especializados acrescentam outra fonte de demanda por armários de exposição multizona. O Vitis Wine Bar, inaugurado em Singapura em 2025, concentra sua lista em produtores de vinho asiáticos e demonstra a necessidade de armazenamento de vinho visível e pronto para o serviço. Varejistas, locais de eventos e lounges de companhias aéreas acrescentam uma demanda menor, mas recorrente, de reposição. O mercado de adegas comerciais do Sudeste Asiático se beneficia à medida que esses formatos ampliam o número de casos de uso comercial.
Por Canal de Distribuição:
Vendas Diretas Perturbam a Dominância dos DistribuidoresRevendedores e distribuidores detinham 76,23% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026. As compras comerciais frequentemente envolvem um designer de interiores, consultor de alimentação, instalador de equipamentos e distribuidor local. Os parceiros locais podem aconselhar sobre especificações, organizar a entrega e fornecer suporte de instalação. A EuroCave trabalha com a Capital Marketing em Singapura e na Malásia, um exemplo de estrutura de canal exclusivo para essas atividades. Esse modelo continua importante onde os compradores precisam de vistorias no local e suporte pós-venda. A capacidade dos distribuidores, portanto, continua sendo um fator importante no acesso ao mercado.
As vendas diretas devem crescer a um CAGR de 8,44% de 2027 a 2032. Os fabricantes estão construindo equipes de contas regionais e ferramentas digitais que permitem aos grupos hoteleiros avaliar modelos diretamente. O ambiente de conformidade de Singapura também torna a confirmação do fabricante valiosa para compradores que buscam equipamentos em conformidade. O registro direto de garantia e as ferramentas de configuração online oferecem aos fornecedores uma relação mais próxima com os usuários finais. A entrega física ainda pode ser gerenciada localmente, mesmo quando as especificações são gerenciadas centralmente. Isso cria um modelo dividido no qual os distribuidores fornecem logística enquanto os fabricantes lideram a confirmação técnica. O mercado de adegas comerciais do Sudeste Asiático está se tornando mais direto em seu engajamento comercial sem eliminar a distribuição local.
Análise Geográfica
Singapura: A Âncora da Infraestrutura de Vinho da Região
Singapura detinha 24,66% da participação do mercado de adegas comerciais do Sudeste Asiático em 2026. A cidade-estado funciona como um hub de comércio e reexportação de vinhos, o que apoia o armazenamento em instalações alfandegadas, de varejo e de hospitalidade. O consumo de vinho atingiu 2,6 litros per capita, com garrafas com preço de SGD 70 (USD 54,50) e acima representando 23% da categoria local de vinhos. O guia Michelin de Singapura de 2025 cobriu 288 estabelecimentos, reforçando a profundidade da base de gastronomia premium da cidade. Os fatores de conformidade são particularmente importantes porque os refrigeradores comerciais de armazenamento vendidos a partir de abril de 2025 devem atender a um Índice de Eficiência Energética de 95 ou inferior sob a norma ISO 22041. A influência regulatória favorece sistemas de compressor eficientes e a substituição de unidades não conformes. O papel de Singapura no comércio regional também significa que o tamanho do mercado de adegas comerciais do Sudeste Asiático suporta a demanda além do consumo local.
Vietnã: A Oportunidade de Adega Comercial de Crescimento Mais Rápido do Sudeste Asiático
O Vietnã está previsto para expandir a um CAGR de 9,35% entre 2027 e 2032. O país recebeu 10,7 milhões de visitantes internacionais no primeiro semestre de 2025, o que foi 21% superior ao ano anterior. O turismo e o investimento hoteleiro criam demanda na Cidade de Ho Chi Minh, Hanói, Danang, Nha Trang e Phu Quoc. A categoria de vinhos do Vietnã está projetada para atingir 382,2 milhões de USD até 2029 e crescer a um CAGR de 11,50%. O país se comprometeu a reduzir o consumo de HFC em 10% de 2024 a 2028 sob a Decisão nº 4134. Esse fator de conformidade aumenta o apelo de novos modelos que utilizam refrigerantes com menor potencial de aquecimento global. A parcela vietnamita da participação do mercado de adegas comerciais do Sudeste Asiático está concentrada em suas duas maiores cidades, enquanto as áreas de resort costeiras estão se tornando importantes centros de compra de equipamentos.
Trajetórias Distintas nos Mercados Restantes
A Tailândia continua sendo um destino de hospitalidade de alto volume, e o consumo de vinho espumante aumentou 11,80% em 2025. Sua participação on-trade de 34,90% sustenta uma base estável de restaurantes e hotéis para equipamentos comerciais. O desenvolvimento residencial premium em Phuket também apoia a aquisição estruturada de armazenamento em propriedades de alto padrão. A demanda por vinho na Malásia está concentrada entre consumidores não muçulmanos, expatriados e turistas, particularmente em Kuala Lumpur e Penang. Em setembro de 2025, as exportações de vinho australiano para a Malásia atingiram 2,7 milhões de litros nos 12 meses, alta de 4%. As Filipinas têm demanda na Grande Manila e em Cebu, enquanto Bali continua sendo o principal corredor de resorts de alta capacidade da Indonésia. Camboja, Mianmar e Laos têm demanda atual menor, mas podem se desenvolver à medida que marcas internacionais de hospitalidade entram nas capitais. Essas condições variadas conferem ao mercado de adegas comerciais do Sudeste Asiático uma combinação de centros de aquisição estabelecidos e emergentes.
Cenário Competitivo
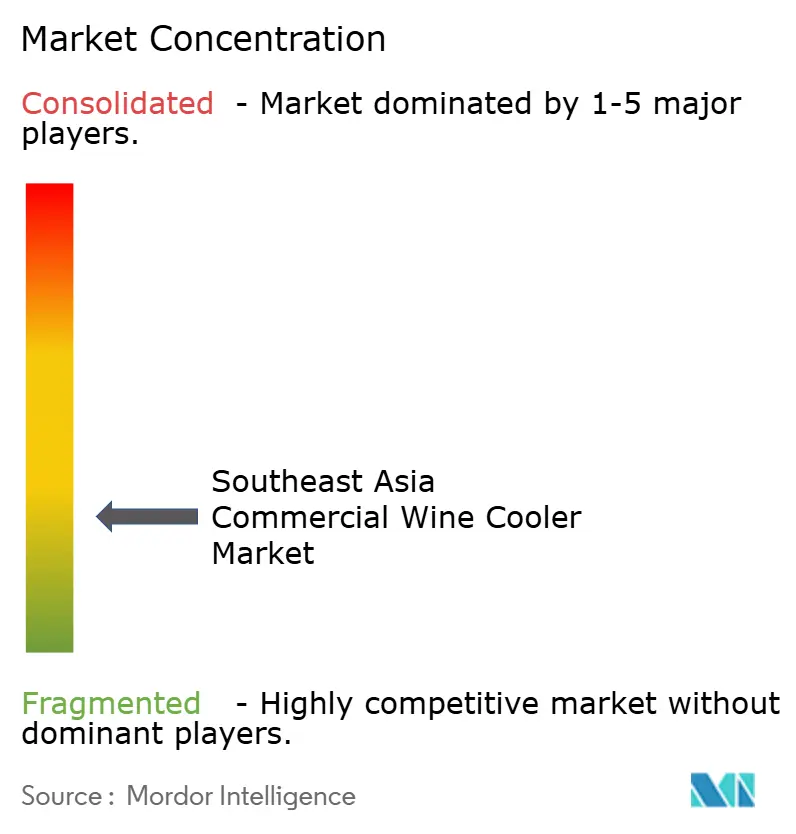
O mercado de adegas comerciais do Sudeste Asiático é moderadamente fragmentado. Grupos globais de eletrodomésticos competem com especialistas europeus em armazenamento de vinho e fabricantes regionais. A Haier manteve a posição de liderança nas vendas de adegas na Ásia-Pacífico por 15 anos consecutivos. Sua ampla presença em eletrodomésticos apoia a distribuição na Tailândia e na Malásia. A Midea compete em várias faixas de preço com armários de exposição comercial e tecnologia de refrigeração com foco em energia. Samsung, LG e Panasonic também utilizam redes de serviço regionais estabelecidas, especialmente na categoria intermediária. Nenhum fornecedor único tem uma participação regional combinada reportada que suporte uma classificação mais concentrada.
Os especialistas europeus utilizam distribuição controlada para proteger a qualidade da instalação e o serviço pós-venda. A EuroCave opera por meio da Capital Marketing em Singapura e na Malásia e por meio da Great Earth International em Bangkok. A Liebherr expandiu seu portfólio sob balcão em setembro de 2025 com equipamentos de vinho integrados voltados para bares e restaurantes de alto design. Ela também ampliou sua oferta de resfriamento profissional para hospitalidade em outubro de 2025 com geladeiras de serviço com segurança por PIN, capacidade PowerChill e integração SmartDeviceBox. Esses movimentos mostram como os fornecedores premium competem em precisão, aparência e controles operacionais. A principal oportunidade permanece em armários tropicalizados para restaurantes independentes de médio porte e bares de vinho. Essa faixa de preço requer mais desempenho do que os armários básicos, mas permanece abaixo das instalações europeias sob medida.
A Haier concluiu a aquisição da Carrier Commercial Refrigeration em fevereiro de 2024, obtendo tecnologia de refrigeração comercial e uma plataforma de serviços mais ampla. A aquisição fortaleceu sua capacidade de atender a trabalhos de especificaão comercial ao lado dos canais de consumo. Em maio de 2025, a VIVANT entrou em Singapura com instalações de adega sob medida e controle de temperatura, adicionando outra opção especializada para clientes de hospitalidade abastados. Os armários inteligentes com monitoramento remoto, alertas de manutenção e conexões de inventário estão ganhando atenção de grupos hoteleiros com múltiplas propriedades. As regras de refrigerantes, o desempenho energético e os controles digitais estão moldando a seleção ao lado do custo inicial do equipamento. Os fornecedores que oferecem hardware em conformidade, suporte de diagnóstico e serviço local podem competir com base no valor operacional ao longo da vida útil. O mercado de adegas comerciais do Sudeste Asiático está, portanto, aberto tanto para grandes fornecedores regionais quanto para especialistas premium focados.
Líderes do Setor de Adegas Comerciais do Sudeste Asiático
-
SANDEN INTERCOOL PUBLIC COMPANY LIMITED
-
Frigoglass S.A.I.C.
-
AB Electrolux
-
Liebherr
-
Haier Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adegas Comerciais do Sudeste Asiático Empresas cobertas neste relatório
- Frigoglass S.A.I.C.
- SANDEN INTERCOOL PUBLIC COMPANY LIMITED
- Electrolux AB
- Liebherr
- Haier Group Corporation
- AB Electrolux
- Midea Group
- Panasonic Holdings Corporation
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- General Electric Company
- Frigel Firenze S.p.A.
- Hoshizaki Corporation
- The Middleby Corporation
- EuroCave SAS
- Vinotemp International Corporation
- Shenzhen VRBON Electrical Appliance Co., Ltd.
- Royal Sutan Agung
- NewAir
- EdgeStar
- Guangzhou LVNI Commercial Refrigeration Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Adegas Comerciais do Sudeste Asiático
- Maio de 2026: A Haier Smart Home lançou a série premium de refrigeradores Horizon Collection no Vietnã. O lançamento marcou o primeiro mercado do Sudeste Asiático no rollout global premium. Em abril de 2026, a Haier reportou a maior participação geral de marca no Sudeste Asiático e crescimento de receita ano a ano de mais de 40% no Vietnã e na Malásia.
- Março de 2026: A Samsung Electronics lançou a Adega Infinite AI. A unidade embutida de 101 garrafas inclui uma câmera AI Vision que identifica e registra rótulos de garrafas, variedades e safras na plataforma SmartThings AI Wine Manager. O produto foi a primeira adega convencional na Ásia a incluir gerenciamento de inventário baseado em IA generativa.
- Outubro de 2025: A Liebherr-Hausgeräte expandiu seu portfólio profissional de resfriamento para hospitalidade com refrigeradores de serviço de vinho com segurança por PIN, funcionalidade de resfriamento rápido PowerChill e integração digital SmartDeviceBox. Essas adições apoiaram a linha de produtos comerciais para hotéis e catering da empresa em várias configurações de zona de temperatura.
- Setembro de 2025: O Centro de Energia da ASEAN lançou a plataforma de banco de dados do Sistema Regional de Registro de Produtos em prs.aseanenergy.org. A plataforma centraliza dados de conformidade de eficiência energética para eletrodomésticos, incluindo refrigeradores comerciais, em todos os estados membros da Associação das Nações do Sudeste Asiático. A plataforma apoia o reconhecimento transfronteiriço de produtos em conformidade e simplifica os procedimentos de importação para fornecedores de adegas comerciais.
Escopo do Relatório do Mercado de Adegas Comerciais do Sudeste Asiático
As adegas comerciais são unidades de refrigeração especializadas projetadas para armazenar, envelhecer e expor vinhos em temperaturas ideais em ambientes profissionais. O mercado de adegas comerciais do Sudeste Asiático é segmentado por tipo de produto, capacidade, tecnologia de resfriamento, faixa de preço, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em adegas independentes e adegas embutidas/sob balcão. Por capacidade, o mercado é segmentado em até 50 garrafas, 51 a 100 garrafas, 101 a 200 garrafas e acima de 200 garrafas. Por tecnologia de resfriamento, o mercado é segmentado em adegas baseadas em compressor, adegas termelétricas e sistemas de resfriamento híbrido. Por faixa de preço, o mercado é segmentado em econômico, intermediário e premium. Por usuário final, o mercado é segmentado em restaurantes e hotéis; bares, pubs e bares de vinho; navios de cruzeiro, locais de eventos e catering; lojas de varejo e lojas especializadas; vinícolas e salas de degustação; e outros usuários comerciais. Por canal de distribuição, o mercado é segmentado em vendas diretas e revendedores e distribuidores. Por geografia, o mercado é segmentado em Malásia, Filipinas, Singapura, Tailândia, Vietnã, Indonésia e Restante do Sudeste Asiático. O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Adegas Independentes |
| Adegas embutidas / sob balcão |
| Até 50 Garrafas |
| 51 a 100 Garrafas |
| 101 a 200 Garrafas |
| Acima de 200 Garrafas |
| Adegas Baseadas em Compressor |
| Adegas Termelétricas |
| Sistemas de Resfriamento Híbrido |
| Econômico |
| Intermediário |
| Premium |
| Restaurantes e Hotéis |
| Bares, pubs e bares de vinho |
| Navios de cruzeiro, locais de eventos e catering |
| Lojas de Varejo e Lojas Especializadas |
| Vinícolas e Salas de Degustação |
| Outros Usuários Comerciais |
| Vendas Diretas |
| Revendedores e Distribuidores |
| Malásia |
| Filipinas |
| Singapura |
| Tailândia |
| Vietnã |
| Indonésia |
| Restante do Sudeste Asiático |
| Por Tipo de Produto | Adegas Independentes |
| Adegas embutidas / sob balcão | |
| Por Capacidade | Até 50 Garrafas |
| 51 a 100 Garrafas | |
| 101 a 200 Garrafas | |
| Acima de 200 Garrafas | |
| Por Tecnologia de Resfriamento | Adegas Baseadas em Compressor |
| Adegas Termelétricas | |
| Sistemas de Resfriamento Híbrido | |
| Por Faixa de Preço | Econômico |
| Intermediário | |
| Premium | |
| Por Usuário Final | Restaurantes e Hotéis |
| Bares, pubs e bares de vinho | |
| Navios de cruzeiro, locais de eventos e catering | |
| Lojas de Varejo e Lojas Especializadas | |
| Vinícolas e Salas de Degustação | |
| Outros Usuários Comerciais | |
| Por Canal de Distribuição | Vendas Diretas |
| Revendedores e Distribuidores | |
| Por Geografia | Malásia |
| Filipinas | |
| Singapura | |
| Tailândia | |
| Vietnã | |
| Indonésia | |
| Restante do Sudeste Asiático |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de adegas comerciais do Sudeste Asiático até 2032?
O mercado de adegas comerciais do Sudeste Asiático está projetado para atingir 47,63 milhões de USD até 2032, expandindo-se a um CAGR de 7,82% a partir de 2027.
Qual tipo de produto lidera a demanda por adegas comerciais no Sudeste Asiático?
As adegas independentes lideram com uma participação de 67,25% em 2026, pois oferecem colocação flexível e menores necessidades de instalação.
Qual formato de adega comercial está crescendo mais rapidamente no Sudeste Asiático?
Os modelos embutidos e sob balcão estão projetados para crescer a um CAGR de 8,32% entre 2027 e 2032, sustentados por montagens em hotéis e restaurantes.
Por que as adegas de compressor dominam no Sudeste Asiático?
As unidades baseadas em compressor detinham uma participação de 72,16% em 2026 porque fornecem resfriamento confiável em condições tropicais quentes.
Qual país tem as melhores perspectivas de crescimento para adegas comerciais no Sudeste Asiático?
O Vietnã deve expandir a um CAGR de 9,35% até 2032, sustentado pelo turismo, desenvolvimento hoteleiro e crescimento do consumo de vinho.
Como as regras de energia estão mudando a aquisição de adegas comerciais em Singapura?
A partir de abril de 2025, os refrigeradores comerciais de armazenamento devem atender a um Índice de Eficiência Energética de 95 ou inferior sob a norma ISO 22041.