
東南アジア商業用ワインクーラー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
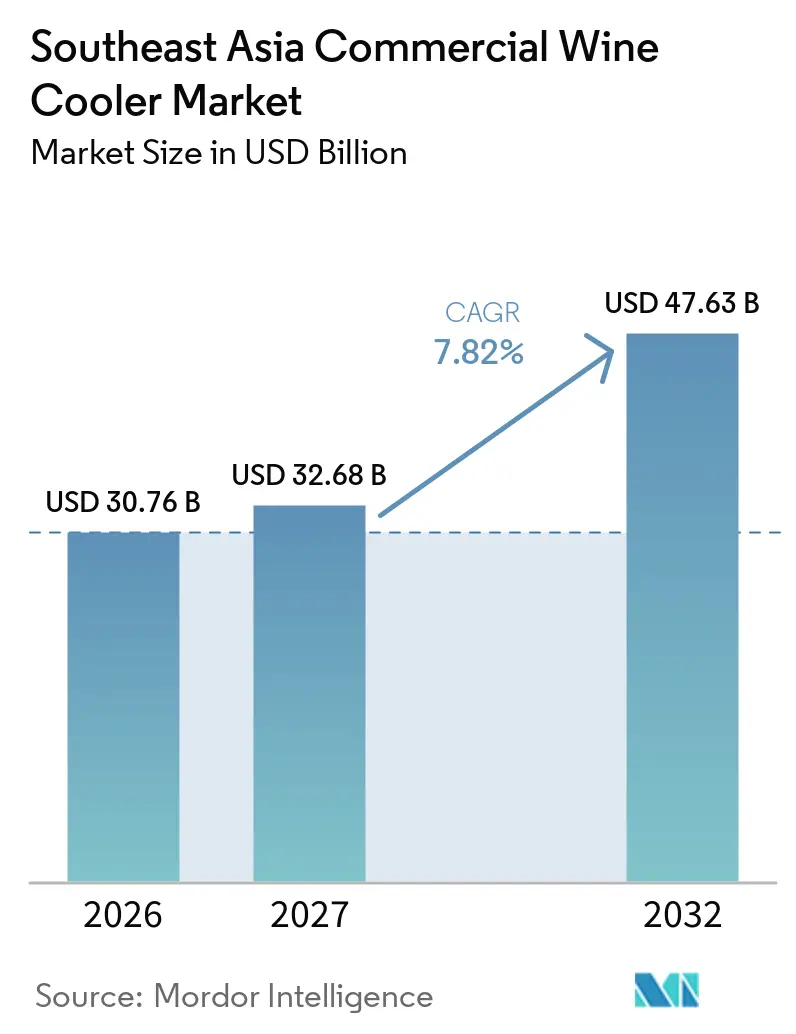
| 基準年の市場規模 (2026) | 30.76 十億米ドル |
| 市場規模 (2027) | 32.68 十億米ドル |
| 市場規模 (2032) | 47.63 十億米ドル |
| 成長率 (2027 - 2032) | 7.82 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア商業用ワインクーラー市場分析
東南アジア商業用ワインクーラー市場は2026年に30.76 ミリオン 米ドルであり、2027年の32.68 ミリオン 米ドルから2032年には47.63 ミリオン 米ドルに達すると推定され、2027年から2032年の予測期間中にCAGR 7.82%で成長する見込みです。東南アジア商業用ワインーラー市場は、レストラン、ホテル、専門施設におけるプレミアムワインサービスによって支えられており、製品の展示と安定した保管条件が機器選定に影響を与えています。2025年9月末までの12か月間における東南アジアへのオーストラリアワイン輸出額は2億5,100万米ドルに達し、1リットルあたりの輸出価格は12.37米ドルと世界平均の9.37米ドルを上回っており、地域における高付加価値ワインプログラムの拡大を裏付けています[1]。商業バイヤーはまた、特にシンガポール、マレーシア、ベトナムにおいて、エネルギーおよび冷媒要件を満たす機器への移行を進めています。東南アジア商業用ワインクーラー市場は、熱帯気候対応性能、適合冷媒、信頼性の高いローカルサービスを組み合わせたサプライヤーにとって成長余地があります。輸入コスト、設置費用、および一部の国内アルコールカテゴリーにおけるワインの比重の低さが、プレミアムホスピタリティ施設以外での普及を引き続き制限しています。
レポートの主要ポイント
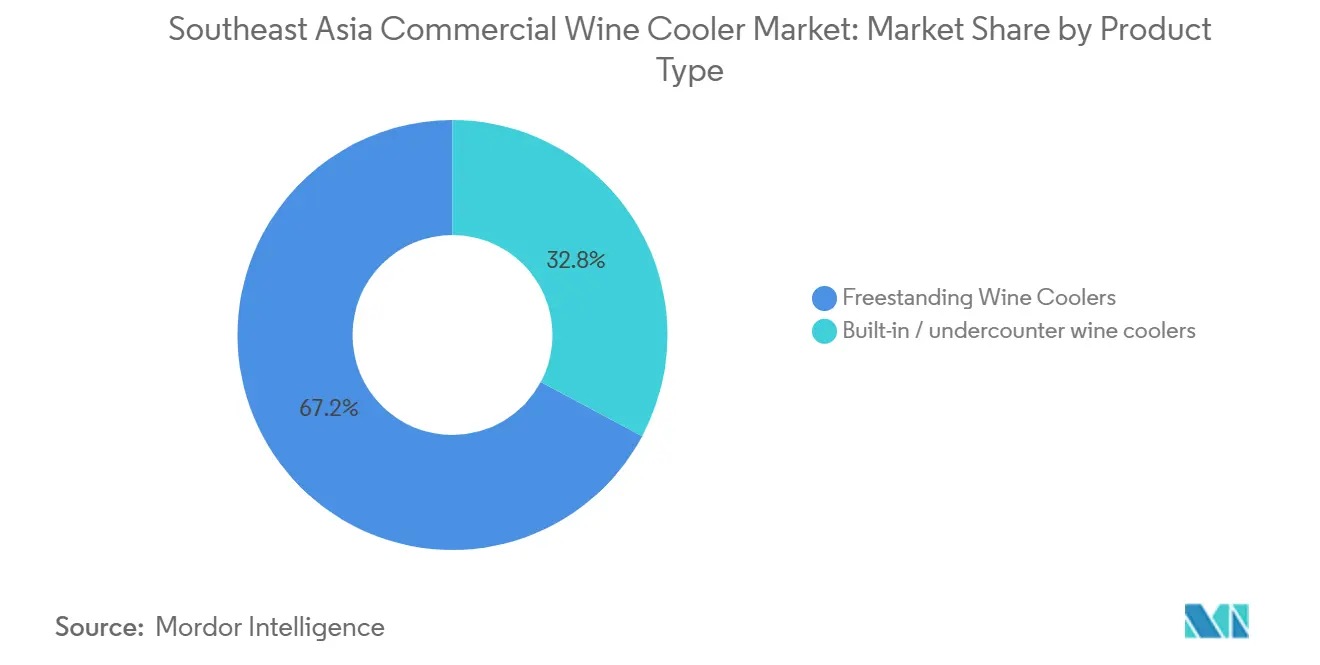
- 製品タイプ別では、フリースタンディングワインクーラーが2026年の東南アジア商業用ワインクーラー市場シェアの67.25%を占め、ビルトインおよびアンダーカウンターモデルは2027年から2032年にかけて最も高いCAGR 8.32%を記録すると予測されています。
- 容量別では、50本以下のユニットが2026年の東南アジア商業用ワインクーラー市場シェアの31.28%を占め、200本超のユニットは2027年から2032年にかけて最も高いCAGR 8.71%を記録すると予測されています。
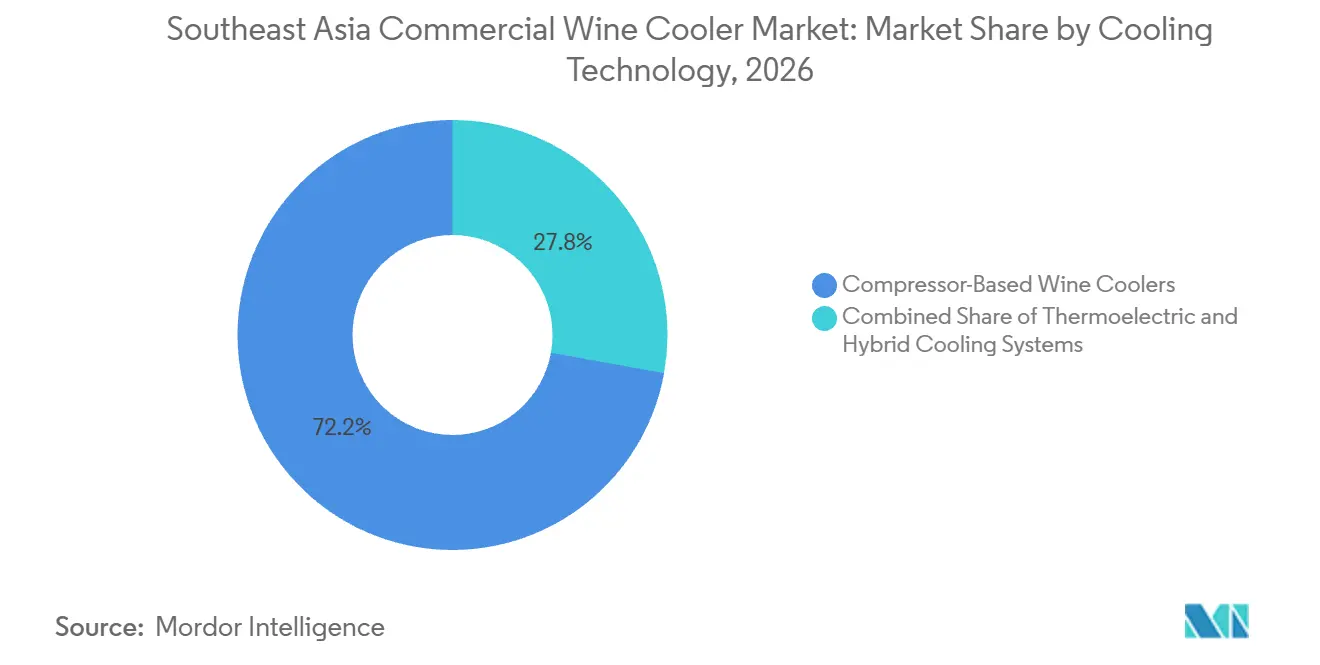
- 冷却技術別では、コンプレッサー式ワインクーラーが2026年の東南アジア商業用ワインクーラー市場シェアの72.16%を占め、ハイブリッドシステムは2027年から2032年にかけて最も高いCAGR 8.65%を記録すると予測されています。
- 価格帯別では、ミドルレンジユニットが2026年の東南アジア商業用ワインクーラー市場シェアの48.22%を占め、プレミアムユニットは2027年から2032年にかけて最も高いCAGR 8.26%を記録すると予測されています。
- エンドユーザー別では、レストランおよびホテルが2026年の東南アジア商業用ワインクーラー市場シェアの40.11%を占め、ワイナリーおよびテイスティングルームは2027年から2032年にかけて最も高いCAGR 9.06%を記録すると予測されています。
- 流通チャネル別では、販売代理店および流通業者が2026年の東南アジア商業用ワインクーラー市場シェアの76.23%を占め、直接販売は2027年から2032年にかけて最も高いCAGR 8.44%を記録すると予測されています。
- 地域別では、シンガポールが2026年の東南アジア商業用ワインクーラー市場シェアの24.66%を占め、ベトナムは2027年から2032年にかけて最も高いCAGR 9.35%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ワインのプレミアム化と外食産業の高度化 | +2.00% | シンガポール、タイ、マレーシア、都市部ベトナム | 短期(2年以内) |
| 観光・ホスピタリティの回復 | +1.50% | ベトナム、タ、インドネシア、フィリピン | 短期(2年以内) |
| プレミアム住宅インテリアおよび高級住宅の成長 | +1.00% | シンガポール、タイ、ベトナム、マレーシア | 中期(2~4年) |
| スマートかつエネルギー効率の高い低地球温暖化係数冷媒冷凍設備への改修 | +0.70% | シンガポール、マレーシア、ベトナム | 中期(2~4年) |
| 熱帯気候におけるワイン保存のギャップ | +0.90% | 東南アジア全市場 | 長期(4年以上) |
| ガラスフロント施設におけるデュアルパーパスのエイジングおよびディスプレイ要件 | +0.50% | シンガポール、バンコク、ホーチミンシティ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ワインのプレミアム化と外食産業の高度化
タイのスティルワイン量は2025年に5.10%増加し、スパークリングワイン量は11.80%増加し、外食販売はアルコール消費の34.90%を占めました[2]。このシフトは、ワインの品質を保護しながらサービス温度でボトルを展示できる施設に有利に働きます。ミシュランは2025年にシンガポールガイドに36のレストランを追加し、ガイドは288施設となりました。これらの施設は、マルチゾーン商業用キャビネットの実用的な顧客基盤を形成しています。グラスワインプログラムも、より厳密な温度管理と保存機能を必要としています。東南アジア商業用ワインクーラー市場は、施設がプレミアムな飲食マージンを支えるためにワインサービスを活用する際に恩恵を受けます。
観光・ホスピタリティの回復
ASEAN国際到着者数は2025年6月末までに危機前水準の92%まで回復し、ベトナムとラオスはすでに2019年の水準を超えていました[3]。ベトナムの沿岸リゾート地のホテルプロジェクトは、初期の内装工事中にワイン冷却機器を仕様に組み込むことができます。このプロセスは、ホテルが開業する前に需要を生み出し、機器の交換時だけに限定されません。シンガポールとタイは、買い替え需要を支えられる高級ホテルの大きな基盤を維持しています。リゾートダイニング、クルーズ活動、ホテルのセラープログラムも、複数のアウトレットに対応する大型キャビネットを必要としています。東南アジア商業用ワインクーラー市場は、ワイン保管が運営インフラの一部となることで、このより広範なホスピタリティ回復から恩恵を受けます。
スマートかつエネルギー効率の高い低地球温暖化係数冷媒冷凍設備への改修
2025年4月より、シンガポールは最低エネルギー性能基準および義務的エネルギーラベリング制度を商業用冷蔵庫に拡大しました。シンガポールで販売されるユニットは、ISO 22041に基づいてテストされた際にエネルギー効率指数95以下を達成する必要があります[4]。2025年11月までに、東南アジア9か国がキガリ改正を批准し、高地球温暖化係数冷媒からの移行を支持しました。R290またはR600aを使用した革新的な設計は、新たな調達要件との整合性を高めることができます。2025年9月、ASEANエネルギーセンターは地域の家電コンプライアンス情報を支援するための地域製品登録システムデータベースプラットフォームを開始しました。これらの変化により、旧型機器の交換に向けたより強力な根拠が生まれています。
熱帯気候におけるワイン保存のギャップ
高い周囲温度により、東南アジア全域の商業ワインプログラムにおいて受動的な保管は不適切となっています。熱電ユニットは周囲温度より15℃から20℃しか冷却できないため、高温条件での有効性が制限されます。コンプレッサーシステムは、施設が一日を通じてワインのサービス温度を維持しなければならない場合に、より安定したパフォーマンスを提供します。沿岸施設は、部品の摩耗を増加させる可能性のある湿気と塩分を含む空気にもさらされます。これにより、より強力なシール、コーティングされた部品、およびローカルサービスサポートを備えたキャビネットが有利となります。東南アジア商業用ワインクーラー市場は、熱帯地域向けに設計されていない汎用機器の影響を受けにくい状況にあります。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 機器・輸入・設置コストの高さ | -0.80% | フィリピン、ベトナム、インドネシア、タイ | 短期(2年以内) |
| エネルギー消費と冷媒コンプライアンスの負担 | -0.50% | シンガポール、マレーシア、ベトナム | 中期(2~4年) |
| 湿気・塩分・サービス性の複雑さ | -0.40% | 沿岸部フィリピン、ベトナム、インドネシア、タイ | 長期(4年以上) |
| ビールおよびスピリッツに対するワインのカテゴリーシェアの低さ | -0.60% | ベトナム、インドネシア、フィリピン、非都市部タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機器・輸入・設置コストの高さ
プレミアムおよび大容量キャビネットには、輸入、フレート、設置、および熱帯地域対応に関する相当なコストが伴います。これにより、主要都市以外の独立系施設では専用機器の導入を正当化することが難しくなっています。ベトナムではワインがアルコール消費の1%を占めるに過ぎず、ビールが91%を占めており、多くの施設において専用保管設備への投資根拠を制限しています。バンコクやホーチミンシティの古い施設では、ビルトインユニットを設置する前に電気工事やHVAC工事が必要になる場合もあります。そのため、小規模レストランはワインサービスを拡大したいと思っていても購入を先送りにする場合があります。東南アジア商業用ワインクーラー市場は、ホスピタリティ事業者が高付加価値の飲料販売全体に機器コストを分散できる場所で最もアクセスしやすい状況にあります。
エネルギー消費と冷媒コンプライアンスの負担
熱帯条件はキャビネット温度を維持するために必要なエネルギーを増加さます。シンガポールの2025年4月の要件には、エネルギー保全法に基づくモデル登録および定期認証要件が含まれています。これらの要件は、中小規模メーカーの市場参入プロセスを長期化させる可能性があります。ベトナムの国家冷却行動計画は、2024年から2028年にかけてHFC消費量を10%削減することを目標としています。そのため、サプライヤーは製品の再設計と冷媒移行作業に資金を投じる必要があります。東南アジア商業用ワインクーラー市場では、コンプライアンス要件が拡大するにつれて、旧型製品プラットフォームの展開が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ビルトイン形式が高級施設の差別化を促進フリースタンディングワインクーラーは2026年の東南アジア商業用ワインクーラー市場シェアの67.25%を占めました。その柔軟な設置場所と低い設置コストは、賃貸物件のレストラン、ワインバー、専門店に適しています。バンコク、クアラルンプール、マニラの事業者は、固定キャビネットを変更することなくこれらのキャビネットを配置できます。これにより、施設オーナーは内装コストを管理し、レイアウトの柔軟性を維持できます。フリースタンディングユニットは、飲料メニューが拡大する際の段階的な購入にも対応します。バーの全面的な再設計なしに一貫した冷蔵を必要とする事業者にとって、実用的な選択肢であり続けています。
ビルトインおよびアンダーカウンターモデルは2027年から2032年にかけてCAGR 8.32%で成長すると予測されています。東南アジア商業用ワインクーラー市場規模のこの部分は、統合型設置を求めるホテルバーおよびデザイン重視のレストランによって支えられています。2025年9月、LiebherrはアンダーカウンターレンジをUWpri 3672で拡張しました。これはデュアル温度ゾーン、振動防止木製シェルフ、ハンドルレスドアシステムを備えた完全統合型モデルです。このような機能は、ワインの保存と視覚的なバーデザインの両方に対応しています。新しいファインダイニング施設やリゾートプロジェクトは、建設中にこの機器を仕様に組み込むことができます。この選択は、保管ニーズだけでなく、施設が意図する体験をますます反映するようになっています。
容量別:
大型ユニットがセラープログラムの拡大とともに加速50本以下のユニットは2026年の東南アジア商業用ワインクーラー市場シェアの31.28%を占めました。これらのキャビネットは、大規模なセラー管理なしに厳選されたワインリストを求める小中規模レストランに適しています。ブティックワインバーや専門小売業者も、フロアスペースが限られている場所でこれらを使用しています。その容量は、地元の流通業者を通じて頻繁に在庫を補充する施設に適しています。このセグメントは、地域内の膨大な数の小規模フードサービス施設を支えています。また、ワインプログラムへの参入障壁を低くする選択肢を事業者に提供しています。
200本超のユニットは2032年にかけてCAGR 8.71%成長すると予測されています。ホテル、クルーズ事業者、統合型リゾートは、複数のレストランにわたって在庫を調整するにあたり、より大型の機器を必要としています。マリーナベイサンズはそのレストランネットワークを通じて5,000種類以上のワインを提供しており、大手ホスピタリティグループが必要とする保管規模を示しています。中容量フォーマットは、確立されたカジュアルダイニングや専門小売業において引き続き有用です。ベトナムの沿岸リゾート地も、内装工事サイクルの早い段階でより大型のユニットを仕様に組み込んでいます。このパターンにより、東南アジア商業用ワインクーラー市場はリゾート地においてより高付加価値の設置基盤を持つことになります。
冷却技術別:
コンプレッサーの優位性が熱帯気候の需要に支えられるコンプレッサー式ユニットは2026年の東南アジア商業用ワインクーラー市場シェアの72.16%を占めました。これらは外部の熱負荷が高い場合でも目標温度を維持するよう設計されています。これは、周囲温度が定期的に30℃を超える市場において重要です。熱電システムはこのような条件下では冷却能力が限られています。高価なボトルやグラスワインプログラムを管理するレストランは、信頼性の高い温度管理を必要としています。コンプレッサーの性能は、したがって商業ユーザーの大部分にとって機能的な要件となっています。
ハイブリッドシステムは2032年にかけてCAGR 8.65%で成長すると予測されています。これらはコンプレッサーの信頼性と、ボトルとの接触面での振動を低減することを目的とした機能を組み合わせています。このアプローチは、安定した冷却とより慎重な長期保管を求める事業者に訴求します。熱電専用ユニットは、空調管理されたテイスティングルームやサービスエリアでは依然として一定の役割を果たしています。インバーター駆動コンプレッサーは、可変速運転によりノイズとエネルギー使用量を削減できます。これにより、熱電機器の従来の静音性の優位性が縮小しています。東南アジア商業用ワインクーラー産業は、運転の信頼性と製品ケアのバランスをとる技術を好む傾向にあります。

価格帯別:
ホスピタリティのアップグレードに伴いプレミアムティアが拡大ミドルレンジユニットは2026年の東南アジア商業用ワインクーラー市場シェアの48.22%を占めました。これらは複数の拠点にわたって信頼性の高い冷却を必要とするホテルの飲食アウトレット、レストランチェーン、専門小売業者に対応しています。このカテゴリーのブランドは、性能、容量、総所有コストで競争しています。コンプレッサー式運転と基本的な温度管理は、多くの日常的な商業ニーズを満たしています。これらのユニットは、低コストキャビネットとカスタムメイドのヨーロッパモデルの中間的な選択肢を提供しています。その幅広い役割により、このセグメントは地域の数量需要の中心となっています。
プレミアムユニットは2027年から2032年にかけてCAGR 8.26%で成長すると予測されています。大規模ホテル、クルーズ事業者、ファインダイニンググループは、マルチゾーン制御、UV保護ガラス、デザイン統合を重視しています。アジアにおけるワインの価値成長は2027年にかけてプレミアムおよびより高い価格帯に集中しており、より良い保管条件への投資を支持しています。エコノミーユニットは、ワインメニューがまだ発展途上の場所では引き続き関連性があります。シンガポールのエネルギー基準は、効率要件を満たさない基本モデルにより大きな圧力をかける可能性があります。これにより、東南アジア商業用ワインクーラー市場において、適合するミドルレンジおよびプレミアムシステムへの段階的な移行が支持されています。
エンドユーザー別:
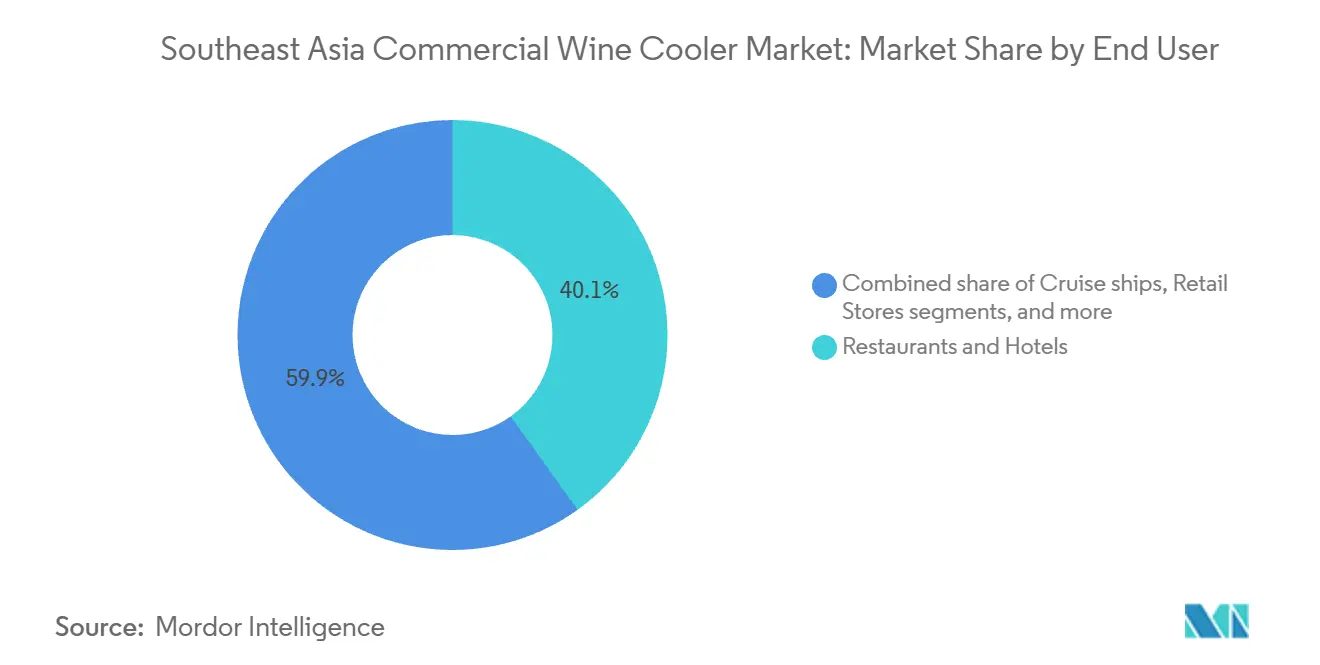
レストランがリード、ワイナリーのテイスティングルームが最速で加速レストランおよびホテルは2026年の東南アジア商業用ワインクーラー市場シェアの40.11%を占めました。ワイン消費はダイニングおよび宿泊施設に集中しており、顧客体験はサービス品質に依存しています。タイの外食チャネルは2025年のアルコール販売の34.90%を占めました。ホテル事業者はレストラン、ラウンジ、プライベートダイニングルーム、イベント向けの機器を必要としています。レストラングループもボトルおよびグラスワインの販売を支援するために視認性の高いキャビネットを使用しています。これにより、フードサービスが商業用ワイン冷却の最大の実用的な用途基盤となっています。
ワイナリーおよびテイスティングルームは2032年にかけてCAGR 9.06%で成長すると予測されています。ベトナムのダラット地域とタイのカオヤイ回廊では、消費者向けのワイン体験が発展しています。これらの場所では、管理された条件下でワインを保管、展示、提供できる機器が必要です。専門ワインバーも、マルチゾーンディスプレイキャビネットの需要源となっています。2025年にシンガポールでオープンしたVitis Wine Barは、アジアのワインメーカーにリストを集中させており、視認性が高くサービスに対応したワイン保管の必要性を示しています。小売業者、イベント会場、航空会社ラウンジも、より小規模ながら定期的な買い替え需要を生み出しています。東南アジア商業用ワインクーラー市場は、これらの形態が商業的な用途を広げることで恩恵を受けます。
流通チャネル別:
直接販売が流通業者の優位性を崩す販売代理店および流通業者は2026年の東南アジア商業用ワインクーラー市場シェアの76.23%を占めました。商業購入には多くの場合、インテリアデザイナー、フードサービスコンサルタント、機器設置業者、地元流通業者が関与します。地元パートナーは仕様についてアドバイスし、配送を手配し、設置サポートを提供できます。EuroCaveはシンガポールとマレーシアでCapital Marketingと協力しており、これらの活動における独占チャネル構造の一例です。このモデルは、バイヤーが現地調査とアフターサービスサポートを必要とする場所では引き続き重要です。流通業者の能力は、したがって市場アクセスにおける主要な要因であり続けています。
直接販売は2027年から2032年にかけてCAGR 8.44%で成長すると予測されています。メーカーは、ホテルグループが直接モデルを評価できる地域アカウントチームとデジタルツールを構築しています。シンガポールのコンプライアンス環境も、適合機器を求めるバイヤーにとってメーカーによる確認を価値あるものにしています。直接保証登録とオンライン設定ツールにより、サプライヤーはエンドユーザーとより緊密な関係を築けます。仕様が一元管理される場合でも、物理的な配送は引き続き地元で処理される場合があります。これにより、流通業者が物流を担い、メーカーが技術的な確認をリードするという分割モデルが生まれています。東南アジア商業用ワインクーラー市場は、地元流通を排除することなく、商業的な関与においてより直接的になっています。
地域分析
シンガポール:地域のワインインフラの拠点
シンガポールは2026年の東南アジア商業用ワインクーラー市場シェアの24.66%を占めました。この都市国家はワイン貿易および再輸出のハブとして機能しており、保税、小売、ホスピタリティ施設での保管を支えています。ワイン消費は1人あたり2.6リットルに達し、SGD 70(54.50米ドル)以上のボトルが地元ワインカテゴリーの23%を占めています。ミシュランの2025年シンガポールガイドは288施設をカバーし、都市のプレミアムダイニング基盤の深さを強化しています。コンプライアンス要因は特に重要であり、2025年4月以降に販売される商業用冷蔵庫はISO 22041に基づいてエネルギー効率指数95以下を満たす必要があります。規制の影響は効率的なコンプレッサーシステムと非適合ユニットの交換を促進しています。地域貿易におけるシンガポールの役割は、東南アジア商業用ワインクーラー市場規模が地元消費だけでなくそれ以上の需要を支えることを意味しています。
ベトナム:東南アジアで最も急成長するワインクーラーの機会
ベトナムは2027年から2032年にかけてCAGR 9.35%で拡大すると予測されています。2025年上半期に1,070万人の国際観光客を受け入れ、前年比21%増となりました。観光とホテル投資により、ホーチミンシティ、ハノイ、ダナン、ニャチャン、フーコックで需要が生まれています。ベトナムのワインカテゴリーは2029年までに3億8,220万米ドルに達し、CAGR 11.50%で成長すると予測されています。同国は決定第4134号に基づき、2024年から2028年にかけてHFC消費量を10%削減することを約束しています。このコンプライアンス要因により、より低い地球温暖化係数の冷媒を使用した新モデルの魅力が高まっています。東南アジア商業用ワインクーラー市場シェアのベトナム部分は2大都市に集中していますが、沿岸リゾート地が重要な機器購入センターとなりつつあります。
残りの市場における異なる軌跡
タイは依然として大量のホスピタリティ目的地であり、スパークリングワイン消費は2025年に11.80%増加しました。34.90%の外食シェアは、商業機器向けの定したレストランおよびホテル基盤を支えています。プーケットのプレミアム住宅開発も、高級物件における構造的な保管調達を支援しています。マレーシアのワイン需要は、特にクアラルンプールとペナンにおいて、非イスラム教徒の消費者、駐在員、観光客に集中しています。2025年9月、マレーシアへのオーストラリアワイン輸出は12か月間で270万リットルに達し、4%増加しました。フィリピンはメトロマニラとセブに需要があり、バリはインドネシアの主要な大容量リゾート回廊であり続けています。カンボジア、ミャンマー、ラオスは現在の需要は小さいですが、国際的なホスピタリティブランドが首都に進出するにつれて発展する可能性があります。これらの多様な条件により、東南アジア商業用ワインクーラー市場は確立された調達センターと新興の調達センターの組み合わせを持つことになります。
競合環境
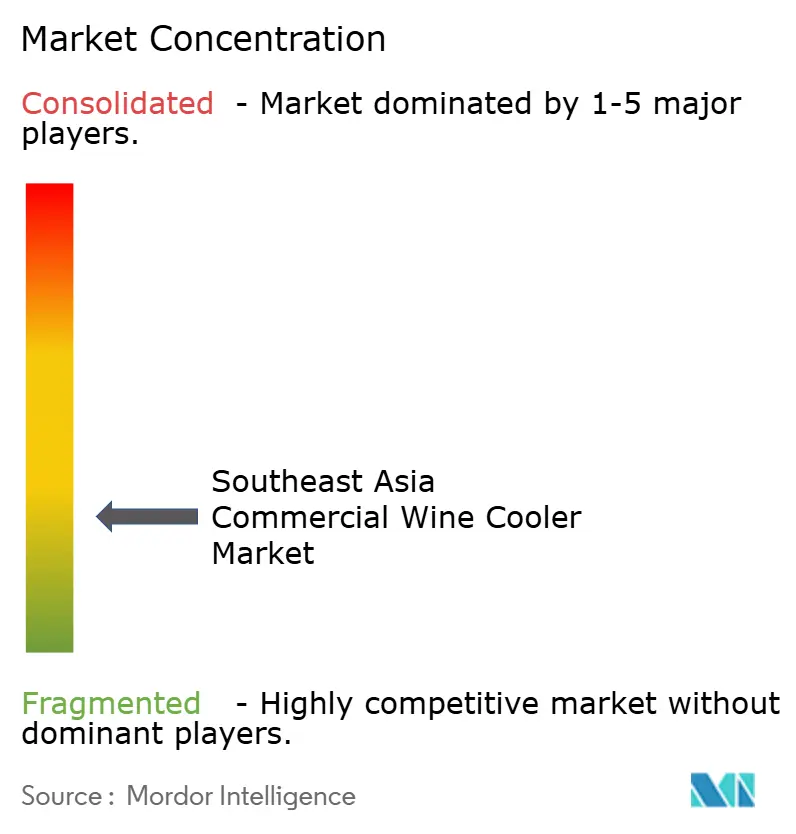
東南アジア商業用ワインクーラー市場は中程度に分散しています。グローバルな家電グループがヨーロッパのワイン保管専門メーカーおよび地域メーカーと競争しています。Haierはアジア太平洋のワインクーラー販売において15年連続でトップの地位を維持しています。その幅広い家電プレゼンスはタイとマレーシアでの流通を支えています。Mideaは商業用ディスプレイキャビネットとエネルギー重視の冷凍技術で複数の価格帯にわたって競争しています。Samsung、LG、Panasonicも、特にミドルレンジカテゴリーにおいて確立された地域サービスネットワークを活用しています。単一のサプライヤーが、より集中した分類を支持する報告済みの地域合計シェアを持っているわけではありません。
ヨーロッパの専門メーカーは、設置品質とアフターサービスを保護するために管理された流通を使用しています。EuroCaveはシンガポールとマレーシアでCapital Marketingを通じて、バンコクではGreat Earth Internationalを通じて運営しています。Liebherrは2025年9月に、高デザインのバーやレストランを対象とした統合型ワイン機器でアンダーカウンターポートフォリオを拡張しました。また、2025年10月にはPINセキュリティ付きサービングフリッジ、PowerChill機能、SmartDeviceBox統合を備えたプロフェッショナルホスピタリティ冷却オファーを拡張しました。これらの動きは、プレミアムサプライヤーが精度、外観、運転制御で競争する方法を示しています。主な機会は、中規模の独立系レストランやワインバー向けの熱帯地域対応キャビネットにあります。この価格帯は基本的なキャビネット以上の性能を必要としますが、カスタムメイドのヨーロッパ製設置品よりは低い水準にあります。
Haierは2024年2月にCarrier Commercial Refrigerationの買収を完了し、商業用冷凍技術とより広いサービスプラットフォームを獲得しました。この買収により、消費者チャネルと並行して商業仕様業務に対応する能力が強化されました。2025年5月、VIVANTはシンガポールにカスタムメイドのワインセラーおよび温度管理設置で参入し、富裕層のホスピタリティ顧客向けにもう一つの専門オプションを追加しました。リモートモニタリング、メンテナンスアラート、在庫接続を備えたスマートキャビネットが、複数施設を持つホテルグループから注目を集めています。冷媒規制、エネルギー性能、デジタル制御が、初期機器コストと並んで選定を形成しています。適合ハードウェア、診断サポート、ローカルサービスを提供するサプライヤーは、涯運転価値で競争できます。東南アジア商業用ワインクーラー市場は、したがって大規模な地域サプライヤーと集中したプレミアム専門メーカーの両方に開かれています。
東南アジア商業用ワインクーラー産業リーダー
-
SANDEN INTERCOOL PUBLIC COMPANY LIMITED
-
Frigoglass S.A.I.C.
-
AB Electrolux
-
Liebherr
-
Haier Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア商業用ワインクーラー市場 このレポートでカバーされる企業
- Frigoglass S.A.I.C.
- SANDEN INTERCOOL PUBLIC COMPANY LIMITED
- Electrolux AB
- Liebherr
- Haier Group Corporation
- AB Electrolux
- Midea Group
- Panasonic Holdings Corporation
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- General Electric Company
- Frigel Firenze S.p.A.
- Hoshizaki Corporation
- The Middleby Corporation
- EuroCave SAS
- Vinotemp International Corporation
- Shenzhen VRBON Electrical Appliance Co., Ltd.
- Royal Sutan Agung
- NewAir
- EdgeStar
- Guangzhou LVNI Commercial Refrigeration Co., Ltd.
最近の産業開発事情 東南アジア商業用ワインクーラー市場
- 2026年5月:Haier Smart Homeはベトナムでプレミアムホライゾンコレクション冷蔵庫シリーズを発売しました。この発売はグローバルプレミアム展開における最初の東南アジア市場となりました。2026年4月時点で、Haierは東南アジアで最高の総合ブランドシェアを報告し、ベトナムとマレーシアで前年比40%以上の収益成長を達成しました。
- 2026年3月:Samsung ElectronicsはInfinite AIワイン冷蔵庫を発売しました。101本収納のビルトインユニットには、SmartThings AIワインマネージャープラットフォーム上でボトルラベル、品種、ヴィンテージを識別・記録するAIビジョンカメラが搭載されています。この製品はアジアで生成AIベースの在庫管理を搭載した初の主流ワインクーラーとなりました。
- 2025年10月:Liebherr-Hausgeräteは、PINセキュリティ付きワインサービングフリッジ、PowerChill急速冷却機能、デジタルSmartDeviceBox統合を備えたプロフェッショナルホスピタリティ冷却ポートフォリオを拡張しました。これらの追加により、複数の温度ゾーン構成にわたる同社の商業ホテルおよびケータリング製品レンジが強化されました。
- 2025年9月:ASEANエネルギーセンターはprs.aseanenergy.orgで地域製品登録システムデータベースプラットフォームを開始しました。このプラットフォームは、商業用冷蔵庫を含む電製品のエネルギー効率コンプライアンスデータを東南アジア諸国連合全加盟国にわたって一元化しています。このプラットフォームは適合製品の国境を越えた認証を支援し、商業用ワインクーラーサプライヤーの輸入手続きを簡素化します。
東南アジア商業用ワインクーラー市場レポートの範囲
商業用ワインクーラーは、プロフェッショナルな環境でワインを最適な温度で保管、熟成、展示するために設計された専門冷凍ユニットです。東南アジア商業用ワインクーラー市場は、製品タイプ、容量、冷却技術、価格帯、エンドユーザー、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はフリースタンディングワインクーラーとビルトイン/アンダーカウンターワインクーラーにセグメント化されています。容量別では、市場は50本以下、51~100本、101~200本、200本超にセグメント化されています。冷却技術別では、市場はコンプレッサー式ワインクーラー、熱電式ワインクーラー、ハイブリッド冷却システムにセグメント化されています。価格帯別では、市場はエコノミー、ミドルレンジ、プレミアムにセグメント化されています。エンドユーザー別では、市場はレストランおよびホテル、バー・パブ・ワインバー、クルーズ船・イベント会場・ケータリング、小売店および専門店、ワイナリーおよびテイスティングルーム、その他の商業ユーザーにセグメント化されています。流通チャネル別では、市場は直接販売と販売代理店および流通業者にセグメント化されています。地域別では、市場はマレーシア、フィリピン、シンガポール、タイ、ベトナム、インドネシア、その他の東南アジアにセグメント化されています。レポートは上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
セグメンテーション概要
| フリースタンディングワインクーラー |
| ビルトイン/アンダーカウンターワインクーラー |
| 50本以下 |
| 51~100本 |
| 101~200本 |
| 200本超 |
| コンプレッサー式ワインクーラー |
| 熱電式ワインクーラー |
| ハイブリッド冷却システム |
| エコノミー |
| ミドルレンジ |
| プレミアム |
| レストランおよびホテル |
| バー、パブ、ワインバー |
| クルーズ船、イベント会場、ケータリング |
| 小売店および専門店 |
| ワイナリーおよびテイスティングルーム |
| その他の商業ユーザー |
| 直接販売 |
| 販売代理店および流通業者 |
| マレーシア |
| フィリピン |
| シンガポール |
| タイ |
| ベトナム |
| インドネシア |
| その他の東南アジア |
| 製品タイプ別 | フリースタンディングワインクーラー |
| ビルトイン/アンダーカウンターワインクーラー | |
| 容量別 | 50本以下 |
| 51~100本 | |
| 101~200本 | |
| 200本超 | |
| 冷却技術別 | コンプレッサー式ワインクーラー |
| 熱電式ワインクーラー | |
| ハイブリッド冷却システム | |
| 価格帯別 | エコノミー |
| ミドルレンジ | |
| プレミアム | |
| エンドユーザー別 | レストランおよびホテル |
| バー、パブ、ワインバー | |
| クルーズ船、イベント会場、ケータリング | |
| 小売店および専門店 | |
| ワイナリーおよびテイスティングルーム | |
| その他の商業ユーザー | |
| 流通チャネル別 | 直接販売 |
| 販売代理店および流通業者 | |
| 地域別 | マレーシア |
| フィリピン | |
| シンガポール | |
| タイ | |
| ベトナム | |
| インドネシア | |
| その他の東南アジア |
レポートで回答される主要な質問
東南アジア商業用ワインクーラー市場の2032年の予測値はいくらですか?
東南アジア商業用ワインクーラー市場は2032年までに4,763万米ドルに達し、2027年からCAGR 7.82%で拡大すると予測されています。
東南アジアで商業用ワインクーラーの需要をリードしている製品タイプはどれですか?
フリースタンディングワインクーラーは2026年に67.25%のシェアでリードしており、柔軟な設置場所と低い設置コストを提供しているためです。
東南アジアで最も急成長している商業用ワインクーラーの形式はどれですか?
ビルトインおよびアンダーカウンターモデルは2027年から2032年にかけてCAGR 8.32%で成長すると予測されており、ホテルおよびレストランの内装工事によって支えられています。
なぜコンプレッサー式ワインクーラーが東南アジアで優位を占めているのですか?
コンプレッサー式ユニットは2026年に72.16%のシェアを占め、熱帯の高温条件下で信頼性の高い冷却を提供するためです。
東南アジアで商業用ワインクーラーの成長見通しが最も強い国はどこですか?
ベトナムは観光、ホテル開発、ワイン消費の成長に支えられ、2032年にかけてCAGR 9.35%で拡大すると予測されています。
シンガポールのエネルギー規制は商業用ワインクーラーの調達にどのような変化をもたらしていますか?
2025年4月より、商業用冷蔵庫はISO 22041に基づいてエネルギー効率指数95以下を満たす必要があります。