
Tamanho e Participação do Mercado de Têxteis Técnicos para Vestuário e Calçados da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Vestuário e Calçados da América do Sul por Mordor Intelligence
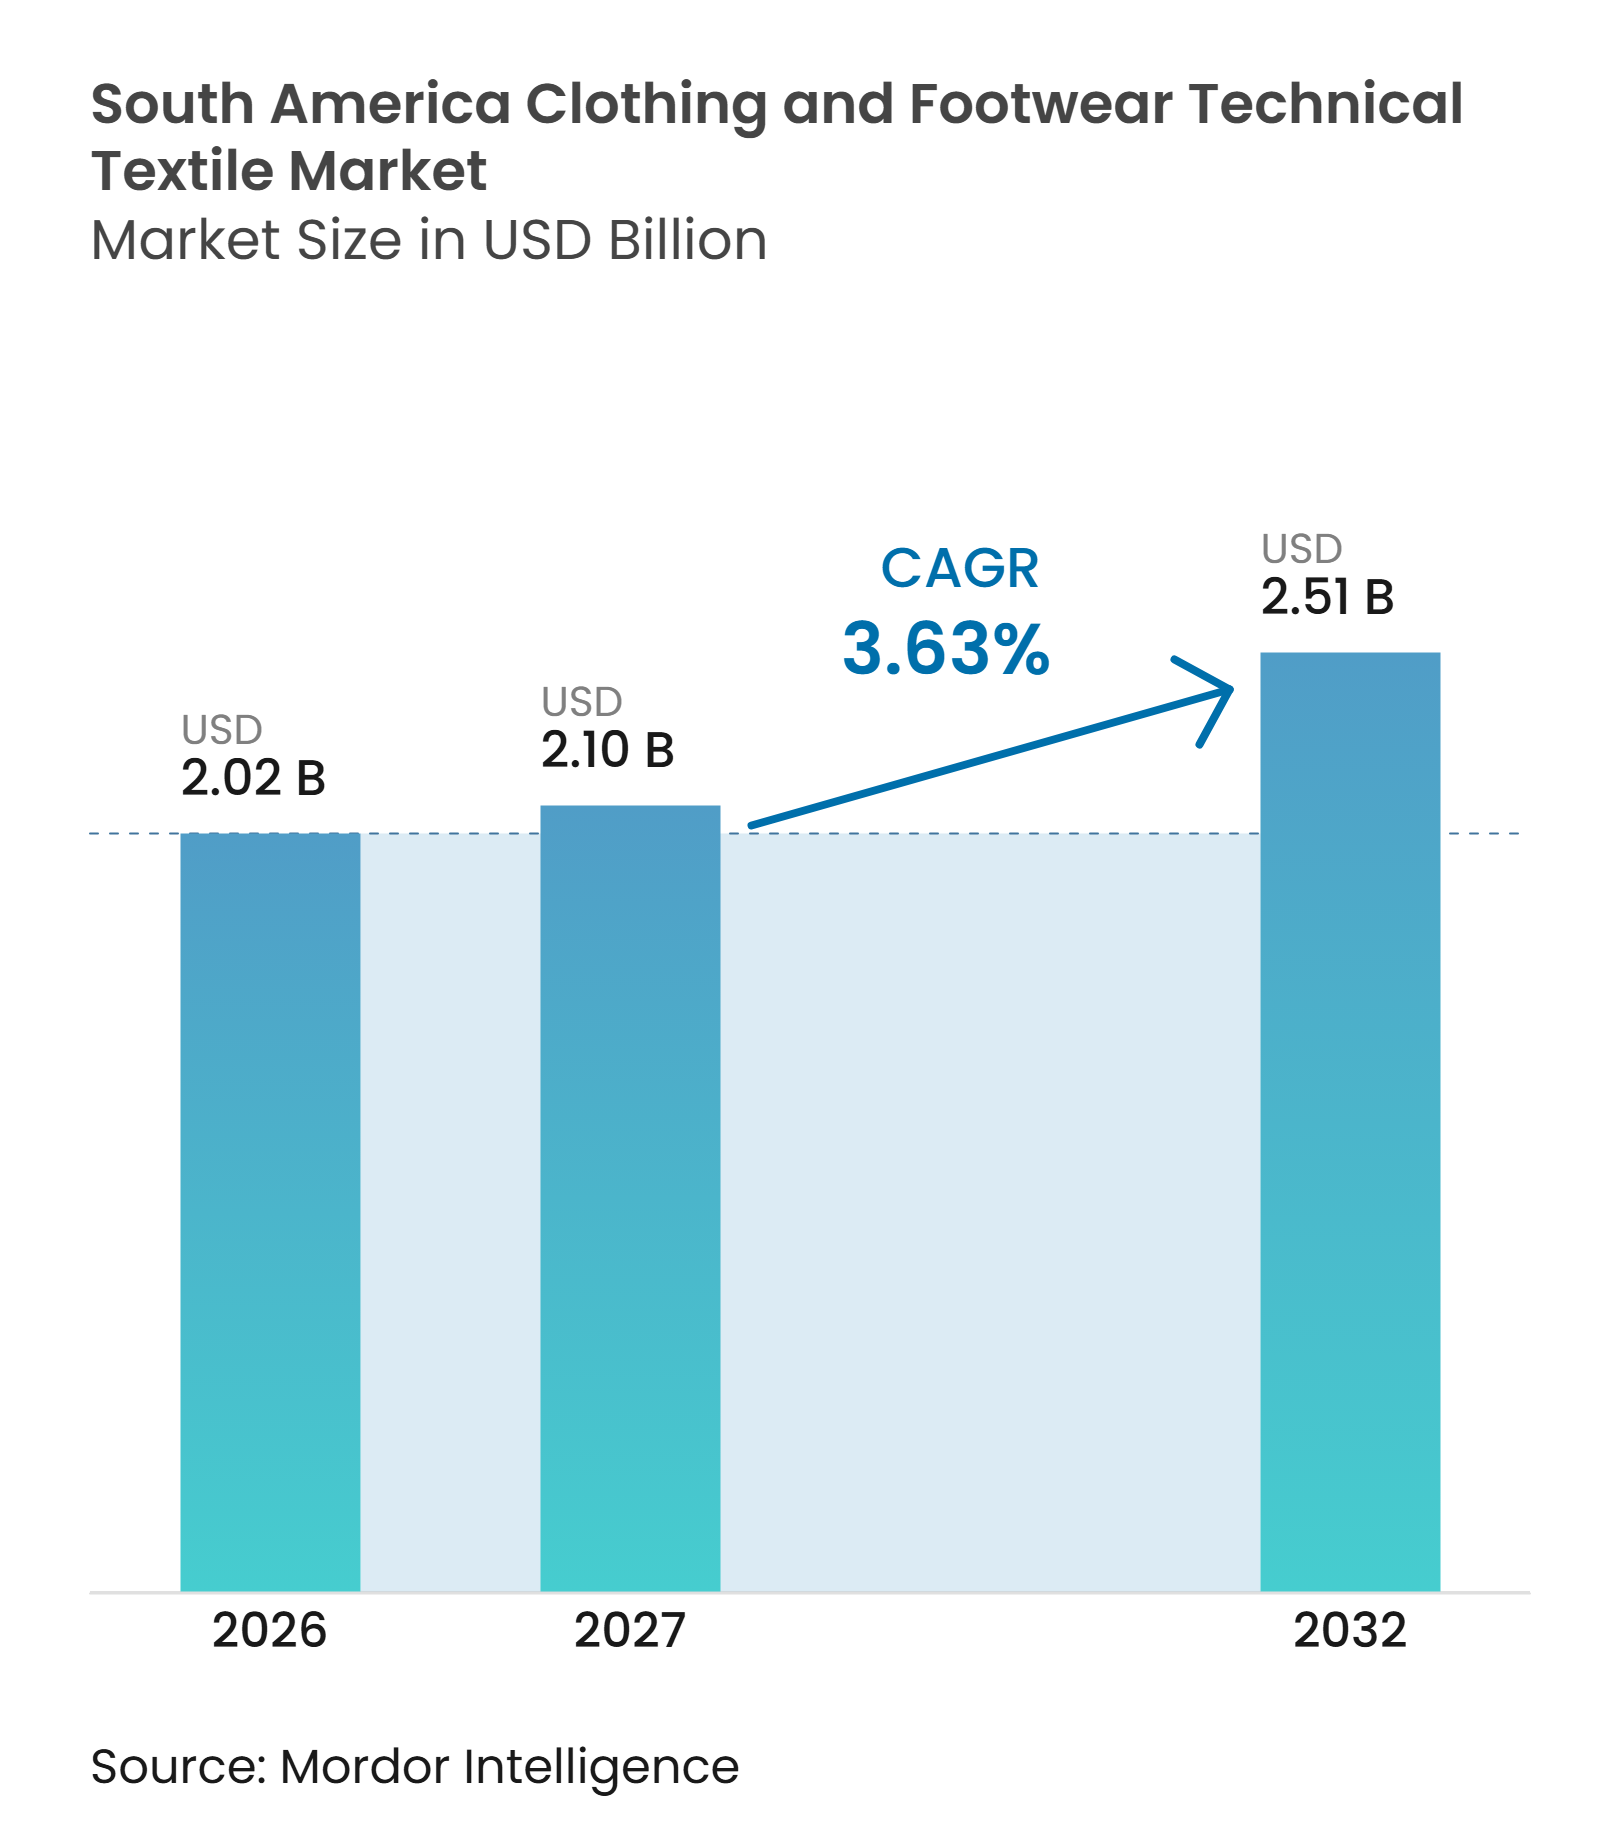
O tamanho do Mercado de Têxteis Técnicos para Vestuário e Calçados da América do Sul deve crescer de 2,02 bilhões de USD em 2026 para 2,10 bilhões de USD em 2027 e tem previsão de atingir 2,51 bilhões de USD até 2032, a um CAGR de 3,63% no período de 2027 a 2032.
O mercado de têxteis técnicos para vestuário e calçados da América do Sul abrange entretelas, linhas, fitas para vestuário, componentes de fechamento, etiquetas, têxteis para calçados e materiais de isolamento utilizados em vestuário e calçados. A demanda está se expandindo além do vestuário esportivo, pois atributos de desempenho como elasticidade, gestão de umidade, durabilidade e proteção estão sendo cada vez mais incorporados ao vestuário e calçados do dia a dia, o que eleva a demanda por tecidos de gestão de umidade, fitas elásticas, cabedais reforçados para calçados e construções têxteis protetoras. O maior conteúdo técnico aumenta a importância da qualificação de materiais, do suporte ao desenvolvimento de produtos e de aviamentos de engenharia, permitindo que os fornecedores compitam com base no desempenho e não apenas no volume. O Brasil permanece como o centro da demanda regional, pois suas cadeias de suprimentos convencionais de têxteis e calçados abrangem a produção de fibras, tecidos, vestuário e calçados. A pressão das importações e as variações cambiais continuam a limitar os investimentos de conversores menores, mas os requisitos de segurança, a demanda por roupas ativas e os programas de materiais reciclados sustentam o mercado regional.
Principais Conclusões do Relatório
- Por tipo de produto, as entretelas para vestuário e os têxteis de reforço estrutural representaram 26,0% do tamanho do mercado de têxteis técnicos para vestuário e calçados da América do Sul em 2026, enquanto os tecidos elásticos estreitos e fitas têm previsão de crescimento a um CAGR de 5,7% até 2032.
- Por tipo de material, o poliéster representou 42,0% da participação do mercado de têxteis técnicos para vestuário e calçados da América do Sul em 2026, enquanto o elastano e outras fibras elastoméricas têm previsão de crescimento a um CAGR de 5,8% até 2032.
- Por aplicação de uso final, a fabricação de vestuário representou 70,0% do mercado regional em 2026, enquanto o calçado esportivo e de alto desempenho tem previsão de crescimento a um CAGR de 6,1% até 2032.
- Por geografia, o Brasil representou 62,0% do mercado regional em 2026, enquanto a Colômbia tem previsão de crescimento a um CAGR de 5,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Vestuário Esportivo de Alto Desempenho e Roupas Ativas | +0.8% | Brasil, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| Expansão de Roupas de Trabalho de Segurança e Proteção | +0.7% | Chile, Peru, Brasil, Colômbia | Médio prazo (2 a 4 anos) |
| Demanda por Componentes de Calçados Leves e Duráveis | +0.6% | Brasil, Colômbia, Chile | Médio prazo (2 a 4 anos) |
| Sustentabilidade e Adoção de Materiais Reciclados | +0.4% | Brasil, Colômbia, Peru | Longo prazo (≥ 4 anos) |
| Nearshoring Regional e Ciclos de Desenvolvimento de Produtos Mais Curtos | +0.3% | Colômbia, Peru, Nordeste do Brasil | Curto prazo (≤ 2 anos) |
| Têxteis Técnicos Incorporados ao Vestuário Cotidiano | +0.2% | Brasil, Chile, Colômbia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Vestuário Esportivo de Alto Desempenho e Roupas Ativas
O vestuário de alto desempenho está expandindo a demanda por tecidos elásticos estreitos, malhas de gestão de umidade, materiais de compressão e aviamentos relacionados. As vendas de roupas ativas e esportivas da Colômbia cresceram 6,3% no quarto trimestre de 2025, e a Inexmoda esperava que a categoria se aproximasse de 7% de crescimento em 2026.[1] O crescimento da demanda também está aumentando o uso de tecidos elásticos, materiais de gestão de umidade e componentes de compressão no vestuário convencional. Os fornecedores, portanto, precisam de materiais que ofereçam elasticidade controlada e mantenham o desempenho após uso repetido. Os fabricantes de calçados esportivos estão utilizando cabedais de malha, espumas avançadas e sistemas de placa de fibra de carbono, o que também eleva a demanda por componentes têxteis especializados. À medida que essas funções migram de produtos esportivos premium para roupas ativas e casuais de uso rotineiro, a demanda por componentes elastoméricos e materiais de malha orientados ao desempenho cresce no vestuário de massa.
Expansão de Roupas de Trabalho de Segurança e Proteção
Os empregadores industriais estão aumentando a demanda por roupas de proteção nos setores de mineração, construção, petróleo e gás e obras de infraestrutura. O setor de equipamentos de proteção individual do Brasil, uma categoria mais ampla que também inclui luvas e outros produtos, atingiu BRL 21,1 bilhões (USD 3,8 bilhões) em 2025, e vestuário, calçados e luvas representaram mais de 70% do total. A associação do setor destacou lacunas no uso consistente de EPIs entre os trabalhadores brasileiros, indicando espaço para uma adoção mais ampla de práticas de proteção. Isso favorece tecidos e componentes que suportam resistência ao calor, resistência à chama, resistência ao corte e construção durável. As roupas de trabalho protetoras também requerem etiquetas, fitas, fechamentos e materiais de reforço confiáveis, de modo que os ganhos se estendem além do próprio tecido. A demanda por têxteis técnicos tem uma base industrial mais estável quando os programas de conformidade se tornam parte dos padrões de aquisição.
Demanda por Componentes de Calçados Leves e Duráveis
As marcas de calçados estão utilizando construções mais leves, mantendo a durabilidade que os consumidores esperam de calçados de desempenho e uso cotidiano. Isso sustenta a demanda por materiais de cabedal de malha, forros de tela, têxteis de reforço, materiais de biqueira e componentes compatíveis com espumas mais leves. A ITM lançou 3 tecidos ECOFIO fabricados com poliamida reciclada para cabedais e acessórios de calçados em 2025. O lançamento demonstra que os fornecedores de materiais para calçados estão atendendo aos requisitos de durabilidade, peso e conteúdo reciclado em uma única oferta de produto. Componentes mais leves aumentam a necessidade de manter a resistência à abrasão, a integridade estrutural e a durabilidade enquanto se reduz o peso do material. Isso desloca a competição para a engenharia de materiais, amostragem mais rápida e trabalho de desenvolvimento mais próximo com os fabricantes de calçados.
Sustentabilidade e Adoção de Materiais Reciclados
As fibras recicladas estão ganhando importância entre os fornecedores que atendem marcas de vestuário e calçados orientadas à exportação, especialmente onde os clientes especificam metas de conteúdo reciclado. A linha ECOFIO da ITM utiliza poliamida reciclada em aplicações para calçados, adicionando uma opção regional para marcas que buscam malha técnica reciclada. A Protela informou que havia reutilizado 131.828 m³ de água de processo tratada até setembro de 2025 por meio de seu programa de gestão hídrica. Tais programas demonstram que o desempenho ambiental está se tornando parte da capacidade de produção, e não apenas um exercício de comunicação. Os insumos reciclados também exigem maior rastreabilidade, registros de fornecedores e controles de qualidade. Produtores maiores com documentação de conteúdo reciclado reconhecida podem, portanto, obter vantagem sobre fornecedores menores que não conseguem manter esses sistemas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Dependência de Importações para Fibras e Químicos Especiais | -0.5% | Mercados do MERCOSUL e Andinos | Longo prazo (≥ 4 anos) |
| Acesso Limitado a Equipamentos Avançados de Teste e Acabamento | -0.4% | Paraguai, Bolívia, Uruguai, Brasil, Peru | Médio prazo (2 a 4 anos) |
| Base de Fabricação Fragmentada de PMEs | -0.3% | Peru, Colômbia, Nordeste do Brasil | Longo prazo (≥ 4 anos) |
| Taxas de Câmbio Voláteis e Aquisições Intermitentes | -0.2% | Argentina e mercados do MERCOSUL | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Importações para Fibras e Químicos Especiais
Os sistemas adesivos e os químicos de acabamento também são amplamente importados; esses insumos a montante influenciam os custos de produção e a competitividade da cadeia de suprimentos, mas não são tratados como segmentos de mercado. A ABINT informou que as importações brasileiras de não tecidos e têxteis técnicos aumentaram 28% em 2025, com a China fornecendo mais de 80% do volume.[2] Essa dependência expõe os conversores a custos de frete, variações cambiais e ciclos de reabastecimento mais longos. As importações de menor preço também podem reduzir o incentivo para que os produtores locais invistam em capacidade de substituição de importações. Fornecedores sem escala ou relacionamentos sólidos com clientes estão mais expostos à concorrência de preços. Consequentemente, as flutuações cambiais e os aumentos nos custos de frete podem elevar os custos de aquisição e interromper a disponibilidade de componentes.
Acesso Limitado a Equipamentos Avançados de Teste e Acabamento
Muitos conversores menores não têm acesso a testes avançados, linhas de acabamento especializadas e equipamentos necessários para verificação de desempenho. A ABINT identificou o acesso a laboratórios, maquinário pronto para certificação e o custo de equipamentos especializados como barreiras para os produtores brasileiros de têxteis técnicos.[3] A lacuna é maior nos mercados menores e fora dos principais centros industriais. Sem capacidade de teste, os fabricantes têm dificuldade em validar resistência ao calor, durabilidade, adesão ou outros requisitos de produto solicitados pelos compradores. Isso limita a participação em cadeias de suprimentos de roupas de trabalho certificadas e calçados de desempenho aos fabricantes com capacidades adequadas de teste e validação. Também direciona os pedidos para produtores integrados e componentes importados, limitando a capacidade das pequenas empresas de migrar para aplicações técnicas de maior valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
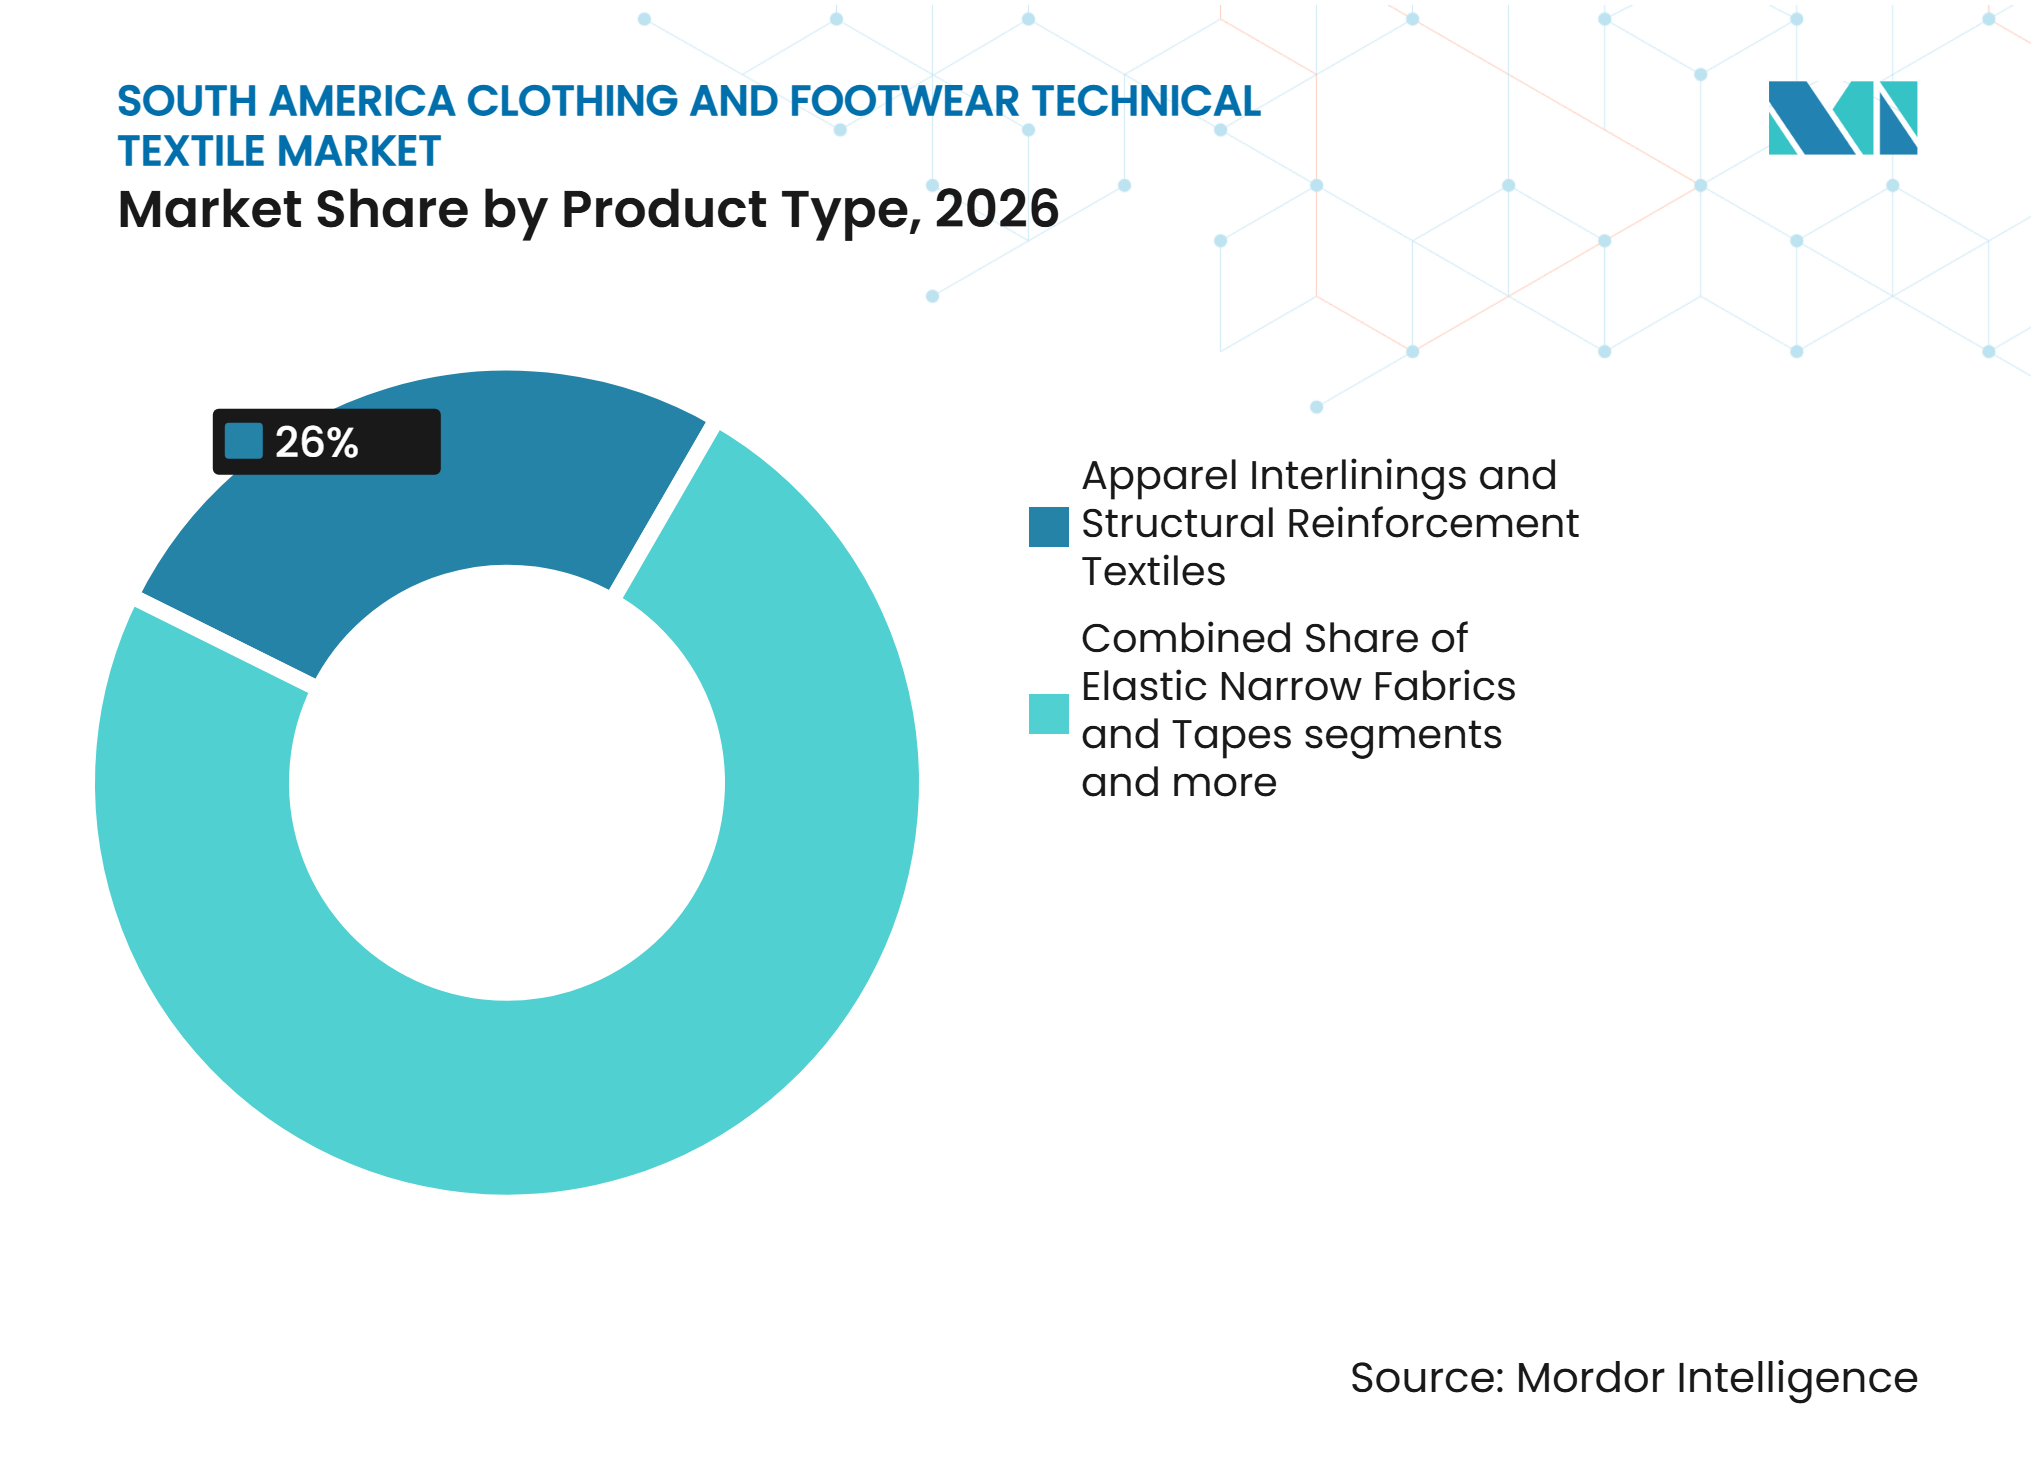
Entretelas Lideram Enquanto Componentes Elásticos Sustentam o CrescimentoAs entretelas para vestuário e os têxteis de reforço estrutural representaram 26,0% do mercado regional em 2026. Esses materiais são utilizados em roupas formais, peças sob medida, roupas externas e outros produtos que necessitam de retenção de forma ou reforço. As entretelas tecidas, de malha e não tecidas dependem de processos controlados de colagem e acabamento. Isso torna seu desempenho mais difícil de substituir por tecidos básicos. A Freudenberg Performance Materials opera no Brasil desde 1985, demonstrando o papel de longa data do fornecimento especializado de entretelas na região. O primeiro relatório de sustentabilidade da empresa é uma iniciativa corporativa que documenta seu desempenho ambiental e social.
Os tecidos elásticos estreitos e as fitas têm previsão de crescimento a um CAGR de 5,7% até 2032. A demanda é sustentada por roupas ativas, lingerie, modeladores e roupas de compressão. O consolidado polo de modeladores da Colômbia confere à região uma base concentrada de demanda por fitas elastoméricas e tecidos estreitos. As linhas de costura são um componente funcional separado que se beneficia do crescimento da montagem de vestuário esportivo. As tecnologias de compressão impressa podem reduzir algumas necessidades de costura, mas elevam os requisitos de desempenho para os tecidos que permanecem. Etiquetas, emblemas, fitas não elásticas, fechamentos e componentes para calçados formam as demais categorias de produtos e são insumos necessários para vestuário e calçados funcionais.



Por Tipo de Material:
O Poliéster Mantém a Escala Enquanto as Fibras Elastoméricas se ExpandemO poliéster representou 42,0% do mercado regional em 2026. Sua posição reflete o amplo uso em entretelas, cabedais de malha para calçados, forros e construções não tecidas. O poliéster oferece competitividade de custo, estabilidade dimensional e compatibilidade com processos comuns de colagem têxtil. Essas características o mantêm relevante tanto em aplicações focadas em valor quanto em aplicações técnicas. Os programas de poliéster reciclado ampliam a gama de produtos que podem utilizar poliéster sem alterar seu papel como principal material de base. Isso sustenta a demanda contínua na produção de vestuário e calçados.
O elastano e outras fibras elastoméricas têm previsão de crescimento a um CAGR de 5,8% até 2032. São utilizados onde compressão, ajuste, recuperação e movimento são requisitos de desempenho importantes. A tecnologia FitSense, apresentada pela Protela com a The LYCRA Company na Colombiatex 2026, aplica compressão localizada por meio de impressão em vez de costura convencional. A poliamida continua útil em calçados de desempenho e vestuário esportivo devido à sua resistência à abrasão, enquanto o nylon reciclado está ganhando atenção por meio de lançamentos de produtos como o ECOFIO. O algodão e as fibras celulósicas regeneradas continuam a atender roupas íntimas e peças casuais que requerem conforto e gestão de umidade. O polipropileno, o acrílico, o modacrílico e os sintéticos especiais continuam a atender usos mais restritos, incluindo isolamento e roupas de proteção.
Por Aplicação de Uso Final:
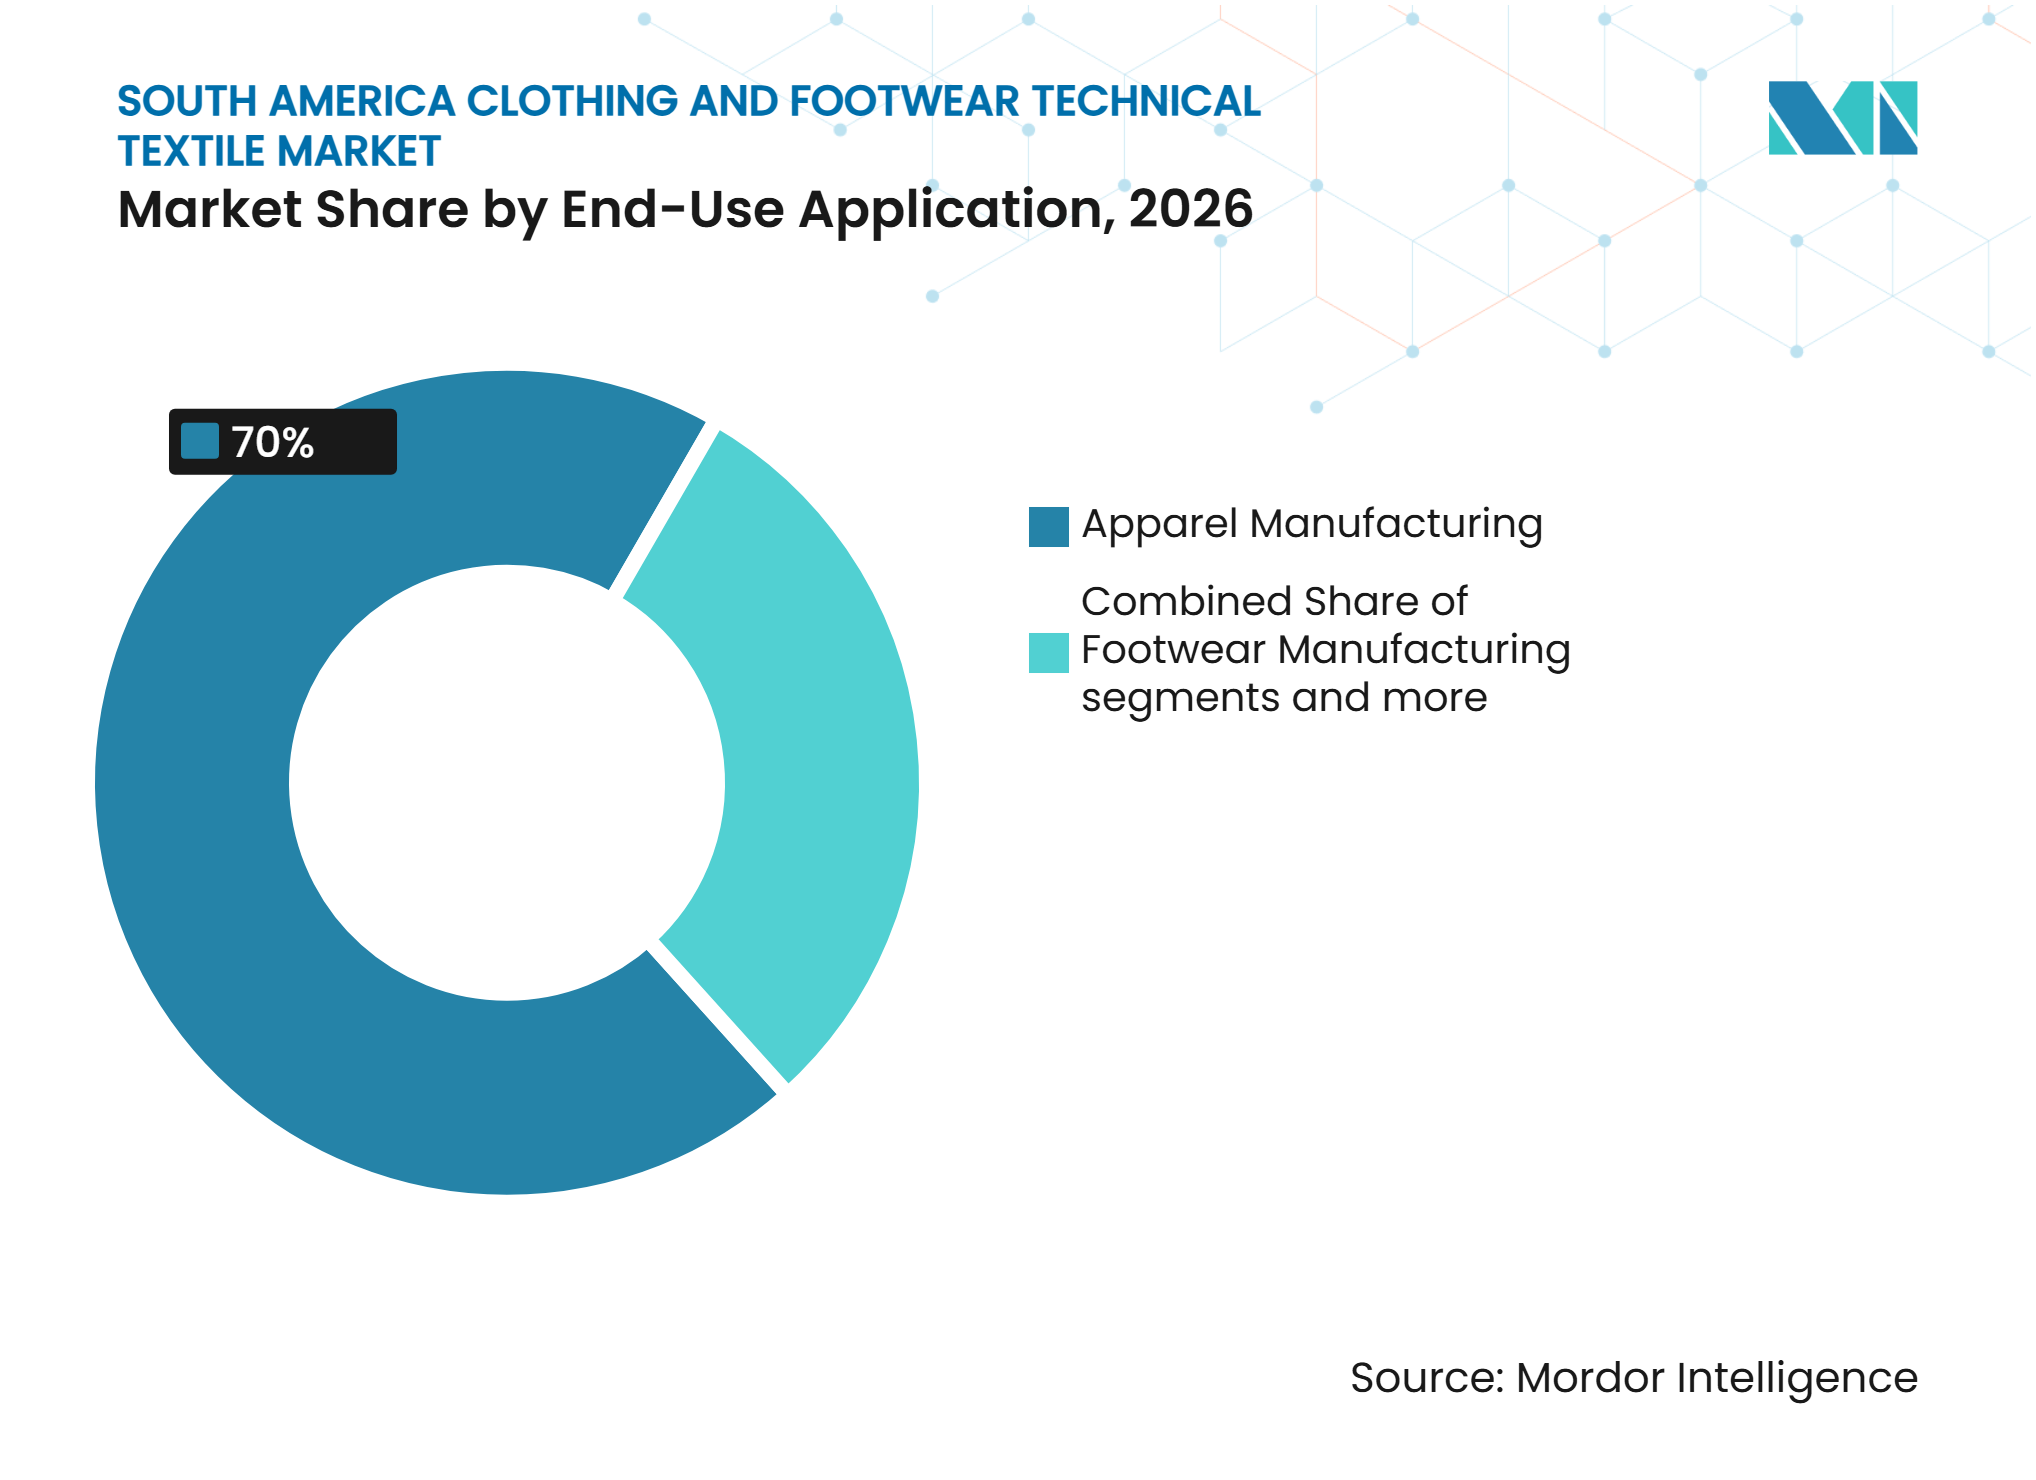
O Vestuário Fornece a Base de Demanda Mais AmplaA fabricação de vestuário representou 70,0% do mercado regional em 2026. O segmento utiliza uma ampla gama de insumos, incluindo entretelas, linhas, aviamentos, etiquetas, tecidos estreitos e materiais de reforço. O vestuário esportivo e o athleisure requerem maior conteúdo técnico porque combinam elasticidade, gestão de umidade, proteção UV e compressão. A produção de tecidos do Brasil aumentou 6,8% entre janeiro e novembro de 2025, e os relatórios do setor destacaram o papel dos têxteis técnicos no suporte à produção. As roupas íntimas, a lingerie e os modeladores também sustentam a demanda por materiais elastoméricos na Colômbia. O vestuário formal e as roupas sob medida continuam a sustentar os volumes de entretelas no Brasil e na Argentina.
O calçado esportivo e de alto desempenho tem previsão de crescimento a um CAGR de 6,1% até 2032. Os tênis de corrida e esportivos utilizam cada vez mais cabedais de malha, contrafortes de calcanhar de engenharia, biqueiras têxteis e forros de tela. Essas mudanças aumentam o número de funções têxteis em cada par. O calçado casual também utiliza componentes não tecidos leves, enquanto o calçado ocupacional requer materiais que atendam às necessidades de proteção. Os fabricantes de calçados são, portanto, compradores importantes de têxteis técnicos, mesmo onde o vestuário permanece o maior segmento de uso final. Acessórios e outras aplicações especializadas representam uma área menor de demanda. São relevantes apenas onde incorporam componentes de têxteis técnicos, como aviamentos de marca, materiais de reforço e componentes têxteis protetores.

Análise Geográfica
Brasil: A Âncora de Produção Regional
O Brasil representou 62,0% do mercado regional em 2026. O país possui a maior e mais integrada base de fabricação têxtil e de calçados da região, embora permaneça dependente de importações para determinados materiais especiais e insumos avançados de têxteis técnicos. A produção de fios e tecidos totalizou BRL 76,6 bilhões (USD 13,7 bilhões) em 2025, o que demonstra a escala da base de clientes têxteis convencionais locais para entretelas, malhas, linhas, etiquetas e fitas. Os polos de produção de calçados no Rio Grande do Sul, no Ceará e na Bahia são especialmente importantes para materiais de cabedal técnico e componentes de reforço. A concorrência das importações é intensa, com fornecedores chineses respondendo por mais de 80% do volume de importações brasileiras de não tecidos e têxteis técnicos em 2025. Isso pressiona os itens de commodities fabricados localmente. Também cria um argumento mais forte para que as empresas domésticas se concentrem em velocidade, controle de qualidade, conteúdo reciclado e suporte a aplicações.
Colômbia
A Colômbia tem previsão de avançar a um CAGR de 5,3% até 2032. Ciclos de desenvolvimento mais curtos e entrega confiável para programas de exportação sustentam a posição do país no nearshoring de vestuário. As exportações de moda da Colômbia, uma categoria mais ampla do que vestuário e calçados, atingiram USD 836,7 milhões nos primeiros 10 meses de 2025, com artigos de malha e crochê aumentando 22,4%. Esses grupos de produtos normalmente requerem tecidos elásticos, componentes elásticos e aviamentos funcionais para atender aos requisitos de ajuste e desempenho. A base de vestuário esportivo e modeladores do país também sustenta a demanda por materiais de compressão. Os produtores têxteis locais estão investindo em gestão de recursos, como demonstrado pela reutilização de água de processo tratada relatada pela Protela. Essas capacidades podem fortalecer a competitividade dos fornecedores colombianos em programas de fornecimento orientados à exportação que exigem prazos de entrega mais curtos e desempenho ambiental documentado.
Argentina, Chile, Peru, Uruguai, Paraguai e o Restante da América do Sul
A Argentina permanece um mercado de produção importante, mas o aumento das importações de vestuário reduz a demanda disponível para os conversores domésticos de têxteis para vestuário. As mudanças nas tarifas de importação em 2025 contribuíram para um aumento acentuado no volume de vestuário importado e exerceram pressão adicional sobre a fabricação local. A demanda por têxteis técnicos no Chile está ligada ao vestuário de desempenho, roupas de proteção, componentes de calçados e roupas de trabalho industriais para mineração e outras atividades industriais. O Peru possui uma base de vestuário orientada à exportação e está trabalhando para aumentar sua presença no vestuário esportivo especializado. A PROMPERÚ levou 6 empresas à Functional Fabric Fair em Orlando em 2026 e relatou mais de USD 9 milhões em oportunidades de negócios, o que reflete a promoção das exportações e a internacionalização da indústria têxtil especializada do Peru. O Paraguai está posicionado como um local de menor custo para a fabricação de roupas de proteção, embora evidências verificadas de investimento em produção ou expansão de capacidade sejam limitadas. O Uruguai e os mercados regionais menores permanecem modestos em escala, mas oferecem oportunidades seletivas em segurança industrial, comércio regional e fornecimento especializado de vestuário.
Cenário Competitivo
Concentração do Mercado
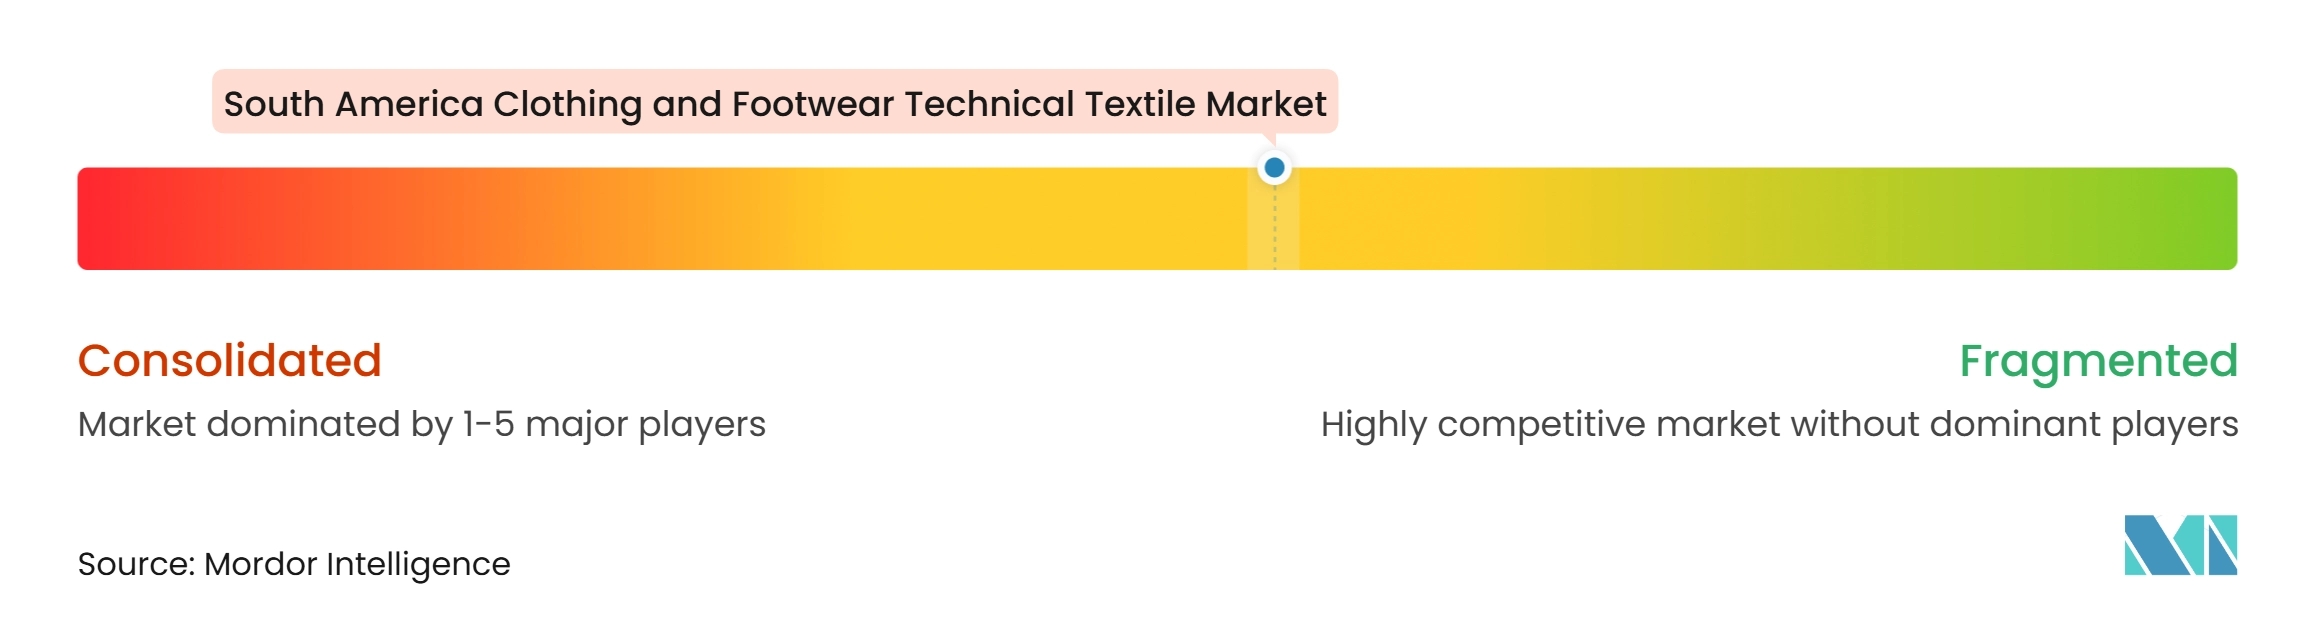
O mercado de têxteis técnicos para vestuário e calçados da América do Sul apresenta um nível médio de concentração de mercado. A Freudenberg Performance Materials, a Toray Industries e a Teijin Limited atendem aos requisitos de entretelas de alto desempenho e fibras de engenharia. Suas vantagens provêm de capacidades de desenvolvimento estabelecidas, sistemas de qualidade e amplos portfólios técnicos. O relatório de sustentabilidade de 2025 da Freudenberg cobriu sua rede de produção global e demonstrou a crescente importância da divulgação no fornecimento de materiais. Os fabricantes domésticos de calçados têm um papel diferente, pois buscam cada vez mais controle sobre a disponibilidade e a qualidade dos componentes têxteis.
A Vulcabras, a Alpargatas e a Grendene moldam a concorrência por meio de sua escala no setor calçadista brasileiro. Suas decisões de fornecimento afetam os fornecedores de malhas, cabedais de malha, têxteis compatíveis com espumas, etiquetas e componentes de reforço. Essas empresas buscam maior confiabilidade no fornecimento, ciclos de produção mais curtos e diferenciação de produto mais clara. Isso cria pressão para que os fornecedores independentes ofereçam suporte de desenvolvimento responsivo e qualidade confiável. O lançamento de produtos têxteis de nylon reciclado pela ITM é um exemplo de fornecedor que utiliza o desenvolvimento de materiais para atender aos requisitos dos clientes de calçados.
As oportunidades de mercado permanecem no processamento de insumos reciclados, serviços de teste, ferramentas de rastreabilidade e materiais de desempenho para programas locais de calçados e vestuário. Os conversores menores enfrentam pressão financeira e operacional ao competir com produtos importados e fornecedores com equipamentos mais avançados. Isso reforça o valor de certificações, qualidade reproduzível e ciclos de desenvolvimento mais curtos. As marcas exigem cada vez mais conteúdo reciclado documentado e desempenho técnico confiável, e não apenas preços mais baixos. Os fornecedores que conseguem combinar testes, desenvolvimento de materiais e serviço regional flexível estão melhor posicionados para defender as margens. O ambiente competitivo, portanto, tende a favorecer as empresas que se concentram em aplicações de maior valor em vez de volume amplo de commodities.
Líderes da Indústria de Têxteis Técnicos para Vestuário e Calçados da América do Sul
-
Freudenberg Performance Materials
-
Grendene S.A.
-
Vulcabras S.A.
-
Teijin Limited
-
Toray Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Vestuário e Calçados da América do Sul Empresas cobertas neste relatório
- ITM - Indústrias Têxteis Milagre
- Brisa Indústria de Tecidos Tecnológicos S.A.
- Texneo
- Pettenati S.A. Indústria Têxtil
- Vicunha Têxtil S.A.
- Santista Têxtil Ltda.
- Santista Argentina S.A.
- Protela S.A.
- Freudenberg Performance Materials
- Ober S.A.
- HUESKER Ltda.
- Ahlstrom
- Alpargatas S.A.I.C.
- Grendene S.A.
- Vulcabras S.A.
- DuPont de Nemours, Inc.
- Teijin Limited
- Toray Industries, Inc.
- Kolon Industries, Inc.
- DSM-Firmenich AG
- Hexcel Corporation
- Owens Corning
- Spradling International, Inc.
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Vestuário e Calçados da América do Sul
- Janeiro de 2026: A PROMPERÚ levou 6 empresas peruanas à Functional Fabric Fair em Orlando para promover ofertas especializadas de vestuário esportivo em mercados internacionais.
- Setembro de 2025: A Freudenberg Performance Materials publicou seu primeiro relatório de sustentabilidade, cobrindo o desempenho ambiental e social em suas operações globais. FREUDENBERG PERFORMANCE MATERIALS
- Maio de 2025: A ITM, Indústrias Têxteis Milagre, lançou 3 novos tecidos sob sua série sustentável ECOFIO, todos produzidos com poliamida reciclada para aplicações em cabedais e acessórios de calçados.
Escopo do Relatório do Mercado de Têxteis Técnicos para Vestuário e Calçados da América do Sul
O Mercado de Têxteis Técnicos para Vestuário e Calçados da América do Sul é Segmentado por Tipo de Produto (Tecidos Elásticos Estreitos e Fitas, Componentes de Têxteis Técnicos para Calçados e Mais), por Tipo de Material (Poliéster, Poliamida, Algodão e Mais), por Uso Final (Fabricação de Vestuário, Fabricação de Calçados e Mais) e por Geografia (Brasil, Argentina, Colômbia e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Entretelas para Vestuário e Têxteis de Reforço Estrutural |
| Linhas de Costura e Bordado Especializadas |
| Tecidos Elásticos Estreitos e Fitas |
| Fitas e Aviamentos Funcionais Não Elásticos para Vestuário |
| Componentes de Fixação e Fechamento Têxtil |
| Etiquetas Têxteis, Emblemas e Componentes de Identificação |
| Componentes de Têxteis Técnicos para Calçados |
| Componentes de Isolamento para Vestuário e Têxteis Funcionais Especiais |
| Têxteis Funcionais para Guarda-Chuvas e Outros Acessórios |
| Poliéster |
| Poliamida |
| Algodão |
| Elastano e Outras Fibras Elastoméricas |
| Polipropileno e Outras Poliolefinas |
| Fibras Celulósicas Regeneradas |
| Fibras Acrílicas e Modacrílicas |
| Outras Fibras Sintéticas Especiais |
| Outros Materiais |
| Fabricação de Vestuário | Vestuário Formal e Sob Medida |
| Vestuário Casual e do Dia a Dia | |
| Roupas Íntimas, Lingerie e Modeladores | |
| Roupas Externas e Vestuário Funcional | |
| Componentes de Vestuário Esportivo e Athleisure | |
| Outras Fabricações de Vestuário | |
| Fabricação de Calçados | Calçados Casuais e de Moda |
| Calçados Esportivos e de Alto Desempenho | |
| Componentes de Calçados Ocupacionais, Especiais e Outros | |
| Acessórios de Vestuário e Guarda-Chuvas | Chapelaria e Acessórios Vestíveis |
| Guarda-Chuvas e Acessórios para Chuva | |
| Outras Aplicações Especializadas de Vestuário e Calçados |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Uruguai |
| Paraguai |
| Restante da América do Sul |
| Por Tipo de Produto | Entretelas para Vestuário e Têxteis de Reforço Estrutural | |
| Linhas de Costura e Bordado Especializadas | ||
| Tecidos Elásticos Estreitos e Fitas | ||
| Fitas e Aviamentos Funcionais Não Elásticos para Vestuário | ||
| Componentes de Fixação e Fechamento Têxtil | ||
| Etiquetas Têxteis, Emblemas e Componentes de Identificação | ||
| Componentes de Têxteis Técnicos para Calçados | ||
| Componentes de Isolamento para Vestuário e Têxteis Funcionais Especiais | ||
| Têxteis Funcionais para Guarda-Chuvas e Outros Acessórios | ||
| Por Tipo de Material | Poliéster | |
| Poliamida | ||
| Algodão | ||
| Elastano e Outras Fibras Elastoméricas | ||
| Polipropileno e Outras Poliolefinas | ||
| Fibras Celulósicas Regeneradas | ||
| Fibras Acrílicas e Modacrílicas | ||
| Outras Fibras Sintéticas Especiais | ||
| Outros Materiais | ||
| Por Aplicação de Uso Final | Fabricação de Vestuário | Vestuário Formal e Sob Medida |
| Vestuário Casual e do Dia a Dia | ||
| Roupas Íntimas, Lingerie e Modeladores | ||
| Roupas Externas e Vestuário Funcional | ||
| Componentes de Vestuário Esportivo e Athleisure | ||
| Outras Fabricações de Vestuário | ||
| Fabricação de Calçados | Calçados Casuais e de Moda | |
| Calçados Esportivos e de Alto Desempenho | ||
| Componentes de Calçados Ocupacionais, Especiais e Outros | ||
| Acessórios de Vestuário e Guarda-Chuvas | Chapelaria e Acessórios Vestíveis | |
| Guarda-Chuvas e Acessórios para Chuva | ||
| Outras Aplicações Especializadas de Vestuário e Calçados | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Uruguai | ||
| Paraguai | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de têxteis técnicos para vestuário e calçados da América do Sul até 2032?
O mercado tem projeção de atingir 2,5 bilhões de USD até 2032, crescendo a um CAGR de 3,63% de 2027 a 2032.
Qual categoria de produto lidera a demanda regional?
As entretelas para vestuário e os têxteis de reforço estrutural lideram com uma participação de 26,0% em 2026.
Qual material é mais amplamente utilizado nos produtos técnicos regionais de vestuário e calçados?
O poliéster lidera com uma participação de 42,0% em 2026, pois é amplamente utilizado em entretelas, cabedais de malha, forros e construções não tecidas.
O que está impulsionando a demanda por materiais técnicos em calçados?
O calçado esportivo e de alto desempenho tem previsão de crescimento a um CAGR de 6,1% até 2032, à medida que as marcas utilizam cabedais de malha, forros de tela e componentes de reforço de engenharia.
Por que o Brasil é importante para os fornecedores?
O Brasil representou 62,0% do mercado regional em 2026 e possui a maior base de fabricação têxtil e de calçados convencional da região.
Por que se espera que a Colômbia cresça mais rapidamente do que outros países?
A Colômbia tem previsão de crescimento a um CAGR de 5,3% até 2032, sustentada pelo nearshoring, pelas exportações de produtos de malha e pela demanda da produção de vestuário esportivo e modeladores.