
Marktgröße und Marktanteile für technische Textilien für Bekleidung und Schuhwerk in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.02 Milliarden US-Dollar |
| Marktgröße (2027) | 2.10 Milliarden US-Dollar |
| Marktgröße (2032) | 2.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Textilien für Bekleidung und Schuhwerk in Südamerika von Mordor Intelligence
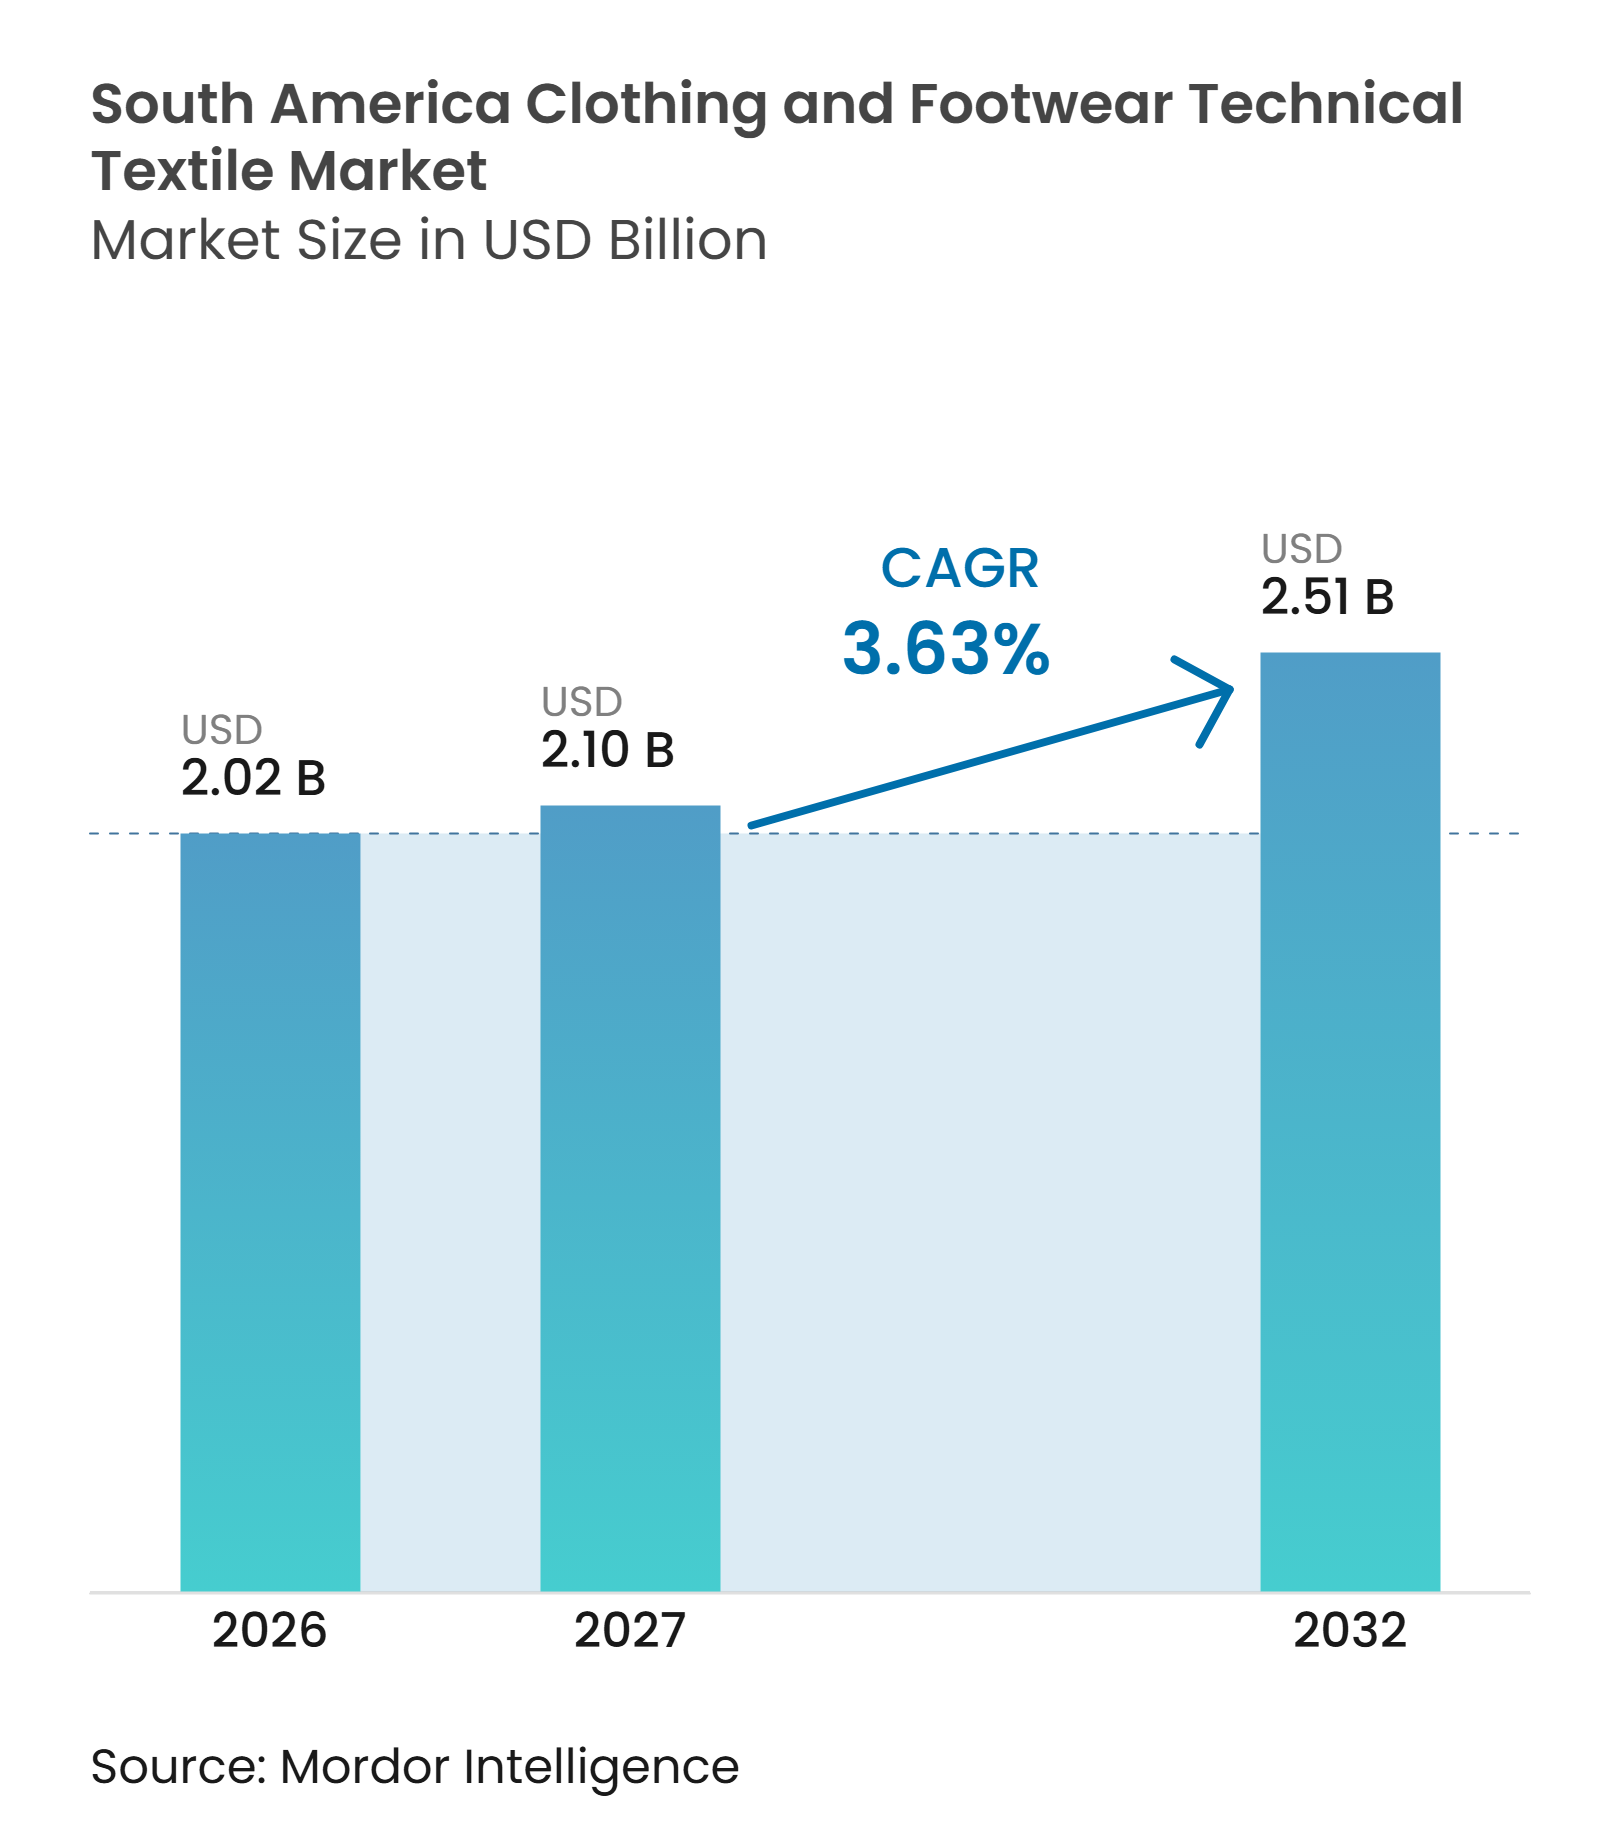
Die Marktgröße für technische Textilien für Bekleidung und Schuhwerk in Südamerika wird voraussichtlich von 2,02 Milliarden USD im Jahr 2026 auf 2,10 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 3,63 % über den Zeitraum 2027–2032 einen Wert von 2,51 Milliarden USD erreichen.
Der Markt für technische Textilien für Bekleidung und Schuhwerk in Südamerika umfasst Einlagen, Nähfäden, Bekleidungsbänder, Verschlusskomponenten, Etiketten, Schuhwerktextilien und Isoliermaterialien, die in Bekleidung und Schuhwerk verwendet werden. Die Nachfrage geht über Sportbekleidung hinaus, da Leistungsmerkmale wie Dehnbarkeit, Feuchtigkeitsmanagement, Langlebigkeit und Schutz zunehmend in Alltagsbekleidung und Schuhwerk integriert werden, was die Nachfrage nach feuchtigkeitsregulierenden Stoffen, elastischen Bändern, verstärkten Schuhobermaterialien und schützenden Textilanfertigungen steigert. Ein höherer technischer Gehalt erhöht die Bedeutung der Materialqualifizierung, der Produktentwicklungsunterstützung und von technisch gefertigten Besatzartikeln, sodass Lieferanten auf der Grundlage von Leistung statt Volumen allein konkurrieren können. Brasilien bleibt das Zentrum der regionalen Nachfrage, da seine konventionellen Textil- und Schuhwerk-Lieferketten Faser-, Stoff-, Bekleidungs- und Schuhproduktion umfassen. Importdruck und Währungsschwankungen schränken weiterhin Investitionen kleinerer Verarbeiter ein, aber Sicherheitsanforderungen, Activewear-Nachfrage und Programme für recycelte Materialien stützen den regionalen Markt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen Bekleidungseinlagen und strukturelle Verstärkungstextilien im Jahr 2026 auf 26,0 % der Marktgröße für technische Textilien für Bekleidung und Schuhwerk in Südamerika, während elastische Schmalgewebe und Bänder bis 2032 voraussichtlich mit einem CAGR von 5,7 % wachsen werden.
- Nach Materialtyp entfiel Polyester im Jahr 2026 auf 42,0 % des Marktanteils für technische Textilien für Bekleidung und Schuhwerk in Südamerika, während Elastan und andere elastomere Fasern bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
- Nach Endverwendungsanwendung entfiel die Bekleidungsherstellung im Jahr 2026 auf 70,0 % des regionalen Marktes, während Sport- und Leistungsschuhwerk bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen wird.
- Nach Geografie entfiel Brasilien im Jahr 2026 auf 62,0 % des regionalen Marktes, während Kolumbien bis 2032 voraussichtlich mit einem CAGR von 5,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Leistungssportbekleidung und Activewear | +0.8% | Brasilien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Sicherheits- und Schutzarbeitskleidung | +0.7% | Chile, Peru, Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach leichten und langlebigen Schuhwerkkomponenten | +0.6% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit und Einsatz von Recyclingmaterialien | +0.4% | Brasilien, Kolumbien, Peru | Langfristig (≥ 4 Jahre) |
| Regionales Nearshoring und kürzere Produktentwicklungszyklen | +0.3% | Kolumbien, Peru, Nordostbrasilien | Kurzfristig (≤ 2 Jahre) |
| Technische Textilien in Alltagsbekleidung integriert | +0.2% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Leistungssportbekleidung und Activewear
Leistungsbekleidung steigert die Nachfrage nach elastischen Schmalgeweben, feuchtigkeitsregulierendem Mesh, Kompressionsmaterialien und zugehörigen Besatzartikeln. Kolumbiens Activewear- und Sportbekleidungsverkäufe wuchsen im vierten Quartal 2025 um 6,3 %, und Inexmoda erwartete, dass die Kategorie im Jahr 2026 ein Wachstum von annähernd 7 % erreichen würde.[1] Das Nachfragewachstum erhöht auch den Einsatz von Dehngeweben, feuchtigkeitsregulierenden Materialien und Kompressionskomponenten in der Mainstream-Bekleidung. Lieferanten benötigen daher Materialien, die eine kontrollierte Dehnung bieten und ihre Leistungsfähigkeit nach wiederholtem Gebrauch beibehalten. Sportschuhwerkproduzenten verwenden gestrickte Obermaterialien, fortschrittliche Schäume und Karbonfaserplattensysteme, was ebenfalls die Nachfrage nach spezialisierten Textilkomponenten erhöht. Da diese Funktionen von Premium-Sportprodukten in reguläre Activewear und Freizeitbekleidung übergehen, steigt die Nachfrage nach elastomeren Komponenten und leistungsorientierten Strickmaterialien in der Massenmarktbekleidung.
Ausweitung von Sicherheits- und Schutzarbeitskleidung
Industriearbeitgeber steigern die Nachfrage nach Schutzkleidung in den Bereichen Bergbau, Bauwesen, Öl und Gas sowie Infrastrukturarbeiten. Brasiliens Sektor für persönliche Schutzausrüstung, eine breitere Kategorie, die auch Handschuhe und andere Produkte umfasst, erreichte im Jahr 2025 21,1 Milliarden BRL (3,8 Milliarden USD), wobei Bekleidung, Schuhwerk und Handschuhe mehr als 70 % des Gesamtvolumens ausmachten. Der Branchenverband wies auf Lücken bei der konsequenten Nutzung von persönlicher Schutzausrüstung unter brasilianischen Arbeitnehmern hin, was auf Spielraum für eine breitere Übernahme von Schutzpraktiken hindeutet. Dies begünstigt Stoffe und Komponenten, die Hitzebeständigkeit, Flammschutz, Schnittfestigkeit und langlebige Konstruktion unterstützen. Schutzarbeitskleidung erfordert auch zuverlässige Etiketten, Bänder, Verschlüsse und Verstärkungsmaterialien, sodass die Gewinne über den Stoff selbst hinausgehen. Die Nachfrage nach technischen Textilien hat eine stabilere industrielle Basis, wenn Compliance-Programme Teil der Beschaffungsstandards werden.
Nachfrage nach leichten und langlebigen Schuhwerkkomponenten
Schuhwerkmarken verwenden leichtere Konstruktionen und erhalten dabei die Langlebigkeit, die Verbraucher von Leistungs- und Alltagsschuhen erwarten. Dies unterstützt die Nachfrage nach gestrickten Obermaterialien, Mesh-Futtern, Verstärkungstextilien, Zehenkappe-Materialien und leichteren schaumkompatiblen Komponenten. ITM stellte 2025 3 ECOFIO-Stoffe aus recyceltem Polyamid für Schuhobermaterialien und Accessoires vor. Die Markteinführung zeigt, dass Schuhwerkmateriallieferanten Anforderungen an Langlebigkeit, Gewicht und Recyclinggehalt in einem Produktangebot adressieren. Leichtere Komponenten erhöhen die Notwendigkeit, Abriebfestigkeit, strukturelle Integrität und Langlebigkeit bei gleichzeitiger Reduzierung des Materialgewichts aufrechtzuerhalten. Dies verlagert den Wettbewerb hin zu Materialentwicklung, schnellerer Bemusterung und engerer Entwicklungsarbeit mit Schuhherstellern.
Nachhaltigkeit und Einsatz von Recyclingmaterialien
Recycelte Fasern gewinnen an Bedeutung bei Lieferanten, die exportorientierte Bekleidungs- und Schuhwerkmarken bedienen, insbesondere dort, wo Kunden Ziele für den Recyclinggehalt vorgeben. ITMs ECOFIO-Sortiment verwendet recyceltes Polyamid in Schuhwerkanwendungen und bietet eine regionale Option für Marken, die recyceltes technisches Mesh suchen. Protela berichtete, dass es bis September 2025 im Rahmen seines Wassermanagementprogramms 131.828 m³ aufbereitetes Prozesswasser wiederverwendet hatte. Solche Programme zeigen, dass Umweltleistung Teil der Produktionskapazität wird und keine bloße Kommunikationsmaßnahme ist. Recycelte Inputs erfordern auch eine stärkere Rückverfolgbarkeit, Lieferantenaufzeichnungen und Qualitätskontrollen. Größere Produzenten mit anerkannter Recyclinggehalt-Dokumentation können daher gegenüber kleineren Lieferanten, die diese Systeme nicht aufrechterhalten können, einen Vorteil erlangen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Importabhängigkeit bei Spezialfasern und Chemikalien | -0.5% | MERCOSUR- und Andenmarkte | Langfristig (≥ 4 Jahre) |
| Eingeschränkter Zugang zu fortschrittlichen Prüf- und Veredelungsanlagen | -0.4% | Paraguay, Bolivien, Uruguay, Brasilien, Peru | Mittelfristig (2–4 Jahre) |
| Fragmentierte KMU-Fertigungsbasis | -0.3% | Peru, Kolumbien, Nordostbrasilien | Langfristig (≥ 4 Jahre) |
| Volatile Wechselkurse und diskontinuierliche Beschaffung | -0.2% | Argentinien und MERCOSUR-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Importabhängigkeit bei Spezialfasern und Chemikalien
Klebstoffsysteme und Veredelungschemikalien werden ebenfalls größtenteils importiert; diese vorgelagerten Inputs beeinflussen die Produktionskosten und die Wettbewerbsfähigkeit der Lieferkette, werden jedoch nicht als Marktsegmente behandelt. ABINT berichtete, dass die brasilianischen Importe von Vliesstoffen und technischen Textilien im Jahr 2025 um 28 % gestiegen sind, wobei China mehr als 80 % des Volumens lieferte.[2] Diese Abhängigkeit setzt Verarbeiter Frachtkosten, Währungsschwankungen und längeren Nachschubzyklen aus. Günstigere Importe können auch den Anreiz für lokale Produzenten verringern, in Importsubstitutionskapazitäten zu investieren. Lieferanten ohne Skalierung oder starke Kundenbeziehungen sind dem Preiswettbewerb stärker ausgesetzt. Folglich können Wechselkursschwankungen und steigende Frachtkosten die Beschaffungskosten erhöhen und die Verfügbarkeit von Komponenten stören.
Eingeschränkter Zugang zu fortschrittlichen Prüf- und Veredelungsanlagen
Viele kleinere Verarbeiter haben keinen Zugang zu fortschrittlichen Prüfverfahren, spezialisierten Veredelungslinien und Anlagen, die für die Leistungsverifizierung erforderlich sind. ABINT identifizierte den Zugang zu Laboratorien, zertifizierungsgerechten Maschinen und die Kosten für spezialisierte Ausrüstung als Hindernisse für brasilianische Hersteller technischer Textilien.[3] Die Lücke ist in kleineren Märkten und außerhalb der wichtigsten Industriezentren größer. Ohne Prüfkapazitäten haben Hersteller Schwierigkeiten, Hitzebeständigkeit, Langlebigkeit, Klebstoffbindung oder andere von Käufern geforderte Produktanforderungen zu validieren. Dies schränkt die Teilnahme an zertifizierten Arbeitsschutzkleidungs- und Leistungsschuhwerk-Lieferketten auf Hersteller mit angemessenen Prüf- und Validierungskapazitäten ein. Es lenkt auch Aufträge zu integrierten Produzenten und importierten Komponenten, was die Fähigkeit kleiner Unternehmen einschränkt, in höherwertige technische Anwendungen einzusteigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
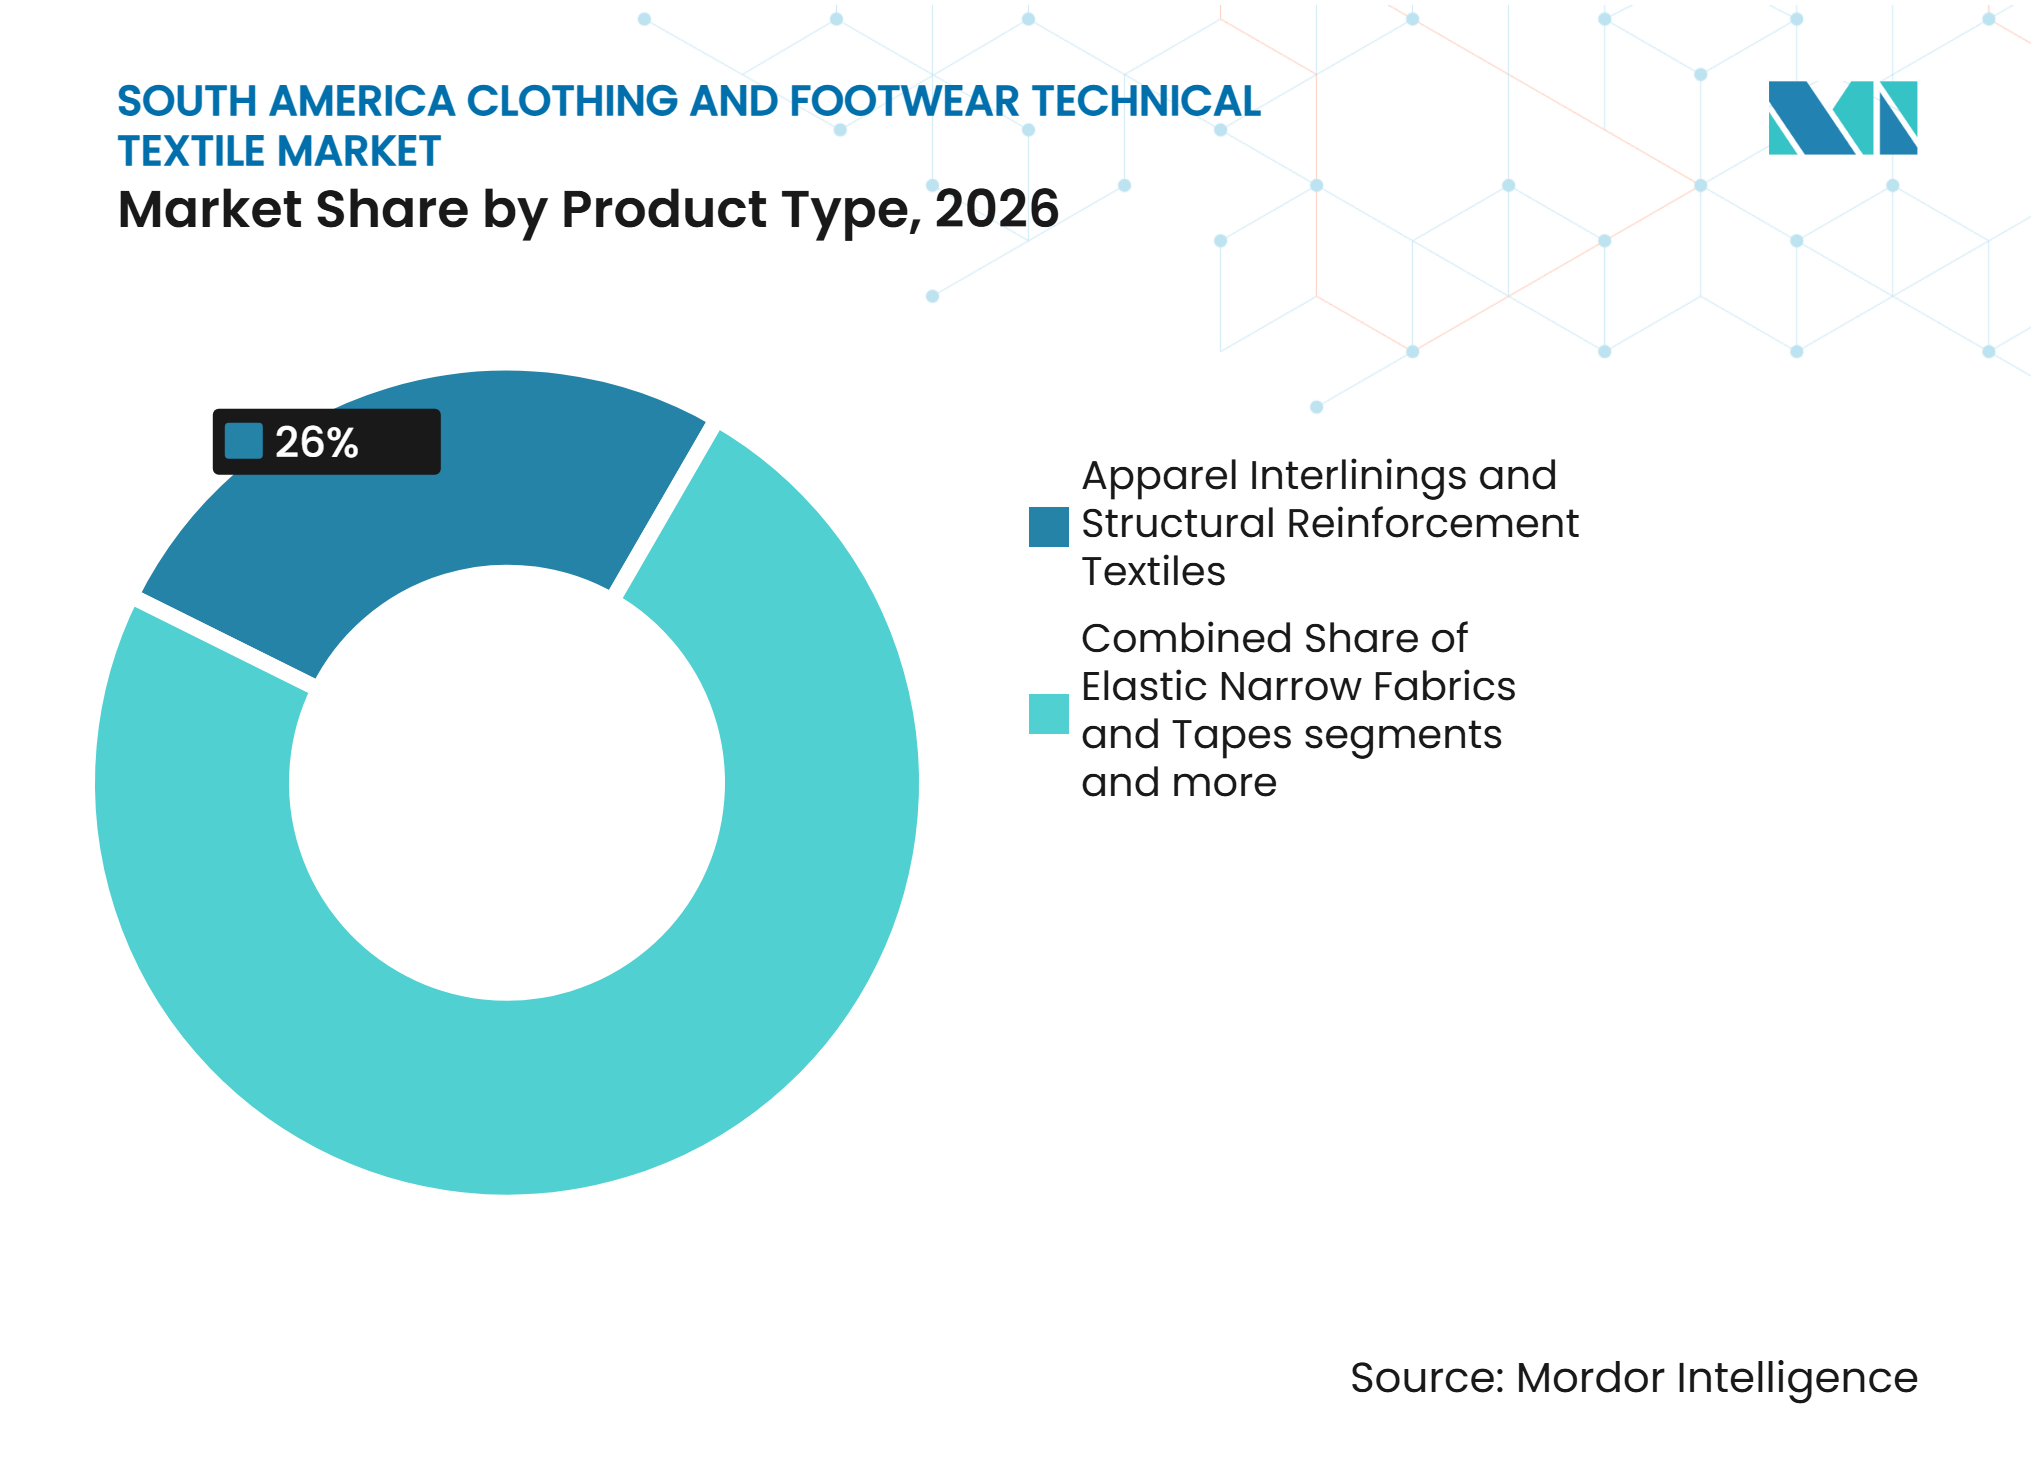
Einlagen führen, während elastische Komponenten das Wachstum unterstützenBekleidungseinlagen und strukturelle Verstärkungstextilien entfielen im Jahr 2026 auf 26,0 % des regionalen Marktes. Diese Materialien werden in Formalwear, maßgeschneiderten Kleidungsstücken, Oberbekleidung und anderen Produkten verwendet, die Formstabilität oder Verstärkung benötigen. Gewebte, gestrickte und Vliesstoffeinlagen sind auf kontrollierte Verbindungs- und Veredelungsprozesse angewiesen. Dies macht ihre Leistung schwerer durch einfache Stoffe zu ersetzen. Freudenberg Performance Materials ist seit 1985 in Brasilien tätig und zeigt die langjährige Rolle der spezialisierten Einlagenversorgung in der Region. Der erste Nachhaltigkeitsbericht des Unternehmens ist eine unternehmensweite Initiative, die seine Umwelt- und Sozialleistung dokumentiert.
Elastische Schmalgewebe und Bänder werden bis 2032 voraussichtlich mit einem CAGR von 5,7 % wachsen. Die Nachfrage wird durch Activewear, Dessous, Shapewear und Kompressionskleidung gestützt. Kolumbiens etabliertes Shapewear-Cluster gibt der Region eine konzentrierte Nachfragebasis für elastomere Bänder und Schmalgewebe. Nähfäden sind eine separate funktionale Komponente, die von wachsender Sportbekleidungsmontage profitiert. Gedruckte Kompressionstechnologien können einige Nähbedürfnisse reduzieren, erhöhen jedoch die Leistungsanforderungen an die verbleibenden Stoffe. Etiketten, Abzeichen, nicht-elastische Bänder, Verschlüsse und Schuhwerkkomponenten bilden die verbleibenden Produktkategorien und sind notwendige Inputs für funktionale Bekleidung und Schuhwerk.



Nach Materialtyp:
Polyester behält seine Marktstellung, während elastomere Fasern expandierenPolyester entfiel im Jahr 2026 auf 42,0 % des regionalen Marktes. Seine Position spiegelt die breite Verwendung in Einlagen, Mesh-Schuhobermaterialien, Futtern und Vliesstoffkonstruktionen wider. Polyester bietet Kostenwettbewerbsfähigkeit, Dimensionsstabilität und Kompatibilität mit gängigen Textilverbindungsverfahren. Diese Eigenschaften halten es sowohl in wertorientierten als auch in technischen Anwendungen relevant. Programme für recyceltes Polyester erweitern die Palette der Produkte, die Polyester verwenden können, ohne seine Rolle als führendes Basismaterial zu verändern. Dies unterstützt die anhaltende Nachfrage in der Bekleidungs- und Schuhwerkproduktion.
Elastan und andere elastomere Fasern werden bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen. Sie werden dort eingesetzt, wo Kompression, Passform, Rückstellvermögen und Bewegungsfreiheit wichtige Leistungsanforderungen sind. Die FitSense-Technologie, die Protela gemeinsam mit The LYCRA Company auf der Colombiatex 2026 vorstellte, wendet lokalisierte Kompression durch Druck statt durch konventionelles Nähen an. Polyamid bleibt in Leistungsschuhwerk und Sportbekleidung aufgrund seiner Abriebfestigkeit nützlich, während recyceltes Nylon durch Produktveröffentlichungen wie ECOFIO an Aufmerksamkeit gewinnt. Baumwolle und regenerierte Zellulosefasern bedienen weiterhin Unterwäsche und Freizeitkleidung, die Komfort und Feuchtigkeitsmanagement erfordern. Polypropylen, Acryl, Modacryl und Spezialkunststoffe bedienen weiterhin engere Verwendungszwecke, einschließlich Isolierung und Schutzkleidung.
Nach Endverwendungsanwendung:
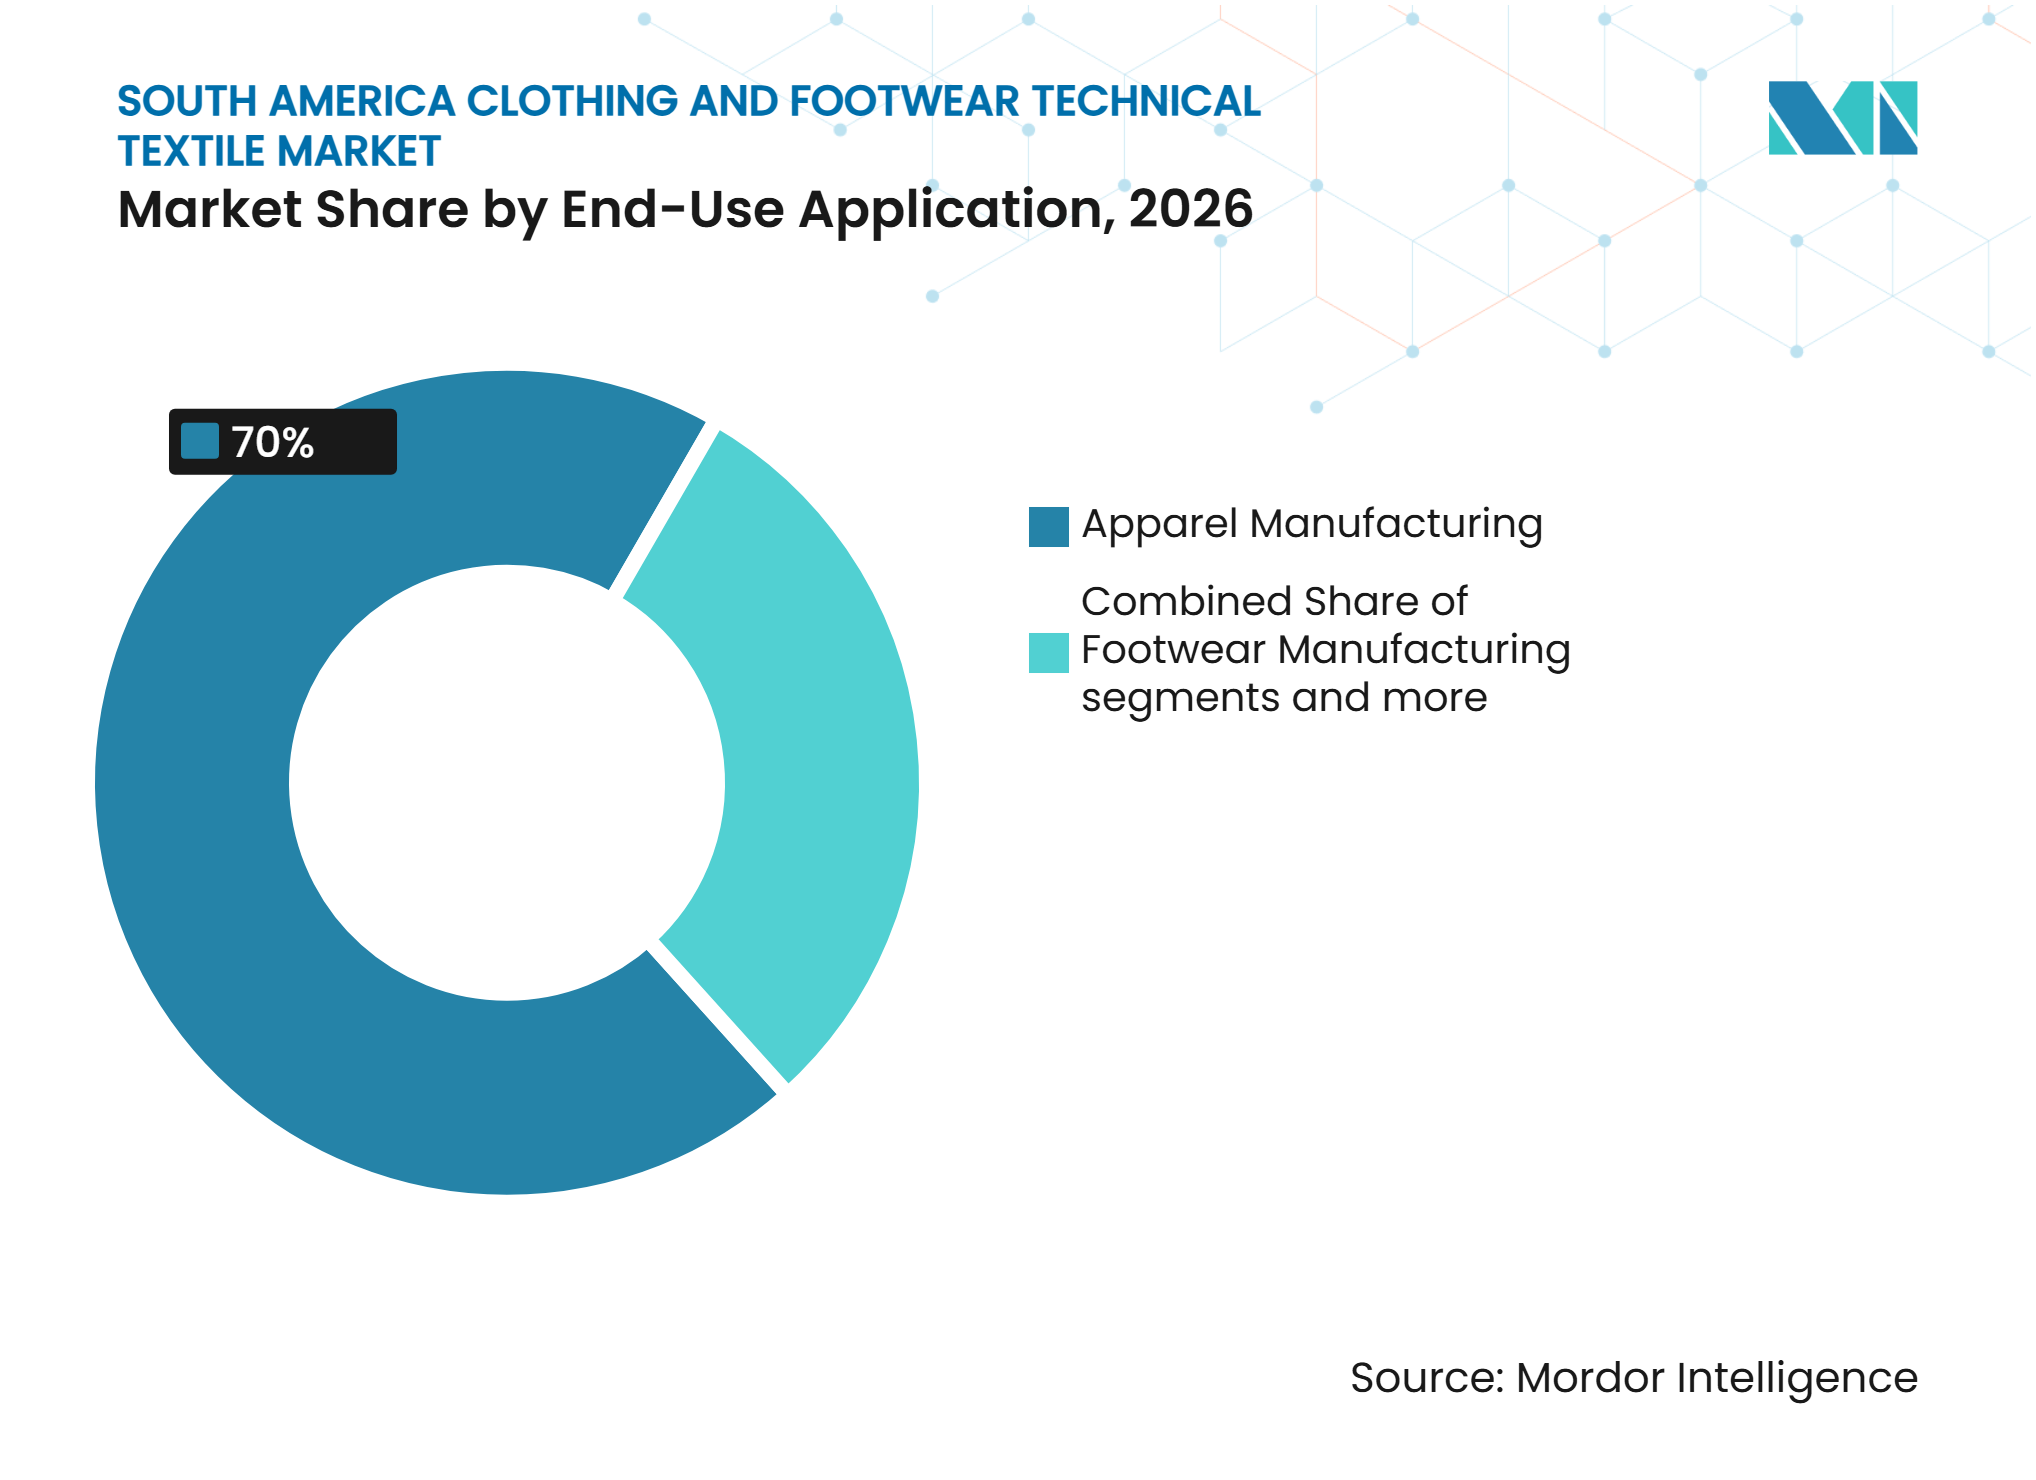
Bekleidung liefert die breiteste NachfragebasisDie Bekleidungsherstellung entfiel im Jahr 2026 auf 70,0 % des regionalen Marktes. Das Segment verwendet eine breite Palette von Inputs, darunter Einlagen, Fäden, Besatzartikel, Etiketten, Schmalgewebe und Verstärkungsmaterialien. Sportbekleidung und Athleisure erfordern einen höheren technischen Gehalt, da sie Dehnbarkeit, Feuchtigkeitsmanagement, UV-Schutz und Kompression kombinieren. Brasiliens Stoffproduktion stieg zwischen Januar und November 2025 um 6,8 %, und Branchenberichte hoben die Rolle technischer Textilien bei der Unterstützung der Produktion hervor. Unterwäsche, Dessous und Shapewear unterstützen auch die Nachfrage nach elastomeren Materialien in Kolumbien. Formalwear und maßgeschneiderte Bekleidung unterstützen weiterhin die Einlagenvolumina in Brasilien und Argentinien.
Sport- und Leistungsschuhwerk wird bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen. Lauf- und Sportschuhe verwenden zunehmend gestrickte Obermaterialien, technisch gefertigte Fersenteile, textile Zehenkappen und Mesh-Futter. Diese Veränderungen erhöhen die Anzahl der Textilfunktionen in jedem Paar. Freizeitschuhwerk verwendet auch leichte Vliesstoffkomponenten, während Berufsschuhwerk Materialien erfordert, die Schutzanforderungen erfüllen. Schuhwerkproduzenten sind daher wichtige Käufer für technische Textilien, auch wenn Bekleidung das größere Endverwendungssegment bleibt. Accessoires und andere spezialisierte Anwendungen stellen einen kleineren Nachfragebereich dar. Sie sind nur dort relevant, wo sie technische Textilkomponenten wie Markenbesatzartikel, Verstärkungsmaterialien und schützende Textilkomponenten integrieren.

Geografische Analyse
Brasilien: Der regionale Produktionsanker
Brasilien entfiel im Jahr 2026 auf 62,0 % des regionalen Marktes. Das Land verfügt über die größte und am stärksten integrierte Textil- und Schuhwerkfertigungsbasis der Region, ist jedoch weiterhin auf Importe für ausgewählte Spezialmaterialien und fortschrittliche technische Textilinputs angewiesen. Die Garn- und Stoffproduktion belief sich im Jahr 2025 auf 76,6 Milliarden BRL (13,7 Milliarden USD), was den Umfang der lokalen konventionellen Textilkundenbasis für Einlagen, Mesh, Fäden, Etiketten und Bänder zeigt. Schuhwerkproduktionszentren in Rio Grande do Sul, Ceará und Bahia sind besonders wichtig für technische Obermaterialien und Verstärkungskomponenten. Der Importwettbewerb ist stark, wobei chinesische Lieferanten im Jahr 2025 mehr als 80 % des brasilianischen Importvolumens für Vliesstoffe und technische Textilien ausmachten. Dies setzt lokal hergestellte Massenartikel unter Druck. Es schafft auch einen stärkeren Anreiz für inländische Unternehmen, sich auf Geschwindigkeit, Qualitätskontrolle, Recyclinggehalt und Anwendungsunterstützung zu konzentrieren.
Kolumbien
Kolumbien wird bis 2032 voraussichtlich mit einem CAGR von 5,3 % wachsen. Kürzere Entwicklungszyklen und zuverlässige Lieferung für Exportprogramme stützen die Position des Landes im Bekleidungs-Nearshoring. Kolumbiens Modeexporte, eine Kategorie, die breiter ist als Bekleidung und Schuhwerk, erreichten in den ersten 10 Monaten des Jahres 2025 836,7 Millionen USD, wobei gestrickte und gehäkelte Waren um 22,4 % zunahmen. Diese Produktgruppen erfordern typischerweise Dehngewebe, elastische Komponenten und funktionale Besatzartikel, um Passform- und Leistungsanforderungen zu unterstützen. Die Sportbekleidungs- und Shapewear-Basis des Landes unterstützt auch die Nachfrage nach Kompressionsmaterialien. Lokale Textilproduzenten investieren in Ressourcenmanagement, wie Protelas berichtete Wiederverwendung von aufbereitetem Prozesswasser zeigt. Diese Fähigkeiten können die Wettbewerbsfähigkeit kolumbianischer Lieferanten in exportorientierten Beschaffungsprogrammen stärken, die kürzere Vorlaufzeiten und dokumentierte Umweltleistung erfordern.
Argentinien, Chile, Peru, Uruguay, Paraguay und das übrige Südamerika
Argentinien bleibt ein wichtiger Produktionsmarkt, aber steigende Bekleidungsimporte reduzieren die für inländische Clothtech-Verarbeiter verfügbare Nachfrage. Änderungen der Importzölle im Jahr 2025 trugen zu einem starken Anstieg des importierten Bekleidungsvolumens bei und erhöhten den Druck auf die lokale Fertigung. Chiles Nachfrage nach technischen Textilien ist mit Leistungsbekleidung, Schutzkleidung, Schuhwerkkomponenten und industrieller Arbeitskleidung für den Bergbau und andere industrielle Aktivitäten verbunden. Peru verfügt über eine exportorientierte Bekleidungsbasis und arbeitet daran, seine Präsenz in spezialisierter Sportbekleidung auszubauen. PROMPERÚ brachte 2026 6 Unternehmen zur Functional Fabric Fair in Orlando und berichtete von mehr als 9 Millionen USD an Geschäftsmöglichkeiten, was die Exportförderung und die Internationalisierung von Perus spezialisierter Textilindustrie widerspiegelt. Paraguay ist als kostengünstigerer Standort für die Herstellung von Schutzkleidung positioniert, obwohl verifizierte Belege für Produktionsinvestitionen oder Kapazitätserweiterungen begrenzt sind. Uruguay und die kleineren regionalen Märkte bleiben bescheiden in ihrer Größe, bieten aber selektive Möglichkeiten in der Arbeitssicherheit, im regionalen Handel und in der spezialisierten Bekleidungsversorgung.
Wettbewerbslandschaft
Marktkonzentration
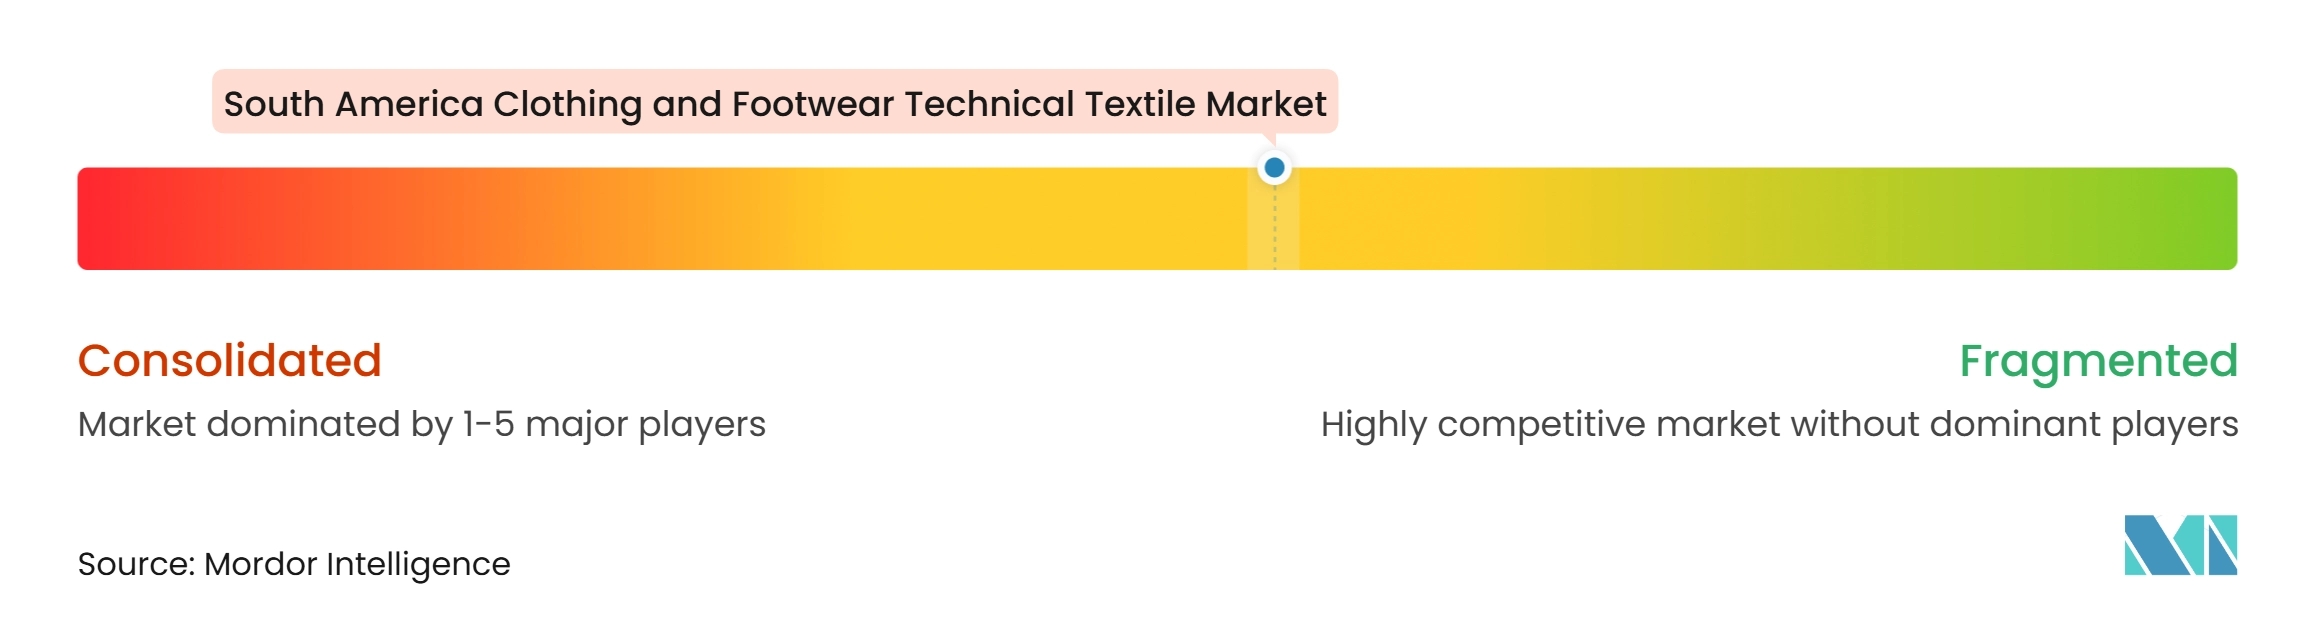
Der Markt für technische Textilien für Bekleidung und Schuhwerk in Südamerika weist eine mittlere Marktkonzentration auf. Freudenberg Performance Materials, Toray Industries und Teijin Limited bedienen Hochleistungseinlagen- und technische Faseranforderungen. Ihre Vorteile resultieren aus etablierten Entwicklungskapazitäten, Qualitätssystemen und breiten technischen Portfolios. Freudenbergs Nachhaltigkeitsbericht 2025 deckte sein globales Produktionsnetzwerk ab und zeigte die wachsende Bedeutung von Transparenz bei der Materialbeschaffung. Inländische Schuhwerkproduzenten haben eine andere Rolle, da sie zunehmend die Kontrolle über die Verfügbarkeit und Qualität von Textilkomponenten anstreben.
Vulcabras, Alpargatas und Grendene prägen den Wettbewerb durch ihre Größe im brasilianischen Schuhwerk. Ihre Beschaffungsentscheidungen beeinflussen Lieferanten von Mesh, gestrickten Obermaterialien, schaumkompatiblen Textilien, Etiketten und Verstärkungskomponenten. Diese Unternehmen suchen nach stärkerer Versorgungszuverlässigkeit, kürzeren Produktionszyklen und klarerer Produktdifferenzierung. Dies schafft Druck für unabhängige Lieferanten, reaktionsschnelle Entwicklungsunterstützung und zuverlässige Qualität anzubieten. ITMs Veröffentlichung von Textilprodukten aus recyceltem Nylon ist ein Beispiel für einen Lieferanten, der Materialentwicklung nutzt, um die Anforderungen von Schuhwerkkunden zu erfüllen.
Marktchancen bestehen weiterhin in der Verarbeitung von Recyclinginputs, Prüfdienstleistungen, Rückverfolgbarkeitstools und Leistungsmaterialien für lokale Schuhwerk- und Bekleidungsprogramme. Kleinere Verarbeiter stehen unter finanziellem und betrieblichem Druck, wenn sie mit importierten Produkten und Lieferanten mit fortschrittlicheren Anlagen konkurrieren. Dies unterstreicht den Wert von Zertifizierungen, reproduzierbarer Qualität und kürzeren Entwicklungszyklen. Marken verlangen zunehmend dokumentierten Recyclinggehalt und zuverlässige technische Leistung statt nur niedrigerer Preise. Lieferanten, die Prüfung, Materialentwicklung und flexiblen regionalen Service kombinieren können, sind besser positioniert, um Margen zu verteidigen. Das Wettbewerbsumfeld wird daher voraussichtlich Unternehmen begünstigen, die sich auf höherwertige Anwendungen statt auf breites Massenvolumen konzentrieren.
Branchenführer im Markt für technische Textilien für Bekleidung und Schuhwerk in Südamerika
-
Freudenberg Performance Materials
-
Grendene S.A.
-
Vulcabras S.A.
-
Teijin Limited
-
Toray Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Textilien für Bekleidung und Schuhwerk in Südamerika Unternehmen in diesem Bericht
- ITM - Indústrias Têxteis Milagre
- Brisa Indústria de Tecidos Tecnológicos S.A.
- Texneo
- Pettenati S.A. Indústria Têxtil
- Vicunha Têxtil S.A.
- Santista Têxtil Ltda.
- Santista Argentina S.A.
- Protela S.A.
- Freudenberg Performance Materials
- Ober S.A.
- HUESKER Ltda.
- Ahlstrom
- Alpargatas S.A.I.C.
- Grendene S.A.
- Vulcabras S.A.
- DuPont de Nemours, Inc.
- Teijin Limited
- Toray Industries, Inc.
- Kolon Industries, Inc.
- DSM-Firmenich AG
- Hexcel Corporation
- Owens Corning
- Spradling International, Inc.
Neueste Industrielle Entwicklungen in Markt für technische Textilien für Bekleidung und Schuhwerk in Südamerika
- Januar 2026: PROMPERÚ führte 6 peruanische Unternehmen zur Functional Fabric Fair in Orlando, um spezialisierte Sportbekleidungsangebote auf internationalen Märkten zu fördern.
- September 2025: Freudenberg Performance Materials veröffentlichte seinen ersten Nachhaltigkeitsbericht, der Umwelt- und Sozialleistung in seinem globalen Betrieb abdeckt. FREUDENBERG PERFORMANCE MATERIALS
- Mai 2025: ITM, Indústrias Têxteis Milagre, veröffentlichte 3 neue Stoffe unter seiner nachhaltigen ECOFIO-Serie, alle aus recyceltem Polyamid für Schuhobermaterial- und Accessoire-Anwendungen hergestellt.
Berichtsumfang des Marktes für technische Textilien für Bekleidung und Schuhwerk in Südamerika
Der Markt für technische Textilien für Bekleidung und Schuhwerk in Südamerika ist segmentiert nach Produkttyp (elastische Schmalgewebe und Bänder, technische Textilkomponenten für Schuhwerk und mehr), nach Materialtyp (Polyester, Polyamid, Baumwolle und mehr), nach Endverwendung (Bekleidungsherstellung, Schuhwarenherstellung und mehr) und nach Geografie (Brasilien, Argentinien, Kolumbien und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bekleidungseinlagen und strukturelle Verstärkungstextilien |
| Spezialisierte Näh- und Stickfäden |
| Elastische Schmalgewebe und Bänder |
| Nicht-elastische funktionale Bekleidungsbänder und Besatzartikel |
| Textile Befestigungs- und Verschlusskomponenten |
| Textiletiketten, Abzeichen und Identifikationskomponenten |
| Technische Textilkomponenten für Schuhwerk |
| Bekleidungsisolierung und spezialisierte funktionale Textilkomponenten |
| Schirm- und andere funktionale Accessoire-Textilien |
| Polyester |
| Polyamid |
| Baumwolle |
| Elastan und andere elastomere Fasern |
| Polypropylen und andere Polyolefine |
| Regenerierte Zellulosefasern |
| Acryl- und Modacrylfasern |
| Andere Spezialkunststofffasern |
| Andere Materialien |
| Bekleidungsherstellung | Formalwear und maßgeschneiderte Bekleidung |
| Freizeitbekleidung und Alltagskleidung | |
| Unterwäsche, Dessous und Shapewear | |
| Oberbekleidung und funktionale Kleidung | |
| Sportbekleidungs- und Athleisure-Bekleidungskomponenten | |
| Sonstige Bekleidungsherstellung | |
| Schuhwarenherstellung | Freizeit- und Modeschuhwerk |
| Sport- und Leistungsschuhwerk | |
| Berufs-, Spezial- und sonstige Schuhwerkkomponenten | |
| Bekleidungsaccessoires und Schirme | Kopfbedeckungen und tragbare Accessoires |
| Schirme und Regenaccessoires | |
| Sonstige spezialisierte Bekleidungs- und Schuhwerkanwendungen |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Uruguay |
| Paraguay |
| Übriges Südamerika |
| Nach Produkttyp | Bekleidungseinlagen und strukturelle Verstärkungstextilien | |
| Spezialisierte Näh- und Stickfäden | ||
| Elastische Schmalgewebe und Bänder | ||
| Nicht-elastische funktionale Bekleidungsbänder und Besatzartikel | ||
| Textile Befestigungs- und Verschlusskomponenten | ||
| Textiletiketten, Abzeichen und Identifikationskomponenten | ||
| Technische Textilkomponenten für Schuhwerk | ||
| Bekleidungsisolierung und spezialisierte funktionale Textilkomponenten | ||
| Schirm- und andere funktionale Accessoire-Textilien | ||
| Nach Materialtyp | Polyester | |
| Polyamid | ||
| Baumwolle | ||
| Elastan und andere elastomere Fasern | ||
| Polypropylen und andere Polyolefine | ||
| Regenerierte Zellulosefasern | ||
| Acryl- und Modacrylfasern | ||
| Andere Spezialkunststofffasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Bekleidungsherstellung | Formalwear und maßgeschneiderte Bekleidung |
| Freizeitbekleidung und Alltagskleidung | ||
| Unterwäsche, Dessous und Shapewear | ||
| Oberbekleidung und funktionale Kleidung | ||
| Sportbekleidungs- und Athleisure-Bekleidungskomponenten | ||
| Sonstige Bekleidungsherstellung | ||
| Schuhwarenherstellung | Freizeit- und Modeschuhwerk | |
| Sport- und Leistungsschuhwerk | ||
| Berufs-, Spezial- und sonstige Schuhwerkkomponenten | ||
| Bekleidungsaccessoires und Schirme | Kopfbedeckungen und tragbare Accessoires | |
| Schirme und Regenaccessoires | ||
| Sonstige spezialisierte Bekleidungs- und Schuhwerkanwendungen | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Uruguay | ||
| Paraguay | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für technische Textilien für Bekleidung und Schuhwerk in Südamerika bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 2,5 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 3,63 % wachsen.
Welche Produktkategorie führt die regionale Nachfrage an?
Bekleidungseinlagen und strukturelle Verstärkungstextilien führen mit einem Anteil von 26,0 % im Jahr 2026.
Welches Material wird am häufigsten in regionalen technischen Bekleidungs- und Schuhwerkprodukten verwendet?
Polyester führt mit einem Anteil von 42,0 % im Jahr 2026, da es weit verbreitet in Einlagen, Mesh-Obermaterialien, Futtern und Vliesstoffkonstruktionen eingesetzt wird.
Was treibt die Nachfrage nach technischen Materialien im Schuhwerk an?
Sport- und Leistungsschuhwerk wird bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen, da Marken gestrickte Obermaterialien, Mesh-Futter und technisch gefertigte Verstärkungskomponenten verwenden.
Warum ist Brasilien für Lieferanten wichtig?
Brasilien entfiel im Jahr 2026 auf 62,0 % des regionalen Marktes und verfügt über die größte konventionelle Textil- und Schuhwerkfertigungsbasis der Region.
Warum wird erwartet, dass Kolumbien schneller wächst als andere Länder?
Kolumbien wird bis 2032 voraussichtlich mit einem CAGR von 5,3 % wachsen, unterstützt durch Nearshoring, Exporte von Strickwaren und Nachfrage aus der Sportbekleidungs- und Shapewear-Produktion.