
Tamanho e Participação do Mercado de Queijo Processado
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 48.53 Bilhões de dólares |
| Tamanho do Mercado (2032) | 62.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.29 % |
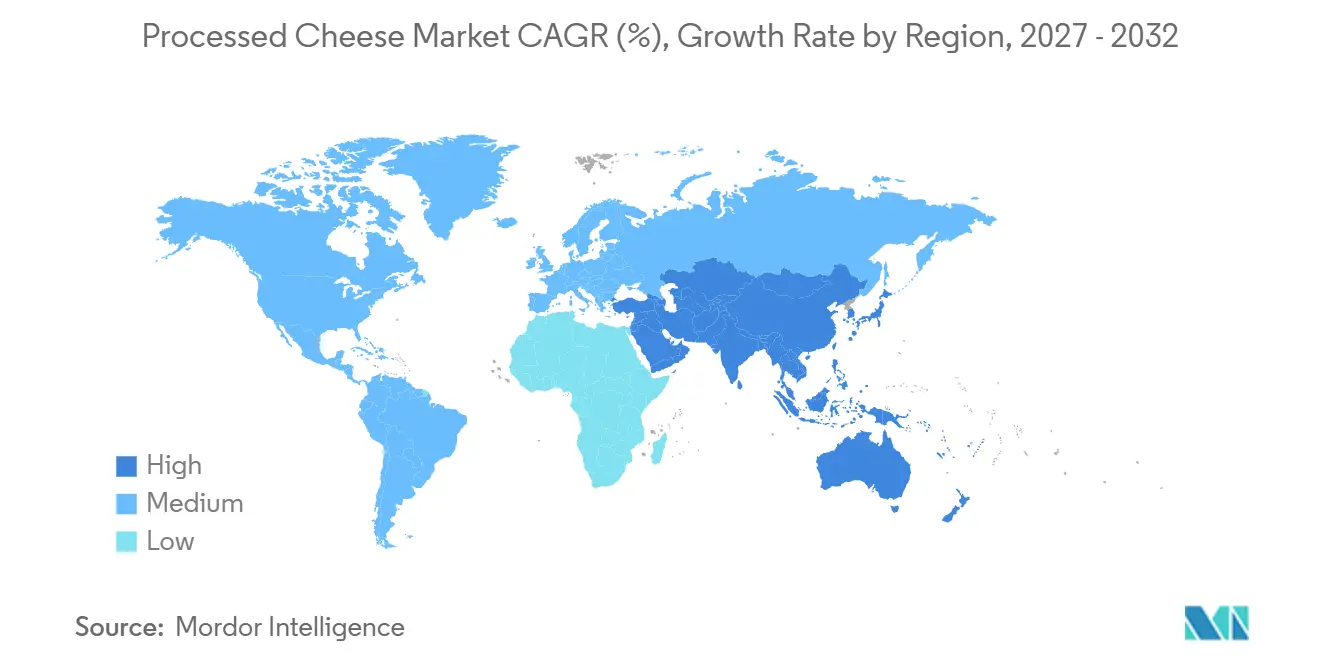
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
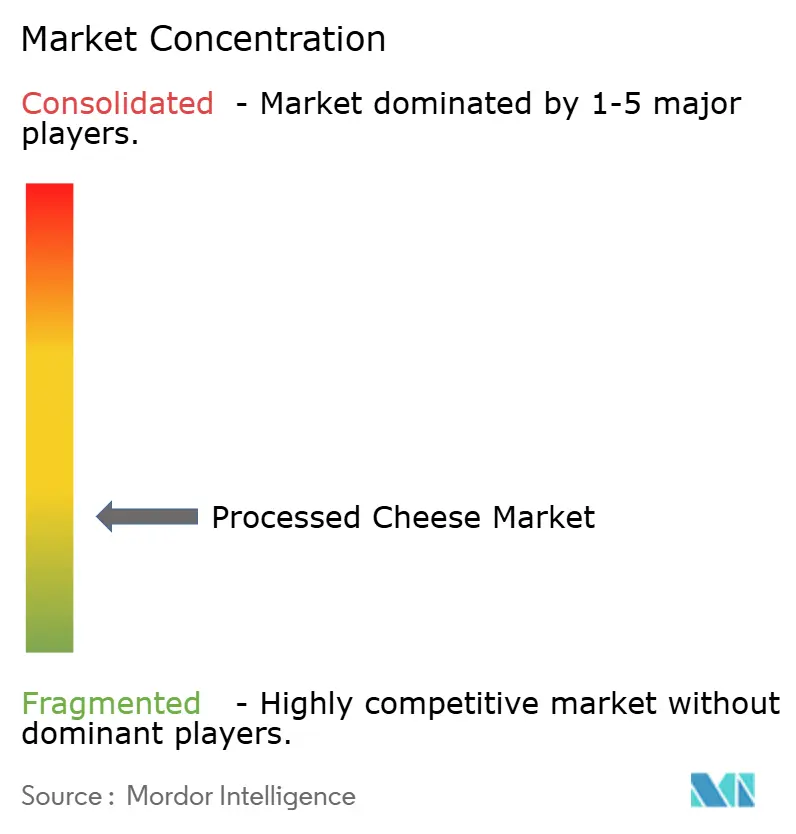
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Queijo Processado por Mordor Intelligence
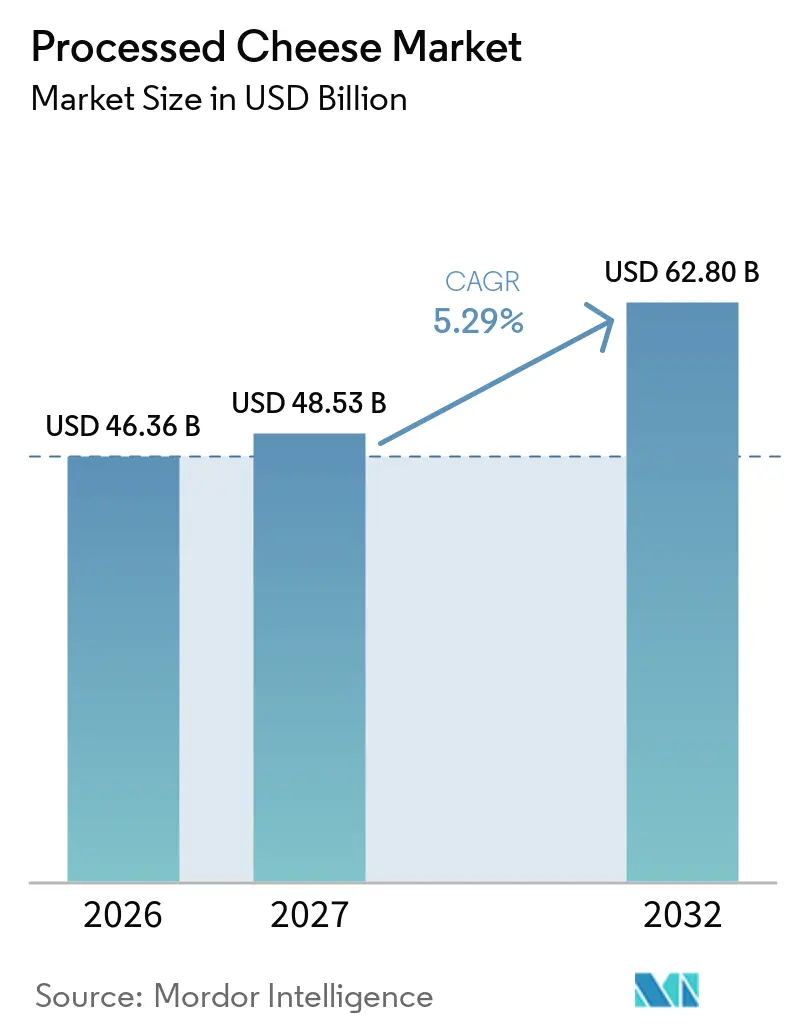
O Mercado de Queijo Processado foi avaliado em 46,36 bilhões de USD em 2026 e estima-se que cresça de 48,53 bilhões de USD em 2027 para atingir 62,80 bilhões de USD até 2032, a um CAGR de 5,29% durante o período de previsão (2027–2032). O crescimento do mercado é impulsionado pela crescente demanda por produtos de queijo convenientes, versáteis e consistentes que simplificam o preparo de alimentos e oferecem propriedades funcionais confiáveis. O queijo processado é adequado para uma ampla gama de necessidades de preparo de alimentos devido à sua textura controlada, consistência uniforme e desempenho de fusão. Os avanços nas tecnologias de processamento, nas capacidades de formulação e nas soluções de embalagem estão permitindo que os fabricantes melhorem a qualidade do produto, mantenham a estabilidade em prateleira e aumentem a eficiência de produção.
Principais Conclusões do Relatório
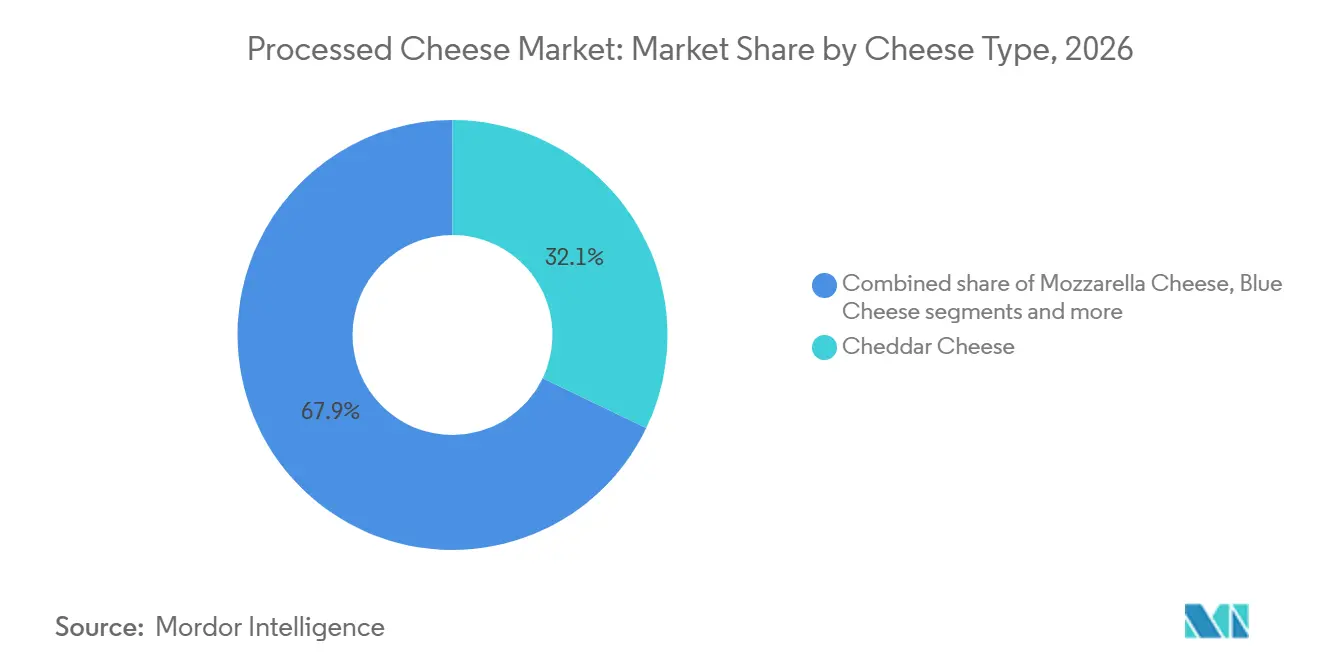
- Por tipo de queijo, o Cheddar deteve 32,12% da participação do mercado de queijo processado em 2026, enquanto a Mozzarella tem previsão de crescer a um CAGR de 7,13% até 2032.
- Por fonte de leite, o leite de vaca representou 55,43% da participação do mercado de queijo processado em 2026, enquanto o leite de cabra tem projeção de registrar um CAGR de 6,61% até 2032.
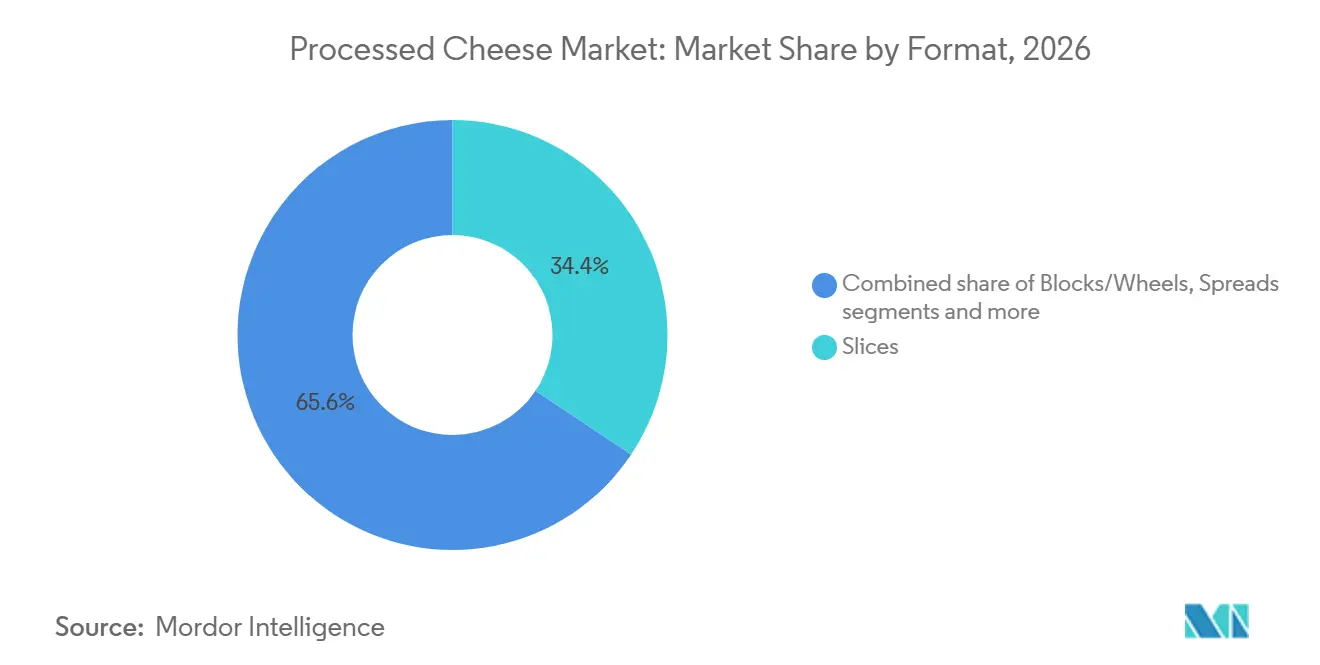
- Por formato, as Fatias capturaram 34,39% da participação do mercado de queijo processado em 2026, enquanto os Cubos e Palitos têm expectativa de expandir a um CAGR de 6,55% até 2032.
- Por canal de distribuição, o Varejo representou 65,45% da participação do mercado de queijo processado em 2026, enquanto o Foodservice tem projeção de crescer a um CAGR de 6,34% até 2032.
- Por geografia, a Europa deteve 28,65% da participação do mercado de queijo processado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,06% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Queijo Processado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por produtos de queijo convenientes e prontos para uso | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Adoção crescente de queijo no preparo doméstico de alimentos | +0.8% | Global, com concentração na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Maior vida útil em comparação com muitas variedades de queijo natural | +0.6% | Global, particularmente Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Inovação de produtos em sabores e formatos | +0.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Uso crescente de queijo processado em produtos de fast food | +1.1% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2–4 anos) |
| Desenvolvimento de formulações de queijo processado mais saudáveis | +0.7% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Produtos de Queijo Convenientes e Prontos para Uso
A crescente preferência por um preparo de alimentos simplificado está impulsionando a demanda por produtos de queijo processado que oferecem usabilidade imediata, porções consistentes e manuseio mínimo. O queijo pré-fatiado, as formulações para untar e os produtos individualmente porcionados reduzem as etapas de preparo e tornam o serviço mais previsível, enquanto a embalagem selada ajuda a manter a qualidade do produto entre os usos. Seus formatos padronizados também simplificam o gerenciamento de estoque e o controle de porções tanto para consumidores quanto para compradores comerciais, reduzindo a necessidade de equipamentos adicionais de preparo ou manuseio especializado. À medida que os consumidores buscam cada vez mais produtos que se adaptem a rotinas alimentares flexíveis e exijam menos tempo de preparo, o queijo processado se beneficia de sua capacidade de combinar conveniência, textura consistente e facilidade de armazenamento em um único produto.
Adoção Crescente de Queijo no Preparo Doméstico de Alimentos
A crescente adoção de queijo no preparo doméstico de alimentos está sustentando a demanda por queijo processado, à medida que os consumidores o incorporam cada vez mais em sanduíches, hambúrgueres, massas, caçarolas e pratos assados caseiros devido à sua conveniência, textura consistente e facilidade de uso. O queijo processado oferece propriedades de fusão previsíveis e distribuição uniforme, ajudando os consumidores a obter resultados consistentes em diferentes receitas enquanto reduzem o tempo de preparo. Sua capacidade de se misturar suavemente em molhos, recheios e refeições quentes o torna adequado para pratos rápidos de dias de semana, bem como para receitas caseiras mais elaboradas. Sua versatilidade também permite que os domicílios adaptem receitas familiares, experimentem diferentes combinações de refeições e incorporem queijo no preparo cotidiano de alimentos com esforço mínimo de preparação. Por exemplo, de acordo com dados do Statistics Canada, o consumo per capita de queijo processado do Canadá atingiu 1,78 kg em 2025, refletindo a demanda contínua dos consumidores por produtos de queijo processado[1].
Maior Vida Útil em Comparação com Muitas Variedades de Queijo Natural
O queijo processado tem uma vida útil mais longa do que muitas variedades de queijo natural, o que está sustentando a demanda. Seu processo de fabricação normalmente envolve a fusão do queijo com sais emulsificantes e a aplicação de tratamento térmico controlado, melhorando a estabilidade do produto e mantendo a qualidade consistente durante o armazenamento. Dependendo da formulação e da embalagem, o queijo processado oferece maior resistência à deterioração e um período de armazenamento mais longo do que certas variedades de queijo natural, reduzindo o desperdício de produto para domicílios e varejistas. Sua capacidade de reter textura, sabor e propriedades funcionais ao longo do período de armazenamento especificado também apoia o gerenciamento eficiente de estoque e distribuição. Por exemplo, produtos de queijo processado fabricados com tratamento térmico adequado e embalagem selada podem permanecer adequados para consumo por períodos prolongados quando armazenados nas condições especificadas no rótulo.
Inovação de Produtos em Sabores e Formatos
A inovação de produtos em sabores e formatos está apoiando o crescimento no mercado de queijo processado, à medida que os fabricantes diversificam seus portfólios de produtos para atender às mudanças nas preferências de sabor dos consumidores e à demanda por maior variedade de produtos. A introdução de perfis de sabor distintos, incluindo variedades picantes, apimentadas, com infusão de alho e à base de ervas, ajuda as empresas a diferenciar suas ofertas dos produtos convencionais de queijo processado e a atrair consumidores que buscam novas experiências de sabor. Melhorias na formulação, textura, consistência e espalhabilidade também permitem que os fabricantes desenvolvam produtos diferenciados enquanto mantêm a qualidade e a estabilidade do produto. Essas inovações fortalecem a diferenciação de marca, incentivam a experimentação dos consumidores e ajudam os fabricantes a manter a competitividade no mercado de queijo processado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flutuações na disponibilidade de leite cru e ingredientes lácteos | -1.3% | Global | Curto prazo (≤ 2 anos) |
| Concorrência de queijos naturais e artesanais | -1.0% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Preocupações com o teor de gordura saturada e calorias | -0.8% | Europa, América do Norte | Médio prazo (2–4 anos) |
| Regulamentações rigorosas de segurança alimentar e rotulagem | -0.6% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Flutuações na Disponibilidade de Leite Cru e Ingredientes Lácteos
As flutuações na disponibilidade de leite cru e ingredientes lácteos são uma restrição significativa ao mercado de queijo processado. O fornecimento inconsistente de leite, gordura do leite, proteína do leite e outros insumos à base de laticínios pode interromper o planejamento da produção e aumentar os custos de aquisição. Variações sazonais na produção de leite, mudanças nas condições climáticas, problemas de saúde animal e concorrência por ingredientes lácteos podem afetar o volume e a qualidade das matérias-primas disponíveis para os processadores. Essas flutuações de fornecimento dificultam que os fabricantes mantenham cronogramas de produção estáveis, formulações de produtos consistentes e preços previsíveis. Quando os custos dos ingredientes aumentam ou os fornecimentos ficam restritos, as empresas podem enfrentar pressão sobre as margens de lucro ou precisar ajustar os preços dos produtos, potencialmente enfraquecendo a competitividade de preços. Os processadores menores são particularmente vulneráveis, pois frequentemente têm menos poder de barganha e menos opções para garantir fornecedores alternativos.
Concorrência de Queijos Naturais e Artesanais
A concorrência de queijos naturais e artesanais está restringindo o mercado de queijo processado, à medida que os consumidores buscam cada vez mais produtos percebidos como autênticos, minimamente processados e feitos com ingredientes mais simples. Os queijos naturais atraem compradores que priorizam métodos de produção tradicionais, perfis de sabor distintos e listas de ingredientes reconhecíveis, enquanto as variedades artesanais se beneficiam de associações com artesanato, identidade regional e qualidade premium. Essas preferências levam os consumidores a substituir queijos naturais ou especiais por alternativas processadas, particularmente em mercados onde as compras com rótulo limpo influenciam a seleção de produtos. A crescente disponibilidade de diversas variedades de queijo natural nos canais de varejo intensifica ainda mais a concorrência por espaço em prateleira e atenção dos consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Queijo: Cheddar Ancora o Volume, Mozzarella Lidera o Crescimento
O queijo Cheddar ocupa a posição de liderança no mercado de queijo processado, representando 32,12% da receita do mercado em 2026, apoiado por seu perfil de sabor bem estabelecido, adaptabilidade de formulação e adequação para processamento em larga escala. Seu sabor salgado característico e intensidade de sabor equilibrada fornecem um perfil sensorial reconhecível que pode ser mantido em diferentes formulações de queijo processado, ajudando os fabricantes a entregar produtos consistentes em lotes de produção. O Cheddar também oferece flexibilidade na formulação, pois os processadores podem ajustar suas características de umidade, firmeza e emulsificação para atingir texturas específicas do produto sem alterar substancialmente seu sabor familiar. Sua compatibilidade com diferentes condições de processamento apoia a produção eficiente, enquanto sua ampla aceitação pelos consumidores reduz a necessidade de estabelecer familiaridade com variedades de queijo desconhecidas.
A Mozzarella é o tipo de queijo de crescimento mais rápido no mercado de queijo processado, com projeção de expansão a um CAGR de 7,13% de 2027 a 2032, impulsionada por suas propriedades funcionais distintas e crescente adequação para formulações modernas de queijo. Seu sabor suave e textura macia e elástica fornecem aos fabricantes flexibilidade para desenvolver produtos de queijo processado que atraem consumidores que preferem sabores de queijo menos pronunciados. O segmento também se beneficia de avanços nas técnicas de formulação que ajudam a preservar o estiramento característico da mozzarella, a textura coesa e o equilíbrio de umidade durante o processamento. O controle aprimorado sobre a funcionalidade das proteínas e a emulsificação permite que os processadores abordem os desafios técnicos associados à manutenção das características no estilo mozzarella em formulações processadas.

Por Fonte de Leite: Leite de Vaca Fornece Escala, Leite de Cabra Comanda Prêmios
O leite de vaca domina o mercado de queijo processado, representando 55,43% da participação de mercado em 2026, apoiado por sua ampla disponibilidade, infraestrutura estabelecida de processamento de laticínios e adequação para produzir formulações de queijo consistentes. Os sistemas bem estabelecidos de coleta, armazenamento e processamento de leite de vaca permitem que os fabricantes garantam um fornecimento consistente de matéria-prima e mantenham a qualidade de produção entre os lotes. De acordo com a Organização das Nações Unidas para Alimentação e Agricultura (FAO), a Índia produziu aproximadamente 221,4 milhões de toneladas métricas de leite de vaca, enquanto a União Europeia registrou cerca de 148,95 milhões de toneladas métricas, ilustrando a disponibilidade substancial desta matéria-prima nas principais regiões produtoras de laticínios[2]. Esta extensa base de fornecimento, combinada com a adequação funcional das proteínas do leite de vaca para o processamento de queijo e as capacidades estabelecidas dos fornecedores de ingredientes lácteos, reforça sua posição como a principal fonte de leite no mercado de queijo processado.
O leite de cabra é a fonte de leite de crescimento mais rápido no mercado de queijo processado, com projeção de registrar um CAGR de 6,61% de 2027 a 2032, impulsionado pelo crescente interesse em produtos lácteos diferenciados e formulações de queijo especial. Seu perfil de sabor distinto e diferente composição de proteínas e gorduras oferecem oportunidades para os fabricantes desenvolverem variedades de queijo processado com características sensoriais únicas e posicionamento de produto. O leite de cabra também atrai consumidores que buscam alternativas aos produtos lácteos convencionais de leite de vaca, particularmente aqueles que procuram variedade em sabor e textura. Melhorias nas técnicas de processamento de laticínios e formulação estão criando oportunidades para gerenciar o sabor característico do leite de cabra enquanto se alcança a emulsificação, consistência e espalhabilidade necessárias no queijo processado.
Por Formato: Fatias Dominam o Varejo, Cubos e Palitos Reformulam os Lanches
As Fatias representaram a maior participação de formato no mercado de queijo processado, representando 34,39% da receita do mercado em 2026. Sua espessura padronizada, dimensões uniformes e facilidade de porcionamento apoiam essa posição. O formato pré-cortado elimina a necessidade de preparo adicional e ajuda a manter a consistência nos tamanhos das porções, tornando-o uma escolha prática para consumidores que buscam produtos de queijo convenientes. A separação individual das fatias simplifica o manuseio e permite que os consumidores usem a quantidade necessária enquanto mantêm as porções restantes embaladas. Do ponto de vista da qualidade do produto, a espessura controlada das fatias promove uniformidade na aparência e textura, enquanto a embalagem especializada ajuda a proteger as porções individuais contra perda de umidade e contaminação externa.
Os Cubos e Palitos têm projeção de registrar o crescimento mais rápido entre os formatos de queijo processado, com um CAGR de 6,55% de 2027 a 2032, impulsionado por sua portabilidade, flexibilidade de porção e adequação para consumo pronto para comer. Suas formas compactas os tornam convenientes para lanches sem necessidade de corte ou utensílios de serviço, enquanto as peças pré-porcionadas simplificam o controle de quantidade e reduzem os requisitos de manuseio. O formato também oferece aos fabricantes oportunidades de introduzir formas, tamanhos, revestimentos e perfis de sabor variados que apoiam a diferenciação do produto e o apelo visual. Além disso, as porções individuais podem ser embaladas em recipientes reseláveis ou embalagens individuais, ajudando a preservar a qualidade do produto após a abertura quando as condições de armazenamento adequadas são mantidas.
Por Canal de Distribuição: Varejo Lidera, Foodservice Acelera
O Varejo representou 65,45% da participação de distribuição do mercado de queijo processado em 2026, tornando-se o principal canal de vendas devido ao seu amplo alcance ao consumidor, infraestrutura estabelecida de mercearia e acessibilidade em diversos formatos de compras. O canal se beneficiou da disponibilidade de queijo processado em múltiplos tamanhos de embalagem, variedades de produtos e faixas de preço, permitindo que os consumidores comparassem opções e selecionassem produtos de acordo com suas preferências. Os pontos de venda de varejo organizado apoiaram a visibilidade do produto por meio de seções dedicadas de laticínios, displays promocionais e instalações de armazenamento refrigerado que ajudaram a manter a qualidade do produto. A expansão das ofertas de marcas próprias e a disponibilidade de produtos de queijo embalados tanto em lojas físicas quanto em plataformas de mercearia online fortaleceram ainda mais a acessibilidade do varejo.
O Foodservice (HoReCa) tem projeção de ser o canal de distribuição de crescimento mais rápido no mercado de queijo processado, registrando um CAGR de 6,34% de 2027 a 2032. Esse crescimento é impulsionado pela crescente demanda de cozinhas comerciais por ingredientes que oferecem desempenho consistente, manuseio simplificado e resultados previsíveis durante o preparo de alimentos. O queijo processado oferece textura padronizada, porcionamento controlado e flexibilidade de formulação, ajudando os operadores de foodservice a manter a consistência do produto em ciclos repetidos de preparo. As embalagens a granel e os formatos prontos para uso reduzem o tempo de preparo e minimizam a necessidade de fatiamento, mistura ou porcionamento adicionais, melhorando a eficiência do fluxo de trabalho na cozinha. Além disso, a disponibilidade de formulações com diferentes níveis de firmeza, umidade e características de fusão permite que os compradores de foodservice selecionem produtos adequados aos seus requisitos operacionais.
Análise Geográfica
A Europa representou a maior participação do mercado de queijo processado, representando 28,65% da receita global em 2026. Essa posição é apoiada por hábitos estabelecidos de consumo de queijo, capacidades maduras de processamento de laticínios e forte familiaridade dos consumidores com produtos de queijo processado. A região também se beneficia de cadeias de fornecimento de laticínios bem desenvolvidas, redes estabelecidas de distribuição no varejo e infraestrutura de processamento que apoia a qualidade e disponibilidade consistentes do produto. A Alemanha fornece um exemplo notável dessa capacidade de produção: de acordo com dados do Escritório Federal de Agricultura e Alimentação (BLE), o país produziu aproximadamente 209.384 toneladas de queijo processado e preparações de queijo em 2025, demonstrando a escala de sua indústria de processamento dedicada[3].
A Ásia-Pacífico tem projeção de registrar o crescimento mais rápido no mercado de queijo processado, com um CAGR de 7,06% de 2027 a 2032. O crescimento é impulsionado pela incorporação gradual do queijo em uma gama mais ampla de ocasiões de consumo cotidianas e pela expansão de produtos lácteos embalados. A familiaridade dos consumidores com o queijo está aumentando por meio de maior exposição às tendências alimentares internacionais, mudanças nas preferências por sabores de estilo ocidental e a disponibilidade de queijo processado em formatos acessíveis. As diversas culturas alimentares da região também criam oportunidades para os fabricantes adaptarem as formulações de queijo às preferências de sabor locais, incluindo sabores mais suaves e porções convenientes. Melhorias na logística de cadeia de frio e na distribuição moderna de mercearia estão ajudando a estender a disponibilidade de produtos lácteos sensíveis à temperatura além dos centros de varejo urbanos estabelecidos.
A América do Norte se beneficia de um mercado estabelecido de queijo processado, apoiado pela familiaridade com produtos de queijo embalados, sistemas maduros de distribuição de alimentos e demanda por produtos que oferecem textura consistente e conveniência de armazenamento. As oportunidades de crescimento estão ligadas à inovação de formulação, embalagens convenientes e demanda contínua por variedades de queijo diferenciadas. Na América do Sul, o acesso crescente a produtos lácteos embalados e o desenvolvimento de canais de varejo modernos apoiam a adoção gradual de queijo processado, enquanto as oportunidades de adaptar sabores e formatos às preferências regionais fornecem espaço para maior desenvolvimento do mercado. No Oriente Médio e África, o desenvolvimento do mercado é apoiado pela expansão do varejo organizado, pela melhoria da infraestrutura de distribuição refrigerada e pela demanda por alimentos embalados convenientes.
Cenário Competitivo
O mercado global de queijo processado é fragmentado, com a concorrência distribuída entre empresas multinacionais de laticínios, fabricantes de marcas estabelecidas, produtores regionais e fornecedores de marcas próprias. Os principais participantes incluem Groupe Lactalis S.A., The Kraft Heinz Company, Fonterra Co-operative Group Limited, Arla Foods amba e Saputo Inc. Essas empresas competem em qualidade do produto, preços, reconhecimento de marca, capacidades de processamento e alcance de distribuição. A presença de fabricantes regionais e as diversas preferências dos consumidores nos mercados contribuem ainda mais para a fragmentação, limitando a capacidade de qualquer empresa de dominar o mercado global.
A concorrência é cada vez mais moldada pela diferenciação de produtos, inovação de formatos e expansão geográfica. Os fabricantes se concentram em refinar as formulações de produtos, melhorar a textura e a consistência, e desenvolver formatos que mantenham o desempenho funcional durante o armazenamento e o uso. Portfólios de produtos amplos e redes de distribuição estabelecidas ajudam as principais empresas a atender diferentes preferências dos consumidores e fortalecer sua presença no mercado em regiões desenvolvidas e emergentes. Os investimentos em eficiência de processamento, tecnologias de embalagem e capacidades da cadeia de fornecimento também apoiam a consistência do produto, a competitividade operacional e o acesso a novos mercados.
A reformulação orientada para a saúde está se tornando uma consideração competitiva importante à medida que os fabricantes respondem às preocupações dos consumidores sobre a ingestão de sódio, gordura saturada e composição dos ingredientes. As empresas enfrentam o desafio de desenvolver formulações de queijo processado com teor reduzido de gordura e sódio sem comprometer a capacidade de fusão, textura, sabor ou estabilidade. Alcançar esse equilíbrio requer expertise em formulação e desenvolvimento contínuo de produtos, criando oportunidades para empresas que possam combinar melhorias nutricionais com características sensoriais desejáveis. A competitividade sustentada depende de equilibrar inovação, acessibilidade, qualidade do produto e alcance geográfico enquanto se responde às expectativas em evolução dos consumidores.
Líderes do Setor de Queijo Processado
-
Groupe Lactalis S.A.
-
The Kraft Heinz Company
-
Fonterra Co-operative Group Limited
-
Arla Foods amba
-
Saputo Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Wardat Al Mashreq expandiu seu portfólio de queijo processado com embalagens individuais seladas em formato de palito para dose única, instalando uma máquina de embalagem IMA Hassia S600 para apoiar a produção do novo formato.
- Agosto de 2025: A Fonterra iniciou uma expansão de produção em sua unidade de Eltham, Nova Zelândia, adicionando 6.000 toneladas métricas de capacidade anual de mozzarella IQF e atualizando as linhas de queijo processado para fornecer 200 milhões de hambúrgueres adicionais por ano.
- Agosto de 2025: A Dairy Farmers of America (DFA) adquiriu a W&W Dairy em Monroe, Wisconsin, fabricante de produtos de queijo hispânico. A aquisição incorporou as operações da marca La Vaquita da W&W Dairy e criou sinergias operacionais com a unidade de queijo hispânico da Dairy Farmers of America (DFA) em Houston.
Escopo do Relatório Global do Mercado de Queijo Processado
O Queijo Processado é um produto alimentar feito pela fusão, mistura e pasteurização de queijo natural com agentes emulsificantes, sais e ingredientes lácteos ou não lácteos adicionais. O Mercado de Queijo Processado é segmentado por tipo de queijo, fonte de leite, formato, canal de distribuição e geografia. Com base no tipo de queijo, o mercado é segmentado em queijo Cheddar, queijo Mozzarella, queijo Azul, queijo Brick, queijo Camembert e outros. Com base na fonte de leite, o mercado é segmentado em vaca, cabra, búfala e outros. Com base no formato, o mercado é segmentado em blocos/rodas, fatias, ralado e fatiado, pastas para untar, cubos e palitos e outros. Com base no canal de distribuição, o mercado é segmentado em foodservice (HoReCa) e varejo, com o varejo segmentado ainda em supermercados e hipermercados, lojas de conveniência, varejistas especializados, varejo online e outros. Com base na geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O relatório fornece o tamanho do mercado e previsões em valor (USD) e volume (Toneladas) para todos os segmentos mencionados.
| Queijo Cheddar |
| Queijo Mozzarella |
| Queijo Azul |
| Queijo Brick |
| Queijo Camembert |
| Outros |
| Vaca |
| Cabra |
| Búfala |
| Outros |
| Blocos/Rodas |
| Fatias |
| Ralado e Fatiado |
| Pastas para Untar |
| Cubos e Palitos |
| Outros |
| Foodservice (HoReCa) | |
| Varejo | Supermercados e Hipermercados |
| Lojas de Conveniência | |
| Varejistas Especializados | |
| Varejo Online | |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Queijo | Queijo Cheddar | |
| Queijo Mozzarella | ||
| Queijo Azul | ||
| Queijo Brick | ||
| Queijo Camembert | ||
| Outros | ||
| Por Fonte de Leite | Vaca | |
| Cabra | ||
| Búfala | ||
| Outros | ||
| Por Formato | Blocos/Rodas | |
| Fatias | ||
| Ralado e Fatiado | ||
| Pastas para Untar | ||
| Cubos e Palitos | ||
| Outros | ||
| Por Canal de Distribuição | Foodservice (HoReCa) | |
| Varejo | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Varejistas Especializados | ||
| Varejo Online | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de queijo processado até 2032?
O mercado de queijo processado tem previsão de atingir 62,80 bilhões de USD até 2032, crescendo a um CAGR de 5,29% de 2027 a 2032.
Qual tipo de queijo detém a maior participação no queijo processado?
O Cheddar lidera por tipo de queijo com uma participação de 32,12% em 2026. Seu uso em hambúrgueres, sanduíches, lanches e no preparo doméstico de alimentos apoia sua posição.
Qual tipo de queijo está crescendo mais rapidamente até 2032?
A Mozzarella é o tipo de queijo de crescimento mais rápido, com um CAGR projetado de 7,13% até 2032. A expansão de pizzas em redes de alimentação rápida é um fator central de demanda.
O que está impulsionando a demanda por produtos de queijo processado?
A demanda é apoiada por formatos convenientes, crescimento do foodservice, expansão de redes de alimentação rápida, maior vida útil e inovação de produtos em formatos orientados para lanches.